
Tamaño y Participación del Mercado de Infraestructura Cloud RAN
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
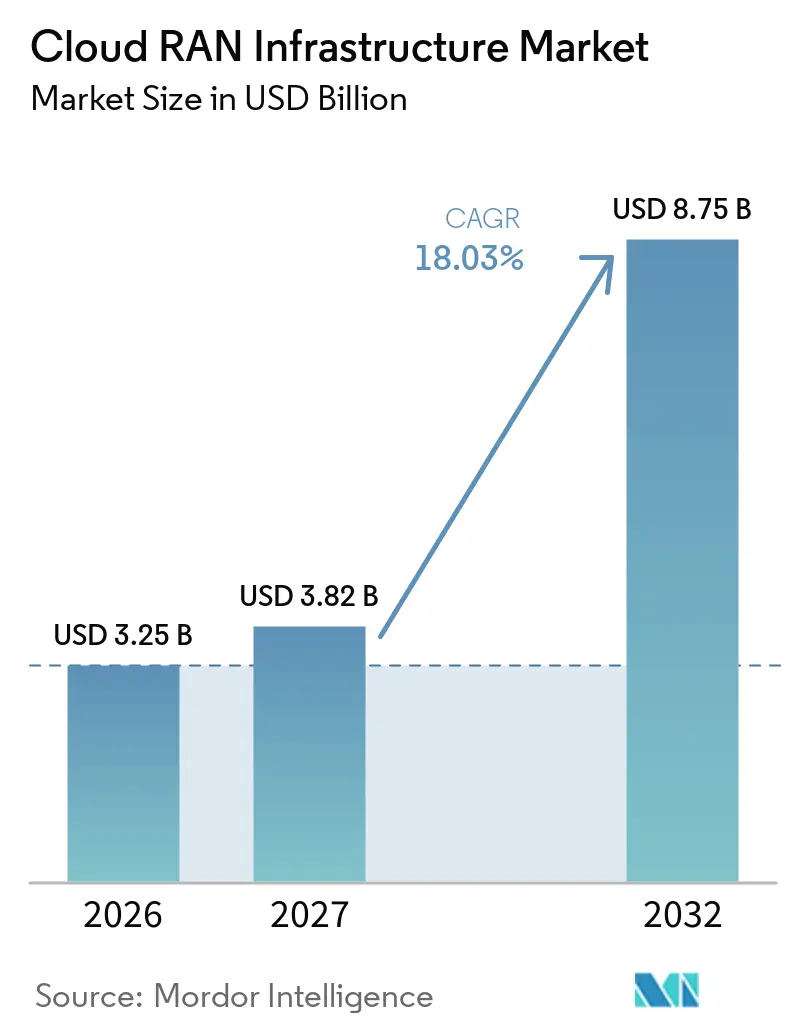
| Tamaño del Mercado (2027) | 3.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.03 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
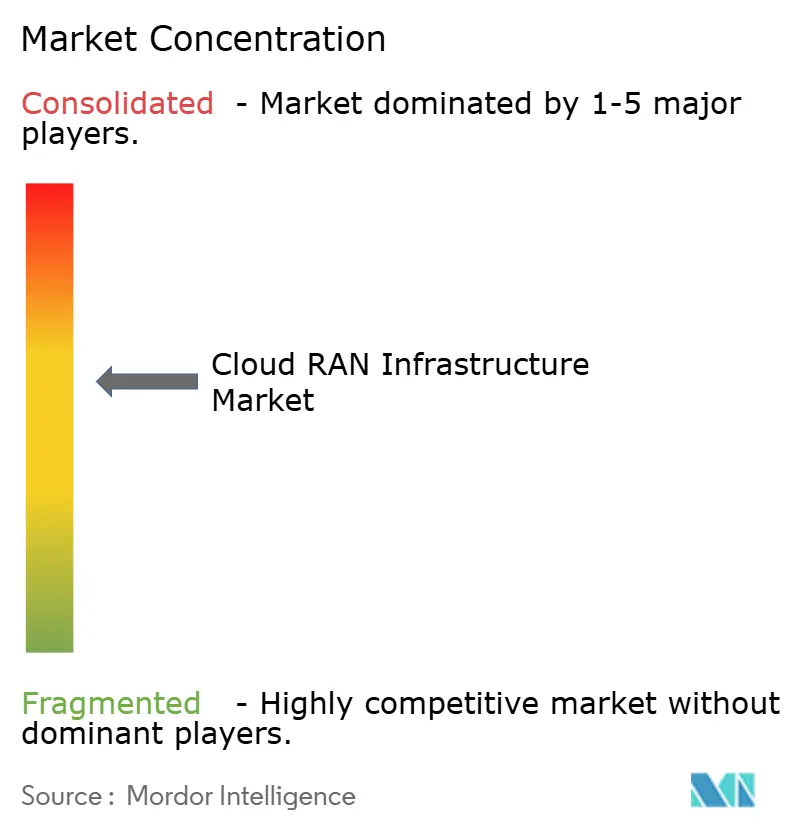
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura Cloud RAN por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Infraestructura Cloud RAN sea de 3,25 mil millones de USD en 2026, 3,82 mil millones de USD en 2027, y alcance 8,75 mil millones de USD en 2032, creciendo a una CAGR del 18,03% de 2027 a 2032. El mercado de infraestructura Cloud RAN está alejando a los operadores de las unidades de banda base propietarias hacia funciones centralizadas y distribuidas definidas por software en servidores comerciales. Este cambio sigue el despliegue más amplio de 5G Standalone, que proporciona a los operadores la base nativa en la nube necesaria para la agrupación centralizada de banda base. El aumento del tráfico móvil también incrementa la necesidad de capacidad flexible, especialmente donde los patrones de tráfico cambian según la ubicación y el tiempo. Los proveedores responden combinando software Cloud RAN con automatización, procesamiento de inteligencia artificial y capacidades de infraestructura compartida. El mercado de infraestructura Cloud RAN aún enfrenta interrogantes en torno al consumo de energía, la consistencia del rendimiento, los costos de integración, la disponibilidad de fibra y la soberanía de datos.
Conclusiones Clave del Informe
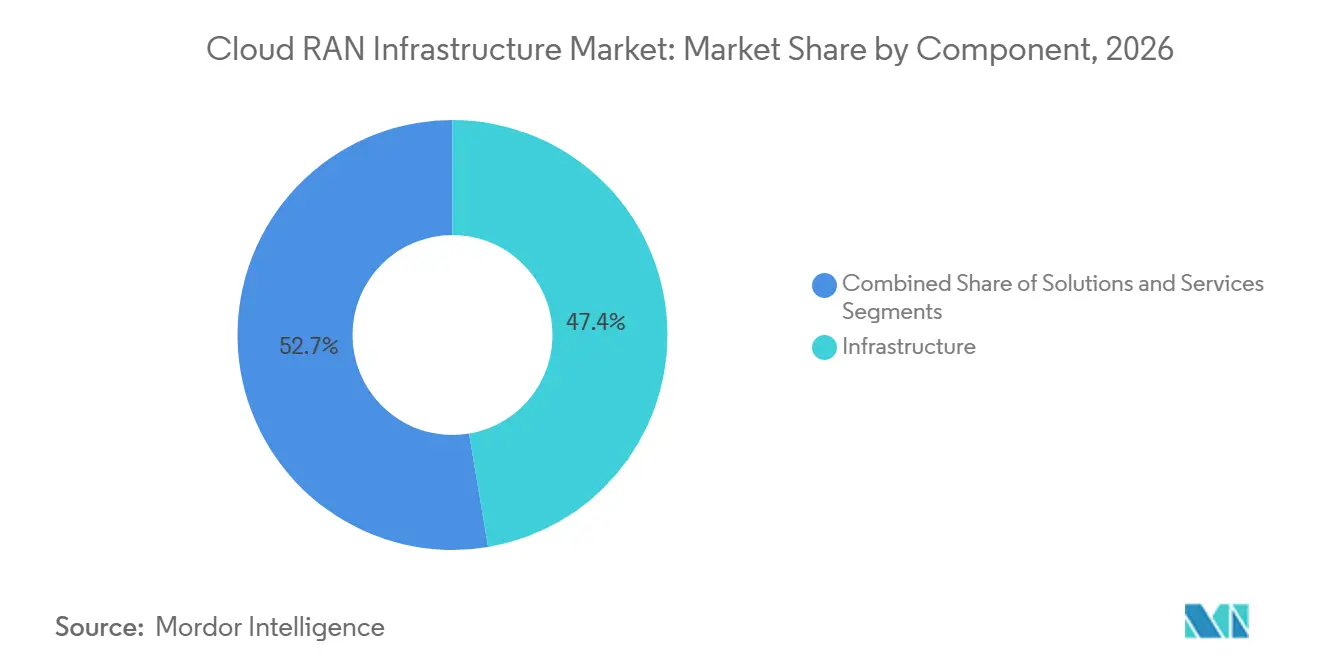
- Por componente, la infraestructura representó el 47,35% de la participación del mercado de infraestructura Cloud RAN en 2026, mientras que se proyecta que el segmento de soluciones se expanda a una CAGR del 19,58% hasta 2032.
- Por modelo de implementación, la Cloud RAN privada representó el 45,65% de la participación del mercado de infraestructura Cloud RAN en 2026, mientras que se proyecta que la RAN alojada en nube pública se expanda a una CAGR del 19,94% hasta 2032.
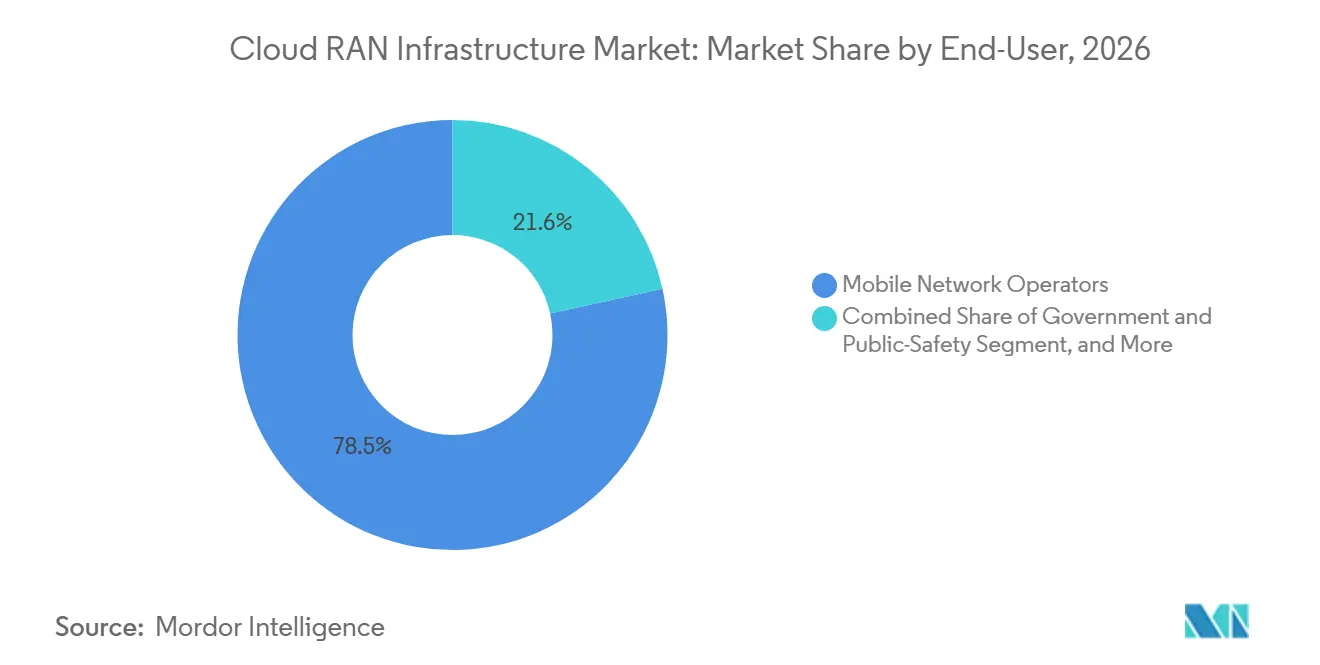
- Por usuario final, los operadores de redes móviles representaron el 78,45% de la participación del mercado de infraestructura Cloud RAN en 2026, mientras que se proyecta que las empresas se expandan a una CAGR del 19,72% hasta 2032.
- Por aplicación, las redes de macroceldas representaron el 54,25% de la participación del mercado de infraestructura Cloud RAN en 2026, mientras que se proyecta que las redes 5G privadas se expandan a una CAGR del 19,86% hasta 2032.
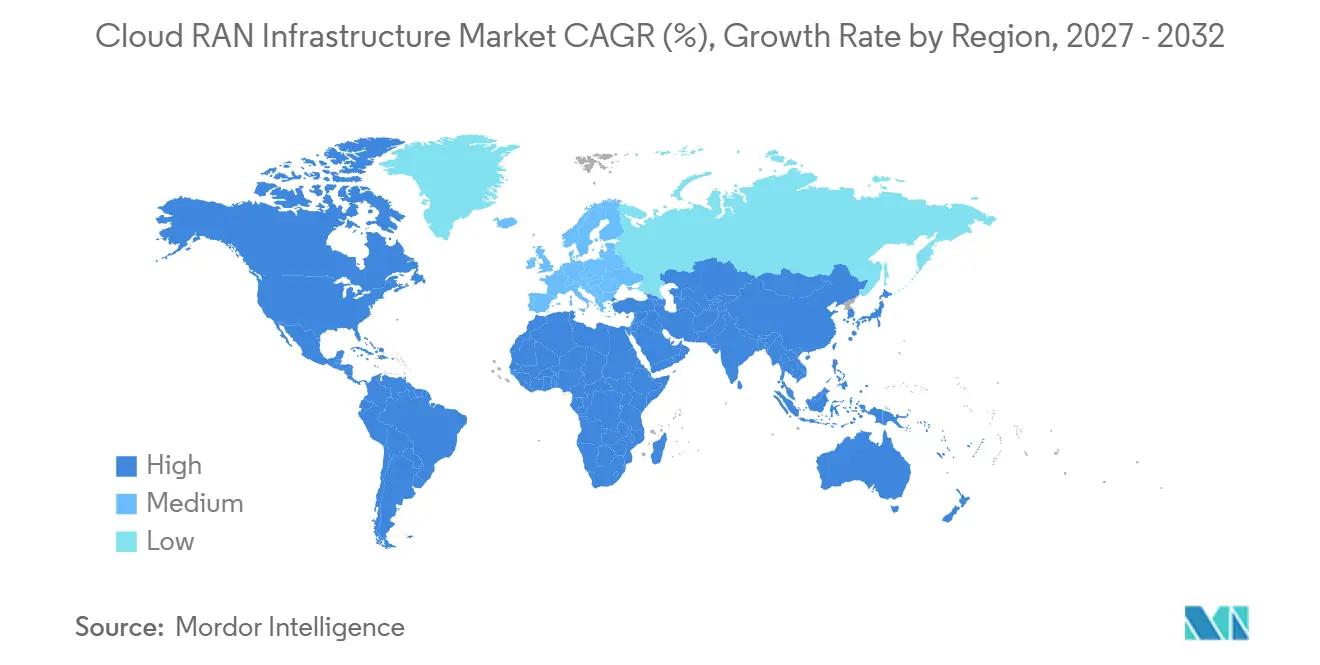
- Por geografía, América del Norte representó el 36,85% de la participación del mercado de infraestructura Cloud RAN en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 19,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues de 5G Standalone y Densificación de RAN | +5.5% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento del Tráfico de Datos Móviles y Presión de Capacidad | +4.2% | Global | Corto plazo (≤ 2 años) |
| Optimización de CAPEX y OPEX Mediante Agrupación de Banda Base | +3.2% | América del Norte y Europa, con adopción creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Automatización de RAN Nativa con Inteligencia Artificial y Optimización Energética | +2.3% | Global, liderado por América del Norte, Japón y Europa | Largo plazo (≥ 4 años) |
| Expansión de Cloud RAN hacia Redes 5G Privadas y de Host Neutral | +1.3% | Global, concentrado en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Convergencia del Ecosistema de Nube de Hiperescaladores y Telecomunicaciones | +1.0% | América del Norte y Europa, con expansión hacia Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues de 5G Standalone y Densificación de RAN
El despliegue comercial de 5G Standalone está impulsando un ciclo de actualización en el mercado de infraestructura Cloud RAN relacionado. Las redes Standalone necesitan un núcleo nativo en la nube y funciones RAN desagregadas para admitir segmentación, comunicaciones de baja latencia ultraconfiables y servicios empresariales diferenciados. La GSA registró 95 redes 5G Standalone lanzadas comercialmente en el primer trimestre de 2026, un 42% más que en el primer trimestre de 2025, y 35 operadores invirtiendo en 5G-Advanced, un 71% más interanual. Esas decisiones de despliegue también establecen la arquitectura de banda base que puede determinar las estructuras de costos de los operadores durante 5-7 años. Ericsson afirma que su software RAN nativo con inteligencia artificial puede ofrecer hasta un 20% más de rendimiento y un 14% menos de consumo de energía en despliegues 5G compatibles.[1] EE introdujo la coordinación avanzada de RAN en septiembre de 2025, permitiendo que sitios cercanos compartan capacidad sin nueva infraestructura física, una capacidad adecuada para operaciones de banda base nativas en la nube.
Crecimiento del Tráfico de Datos Móviles y Presión de Capacidad
El tráfico móvil está creciendo más rápido que la capacidad incremental de RAN en muchas redes, fortaleciendo la demanda de recursos de banda base elásticos y definidos por software en el mercado de infraestructura Cloud RAN. El tráfico global de datos móviles creció un 22% interanual en el primer trimestre de 2026 hasta 210 exabytes por mes, mientras que el video representó el 75% del tráfico móvil a finales de 2025. Ericsson espera que el tráfico total sea 2,5 veces mayor en 2030 que en 2025. Entre 55 proveedores de servicios medidos, 43 tuvieron una expansión del tráfico de enlace ascendente más rápida que la del enlace descendente durante el primer trimestre de 2026. Esa demanda desigual de enlace ascendente puede generar cargas de procesamiento variables en las unidades distribuidas, donde los recursos en la nube agrupados pueden ser más eficientes que el hardware fijo. El consumo promedio de teléfonos inteligentes alcanzó 22 GB por mes a nivel global a finales de 2025 y 37 GB en India, lo que hace difícil posponer mayores inversiones en capacidad.
Optimización de CAPEX y OPEX Mediante Agrupación de Banda Base
La agrupación centralizada de banda base sigue siendo una razón financiera clave para que los operadores evalúen la infraestructura Cloud RAN. Una investigación utilizando trazas de una red 5G comercial encontró que la agrupación granular de unidades distribuidas podría generar ganancias del 84% en CAPEX y del 94% en OPEX frente a configuraciones estáticas. Un grupo de cómputo compartido permite a los operadores atender picos de tráfico en cientos de sitios macro sin dimensionar cada sitio para su propia carga máxima. Este enfoque puede reducir la capacidad no utilizada y los requisitos de servidores a nivel de sitio en despliegues urbanos densos. NEC comercializó software 5G vRAN completamente en contenedores en marzo de 2025 e informó un 65% menos de consumo de energía en dispositivos en comparación con equipos 5G convencionales.[2] Los requisitos europeos de eficiencia energética pueden respaldar aún más la adopción, ya que los diseños eficientes de banda base ayudan a los operadores a cumplir con las obligaciones de consumo de energía. El mercado de infraestructura Cloud RAN, por lo tanto, tiene un caso de costo claro cuando las condiciones de transporte, integración y utilización respaldan la agrupación.
Automatización de RAN Nativa con Inteligencia Artificial y Optimización Energética
Las funciones nativas de inteligencia artificial están pasando de las demostraciones a las características desplegables de Cloud RAN. Un estudio de banco de pruebas en vivo revisado por pares informó que una aplicación ES-rApp compatible con O-RAN logró hasta un 19,5% de ahorro de energía sin reducir la calidad del servicio. Nokia probó su software anyRAN en la infraestructura AI-RAN acelerada por GPU de NVIDIA en el MWC 2026 con T-Mobile US, Indosat y SoftBank Corp. NVIDIA comprometió 1 mil millones de USD a Nokia en octubre de 2025 para apoyar la comercialización de AI-RAN y la transición de 5G a 6G. El cómputo acelerado compartido puede ejecutar inferencia de inteligencia artificial y cargas de trabajo de RAN de forma simultánea, mejorando potencialmente la utilización de recursos y reduciendo el consumo de energía. Esta capacidad ofrece a los proveedores otra forma de posicionar el mercado de infraestructura Cloud RAN más allá de una discusión limitada sobre los costos de equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Capacidad de Fronthaul, Disponibilidad de Fibra y Requisitos de Sincronización | -2.5% | Global, con restricciones agudas en África, Asia del Sur y Asia Sudoriental | Corto plazo (≤ 2 años) |
| Complejidad de Integración y Riesgo de Paridad de Rendimiento frente a RAN de Propósito Específico | -2.0% | Global | Mediano plazo (2-4 años) |
| Seguridad, Soberanía y Gobernanza del Ciclo de Vida en Cargas de Trabajo de Nube Distribuida | -1.2% | Europa, Oriente Medio y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ciclos de Inversión de Telecomunicaciones Desalineados e Incierto Retorno de Inversión de Cloud RAN Standalone | -1.0% | Global, concentrado en América del Sur y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Capacidad de Fronthaul, Disponibilidad de Fibra y Requisitos de Sincronización
La capa de transporte entre las unidades de radio remotas y los grupos centralizados de banda base es una restricción directa para el despliegue a gran escala de Cloud RAN. Las especificaciones O-RAN establecen presupuestos de latencia de fronthaul de 25 microsegundos a 500 microsegundos, según la división funcional, con 100 microsegundos de retardo unidireccional necesarios para despliegues de máximo rendimiento. Cumplir esos límites requiere fibra de alta capacidad o multiplexación por división de longitud de onda densa en los sitios de celdas. La coordinación de duplexación por división de tiempo 5G también requiere alineación de temporización ITU-T G.8275.1, mientras que la sincronización GPS puede verse afectada por interferencias y condiciones atmosféricas. Ericsson ha identificado la automatización inteligente de fronthaul de paquetes como respuesta a estas demandas operativas. La penetración de fibra por debajo del 30% en partes de América del Sur, África y Asia Sudoriental puede llevar a divisiones funcionales más bajas y a menores beneficios de agrupación. El mercado de infraestructura Cloud RAN tiene, en consecuencia, una economía más sólida en mercados ricos en fibra que en economías menos conectadas.
Complejidad de Integración y Riesgo de Paridad de Rendimiento frente a RAN de Propósito Específico
La integración de múltiples proveedores puede costar más y llevar más tiempo de lo que los operadores esperan inicialmente en el mercado de infraestructura Cloud RAN. La evidencia de despliegues hasta 2026 indica que los costos de ingeniería no recurrentes para programas de RAN abierta con más de 10.000 celdas pueden conllevar una prima única del 50-200% sobre la RAN tradicional. Esos costos pueden retrasar los beneficios de OPEX hasta el tercer año o más tarde, complicando las aprobaciones de inversión en ciclos de planificación cortos. Un estudio comparativo encontró que la segmentación de RAN podría reducir el CAPEX entre un 33-68% y el OPEX entre un 12-51% en comparación con redes privadas dedicadas, aunque la sobrecarga de coordinación puede reducir esos beneficios.[3] El software Cloud RAN también debe igualar la certeza de latencia y la eficiencia espectral del silicio de propósito específico. SynaXG informó un rendimiento de 36 Gbps con latencia inferior a 10 milisegundos en una plataforma acelerada por NVIDIA en marzo de 2026, pero el rendimiento en entornos brownfield aún depende de las condiciones heredadas de fronthaul.[4]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Valor Impulsado por Software Remodela la Capa de InfraestructuraLa infraestructura representó el 47,35% del gasto en infraestructura Cloud RAN en 2026, convirtiéndola en el componente más grande del mercado de infraestructura Cloud RAN. Los operadores deben establecer servidores comerciales, unidades de radio remotas y capacidad de fronthaul antes de que el control basado en la nube pueda ofrecer beneficios operativos. Dell Technologies, HPE e Intel proporcionan la base de servidores y procesadores para los principales programas, incluidos los despliegues que utilizan procesadores Intel Granite Rapids. Esta participación refleja la necesidad inmediata de capacidad de cómputo y transporte confiable.
Se proyecta que Soluciones se expanda a una CAGR del 19,58% hasta 2032, la tasa más alta entre los componentes. El tamaño del mercado de infraestructura Cloud RAN para Soluciones refleja la demanda de plataformas de gestión, orquestación nativa con inteligencia artificial y software de integración de múltiples proveedores. Los operadores están dando más peso a estas herramientas a medida que el hardware de cómputo se vuelve más fácil de obtener, desplazando el valor hacia las licencias de software y el soporte de automatización. La investigación sobre agrupación de unidades distribuidas respalda la continua construcción de infraestructura, mostrando ganancias del 84% en CAPEX y del 94% en OPEX bajo condiciones de agrupación granular. Los servicios también se expanden a medida que los operadores buscan soporte especializado para programas complejos de múltiples proveedores.

Por Modelo de Implementación:
La Nube Privada Ancla los Ingresos Mientras la Nube Pública se AceleraLa Cloud RAN Privada representó el 45,65% del gasto por modelo de implementación en 2026, otorgándole la mayor participación del mercado de infraestructura Cloud RAN. Los operadores de nivel 1 utilizan entornos privados para preservar el aislamiento, la latencia predecible, el control regulatorio y el control directo del tráfico sensible. Los despliegues privados pueden cumplir con los presupuestos de latencia de fronthaul necesarios para divisiones funcionales de alto rendimiento. Estas cualidades hacen que la nube privada sea práctica para los primeros despliegues a gran escala y la modernización gradual de RAN.
Se proyecta que la RAN Alojada en Nube Pública se expanda a una CAGR del 19,94% hasta 2032. El tamaño del mercado de infraestructura Cloud RAN para este modelo se beneficia del soporte de hiperescaladores para cargas de trabajo de RAN en contenedores en ubicaciones de borde. Telefónica completó la primera llamada 5G Standalone de Europa utilizando cargas de trabajo de Nokia Cloud RAN en AWS Outposts en las instalaciones y la región de AWS España en marzo de 2025. La Cloud RAN Híbrida permite a los operadores retener el procesamiento de unidades distribuidas en las instalaciones, mover funciones seleccionadas de unidades centralizadas a infraestructura pública y desarrollar habilidades operativas en la nube por etapas. Las consideraciones europeas de residencia de datos bajo la Directiva NIS 2 aún pueden favorecer entornos privados o híbridos para el tráfico sensible.
Por Usuario Final:
Los Operadores de Redes Móviles Dominan el Gasto Mientras las Empresas Marcan el Ritmo más RápidoLos Operadores de Redes Móviles representaron el 78,45% del gasto en infraestructura Cloud RAN en 2026, la mayor participación por usuario final. Su posición refleja programas nacionales de macroceldas y acuerdos con grandes operadores, incluido el contrato de GBP 2 mil millones (USD 2,7 mil millones) de VodafoneThree para más de 10.000 sitios en el Reino Unido en septiembre de 2025. Samsung fue seleccionado por Vodafone como socio principal de RAN abierta para Alemania, mientras que Nokia aseguró un acuerdo de Cloud RAN de 5 años con Telefónica Alemania. Estos programas continúan anclando los ingresos de los proveedores a corto plazo.
Se proyecta que las Empresas se expandan a una CAGR del 19,72% hasta 2032, el ritmo más rápido entre los usuarios finales. El mercado de infraestructura Cloud RAN para empresas está respaldado por la automatización industrial, los campus inteligentes y las comunicaciones de misión crítica que requieren control de calidad de servicio. Una investigación revisada por pares encontró que la orquestación de Cloud-RAN nativa con inteligencia artificial utilizando modelos de gemelo digital redujo las violaciones de acuerdos de nivel de servicio hasta en un 37% y aumentó el rendimiento hasta en un 22%. Los clientes gubernamentales y de seguridad pública siguen siendo relevantes, pero generalmente tienen ciclos de adquisición más largos. Los proveedores de host neutral y las empresas de torres pueden ofrecer capacidad multioperador mientras convierten las necesidades de capital inicial en costos operativos recurrentes.
Por Aplicación:
La Escala de Macroceldas Persiste Mientras las Redes 5G Privadas AvanzanLas Redes de Macroceldas representaron el 54,25% del gasto en infraestructura Cloud RAN en 2026, la mayor participación por aplicación. La participación del mercado de infraestructura Cloud RAN en macroceldas refleja la densificación de 5G New Radio y el valor de centralizar las funciones de unidades distribuidas en varios sectores. El procesamiento compartido puede reducir los requisitos de hardware en los sitios y respaldar la formación de haces multicelda coordinada. EE utilizó la coordinación avanzada de RAN en Mánchester y Edimburgo durante septiembre de 2025 para permitir que sitios cercanos compartan capacidad sin nueva infraestructura.
Se proyecta que las Redes 5G Privadas se expandan a una CAGR del 19,86% hasta 2032, la tasa de aplicación más rápida entre todas las aplicaciones. La automatización industrial, la logística portuaria y los campus conectados requieren conectividad dedicada, aislamiento y latencia inferior a 10 milisegundos, mientras que las redes de pequeñas celdas e interiores se benefician de la digitalización empresarial. El acceso inalámbrico fijo está ganando terreno porque el 71% de los proveedores de servicios ofrecían acceso inalámbrico fijo 5G en junio de 2026, frente al 57% en junio de 2025. Los operadores pueden colocar funciones de banda base de acceso inalámbrico fijo y banda ancha móvil en infraestructura de nube compartida. Las empresas de servicios públicos, las organizaciones de defensa y las redes de primeros respondedores son usuarios emergentes, aunque sus ciclos de adquisición pueden extenderse entre 18 y 36 meses más allá de los ciclos empresariales.
Análisis Geográfico
Mercado de Infraestructura Cloud RAN en América del Norte
América del Norte concentró el 36,85% del gasto en infraestructura Cloud RAN en 2026, la mayor participación regional. La cuota de mercado de infraestructura Cloud RAN está respaldada por programas Open RAN plurianuales de grandes operadores de Estados Unidos que utilizan plataformas de servidores comerciales y cuantiosas inversiones de capital. Bell Canada amplió su relación de Cloud RAN con Nokia en febrero de 2025, empleando Nokia AirScale Cloud RAN, Red Hat OpenShift y servidores Dell PowerEdge. La concentración en torno a 3-4 grandes operadores puede generar variaciones significativas en la demanda de proveedores a medida que cambian los presupuestos y los calendarios de pedidos.
Mercado de Infraestructura Cloud RAN en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,65% entre 2027 y 2032, la tasa regional más alta en el mercado de infraestructura Cloud RAN. Japón es un referente destacado en Open RAN virtualizado y nativo en la nube a escala comercial, incluido el despliegue nacional del Controlador Inteligente de RAN por parte de Rakuten Mobile y Rakuten Symphony en febrero de 2026. Samsung fue seleccionado como proveedor nacional de radio 5G Open RAN de Rakuten Mobile en marzo de 2026. India también está escalando el 5G a través de Bharti Airtel y Reliance Jio. Rakuten Symphony recibió una subvención de 8.000 millones de JPY (56,52 millones de USD) del Ministerio de Economía, Comercio e Industria de Japón en abril de 2026 para un ensayo de Open RAN en 7 países.
Mercado de Infraestructura Cloud RAN en EMEA y América del Sur
Europa registró una intensa actividad contractual en 2025, con Alemania como ubicación clave de despliegue. Vodafone seleccionó a Samsung para un amplio despliegue de Open RAN, mientras que Nokia acordó un programa Cloud RAN de 5 años con Telefónica Germany hasta 2030. Los operadores de Oriente Medio están explorando modelos híbridos, incluido el trabajo de Cloud RAN de du con AWS y Nokia. América del Sur y África siguen siendo oportunidades más reducidas debido a las carencias de fibra que limitan el despliegue de modelos de alto rendimiento, aunque Brasil y Sudáfrica podrían albergar pilotos tempranos.
Panorama Competitivo
El mercado de infraestructura Cloud RAN está moderadamente concentrado a nivel de plataforma integrada. Ericsson, Nokia, Huawei, ZTE y Samsung lideran los principales programas de operadores combinando hardware, software en la nube y servicios profesionales. Ericsson lanzó rApp como Servicio en cómputo de AWS en febrero de 2026, mientras que Nokia amplió su cartera de RAN nativa con inteligencia artificial con NVIDIA para apuntar a la automatización de nivel 4. Este enfoque busca proteger los ingresos por equipos mientras se amplían los ingresos recurrentes por software y automatización.
Mavenir, Parallel Wireless y Airspan Networks compiten en despliegues desagregados liderados por software que utilizan funciones de unidades distribuidas y unidades centralizadas nativas en la nube para sistemas de fronthaul abierto de múltiples proveedores. Pueden ser relevantes en proyectos de host neutral y 5G privado empresarial, donde la flexibilidad puede superar las garantías de rendimiento de un proveedor integrado. Rakuten Symphony y Samsung completaron pruebas de interoperabilidad en marzo de 2026 para Samsung vRAN y vCore en la Plataforma Nativa en la Nube de Rakuten. Las empresas informaron resultados casi perfectos sin cambios de código, respaldando opciones de despliegue de múltiples proveedores. Las especificaciones de la Alianza O-RAN para interfaces xApp y rApp del Controlador Inteligente de RAN dan forma a la competencia en orquestación de inteligencia artificial.
Las plataformas aceleradas por GPU pueden reemplazar a los servidores comerciales estándar en despliegues de alto rendimiento dentro del mercado de infraestructura Cloud RAN. El software que coordina las cargas de trabajo compartidas de inteligencia artificial y RAN en infraestructura acelerada sigue siendo un área competitiva importante. La inversión de 1 mil millones de USD de NVIDIA en Nokia muestra la importancia que los proveedores otorgan a esta transición. Los proveedores que combinan cómputo escalable, interfaces abiertas, gestión de energía y automatización pueden fortalecer su posición competitiva.
Líderes de la Industria de Infraestructura Cloud RAN
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura Cloud RAN Empresas cubiertas en este informe
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- Cisco Systems, Inc.
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems, Inc.
- Rakuten Group, Inc. (Rakuten Symphony)
- Parallel Wireless, Inc.
- Airspan Networks Holdings LLC
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Red Hat, Inc.
- Wind River Systems, Inc.
- Advanced Micro Devices, Inc. (AMD)
- Amazon Web Services, Inc. (AWS)
Desarrollos recientes de la industria en Mercado de Infraestructura Cloud RAN
- Abril de 2026: Rakuten Symphony anunció su selección para un programa respaldado por el METI para demostrar tecnologías de RAN Abierta virtualizada y Controlador Inteligente de RAN (RIC) en Indonesia, Malasia, Vietnam, India, Kuwait, Bolivia y Paraguay. El proyecto prevé aproximadamente 100 estaciones base por país, con una asignación máxima de subsidio de JPY 8 mil millones en los programas de demostración pertinentes. La iniciativa tiene como objetivo validar la optimización de RAN impulsada por inteligencia artificial y acelerar la adopción comercial de RAN Abierta en los mercados del Sur Global.
- Abril de 2026: El Núcleo de Paquetes Convergente de Mavenir entró en funcionamiento en la Plataforma en la Nube de Rakuten Mobile, habilitando el servicio nacional de emergencia Japan Roaming lanzado por los principales operadores el 1 de abril de 2026 en Japón. El despliegue validó el núcleo nativo en la nube de Mavenir en un entorno de RAN abierta completamente virtualizado y posicionó al proveedor como suministrador del marco nacional de comunicaciones de emergencia de Japón.
- Febrero de 2026: Nokia y AWS anunciaron la primera solución de segmentación de red 5G-Advanced impulsada por inteligencia artificial agéntica de la industria en una red 5G en vivo, con du y Orange como los primeros operadores exploradores. La solución basada en intención combina la gestión de RAN de Nokia con los servicios de inteligencia artificial de AWS para ajustar de forma autónoma las políticas de RAN y los acuerdos de nivel de servicio en tiempo real.
- Febrero de 2026: Rakuten Mobile y Rakuten Symphony completaron un despliegue nacional del Controlador Inteligente de RAN, el primero del mundo a escala comercial nacional. Integró aplicaciones rApp de terceros de AirHop Communications y Future Connections para mantenimiento predictivo, mejora de la movilidad y optimización del tráfico en la red móvil comercial de Japón.
Alcance del Informe Global del Mercado de Infraestructura Cloud RAN
El Informe del Mercado de Infraestructura Cloud RAN está segmentado por Componente (Infraestructura, Soluciones y Servicios), Modelo de Implementación (Cloud RAN Híbrida, Cloud RAN Privada y RAN Alojada en Nube Pública), Usuario Final (Operadores de Redes Móviles, Empresas, Gobierno y Seguridad Pública, Host Neutral y Empresas de Torres, y Otros Usuarios Finales), Aplicación (Redes de Macroceldas, Redes de Pequeñas Celdas e Interiores, Redes 5G Privadas, Acceso Inalámbrico Fijo, Comunicaciones Industriales y de Misión Crítica, y Otras Aplicaciones) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Infraestructura |
| Soluciones |
| Servicios |
| Cloud RAN Híbrida |
| Cloud RAN Privada |
| RAN Alojada en Nube Pública |
| Operadores de Redes Móviles |
| Empresas |
| Gobierno y Seguridad Pública |
| Host Neutral y Empresas de Torres |
| Otros Usuarios Finales |
| Redes de Macroceldas |
| Redes de Pequeñas Celdas e Interiores |
| Redes 5G Privadas |
| Acceso Inalámbrico Fijo |
| Comunicaciones Industriales y de Misión Crítica |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Infraestructura | |
| Soluciones | ||
| Servicios | ||
| Por Modelo de Implementación | Cloud RAN Híbrida | |
| Cloud RAN Privada | ||
| RAN Alojada en Nube Pública | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Empresas | ||
| Gobierno y Seguridad Pública | ||
| Host Neutral y Empresas de Torres | ||
| Otros Usuarios Finales | ||
| Por Aplicación | Redes de Macroceldas | |
| Redes de Pequeñas Celdas e Interiores | ||
| Redes 5G Privadas | ||
| Acceso Inalámbrico Fijo | ||
| Comunicaciones Industriales y de Misión Crítica | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de infraestructura Cloud RAN?
Se proyecta que el mercado de infraestructura Cloud RAN alcance 8,75 mil millones de USD en 2032, desde 3,82 mil millones de USD en 2027, a una CAGR del 18,03%.
¿Qué está impulsando la adopción de la infraestructura Cloud RAN?
Los despliegues de 5G Standalone, el mayor tráfico móvil, la agrupación de banda base y la automatización de redes habilitada por inteligencia artificial están respaldando la adopción.
¿Qué componente se proyecta que se expanda más rápido?
Se proyecta que Soluciones se expanda a una CAGR del 19,58% hasta 2032, a medida que los operadores invierten en software de orquestación, gestión y automatización.
¿Qué modelo de implementación lidera el gasto en Cloud RAN?
La Cloud RAN Privada representó el 45,65% del gasto por modelo de implementación en 2026 porque respalda el control, el aislamiento y la latencia predecible.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,65% hasta 2032, respaldada por el ecosistema de RAN abierta de Japón y el despliegue de 5G en India.
¿Qué limita un despliegue más amplio de Cloud RAN?
Los requisitos de fibra para fronthaul, las restricciones de temporización, los costos de integración y la paridad de rendimiento con la RAN de propósito específico pueden ralentizar la adopción.