
Cloud RAN Infrastruktur Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.82 Milliarden US-Dollar |
| Marktgröße (2032) | 8.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cloud RAN Infrastruktur Marktanalyse von Mordor Intelligence
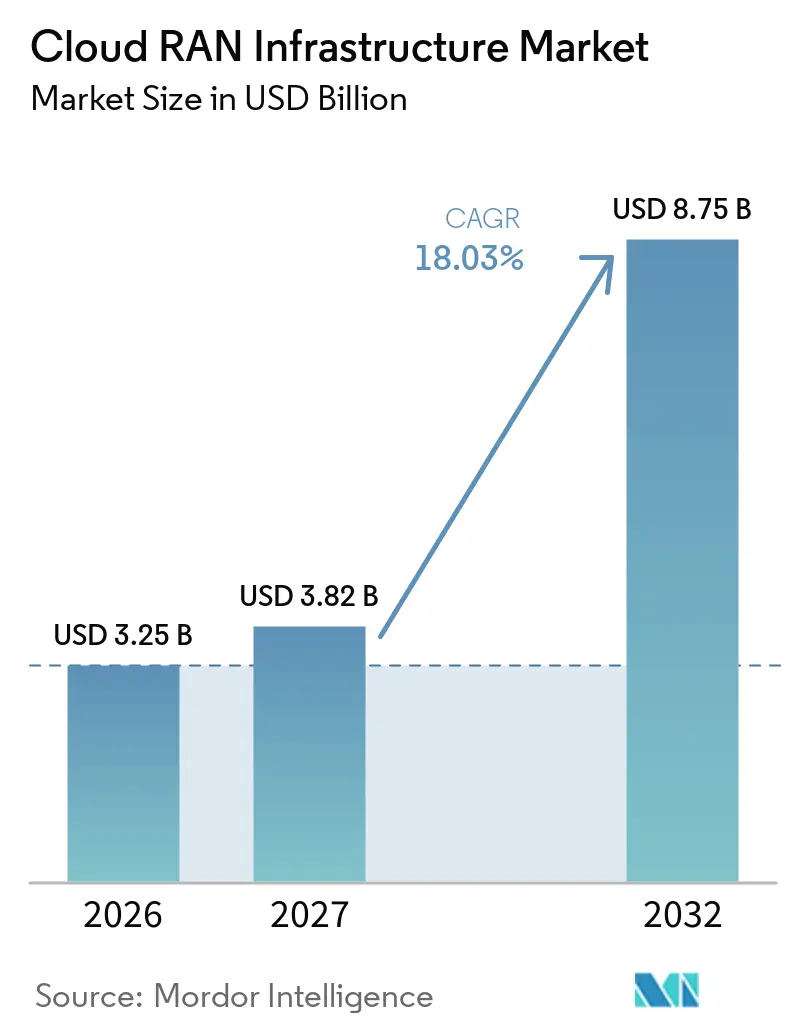
Die Cloud RAN Infrastruktur Marktgröße wird voraussichtlich im Jahr 2026 3,25 Milliarden USD, im Jahr 2027 3,82 Milliarden USD betragen und bis 2032 8,75 Milliarden USD erreichen, mit einer CAGR von 18,03 % von 2027 bis 2032. Der Cloud RAN Infrastruktur Markt bewegt Betreiber von proprietären Basisbandseinheiten hin zu softwaredefininierten zentralisierten und verteilten Funktionen auf kommerziellen Servern. Dieser Wandel folgt der breiteren 5G Standalone-Einführung, die Betreibern die cloud-native Grundlage für zentralisiertes Baseband-Pooling bietet. Steigendes mobiles Datenaufkommen erhöht zudem den Bedarf an flexibler Kapazität, insbesondere dort, wo sich Verkehrsmuster nach Standort und Tageszeit ändern. Anbieter reagieren darauf, indem sie Cloud RAN Software mit Automatisierung, KI-Verarbeitung und gemeinsam genutzten Infrastrukturfähigkeiten kombinieren. Der Cloud RAN Infrastruktur Markt sieht sich weiterhin mit Fragen zu Energieverbrauch, Leistungskonsistenz, Integrationskosten, Glasfaserverfügbarkeit und Datensouveränität konfrontiert.
Wichtigste Erkenntnisse des Berichts
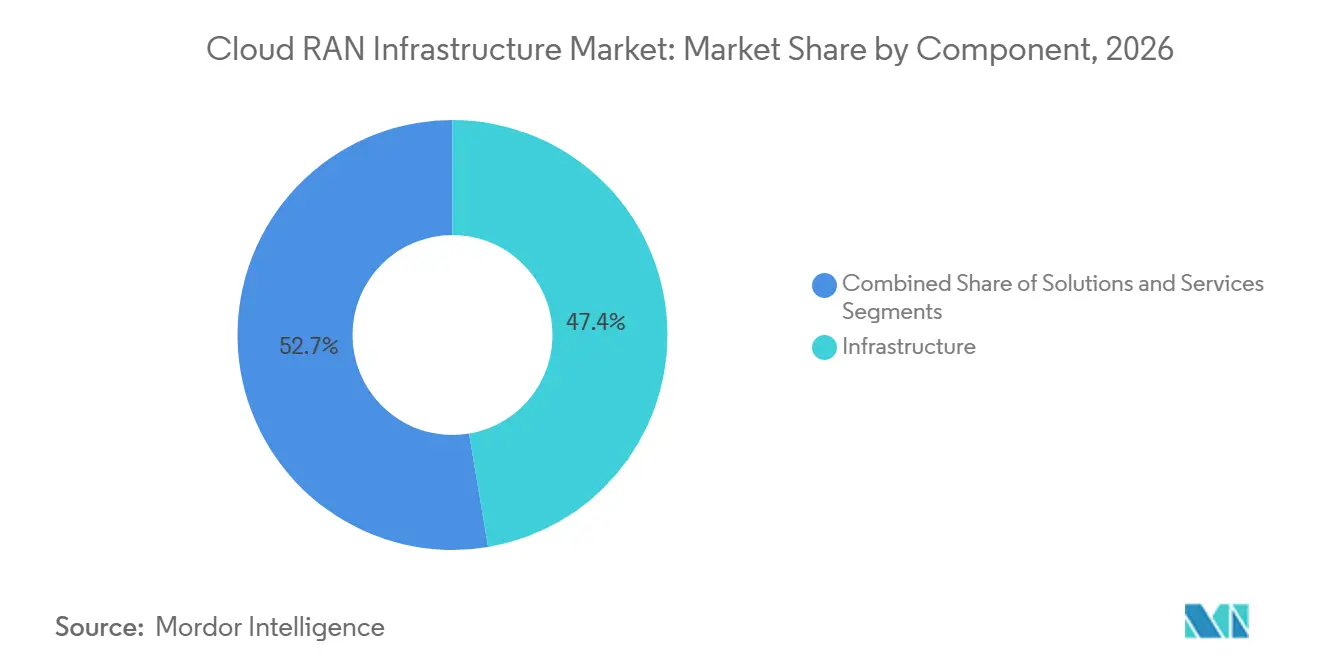
- Nach Komponente hielt Infrastruktur im Jahr 2026 einen Anteil von 47,35 % am Cloud RAN Infrastruktur Markt, während das Lösungssegment bis 2032 voraussichtlich mit einer CAGR von 19,58 % wachsen wird.
- Nach Bereitstellungsmodell hielt Private Cloud RAN im Jahr 2026 einen Anteil von 45,65 % am Cloud RAN Infrastruktur Markt, während Public Cloud-gehostetes RAN bis 2032 voraussichtlich mit einer CAGR von 19,94 % wachsen wird.
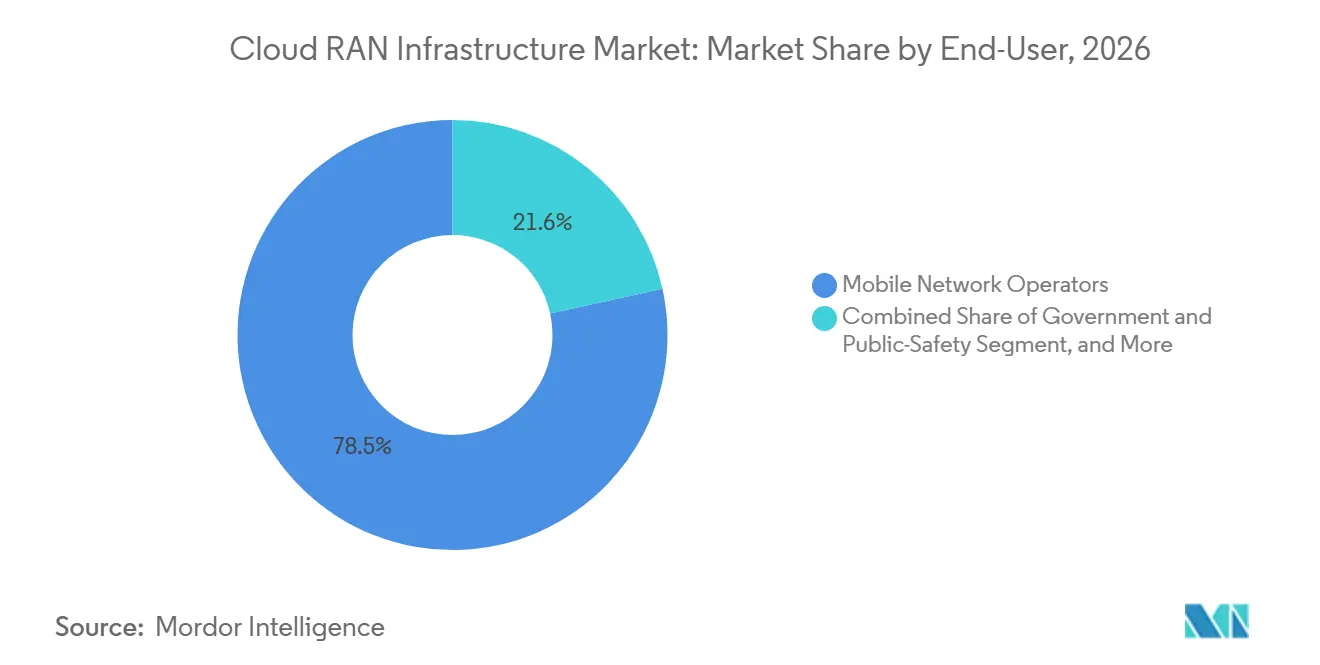
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2026 einen Anteil von 78,45 % am Cloud RAN Infrastruktur Markt, während Unternehmen bis 2032 voraussichtlich mit einer CAGR von 19,72 % wachsen werden.
- Nach Anwendung entfielen auf Macrozell-Netzwerke im Jahr 2026 54,25 % des Cloud RAN Infrastruktur Marktanteils, während Private 5G-Netzwerke bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,85 % am Cloud RAN Infrastruktur Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 19,65 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| 5G Standalone-Einführungen und RAN-Verdichtung | +5.5% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum des mobilen Datenaufkommens und Kapazitätsdruck | +4.2% | Global | Kurzfristig (≤ 2 Jahre) |
| CAPEX- und OPEX-Optimierung durch Baseband-Pooling | +3.2% | Nordamerika und Europa, mit steigender Akzeptanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-native RAN-Automatisierung und Energieoptimierung | +2.3% | Global, angeführt von Nordamerika, Japan und Europa | Langfristig (≥ 4 Jahre) |
| Cloud RAN Expansion in Private 5G- und Neutral-Host-Netzwerke | +1.3% | Global, konzentriert in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Konvergenz von Hyperscaler- und Telko-Cloud-Ökosystemen | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten in den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G Standalone-Einführungen und RAN-Verdichtung
Die kommerzielle Einführung von 5G Standalone löst einen Erneuerungszyklus im zugehörigen Cloud RAN Infrastruktur Markt aus. Standalone-Netzwerke benötigen einen cloud-nativen Kern und disaggregierte RAN-Funktionen, um Slicing, ultrareliable Low-Latency-Kommunikation und differenzierte Unternehmensdienste zu unterstützen. Die GSA verzeichnete im ersten Quartal 2026 95 kommerziell gestartete 5G Standalone-Netzwerke, 42 % mehr als im ersten Quartal 2025, sowie 35 Betreiber, die in 5G-Advanced investieren, was einem Anstieg von 71 % im Jahresvergleich entspricht. Diese Einführungsentscheidungen legen auch die Baseband-Architektur fest, die die Kostenstrukturen der Betreiber für 5–7 Jahre prägen kann. Ericsson gibt an, dass seine kommerzielle KI-native RAN-Software einen bis zu 20 % höheren Durchsatz und einen um 14 % geringeren Energieverbrauch in kompatiblen 5G-Einsätzen erzielen kann.[1] EE führte im September 2025 eine erweiterte RAN-Koordination ein, die es nahegelegenen Standorten ermöglicht, Kapazitäten zu teilen, ohne neue physische Infrastruktur zu benötigen – eine Fähigkeit, die für cloud-native Baseband-Betriebe geeignet ist.
Wachstum des mobilen Datenaufkommens und Kapazitätsdruck
Das mobile Datenaufkommen steigt in vielen Netzwerken schneller als die inkrementelle RAN-Kapazität, was die Nachfrage nach elastischen, softwaredefinierten Baseband-Ressourcen im Cloud RAN Infrastruktur Markt stärkt. Der globale mobile Datenverkehr stieg im ersten Quartal 2026 um 22 % im Jahresvergleich auf 210 Exabyte pro Monat, während Video Ende 2025 75 % des mobilen Datenverkehrs ausmachte. Ericsson erwartet, dass das Gesamtaufkommen im Jahr 2030 2,5-mal höher sein wird als im Jahr 2025. Unter 55 gemessenen Dienstanbietern verzeichneten 43 im ersten Quartal 2026 ein schnelleres Wachstum des Uplink- als des Downlink-Datenverkehrs. Ein solches ungleichmäßiges Uplink-Aufkommen kann variable Verarbeitungslasten auf Distributed Units erzeugen, bei denen gebündelte Cloud-Ressourcen effizienter sein können als fest verbaute Hardware. Der durchschnittliche Smartphone-Verbrauch erreichte Ende 2025 weltweit 22 GB pro Monat und in Indien 37 GB, was weitere Kapazitätsinvestitionen kaum aufschiebbar macht.
CAPEX- und OPEX-Optimierung durch Baseband-Pooling
Zentralisiertes Baseband-Pooling bleibt ein wesentlicher finanzieller Grund für Betreiber, Cloud RAN Infrastruktur zu evaluieren. Forschungen anhand von Traces aus einem kommerziellen 5G-Netz ergaben, dass feingranulares DU-Pooling 84 % CAPEX-Gewinne und 94 % OPEX-Gewinne gegenüber statischen Konfigurationen erzielen kann. Ein gemeinsamer Compute-Pool ermöglicht es Betreibern, Verkehrsspitzen über Hunderte von Makrostandorten hinweg zu bewältigen, ohne jeden Standort auf seine eigene maximale Last auszulegen. Dieser Ansatz kann ungenutzte Kapazitäten und standortbezogene Serveranforderungen in dicht besiedelten städtischen Einsatzgebieten reduzieren. NEC kommerzialisierte im März 2025 vollständig containerisierte 5G vRAN-Software und meldete einen um 65 % geringeren Gerätestromverbrauch im Vergleich zu herkömmlicher 5G-Ausrüstung.[2] Europäische Anforderungen zur Energieeffizienz können die Akzeptanz weiter fördern, da effiziente Baseband-Designs Betreibern helfen, Stromverbrauchsverpflichtungen zu erfüllen. Der Cloud RAN Infrastruktur Markt hat daher einen klaren Kostenvorteil, wenn die Voraussetzungen für Transport, Integration und Auslastung das Pooling unterstützen.
KI-native RAN-Automatisierung und Energieoptimierung
KI-native Funktionen entwickeln sich von Demonstrationen hin zu einsetzbaren Cloud RAN-Funktionen. Eine begutachtete Live-Testbed-Studie berichtete, dass eine O-RAN-konforme ES-rApp bis zu 19,5 % Energieeinsparungen erzielte, ohne die Servicequalität zu verringern. Nokia testete seine anyRAN-Software auf einer KI-RAN-Infrastruktur mit NVIDIA GPU-Beschleunigung auf dem MWC 2026 gemeinsam mit T-Mobile US, Indosat und SoftBank Corp. NVIDIA verpflichtete sich im Oktober 2025 zur Investition von 1,00 Milliarde USD in Nokia zur Unterstützung der KI-RAN-Kommerzialisierung und des Übergangs von 5G zu 6G. Gemeinsam beschleunigtes Computing kann KI-Inferenz und RAN-Workloads gleichzeitig ausführen, was die Ressourcennutzung potenziell verbessert und den Energieverbrauch senkt. Diese Fähigkeit gibt Anbietern einen weiteren Weg, den Cloud RAN Infrastruktur Markt jenseits einer engen Diskussion über Gerätekosten zu positionieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Hohe Fronthaul-Kapazität, Glasfaserverfügbarkeit und Synchronisierungsanforderungen | -2.5% | Global, mit akuten Engpässen in Afrika, Südasien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität und Leistungsparitätsrisiko gegenüber zweckgebautem RAN | -2.0% | Global | Mittelfristig (2–4 Jahre) |
| Sicherheit, Souveränität und Lifecycle-Governance über verteilte Cloud-Workloads | -1.2% | Europa, Naher Osten und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fehlausgerichtete Telko-Investitionszyklen und ungewisser Standalone Cloud RAN ROI | -1.0% | Global, konzentriert in Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fronthaul-Kapazität, Glasfaserverfügbarkeit und Synchronisierungsanforderungen
Die Transportschicht zwischen Remote-Funkeinheiten und zentralisierten Baseband-Pools ist eine direkte Einschränkung für großflächige Cloud RAN-Einsätze. O-RAN-Spezifikationen setzen Fronthaul-Latenzbudgets von 25 Mikrosekunden bis 500 Mikrosekunden, abhängig vom funktionalen Split, wobei 100 Mikrosekunden Einwegverzögerung für vollleistungsfähige Einsätze benötigt werden. Die Einhaltung dieser Grenzen erfordert Hochkapazitätsglasfaser oder dichte Wellenlängenmultiplexing an Zellstandorten. Die 5G-Zeitduplexkoordination erfordert zudem die Zeitsynchronisation gemäß ITU-T G.8275.1, während GPS-Synchronisation durch Störsignale und atmosphärische Bedingungen beeinflusst werden kann. Ericsson hat intelligente Paket-Fronthaul-Automatisierung als Antwort auf diese betrieblichen Anforderungen identifiziert. Eine Glasfaserdurchdringung von unter 30 % in Teilen Südamerikas, Afrikas und Südostasiens kann zu geringeren funktionalen Splits und reduzierten Pooling-Vorteilen führen. Der Cloud RAN Infrastruktur Markt hat daher in glasfaserreichen Märkten stärkere Wirtschaftlichkeit als in weniger vernetzten Volkswirtschaften.
Integrationskomplexität und Leistungsparitätsrisiko gegenüber zweckgebautem RAN
Die Multi-Vendor-Integration kann im Cloud RAN Infrastruktur Markt kostspieliger und zeitaufwendiger sein als Betreiber zunächst erwarten. Einführungsnachweise bis 2026 zeigen, dass nicht wiederkehrende Engineering-Kosten für Open RAN-Programme mit mehr als 10.000 Zellen einen einmaligen Aufschlag von 50–200 % gegenüber herkömmlichem RAN tragen können. Diese Kosten können OPEX-Vorteile bis ins dritte Jahr oder später verzögern, was Investitionsgenehmigungen in kurzen Planungszyklen erschwert. Eine vergleichende Studie ergab, dass RAN-Slicing CAPEX um 33–68 % und OPEX um 12–51 % im Vergleich zu dedizierten privaten Netzwerken reduzieren könnte, obwohl Koordinationsaufwand diese Vorteile einschränken kann.[3] Cloud RAN-Software muss auch die Latenzgewissheit und Spektraleffizienz von zweckgebautem Silizium erreichen. SynaXG meldete im März 2026 einen Durchsatz von 36 Gbps mit einer Latenz von unter 10 Millisekunden auf einer NVIDIA-beschleunigten Plattform, aber die Leistung im Brownfield-Bereich hängt weiterhin von den Legacy-Fronthaul-Bedingungen ab.[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwaregetriebener Wert formt die Infrastrukturschicht neuInfrastruktur hielt im Jahr 2026 47,35 % der Ausgaben im Cloud RAN Infrastruktur Markt und war damit die größte Komponente. Betreiber müssen kommerzielle Server, Remote-Funkeinheiten und Fronthaul-Kapazität bereitstellen, bevor cloudbasierte Steuerung Betriebsvorteile liefern kann. Dell Technologies, HPE und Intel bilden die Server- und Prozessorfundamente für wichtige Programme, einschließlich Einsätze mit Intel Granite Rapids-Prozessoren. Dieser Anteil spiegelt den unmittelbaren Bedarf an zuverlässiger Rechen- und Transportkapazität wider.
Lösungen sollen bis 2032 mit einer CAGR von 19,58 % wachsen, der höchsten Rate unter allen Komponenten. Die Cloud RAN Infrastruktur Marktgröße für Lösungen spiegelt die Nachfrage nach Verwaltungsplattformen, KI-nativer Orchestrierung und Multi-Vendor-Integrationssoftware wider. Betreiber messen diesen Werkzeugen zunehmend mehr Gewicht bei, da Compute-Hardware leichter beschaffbar wird und sich der Wert in Richtung Softwarelizenzen und Automatisierungsunterstützung verlagert. Forschungen zum DU-Pooling unterstützen den fortlaufenden Infrastrukturaufbau und zeigen 84 % CAPEX-Gewinne und 94 % OPEX-Gewinne unter feingranularen Pooling-Bedingungen. Dienstleistungen expandieren ebenfalls, da Betreiber spezialisierte Unterstützung für komplexe Multi-Vendor-Programme suchen.

Nach Bereitstellungsmodell:
Private Cloud verankert Umsatz, während öffentliche Cloud beschleunigtPrivate Cloud RAN hielt im Jahr 2026 45,65 % der Ausgaben nach Bereitstellungsmodell und hatte damit den größten Cloud RAN Infrastruktur Marktanteil. Tier-1-Betreiber nutzen private Umgebungen, um Isolation, vorhersagbare Latenz, regulatorische Kontrolle und direkte Kontrolle über sensiblen Datenverkehr zu gewährleisten. Private Einsätze können die Fronthaul-Latenzbudgets erfüllen, die für leistungsstarke funktionale Splits benötigt werden. Diese Eigenschaften machen Private Cloud für frühe großflächige Rollouts und schrittweise RAN-Modernisierung praktikabel.
Public Cloud-gehostetes RAN soll bis 2032 mit einer CAGR von 19,94 % wachsen. Die Cloud RAN Infrastruktur Marktgröße für dieses Modell profitiert von der Hyperscaler-Unterstützung für containerisierte RAN-Workloads an Edge-Standorten. Telefónica schloss im März 2025 Europas ersten 5G Standalone-Anruf unter Verwendung von Nokia Cloud RAN-Workloads über On-Premises AWS Outposts und die AWS-Region Spanien ab. Hybrid Cloud RAN ermöglicht es Betreibern, die lokale DU-Verarbeitung beizubehalten, ausgewählte CU-Funktionen in öffentliche Infrastruktur zu verlagern und Cloud-Betriebskompetenzen stufenweise aufzubauen. Europäische Datensouveränitätsanforderungen gemäß der NIS-2-Richtlinie können weiterhin private oder hybride Umgebungen für sensiblen Datenverkehr bevorzugen.
Nach Endnutzer:
MNOs dominieren die Ausgaben, während Unternehmen das schnellste Tempo vorgebenMobilfunknetzbetreiber machten im Jahr 2026 78,45 % der Ausgaben im Cloud RAN Infrastruktur Markt aus und hatten damit den größten Endnutzeranteil. Ihre Position spiegelt nationale Macrozell-Programme und Anbietervereinbarungen mit großen Carriern wider, einschließlich des Vertrags von VodafoneThree über 2,7 Milliarden USD für mehr als 10.000 Standorte im Vereinigten Königreich im September 2025. Samsung wurde von Vodafone als primärer Open RAN-Partner für Deutschland ausgewählt, während Nokia eine 5-Jahres-Cloud RAN-Vereinbarung mit Telefónica Deutschland sicherte. Diese Programme verankern weiterhin den kurzfristigen Anbieterumsatz.
Unternehmen sollen bis 2032 mit einer CAGR von 19,72 % wachsen, dem schnellsten Tempo unter allen Endnutzern. Der Cloud RAN Infrastruktur Markt für Unternehmen wird durch industrielle Automatisierung, intelligente Campusse und geschäftskritische Kommunikation unterstützt, die eine Quality-of-Service-Kontrolle erfordern. Begutachtete Forschungen ergaben, dass KI-native Cloud RAN-Orchestrierung mit digitalen Zwillingsmodellen Verstöße gegen Service-Level-Vereinbarungen um bis zu 37 % reduzierte und den Durchsatz um bis zu 22 % steigerte. Regierungs- und Behördenkunden für öffentliche Sicherheit bleiben relevant, haben jedoch in der Regel längere Beschaffungszyklen. Neutral-Host-Anbieter und Turmgesellschaften können Kapazitäten für mehrere Betreiber anbieten und dabei den anfänglichen Kapitalbedarf in wiederkehrende Betriebskosten umwandeln.
Nach Anwendung:
Macrozell-Skalierung besteht fort, während Private 5G-Netzwerke voranschreitenMacrozell-Netzwerke machten im Jahr 2026 54,25 % der Ausgaben im Cloud RAN Infrastruktur Markt aus und hatten damit den größten Anteil nach Anwendung. Der Cloud RAN Infrastruktur Marktanteil im Macrozell-Bereich spiegelt die 5G New Radio-Verdichtung und den Wert der Zentralisierung von DU-Funktionen über mehrere Sektoren hinweg wider. Gemeinsame Verarbeitung kann den Standort-Hardwarebedarf reduzieren und koordiniertes Multi-Zell-Beamforming unterstützen. EE nutzte im September 2025 in Manchester und Edinburgh eine erweiterte RAN-Koordination, um nahegelegenen Standorten das Teilen von Kapazitäten ohne neue Infrastruktur zu ermöglichen.
Private 5G-Netzwerke sollen bis 2032 mit einer CAGR von 19,86 % wachsen, der schnellsten Anwendungsrate unter allen Anwendungen. Industrielle Automatisierung, Hafenlogistik und vernetzte Campusse erfordern dedizierte Konnektivität, Isolation und eine Latenz von unter 10 Millisekunden, während Small-Cell- und Indoor-Netzwerke von der Unternehmensdigitalisierung profitieren. Fixed Wireless Access gewinnt an Bedeutung, da im Juni 2026 71 % der Dienstanbieter 5G Fixed Wireless Access anboten, gegenüber 57 % im Juni 2025. Betreiber können Fixed Wireless- und mobile Breitband-Baseband-Funktionen auf einer gemeinsamen Cloud-Infrastruktur zusammenführen. Versorgungsunternehmen, Verteidigungsorganisationen und Einsatzkräfte-Netzwerke sind aufkommende Nutzer, obwohl ihre Beschaffungszyklen 18–36 Monate über die Unternehmenszyklen hinausgehen können.
Geografische Analyse
Cloud-RAN-Infrastrukturmarkt Nordamerika
Nordamerika hielt im Jahr 2026 mit 36,85 % den höchsten regionalen Anteil an den Ausgaben für Cloud-RAN-Infrastruktur. Der Marktanteil der Cloud-RAN-Infrastruktur wird durch mehrjährige Open-RAN-Programme großer Mobilfunkbetreiber in den Vereinigten Staaten gestützt, die kommerzielle Serverplattformen und erhebliche Kapitalinvestitionen einsetzen. Bell Canada erweiterte im Februar 2025 seine Cloud-RAN-Partnerschaft mit Nokia Corporation unter Einsatz von Nokia AirScale Cloud RAN, Red Hat OpenShift und Dell PowerEdge-Servern. Die Konzentration auf 3–4 große Betreiber kann zu erheblichen Nachfrageschwankungen bei Anbietern führen, wenn sich Budgets und Bestellpläne ändern.
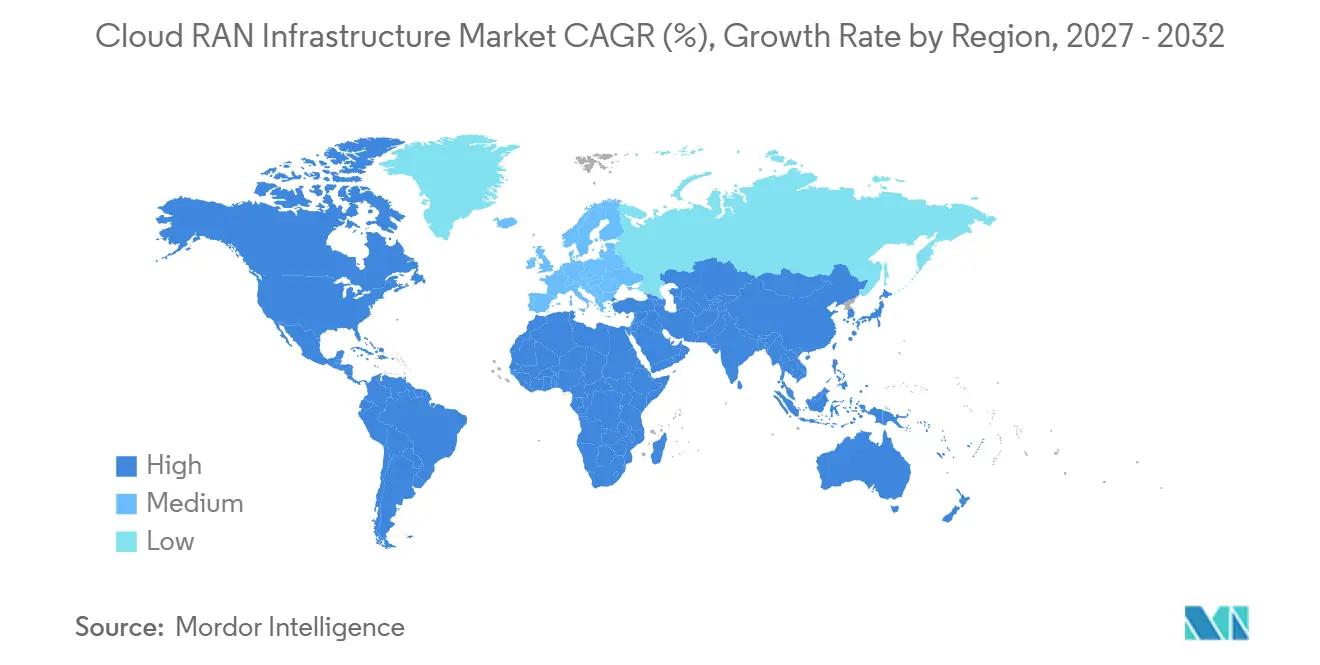
Cloud-RAN-Infrastrukturmarkt Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,65 % wachsen – die höchste regionale Wachstumsrate im Cloud-RAN-Infrastrukturmarkt. Japan ist ein wichtiger Referenzpunkt für virtualisiertes, cloud-natives Open RAN im kommerziellen Maßstab, einschließlich einer landesweiten Bereitstellung des RAN Intelligent Controller durch Rakuten Group, Inc. (Rakuten Symphony) im Februar 2026. Samsung Electronics Co., Ltd. wurde im März 2026 als landesweiter 5G-Open-RAN-Funkanbieter von Rakuten Mobile ausgewählt. Indien skaliert 5G ebenfalls über Bharti Airtel und Reliance Jio. Rakuten Group, Inc. (Rakuten Symphony) erhielt im April 2026 einen Zuschuss in Höhe von 8 Milliarden JPY (56,52 Millionen USD) vom japanischen Ministerium für Wirtschaft, Handel und Industrie für einen Open-RAN-Versuch in 7 Ländern.
Cloud-RAN-Infrastrukturmarkt EMEA und Südamerika
Europa verzeichnete im Jahr 2025 eine hohe Vertragsaktivität, wobei Deutschland als wichtiger Bereitstellungsstandort hervortrat. Vodafone wählte Samsung Electronics Co., Ltd. für einen umfangreichen Open-RAN-Rollout aus, während Nokia Corporation eine 5-jährige Cloud-RAN-Vereinbarung mit Telefónica Germany bis 2030 abschloss. Mobilfunkbetreiber im Nahen Osten erkunden hybride Modelle, darunter die Cloud-RAN-Zusammenarbeit von du mit Amazon Web Services, Inc. (AWS) und Nokia Corporation. Südamerika und Afrika bleiben aufgrund von Glasfaserlücken, die den Einsatz leistungsstarker Modelle einschränken, kleinere Märkte, obwohl Brasilien und Südafrika frühe Pilotprojekte beherbergen könnten.
Wettbewerbslandschaft
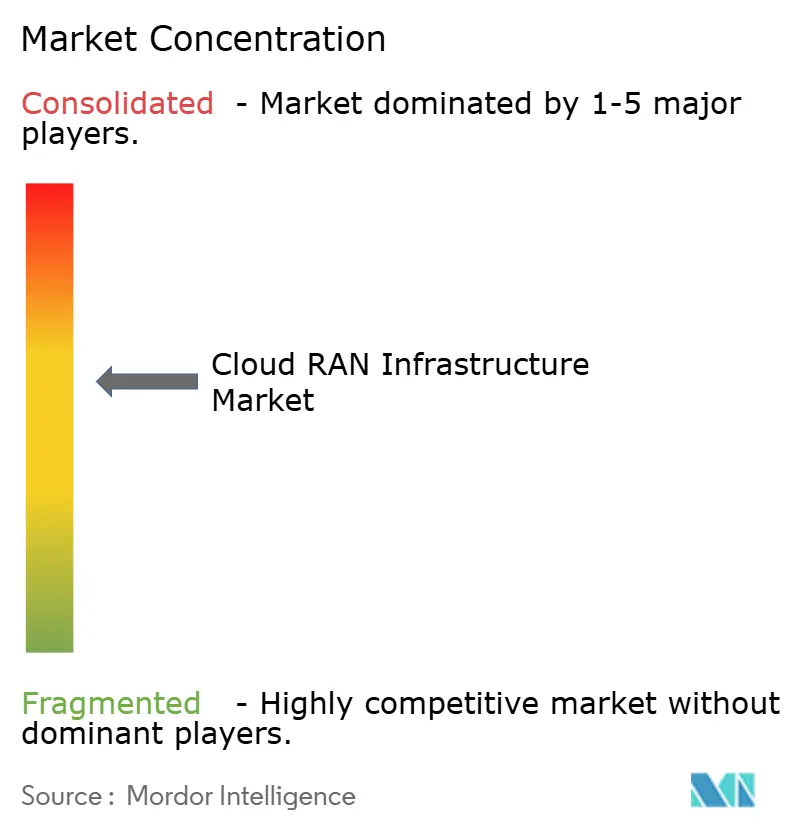
Der Cloud RAN Infrastruktur Markt ist auf der Ebene integrierter Plattformen mäßig konzentriert. Ericsson, Nokia, Huawei, ZTE und Samsung führen wichtige Betreiberprogramme an, indem sie Hardware, Cloud-Software und professionelle Dienstleistungen kombinieren. Ericsson startete im Februar 2026 rApp als Dienst auf AWS-Compute, während Nokia sein KI-natives RAN-Portfolio mit NVIDIA erweiterte, um auf Automatisierungsstufe 4 abzuzielen. Dieser Ansatz zielt darauf ab, Geräteeinnahmen zu schützen und gleichzeitig wiederkehrende Software- und Automatisierungseinnahmen zu steigern.
Mavenir, Parallel Wireless und Airspan Networks konkurrieren in softwaregeführten, disaggregierten Einsätzen, die cloud-native DU- und CU-Funktionen für Multi-Vendor-, Open-Fronthaul-Systeme nutzen. Sie können in Neutral-Host- und privaten 5G-Unternehmensprojekten relevant sein, wo Flexibilität die Leistungsgarantien eines integrierten Anbieters überwiegen kann. Rakuten Symphony und Samsung schlossen im März 2026 Interoperabilitätstests für Samsung vRAN und vCore auf der Rakuten Cloud-Native Platform ab. Die Unternehmen meldeten nahezu perfekte Ergebnisse ohne Codeänderungen und unterstützten damit Multi-Vendor-Einführungsoptionen. O-RAN Alliance-Spezifikationen für RIC xApp- und rApp-Schnittstellen prägen den Wettbewerb in der KI-Orchestrierung.
GPU-beschleunigte Plattformen können in hochdurchsatzstarken Einsätzen im Cloud RAN Infrastruktur Markt Standard-Commercialserver ersetzen. Die Software, die gemeinsame KI- und RAN-Workloads auf beschleunigter Infrastruktur koordiniert, bleibt ein wichtiger Wettbewerbsbereich. NVIDIAs Investition von 1,00 Milliarde USD in Nokia zeigt, welche Bedeutung Anbieter diesem Übergang beimessen. Anbieter, die skalierbare Rechenleistung, offene Schnittstellen, Energiemanagement und Automatisierung kombinieren, können ihre Wettbewerbsposition stärken.
Branchenführer im Cloud RAN Infrastruktur Markt
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cloud-RAN-Infrastrukturmarkt Unternehmen in diesem Bericht
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- Cisco Systems, Inc.
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems, Inc.
- Rakuten Group, Inc. (Rakuten Symphony)
- Parallel Wireless, Inc.
- Airspan Networks Holdings LLC
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Red Hat, Inc.
- Wind River Systems, Inc.
- Advanced Micro Devices, Inc. (AMD)
- Amazon Web Services, Inc. (AWS)
Neueste Industrielle Entwicklungen in Cloud-RAN-Infrastrukturmarkt
- April 2026: Rakuten Symphony gab seine Auswahl für ein METI-gefördertes Programm zur Demonstration virtualisierter Open RAN- und RAN Intelligent Controller (RIC)-Technologien in Indonesien, Malaysia, Vietnam, Indien, Kuwait, Bolivien und Paraguay bekannt. Das Projekt sieht ungefähr 100 Basisstationen pro Land vor, mit einer maximalen Subventionszuweisung von 8,00 Milliarden JPY für die entsprechenden Demonstrationsprogramme. Die Initiative zielt darauf ab, KI-gesteuerte RAN-Optimierung zu validieren und die kommerzielle Einführung von Open RAN in Märkten des Globalen Südens zu beschleunigen.
- April 2026: Maveirs Converged Packet Core ging live auf der Cloud-Plattform von Rakuten Mobile und ermöglichte den am 1. April 2026 von großen Carriern gestarteten landesweiten Japan Roaming-Notdienst. Der Einsatz validierte Maveirs cloud-nativen Kern auf einer vollständig virtualisierten Open RAN-Umgebung und positionierte den Anbieter als Lieferanten für Japans nationales Notfallkommunikations-Framework.
- Februar 2026: Nokia und AWS kündigten die erste branchenweit agentenbasierte KI-gesteuerte 5G-Advanced-Netzwerk-Slicing-Lösung in einem Live-5G-Netz an, mit du und Orange als ersten Betreiber-Erkundern. Die absichtsbasierte Lösung kombiniert Nokias RAN-Management mit AWS KI-Diensten, um RAN-Richtlinien und Service-Level-Vereinbarungen in Echtzeit autonom anzupassen.
- Februar 2026: Rakuten Mobile und Rakuten Symphony schlossen einen landesweiten RAN Intelligent Controller-Einsatz ab, den ersten weltweit in nationalem kommerziellem Maßstab. Er integrierte Drittanbieter-rApps von AirHop Communications und Future Connections für vorausschauende Wartung, Mobilitätserweiterung und Verkehrsoptimierung im gesamten kommerziellen Mobilnetz Japans.
Globaler Cloud RAN Infrastruktur Marktbericht – Umfang
Der Cloud RAN Infrastruktur Marktbericht ist segmentiert nach Komponente (Infrastruktur, Lösungen und Dienstleistungen), Bereitstellungsmodell (Hybrid Cloud RAN, Private Cloud RAN und Public Cloud-gehostetes RAN), Endnutzer (Mobilfunknetzbetreiber, Unternehmen, Regierung und öffentliche Sicherheit, Neutral Host und TowerCos sowie sonstige Endnutzer), Anwendung (Macrozell-Netzwerke, Small Cell und Indoor-Netzwerke, Private 5G-Netzwerke, Fixed Wireless Access, industrielle und geschäftskritische Kommunikation sowie sonstige Anwendungen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Infrastruktur |
| Lösungen |
| Dienstleistungen |
| Hybrid Cloud RAN |
| Private Cloud RAN |
| Public Cloud-gehostetes RAN |
| Mobilfunknetzbetreiber |
| Unternehmen |
| Regierung und öffentliche Sicherheit |
| Neutral Host und TowerCos |
| Sonstige Endnutzer |
| Macrozell-Netzwerke |
| Small Cell und Indoor-Netzwerke |
| Private 5G-Netzwerke |
| Fixed Wireless Access |
| Industrielle und geschäftskritische Kommunikation |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Infrastruktur | |
| Lösungen | ||
| Dienstleistungen | ||
| Nach Bereitstellungsmodell | Hybrid Cloud RAN | |
| Private Cloud RAN | ||
| Public Cloud-gehostetes RAN | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Unternehmen | ||
| Regierung und öffentliche Sicherheit | ||
| Neutral Host und TowerCos | ||
| Sonstige Endnutzer | ||
| Nach Anwendung | Macrozell-Netzwerke | |
| Small Cell und Indoor-Netzwerke | ||
| Private 5G-Netzwerke | ||
| Fixed Wireless Access | ||
| Industrielle und geschäftskritische Kommunikation | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Cloud RAN Infrastruktur Marktes?
Der Cloud RAN Infrastruktur Markt soll bis 2032 8,75 Milliarden USD erreichen, ausgehend von 3,82 Milliarden USD im Jahr 2027, bei einer CAGR von 18,03 %.
Was treibt die Einführung von Cloud RAN Infrastruktur an?
5G Standalone-Einsätze, höheres mobiles Datenaufkommen, Baseband-Pooling und KI-gestützte Netzwerkautomatisierung unterstützen die Einführung.
Welche Komponente soll am schnellsten wachsen?
Lösungen sollen bis 2032 mit einer CAGR von 19,58 % wachsen, da Betreiber in Orchestrierungs-, Verwaltungs- und Automatisierungssoftware investieren.
Welches Bereitstellungsmodell führt die Cloud RAN-Ausgaben an?
Private Cloud RAN hielt im Jahr 2026 45,65 % der Ausgaben nach Bereitstellungsmodell, da es Kontrolle, Isolation und vorhersagbare Latenz unterstützt.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 19,65 % wachsen, unterstützt durch Japans Open RAN-Ökosystem und die 5G-Einführung in Indien.
Was schränkt die breitere Cloud RAN Infrastruktur-Einführung ein?
Fronthaul-Glasfaseranforderungen, Zeitgebungseinschränkungen, Integrationskosten und Leistungsparität mit zweckgebautem RAN können die Einführung verlangsamen.