
クラウドRANインフラストラクチャ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.82 十億米ドル |
| 市場規模 (2032) | 8.75 十億米ドル |
| 成長率 (2027 - 2032) | 18.03 % |
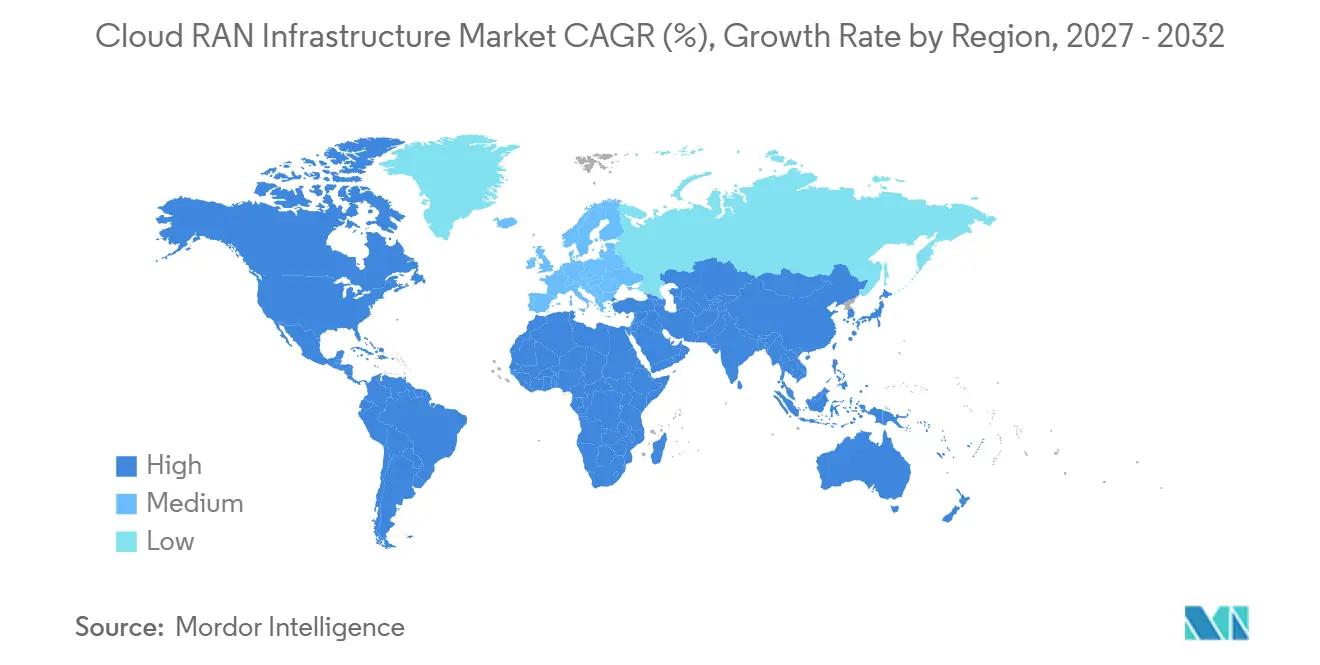
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
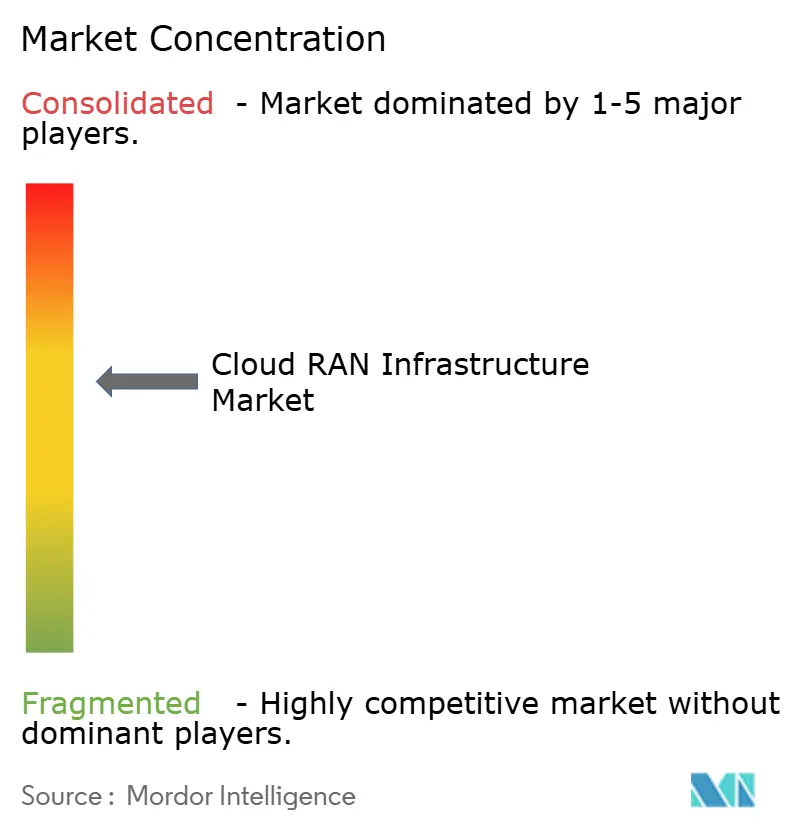
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドランインフラストラクチャ市場分析
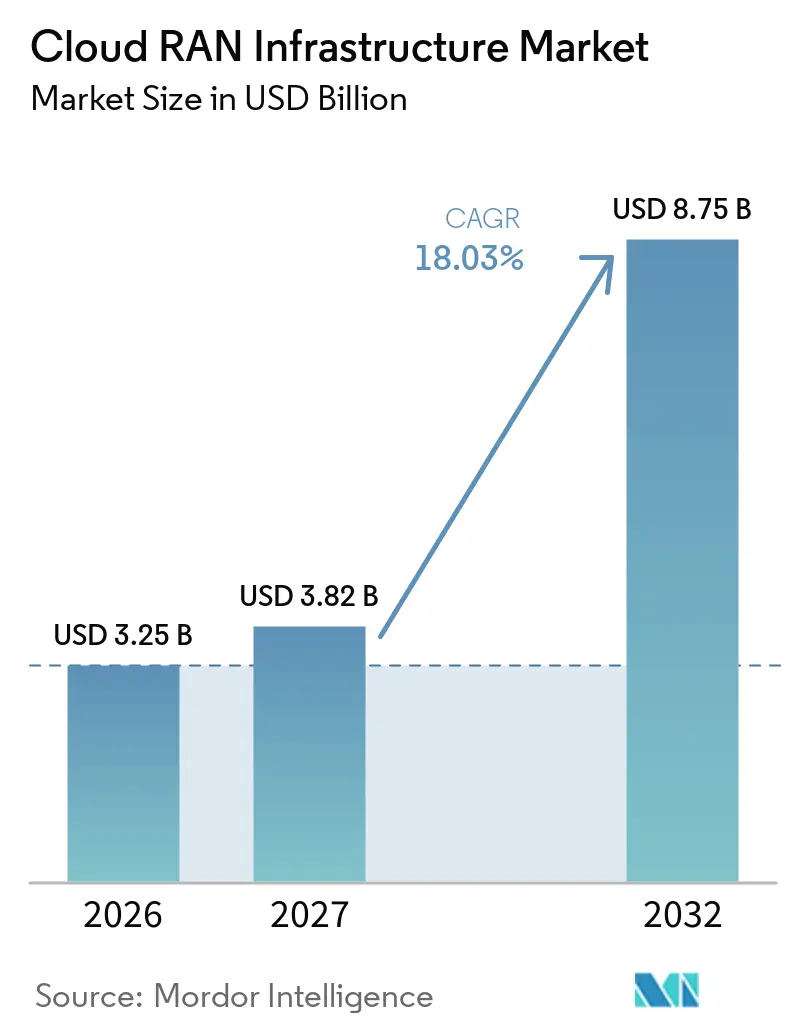
クラウドRANインフラストラクチャ市場規模は、2026年に3.25 ビリオン 米ドル、2027年に3.82 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 18.03%で成長し、2032年までに8.75 ビリオン 米ドルに達する見込みです。クラウドRANインフラストラクチャ市場は、オペレーターを独自仕様のベースバンドユニットから、商用サーバー上のソフトウェア定義型の集中・分散機能へと移行させています。この転換は、集中型ベースバンドプーリングに必要なクラウドネイティブ基盤をオペレーターに提供する、より広範な5Gスタンドアローン展開に続くものです。モバイルトラフィックの増加も、特に場所や時間によってトラフィックパターンが変化する環境において、柔軟なキャパシティへのニーズを高めています。ベンダーは、クラウドRANソフトウェアと自動化、AI処理、共有インフラストラクチャ機能を組み合わせることで対応しています。クラウドRANインフラストラクチャ市場は、エネルギー使用量、パフォーマンスの一貫性、統合コスト、光ファイバーの可用性、データ主権に関する課題に依然として直面しています。
レポートの主要ポイント
- コンポーネント別では、インフラストラクチャが2026年のクラウドRANインフラストラクチャ市場シェアの47.35%を占め、ソリューションセグメントは2032年にかけてCAGR 19.58%で拡大する見込みです。
- 展開モデル別では、プライベートクラウドRANが2026年のクラウドRANインフラストラクチャ市場シェアの45.65%を占め、パブリッククラウドホスト型RANは2032年にかけてCAGR 19.94%で拡大する見込みです。
- エンドユーザー別では、モバイルネットワークオペレーターが2026年のクラウドRANインフラストラクチャ市場シェアの78.45%を占め、企業セグメントは2032年にかけてCAGR 19.72%で拡大する見込みです。
- アプリケーション別では、マクロセルネットワークが2026年のクラウドRANインフラストラクチャ市場シェアの54.25%を占め、プライベート5Gネットワークは2032年にかけてCAGR 19.86%で拡大する見込みです。
- 地域別では、北米が2026年のクラウドRANインフラストラクチャ市場シェアの36.85%を占め、アジア太平洋地域は2032年にかけてCAGR 19.65%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスタンドアローン展開とRANの高密度化 | +5.5% | 北米、欧州、アジア太平洋地域に集中したグローバル規模 | 中期(2〜4年) |
| モバイルデータトラフィックの増加とキャパシティ圧迫 | +4.2% | グローバル規模 | 短期(2年以内) |
| ベースバンドプーリングによるCAPEXおよびOPEXの最適化 | +3.2% | 北米および欧州、アジア太平洋地域での採用拡大 | 中期(2〜4年) |
| AIネイティブRAN自動化とエネルギー最適化 | +2.3% | 北米、日本、欧州が主導するグローバル規模 | 長期(4年以上) |
| プライベート5GおよびニュートラルホストネットワークへのクラウドRAN展開 | +1.3% | アジア太平洋地域および欧州に集中したグローバル規模 | 中期(2〜4年) |
| ハイパースケーラーと通信事業者クラウドエコシステムの収束 | +1.0% | 北米および欧州、中東への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアローン展開とRANの高密度化
商用5Gスタンドアローン展開は、関連するクラウドRANインフラストラクチャ市場においてアップグレードサイクルを促進しています。スタンドアローンネットワークは、スライシング、超高信頼低遅延通信、差別化された企業向けサービスをサポートするために、クラウドネイティブコアと分解されたRAN機能を必要とします。GSAは2026年第1四半期に商用5Gスタンドアローンネットワークが95件に達したと記録しており、これは2025年第1四半期比42%増であり、5G-Advancedに投資するオペレーターは35社で前年比71%増となっています。これらの展開決定は、オペレーターのコスト構造を5〜7年にわたって形成しうるベースバンドアーキテクチャも確立します。Ericssonは、商用AIネイティブRANソフトウェアが対応する5G展開においてスループットを最大20%向上させ、エネルギー使用量を14%削減できると述べています。[1] EEは2025年9月に高度なRAN協調機能を導入し、新たな物理インフラストラクチャなしに近隣サイト間でキャパシティを共有できるようにしました。これはクラウドネイティブなベースバンド運用に適した機能です。
モバイルデータトラフィックの増加とキャパシティ圧迫
多くのネットワークでモバイルトラフィックが段階的なRAN容量を上回る速度で増加しており、クラウドRANインフラストラクチャ市場における弾力的なソフトウェア定義型ベースバンドリソースへの需要が高まっています。グローバルモバイルデータトラフィックは2026年第1四半期に前年比22%増加し、月間210エクサバイトに達した一方、2025年末時点でビデオがモバイルトラフィックの75%を占めました。Ericssonは、2030年の総トラフィックが2025年比で2.5倍になると予測しています。測定対象の55のサービスプロバイダーのうち、43社が2026年第1四半期においてダウンリンクよりも速いアップリンクトラフィックの拡大を示しました。このような不均一なアップリンク需要は、分散ユニットに可変的な処理負荷をかける可能性があり、プールされたクラウドリソースは固定ハードウェよりも効率的になり得ます。2025年末時点でスマートフォンの平均消費量はグローバルで月間22GBに達し、インドでは37GBに達しており、さらなるキャパシティ投資を先送りすることは困難になっています。
ベースバンドプーリングによるCAPEXおよびOPEXの最適化
集中型ベースバンドプーリングは、オペレーターがクラウドRANインフラストラクチャを評価する主要な財務的理由であり続けています。商用5Gネットワークのトレースを使用した研究では、細粒度のDUプーリングにより、静的構成と比較してCAPEXを84%、OPEXを94%削減できることが示されました。共有コンピュートプールにより、オペレーターは各サイトを最大負荷に合わせてサイジングすることなく、数百のマクロサイトにわたるトラフィックピークに対応できます。このアプローチにより、高密度都市部展開における未使用キャパシティとサイトレベルのサーバー要件を削減できます。NECは2025年3月に完全コンテナ化された5G仮想RAN(vRAN)ソフトウェアを商用化し、従来の5G機器と比較してデバイス消費電力を65%削減したと報告しました。[2] 欧州のエネルギー効率要件は、効率的なベースバンド設計がオペレーターの消費電力義務を満たすのに役立つため、採用をさらに後押しする可能性があります。したがって、クラウドRANインフラストラクチャ市場は、トランスポート、統合、利用率の条件がプーリングを支持する場合に明確なコスト優位性を持ちます。
AIネイティブRAN自動化とエネルギー最適化
AIネイティブ機能は、実証段階から展開可能なクラウドRAN機能へと移行しつつあります。査読済みのライブテストベッド研究では、O-RAN準拠のES-rAppがサービス品質を低下させることなく最大19.5%のエネルギー削減を達成したと報告されています。NokiaはMWC 2026において、T-Mobile US、Indosat、SoftBank Corp.と共同で、NVIDIAのGPUアクセラレーテッドAI-RANインフラストラクチャ上でanyRANソフトウェアをテストしました。NVIDIAは2025年10月にAI-RANの商用化と5Gから6Gへの移行を支援するためにNokiaへ10億米ドルを投資することを約束しました。共有アクセラレーテッドコンピューティングはAI推論とRANワークロードを同時に実行でき、リソース利用率の向上とエネルギー消費の削減が期待されます。この機能により、ベンダーはクラウドRANインフラストラクチャ市場を機器コストの狭い議論を超えてポジショニングする別の方法を得ることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いフロントホールキャパシティ、光ファイバーの可用性および同期要件 | -2.5% | アフリカ、南アジア、東南アジアで深刻な制約があるグローバル規模 | 短期(2年以内) |
| 統合の複雑性と専用RANに対するパフォーマンス同等性リスク | -2.0% | グローバル規模 | 中期(2〜4年) |
| 分散クラウドワークロードにわたるセキュリティ、主権、ライフサイクルガバナンス | -1.2% | 欧州、中東、アジア太平洋地域 | 長期(4年以上) |
| 通信事業者の投資サイクルのミスアラインメントとスタンドアローンクラウドRANの不確実なROI | -1.0% | 南米およびアフリカに集中したグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
いフロントホールキャパシティ、光ファイバーの可用性および同期要件
リモート無線ユニットと集中型ベースバンドプール間のトランスポート層は、大規模なクラウドRAN展開に対する直接的な制約となっています。O-RAN仕様では、機能分割に応じてフロントホール遅延バジェットを25マイクロ秒から500マイクロ秒に設定しており、フルパフォーマンス展開には100マイクロ秒の片道遅延が必要です。これらの制限を満たすには、セルサイトに高容量光ファイバーまたは高密度波長分割多重化が必要です。5G時分割複信の協調にはITU-T G.8275.1タイミングアラインメントも必要であり、GPS同期はジャミングや大気条件の影響を受ける可能性があります。Ericssonは、これらの運用上の要求に対する対応策としてインテリジェントパケットフロントホール自動化を特定しています。南米、アフリカ、東南アジアの一部では光ファイバー普及率が30%未満であり、機能分割の低下とプーリング効果の減少につながる可能性があります。したがって、クラウドRANインフラストラクチャ市場は、光ファイバーが豊富な市場において、接続性の低い経済圏よりも強い経済性を持ちます。
統合の複雑性と専用RANに対するパフォーマンス同等性リスク
マルチベンダー統合は、クラウドRANインフラストラクチャ市場においてオペレーターが当初予想するよりもコストと時間がかかる場合があります。2026年までの展開実績によると、10,000セルを超えるオープンRANプログラムの非経常エンジニアリングコストは、従来のRANと比較して50〜200%の一時的なプレミアムが発生する可能性があります。これらのコストにより、OPEXの恩恵が3年目以降まで遅延し、短期計画サイクルにおける投資承認が複雑になる可能性があります。比較研究では、RANスライシングにより専用プライベートネットワークと比較してCAPEXを33〜68%、OPEXを12〜51%削減できる可能性があることが示されましたが、協調オーバーヘッドによりこれらの効果が縮小する場合があります。[3] クラウドRANソフトウェアは、専用シリコンの遅延確実性とスペクトル効率にも匹敵する必要があります。SynaXGは2026年3月にNVIDIAアクセラレーテッドプラットフォームで36Gbpsのスループットと10ミリ秒未満の遅延を報告しましたが、ブラウンフィールドのパフォーマンスは依然としてレガシーフロントホール条件に依存しています。[4]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
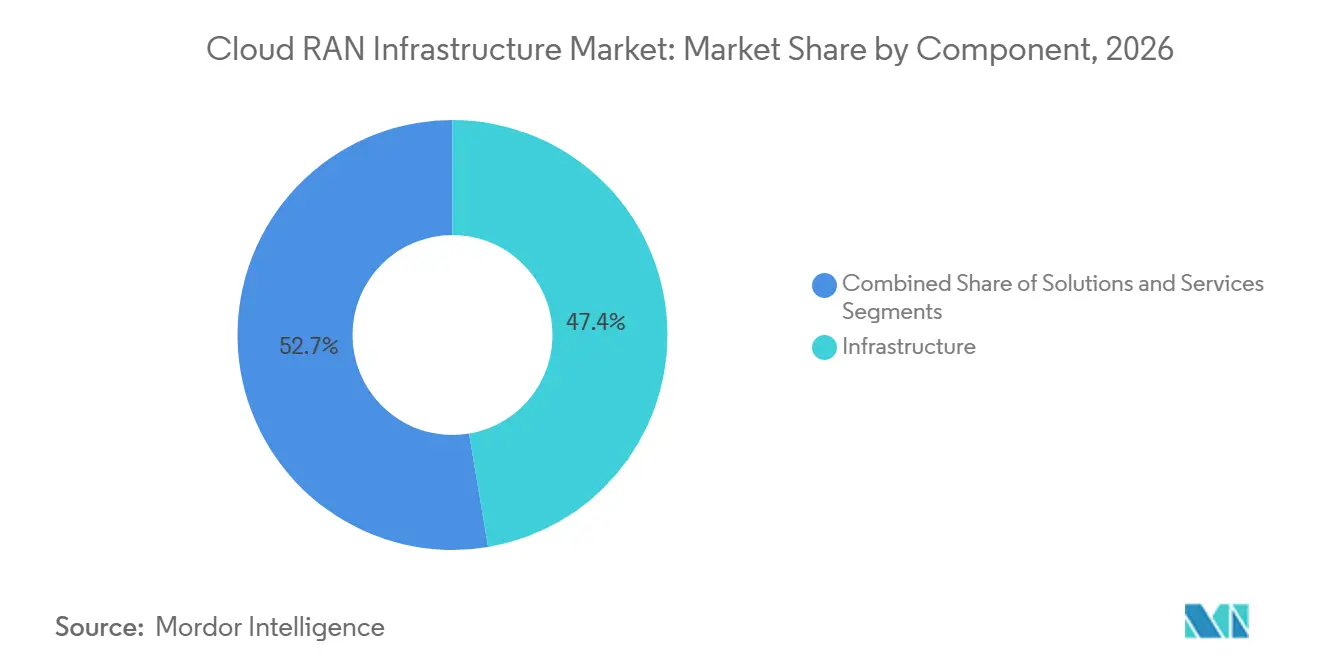
ソフトウェア主導の価値がインフラストラクチャ層を再形成インフラストラクチャは2026年のクラウドRANインフラストラクチャ支出の47.35%を占め、クラウドRANインフラストラクチャ市場において最大のコンポーネントとなっています。クラウドベースの制御が運用上の恩恵をもたらす前に、オペレーターは商用サーー、リモート無線ユニット、フロントホールキャパシティを確立する必要があります。Dell Technologies、HPE、Intelは、IntelのGranite Rapsプロセッサを使用した展開を含む主要プログラムのサーバーおよびプロセッサ基盤を提供しています。このシェアは、信頼性の高いコンピュートおよびトランスポートキャパシティへの即時ニーズを反映しています。
ソリューションは2032年にかけてCAGR 19.58%で拡大する見込みであり、コンポーネントの中で最も高い成長率です。ソリューションのクラウドRANインフラストラクチャ市場規模は、管理プラットフォーム、AIネイティブオーケストレーション、マルチベンダー統合ソフトウェアへの需要を反映しています。コンピュートハードウェアの調達が容易になるにつれて、オペレーターはこれらのツールをより重視するようになり、価値はソフトウェアライセンスと自動化サポートへとシフトしています。DUプーリングに関する研究は、継続的なインフラストラクチャ構築を支持しており、細粒度プーリング条件下でCAPEXを84%、OPEXを94%削減できることを示しています。サービスも、オペレーターが複雑なマルチベンダープログラムの専門的サポートを求めるにつれて拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
プライベートクラウドが収益を支え、パブリッククラウドが加速プライベートクラウドRANは2026年の展開モデル支出の45.65%を占め、クラウドRANインフラストラクチャ市場において最大のシェアを持ちます。ティア1オペレーターは、分離性、予測可能な遅延、規制上の管理、機密トラフィックの直接制御を維持するためにプライベート環境を使用しています。プライベート展開は、高パフォーマンスの機能分割に必要なフロントホール遅延バジェットを満たすことができます。これらの特性により、プライベートクラウドは初期の大規模展開と段階的なRAN近代化に実用的です。
パブリッククラウドホスト型RANは2032年にかけてCAGR 19.94%で拡大する見込みです。このモデルのクラウドRANインフラストラクチャ市場規模は、エッジロケーションでのコンテナ化RANワークロードに対するハイパースケーラーのサポートから恩恵を受けています。Telefónicaは2025年3月に、オンプレミスのAWS OutpostsとAWSスペインリージョンにわたるNokia Cloud RANワークロードを使用して欧州初の5Gスタンドアローン通話を完了しました。ハイブリッドクラウドRANにより、オペレーターはオンプレミスのDU処理を維持しながら、選択したCU機能をパブリックインフラストラクチャに移行し、段階的にクラウド運用スキルを開発できます。NIS 2指令に基づく欧州のデータ居住要件は、機密トラフィックに対してプライベートまたはハイブリッド環境を引き続き優先させる可能性があります。
エンドユーザー別:
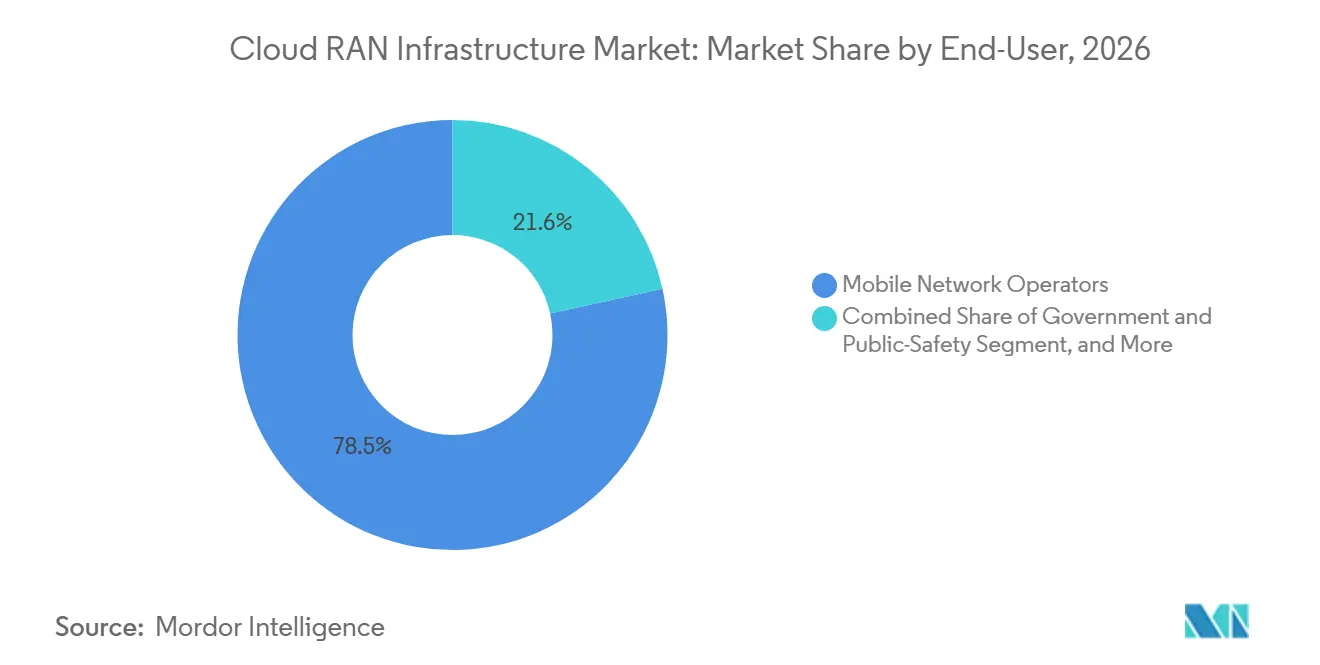
MNOが支出を主導し、企業が最速ペースを設定モバイルネットワークオペレーター2026年のクラウドRANインフラストラクチャ支出の78.45%を占め、最大のエンドユーザーシェアを持ちます。その地位は、2025年9月にVodafoneThreeが英国の10,000サイト以上に対して締結した20億英ポンド(27億米ドル)の契約を含む、大手通信事業者との全国マクロセルプログラムおよびベンダー契約を反映しています。SamsungはドイツのオープンRANの主要パートナーとしてVodafoneに選定され、NokiaはTelefónica Germanyと5年間のクラウドRAN契約を締結しました。これらのプログラムは近期のベンダー収益を引き続き支えています。
企業は2032年にかけてCAGR 19.72%で拡大する見込みであり、エンドユーザーの中で最も速いペースです。企業向けクラウドRANインフラストラクチャ市場は、サービス品質制御を必要とする産業自動化、スマートキャンパス、ミッションクリティカルな通信によって支えられています。査読済みの研究では、デジタルツインモデルを使用したAIネイティブクラウドRAN オーケストレーションにより、サービスレベルアグリーメント違反が最大37%減少し、スループットが最大22%向上したことが示されました。政府および公共安全顧客は引き続き関連性を持ちますが、通常は調達サイクルが長くなります。ニュートラルホストプロバイダーおよびタワー会社は、初期資本ニーズを継続的な運用コストに転換しながら、マルチオペレーターキャパシティを提供できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
マクロセルの規模が持続しながらプライベート5Gネットワークが進展マクロセルネットワークは2026年のクラウドRANインフラストラクチャ支出の54.25%を占め、アプリケーション別で最大のシェアを持ちます。マクロセルにおけるクラウドRANインフラストラクチャ市場シェアは、5G新無線の高密度化と複数セクターにわたるDU機能の集中化の価値を反映しています。共有処理によりサイトハードウェア要件を削減し、協調マルチセルビームフォーミングをサポートできます。EEは2025年9月にマンチェスターとエジンバラで高度なRAN協調機能を使用し、新たなインフラストラクチャなしに近隣サイト間でキャパシティを共有できるようにしました。
プライベート5Gネットワークは2032年にかけてCAGR 19.86%で拡大する見込みであり、全アプリケーションの中で最も速いアプリケーション成長率です。産業自動化、港湾ロジスティクス、コネクテッドキャンパスは専用接続性、分離性、10ミリ秒未満の遅延を必要とし、スモールセルおよび屋内ネットワークは企業のデジタル化から恩恵を受けています。固定無線アクセスは、2026年6月時点でサービスプロバイダーの71%が5G固定無線アクセスを提供しており(2025年6月の57%から増加)、普及が進んでいます。オペレーターは固定無線とモバイルブロードバンドのベースバンド機能を共有クラウドインフラストラクチャ上に配置できます。公益事業者、防衛組織ファーストレスポンダーネットワークは新興ユーザーとして台頭していますが、その調達サイクルは企業サイクルより18〜36ヶ月延長される場合があります。
地域分析
北米クラウドRANインフラストラクチャ市場
北米は2026年のクラウドRANインフラストラクチャ支出において36.85%を占め、地域別で最高のシェアを記録した。クラウドRANインフラストラクチャ市場シェアは、商用サーバープラットフォームおよび多額の設備投資を活用する米国大手通信事業者による複数年にわたるオープンRANプログラムにって支えられている。Bell Canadaは2025年2月、Nokia AirScale Cloud RAN、Red Hat OpenShift、およびDell PowerEdgeサーバーを使用し、NokiaとのCloud RAN関係を拡大した。3〜4社の大手通信事業者への集中は、予算や発注スケジュールの変動に伴い、ベンダー需要に大きな変動をもたらす可能性がある。
アジア太平洋クラウドRANインフラストラクチャ市場
アジア太平洋地域は2027年から2032年にかけて19.65%のCAGRで拡大すると予測されており、クラウドRANインフラストラクチャ市場において地域別で最高の成長率となっている。日本は商用規模における仮想化・クラウドネイティブなオープンRANの主要な参照事例であり、2026年2月にはRakuten MobileおよびRakuten Symphonyによるランインテリジェントコントローラーの全国展開が含まれる。Samsungは2026年3月、Rakuten Mobileの全国5Gオープン無線アクセスネットワーク無線プロバイダーとして選定された。インドもBharti AirtelおよびReliance Jioを通じて5Gを拡大している。Rakuten Symphonyは2026年4月、7カ国オープンRANトライアルに向けて日本の経済産業省から80 ビリオン 日本円(56.52 ミリオン 米ドル)助成金を受領した。
欧州・中東・アフリカおよび南米クラウドRANインフラストラクチャ市場
欧州では2025年に契約活動が活発化し、ドイツが主要な展開拠点として台頭した。Vodafoneは大規模なオープンRANの展開にSamsungを選定し、NokiaはTelefónica Germanyと2030年までの5年間のCloud RANプログラムに合意した。中東の通信事業者はハイブリッドモデルを模索しており、duによるAWSおよびNokiaとのCloud RAN連携が含まれる。南米およびアフリカは、高性能モデルの展開を制限するファイバーギャップにより依然として小規模な機会にとどまっているが、ブラジルおよび南アフリカでは初期パイロットが実施される可能性がある。
競合環境
クラウドRANインフラストラクチャ市場は、統合プラットフォームレベルでは中程度の集中度を示しています。Ericsson、Nokia、Huawei、ZTE、Samsungは、ハードウェア、クラウドソフトウェア、プロフェッショナルサービスを組み合わせることで主要なオペレータープログラムをリードしています。Ericssonは2026年2月にAWSコンピュート上でサービスとしてのrAppを立ち上げ、NokiaはNVIDIAとのAIネイティブRANポートフォリオをレベル4自動化を目標に拡大しました。このアプローチは、機器収益を保護しながら、継続的なソフトウェアおよび自動化収入を拡大することを目指しています。
Mavenir、Parallel Wireless、Airspan Networksは、マルチベンダーのオープンフロントホールシステム向けにクラウドネイティブDUおよびCU機能を使用したソフトウェア主導の分解型展開で競合しています。これらは、統合ベンダーのパフォーマンス保証よりも柔軟性が重視されるニュートラルホストおよび企業向けプライベート5Gプロジェクトで関連性を持つ場合があります。Rakuten SymphonyとSamsungは2026年3月に、Rakuten Cloud-Native Platform上のSamsung vRANおよびvCoreの相互運用性テストを完了しました。両社はコード変更なしでほぼ完璧な結果を報告し、マルチベンダー展開オプションを支持しました。AI オーケストレーションにおける競争は、RIC xAppおよびrAppインターフェースに関するO-RANアライアンス仕様によって形成されています。
GPUアクセラレーテッドプラットフォームは、クラウドRANインフラストラクチャ市場における高スループット展開において標準的な商用サーバーに取って代わる可能性があります。アクセラレーテッドインフラストラクチャ上で共有AIおよびRANワークロードを協調させるソフトウェアは、重要な競争領域であり続けています。NVIDIAのNokiaへの10億米ドルの投資は、ベンダーがこの移行に置く重要性を示しています。スケーラブルなコンピュート、オープンインターフェース、エネルギー管理、自動化を組み合わせるベンダーは、競争上の地位を強化できます。
クラウドRANインフラストラクチャ産業リーダー
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Samsung Electronics Co., Ltd.
-
ZTE Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
クラウドRANインフラストラクチャ市場 このレポートでカバーされる企業
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- Cisco Systems, Inc.
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems, Inc.
- Rakuten Group, Inc. (Rakuten Symphony)
- Parallel Wireless, Inc.
- Airspan Networks Holdings LLC
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Red Hat, Inc.
- Wind River Systems, Inc.
- Advanced Micro Devices, Inc. (AMD)
- Amazon Web Services, Inc. (AWS)
最近の産業開発事情 クラウドRANインフラストラクチャ市場
- 2026年4月:Rakuten Symphonyは、インドネシア、マレーシア、ベトナム、インド、クウェート、ボリビア、パラグアイにわたって仮想化オープンRANおよびRANインテリジェントコントローラー(RIC)技術を実証する経済産業省支援プログラムへの選定を発表しました。このプロジェクトは各国約100基地局を想定しており、関連する実証プログラム全体で最大80億円の補助金配分が予定されています。この取り組みは、AIによるRAN最適化を検証し、グローバルサウス市場におけるオープンRANの商用採用を加速させることを目的としています。
- 2026年4月:MavenirのConverged Packet CoreがRakuten MobileのCloud Platformで稼働を開始し、2026年4月1日に主要通信事業者によって開始された日本全国の緊急ローミングサービス「Japan Roaming」を実現しました。この展開により、完全仮想化オープンRAN環境上でMavenirのクラウドネイティブコアが検証され、同ベンダーは日本の国家緊急通信フレームワークのサプライヤとして位置づけられました。
- 2026年2月:NokiaとAWSは、duとOrangeを最初のオペレーター探索者として、ライブ5Gネットワークにおける業界初のエージェンティックAI搭載5G-Advanced ネットワークスライシングソリューションを発表しました。インテントベースのソリューションは、NokiaのRAN管理とAWS AIサービスを組み合わせ、RANポリシーとサービスレベルアグリーメントをリアルタイムで自律的に調整します。
- 2026年2月:Rakuten MobileとRakuten Symphonyは、世界初の全国商用規模でのRANインテリジェントコントローラー展開を完了しました。日本の商用モバイルネットワーク全体にわたる予測保守、モビリティ強化、トラフィック最適化のために、AirHop CommunicationsとFuture ConnectionsのサードパーティrAppを統合しました。
グローバルクラウドRANインフラストラクチャ市場レポートの調査範囲
クラウドRANインフラストラクチャ市場レポートは、コンポーネント別(インフラストラクチャ、ソリューション、サービス)、展開モデル別(ハイブリッドクラウドRAN、プライベートクラウドRAN、パブリッククラウドホスト型RAN)、エンドユーザー別(モバイルネットワークオペレーター、企業、政府・公共安全、ニュートラルホストおよびタワー会社、その他のエンドユーザー)、アプリケーション別(マクロセルネットワーク、スモールセル・屋内ネットワーク、プライベート5Gネットワーク、固定無線アクセス、産業・ミッションクリティカル通信、その他のアプリケーション)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| インフラストラクチャ |
| ソリューション |
| サービス |
| ハイブリッドクラウドRAN |
| プライベートクラウドRAN |
| パブリッククラウドホスト型RAN |
| モバイルネットワークオペレーター |
| 企業 |
| 政府・公共安全 |
| ニュートラルホストおよびタワー会社 |
| その他のエンドユーザー |
| マクロセルネットワーク |
| スモールセル・屋内ネットワーク |
| プライベート5Gネットワーク |
| 固定無線アクセス |
| 産業・ミッションクリティカル通信 |
| その他のアプリケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | インフラストラクチャ | |
| ソリューション | ||
| サービス | ||
| 展開モデル別 | ハイブリッドクラウドRAN | |
| プライベートクラウドRAN | ||
| パブリッククラウドホスト型RAN | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| 企業 | ||
| 政府・公共安全 | ||
| ニュートラルホストおよびタワー会社 | ||
| その他のエンドユーザー | ||
| アプリケーション別 | マクロセルネットワーク | |
| スモールセル・屋内ネットワーク | ||
| プライベート5Gネットワーク | ||
| 固定無線アクセス | ||
| 産業・ミッションクリティカル通信 | ||
| その他のアプリケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
クラウドRANインフラストラクチャ市場の予測規模は?
クラウドRANインフラストラクチャ市場は、2027年の3.82 ビリオン 米ドルから、CAGR 18.03%で成長し、2032年までに8.75 ビリオン 米ドルに達する見込みです。
クラウドRANインフラストラクチャの採用を促進しているものは何ですか?
5Gスタンドアローン展開、モバイルトラフィックの増加、ベースバンドプーリング、AIによるネットワーク自動化が採用を支えています。
最も速く拡大するコンポーネントはどれですか?
ソリューションは、オペレーターがオーケストレーション、管理、自動化ソフトウェアに投資するにつれて、2032年にかけてCAGR 19.58%で拡大する見込みです。
クラウドRAN支出をリードする展開モデルはどれですか?
プライベートクラウドRANは、制御性、分離性、予測可能な遅延をサポートするため、2026年の展開モデル支出の45.65%を占めました。
最も速く拡大する地域はどこですか?
アジア太平洋地域は、日本のオープンRANエコシステムとインドの5G展開に支えられ、2032年にかけてCAGR 19.65%で拡大する見込みです。
クラウドRANの広範な展開を制限するものは何ですか?
フロントホール光ファイバー要件、タイミング制約、統合コスト、専用RANとのパフォーマンス同等性が採用を遅らせる可能性があります。