
Tamanho e Participação do Mercado de Software de Núcleo 5G Nativo em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
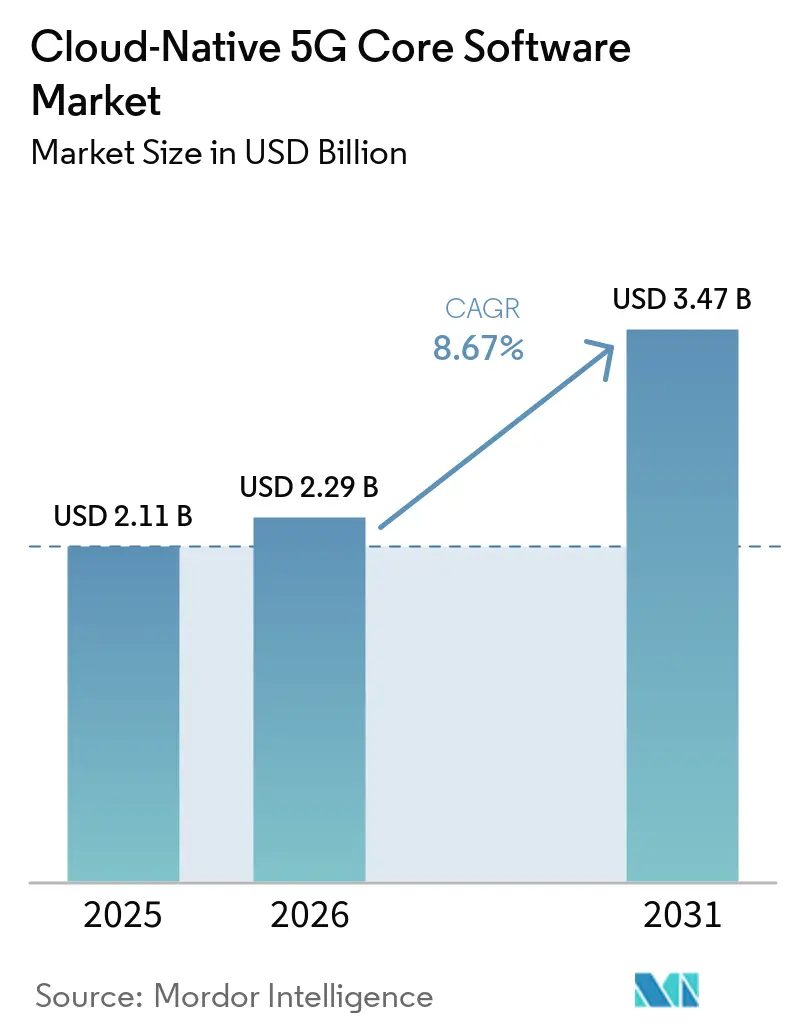
| Tamanho do Mercado (2026) | 2.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.67 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
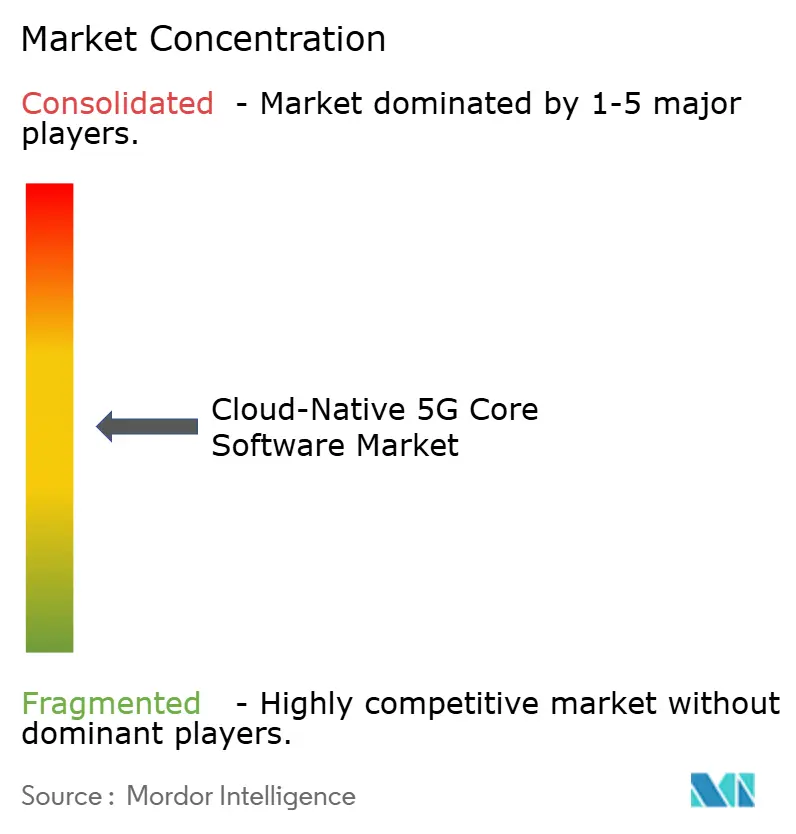
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Núcleo 5G Nativo em Nuvem por Mordor Intelligence
O tamanho do mercado de software de núcleo 5G nativo em nuvem foi de 2,11 bilhões de USD em 2025 e está previsto para atingir 3,47 bilhões de USD até 2031, avançando a um CAGR de 8,67% durante 2026-2031. As implantações de 5G autônomo estão deslocando o mercado de software de núcleo 5G nativo em nuvem em direção a funções definidas por software capazes de suportar fatiamento de rede, dispositivos RedCap e serviços 5G-Advanced. Essa transição altera os gastos das operadoras porque essas capacidades exigem um núcleo autônomo nativo em vez de uma extensão da arquitetura não autônoma. Serviços empresariais, redes privadas e APIs de rede estão ampliando o caso de receita para a modernização do núcleo, embora as operadoras ainda enfrentem altos custos de migração e retornos incertos. Fornecedores estabelecidos mantêm vantagem por meio de relacionamentos duradouros com operadoras e capacidade de integração, enquanto fornecedores nativos em software podem competir onde as operadoras buscam designs abertos e prontos para nuvem. A entrega em nuvem pública, plataformas gerenciadas e funções de plano de usuário distribuídas estão criando oportunidades para operadoras que precisam de menores barreiras de implantação, automação e controle local de desempenho.
Principais Conclusões do Relatório
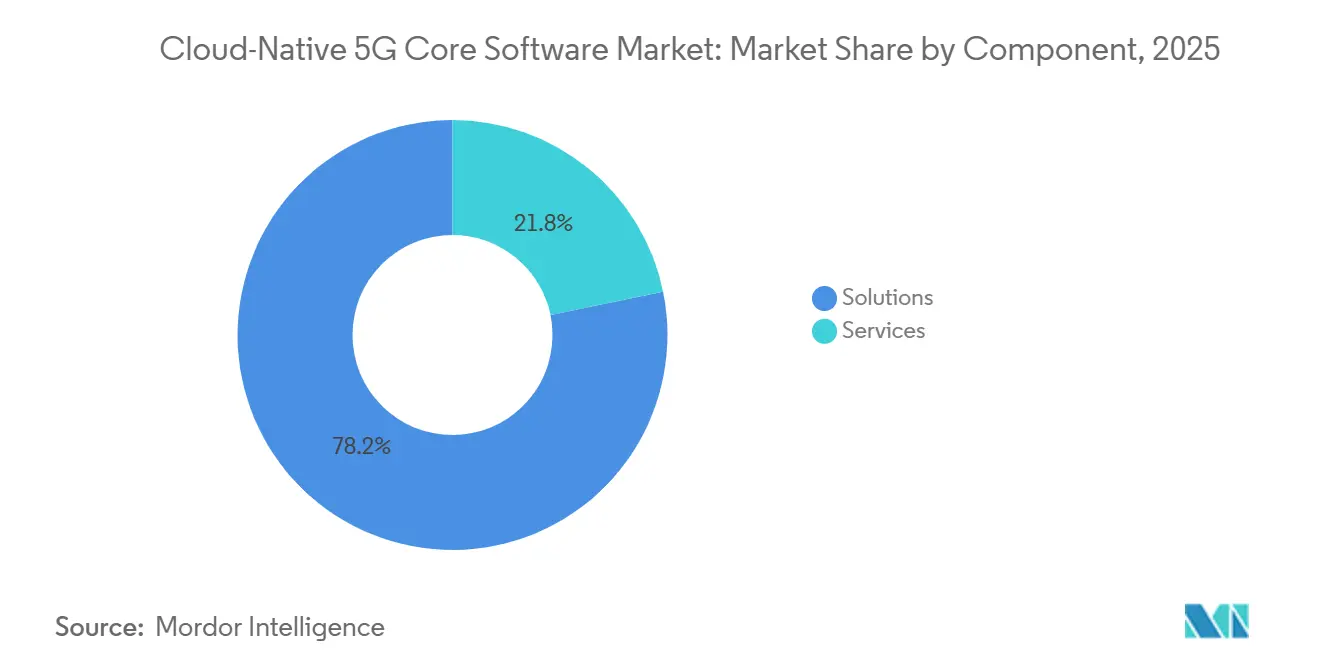
- Por componente, as soluções detinham 78,22% da participação do mercado de software de núcleo 5G nativo em nuvem em 2025, enquanto os serviços devem crescer a um CAGR de 8,89% até 2031.
- Por modelo de implantação, a Nuvem Telco Local e Dedicada detinha 48,36% da participação do mercado de software de núcleo 5G nativo em nuvem em 2025, enquanto a nuvem pública deve crescer a um CAGR de 9,11% até 2031.
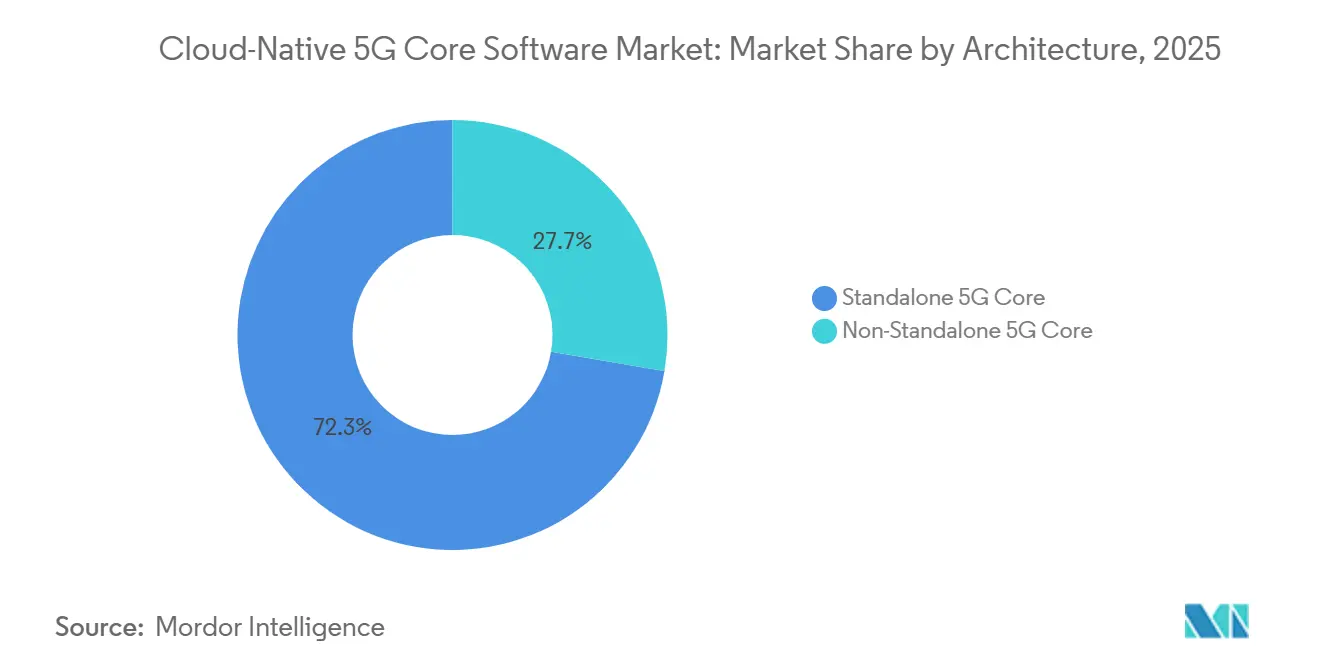
- Por arquitetura, o núcleo 5G autônomo representou 72,33% da participação do mercado de software de núcleo 5G nativo em nuvem em 2025 e deve crescer a um CAGR de 9,23% até 2031.
- Por aplicação, a banda larga móvel aprimorada detinha 46,48% de participação em 2025, enquanto o fatiamento de rede deve expandir a um CAGR de 9,34% até 2031.
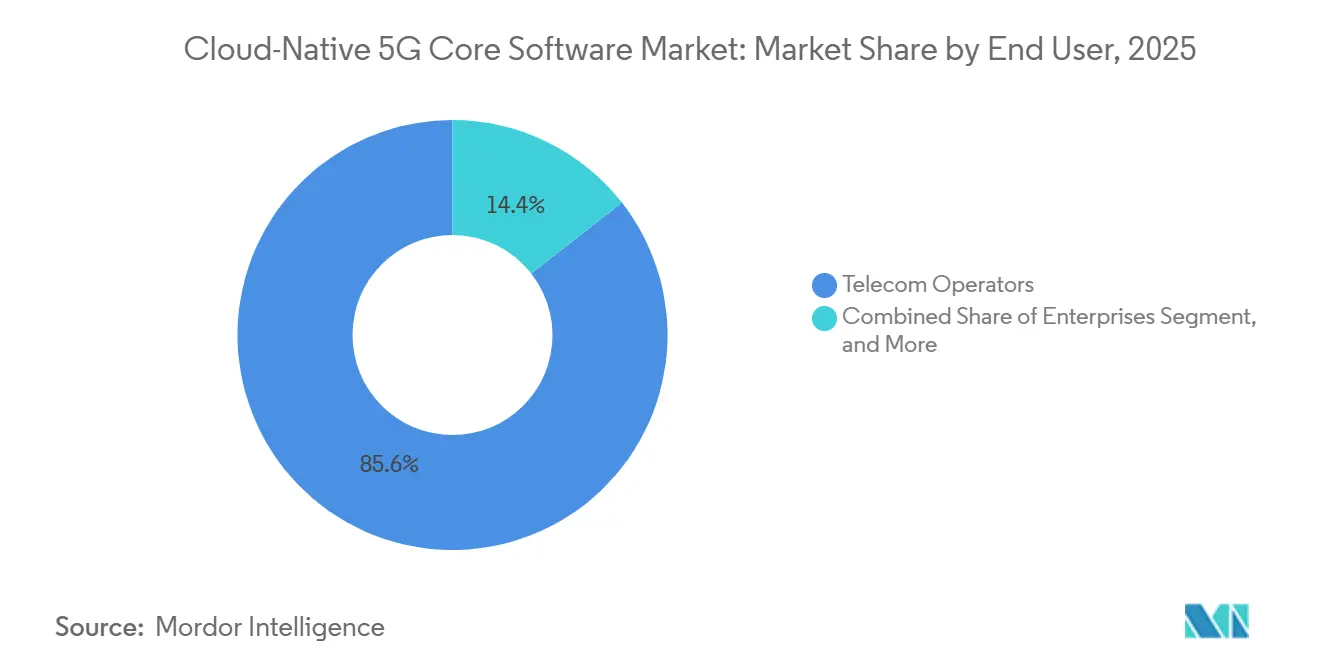
- Por usuário final, as operadoras de telecomunicações representaram 85,56% dos gastos em 2025, enquanto as empresas devem expandir a um CAGR de 9,22% até 2031.
- Por porte organizacional, as grandes empresas detinham 84,44% dos gastos em 2025, enquanto as pequenas e médias empresas devem expandir a um CAGR de 9,16% até 2031.
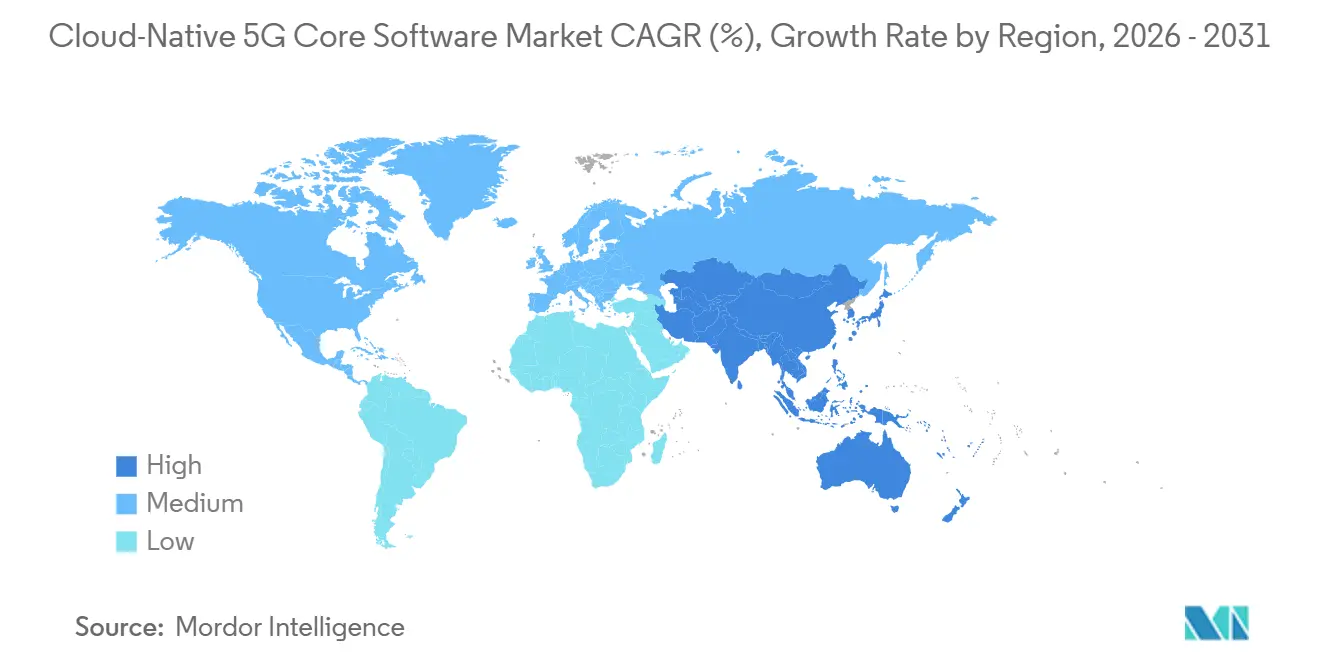
- Por geografia, a Ásia-Pacífico detinha 33,42% de participação em 2025, enquanto a África deve expandir a um CAGR de 9,26% até 2031.
Principais Conclusões do Relatório
| Segmentação | Segmento | Métrica | Ano | Valor |
|---|---|---|---|---|
| Por Componente | Soluções | Participação de Mercado | 2025 | 78.22% |
| Por Componente | Serviços | CAGR | 2031 | 8.89% |
| Por Modelo de Implantação | Nuvem Telco Local e Dedicada | Participação de Mercado | 2025 | 48.36% |
| Por Modelo de Implantação | Nuvem Pública | CAGR | 2031 | 9.11% |
| Por Arquitetura | Núcleo 5G Autônomo | Participação de Mercado | 2025 | 72.33% |
| Por Arquitetura | Núcleo 5G Autônomo | CAGR | 2031 | 9.23% |
| Por Aplicação | Banda Larga Móvel Aprimorada | Participação de Mercado | 2025 | 46.48% |
| Por Aplicação | Fatiamento de Rede | CAGR | 2031 | 9.34% |
| Por Usuário Final | Operadoras de Telecomunicações | Participação de Mercado | 2025 | 85.56% |
| Por Usuário Final | Empresas | CAGR | 2031 | 9.22% |
| Por Porte Organizacional | Grandes Empresas | Participação de Mercado | 2025 | 84.44% |
| Por Porte Organizacional | Pequenas e Médias Empresas | CAGR | 2031 | 9.16% |
| Por Geografia | Ásia-Pacífico | Participação de Mercado | 2025 | 33.42% |
| Por Geografia | África | CAGR | 2031 | 9.26% |
| Fonte: Mordor Intelligence | ||||
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software de Núcleo 5G Nativo em Nuvem
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Implantações Aceleradas de 5G Autônomo | +2.5% | Global, liderado pela Ásia-Pacífico, América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Monetização de 5G Empresarial e Privado | +1.8% | América do Norte, Europa, Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Adoção de Arquitetura Baseada em Serviços Nativa em Nuvem | +1.3% | Global, com intensidade inicial no Japão, Alemanha, Bélgica e Coreia do Sul | Médio prazo (2-4 anos) |
| Implantações de Plano de Usuário de Borda Distribuída | +0.9% | América do Norte, Europa, Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Expansão de Tráfego RedCap e IoT Massivo | +0.6% | Global, com lançamentos comerciais concentrados na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Exposição de API Open Gateway e Modelos de Núcleo como Serviço | +0.4% | Global, concentrado em mercados com implantação autônoma madura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações Aceleradas de 5G Autônomo
A arquitetura 5G autônoma está se tornando a linha de base operacional para o mercado de software de núcleo 5G nativo em nuvem, em vez de uma opção de rede premium. A Associação Global de Fornecedores de Dispositivos Móveis informou que 95 operadoras haviam lançado o 5G autônomo comercial até abril de 2026, enquanto 184 operadoras em 76 países estavam investindo na tecnologia. A mesma associação informou que 35 operadoras estavam investindo em 5G-Advanced, que requer um núcleo autônomo e estende a necessidade dessa arquitetura além dos primeiros programas de fatiamento de rede.[1] As operadoras, portanto, enfrentam uma janela de decisão mais curta porque as funções necessárias para o 5G-Advanced não podem ser entregues por meio de um núcleo não autônomo. Essa demanda é reforçada onde políticas públicas e incentivos de espectro encorajam atualizações de designs de rede mais antigos. O ciclo de implantação resultante favorece fornecedores que podem migrar as cargas de trabalho das operadoras enquanto mantêm os serviços móveis existentes disponíveis.
Monetização de 5G Empresarial e Privado
O 5G privado empresarial está passando de demonstrações limitadas para sistemas de produção que requerem funções de núcleo confiáveis. A NTT DATA expandiu a implantação de 5G privado da Cargill para 50 locais operacionais nos Estados Unidos e na Europa, com planos para mais de 100 locais adicionais por ano.[2] A implantação suporta robótica, trabalhadores conectados e automação industrial, que requerem controle sobre latência, acesso a dispositivos e qualidade de serviço. Esses projetos necessitam cada vez mais de fatias de núcleo dedicadas ou núcleos de borda compactos em vez de um ambiente de rede móvel compartilhado. A manufatura continua sendo importante, mas logística, portos, mineração e locais de energia também precisam de conectividade local confiável para operações automatizadas. O mercado de software de núcleo 5G nativo em nuvem se beneficia quando operadoras e empresas selecionam software modular capaz de isolar serviços para diferentes locais e cargas de trabalho.
Adoção de Arquitetura Baseada em Serviços Nativa em Nuvem
A arquitetura baseada em serviços fornece às funções de núcleo 5G nativas em nuvem um método padrão para trocar dados por meio de interfaces de programação de aplicações. O 3GPP identifica as OpenAPIs como um meio de disponibilizar interfaces de arquitetura baseada em serviços para desenvolvedores e para o ecossistema mais amplo.[3] A NTT DOCOMO e a NEC lançaram uma rede de núcleo nativa em nuvem comercial na Amazon Web Services, utilizando IA agêntica e automação GitOps na implantação. A NEC informou que essa abordagem reduziu significativamente o tempo de design e construção do núcleo em comparação com os métodos convencionais. Esse tipo de automação pode reduzir a carga operacional associada a lançamentos frequentes de software e alterações na configuração de rede. Operadoras que adotam um design totalmente nativo em nuvem podem suportar fatiamento de rede, APIs de rede e operações automatizadas com menos restrições de designs virtualizados anteriores.
Implantações de Plano de Usuário de Borda Distribuída
As funções de plano de usuário distribuídas movem o processamento de tráfego para mais perto do ponto onde uma aplicação ou dispositivo está localizado. A NVIDIA descreve a arquitetura de plano de usuário distribuída como uma forma de suportar o tratamento local de tráfego de IA na borda da rede com computação acelerada e unidades de processamento de dados. Esse design pode reduzir o atraso causado quando o tráfego percorre de um local industrial até um centro de dados centralizado e de volta. É relevante para controle remoto, automação de máquinas, aplicações imersivas e outros serviços que precisam de tempos de resposta previsíveis. O mercado de software de núcleo 5G nativo em nuvem pode, portanto, se beneficiar de software que permite às operadoras gerenciar funções de saída local em muitos locais de borda. Fornecedores que combinam software de plano de usuário, orquestração e monitoramento de desempenho podem estar melhor posicionados para contratos empresariais que exigem níveis de serviço definidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Migração e Monetização Incerta do 5G | -2.2% | Global, com maior intensidade na América do Sul e África | Curto prazo (≤ 2 anos) |
| Complexidade de Integração do EPC Legado | -1.4% | Global, afetando particularmente operadoras com grandes bases LTE instaladas na América do Norte e Europa | Médio prazo (2-4 anos) |
| Lacuna de Observabilidade Multi-Nuvem e Competências Nativas em Nuvem | -0.9% | Global, mais aguda na América do Sul, África e partes do Sudeste Asiático | Médio prazo (2-4 anos) |
| Superfície de Ataque de Sinalização e Restrições de Nuvem Soberana | -0.6% | Europa, Oriente Médio e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Migração e Monetização Incerta do 5G
Os custos de migração continuam a restringir o ritmo de adoção do núcleo autônomo. Operadoras com redes não autônomas devem gerenciar serviços de quarta e quinta geração simultaneamente, aumentando os custos durante a transição. Os retornos comerciais dependem de serviços empresariais que permanecem subdesenvolvidos em muitos mercados. A Associação do Sistema Global para Comunicações Móveis informou que o Open Gateway alinhou uma ampla gama de grupos de operadoras e redes com os padrões de interface de programação de aplicações CAMARA. As interfaces de Qualidade sob Demanda e prevenção de fraudes podem oferecer um caminho de receita mais claro, mas seu impacto comercial em escala ainda não foi comprovado. Essa incerteza encoraja as operadoras a escalonar as atualizações ou adotar modelos de implantação gerenciada que reduzam os custos iniciais.
Complexidade de Integração do EPC Legado
A migração de um Núcleo de Pacotes Evoluído para um núcleo 5G nativo em nuvem exige que as operadoras coordenem funções de rede virtual mais antigas com funções conteinerizadas mais recentes. Essa coexistência pode criar processos operacionais duplicados, trabalho complexo de garantia de serviço e necessidades adicionais de treinamento. As operadoras também precisam migrar assinantes sem afetar serviços de voz, dados, autenticação, cobrança ou política. O setor de software de núcleo 5G nativo em nuvem deve, portanto, fornecer ferramentas de migração e gerenciamento multifornecedor capazes de funcionar em ambientes mais antigos e mais recentes. As especificações de gerenciamento do 3GPP fornecem uma referência de interoperabilidade, mas os ambientes individuais das operadoras ainda requerem integração e testes extensivos. A complexidade pode atrasar a desativação do núcleo legado mesmo quando uma arquitetura autônoma oferece benefícios operacionais de longo prazo mais claros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: As Soluções Permanecem a Principal Área de Gastos enquanto os Serviços Ganham Importância
As soluções representaram 78,22% dos gastos em 2025, refletindo o investimento inicial em software necessário para modernizar as redes de núcleo. As operadoras adquirem funções de gerenciamento de sessão, autenticação, controle de política, cobrança e dados de assinantes como parte dessa camada de plataforma. Essas funções formam a base operacional para serviços autônomos e devem se integrar com sistemas de rádio, transporte, nuvem e operacionais. A Mavenir relatou economias significativas de energia com seu software de núcleo 5G nativo em nuvem na rede autônoma em produção da Deutsche Telekom por meio de eficiência energética de pilha completa e escalonamento dinâmico de hardware e software. O resultado mostra por que as operadoras avaliam cada vez mais as plataformas de soluções com base no uso de energia e na eficiência operacional, além das capacidades de rede. As grandes substituições de núcleo continuam a favorecer os gastos com soluções porque as operadoras devem estabelecer a plataforma antes de poderem adotar plenamente os serviços de suporte.
Os serviços estão avançando a um CAGR de 8,89% até 2031 à medida que as operadoras aumentam o número de funções nativas em nuvem em produção. Integração, operações gerenciadas, gerenciamento de lançamento de software, orquestração e trabalho de segurança tornam-se mais importantes quando as redes utilizam vários fornecedores e ambientes de nuvem. Esse trabalho é difícil de padronizar porque cada operadora tem uma base de assinantes, ambiente de dados e estrutura de rede legada diferentes. O tamanho do mercado de software de núcleo 5G nativo em nuvem para serviços é sustentado pela necessidade de operar entrega contínua de software e manter controles de política em funções distribuídas. Os provedores de serviços também podem ajudar as operadoras a usar automação sem construir grandes equipes internas para cada plataforma. O setor de software de núcleo 5G nativo em nuvem provavelmente verá os serviços ganharem participação quando arquiteturas abertas criarem mais trabalho de integração do que implantações de fornecedor único.


Por Modelo de Implantação: Ambientes Dedicados Lideram enquanto a Nuvem Pública Ganha Ritmo
Os ambientes locais e de nuvem telco dedicada detinham 48,36% em 2025 porque as operadoras valorizam o controle de infraestrutura e o tratamento local de dados. Esses ambientes são frequentemente utilizados onde políticas nacionais, regras internas de segurança ou práticas operacionais limitam o uso mais amplo de infraestrutura de nuvem pública. A nuvem híbrida permanece relevante porque permite que as operadoras mantenham cargas de trabalho sensíveis em um ambiente controlado enquanto utilizam capacidade de nuvem externa para funções selecionadas. A nuvem pública deve expandir a um CAGR de 9,11% até 2031, sustentada por implantações em produção que reduziram as preocupações com o modelo. A Nokia e a Amazon Web Services lançaram um serviço comercial de Núcleo 5G como Serviço com a Citymesh da Bélgica em fevereiro de 2026, permitindo que a operadora assinasse capacidades de núcleo 4G e 5G sem gerenciar hardware físico. O serviço incluía fatiamento de rede, IMS, conectividade de Internet das Coisas e capacidades de automação.
O modelo de nuvem pública pode reduzir a carga inicial de infraestrutura para operadoras que não possuem grandes equipes internas de nuvem. Também pode encurtar o acesso à capacidade de computação elástica e plataformas de software gerenciado. A implantação comercial da NTT DOCOMO e da NEC na Amazon Web Services forneceu outro exemplo de que grandes operadoras podem usar nuvem pública para cargas de trabalho de núcleo em produção. No entanto, residência de dados, requisitos de acesso legal e políticas internas de controle de rede ainda podem limitar a migração completa em muitos países. O mercado de software de núcleo 5G nativo em nuvem continuará, portanto, a usar abordagens híbridas onde funções de plano de controle, plano de usuário e operações são colocadas em diferentes ambientes. Esse equilíbrio permite que os fornecedores ofereçam portabilidade entre infraestrutura dedicada, pública e híbrida em vez de tratar a escolha de implantação como uma decisão fixa.
Por Arquitetura: O Núcleo Autônomo Tornou-se o Principal Modelo de Investimento
O núcleo 5G autônomo detinha 72,33% dos gastos em 2025, e os Serviços estão expandindo a um CAGR de 9,23%, confirmando que a arquitetura 5G nativa havia avançado além da fase de transição anterior. O design autônomo suporta funções como fatiamento de rede, RedCap e 5G-Advanced que não podem ser entregues integralmente por meio de um arranjo não autônomo. Os sistemas não autônomos permanecem em uso onde as operadoras estão expandindo a cobertura ou gerenciando uma transição gradual do LTE. A Ericsson foi selecionada pela Three UK para construir um núcleo de pacotes móveis autônomo e nativo em nuvem com 9 terabits por segundo de capacidade em uma rede de centros de dados distribuídos. A capacidade planejada era mais de 3 vezes a capacidade de núcleo existente da Three UK. Esses projetos mostram que as principais operadoras estão tornando a arquitetura de núcleo autônomo uma plataforma de capacidade de longo prazo em vez de uma adição de serviço limitada.
A escolha de arquitetura afeta a gama de serviços que as operadoras podem vender a empresas e consumidores. Um núcleo autônomo pode impor configurações separadas de qualidade e política para diferentes fatias, dispositivos e aplicações. Também pode suportar interfaces baseadas em serviços que tornam a automação e a exposição de API externa mais práticas. Os padrões do 3GPP suportam interfaces comuns baseadas em serviços, o que pode reduzir algumas barreiras de interoperabilidade para implantações multifornecedor. O tamanho do mercado de software de núcleo 5G nativo em nuvem para arquitetura autônoma está vinculado a essa capacidade de conectar capacidade técnica com novos modelos de serviço. Espera-se que o investimento não autônomo permaneça concentrado na expansão de cobertura e nas necessidades de coexistência, em vez de nos recursos 5G mais avançados.
Por Aplicação: A Banda Larga Móvel Aprimorada Lidera a Demanda Atual enquanto o Fatiamento de Rede Avança Mais Rapidamente
A banda larga móvel aprimorada representou 46,48% dos gastos em 2025 porque o tráfego móvel de consumidores permanece a maior carga de trabalho imediata para as redes 5G. Essa aplicação requer gerenciamento estável de assinantes, roteamento de dados, controle de política e cobrança em escala nacional. Ela fornece às operadoras a utilização base necessária para justificar grandes investimentos em núcleo durante os estágios iniciais da implantação autônoma. O fatiamento de rede deve expandir a um CAGR de 9,34% até 2031 à medida que os usuários empresariais buscam níveis de serviço que a conectividade padrão não pode fornecer. O mercado de software de núcleo 5G nativo em nuvem se beneficia porque o fatiamento precisa de funções coordenadas de plano de controle e plano de usuário, juntamente com aplicação clara de política. Os fornecedores devem ajudar as operadoras a projetar, ativar, monitorar e cobrar fatias para diferentes tipos de serviço.
O Fatiamento de Rede está avançando a um CAGR de 9,34% até 2031. O fatiamento de rede suporta conectividade diferenciada para usos empresariais, de Internet das Coisas, jogos, acesso sem fio fixo e de missão crítica. Ele permite que as operadoras definam regras de desempenho para aplicações ou grupos de clientes específicos. A banda larga móvel aprimorada permanece importante porque produz o amplo tráfego de assinantes sobre o qual outros serviços são construídos. As comunicações ultra-confiáveis de baixa latência, comunicações massivas do tipo máquina, acesso sem fio fixo, 5G privado e Voz sobre Nova Rádio adicionam diferentes requisitos de tráfego e política. Essas aplicações aumentam a necessidade de software flexível que possa alocar recursos e proteger a qualidade do serviço em várias cargas de trabalho. O mercado de software de núcleo 5G nativo em nuvem está, portanto, migrando do gerenciamento amplo de conectividade para o controle de serviço específico por aplicação.
Por Usuário Final: As Operadoras de Telecomunicações Respondem pela Maior Parte dos Gastos enquanto a Demanda Empresarial se Desenvolve
As operadoras de telecomunicações representaram 85,56% dos gastos de usuários finais em 2025 porque possuem a infraestrutura de rede pública que requer modernização do núcleo. Suas aquisições cobrem grandes populações de assinantes, abrangências de cobertura nacional e amplos conjuntos de sistemas de rede interdependentes. As operadoras também precisam de funções de núcleo para suportar serviços móveis de consumidores, sem fio fixo, voz e Internet das Coisas. Espera-se que as empresas sejam o grupo de usuários finais de crescimento mais rápido à medida que o 5G privado e as opções de rede gerenciada se tornem mais acessíveis. A Samsung e a Hyundai Motor concluíram um teste RedCap de ponta a ponta em uma rede 5G privada na fábrica de Ulsan da Hyundai em fevereiro de 2025. O teste cobriu inspeção de veículos, redes de sensores e automação de fábrica, demonstrando como os locais empresariais podem usar conectividade dedicada para processos operacionais.
As empresas estão avançando a um CAGR de 9,22% até 2031. A demanda empresarial se estende pela manufatura, energia e serviços públicos, transporte e logística, saúde e serviços governamentais. Esses usuários frequentemente requerem recursos isolados, processamento local e garantia de serviço adequados a aplicações específicas. As operadoras de cabo e linha fixa também têm um papel porque podem usar software de núcleo 5G para suportar serviços convergidos e acesso sem fio fixo. A Associação do Sistema Global para Comunicações Móveis posicionou as APIs Open Gateway como uma rota para as operadoras exporem capacidades de rede a desenvolvedores e empresas. Prevenção de fraudes e Qualidade sob Demanda são exemplos relevantes porque podem transformar capacidades de rede de núcleo em serviços empresariais definidos. O mercado de software de núcleo 5G nativo em nuvem se beneficiará desses modelos se as operadoras puderem converter recursos técnicos em ofertas repetíveis para usuários empresariais.
Por Porte Organizacional: Grandes Empresas Lideram enquanto as PMEs Ganham Acesso por Meio de Modelos Gerenciados
As grandes empresas detinham 84,44% dos gastos por porte organizacional em 2025 porque possuem o capital, os recursos técnicos e a escala operacional para implementar ambientes 5G privados ou hospedados. Seus locais frequentemente envolvem processos complexos que tornam o controle sem fio dedicado mais valioso. Grandes organizações também podem manter equipes internas que trabalham com operadoras, integradores de sistemas e provedores de nuvem. As pequenas e médias empresas devem expandir a um CAGR de 9,16% até 2031 à medida que o Núcleo como Serviço e o 5G privado gerenciado reduzem os requisitos iniciais de infraestrutura. A implantação do Núcleo 5G como Serviço da Nokia com a Citymesh mostrou como as operadoras podem assinar capacidades de núcleo em vez de gerenciar hardware diretamente. Esse modelo pode dar a operadoras menores e usuários empresariais acesso a funções de nível de produção a um custo de serviço recorrente.
As plataformas gerenciadas podem ser especialmente relevantes para manufatura leve, logística de última milha e locais de varejo com necessidades claras de automação, mas competências limitadas em rede. Esses usuários nem sempre precisam de uma implantação de núcleo grande e totalmente personalizada. Eles precisam de conectividade confiável, gerenciamento de dispositivos e controles de serviço que possam ser operados com recursos internos limitados. O Núcleo como Serviço pode empacotar essas funções com integração e suporte. O mercado de software de núcleo 5G nativo em nuvem pode se ampliar quando os fornecedores simplificarem o pedido, a ativação e o gerenciamento contínuo para clientes menores. A transição também cria oportunidades para provedores especializados que suportam operadoras de rede virtual móvel e locais empresariais com software modular.
Análise Geográfica
A Ásia-Pacífico detinha 33,42% da participação do setor de software de núcleo 5G nativo em nuvem em 2025, sustentada pela escala das operadoras, programas digitais liderados pelo governo e implantação autônoma ativa. A região combina grandes volumes de tráfego de consumidores com um amplo conjunto de casos de uso industriais e do setor público. A China apoiou grande atividade RedCap para aplicações de cidade inteligente e Internet das Coisas industrial, criando uma base considerável de dispositivos e serviços para plataformas de núcleo. O Japão avançou na implantação de núcleo em nuvem pública quando a NTT DOCOMO e a NEC lançaram um núcleo 5G comercial na Amazon Web Services no início de 2026. A NEC declarou que a automação reduziu significativamente o tempo de design e construção relacionado, destacando a importância das operações em nuvem no mercado regional. A Austrália e o Sudeste Asiático permanecem em estágios anteriores do ciclo de implantação autônoma, mas as operadoras estão adicionando capacidades de voz e núcleo nativas em nuvem à medida que se preparam para serviços mais avançados. A Nokia concordou em implantar um conjunto de comunicações nativo em nuvem para a Optus em 2025 para suportar serviços de voz 5G aprimorados para sua base de clientes.
A América do Norte e a Europa são regiões móveis maduras que ainda estão investindo em atualizações de núcleo e modelos de serviço baseados em API. A AT&T alcançou cobertura RedCap 5G nacional em mais de 200 milhões de pontos de presença em 2025, fornecendo uma base ampla para dispositivos conectados e demanda futura de tráfego autônomo. Os Estados Unidos também são centrais para a atividade Open Gateway, com operadoras móveis trabalhando para expor capacidades de rede padronizadas por meio de interfaces comuns. A Europa combina grandes redes estabelecidas com requisitos mais rígidos de dados, segurança e soberania que favorecem padrões de implantação dedicados e híbridos. O tamanho do mercado de software de núcleo 5G nativo em nuvem na Europa é sustentado por atualizações que consolidam sistemas herdados e preparam as redes para fatiamento. A Proximus lançou o 5G+ na Bélgica em abril de 2026, inicialmente para clientes empresariais com planos compatíveis, e identificou aplicações de fatiamento para serviços de emergência, tráfego de pagamentos e mídia. Alemanha, Reino Unido, França e países nórdicos continuam a mostrar forte impulso autônomo, enquanto a Rússia segue um caminho de infraestrutura doméstica mais limitado.
A África deve expandir a um CAGR de 9,26% até 2031, à medida que as operadoras na África do Sul e na Nigéria avaliam a implantação de núcleo nativo em nuvem antes de uma cobertura 5G mais ampla. Esse caminho pode evitar parte do trabalho de migração posterior porque as operadoras podem adotar funções conteinerizadas desde o início. Também deixa o investimento exposto ao cronograma de espectro, disponibilidade de dispositivos e ao ritmo da demanda comercial. O Oriente Médio está progredindo por meio de implantações autônomas lideradas pelo Conselho de Cooperação do Golfo e usa RedCap para segurança pública e aplicações de Internet das Coisas. A América do Sul está em um estágio anterior, com investimentos moldados pela política local de espectro, consolidação de operadoras e pela necessidade de estabelecer demanda empresarial. O Open Gateway fornece uma estrutura comercial comum que pode influenciar as decisões de investimento em núcleo nessas regiões, conectando capacidades de rede com serviços voltados para desenvolvedores.

Cenário Competitivo
O mercado de software de núcleo 5G nativo em nuvem tem concentração moderada, com Ericsson, Nokia e Huawei mantendo posições de liderança por meio de contratos estabelecidos com operadoras e profunda experiência em integração. Samsung e NEC têm posições regionais significativas na Ásia-Pacífico, enquanto Mavenir, Oracle, Cisco e Amdocs competem em oportunidades focadas em software e na América do Norte. A competição centra-se no contraste entre pilhas de núcleo autônomo de ponta a ponta e software agnóstico de plataforma que pode funcionar em vários ambientes de nuvem. Os fornecedores estabelecidos podem oferecer suporte operacional de longo prazo e processos de migração comprovados. Os concorrentes nativos em software podem atrair operadoras que desejam maior escolha de fornecedor, automação e portabilidade em nuvem. O mercado de software de núcleo 5G nativo em nuvem permanece aberto a desafiantes quando as operadoras constroem redes autônomas greenfield ou redesenham sua estratégia de nuvem.
A Mavenir demonstrou uma posição focada em sustentabilidade ao relatar economias de energia na rede autônoma em produção da Deutsche Telekom. A Nokia e a Amazon Web Services demonstraram uma abordagem de núcleo gerenciado com o lançamento do Núcleo 5G como Serviço da Citymesh em fevereiro de 2026. A NEC e a NTT DOCOMO demonstraram uma estratégia liderada por automação por meio de sua implantação comercial em nuvem no Japão. Esses movimentos mostram que os provedores estão competindo em eficiência operacional, entrega gerenciada e velocidade de implantação, além da funcionalidade de núcleo. Operadoras menores e operadoras de rede virtual móvel podem preferir ofertas baseadas em assinatura porque reduzem a necessidade de operar infraestrutura física. Operadoras maiores podem manter vários fornecedores para preservar opções técnicas e reduzir a dependência de uma única plataforma.
Oportunidades permanecem em núcleos empresariais leves, serviços gerenciados para operadoras menores e ferramentas de automação que reduzem a complexidade operacional. Usuários de 5G privado em manufatura e logística precisam de sistemas que possam fornecer controle local sem exigir grandes equipes internas de rede. Os fornecedores podem se diferenciar fornecendo gerenciamento automatizado do ciclo de vida, integração simples e implantação portátil em ambientes de nuvem privada e pública. A atividade de padronização em torno do gerenciamento baseado em serviços e do fatiamento de rede continua a moldar o design de produtos e os requisitos de aquisição das operadoras. A conformidade com os requisitos de interoperabilidade é importante porque as operadoras precisam coordenar funções de rede de mais de 1 fornecedor. O mercado de software de núcleo 5G nativo em nuvem recompensará os fornecedores que combinarem alinhamento com padrões com suporte prático de migração e modelos comerciais adequados a diferentes portes de operadoras.
Líderes do Setor de Software de Núcleo 5G Nativo em Nuvem
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson
-
ZTE Corporation
-
Nokia Corporation
-
NEC Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Telefónica Alemanha migrou seus primeiros 100.000 clientes móveis para a solução IMS nativa em nuvem da Mavenir em execução na Amazon Web Services, sob uma extensão de contrato plurianual anunciada em fevereiro de 2025. Espera-se que a migração cubra os primeiros milhões de assinantes durante 2026, confirmando a viabilidade em escala de produção de voz nativa em nuvem em uma plataforma de nuvem pública e estabelecendo um referencial de custo e agilidade para a modernização de IMS de operadoras europeias.
- Abril de 2026: A Proximus tornou-se a primeira operadora na Bélgica a lançar o 5G+ (5G Autônomo), atendendo inicialmente clientes empresariais em planos de tarifas compatíveis. O lançamento permite o fatiamento de rede de ponta a ponta para aplicações empresariais, incluindo serviços de emergência, tráfego de pagamentos e mídia, com implantação residencial e para pequenas empresas planejada para o verão de 2026.
- Março de 2026: A NTT DOCOMO e a NEC lançaram a primeira rede de núcleo 5G comercial do Japão na AWS, concluindo simultaneamente o primeiro design e construção automatizados de núcleo 5G do mundo em um ambiente comercial usando IA Agêntica e GitOps. O tempo de construção foi reduzido em 80% em comparação com os métodos convencionais, estabelecendo um novo referencial de automação para implantação de núcleo nativo em nuvem.
- Fevereiro de 2026: A Mavenir confirmou que seu software de núcleo 5G nativo em nuvem alcançou até 65% de economia de energia na validação de rede em produção na Deutsche Telekom usando Eficiência Energética de Pilha Completa e escalonamento dinâmico de software e hardware, estabelecendo um referencial para operações sustentáveis de núcleo autônomo na Europa.


Escopo do Relatório Global do Mercado de Software de Núcleo 5G Nativo em Nuvem
O Mercado de Software de Núcleo 5G Nativo em Nuvem refere-se a produtos de software e plataformas que fornecem as funções de plano de controle e plano de usuário de redes de núcleo 5G autônomas por meio de arquiteturas nativas em nuvem. Inclui funções de rede conteinerizadas como AMF, SMF, UPF, PCF, AUSF, UDM, NRF e funções relacionadas de política, cobrança, segurança e gerenciamento de assinantes.
O Relatório do Mercado de Software de Núcleo 5G Nativo em Nuvem é Segmentado por Componente (Soluções e Serviços), Implantação (Nuvem Telco Local e Dedicada, Nuvem Pública e Nuvem Híbrida), Arquitetura (Autônoma e Não Autônoma), Aplicação (Banda Larga Móvel Aprimorada, Comunicações Massivas do Tipo Máquina, Comunicações Ultra-Confiáveis de Baixa Latência, Acesso Sem Fio Fixo, Fatiamento de Rede, Redes 5G Privadas e Voz sobre Nova Rádio), Usuário Final (Operadoras de Telecomunicações, Empresas e Operadoras de Cabo e Linha Fixa), Porte (Grandes Empresas e Pequenas e Médias Empresas) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Soluções |
| Serviços |
| Nuvem Telco Local e Dedicada |
| Nuvem Pública |
| Nuvem Híbrida |
| Núcleo 5G Autônomo |
| Núcleo 5G Não Autônomo |
| Banda Larga Móvel Aprimorada |
| Comunicações Massivas do Tipo Máquina |
| Comunicações Ultra-Confiáveis de Baixa Latência |
| Acesso Sem Fio Fixo |
| Fatiamento de Rede |
| Redes 5G Privadas |
| Voz sobre Nova Rádio |
| Operadoras de Telecomunicações | |
| Empresas | Manufatura |
| Energia e Serviços Públicos | |
| Transporte e Logística | |
| Saúde | |
| Governo e Segurança Pública | |
| Mídia e Entretenimento | |
| Automotivo | |
| BFSI | |
| Operadoras de Cabo e Linha Fixa |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Soluções | |
| Serviços | ||
| Por Modelo de Implantação | Nuvem Telco Local e Dedicada | |
| Nuvem Pública | ||
| Nuvem Híbrida | ||
| Por Arquitetura | Núcleo 5G Autônomo | |
| Núcleo 5G Não Autônomo | ||
| Por Aplicação | Banda Larga Móvel Aprimorada | |
| Comunicações Massivas do Tipo Máquina | ||
| Comunicações Ultra-Confiáveis de Baixa Latência | ||
| Acesso Sem Fio Fixo | ||
| Fatiamento de Rede | ||
| Redes 5G Privadas | ||
| Voz sobre Nova Rádio | ||
| Por Usuário Final | Operadoras de Telecomunicações | |
| Empresas | Manufatura | |
| Energia e Serviços Públicos | ||
| Transporte e Logística | ||
| Saúde | ||
| Governo e Segurança Pública | ||
| Mídia e Entretenimento | ||
| Automotivo | ||
| BFSI | ||
| Operadoras de Cabo e Linha Fixa | ||
| Por Porte Organizacional | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de núcleo 5G nativo em nuvem?
O mercado de software de núcleo 5G nativo em nuvem foi de 2,11 bilhões de USD em 2025 e está previsto para atingir 3,47 bilhões de USD até 2031, avançando a um CAGR de 8,67% durante 2026-2031.
Qual modelo de implantação deve expandir mais rapidamente no mercado de software de núcleo 5G nativo em nuvem?
A nuvem pública deve expandir a um CAGR de 9,11% até 2031, sustentada por implantações de Núcleo como Serviço em produção.
Por que o núcleo 5G autônomo é importante para o mercado de software de núcleo 5G nativo em nuvem?
Ele suporta fatiamento de rede, RedCap, 5G-Advanced, APIs baseadas em serviços e serviços empresariais diferenciados que os designs não autônomos não podem fornecer integralmente.
Qual aplicação deve expandir mais rapidamente no mercado de software de núcleo 5G nativo em nuvem?
O fatiamento de rede deve expandir a um CAGR de 9,34% até 2031 porque as empresas precisam de qualidade de serviço definida para cargas de trabalho especializadas.
Qual região deve expandir mais rapidamente?
A África deve expandir a um CAGR de 9,26% até 2031 à medida que as operadoras adotam funções de núcleo nativas em nuvem antes de uma implantação de cobertura mais ampla.
Como empresas menores podem acessar capacidades de núcleo 5G?
Os modelos de Núcleo como Serviço e de 5G privado gerenciado podem reduzir as barreiras de hardware, integração e operação para pequenas e médias empresas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
