
Marktgröße und Marktanteil für Cloud-Native 5G Core Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.29 Milliarden US-Dollar |
| Marktgröße (2031) | 3.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.67 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cloud-Native 5G Core Software von Mordor Intelligence
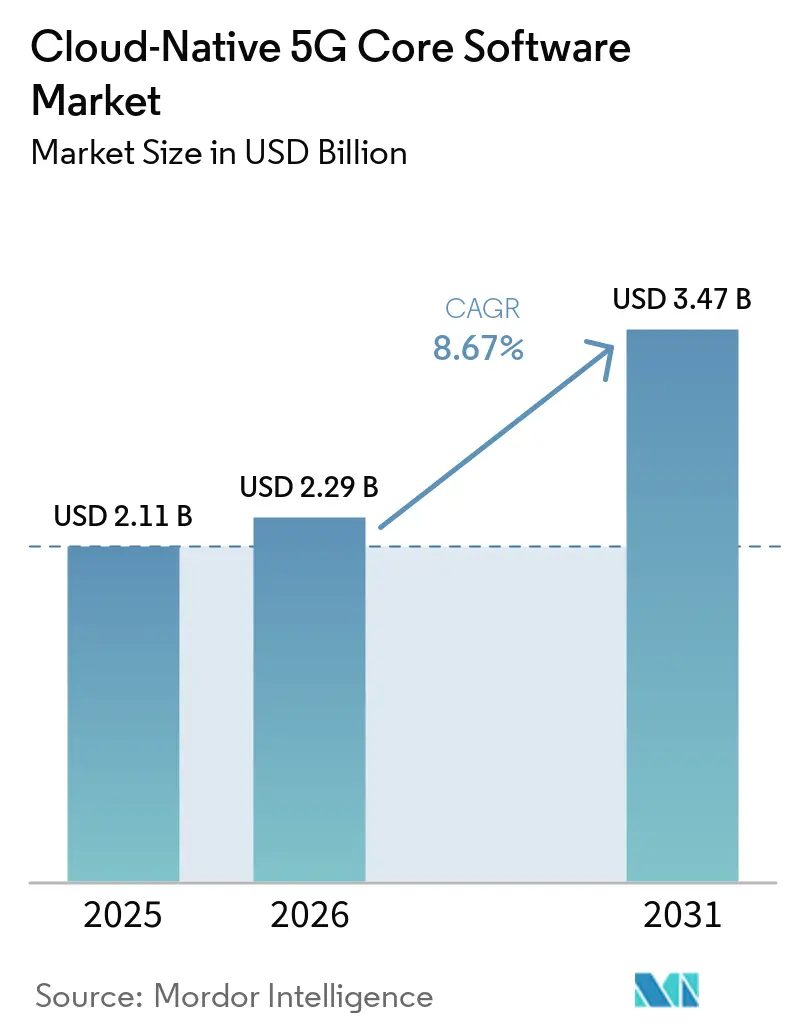
Die Marktgröße für Cloud-Native 5G Core Software betrug im Jahr 2025 2,11 Milliarden USD und wird voraussichtlich bis 2031 auf 3,47 Milliarden USD anwachsen, mit einer CAGR von 8,67 % im Zeitraum 2026–2031. Standalone-5G-Bereitstellungen verlagern den Markt für Cloud-Native 5G Core Software hin zu softwaredefinierte Funktionen, die Network Slicing, RedCap-Geräte und 5G-Advanced-Dienste unterstützen können. Dieser Übergang verändert die Ausgaben der Betreiber, da diese Funktionen einen nativen Standalone-Core anstelle einer Erweiterung der Non-Standalone-Architektur erfordern. Unternehmensdienste, private Netzwerke und Netzwerk-APIs erweitern den Umsatzrahmen für die Core-Modernisierung, obwohl Betreiber nach wie vor mit hohen Migrationskosten und unsicheren Renditen konfrontiert sind. Etablierte Anbieter behalten einen Vorteil durch langjährige Betreiberbeziehungen und Integrationskompetenz, während softwarenative Anbieter dort konkurrieren können, wo Betreiber offene, cloudgerechte Designs suchen. Public-Cloud-Bereitstellung, verwaltete Plattformen und verteilte User-Plane-Funktionen schaffen Chancen für Betreiber, die geringere Bereitstellungshürden, Automatisierung und lokale Leistungssteuerung benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Lösungen im Jahr 2025 einen Marktanteil von 78,22 % am Markt für Cloud-Native 5G Core Software, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,89 % wachsen werden.
- Nach Bereitstellungsmodell hielten On-Premise- und dedizierte Telko-Cloud-Umgebungen im Jahr 2025 einen Marktanteil von 48,36 % am Markt für Cloud-Native 5G Core Software, während Public Cloud bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen wird.
- Nach Architektur entfiel im Jahr 2025 ein Marktanteil von 72,33 % am Markt für Cloud-Native 5G Core Software auf den Standalone-5G-Core, der bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen wird.
- Nach Anwendung hielt Enhanced Mobile Broadband im Jahr 2025 einen Anteil von 46,48 %, während Network Slicing bis 2031 voraussichtlich mit einer CAGR von 9,34 % expandieren wird.
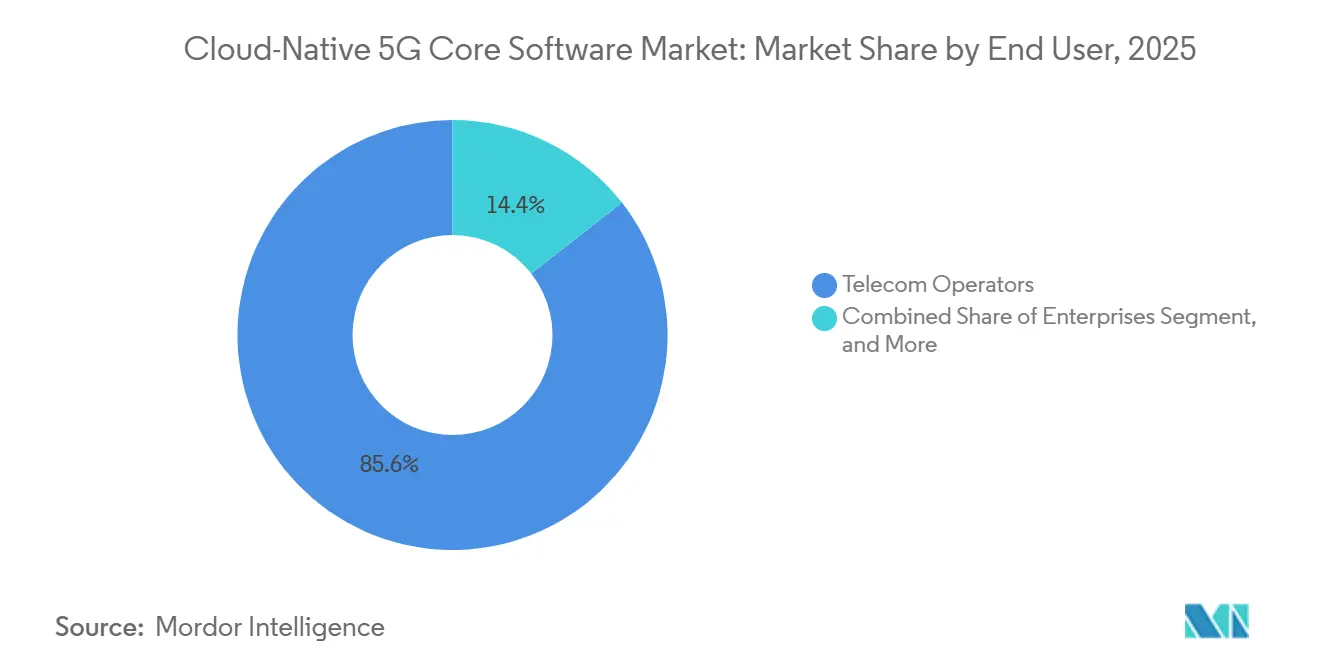
- Nach Endnutzer entfielen im Jahr 2025 85,56 % der Ausgaben auf Telekommunikationsbetreiber, während Unternehmen bis 2031 voraussichtlich mit einer CAGR von 9,22 % expandieren werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Ausgabenanteil von 84,44 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 9,16 % expandieren werden.
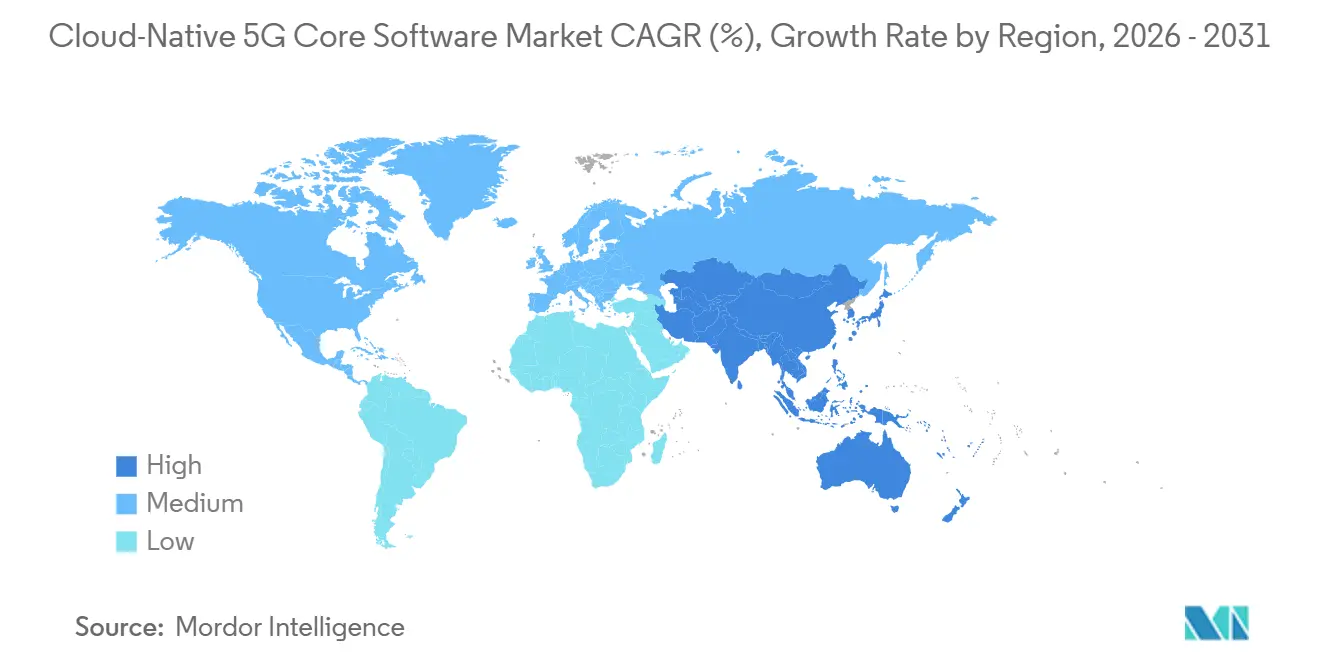
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 33,42 %, während Afrika bis 2031 voraussichtlich mit einer CAGR von 9,26 % expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Standalone-5G-Einführungen | +2.5% | Global, angeführt von Asien-Pazifik, Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von Unternehmens- und privatem 5G | +1.8% | Nordamerika, Europa, Asien-Pazifik und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Einführung der Cloud-nativen dienstbasierten Architektur | +1.3% | Global, mit früher Intensität in Japan, Deutschland, Belgien und Südkorea | Mittelfristig (2–4 Jahre) |
| Verteilte Edge-User-Plane-Bereitstellungen | +0.9% | Nordamerika, Europa, Asien-Pazifik und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| RedCap- und massives IoT-Verkehrswachstum | +0.6% | Global, mit kommerziellen Markteinführungen konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Open-Gateway-API-Bereitstellung und Core-als-Dienstleistung-Modelle | +0.4% | Global, konzentriert in Märkten mit ausgereifter Standalone-Bereitstellung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Standalone-5G-Einführungen
Die Standalone-5G-Architektur entwickelt sich zur Betriebsgrundlage für den Markt für Cloud-Native 5G Core Software und ist keine Premium-Netzwerkoption mehr. Die Global Mobile Suppliers Association berichtete, dass bis April 2026 95 Betreiber kommerzielles Standalone-5G eingeführt hatten, während 184 Betreiber in 76 Ländern in die Technologie investierten. Dieselbe Vereinigung berichtete, dass 35 Betreiber in 5G-Advanced investierten, was einen Standalone-Core erfordert und den Bedarf an dieser Architektur über frühe Network-Slicing-Programme hinaus ausdehnt.[1] Betreiber stehen daher vor einem kürzeren Entscheidungsfenster, da die für 5G-Advanced benötigten Funktionen nicht über einen Non-Standalone-Core bereitgestellt werden können. Diese Nachfrage wird dort verstärkt, wo öffentliche Politik und Spektrumanreize Upgrades von älteren Netzwerkdesigns fördern. Der daraus resultierende Bereitstellungszyklus begünstigt Anbieter, die Betreiber-Workloads migrieren können, während bestehende Mobilfunkdienste verfügbar bleiben.
Monetarisierung von Unternehmens- und privatem 5G
Privates 5G für Unternehmen entwickelt sich von begrenzten Demonstrationen hin zu Produktionssystemen, die zuverlässige Core-Funktionen erfordern. NTT DATA erweiterte die private 5G-Bereitstellung von Cargill auf 50 Betriebsstandorte in den Vereinigten Staaten und Europa, mit Plänen für mehr als 100 weitere Standorte pro Jahr.[2] Die Bereitstellung unterstützt Robotik, vernetzte Mitarbeiter und industrielle Automatisierung, die eine Kontrolle über Latenz, Gerätezugang und Dienstqualität erfordern. Diese Projekte benötigen zunehmend dedizierte Core-Slices oder kompakte Edge-Cores anstelle einer gemeinsam genutzten Mobilfunknetzumgebung. Das verarbeitende Gewerbe bleibt wichtig, aber auch Logistik-, Hafen-, Bergbau- und Energiestandorte benötigen zuverlässige lokale Konnektivität für automatisierte Abläufe. Der Markt für Cloud-Native 5G Core Software profitiert, wenn Betreiber und Unternehmen modulare Software wählen, die Dienste für verschiedene Standorte und Workloads isolieren kann.
Einführung der Cloud-nativen dienstbasierten Architektur
Die dienstbasierte Architektur gibt Cloud-nativen 5G-Core-Funktionen eine Standardmethode zum Datenaustausch über Programmierschnittstellen für Anwendungen. 3GPP identifiziert OpenAPIs als Mittel, um dienstbasierte Architekturschnittstellen für Entwickler und das breitere Ökosystem verfügbar zu machen.[3] NTT DOCOMO und NEC starteten ein kommerzielles Cloud-natives Core-Netzwerk auf Amazon Web Services unter Verwendung von agentischer KI und GitOps-Automatisierung bei der Bereitstellung. NEC berichtete, dass dieser Ansatz die Zeit für Core-Design und -Aufbau im Vergleich zu herkömmlichen Methoden erheblich reduzierte. Diese Art der Automatisierung kann den Betriebsaufwand im Zusammenhang mit häufigen Software-Releases und Netzwerkkonfigurationsänderungen reduzieren. Betreiber, die ein vollständig Cloud-natives Design einführen, können Network Slicing, Netzwerk-APIs und automatisierten Betrieb mit weniger Einschränkungen durch ältere virtualisierte Designs unterstützen.
Verteilte Edge-User-Plane-Bereitstellungen
Verteilte User-Plane-Funktionen verlagern die Verkehrsverarbeitung näher an den Punkt, an dem sich eine Anwendung oder ein Gerät befindet. NVIDIA beschreibt die verteilte User-Plane-Architektur als eine Möglichkeit, lokale KI-Verkehrsabwicklung am Netzwerk-Edge mit beschleunigtem Computing und Datenverarbeitungseinheiten zu unterstützen. Dieses Design kann die Verzögerung reduzieren, die entsteht, wenn Datenverkehr von einem Industriestandort zu einem zentralisierten Rechenzentrum und zurück übertragen wird. Es ist relevant für Fernsteuerung, Maschinenautomatisierung, immersive Anwendungen und andere Dienste, die vorhersehbare Reaktionszeiten benötigen. Der Markt für Cloud-Native 5G Core Software kann daher von Software profitieren, die es Betreibern ermöglicht, lokale Breakout-Funktionen über viele Edge-Standorte hinweg zu verwalten. Anbieter, die User-Plane-Software, Orchestrierung und Leistungsüberwachung kombinieren, sind möglicherweise besser für Unternehmensverträge positioniert, die definierte Servicelevel erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Migrationskosten und unsichere 5G-Monetarisierung | -2.2% | Global, mit größerer Intensität in Südamerika und Afrika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Legacy-EPC-Integration | -1.4% | Global, insbesondere Betreiber mit großen installierten LTE-Basen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Multi-Cloud-Beobachtbarkeit und Qualifikationslücke bei Cloud-nativen Fähigkeiten | -0.9% | Global, am stärksten ausgeprägt in Südamerika, Afrika und Teilen Südostasiens | Mittelfristig (2–4 Jahre) |
| Signalangriffsfläche und Einschränkungen durch souveräne Cloud | -0.6% | Europa, der Nahe Osten und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Migrationskosten und unsichere 5G-Monetarisierung
Migrationskosten schränken weiterhin das Tempo der Standalone-Core-Einführung ein. Betreiber mit Non-Standalone-Netzwerken müssen Dienste der vierten und fünften Generation gleichzeitig verwalten, was die Kosten während des Übergangs erhöht. Kommerzielle Renditen hängen von Unternehmensdiensten ab, die in vielen Märkten noch unterentwickelt sind. Die Global System for Mobile Communications Association berichtete, dass Open Gateway eine breite Palette von Betreibergruppen und Netzwerken mit CAMARA-Programmierschnittstellenstandards in Einklang gebracht hat. Quality-on-Demand- und Betrugserkennungsschnittstellen bieten möglicherweise einen klareren Umsatzpfad, aber ihre kommerzielle Wirkung in großem Maßstab bleibt unbewiesen. Diese Unsicherheit veranlasst Betreiber, Upgrades schrittweise durchzuführen oder verwaltete Bereitstellungsmodelle einzuführen, die die Vorabkosten reduzieren.
Komplexität der Legacy-EPC-Integration
Der Wechsel von einem Evolved Packet Core zu einem Cloud-nativen 5G-Core erfordert, dass Betreiber ältere virtuelle Netzwerkfunktionen mit neueren containerisierten Funktionen koordinieren. Diese Koexistenz kann doppelte Betriebsprozesse, komplexe Servicequalitätssicherungsarbeiten und zusätzlichen Schulungsbedarf erzeugen. Betreiber müssen auch Teilnehmer migrieren, ohne Sprach-, Daten-, Authentifizierungs-, Abrechnungs- oder Richtliniendienste zu beeinträchtigen. Die Branche für Cloud-Native 5G Core Software muss daher Migrationswerkzeuge und Multi-Vendor-Management bereitstellen, die in älteren und neueren Umgebungen funktionieren können. 3GPP-Managementspezifikationen bieten eine Interoperabilitätsreferenz, aber individuelle Betreiberumgebungen erfordern nach wie vor umfangreiche Integration und Tests. Die Komplexität kann die Ablösung des Legacy-Cores verzögern, selbst wenn eine Standalone-Architektur klarere langfristige Betriebsvorteile bietet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
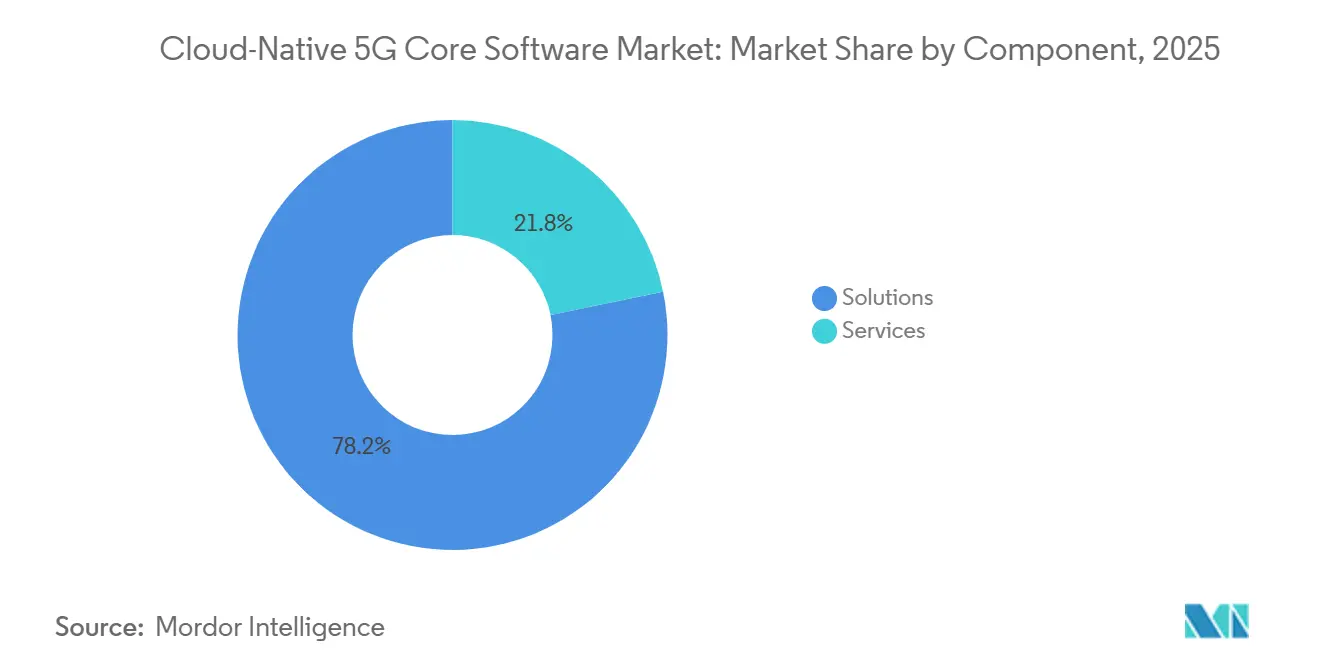
Lösungen bleiben der Hauptausgabenbereich, während Dienstleistungen an Bedeutung gewinnenLösungen machten im Jahr 2025 78,22 % der Ausgaben aus und spiegeln die anfängliche Softwareinvestition wider, die für die Modernisierung von Core-Netzwerken erforderlich ist. Betreiber erwerben Funktionen für Sitzungsverwaltung, Authentifizierung, Richtlinienkontrolle, Abrechnung und Teilnehmerdaten als Teil dieser Plattformschicht. Diese Funktionen bilden die Betriebsgrundlage für Standalone-Dienste und müssen mit Funk-, Transport-, Cloud- und Betriebssystemen integriert werden. Mavenir berichtete von erheblichen Energieeinsparungen durch seine Cloud-Native 5G Core Software im Live-Standalone-Netzwerk der Deutsche Telekom durch Full-Stack-Energieeffizienz und dynamische Hardware- und Softwareskalierung. Das Ergebnis zeigt, warum Betreiber Lösungsplattformen zunehmend nach Energieverbrauch und Betriebseffizienz zusätzlich zu Netzwerkfähigkeiten bewerten. Große Core-Ersetzungen begünstigen weiterhin Lösungsausgaben, da Betreiber die Plattform einrichten müssen, bevor sie unterstützende Dienste vollständig einführen können.
Dienstleistungen wachsen bis 2031 mit einer CAGR von 8,89 %, da Betreiber die Anzahl der Cloud-nativen Funktionen in der Produktion erhöhen. Integration, verwalteter Betrieb, Software-Release-Management, Orchestrierung und Sicherheitsarbeiten werden wichtiger, wenn Netzwerke mehrere Anbieter und Cloud-Umgebungen nutzen. Diese Arbeit ist schwer zu standardisieren, da jeder Betreiber eine andere Teilnehmerbasis, Datenumgebung und Legacy-Netzwerkstruktur hat. Die Marktgröße für Cloud-Native 5G Core Software im Bereich Dienstleistungen wird durch den Bedarf gestützt, kontinuierliche Softwarebereitstellung zu betreiben und Richtlinienkontrollen über verteilte Funktionen hinweg aufrechtzuerhalten. Dienstleister können Betreibern auch dabei helfen, Automatisierung zu nutzen, ohne große interne Teams für jede Plattform aufzubauen. Die Branche für Cloud-Native 5G Core Software wird voraussichtlich einen wachsenden Dienstleistungsanteil verzeichnen, wenn offene Architekturen mehr Integrationsarbeit schaffen als Einzelanbieter-Bereitstellungen.



Nach Bereitstellungsmodell:
Dedizierte Umgebungen führen, während Public Cloud an Tempo gewinntOn-Premise- und dedizierte Telko-Cloud-Umgebungen hielten im Jahr 2025 48,36 %, da Betreiber Infrastrukturkontrolle und lokale Datenverarbeitung schätzen. Diese Umgebungen werden häufig dort eingesetzt, wo nationale Politik, interne Sicherheitsregeln oder Betriebspraktiken eine breitere Nutzung öffentlicher Cloud-Infrastruktur einschränken. Hybrid Cloud bleibt relevant, da sie Betreibern ermöglicht, sensible Workloads in einer kontrollierten Umgebung zu halten und gleichzeitig externe Cloud-Kapazität für ausgewählte Funktionen zu nutzen. Public Cloud wird bis 2031 voraussichtlich mit einer CAGR von 9,11 % expandieren, unterstützt durch Produktionsbereitstellungen, die Bedenken gegenüber dem Modell reduziert haben. Nokia und Amazon Web Services starteten im Februar 2026 einen kommerziellen 5G-Core-als-Dienstleistung mit dem belgischen Unternehmen Citymesh, der es dem Betreiber ermöglicht, 4G- und 5G-Core-Fähigkeiten zu abonnieren, ohne physische Hardware zu verwalten. Der Dienst umfasste Network Slicing, IMS, Internet-der-Dinge-Konnektivität und Automatisierungsfähigkeiten.
Das Public-Cloud-Modell kann die anfängliche Infrastrukturbelastung für Betreiber senken, denen große interne Cloud-Teams fehlen. Es kann auch den Zugang zu elastischer Rechenkapazität und verwalteten Softwareplattformen verkürzen. Die kommerzielle Bereitstellung von NTT DOCOMO und NEC auf Amazon Web Services lieferte ein weiteres Beispiel dafür, dass große Betreiber Public Cloud für produktive Core-Workloads nutzen können. Datenschutzanforderungen, Anforderungen an den rechtmäßigen Zugang und interne Netzwerkkontrollrichtlinien können jedoch in vielen Ländern eine vollständige Migration weiterhin einschränken. Der Markt für Cloud-Native 5G Core Software wird daher weiterhin hybride Ansätze nutzen, bei denen Control-Plane-, User-Plane- und Betriebsfunktionen in verschiedenen Umgebungen platziert werden. Dieses Gleichgewicht ermöglicht es Anbietern, Portabilität über dedizierte, öffentliche und hybride Infrastruktur hinweg anzubieten, anstatt die Bereitstellungswahl als eine feste Entscheidung zu behandeln.
Nach Architektur:
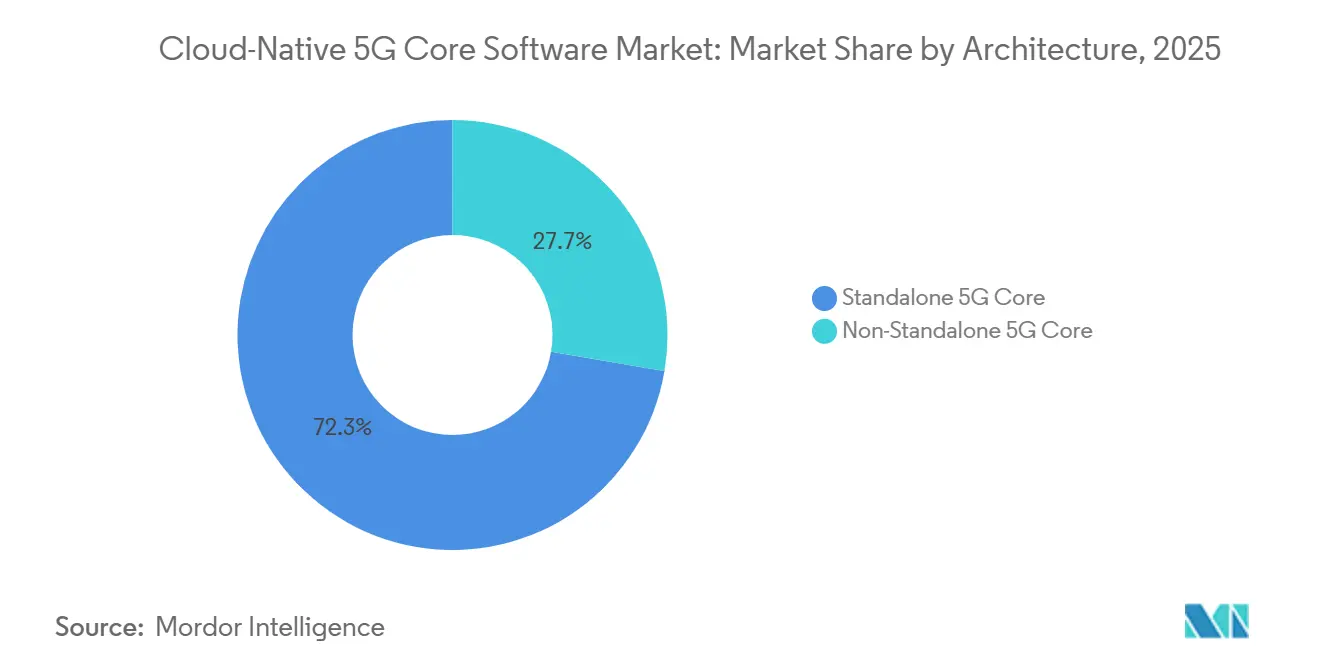
Standalone-Core ist zum primären Investitionsmodell gewordenDer Standalone-5G-Core hielt im Jahr 2025 72,33 % der Ausgaben, und Dienstleistungen expandieren mit einer CAGR von 9,23 %, was bestätigt, dass die native 5G-Architektur die frühere Übergangsphase überwunden hat. Das Standalone-Design unterstützt Funktionen wie Network Slicing, RedCap und 5G-Advanced, die über eine Non-Standalone-Anordnung nicht vollständig bereitgestellt werden können. Non-Standalone-Systeme bleiben dort im Einsatz, wo Betreiber die Abdeckung erweitern oder einen schrittweisen Übergang von LTE verwalten. Ericsson wurde von Three UK ausgewählt, um einen Cloud-nativen, Standalone-Mobilfunk-Paketcore mit 9 Terabit pro Sekunde Kapazität über ein verteiltes Rechenzentrum-Netzwerk aufzubauen. Die geplante Kapazität war mehr als das 3-fache der bestehenden Core-Kapazität von Three UK. Solche Projekte zeigen, dass große Betreiber die Standalone-Core-Architektur zu einer langfristigen Kapazitätsplattform machen und nicht zu einer begrenzten Diensterweiterung.
Die Architekturwahl beeinflusst die Bandbreite der Dienste, die Betreiber an Unternehmen und Verbraucher verkaufen können. Ein Standalone-Core kann separate Qualitäts- und Richtlinieneinstellungen für verschiedene Slices, Geräte und Anwendungen durchsetzen. Er kann auch dienstbasierte Schnittstellen unterstützen, die Automatisierung und externe API-Bereitstellung praktischer machen. 3GPP-Standards unterstützen gemeinsame dienstbasierte Schnittstellen, die einige Interoperabilitätshürden für Multi-Vendor-Bereitstellungen reduzieren können. Die Marktgröße für Cloud-Native 5G Core Software für Standalone-Architektur ist an diese Fähigkeit gebunden, technische Kompetenz mit neuen Servicemodellen zu verbinden. Non-Standalone-Investitionen werden voraussichtlich auf Abdeckungserweiterung und Koexistenzanforderungen konzentriert bleiben und nicht auf die fortschrittlichsten 5G-Funktionen.

Nach Anwendung:
eMBB führt die aktuelle Nachfrage an, während Network Slicing schneller voranschreitetEnhanced Mobile Broadband machte im Jahr 2025 46,48 % der Ausgaben aus, da der mobile Verbraucherverkehr die größte unmittelbare Arbeitslast für 5G-Netzwerke bleibt. Diese Anwendung erfordert stabile Teilnehmerverwaltung, Datenweiterleitung, Richtlinienkontrolle und Abrechnung auf nationaler Ebene. Sie gibt Betreibern die Basisauslastung, die erforderlich ist, um große Core-Investitionen in den frühen Phasen der Standalone-Bereitstellung zu rechtfertigen. Network Slicing wird bis 2031 voraussichtlich mit einer CAGR von 9,34 % expandieren, da Unternehmensnutzer Servicelevel suchen, die Standard-Konnektivität nicht bieten kann. Der Markt für Cloud-Native 5G Core Software profitiert, da Slicing koordinierte Control-Plane- und User-Plane-Funktionen sowie klare Richtliniendurchsetzung erfordert. Anbieter müssen Betreibern helfen, Slices für verschiedene Diensttypen zu entwerfen, zu aktivieren, zu überwachen und abzurechnen.
Network Slicing wächst bis 2031 mit einer CAGR von 9,34 %. Network Slicing unterstützt differenzierte Konnektivität für Unternehmen, Internet der Dinge, Gaming, festen drahtlosen Zugang und geschäftskritische Anwendungen. Es ermöglicht Betreibern, definierte Leistungsregeln für bestimmte Anwendungen oder Kundengruppen festzulegen. Enhanced Mobile Broadband bleibt wichtig, da es den breiten Teilnehmerverkehr erzeugt, auf dem andere Dienste aufgebaut sind. Ultra-zuverlässige Kommunikation mit geringer Latenz, massive Maschine-zu-Maschine-Kommunikation, fester drahtloser Zugang, privates 5G und Sprache über New Radio fügen unterschiedliche Verkehrs- und Richtlinienanforderungen hinzu. Diese Anwendungen erhöhen den Bedarf an flexibler Software, die Ressourcen zuweisen und die Dienstqualität über mehrere Workloads hinweg schützen kann. Der Markt für Cloud-Native 5G Core Software bewegt sich daher von der breiten Konnektivitätsverwaltung hin zur anwendungsspezifischen Dienststeuerung.
Nach Endnutzer:
Telekommunikationsbetreiber machen den Großteil der Ausgaben aus, während die Unternehmensnachfrage wächstTelekommunikationsbetreiber machten im Jahr 2025 85,56 % der Endnutzerausgaben aus, da sie die öffentliche Netzwerkinfrastruktur besitzen, die eine Core-Modernisierung erfordert. Ihre Käufe umfassen große Teilnehmerpopulationen, nationale Abdeckungsbereiche und umfangreiche Mengen voneinander abhängiger Netzwerksysteme. Betreiber benötigen auch Core-Funktionen zur Unterstützung von mobilem Verbraucherverkehr, festem drahtlosen Zugang, Sprache und Internet-der-Dinge-Diensten. Unternehmen werden voraussichtlich die am schnellsten wachsende Endnutzergruppe sein, da privates 5G und verwaltete Netzwerkoptionen zugänglicher werden. Samsung und Hyundai Motor schlossen im Februar 2025 einen End-to-End-RedCap-Test in einem privaten 5G-Netzwerk im Hyundai-Werk in Ulsan ab. Der Test umfasste Fahrzeuginspektion, Sensornetzwerke und Fabrikautomatisierung, was zeigt, wie Unternehmensstandorte dedizierte Konnektivität für Betriebsprozesse nutzen können.
Unternehmen wachsen bis 2031 mit einer CAGR von 9,22 %. Die Unternehmensnachfrage erstreckt sich auf verarbeitendes Gewerbe, Energie und Versorgungsunternehmen, Transport und Logistik, Gesundheitswesen und Regierungsdienste. Diese Nutzer benötigen häufig isolierte Ressourcen, lokale Verarbeitung und Servicequalitätssicherung, die auf spezifische Anwendungen zugeschnitten ist. Kabel- und Festnetzbetreiber spielen ebenfalls eine Rolle, da sie 5G-Core-Software nutzen können, um konvergierte Dienste und festen drahtlosen Zugang zu unterstützen. Die Global System for Mobile Communications Association hat Open-Gateway-APIs als Weg für Betreiber positioniert, Netzwerkfähigkeiten für Entwickler und Unternehmen bereitzustellen. Betrugsprävention und Quality on Demand sind relevante Beispiele, da sie Core-Netzwerkfähigkeiten in definierte Unternehmensdienste umwandeln können. Der Markt für Cloud-Native 5G Core Software wird von diesen Modellen profitieren, wenn Betreiber technische Funktionen in wiederholbare Angebote für Geschäftsnutzer umwandeln können.
Nach Unternehmensgröße:
Großunternehmen führen, während kleine und mittlere Unternehmen durch verwaltete Modelle Zugang erhaltenGroßunternehmen hielten im Jahr 2025 84,44 % der Ausgaben nach Unternehmensgröße, da sie über das Kapital, die technischen Ressourcen und die betriebliche Größe verfügen, um private oder gehostete 5G-Umgebungen zu implementieren. Ihre Standorte umfassen häufig komplexe Prozesse, die eine dedizierte drahtlose Steuerung wertvoller machen. Große Organisationen können auch interne Teams unterstützen, die mit Betreibern, Systemintegratoren und Cloud-Anbietern zusammenarbeiten. Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 9,16 % expandieren, da Core-als-Dienstleistung und verwaltetes privates 5G die anfänglichen Infrastrukturanforderungen reduzieren. Nokias 5G-Core-als-Dienstleistung-Bereitstellung mit Citymesh zeigte, wie Betreiber Core-Fähigkeiten abonnieren können, anstatt Hardware direkt zu verwalten. Dieses Modell kann kleineren Betreibern und Geschäftsnutzern Zugang zu produktionsreifen Funktionen zu wiederkehrenden Servicekosten geben.
Verwaltete Plattformen können besonders relevant für leichtes verarbeitendes Gewerbe, Last-Mile-Logistik und Einzelhandelsstandorte mit klaren Automatisierungsanforderungen, aber begrenzten Netzwerkkenntnissen sein. Diese Nutzer benötigen nicht immer eine große, vollständig angepasste Core-Bereitstellung. Sie benötigen zuverlässige Konnektivität, Geräteverwaltung und Servicekontrollen, die mit begrenzten internen Ressourcen betrieben werden können. Core-als-Dienstleistung kann diese Funktionen mit Integration und Support bündeln. Der Markt für Cloud-Native 5G Core Software kann sich ausweiten, wenn Anbieter Bestellung, Aktivierung und laufendes Management für kleinere Kunden vereinfachen. Der Übergang schafft auch Chancen für spezialisierte Anbieter, die mobile virtuelle Netzwerkbetreiber und Unternehmensstandorte mit modularer Software unterstützen.
Geografische Analyse
APAC-Markt für Cloud-Native 5G-Kernsoftware
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 33,42 % am Markt für Cloud-Native 5G-Kernsoftware, gestützt durch die Größe der Betreiber, staatlich geführte Digitalprogramme und aktive Standalone-Bereitstellungen. Die Region verbindet hohe Verbraucherverkehrsvolumina mit einer breiten Palette industrieller und öffentlicher Anwendungsfälle. China hat bedeutende RedCap-Aktivitäten für Smart-City- und industrielle Internet-der-Dinge-Anwendungen gefördert, was eine beträchtliche Geräte- und Dienstleistungsbasis für Kernplattformen schafft. Japan trieb die Bereitstellung eines öffentlichen Cloud-Kerns voran, als NTT DOCOMO und NEC Anfang 2026 einen kommerziellen 5G-Kern auf Amazon Web Services in Betrieb nahmen. NEC erklärte, dass die Automatisierung die damit verbundene Entwurfs- und Bauzeit erheblich verkürzt habe, was die Bedeutung des Cloud-Betriebs im regionalen Markt unterstreicht. Australien und Südostasien befinden sich noch in früheren Phasen des Standalone-Bereitstellungszyklus, doch fügen Betreiber Cloud-native Sprach- und Kernfähigkeiten hinzu, während sie sich auf fortschrittlichere Dienste vorbereiten. Nokia vereinbarte im Jahr 2025 die Bereitstellung einer Cloud-nativen Kommunikationssuite für Optus zur Unterstützung erweiterter 5G-Sprachdienste für seinen Kundenstamm.
Markt für Cloud-Native 5G-Kernsoftware in Nordamerika und Europa
Nordamerika und Europa sind reife Mobilfunkregionen, die weiterhin in Kern-Upgrades und API-basierte Servicemodelle investieren. AT&T erreichte im Jahr 2025 eine landesweite 5G-RedCap-Abdeckung an mehr als 200 Millionen Präsenzpunkten und schuf damit eine breite Grundlage für vernetzte Geräte und künftige Standalone-Verkehrsnachfrage. Die Vereinigten Staaten sind zudem zentral für Open-Gateway-Aktivitäten, bei denen Mobilfunkbetreiber daran arbeiten, standardisierte Netzwerkfähigkeiten über gemeinsame Schnittstellen bereitzustellen. Europa verbindet große etablierte Netzwerke mit strengeren Anforderungen an Daten, Sicherheit und Datensouveränität, die dedizierte und hybride Bereitstellungsmuster begünstigen. Die Marktgröße für Cloud-Native 5G-Kernsoftware in Europa wird durch Upgrades gestützt, die bestehende Systeme konsolidieren und Netzwerke für Slicing vorbereiten. Proximus startete im April 2026 5G+ in Belgien, zunächst für Geschäftskunden mit kompatiblen Tarifen, und identifizierte Slicing-Anwendungen für Notfalldienste, Zahlungsverkehr und Medien. Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder zeigen weiterhin starke Standalone-Dynamik, während Russland einen stärker eingeschränkten inländischen Infrastrukturweg verfolgt.
Markt für Cloud-Native 5G-Kernsoftware in Nahost und Afrika sowie Südamerika
Afrika wird voraussichtlich bis 2031 mit einer CAGR von 9,26 % wachsen, da Betreiber in Südafrika und Nigeria die Bereitstellung eines Cloud-nativen Kerns im Vorfeld einer breiteren 5G-Abdeckung prüfen. Dieser Weg kann spätere Migrationsarbeiten vermeiden, da Betreiber von Anfang an containerisierte Funktionen einsetzen können. Er setzt Investitionen jedoch auch den Risiken durch Spektrum-Timing, Geräteverfügbarkeit und das Tempo der kommerziellen Nachfrage aus. Der Nahe Osten schreitet durch vom Golf-Kooperationsrat geführte Standalone-Rollouts voran und nutzt RedCap für öffentliche Sicherheit und Internet-der-Dinge-Anwendungen. Südamerika befindet sich in einer früheren Phase, wobei Investitionen durch die lokale Spektrumpolitik, die Konsolidierung der Betreiber und die Notwendigkeit geprägt werden, Unternehmensnachfrage aufzubauen. Open Gateway bietet einen gemeinsamen kommerziellen Rahmen, der Kerninvestitionsentscheidungen in diesen Regionen beeinflussen kann, indem Netzwerkfähigkeiten mit entwicklerorientierten Diensten verbunden werden.
Wettbewerbslandschaft
Marktkonzentration
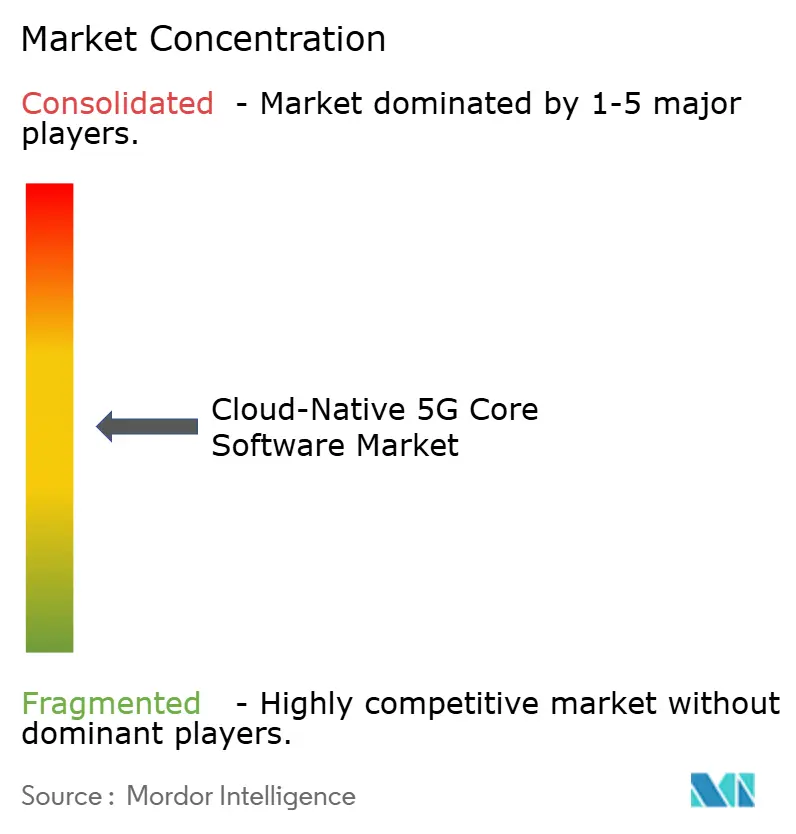
Der Markt für Cloud-Native 5G Core Software weist eine moderate Konzentration auf, wobei Ericsson, Nokia und Huawei durch etablierte Betreiberverträge und umfangreiche Integrationserfahrung führende Positionen innehaben. Samsung und NEC haben bedeutende regionale Positionen in Asien-Pazifik, während Mavenir, Oracle, Cisco und Amdocs in softwareorientierten und nordamerikanischen Möglichkeiten konkurrieren. Der Wettbewerb konzentriert sich auf den Kontrast zwischen End-to-End-Standalone-Core-Stacks und plattformunabhängiger Software, die in mehreren Cloud-Umgebungen funktionieren kann. Etablierte Anbieter können langfristigen Betriebssupport und bewährte Migrationsprozesse anbieten. Softwarenative Wettbewerber können Betreiber ansprechen, die eine größere Anbieterauswahl, Automatisierung und Cloud-Portabilität wünschen. Der Markt für Cloud-Native 5G Core Software bleibt offen für Herausforderer, wenn Betreiber Greenfield-Standalone-Netzwerke aufbauen oder ihre Cloud-Strategie neu gestalten.
Mavenir demonstrierte eine nachhaltigkeitsorientierte Position durch die Meldung von Energieeinsparungen im Live-Standalone-Netzwerk der Deutsche Telekom. Nokia und Amazon Web Services demonstrierten einen verwalteten Core-Ansatz mit dem Start des Citymesh 5G-Core-als-Dienstleistung im Februar 2026. NEC und NTT DOCOMO demonstrierten eine automatisierungsgeführte Strategie durch ihre kommerzielle Cloud-Bereitstellung in Japan. Diese Schritte zeigen, dass Anbieter neben der Core-Funktionalität auch bei Betriebseffizienz, verwalteter Bereitstellung und Bereitstellungsgeschwindigkeit konkurrieren. Kleinere Betreiber und mobile virtuelle Netzwerkbetreiber bevorzugen möglicherweise abonnementbasierte Angebote, da diese den Bedarf an physischer Infrastruktur reduzieren. Größere Betreiber können mehrere Anbieter beibehalten, um technische Optionen zu erhalten und die Abhängigkeit von einer einzigen Plattform zu reduzieren.
Chancen bestehen bei leichtgewichtigen Unternehmens-Cores, verwalteten Diensten für kleinere Betreiber und Automatisierungswerkzeugen, die die Betriebskomplexität reduzieren. Private 5G-Nutzer in verarbeitendem Gewerbe und Logistik benötigen Systeme, die lokale Kontrolle bieten können, ohne große interne Netzwerkteams zu erfordern. Anbieter können sich durch automatisiertes Lebenszyklusmanagement, einfache Integration und portable Bereitstellung über private und öffentliche Cloud-Umgebungen hinweg differenzieren. Standardisierungsaktivitäten rund um dienstbasiertes Management und Network Slicing prägen weiterhin Produktdesign und Betreiberbeschaffungsanforderungen. Die Einhaltung von Interoperabilitätsanforderungen ist wichtig, da Betreiber Netzwerkfunktionen von mehr als einem Anbieter koordinieren müssen. Der Markt für Cloud-Native 5G Core Software wird Anbieter belohnen, die Standardskonformität mit praktischer Migrationsunterstützung und kommerziellen Modellen kombinieren, die für verschiedene Betreibergrößen geeignet sind.
Marktführer für Cloud-Native 5G Core Software
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson
-
ZTE Corporation
-
Nokia Corporation
-
NEC Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Cloud-Native 5G-Kernsoftware Unternehmen in diesem Bericht
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- NEC Corporation
- Mavenir Systems, Inc.
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Fujitsu Limited
- Rakuten Symphony
- Wind River Systems
- Druid Software Limited
- Radisys Corporation
- Ribbon Communications Inc.
- Aarna Networks
- Amdocs Limited
Neueste Industrielle Entwicklungen in Markt für Cloud-Native 5G-Kernsoftware
- Mai 2026: Telefónica Deutschland migrierte seine ersten 100.000 Mobilfunkkunden zur Cloud-nativen IMS-Lösung von Mavenir, die auf Amazon Web Services läuft, im Rahmen einer im Februar 2025 angekündigten mehrjährigen Vertragsverlängerung. Die Migration soll 2026 die ersten einige Millionen Teilnehmer umfassen und bestätigt die Produktionsskalierbarkeit von Cloud-nativer Sprache auf einer Public-Cloud-Plattform sowie einen Kosten- und Agilität-Benchmark für die IMS-Modernisierung europäischer Netzbetreiber.
- April 2026: Proximus wurde der erste Betreiber in Belgien, der 5G+ (5G Standalone) einführte, zunächst für Geschäftskunden mit kompatiblen Tarifen. Die Einführung ermöglicht End-to-End-Network-Slicing für Unternehmensanwendungen einschließlich Notfalldienste, Zahlungsverkehr und Medien, mit geplantem Rollout für Privat- und Kleinunternehmen im Sommer 2026.
- März 2026: NTT DOCOMO und NEC starteten Japans erstes kommerzielles 5G-Core-Netzwerk auf AWS und schlossen gleichzeitig das weltweit erste automatisierte 5G-Core-Design und -Aufbau in einer kommerziellen Umgebung mit agentischer KI und GitOps ab. Die Aufbauzeit wurde im Vergleich zu herkömmlichen Methoden um 80 % reduziert und setzte einen neuen Automatisierungs-Benchmark für Cloud-native Core-Bereitstellung.
- Februar 2026: Mavenir bestätigte, dass seine Cloud-Native 5G Core Software bei der Live-Netzwerkvalidierung bei Deutsche Telekom durch Full-Stack-Energieeffizienz und dynamische Software- und Hardwareskalierung bis zu 65 % Energieeinsparungen erzielte und damit einen Benchmark für nachhaltigen Standalone-Core-Betrieb in Europa setzte.
Globaler Berichtsumfang für den Markt für Cloud-Native 5G Core Software
Der Markt für Cloud-Native 5G Core Software bezieht sich auf Softwareprodukte und -plattformen, die die Control-Plane- und User-Plane-Funktionen von eigenständigen 5G-Core-Netzwerken durch Cloud-native Architekturen bereitstellen. Er umfasst containerisierte Netzwerkfunktionen wie AMF, SMF, UPF, PCF, AUSF, UDM, NRF sowie zugehörige Richtlinien-, Abrechnungs-, Sicherheits- und Teilnehmerverwaltungsfunktionen.
Der Bericht über den Markt für Cloud-Native 5G Core Software ist segmentiert nach Komponente (Lösungen und Dienstleistungen), Bereitstellung (On-Premise und dedizierte Telko-Cloud, Public Cloud und Hybrid Cloud), Architektur (Standalone und Non-Standalone), Anwendung (Enhanced Mobile Broadband, massive Maschine-zu-Maschine-Kommunikation, ultra-zuverlässige Kommunikation mit geringer Latenz, fester drahtloser Zugang, Network Slicing, private 5G-Netzwerke und Sprache über New Radio), Endnutzer (Telekommunikationsbetreiber, Unternehmen sowie Kabel- und Festnetzbetreiber), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Dienstleistungen |
| On-Premise und dedizierte Telko-Cloud |
| Public Cloud |
| Hybrid Cloud |
| Standalone-5G-Core |
| Non-Standalone-5G-Core |
| Enhanced Mobile Broadband |
| Massive Maschine-zu-Maschine-Kommunikation |
| Ultra-zuverlässige Kommunikation mit geringer Latenz |
| Fester drahtloser Zugang |
| Network Slicing |
| Private 5G-Netzwerke |
| Sprache über New Radio |
| Telekommunikationsbetreiber | |
| Unternehmen | Verarbeitendes Gewerbe |
| Energie und Versorgungsunternehmen | |
| Transport und Logistik | |
| Gesundheitswesen | |
| Regierung und öffentliche Sicherheit | |
| Medien und Unterhaltung | |
| Automobilindustrie | |
| Bank-, Finanz-, Versicherungs- und Investmentdienstleistungen | |
| Kabel- und Festnetzbetreiber |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| ASEAN | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Lösungen | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodell | On-Premise und dedizierte Telko-Cloud | |
| Public Cloud | ||
| Hybrid Cloud | ||
| Nach Architektur | Standalone-5G-Core | |
| Non-Standalone-5G-Core | ||
| Nach Anwendung | Enhanced Mobile Broadband | |
| Massive Maschine-zu-Maschine-Kommunikation | ||
| Ultra-zuverlässige Kommunikation mit geringer Latenz | ||
| Fester drahtloser Zugang | ||
| Network Slicing | ||
| Private 5G-Netzwerke | ||
| Sprache über New Radio | ||
| Nach Endnutzer | Telekommunikationsbetreiber | |
| Unternehmen | Verarbeitendes Gewerbe | |
| Energie und Versorgungsunternehmen | ||
| Transport und Logistik | ||
| Gesundheitswesen | ||
| Regierung und öffentliche Sicherheit | ||
| Medien und Unterhaltung | ||
| Automobilindustrie | ||
| Bank-, Finanz-, Versicherungs- und Investmentdienstleistungen | ||
| Kabel- und Festnetzbetreiber | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Cloud-Native 5G Core Software?
Der Markt für Cloud-Native 5G Core Software betrug im Jahr 2025 2,11 Milliarden USD und wird voraussichtlich bis 2031 auf 3,47 Milliarden USD anwachsen, mit einer CAGR von 8,67 % im Zeitraum 2026–2031.
Welches Bereitstellungsmodell wird im Markt für Cloud-Native 5G Core Software voraussichtlich am schnellsten expandieren?
Public Cloud wird bis 2031 voraussichtlich mit einer CAGR von 9,11 % expandieren, unterstützt durch produktive Core-als-Dienstleistung-Bereitstellungen.
Warum ist der Standalone-5G-Core für den Markt für Cloud-Native 5G Core Software wichtig?
Er unterstützt Network Slicing, RedCap, 5G-Advanced, dienstbasierte APIs und differenzierte Unternehmensdienste, die Non-Standalone-Designs nicht vollständig bereitstellen können.
Welche Anwendung wird im Markt für Cloud-Native 5G Core Software voraussichtlich am schnellsten expandieren?
Network Slicing wird bis 2031 voraussichtlich mit einer CAGR von 9,34 % expandieren, da Unternehmen definierte Dienstqualität für spezialisierte Workloads benötigen.
Welche Region wird voraussichtlich am schnellsten expandieren?
Afrika wird bis 2031 voraussichtlich mit einer CAGR von 9,26 % expandieren, da Betreiber Cloud-native Core-Funktionen vor einem breiteren Abdeckungsausbau einführen.
Wie können kleinere Unternehmen auf 5G-Core-Fähigkeiten zugreifen?
Core-als-Dienstleistung und verwaltete private 5G-Modelle können Hardware-, Integrations- und Betriebshürden für kleine und mittlere Unternehmen reduzieren.