
Tamaño y Participación del Mercado de Software de Núcleo 5G Cloud-Native
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
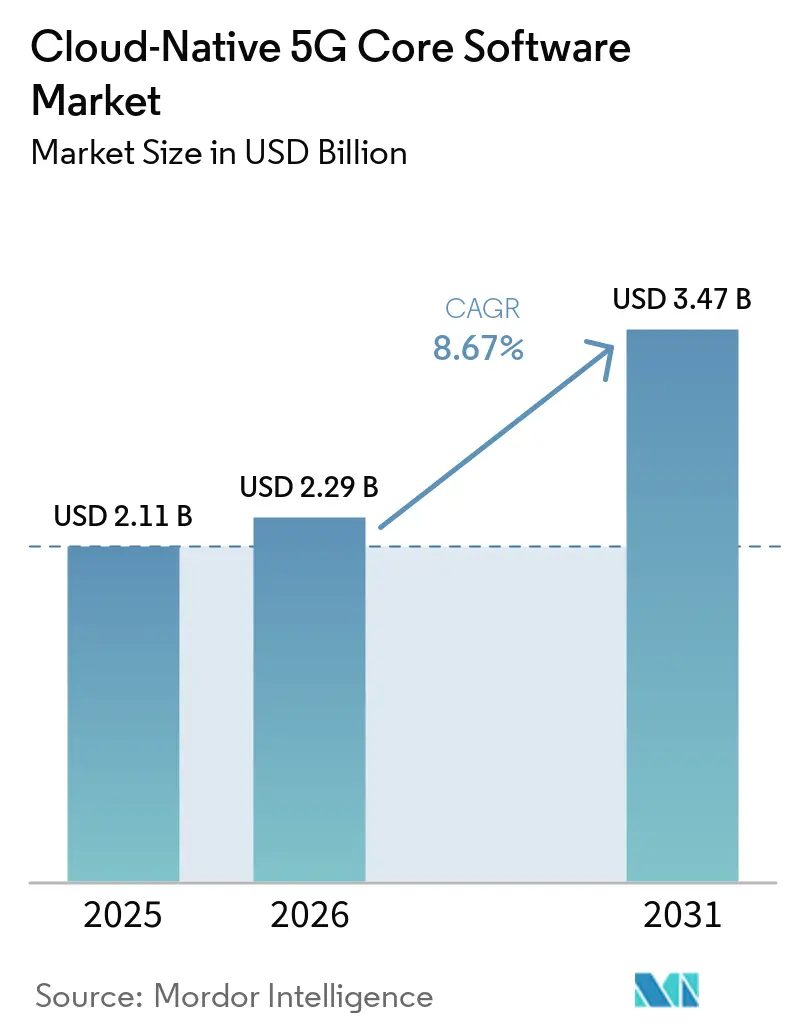
| Tamaño del Mercado (2026) | 2.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.67 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Núcleo 5G Cloud-Native por Mordor Intelligence
El tamaño del mercado de software de núcleo 5G cloud-native fue de 2,11 mil millones de USD en 2025 y se prevé que alcance los 3,47 mil millones de USD en 2031, avanzando a una CAGR del 8,67% durante 2026-2031. Las implementaciones de 5G independiente están desplazando el mercado de software de núcleo 5G cloud-native hacia funciones definidas por software que pueden admitir la segmentación de red, dispositivos RedCap y servicios 5G-Advanced. Esta transición modifica el gasto de los operadores porque estas capacidades requieren un núcleo independiente nativo en lugar de una extensión de la arquitectura no independiente. Los servicios empresariales, las redes privadas y las API de red están ampliando el caso de ingresos para la modernización del núcleo, aunque los operadores aún enfrentan altos costos de migración y retornos inciertos. Los proveedores establecidos mantienen una ventaja a través de las relaciones de larga data con los operadores y la capacidad de integración, mientras que los proveedores nativos de software pueden competir donde los operadores buscan diseños abiertos y preparados para la nube. La entrega en nube pública, las plataformas gestionadas y las funciones de plano de usuario distribuidas están creando oportunidades para los operadores que necesitan menores barreras de implementación, automatización y control del rendimiento local.
Conclusiones Clave del Informe
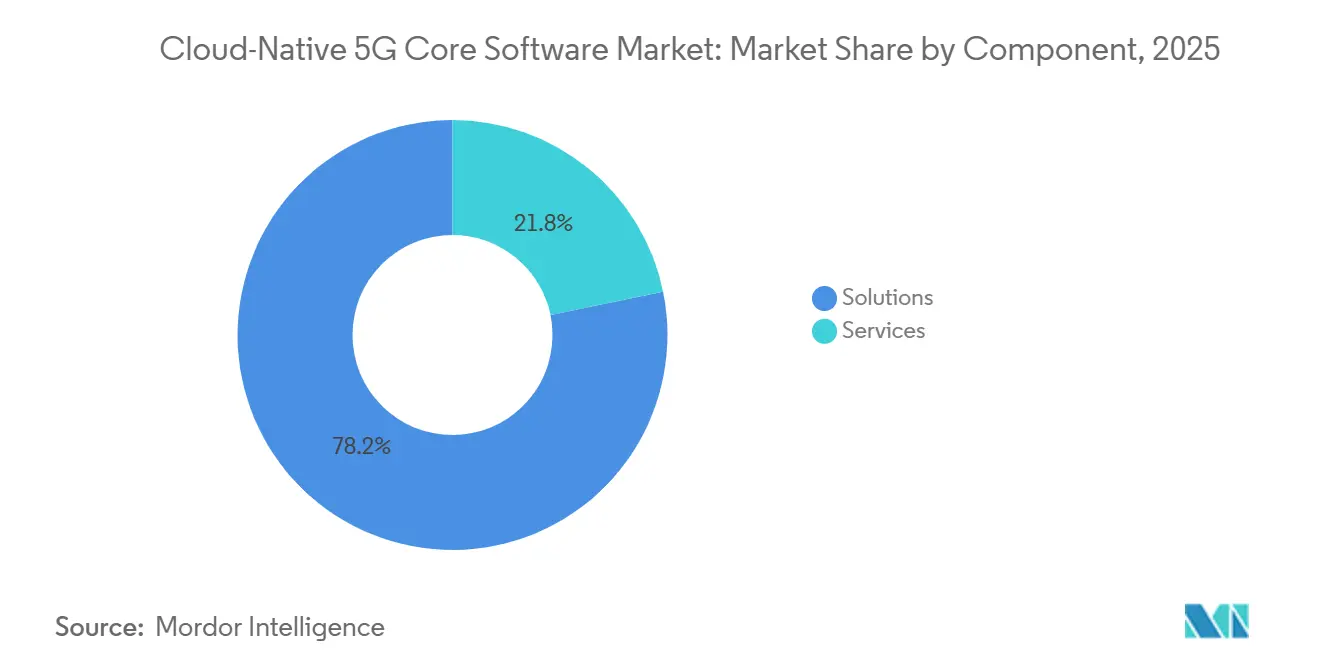
- Por componente, las soluciones representaron el 78,22% de la participación del mercado de software de núcleo 5G cloud-native en 2025, mientras que se espera que los servicios crezcan a una CAGR del 8,89% hasta 2031.
- Por modelo de implementación, la Nube Telco Dedicada y en las Instalaciones representó el 48,36% de la participación del mercado de software de núcleo 5G cloud-native en 2025, mientras que se espera que la nube pública crezca a una CAGR del 9,11% hasta 2031.
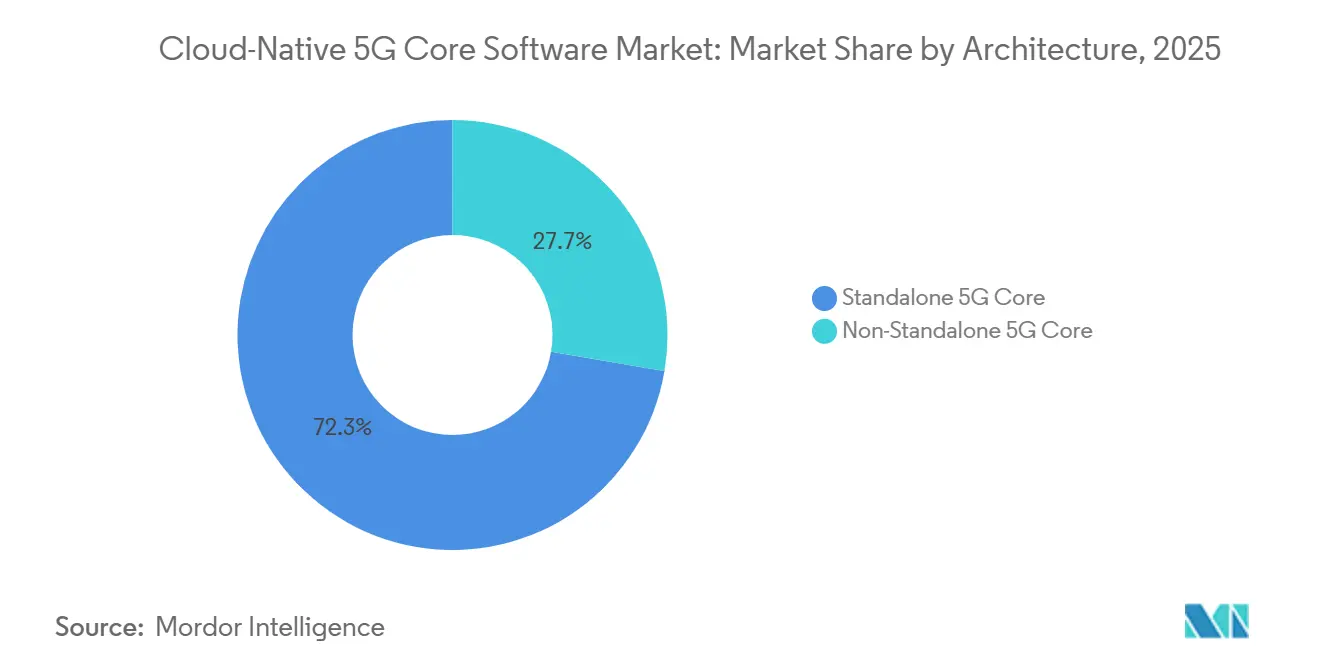
- Por arquitectura, el núcleo 5G independiente representó el 72,33% de la participación del mercado de software de núcleo 5G cloud-native en 2025, y se espera que crezca a una CAGR del 9,23% hasta 2031.
- Por aplicación, la banda ancha móvil mejorada representó el 46,48% de la participación en 2025, mientras que se proyecta que la segmentación de red se expanda a una CAGR del 9,34% hasta 2031.
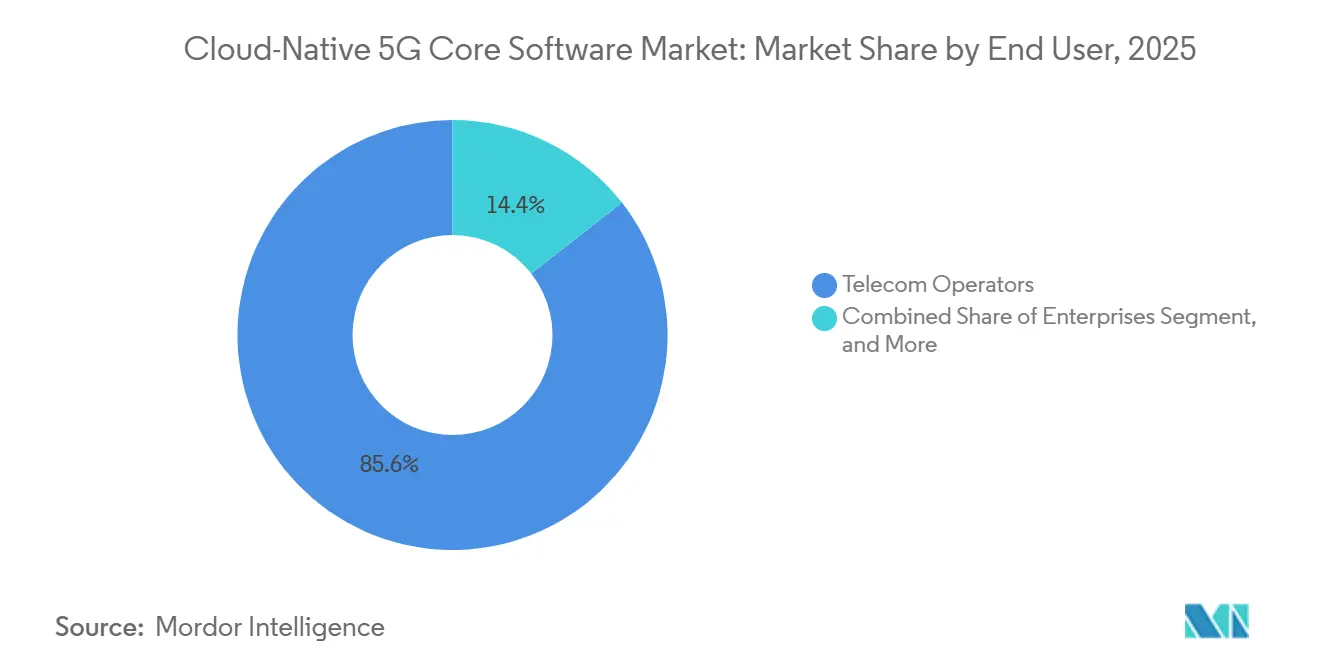
- Por usuario final, los operadores de telecomunicaciones representaron el 85,56% del gasto en 2025, mientras que se proyecta que las empresas se expandan a una CAGR del 9,22% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 84,44% del gasto en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 9,16% hasta 2031.
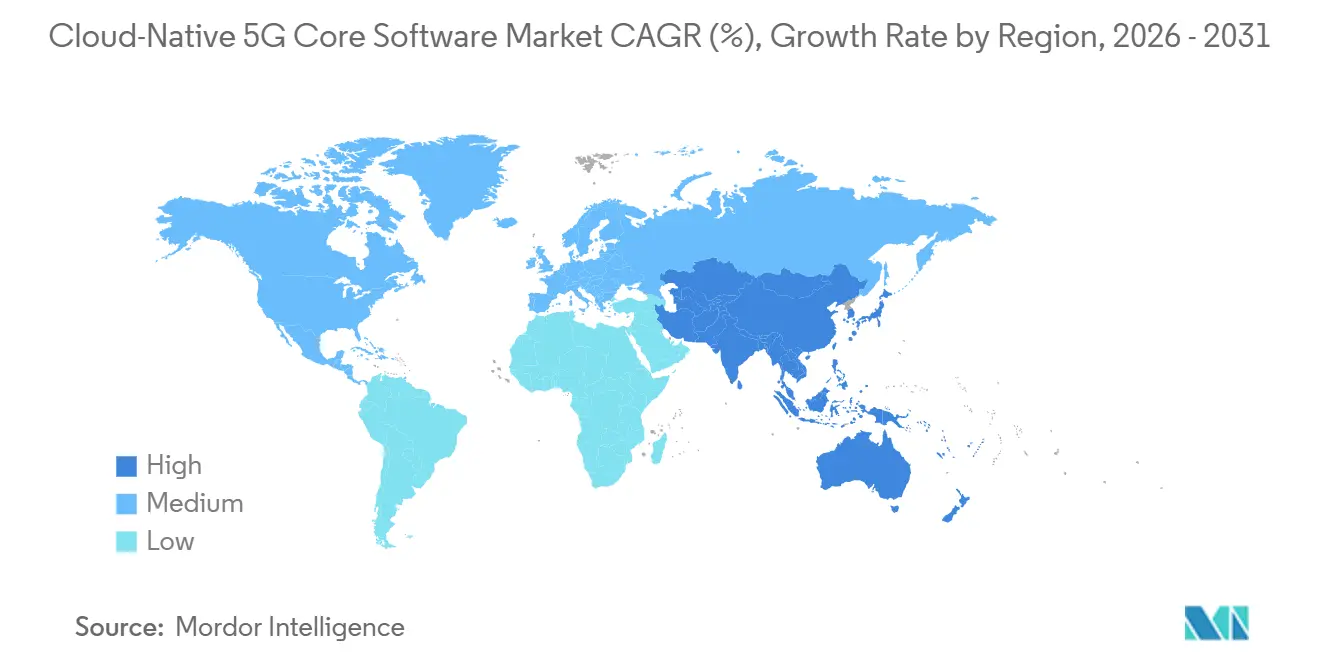
- Por geografía, Asia-Pacífico representó el 33,42% de la participación en 2025, mientras que se proyecta que África se expanda a una CAGR del 9,26% hasta 2031.
Conclusiones Clave del Informe
| Segmentación | Segmento | Métrica | Año | Valor |
|---|---|---|---|---|
| Por Componente | Soluciones | Participación de Mercado | 2025 | 78.22% |
| Por Componente | Servicios | CAGR | 2031 | 8.89% |
| Por Modelo de Implementación | Nube Telco Dedicada y en las Instalaciones | Participación de Mercado | 2025 | 48.36% |
| Por Modelo de Implementación | Nube Pública | CAGR | 2031 | 9.11% |
| Por Arquitectura | Núcleo 5G Independiente | Participación de Mercado | 2025 | 72.33% |
| Por Arquitectura | Núcleo 5G Independiente | CAGR | 2031 | 9.23% |
| Por Aplicación | Banda Ancha Móvil Mejorada | Participación de Mercado | 2025 | 46.48% |
| Por Aplicación | Segmentación de Red | CAGR | 2031 | 9.34% |
| Por Usuario Final | Operadores de Telecomunicaciones | Participación de Mercado | 2025 | 85.56% |
| Por Usuario Final | Empresas | CAGR | 2031 | 9.22% |
| Por Tamaño de Organización | Grandes Empresas | Participación de Mercado | 2025 | 84.44% |
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | CAGR | 2031 | 9.16% |
| Por Geografía | Asia-Pacífico | Participación de Mercado | 2025 | 33.42% |
| Por Geografía | África | CAGR | 2031 | 9.26% |
| Fuente: Mordor Intelligence | ||||
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software de Núcleo 5G Cloud-Native
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues Acelerados de 5G Independiente | +2.5% | Global, liderado por Asia-Pacífico, América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Monetización Empresarial y de 5G Privado | +1.8% | América del Norte, Europa, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Adopción de Arquitectura Basada en Servicios Cloud-Native | +1.3% | Global, con mayor intensidad inicial en Japón, Alemania, Bélgica y Corea del Sur | Mediano plazo (2-4 años) |
| Implementaciones de Plano de Usuario en el Borde Distribuido | +0.9% | América del Norte, Europa, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Expansión del Tráfico RedCap e IoT Masivo | +0.6% | Global, con lanzamientos comerciales concentrados en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Exposición de API Open Gateway y Modelos de Núcleo como Servicio | +0.4% | Global, concentrado en mercados con implementación independiente madura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues Acelerados de 5G Independiente
La arquitectura 5G independiente se está convirtiendo en la línea de base operativa del mercado de software de núcleo 5G cloud-native, en lugar de ser una opción de red premium. La Asociación Global de Proveedores de Telefonía Móvil informó que 95 operadores habían lanzado 5G independiente comercial en abril de 2026, mientras que 184 operadores en 76 países estaban invirtiendo en la tecnología. La misma asociación informó que 35 operadores estaban invirtiendo en 5G-Advanced, que requiere un núcleo independiente y extiende la necesidad de esta arquitectura más allá de los primeros programas de segmentación de red.[1] Por lo tanto, los operadores enfrentan una ventana de decisión más corta porque las funciones necesarias para 5G-Advanced no pueden entregarse a través de un núcleo no independiente. Esta demanda se refuerza donde la política pública y los incentivos de espectro fomentan las actualizaciones desde diseños de red más antiguos. El ciclo de implementación resultante favorece a los proveedores que pueden migrar las cargas de trabajo de los operadores mientras mantienen disponibles los servicios móviles existentes.
Monetización Empresarial y de 5G Privado
El 5G privado empresarial está pasando de demostraciones limitadas a sistemas de producción que requieren funciones de núcleo confiables. NTT DATA amplió el despliegue de 5G privado de Cargill a 50 sitios operativos en los Estados Unidos y Europa, con planes para más de 100 sitios adicionales cada año.[2] El despliegue admite robótica, trabajadores conectados y automatización industrial, que requieren control sobre la latencia, el acceso a dispositivos y la calidad del servicio. Estos proyectos necesitan cada vez más segmentos de núcleo dedicados o núcleos de borde compactos en lugar de un entorno de red móvil compartido. La fabricación sigue siendo importante, pero los sitios de logística, puertos, minería y energía también necesitan conectividad local confiable para operaciones automatizadas. El mercado de software de núcleo 5G cloud-native se beneficia cuando los operadores y las empresas seleccionan software modular que puede aislar servicios para diferentes sitios y cargas de trabajo.
Adopción de Arquitectura Basada en Servicios Cloud-Native
La arquitectura basada en servicios proporciona a las funciones de núcleo 5G cloud-native un método estándar para intercambiar datos a través de interfaces de programación de aplicaciones. El 3GPP identifica las OpenAPIs como un medio para poner las interfaces de arquitectura basada en servicios a disposición de los desarrolladores y el ecosistema más amplio.[3] NTT DOCOMO y NEC lanzaron una red de núcleo cloud-native comercial en Amazon Web Services, utilizando IA agéntica y automatización GitOps en el despliegue. NEC informó que este enfoque redujo significativamente el tiempo de diseño y construcción del núcleo en comparación con los métodos convencionales. Este tipo de automatización puede reducir la carga operativa asociada con las frecuentes versiones de software y los cambios de configuración de red. Los operadores que adoptan un diseño completamente cloud-native pueden admitir la segmentación de red, las API de red y las operaciones automatizadas con menos restricciones derivadas de diseños virtualizados anteriores.
Implementaciones de Plano de Usuario en el Borde Distribuido
Las funciones de plano de usuario distribuidas acercan el procesamiento del tráfico al punto donde se encuentra una aplicación o dispositivo. NVIDIA describe la arquitectura de plano de usuario distribuida como una forma de admitir el manejo local del tráfico de IA en el borde de la red con computación acelerada y unidades de procesamiento de datos. Este diseño puede reducir el retraso causado cuando el tráfico viaja desde un sitio industrial a un centro de datos centralizado y regresa. Es relevante para el control remoto, la automatización de máquinas, las aplicaciones inmersivas y otros servicios que necesitan tiempos de respuesta predecibles. El mercado de software de núcleo 5G cloud-native puede, por lo tanto, beneficiarse del software que permite a los operadores gestionar funciones de salida local en muchas ubicaciones de borde. Los proveedores que combinan software de plano de usuario, orquestación y monitoreo del rendimiento pueden estar mejor posicionados para contratos empresariales que requieren niveles de servicio definidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Migración e Incertidumbre en la Monetización del 5G | -2.2% | Global, con mayor intensidad en América del Sur y África | Corto plazo (≤ 2 años) |
| Complejidad de Integración del EPC Heredado | -1.4% | Global, que afecta particularmente a los operadores con grandes bases instaladas de LTE en América del Norte y Europa | Mediano plazo (2-4 años) |
| Brecha de Observabilidad Multi-Nube y Habilidades Cloud-Native | -0.9% | Global, más aguda en América del Sur, África y partes del Sudeste Asiático | Mediano plazo (2-4 años) |
| Superficie de Ataque de Señalización y Restricciones de Nube Soberana | -0.6% | Europa, Oriente Medio y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Migración e Incertidumbre en la Monetización del 5G
Los costos de migración continúan limitando el ritmo de adopción del núcleo independiente. Los operadores con redes no independientes deben gestionar simultáneamente los servicios de cuarta y quinta generación, lo que aumenta los costos durante la transición. Los retornos comerciales dependen de los servicios empresariales que siguen siendo poco desarrollados en muchos mercados. La Asociación del Sistema Global para las Comunicaciones Móviles informó que Open Gateway alineó una amplia gama de grupos de operadores y redes con los estándares de interfaz de programación de aplicaciones CAMARA. Las interfaces de Calidad bajo Demanda y prevención del fraude pueden ofrecer una ruta de ingresos más clara, pero su impacto comercial a escala sigue sin estar probado. Esta incertidumbre alienta a los operadores a escalonar las actualizaciones o adoptar modelos de implementación gestionados que reduzcan los costos iniciales.
Complejidad de Integración del EPC Heredado
Pasar de un Núcleo de Paquetes Evolucionado a un núcleo 5G cloud-native requiere que los operadores coordinen las funciones de red virtual más antiguas con las funciones en contenedores más nuevas. Esta coexistencia puede crear procesos operativos duplicados, trabajo complejo de garantía de servicio y necesidades de capacitación adicionales. Los operadores también necesitan mover suscriptores sin afectar los servicios de voz, datos, autenticación, facturación o política. La industria de software de núcleo 5G cloud-native debe, por lo tanto, proporcionar herramientas de migración y gestión multifabricante que puedan funcionar en entornos más antiguos y más nuevos. Las especificaciones de gestión del 3GPP proporcionan una referencia de interoperabilidad, pero los entornos individuales de los operadores aún requieren una integración y pruebas extensas. La complejidad puede retrasar la retirada del núcleo heredado incluso cuando una arquitectura independiente ofrece beneficios operativos a largo plazo más claros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Soluciones Siguen Siendo el Principal Área de Gasto a Medida que los Servicios Ganan Importancia
Las soluciones representaron el 78,22% del gasto en 2025, lo que refleja la inversión inicial en software necesaria para modernizar las redes de núcleo. Los operadores adquieren funciones de gestión de sesiones, autenticación, control de políticas, facturación y datos de suscriptores como parte de esta capa de plataforma. Estas funciones forman la base operativa para los servicios independientes y deben integrarse con los sistemas de radio, transporte, nube y operaciones. Mavenir informó ahorros de energía significativos de su software de núcleo 5G cloud-native en la red independiente en producción de Deutsche Telekom mediante la eficiencia energética de pila completa y el escalado dinámico de hardware y software. El resultado muestra por qué los operadores evalúan cada vez más las plataformas de soluciones en función del uso de energía y la eficiencia operativa, además de las capacidades de red. Los grandes reemplazos de núcleo continúan favoreciendo el gasto en soluciones porque los operadores deben establecer la plataforma antes de poder adoptar plenamente los servicios de soporte.
Los servicios avanzan a una CAGR del 8,89% hasta 2031 a medida que los operadores aumentan el número de funciones cloud-native en producción. La integración, las operaciones gestionadas, la gestión de versiones de software, la orquestación y el trabajo de seguridad se vuelven más importantes cuando las redes utilizan varios proveedores y entornos de nube. Este trabajo es difícil de estandarizar porque cada operador tiene una base de suscriptores, un entorno de datos y una estructura de red heredada diferentes. El tamaño del mercado de software de núcleo 5G cloud-native para servicios está respaldado por la necesidad de operar la entrega continua de software y mantener controles de políticas en funciones distribuidas. Los proveedores de servicios también pueden ayudar a los operadores a utilizar la automatización sin crear grandes equipos internos para cada plataforma. Es probable que la industria de software de núcleo 5G cloud-native vea ganar participación a los servicios cuando las arquitecturas abiertas creen más trabajo de integración que las implementaciones de un solo proveedor.


Por Modelo de Implementación: Los Entornos Dedicados Lideran Mientras la Nube Pública Gana Ritmo
Los entornos en las instalaciones y de nube telco dedicada representaron el 48,36% en 2025 porque los operadores valoran el control de la infraestructura y el manejo local de datos. Estos entornos se utilizan a menudo donde la política nacional, las normas de seguridad internas o las prácticas operativas limitan el uso más amplio de la infraestructura de nube pública. La nube híbrida sigue siendo relevante porque permite a los operadores mantener las cargas de trabajo sensibles en un entorno controlado mientras utilizan la capacidad de nube externa para funciones seleccionadas. Se proyecta que la nube pública se expanda a una CAGR del 9,11% hasta 2031, respaldada por implementaciones en producción que han reducido las preocupaciones sobre el modelo. Nokia y Amazon Web Services lanzaron un servicio comercial de Núcleo 5G como Servicio con Citymesh de Bélgica en febrero de 2026, permitiendo al operador suscribirse a capacidades de núcleo 4G y 5G sin gestionar hardware físico. El servicio incluía segmentación de red, IMS, conectividad de Internet de las Cosas y capacidades de automatización.
El modelo de nube pública puede reducir la carga inicial de infraestructura para los operadores que carecen de grandes equipos internos de nube. También puede acortar el acceso a la capacidad de computación elástica y las plataformas de software gestionadas. El despliegue comercial de NTT DOCOMO y NEC en Amazon Web Services proporcionó otro ejemplo de que los grandes operadores pueden usar la nube pública para cargas de trabajo de núcleo en producción. Sin embargo, la residencia de datos, los requisitos de acceso legal y las políticas internas de control de red aún pueden limitar la migración completa en muchos países. El mercado de software de núcleo 5G cloud-native continuará, por lo tanto, utilizando enfoques híbridos donde las funciones de plano de control, plano de usuario y operaciones se ubican en diferentes entornos. Este equilibrio permite a los proveedores ofrecer portabilidad entre infraestructura dedicada, pública e híbrida en lugar de tratar la elección de implementación como una decisión fija.
Por Arquitectura: El Núcleo Independiente Se Ha Convertido en el Modelo de Inversión Principal
El núcleo 5G independiente representó el 72,33% del gasto en 2025, y los Servicios se expanden a una CAGR del 9,23%, lo que confirma que la arquitectura 5G nativa había superado la fase de transición anterior. El diseño independiente admite funciones como la segmentación de red, RedCap y 5G-Advanced que no pueden entregarse completamente a través de un esquema no independiente. Los sistemas no independientes siguen en uso donde los operadores están ampliando la cobertura o gestionando una transición gradual desde LTE. Ericsson fue seleccionado por Three UK para construir un núcleo de paquetes móviles cloud-native e independiente con 9 terabits por segundo de capacidad en una red de centros de datos distribuidos. La capacidad planificada era más de 3 veces la capacidad de núcleo existente de Three UK. Tales proyectos muestran que los principales operadores están convirtiendo la arquitectura de núcleo independiente en una plataforma de capacidad a largo plazo en lugar de una adición de servicio limitada.
La elección de arquitectura afecta la gama de servicios que los operadores pueden vender a empresas y consumidores. Un núcleo independiente puede aplicar configuraciones de calidad y política separadas para diferentes segmentos, dispositivos y aplicaciones. También puede admitir interfaces basadas en servicios que hacen que la automatización y la exposición de API externas sean más prácticas. Los estándares del 3GPP admiten interfaces comunes basadas en servicios, lo que puede reducir algunas barreras de interoperabilidad para las implementaciones multifabricante. El tamaño del mercado de software de núcleo 5G cloud-native para la arquitectura independiente está vinculado a esta capacidad de conectar la capacidad técnica con nuevos modelos de servicio. Se espera que la inversión no independiente permanezca concentrada en la expansión de cobertura y las necesidades de coexistencia en lugar de en las características 5G más avanzadas.
Por Aplicación: eMBB Lidera la Demanda Actual Mientras la Segmentación de Red Avanza Más Rápido
La banda ancha móvil mejorada representó el 46,48% del gasto en 2025 porque el tráfico móvil de consumidores sigue siendo la carga de trabajo inmediata más grande para las redes 5G. Esta aplicación requiere una gestión estable de suscriptores, enrutamiento de datos, control de políticas y facturación a escala nacional. Proporciona a los operadores la utilización base necesaria para justificar las principales inversiones en núcleo durante las primeras etapas del despliegue independiente. Se proyecta que la segmentación de red se expanda a una CAGR del 9,34% hasta 2031 a medida que los usuarios empresariales buscan niveles de servicio que la conectividad estándar no puede proporcionar. El mercado de software de núcleo 5G cloud-native se beneficia porque la segmentación necesita funciones coordinadas de plano de control y plano de usuario, junto con una aplicación clara de políticas. Los proveedores deben ayudar a los operadores a diseñar, activar, monitorear y facturar segmentos para diferentes tipos de servicio.
La Segmentación de Red avanza a una CAGR del 9,34% hasta 2031. La segmentación de red admite conectividad diferenciada para usos empresariales, de Internet de las Cosas, juegos, acceso inalámbrico fijo y de misión crítica. Permite a los operadores establecer reglas de rendimiento definidas para aplicaciones o grupos de clientes particulares. La banda ancha móvil mejorada sigue siendo importante porque produce el amplio tráfico de suscriptores sobre el que se construyen otros servicios. Las comunicaciones de baja latencia ultra confiables, las comunicaciones de tipo máquina masivas, el acceso inalámbrico fijo, el 5G privado y la Voz sobre Nueva Radio añaden diferentes requisitos de tráfico y política. Estas aplicaciones aumentan la necesidad de software flexible que pueda asignar recursos y proteger la calidad del servicio en varias cargas de trabajo. El mercado de software de núcleo 5G cloud-native está, por lo tanto, pasando de la gestión amplia de conectividad hacia el control de servicio específico por aplicación.
Por Usuario Final: Los Operadores de Telecomunicaciones Representan la Mayor Parte del Gasto a Medida que la Demanda Empresarial se Desarrolla
Los operadores de telecomunicaciones representaron el 85,56% del gasto del usuario final en 2025 porque son propietarios de la infraestructura de red pública que requiere modernización del núcleo. Sus compras cubren grandes poblaciones de suscriptores, huellas de cobertura nacional y amplios conjuntos de sistemas de red interdependientes. Los operadores también necesitan funciones de núcleo para admitir servicios móviles de consumidores, inalámbricos fijos, de voz y de Internet de las Cosas. Se espera que las empresas sean el grupo de usuarios finales de más rápido crecimiento a medida que el 5G privado y las opciones de red gestionadas se vuelvan más accesibles. Samsung y Hyundai Motor completaron un ensayo RedCap de extremo a extremo en una red 5G privada en la planta de Ulsan de Hyundai en febrero de 2025. El ensayo cubrió la inspección de vehículos, redes de sensores y automatización de fábricas, lo que demuestra cómo los sitios empresariales pueden usar conectividad dedicada para procesos operativos.
Las empresas avanzan a una CAGR del 9,22% hasta 2031. La demanda empresarial se extiende a la fabricación, energía y servicios públicos, transporte y logística, atención médica y servicios gubernamentales. Estos usuarios a menudo requieren recursos aislados, procesamiento local y garantía de servicio adecuada para aplicaciones específicas. Los operadores de cable y de línea fija también tienen un papel porque pueden usar software de núcleo 5G para admitir servicios convergentes y acceso inalámbrico fijo. La Asociación del Sistema Global para las Comunicaciones Móviles ha posicionado las API Open Gateway como una ruta para que los operadores expongan las capacidades de red a los desarrolladores y las empresas. La prevención del fraude y la Calidad bajo Demanda son ejemplos relevantes porque pueden convertir las capacidades de la red de núcleo en servicios empresariales definidos. El mercado de software de núcleo 5G cloud-native se beneficiará de estos modelos si los operadores pueden convertir las características técnicas en ofertas repetibles para los usuarios empresariales.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Obtienen Acceso a Través de Modelos Gestionados
Las grandes empresas representaron el 84,44% del gasto por tamaño de organización en 2025 porque tienen el capital, los recursos técnicos y la escala operativa para implementar entornos 5G privados o alojados. Sus sitios a menudo involucran procesos complejos que hacen que el control inalámbrico dedicado sea más valioso. Las grandes organizaciones también pueden mantener equipos internos que trabajan con operadores, integradores de sistemas y proveedores de nube. Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 9,16% hasta 2031 a medida que el Núcleo como Servicio y el 5G privado gestionado reduzcan los requisitos iniciales de infraestructura. El despliegue del Núcleo 5G como Servicio de Nokia con Citymesh mostró cómo los operadores pueden suscribirse a capacidades de núcleo en lugar de gestionar hardware directamente. Este modelo puede dar a los operadores más pequeños y a los usuarios empresariales acceso a funciones de nivel de producción a un costo de servicio recurrente.
Las plataformas gestionadas pueden ser especialmente relevantes para la fabricación ligera, la logística de última milla y los sitios minoristas con necesidades claras de automatización pero habilidades de red limitadas. Estos usuarios no siempre necesitan un despliegue de núcleo grande y completamente personalizado. Necesitan conectividad confiable, gestión de dispositivos y controles de servicio que puedan operarse con recursos internos limitados. El Núcleo como Servicio puede empaquetar esas funciones con integración y soporte. El mercado de software de núcleo 5G cloud-native puede ampliarse cuando los proveedores simplifiquen el pedido, la activación y la gestión continua para clientes más pequeños. La transición también crea oportunidades para proveedores especializados que apoyan a los operadores de redes móviles virtuales y a los sitios empresariales con software modular.
Análisis Geográfico
Asia-Pacífico representó el 33,42% de la participación del sector de software de núcleo 5G cloud-native en 2025, respaldado por la escala de los operadores, los programas digitales liderados por el gobierno y el despliegue activo independiente. La región combina grandes volúmenes de tráfico de consumidores con un amplio conjunto de casos de uso industriales y del sector público. China ha apoyado una importante actividad RedCap para aplicaciones de ciudad inteligente e Internet de las Cosas industrial, lo que crea una base considerable de dispositivos y servicios para las plataformas de núcleo. Japón avanzó en el despliegue de núcleo en nube pública cuando NTT DOCOMO y NEC lanzaron un núcleo 5G comercial en Amazon Web Services a principios de 2026. NEC declaró que la automatización redujo significativamente el tiempo de diseño y construcción relacionado, destacando la importancia de las operaciones en la nube en el mercado regional. Australia y el Sudeste Asiático se encuentran en etapas más tempranas del ciclo de despliegue independiente, pero los operadores están añadiendo capacidades de voz y núcleo cloud-native a medida que se preparan para servicios más avanzados. Nokia acordó desplegar una suite de comunicaciones cloud-native para Optus en 2025 para admitir servicios de voz 5G mejorados para su base de clientes.
América del Norte y Europa son regiones móviles maduras que aún invierten en actualizaciones de núcleo y modelos de servicio basados en API. AT&T logró cobertura RedCap 5G a nivel nacional en más de 200 millones de puntos de presencia en 2025, proporcionando una amplia base para dispositivos conectados y la futura demanda de tráfico independiente. Los Estados Unidos también son centrales para la actividad Open Gateway, con operadores móviles trabajando para exponer capacidades de red estandarizadas a través de interfaces comunes. Europa combina grandes redes establecidas con requisitos más estrictos de datos, seguridad y soberanía que favorecen los patrones de implementación dedicados e híbridos. El tamaño del mercado de software de núcleo 5G cloud-native en Europa está respaldado por actualizaciones que consolidan los sistemas heredados y preparan las redes para la segmentación. Proximus lanzó 5G+ en Bélgica en abril de 2026, inicialmente para clientes empresariales con planes compatibles, e identificó aplicaciones de segmentación para servicios de emergencia, tráfico de pagos y medios. Alemania, el Reino Unido, Francia y los países nórdicos continúan mostrando un fuerte impulso independiente, mientras que Rusia sigue un camino de infraestructura doméstica más limitado.
Se proyecta que África se expanda a una CAGR del 9,26% hasta 2031, a medida que los operadores en Sudáfrica y Nigeria evalúan el despliegue de núcleo cloud-native antes de una cobertura 5G más amplia. Este camino puede evitar parte del trabajo de migración posterior porque los operadores pueden adoptar funciones en contenedores desde el principio. También deja la inversión expuesta al calendario del espectro, la disponibilidad de dispositivos y el ritmo de la demanda comercial. Oriente Medio está progresando a través de despliegues independientes liderados por el Consejo de Cooperación del Golfo y utiliza RedCap para seguridad pública y aplicaciones de Internet de las Cosas. América del Sur se encuentra en una etapa más temprana, con inversiones moldeadas por la política de espectro local, la consolidación de operadores y la necesidad de establecer demanda empresarial. Open Gateway proporciona un marco comercial común que puede influir en las decisiones de inversión en núcleo en estas regiones al conectar las capacidades de red con los servicios orientados a los desarrolladores.

Panorama Competitivo
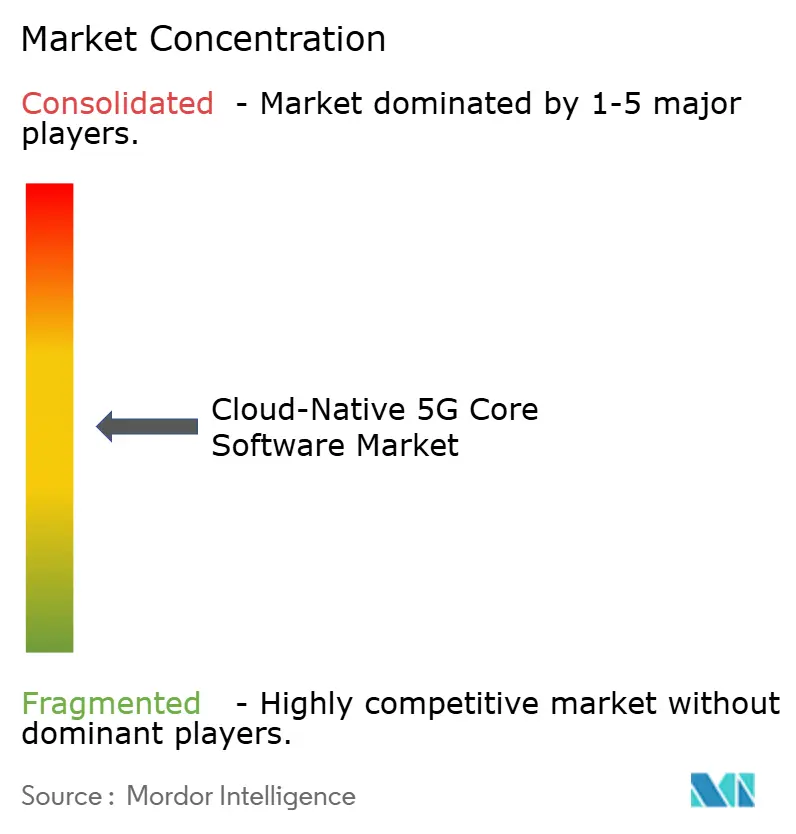
El mercado de software de núcleo 5G cloud-native tiene una concentración moderada, con Ericsson, Nokia y Huawei manteniendo posiciones de liderazgo a través de contratos establecidos con operadores y una profunda experiencia en integración. Samsung y NEC tienen posiciones regionales significativas en Asia-Pacífico, mientras que Mavenir, Oracle, Cisco y Amdocs compiten en oportunidades centradas en software y en América del Norte. La competencia se centra en el contraste entre las pilas de núcleo independiente de extremo a extremo y el software agnóstico de plataforma que puede funcionar en varios entornos de nube. Los proveedores establecidos pueden ofrecer soporte operativo a largo plazo y procesos de migración probados. Los competidores nativos de software pueden atraer a los operadores que desean mayor elección de proveedor, automatización y portabilidad en la nube. El mercado de software de núcleo 5G cloud-native sigue abierto a los competidores cuando los operadores construyen redes independientes desde cero o rediseñan su estrategia de nube.
Mavenir demostró una posición centrada en la sostenibilidad al informar ahorros de energía en la red independiente en producción de Deutsche Telekom. Nokia y Amazon Web Services demostraron un enfoque de núcleo gestionado con el lanzamiento del Núcleo 5G como Servicio de Citymesh en febrero de 2026. NEC y NTT DOCOMO demostraron una estrategia liderada por la automatización a través de su despliegue comercial en la nube en Japón. Estos movimientos muestran que los proveedores compiten en eficiencia operativa, entrega gestionada y velocidad de despliegue además de la funcionalidad del núcleo. Los operadores más pequeños y los operadores de redes móviles virtuales pueden favorecer las ofertas basadas en suscripción porque reducen la necesidad de operar infraestructura física. Los operadores más grandes pueden mantener varios proveedores para preservar las opciones técnicas y reducir la dependencia de una sola plataforma.
Las oportunidades permanecen en núcleos empresariales ligeros, servicios gestionados para operadores más pequeños y herramientas de automatización que reducen la complejidad operativa. Los usuarios de 5G privado en fabricación y logística necesitan sistemas que puedan proporcionar control local sin requerir grandes equipos internos de red. Los proveedores pueden diferenciarse proporcionando gestión automatizada del ciclo de vida, integración simple y despliegue portátil en entornos de nube privada y pública. La actividad de estándares en torno a la gestión basada en servicios y la segmentación de red continúa dando forma al diseño de productos y a los requisitos de adquisición de los operadores. El cumplimiento de los requisitos de interoperabilidad es importante porque los operadores necesitan coordinar funciones de red de más de 1 proveedor. El mercado de software de núcleo 5G cloud-native recompensará a los proveedores que combinen la alineación con los estándares con soporte práctico de migración y modelos comerciales adecuados para diferentes tamaños de operadores.
Líderes de la Industria de Software de Núcleo 5G Cloud-Native
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson
-
ZTE Corporation
-
Nokia Corporation
-
NEC Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Telefónica Alemania migró sus primeros 100.000 clientes móviles a la solución IMS cloud-native de Mavenir que se ejecuta en Amazon Web Services, bajo una extensión de contrato plurianual anunciada en febrero de 2025. Se espera que la migración cubra los primeros millones de suscriptores durante 2026, confirmando la viabilidad a escala de producción de la voz cloud-native en una plataforma de nube pública y estableciendo un punto de referencia de costo y agilidad para la modernización de IMS de operadores europeos.
- Abril de 2026: Proximus se convirtió en el primer operador en Bélgica en lanzar 5G+ (5G Independiente), sirviendo inicialmente a clientes empresariales en planes de tarifas compatibles. El lanzamiento permite la segmentación de red de extremo a extremo para aplicaciones empresariales que incluyen servicios de emergencia, tráfico de pagos y medios, con el despliegue para residentes y pequeñas empresas previsto para el verano de 2026.
- Marzo de 2026: NTT DOCOMO y NEC lanzaron la primera red de núcleo 5G comercial de Japón en AWS, completando simultáneamente el primer diseño y construcción automatizados de núcleo 5G del mundo en un entorno comercial utilizando IA Agéntica y GitOps. El tiempo de construcción se redujo en un 80% en comparación con los métodos convencionales, estableciendo un nuevo punto de referencia de automatización para el despliegue de núcleo cloud-native.
- Febrero de 2026: Mavenir confirmó que su software de núcleo 5G cloud-native logró hasta un 65% de ahorro de energía en la validación de red en producción en Deutsche Telekom utilizando Eficiencia Energética de Pila Completa y escalado dinámico de software y hardware, estableciendo un punto de referencia para operaciones de núcleo independiente sostenibles en Europa.


Alcance del Informe Global del Mercado de Software de Núcleo 5G Cloud-Native
El Mercado de Software de Núcleo 5G Cloud-Native se refiere a los productos de software y plataformas que proporcionan las funciones de plano de control y plano de usuario de las redes de núcleo independientes 5G a través de arquitecturas cloud-native. Incluye funciones de red en contenedores como AMF, SMF, UPF, PCF, AUSF, UDM, NRF y funciones relacionadas de política, facturación, seguridad y gestión de suscriptores.
El Informe del Mercado de Software de Núcleo 5G Cloud-Native está segmentado por Componente (Soluciones y Servicios), Implementación (Nube Telco Dedicada y en las Instalaciones, Nube Pública y Nube Híbrida), Arquitectura (Independiente y No Independiente), Aplicación (Banda Ancha Móvil Mejorada, Comunicaciones de Tipo Máquina Masivas, Comunicaciones de Baja Latencia Ultra Confiables, Acceso Inalámbrico Fijo, Segmentación de Red, Redes 5G Privadas y Voz sobre Nueva Radio), Usuario Final (Operadores de Telecomunicaciones, Empresas y Operadores de Cable y de Línea Fija), Tamao (Grandes Empresas y Pequeñas y Medianas Empresas) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones |
| Servicios |
| Nube Telco Dedicada y en las Instalaciones |
| Nube Pública |
| Nube Híbrida |
| Núcleo 5G Independiente |
| Núcleo 5G No Independiente |
| Banda Ancha Móvil Mejorada |
| Comunicaciones de Tipo Máquina Masivas |
| Comunicaciones de Baja Latencia Ultra Confiables |
| Acceso Inalámbrico Fijo |
| Segmentación de Red |
| Redes 5G Privadas |
| Voz sobre Nueva Radio |
| Operadores de Telecomunicaciones | |
| Empresas | Fabricación |
| Energía y Servicios Públicos | |
| Transporte y Logística | |
| Atención Médica | |
| Gobierno y Seguridad Pública | |
| Medios y Entretenimiento | |
| Automotriz | |
| Banca, Servicios Financieros y Seguros | |
| Operadores de Cable y de Línea Fija |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Modelo de Implementación | Nube Telco Dedicada y en las Instalaciones | |
| Nube Pública | ||
| Nube Híbrida | ||
| Por Arquitectura | Núcleo 5G Independiente | |
| Núcleo 5G No Independiente | ||
| Por Aplicación | Banda Ancha Móvil Mejorada | |
| Comunicaciones de Tipo Máquina Masivas | ||
| Comunicaciones de Baja Latencia Ultra Confiables | ||
| Acceso Inalámbrico Fijo | ||
| Segmentación de Red | ||
| Redes 5G Privadas | ||
| Voz sobre Nueva Radio | ||
| Por Usuario Final | Operadores de Telecomunicaciones | |
| Empresas | Fabricación | |
| Energía y Servicios Públicos | ||
| Transporte y Logística | ||
| Atención Médica | ||
| Gobierno y Seguridad Pública | ||
| Medios y Entretenimiento | ||
| Automotriz | ||
| Banca, Servicios Financieros y Seguros | ||
| Operadores de Cable y de Línea Fija | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de núcleo 5G cloud-native?
El mercado de software de núcleo 5G cloud-native fue de 2,11 mil millones de USD en 2025 y se prevé que alcance los 3,47 mil millones de USD en 2031, avanzando a una CAGR del 8,67% durante 2026-2031.
¿Qué modelo de implementación se espera que se expanda más rápido en el mercado de software de núcleo 5G cloud-native?
Se proyecta que la nube pública se expanda a una CAGR del 9,11% hasta 2031, respaldada por implementaciones de Núcleo como Servicio en producción.
¿Por qué es importante el núcleo 5G independiente para el mercado de software de núcleo 5G cloud-native?
Admite la segmentación de red, RedCap, 5G-Advanced, API basadas en servicios y servicios empresariales diferenciados que los diseños no independientes no pueden proporcionar completamente.
¿Qué aplicación se proyecta que se expanda más rápido en el mercado de software de núcleo 5G cloud-native?
Se proyecta que la segmentación de red se expanda a una CAGR del 9,34% hasta 2031 porque las empresas necesitan calidad de servicio definida para cargas de trabajo especializadas.
¿Qué región se espera que se expanda más rápido?
Se proyecta que África se expanda a una CAGR del 9,26% hasta 2031 a medida que los operadores adoptan funciones de núcleo cloud-native antes de un despliegue de cobertura más amplio.
¿Cómo pueden las empresas más pequeñas acceder a las capacidades del núcleo 5G?
Los modelos de Núcleo como Servicio y de 5G privado gestionado pueden reducir las barreras de hardware, integración y operación para las pequeñas y medianas empresas.


 Sus datos están seguros y nunca se venden ni se comparten.
