
クラウドネイティブ5Gコアソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
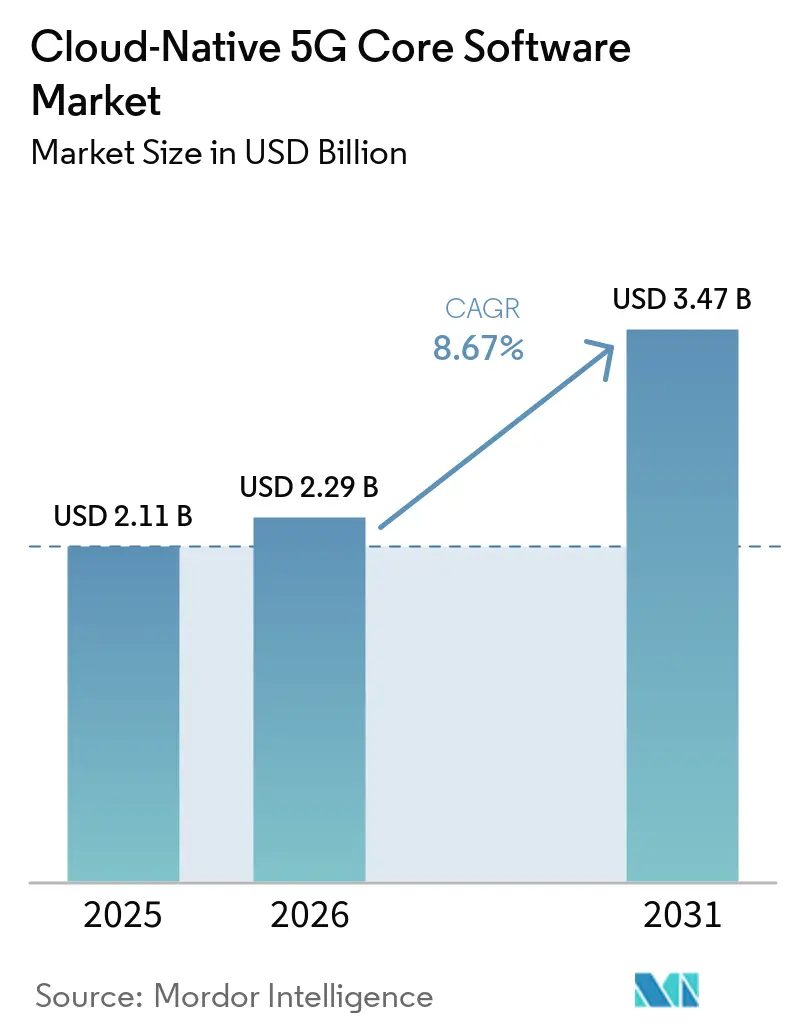
| 市場規模 (2026) | 2.29 十億米ドル |
| 市場規模 (2031) | 3.47 十億米ドル |
| 成長率 (2026 - 2031) | 8.67 % |
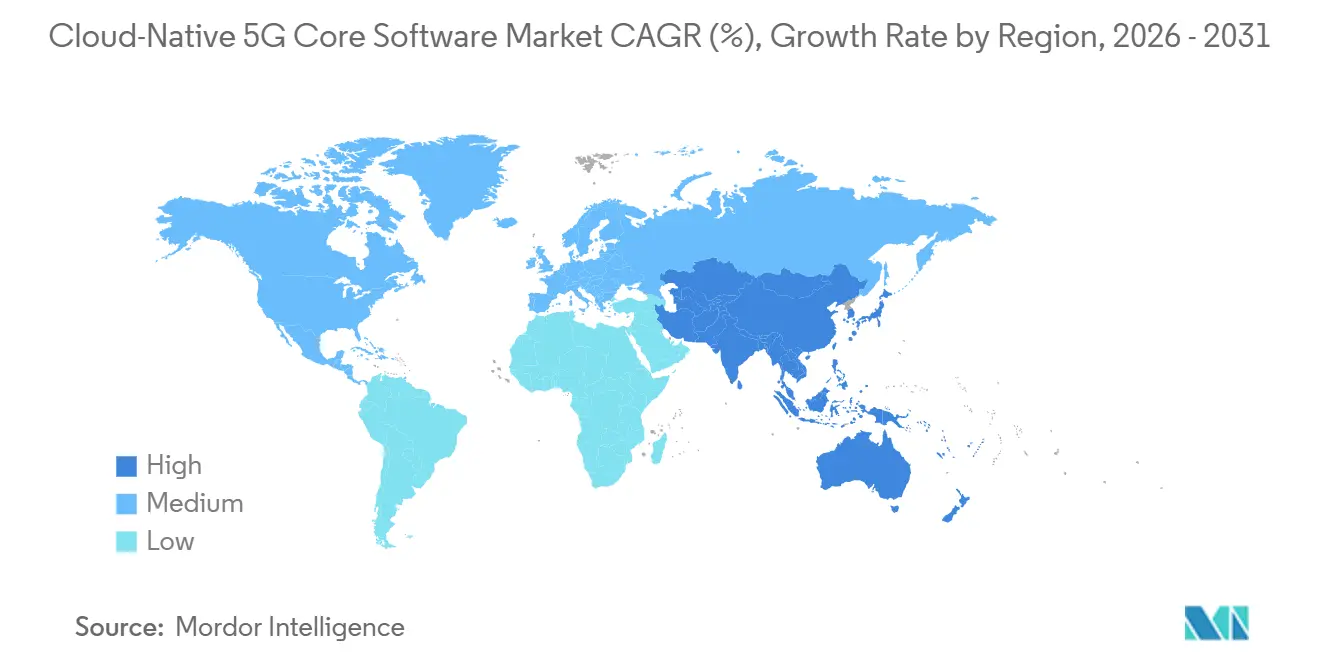
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
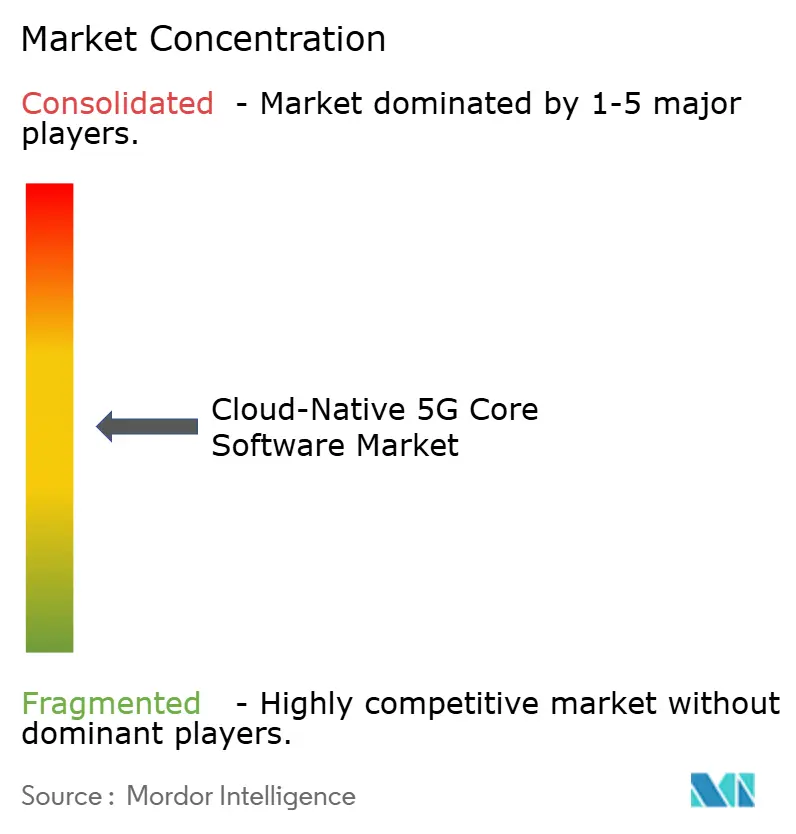
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドネイティブ5Gコアソフトウェア市場分析
クラウドネイティブ5Gコアソフトウェアの市場規模は2025年に2.11 ビリオン 米ドルであり、2031年までに3.47 ビリオン 米ドルに達すると予測され、2026年から2031年にかけてCAGR 8.67%で成長します。スタンドアロン5Gの展開は、クラウドネイティブ5Gコアソフトウェア市場をネットワークスライシング、RedCapデバイス、5G-Advancedサービスをサポートできるソフトウェア定義機能へとシフトさせています。この移行は、これらの機能がノンスタンドアロンアーキテクチャの拡張ではなくネイティブのスタンドアロンコアを必要とするため、通信事業者の支出構造を変化させています。エンタープライズサービス、プライベートネットワーク、ネットワークAPIはコアの近代化に向けた収益機会を拡大していますが、通信事業者は依然として高い移行コストと不確実なリターンという課題に直面しています。既存のサプライヤーは長期にわたる通信事業者との関係と統合能力によって優位性を維持しており、一方でソフトウェアネイティブのサプライヤーはオープンでクラウド対応の設計を求める通信事業者に対して競争力を発揮できます。パブリッククラウドによる提供、マネージドプラットフォーム、分散型ユーザープレーン機能は、展開障壁の低減、自動化、ローカルパフォーマンス制御を必要とする通信事業者に機会をもたらしています。
レポートの主要ポイント
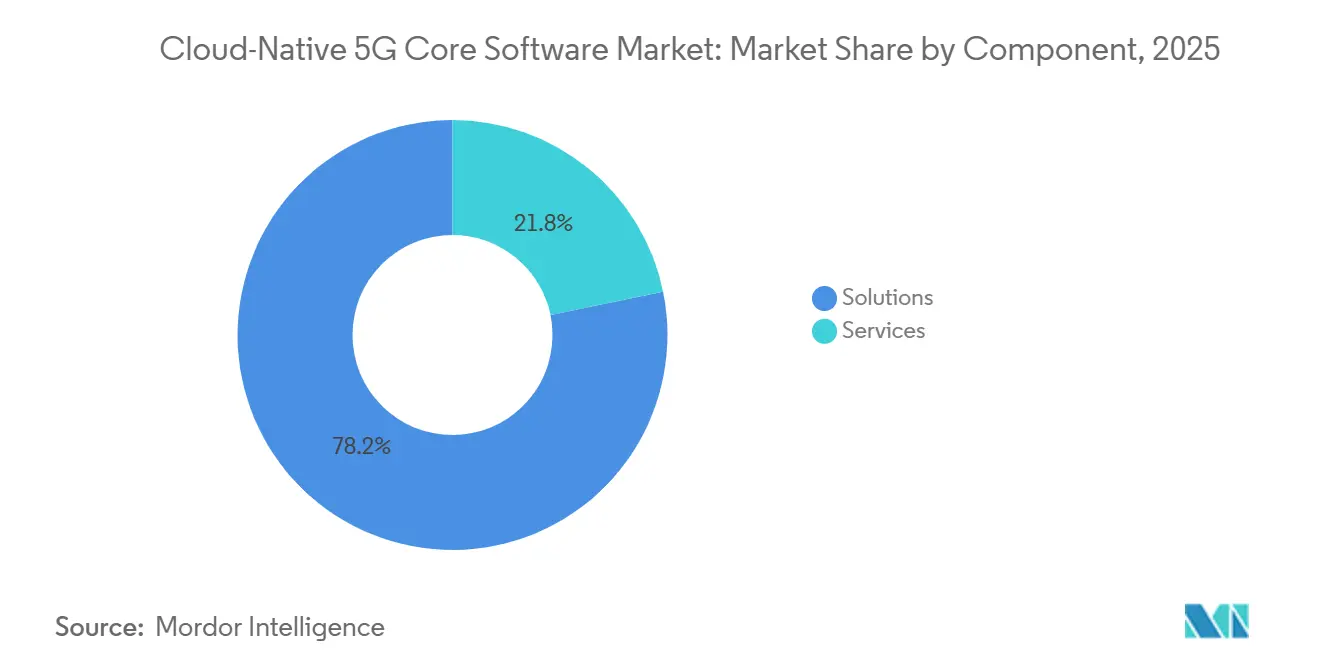
- コンポーネント別では、ソリューションが2025年のクラウドネイティブ5Gコアソフトウェア市場シェアの78.22%を占め、サービスは2031年にかけてCAGR 8.89%で成長する見込みです。
- 展開モデル別では、オンプレミスおよび専用テルコクラウドが2025年のクラウドネイティブ5Gコアソフトウェア市場シェアの48.36%を占め、パブリッククラウドは2031年にかけてCAGR 9.11%で成長する見込みです。
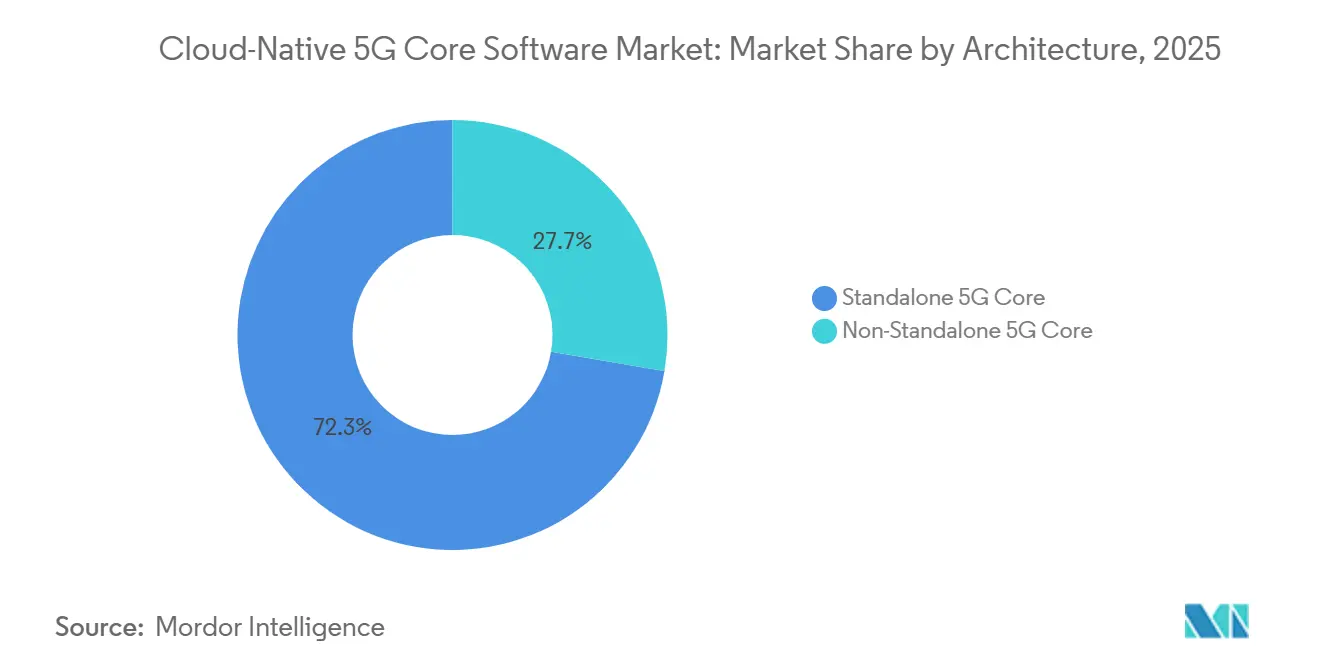
- アーキテクチャ別では、スタンドアロン5Gコアが2025年のクラウドネイティブ5Gコアソフトウェア市場シェアの72.33%を占め、2031年にかけてCAGR 9.23%で成長する見込みです。
- アプリケーション別では、拡張モバイルブロードバンドが2025年に46.48%のシェアを占め、ネットワークスライシングは2031年にかけてCAGR 9.34%で拡大する見込みです。
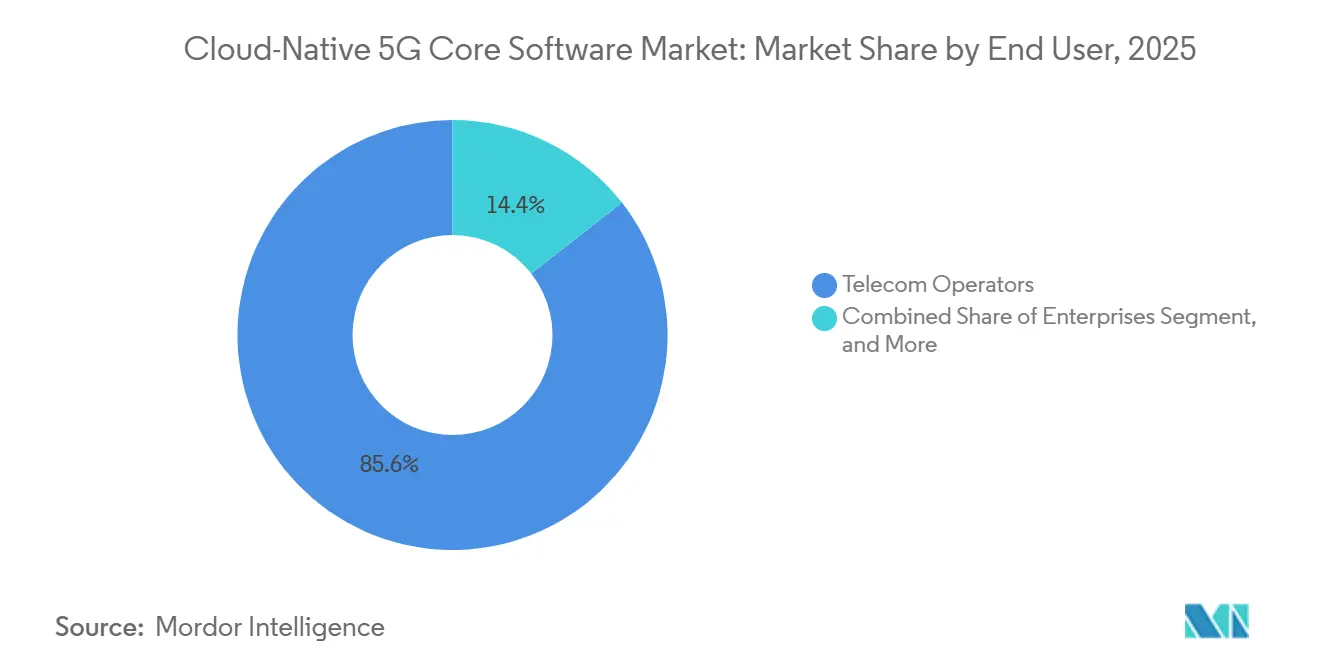
- エンドユーザー別では、通信事業者が2025年の支出の85.56%を占め、エンタープライズは2031年にかけてCAGR 9.22%で拡大する見込みです。
- 組織規模別では、大企業が2025年の支出の84.44%を占め、中小企業は2031年にかけてCAGR 9.16%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年に33.42%のシェアを占め、アフリカは2031年にかけてCAGR 9.26%で拡大する見込みです。
レポートの主要ポイント
| セグメンテーション | セグメント | 指標 | 年 | 値 |
|---|---|---|---|---|
| コンポーネント別 | ソリューション | 市場シェア | 2025 | 78.22% |
| コンポーネント別 | サービス | CAGR | 2031 | 8.89% |
| 展開モデル別 | オンプレミスおよび専用テルコクラウド | 市場シェア | 2025 | 48.36% |
| 展開モデル別 | パブリッククラウド | CAGR | 2031 | 9.11% |
| アーキテクチャ別 | スタンドアロン5Gコア | 市場シェア | 2025 | 72.33% |
| アーキテクチャ別 | スタンドアロン5Gコア | CAGR | 2031 | 9.23% |
| アプリケーション別 | 拡張モバイルブロードバンド | 市場シェア | 2025 | 46.48% |
| アプリケーション別 | ネットワークスライシング | CAGR | 2031 | 9.34% |
| エンドユーザー別 | 通信事業者 | 市場シェア | 2025 | 85.56% |
| エンドユーザー別 | エンタープライズ | CAGR | 2031 | 9.22% |
| 組織規模別 | 大企業 | 市場シェア | 2025 | 84.44% |
| 組織規模別 | 中小企業 | CAGR | 2031 | 9.16% |
| 地域別 | アジア太平洋 | 市場シェア | 2025 | 33.42% |
| 地域別 | アフリカ | CAGR | 2031 | 9.26% |
| 情報源: Mordor Intelligence | ||||
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルクラウドネイティブ5Gコアソフトウェア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スタンドアロン5G展開の加速 | +2.5% | アジア太平洋、北米、西欧が主導するグローバル市場 | 短期(2年以内) |
| エンタープライズおよびプライベート5Gの収益化 | +1.8% | 北米、欧州、アジア太平洋、中東 | 中期(2〜4年) |
| クラウドネイティブサービスベースアーキテクチャの採用 | +1.3% | 日本、ドイツ、ベルギー、韓国で先行するグローバル市場 | 中期(2〜4年) |
| 分散型エッジユーザープレーンの展開 | +0.9% | 北米、欧州、アジア太平洋、中東 | 中期(2〜4年) |
| RedCapおよびマッシブIoTトラフィックの拡大 | +0.6% | アジア太平洋と北米に商用ローンチが集中するグローバル市場 | 短期(2年以内) |
| オープンゲートウェイAPIの公開とサービスとしてのコアモデル | +0.4% | 成熟したスタンドアロン展開市場に集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スタンドアロン5G展開の加速
スタンドアロン5Gアーキテクチャは、クラウドネイティブ5Gコアソフトウェア市場においてプレミアムなネットワークオプションではなく、運用上の基本基盤となりつつあります。グローバルモバイルサプライヤーズアソシエーションは、2026年4月時点で95の通信事業者が商用スタンドアロン5Gを開始しており、76カ国の184の通信事業者がこの技術に投資していると報告しています。同協会はまた、35の通信事業者が5G-Advancedに投資していると報告しており、これはスタンドアロンコアを必要とし、初期のネットワークスライシングプログラムを超えてこのアーキテクチャの必要性を拡大するものです。[1] したがって、通信事業者は5G-Advancedに必要な機能がノンスタンドアロンコアでは提供できないため、より短い意思決定の時間軸に直面しています。この需要は、公共政策やスペクトラムインセンティブが旧来のネットワーク設計からのアップグレードを促進する地域でさらに強化されています。その結果として生じる展開サイクルは、既存のモバイルサービスを維持しながら通信事業者のワークロードを移行できるサプライヤーに有利に働きます。
エンタープライズおよびプライベート5Gの収益化
エンタープライズ向けプライベート5Gは、限定的なデモンストレーションから、信頼性の高いコア機能を必要とする本番システムへと移行しています。NTT DATAはCargillのプライベート5G展開を米国と欧州の50の稼働サイトに拡大し、毎年100以上の追加サイトを計画しています。[2] この展開はロボティクス、コネクテッドワーカー、産業オートメーションをサポートしており、これらはレイテンシ、デバイスアクセス、サービス品質の制御を必要とします。これらのプロジェクトは、共有モイルネットワーク環境の代わりに、専用のコアスライスまたはコンパクトなエッジコアをますます必要としています。製造業は依然として重要ですが、物流、港湾、鉱業、エネルギーサイトも自動化された業務のための信頼性の高いローカル接続を必要としています。クラウドネイティブ5Gコアソフトウェア市場は、通信事業者とエンタープライズが異なるサイトやワークロードのサービスを分離できるモジュール型ソフトウェアを選択する際に恩恵を受けます。
クラウドネイティブサービスベースアーキテクチャの採用
サービスベースアーキテクチャは、クラウドネイティブ5Gコア機能にアプリケーションプログラミングインターフェースを通じてデータを交換する標準的な方法を提供します。3GPPは、サービスベースアーキテクチャのインターフェースを開発者や広範なエコシステムに提供する手段としてOpenAPIを位置づけています。[3] NTT DOCOMOとNEC Corporationは、エージェンティックAIとGitOpsオートメーションを使用して、Amazon Web Services上で商用クラウドネイティブコアネットワークを開始しました。NEC Corporationは、このアプローチにより従来の方法と比較してコアの設計・構築時間が大幅に短縮されたと報告しています。このタイプの自動化は、頻繁なソフトウェアリリースやネットワーク設定変更に伴う運用負担を軽減できます。完全にクラウドネイティブな設計を採用した通信事業者は、以前の仮想化設計からの制約を少なくして、ネットワークスライシング、ネットワークAPI、自動化された運用をサポートできます。
分散型エッジユーザープレーンの展開
分散型ユーザープレーン機能は、アプリケーションまたはデバイスが配置されているポイントの近くにトラフィック処理を移動させます。NVIDIAは、分散型ユーザープレーンアーキテクチャを、加速コンピューティングとデータ処理ユニットを使用してネットワークエッジでローカルAIトラフィック処理をサポートする方法として説明しています。この設計は、トラフィックが産業サイトから集中型データセンターへ往復する際に生じる遅延を低減できます。これは、予測可能な応答時間を必要とするリモートコントロール、機械オートメーション、イマーシブアプリケーション、その他のサービスに関連します。したがって、クラウドネイティブ5Gコアソフトウェア市場は、通信事業者が多くのエッジロケーションにわたってローカルブレイクアウト機能を管理できるソフトウェアから恩恵を受けることができます。ユーザープレーンソフトウェア、オーケストレーション、パフォーマンスモニタリングを組み合わせたサプライヤーは、定義されたサービスレベルを必要とするエンタープライズ契約においてより有利な立場に立てる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い移行コストと不確実な5G収益化 | -2.2% | 南米とアフリカでより強く影響するグローバル市場 | 短期(2年以内) |
| レガシーEPC統合の複雑性 | -1.4% | 北米と欧州の大規模なLTE基盤を持つ通信事業者に特に影響するグローバル市場 | 中期(2〜4年) |
| マルチクラウドの可観測性とクラウドネイティブスキルのギャップ | -0.9% | 南米、アフリカ、東南アジアの一部で最も深刻なグローバル市場 | 中期(2〜4年) |
| シグナリング攻撃面とソブリンクラウドの制約 | -0.6% | 欧州、中東、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い移行コストと不確実な5G収益化
移行コストは引き続きスタンドアロンコア採用のペースを制約しています。ノンスタンドアロンネットワークを持つ通信事業者は、移行期間中に第4世代と第5世代のサービスを同時に管理しなければならず、コストが増加します。商業的なリターンは、多くの市場でまだ発展途上にあるエンタープライズサービスに依存しています。グローバルシステムフォーモバイルコミュニケーションズアソシエーションは、オープンゲートウェイが幅広い通信事業者グループとネットワークをCAMARAアプリケーションプログラミングインターフェース標準に整合させたと報告しています。クオリティオンデマンドと不正防止インターフェースはより明確な収益経路を提供する可能性がありますが、大規模での商業的影響はまだ実証されていません。この不確実性により、通信事業者は段階的なアップグレードを行うか、初期コストを削減するマネージド展開モデルを採用するよう促されています。
レガシーEPC統合の複雑性
進化型パケットコアからクラウドネイティブ5Gコアへの移行には、通信事業者が古い仮想ネットワーク機能と新しいコンテナ化された機能を調整する必要があります。この共存は、重複した運用プロセス、複雑なサービス保証作業、追加のトレーニングニーズを生み出す可能性があります。通信事業者はまた、音声、データ、認証、課金、ポリシーサービスに影響を与えることなく加入者を移行する必要があります。したがって、クラウドネイティブ5Gコアソフトウェア産業は、古い環境と新しい環境にわたって機能できる移行ツールとマルチベンダー管理を提供しなければなりません。3GPP管理仕様は相互運用性の参照を提供しますが、個々の通信事業者の環境には依然として広範な統合とテストが必要です。スタンドアロンアーキテクチャが長期的な運用上の明確な利点を提供する場合でも、この複雑性はレガシーコアの廃止を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスが重要性を増す中、ソリューションが主要な支出分野であり続ける
ソリューションは2025年の支出の78.22%を占め、コアネットワークの近代化に必要な初期ソフトウェア投資を反映しています。通信事業者は、このプラットフォームレイヤーの一部として、セッション管理、認証、ポリシー制御、課金、加入者データの機能を購入します。これらの機能はスタンドアロンサービスの運用基盤を形成し、無線、トランスポート、クラウド、運用システムと統合する必要があります。Mavenir Systems, Inc.は、完全スタックエネルギー効率と動的なハードウェアおよびソフトウェアスケーリングを通じて、Deutsche Telekomのライブスタンドアロンネットワークにおけるクラウドネイティブ5Gコアソフトウェアから大幅なエネルギー節約を報告しました。この結果は、通信事業者がネットワーク機能に加えてエネルギー使用と運用効率に基づいてソリューションプラットフォームをますます評価する理由を示しています。大規模なコアの置き換えは、通信事業者がサポートサービスを完全に採用する前にプラットフォームを確立しなければならないため、引き続きソリューション支出を優先します。
サービスは、通信事業者が本番環境でのクラウドネイティブ機能の数を増やすにつれて、2031年にかけてCAGR 8.89%で進展しています。ネットワークが複数のベンダーとクラウド環境を使用する場合、統合、マネージドオペレーション、ソフトウェアリリース管理、オーケストレーション、セキュリティ作業がより重要になります。各通信事業者は異なる加入者基盤、データ環境、レガシーネットワーク構造を持っているため、この作業を標準化することは困難です。サービスのクラウドネイティブ5Gコアソフトウェア市場規模は、継続的なソフトウェア配信を運用し、分散した機能全体でポリシー制御を維持する必要性によって支えられています。サービスプロバイダーはまた、各プラットフォームのために大規模な内部チームを構築することなく、通信事業者が自動化を活用するのを支援できます。クラウドネイティブ5Gコアソフトウェア産業は、オープンアーキテクチャが単一ベンダー展開よりも多くの統合作業を生み出す場合に、サービスがシェアを獲得するのを見る可能性が高いです。
注記: 個別セグメントのシェアはレポート購入後に入手可能


展開モデル別:専用環境がリードしながらパブリッククラウドが加速
オンプレミスおよび専用テルコクラウド環境は、通信事業者がインフラストラクチャ制御とローカルデータ処理を重視するため、2025年に48.36%を占めました。これらの環境は、国家政策、内部セキュリティルール、または運用慣行がパブリッククラウドインフラストラクチャのより広範な使用を制限する場合によく使用されます。ハイブリッドクラウドは、通信事業者が管理された環境で機密性の高いワークロードを維持しながら、選択した機能に外部クラウドキャパシティを使用できるため、引き続き関連性があります。パブリッククラウドは、このモデルに関する懸念を軽減した本番展開に支えられ、2031年にかけてCAGR 9.11%で拡大する見込みです。Nokia CorporationとAmazon Web Services, Inc.は2026年2月にベルギーのCitymeshと商用5Gコアのサービスとしてのソフトウェアサービスをローンチし、通信事業者が物理的なハードウェアを管理することなく4Gおよび5Gコア機能を利用できるようにしました。このサービスにはネットワークスライシング、IMS、モノのインターネット接続、自動化機能が含まれていました。
パブリッククラウドモデルは、大規模な内部クラウドチームを持たない通信事業者の初期インフラストラクチャ負担を軽減できます。また、弾力的なコンピューティングキャパシティとマネージドソフトウェアプラットフォームへのアクセスを短縮できます。NTT DOCOMOとNEC Corporationによる Amazon Web Services上での商用展開は、大規模な通信事業者が本番コアワークロードにパブリッククラウドを使用できることを示す別の例を提供しました。しかし、データレジデンシー、合法的アクセス要件、内部ネットワーク制御ポリシーは、多くの国での完全な移行を依然として制限する可能性があります。したがって、クラウドネイティブ5Gコアソフトウェア市場は、コントロールプレーン、ユーザープレーン、運用機能が異なる環境に配置されるハイブリッドアプローチを引き続き使用します。このバランスにより、サプライヤーは展開の選択を固定された決定として扱うのではなく、専用、パブリック、ハイブリッドインフラストラクチャ全体でポータビリティを提供できます。
アーキテクチャ別:スタンドアロンコアが主要な投資モデルとなる
スタンドアロン5Gコアは2025年の支出の72.33%を占め、サービスはCAGR 9.23%で拡大しており、ネイティブ5Gアーキテクチャが以前の移行段階を超えて進んでいることを確認しています。スタンドアロン設計は、ノンスタンドアロンの構成では完全に提供できないネットワークスライシング、RedCap、5G-Advancedなどの機能をサポートします。ノンスタンドアロンシステムは、通信事業者がカバレッジを拡大したり、LTEからの段階的な移行を管理したりする場合に引き続き使用されます。Telefonaktiebolaget LM Ericssonは、分散型データセンターネットワーク全体で毎秒9テラビットのキャパシティを持つクラウドネイティブのスタンドアロンモバイルパケットコアを構築するためにThree UKに選定されました。計画されたキャパシティはThree UKの既存のコアキャパシティの3倍以上でした。このようなプロジェクトは、主要な通信事業者がスタンドアロンコアアーキテクチャを限定的なサービス追加ではなく長期的なキャパシティプラットフォームとして位置づけていることを示しています。
アーキテクチャの選択は、通信事業者がエンタープライズと消費者に販売できるサービスの範囲に影響します。スタンドアロンコアは、異なるスライス、デバイス、アプリケーションに対して個別の品質とポリシー設定を適用できます。また、自動化と外部APIの公開をより実用的にするサービスベースのインターフェースをサポートできます。3GPP標準は共通のサービスベースインターフェースをサポートしており、マルチベンダー展開の相互運用性の障壁を一部軽減できます。スタンドアロンアーキテクチャのクラウドネイティブ5Gコアソフトウェア市場規模は、技術的な能力を新しいサービスモデルと結びつけるこの能力に関連しています。ノンスタンドアロンへの投資は、最も高度な5G機能ではなく、カバレッジ拡大と共存ニーズに集中し続けると予想されます。
アプリケーション別:eMBBが現在の需要をリードしながらネットワークスライシングが急速に進展
拡張モバイルブロードバンドは2025年の支出の46.48%を占めました。これは、消費者向けモバイルトラフィックが5Gネットワークにとって最大の即時ワークロードであり続けているためです。このアプリケーションは、国家規模での安定した加入者管理、データルーティング、ポリシー制御、課金を必要とします。これにより、通信事業者はスタンドアロン展開の初期段階における主要なコア投資を正当化するために必要な基本的な利用率を得ることができます。ネットワークスライシングは、エンタープライズユーザーが標準的な接続では提供できないサービスレベルを求めるため、2031年にかけてCAGR 9.34%で拡大する見込みです。クラウドネイティブ5Gコアソフトウェア市場は、スライシングが明確なポリシー適用とともに調整されたコントロールプレーンとユーザープレーン機能を必要とするため、恩恵を受けます。サプライヤーは、通信事業者が異なるタイプのサービスのスライスを設計、有効化、監視、課金するのを支援しなければなりません。
ネットワークスライシングは2031年にかけてCAGR 9.34%で進展しています。ネットワークスライシングは、エンタープライズ、モノのインターネット、ゲーミング、固定無線アクセス、ミッションクリティカルな用途に対して差別化された接続をサポートします。これにより、通信事業者は特定のアプリケーションや顧客グループに対して定義されたパフォーマンスルールを設定できます。拡張モバイルブロードバンドは、他のサービスが構築される広範な加入者トラフィックを生み出すため、引き続き重要です。超高信頼低遅延通信、大規模マシンタイプ通信、固定無線アクセス、プライベート5G、ニューラジオ上の音声は、異なるトラフィックとポリシー要件を追加します。これらのアプリケーションは、複数のワークロードにわたってリソースを割り当て、サービス品質を保護できる柔軟なソフトウェアの必要性を高めます。したがって、クラウドネイティブ5Gコアソフトウェア市場は、広範な接続管理からアプリケーション固有のサービス制御へと移行しています。
エンドユーザー別:エンタープライズ需要が発展する中、通信事業者が支出の大部分を占める
通信事業者は2025年のエンドユーザー支出の85.56%を占めました。これは、通信事業者がコアの近代化を必要とするパブリックネットワークインフラストラクチャを所有しているためです。その購入は、大規模な加入者基盤、全国的なカバレッジフットプリント、相互依存するネットワークシステムの広範なセットをカバーしています。通信事業者はまた、消費者向けモバイル、固定無線、音声、モノのインターネットサービスをサポートするためのコア機能を必要としています。プライベート5Gとマネージドネットワークオプションがよりアクセスしやすくなるにつれて、エンタープライズは最も急成長するエンドユーザーグループになると予想されます。Samsung Electronics Co., Ltd.と現代自動車は2025年2月に現代自動車の蔚山工場のプライベート5Gネットワーク上でエンドツーエンドのRedCapトライアルを完了しました。このトライアルは車両検査、センサーネットワーク、工場オートメーションをカバーし、エンタープライズサイトが運用プロセスに専用接続を使用できることを実証しています。
エンタープライズは2031年にかけてCAGR 9.22%で進展しています。エンタープライズ需要は製造業、エネルギーおよびユーティリティ、輸送および物流、ヘルスケア、政府サービスにわたって広がっています。これらのユーザーは多くの場合、特定のアプリケーションに適した分離されたリソース、ローカル処理、サービス保証を必要とします。ケーブルおよび固定回線事業者も、5Gコアソフトウェアを使用してコンバージドサービスと固定無線アクセスをサポートできるため、役割を担っています。グローバルシステムフォーモバイルコミュニケーションズアソシエーションは、オープンゲートウェイAPIを通信事業者がネットワーク機能を開発者やエンタープライズに公開するためのルートとして位置づけています。不正防止とクオリティオンデマンドは、コアネットワーク機能を定義されたエンタープライズサービスに変換できるため、関連する例です。通信事業者が技術的な機能をビジネスユーザー向けの繰り返し可能なオファーに変換できれば、クラウドネイティブ5Gコアソフトウェア市場はこれらのモデルから恩恵を受けるでしょう。
注記: 個別セグメントのシェアはレポート購入後に入手可能
組織規模別:大企業がリードしながら中小企業がマネージドモデルを通じてアクセスを獲得
大企業は2025年の組織規模別支出の84.44%を占めました。これは、大企業がプライベートまたはホスト型5G環境を実装するための資本、技術リソース、運用規模を持っているためです。そのサイトは多くの場合、専用の無線制御をより価値あるものにする複雑なプロセスを含んでいます。大規模な組織はまた、通信事業者、システムインテグレーター、クラウドプロバイダーと連携する内部チームをサポートできます。サービスとしてのコアとマネージドプライベート5Gが初期インフラストラクチャ要件を削減するにつれて、中小企業は2031年にかけてCAGR 9.16%で拡大する見込みです。Nokia CorporationのCitymeshとの5Gコアのサービスとしてのソフトウェア展開は、通信事業者がハードウェアを直接管理するのではなくコア機能を利用できることを示しました。このモデルは、より小規模な通信事業者とビジネスユーザーに、定期的なサービスコストで本番グレードの機能へのアクセスを提供できます。
マネージドプラットフォームは、明確な自動化ニーズを持ちながらもネットワークスキルが限られている軽製造業、ラストマイル物流、小売サイトに特に関連する可能性があります。これらのユーザーは常に大規模で完全にカスタマイズされたコア展開を必要とするわけではありません。限られた内部リソースで運用できる信頼性の高い接続、デバイス管理、サービス制御が必要です。サービスとしてのコアは、統合とサポートとともにこれらの機能をパッケージ化できます。クラウドネイティブ5Gコアソフトウェア市場は、サプライヤーが小規模な顧客向けの注文、有効化、継続的な管理を簡素化する際に拡大できます。この移行はまた、モジュール型ソフトウェアを使用してモバイル仮想ネットワーク事業者とエンタープライズサイトをサポートする専門プロバイダーに機会をもたらします。
地域分析
アジア太平洋は2025年のクラウドネイティブ5Gコアソフトウェアセクターシェアの33.42%を占め、通信事業者の規模、政府主導のデジタルプログラム、積極的なスタンドアロン展開によって支えられています。この地域は、大規模な消費者トラフィック量と幅広い産業および公共部門のユースケースを組み合わせています。中国は、スマートシティと産業用モノのインターネットアプリケーション向けに主要なRedCap活動を支援しており、コアプラットフォームにとって相当規模のデバイスとサービス基盤を生み出しています。日本は、NTT DOCOMOとNEC Corporationが2026年初頭にAmazon Web Services上で商用5Gコアをローンチした際にパブリッククラウドコア展開を進展させました。NEC Corporationは、自動化により関連する設計・構築時間が大幅に短縮されたと述べ、地域市場におけるクラウド運用の重要性を強調しました。オーストラリアと東南アジアはスタンドアロン展開サイクルの初期段階にありますが、通信事業者はより高度なサービスの準備としてクラウドネイティブの音声とコア機能を追加しています。Nokia CorporationはOptusのために2025年にクラウドネイティブ通信スイートを展開することに合意し、顧客基盤向けの拡張5G音声サービスをサポートします。
北米と欧州は成熟したモバイル地域であり、依然としてコアのアップグレードとAPIベースのサービスモデルに投資しています。AT&Tは2025年に2億以上のプレゼンスポイントにわたって全国的な5G RedCapカバレッジを達成し、接続デバイスと将来のスタンドアロントラフィック需要のための広範な基盤を提供しました。米国はまた、モバイル通信事業者が共通インターフェースを通じて標準化されたネットワーク機能を公開するために取り組んでいるオープンゲートウェイ活動の中心でもあります。欧州は、大規模な既存ネットワークと、専用およびハイブリッド展開パターンを優先するより厳格なデータ、セキュリティ、主権要件を組み合わせています。欧州のクラウドネイティブ5Gコアソフトウェア市場規模は、継承されたシステムを統合し、スライシングに向けてネットワークを準備するアップグレードによって支えられています。Proximusは2026年4月にベルギーで5G+をローンチし、当初は対応プランのビジネス顧客向けに提供し、緊急サービス、決済トラフィック、メディア向けのスライシングアプリケーションを特定しました。ドイツ、英国、フランス、北欧諸国は引き続き強力なスタンドアロンの勢いを示しており、ロシアはより限定的な国内インフラストラクチャの道を歩んでいます。
アフリカは、南アフリカとナイジェリアの通信事業者がより広範な5Gカバレッジに先立ってクラウドネイティブコア展開を評価するにつれて、2031年にかけてCAGR 9.26%で拡大する見込みです。この経路は、通信事業者が最初からコンテナ化された機能を採用できるため、後の移行作業の一部を回避できます。また、スペクトラムのタイミング、デバイスの可用性、商業需要のペースに投資が左右されるリスクも残ります。中東は、湾岸協力会議主導のスタンドアロン展開を通じて進展しており、公共安全とモノのインターネットアプリケーションにRedCapを使用しています。南米は初期段階にあり、投資はローカルスペクトラム政策、通信事業者の統合、エンタープライズ需要の確立の必要性によって形成されています。オープンゲートウェイは、ネットワーク機能を開発者向けサービスと結びつけることで、これらの地域全体のコア投資決定に影響を与えることができる共通の商業フレームワークを提供します。

競合ランドスケープ
クラウドネイティブ5Gコアソフトウェア市場は中程度の集中度を持ち、Telefonaktiebolaget LM Ericsson、Nokia Corporation、Huawei Technologies Co., Ltd.が確立された通信事業者との契約と深い統合経験を通じてリーディングポジションを保持しています。Samsung Electronics Co., Ltd.とNEC Corporationはアジア太平洋で重要な地域的ポジションを持ち、Mavenir Systems, Inc.、Oracle Corporation、Cisco Systems, Inc.、Amdocs Limitedはソフトウェア重視および北米の機会で競争しています。競争は、エンドツーエンドのスタンドアロンコアスタックと複数のクラウド環境で機能できるプラットフォームに依存しないソフトウェアの対比を中心に展開されています。既存のサプライヤーは長期的な運用サポートと実証済みの移行プロセスを提供できます。ソフトウェアネイティブの競合他社は、より大きなベンダー選択肢、自動化、クラウドポータビリティを求める通信事業者にアピールできます。クラウドネイティブ5Gコアソフトウェア市場は、通信事業者がグリーンフィールドのスタンドアロンネットワークを構築したり、クラウド戦略を再設計したりする際に、挑戦者に対してオープンであり続けます。
Mavenir Systems, Inc.は、Deutsche Telekomのライブスタンドアロンネットワークでのエネルギー節約を報告することで、サステナビリティに焦点を当てたポジションを示しました。Nokia CorporationとAmazon Web Services, Inc.は、2026年2月のCitymesh 5Gコアのサービスとしてのソフトウェアローンチでマネージドコアアプローチを示しました。NEC CorporationとNTT DOCOMOは、日本での商用クラウド展開を通じて自動化主導の戦略を示しました。これらの動きは、プロバイダーがコア機能に加えて運用効率、マネージド配信、展開速度で競争していることを示しています。より小規模な通信事業者とモバイル仮想ネットワーク事業者は、物理的なインフラストラクチャを運用する必要性を減らすため、サブスクリプションベースのオファリングを好む場合があります。より大規模な通信事業者は、技術的な選択肢を維持し、単一プラットフォームへの依存を減らすために複数のサプライヤーを維持する場合があります。
軽量エンタープライズコア、より小規模な通信事業者向けのマージドサービス、運用の複雑性を軽減する自動化ツールに機会が残っています。製造業と物流のプライベート5Gユーザーは、大規模な内部ネットワークチームを必要とせずにローカル制御を提供できるシステムを必要としています。サプライヤーは、自動化されたライフサイクル管理、シンプルな統合、プライベートおよびパブリッククラウド環境全体でのポータブルな展開を提供することで差別化できます。サービスベース管理とネットワークスライシングに関する標準化活動は、製品設計と通信事業者の調達要件を形成し続けています。通信事業者が複数のサプライヤーからのネットワーク機能を調整する必要があるため、相互運用性要件への準拠が重要です。クラウドネイティブ5Gコアソフトウェア市場は、標準への準拠と実用的な移行サポート、および異なる通信事業者規模に適した商業モデルを組み合わせたベンダーに報いるでしょう。
クラウドネイティブ5Gコアソフトウェア産業リーダー
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson
-
ZTE Corporation
-
Nokia Corporation
-
NEC Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年5月:テレフォニカドイツは、2025年2月に発表された複数年契約延長のもと、Amazon Web Services上で稼働するMavenir Systems, Inc.のクラウドネイティブIMSソリューションに最初の10万人のモバイル顧客を移行しました。この移行は2026年中に最初の数百万人の加入者をカバーする見込みであり、パブリッククラウドプラットフォーム上でのクラウドネイティブ音声の本番規模での実現可能性を確認し、欧州の通信事業者IMSの近代化におけるコストと俊敏性のベンチマークを確立しました。
- 2026年4月:Proximusはベルギーで初めて5G+(5Gスタンドアロン)をローンチした通信事業者となり、当初は対応料金プランのビジネス顧客にサービスを提供しました。このローンチにより、緊急サービス、決済トラフィック、メディアを含むエンタープライズアプリケーション向けのエンドツーエンドのネットワークスライシングが可能となり、2026年夏には一般消費者および中小企業向けの展開が計画されています。
- 2026年3月:NTT DOCOMOとNEC Corporationは、エージェンティックAIとGitOpsを使用した商用環境での世界初の自動化された5Gコアの設計・構築を同時に完了し、AWS上で日本初の商用5Gコアネットワークをローンチしました。構築時間は従来の方法と比較して80%短縮され、クラウドネイティブコア展開の新たな自動化ベンチマークを確立しました。
- 2026年2月:Mavenir Systems, Inc.は、完全スタックエネルギー効率と動的なソフトウェアおよびハードウェアスケーリングを使用して、Deutsche Telekomでのライブネットワーク検証においてクラウドネイティブ5Gコアソフトウェアが最大65%のエネルギー節約を達成したことを確認し、欧州における持続可能なスタンドアロンコア運用のベンチマークを設定しました。


グローバルクラウドネイティブ5Gコアソフトウェア市場レポートの調査範囲
クラウドネイティブ5Gコアソフトウェア市場とは、クラウドネイティブアーキテクチャを通じて5Gスタンドアロンコアネットワークのコントロールプレーンおよびユーザープレーン機能を提供するソフトウェア製品とプラットフォームを指します。AMF、SMF、UPF、PCF、AUSF、UDM、NRFなどのコンテナ化されたネットワーク機能、および関連するポリシー、課金、セキュリティ、加入者管理機能が含まれます。
クラウドネイティブ5Gコアソフトウェア市場レポートは、コンポーネント(ソリューション、サービス)、展開形態(オンプレミスおよび専用テルコクラウド、パブリッククラウド、ハイブリッドクラウド)、アーキテクチャ(スタンドアロン、ノンスタンドアロン)、アプリケーション(拡張モバイルブロードバンド、大規模マシンタイプ通信、超高信頼低遅延通信、固定無線アクセス、ネットワークスライシング、プライベート5Gネットワーク、ニューラジオ上の音声)、エンドユーザー(通信事業者、エンタープライズ、ケーブルおよび固定回線事業者)、規模(大企業、中小企業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで供されます。
| ソリューション |
| サービス |
| オンプレミスおよび専用テルコクラウド |
| パブリッククラウド |
| ハイブリッドクラウド |
| スタンドアロン5Gコア |
| ノンスタンドアロン5Gコア |
| 拡張モバイルブロードバンド |
| 大規模マシンタイプ通信 |
| 超高信頼低遅延通信 |
| 固定無線アクセス |
| ネットワークスライシング |
| プライベート5Gネットワーク |
| ニューラジオ上の音声 |
| 通信事業者 | |
| エンタープライズ | 製造業 |
| エネルギーおよびユーティリティ | |
| 輸送および物流 | |
| ヘルスケア | |
| 政府および公共安全 | |
| メディアおよびエンターテインメント | |
| 自動車 | |
| 銀行・金融サービス・保険 | |
| ケーブルおよび固定回線事業者 |
| 大企業 |
| 中小企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| 展開モデル別 | オンプレミスおよび専用テルコクラウド | |
| パブリッククラウド | ||
| ハイブリッドクラウド | ||
| アーキテクチャ別 | スタンドアロン5Gコア | |
| ノンスタンドアロン5Gコア | ||
| アプリケーション別 | 拡張モバイルブロードバンド | |
| 大規模マシンタイプ通信 | ||
| 超高信頼低遅延通信 | ||
| 固定無線アクセス | ||
| ネットワークスライシング | ||
| プライベート5Gネットワーク | ||
| ニューラジオ上の音声 | ||
| エンドユーザー別 | 通信事業者 | |
| エンタープライズ | 製造業 | |
| エネルギーおよびユーティリティ | ||
| 輸送および物流 | ||
| ヘルスケア | ||
| 政府および公共安全 | ||
| メディアおよびエンターテインメント | ||
| 自動車 | ||
| 銀行・金融サービス・保険 | ||
| ケーブルおよび固定回線事業者 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
クラウドネイティブ5Gコアソフトウェア市場の規模はどのくらいですか?
クラウドネイティブ5Gコアソフトウェア市場は2025年に2.11 ビリオン 米ドルであり、2026年から2031年にかけてCAGR 8.67%で成長し、2031年までに3.47 ビリオン 米ドルに達すると予測されています。
クラウドネイティブ5Gコアソフトウェア市場で最も急速に拡大すると予想される展開モデルはどれですか?
パブリッククラウドは、本番環境でのサービスとしてのコア展開に支えられ、2031年にかけてCAGR 9.11%で拡大する見込みです。
スタンドアロン5Gコアがクラウドネイティブ5Gコアソフトウェア市場にとって重要な理由は何ですか?
ネットワークスライシング、RedCap、5G-Advanced、サービスベースAPI、差別化されたエンタープライズサービスをサポートしており、これらはノンスタンドアロン設計では完全に提供できません。
クラウドネイティブ5Gコアソフトウェア市場で最も急速に拡大すると予測されるアプリケーションはどれですか?
ネットワークスライシングは、エンタープライズが特定のワークロードに対して定義されたサービス品質を必要とするため、2031年にかけてCAGR 9.34%で拡大する見込みです。
最も急速に拡大すると予想される地域はどこですか?
アフリカは、通信事業者がより広範なカバレッジ展開に先立ってクラウドネイティブコア機能を採用するにつれて、2031年にかけてCAGR 9.26%で拡大する見込みです。
より小規模な企業はどのように5Gコア機能にアクセスできますか?
サービスとしてのコアとマネージドプライベート5Gモデルは、中小企業のハードウェア、統合、運用の障壁を軽減できます。


 お客様のデータは安全であり、販売や共有は一切行われません。
