
Taille et part du marché des logiciels de cœur 5G cloud-native
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
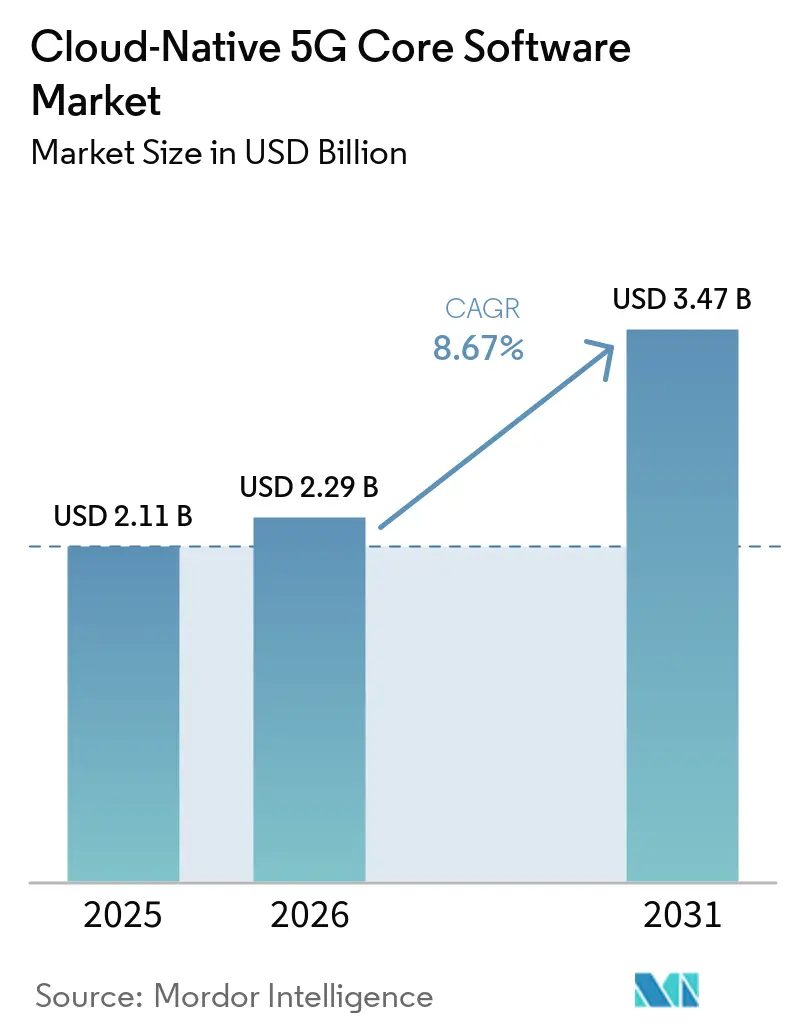
| Taille du Marché (2026) | 2.29 Milliards de dollars |
| Taille du Marché (2031) | 3.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.67 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de cœur 5G cloud-native par Mordor Intelligence
La taille du marché des logiciels de cœur 5G cloud-native était de 2,11 milliards USD en 2025 et devrait atteindre 3,47 milliards USD d'ici 2031, progressant à un CAGR de 8,67 % durant la période 2026-2031. Les déploiements 5G autonomes font évoluer le marché des logiciels de cœur 5G cloud-native vers des fonctions définies par logiciel capables de prendre en charge le découpage réseau, les appareils RedCap et les services 5G-Advanced. Cette transition modifie les dépenses des opérateurs, car ces capacités nécessitent un cœur autonome natif plutôt qu'une extension d'une architecture non autonome. Les services aux entreprises, les réseaux privés et les API réseau élargissent le potentiel de revenus de la modernisation du cœur, bien que les opérateurs soient encore confrontés à des coûts de migration élevés et à des retours incertains. Les fournisseurs établis conservent un avantage grâce à leurs relations durables avec les opérateurs et à leurs capacités d'intégration, tandis que les fournisseurs natifs du logiciel peuvent se démarquer là où les opérateurs recherchent des conceptions ouvertes et prêtes pour le cloud. La livraison via cloud public, les plateformes gérées et les fonctions de plan utilisateur distribuées créent des opportunités pour les opérateurs qui ont besoin de barrières de déploiement réduites, d'automatisation et d'un contrôle local des performances.
Points clés du rapport
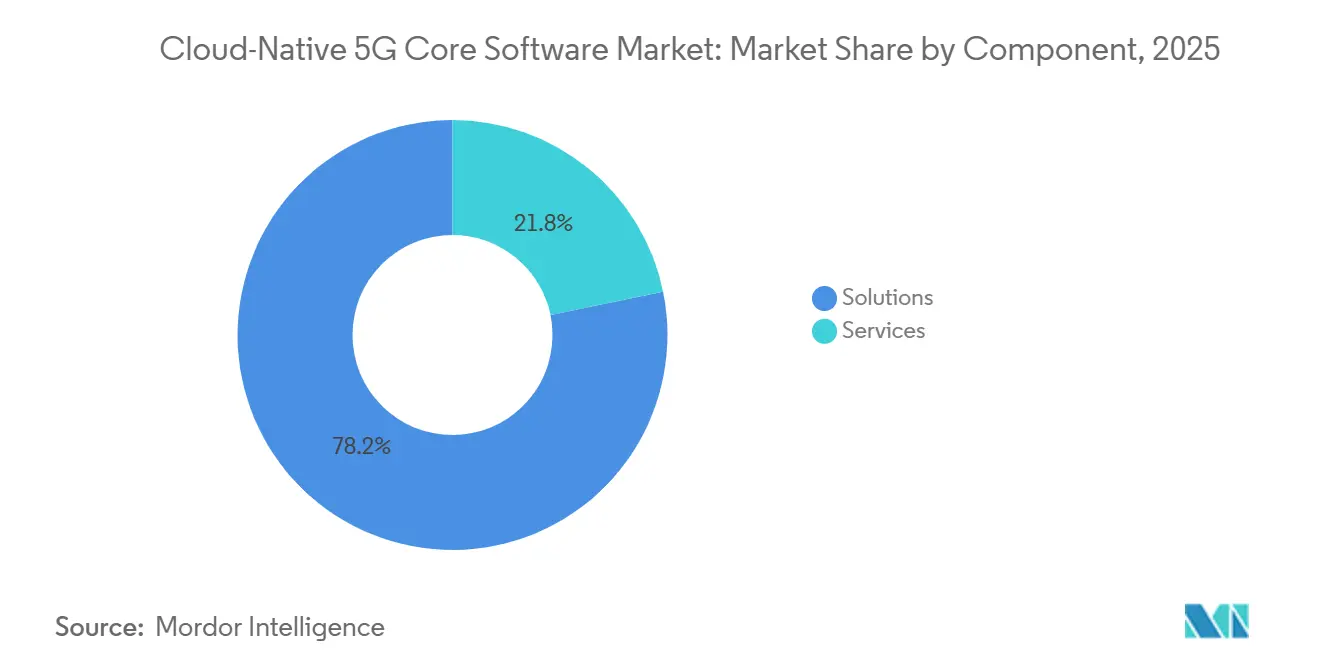
- Par composant, les solutions détenaient 78,22 % de la part du marché des logiciels de cœur 5G cloud-native en 2025, tandis que les services devraient croître à un CAGR de 8,89 % jusqu'en 2031.
- Par modèle de déploiement, le cloud sur site et le cloud télécom dédié détenaient 48,36 % de la part du marché des logiciels de cœur 5G cloud-native en 2025, tandis que le cloud public devrait croître à un CAGR de 9,11 % jusqu'en 2031.
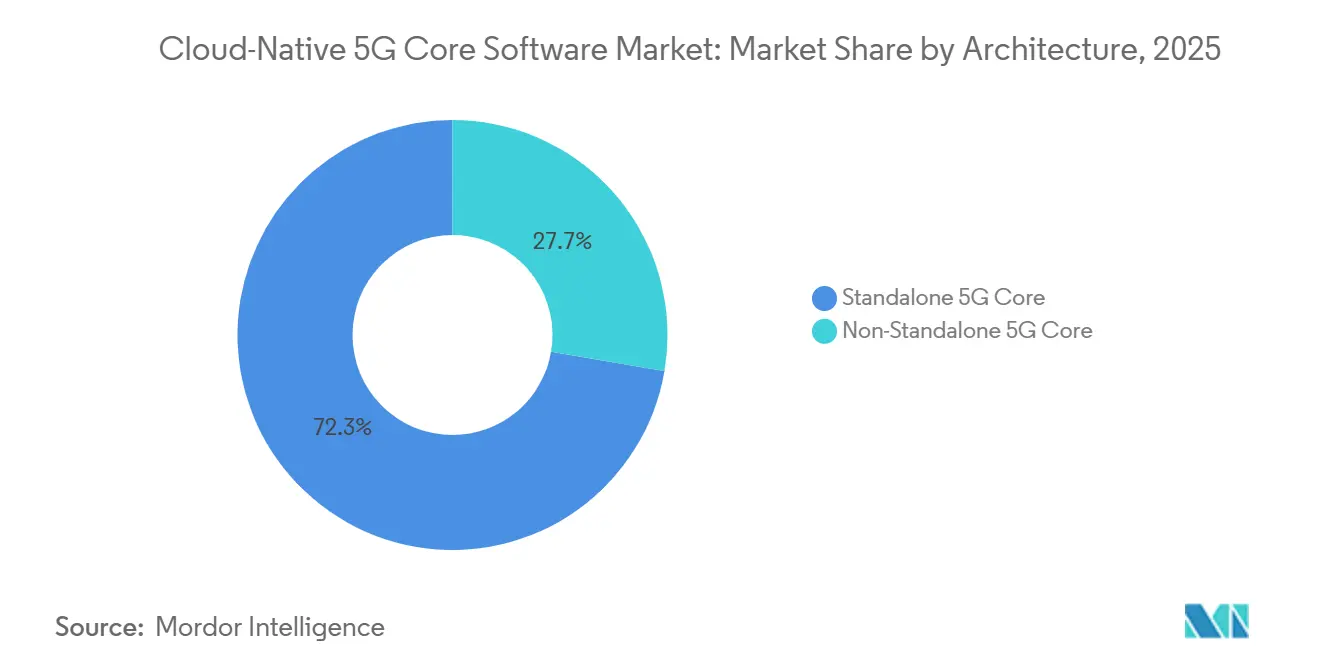
- Par architecture, le cœur 5G autonome représentait 72,33 % de la part du marché des logiciels de cœur 5G cloud-native en 2025, et devrait croître à un CAGR de 9,23 % jusqu'en 2031.
- Par application, le haut débit mobile amélioré détenait une part de 46,48 % en 2025, tandis que le découpage réseau devrait progresser à un CAGR de 9,34 % jusqu'en 2031.
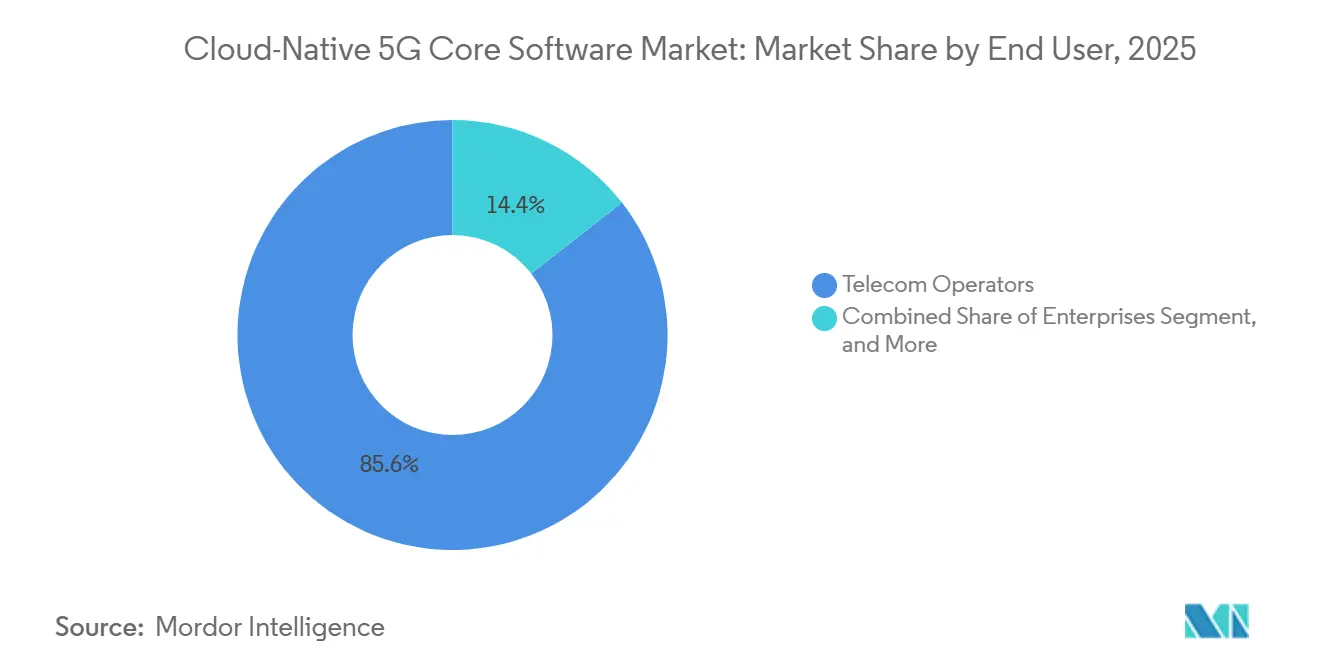
- Par utilisateur final, les opérateurs télécom représentaient 85,56 % des dépenses en 2025, tandis que les entreprises devraient progresser à un CAGR de 9,22 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 84,44 % des dépenses en 2025, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 9,16 % jusqu'en 2031.
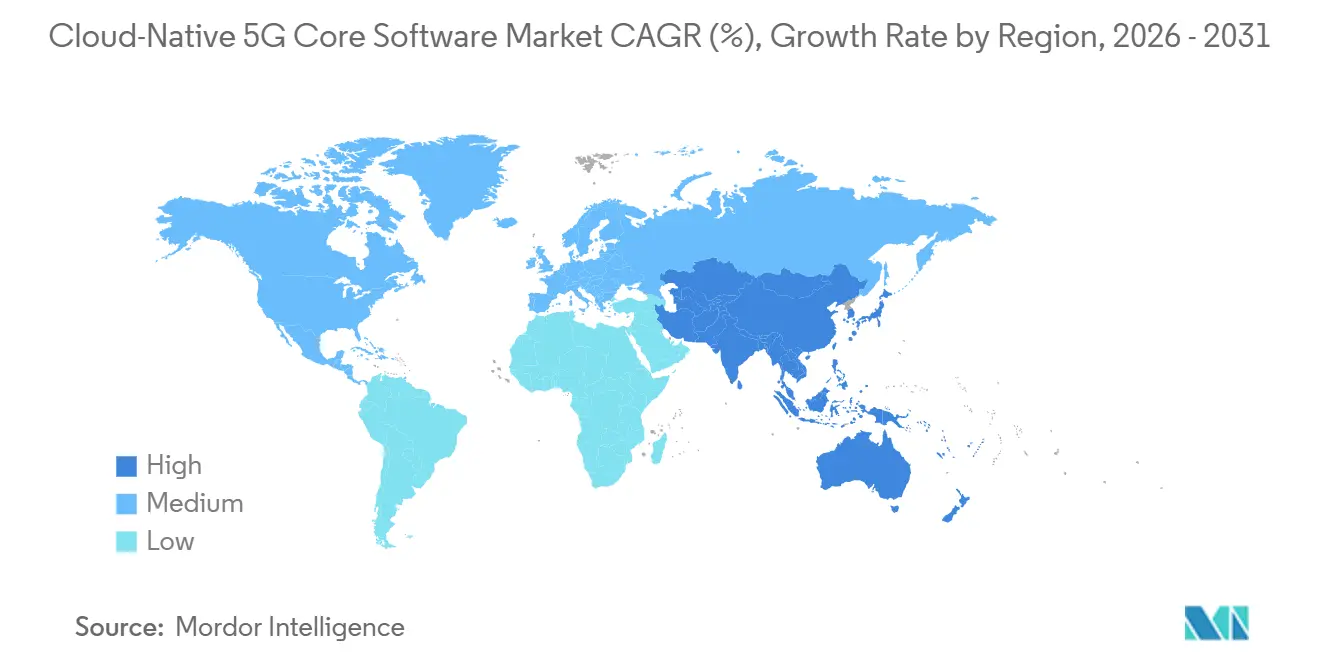
- Par géographie, l'Asie-Pacifique détenait une part de 33,42 % en 2025, tandis que l'Afrique devrait progresser à un CAGR de 9,26 % jusqu'en 2031.
Points clés du rapport
| Segmentation | Segment | Indicateur | Année | Valeur |
|---|---|---|---|---|
| Par composant | Solutions | Part de marché | 2025 | 78.22% |
| Par composant | Services | CAGR | 2031 | 8.89% |
| Par modèle de déploiement | Cloud sur site et cloud télécom dédié | Part de marché | 2025 | 48.36% |
| Par modèle de déploiement | Cloud public | CAGR | 2031 | 9.11% |
| Par architecture | Cœur 5G autonome | Part de marché | 2025 | 72.33% |
| Par architecture | Cœur 5G autonome | CAGR | 2031 | 9.23% |
| Par application | Haut débit mobile amélioré | Part de marché | 2025 | 46.48% |
| Par application | Découpage réseau | CAGR | 2031 | 9.34% |
| Par utilisateur final | Opérateurs télécom | Part de marché | 2025 | 85.56% |
| Par utilisateur final | Entreprises | CAGR | 2031 | 9.22% |
| Par taille d'organisation | Grandes entreprises | Part de marché | 2025 | 84.44% |
| Par taille d'organisation | Petites et moyennes entreprises | CAGR | 2031 | 9.16% |
| Par géographie | Asie-Pacifique | Part de marché | 2025 | 33.42% |
| Par géographie | Afrique | CAGR | 2031 | 9.26% |
| Source: Mordor Intelligence | ||||
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des logiciels de cœur 5G cloud-native
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des déploiements 5G autonomes | +2.5% | Mondial, porté par l'Asie-Pacifique, l'Amérique du Nord et l'Europe occidentale | Court terme (≤ 2 ans) |
| Monétisation des services 5G pour entreprises et réseaux privés | +1.8% | Amérique du Nord, Europe, Asie-Pacifique et Moyen-Orient | Moyen terme (2-4 ans) |
| Adoption de l'architecture orientée services cloud-native | +1.3% | Mondial, avec une intensité précoce au Japon, en Allemagne, en Belgique et en Corée du Sud | Moyen terme (2-4 ans) |
| Déploiements distribués du plan utilisateur en périphérie | +0.9% | Amérique du Nord, Europe, Asie-Pacifique et Moyen-Orient | Moyen terme (2-4 ans) |
| Expansion du trafic RedCap et IoT massif | +0.6% | Mondial, avec des lancements commerciaux concentrés en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exposition des API Open Gateway et modèles de cœur en tant que service | +0.4% | Mondial, concentré dans les marchés à déploiement autonome mature | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des déploiements 5G autonomes
L'architecture 5G autonome devient la référence opérationnelle du marché des logiciels de cœur 5G cloud-native plutôt qu'une option réseau premium. L'Association mondiale des fournisseurs mobiles a indiqué que 95 opérateurs avaient lancé une 5G autonome commerciale en avril 2026, tandis que 184 opérateurs dans 76 pays investissaient dans cette technologie. La même association a rapporté que 35 opérateurs investissaient dans la 5G-Advanced, qui nécessite un cœur autonome et étend le besoin de cette architecture au-delà des premiers programmes de découpage réseau.[1] Les opérateurs font donc face à une fenêtre de décision plus courte, car les fonctions nécessaires à la 5G-Advanced ne peuvent pas être fournies via un cœur non autonome. Cette demande est renforcée là où les politiques publiques et les incitations spectrales encouragent les mises à niveau à partir d'anciennes conceptions réseau. Le cycle de déploiement qui en résulte favorise les fournisseurs capables de migrer les charges de travail des opérateurs tout en maintenant les services mobiles existants disponibles.
Monétisation des services 5G pour entreprises et réseaux privés
La 5G privée pour entreprises passe de démonstrations limitées à des systèmes de production nécessitant des fonctions de cœur fiables. NTT DATA a étendu le déploiement de la 5G privée de Cargill à 50 sites opérationnels aux États-Unis et en Europe, avec des plans pour plus de 100 sites supplémentaires chaque année.[2] Le déploiement prend en charge la robotique, les travailleurs connectés et l'automatisation industrielle, qui nécessitent un contrôle de la latence, de l'accès aux appareils et de la qualité de service. Ces projets nécessitent de plus en plus des tranches de cœur dédiées ou des cœurs de périphérie compacts plutôt qu'un environnement réseau mobile partagé. La fabrication reste importante, mais la logistique, les ports, les mines et les sites énergétiques ont également besoin d'une connectivité locale fiable pour les opérations automatisées. Le marché des logiciels de cœur 5G cloud-native bénéficie lorsque les opérateurs et les entreprises choisissent des logiciels modulaires capables d'isoler les services pour différents sites et charges de travail.
Adoption de l'architecture orientée services cloud-native
L'architecture orientée services offre aux fonctions de cœur 5G cloud-native une méthode standard pour échanger des données via des interfaces de programmation d'applications. Le 3GPP identifie les OpenAPIs comme un moyen de rendre les interfaces d'architecture orientée services disponibles pour les développeurs et l'écosystème au sens large.[3] NTT DOCOMO et NEC ont lancé un réseau de cœur cloud-native commercial sur Amazon Web Services, en utilisant l'IA agentique et l'automatisation GitOps dans le déploiement. NEC a indiqué que cette approche a considérablement réduit le temps de conception et de construction du cœur par rapport aux méthodes conventionnelles. Ce type d'automatisation peut réduire la charge opérationnelle associée aux fréquentes mises à jour logicielles et aux modifications de configuration réseau. Les opérateurs qui adoptent une conception entièrement cloud-native peuvent prendre en charge le découpage réseau, les API réseau et les opérations automatisées avec moins de contraintes liées aux anciennes conceptions virtualisées.
Déploiements distribués du plan utilisateur en périphérie
Les fonctions de plan utilisateur distribuées rapprochent le traitement du trafic du point où se trouve une application ou un appareil. NVIDIA décrit l'architecture de plan utilisateur distribuée comme un moyen de prendre en charge le traitement local du trafic d'intelligence artificielle en périphérie du réseau avec des unités de calcul accéléré et de traitement des données. Cette conception peut réduire le délai causé lorsque le trafic transite d'un site industriel vers un centre de données centralisé et en revient. Elle est pertinente pour la télécommande, l'automatisation des machines, les applications immersives et d'autres services nécessitant des temps de réponse prévisibles. Le marché des logiciels de cœur 5G cloud-native peut donc bénéficier de logiciels permettant aux opérateurs de gérer les fonctions de sortie locale sur de nombreux sites périphériques. Les fournisseurs qui combinent logiciel de plan utilisateur, orchestration et surveillance des performances peuvent être mieux positionnés pour les contrats d'entreprise nécessitant des niveaux de service définis.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de migration et monétisation 5G incertaine | -2.2% | Mondial, avec une intensité plus forte en Amérique du Sud et en Afrique | Court terme (≤ 2 ans) |
| Complexité de l'intégration de l'EPC hérité | -1.4% | Mondial, affectant particulièrement les opérateurs disposant de grandes bases LTE installées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Observabilité multi-cloud et déficit de compétences cloud-native | -0.9% | Mondial, le plus aigu en Amérique du Sud, en Afrique et dans certaines parties de l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Surface d'attaque de signalisation et contraintes de cloud souverain | -0.6% | Europe, Moyen-Orient et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de migration et monétisation 5G incertaine
Les coûts de migration continuent de freiner le rythme d'adoption du cœur autonome. Les opérateurs disposant de réseaux non autonomes doivent gérer simultanément les services de quatrième et cinquième génération, ce qui augmente les coûts durant la transition. Les retours commerciaux dépendent de services aux entreprises qui restent sous-développés dans de nombreux marchés. L'Association du système mondial de communications mobiles a indiqué qu'Open Gateway a aligné un large éventail de groupes d'opérateurs et de réseaux sur les normes d'interface de programmation d'applications CAMARA. Les interfaces de qualité à la demande et de prévention de la fraude peuvent offrir une voie de revenus plus claire, mais leur impact commercial à grande échelle reste non prouvé. Cette incertitude encourage les opérateurs à échelonner les mises à niveau ou à adopter des modèles de déploiement gérés qui réduisent les coûts initiaux.
Complexité de l'intégration de l'EPC hérité
Le passage d'un cœur de paquets évolué à un cœur 5G cloud-native oblige les opérateurs à coordonner les anciennes fonctions réseau virtuelles avec les nouvelles fonctions conteneurisées. Cette coexistence peut créer des processus opérationnels redondants, des travaux complexes d'assurance de service et des besoins de formation supplémentaires. Les opérateurs doivent également migrer les abonnés sans affecter les services de voix, de données, d'authentification, de facturation ou de politique. Le secteur des logiciels de cœur 5G cloud-native doit donc fournir des outils de migration et une gestion multi-fournisseurs capables de fonctionner dans des environnements anciens et nouveaux. Les spécifications de gestion du 3GPP fournissent une référence d'interopérabilité, mais les environnements individuels des opérateurs nécessitent encore une intégration et des tests approfondis. La complexité peut retarder le retrait du cœur hérité même lorsqu'une architecture autonome offre des avantages opérationnels à long terme plus clairs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les solutions restent le principal poste de dépenses tandis que les services gagnent en importance
Les solutions représentaient 78,22 % des dépenses en 2025, reflétant l'investissement logiciel initial nécessaire à la modernisation des réseaux cœur. Les opérateurs achètent des fonctions de gestion de session, d'authentification, de contrôle de politique, de facturation et de données abonnés dans le cadre de cette couche de plateforme. Ces fonctions constituent la base opérationnelle des services autonomes et doivent s'intégrer aux systèmes radio, de transport, cloud et opérationnels. Mavenir a signalé des économies d'énergie significatives grâce à ses logiciels de cœur 5G cloud-native dans le réseau autonome en production de Deutsche Telekom, grâce à une efficacité énergétique en pile complète et à une mise à l'échelle dynamique du matériel et du logiciel. Ce résultat montre pourquoi les opérateurs évaluent de plus en plus les plateformes de solutions en fonction de la consommation d'énergie et de l'efficacité opérationnelle, en plus des capacités réseau. Les grands remplacements de cœur continuent de favoriser les dépenses en solutions, car les opérateurs doivent établir la plateforme avant de pouvoir adopter pleinement les services de support.
Les services progressent à un CAGR de 8,89 % jusqu'en 2031, à mesure que les opérateurs augmentent le nombre de fonctions cloud-native en production. L'intégration, les opérations gérées, la gestion des versions logicielles, l'orchestration et les travaux de sécurité deviennent plus importants lorsque les réseaux utilisent plusieurs fournisseurs et environnements cloud. Ce travail est difficile à standardiser car chaque opérateur dispose d'une base d'abonnés, d'un environnement de données et d'une structure réseau héritée différents. La taille du marché des logiciels de cœur 5G cloud-native pour les services est soutenue par la nécessité d'assurer une livraison logicielle continue et de maintenir des contrôles de politique sur des fonctions distribuées. Les prestataires de services peuvent également aider les opérateurs à utiliser l'automatisation sans constituer de grandes équipes internes pour chaque plateforme. Le secteur des logiciels de cœur 5G cloud-native verra probablement les services gagner des parts lorsque les architectures ouvertes créeront plus de travail d'intégration que les déploiements mono-fournisseur.


Par modèle de déploiement : les environnements dédiés sont en tête tandis que le cloud public accélère
Les environnements sur site et de cloud télécom dédié détenaient 48,36 % en 2025, car les opérateurs accordent de la valeur au contrôle de l'infrastructure et à la gestion locale des données. Ces environnements sont souvent utilisés là où la politique nationale, les règles de sécurité internes ou les pratiques opérationnelles limitent l'utilisation plus large de l'infrastructure cloud public. Le cloud hybride reste pertinent car il permet aux opérateurs de conserver les charges de travail sensibles dans un environnement contrôlé tout en utilisant la capacité cloud externe pour des fonctions sélectionnées. Le cloud public devrait progresser à un CAGR de 9,11 % jusqu'en 2031, soutenu par des déploiements en production qui ont réduit les préoccupations concernant ce modèle. Nokia et Amazon Web Services ont lancé un service commercial de cœur 5G en tant que service avec Citymesh en Belgique en février 2026, permettant à l'opérateur de s'abonner aux capacités de cœur 4G et 5G sans gérer de matériel physique. Le service comprenait le découpage réseau, l'IMS, la connectivité Internet des objets et des capacités d'automatisation.
Le modèle cloud public peut réduire la charge d'infrastructure initiale pour les opérateurs qui ne disposent pas de grandes équipes cloud internes. Il peut également raccourcir l'accès à la capacité de calcul élastique et aux plateformes logicielles gérées. Le déploiement commercial de NTT DOCOMO et NEC sur Amazon Web Services a fourni un autre exemple montrant que les grands opérateurs peuvent utiliser le cloud public pour les charges de travail de cœur en production. Cependant, la résidence des données, les exigences d'accès légal et les politiques internes de contrôle réseau peuvent encore limiter la migration complète dans de nombreux pays. Le marché des logiciels de cœur 5G cloud-native continuera donc d'utiliser des approches hybrides où les fonctions de plan de contrôle, de plan utilisateur et d'opérations sont placées dans différents environnements. Cet équilibre permet aux fournisseurs d'offrir une portabilité entre une infrastructure dédiée, publique et hybride plutôt que de traiter le choix de déploiement comme une décision fixe.
Par architecture : le cœur autonome est devenu le principal modèle d'investissement
Le cœur 5G autonome détenait 72,33 % des dépenses en 2025, et les services progressent à un CAGR de 9,23 %, confirmant que l'architecture 5G native avait dépassé la phase de transition antérieure. La conception autonome prend en charge des fonctions telles que le découpage réseau, RedCap et la 5G-Advanced qui ne peuvent pas être pleinement fournies via une configuration non autonome. Les systèmes non autonomes restent utilisés là où les opérateurs étendent la couverture ou gèrent une transition progressive depuis le LTE. Ericsson a été sélectionné par Three UK pour construire un cœur de paquets mobiles autonome et cloud-native avec une capacité de 9 térabits par seconde sur un réseau de centres de données distribués. La capacité prévue était plus de 3 fois supérieure à la capacité de cœur existante de Three UK. De tels projets montrent que les grands opérateurs font de l'architecture de cœur autonome une plateforme de capacité à long terme plutôt qu'un ajout de service limité.
Le choix d'architecture affecte la gamme de services que les opérateurs peuvent vendre aux entreprises et aux consommateurs. Un cœur autonome peut appliquer des paramètres de qualité et de politique distincts pour différentes tranches, appareils et applications. Il peut également prendre en charge des interfaces orientées services qui rendent l'automatisation et l'exposition d'API externes plus pratiques. Les normes 3GPP prennent en charge des interfaces orientées services communes, ce qui peut réduire certaines barrières d'interopérabilité pour les déploiements multi-fournisseurs. La taille du marché des logiciels de cœur 5G cloud-native pour l'architecture autonome est liée à cette capacité à connecter les capacités techniques avec de nouveaux modèles de service. L'investissement non autonome devrait rester concentré sur l'extension de la couverture et les besoins de coexistence plutôt que sur les fonctionnalités 5G les plus avancées.
Par application : le haut débit mobile amélioré domine la demande actuelle tandis que le découpage réseau progresse plus rapidement
Le haut débit mobile amélioré représentait 46,48 % des dépenses en 2025, car le trafic mobile grand public reste la charge de travail immédiate la plus importante pour les réseaux 5G. Cette application nécessite une gestion stable des abonnés, un routage des données, un contrôle de politique et une facturation à l'échelle nationale. Elle donne aux opérateurs l'utilisation de base nécessaire pour justifier des investissements majeurs dans le cœur durant les premières étapes du déploiement autonome. Le découpage réseau devrait progresser à un CAGR de 9,34 % jusqu'en 2031, car les utilisateurs professionnels recherchent des niveaux de service que la connectivité standard ne peut pas fournir. Le marché des logiciels de cœur 5G cloud-native en bénéficie car le découpage nécessite des fonctions de plan de contrôle et de plan utilisateur coordonnées, ainsi qu'une application claire des politiques. Les fournisseurs doivent aider les opérateurs à concevoir, activer, surveiller et facturer les tranches pour différents types de service.
Le découpage réseau progresse à un CAGR de 9,34 % jusqu'en 2031. Le découpage réseau prend en charge une connectivité différenciée pour les entreprises, l'Internet des objets, les jeux, l'accès sans fil fixe et les usages critiques. Il permet aux opérateurs de définir des règles de performance précises pour des applications ou des groupes de clients particuliers. Le haut débit mobile amélioré reste important car il génère le trafic d'abonnés large sur lequel d'autres services sont construits. Les communications ultra-fiables à faible latence, les communications massives de type machine, l'accès sans fil fixe, la 5G privée et la voix sur nouvelle radio ajoutent différentes exigences de trafic et de politique. Ces applications accroissent le besoin de logiciels flexibles capables d'allouer des ressources et de protéger la qualité de service sur plusieurs charges de travail. Le marché des logiciels de cœur 5G cloud-native évolue donc d'une gestion large de la connectivité vers un contrôle de service spécifique aux applications.
Par utilisateur final : les opérateurs télécom représentent la majorité des dépenses tandis que la demande des entreprises se développe
Les opérateurs télécom représentaient 85,56 % des dépenses des utilisateurs finaux en 2025, car ils possèdent l'infrastructure réseau public qui nécessite une modernisation du cœur. Leurs achats couvrent de grandes populations d'abonnés, des empreintes de couverture nationale et de larges ensembles de systèmes réseau interdépendants. Les opérateurs ont également besoin de fonctions de cœur pour prendre en charge les services mobiles grand public, l'accès sans fil fixe, la voix et l'Internet des objets. Les entreprises devraient être le groupe d'utilisateurs finaux à la croissance la plus rapide à mesure que la 5G privée et les options de réseau géré deviennent plus accessibles. Samsung et Hyundai Motor ont réalisé un essai RedCap de bout en bout sur un réseau 5G privé à l'usine d'Ulsan de Hyundai en février 2025. L'essai couvrait l'inspection des véhicules, les réseaux de capteurs et l'automatisation des usines, démontrant comment les sites d'entreprise peuvent utiliser une connectivité dédiée pour les processus opérationnels.
Les entreprises progressent à un CAGR de 9,22 % jusqu'en 2031. La demande des entreprises s'étend à la fabrication, à l'énergie et aux services publics, au transport et à la logistique, à la santé et aux services gouvernementaux. Ces utilisateurs nécessitent souvent des ressources isolées, un traitement local et une assurance de service adaptés à des applications spécifiques. Les opérateurs câblés et de lignes fixes ont également un rôle à jouer car ils peuvent utiliser les logiciels de cœur 5G pour prendre en charge des services convergents et l'accès sans fil fixe. L'Association du système mondial de communications mobiles a positionné les API Open Gateway comme une voie permettant aux opérateurs d'exposer les capacités réseau aux développeurs et aux entreprises. La prévention de la fraude et la qualité à la demande sont des exemples pertinents car ils peuvent transformer les capacités du réseau cœur en services d'entreprise définis. Le marché des logiciels de cœur 5G cloud-native bénéficiera de ces modèles si les opérateurs peuvent convertir les fonctionnalités techniques en offres reproductibles pour les utilisateurs professionnels.
Par taille d'organisation : les grandes entreprises sont en tête tandis que les PME accèdent au marché via des modèles gérés
Les grandes entreprises détenaient 84,44 % des dépenses par taille d'organisation en 2025, car elles disposent du capital, des ressources techniques et de l'échelle opérationnelle nécessaires pour mettre en œuvre des environnements 5G privés ou hébergés. Leurs sites impliquent souvent des processus complexes qui rendent le contrôle sans fil dédié plus précieux. Les grandes organisations peuvent également soutenir des équipes internes qui travaillent avec des opérateurs, des intégrateurs de systèmes et des fournisseurs cloud. Les petites et moyennes entreprises devraient progresser à un CAGR de 9,16 % jusqu'en 2031, à mesure que le cœur en tant que service et la 5G privée gérée réduisent les exigences d'infrastructure initiales. Le déploiement du cœur 5G en tant que service de Nokia avec Citymesh a montré comment les opérateurs peuvent s'abonner aux capacités de cœur plutôt que de gérer directement le matériel. Ce modèle peut donner aux opérateurs plus petits et aux utilisateurs professionnels accès à des fonctions de qualité production à un coût de service récurrent.
Les plateformes gérées peuvent être particulièrement pertinentes pour la fabrication légère, la logistique de dernier kilomètre et les sites de vente au détail ayant des besoins d'automatisation clairs mais des compétences réseau limitées. Ces utilisateurs n'ont pas toujours besoin d'un déploiement de cœur large et entièrement personnalisé. Ils ont besoin d'une connectivité fiable, d'une gestion des appareils et de contrôles de service pouvant être exploités avec des ressources internes limitées. Le cœur en tant que service peut regrouper ces fonctions avec l'intégration et le support. Le marché des logiciels de cœur 5G cloud-native peut s'élargir lorsque les fournisseurs simplifient la commande, l'activation et la gestion continue pour les clients plus petits. La transition crée également des opportunités pour les fournisseurs spécialisés qui soutiennent les opérateurs de réseau mobile virtuel et les sites d'entreprise avec des logiciels modulaires.
Analyse géographique
L'Asie-Pacifique détenait 33,42 % de la part du secteur des logiciels de cœur 5G cloud-native en 2025, soutenue par l'échelle des opérateurs, les programmes numériques pilotés par les gouvernements et le déploiement autonome actif. La région combine de grands volumes de trafic grand public avec un large ensemble de cas d'usage industriels et du secteur public. La Chine a soutenu une activité RedCap majeure pour les applications de ville intelligente et d'Internet des objets industriel, ce qui crée une base importante d'appareils et de services pour les plateformes de cœur. Le Japon a avancé dans le déploiement de cœur sur cloud public lorsque NTT DOCOMO et NEC ont lancé un cœur 5G commercial sur Amazon Web Services début 2026. NEC a déclaré que l'automatisation a considérablement réduit le temps de conception et de construction associé, soulignant l'importance des opérations cloud dans le marché régional. L'Australie et l'Asie du Sud-Est en sont à des stades plus précoces du cycle de déploiement autonome, mais les opérateurs ajoutent des capacités de voix et de cœur cloud-native à mesure qu'ils se préparent à des services plus avancés. Nokia a accepté de déployer une suite de communication cloud-native pour Optus en 2025 pour prendre en charge des services vocaux 5G améliorés pour sa base de clients.
L'Amérique du Nord et l'Europe sont des régions mobiles matures qui investissent encore dans les mises à niveau du cœur et les modèles de service basés sur les API. AT&T a atteint une couverture RedCap 5G nationale sur plus de 200 millions de points de présence en 2025, fournissant une large base pour les appareils connectés et la future demande de trafic autonome. Les États-Unis sont également au cœur de l'activité Open Gateway, avec des opérateurs mobiles travaillant à exposer des capacités réseau standardisées via des interfaces communes. L'Europe combine de grands réseaux établis avec des exigences plus strictes en matière de données, de sécurité et de souveraineté qui favorisent les modèles de déploiement dédiés et hybrides. La taille du marché des logiciels de cœur 5G cloud-native en Europe est soutenue par des mises à niveau qui consolident les systèmes hérités et préparent les réseaux au découpage. Proximus a lancé la 5G+ en Belgique en avril 2026, initialement pour les clients professionnels avec des forfaits compatibles, et a identifié des applications de découpage pour les services d'urgence, le trafic de paiement et les médias. L'Allemagne, le Royaume-Uni, la France et les pays nordiques continuent de montrer une forte dynamique autonome, tandis que la Russie suit une voie d'infrastructure domestique plus limitée.
L'Afrique devrait progresser à un CAGR de 9,26 % jusqu'en 2031, alors que les opérateurs en Afrique du Sud et au Nigeria évaluent le déploiement de cœur cloud-native avant une couverture 5G plus large. Cette voie peut éviter certains travaux de migration ultérieurs car les opérateurs peuvent adopter des fonctions conteneurisées dès le départ. Elle expose également l'investissement au calendrier du spectre, à la disponibilité des appareils et au rythme de la demande commerciale. Le Moyen-Orient progresse à travers des déploiements autonomes menés par le Conseil de coopération du Golfe et utilise RedCap pour la sécurité publique et les applications Internet des objets. L'Amérique du Sud est à un stade plus précoce, avec des investissements façonnés par la politique locale du spectre, la consolidation des opérateurs et la nécessité d'établir une demande des entreprises. Open Gateway fournit un cadre commercial commun qui peut influencer les décisions d'investissement dans le cœur dans ces régions en connectant les capacités réseau aux services orientés développeurs.

Paysage concurrentiel
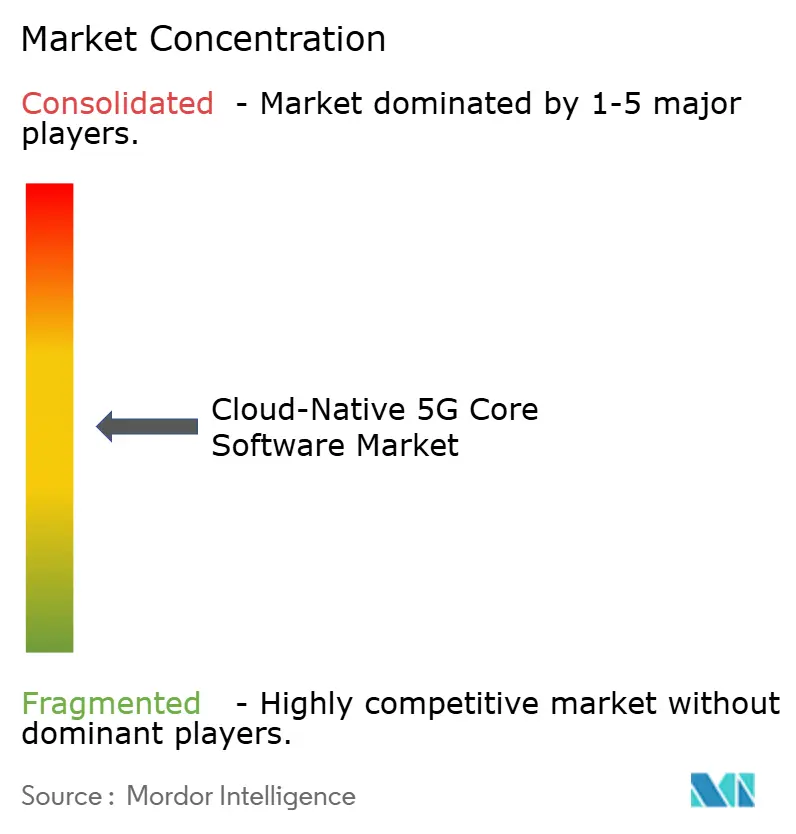
Le marché des logiciels de cœur 5G cloud-native présente une concentration modérée, Ericsson, Nokia et Huawei occupant des positions de premier plan grâce à des contrats d'opérateurs établis et une expérience d'intégration approfondie. Samsung et NEC ont des positions régionales significatives en Asie-Pacifique, tandis que Mavenir, Oracle, Cisco et Amdocs sont en concurrence sur les opportunités axées sur les logiciels et en Amérique du Nord. La concurrence se concentre sur le contraste entre les piles de cœur autonome de bout en bout et les logiciels indépendants de la plateforme pouvant fonctionner dans plusieurs environnements cloud. Les fournisseurs établis peuvent offrir un support opérationnel à long terme et des processus de migration éprouvés. Les concurrents natifs du logiciel peuvent séduire les opérateurs qui souhaitent un plus grand choix de fournisseurs, de l'automatisation et une portabilité cloud. Le marché des logiciels de cœur 5G cloud-native reste ouvert aux challengers lorsque les opérateurs construisent des réseaux autonomes en champ libre ou repensent leur stratégie cloud.
Mavenir a démontré une position axée sur la durabilité en signalant des économies d'énergie sur le réseau autonome en production de Deutsche Telekom. Nokia et Amazon Web Services ont démontré une approche de cœur géré avec le lancement du cœur 5G en tant que service de Citymesh en février 2026. NEC et NTT DOCOMO ont démontré une stratégie axée sur l'automatisation à travers leur déploiement cloud commercial au Japon. Ces mouvements montrent que les fournisseurs se font concurrence sur l'efficacité opérationnelle, la livraison gérée et la rapidité de déploiement en plus des fonctionnalités de cœur. Les opérateurs plus petits et les opérateurs de réseau mobile virtuel peuvent favoriser les offres par abonnement car elles réduisent le besoin d'exploiter une infrastructure physique. Les grands opérateurs peuvent maintenir plusieurs fournisseurs pour préserver les options techniques et réduire la dépendance à une seule plateforme.
Des opportunités subsistent dans les cœurs d'entreprise légers, les services gérés pour les opérateurs plus petits et les outils d'automatisation qui réduisent la complexité opérationnelle. Les utilisateurs de 5G privée dans la fabrication et la logistique ont besoin de systèmes capables de fournir un contrôle local sans nécessiter de grandes équipes réseau internes. Les fournisseurs peuvent se différencier en proposant une gestion automatisée du cycle de vie, une intégration simple et un déploiement portable dans des environnements cloud privés et publics. L'activité de normalisation autour de la gestion orientée services et du découpage réseau continue de façonner la conception des produits et les exigences d'approvisionnement des opérateurs. La conformité aux exigences d'interopérabilité est importante car les opérateurs doivent coordonner les fonctions réseau de plus d'un fournisseur. Le marché des logiciels de cœur 5G cloud-native récompensera les fournisseurs qui combinent l'alignement sur les normes avec un support de migration pratique et des modèles commerciaux adaptés à différentes tailles d'opérateurs.
Leaders du secteur des logiciels de cœur 5G cloud-native
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson
-
ZTE Corporation
-
Nokia Corporation
-
NEC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Telefónica Germany a migré ses 100 000 premiers clients mobiles vers la solution IMS cloud-native de Mavenir fonctionnant sur Amazon Web Services, dans le cadre d'une extension de contrat pluriannuelle annoncée en février 2025. La migration devrait couvrir les premiers millions d'abonnés au cours de 2026, confirmant la viabilité à l'échelle de production de la voix cloud-native sur une plateforme cloud public et établissant un référentiel de coût et d'agilité pour la modernisation de l'IMS des opérateurs européens.
- Avril 2026 : Proximus est devenu le premier opérateur en Belgique à lancer la 5G+ (5G autonome), servant initialement les clients professionnels sur des forfaits compatibles. Le lancement permet le découpage réseau de bout en bout pour les applications d'entreprise, notamment les services d'urgence, le trafic de paiement et les médias, avec un déploiement résidentiel et pour les petites entreprises prévu pour l'été 2026.
- Mars 2026 : NTT DOCOMO et NEC ont lancé le premier réseau de cœur 5G commercial du Japon sur AWS, réalisant simultanément la première conception et construction automatisée de cœur 5G au monde dans un environnement commercial en utilisant l'IA agentique et GitOps. Le temps de construction a été réduit de 80 % par rapport aux méthodes conventionnelles, établissant un nouveau référentiel d'automatisation pour le déploiement de cœur cloud-native.
- Février 2026 : Mavenir a confirmé que ses logiciels de cœur 5G cloud-native ont atteint jusqu'à 65 % d'économies d'énergie lors de la validation en réseau en production chez Deutsche Telekom en utilisant l'efficacité énergétique en pile complète et la mise à l'échelle dynamique des logiciels et du matériel, établissant un référentiel pour des opérations de cœur autonome durables en Europe.


Périmètre du rapport mondial sur le marché des logiciels de cœur 5G cloud-native
Le marché des logiciels de cœur 5G cloud-native désigne les produits logiciels et les plateformes qui fournissent les fonctions de plan de contrôle et de plan utilisateur des réseaux cœur 5G autonomes via des architectures cloud-native. Il comprend les fonctions réseau conteneurisées telles que AMF, SMF, UPF, PCF, AUSF, UDM, NRF et les fonctions associées de politique, de facturation, de sécurité et de gestion des abonnés.
Le rapport sur le marché des logiciels de cœur 5G cloud-native est segmenté par composant (solutions et services), déploiement (cloud sur site et cloud télécom dédié, cloud public et cloud hybride), architecture (autonome et non autonome), application (haut débit mobile amélioré, communications massives de type machine, communications ultra-fiables à faible latence, accès sans fil fixe, découpage réseau, réseaux 5G privés et voix sur nouvelle radio), utilisateur final (opérateurs télécom, entreprises, opérateurs câblés et opérateurs de lignes fixes), taille (grandes entreprises et petites et moyennes entreprises) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Solutions |
| Services |
| Cloud sur site et cloud télécom dédié |
| Cloud public |
| Cloud hybride |
| Cœur 5G autonome |
| Cœur 5G non autonome |
| Haut débit mobile amélioré |
| Communications massives de type machine |
| Communications ultra-fiables à faible latence |
| Accès sans fil fixe |
| Découpage réseau |
| Réseaux 5G privés |
| Voix sur nouvelle radio |
| Opérateurs télécom | |
| Entreprises | Fabrication |
| Énergie et services publics | |
| Transport et logistique | |
| Santé | |
| Gouvernement et sécurité publique | |
| Médias et divertissement | |
| Automobile | |
| BFSI | |
| Opérateurs câblés et opérateurs de lignes fixes |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par composant | Solutions | |
| Services | ||
| Par modèle de déploiement | Cloud sur site et cloud télécom dédié | |
| Cloud public | ||
| Cloud hybride | ||
| Par architecture | Cœur 5G autonome | |
| Cœur 5G non autonome | ||
| Par application | Haut débit mobile amélioré | |
| Communications massives de type machine | ||
| Communications ultra-fiables à faible latence | ||
| Accès sans fil fixe | ||
| Découpage réseau | ||
| Réseaux 5G privés | ||
| Voix sur nouvelle radio | ||
| Par utilisateur final | Opérateurs télécom | |
| Entreprises | Fabrication | |
| Énergie et services publics | ||
| Transport et logistique | ||
| Santé | ||
| Gouvernement et sécurité publique | ||
| Médias et divertissement | ||
| Automobile | ||
| BFSI | ||
| Opérateurs câblés et opérateurs de lignes fixes | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels de cœur 5G cloud-native ?
Le marché des logiciels de cœur 5G cloud-native était de 2,11 milliards USD en 2025 et devrait atteindre 3,47 milliards USD d'ici 2031, progressant à un CAGR de 8,67 % durant la période 2026-2031.
Quel modèle de déploiement devrait connaître la croissance la plus rapide sur le marché des logiciels de cœur 5G cloud-native ?
Le cloud public devrait progresser à un CAGR de 9,11 % jusqu'en 2031, soutenu par des déploiements de cœur en tant que service en production.
Pourquoi le cœur 5G autonome est-il important pour le marché des logiciels de cœur 5G cloud-native ?
Il prend en charge le découpage réseau, RedCap, la 5G-Advanced, les API orientées services et les services d'entreprise différenciés que les conceptions non autonomes ne peuvent pas pleinement fournir.
Quelle application devrait connaître la croissance la plus rapide sur le marché des logiciels de cœur 5G cloud-native ?
Le découpage réseau devrait progresser à un CAGR de 9,34 % jusqu'en 2031, car les entreprises ont besoin d'une qualité de service définie pour des charges de travail spécialisées.
Quelle région devrait connaître la croissance la plus rapide ?
L'Afrique devrait progresser à un CAGR de 9,26 % jusqu'en 2031, à mesure que les opérateurs adoptent des fonctions de cœur cloud-native avant un déploiement de couverture plus large.
Comment les petites entreprises peuvent-elles accéder aux capacités de cœur 5G ?
Les modèles de cœur en tant que service et de 5G privée gérée peuvent réduire les barrières matérielles, d'intégration et opérationnelles pour les petites et moyennes entreprises.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
