Tamanho e Participação do Mercado de Serviços de Resposta a Incidentes em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.46 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
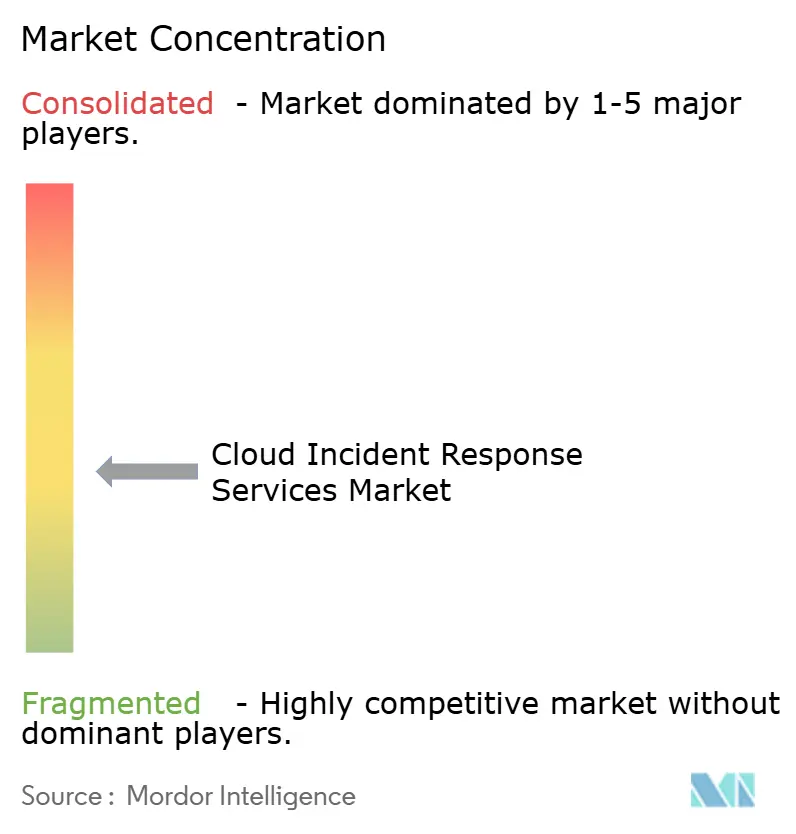
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Resposta a Incidentes em Nuvem por Mordor Intelligence
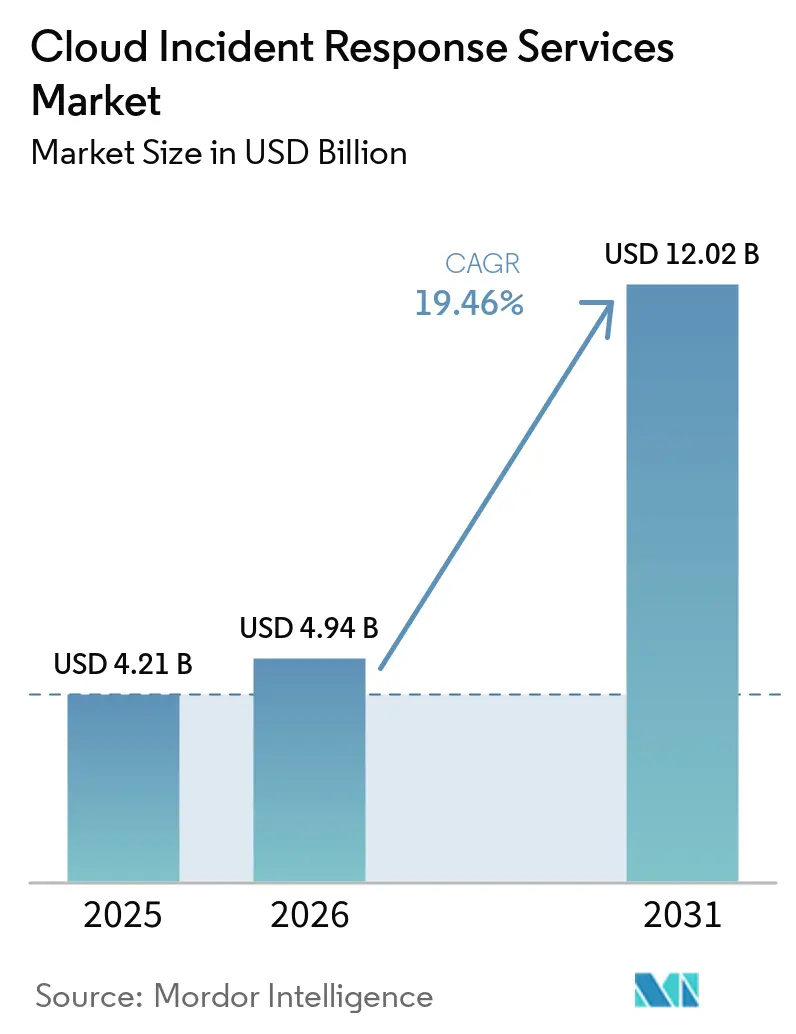
O tamanho do mercado de serviços de resposta a incidentes em nuvem está projetado para expandir de 4,21 bilhões de USD em 2025 e 4,94 bilhões de USD em 2026 para 12,02 bilhões de USD até 2031, registrando um CAGR de 19,46% entre 2026 e 2031. As organizações estão aumentando os gastos com suporte especializado de resposta à medida que as violações em nuvem se tornam mais difíceis de investigar e conter pelas equipes internas. Implantações multinuvem, prazos de divulgação mais curtos e métodos de ataque nativos da nuvem estão mudando a forma como os serviços de resposta são adquiridos. Programas baseados em retainer estão ganhando preferência porque fornecem acesso a respondentes antes que um incidente comece. O comprometimento de identidade e a atividade de ataque habilitada por inteligência artificial estão aumentando a urgência da detecção e resposta contínuas. O mercado de serviços de resposta a incidentes em nuvem está, portanto, migrando de engajamentos isolados e reativos para serviços contínuos que suportam contenção e relatórios mais rápidos.
Principais Conclusões do Relatório
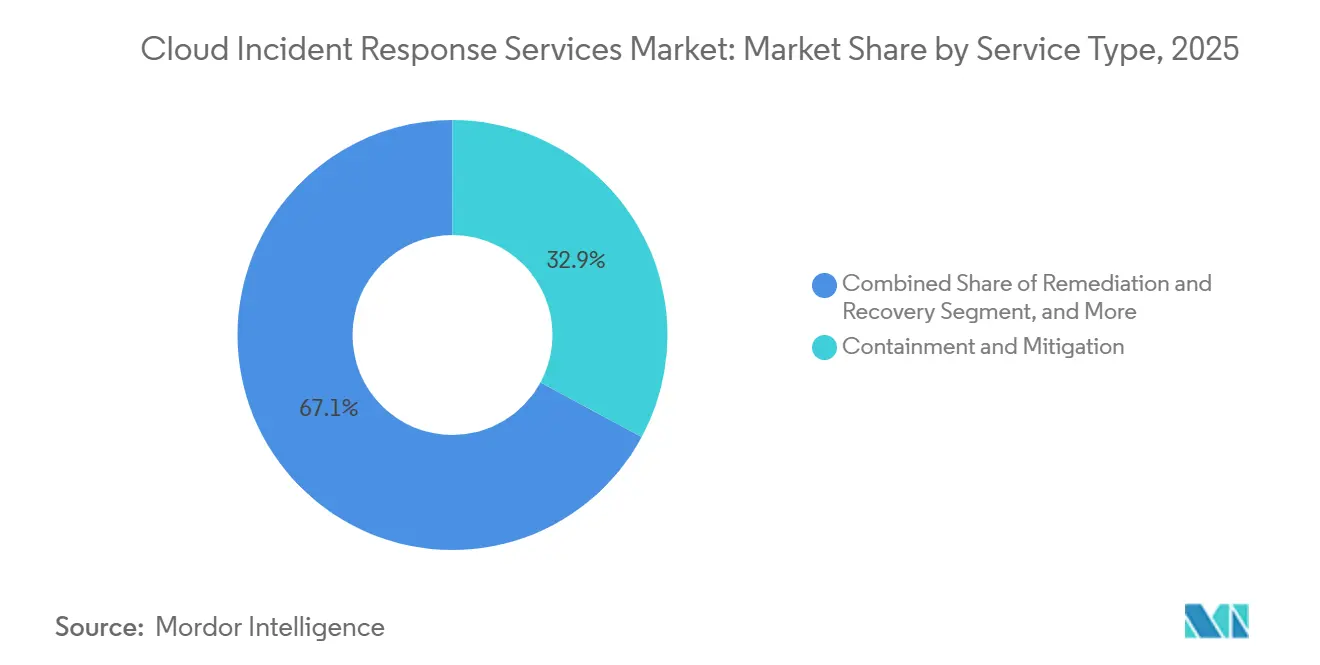
- Por tipo de serviço, contenção e mitigação detiveram 32,86% dos gastos no mercado de serviços de resposta a incidentes em nuvem em 2025, enquanto a detecção e resposta gerenciadas está projetada para expandir a um CAGR de 23,17% até 2031.
- Por ambiente de nuvem, a nuvem pública deteve 54,29% do mercado de serviços de resposta a incidentes em nuvem em 2025 e deve expandir a um CAGR de 22,86% até 2031.
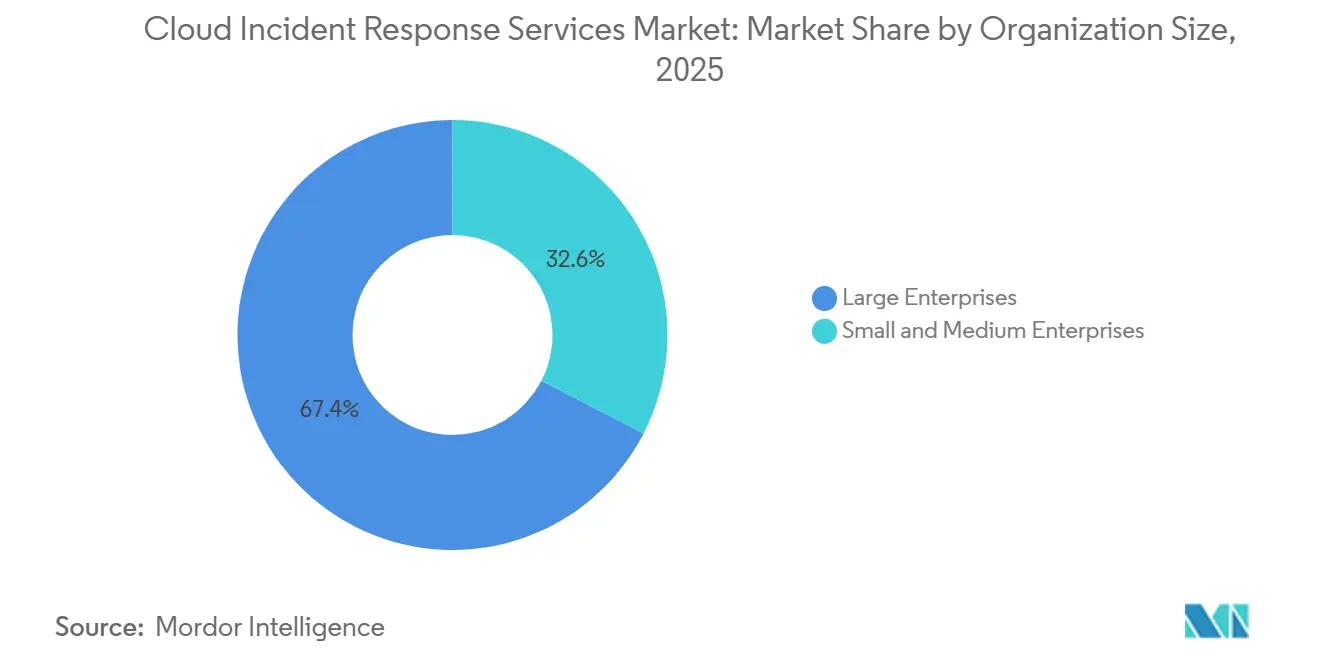
- Por tamanho da organização, as grandes empresas responderam por 67,43% dos gastos em 2025, enquanto as pequenas e médias empresas estão projetadas para crescer a um CAGR de 24,31% até 2031.
- Por setor de usuário final, o BFSI deteve 26,61% dos gastos em 2025, enquanto o setor de saúde e ciências da vida está previsto para expandir a um CAGR de 21,88% até 2031.
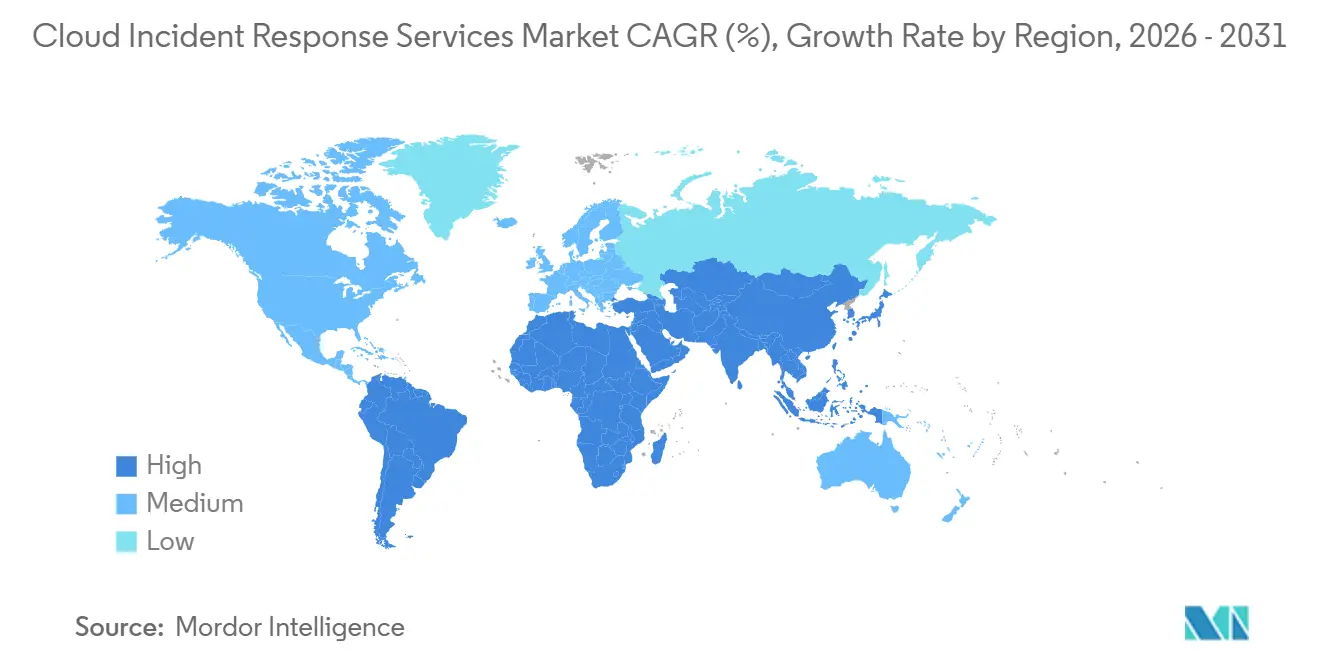
- Por geografia, a América do Norte deteve 36,74% do mercado de serviços de resposta a incidentes em nuvem em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 24,63% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente Abuso de Identidade em Nuvem e de API | +4.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Técnicas de Ataque Aceleradas por Inteligência Artificial | +3.8% | Global, com intensidade inicial na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Obrigações Regulatórias e de Resposta a Incidentes de Ciberseguro | +3.5% | América do Norte e Europa, com extensão para Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Complexidade de Multinuvem e Cargas de Trabalho Efêmeras | +3% | Global, com adoção acelerada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Evidências Legíveis por Máquina e Contenção Automatizada | +2.5% | América do Norte e Europa, com adoção acelerada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Talentos Especializados em Forense de Nuvem | +2.2% | Global, com lacunas pronunciadas na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Abuso de Identidade em Nuvem e de API
As investigações relacionadas à identidade estão ocupando uma parcela maior dos orçamentos de retainer de resposta porque as violações em nuvem frequentemente começam com credenciais ou permissões comprometidas. Os controles de identidade influenciam o acesso ao longo de todo o caminho do ataque, portanto as equipes de resposta devem examiná-los além do primeiro ponto de entrada. Contas comprometidas podem permitir que um invasor utilize serviços de nuvem comuns enquanto evita a atenção de controles que dependem de comportamento não familiar. As equipes de resposta devem reconstruir cadeias de consentimento, históricos de tokens, caminhos de privilégio de contas de serviço e alterações nas políticas de acesso. Esse trabalho requer especialistas que entendam como a identidade é implementada nas plataformas de nuvem e nos aplicativos conectados. O mercado de serviços de resposta a incidentes em nuvem favorece provedores com habilidades forenses dedicadas à identidade em nuvem, em vez de manuais de resposta gerais adaptados de ambientes locais.
Técnicas de Ataque Aceleradas por Inteligência Artificial
A inteligência artificial tornou-se parte da atividade de ataque operacional durante 2025, o que alterou o tempo disponível para investigação e contenção. O Google Mandiant identificou o PROMPTFLUX em junho de 2025, uma ferramenta que consultava a API do Gemini para reescrever regularmente seu código-fonte VBScript e criar comportamento polimórfico.[1] A automação de ataques pode reduzir o tempo entre o acesso, o movimento lateral e o roubo de dados. Também torna variações repetidas de atividade maliciosa mais difíceis de detectar apenas com regras estáticas. Essas condições aumentam a necessidade de triagem automatizada que possa agir antes que os analistas revisem cada alerta. Elas aumentam a demanda por provedores de resposta que conectam detecção e contenção em um único modelo operacional.
Obrigações Regulatórias e de Resposta a Incidentes de Ciberseguro
As obrigações regulatórias estão tornando a resposta a incidentes um requisito operacional estruturado, em vez de uma atividade iniciada apenas após uma violação. As entidades financeiras sujeitas ao Regulamento de Resiliência Operacional Digital da UE devem manter processos disciplinados para classificar, reportar e encerrar incidentes materiais de tecnologia da informação e comunicação. As organizações que lidam com informações pessoais também podem enfrentar obrigações sobrepostas em estruturas de privacidade e cibersegurança. Esses requisitos tornam os procedimentos de resposta documentados, os caminhos de comunicação testados e o manuseio confiável de evidências mais importantes durante a seleção de provedores. As seguradoras de ciberseguro também estão tornando os retainers de resposta pré-contratados relevantes para os termos das apólices e avaliações de prêmios. O mercado de serviços de resposta a incidentes em nuvem se beneficia quando os compradores adquirem serviços de prontidão antes de um incidente, em vez de durante uma crise ativa.
Complexidade de Multinuvem e Cargas de Trabalho Efêmeras
Os ambientes multinuvem tornam a resposta a incidentes mais difícil porque os respondentes devem reconciliar estruturas de registro e modelos de acesso separados. A Pesquisa Multinuvem 2025 do SANS Institute constatou que as organizações que utilizam 3 ou mais ambientes de nuvem relataram tempos de contenção mais longos do que os usuários de nuvem única.[2] Contêineres e funções sem servidor podem encerrar antes que os respondentes coletem evidências voláteis, o que aumenta o valor da preservação automatizada. Diferentes plataformas podem reter registros por períodos diferentes e disponibilizá-los por meio de ferramentas distintas. As organizações com ambientes de nuvem diversificados estão cada vez mais escolhendo retainers inclusivos de plataforma porque buscar ajuda durante um incidente pode atrasar a contenção. Essa complexidade operacional sustenta a demanda contínua no mercado de serviços de resposta a incidentes em nuvem.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Lacunas de Evidências por Configuração Incorreta de Registros | -2.8% | Global, concentrado nos segmentos de pequenas e médias empresas em todas as regiões | Curto prazo (≤ 2 anos) |
| Soberania de Dados e Restrições de Evidências Transfronteiriças | -2.4% | Europa, Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Fragmentação de Ferramentas e Ambiguidade de Responsabilidade Compartilhada | -1.8% | Global, pronunciado em empresas multinuvem | Médio prazo (2-4 anos) |
| Volatilidade de Cargas de Trabalho Efêmeras Durante a Investigação | -1.5% | Global, com América do Norte e Ásia-Pacífico mais afetadas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Evidências por Configuração Incorreta de Registros
A resposta em nuvem depende de telemetria completa, mas as configurações de registro frequentemente deixam evidências importantes indisponíveis no momento de uma investigação. A Palo Alto Networks relatou que invasores exploraram controles de acesso e identidade mal configurados em quase metade das violações em nuvem cobertas por seu relatório global de resposta a incidentes de 2025.[3] As organizações podem limitar o registro detalhado de API para controlar os custos de armazenamento, mas isso pode remover os registros necessários para estabelecer o caminho de um invasor e o escopo de uma violação. As configurações padrão podem ser particularmente inadequadas para cargas de trabalho de contêineres e sem servidor, onde os volumes de eventos são altos e os períodos de retenção podem ser curtos. Retainers e manuais automatizados não podem substituir informações de origem que nunca foram capturadas. Essa restrição pode reduzir a eficácia do mercado de serviços de resposta a incidentes em nuvem para organizações que não prepararam seu ambiente de registro.
Soberania de Dados e Restrições de Evidências Transfronteiriças
As investigações em nuvem frequentemente envolvem informações armazenadas ou processadas em várias jurisdições. As regras de privacidade e segurança de dados podem limitar como as informações pessoais são extraídas, transferidas e retidas para análise forense. Essas restrições podem exigir ambientes de evidências separados para organizações multinacionais, o que divide a visibilidade e retarda a coordenação. Direitos de acesso contratuais antecipados e revisão jurídica também podem ser necessários antes que um respondente externo receba dados de nuvem. As organizações sem arranjos estabelecidos podem enfrentar atrasos quando menos podem absorvê-los. Os provedores com capacidade local de manuseio de evidências e conhecimento regulatório têm uma posição mais clara no mercado de serviços de resposta a incidentes em nuvem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Detecção e Resposta Gerenciadas Impulsionam o Crescimento dos ServiçosA detecção e resposta gerenciadas está projetada para expandir a um CAGR de 23,17% durante 2026-2031, tornando-a o tipo de serviço de crescimento mais rápido. Seu modelo de retainer combina monitoramento contínuo, caça a ameaças e execução de resposta em um único acordo. Essa estrutura evita atrasos de aquisição que podem ocorrer quando um comprador busca assistência emergencial após uma violação. A CrowdStrike introduziu a Detecção e Resposta Gerenciadas Agêntica em março de 2026, combinando agentes de inteligência artificial autônomos com analistas do Falcon Complete para automatizar trabalhos de segurança de alta fricção. A oferta reflete o valor crescente atribuído a uma conexão mais estreita entre detecção e contenção. O tamanho do mercado de serviços de resposta a incidentes em nuvem para detecção e resposta gerenciadas é sustentado por organizações que não conseguem manter suas próprias equipes de inteligência de ameaças e resposta disponíveis 24 horas por dia.
Contenção e mitigação responderam por 32,86% dos gastos por tipo de serviço em 2025, a maior participação dos serviços de resposta a incidentes em nuvem nessa segmentação. Deter a propagação de um incidente continua sendo a prioridade operacional imediata após a confirmação de uma violação. Investigação e forense digital geralmente seguem a contenção porque os respondentes precisam estabelecer o que ocorreu e preservar evidências. Remediação e recuperação concentram-se então na restauração de serviços, correção de controles e redução da chance de recorrência. Outras configurações de serviço incluem retainers de identidade em nuvem e arranjos baseados em resultados. O mix de serviços, portanto, reflete a ordem em que muitas organizações gerenciam um incidente de segurança em nuvem.


Por Ambiente de Nuvem:
A Nuvem Pública Permanece o Principal Contexto de ImplantaçãoA nuvem pública deteve 54,29% dos gastos por contexto de implantação em 2025 e está projetada para expandir a um CAGR de 22,86% durante 2026-2031. Essa posição reflete a concentraço de cargas de trabalho empresariais e eventos de segurança em plataformas de nuvem pública. AWS, Microsoft Azure e Google Cloud fornecem telemetria que as plataformas de resposta especializadas estão cada vez mais projetadas para coletar e analisar. A CrowdStrike estendeu suas capacidades de detecção e resposta em nuvem em tempo real para o Google Cloud em abril de 2026. A expansão suporta uma resposta unificada em ambientes distribuídos. A nuvem pública, portanto, detém a maior participação de mercado nos serviços de resposta a incidentes em nuvem para o contexto de implantação.
Ambientes de nuvem privada, híbrida e multinuvem requerem diferentes métodos de coleta de evidências e expertise dos respondentes. As implantações híbridas exigem que as equipes correlacionem registros locais e de nuvem que podem usar esquemas e períodos de retenção diferentes. Os ambientes multinuvem adicionam desafios de identidade e permissão porque contas e tokens podem cruzar fronteiras de nuvem. A IBM constatou que as violações em ambientes híbridos e multinuvem levaram mais tempo para identificar e conter do que as violações em um único ambiente.[4] As organizações estão investindo em preservação automatizada de evidências para capturar o estado volátil antes que as políticas de escalonamento removam as instâncias afetadas. Essas condições mantêm o conhecimento especializado de implantação importante em todo o mercado de serviços de resposta a incidentes em nuvem.
Por Tamanho da Organização:
Pequenas e Médias Empresas Ganham Acesso a Serviços GerenciadosAs pequenas e médias empresas estão projetadas para crescer a um CAGR de 24,31% durante 2026-2031, a maior taxa por tamanho de organização. Retainers de assinatura, precificação baseada em resultados e centros de operações de segurança compartilhados estão tornando o suporte especializado mais acessível a compradores menores. Essas organizações frequentemente não conseguem construir e manter programas internos de resposta a incidentes em escala empresarial. A ISACA relatou em 2025 que 55% das equipes de cibersegurança estavam com falta de pessoal e 65% tinham vagas de cibersegurança não preenchidas.[5] A escassez é especialmente difícil para organizações menores que competem por profissionais certificados. Os incentivos de ciberseguro para retainers documentados acrescentam outro motivo para as PMEs considerarem cobertura proativa.
As grandes empresas responderam por 67,43% dos gastos por tamanho organizacional em 2025, conferindo-lhes a maior participação no mercado de serviços de resposta a incidentes em nuvem neste segmento. Sua demanda está vinculada a grandes ambientes de nuvem, supervisão de cibersegurança em nível de conselho, obrigações de conformidade e maiores custos potenciais de violação. Os provedores estão adaptando serviços de nível empresarial em assinaturas definidas com tempos de resposta especificados e triagem automatizada. A entrega nativa da nuvem reduz os gastos com infraestrutura exigidos pelos modelos de resposta anteriores. As PMEs podem usar pipelines de telemetria e fluxos de trabalho de contenção semelhantes, mas em uma escala que reflita seu ambiente e exposição ao risco. Essa lacuna de capacidade mais estreita amplia a base de compradores endereçáveis para o mercado de serviços de resposta a incidentes em nuvem.
Por Setor de Usuário Final:
Saúde e Ciências da Vida Expande-se Mais RapidamenteO setor de saúde e ciências da vida está previsto para expandir a um CAGR de 21,88% durante 2026-2031, impulsionado pelos altos custos de violação e pela migração para a nuvem envolvendo informações de pacientes. A IBM relatou que o custo médio de uma violação de dados de saúde nos Estados Unidos foi de 7,42 milhões de USD por incidente em 2025. O setor possui dados sensíveis de pacientes, dispositivos médicos conectados e requisitos de relatórios que podem complicar cada engajamento de resposta. Os prestadores de serviços de saúde precisam de respondentes que possam trabalhar dentro das restrições operacionais clínicas, bem como dos procedimentos técnicos de resposta. A investigação rápida também pode ser importante onde os sistemas suportam o atendimento ao paciente e a continuidade operacional. Esses requisitos sustentam a demanda por serviços especializados no mercado de serviços de resposta a incidentes em nuvem.
O BFSI deteve 26,61% dos gastos de usuários finais em 2025, que foi a maior participação no mercado de serviços de resposta a incidentes em nuvem por setor de usuário final. As organizações financeiras devem gerenciar obrigações de segurança, privacidade, pagamento e divulgação ao responder a incidentes. O governo e a administração pública requerem manuseio controlado de evidências e notificação coordenada entre agências. Tecnologia da informação e telecomunicações, energia e serviços públicos, e manufatura industrial apresentam cada um requisitos distintos, incluindo coordenação de sistemas de controle industrial e ambiente de nuvem em ambientes de energia. Varejo, comércio eletrônico, transporte e logística estão expandindo os gastos com resposta à medida que as cadeias de suprimentos digitais aumentam a exposição à nuvem. Instituições de educação e pesquisa permanecem expostas a ameaças patrocinadas por estados enquanto frequentemente investem menos em resposta em nuvem do que seu perfil de risco sugeriria.
Análise Geográfica
Mercado de Serviços de Resposta a Incidentes em Nuvem da América do Norte
A América do Norte deteve 36,74% do mercado global de serviços de resposta a incidentes em nuvem em 2025, a maior participação regional. A adoção corporativa de nuvem, as redes de provedores estabelecidas e os gastos com prontidão de resposta sustentam sua posição. Os requisitos de divulgação de cibersegurança da SEC aumentaram a atenção dos conselhos de administração às avaliações de materialidade e aos programas de resposta preparados. O arcabouço de privacidade do Canadá e o foco do México na segurança da infraestrutura digital ampliam a demanda além dos Estados Unidos. Os compradores buscam cada vez mais suporte de resposta pré-acordado em vez de contratação emergencial após um evento.
Mercado de Serviços de Resposta a Incidentes em Nuvem da Ásia-Pacífico
A Ásia-Pacífico deve expandir-se a um CAGR de 24,63% durante 2026-2031, a taxa regional mais rápida. A adoção de nuvem e os requisitos governamentais de cibersegurança estão ampliando a necessidade de serviços de resposta preparados em toda a região. O arcabouço de proteção de dados da Índia e os centros de entrega globais aumentam a importância do tratamento de informações multinacionais sensíveis. Singapura e Austrália também estão influenciando as aquisições por meio de requisitos de configuração de nuvem e resposta a violações. Os provedores capazes de apoiar a residência local de evidências e a resposta regulatória estão bem posicionados para atender a essa demanda regional.
Mercado de Serviços de Resposta a Incidentes em Nuvem da EMEA e América do Sul
A Europa é moldada pelos requisitos do DORA, NIS2 e GDPR, especialmente nos centros financeiros da Alemanha, Reino Unido, França e Benelux. A América do Sul está se desenvolvendo a partir de uma base menor, com demanda no Brasil e na Argentina concentrada em instituições financeiras e entidades governamentais. A Arábia Saudita e os Emirados Árabes Unidos aumentaram os requisitos de planejamento de incidentes para operadores de infraestrutura crítica. A África do Sul e a Nigéria lideram a adoção africana entre empresas de serviços financeiros e telecomunicações, embora a disponibilidade de provedores e as competências especializadas limitem o progresso no curto prazo.
Cenário Competitivo
O mercado de serviços de resposta a incidentes em nuvem tem concentração moderada a alta entre provedores premium que atendem grandes empresas e instituições financeiras. Fornecedores de plataformas, empresas de consultoria globais e provedores alinhados com as principais plataformas de nuvem competem por retainers de alto valor. O mercado intermediário é mais fragmentado porque os provedores regionais de segurança gerenciada variam em profundidade forense e cobertura de resposta em nuvem. A CrowdStrike lançou a Detecção e Resposta Gerenciadas Agêntica em março de 2026 e expandiu seu trabalho com a IBM para conectar o Charlotte AI com a Máquina de Operações de Ameaças Autônomas da IBM. A iniciativa combina serviços gerenciados com fluxos de trabalho de investigação e contenção habilitados por inteligência artificial.
A Palo Alto Networks concluiu a aquisição da Chronosphere em janeiro de 2026 por 3,35 bilhões de USD para conectar pipelines de dados de observabilidade e segurança em nuvem. A empresa também adquiriu a Console em setembro de 2026 para adicionar capacidades de operações de segurança agênticas à sua plataforma Cortex.[6] Essas ações mostram como os fornecedores maiores estão adicionando capacidades de serviço por meio de aquisições e desenvolvimento de produtos. Os provedores com telemetria unificada, coleta automatizada de evidências e capacidades de contenção podem reduzir o trabalho manual de investigação. As certificações de confiança continuam sendo importantes quando as instituições financeiras avaliam provedores de resposta terceirizados.
As oportunidades de mercado incluem residência gerenciada de evidências, retainers focados em identidade para ambientes de credenciais multinuvem e precificação vinculada a resultados de contenção e recuperação. A Cribl adquiriu ativos de tecnologia do produto de centro de operações de segurança nativo de inteligência artificial da Radiant Security em agosto de 2026. O negócio reflete o interesse em pipelines de dados de segurança como caminho para o valor do fluxo de trabalho de investigação. Nenhuma participação combinada para os maiores provedores foi fornecida, portanto o mercado permanece melhor caracterizado como moderadamente concentrado no segmento premium e fragmentado no mercado intermediário.
Líderes do Setor de Serviços de Resposta a Incidentes em Nuvem
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
BAE Systems plc
-
Check Point Software Technologies Ltd.
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Resposta a Incidentes em Nuvem
- Accenture plc
- Arctic Wolf Networks, Inc.
- BAE Systems plc
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- Google LLC, Mandiant
- International Business Machines Corporation
- Kaspersky Lab
- KPMG International Limited
- Microsoft Corporation
- NCC Group plc
- NTT DATA Corporation
- Optiv Security Inc.
- Palo Alto Networks, Inc.
- PricewaterhouseCoopers International Limited
- Rapid7, Inc.
- Secureworks Corp.
- SentinelOne, Inc.
- Sophos Limited
Recent Industry Developments in Mercado de Serviços de Resposta a Incidentes em Nuvem
- Agosto de 2026: A Cribl adquiriu ativos de tecnologia do produto de centro de operações de segurança nativo de inteligência artificial da Radiant Security, incorporando triagem autônoma de alertas, investigação e resolução em sua plataforma de dados de telemetria. Isso marcou a segunda aquisição de tecnologia de segurança da Cribl em 2026, após a aquisição da CardinalOps em julho.
- Agosto de 2026: A CrowdStrike anunciou a disponibilidade da plataforma Falcon na infraestrutura do Google Cloud, permitindo o processamento regional de dados no país que suporta requisitos de localização e soberania de dados. A implantação ofereceu aos clientes cobertura de segurança unificada nativa de inteligência artificial em ambientes multinuvem, alinhando-se às obrigações de conformidade operacional.
- Abril de 2026: A CrowdStrike estendeu as capacidades de Detecção e Resposta em Nuvem para o Google Cloud, fornecendo proteção unificada em tempo real em ambientes híbridos e multinuvem. A expansão deslocou a segurança em nuvem de ferramentas apenas de postura para pipelines de resposta em tempo real integrados em AWS, Azure e Google Cloud simultaneamente.
- Abril de 2026: A Palo Alto Networks concluiu a aquisição da Koi, pioneira em segurança de endpoint agêntica, integrando suas capacidades ao Prisma AIRS e ao Cortex XDR. A conclusão estabeleceu uma nova categoria de proteção, Segurança de Endpoint Agêntica, cobrindo ferramentas de endpoint orientadas por inteligência artificial que operam com acesso profundo a dados e permissões expandidas.

Escopo do Relatório Global do Mercado de Serviços de Resposta a Incidentes em Nuvem
O mercado de serviços de resposta a incidentes em nuvem inclui consultoria especializada em cibersegurança e serviços gerenciados que ajudam as organizações a detectar, investigar, conter e recuperar-se de incidentes de segurança que afetam infraestrutura, aplicações e dados em nuvem em ambientes de IaaS, PaaS, SaaS e multinuvem. Esses serviços abrangem detecção e triagem de incidentes, forense em nuvem, caça a ameaças, resposta a ransomware, remediação de comprometimento de contas em nuvem, relatórios de conformidade e fortalecimento de segurança pós-incidente. Profissionais de segurança em nuvem com expertise em AWS, Azure, Google Cloud e plataformas SaaS fornecem esses serviços para minimizar a interrupção dos negócios, preservar evidências, atender aos requisitos regulatórios e restaurar operações seguras em nuvem após violações de segurança, exfiltração de dados, ameaças internas e ameaças persistentes avançadas.
O Relatório do Mercado de Serviços de Resposta a Incidentes em Nuvem é Segmentado por Tipo de Serviço (Investigação e Forense Digital, Contenção e Mitigação, Remediação e Recuperação, Detecção e Resposta Gerenciadas e Outros Tipos de Serviço), Ambiente de Nuvem (Nuvem Pública, Nuvem Privada, Nuvem Híbrida e Multinuvem), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical da Indústria (Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Serviços Públicos, Petróleo e Gás, Tecnologia da Informação e Telecomunicação, Mídia e Entretenimento, Instituições de Educação e Pesquisa, Saúde e Ciências da Vida, Serviços Bancários, Financeiros e de Seguros (BFSI) e Outros Verticais da Indústria) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Investigação e Forense Digital |
| Contenção e Mitigação |
| Remediação e Recuperação |
| Detecção e Resposta Gerenciadas |
| Outros Tipos de Serviço |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida |
| Multinuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Governo e Administração Pública |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Serviços Públicos |
| Petróleo e Gás |
| Tecnologia da Informação e Telecomunicação |
| Mídia e Entretenimento |
| Instituições de Educação e Pesquisa |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Outros Verticais da Indústria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Investigação e Forense Digital | |
| Contenção e Mitigação | ||
| Remediação e Recuperação | ||
| Detecção e Resposta Gerenciadas | ||
| Outros Tipos de Serviço | ||
| Por Ambiente de Nuvem | Nuvem Pública | |
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Multinuvem | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical da Indústria | Governo e Administração Pública | |
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Transporte e Logística | ||
| Energia e Serviços Públicos | ||
| Petróleo e Gás | ||
| Tecnologia da Informação e Telecomunicação | ||
| Mídia e Entretenimento | ||
| Instituições de Educação e Pesquisa | ||
| Saúde e Ciências da Vida | ||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Outros Verticais da Indústria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||

Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de resposta a incidentes em nuvem?
O tamanho do mercado de serviços de resposta a incidentes em nuvem está projetado para expandir de 4,21 bilhões de USD em 2025 e 4,94 bilhões de USD em 2026 para 12,02 bilhões de USD até 2031, registrando um CAGR de 19,46% entre 2026 e 2031. A previsão reflete maiores gastos em serviços especializados de resposta em nuvem à medida que as organizações se preparam para abuso de identidade, ambientes de nuvem complexos e ataques mais rápidos. Também reflete uma mudança mais ampla de engajamentos emergenciais isolados para programas de resposta estabelecidos.
Por que as organizações estão adquirindo retainers de resposta a incidentes em nuvem?
Os retainers fornecem acesso preparado a respondentes especializados e evitam atrasos de aquisição durante um incidente de segurança em nuvem. Eles também suportam monitoramento contínuo, processos de escalonamento documentados e acesso a habilidades técnicas que muitas organizações não conseguem manter internamente em tempo integral. Isso permite que os líderes de segurança definam as responsabilidades de resposta antes que as evidências e o tempo operacional se tornem limitados.
Qual tipo de serviço está crescendo mais rapidamente até 2031?
A detecção e resposta gerenciadas está projetada para crescer a um CAGR de 23,17% até 2031 porque combina monitoramento contínuo, caça a ameaças e execução de resposta. O modelo oferece aos compradores um único acordo para detectar atividades suspeitas, avaliar sua gravidade e tomar ação de contenção imediata. Seu valor é mais forte onde as equipes internas não conseguem fornecer cobertura consistente nos serviços de nuvem.
Qual ambiente de nuvem lidera a demanda por serviços de resposta a incidentes?
A nuvem pública deteve 54,29% dos gastos por contexto de implantação em 2025 e está projetada para crescer a um CAGR de 22,86% até 2031. Sua liderança reflete a localização de uma grande parcela das cargas de trabalho empresariais e a disponibilidade de telemetria de plataformas de nuvem que as equipes de resposta podem usar durante as investigações. Os serviços de resposta em nuvem pública também precisam preservar evidências de cargas de trabalho que podem mudar rapidamente.
Quais organizações estão expandindo os gastos com resposta em nuvem mais rapidamente?
As pequenas e médias empresas estão projetadas para crescer a um CAGR de 24,31% até 2031 à medida que os serviços gerenciados tornam as capacidades de resposta especializada mais acessíveis. Retainers de assinatura, modelos de operações de segurança compartilhadas e triagem automatizada reduzem as barreiras financeiras e de pessoal que anteriormente limitavam a adoção por organizações menores. Essas opções ajudam equipes menores a receber suporte estruturado sem construir uma grande função interna de resposta.
Qual região está crescendo mais rapidamente para serviços de resposta a incidentes em nuvem?
A Ásia-Pacífico está projetada para crescer a um CAGR de 24,63% até 2031, sustentada pela adoção de nuvem e pelos requisitos de cibersegurança. Os compradores regionais estão aumentando o foco na prontidão de resposta, no manuseio local de evidências e em serviços que se alinham às necessidades operacionais e regulatórias de economias em rápida digitalização. Isso cria demanda por provedores que possam trabalhar em requisitos nacionais variados e ambientes de nuvem.

 Seus dados estão seguros e nunca são vendidos ou compartilhados.