
Tamaño y Participación del Mercado de Servicios de Respuesta a Incidentes en la Nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
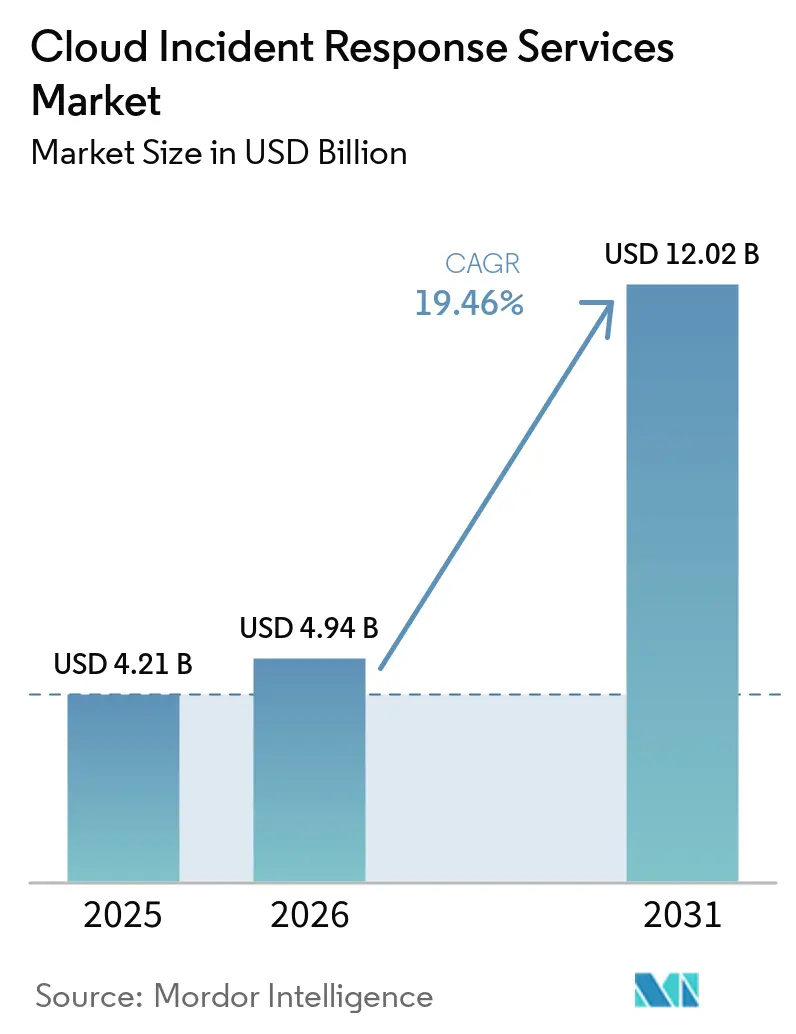
| Tamaño del Mercado (2026) | 4.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.46 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Respuesta a Incidentes en la Nube por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios de respuesta a incidentes en la nube se expanda desde 4,21 mil millones de USD en 2025 y 4,94 mil millones de USD en 2026 hasta 12,02 mil millones de USD en 2031, registrando una CAGR del 19,46% entre 2026 y 2031. Las organizaciones están aumentando el gasto en soporte de respuesta especializado a medida que las brechas en la nube se vuelven más difíciles de investigar y contener para los equipos internos. Los despliegues multinube, los plazos de divulgación más cortos y los métodos de ataque nativos de la nube están cambiando la forma en que se adquieren los servicios de respuesta. Los programas basados en contratos de retención están ganando preferencia porque proporcionan acceso a los equipos de respuesta antes de que comience un incidente. El compromiso de identidades y la actividad de ataques habilitados por inteligencia artificial están aumentando la urgencia de la detección y respuesta continuas. Por lo tanto, el mercado de servicios de respuesta a incidentes en la nube está evolucionando desde compromisos reactivos y aislados hacia servicios continuos que respaldan una contención y notificación más rápidas.
Conclusiones Clave del Informe
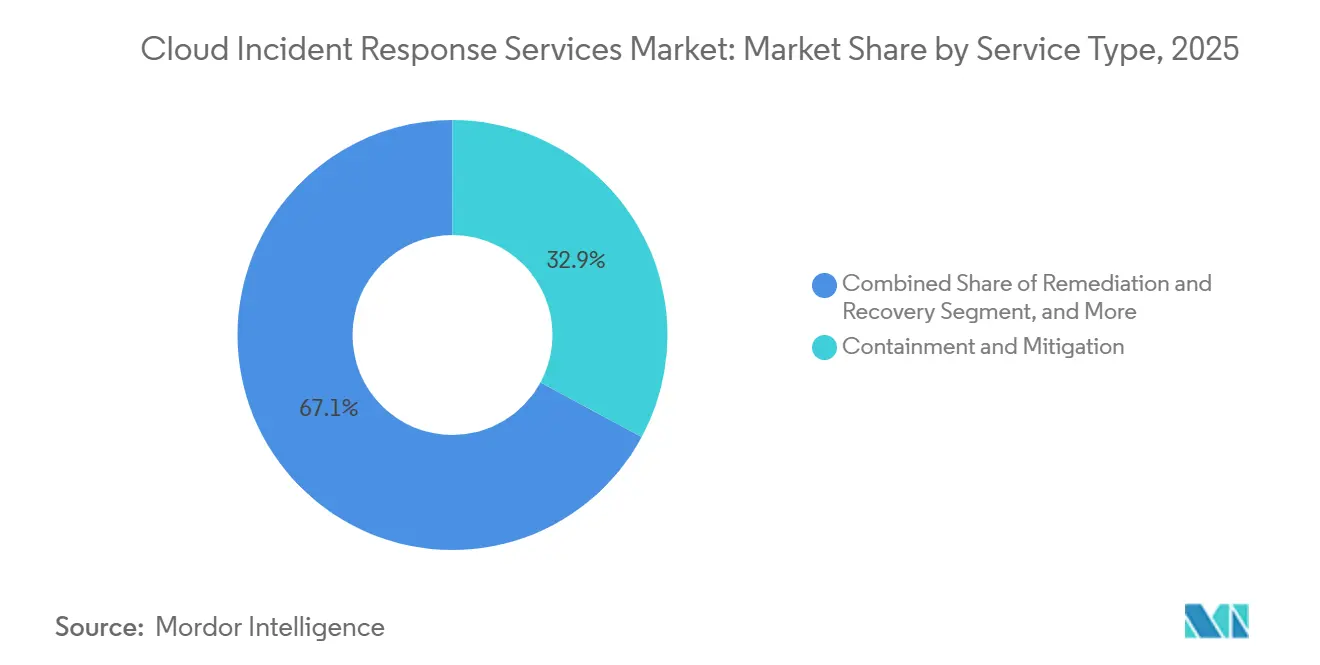
- Por tipo de servicio, la contención y mitigación representó el 32,86% del gasto en el mercado de servicios de respuesta a incidentes en la nube en 2025, mientras que se proyecta que la detección y respuesta gestionadas se expandan a una CAGR del 23,17% hasta 2031.
- Por entorno en la nube, la nube pública representó el 54,29% del mercado de servicios de respuesta a incidentes en la nube en 2025 y se espera que se expanda a una CAGR del 22,86% hasta 2031.
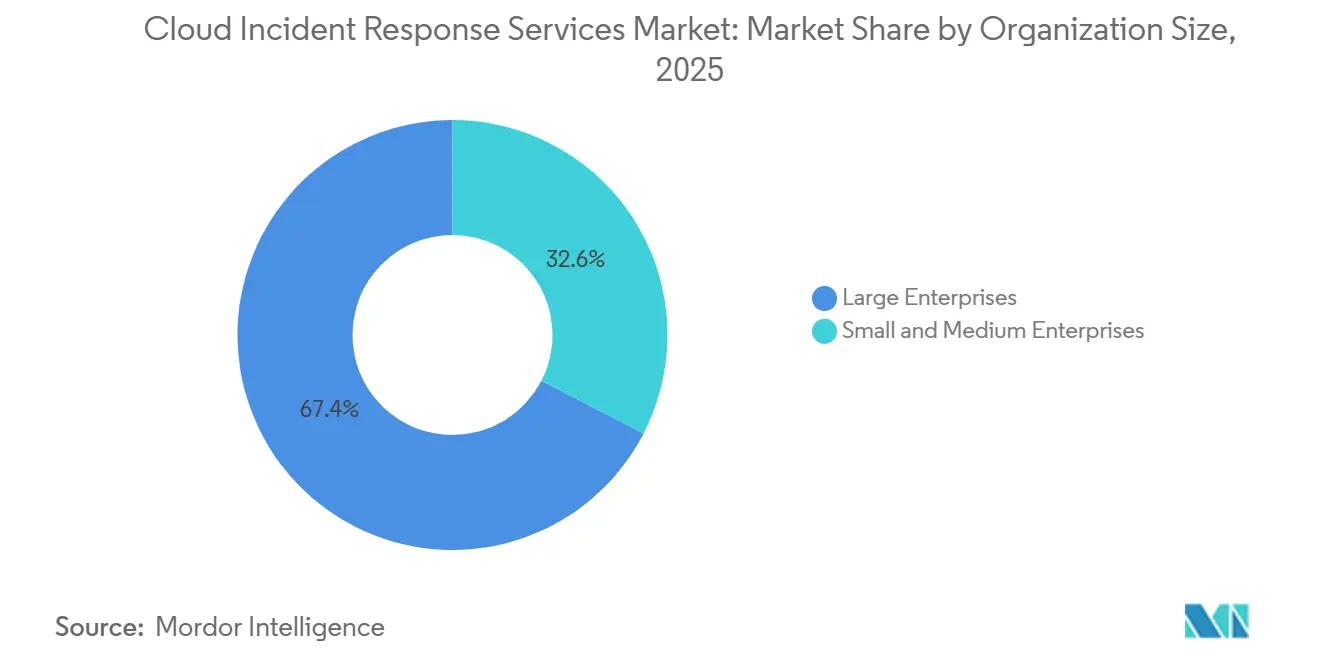
- Por tamaño de organización, las grandes empresas representaron el 67,43% del gasto en 2025, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 24,31% hasta 2031.
- Por industria de usuario final, el sector BFSI representó el 26,61% del gasto en 2025, mientras que se prevé que la industria de salud y ciencias de la vida se expanda a una CAGR del 21,88% hasta 2031.
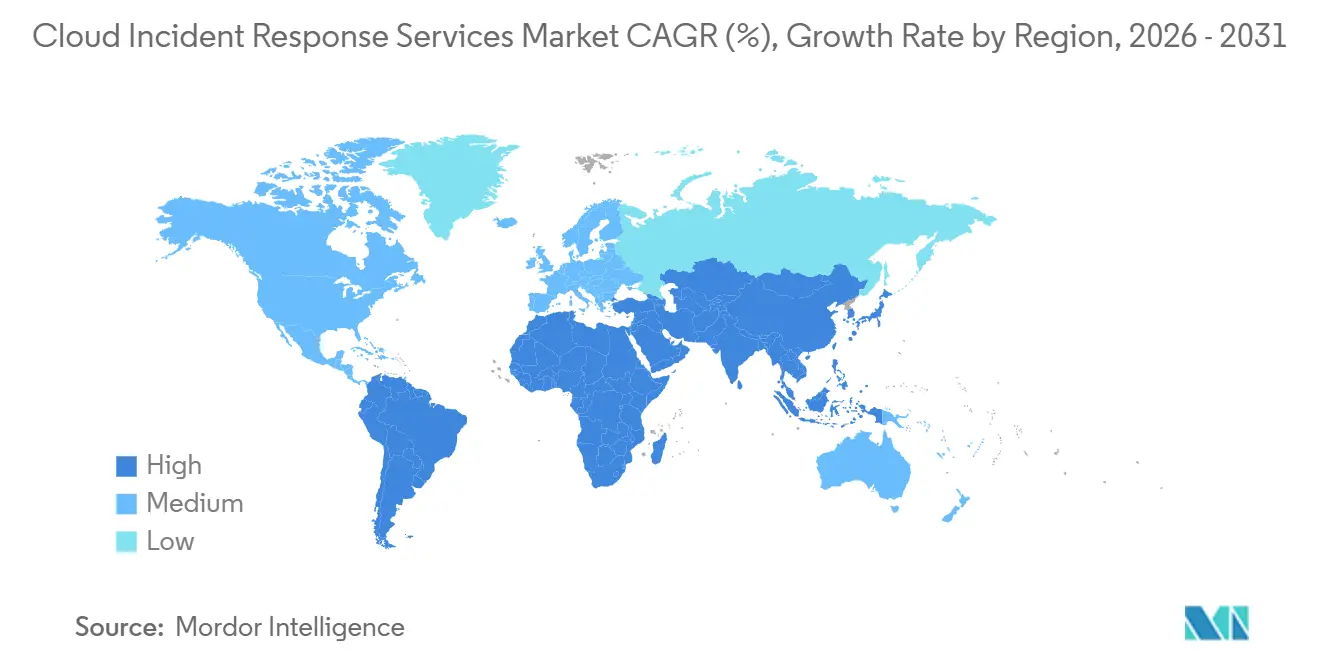
- Por geografía, América del Norte representó el 36,74% del mercado de servicios de respuesta a incidentes en la nube en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 24,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Aumento del Abuso de Identidades en la Nube y de API | +4.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Técnicas de Ataque Aceleradas por Inteligencia Artificial | +3.8% | Global, con mayor intensidad inicial en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Obligaciones Regulatorias y de Respuesta a Incidentes del Ciberseguro | +3.5% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Complejidad de Entornos Multinube y Cargas de Trabajo Efímeras | +3% | Global, con adopción acelerada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Evidencia Legible por Máquina y Contención Automatizada | +2.5% | América del Norte y Europa, con adopción acelerada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Forense en la Nube | +2.2% | Global, con brechas pronunciadas en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Abuso de Identidades en la Nube y de API
Las investigaciones relacionadas con identidades están absorbiendo una mayor proporción de los presupuestos de contratos de retención de respuesta, ya que las brechas en la nube suelen comenzar con credenciales o permisos comprometidos. Los controles de identidad influyen en el acceso a lo largo de toda la cadena de ataque, por lo que los equipos de respuesta deben examinarlos más allá del primer punto de entrada. Las cuentas comprometidas pueden permitir a un atacante utilizar servicios en la nube ordinarios evitando la atención de los controles que dependen de comportamientos desconocidos. Los equipos de respuesta deben reconstruir cadenas de consentimiento, historiales de tokens, rutas de privilegios de cuentas de servicio y cambios en las políticas de acceso. Este trabajo requiere especialistas que comprendan cómo se implementa la identidad en las plataformas en la nube y las aplicaciones conectadas. El mercado de servicios de respuesta a incidentes en la nube favorece a los proveedores con habilidades forenses dedicadas a la identidad en la nube en lugar de manuales de respuesta generales adaptados de entornos locales.
Técnicas de Ataque Aceleradas por Inteligencia Artificial
La inteligencia artificial se convirtió en parte de la actividad de ataque operacional durante 2025, lo que cambió el tiempo disponible para la investigación y la contención. Google Mandiant identificó PROMPTFLUX en junio de 2025, una herramienta que consultaba la API de Gemini para reescribir regularmente su código fuente VBScript y crear comportamiento polimórfico.[1] La automatización de ataques puede reducir el tiempo entre el acceso, el movimiento lateral y el robo de datos. También hace que las variaciones repetidas de actividad maliciosa sean más difíciles de detectar únicamente con reglas estáticas. Estas condiciones aumentan la necesidad de una clasificación automatizada que pueda actuar antes de que los analistas revisen cada alerta. Incrementan la demanda de proveedores de respuesta que conecten la detección y la contención en un único modelo operativo.
Obligaciones Regulatorias y de Respuesta a Incidentes del Ciberseguro
Las obligaciones regulatorias están convirtiendo la respuesta a incidentes en un requisito operativo estructurado en lugar de una actividad que se inicia únicamente tras una brecha. Las entidades financieras sujetas a la Ley de Resiliencia Operativa Digital de la UE deben mantener procesos disciplinados para clasificar, notificar y cerrar incidentes materiales de tecnología de la información y las comunicaciones. Las organizaciones que manejan información personal también pueden enfrentar obligaciones superpuestas en marcos de privacidad y ciberseguridad. Estos requisitos hacen que los procedimientos de respuesta documentados, las vías de comunicación probadas y el manejo fiable de evidencias sean más importantes durante la selección de proveedores. Las aseguradoras de ciberseguros también están haciendo que los contratos de retención de respuesta preacordados sean relevantes para los términos de las pólizas y las evaluaciones de primas. El mercado de servicios de respuesta a incidentes en la nube se beneficia cuando los compradores adquieren servicios de preparación antes de un incidente en lugar de durante una crisis activa.
Complejidad de Entornos Multinube y Cargas de Trabajo Efímeras
Los entornos multinube dificultan la respuesta a incidentes porque los equipos de respuesta deben conciliar estructuras de registro y modelos de acceso separados. La Encuesta Multinube 2025 del SANS Institute encontró que las organizaciones que utilizan 3 o más entornos en la nube reportaron tiempos de contención más largos que los usuarios de una sola nube.[2] Los contenedores y las funciones sin servidor pueden finalizar antes de que los equipos de respuesta recopilen evidencia volátil, lo que aumenta el valor de la preservación automatizada. Las diferentes plataformas pueden retener registros durante períodos distintos y ponerlos a disposición a través de herramientas diferentes. Las organizaciones con entornos en la nube diversos eligen cada vez más contratos de retención que incluyen múltiples plataformas, ya que buscar ayuda durante un incidente puede retrasar la contención. Esta complejidad operativa respalda una demanda sostenida en el mercado de servicios de respuesta a incidentes en la nube.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Brechas de Evidencia por Configuración Incorrecta del Registro | -2.8% | Global, concentrado en segmentos de pequeñas y medianas empresas en todas las regiones | Corto plazo (≤ 2 años) |
| Soberanía de Datos y Restricciones de Evidencia Transfronteriza | -2.4% | Europa, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Fragmentación de Herramientas y Ambigüedad de Responsabilidad Compartida | -1.8% | Global, pronunciado en empresas multinube | Mediano plazo (2-4 años) |
| Volatilidad de Cargas de Trabajo Efímeras Durante la Investigación | -1.5% | Global, con América del Norte y Asia-Pacífico más afectadas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Evidencia por Configuración Incorrecta del Registro
La respuesta en la nube depende de una telemetría completa, pero las configuraciones de registro a menudo dejan evidencia importante no disponible en el momento de una investigación. Palo Alto Networks informó que los atacantes explotaron controles de acceso e identidad mal configurados en casi la mitad de las brechas en la nube cubiertas por su informe global de respuesta a incidentes de 2025.[3] Las organizaciones pueden limitar el registro detallado de API para controlar los costos de almacenamiento, pero esto puede eliminar los registros necesarios para establecer la ruta de un atacante y el alcance de una brecha. La configuración predeterminada puede ser particularmente inadecuada para cargas de trabajo de contenedores y sin servidor, donde los volúmenes de eventos son altos y los períodos de retención pueden ser cortos. Los contratos de retención y los manuales automatizados no pueden reemplazar la información de origen que nunca fue capturada. Esta restricción puede reducir la efectividad del mercado de servicios de respuesta a incidentes en la nube para las organizaciones que no han preparado su entorno de registro.
Soberanía de Datos y Restricciones de Evidencia Transfronteriza
Las investigaciones en la nube a menudo involucran información almacenada o procesada en varias jurisdicciones. Las normas de privacidad y seguridad de datos pueden limitar la forma en que se extrae, transfiere y retiene la información personal para el análisis forense. Estas restricciones pueden requerir entornos de evidencia separados para organizaciones multinacionales, lo que divide la visibilidad y ralentiza la coordinación. Los derechos de acceso contractuales anticipados y la revisión legal también pueden ser necesarios antes de que un equipo de respuesta externo reciba datos en la nube. Las organizaciones sin acuerdos establecidos pueden enfrentar retrasos cuando menos pueden absorberlos. Los proveedores con capacidad local de manejo de evidencias y conocimiento regulatorio tienen una posición más clara dentro del mercado de servicios de respuesta a incidentes en la nube.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Detección y Respuesta Gestionadas Impulsan el Crecimiento del ServicioSe proyecta que la detección y respuesta gestionadas se expandan a una CAGR del 23,17% durante 2026-2031, convirtiéndola en el tipo de servicio de más rápido crecimiento. Su modelo de contrato de retención combina monitoreo continuo, búsqueda de amenazas y ejecución de respuesta bajo un único acuerdo. Esta estructura evita los retrasos de adquisición que pueden ocurrir cuando un comprador busca asistencia de emergencia tras una brecha. CrowdStrike introdujo la Detección y Respuesta Gestionadas Agéntica en marzo de 2026, combinando agentes de inteligencia artificial autónomos con analistas de Falcon Complete para automatizar el trabajo de seguridad de alta fricción. La oferta refleja el creciente valor otorgado a una conexión más estrecha entre la detección y la contención. El tamaño del mercado de servicios de respuesta a incidentes en la nube para la detección y respuesta gestionadas está respaldado por organizaciones que no pueden mantener sus propios equipos de inteligencia de amenazas y respuesta disponibles las veinticuatro horas del día.
La contención y mitigación representó el 32,86% del gasto por tipo de servicio en 2025, la mayor participación de los servicios de respuesta a incidentes en la nube dentro de esta segmentación. Detener la propagación de un incidente sigue siendo la prioridad operativa inmediata tras confirmar una brecha. La investigación y el forense digital suelen seguir a la contención porque los equipos de respuesta necesitan establecer qué ocurrió y preservar la evidencia. La remediación y recuperación se centran entonces en restaurar los servicios, corregir los controles y reducir la posibilidad de recurrencia. Otras configuraciones de servicio incluyen contratos de retención de identidad en la nube y acuerdos basados en resultados. La combinación de servicios refleja, por tanto, el orden en que muchas organizaciones gestionan un incidente de seguridad en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Entorno en la Nube:
La Nube Pública Sigue Siendo el Principal Contexto de DespliegueLa nube pública representó el 54,29% del gasto por contexto de despliegue en 2025 y se proyecta que se expanda a una CAGR del 22,86% durante 2026-2031. Esta posición refleja la concentración de cargas de trabajo empresariales y eventos de seguridad en plataformas de nube pública. AWS, Microsoft Azure y Google Cloud proporcionan telemetría que las plataformas de respuesta especializadas están diseñadas cada vez más para recopilar y analizar. CrowdStrike amplió sus capacidades de detección y respuesta en la nube en tiempo real a Google Cloud en abril de 2026. La expansión respalda una respuesta unificada en entornos distribuidos. La nube pública, por tanto, mantiene la mayor participación de mercado en los servicios de respuesta a incidentes en la nube para el contexto de despliegue.
Los entornos de nube privada, híbrida y multinube requieren diferentes métodos de recopilación de evidencias y experiencia de los equipos de respuesta. Los despliegues híbridos requieren que los equipos correlacionen registros locales y en la nube que pueden utilizar diferentes esquemas y períodos de retención. Los entornos multinube añaden desafíos de identidad y permisos porque las cuentas y los tokens pueden cruzar los límites de la nube. IBM encontró que las brechas en entornos híbridos y multinube tardaron más en identificarse y contenerse que las brechas en un único entorno.[4] Las organizaciones están invirtiendo en preservación automatizada de evidencias para capturar el estado volátil antes de que las políticas de escalado eliminen las instancias afectadas. Estas condiciones mantienen el conocimiento especializado de despliegue como un factor importante en el mercado de servicios de respuesta a incidentes en la nube.
Por Tamaño de Organización:
Las Pequeñas y Medianas Empresas Ganan Acceso a Servicios GestionadosSe proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 24,31% durante 2026-2031, la tasa más alta por tamaño de organización. Los contratos de retención por suscripción, los precios basados en resultados y los centros de operaciones de seguridad compartidos están haciendo que el soporte especializado sea más accesible para compradores más pequeños. Estas organizaciones a menudo no pueden construir y dotar de personal programas internos de respuesta a incidentes a escala empresarial. ISACA informó en 2025 que el 55% de los equipos de ciberseguridad tenían personal insuficiente y el 65% tenía puestos de ciberseguridad sin cubrir.[5] La escasez es especialmente difícil para las organizaciones más pequeñas que compiten por profesionales certificados. Los incentivos del ciberseguro para contratos de retención documentados añaden otra razón para que las pymes consideren una cobertura proactiva.
Las grandes empresas representaron el 67,43% del gasto por tamaño de organización en 2025, lo que les otorga la mayor participación del mercado de servicios de respuesta a incidentes en la nube en este segmento. Su demanda está vinculada a grandes entornos en la nube, supervisión de ciberseguridad a nivel de consejo directivo, obligaciones de cumplimiento y mayores costos potenciales de brechas. Los proveedores están adaptando los servicios de nivel empresarial en suscripciones definidas con tiempos de respuesta especificados y clasificación automatizada. La entrega nativa en la nube reduce el gasto en infraestructura requerido por los modelos de respuesta anteriores. Las pymes pueden utilizar canalizaciones de telemetría y flujos de trabajo de contención similares, pero a una escala que refleje su entorno y exposición al riesgo. Esta brecha de capacidades más reducida amplía la base de compradores potenciales para el mercado de servicios de respuesta a incidentes en la nube.
Por Industria de Usuario Final:
Salud y Ciencias de la Vida Crece Más RápidoSe prevé que la industria de salud y ciencias de la vida se expanda a una CAGR del 21,88% durante 2026-2031, impulsada por los altos costos de las brechas y la migración a la nube que involucra información de pacientes. IBM informó que el costo promedio de una brecha de datos de salud en los Estados Unidos fue de 7,42 millones de USD por incidente en 2025. El sector cuenta con datos sensibles de pacientes, dispositivos médicos conectados y requisitos de notificación que pueden complicar cada compromiso de respuesta. Los proveedores de atención médica necesitan equipos de respuesta que puedan trabajar dentro de las restricciones operativas clínicas, así como de los procedimientos técnicos de respuesta. La investigación rápida también puede ser importante cuando los sistemas respaldan la atención al paciente y la continuidad operativa. Estos requisitos respaldan la demanda de servicios especializados en el mercado de servicios de respuesta a incidentes en la nube.
El sector BFSI representó el 26,61% del gasto de usuarios finales en 2025, que fue la mayor participación del mercado de servicios de respuesta a incidentes en la nube por industria de usuario final. Las organizaciones financieras deben gestionar obligaciones de seguridad, privacidad, pagos y divulgación mientras responden a incidentes. El gobierno y la administración pública requieren un manejo controlado de evidencias y una notificación coordinada entre agencias. Las tecnologías de la información y las telecomunicaciones, la energía y los servicios públicos, y la manufactura industrial presentan cada uno requisitos distintos, incluida la coordinación de sistemas de control industrial y entornos en la nube en el sector energético. El comercio minorista, el comercio electrónico, el transporte y la logística están ampliando el gasto en respuesta a medida que las cadenas de suministro digitales aumentan la exposición en la nube. Las instituciones educativas y de investigación siguen expuestas a amenazas patrocinadas por estados mientras a menudo invierten menos en respuesta en la nube de lo que su perfil de riesgo sugeriría.
Análisis Geográfico
Mercado de Servicios de Respuesta a Incidentes en la Nube en América del Norte
América del Norte concentró el 36,74% del mercado global de servicios de respuesta a incidentes en la nube en 2025, la mayor participación regional. La adopción empresarial de la nube, las redes de proveedores consolidadas y el gasto en preparación para la respuesta sustentan su posición. Los requisitos de divulgación de ciberseguridad de la SEC han incrementado la atención de los consejos directivos hacia las evaluaciones de materialidad y los programas de respuesta preparados. El marco de privacidad de Canadá y el enfoque de México en la seguridad de la infraestructura digital amplían la demanda más allá de los Estados Unidos. Los compradores buscan cada vez más soporte de respuesta preacordado en lugar de contratación de emergencia tras un incidente.
Mercado de Servicios de Respuesta a Incidentes en la Nube en Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 24,63% durante 2026-2031, la tasa regional más alta. La adopción de la nube y los requisitos gubernamentales de ciberseguridad están ampliando la necesidad de servicios de respuesta preparados en toda la región. El marco de protección de datos de India y sus centros de entrega global incrementan la importancia de gestionar información multinacional sensible. Singapur y Australia también están influyendo en la contratación a través de requisitos de configuración en la nube y respuesta a brechas de seguridad. Los proveedores que pueden garantizar la residencia local de evidencias y la respuesta regulatoria están bien posicionados para atender esta demanda regional.
Mercado de Servicios de Respuesta a Incidentes en la Nube en EMEA y América del Sur
Europa está moldeada por los requisitos de DORA, NIS2 y GDPR, especialmente en los centros financieros de Alemania, el Reino Unido, Francia y el Benelux. América del Sur se desarrolla desde una base más pequeña, con demanda en Brasil y Argentina centrada en instituciones financieras y entidades gubernamentales. Arabia Saudita y los Emiratos Árabes Unidos han incrementado los requisitos de planificación ante incidentes para los operadores de infraestructura crítica. Sudáfrica y Nigeria lideran la adopción africana entre las empresas de servicios financieros y telecomunicaciones, aunque la disponibilidad de proveedores y las competencias especializadas limitan el avance a corto plazo.
Panorama Competitivo
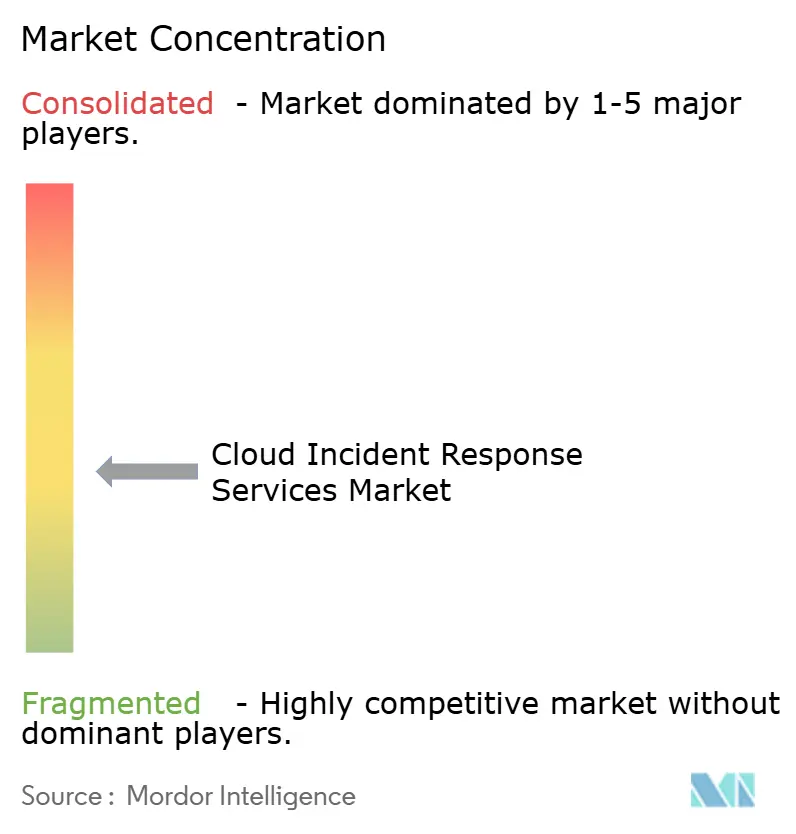
El mercado de servicios de respuesta a incidentes en la nube tiene una concentración de moderada a alta entre los proveedores premium que atienden a grandes empresas e instituciones financieras. Los proveedores de plataformas, las firmas de consultoría global y los proveedores alineados con las principales plataformas en la nube compiten por contratos de retención de alto valor. El segmento medio del mercado está más fragmentado porque los proveedores regionales de seguridad gestionada varían en profundidad forense y cobertura de respuesta en la nube. CrowdStrike lanzó la Detección y Respuesta Gestionadas Agéntica en marzo de 2026 y amplió su colaboración con IBM para conectar Charlotte AI con la Máquina de Operaciones de Amenazas Autónomas de IBM. El movimiento combina servicios gestionados con flujos de trabajo de investigación y contención habilitados por inteligencia artificial.
Palo Alto Networks completó su adquisición de Chronosphere en enero de 2026 por 3,35 mil millones de USD para conectar la observabilidad en la nube y las canalizaciones de datos de seguridad. La empresa también adquirió Console en septiembre de 2026 para añadir capacidades de operaciones de seguridad agénticas a su plataforma Cortex.[6] Estas acciones muestran cómo los proveedores más grandes están añadiendo capacidades de servicio a través de adquisiciones y desarrollo de productos. Los proveedores con telemetría unificada, recopilación automatizada de evidencias y capacidades de contención pueden reducir el trabajo de investigación manual. Las certificaciones de confianza siguen siendo importantes cuando las instituciones financieras evalúan a los proveedores de respuesta de terceros.
Las oportunidades de mercado incluyen la residencia gestionada de evidencias, los contratos de retención centrados en identidad para entornos de credenciales multinube y los precios vinculados a resultados de contención y recuperación. Cribl adquirió activos tecnológicos del producto de centro de operaciones de seguridad nativo de inteligencia artificial de Radiant Security en agosto de 2026. El acuerdo refleja el interés en las canalizaciones de datos de seguridad como vía hacia el valor del flujo de trabajo de investigación. No se proporcionó una participación combinada para los mayores proveedores, por lo que el mercado sigue caracterizándose mejor como moderadamente concentrado en el extremo premium y fragmentado en el segmento medio.
Líderes de la Industria de Servicios de Respuesta a Incidentes en la Nube
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
BAE Systems plc
-
Check Point Software Technologies Ltd.
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Respuesta a Incidentes en la Nube Empresas cubiertas en este informe
- Accenture plc
- Arctic Wolf Networks, Inc.
- BAE Systems plc
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- Google LLC, Mandiant
- International Business Machines Corporation
- Kaspersky Lab
- KPMG International Limited
- Microsoft Corporation
- NCC Group plc
- NTT DATA Corporation
- Optiv Security Inc.
- Palo Alto Networks, Inc.
- PricewaterhouseCoopers International Limited
- Rapid7, Inc.
- Secureworks Corp.
- SentinelOne, Inc.
- Sophos Limited

Desarrollos recientes de la industria en Mercado de Servicios de Respuesta a Incidentes en la Nube
- Agosto de 2026: Cribl adquirió activos tecnológicos del producto de centro de operaciones de seguridad nativo de inteligencia artificial de Radiant Security, incorporando la clasificación autónoma de alertas, la investigación y la resolución en su plataforma de datos de telemetría. Esto marcó la segunda adquisición de tecnología de seguridad de Cribl en 2026, tras su adquisición de CardinalOps en julio.
- Agosto de 2026: CrowdStrike anunció la disponibilidad de la plataforma Falcon en la infraestructura de Google Cloud, habilitando el procesamiento de datos regional en el país que respalda los requisitos de localización y soberanía de datos. El despliegue proporcionó a los clientes una cobertura de seguridad unificada nativa de inteligencia artificial en entornos multinube, alineándose con las obligaciones de cumplimiento operativo.
- Abril de 2026: CrowdStrike amplió las capacidades de Detección y Respuesta en la Nube a Google Cloud, ofreciendo protección unificada en tiempo real en entornos híbridos y multinube. La expansión trasladó la seguridad en la nube de herramientas centradas únicamente en la postura a canalizaciones de respuesta en tiempo real integradas en AWS, Azure y Google Cloud simultáneamente.
- Abril de 2026: Palo Alto Networks completó la adquisición de Koi, pionero en seguridad de endpoints agéntica, integrando sus capacidades en Prisma AIRS y Cortex XDR. La finalización estableció una nueva categoría de protección, Seguridad de Endpoints Agéntica, que cubre herramientas de endpoints impulsadas por inteligencia artificial que operan con acceso profundo a datos y permisos ampliados.


Alcance del Informe del Mercado Global de Servicios de Respuesta a Incidentes en la Nube
El mercado de servicios de respuesta a incidentes en la nube incluye consultoría especializada en ciberseguridad y servicios gestionados que ayudan a las organizaciones a detectar, investigar, contener y recuperarse de incidentes de seguridad que afectan a la infraestructura en la nube, las aplicaciones y los datos en entornos de IaaS, PaaS, SaaS y multinube. Estos servicios cubren la detección y clasificación de incidentes, el forense en la nube, la búsqueda de amenazas, la respuesta a ransomware, la remediación del compromiso de cuentas en la nube, la notificación de cumplimiento y el fortalecimiento de la seguridad posterior al incidente. Los profesionales de seguridad en la nube con experiencia en AWS, Azure, Google Cloud y plataformas SaaS proporcionan estos servicios para minimizar la interrupción del negocio, preservar la evidencia, cumplir los requisitos regulatorios y restaurar las operaciones seguras en la nube tras brechas de seguridad, exfiltración de datos, amenazas internas y amenazas persistentes avanzadas.
El Informe del Mercado de Servicios de Respuesta a Incidentes en la Nube está segmentado por Tipo de Servicio (Investigación y Forense Digital, Contención y Mitigación, Remediación y Recuperación, Detección y Respuesta Gestionadas, y Otros Tipos de Servicio), Entorno en la Nube (Nube Pública, Nube Privada, Nube Híbrida y Multinube), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de la Industria (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, Tecnologías de la Información y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Instituciones Educativas y de Investigación, Salud y Ciencias de la Vida, Banca, Servicios Financieros y Seguros (BFSI), y Otras Verticales de la Industria) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Investigación y Forense Digital |
| Contención y Mitigación |
| Remediación y Recuperación |
| Detección y Respuesta Gestionadas |
| Otros Tipos de Servicio |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Multinube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Tecnologías de la Información y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Instituciones Educativas y de Investigación |
| Salud y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otras Verticales de la Industria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Investigación y Forense Digital | |
| Contención y Mitigación | ||
| Remediación y Recuperación | ||
| Detección y Respuesta Gestionadas | ||
| Otros Tipos de Servicio | ||
| Por Entorno en la Nube | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Multinube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de la Industria | Gobierno y Administración Pública | |
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Transporte y Logística | ||
| Energía y Servicios Públicos | ||
| Petróleo y Gas | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Medios de Comunicación y Entretenimiento | ||
| Instituciones Educativas y de Investigación | ||
| Salud y Ciencias de la Vida | ||
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Otras Verticales de la Industria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de respuesta a incidentes en la nube?
Se proyecta que el tamaño del mercado de servicios de respuesta a incidentes en la nube se expanda desde 4,21 mil millones de USD en 2025 y 4,94 mil millones de USD en 2026 hasta 12,02 mil millones de USD en 2031, registrando una CAGR del 19,46% entre 2026 y 2031. El pronóstico refleja un mayor gasto en servicios especializados de respuesta en la nube a medida que las organizaciones se preparan para el abuso de identidades, entornos en la nube complejos y ataques de mayor velocidad. También refleja un cambio más amplio desde compromisos de emergencia aislados hacia programas de respuesta establecidos.
¿Por qué las organizaciones adquieren contratos de retención de respuesta a incidentes en la nube?
Los contratos de retención proporcionan acceso preparado a equipos de respuesta especializados y evitan los retrasos de adquisición durante un incidente de seguridad en la nube. También respaldan el monitoreo continuo, los procesos de escalada documentados y el acceso a habilidades técnicas que muchas organizaciones no pueden retener internamente a tiempo completo. Esto permite a los líderes de seguridad definir las responsabilidades de respuesta antes de que la evidencia y el tiempo operativo se vean limitados.
¿Qué tipo de servicio crece más rápido hasta 2031?
Se proyecta que la detección y respuesta gestionadas crezcan a una CAGR del 23,17% hasta 2031 porque combina el monitoreo continuo, la búsqueda de amenazas y la ejecución de respuesta. El modelo ofrece a los compradores un único acuerdo para detectar actividad sospechosa, evaluar su gravedad y tomar medidas de contención rápidas. Su valor es mayor donde los equipos internos no pueden proporcionar una cobertura consistente en los servicios en la nube.
¿Qué entorno en la nube lidera la demanda de servicios de respuesta a incidentes?
La nube pública representó el 54,29% del gasto por contexto de despliegue en 2025 y se proyecta que crezca a una CAGR del 22,86% hasta 2031. Su liderazgo refleja la ubicación de una gran proporción de las cargas de trabajo empresariales y la disponibilidad de telemetría de plataformas en la nube que los equipos de respuesta pueden utilizar durante las investigaciones. Los servicios de respuesta en la nube pública también necesitan preservar evidencias de cargas de trabajo que pueden cambiar rápidamente.
¿Qué organizaciones están ampliando el gasto en respuesta en la nube más rápidamente?
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 24,31% hasta 2031 a medida que los servicios gestionados hacen que las capacidades de respuesta especializadas sean más accesibles. Los contratos de retención por suscripción, los modelos de operaciones de seguridad compartidas y la clasificación automatizada reducen las barreras financieras y de personal que anteriormente limitaban la adopción por parte de organizaciones más pequeñas. Estas opciones ayudan a los equipos más pequeños a recibir soporte estructurado sin necesidad de construir una gran función de respuesta interna.
¿Qué región crece más rápido en servicios de respuesta a incidentes en la nube?
Se proyecta que Asia-Pacífico crezca a una CAGR del 24,63% hasta 2031, respaldada por la adopción de la nube y los requisitos de ciberseguridad. Los compradores regionales están aumentando su enfoque en la preparación para la respuesta, el manejo local de evidencias y los servicios que se alinean con las necesidades operativas y regulatorias de las economías en rápida digitalización. Esto crea demanda de proveedores que puedan trabajar en diversos requisitos nacionales y entornos en la nube.


 Sus datos están seguros y nunca se venden ni se comparten.
