
Tamanho e Participação do Mercado de Recuperação de Sala Limpa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.9 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
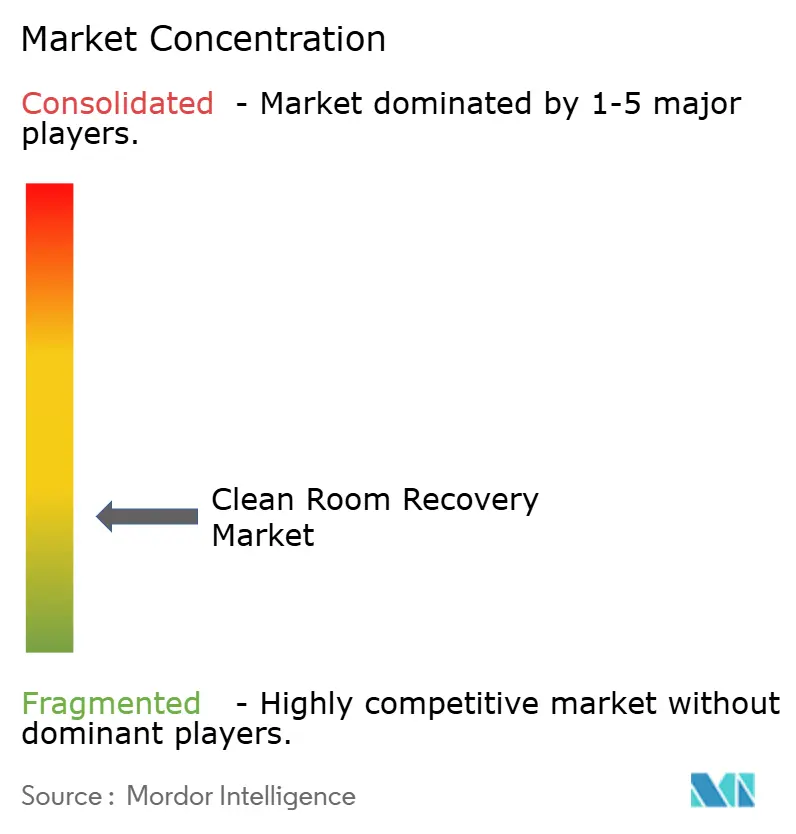
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Recuperação de Sala Limpa por Mordor Intelligence
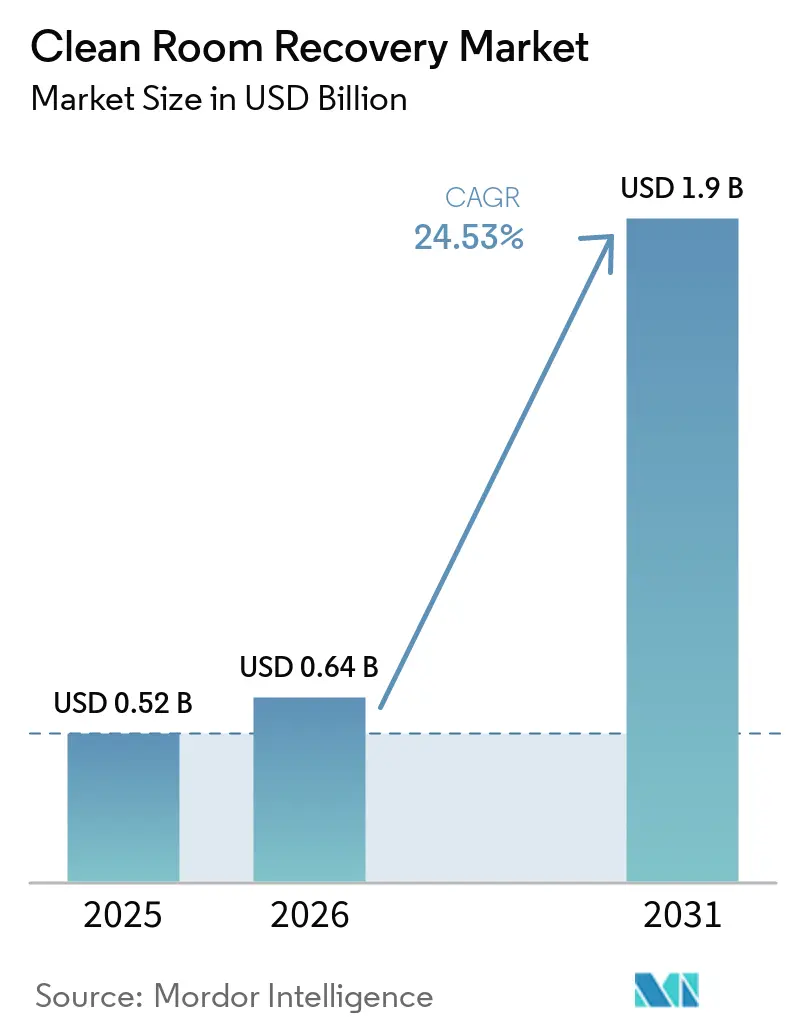
O tamanho do Mercado de Recuperação de Sala Limpa está projetado em 0,52 bilhões de USD em 2025, 0,64 bilhões de USD em 2026, e deve atingir 1,90 bilhões de USD até 2031, crescendo a um CAGR de 24,53% de 2026 a 2031. Regras mais rígidas de controle de contaminação estão tornando o planejamento de recuperação um requisito rotineiro para instalações farmacêuticas e de semicondutores. A construção de novas salas limpas também amplia o número de locais que precisam de sistemas de recuperação, respondentes treinados e procedimentos documentados de reinicialização. As plataformas digitais estão se tornando cada vez mais importantes porque as instalações precisam de registros ambientais que possam ser revisados durante incidentes e após a retomada das operações. Os fornecedores estão respondendo ao vincular software de monitoramento, registros de validação e serviços de campo em ofertas mais amplas. Essas condições criam oportunidades para que os fornecedores ajudem os operadores a restaurar ambientes controlados enquanto atendem aos requisitos de documentação.
Principais Conclusões do Relatório
- Por componente, software e plataformas de recuperação detinham 71,56% da participação do Mercado de Recuperação de Sala Limpa em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 26,42% até 2031.
- Por implantação de ambiente de recuperação, a nuvem detinha 67,18% da participação do Mercado de Recuperação de Sala Limpa em 2025, enquanto a implantação híbrida está projetada para expandir a um CAGR de 25,89% até 2031.
- Por tamanho da organização, as grandes empresas detinham 72,16% da participação do Mercado de Recuperação de Sala Limpa em 2025, enquanto as PMEs estão projetadas para expandir a um CAGR de 26,15% até 2031.
- Por vertical do setor, o BFSI detinha 22,31% da participação do Mercado de Recuperação de Sala Limpa em 2025, enquanto saúde e ciências da vida estão projetadas para expandir a um CAGR de 25,06% até 2031.
- Por geografia, a América do Norte detinha 37,49% da participação do Mercado de Recuperação de Sala Limpa em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 25,35% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Recuperação de Sala Limpa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Mais Rígidos de Controle de Contaminação | +4.5% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão de Fábricas de Semicondutores e Capacidade de Embalagem Avançada | +4.2% | Ásia-Pacífico, com repercussão na América do Norte | Médio prazo (2-4 anos) |
| Maiores Custos de Perda de Rendimento e Tempo de Inatividade | +3.8% | Global, concentrado em regiões de fabricação | Curto prazo (≤ 2 anos) |
| Crescimento da Manufatura de Células, Genes e Produtos Estéreis | +3.5% | América do Norte, Europa e locais emergentes na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Suporte de Recuperação Especializado Terceirizado | +3.0% | Global, com maior penetração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Eventos Climáticos Extremos e Intrusão de Água | +2.3% | Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Mais Rígidos de Controle de Contaminação na Manufatura Regulamentada
Os reguladores esperam cada vez mais que as instalações demonstrem controle contínuo de contaminação, em vez de verificações de conformidade isoladas. A ISO 14644-5:2025 estabelece requisitos para programas de controle operacional, avaliações de impacto, gestão de pessoal e procedimentos especiais de limpeza. A norma substituiu a primeira edição de 2004 e elevou as expectativas de documentação para operações em salas limpas. O Anexo 1 das BPF da UE também exige que os locais de produção estéril mantenham uma estratégia integrada de controle de contaminação abrangendo projeto, utilidades, pessoas e monitoramento.[1] As equipes de recuperação devem, portanto, produzir evidências de que as medidas de controle funcionaram durante o processo de reinicialização. Esse requisito favorece plataformas que preservam dados ambientais e registros de validação em formato pronto para auditoria. O Mercado de Recuperação de Sala Limpa se beneficia porque o trabalho de recuperação passou a estar vinculado ao controle operacional documentado. As instalações não podem tratar um evento de contaminação como uma simples tarefa de limpeza quando a produção regulamentada deve ser retomada. O registro digital apoia registros de contagem de partículas, evidências de limpeza e revisão de ações corretivas. A ISO 14644-5:2025 também insere os procedimentos operacionais no âmbito do controle de salas limpas. Os requisitos de semicondutores também estão se tornando mais formais à medida que a norma de descontaminação SEMI S12 passa por revisão. Isso cria demanda recorrente por software de recuperação e serviços especializados.
Expansão de Fábricas de Semicondutores e Capacidade de Embalagem Avançada
Novas fábricas criam mais espaço controlado, mais ferramentas de processo e mais locais que devem se recuperar rapidamente após uma interrupção. A UMC anunciou uma expansão em fases em Singapura e a construção de uma nova fábrica em Tainan em julho de 2026. Os projetos tinham como objetivo atender à demanda vinculada à inteligência artificial e à computação de borda. A Micron iniciou as obras de uma instalação de fabricação de wafers em Singapura em janeiro de 2026. O investimento planejado é de 24 bilhões de USD ao longo de 10 anos, e o projeto tem como meta 700.000 pés quadrados de espaço em sala limpa. Cada novo local adiciona a necessidade de monitoramento ambiental, procedimentos de descontaminação e capacidade de requalificação. As instalações avançadas enfrentam riscos de partículas, vazamentos químicos, intrusão de água e desvios de equipamentos. Ferramentas de reposição podem levar mais de 12 meses para serem obtidas, o que torna a recuperação no local importante para a continuidade da produção. Fornecedores com técnicos treinados podem reduzir o tempo necessário para avaliar as áreas afetadas. O monitoramento digital também pode reter informações de linha de base que apoiam a decisão de recuperação. O Mercado de Recuperação de Sala Limpa, portanto, se beneficia da escala e da densidade de valor das fábricas mais novas. Fornecedores que combinam práticas alinhadas ao SEMI com integração de monitoramento podem atender às necessidades dos operadores de fábricas. Isso é especialmente relevante no Japão, Coreia do Sul, Taiwan, Singapura e América do Norte.
Aumento do Custo de Perda de Rendimento e Tempo de Inatividade Prolongado na Produção
A contaminação pode causar perdas diretas de produção para operadores de semicondutores e farmacêuticos. Uma troca de filtro HEPA adiada em uma câmara de litografia ISO 4 foi associada a um aumento nas taxas de defeito de 1,2% para 4,8% em um caso documentado. O mesmo caso exigiu um esforço de remediação de 72 horas e envolveu 1,2 milhões de USD em produtos descartados e receita perdida. Tais incidentes mostram por que os operadores valorizam a avaliação rápida e a remediação controlada. O planejamento de recuperação pode proteger os rendimentos do processo durante interrupções. Também pode reduzir o risco de que uma reinicialização introduza outro desvio. O custo do tempo de inatividade muda a forma como os operadores avaliam os gastos com recuperação. As instalações de semicondutores e farmacêuticas tratam cada vez mais os arranjos de recuperação como parte da prontidão das instalações. Procedimentos de resposta documentados ajudam as equipes a coordenar limpeza, testes e revisão de qualidade. A demanda resultante vai além da mão de obra de emergência para software que mantém os registros disponíveis. O Mercado de Recuperação de Sala Limpa é fortalecido quando os contratos de recuperação são estabelecidos antes que uma instalação experimente um incidente. Os fornecedores podem se diferenciar ao combinar resposta a emergências com fluxos de trabalho de validação digital. Essa abordagem também ajuda os clientes a gerenciar a documentação de reinicialização.
Crescimento da Capacidade de Manufatura de Células, Genes e Produtos Estéreis
As instalações de terapia celular e gênica operam em ambientes com alta sensibilidade à contaminação. A Johnson and Johnson anunciou um investimento de mais de 1 bilhão de USD em uma instalação de manufatura de terapia celular na Pensilvânia em fevereiro de 2026. A instalação Genesis de terapia gênica da UCB na Valônia iniciou as operações em abril de 2026 após um investimento superior a 216 milhões de USD. A Kincell Bio também adicionou 2 suítes de sala limpa ISO 7 em sua instalação no Research Triangle Park em abril de 2026. Essas adições aumentam a base instalada de ambientes de produção sensíveis. As suítes de enchimento asséptico e terapia celular precisam de validação extensiva após um evento de contaminação. As instalações podem precisar concluir testes de partículas, verificações de superfície, amostragem microbiológica e verificação de fluxo de ar antes de retomar a produção. O Anexo 1 das BPF da UE enfatiza o controle de contaminação e a necessidade de evidências documentadas em todas as atividades de manufatura estéril. Isso apoia a demanda por gestão de registros e revisão remota de qualidade. O Mercado de Recuperação de Sala Limpa tem uma abertura para fornecedores que combinam remediação física com essas funções digitais. Tais sistemas podem ajudar as equipes a organizar os registros de recuperação enquanto o trabalho está em andamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Limitada de Técnicos de Recuperação Qualificados pela ISO | -2.8% | Global, mais aguda na América do Norte e emergindo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alta Carga de Validação Antes da Reinicialização da Produção | -1.9% | Global, mais forte em instalações farmacêuticas e de semicondutores | Médio prazo (2-4 anos) |
| Riscos de Compatibilidade Química para Equipamentos Sensíveis | -1.1% | Global | Médio prazo (2-4 anos) |
| Dados de Incidentes Fragmentados e Especificações de Recuperação | -0.8% | Global, com maior efeito em ambientes menos padronizados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Técnicos de Recuperação Qualificados pela ISO
O Mercado de Recuperação de Sala Limpa enfrenta uma oferta limitada de trabalhadores de recuperação treinados. Um estudo de força de trabalho de 2026 citou uma possível escassez de 180.000 trabalhadores qualificados na manufatura farmacêutica e de biotecnologia até 2028. O rascunho também relatou uma rotatividade anual de técnicos próxima a 28%. Os trabalhadores de recuperação precisam de conhecimento especializado em ISO 14644, cGMP, validação e controle de contaminação. O treinamento pode levar de 12 a 18 meses além da preparação geral de manufatura. Um fornecedor pode ter que manter arranjos de pessoal de longo prazo ou aceitar tempos de resposta mais lentos. A escassez é mais premente onde novos locais farmacêuticos, de biotecnologia e de semicondutores competem pelas mesmas habilidades. A implantação lenta pode aumentar o tempo de inatividade de um cliente quando um incidente afeta a produção. Os programas de força de trabalho estão começando a desenvolver o pipeline para funções em salas limpas. A BioTalent Canada introduziu um programa de Certificação Cleanroom Ready focado no trabalho em salas limpas na biofabricação. No entanto, a capacidade de treinamento leva tempo para acompanhar a expansão das instalações. As empresas de serviços podem enfrentar limites na expansão geográfica rápida até que mais trabalhadores qualificados estejam disponíveis.
Alta Carga de Validação Antes da Reinicialização da Produção
Uma sala limpa contaminada requer um processo de reinicialização regulamentado em vez de uma resposta básica de limpeza. As instalações devem coletar contagens de partículas, resultados de swabs de superfície, resultados microbianos e verificação de fluxo de ar antes de retomar as operações afetadas. O Anexo 1 das BPF da UE exige que uma instalação demonstre que sua estratégia de controle de contaminação funcionou conforme pretendido. Esse processo pode atrasar a reinicialização por dias ou semanas em instalações assépticas com múltiplas suítes. Equipes não familiarizadas com os procedimentos de um local também podem criar desvios que exigem investigação adicional. Esses requisitos podem tornar o trabalho de recuperação mais complexo e custoso. A documentação digital pode reduzir parte da pressão administrativa durante a remediação física. A revisão remota de qualidade pode permitir que as tarefas de validação prossigam junto com o trabalho de descontaminação. Os fornecedores de recuperação que agrupam ferramentas de documentação podem reduzir a chance de registros ausentes. O Mercado de Recuperação de Sala Limpa permanece restrito, com clientes dependendo de registros de incidentes fragmentados e especificações de recuperação inconsistentes. A compatibilidade química também permanece importante porque os agentes de limpeza podem afetar equipamentos e superfícies sensíveis. Esses fatores favorecem fornecedores que podem oferecer procedimentos específicos para o local e registros auditáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Plataformas de Software Ancoram a Receita Enquanto os Serviços se Expandem
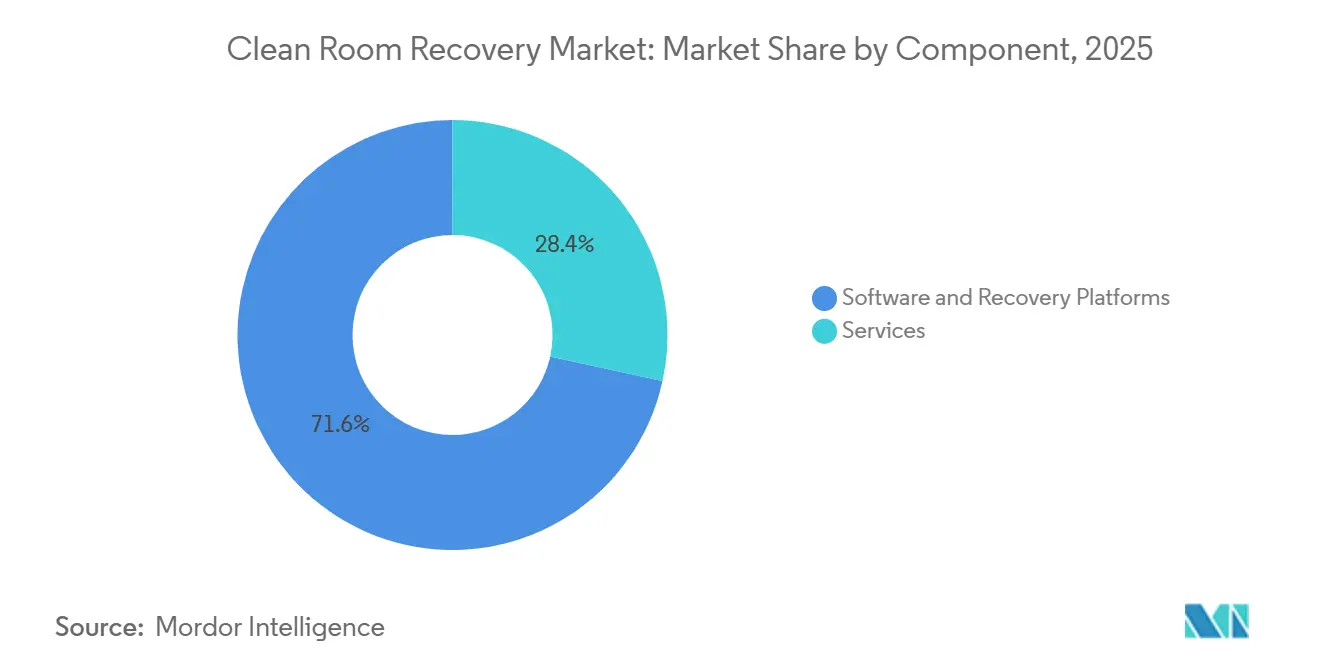
Software e plataformas de recuperação detinham 71,56% da participação do Mercado de Recuperação de Sala Limpa em 2025. A posição reflete a demanda por monitoramento digital de contaminação, registro de dados ambientais e gestão de conformidade baseada em nuvem. As instalações compram cada vez mais licenças para supervisão contínua, e não apenas após um incidente. Esses sistemas retêm registros de validação que podem ser usados durante auditorias e revisões de recuperação. A CURIS System relatou integração expandida de seus sistemas automatizados de biodescontaminação em ambientes de manufatura farmacêutica e laboratórios BSL em janeiro de 2026. A empresa vinculou esse trabalho a ciclos de validação mais rápidos e documentação de auditoria pronta para cGMP. A participação líder do software mostra o valor atribuído à evidência contínua de controle. A remediação física permanece necessária quando um evento afeta um espaço controlado. O modelo de plataforma fornece aos clientes uma fonte confiável de dados ambientais e de validação.
Os serviços estão projetados para expandir a um CAGR de 26,42% de 2026 a 2031. A demanda por serviços aumenta à medida que as instalações de semicondutores e terapia celular adicionam nova capacidade de sala limpa. Esses clientes precisam de resposta a emergências e suporte de requalificação pós-incidente. A Controlled Contamination Services e a Sasser Restoration competem por meio de velocidade de resposta e experiência em BPF específica do setor. A AES Clean Technology oferece projeto de sala limpa, serviços de limpeza e trabalho de estratégia de controle de contaminação. Os fornecedores podem usar os compromissos de serviço para apresentar aos clientes assinaturas recorrentes de plataforma. Os fornecedores integrados à plataforma também podem oferecer documentação pronta para auditoria durante a remediação. As empresas de serviço puro podem enfrentar uma lacuna de capacidade mais ampla à medida que as expectativas de documentação aumentam. O setor de recuperação de sala limpa está se movendo em direção ao suporte ao ciclo de vida que combina tecnologia com execução em campo.


Por Implantação de Ambiente de Recuperação: Modelos Híbridos Atendem às Necessidades de Conformidade
A implantação em nuvem detinha 67,18% de participação em 2025. Ela suporta monitoramento centralizado, registros de validação digital e revisão remota de qualidade em múltiplos locais. As plataformas em nuvem podem reduzir as necessidades de infraestrutura dos clientes ao adicionar ferramentas de recuperação aos sistemas de tecnologia existentes. Elas também permitem que operadores empresariais comparem informações ambientais entre instalações. O tamanho do Mercado de Recuperação de Sala Limpa para implantação em nuvem reflete o papel do software na gestão contínua de conformidade. As ferramentas em nuvem são particularmente úteis para grandes operadores com locais em várias jurisdições. Elas suportam análises centralizadas e tratamento padronizado de registros. Essas funções podem ajudar os operadores a gerenciar procedimentos de recuperação em toda a sua rede.
A implantação híbrida está projetada para expandir a um CAGR de 25,89% até 2031. Os operadores farmacêuticos e de semicondutores usam sistemas híbridos para equilibrar a análise em nuvem com o controle local de registros críticos de processo. O armazenamento local pode permanecer importante onde as regras de residência de dados são restritivas. Os dados de linha de base ambiental local também podem permanecer disponíveis durante uma interrupção de rede ou emergência nas instalações. As plataformas prontas para uso híbrido podem suportar registro de dados com capacidade offline e alertas locais. Os operadores estão atualizando sistemas exclusivamente em nuvem para adicionar recursos de computação de borda. Redes de sensores embarcados podem alimentar tanto nós locais quanto painéis em nuvem. Essa configuração é relevante para fábricas da região Ásia-Pacífico que enfrentam interrupções sísmicas e relacionadas ao clima. Os fornecedores com arquiteturas híbridas podem atender aos requisitos de resiliência e documentação em um único modelo de implantação.
Por Tamanho da Organização: Grandes Empresas Lideram Enquanto as PMEs Ganham Acesso
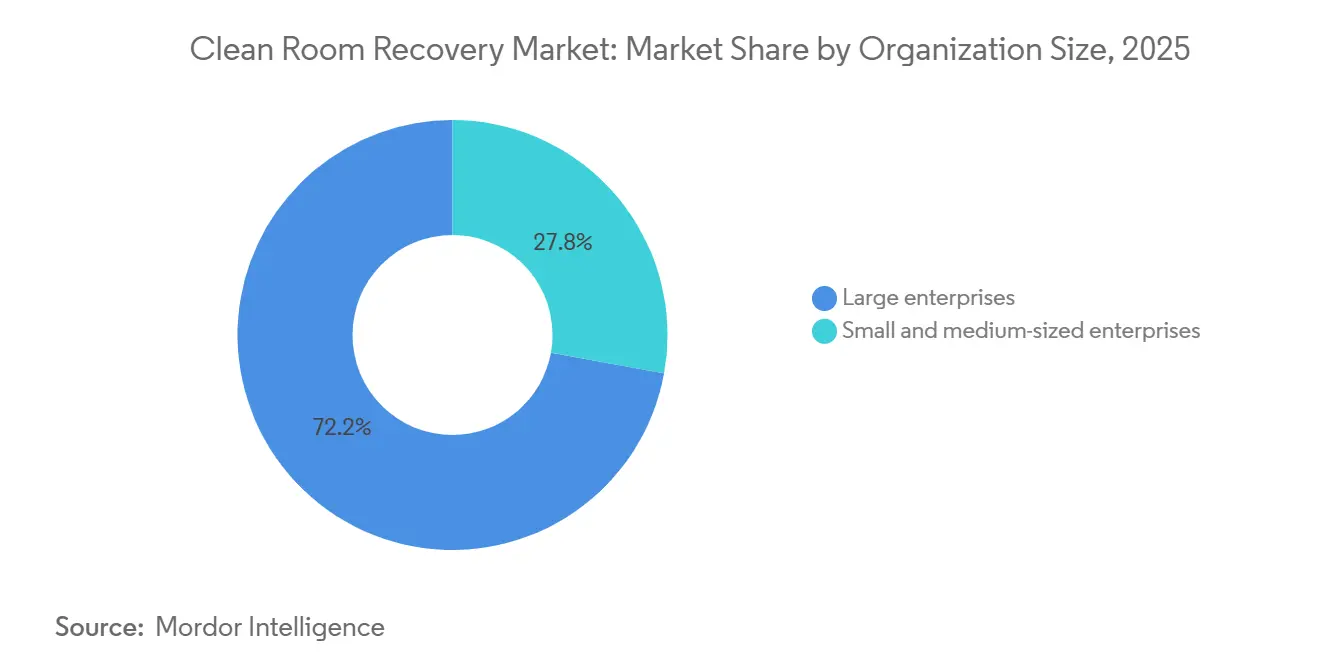
As grandes empresas detinham 72,16% da participação do Mercado de Recuperação de Sala Limpa em 2025. Sua posição reflete o custo do software empresarial, operações em múltiplos locais e requisitos formais de auditoria. Grandes empresas farmacêuticas e de semicondutores podem investir em sistemas integrados de monitoramento e recuperação. A instalação da Micron em Singapura representa um investimento planejado de 24 bilhões de USD ao longo de 10 anos.[2] Projetos dessa escala criam contas âncora para fornecedores de plataformas de recuperação. Os clientes empresariais frequentemente precisam de sistemas validados que conectem o monitoramento ambiental com os registros de qualidade. Eles também podem manter equipes internas mais amplas para conformidade e planejamento de continuidade. Isso apoia a demanda por soluções integradas em vários tipos de instalações.
As PMEs estão projetadas para expandir a um CAGR de 26,15% de 2026 a 2031. O software entregue em nuvem reduz o investimento inicial necessário para ferramentas de monitoramento de contaminação e validação. Os CDMOs e as empresas de biotecnologia em desenvolvimento são adotantes importantes porque seus requisitos de conformidade são elevados. A expansão da Kincell Bio na Carolina do Norte adicionou 2 suítes de sala limpa ISO 7 para programas de terapia celular em estágio avançado e comercial. Os locais menores podem se concentrar em uma trilha de documentação prática quando não possuem equipes de validação dedicadas. Licenças modulares, modelos pré-configurados e revisão remota de qualidade podem reduzir a pressão operacional. As PMEs também valorizam compromissos de resposta rápida porque têm menos capacidade de produção sobressalente. Os fornecedores podem se diferenciar ao vincular o acesso ao software a uma rede de resposta credenciada.
Por Vertical do Setor: BFSI Lidera Enquanto Saúde e Ciências da Vida se Expandem
O BFSI detinha 22,31% de participação do tamanho do Mercado de Recuperação de Sala Limpa em 2025. O setor opera extensa infraestrutura de data centers e requer resiliência operacional. Os ambientes controlados suportam sistemas de negociação, processamento seguro de documentos e funções críticas de tecnologia da informação. Esses locais precisam de registros de incidentes e procedimentos de recuperação após interrupções ambientais ou intrusão de água. As instituições financeiras têm orçamentos para adotar plataformas de monitoramento e recuperação em suas operações. Sua demanda amplia a base de clientes além das instalações farmacêuticas e de semicondutores. A posição de liderança também reflete o papel dos ambientes controlados no planejamento de continuidade de negócios. Os fornecedores que atendem ao BFSI precisam atender às expectativas de registros seguros e suporte de recuperação confiável.
Saúde e ciências da vida estão projetadas para expandir a um CAGR de 25,06% até 2031. Novas instalações de terapia celular e gênica requerem ambientes sensíveis ISO 5 e ISO 7. A instalação Wallonia da UCB iniciou as operações em abril de 2026 após um investimento superior a EUR 200 milhões (USD 216 milhões). Governo e administração pública, manufatura industrial, tecnologia da informação e telecomunicações, energia e utilidades, e petróleo e gás também criam demanda. Esses usuários operam ambientes controlados para eletrônica de defesa, manufatura de precisão, infraestrutura de dados, componentes de turbinas e eletrônica submarina. Os usuários de varejo e comércio eletrônico adicionam volumes menores de assinatura por meio de infraestrutura de automação. As empresas de transporte e logística também usam cadeias de suprimentos de sensores de precisão. O conjunto mais amplo de usuários apoia a demanda por fornecedores com experiência em múltiplos ambientes regulamentados.
Análise Geográfica
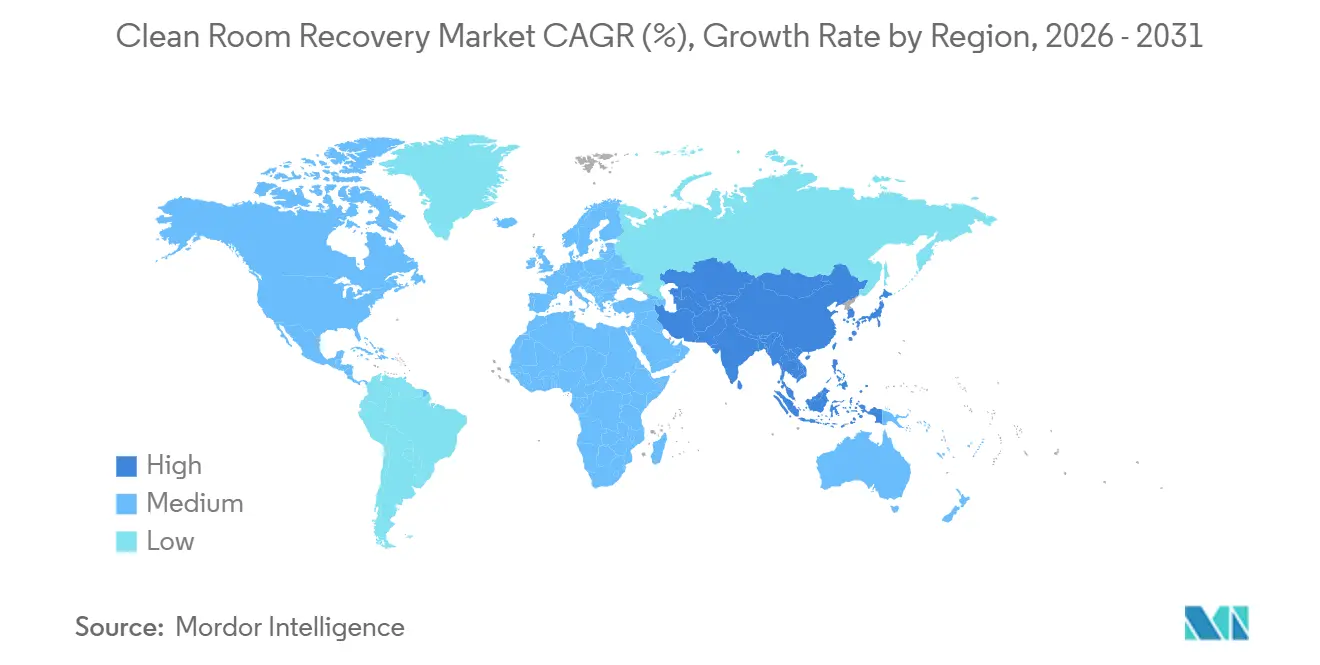
A América do Norte detinha 37,49% da participação do Mercado de Recuperação de Sala Limpa em 2025. A região combina manufatura farmacêutica, instalações de semicondutores e infraestrutura de data centers de serviços financeiros. Mais de 38 bilhões de USD em investimentos em manufatura farmacêutica nos Estados Unidos foram anunciados desde o início de 2025 até junho de 2026. Os requisitos de cGMP da FDA tornam o controle ambiental e a documentação de contaminação fatores de compra importantes. As instalações dos Estados Unidos também enfrentam escrutínio dos riscos de contaminação cruzada e controle ambiental. A expansão da biofabricação do Canadá aumenta a demanda regional por suporte de recuperação. O corredor de fabricação de dispositivos médicos do México amplia a base regional. Sua conexão com a cadeia de suprimentos dos Estados Unidos pode exigir coordenação transfronteiriça para operadores multinacionais.
A Ásia-Pacífico está projetada para expandir a um CAGR de 25,35% de 2026 a 2031. O crescimento nos setores de semicondutores e farmacêuticos apoia a demanda na China, Japão, Coreia do Sul, Índia, Taiwan e Singapura. A UMC anunciou planos de expansão em Singapura e Taiwan em julho de 2026. A SK hynix anunciou um compromisso de KRW 54 trilhões para suas fábricas Yongin Y2 e Cheongju M17 em 2026.[3] Na taxa média anual do IRS de 2026, o compromisso era equivalente a 39,4 bilhões de USD. Japão, Coreia do Sul e Taiwan têm adoção mais estabelecida de plataformas de recuperação. Índia e Sudeste Asiático estão vendo crescimento de demanda impulsionado por adições de capacidade de CDMO e compradores de plataforma pela primeira vez.
A implementação molda o Anexo 1 das BPF da UE na Europa e a adoção da ISO 14644-5:2025. Alemanha, Reino Unido, França, Bélgica e os países do BENELUX são locais-chave para a manufatura farmacêutica. A instalaão Genesis da UCB na Bélgica ilustra a demanda por software avançado e capacidade de resposta a emergências. A América do Sul tem demanda emergente no setor farmacêutico do Brasil e na atividade de biotecnologia da Argentina. A penetração de mercado é menor porque as escalas das instalações e a aplicação regulatória permanecem menos extensas. A adoção no Oriente Médio e África está em seus estágios iniciais. A demanda está concentrada na manufatura farmacêutica e na infraestrutura de data centers do Conselho de Cooperação do Golfo.

Cenário Competitivo
O Mercado de Recuperação de Sala Limpa é moderadamente fragmentado, sem nenhum fornecedor detendo uma posição dominante em software e serviços de recuperação em campo. A BELFOR Property Restoration tem uma ampla presença na descontaminação de semicondutores e farmacêuticos. A empresa opera sob os procedimentos de descontaminação SEMI S12 e tem experiência na recuperação de fabricação de wafers na Ásia, Europa e América do Norte. A CURIS System compete por meio de equipamentos e serviços automatizados de descontaminação. Seu BMS Link System, lançado em agosto de 2026, conectou um dispositivo CURIS 3 portátil às comunicações do sistema de gestão predial.[4] O sistema usa tecnologia de Peróxido de Hidrogênio Híbrido com uma declaração de eliminação esporicida de 6 log registrada na EPA. Essas capacidades podem reduzir o tempo de ciclo e limitar a variação do operador durante a biodescontaminação.
A Exyte buscou uma posição de ponta a ponta por meio de engenharia, construção de salas limpas e suporte ao ciclo de vida. Em 2026, a integração da Pharmaplan adicionou expertise em processos biofarmacêuticos ao seu modelo de entrega mais amplo. A Exentec, uma empresa da Exyte, introduziu o Cleanroom Envelope em fevereiro de 2026. O produto combinou elementos arquitetônicos e de ventilação para a construção de salas limpas. A instalação de 300.000 pés quadrados da Exyte em Nampa, Idaho, apoia seu papel de componente na cadeia de suprimentos de recuperação. A Controlled Contamination Services e a GMP Technical Solutions competem por meio de experiência setorial e resposta local. A escassez de técnicos qualificados pode restringir sua capacidade de escalar.
A principal oportunidade reside em unir a integração de software com a entrega de serviços de emergência. Muitos fornecedores de plataformas carecem de redes de resposta credenciadas, enquanto muitas empresas de serviços carecem de sistemas digitais de registros de validação. Os fornecedores que combinam monitoramento, trilhas de auditoria e compromissos de nível de serviço podem atender às necessidades de empresas e CDMOs. A Stäubli Robotics apresentou um robô aprimorado de sala limpa móvel Sterimove na INTERPHEX 2026 em abril. O robô foi projetado para ambientes estéreis de Grau A a Grau D. A MicronView também anunciou um robô para descontaminação automatizada por H₂O₂ vaporizado em 2026. A automação pode reduzir o manuseio manual e a intensidade de mão de obra no trabalho de recuperação.
Líderes do Setor de Recuperação de Sala Limpa
-
RecoveryPro Co., Ltd.
-
CURIS System, Inc.
-
Controlled Contamination Services, LLC
-
AES Clean Technology, Inc.
-
ABN Cleanroom Technology NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Amkor Technology anunciou a Fase 2 de seu Campus de Embalagem Avançada e Teste do Arizona, expandindo o investimento total planejado para 12 bilhões de USD e adicionando 60.000 metros quadrados de espaço em sala limpa. A capacidade do campus atingiu 93.000 metros quadrados, superando os 33.000 metros quadrados planejados para a Fase 1.
- Julho de 2026: A United Microelectronics Corporation anunciou uma expansão em fases com instalação de sala limpa em sua instalação da Fase 4 em Singapura e nova construção de fábrica em seu campus em Tainan. Os projetos expandiram a capacidade de fotônica de silício e adicionaram uma área de sala limpa que requer integração com uma plataforma de monitoramento ambiental e recuperação.
- Abril de 2026: A instalação de manufatura de terapia gênica Genesis da UCB em Braine l'Alleud, Valônia, Bélgica, iniciou as operações. O local representou um investimento de mais de 216 milhões de USD e cobriu 17.000 metros quadrados para produção asséptica de terapia gênica.
- Fevereiro de 2026: A Johnson & Johnson anunciou um investimento de mais de 1 bilhão de USD em uma instalação de manufatura de terapia celular no Condado de Montgomery, Pensilvânia. A instalação foi projetada para suportar candidatos a terapias CAR-T e mediadas pelo sistema imunológico e exigiu monitoramento ambiental contínuo desde o momento do comissionamento.


Escopo do Relatório Global do Mercado de Recuperação de Sala Limpa
O Mercado de Recuperação de Sala Limpa compreende plataformas de software, ambientes de recuperação e serviços relacionados que permitem às organizações restaurar com segurança sistemas críticos, aplicações, identidades, endpoints e dados após ataques cibernéticos, incidentes de ransomware, eventos de malware destrutivo ou outras interrupções cibernéticas. As soluções de recuperação de sala limpa fornecem ambientes de recuperação isolados, confiáveis e validados que permitem às organizações reconstruir e recuperar as operações de negócios, minimizando o risco de reinfecção e garantindo resiliência cibernética, continuidade de negócios e recuperação operacional.
O Relatório do Mercado de Recuperação de Sala Limpa é Segmentado por Componente (Software e Plataformas de Recuperação, e Serviços), Implantação de Ambiente de Recuperação (Nuvem, Local e Híbrido), Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), Vertical do Setor (Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Utilidades, Petróleo e Gás, Tecnologia da Informação e Telecomunicações, Mídia e Entretenimento, Instituições de Educação e Pesquisa, Saúde e Ciências da Vida, Serviços Bancários, Financeiros e de Seguros [BFSI] e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software e Plataformas de Recuperação |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Pequenas e médias empresas |
| Grandes empresas |
| Governo e Administração Pública |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Utilidades |
| Petróleo e Gás |
| Tecnologia da Informação e Telecomunicações |
| Mídia e Entretenimento |
| Instituições de Educação e Pesquisa |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| BENELUX | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Componente | Software e Plataformas de Recuperação | ||
| Serviços | |||
| Por Implantação de Ambiente de Recuperação | Nuvem | ||
| Local | |||
| Híbrido | |||
| Por Tamanho da Organização | Pequenas e médias empresas | ||
| Grandes empresas | |||
| Por Vertical do Setor | Governo e Administração Pública | ||
| Manufatura Industrial | |||
| Varejo e Comércio Eletrônico | |||
| Transporte e Logística | |||
| Energia e Utilidades | |||
| Petróleo e Gás | |||
| Tecnologia da Informação e Telecomunicações | |||
| Mídia e Entretenimento | |||
| Instituições de Educação e Pesquisa | |||
| Saúde e Ciências da Vida | |||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | |||
| Outros Verticais do Setor | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| BENELUX | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Recuperação de Sala Limpa?
O Mercado de Recuperação de Sala Limpa está projetado em 0,64 bilhões de USD em 2026 e deve atingir 1,90 bilhões de USD até 2031, a um CAGR de 24,53%.
O que está impulsionando a demanda por soluções de recuperação de sala limpa?
Requisitos mais rígidos de controle de contaminação, novas fábricas de semicondutores e crescente capacidade de manufatura estéril estão aumentando a demanda.
Qual componente lidera os gastos com recuperação de sala limpa?
Software e plataformas de recuperação detinham 71,56% de participação em 2025 porque os operadores precisam de monitoramento contínuo e registros de validação documentados.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação híbrida está projetada para expandir a um CAGR de 25,89% até 2031, à medida que os operadores combinam análises em nuvem com controle local de dados.
Qual setor de uso final tem o crescimento projetado mais rápido?
Saúde e ciências da vida estão projetadas para expandir a um CAGR de 25,06% até 2031, apoiadas pela capacidade de terapia celular e gênica.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 25,35% até 2031, apoiada por adições de instalações de semicondutores e farmacêuticos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
