
Größe und Marktanteil des Clean-Room-Recovery-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.64 Milliarden US-Dollar |
| Marktgröße (2031) | 1.9 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
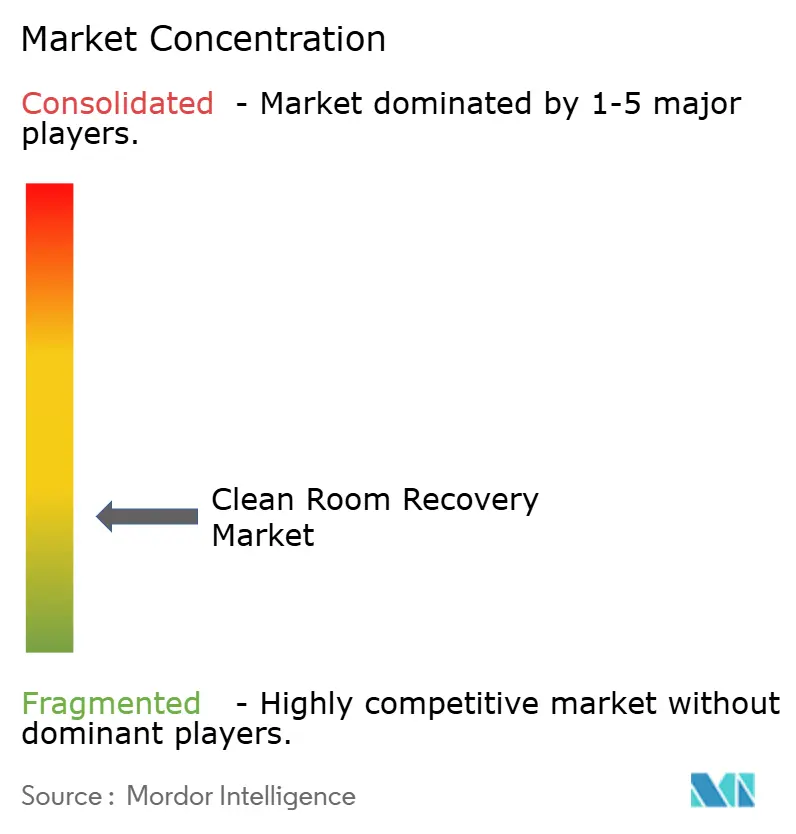
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Clean-Room-Recovery-Marktes durch Mordor Intelligence
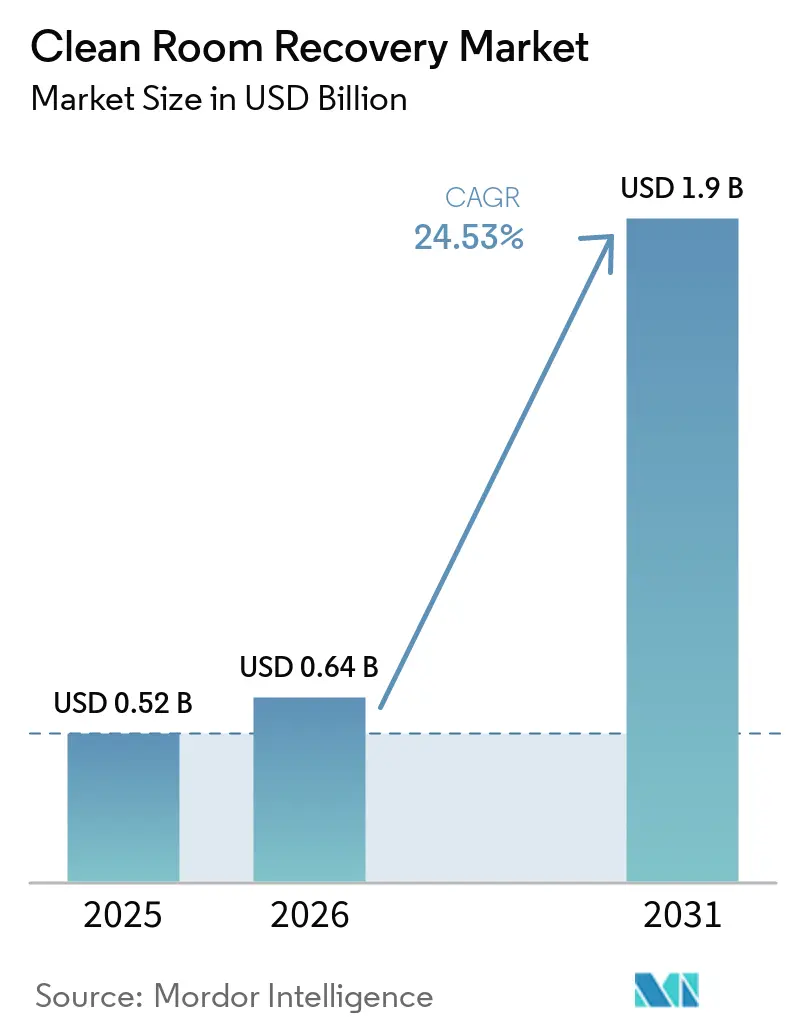
Die Größe des Clean-Room-Recovery-Marktes wird für 2025 auf 0,52 Milliarden USD, für 2026 auf 0,64 Milliarden USD und bis 2031 auf 1,90 Milliarden USD prognostiziert, mit einer CAGR von 24,53 % von 2026 bis 2031. Strengere Vorschriften zur Kontaminationskontrolle machen die Recovery-Planung zu einer Routineanforderung für pharmazeutische Einrichtungen und Halbleiteranlagen. Neue Reinraumbauten erweitern zudem die Anzahl der Standorte, die Recovery-Systeme, geschulte Einsatzkräfte und dokumentierte Wiederanlaufverfahren benötigen. Digitale Plattformen gewinnen zunehmend an Bedeutung, da Einrichtungen Umgebungsaufzeichnungen benötigen, die bei Vorfällen und nach dem Wiederanlauf der Betriebsabläufe überprüft werden können. Anbieter reagieren darauf, indem sie Überwachungssoftware, Validierungsunterlagen und Vor-Ort-Dienstleistungen zu umfassenderen Angeboten verknüpfen. Diese Bedingungen schaffen Chancen für Anbieter, Betreibern bei der Wiederherstellung kontrollierter Umgebungen zu helfen und dabei die Dokumentationsanforderungen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
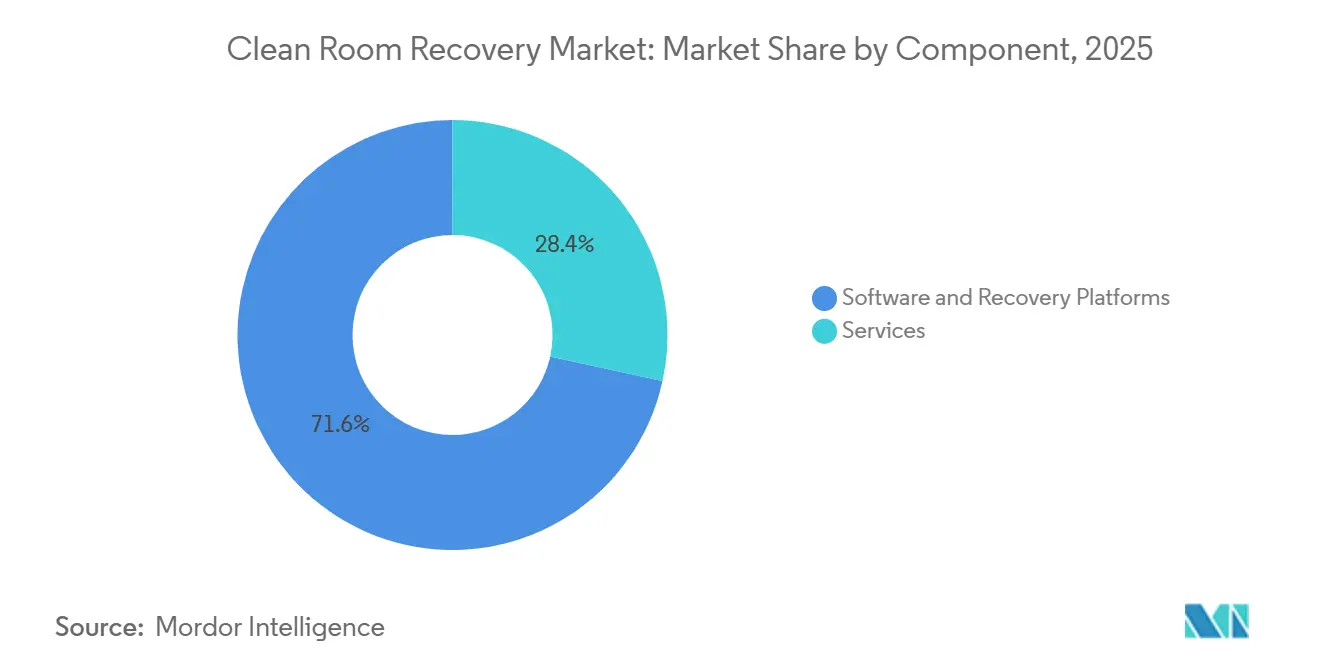
- Nach Komponente hielten Software und Recovery-Plattformen im Jahr 2025 einen Marktanteil von 71,56 % am Clean-Room-Recovery-Markt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 26,42 % wachsen werden.
- Nach Bereitstellung der Recovery-Umgebung hielt Cloud im Jahr 2025 einen Marktanteil von 67,18 % am Clean-Room-Recovery-Markt, während die Hybrid-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 25,89 % wachsen wird.
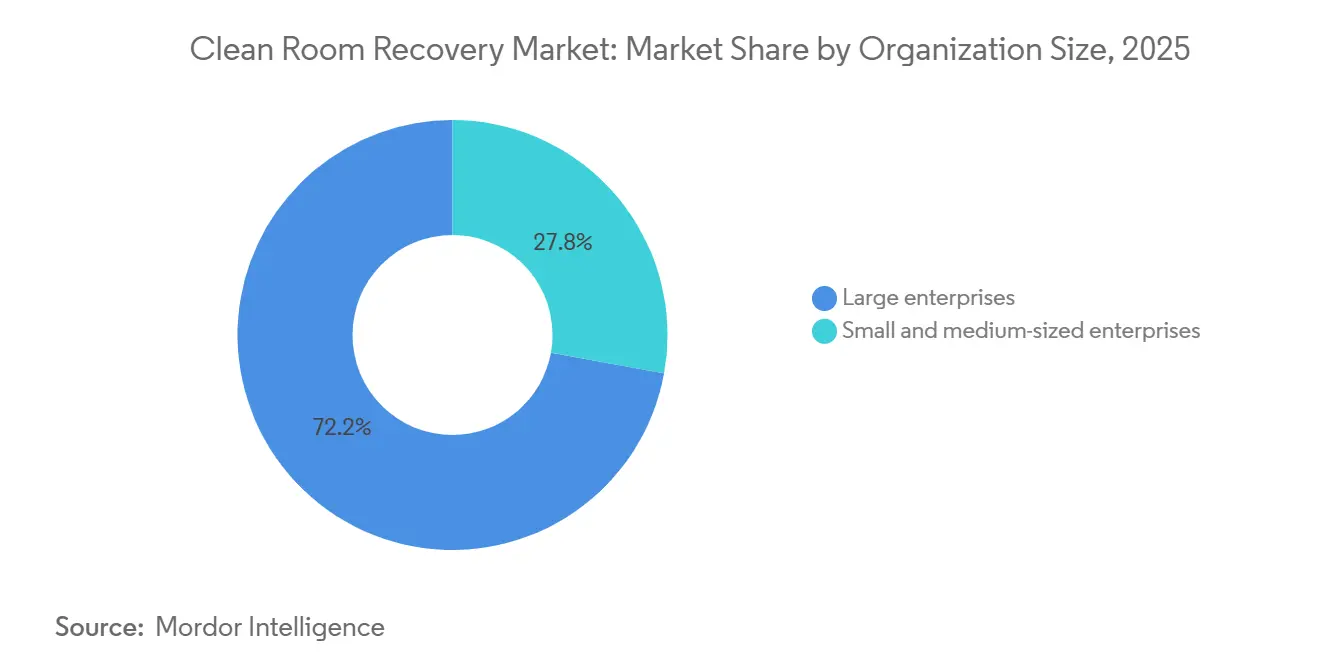
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 72,16 % am Clean-Room-Recovery-Markt, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 26,15 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2025 einen Marktanteil von 22,31 % am Clean-Room-Recovery-Markt, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 25,06 % wachsen werden.
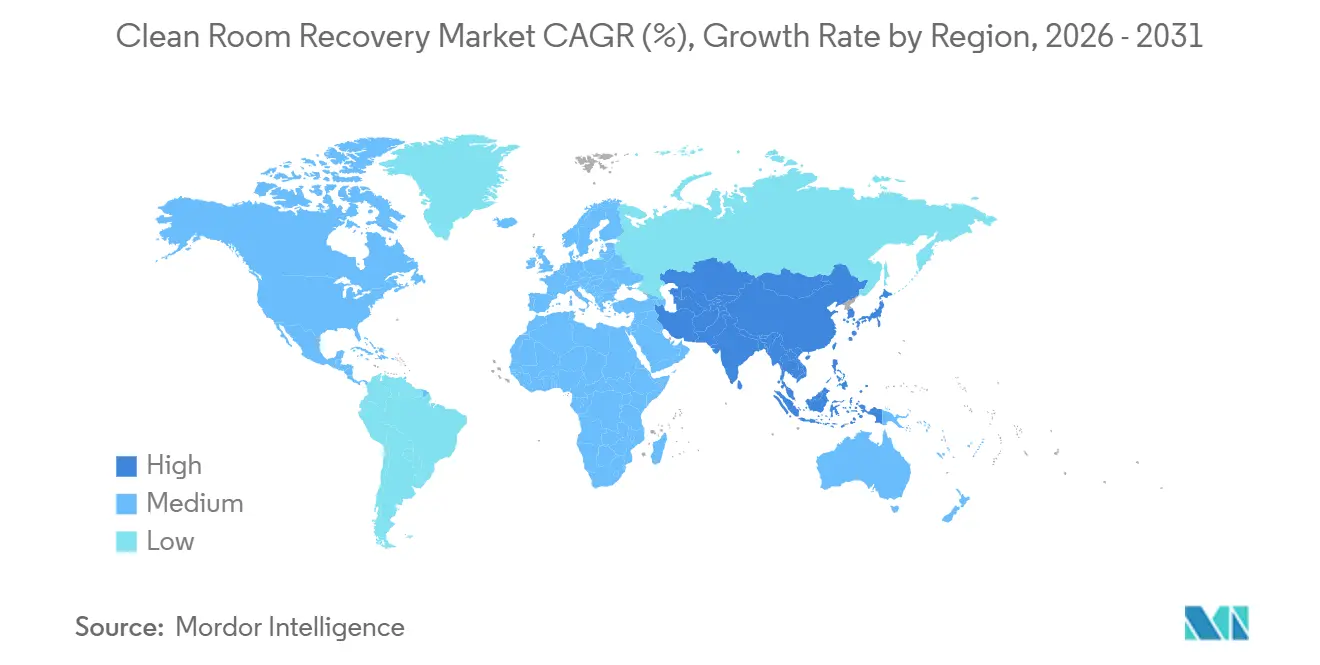
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 37,49 % am Clean-Room-Recovery-Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 25,35 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Clean-Room-Recovery-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Anforderungen an die Kontaminationskontrolle | +4.5% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion von Halbleiterfabriken und fortschrittlicher Packaging-Kapazität | +4.2% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Höhere Kosten durch Ausbeuteverluste und Ausfallzeiten | +3.8% | Global, konzentriert in Fabrikregionen | Kurzfristig (≤ 2 Jahre) |
| Wachstum in der Zell-, Gen- und Sterilherstellung | +3.5% | Nordamerika, Europa und aufstrebende Standorte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausgelagerter spezialisierter Recovery-Support | +3.0% | Global, mit höherer Durchdringung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Extremwetterereignisse und Wassereintrittsschäden | +2.3% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Anforderungen an die Kontaminationskontrolle in der regulierten Fertigung
Regulierungsbehörden erwarten zunehmend, dass Einrichtungen eine kontinuierliche Kontaminationskontrolle nachweisen, anstatt nur isolierte Compliance-Prüfungen durchzuführen. ISO 14644-5:2025 legt Anforderungen an Programme zur Betriebskontrolle, Folgenabschätzungen, Personalmanagement und spezielle Reinigungsverfahren fest. Die Norm ersetzte die erste Ausgabe von 2004 und erhöhte die Dokumentationsanforderungen für den Reinraumbetrieb. EU-GMP-Anhang 1 verlangt zudem, dass Sterilbetriebe eine integrierte Kontaminationskontrollstrategie über Design, Versorgungseinrichtungen, Personal und Überwachung hinweg aufrechterhalten.[1] Recovery-Teams müssen daher Nachweise erbringen, dass die Kontrollmaßnahmen während des Wiederanlaufprozesses wirksam waren. Diese Anforderung begünstigt Plattformen, die Umgebungsdaten und Validierungsunterlagen in einem prüfungsbereiten Format aufbewahren. Der Clean-Room-Recovery-Markt profitiert davon, weil Recovery-Arbeiten mit der dokumentierten Betriebskontrolle verknüpft worden sind. Einrichtungen können ein Kontaminationsereignis nicht als einfache Reinigungsaufgabe behandeln, wenn die regulierte Produktion wieder aufgenommen werden muss. Digitale Protokollierung unterstützt Partikelzählaufzeichnungen, Reinigungsnachweise und die Überprüfung von Korrekturmaßnahmen. ISO 14644-5:2025 integriert Betriebsverfahren auch in den Reinraum-Kontrollrahmen. Auch die Halbleiteranforderungen werden formeller, da die SEMI-S12-Dekontaminationsnorm überarbeitet wird. Dies schafft wiederkehrende Nachfrage nach Recovery-Software und spezialisierten Dienstleistungen.
Expansion von Halbleiterfabriken und fortschrittlicher Packaging-Kapazität
Neue Fabriken schaffen mehr kontrollierte Fläche, mehr Prozesswerkzeuge und mehr Standorte, die nach einer Störung schnell wiederhergestellt werden müssen. UMC kündigte im Juli 2026 eine schrittweise Expansion in Singapur und den Bau einer neuen Fabrik in Tainan an. Die Projekte sollten die Nachfrage im Zusammenhang mit künstlicher Intelligenz und Edge-Computing bedienen. Micron begann im Januar 2026 mit dem Bau einer Wafer-Fertigungsanlage in Singapur. Die geplante Investition beläuft sich auf 24 Milliarden USD über 10 Jahre, und das Projekt zielt auf 700.000 Quadratfuß Reinraumfläche ab. Jeder neue Standort schafft Bedarf an Umgebungsüberwachung, Dekontaminationsverfahren und Requalifizierungsfähigkeit. Fortschrittliche Anlagen sind Risiken durch Partikel, Chemikalienlecks, Wassereintritt und Geräteabweichungen ausgesetzt. Ersatzwerkzeuge können mehr als 12 Monate in der Beschaffung dauern, was die Vor-Ort-Recovery für die Produktionskontinuität wichtig macht. Anbieter mit geschulten Technikern können die Zeit zur Beurteilung betroffener Bereiche verkürzen. Digitale Überwachung kann auch Basisinformationen aufbewahren, die die Recovery-Entscheidung unterstützen. Der Clean-Room-Recovery-Markt profitiert daher von der Größe und Wertdichte neuerer Fabriken. Anbieter, die SEMI-konforme Praktiken mit Überwachungsintegration kombinieren, können die Bedürfnisse von Fabrikbetreibern erfüllen. Dies ist besonders relevant in Japan, Südkorea, Taiwan, Singapur und Nordamerika.
Steigende Kosten durch Ausbeuteverluste und verlängerte Produktionsausfallzeiten
Kontamination kann direkte Produktionsverluste für Halbleiter- und Pharmabetreiber verursachen. Eine verzögerte HEPA-Filterwechsel in einer ISO-4-Lithografiebay wurde in einem dokumentierten Fall mit einem Anstieg der Fehlerquoten von 1,2 % auf 4,8 % in Verbindung gebracht. Derselbe Fall erforderte einen 72-stündigen Sanierungsaufwand und umfasste 1,2 Millionen USD an verschrottetem Produkt und entgangenem Umsatz. Solche Vorfälle zeigen, warum Betreiber Wert auf schnelle Beurteilung und kontrollierte Sanierung legen. Recovery-Planung kann Prozessausbeuten bei Störungen schützen. Sie kann auch das Risiko verringern, dass ein Wiederanlauf eine weitere Abweichung einführt. Die Kosten von Ausfallzeiten verändern die Art und Weise, wie Betreiber Recovery-Ausgaben bewerten. Halbleiter- und Pharmabetriebe behandeln Recovery-Vereinbarungen zunehmend als Teil der Anlagenbereitschaft. Dokumentierte Reaktionsverfahren helfen Teams bei der Koordination von Reinigung, Tests und Qualitätsprüfung. Die daraus resultierende Nachfrage geht über Notfalleinsätze hinaus und umfasst Software, die Aufzeichnungen verfügbar hält. Der Clean-Room-Recovery-Markt wird gestärkt, wenn Recovery-Verträge abgeschlossen werden, bevor eine Einrichtung einen Vorfall erlebt. Anbieter können sich differenzieren, indem sie Notfallreaktionen mit digitalen Validierungs-Workflows kombinieren. Dieser Ansatz hilft Kunden auch bei der Verwaltung der Wiederanlaufdokumentation.
Wachstum der Kapazitäten in der Zell-, Gen- und Sterilherstellung
Zell- und Gentherapieeinrichtungen arbeiten in Umgebungen mit hoher Empfindlichkeit gegenüber Kontamination. Johnson und Johnson kündigte im Februar 2026 eine Investition von mehr als 1 Milliarde USD in eine Zelltherapie-Fertigungsanlage in Pennsylvania an. UCBs Genesis-Gentherapieanlage in der Wallonie nahm im April 2026 nach einer Investition von mehr als 216 Millionen USD den Betrieb auf. Kincell Bio fügte im April 2026 ebenfalls 2 ISO-7-Reinraumsuiten in seiner Anlage im Research Triangle Park hinzu. Diese Ergänzungen vergrößern die installierte Basis sensibler Produktionsumgebungen. Aseptische Abfüll- und Zelltherapiesuiten benötigen nach einem Kontaminationsereignis umfangreiche Validierung. Einrichtungen müssen möglicherweise Partikeltests, Oberflächenprüfungen, mikrobiologische Probenahmen und Luftstromverifizierungen abschließen, bevor die Produktion wieder aufgenommen wird. EU-GMP-Anhang 1 betont die Kontaminationskontrolle und die Notwendigkeit dokumentierter Nachweise während aller Sterilherstellungsaktivitäten. Dies unterstützt die Nachfrage nach Aufzeichnungsmanagement und Remote-Qualitätsprüfung. Der Clean-Room-Recovery-Markt bietet eine Öffnung für Anbieter, die physische Sanierung mit diesen digitalen Funktionen kombinieren. Solche Systeme können Teams dabei helfen, Recovery-Aufzeichnungen zu organisieren, während die Arbeiten im Gange sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit von ISO-qualifizierten Recovery-Technikern | -2.8% | Global, am akutesten in Nordamerika und aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Hohe Validierungsbelastung vor dem Produktionswiederanlauf | -1.9% | Global, am stärksten in pharmazeutischen Einrichtungen und Halbleiteranlagen | Mittelfristig (2–4 Jahre) |
| Chemische Kompatibilitätsrisiken für empfindliche Geräte | -1.1% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Vorfallsdaten und Recovery-Spezifikationen | -0.8% | Global, mit stärkerer Auswirkung in weniger standardisierten Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit von ISO-qualifizierten Recovery-Technikern
Der Clean-Room-Recovery-Markt sieht sich einem begrenzten Angebot an ausgebildeten Recovery-Arbeitskräften gegenüber. Eine Arbeitskräftestudie aus dem Jahr 2026 nannte einen möglichen Fehlbedarf von 180.000 qualifizierten Arbeitskräften in der pharmazeutischen und biotechnologischen Fertigung bis 2028. Der Entwurf berichtete auch von einer jährlichen Technikerfluktuation von nahezu 28 %. Recovery-Arbeitskräfte benötigen spezialisiertes Wissen über ISO 14644, cGMP, Validierung und Kontaminationskontrolle. Die Ausbildung kann 12–18 Monate über die allgemeine Fertigungsvorbereitung hinaus dauern. Ein Anbieter muss möglicherweise langfristige Personalvereinbarungen aufrechterhalten oder langsamere Reaktionszeiten akzeptieren. Der Mangel ist am drängendsten dort, wo neue pharmazeutische, biotechnologische und Halbleiterstandorte um dieselben Qualifikationen konkurrieren. Langsame Einsätze können die Ausfallzeit eines Kunden verlängern, wenn ein Vorfall die Produktion beeinträchtigt. Arbeitskräfteprogramme beginnen, die Pipeline für Reinraumrollen zu entwickeln. BioTalent Canada hat ein Cleanroom-Ready-Zertifizierungsprogramm eingeführt, das sich auf Reinraumarbeit in der Bioproduktion konzentriert. Die Ausbildungskapazität braucht jedoch Zeit, um mit der Anlagenexpansion Schritt zu halten. Dienstleistungsunternehmen können bei der schnellen geografischen Expansion eingeschränkt sein, bis mehr qualifizierte Arbeitskräfte verfügbar sind.
Hohe Validierungsbelastung vor dem Produktionswiederanlauf
Ein kontaminierter Reinraum erfordert einen regulierten Wiederanlaufprozess anstelle einer einfachen Reinigungsreaktion. Einrichtungen müssen Partikelzählungen, Oberflächenabstrich-Ergebnisse, mikrobiologische Ergebnisse und Luftstromverifizierungen sammeln, bevor die betroffenen Betriebsabläufe wieder aufgenommen werden. EU-GMP-Anhang 1 verlangt, dass eine Einrichtung nachweist, dass ihre Kontaminationskontrollstrategie wie beabsichtigt funktioniert hat. Dieser Prozess kann den Wiederanlauf in aseptischen Mehrsuite-Einrichtungen um Tage oder Wochen verzögern. Teams, die mit den Verfahren eines Standorts nicht vertraut sind, können auch Abweichungen erzeugen, die weitere Untersuchungen erfordern. Diese Anforderungen können Recovery-Arbeiten komplexer und kostspieliger machen. Digitale Dokumentation kann einen Teil des administrativen Drucks während der physischen Sanierung verringern. Remote-Qualitätsprüfung kann es ermöglichen, dass Validierungsaufgaben parallel zur Dekontaminationsarbeit voranschreiten. Recovery-Anbieter, die Dokumentationswerkzeuge bündeln, können die Wahrscheinlichkeit fehlender Aufzeichnungen verringern. Der Clean-Room-Recovery-Markt bleibt eingeschränkt, da Kunden auf fragmentierte Vorfallsaufzeichnungen und inkonsistente Recovery-Spezifikationen angewiesen sind. Chemische Kompatibilität bleibt ebenfalls wichtig, da Reinigungsmittel empfindliche Geräte und Oberflächen beeinträchtigen können. Diese Faktoren begünstigen Anbieter, die standortspezifische Verfahren und prüfbare Aufzeichnungen anbieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Plattformen sichern den Umsatz, während Dienstleistungen expandieren
Software und Recovery-Plattformen hielten im Jahr 2025 einen Marktanteil von 71,56 % am Clean-Room-Recovery-Markt. Die Position spiegelt die Nachfrage nach digitaler Kontaminationsüberwachung, Umgebungsdatenprotokollierung und cloudbasiertem Compliance-Management wider. Einrichtungen erwerben zunehmend Lizenzen für die laufende Überwachung und nicht nur nach einem Vorfall. Diese Systeme bewahren Validierungsunterlagen auf, die bei Audits und Recovery-Überprüfungen verwendet werden können. CURIS System berichtete im Januar 2026 von einer erweiterten Integration seiner automatisierten Biodekontaminationssysteme in pharmazeutischen Fertigungsumgebungen und BSL-Laborumgebungen. Das Unternehmen verknüpfte diese Arbeit mit schnelleren Validierungszyklen und cGMP-fähiger Auditdokumentation. Der führende Anteil von Software zeigt den Wert, der auf kontinuierliche Kontrollnachweise gelegt wird. Physische Sanierung bleibt notwendig, wenn ein Ereignis einen kontrollierten Bereich betrifft. Das Plattformmodell bietet Kunden eine zuverlässige Quelle für Umgebungs- und Validierungsdaten.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 26,42 % wachsen. Die Dienstleistungsnachfrage steigt, da Halbleiter- und Zelltherapieeinrichtungen neue Reinraumkapazitäten hinzufügen. Diese Kunden benötigen Notfallreaktions- und Post-Incident-Requalifizierungsunterstützung. Controlled Contamination Services und Sasser Restoration konkurrieren durch Reaktionsgeschwindigkeit und sektorspezifische GMP-Erfahrung. AES Clean Technology bietet Reinraumdesign, Reinigungsdienstleistungen und Kontaminationskontrollstrategiearbeit an. Anbieter können Serviceeinsätze nutzen, um Kunden in wiederkehrende Plattformabonnements einzuführen. Plattformintegrierte Anbieter können auch prüfungsbereite Dokumentation während der Sanierung anbieten. Reine Dienstleistungsunternehmen könnten eine größere Fähigkeitslücke haben, da die Dokumentationserwartungen steigen. Die Clean-Room-Recovery-Branche bewegt sich in Richtung Lebenszyklusunterstützung, die Technologie mit Feldeinsatz kombiniert.


Nach Bereitstellung der Recovery-Umgebung: Hybridmodelle erfüllen Compliance-Anforderungen
Die Cloud-Bereitstellung hielt im Jahr 2025 einen Anteil von 67,18 %. Sie unterstützt zentralisierte Überwachung, digitale Validierungsunterlagen und Remote-Qualitätsprüfung über mehrere Standorte hinweg. Cloud-Plattformen können den Infrastrukturbedarf der Kunden reduzieren, indem sie Recovery-Tools zu bestehenden Technologiesystemen hinzufügen. Sie ermöglichen es Unternehmensbetreibern auch, Umgebungsinformationen über Einrichtungen hinweg zu vergleichen. Die Größe des Clean-Room-Recovery-Marktes für die Cloud-Bereitstellung spiegelt die Rolle von Software im laufenden Compliance-Management wider. Cloud-Tools sind besonders nützlich für große Betreiber mit Standorten in mehreren Rechtsgebieten. Sie unterstützen zentralisierte Analysen und standardisierte Aufzeichnungsverarbeitung. Diese Funktionen können Betreibern helfen, Recovery-Verfahren in ihrem Netzwerk zu verwalten.
Die Hybrid-Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 25,89 % wachsen. Pharmazeutische und Halbleiterbetreiber nutzen Hybridsysteme, um Cloud-Analysen mit lokaler Kontrolle über prozesswichtige Aufzeichnungen in Einklang zu bringen. Lokale Speicherung kann dort wichtig bleiben, wo Datenschutzbestimmungen restriktiv sind. Lokale Umgebungsbasisdaten können auch während einer Netzwerkunterbrechung oder eines Anlagennotfalls verfügbar bleiben. Hybridfähige Plattformen können Offline-fähige Datenprotokollierung und lokale Warnmeldungen unterstützen. Betreiber rüsten reine Cloud-Systeme auf, um Edge-Computing-Funktionen hinzuzufügen. Eingebettete Sensornetzwerke können sowohl lokale Knoten als auch Cloud-Dashboards speisen. Diese Konfiguration ist relevant für Fabriken im asiatisch-pazifischen Raum, die seismischen und wetterbedingten Störungen ausgesetzt sind. Anbieter mit Hybridarchitekturen können Resilienz- und Dokumentationsanforderungen innerhalb eines einzigen Bereitstellungsmodells erfüllen.
Nach Unternehmensgröße: Großunternehmen führen, während kleine und mittlere Unternehmen Zugang gewinnen
Großunternehmen hielten im Jahr 2025 einen Marktanteil von 72,16 % am Clean-Room-Recovery-Markt. Ihre Position spiegelt die Kosten von Unternehmenssoftware, Mehrstandortbetrieb und formellen Auditanforderungen wider. Große pharmazeutische und Halbleiterunternehmen können in integrierte Überwachungs- und Recovery-Systeme investieren. Microns Singapur-Anlage repräsentiert eine geplante Investition von 24 Milliarden USD über 10 Jahre.[2] Projekte dieser Größenordnung schaffen Ankerkonten für Recovery-Plattformanbieter. Unternehmenskunden benötigen häufig validierte Systeme, die Umgebungsüberwachung mit Qualitätsaufzeichnungen verbinden. Sie können auch breitere interne Teams für Compliance- und Kontinuitätsplanung unterhalten. Dies unterstützt die Nachfrage nach integrierten Lösungen über mehrere Einrichtungstypen hinweg.
Kleine und mittlere Unternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 26,15 % wachsen. Cloud-basierte Software reduziert die anfängliche Investition, die für Kontaminationsüberwachungs- und Validierungstools erforderlich ist. CDMOs und aufstrebende Biotechnologieunternehmen sind wichtige Anwender, da ihre Compliance-Anforderungen hoch sind. Kincell Bios Expansion in North Carolina fügte 2 ISO-7-Reinraumsuiten für Zelltherapieprogramme in der Spät- und Handelsphase hinzu. Kleinere Standorte können sich auf einen praktischen Dokumentationspfad konzentrieren, wenn ihnen dedizierte Validierungsteams fehlen. Modulare Lizenzen, vorkonfigurierte Vorlagen und Remote-Qualitätsprüfung können den Betriebsdruck verringern. Kleine und mittlere Unternehmen schätzen auch schnelle Reaktionszusagen, da sie weniger Reserveproduktionskapazität haben. Anbieter können sich differenzieren, indem sie den Softwarezugang mit einem akkreditierten Reaktionsnetzwerk verknüpfen.
Nach Branchenvertikale: BFSI führt, während Gesundheitswesen und Biowissenschaften expandieren
BFSI hielt im Jahr 2025 einen Anteil von 22,31 % an der Größe des Clean-Room-Recovery-Marktes. Der Sektor betreibt umfangreiche Rechenzentrumsinfrastruktur und erfordert betriebliche Resilienz. Kontrollierte Umgebungen unterstützen Handelssysteme, sichere Dokumentenverarbeitung und kritische Informationstechnologiefunktionen. Diese Standorte benötigen Vorfallsaufzeichnungen und Recovery-Verfahren nach Umgebungsstörungen oder Wassereintritt. Finanzinstitute verfügen über die Budgets, um Überwachungs- und Recovery-Plattformen in ihrem gesamten Betrieb einzuführen. Ihre Nachfrage erweitert die Kundenbasis über pharmazeutische und Halbleitereinrichtungen hinaus. Die führende Position spiegelt auch die Rolle kontrollierter Umgebungen in der Geschäftskontinuitätsplanung wider. Anbieter, die BFSI bedienen, müssen die Erwartungen an sichere Aufzeichnungen und zuverlässigen Recovery-Support erfüllen.
Das Gesundheitswesen und die Biowissenschaften werden voraussichtlich bis 2031 mit einer CAGR von 25,06 % wachsen. Neue Zell- und Gentherapieeinrichtungen erfordern empfindliche ISO-5- und ISO-7-Umgebungen. UCBs Wallonia-Anlage nahm im April 2026 nach einer Investition von mehr als 200 Millionen EUR (216 Millionen USD) den Betrieb auf. Regierung und öffentliche Verwaltung, industrielle Fertigung, IT und Telekommunikation, Energie und Versorgungsunternehmen sowie Öl und Gas schaffen ebenfalls Nachfrage. Diese Nutzer betreiben kontrollierte Umgebungen für Verteidigungselektronik, Präzisionsfertigung, Dateninfrastruktur, Turbinenkomponenten und Unterwasserelektronik. Einzelhandels- und E-Commerce-Nutzer fügen kleinere Abonnementvolumina durch Automatisierungsinfrastruktur hinzu. Transport- und Logistikunternehmen nutzen auch Präzisionssensor-Lieferketten. Die breitere Nutzergruppe unterstützt die Nachfrage nach Anbietern mit Erfahrung in mehreren regulierten Umgebungen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 37,49 % am Clean-Room-Recovery-Markt. Die Region kombiniert pharmazeutische Fertigung, Halbleiteranlagen und Rechenzentrumsinfrastruktur für Finanzdienstleistungen. Von Anfang 2025 bis Juni 2026 wurden mehr als 38 Milliarden USD an Investitionen in die pharmazeutische Fertigung in den Vereinigten Staaten angekündigt. FDA-cGMP-Anforderungen machen Umgebungskontrolle und Kontaminationsdokumentation zu wichtigen Kaufentscheidungsfaktoren. Einrichtungen in den Vereinigten Staaten stehen auch unter Beobachtung hinsichtlich Kreuzkontaminations- und Umgebungskontrollrisiken. Kanadas Expansion in der Bioproduktion trägt zur regionalen Nachfrage nach Recovery-Support bei. Mexikos Korridor für die Medizingerätefertigung erweitert die regionale Basis. Seine Verbindung zur Lieferkette der Vereinigten Staaten kann eine grenzüberschreitende Koordination für multinationale Betreiber erfordern.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 25,35 % wachsen. Das Wachstum im Halbleiter- und Pharmasektor unterstützt die Nachfrage in China, Japan, Südkorea, Indien, Taiwan und Singapur. UMC kündigte im Juli 2026 Expansionspläne in Singapur und Taiwan an. SK hynix kündigte 2026 eine Verpflichtung von 54 Billionen KRW für seine Fabriken Yongin Y2 und Cheongju M17 an.[3] Zum jährlichen IRS-Durchschnittskurs 2026 entsprach die Verpflichtung 39,4 Milliarden USD. Japan, Südkorea und Taiwan haben eine etabliertere Einführung von Recovery-Plattformen. Indien und Südostasien verzeichnen Nachfragewachstum, das durch CDMO-Kapazitätserweiterungen und Erstkäufer von Plattformen angetrieben wird.
Die Umsetzung prägt EU-GMP-Anhang 1 in Europa und die Einführung von ISO 14644-5:2025. Deutschland, das Vereinigte Königreich, Frankreich, Belgien und die BENELUX-Länder sind wichtige Standorte für die pharmazeutische Fertigung. UCBs Genesis-Anlage in Belgien veranschaulicht die Nachfrage nach fortschrittlicher Software und Notfallreaktionsfähigkeit. Südamerika hat aufkommende Nachfrage im pharmazeutischen Sektor Brasiliens und in der Biotechnologieaktivität Argentiniens. Die Marktdurchdringung ist geringer, da Anlagengrößen und regulatorische Durchsetzung weniger umfangreich bleiben. Die Einführung im Nahen Osten und in Afrika befindet sich in einem frühen Stadium. Die Nachfrage konzentriert sich auf die pharmazeutische Fertigung und Rechenzentrumsinfrastruktur des Golfkooperationsrats.

Wettbewerbslandschaft
Der Clean-Room-Recovery-Markt ist mäßig fragmentiert, wobei kein Anbieter eine dominante Position über Software und Vor-Ort-Recovery-Dienstleistungen hinweg innehat. BELFOR Property Restoration verfügt über eine breite Präsenz in der Halbleiter- und Pharmadekontamination. Das Unternehmen arbeitet nach SEMI-S12-Dekontaminationsverfahren und verfügt über Erfahrung in der Wafer-Fertigungs-Recovery in Asien, Europa und Nordamerika. CURIS System konkurriert durch automatisierte Dekontaminationsgeräte und -dienstleistungen. Sein BMS-Link-System, das im August 2026 eingeführt wurde, verband ein tragbares CURIS-3-Gerät mit der Kommunikation des Gebäudemanagementsystems.[4] Das System verwendet Hybrid-Wasserstoffperoxid-Technologie mit einem EPA-registrierten sporiziden 6-Log-Abtötungsanspruch. Diese Fähigkeiten können die Zykluszeit verkürzen und die Bedienervariation während der Biodecontamination begrenzen.
Exyte hat eine End-to-End-Position durch Engineering, Reinraumbau und Lebenszyklusunterstützung angestrebt. Die Integration von Pharmaplan im Jahr 2026 fügte seinem breiteren Liefermodell biopharmazeutische Prozessexpertise hinzu. Exentec, ein Exyte-Unternehmen, führte im Februar 2026 Cleanroom Envelope ein. Das Produkt kombinierte architektonische und Lüftungselemente für den Reinraumbau. Exytes 300.000-Quadratfuß-Anlage in Nampa, Idaho, unterstützt seine Komponentenrolle in der Recovery-Lieferkette. Controlled Contamination Services und GMP Technical Solutions konkurrieren durch Sektorerfahrung und lokale Reaktion. Der Mangel an qualifizierten Technikern kann ihre Skalierungsfähigkeit einschränken.
Die Hauptchance liegt in der Verbindung von Softwareintegration mit Notfalldienstleistungserbringung. Vielen Plattformanbietern fehlen akkreditierte Reaktionsnetzwerke, während vielen Dienstleistungsunternehmen digitale Validierungsaufzeichnungssysteme fehlen. Anbieter, die Überwachung, Prüfpfade und Servicelevel-Verpflichtungen kombinieren, können die Bedürfnisse von Unternehmen und CDMOs erfüllen. Stäubli Robotics präsentierte im April auf der INTERPHEX 2026 einen verbesserten mobilen Reinraumroboter Sterimove. Der Roboter wurde für sterile Umgebungen der Klassen A bis D konzipiert. MicronView kündigte 2026 ebenfalls einen Roboter für die automatisierte Dekontamination mit verdampftem H₂O₂ an. Automatisierung kann die manuelle Handhabung und Arbeitsintensität bei Recovery-Arbeiten reduzieren.
Marktführer der Clean-Room-Recovery-Branche
-
RecoveryPro Co., Ltd.
-
CURIS System, Inc.
-
Controlled Contamination Services, LLC
-
AES Clean Technology, Inc.
-
ABN Cleanroom Technology NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Amkor Technology kündigte Phase 2 seines Arizona Advanced Packaging and Test Campus an, wodurch die geplante Gesamtinvestition auf 12 Milliarden USD ausgeweitet und 60.000 Quadratmeter Reinraumfläche hinzugefügt wurden. Die Campus-Kapazität erreichte 93.000 Quadratmeter und übertraf damit die für Phase 1 geplanten 33.000 Quadratmeter.
- Juli 2026: United Microelectronics Corporation kündigte eine schrittweise Expansion mit Reinrauminstallation in seiner Phase-4-Anlage in Singapur und dem Bau einer neuen Fabrik auf seinem Tainan-Campus an. Die Projekte erweiterten die Siliziumphotonik-Kapazität und fügten eine Reinraumfläche hinzu, die eine Integration mit einer Umgebungsüberwachungs- und Recovery-Plattform erfordert.
- April 2026: UCBs Genesis-Gentherapie-Fertigungsanlage in Braine l'Alleud, Wallonien, Belgien, nahm den Betrieb auf. Der Standort repräsentierte eine Investition von mehr als 216 Millionen USD und umfasste 17.000 Quadratmeter für die aseptische Gentherapieproduktion.
- Februar 2026: Johnson & Johnson kündigte eine Investition von mehr als 1 Milliarde USD in eine Zelltherapie-Fertigungsanlage in Montgomery County, Pennsylvania, an. Die Anlage wurde zur Unterstützung von CAR-T- und immunvermittelten Therapiekandidaten konzipiert und erforderte eine kontinuierliche Umgebungsüberwachung ab dem Zeitpunkt der Inbetriebnahme.


Berichtsumfang des globalen Clean-Room-Recovery-Marktes
Der Clean-Room-Recovery-Markt umfasst Software-Plattformen, Recovery-Umgebungen und zugehörige Dienstleistungen, die es Organisationen ermöglichen, kritische Systeme, Anwendungen, Identitäten, Endpunkte und Daten nach Cyberangriffen, Ransomware-Vorfällen, destruktiven Malware-Ereignissen oder anderen Cyber-Strungen sicher wiederherzustellen. Clean-Room-Recovery-Lösungen bieten isolierte, vertrauenswürdige und validierte Recovery-Umgebungen, die es Organisationen ermöglichen, Geschäftsabläufe wiederaufzubauen und wiederherzustellen, während das Risiko einer Reinfektion minimiert und Cyber-Resilienz, Geschäftskontinuität und betriebliche Recovery sichergestellt werden.
Der Bericht zum Clean-Room-Recovery-Markt ist segmentiert nach Komponente (Software und Recovery-Plattformen sowie Dienstleistungen), Bereitstellung der Recovery-Umgebung (Cloud, On-Premises und Hybrid), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Branchenvertikale (Regierung und öffentliche Verwaltung, Industrielle Fertigung, Einzelhandel und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Öl und Gas, IT und Telekommunikation, Medien und Unterhaltung, Bildung und Forschungseinrichtungen, Gesundheitswesen und Biowissenschaften, Banken, Finanzdienstleistungen und Versicherungen [BFSI] sowie sonstige Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software und Recovery-Plattformen |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Öl und Gas |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Bildung und Forschungseinrichtungen |
| Gesundheitswesen und Biowissenschaften |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| BENELUX | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Komponente | Software und Recovery-Plattformen | ||
| Dienstleistungen | |||
| Nach Bereitstellung der Recovery-Umgebung | Cloud | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | ||
| Großunternehmen | |||
| Nach Branchenvertikale | Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | |||
| Einzelhandel und E-Commerce | |||
| Transport und Logistik | |||
| Energie und Versorgungsunternehmen | |||
| Öl und Gas | |||
| IT und Telekommunikation | |||
| Medien und Unterhaltung | |||
| Bildung und Forschungseinrichtungen | |||
| Gesundheitswesen und Biowissenschaften | |||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Sonstige Branchenvertikalen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| BENELUX | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Clean-Room-Recovery-Markt?
Der Clean-Room-Recovery-Markt wird für 2026 auf 0,64 Milliarden USD prognostiziert und soll bis 2031 1,90 Milliarden USD erreichen, bei einer CAGR von 24,53 %.
Was treibt die Nachfrage nach Clean-Room-Recovery-Lösungen an?
Strengere Anforderungen an die Kontaminationskontrolle, neue Halbleiterfabriken und wachsende Sterilherstellungskapazitäten erhöhen die Nachfrage.
Welche Komponente führt die Ausgaben für Clean-Room-Recovery an?
Software und Recovery-Plattformen hielten im Jahr 2025 einen Anteil von 71,56 %, da Betreiber kontinuierliche Überwachung und dokumentierte Validierungsunterlagen benötigen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid-Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 25,89 % wachsen, da Betreiber Cloud-Analysen mit lokaler Datenkontrolle kombinieren.
Welcher Endnutzersektor weist das schnellste prognostizierte Wachstum auf?
Das Gesundheitswesen und die Biowissenschaften werden voraussichtlich bis 2031 mit einer CAGR von 25,06 % wachsen, unterstützt durch Zell- und Gentherapiekapazitäten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 25,35 % wachsen, unterstützt durch Erweiterungen von Halbleiter- und Pharmaeinrichtungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
