
Taille et part du marché de la récupération en salle blanche
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.64 Milliards de dollars |
| Taille du Marché (2031) | 1.9 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.53 % |
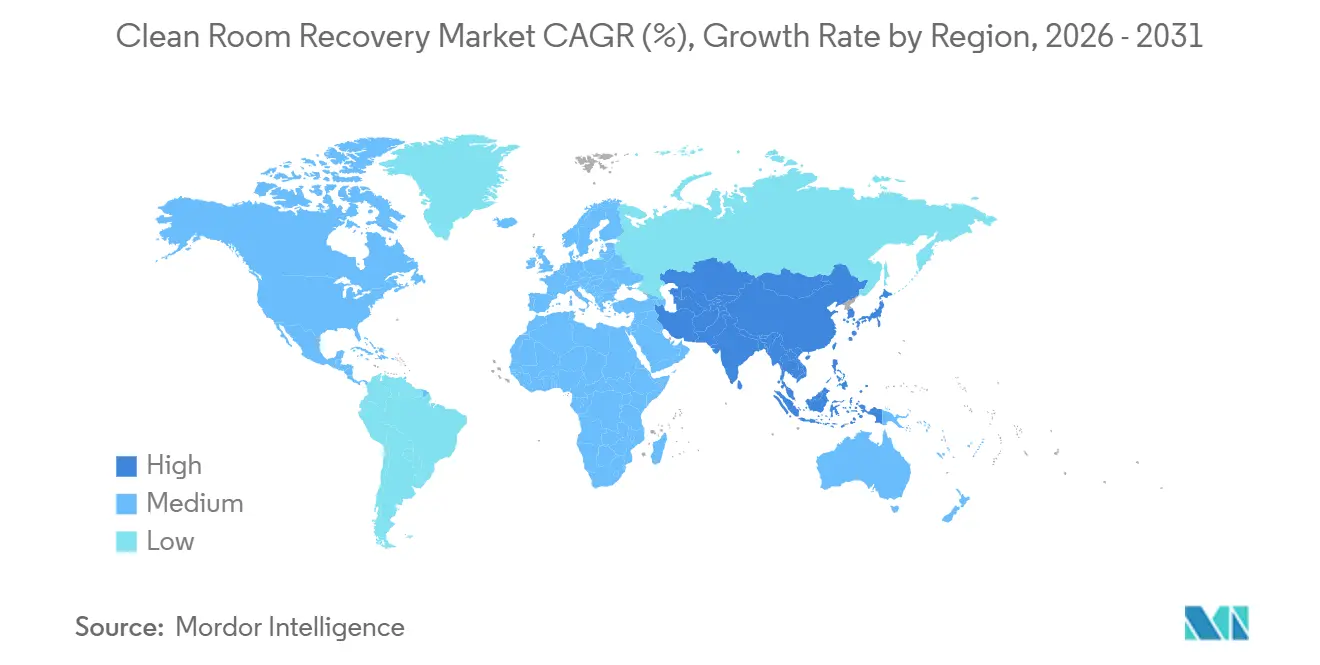
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
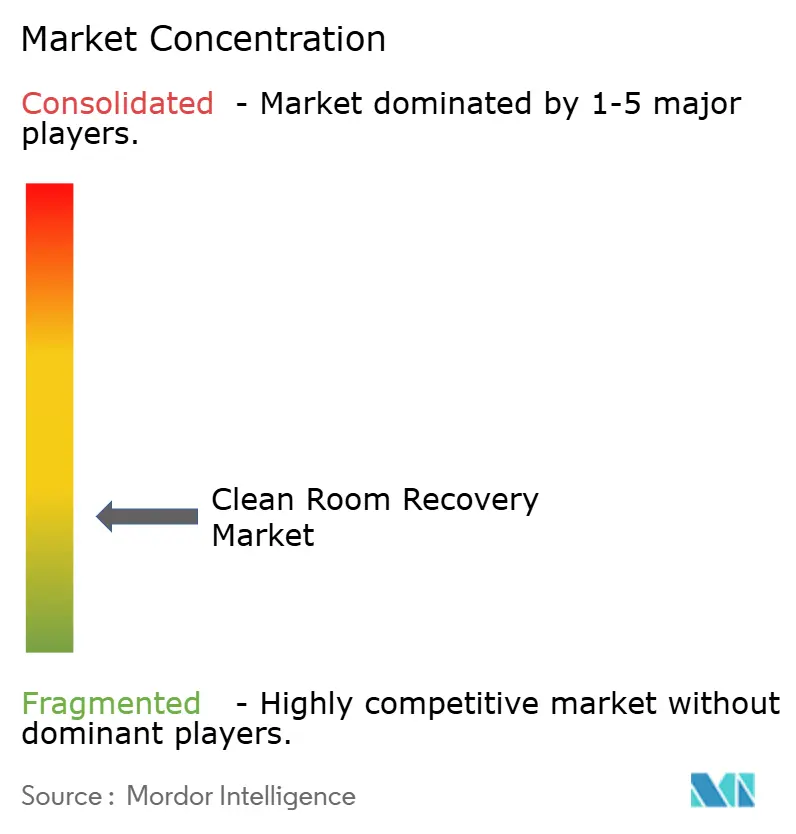
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la récupération en salle blanche par Mordor Intelligence
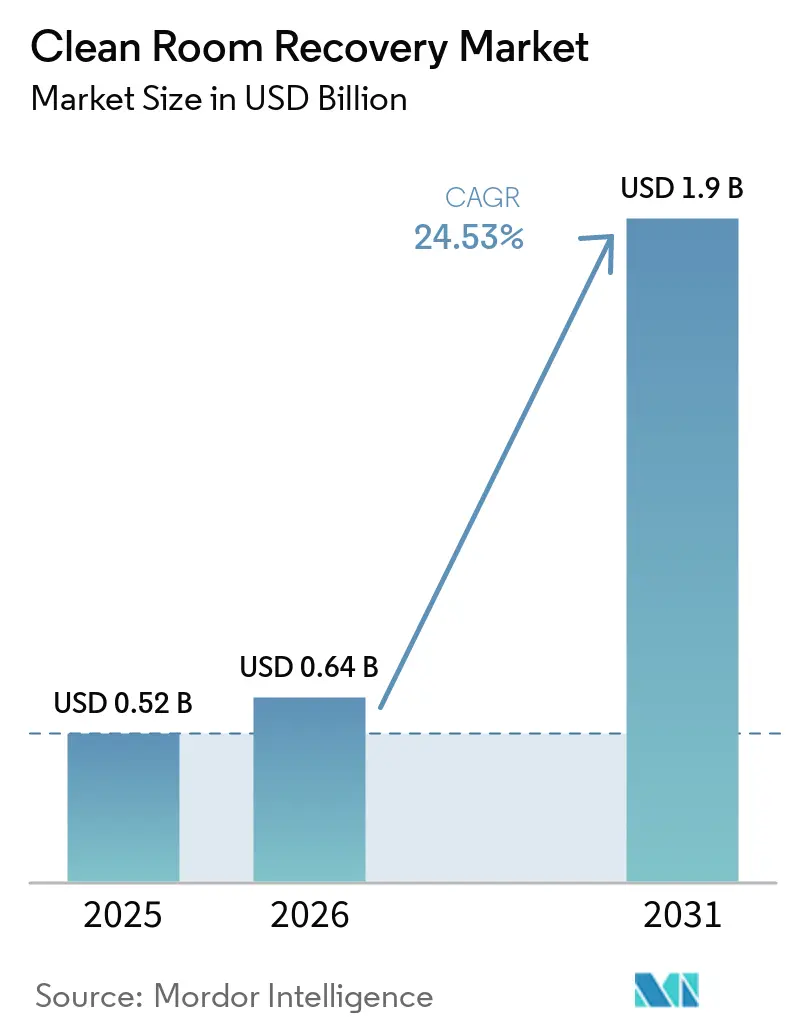
La taille du marché de la récupération en salle blanche est projetée à 0,52 milliard USD en 2025, 0,64 milliard USD en 2026, et devrait atteindre 1,90 milliard USD d'ici 2031, avec un CAGR de 24,53 % de 2026 à 2031. Le renforcement des règles de contrôle de la contamination fait de la planification de la récupération une exigence courante pour les installations pharmaceutiques et de semi-conducteurs. La construction de nouvelles salles blanches augmente également le nombre de sites nécessitant des systèmes de récupération, des intervenants formés et des procédures de redémarrage documentées. Les plateformes numériques deviennent de plus en plus importantes car les installations ont besoin d'enregistrements environnementaux pouvant être consultés lors d'incidents et après la reprise des opérations. Les prestataires répondent en reliant les logiciels de surveillance, les dossiers de validation et les services sur le terrain dans des offres plus larges. Ces conditions créent des opportunités pour les fournisseurs d'aider les opérateurs à restaurer des environnements contrôlés tout en répondant aux exigences de documentation.
Principaux enseignements du rapport
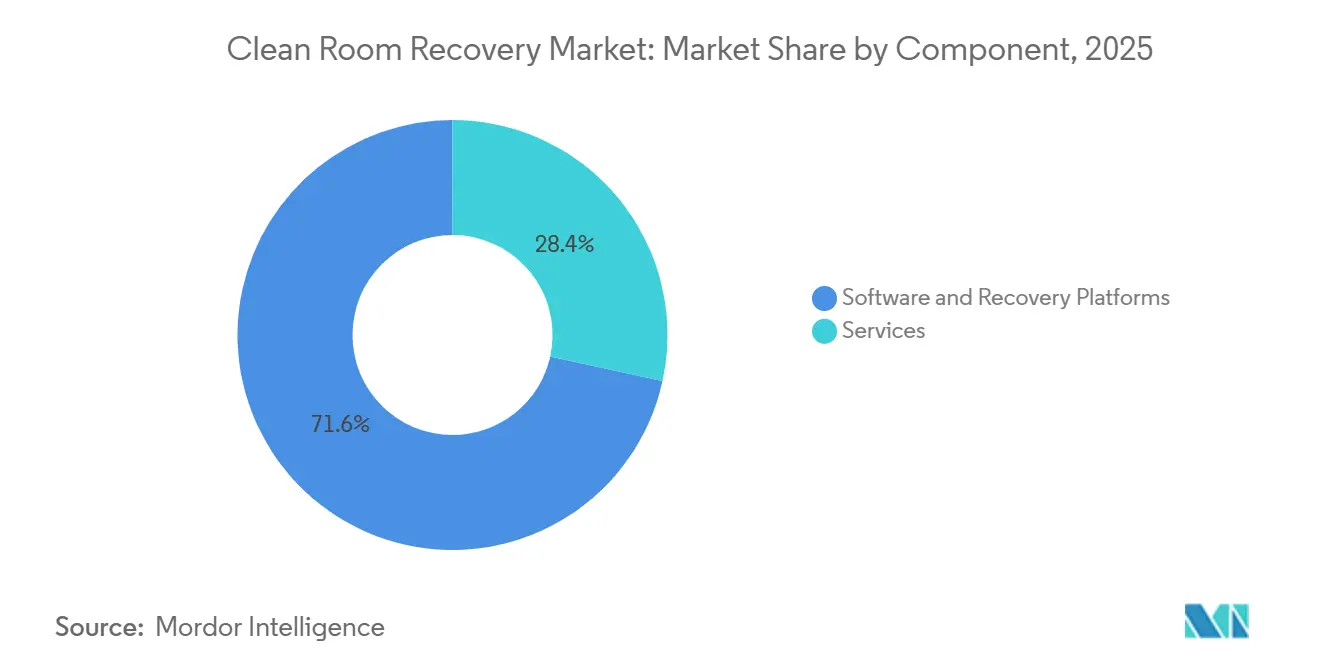
- Par composant, les logiciels et plateformes de récupération détenaient 71,56 % de la part du marché de la récupération en salle blanche en 2025, tandis que les services devraient se développer à un CAGR de 26,42 % jusqu'en 2031.
- Par déploiement de l'environnement de récupération, le cloud détenait 67,18 % de la part du marché de la récupération en salle blanche en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 25,89 % jusqu'en 2031.
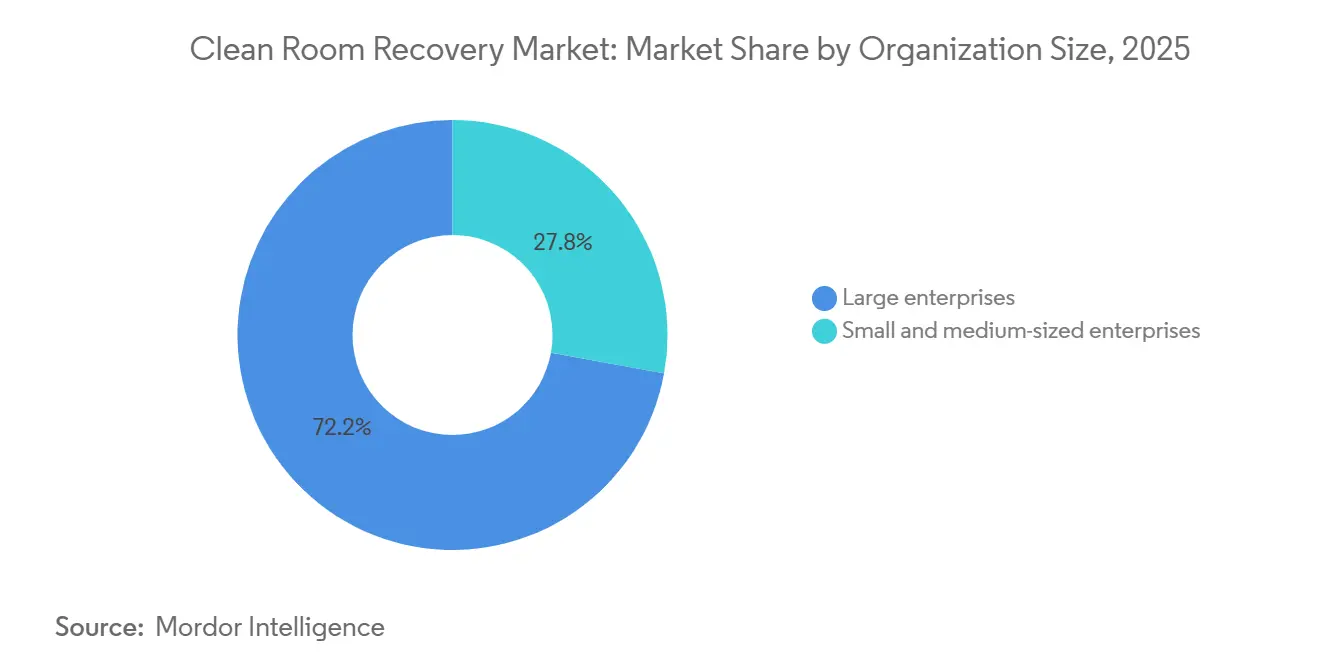
- Par taille d'organisation, les grandes entreprises détenaient 72,16 % de la part du marché de la récupération en salle blanche en 2025, tandis que les PME devraient se développer à un CAGR de 26,15 % jusqu'en 2031.
- Par secteur vertical, le BFSI détenait 22,31 % de la part du marché de la récupération en salle blanche en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 25,06 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 37,49 % de la part du marché de la récupération en salle blanche en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 25,35 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la récupération en salle blanche
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences plus strictes en matière de contrôle de la contamination | +4.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Expansion des usines de semi-conducteurs et des capacités d'emballage avancé | +4.2% | Asie-Pacifique, avec des retombées en Amérique du Nord | Moyen terme (2-4 ans) |
| Coûts plus élevés liés aux pertes de rendement et aux temps d'arrêt | +3.8% | Mondial, concentré dans les régions de fabrication | Court terme (≤ 2 ans) |
| Croissance de la fabrication cellulaire, génique et stérile | +3.5% | Amérique du Nord, Europe et sites émergents en Asie-Pacifique | Moyen terme (2-4 ans) |
| Soutien externalisé à la récupération par des prestataires spécialisés | +3.0% | Mondial, avec une pénétration plus élevée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Événements météorologiques extrêmes et intrusions d'eau | +2.3% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences plus strictes en matière de contrôle de la contamination dans la fabrication réglementée
Les régulateurs attendent de plus en plus des installations qu'elles démontrent un contrôle continu de la contamination plutôt que des vérifications de conformité isolées. La norme ISO 14644-5:2025 établit des exigences pour les programmes de contrôle des opérations, les évaluations d'impact, la gestion du personnel et les procédures de nettoyage spéciales. Cette norme a remplacé la première édition de 2004 et a relevé les attentes en matière de documentation pour les opérations en salle blanche. L'Annexe 1 des BPF de l'UE exige également que les sites stériles maintiennent une stratégie intégrée de contrôle de la contamination couvrant la conception, les utilités, le personnel et la surveillance.[1] Les équipes de récupération doivent donc produire des preuves que les mesures de contrôle ont fonctionné pendant le processus de redémarrage. Cette exigence favorise les plateformes qui conservent les données environnementales et les dossiers de validation dans un format prêt pour l'audit. Le marché de la récupération en salle blanche en bénéficie car le travail de récupération est désormais lié au contrôle opérationnel documenté. Les installations ne peuvent pas traiter un événement de contamination comme une simple tâche de nettoyage lorsque la production réglementée doit reprendre. L'enregistrement numérique prend en charge les relevés de comptage de particules, les preuves de nettoyage et l'examen des actions correctives. La norme ISO 14644-5:2025 intègre également les procédures opérationnelles dans le cadre de contrôle des salles blanches. Les exigences relatives aux semi-conducteurs deviennent également plus formelles à mesure que la norme de décontamination SEMI S12 est révisée. Cela crée une demande récurrente pour les logiciels de récupération et les services spécialisés.
Expansion des usines de semi-conducteurs et des capacités d'emballage avancé
Les nouvelles usines créent davantage d'espaces contrôlés, davantage d'outils de production et davantage de sites devant récupérer rapidement après une perturbation. UMC a annoncé une expansion par phases à Singapour et la construction d'une nouvelle usine à Tainan en juillet 2026. Ces projets visaient à soutenir la demande liée à l'intelligence artificielle et à l'informatique de périphérie. Micron a posé la première pierre d'une installation de fabrication de plaquettes à Singapour en janvier 2026. L'investissement prévu est de 24 milliards USD sur 10 ans, et le projet cible 700 000 pieds carrés d'espace en salle blanche. Chaque nouveau site crée un besoin en surveillance environnementale, en procédures de décontamination et en capacité de requalification. Les installations avancées sont exposées aux risques liés aux particules, aux fuites chimiques, aux intrusions d'eau et aux dérives d'équipements. Les outils de remplacement peuvent prendre plus de 12 mois à obtenir, ce qui rend la récupération sur place importante pour la continuité de la production. Les prestataires disposant de techniciens formés peuvent réduire le temps nécessaire à l'évaluation des zones affectées. La surveillance numérique peut également conserver des informations de référence qui soutiennent la décision de récupération. Le marché de la récupération en salle blanche bénéficie donc de l'échelle et de la densité de valeur des nouvelles usines. Les fournisseurs qui combinent des pratiques alignées sur les normes SEMI avec l'intégration de la surveillance peuvent répondre aux besoins des opérateurs d'usines. Cela est particulièrement pertinent au Japon, en Corée du Sud, à Taïwan, à Singapour et en Amérique du Nord.
Coût croissant des pertes de rendement et des temps d'arrêt prolongés
La contamination peut entraîner des pertes de production directes pour les opérateurs de semi-conducteurs et pharmaceutiques. Un changement de filtre HEPA différé dans une baie de lithographie ISO 4 a été associé à une hausse des taux de défauts de 1,2 % à 4,8 % dans un cas documenté. Ce même cas a nécessité un effort de remédiation de 72 heures et a impliqué 1,2 million USD de produits mis au rebut et de revenus perdus. De tels incidents montrent pourquoi les opérateurs accordent de la valeur à une évaluation rapide et à une remédiation contrôlée. La planification de la récupération peut protéger les rendements des procédés lors des perturbations. Elle peut également réduire le risque qu'un redémarrage introduise une nouvelle déviation. Le coût des temps d'arrêt modifie la façon dont les opérateurs évaluent les dépenses de récupération. Les installations de semi-conducteurs et pharmaceutiques traitent de plus en plus les dispositions de récupération comme faisant partie de la préparation des installations. Les procédures de réponse documentées aident les équipes à coordonner le nettoyage, les tests et l'examen de la qualité. La demande qui en résulte s'étend au-delà de la main-d'œuvre d'urgence aux logiciels qui maintiennent les dossiers disponibles. Le marché de la récupération en salle blanche est renforcé lorsque des contrats de récupération sont établis avant qu'une installation ne connaisse un incident. Les prestataires peuvent se différencier en associant la réponse d'urgence à des flux de travail de validation numérique. Cette approche aide également les clients à gérer la documentation de redémarrage.
Croissance des capacités de fabrication cellulaire, génique et stérile
Les installations de thérapie cellulaire et génique opèrent dans des environnements très sensibles à la contamination. Johnson and Johnson a annoncé un investissement de plus de 1 milliard USD dans une installation de fabrication de thérapie cellulaire en Pennsylvanie en février 2026. L'installation Genesis de thérapie génique d'UCB en Wallonie a démarré ses opérations en avril 2026 après un investissement dépassant 216 millions USD. Kincell Bio a également ajouté 2 salles blanches ISO 7 à son installation du Research Triangle Park en avril 2026. Ces ajouts augmentent la base installée d'environnements de production sensibles. Les suites de remplissage aseptique et de thérapie cellulaire nécessitent une validation approfondie après un événement de contamination. Les installations peuvent avoir besoin d'effectuer des tests de particules, des contrôles de surface, des prélèvements microbiologiques et une vérification du flux d'air avant la reprise de la production. L'Annexe 1 des BPF de l'UE met l'accent sur le contrôle de la contamination et la nécessité de preuves documentées tout au long des activités de fabrication stérile. Cela soutient la demande de gestion des dossiers et d'examen de la qualité à distance. Le marché de la récupération en salle blanche offre une opportunité aux prestataires qui combinent la remédiation physique avec ces fonctions numériques. De tels systèmes peuvent aider les équipes à organiser les dossiers de récupération pendant que les travaux sont en cours.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité limitée de techniciens de récupération qualifiés ISO | -2.8% | Mondial, le plus aigu en Amérique du Nord et émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Charge de validation élevée avant la reprise de la production | -1.9% | Mondial, plus forte dans les installations pharmaceutiques et de semi-conducteurs | Moyen terme (2-4 ans) |
| Risques de compatibilité chimique pour les équipements sensibles | -1.1% | Mondial | Moyen terme (2-4 ans) |
| Données d'incidents fragmentées et spécifications de récupération | -0.8% | Mondial, avec un effet plus important dans les environnements moins standardisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée de techniciens de récupération qualifiés ISO
Le marché de la récupération en salle blanche fait face à une offre limitée de travailleurs de récupération formés. Une étude sur la main-d'œuvre de 2026 a cité un possible déficit de 180 000 travailleurs qualifiés dans la fabrication pharmaceutique et biotechnologique d'ici 2028. Le projet signalait également un taux de rotation annuel des techniciens proche de 28 %. Les travailleurs de récupération ont besoin de connaissances spécialisées en ISO 14644, BPFc, validation et contrôle de la contamination. La formation peut prendre 12 à 18 mois au-delà de la préparation générale à la fabrication. Un prestataire peut devoir maintenir des arrangements de dotation à long terme ou accepter des délais de réponse plus lents. La pénurie est la plus pressante là où de nouveaux sites pharmaceutiques, biotechnologiques et de semi-conducteurs se disputent les mêmes compétences. Un déploiement lent peut augmenter les temps d'arrêt d'un client lorsqu'un incident affecte la production. Des programmes de formation commencent à développer le vivier pour les rôles en salle blanche. BioTalent Canada a introduit un programme de certification Cleanroom Ready axé sur le travail en salle blanche dans la biofabrication. Cependant, la capacité de formation prend du temps pour suivre l'expansion des installations. Les entreprises de services peuvent faire face à des limites d'expansion géographique rapide jusqu'à ce que davantage de travailleurs qualifiés soient disponibles.
Charge de validation élevée avant la reprise de la production
Une salle blanche contaminée nécessite un processus de redémarrage réglementé plutôt qu'une simple réponse de nettoyage. Les installations doivent collecter des comptages de particules, des résultats d'écouvillonnage de surface, des résultats microbiologiques et une vérification du flux d'air avant de reprendre les opérations affectées. L'Annexe 1 des BPF de l'UE exige qu'une installation démontre que sa stratégie de contrôle de la contamination a fonctionné comme prévu. Ce processus peut retarder le redémarrage de plusieurs jours ou semaines dans les installations aseptiques multi-suites. Les équipes peu familières avec les procédures d'un site peuvent également créer des déviations nécessitant des investigations supplémentaires. Ces exigences peuvent rendre le travail de récupération plus complexe et coûteux. La documentation numérique peut réduire une partie de la pression administrative lors de la remédiation physique. L'examen de la qualité à distance peut permettre aux tâches de validation de progresser parallèlement aux travaux de décontamination. Les prestataires de récupération qui regroupent des outils de documentation peuvent réduire le risque de dossiers manquants. Le marché de la récupération en salle blanche reste contraint, les clients s'appuyant sur des dossiers d'incidents fragmentés et des spécifications de récupération incohérentes. La compatibilité chimique reste également importante car les agents de nettoyage peuvent affecter les équipements et surfaces sensibles. Ces facteurs favorisent les prestataires capables d'offrir des procédures spécifiques au site et des dossiers auditables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les plateformes logicielles ancrent les revenus tandis que les services se développent
Les logiciels et plateformes de récupération détenaient 71,56 % de la part du marché de la récupération en salle blanche en 2025. Cette position reflète la demande de surveillance numérique de la contamination, d'enregistrement des données environnementales et de gestion de la conformité basée sur le cloud. Les installations achètent de plus en plus des licences pour une surveillance continue plutôt que seulement après un incident. Ces systèmes conservent les dossiers de validation pouvant être utilisés lors des audits et des examens de récupération. CURIS System a signalé une intégration élargie de ses systèmes automatisés de biodécontamination dans les environnements de fabrication pharmaceutique et de laboratoire BSL en janvier 2026. L'entreprise a lié ce travail à des cycles de validation plus rapides et à une documentation d'audit prête pour les BPFc. La part dominante des logiciels montre la valeur accordée à la preuve continue du contrôle. La remédiation physique reste nécessaire lorsqu'un événement affecte un espace contrôlé. Le modèle de plateforme fournit aux clients une source fiable de données environnementales et de validation.
Les services devraient se développer à un CAGR de 26,42 % de 2026 à 2031. La demande de services augmente à mesure que les installations de semi-conducteurs et de thérapie cellulaire ajoutent de nouvelles capacités en salle blanche. Ces clients ont besoin d'une réponse d'urgence et d'un soutien à la requalification post-incident. Controlled Contamination Services et Sasser Restoration se font concurrence par la rapidité de réponse et l'expérience BPF spécifique au secteur. AES Clean Technology propose des services de conception de salles blanches, de nettoyage et de stratégie de contrôle de la contamination. Les prestataires peuvent utiliser les engagements de service pour initier les clients aux abonnements récurrents aux plateformes. Les fournisseurs intégrés aux plateformes peuvent également offrir une documentation prête pour l'audit lors de la remédiation. Les entreprises de services purs peuvent faire face à un écart de capacité plus large à mesure que les attentes en matière de documentation augmentent. Le secteur de la récupération en salle blanche évolue vers un soutien au cycle de vie combinant technologie et exécution sur le terrain.


Par déploiement de l'environnement de récupération : les modèles hybrides répondent aux besoins de conformité
Le déploiement cloud détenait une part de 67,18 % en 2025. Il prend en charge la surveillance centralisée, les dossiers de validation numérique et l'examen de la qualité à distance sur plusieurs sites. Les plateformes cloud peuvent réduire les besoins en infrastructure des clients en ajoutant des outils de récupération aux systèmes technologiques existants. Elles permettent également aux opérateurs d'entreprise de comparer les informations environnementales entre les installations. La taille du marché de la récupération en salle blanche pour le déploiement cloud reflète le rôle des logiciels dans la gestion continue de la conformité. Les outils cloud sont particulièrement utiles pour les grands opérateurs disposant de sites dans plusieurs juridictions. Ils prennent en charge l'analyse centralisée et la gestion standardisée des dossiers. Ces fonctions peuvent aider les opérateurs à gérer les procédures de récupération sur l'ensemble de leur réseau.
Le déploiement hybride devrait se développer à un CAGR de 25,89 % jusqu'en 2031. Les opérateurs pharmaceutiques et de semi-conducteurs utilisent des systèmes hybrides pour équilibrer l'analyse cloud avec le contrôle local des dossiers critiques pour les procédés. Le stockage sur site peut rester important là où les règles de résidence des données sont restrictives. Les données de référence environnementales locales peuvent également rester disponibles lors d'une perturbation du réseau ou d'une urgence dans l'installation. Les plateformes compatibles hybrides peuvent prendre en charge l'enregistrement de données hors ligne et les alertes locales. Les opérateurs mettent à niveau les systèmes uniquement cloud pour ajouter des fonctionnalités d'informatique de périphérie. Les réseaux de capteurs intégrés peuvent alimenter à la fois les nœuds locaux et les tableaux de bord cloud. Cette configuration est pertinente pour les usines de la région Asie-Pacifique confrontées à des perturbations sismiques et météorologiques. Les fournisseurs disposant d'architectures hybrides peuvent répondre aux exigences de résilience et de documentation dans un seul modèle de déploiement.
Par taille d'organisation : les grandes entreprises dominent tandis que les PME gagnent en accès
Les grandes entreprises détenaient 72,16 % de la part du marché de la récupération en salle blanche en 2025. Leur position reflète le coût des logiciels d'entreprise, des opérations multi-sites et des exigences formelles d'audit. Les grandes entreprises pharmaceutiques et de semi-conducteurs peuvent investir dans des systèmes intégrés de surveillance et de récupération. L'installation de Micron à Singapour représente un investissement prévu de 24 milliards USD sur 10 ans.[2] Des projets de cette envergure créent des comptes d'ancrage pour les fournisseurs de plateformes de récupération. Les clients d'entreprise ont souvent besoin de systèmes validés reliant la surveillance environnementale aux dossiers de qualité. Ils peuvent également maintenir des équipes internes plus larges pour la conformité et la planification de la continuité. Cela soutient la demande de solutions intégrées pour plusieurs types d'installations.
Les PME devraient se développer à un CAGR de 26,15 % de 2026 à 2031. Les logiciels fournis via le cloud réduisent l'investissement initial nécessaire pour les outils de surveillance de la contamination et de validation. Les CDMOs et les entreprises biotechnologiques en développement sont des adoptants importants car leurs exigences de conformité sont élevées. L'expansion de Kincell Bio en Caroline du Nord a ajouté 2 salles blanches ISO 7 pour les programmes de thérapie cellulaire en phase avancée et commerciale. Les sites plus petits peuvent se concentrer sur une piste de documentation pratique lorsqu'ils manquent d'équipes de validation dédiées. Les licences modulaires, les modèles préconfigurés et l'examen de la qualité à distance peuvent réduire la pression opérationnelle. Les PME apprécient également les engagements de réponse rapide car elles disposent de moins de capacité de production de réserve. Les prestataires peuvent se différencier en liant l'accès aux logiciels à un réseau de réponse accrédité.
Par secteur vertical : le BFSI domine tandis que la santé et les sciences de la vie se développent
Le BFSI détenait une part de 22,31 % de la taille du marché de la récupération en salle blanche en 2025. Le secteur exploite une infrastructure étendue de centres de données et nécessite une résilience opérationnelle. Les environnements contrôlés soutiennent les systèmes de trading, le traitement sécurisé des documents et les fonctions critiques des technologies de l'information. Ces sites ont besoin de dossiers d'incidents et de procédures de récupération après des perturbations environnementales ou des intrusions d'eau. Les institutions financières disposent des budgets nécessaires pour adopter des plateformes de surveillance et de récupération dans l'ensemble de leurs opérations. Leur demande élargit la base de clients au-delà des installations pharmaceutiques et de semi-conducteurs. La position dominante reflète également le rôle des environnements contrôlés dans la planification de la continuité des activités. Les fournisseurs au service du BFSI doivent répondre aux attentes en matière de dossiers sécurisés et de soutien fiable à la récupération.
La santé et les sciences de la vie devraient se développer à un CAGR de 25,06 % jusqu'en 2031. Les nouvelles installations de thérapie cellulaire et génique nécessitent des environnements sensibles ISO 5 et ISO 7. L'installation Wallonie d'UCB a démarré ses opérations en avril 2026 suite à un investissement dépassant 200 millions EUR (216 millions USD). Le gouvernement et l'administration publique, la fabrication industrielle, les technologies de l'information et les télécommunications, l'énergie et les services publics, ainsi que le pétrole et le gaz créent également de la demande. Ces utilisateurs exploitent des environnements contrôlés pour l'électronique de défense, la fabrication de précision, l'infrastructure de données, les composants de turbines et l'électronique sous-marine. Les utilisateurs du commerce de détail et du commerce électronique ajoutent de plus petits volumes d'abonnement via l'infrastructure d'automatisation. Les entreprises de transport et de logistique utilisent également des chaînes d'approvisionnement de capteurs de précision. L'ensemble plus large d'utilisateurs soutient la demande pour les prestataires ayant de l'expérience dans plusieurs environnements réglementés.
Analyse géographique
L'Amérique du Nord détenait 37,49 % de la part du marché de la récupération en salle blanche en 2025. La région combine la fabrication pharmaceutique, les installations de semi-conducteurs et l'infrastructure de centres de données des services financiers. Plus de 38 milliards USD d'investissements dans la fabrication pharmaceutique aux États-Unis ont été annoncés du début 2025 à juin 2026. Les exigences BPFc de la FDA font du contrôle environnemental et de la documentation de la contamination des facteurs d'achat importants. Les installations américaines font également l'objet d'un examen minutieux des risques de contamination croisée et de contrôle environnemental. L'expansion de la biofabrication au Canada s'ajoute à la demande régionale de soutien à la récupération. Le corridor de fabrication de dispositifs médicaux du Mexique étend la base régionale. Sa connexion à la chaîne d'approvisionnement américaine peut nécessiter une coordination transfrontalière pour les opérateurs multinationaux.
L'Asie-Pacifique devrait se développer à un CAGR de 25,35 % de 2026 à 2031. La croissance dans les secteurs des semi-conducteurs et pharmaceutiques soutient la demande en Chine, au Japon, en Corée du Sud, en Inde, à Taïwan et à Singapour. UMC a annoncé des plans d'expansion à Singapour et à Taïwan en juillet 2026. SK hynix a annoncé un engagement de 54 billions KRW pour ses usines Yongin Y2 et Cheongju M17 en 2026.[3] Au taux annuel moyen de 2026, l'engagement était équivalent à 39,4 milliards USD. Le Japon, la Corée du Sud et Taïwan ont une adoption plus établie des plateformes de récupération. L'Inde et l'Asie du Sud-Est connaissent une croissance de la demande portée par les ajouts de capacité des CDMOs et les premiers acheteurs de plateformes.
La mise en œuvre façonne l'Annexe 1 des BPF de l'UE en Europe et l'adoption de la norme ISO 14644-5:2025. L'Allemagne, le Royaume-Uni, la France, la Belgique et les pays du BENELUX sont des sites clés pour la fabrication pharmaceutique. L'installation Genesis d'UCB en Belgique illustre la demande de logiciels avancés et de capacité de réponse d'urgence. L'Amérique du Sud présente une demande émergente dans le secteur pharmaceutique brésilien et l'activité biotechnologique argentine. La pénétration du marché est plus faible car les échelles des installations et l'application réglementaire restent moins étendues. L'adoption au Moyen-Orient et en Afrique en est à ses débuts. La demande est concentrée dans la fabrication pharmaceutique du Conseil de coopération du Golfe et l'infrastructure des centres de données.

Paysage concurrentiel
Le marché de la récupération en salle blanche est modérément fragmenté, aucun prestataire ne détenant une position dominante à la fois dans les logiciels et les services de récupération sur le terrain. BELFOR Property Restoration dispose d'une large présence dans la décontamination des semi-conducteurs et pharmaceutiques. L'entreprise opère selon les procédures de décontamination SEMI S12 et a de l'expérience dans la récupération de fabrication de plaquettes en Asie, en Europe et en Amérique du Nord. CURIS System se distingue par ses équipements et services de décontamination automatisés. Son système BMS Link, lancé en août 2026, a connecté un appareil CURIS 3 portable aux communications du système de gestion du bâtiment.[4] Le système utilise la technologie au peroxyde d'hydrogène hybride avec une revendication d'élimination sporicide de 6 log enregistrée auprès de l'EPA. Ces capacités peuvent réduire le temps de cycle et limiter la variation de l'opérateur lors de la biodécontamination.
Exyte a poursuivi une position de bout en bout à travers l'ingénierie, la construction de salles blanches et le soutien au cycle de vie. En 2026, l'intégration de Pharmaplan a ajouté une expertise en procédés biopharma à son modèle de livraison plus large. Exentec, une entreprise d'Exyte, a introduit Cleanroom Envelope en février 2026. Le produit combinait des éléments architecturaux et de ventilation pour la construction de salles blanches. L'installation de 300 000 pieds carrés d'Exyte à Nampa, Idaho, soutient son rôle de composant dans la chaîne d'approvisionnement de récupération. Controlled Contamination Services et GMP Technical Solutions se font concurrence par l'expérience sectorielle et la réponse locale. La pénurie de techniciens qualifiés peut limiter leur capacité à se développer.
La principale opportunité réside dans la combinaison de l'intégration logicielle avec la prestation de services d'urgence. De nombreux fournisseurs de plateformes manquent de réseaux de réponse accrédités, tandis que de nombreuses entreprises de services manquent de systèmes numériques de dossiers de validation. Les fournisseurs qui combinent surveillance, pistes d'audit et engagements de niveau de service peuvent répondre aux besoins des entreprises et des CDMOs. Stäubli Robotics a présenté un robot de salle blanche mobile Sterimove amélioré à INTERPHEX 2026 en avril. Le robot était conçu pour les environnements stériles de Grade A à Grade D. MicronView a également annoncé un robot pour la décontamination automatisée au peroxyde d'hydrogène vaporisé en 2026. L'automatisation peut réduire la manipulation manuelle et l'intensité de la main-d'œuvre dans les travaux de récupération.
Leaders du secteur de la récupération en salle blanche
-
RecoveryPro Co., Ltd.
-
CURIS System, Inc.
-
Controlled Contamination Services, LLC
-
AES Clean Technology, Inc.
-
ABN Cleanroom Technology NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Amkor Technology a annoncé la Phase 2 de son campus de test et d'emballage avancé en Arizona, portant l'investissement total prévu à 12 milliards USD et ajoutant 60 000 mètres carrés d'espace en salle blanche. La capacité du campus a atteint 93 000 mètres carrés, dépassant les 33 000 mètres carrés prévus pour la Phase 1.
- Juillet 2026 : United Microelectronics Corporation a annoncé une expansion par phases avec l'installation de salles blanches dans son installation Phase 4 à Singapour et la construction d'une nouvelle usine sur son campus de Tainan. Les projets ont élargi la capacité en photonique sur silicium et ajouté une zone de salle blanche nécessitant une intégration avec une plateforme de surveillance environnementale et de récupération.
- Avril 2026 : L'installation de fabrication de thérapie génique Genesis d'UCB à Braine-l'Alleud, en Wallonie, Belgique, a démarré ses opérations. Le site représentait un investissement de plus de 216 millions USD et couvrait 17 000 mètres carrés pour la production aseptique de thérapie génique.
- Février 2026 : Johnson & Johnson a annoncé un investissement de plus de 1 milliard USD dans une installation de fabrication de thérapie cellulaire dans le comté de Montgomery, en Pennsylvanie. L'installation était conçue pour soutenir les candidats à la thérapie CAR-T et aux thérapies à médiation immunitaire et nécessitait une surveillance environnementale continue dès la mise en service.


Portée du rapport mondial sur le marché de la récupération en salle blanche
Le marché de la récupération en salle blanche comprend les plateformes logicielles, les environnements de récupération et les services associés qui permettent aux organisations de restaurer en toute sécurité les systèmes critiques, les applications, les identités, les points de terminaison et les données à la suite de cyberattaques, d'incidents de rançongiciels, d'événements de logiciels malveillants destructeurs ou d'autres perturbations cybernétiques. Les solutions de récupération en salle blanche fournissent des environnements de récupération isolés, fiables et validés qui permettent aux organisations de reconstruire et de récupérer leurs opérations commerciales tout en minimisant le risque de réinfection et en garantissant la cyber-résilience, la continuité des activités et la récupération opérationnelle.
Le rapport sur le marché de la récupération en salle blanche est segmenté par composant (logiciels et plateformes de récupération, et services), déploiement de l'environnement de récupération (cloud, sur site et hybride), taille d'organisation (petites et moyennes entreprises, et grandes entreprises), secteur vertical (gouvernement et administration publique, fabrication industrielle, commerce de détail et commerce électronique, transport et logistique, énergie et services publics, pétrole et gaz, technologies de l'information et télécommunications, médias et divertissement, établissements d'enseignement et de recherche, santé et sciences de la vie, banque, services financiers et assurance [BFSI], et autres secteurs verticaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels et plateformes de récupération |
| Services |
| Cloud |
| Sur site |
| Hybride |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Gouvernement et administration publique |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Transport et logistique |
| Énergie et services publics |
| Pétrole et gaz |
| Technologies de l'information et télécommunications |
| Médias et divertissement |
| Établissements d'enseignement et de recherche |
| Santé et sciences de la vie |
| Banque, services financiers et assurance (BFSI) |
| Autres secteurs verticaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| BENELUX | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par composant | Logiciels et plateformes de récupération | ||
| Services | |||
| Par déploiement de l'environnement de récupération | Cloud | ||
| Sur site | |||
| Hybride | |||
| Par taille d'organisation | Petites et moyennes entreprises | ||
| Grandes entreprises | |||
| Par secteur vertical | Gouvernement et administration publique | ||
| Fabrication industrielle | |||
| Commerce de détail et commerce électronique | |||
| Transport et logistique | |||
| Énergie et services publics | |||
| Pétrole et gaz | |||
| Technologies de l'information et télécommunications | |||
| Médias et divertissement | |||
| Établissements d'enseignement et de recherche | |||
| Santé et sciences de la vie | |||
| Banque, services financiers et assurance (BFSI) | |||
| Autres secteurs verticaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| BENELUX | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Égypte | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la récupération en salle blanche ?
Le marché de la récupération en salle blanche est projeté à 0,64 milliard USD en 2026 et devrait atteindre 1,90 milliard USD d'ici 2031, avec un CAGR de 24,53 %.
Qu'est-ce qui stimule la demande de solutions de récupération en salle blanche ?
Des exigences plus strictes en matière de contrôle de la contamination, de nouvelles usines de semi-conducteurs et une capacité de fabrication stérile croissante augmentent la demande.
Quel composant domine les dépenses de récupération en salle blanche ?
Les logiciels et plateformes de récupération détenaient une part de 71,56 % en 2025 car les opérateurs ont besoin d'une surveillance continue et de dossiers de validation documentés.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait se développer à un CAGR de 25,89 % jusqu'en 2031 à mesure que les opérateurs combinent l'analyse cloud avec le contrôle local des données.
Quel secteur d'utilisation finale connaît la croissance projetée la plus rapide ?
La santé et les sciences de la vie devraient se développer à un CAGR de 25,06 % jusqu'en 2031, soutenues par les capacités de thérapie cellulaire et génique.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 25,35 % jusqu'en 2031, soutenue par les ajouts d'installations de semi-conducteurs et pharmaceutiques.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
