
Tamaño y Participación del Mercado de Recuperación de Sala Limpia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.9 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 24.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recuperación de Sala Limpia por Mordor Intelligence
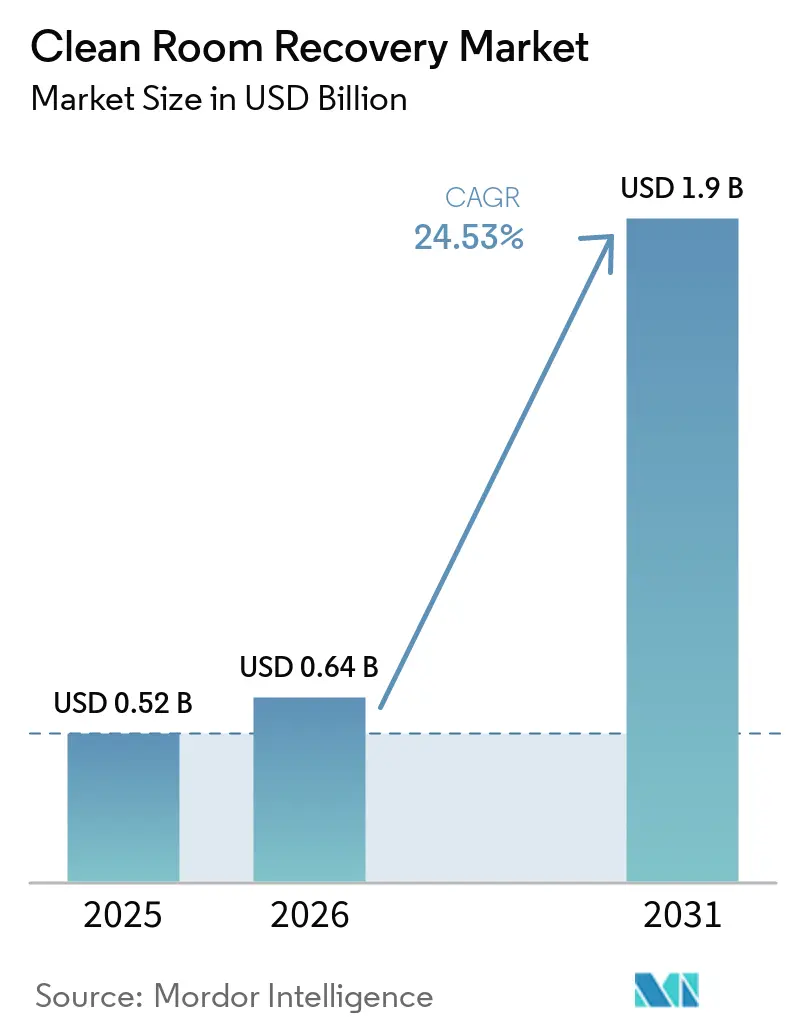
Se proyecta que el tamaño del Mercado de Recuperación de Sala Limpia sea de 0,52 mil millones de USD en 2025, 0,64 mil millones de USD en 2026, y alcance 1,90 mil millones de USD en 2031, creciendo a una CAGR del 24,53% de 2026 a 2031. Las normas más estrictas de control de contaminación están convirtiendo la planificación de recuperación en un requisito habitual para las instalaciones farmacéuticas y de semiconductores. La nueva construcción de salas limpias también amplía el número de sitios que necesitan sistemas de recuperación, personal de respuesta capacitado y procedimientos de reinicio documentados. Las plataformas digitales son cada vez más importantes porque las instalaciones necesitan registros ambientales que puedan revisarse durante los incidentes y después de que las operaciones se reinicien. Los proveedores están respondiendo vinculando el software de monitoreo, los registros de validación y los servicios de campo en ofertas más amplias. Estas condiciones crean oportunidades para que los proveedores ayuden a los operadores a restaurar entornos controlados mientras cumplen con los requisitos de documentación.
Conclusiones Clave del Informe
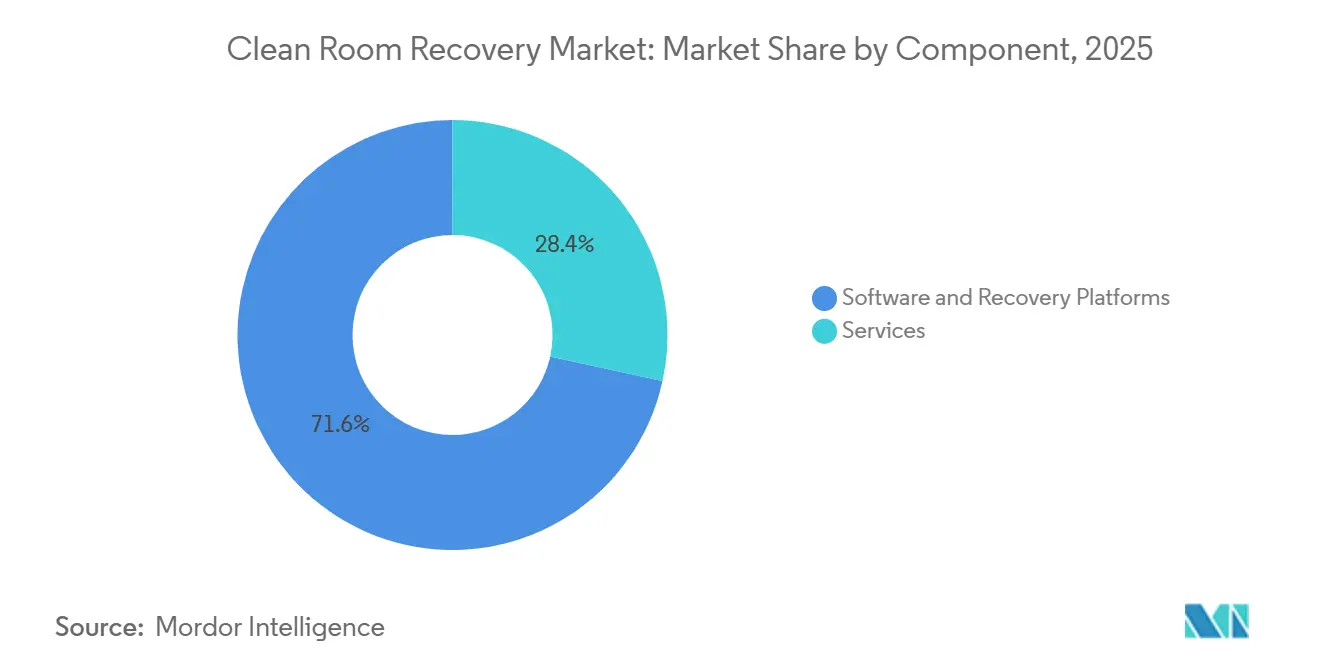
- Por componente, el software y las plataformas de recuperación representaron el 71,56% de la participación del Mercado de Recuperación de Sala Limpia en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 26,42% hasta 2031.
- Por despliegue del entorno de recuperación, la nube representó el 67,18% de la participación del Mercado de Recuperación de Sala Limpia en 2025, mientras que se proyecta que el despliegue híbrido se expanda a una CAGR del 25,89% hasta 2031.
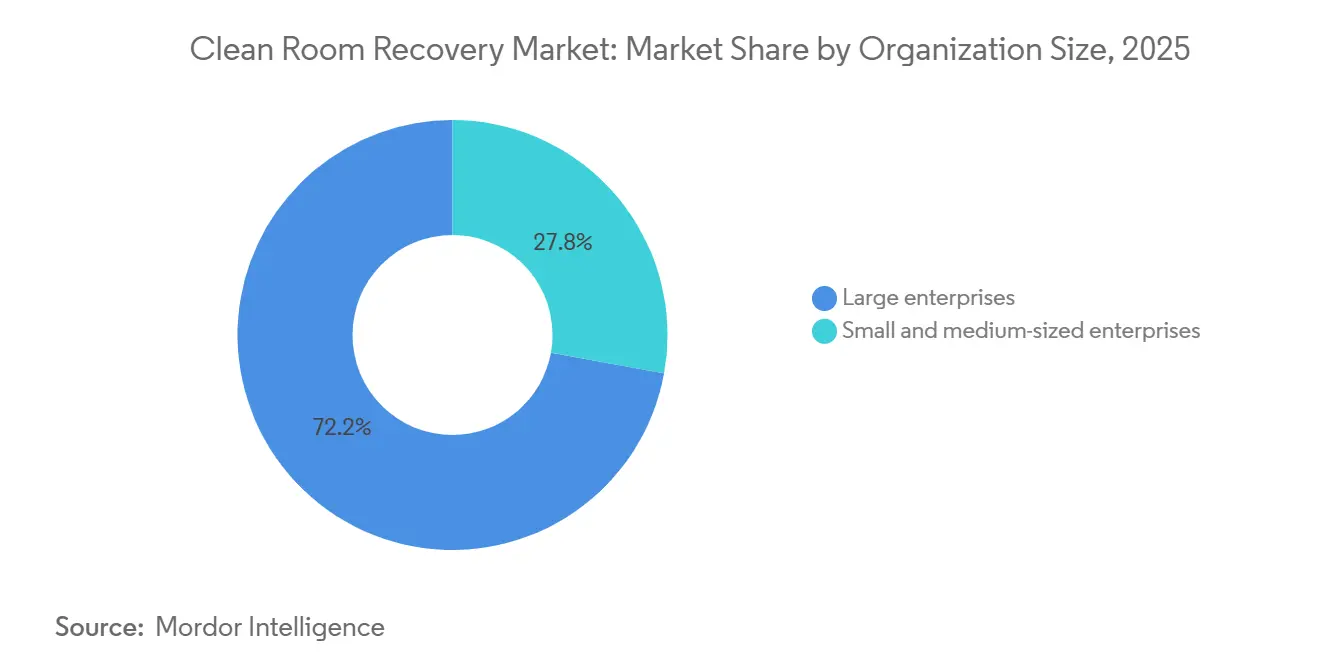
- Por tamaño de organización, las grandes empresas representaron el 72,16% de la participación del Mercado de Recuperación de Sala Limpia en 2025, mientras que se proyecta que las pymes se expandan a una CAGR del 26,15% hasta 2031.
- Por vertical industrial, el sector BFSI representó el 22,31% de la participación del Mercado de Recuperación de Sala Limpia en 2025, mientras que se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 25,06% hasta 2031.
- Por geografía, América del Norte representó el 37,49% de la participación del Mercado de Recuperación de Sala Limpia en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 25,35% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Recuperación de Sala Limpia
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Más Estrictos de Control de Contaminación | +4.5% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Fábricas de Semiconductores y Capacidad de Empaquetado Avanzado | +4.2% | Asia-Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Mayor Costo por Pérdida de Rendimiento y Tiempo de Inactividad | +3.8% | Global, concentrado en regiones de fabricación | Corto plazo (≤ 2 años) |
| Crecimiento en Manufactura Celular, Génica y Estéril | +3.5% | América del Norte, Europa y sitios emergentes en Asia-Pacífico | Mediano plazo (2-4 años) |
| Soporte de Recuperación Especializado Externalizado | +3.0% | Global, con mayor penetración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Eventos Climáticos Extremos e Intrusión de Agua | +2.3% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Más Estrictos de Control de Contaminación en la Manufactura Regulada
Los reguladores esperan cada vez más que las instalaciones demuestren un control continuo de la contaminación en lugar de verificaciones de cumplimiento aisladas. La norma ISO 14644-5:2025 establece requisitos para programas de control de operaciones, evaluaciones de impacto, gestión de personal y procedimientos especiales de limpieza. La norma reemplazó la primera edición de 2004 y elevó las expectativas de documentación para las operaciones en salas limpias. El Anexo 1 de las GMP de la UE también exige que los sitios estériles mantengan una estrategia integrada de control de contaminación en diseño, servicios, personal y monitoreo.[1] Los equipos de recuperación deben, por tanto, producir evidencia de que las medidas de control funcionaron durante el proceso de reinicio. Este requisito favorece a las plataformas que preservan los datos ambientales y los registros de validación en un formato listo para auditoría. El Mercado de Recuperación de Sala Limpia se beneficia porque el trabajo de recuperación ha quedado vinculado al control operativo documentado. Las instalaciones no pueden tratar un evento de contaminación como una simple tarea de limpieza cuando debe reanudarse la producción regulada. El registro digital respalda los registros de conteo de partículas, la evidencia de limpieza y la revisión de acciones correctivas. La norma ISO 14644-5:2025 también sitúa los procedimientos operativos dentro del marco de control de la sala limpia. Los requisitos de semiconductores también se están formalizando más a medida que la norma de descontaminación SEMI S12 se somete a revisión. Esto genera una demanda recurrente de software de recuperación y servicios especializados.
Expansión de Fábricas de Semiconductores y Capacidad de Empaquetado Avanzado
Las nuevas fábricas crean más espacio controlado, más herramientas de proceso y más sitios que deben recuperarse rápidamente tras una interrupción. UMC anunció una expansión por fases en Singapur y la construcción de una nueva fábrica en Tainan durante julio de 2026. Los proyectos tenían como objetivo satisfacer la demanda vinculada a la inteligencia artificial y la computación en el borde. Micron inició la construcción de una instalación de fabricación de obleas en Singapur en enero de 2026. La inversión planificada es de 24 mil millones de USD a lo largo de 10 años, y el proyecto tiene como objetivo 700.000 pies cuadrados de espacio de sala limpia. Cada nuevo sitio añade la necesidad de monitoreo ambiental, procedimientos de descontaminación y capacidad de recalificación. Las instalaciones avanzadas enfrentan riesgos de partículas, fugas químicas, intrusión de agua y excursiones de equipos. Los equipos de reemplazo pueden tardar más de 12 meses en obtenerse, lo que hace que la recuperación in situ sea importante para la continuidad de la producción. Los proveedores con técnicos capacitados pueden reducir el tiempo necesario para evaluar las áreas afectadas. El monitoreo digital también puede retener información de referencia que respalde la decisión de recuperación. El Mercado de Recuperación de Sala Limpia, por tanto, se beneficia de la escala y la densidad de valor de las fábricas más nuevas. Los proveedores que combinan prácticas alineadas con SEMI con integración de monitoreo pueden satisfacer las necesidades de los operadores de fábricas. Esto es especialmente relevante en Japón, Corea del Sur, Taiwán, Singapur y América del Norte.
Aumento del Costo por Pérdida de Rendimiento y Tiempo de Inactividad Prolongado
La contaminación puede causar pérdidas directas de producción para los operadores de semiconductores y farmacéuticos. Un cambio diferido de filtro HEPA en una bahía de litografía ISO 4 estuvo asociado con un aumento en las tasas de defectos del 1,2% al 4,8% en un caso documentado. El mismo caso requirió un esfuerzo de remediación de 72 horas e implicó 1,2 millones de USD en productos desechados e ingresos perdidos. Tales incidentes muestran por qué los operadores valoran la evaluación rápida y la remediación controlada. La planificación de recuperación puede proteger los rendimientos del proceso durante las interrupciones. También puede reducir el riesgo de que un reinicio introduzca otra desviación. El costo del tiempo de inactividad cambia la forma en que los operadores evalúan el gasto en recuperación. Las instalaciones de semiconductores y farmacéuticas tratan cada vez más los acuerdos de recuperación como parte de la preparación de las instalaciones. Los procedimientos de respuesta documentados ayudan a los equipos a coordinar la limpieza, las pruebas y la revisión de calidad. La demanda resultante se extiende más allá de la mano de obra de emergencia al software que mantiene los registros disponibles. El Mercado de Recuperación de Sala Limpia se fortalece cuando los contratos de recuperación se establecen antes de que una instalación experimente un incidente. Los proveedores pueden diferenciarse combinando la respuesta de emergencia con flujos de trabajo de validación digital. Este enfoque también ayuda a los clientes a gestionar la documentación de reinicio.
Crecimiento en la Capacidad de Manufactura Celular, Génica y Estéril
Las instalaciones de terapia celular y génica operan en entornos con alta sensibilidad a la contaminación. Johnson and Johnson anunció una inversión de más de 1 mil millones de USD en una instalación de manufactura de terapia celular en Pensilvania en febrero de 2026. La instalación Genesis de terapia génica de UCB en Valonia comenzó operaciones en abril de 2026 tras una inversión superior a 216 millones de USD. Kincell Bio también añadió 2 suites de sala limpia ISO 7 en su instalación de Research Triangle Park en abril de 2026. Estas adiciones aumentan la base instalada de entornos de producción sensibles. Las suites de llenado aséptico y terapia celular necesitan una validación exhaustiva tras un evento de contaminación. Las instalaciones pueden necesitar completar pruebas de partículas, verificaciones de superficies, muestreo microbiológico y verificación del flujo de aire antes de que se reanude la producción. El Anexo 1 de las GMP de la UE enfatiza el control de la contaminación y la necesidad de evidencia documentada a lo largo de las actividades de manufactura estéril. Esto respalda la demanda de gestión de registros y revisión de calidad remota. El Mercado de Recuperación de Sala Limpia tiene una apertura para los proveedores que combinan la remediación física con estas funciones digitales. Dichos sistemas pueden ayudar a los equipos a organizar los registros de recuperación mientras el trabajo está en curso.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Limitada de Técnicos de Recuperación Calificados por ISO | -2.8% | Global, más agudo en América del Norte y emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alta Carga de Validación Antes del Reinicio de la Producción | -1.9% | Global, más fuerte en instalaciones farmacéuticas y de semiconductores | Mediano plazo (2-4 años) |
| Riesgos de Compatibilidad Química para Equipos Sensibles | -1.1% | Global | Mediano plazo (2-4 años) |
| Datos de Incidentes Fragmentados y Especificaciones de Recuperación | -0.8% | Global, con mayor efecto en entornos menos estandarizados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Técnicos de Recuperación Calificados por ISO
El Mercado de Recuperación de Sala Limpia enfrenta una oferta limitada de trabajadores de recuperación capacitados. Un estudio de fuerza laboral de 2026 citó un posible déficit de 180.000 trabajadores calificados en la manufactura farmacéutica y biotecnológica para 2028. El borrador también reportó una rotación anual de técnicos cercana al 28%. Los trabajadores de recuperación necesitan conocimientos especializados en ISO 14644, cGMP, validación y control de contaminación. La capacitación puede tomar de 12 a 18 meses más allá de la preparación general en manufactura. Un proveedor puede tener que mantener acuerdos de personal a largo plazo o aceptar tiempos de respuesta más lentos. La escasez es más apremiante donde los nuevos sitios farmacéuticos, biotecnológicos y de semiconductores compiten por las mismas habilidades. Un despliegue lento puede aumentar el tiempo de inactividad de un cliente cuando un incidente afecta la producción. Los programas de fuerza laboral están comenzando a desarrollar el flujo de candidatos para roles en salas limpias. BioTalent Canada ha introducido un programa de Certificación Cleanroom Ready enfocado en el trabajo en salas limpias en biomanufactura. Sin embargo, la capacidad de capacitación tarda tiempo en mantenerse al ritmo de la expansión de las instalaciones. Las empresas de servicios pueden enfrentar límites en la expansión geográfica rápida hasta que haya más trabajadores calificados disponibles.
Alta Carga de Validación Antes del Reinicio de la Producción
Una sala limpia contaminada requiere un proceso de reinicio regulado en lugar de una respuesta básica de limpieza. Las instalaciones deben recopilar recuentos de partículas, resultados de hisopados de superficie, resultados microbiológicos y verificación del flujo de aire antes de reanudar las operaciones afectadas. El Anexo 1 de las GMP de la UE exige que una instalación demuestre que su estrategia de control de contaminación funcionó según lo previsto. Este proceso puede retrasar el reinicio días o semanas en instalaciones asépticas de múltiples suites. Los equipos que no están familiarizados con los procedimientos de un sitio también pueden crear desviaciones que requieran una investigación adicional. Estos requisitos pueden hacer que el trabajo de recuperación sea más complejo y costoso. La documentación digital puede reducir parte de la presión administrativa durante la remediación física. La revisión de calidad remota puede permitir que las tareas de validación avancen junto con el trabajo de descontaminación. Los proveedores de recuperación que incluyen herramientas de documentación pueden reducir la posibilidad de registros faltantes. El Mercado de Recuperación de Sala Limpia sigue siendo limitado, con clientes que dependen de registros de incidentes fragmentados y especificaciones de recuperación inconsistentes. La compatibilidad química también sigue siendo importante porque los agentes de limpieza pueden afectar equipos y superficies sensibles. Estos factores favorecen a los proveedores que pueden ofrecer procedimientos específicos del sitio y registros auditables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Plataformas de Software Anclan los Ingresos Mientras los Servicios se Expanden
El software y las plataformas de recuperación representaron el 71,56% de la participación del Mercado de Recuperación de Sala Limpia en 2025. La posición refleja la demanda de monitoreo digital de contaminación, registro de datos ambientales y gestión de cumplimiento basada en la nube. Las instalaciones compran cada vez más licencias para supervisión continua en lugar de solo después de un incidente. Estos sistemas retienen registros de validación que pueden usarse durante auditorías y revisiones de recuperación. CURIS System reportó una integración ampliada de sus sistemas automatizados de biodescontaminación en entornos de manufactura farmacéutica y laboratorios BSL en enero de 2026. La empresa vinculó este trabajo a ciclos de validación más rápidos y documentación de auditoría lista para cGMP. La participación líder del software muestra el valor otorgado a la evidencia continua de control. La remediación física sigue siendo necesaria cuando un evento afecta un espacio controlado. El modelo de plataforma proporciona a los clientes una fuente confiable de datos ambientales y de validación.
Se proyecta que los servicios se expandan a una CAGR del 26,42% de 2026 a 2031. La demanda de servicios aumenta a medida que las instalaciones de semiconductores y terapia celular añaden nueva capacidad de sala limpia. Estos clientes necesitan respuesta de emergencia y soporte de recalificación posterior al incidente. Controlled Contamination Services y Sasser Restoration compiten a través de la velocidad de respuesta y la experiencia en GMP específica del sector. AES Clean Technology ofrece diseño de salas limpias, servicios de limpieza y trabajo de estrategia de control de contaminación. Los proveedores pueden usar los compromisos de servicio para introducir a los clientes en suscripciones recurrentes a plataformas. Los proveedores integrados en plataformas también pueden ofrecer documentación lista para auditoría durante la remediación. Las empresas de servicios puros pueden enfrentar una brecha de capacidad más amplia a medida que aumentan las expectativas de documentación. La industria de recuperación de sala limpia avanza hacia el soporte del ciclo de vida que combina tecnología con ejecución en campo.


Por Despliegue del Entorno de Recuperación: Los Modelos Híbridos Abordan las Necesidades de Cumplimiento
El despliegue en la nube representó el 67,18% de la participación en 2025. Respalda el monitoreo centralizado, los registros de validación digital y la revisión de calidad remota en múltiples sitios. Las plataformas en la nube pueden reducir las necesidades de infraestructura de los clientes al añadir herramientas de recuperación a los sistemas tecnológicos existentes. También permiten a los operadores empresariales comparar información ambiental entre instalaciones. El tamaño del Mercado de Recuperación de Sala Limpia para el despliegue en la nube refleja el papel del software en la gestión continua del cumplimiento. Las herramientas en la nube son particularmente útiles para grandes operadores con sitios en varias jurisdicciones. Respaldan el análisis centralizado y el manejo estandarizado de registros. Estas funciones pueden ayudar a los operadores a gestionar los procedimientos de recuperación en toda su red.
Se proyecta que el despliegue híbrido se expanda a una CAGR del 25,89% hasta 2031. Los operadores farmacéuticos y de semiconductores utilizan sistemas híbridos para equilibrar el análisis en la nube con el control local de los registros críticos del proceso. El almacenamiento local puede seguir siendo importante donde las reglas de residencia de datos son restrictivas. Los datos de referencia ambiental local también pueden permanecer disponibles durante una interrupción de la red o una emergencia en las instalaciones. Las plataformas preparadas para entornos híbridos pueden admitir el registro de datos con capacidad sin conexión y alertas locales. Los operadores están actualizando los sistemas exclusivamente en la nube para añadir funciones de computación en el borde. Las redes de sensores integrados pueden alimentar tanto nodos locales como paneles de control en la nube. Esta configuración es relevante para las fábricas de Asia-Pacífico que enfrentan interrupciones sísmicas y relacionadas con el clima. Los proveedores con arquitecturas híbridas pueden abordar los requisitos de resiliencia y documentación dentro de un único modelo de despliegue.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Ganan Acceso
Las grandes empresas representaron el 72,16% de la participación del Mercado de Recuperación de Sala Limpia en 2025. Su posición refleja el costo del software empresarial, las operaciones en múltiples sitios y los requisitos formales de auditoría. Las grandes empresas farmacéuticas y de semiconductores pueden invertir en sistemas integrados de monitoreo y recuperación. La instalación de Micron en Singapur representa una inversión planificada de 24 mil millones de USD a lo largo de 10 años.[2] Los proyectos de esta escala crean cuentas ancla para los proveedores de plataformas de recuperación. Los clientes empresariales a menudo necesitan sistemas validados que conecten el monitoreo ambiental con los registros de calidad. También pueden mantener equipos internos más amplios para la planificación de cumplimiento y continuidad. Esto respalda la demanda de soluciones integradas en varios tipos de instalaciones.
Se proyecta que las pymes se expandan a una CAGR del 26,15% de 2026 a 2031. El software entregado en la nube reduce la inversión inicial necesaria para herramientas de monitoreo de contaminación y validación. Las organizaciones de desarrollo y manufactura por contrato (CDMO) y las empresas biotecnológicas en desarrollo son adoptantes importantes porque sus requisitos de cumplimiento son elevados. La expansión de Kincell Bio en Carolina del Norte añadió 2 suites de sala limpia ISO 7 para programas de terapia celular en etapa tardía y comercial. Los sitios más pequeños pueden centrarse en un rastro de documentación práctico cuando carecen de equipos de validación dedicados. Las licencias modulares, las plantillas preconfiguradas y la revisión de calidad remota pueden reducir la presión operativa. Las pymes también valoran los compromisos de respuesta rápida porque tienen menos capacidad de producción de reserva. Los proveedores pueden diferenciarse vinculando el acceso al software a una red de respuesta acreditada.
Por Vertical Industrial: El Sector BFSI Lidera Mientras la Atención Médica y las Ciencias de la Vida se Expanden
El sector BFSI representó el 22,31% de la participación del tamaño del Mercado de Recuperación de Sala Limpia en 2025. El sector opera una extensa infraestructura de centros de datos y requiere resiliencia operativa. Los entornos controlados respaldan los sistemas de negociación, el procesamiento seguro de documentos y las funciones críticas de tecnología de la información. Estos sitios necesitan registros de incidentes y procedimientos de recuperación tras interrupciones ambientales o intrusión de agua. Las instituciones financieras tienen los presupuestos para adoptar plataformas de monitoreo y recuperación en todas sus operaciones. Su demanda amplía la base de clientes más allá de las instalaciones farmacéuticas y de semiconductores. La posición líder también refleja el papel de los entornos controlados en la planificación de la continuidad del negocio. Los proveedores que atienden al sector BFSI deben cumplir con las expectativas de registros seguros y soporte de recuperación confiable.
Se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 25,06% hasta 2031. Las nuevas instalaciones de terapia celular y génica requieren entornos sensibles ISO 5 e ISO 7. La instalación de Valonia de UCB comenzó operaciones en abril de 2026 tras una inversión superior a 200 millones de EUR (216 millones de USD). El gobierno y la administración pública, la manufactura industrial, las tecnologías de la información y las telecomunicaciones, la energía y los servicios públicos, y el petróleo y el gas también generan demanda. Estos usuarios operan entornos controlados para electrónica de defensa, manufactura de precisión, infraestructura de datos, componentes de turbinas y electrónica submarina. Los usuarios de comercio minorista y electrónico añaden volúmenes de suscripción más pequeños a través de la infraestructura de automatización. Las empresas de transporte y logística también utilizan cadenas de suministro de sensores de precisión. El conjunto más amplio de usuarios respalda la demanda de proveedores con experiencia en múltiples entornos regulados.
Análisis Geográfico
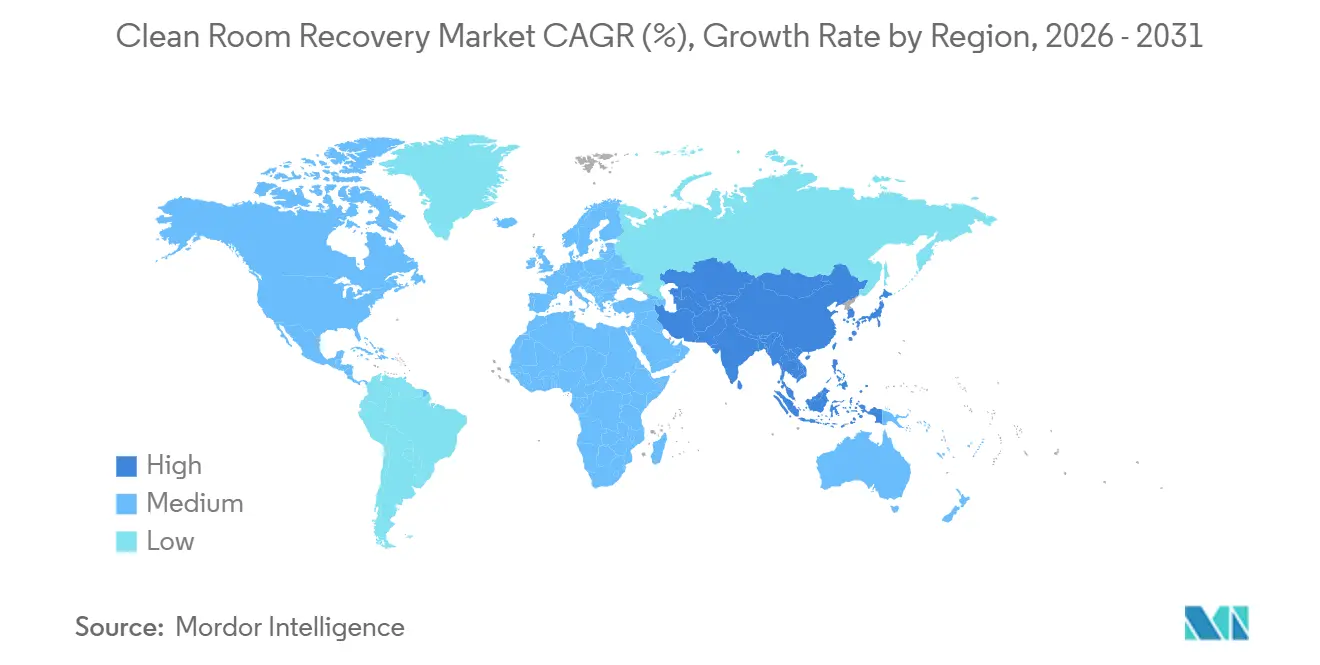
América del Norte representó el 37,49% de la participación del Mercado de Recuperación de Sala Limpia en 2025. La región combina manufactura farmacéutica, instalaciones de semiconductores e infraestructura de centros de datos de servicios financieros. Se anunciaron más de 38 mil millones de USD en inversiones en manufactura farmacéutica en los Estados Unidos desde el inicio de 2025 hasta junio de 2026. Los requisitos de cGMP de la FDA hacen que el control ambiental y la documentación de contaminación sean factores de compra importantes. Las instalaciones de los Estados Unidos también enfrentan escrutinio de los riesgos de contaminación cruzada y control ambiental. La expansión de la biomanufactura de Canadá añade a la demanda regional de soporte de recuperación. El corredor de manufactura de dispositivos médicos de México amplía la base regional. Su conexión con la cadena de suministro de los Estados Unidos puede requerir coordinación transfronteriza para operadores multinacionales.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 25,35% de 2026 a 2031. El crecimiento en los sectores de semiconductores y farmacéuticos respalda la demanda en China, Japón, Corea del Sur, India, Taiwán y Singapur. UMC anunció planes de expansión en Singapur y Taiwán en julio de 2026. SK hynix anunció un compromiso de 54 billones de KRW para sus fábricas Yongin Y2 y Cheongju M17 en 2026.[3] A la tasa promedio anual del IRS de 2026, el compromiso equivalía a 39,4 mil millones de USD. Japón, Corea del Sur y Taiwán tienen una adopción más consolidada de plataformas de recuperación. India y el Sudeste Asiático están experimentando un crecimiento de la demanda impulsado por adiciones de capacidad de CDMO y compradores de plataformas por primera vez.
La implementación del Anexo 1 de las GMP de la UE en Europa y la adopción de la norma ISO 14644-5:2025 dan forma al mercado. Alemania, el Reino Unido, Francia, Bélgica y los países del BENELUX son ubicaciones clave para la manufactura farmacéutica. La instalación Genesis de UCB en Bélgica ilustra la demanda de software avanzado y capacidad de respuesta de emergencia. América del Sur tiene demanda emergente en el sector farmacéutico de Brasil y la actividad biotecnológica de Argentina. La penetración del mercado es menor porque las escalas de las instalaciones y la aplicación regulatoria siguen siendo menos extensas. La adopción en Oriente Medio y África está en sus etapas iniciales. La demanda se concentra en la manufactura farmacéutica del Consejo de Cooperación del Golfo y la infraestructura de centros de datos.

Panorama Competitivo
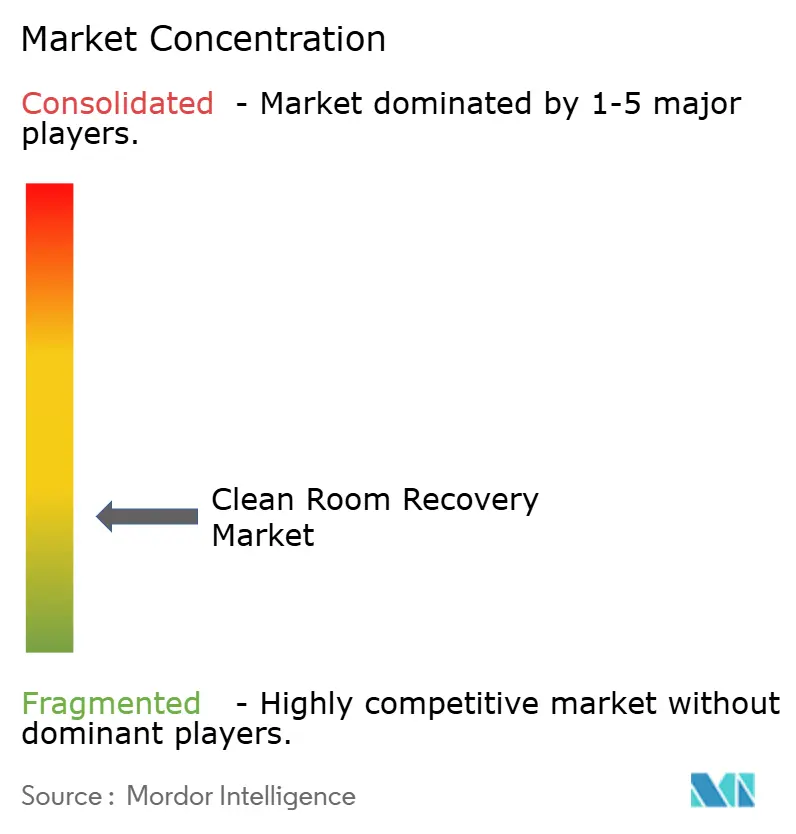
El Mercado de Recuperación de Sala Limpia está moderadamente fragmentado, sin que ningún proveedor ocupe una posición dominante en software y servicios de recuperación en campo. BELFOR Property Restoration tiene una amplia presencia en la descontaminación de semiconductores y farmacéuticos. La empresa opera bajo los procedimientos de descontaminación SEMI S12 y tiene experiencia en la recuperación de fabricación de obleas en Asia, Europa y América del Norte. CURIS System compite a través de equipos y servicios de descontaminación automatizados. Su sistema BMS Link, lanzado en agosto de 2026, conectó un dispositivo CURIS 3 portátil a las comunicaciones del sistema de gestión de edificios.[4] El sistema utiliza tecnología de Peróxido de Hidrógeno Híbrido con una declaración de eliminación esporicida de 6 log registrada en la EPA. Estas capacidades pueden reducir el tiempo de ciclo y limitar la variación del operador durante la biodescontaminación.
Exyte ha perseguido una posición integral a través de ingeniería, construcción de salas limpias y soporte del ciclo de vida. En 2026, la integración de Pharmaplan añadió experiencia en procesos biofarmacéuticos a su modelo de entrega más amplio. Exentec, una empresa de Exyte, introdujo Cleanroom Envelope en febrero de 2026. El producto combinó elementos arquitectónicos y de ventilación para la construcción de salas limpias. La instalación de 300.000 pies cuadrados de Exyte en Nampa, Idaho, respalda su papel de componente en la cadena de suministro de recuperación. Controlled Contamination Services y GMP Technical Solutions compiten a través de la experiencia sectorial y la respuesta local. La escasez de técnicos calificados puede limitar su capacidad de escalar.
La principal oportunidad radica en unir la integración de software con la prestación de servicios de emergencia. Muchos proveedores de plataformas carecen de redes de respuesta acreditadas, mientras que muchas empresas de servicios carecen de sistemas digitales de registros de validación. Los proveedores que combinan monitoreo, rastros de auditoría y compromisos de nivel de servicio pueden satisfacer las necesidades de las empresas y los CDMO. Stäubli Robotics presentó un robot de sala limpia móvil Sterimove mejorado en INTERPHEX 2026 en abril. El robot fue diseñado para entornos estériles de Grado A a Grado D. MicronView también anunció un robot para la descontaminación automatizada con H₂O₂ vaporizado en 2026. La automatización puede reducir el manejo manual y la intensidad de mano de obra en el trabajo de recuperación.
Líderes de la Industria de Recuperación de Sala Limpia
-
RecoveryPro Co., Ltd.
-
CURIS System, Inc.
-
Controlled Contamination Services, LLC
-
AES Clean Technology, Inc.
-
ABN Cleanroom Technology NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Amkor Technology anunció la Fase 2 de su Campus de Empaquetado Avanzado y Pruebas de Arizona, ampliando la inversión total planificada a 12 mil millones de USD y añadiendo 60.000 metros cuadrados de espacio de sala limpia. La capacidad del campus alcanzó los 93.000 metros cuadrados, superando los 33.000 metros cuadrados planificados para la Fase 1.
- Julio de 2026: United Microelectronics Corporation anunció una expansión por fases con instalación de sala limpia en su instalación de la Fase 4 en Singapur y la construcción de una nueva fábrica en su campus de Tainan. Los proyectos ampliaron la capacidad de fotónica de silicio y añadieron un área de sala limpia que requiere integración con una plataforma de monitoreo ambiental y recuperación.
- Abril de 2026: La instalación de manufactura de terapia génica Genesis de UCB en Braine l'Alleud, Valonia, Bélgica, comenzó operaciones. El sitio representó una inversión de más de 216 millones de USD y cubrió 17.000 metros cuadrados para la producción aséptica de terapia génica.
- Febrero de 2026: Johnson & Johnson anunció una inversión de más de 1 mil millones de USD en una instalación de manufactura de terapia celular en el condado de Montgomery, Pensilvania. La instalación fue diseñada para respaldar candidatos de terapia CAR-T e inmunomediada y requirió monitoreo ambiental continuo desde el momento de la puesta en marcha.


Alcance del Informe Global del Mercado de Recuperación de Sala Limpia
El Mercado de Recuperación de Sala Limpia comprende plataformas de software, entornos de recuperación y servicios relacionados que permiten a las organizaciones restaurar de forma segura sistemas críticos, aplicaciones, identidades, puntos finales y datos tras ciberataques, incidentes de ransomware, eventos de malware destructivo u otras interrupciones cibernéticas. Las soluciones de recuperación de sala limpia proporcionan entornos de recuperación aislados, confiables y validados que permiten a las organizaciones reconstruir y recuperar las operaciones comerciales minimizando el riesgo de reinfección y garantizando la resiliencia cibernética, la continuidad del negocio y la recuperación operativa.
El Informe del Mercado de Recuperación de Sala Limpia está segmentado por Componente (Software y Plataformas de Recuperación, y Servicios), Despliegue del Entorno de Recuperación (Nube, Local e Híbrido), Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Vertical Industrial (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, Tecnologías de la Información y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Instituciones de Educación e Investigación, Atención Médica y Ciencias de la Vida, Banca, Servicios Financieros y Seguros [BFSI], y Otros Verticales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software y Plataformas de Recuperación |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Pequeñas y medianas empresas |
| Grandes empresas |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Tecnologías de la Información y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Instituciones de Educación e Investigación |
| Atención Médica y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| BENELUX | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Componente | Software y Plataformas de Recuperación | ||
| Servicios | |||
| Por Despliegue del Entorno de Recuperación | Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Pequeñas y medianas empresas | ||
| Grandes empresas | |||
| Por Vertical Industrial | Gobierno y Administración Pública | ||
| Manufactura Industrial | |||
| Comercio Minorista y Electrónico | |||
| Transporte y Logística | |||
| Energía y Servicios Públicos | |||
| Petróleo y Gas | |||
| Tecnologías de la Información y Telecomunicaciones | |||
| Medios de Comunicación y Entretenimiento | |||
| Instituciones de Educación e Investigación | |||
| Atención Médica y Ciencias de la Vida | |||
| Banca, Servicios Financieros y Seguros (BFSI) | |||
| Otros Verticales Industriales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| BENELUX | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Recuperación de Sala Limpia?
Se proyecta que el Mercado de Recuperación de Sala Limpia sea de 0,64 mil millones de USD en 2026 y alcance 1,90 mil millones de USD en 2031, a una CAGR del 24,53%.
¿Qué impulsa la demanda de soluciones de recuperación de sala limpia?
Los requisitos más estrictos de control de contaminación, las nuevas fábricas de semiconductores y la creciente capacidad de manufactura estéril están aumentando la demanda.
¿Qué componente lidera el gasto en recuperación de sala limpia?
El software y las plataformas de recuperación representaron el 71,56% de la participación en 2025 porque los operadores necesitan monitoreo continuo y registros de validación documentados.
¿Qué modelo de despliegue está creciendo más rápido?
Se proyecta que el despliegue híbrido se expanda a una CAGR del 25,89% hasta 2031 a medida que los operadores combinan el análisis en la nube con el control local de datos.
¿Qué sector de uso final tiene el crecimiento proyectado más rápido?
Se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 25,06% hasta 2031, respaldadas por la capacidad de terapia celular y génica.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 25,35% hasta 2031, respaldada por adiciones de instalaciones de semiconductores y farmacéuticos.


 Sus datos están seguros y nunca se venden ni se comparten.
