
Tamanho e Participação do Mercado de Tratamento de Doença Granulomatosa Crônica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.50 % |
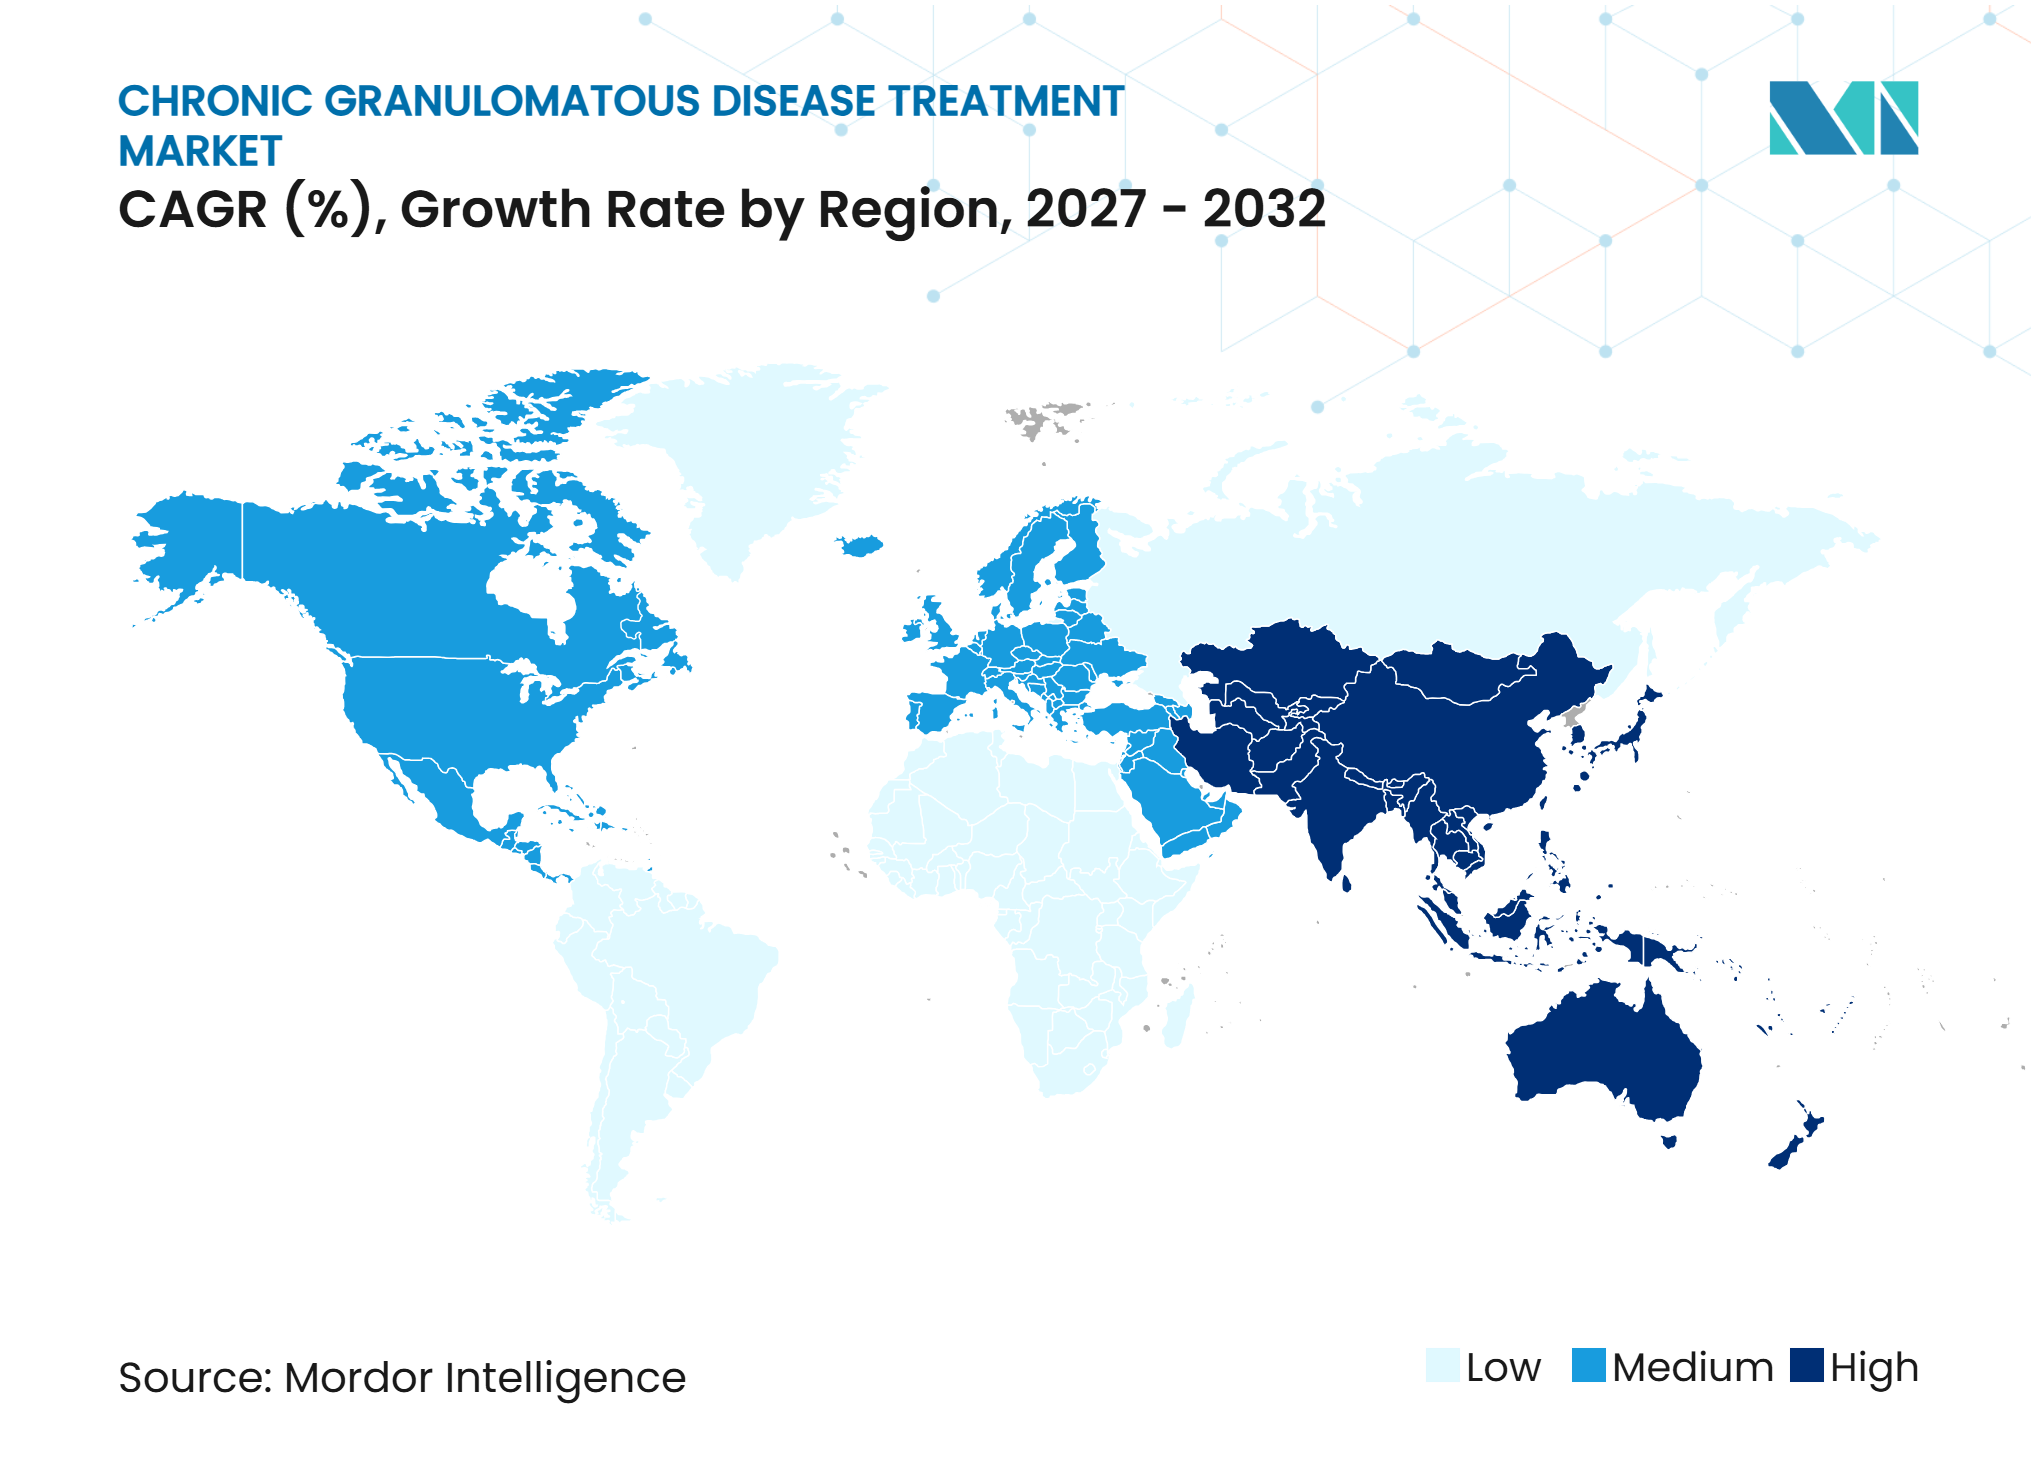
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Doença Granulomatosa Crônica por Mordor Intelligence
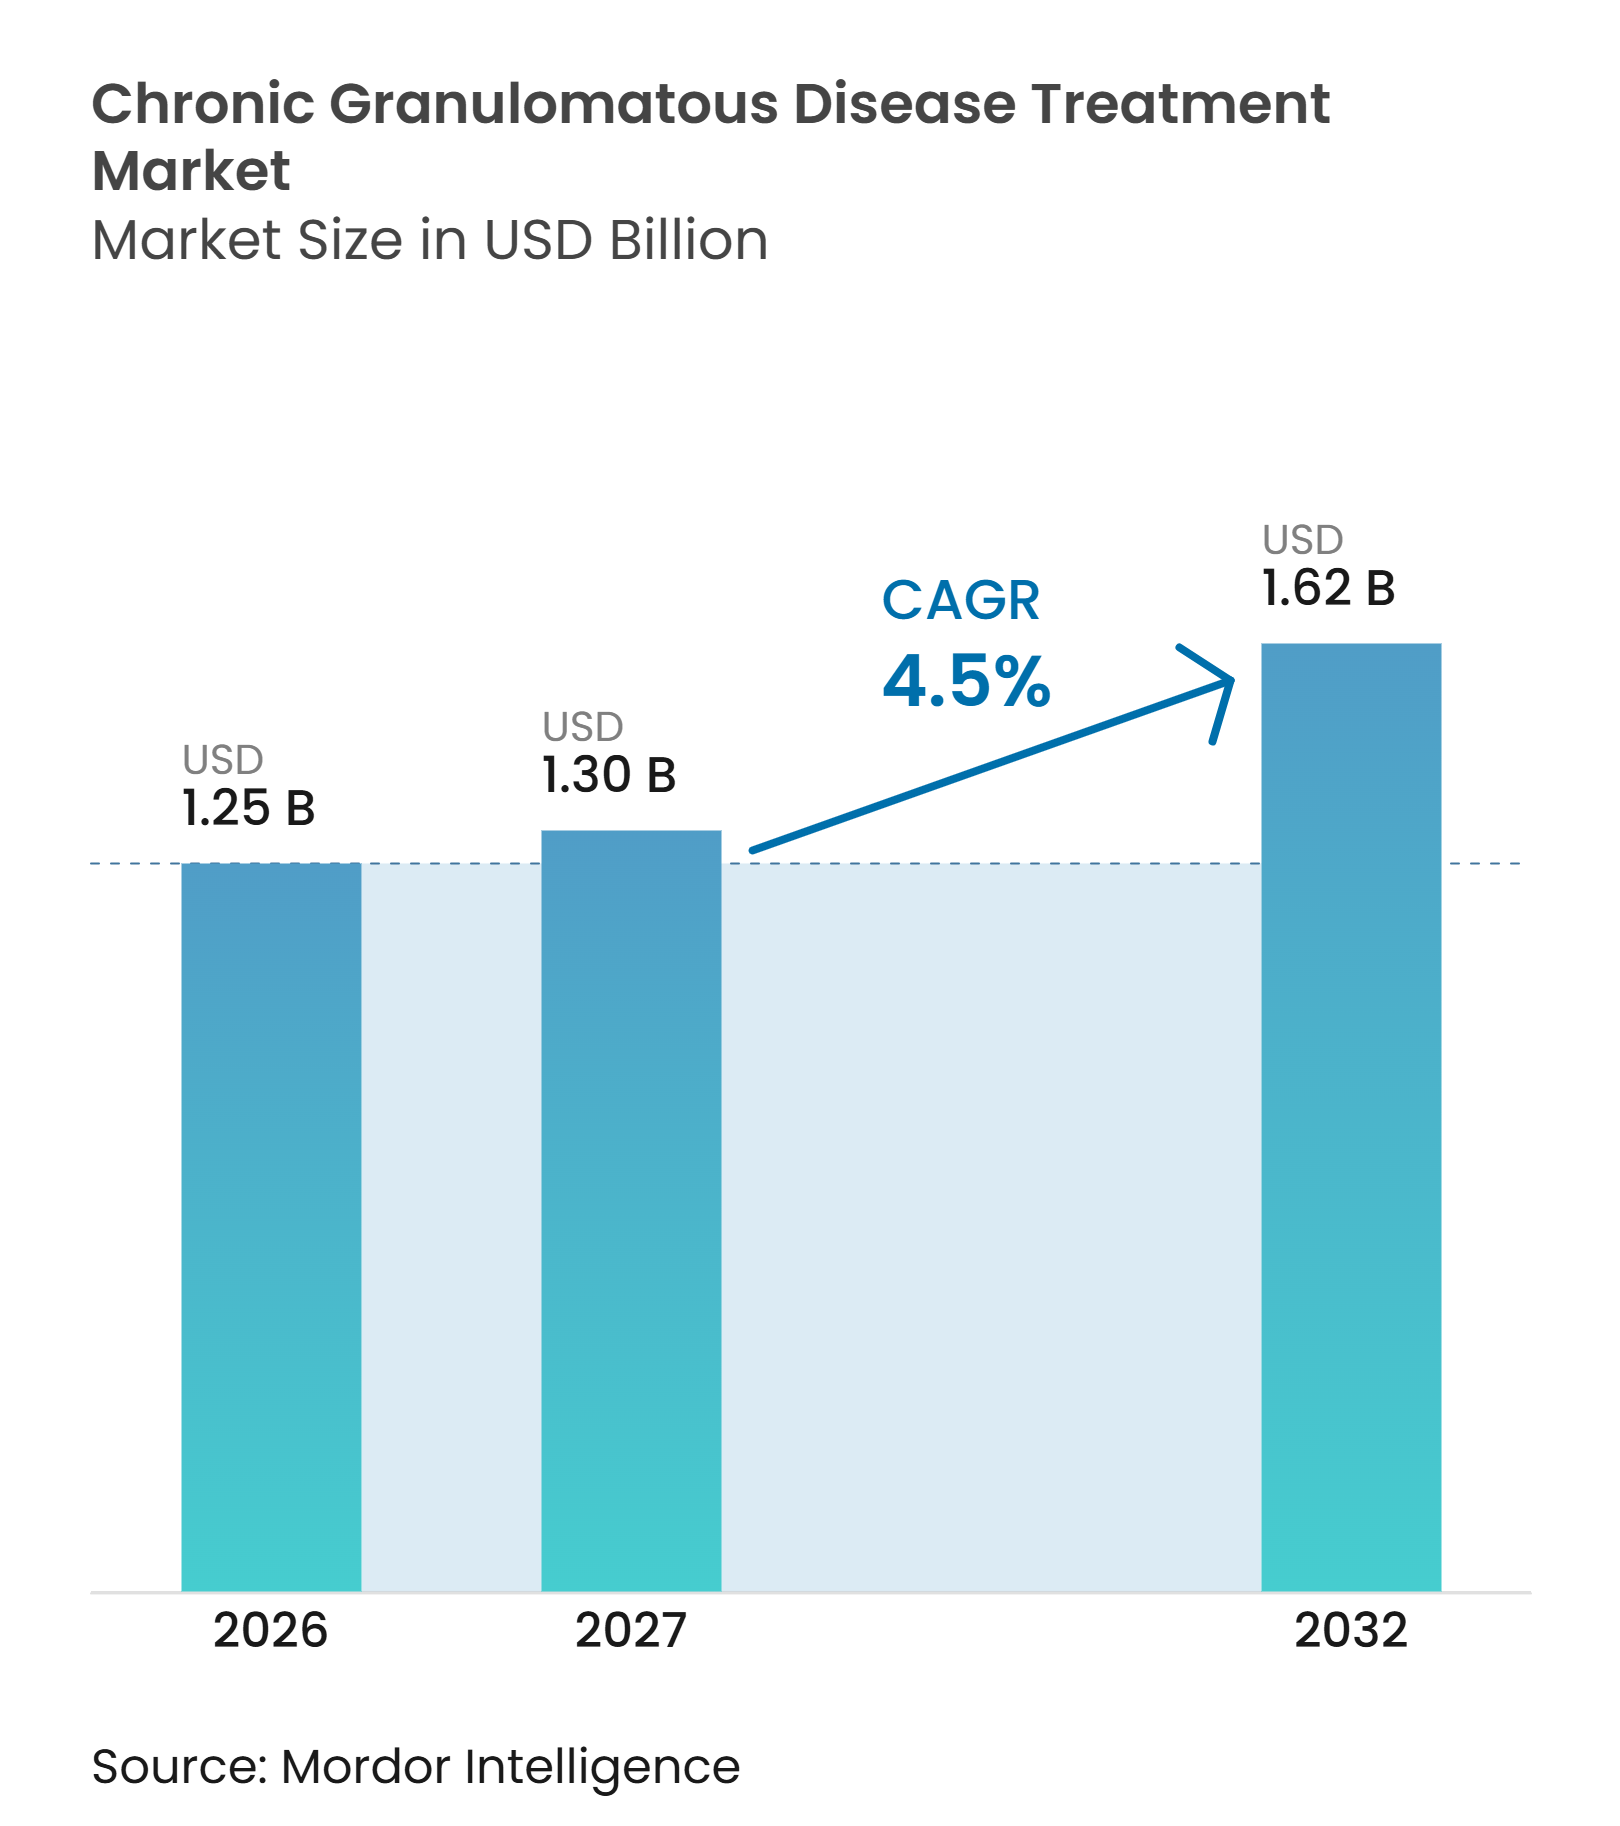
Espera-se que o tamanho do Mercado de Tratamento de Doença Granulomatosa Crônica aumente de 1,25 bilhões de USD em 2026 para 1,30 bilhões de USD em 2027 e alcance 1,62 bilhões de USD até 2032, crescendo a um CAGR de 4,5% no período de 2027 a 2032.
O crescimento reflete a confirmação genética mais precoce, o atendimento especializado mais amplo e o investimento contínuo em programas de transplante e edição gênica. O mercado de tratamento de doença granulomatosa crônica permanece ancorado na prevenção de infecções, pois os pacientes requerem manejo contínuo antes que uma opção curativa esteja disponível. Os programas curativos poderiam alterar a seleção do tratamento, mas precisam estabelecer um benefício duradouro e um caminho de reembolso viável. As empresas estão, portanto, equilibrando a demanda de curto prazo por profilaxia estabelecida em relação às oportunidades de longo prazo em terapias específicas por genótipo. Essa estrutura cria espaço para provedores de diagnóstico, centros especializados e desenvolvedores de biotecnologia focados no mercado de tratamento de doença granulomatosa crônica.
Principais Conclusões do Relatório
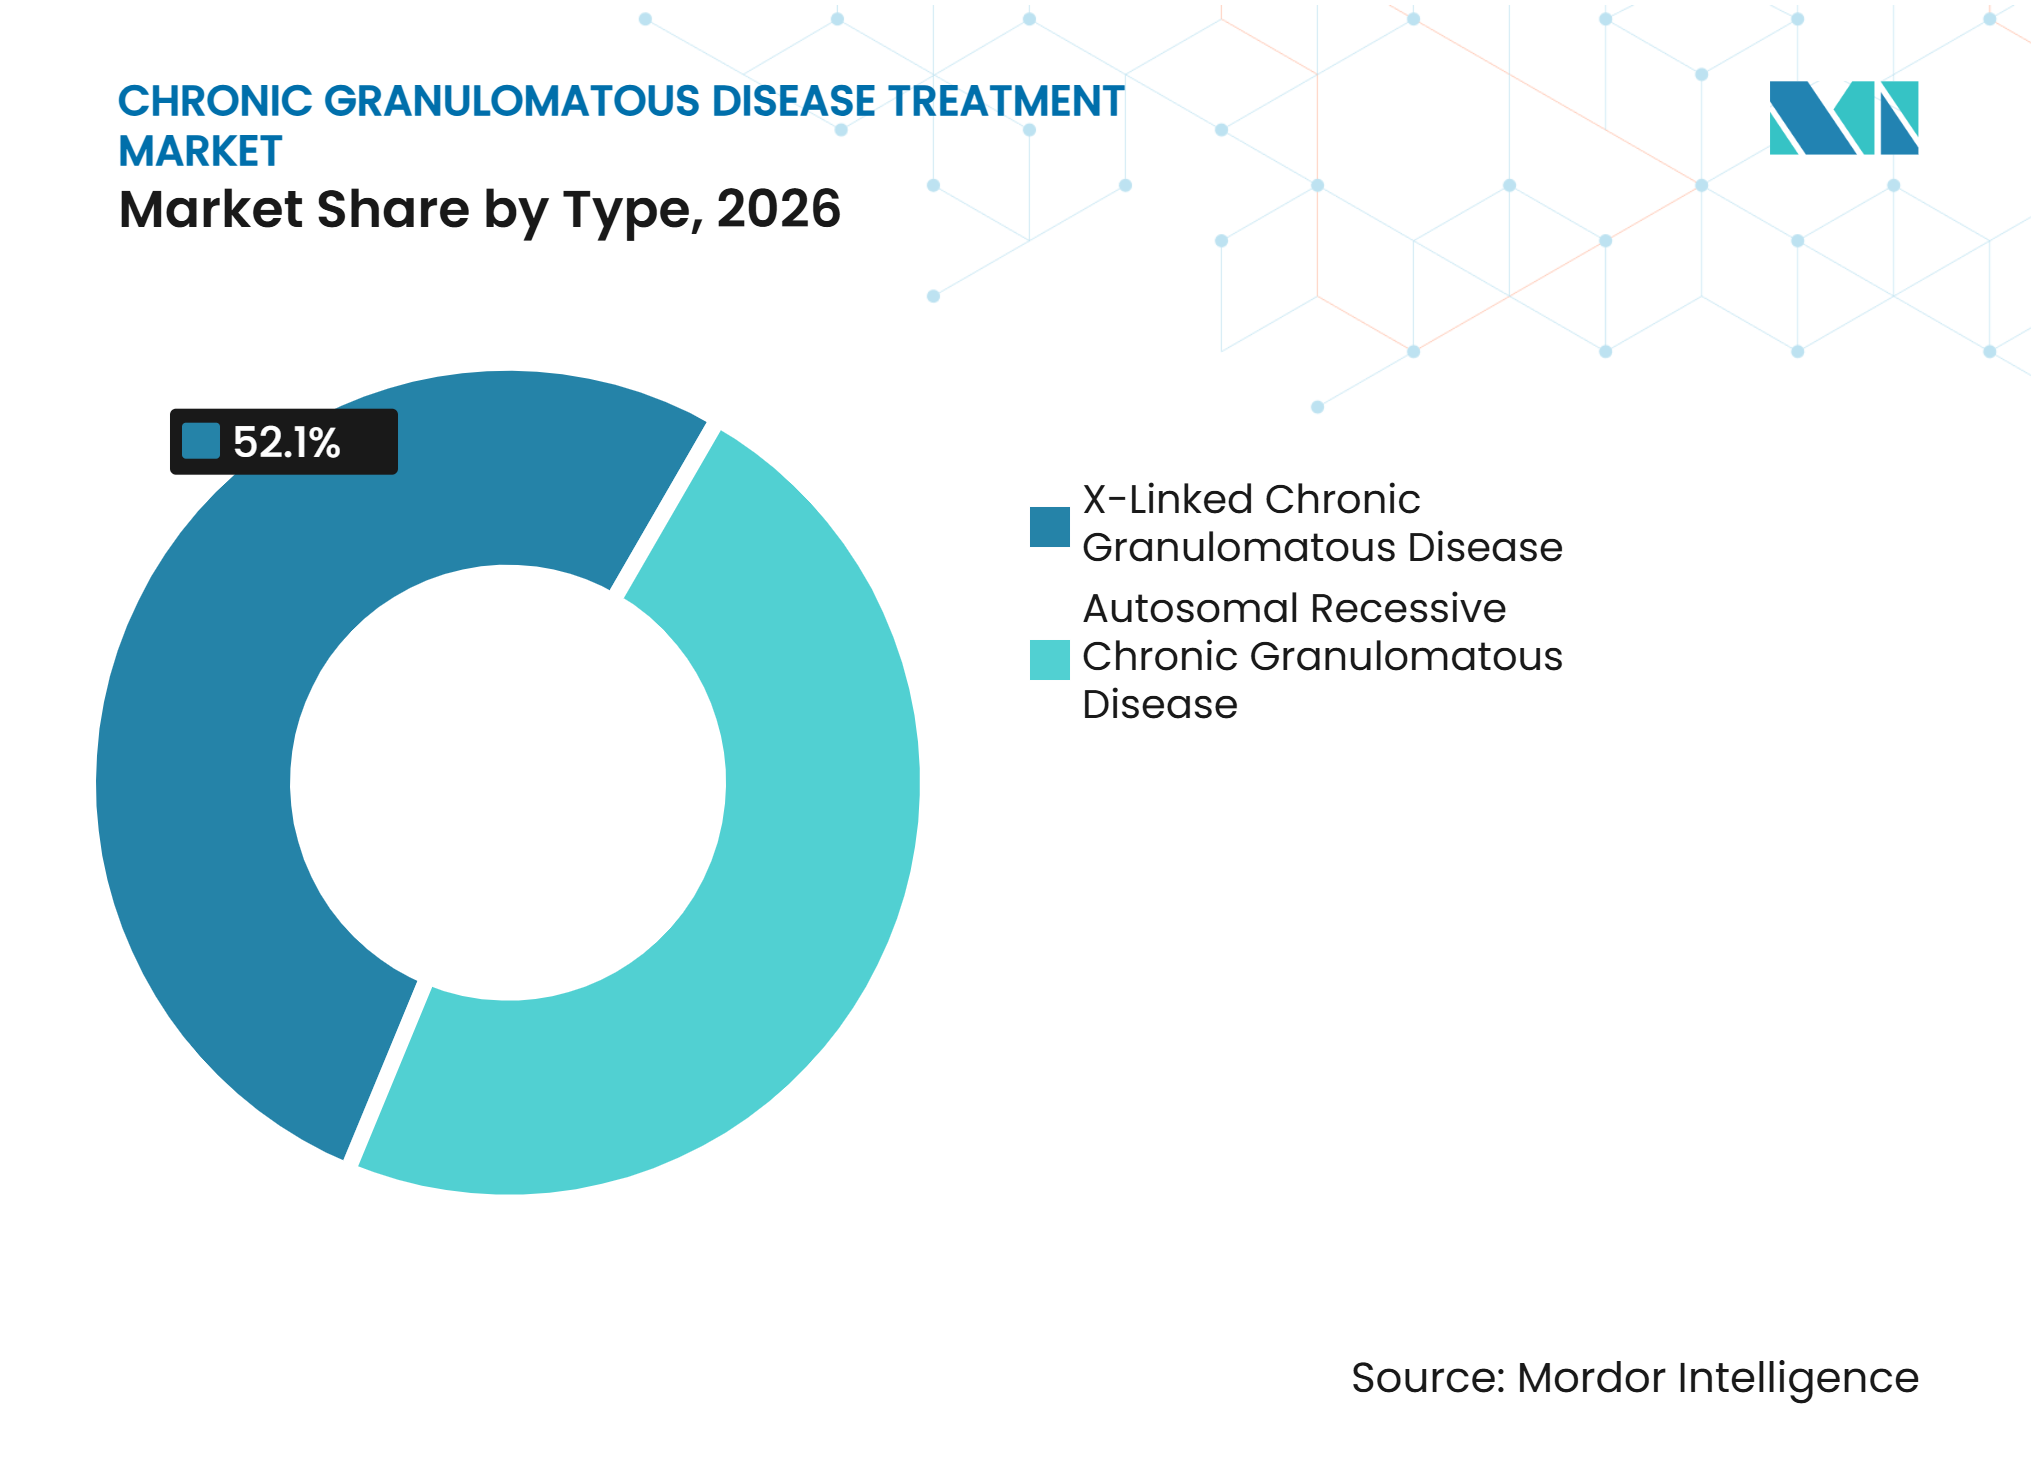
- Por tipo, a doença granulomatosa crônica ligada ao X deteve 52,12% da participação do mercado de tratamento de doença granulomatosa crônica em 2026 e tem previsão de crescimento a um CAGR de 6,06% até 2032.
- Por tratamento, o manejo de infecções deteve uma participação de 38,22% em 2026, enquanto a terapia gênica tem previsão de crescimento a um CAGR de 6,73% até 2032.
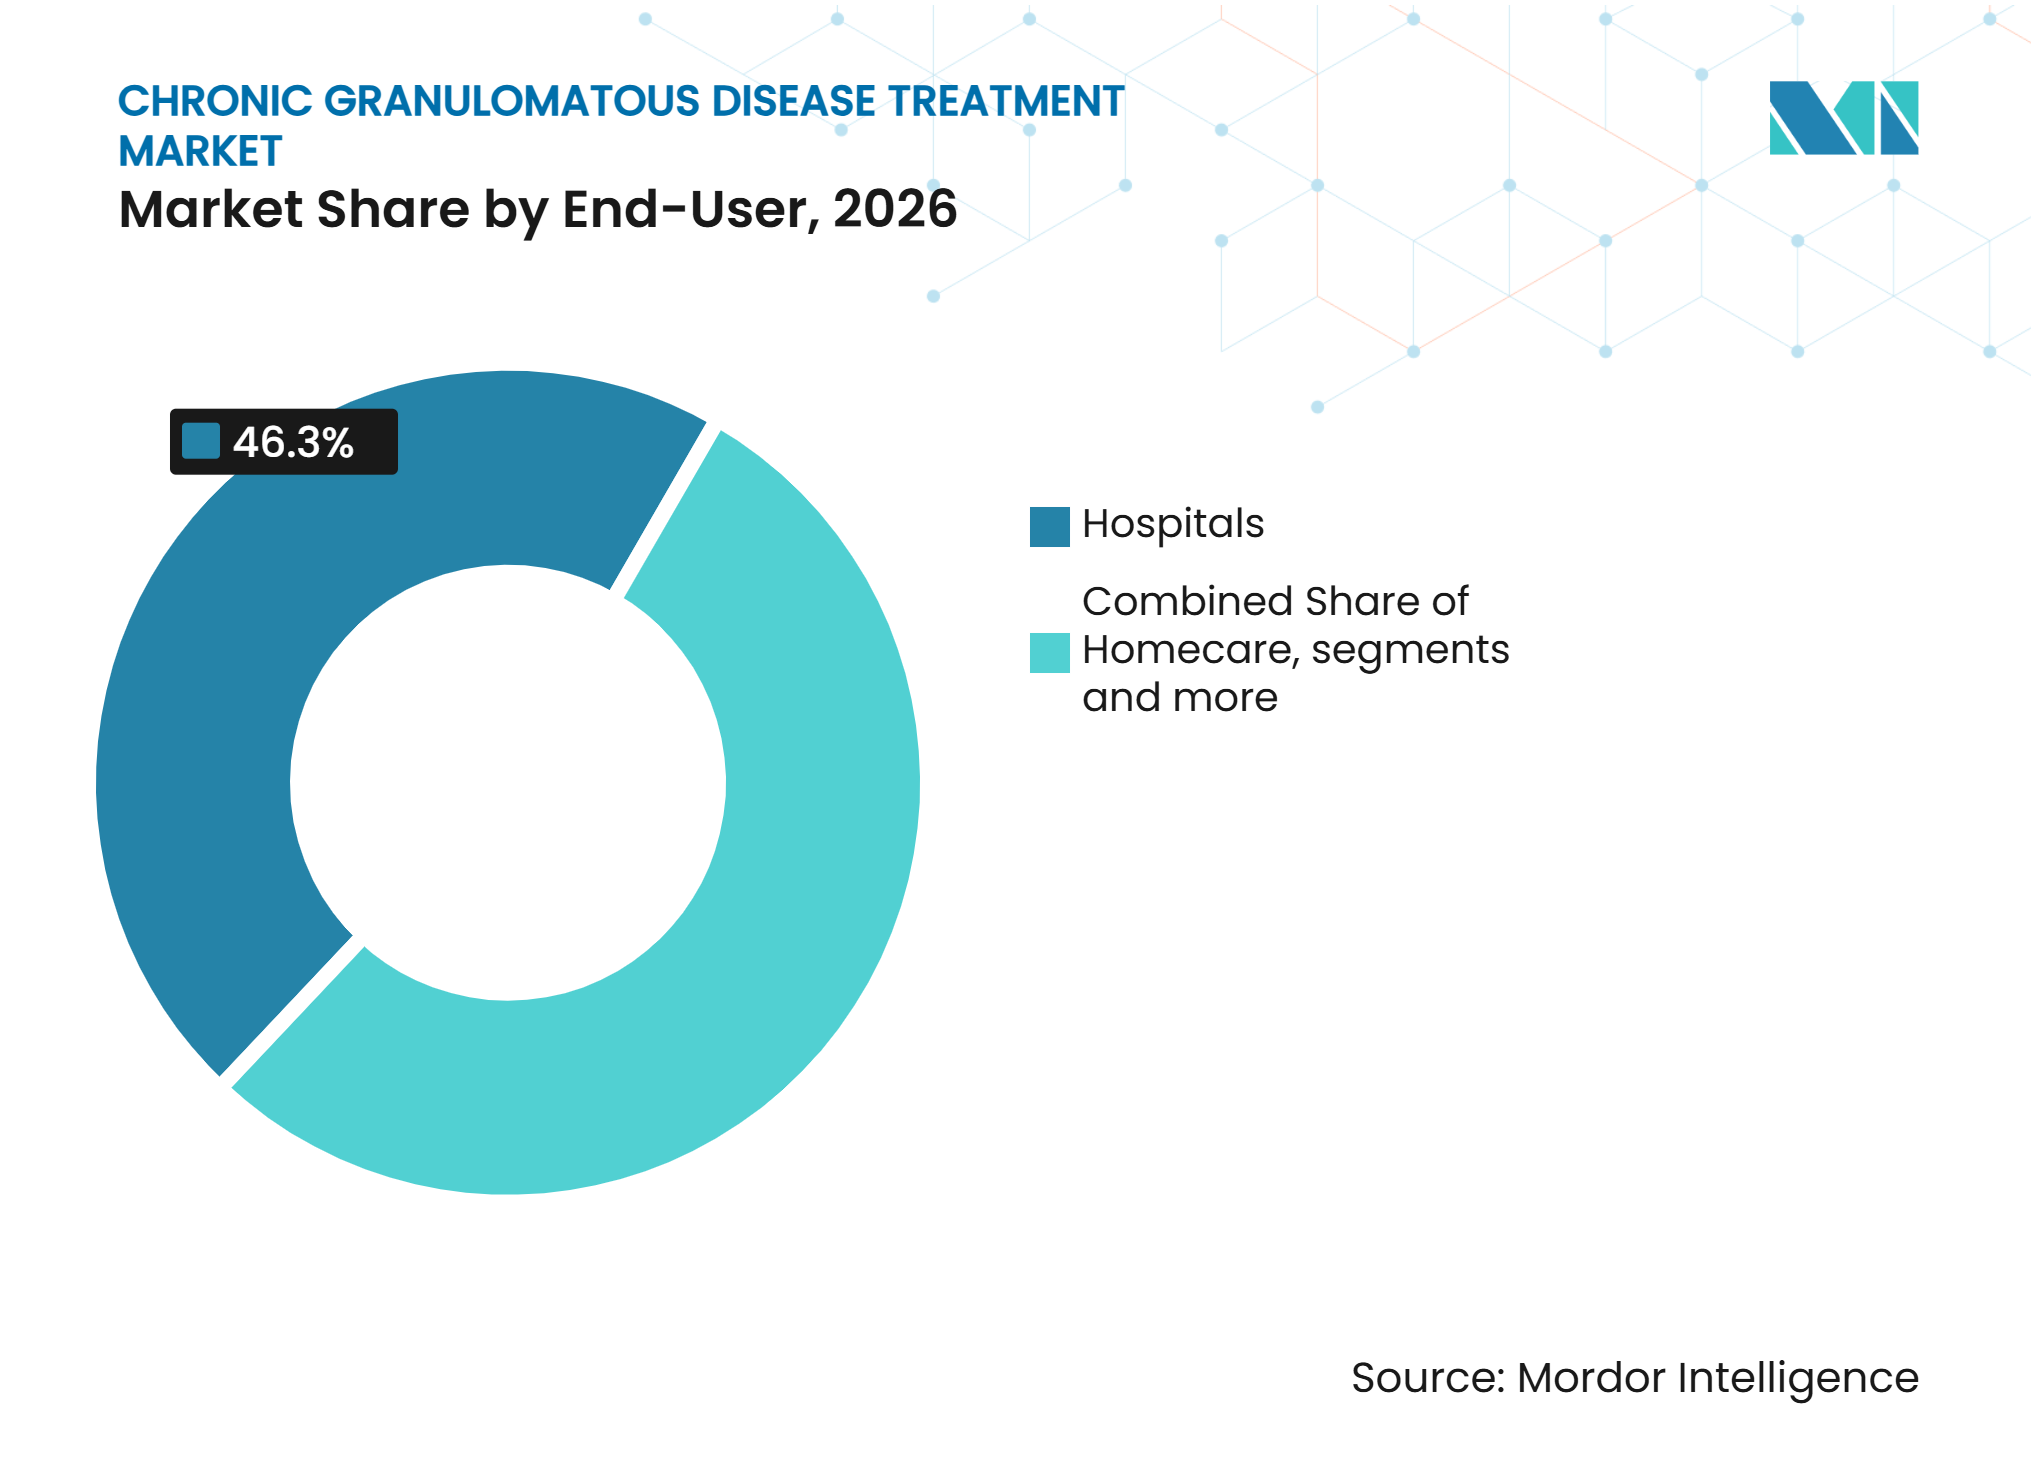
- Por usuário final, os hospitais responderam por 46,34% da receita em 2026, enquanto as clínicas especializadas devem expandir a um CAGR de 5,23% até 2032.
- Por geografia, a América do Norte deteve uma participação de 48,46% em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,37% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diagnóstico Molecular Precoce e Confirmação de Variantes | +0.7% | Global, com ganhos iniciais na América do Norte, Alemanha, Japão | Curto prazo (≤ 2 anos) |
| Expansão do Transplante Curativo de Células-Tronco Hematopoiéticas | +0.6% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Progressão das Terapias Gênicas e de Edição Gênica | +1.0% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda Vitalícia por Antimicrobianos e Imunomoduladores | +0.4% | Global | Curto prazo (≤ 2 anos) |
| Seleção de Tratamento Direcionada por Genótipo | +0.3% | América do Norte e UE, com ganhos de adotantes iniciais na Austrália e no Japão | Médio prazo (2-4 anos) |
| Redes Especializadas de Atendimento a Doenças Raras e Defesa dos Pacientes | +0.2% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Diagnóstico Molecular Precoce e Confirmação de Variantes
O mercado de tratamento de doença granulomatosa crônica está se beneficiando do uso crescente de testes genéticos no início do percurso diagnóstico. O sequenciamento de alto rendimento pode confirmar variantes nos componentes da oxidase NADPH, embora o NCF1 permaneça difícil de avaliar devido à homologia de pseudogenes. Um estudo de 2025 validou uma abordagem de sequenciamento para a deficiência de NCF1 e abordou uma lacuna diagnóstica que afeta pacientes com p47phox-DGC.[1] A confirmação precoce permite que a profilaxia seja iniciada antes que infecções graves repetidas estabeleçam o diagnóstico. Ela também apoia a seleção de tratamento direcionada por genótipo, pois a confirmação molecular é cada vez mais importante para a inscrição em ensaios de terapia gênica. Isso cria demanda contínua por testes genéticos à medida que os programas de desenvolvimento avançam no mercado de tratamento de doença granulomatosa crônica.
Expansão do Transplante Curativo de Células-Tronco Hematopoiéticas
O transplante de células-tronco hematopoiéticas permanece a opção curativa estabelecida para pacientes com DGC grave. Sua expansão depende da capacidade especializada, dos protocolos de condicionamento, da disponibilidade de doadores e do monitoramento pós-transplante. Um relatório do PIDTC de 2025 sobre transplante de sangue de cordão umbilical registrou falha de enxerto em 9 de 39 pacientes e uma taxa de sobrevida global de 73,7% em 3 anos.[2] O achado mostra que os procedimentos com doadores alternativos retêm risco clínico significativo mesmo em programas experientes da América do Norte. Um estudo espanhol relatou taxas de falha de enxerto menores com doadores irmãos do que com doadores não aparentados, reforçando a importância da experiência do centro e da seleção do doador. Essas restrições apoiam a busca por alternativas independentes de doadores no mercado de tratamento de doença granulomatosa crônica.
Progressão das Terapias Gênicas e de Edição Gênica
O mercado de tratamento de doença granulomatosa crônica entrou em um período em que abordagens in vivo e ex vivo estão sendo testadas simultaneamente. A Ensoma administrou a dose ao primeiro paciente em seu estudo EN-374 de Fase 1/2 em dezembro de 2025, após receber as designações de medicamento órfão e doença pediátrica rara da FDA em fevereiro de 2025. O EN-374 é projetado para entregar uma carga útil de CYBB sem manipulação celular ex vivo. O PM359 da Prime Medicine é uma terapia de edição primária ex vivo autóloga para p47phox-DGC, e os primeiros resultados em humanos relataram restauração da atividade da oxidase NADPH dentro de 1 mês em 2 pacientes tratados. A discussão da FDA sobre um programa de designação de tecnologia de plataforma poderia apoiar tecnologias de edição gênica reutilizáveis em doenças raras.[3] O resultado moldará a seleção de plataformas, parcerias e investimentos em todo o mercado de tratamento de doença granulomatosa crônica.
Demanda Vitalícia por Antimicrobianos e Imunomoduladores
O manejo de infecções permanece a base de receita estável do mercado de tratamento de doença granulomatosa crônica enquanto as terapias curativas permanecem em fase investigacional. A profilaxia geralmente combina trimetoprima-sulfametoxazol, itraconazol e interferon gama. Uma revisão clínica de 2025 relatou que regimes otimizados podem reduzir a incidência de infecções graves para menos de 1 episódio a cada 4 anos. O interferon gama reduziu infecções graves e foi utilizado por cerca de 99% dos centros especializados da América do Norte, embora a prática na Europa tenha sido mais variável. Esse uso estabelecido sustenta a demanda enquanto os pacientes aguardam transplante ou elegibilidade para terapias experimentais. Uma terapia curativa bem-sucedida poderia reduzir a necessidade de profilaxia vitalícia, criando interesses de receita opostos dentro do mercado de tratamento de doença granulomatosa crônica.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo e Complexidade de Reembolso para Terapias Curativas | -0.5% | Global, mais agudo no Oriente Médio e África, América do Sul e partes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Grupos de Pacientes Limitados e Restrições de Inscrição em Ensaios | -0.3% | Global | Médio prazo (2-4 anos) |
| Fabricação Específica por Genótipo e Ônus do Acompanhamento de Longo Prazo | -0.2% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Acesso Desigual a Testes DHR, Centros de Transplante e Aconselhamento Genético | -0.2% | Oriente Médio e África, América do Sul e restante da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Complexidade de Reembolso para Terapias Curativas
O reembolso permanece um limite importante para o alcance comercial das terapias curativas no mercado de tratamento de doença granulomatosa crônica. Na França, o intervalo mediano entre a autorização de comercialização europeia e o reembolso nacional atingiu 505 dias em abril de 2025. A mesma análise relatou reembolso para 53% das indicações de medicamentos órfãos recentemente aprovadas. O Sistema Nacional de Saúde da Espanha financiou 103 medicamentos órfãos até o final de 2025, equivalente a 66% dos tratamentos órfãos autorizados pela UE. O Regulamento de ATS da UE começou a aplicar avaliações clínicas conjuntas a medicamentos de terapia avançada em janeiro de 2025, enquanto os medicamentos órfãos entraram nessa estrutura em 2028. Registros de pacientes escassos, requisitos de acompanhamento de longo prazo, complexidade de fabricação e acesso desigual à infraestrutura de diagnóstico e transplante tornam difíceis a geração de evidências robustas e o acesso oportuno no mercado de tratamento de doença granulomatosa crônica.
Grupos de Pacientes Limitados e Restrições de Inscrição em Ensaios
A DGC afeta aproximadamente 1 em cada 100.000 a 200.000 nascidos vivos, o que limita o número de pacientes disponíveis para pesquisa clínica. Populações de estudo pequenas complicam a seleção de desfechos, a confiança estatística e a avaliação de longo prazo para terapias específicas por genótipo. A sessão de escuta da FDA sobre DGC em 2025 considerou limiares de neutrófilos DHR-positivos e escores de atividade da doença do PIDTC como possíveis medidas para estudos futuros. Esses requisitos podem prolongar os cronogramas de desenvolvimento e preservar o papel do manejo de infecções estabelecido. Diferenças no acesso a testes DHR, aconselhamento genético, clínicas especializadas e centros de transplante também limitam a capacidade dos pacientes de ingressar em estudos ou receber tratamento avançado no mercado de tratamento de doença granulomatosa crônica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância Ligada ao X Concentra o Investimento em Pipeline em um Único GenótipoA DGC ligada ao X deteve 52,12% da participação do mercado de tratamento de doença granulomatosa crônica em 2026 e tem previsão de crescimento a um CAGR de 6,06% até 2032. O subtipo representa 65% a 70% dos casos globalmente e resulta de mutações no CYBB que afetam a subunidade gp91phox da oxidase NADPH. Essa prevalência confere à doença ligada ao X um papel central no planejamento do desenvolvimento clínico. O EN-374 da Ensoma e o OTL-102 da Orchard Therapeutics focam na DGC-X deficiente em CYBB. O setor de tratamento de doença granulomatosa crônica, portanto, provavelmente verá os primeiros programas curativos focados nesse grupo de pacientes.
Um relatório libanês de 2025 identificou um cluster de efeito fundador de NCF2, com 82% dos casos sequenciados localmente compartilhando deleções idênticas de NCF2. O mapeamento regional de genótipos pode apoiar o diagnóstico focado e o planejamento do tratamento. Um estudo de inserção de cDNA de CYBA e CYBB de 2025 pode ampliar as opções futuras além de uma única mutação, embora a aplicação mais ampla permaneça pré-clínica.


Por Tratamento:
O Manejo de Infecções Permanece Estável Enquanto a Terapia Gênica Ganha Peso EstratégicoO manejo de infecções respondeu por 38,22% da receita de tratamento em 2026 e permanece a maior categoria de tratamento. A profilaxia diária com trimetoprima-sulfametoxazol, itraconazol e interferon gama reduz infecções graves em pacientes com regimes estáveis. A documentação da FDA observou que complicações inflamatórias afetam 88% dos pacientes ao longo do tempo. A prevenção de infecções, portanto, permanece clinicamente necessária enquanto as opções curativas permanecem limitadas.
A terapia gênica tem previsão de crescimento a um CAGR de 6,73% até 2032, mas seu papel comercial depende da durabilidade clínica, da fabricação e do reembolso. O planejamento do transplante de medula óssea é moldado pela fonte do doador e pela intensidade do condicionamento. Outros tratamentos, incluindo transfusões de granulócitos e biológicos anti-inflamatórios, permanecem concentrados em ambientes especializados.
Por Usuário Final:
As Clínicas Especializadas Crescem à Medida que os Ensaios de Terapia Gênica Ampliam seu Papel OperacionalOs hospitais responderam por 46,34% da receita de tratamento em 2026 por gerenciarem infecções graves, transplantes e monitoramento hospitalar. As clínicas especializadas devem crescer a um CAGR de 5,23% até 2032. Seu crescimento reflete a transferência do cuidado estável de longo prazo de hospitais gerais para centros de imunologia dedicados. Esse papel em expansão apoia um percurso de cuidado mais organizado no mercado de tratamento de doença granulomatosa crônica.
As clínicas especializadas podem manter um papel após o término de ensaios individuais, pois a capacidade do local permanece útil para estudos posteriores e monitoramento de longo prazo. O atendimento domiciliar está ganhando relevância para pacientes estáveis que utilizam regimes estabelecidos de interferon gama com suporte de infusão reembolsado. O mercado de tratamento de doença granulomatosa crônica, portanto, depende de redes conectadas em vez de um único ambiente de usuário final.


Análise Geográfica
América do Norte
A América do Norte deteve 48,46% da receita em 2026, apoiada por centros de transplante, clínicas de imunologia e locais ativos de ensaios de terapia gênica. Os Estados Unidos sediam estudos de Fase 1/2 para EN-374 e PM359, enquanto a sessão de escuta da FDA sobre DGC em 2025 documentou o ônus do tratamento e os possíveis desfechos dos estudos. O Canadá contribuiu para o progresso clínico quando o BC Children's Hospital tratou um paciente com terapia gênica de edição primária em 2025, enquanto cerca de 99% dos centros especializados da América do Norte utilizaram interferon gama. Essas capacidades tornam a região uma importante área de lançamento inicial para terapia curativa aprovada no mercado de tratamento de doença granulomatosa crônica.
Europa, Oriente Médio, África e América do Sul
A Europa possui expertise estabelecida em transplante e programas acadêmicos de terapia gênica, embora o reembolso possa demorar mais do que nos Estados Unidos. O Great Ormond Street Hospital e a UCL relataram o primeiro paciente em seu trabalho de terapia gênica para p47phox-DGC em agosto de 2025. Dados do centro de referência francês publicados em 2025 relataram uso adjuvante de interferon gama em 54% dos episódios de infecção por fungos filamentosos entre pacientes com DGC. O Oriente Médio, a África e a América do Sul têm acesso mais limitado a diagnóstico e atendimento especializado, e um estudo brasileiro de 2025 indicou provável subdiagnóstico na América Latina, com menos de 500 pacientes no registro regional LASID. Uma triagem melhor poderia converter necessidades clínicas não atendidas em demanda no mercado de tratamento de doença granulomatosa crônica.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,37% até 2032, o ritmo regional mais rápido no mercado de tratamento de doença granulomatosa crônica. As reformas de acesso a doenças raras e a expansão de registros na China estão melhorando os caminhos para pacientes que historicamente receberam diagnóstico mais tarde. A capacidade acadêmica da Índia em Pune, Mumbai e Nova Délhi está gerando evidências de casos de DGC e uma base para atividade futura de ensaios. Maior conscientização e acesso a testes genéticos poderiam revelar pacientes que ainda não ingressaram no atendimento especializado.
Cenário Competitivo
Concentração do Mercado
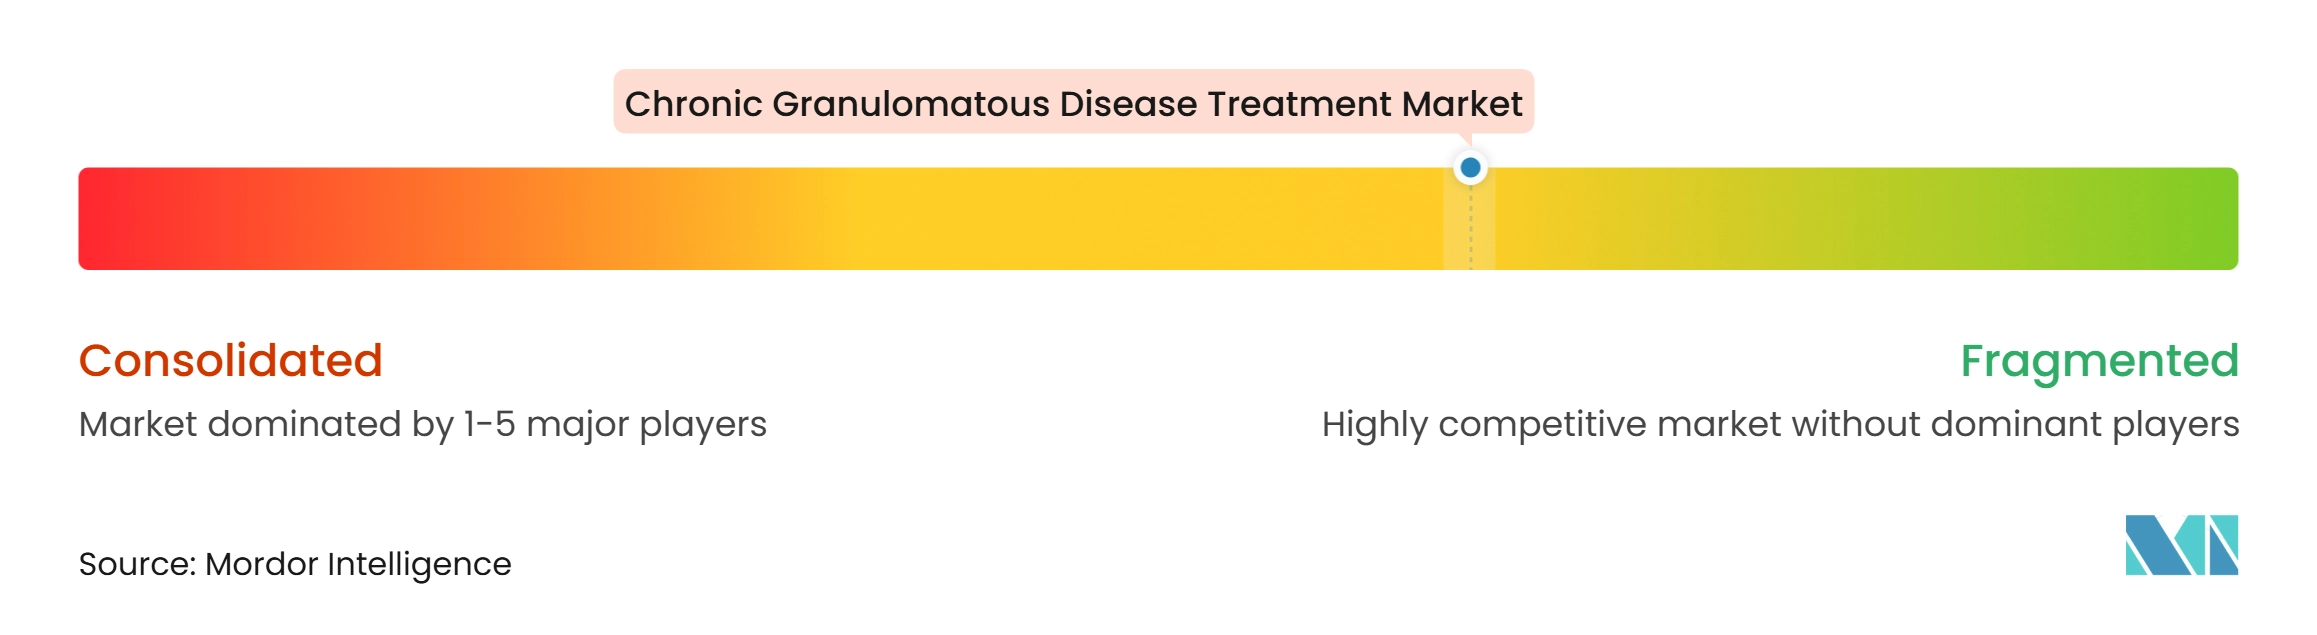
O mercado de tratamento de doença granulomatosa crônica é moderadamente fragmentado porque nenhum produto comercial único domina a categoria curativa. Produtos de profilaxia estabelecidos apoiam o manejo de infecções enquanto desenvolvedores de biotecnologia focados avançam com terapias curativas. A Orchard Therapeutics tem uma posição ex vivo na DGC-X por meio do OTL-102, apoiada por dados clínicos anteriores e um portfólio mais amplo de terapia gênica de células-tronco hematopoiéticas. A Prime Medicine está buscando a edição primária ex vivo para DGC deficiente em p47phox, colocando abordagens tecnológicas distintas em desenvolvimento clínico.
A estratégia no mercado de tratamento de doença granulomatosa crônica se divide entre desenvolvedores de plataformas e empresas que buscam um único genótipo bem definido. As empresas focadas em plataformas buscam tecnologia com potencial de aplicação em doenças raras, enquanto os desenvolvedores focados em indicações se concentram em ambientes de doenças com biologia e caminhos de aprovação mais claros. Empresas maiores como Novartis, Pfizer, Sanofi, Takeda e Astellas têm capacidades em doenças raras, mas não estabeleceram posições primárias em DGC.
As oportunidades abertas incluem alternativas de interferon gama de menor custo e painéis de sequenciamento validados que cobrem a biblioteca de genes da DGC. Provedores que possam abordar o acesso pós-aprovação na Ásia-Pacífico e no Oriente Médio podem ter um papel importante, pois o acesso diagnóstico e a infraestrutura de atendimento permanecem desiguais. O mercado de tratamento de doença granulomatosa crônica também pode ver parcerias que combinem testes genéticos, encaminhamento para ensaios e atendimento especializado de longo prazo. A aquisição da Bluebird Bio pela Carlyle e SK Capital em 2025 mostrou que terapias gênicas aprovadas ainda podem enfrentar condições difíceis de entrega comercial, reforçando a necessidade de geração de evidências, planejamento de reembolso e prontidão dos centros de tratamento.
Líderes do Setor de Tratamento de Doença Granulomatosa Crônica
-
Horizon Therapeutics plc
-
Clinigen Group plc
-
Orchard Therapeutics plc
-
Généthon
-
Rocket Pharmaceuticals, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Doença Granulomatosa Crônica Empresas cobertas neste relatório
- Astellas Pharma
- Avrobio
- Bluebird Bio
- Clinigen Group
- Ensoma, Inc.
- Roche
- Genethon
- Gilead Sciences
- Horizon Therapeutics
- Lonza Group
- MaxCyte, Inc.
- Mustang Bio, Inc.
- Novartis
- Orchard Therapeutics plc
- Pfizer
- Prime Medicine, Inc.
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Takeda Pharmaceuticals
Desenvolvimentos industriais recentes em Mercado de Tratamento de Doença Granulomatosa Crônica
- Junho de 2026: A FDA dos EUA concedeu a designação RMAT ao PM359 da Prime Medicine para DGC deficiente em p47phox, com base em dados de Fase 1/2 dos dois primeiros pacientes já tratados com terapia gênica de edição primária. Se aprovado, o PM359 seria a primeira terapia gênica aprovada para qualquer genótipo de DGC. O PM359 também possui as designações de Via Rápida, Medicamento Órfão e Doença Pediátrica Rara.
- Setembro de 2025: A bluebird bio, adquirida pela Carlyle e SK Capital em junho de 2025 por aproximadamente 29 milhões de USD mais direitos de valor contingente, foi renomeada como Genetix Biotherapeutics. A empresa mantém 3 terapias gênicas aprovadas pela FDA para doença falciforme, beta-talassemia e adrenoleucodistrofia, com mandato para escalar a entrega comercial sob nova propriedade de capital privado.
- Agosto de 2025: A FDA realizou uma Sessão de Escuta de Pacientes sobre DGC, gerando documentação formal de necessidades clínicas não atendidas, ônus do tratamento e considerações sobre desfechos para futuros ensaios de terapia gênica. Os principais resultados incluíram apoio ao limiar de neutrófilos DHR-positivos e escores de atividade da doença do PIDTC como desfechos, e documentação de aproximadamente 18% de falha de enxerto no TCTH da América do Norte para DGC.
Escopo do Relatório Global do Mercado de Tratamento de Doença Granulomatosa Crônica
De acordo com o escopo do relatório, o mercado de tratamento de doença granulomatosa crônica foca em terapias para a doença granulomatosa crônica (DGC), um distúrbio imunológico hereditário raro em que os fagócitos falham em eliminar certas bactérias e fungos. O mercado inclui profilaxia com antibióticos e antifúngicos, terapia com interferon gama, transplante de células-tronco hematopoiéticas e terapias gênicas emergentes, impulsionado por avanços no manejo de doenças raras, pesquisa genética e atendimento especializado em imunologia.
O mercado de tratamento de doença granulomatosa crônica é segmentado por tipo, tratamento, usuário final e geografia. Por tipo, o mercado é segmentado em doença granulomatosa crônica ligada ao X e doença granulomatosa crônica autossômica recessiva. Por tratamento, o mercado é segmentado em manejo de infecções, transplante de células-tronco, transplante de medula óssea, terapia gênica e outros tratamentos. Por usuário final, o mercado é segmentado em hospitais, atendimento domiciliar, clínicas especializadas e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Doença Granulomatosa Crônica Ligada ao X |
| Doença Granulomatosa Crônica Autossômica Recessiva |
| Manejo de Infecções |
| Transplante de Células-Tronco |
| Transplante de Medula Óssea |
| Terapia Gênica |
| Outros Tratamentos |
| Hospitais |
| Atendimento Domiciliar |
| Clínicas Especializadas |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo | Doença Granulomatosa Crônica Ligada ao X | |
| Doença Granulomatosa Crônica Autossômica Recessiva | ||
| Por Tratamento | Manejo de Infecções | |
| Transplante de Células-Tronco | ||
| Transplante de Medula Óssea | ||
| Terapia Gênica | ||
| Outros Tratamentos | ||
| Por Usuário Final | Hospitais | |
| Atendimento Domiciliar | ||
| Clínicas Especializadas | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tratamento de doença granulomatosa crônica?
O mercado é estimado em 1,25 bilhões de USD em 2026 e tem projeção de atingir 1,30 bilhões de USD até 2027 e 1,62 bilhões de USD até 2032 a um CAGR de 4,50%.
Qual tipo de DGC tem a maior posição de receita?
A DGC ligada ao X deteve uma participação de 52,12% em 2026 e tem projeção de crescimento a um CAGR de 6,06% até 2032.
Por que os testes genéticos estão se tornando mais importantes para a DGC?
O manejo eficaz de infecções ajuda a prevenir infecções bacterianas e fúngicas recorrentes, reduz as taxas de hospitalização e permanece a base do controle da doença a longo prazo para pacientes com DGC.
Qual região está crescendo mais rapidamente no tratamento da DGC?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,37% até 2032, apoiada por maior acesso diagnóstico e desenvolvimento do atendimento a doenças raras.