
慢性肉芽腫症治療市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
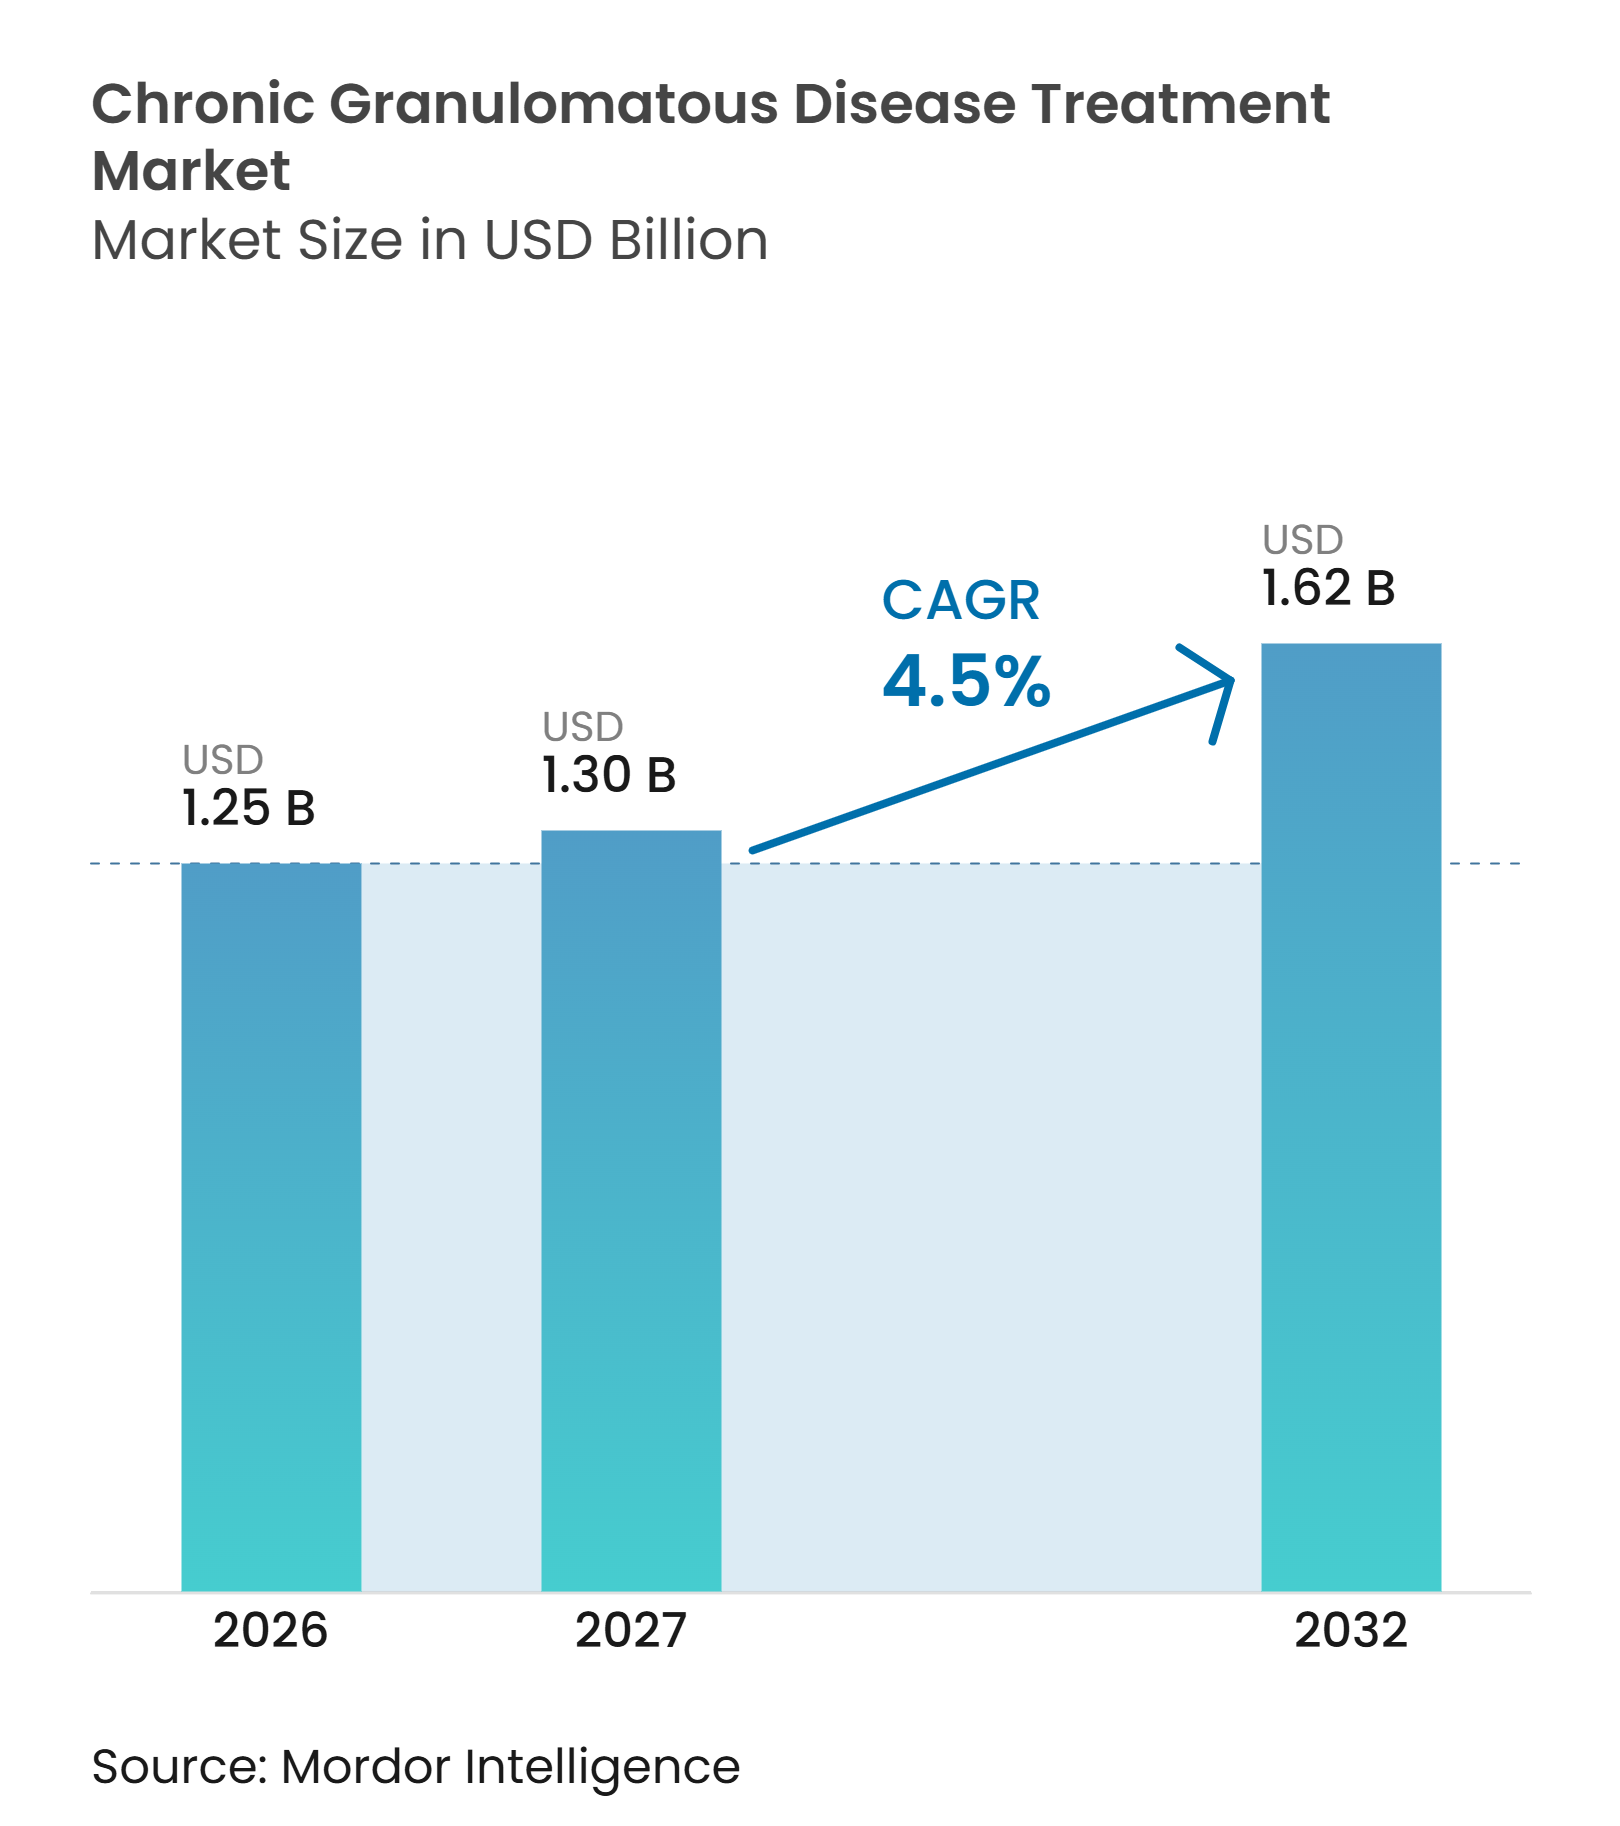
| 市場規模 (2027) | 1.30 十億米ドル |
| 市場規模 (2032) | 1.62 十億米ドル |
| 成長率 (2027 - 2032) | 4.50 % |
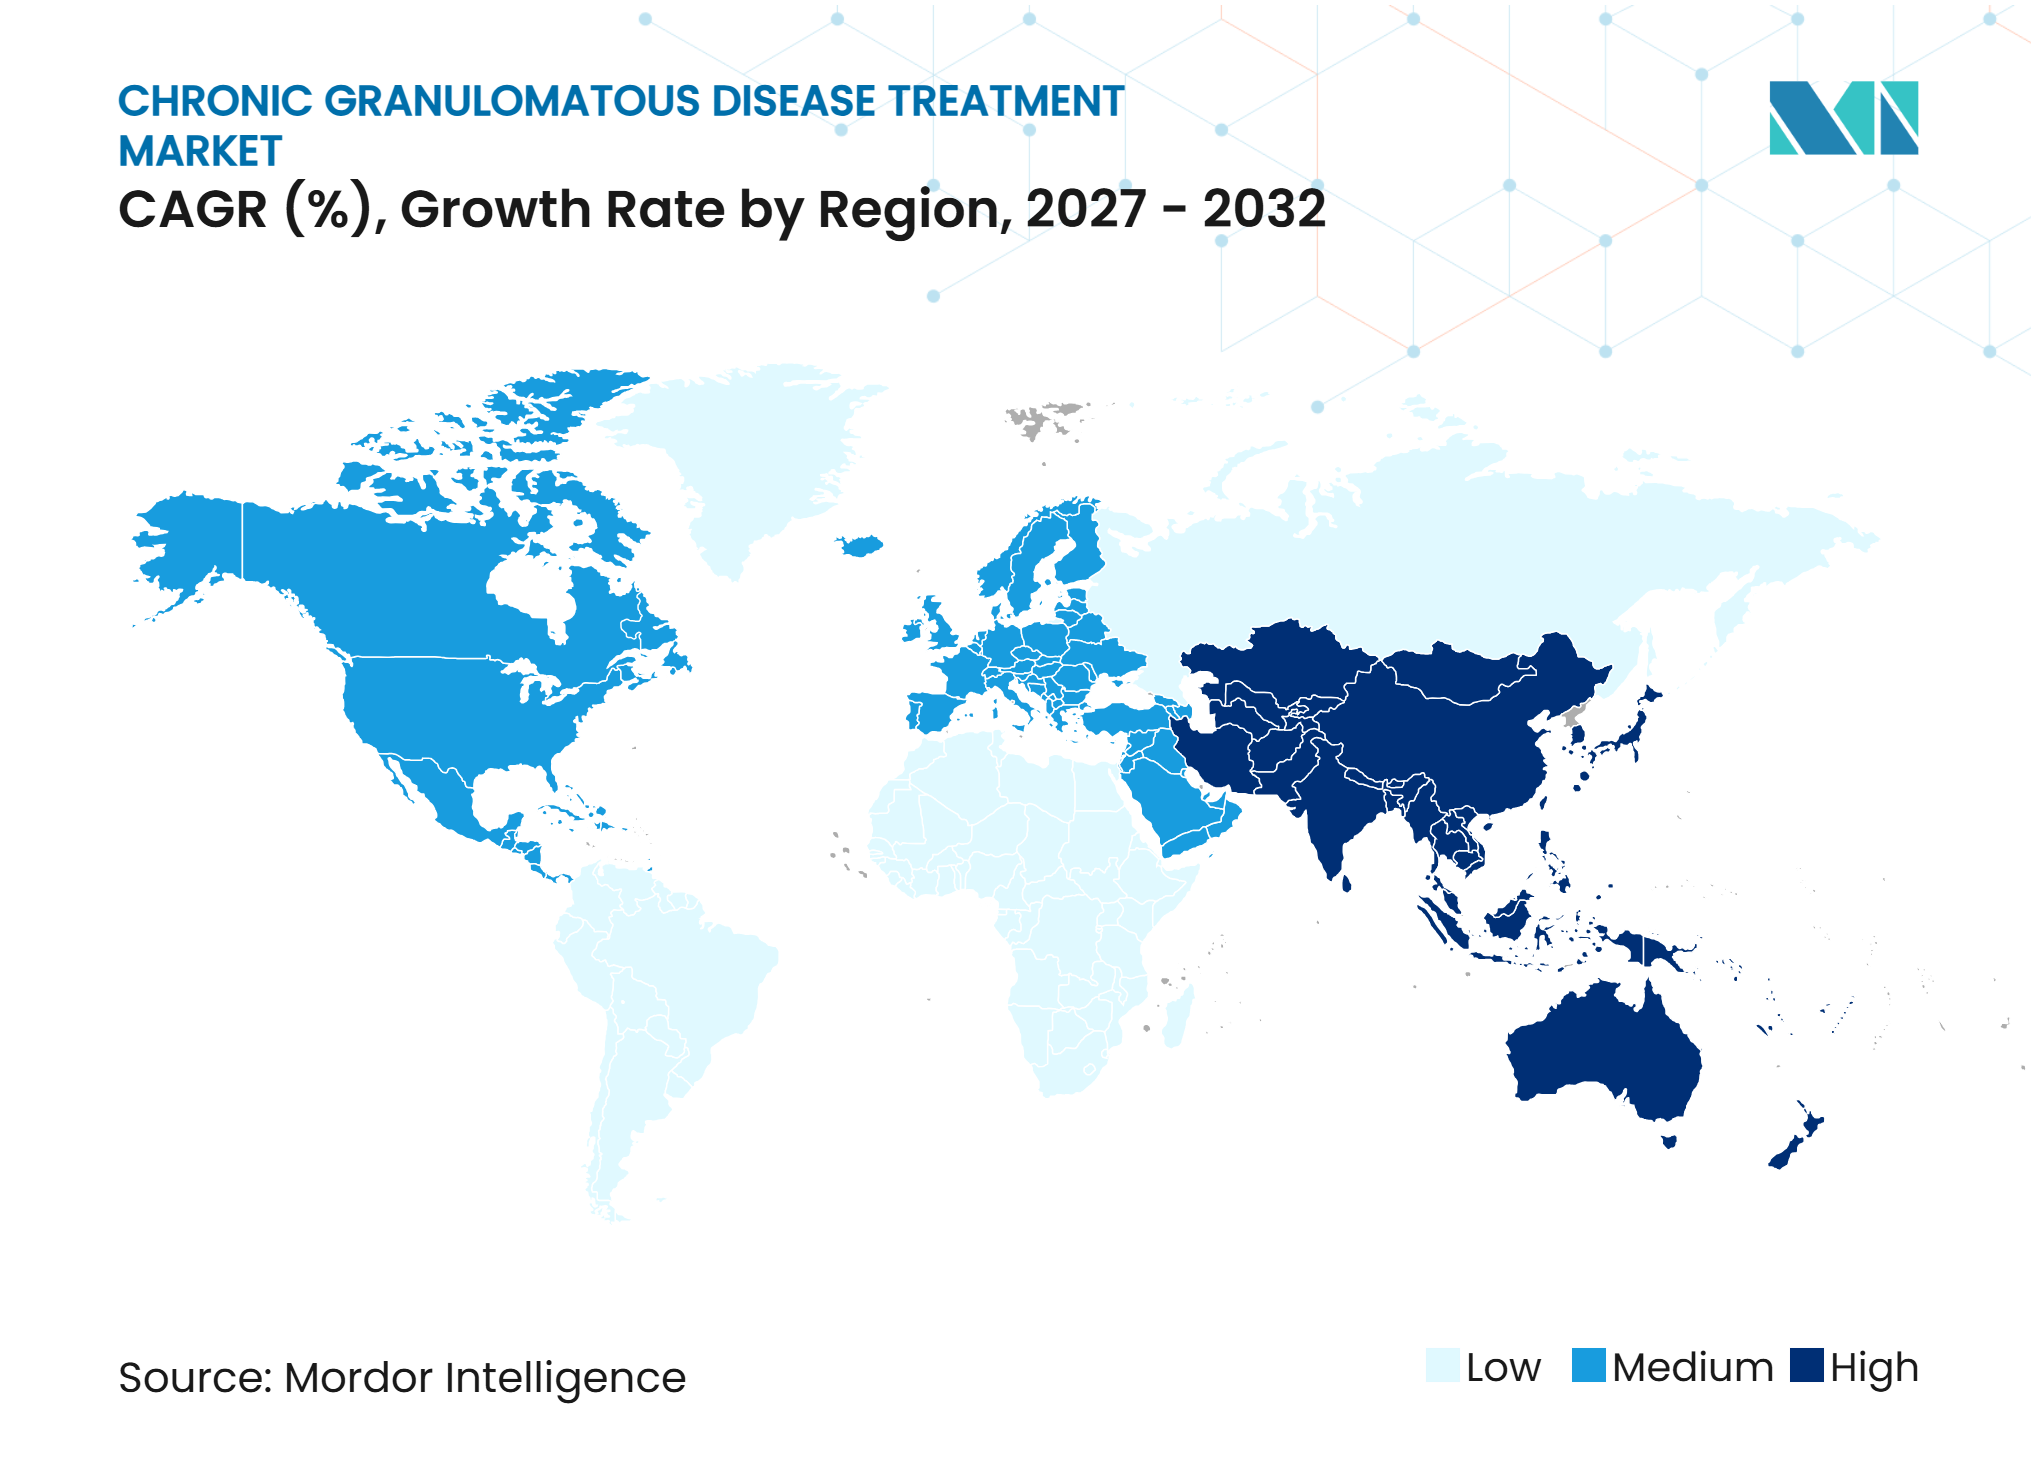
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる慢性肉芽腫症治療市場分析
慢性肉芽腫症治療市場規模は、2026年の1.25 ビリオン 米ドルから2027年には1.30 ビリオン 米ドルに増加し、2032年までに1.62 ビリオン 米ドルに達すると予想されており、2027年~2032年にかけて4.5%のCAGRで成長します。
成長は、遺伝子診断の早化、専門医療へのアクセス拡大、移植および遺伝子編集プログラムへの継続的な投資を反映しています。慢性肉芽腫症治療市場は、治癒的選択肢が利用可能になる前に患者が継続的な管理を必要とするため、感染予防を基盤としています。治癒的プログラムは治療選択を変える可能性がありますが、持続的な有効性と実行可能な償還経路を確立する必要があります。そのため、企業は確立された予防療法に対する短期的な需要と、遺伝子型特異的療法における長期的な機会のバランスを取っています。この構造は、慢性肉芽腫症治療市場において、診断プロバイダー、専門センター、および特化したバイオテクノロジー開発企業に参入余地をもたらしています。
レポートの主要ポイント
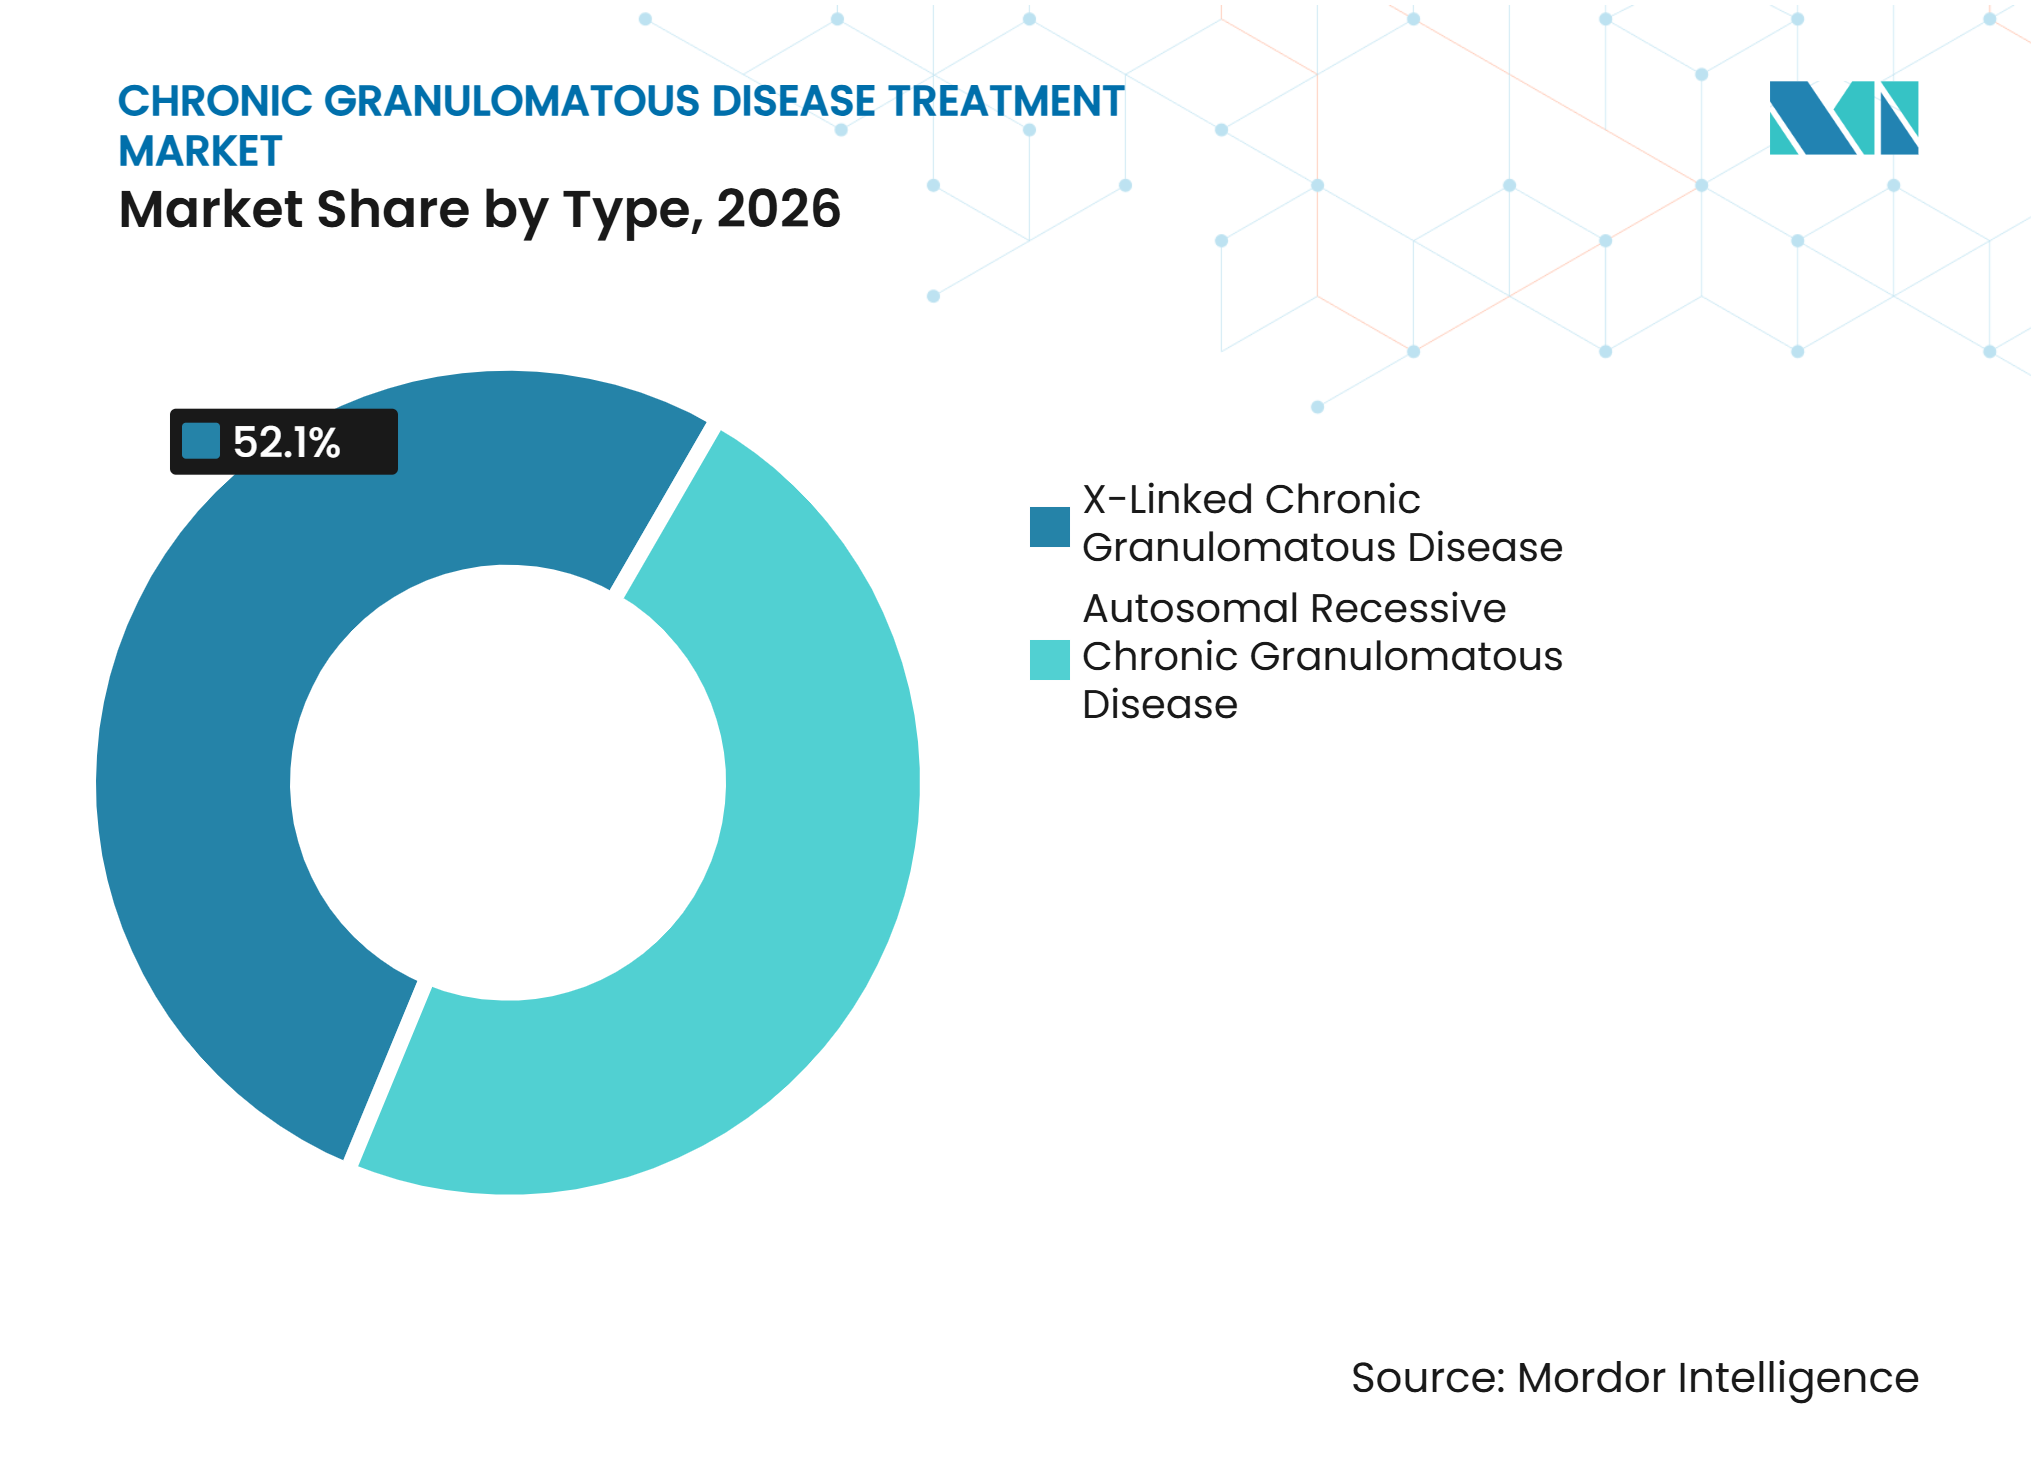
- タイプ別では、X連鎖性慢性肉芽腫症が2026年の慢性肉芽腫症治療市場シェアの52.12%を占め、2032年まで6.06%のCAGRで成長すると予測されています。
- 治療法別では、感染症管理が2026年に38.22%のシェアを占め、遺伝子治療は2032年まで6.73%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の収益の46.34%を占め、専門クリニックは2032年まで5.23%のCAGRで拡大すると見込まれています。
- 地域別では、北米が2026年に48.46%のシェアを占め、アジア太平洋地域は2032年まで8.37%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 早期 分子診断およびバリアント確認 | +0.7% | 北米、ドイツ、日本での早期利益を伴うグローバル | 短期 (2年以内) |
| 治癒的造血幹細胞移植の 拡大 | +0.6% | 北米 および欧州、アジア太平洋への波及 | 中期 (2~4年) |
| 遺伝子療法および遺伝子編集療法の 進展 | +1.0% | 北米 および欧州、アジア太平洋への拡大 | 長期 (4年以上) |
| 生涯にわたる 抗菌薬および免疫調節薬の需要 | +0.4% | グローバル | 短期 (2年以内) |
| 遺伝子型に基づく 治療選択 | +0.3% | 北米 およびEU、オーストラリアおよび日本でのアーリーアダプター利益 | 中期 (2~4年) |
| 希少疾患専門ケアネットワークおよび患者アドボカシー | +0.2% | 北米 および西欧 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
早期分子診断およびバリアント確認
慢性肉芽腫症治療市場は、診断経路の早期段階における遺伝子検査の利用増加から恩恵を受けています。ハイスループットシーケンシングはNADPHオキシダーゼ構成要素全体のバリアントを確認できますが、NCF1はシュードジーン相同性のために評価が困難なままです。2025年の研究では、NCF1欠損症のシーケンシングアプローチが検証され、p47phox-CGD患者に影響する診断上のギャップが解消されました。[1] 早期確認により、重篤な感染症が繰り返されて診断が確定する前に予防療法を開始することができます。また、遺伝子治療試験への登録において分子確認がますます重要になっているため、遺伝子型に基づく治療選択もサポートします。これにより、開発プログラムが慢性肉芽腫症治療市場を通じて進展するにつれ、遺伝子検査への継続的な需要が生まれます。
治癒的造血幹細胞移植の拡大
造血幹細胞移植は、重症CGD患者に対する確立された治癒的選択肢であり続けています。その拡大は、専門家の能力、前処置プロトコル、ドナーの利用可能性、および移植後モニタリングに依存しています。2025年のPIDTCによる臍帯血移植に関する報告では、39例中9例で生着不全が記録され、3年全生存率は73.7%でした。[2] この結果は、経験豊富な北米プログラムにおいても代替ドナー手術が依然として相当な臨床リスクを伴うことを示しています。スペインの研究では、非血縁ドナーよりも同胞ドナーの方が生着不全率が低いことが報告されており、センターの経験とドナー選択の重要性が強調されています。これらの制約は、慢性肉芽腫症治療市場においてドナー非依存的な代替手段の探索を支持しています。
遺伝子療法および遺伝子編集療法の進展
慢性肉芽腫症治療市場は、生体内および生体外アプローチが同時に試験されている時期に入っています。Ensomaは2025年12月にPhase 1/2 EN-374試験で最初の患者に投与を行い、2025年2月にFDAの希少疾患指定および希少小児疾患指定を受けていました。EN-374は、生体外細胞操作なしにCYBBペイロードを送達するよう設計されています。Prime MedicineのPM359は、p47phox-CGDに対する自家生体外プライム編集療法であり、2名の治療患者において1ヶ月以内にNADPHオキシダーゼ活性の回復が報告されたファーストインヒューマン結果が報告されています。FDAによるプラットフォーム技術指定プログラムの議論は、希少疾患全体にわたって再利用可能な遺伝子編集技術を支援する可能性があります。[3] その結果は、慢性肉芽腫症治療市場全体のプラットフォーム選択、パートナーシップ、および投資を形成するでしょう。
生涯にわたる抗菌薬および免疫調節薬の需要
治癒的療法が依然として治験段階にある間、感染症管理は慢性肉芽腫症治療市場の安定した収益基盤であり続けています。予防療法は一般的にトリメトプリム・スルファメトキサゾール、イトラコナゾール、およびインターフェロンガンマを組み合わせています。2025年の臨床レビューでは、最適化されたレジメンにより重な感染症の発生率を4年に1回未満に低減できることが報告されました。インターフェロンガンマは重篤な感染症を減少させ、北米の専門センターの約99%で使用されていましたが、欧州での実践はより多様でした。この確立された使用は、患者が移植または実験的療法への適格性を待つ間の需要を維持します。治癒的療法が成功すれば、生涯にわたる予防療法の必要性が低下し、慢性肉芽腫症治療市場内で相反する収益上の利害関係が生じる可能性があります。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 治癒的療法の 高コストおよび償還の複雑性 | -0.5% | 中東・アフリカ、南米、アジア太平洋の一部で最も深刻なグローバル | 長期 (4年以上) |
| 限られた患者数および 試験登録の制約 | -0.3% | グローバル | 中期 (2~4年) |
| 遺伝子型特異的製造および 長期フォローアップの負担 | -0.2% | 北米 および欧州 | 長期 (4年以上) |
| DHR検査、移植センター、および遺伝カウンセリングへの 不均等なアクセス | -0.2% | 中東・アフリカ、南米、おびアジア太平洋の残りの地域 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
治癒的療法の高コストおよび償還の複雑性
償還は、慢性肉芽腫症治療市場における治癒的療法の商業的リーチに対する主要な制限であり続けています。フランスでは、欧州の販売承認から国内償還までの中央値期間が2025年4月に505日に達しました。同分析では、最近承認された希少疾患薬適応症の53%が償還されたと報告されています。スペインの国民保健システムは2025年末までに103の希少疾患薬に資金を提供し、これはEU承認の希少疾患治療の66%に相当します。EU HTA規制は2025年1月に先進治療医薬品への共同臨床評価の適用を開始し、希少疾患薬は2028年にこの枠組みに入りました。薄い患者レジストリ、長期フォローアップ要件、製造の複雑性、および診断・移植インフラへの不均等なアクセスにより、慢性肉芽腫症治療市場では強固なエビデンスとタイムリーなアクセスが困難になっています。
限られた患者数および試験登録の制約
CGDは出生10万人から20万人に1人に影響すると推定されており、臨床研究に利用可能な患者数が制限されていす。小規模な研究集団は、遺伝子型特異的療法のエンドポイント選択、統計的信頼性、および長期評価を複雑にします。FDAの2025年CGDリスニングセッションでは、将来の研究の可能な指標としてDHR陽性好中球閾値およびPIDTC疾患活動スコアが検討されました。これらの要件は開発スケジュールを延長し、確立された感染症管理の役割を維持する可能性があります。DHR検査、遺伝カウンセリング、専門クリニック、および移植センターへのアクセスの違いも、慢性肉芽腫症治療市場において患者が研究に参加したり高度な治療を受けたりする能力を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
X連鎖性の優位性が単一遺伝子型へのパイプライン投資を集中させるX連鎖性CGDは2026年の慢性肉芽腫症治療市場シェアの52.12%を占め、2032年まで6.06%のCAGRで成長すると予測されています。このサブタイプは世界的に症例の65%から70%を占め、gp91phox NADPHオキシダーゼサブユニットに影響するCYBB変異から生じます。この有病率により、X連鎖性疾患は臨床開発計画において中心的な役割を担っています。EnsomaのEN-374とOrchard TherapeuticsのOTL-102はいずれもCYBB欠損X-CGDに焦点を当てています。したがって、慢性肉芽腫症治療産業では、早期の治癒的プログラムがこの患者グループに焦点を当てる可能性が高いです。
2025年のレバノンの報告では、NCF2創始者効果クラスターが特定され、局所的にシーケンシングされた症例の82%が同一のNCF2欠失を共有していました。地域的な遺伝子型マッピングは、集中的な診断と治療計画をサポートできます。2025年のCYBAおよびCYBB cDNA挿入研究は、単一変異を超えた将来の選択肢を広げる可能性がありますが、より広い応用は前臨床段階にとどまっています。


治療法別:
感染症管理が安定を維持しながら遺伝子治療が戦略的重要性を高める感染症管理は2026年の治療収益の38.22%を占め、最大の治療カテゴリーであり続けています。トリメトプリム・スルファメトキサゾール、イトラコナゾール、およびインターフェロンガンマによる毎日の予防療法は、安定したレジメンを受けている患者の重篤な感染症を減少させます。FDAの文書では、炎症性合併症が時間の経過とともに患者の88%に影響することが指摘されています。したがって、治癒的選択肢が限られている間、感染予防は臨床的に必要であり続けます。
遺伝子治療は2032年まで6.73%のCAGRで成長すると予測されていますが、その商業的役割は臨床的耐久性、製造、および償還に依存しています。骨髄移植計画はドナーソースと前処置強度によって形成されます。顆粒球輸血や抗炎症性生物製剤を含むその他の治療法は、専門施設に集中したままです。
エンドユーザー別:
遺伝子治療試験が運営上の役割を拡大するにつれて専クリニックが成長病院は2026年の治療収益の46.34%を占め、重篤な感染症、移植、および入院モニタリングを管理しています。専門クリニックは2032年まで5.23%のCAGRで成長すると見込まれています。その成長は、安定した長期ケアが一般病院から専門免疫学センターへ移行していることを反映しています。この拡大する役割は、慢性肉芽腫症治療市場においてより組織化されたケア経路をサポートします。
専門クリニックは、個々の試験が終了した後もサイトの能力が後続の研究や長期モニタリングに有用であるため、役割を維持できます。ホームケアは、償還された注入サポートを伴う確立されたインターフェロンガンマレジメンを使用する安定した患者にとって関連性が高まっています。したがって、慢性肉芽腫症治療市場は、単一のエンドユーザー設定ではなく、連携したネットワークに依存しています。

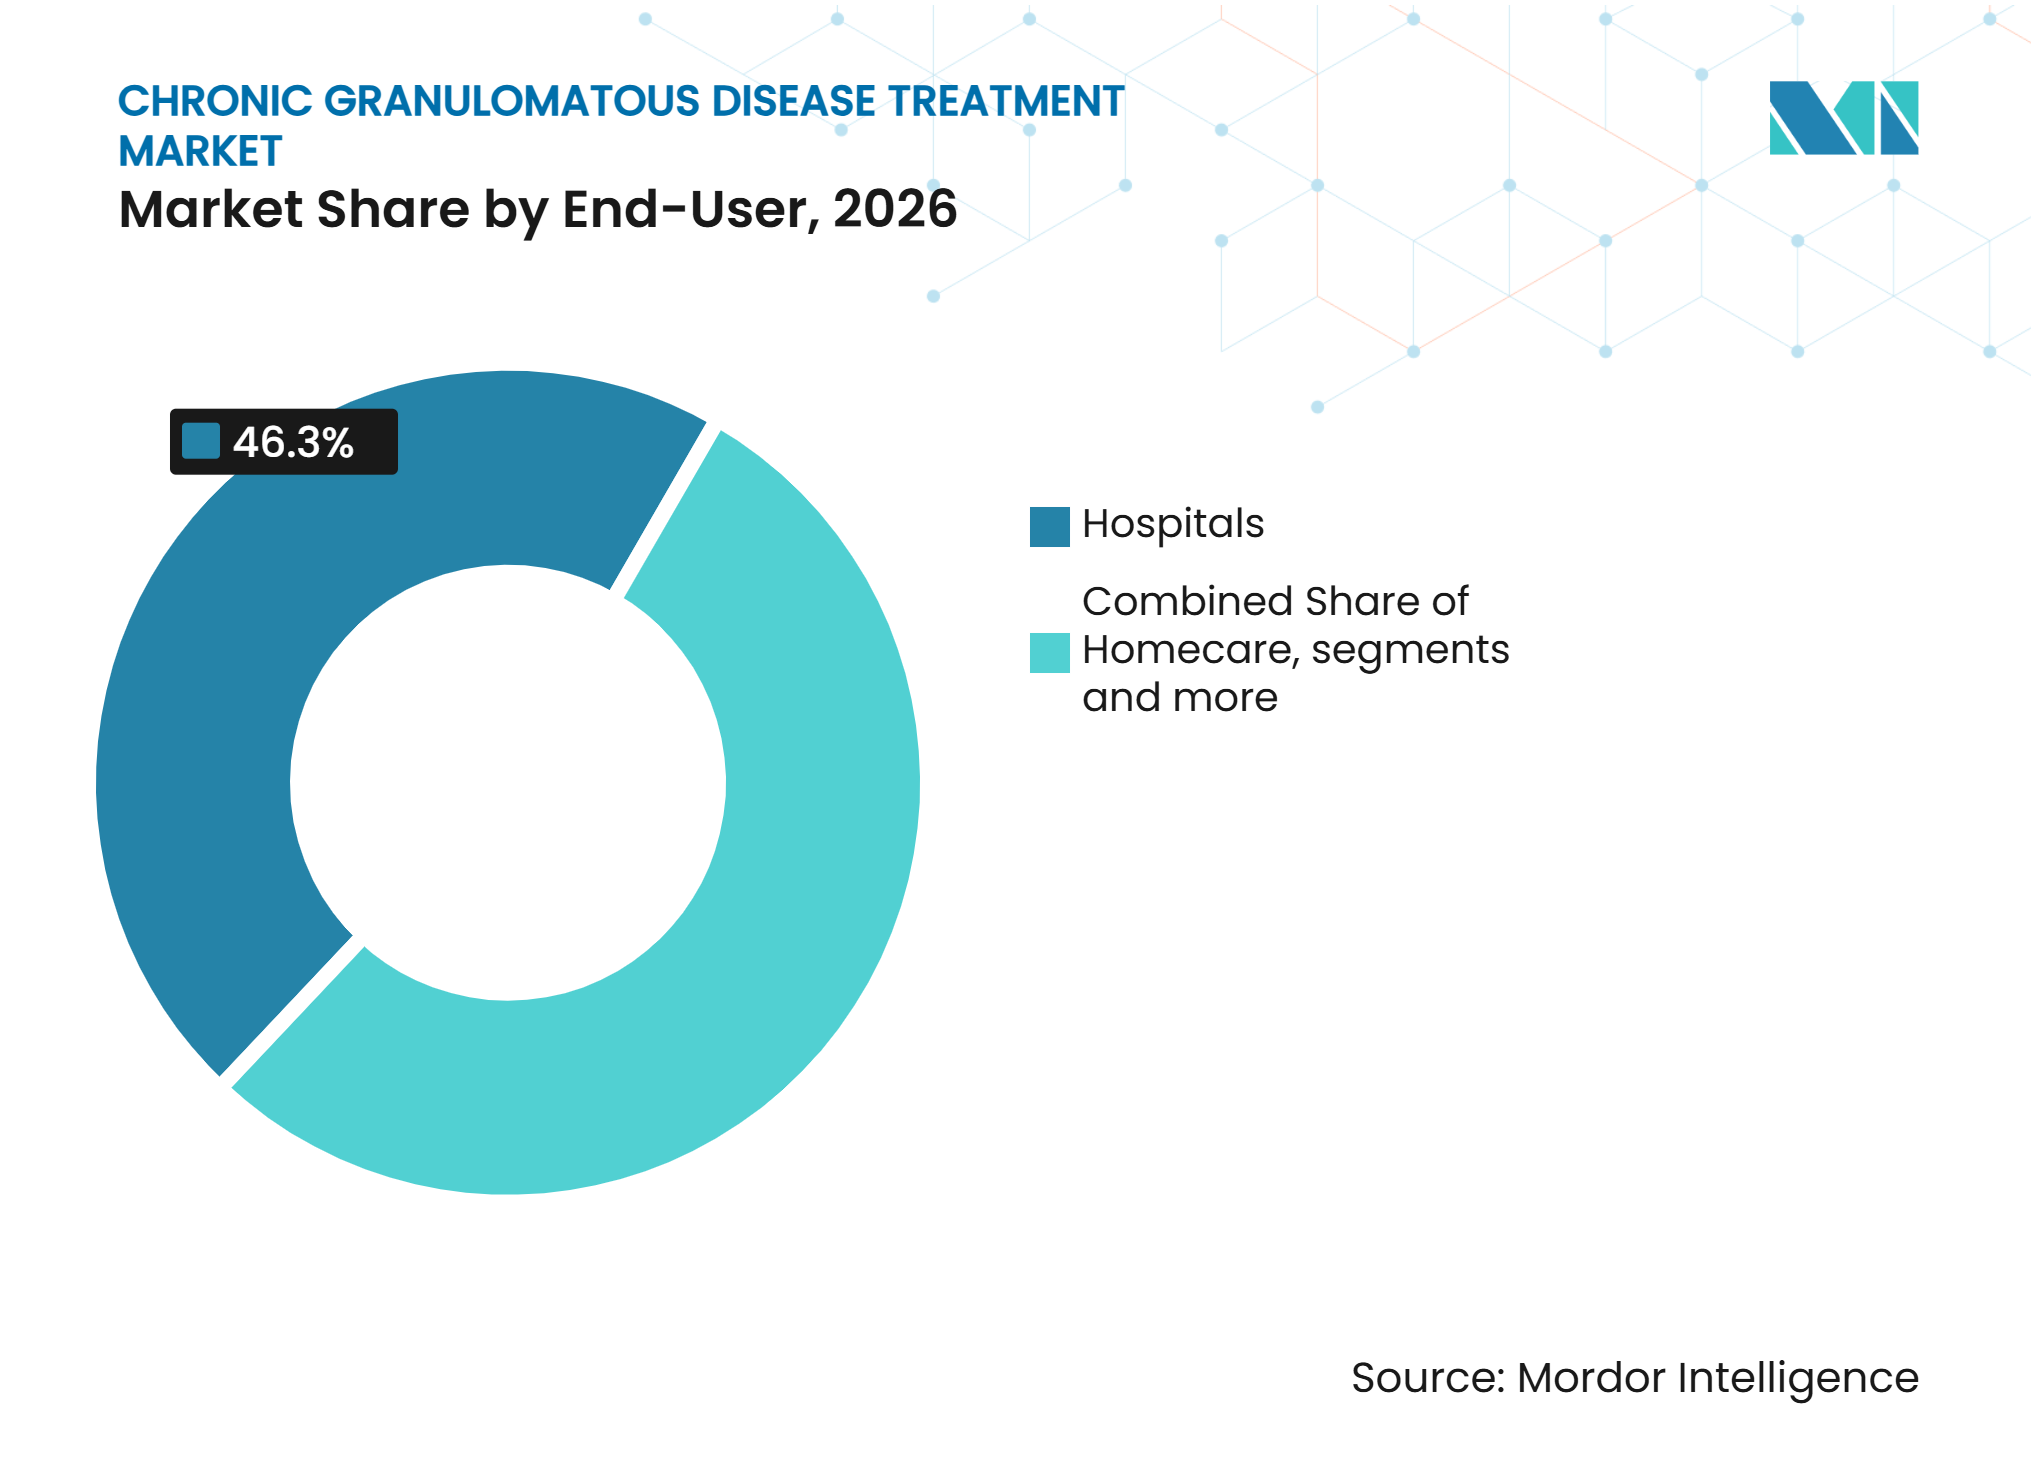
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の収益の48.46%を占め、移植センター、免疫学クリニック、および活発な遺伝子治療試験サイトによって支えられています。米国はEN-374およびPM359のPhase 1/2試験を主催しており、FDAの2025年CGDリスニングセッションでは治療負担と潜在的な研究エンドポイントが文書化されました。カナダでは、BCチルドレンズホスピタルが2025年にプライム編集遺伝子治療で患者を治療し、北米の専門センターの約99%がインターフェロンガンマを使用しており、臨床的進歩に貢献しました。これらの能力により、この地域は慢性肉芽腫症治療市場において承認された治癒的療法の重要な初期発売エリアとなっています。
欧州、中東・アフリカ、および南米
欧州は確立された移植の専門知識と学術的な遺伝子治療プログラムを有していますが、償還には米国よりも時間がかかる場合があります。グレート・オーモンド・ストリート病院とUCLは2025年8月にp47phox-CGD遺伝子治療研究の最初の患者を報告しました。2025年に発表されたフランスのリファレンスセンターデータでは、CGD患者の真菌感染エピソードの54%で補助的インターフェロンガンマが使用されたことが報告されました。中東、アフリカ、および南米では診断と専門ケアへのアクセスが弱く、2025年のブラジルの研究ではラテンアメリカでの診断不足の可能性が示され、地域のLASIDレジストリには500人未満の患者かいませんでした。スクリーニングの改善により、満たされていない臨床ニーズが慢性肉芽腫症治療市場内の需要に転換される可能性があります。
アジア太平洋
アジア太平洋地域は2032年まで8.37%のCAGRで成長すると予測されており、慢性肉芽腫症治療市場において最も速い地域的ペースです。中国の希少疾患アクセス改革とレジストリ拡大は、歴史的に診断が遅れていた患者の経路を改善しています。インドのプネー、ムンバイ、ニューデリーの学術的能力はCGD症例のエビデンスと将来の試験活動の基盤を生み出しています。遺伝子検査への意識と アクセスの向上により、まだ専門ケアを受けていない患者が明らかになる可能性があります。
競合環境
市場集中度
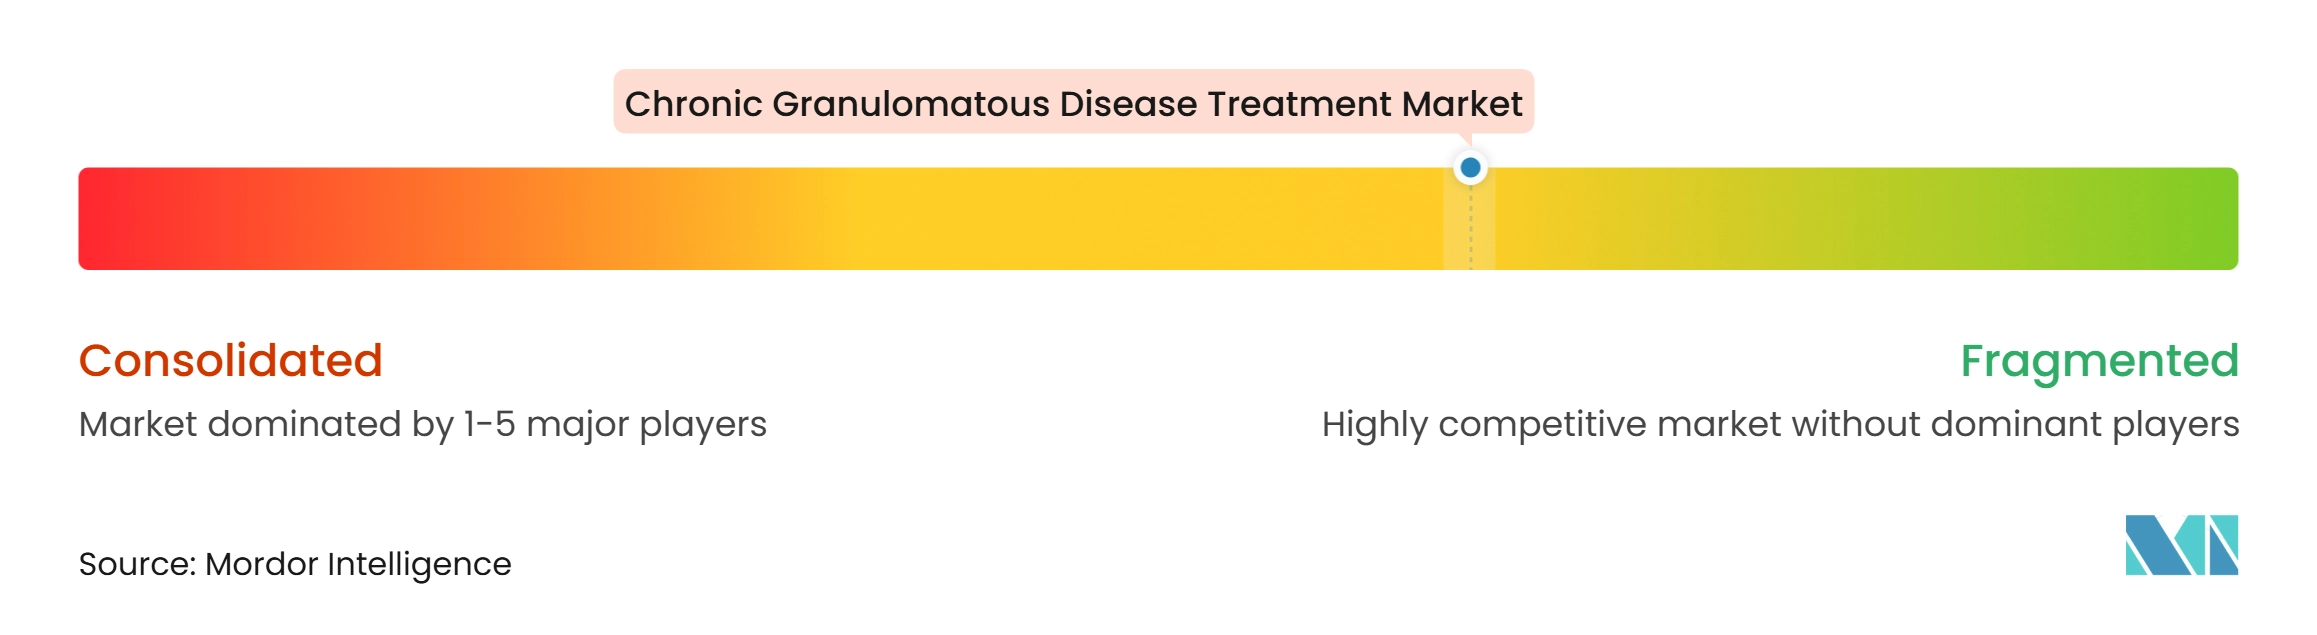
慢性肉芽腫症治療市場は、単一の商業製品が治癒的カテゴリーを支配していないため、適度に分散しています。確立された予防療法製品が感染症管理をサポートする一方、特化したバイオテクノロジー開発企業が治癒的療法を推進しています。Orchard Therapeuticsは、以前の臨床データとより広い造血幹細胞遺伝子治療ポートフォリオに支えられ、OTL-102を通じてX-CGDにおける生体外ポジションを有しています。Prime Medicineは、p47phox欠損CGDに対する生体外プライム編集を追求しており、臨床開発において異なる技術アプローチを位置づけています。
慢性肉芽腫症治療市場における戦略は、プラットフォーム開発企業と単一の明確に定義された遺伝子型を追求する企業に分かれています。プラットフォーム重視の企業は希少疾患全体への応用可能性を持つ技術を求め、適応症重視の開発企業はより明確な生物学と承認経路を持つ疾患設定に集中しています。Novartis、Pfizer、Sanofi、Takeda、およびAstellasなどの大企業は希少疾患の能力を持っていますが、CGDの主要ポジションを確立していません。
未開拓の機会には、低コストのインターフェロンガンマ代替品およびCGD遺伝子ライブラリーをカバーする検証済みシーケンシングパネルが含まれます。アジア太平洋および中東の設定における承認後アクセスに対応できるプロバイダーは、診断アクセスとケアインフラが依然として不均等であるため、重要な役割を担う可能性があります。慢性肉芽腫症治療市場では、遺伝子検査、試験紹介、および長期専門ケアを組み合わせたパートナーシップも見られる可能性があります。Bluebird Bioの2025年のCarlyleおよびSK Capitalによる買収は、承認された遺伝子治療が依然として困難な商業的提供条件に直面する可能性があることを示し、エビデンス生成、償還計画、および治療センターの準備の必要性を強調しました。
慢性肉芽腫症治療産業のリーダー
-
Horizon Therapeutics plc
-
Clinigen Group plc
-
Orchard Therapeutics plc
-
Généthon
-
Rocket Pharmaceuticals, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
慢性肉芽腫症治療市場 このレポートでカバーされる企業
- Astellas Pharma
- Avrobio
- Bluebird Bio
- Clinigen Group
- Ensoma, Inc.
- Roche
- Genethon
- Gilead Sciences
- Horizon Therapeutics
- Lonza Group
- MaxCyte, Inc.
- Mustang Bio, Inc.
- Novartis
- Orchard Therapeutics plc
- Pfizer
- Prime Medicine, Inc.
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Takeda Pharmaceuticals
最近の産業開発事情 慢性肉芽腫症治療市場
- 2026年6月:米国FDAは、プライム編集遺伝子治療で治療された最初の2名の患者からのPhase 1/2データに基づき、p47phox欠損CGDに対するPrime MedicineのPM359にRMAT指定を付与しました。承認された場合、PM359はいずれかのCGD遺伝子型に対して承認された最初の遺伝子治療となります。PM359はまた、ファストトラック、希少疾患薬、および希少小児疾患の指定も保有しています。
- 2025年9月:2025年6月にCarlyleおよびSK Capitalによって約2,900万 米ドルに偶発的価値権を加えた金額で買収されたbluebird bioは、Genetix Biotherapeuticsとしてリブランドしました。同社は鎌状赤血球症、ベータサラセミア、および副腎白質ジストロフィーに対するFDA承認の3つの遺伝子治療を保持しており、新たなプライベートエクイティの所有下で商業的提供を拡大する使命を持っています。
- 2025年8月:FDAはCGDに関する患者リスニングセッションを開催し、満たされていない臨床ニーズ、治療負担、および将来の遺伝子治療試験のエンポイント考慮事項の正式な文書化を生成しました。主要な成果には、エンドポイントとしてのDHR陽性好中球閾値およびPIDTC疾患活動スコアへの支持、ならびにCGDに対する北米HSCTにおける約18%の生着不全の文書化が含まれていました。
世界の慢性肉芽腫症治療市場レポートの範囲
レポートの範囲によると、慢性肉芽腫症治療市場は、食細胞が特定の細菌や真菌を殺傷できない希少な遺伝性免疫疾患である慢性肉芽腫症(CGD)の治療に焦点を当てています。市場には、抗生物質および抗真菌薬予防療法、インターフェロンガンマ療法、造血幹細胞移植、および新興の遺伝子治療が含まれており、希少疾患管理、遺伝子研究、および専門免疫学ケアの進歩によって推進されています。
慢性肉芽腫症治療市場は、タイプ、治療法、エンドユーザー、および地域に区分されています。タイプ別では、市場はX連鎖性慢性肉芽腫症と常染色体劣性慢性肉芽腫症に区分されています。治療法別では、市場は感染症管理、幹細胞移植、骨髄移植、遺伝子治療、およびその他の治療法に区分されています。エンドユーザー別では、市場は病院、ホームケア、専門クリニック、およびその他のエンドユーザーに区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| X連鎖性慢性肉芽腫症 |
| 常染色体劣性慢性肉芽腫症 |
| 感染症管理 |
| 幹細胞移植 |
| 骨髄移植 |
| 遺伝子治療 |
| その他の治療法 |
| 病院 |
| ホームケア |
| 専門クリニック |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| タイプ別 | X連鎖性慢性肉芽腫症 | |
| 常染色体劣性慢性肉芽腫症 | ||
| 治療法別 | 感染症管理 | |
| 幹細胞移植 | ||
| 骨髄移植 | ||
| 遺伝子治療 | ||
| その他の治療法 | ||
| エンドユーザー別 | 病院 | |
| ホームケア | ||
| 専門クリニック | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
慢性肉芽腫症治療市場の規模はどのくらいですか?
市場は2026年に1.25 ビリオン 米ドルと推定され、2027年までに1.30 ビリオン 米ドル、2032年までに4.50%のCAGRで1.62 ビリオン 米ドルに達すると予測されています。
最大の収益ポジションを持つCGDタイプはどれですか?
X連鎖性CGDは2026年に52.12%のシェアを占め、2032年まで6.06%のCAGRで成長すると予測されています。
遺伝子検査がCGDにとってより重要になっているのはなぜですか?
効果的な感染症管理は、再発性の細菌および真菌感染症を予防し、入院率を低下させ、CGD患者の長期疾患管理の礎石であり続けます。
CGD治療において最も速く成長している地域はどこですか?
アジア太平洋地域は、より広い診断アクセスと希少疾ケアの発展に支えられ、2032年まで8.37%のCAGRで成長すると予測されています。