
Taille et Part du Marché du Traitement de la Granulomatose Septique Chronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.30 Milliards de dollars |
| Taille du Marché (2032) | 1.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.50 % |
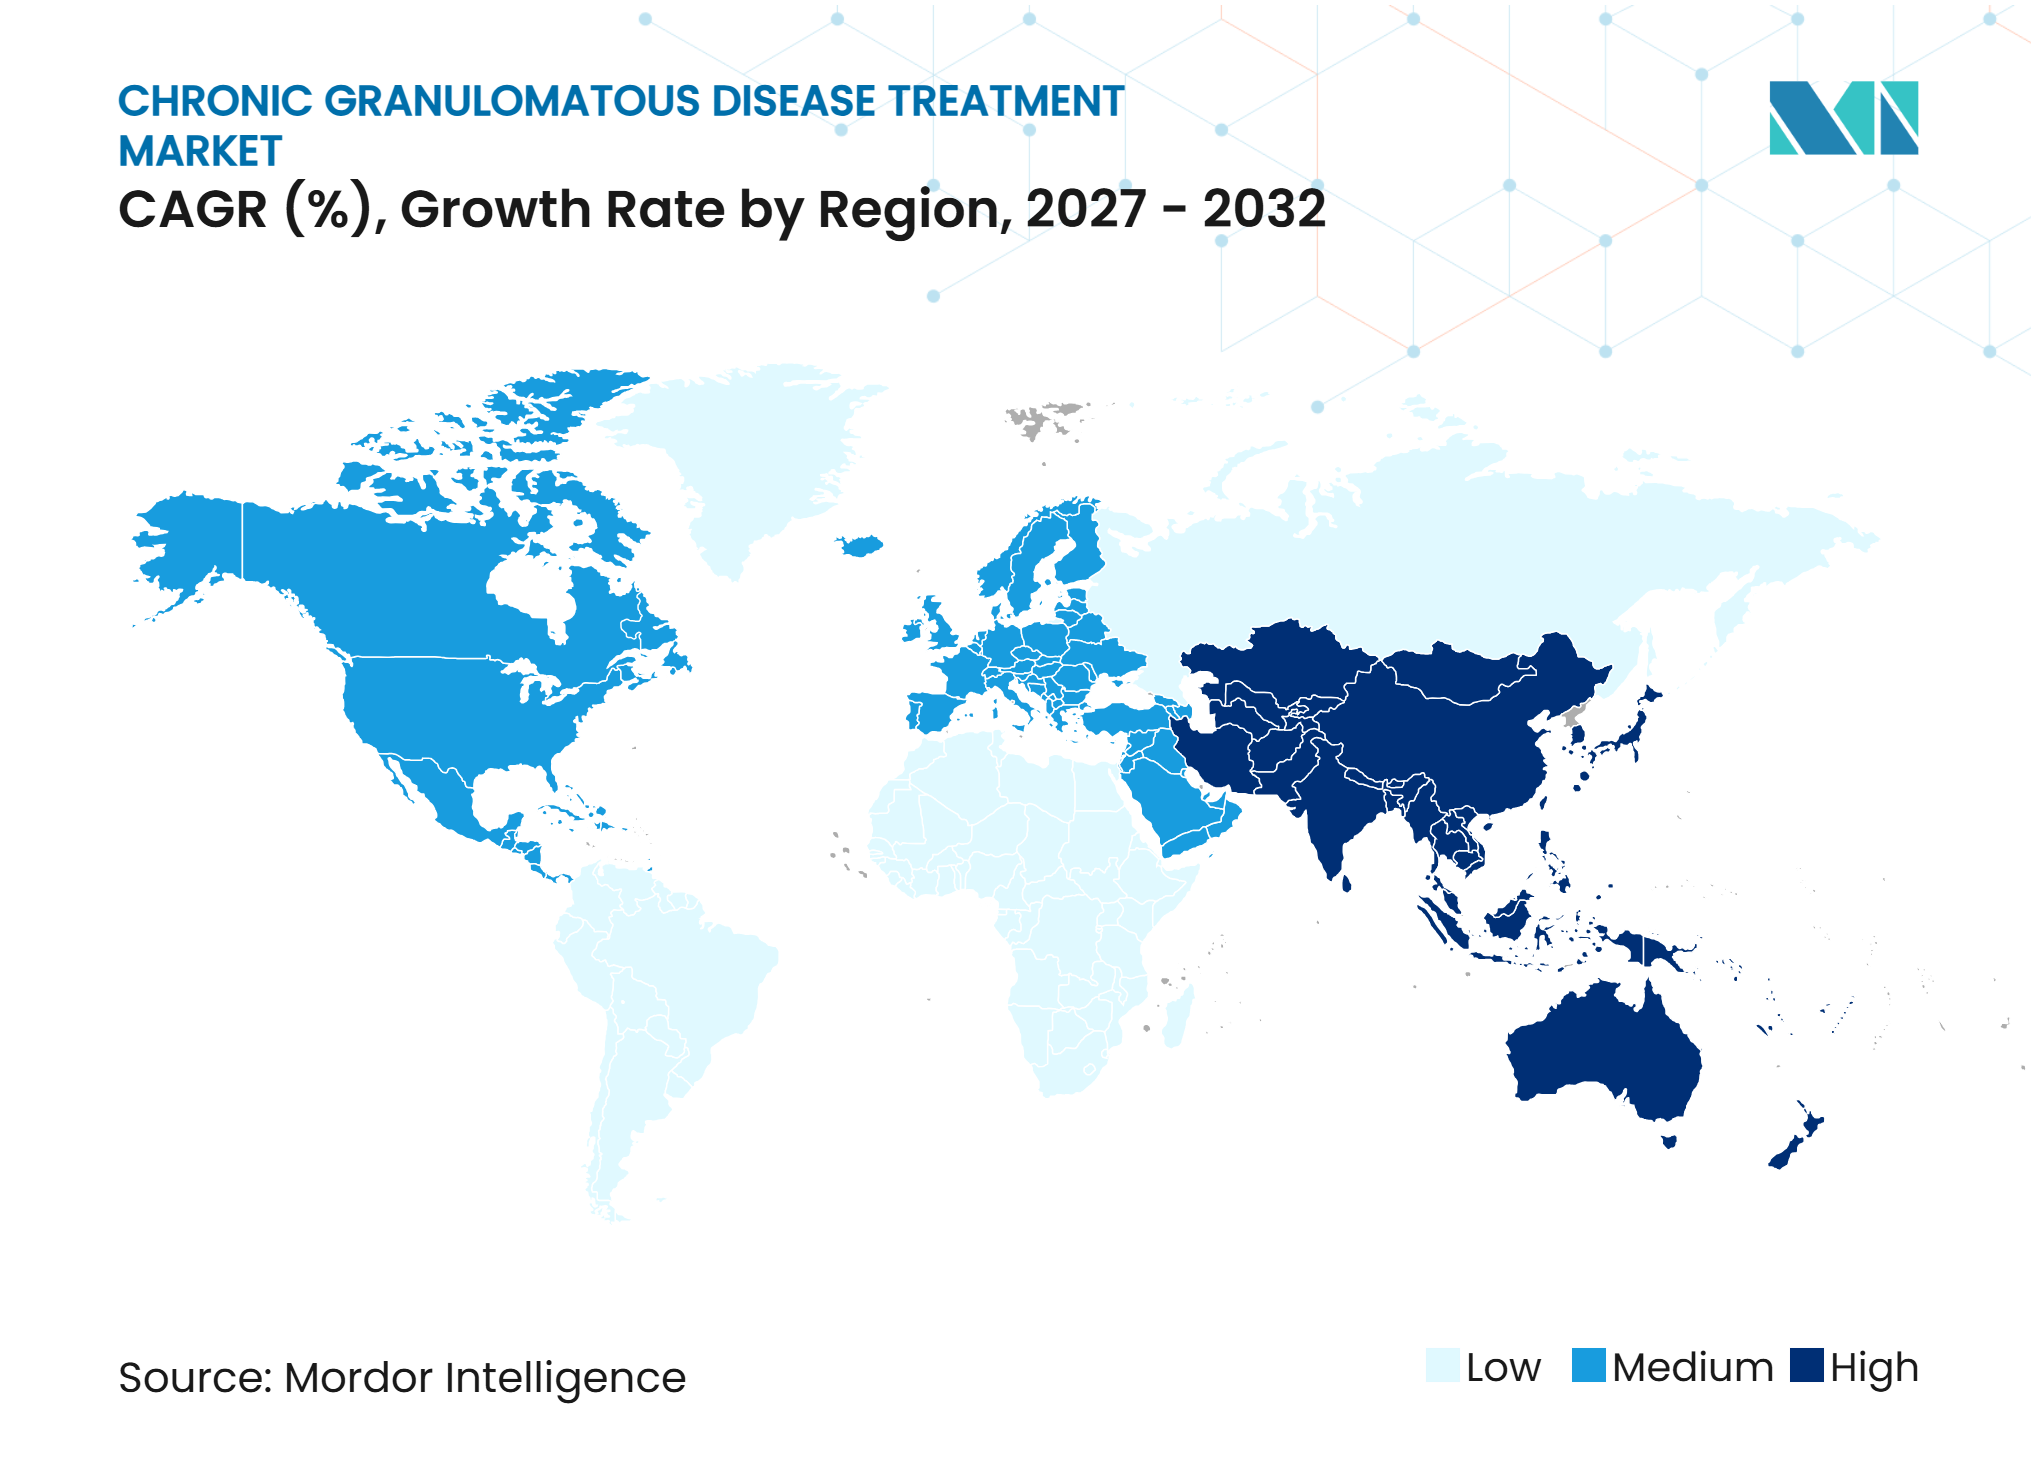
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement de la Granulomatose Septique Chronique par Mordor Intelligence
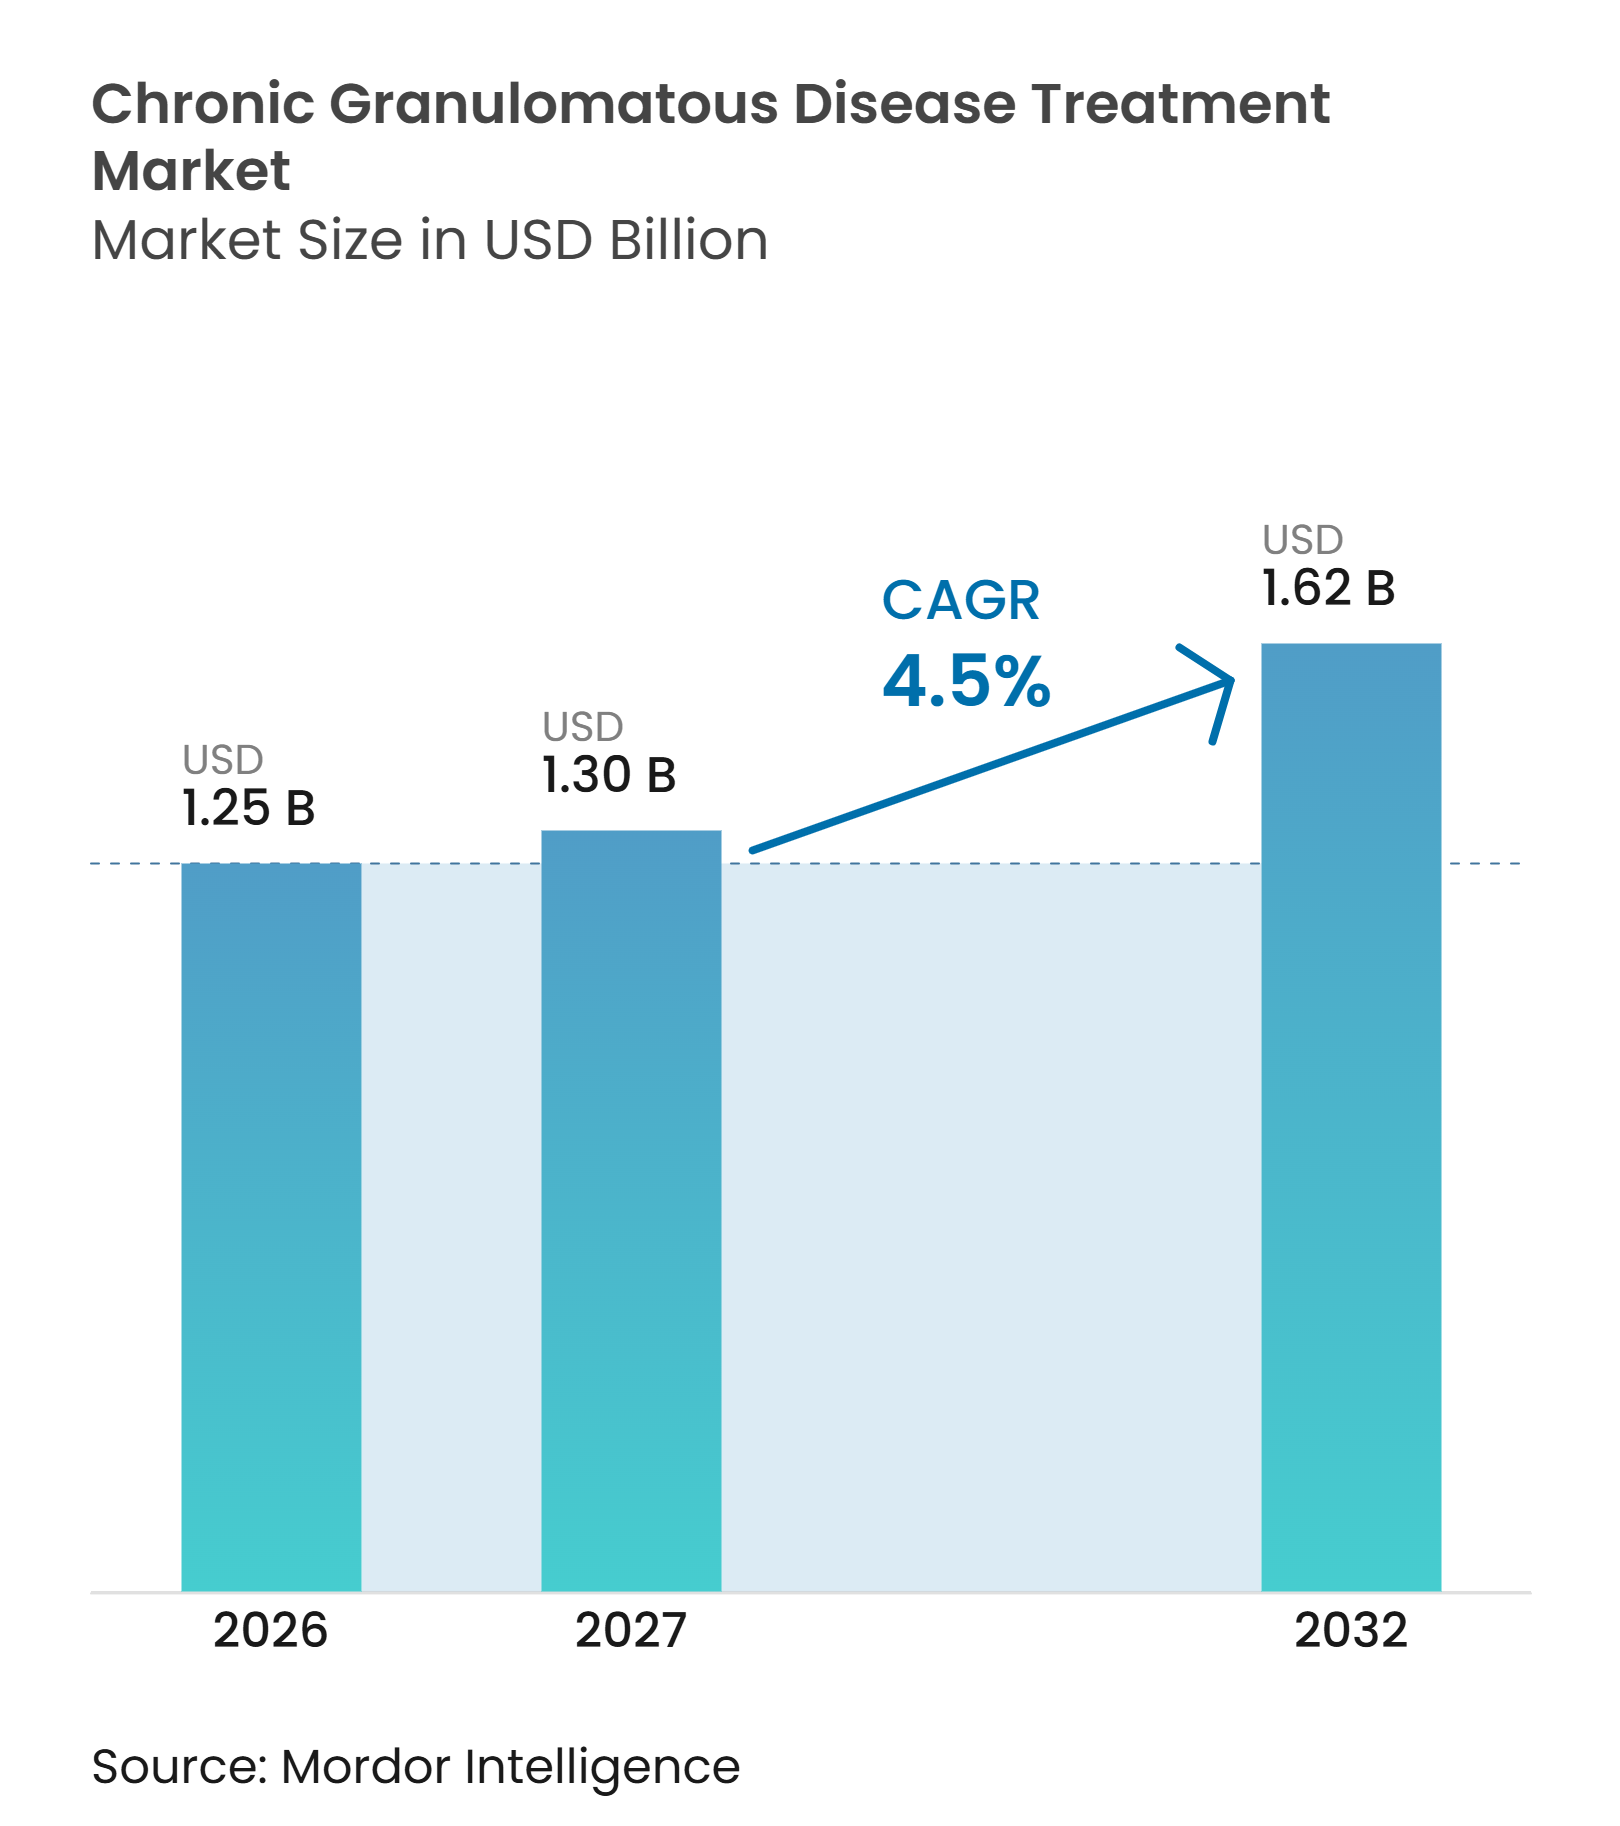
La taille du Marché du Traitement de la Granulomatose Septique Chronique devrait augmenter de 1,25 milliard USD en 2026 à 1,30 milliard USD en 2027 et atteindre 1,62 milliard USD d'ici 2032, avec un CAGR de 4,5% sur la période 2027-2032.
La croissance reflète une confirmation génétique plus précoce, des soins spécialisés plus larges et des investissements continus dans les programmes de transplantation et d'édition génique. Le marché du traitement de la granulomatose septique chronique reste ancré dans la prévention des infections, car les patients nécessitent une prise en charge continue avant qu'une option curative ne soit disponible. Les programmes curatifs pourraient modifier la sélection des traitements, mais ils doivent établir un bénéfice durable et une voie de remboursement viable. Les entreprises équilibrent donc la demande à court terme pour la prophylaxie établie face aux opportunités à long terme dans les thérapies spécifiques au génotype. Cette structure crée de la place pour les fournisseurs de diagnostics, les centres spécialisés et les développeurs de biotechnologie ciblés dans le marché du traitement de la granulomatose septique chronique.
Points Clés du Rapport
- Par type, la granulomatose septique chronique liée à l'X détenait 52,12% de la part du marché du traitement de la granulomatose septique chronique en 2026 et devrait croître à un CAGR de 6,06% jusqu'en 2032.
- Par traitement, la gestion des infections détenait une part de 38,22% en 2026, tandis que la thérapie génique devrait croître à un CAGR de 6,73% jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 46,34% des revenus en 2026, tandis que les cliniques spécialisées devraient se développer à un CAGR de 5,23% jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 48,46% en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,37% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Diagnostic Moléculaire Précoce et Confirmation des Variants | +0.7% | Mondial, avec des gains précoces en Amérique du Nord, en Allemagne, au Japon | Court terme (≤ 2 ans) |
| Expansion de la Transplantation Curative de Cellules Souches Hématopoïétiques | +0.6% | Amérique du Nord et Europe, avec répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Progression des Thérapies Géniques et d'Édition Génique | +1.0% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande Antimicrobienne et Immunomodulatrice à Vie | +0.4% | Mondial | Court terme (≤ 2 ans) |
| Sélection du Traitement Dirigée par le Génotype | +0.3% | Amérique du Nord et UE, avec des gains des premiers adoptants en Australie et au Japon | Moyen terme (2-4 ans) |
| Réseaux de Soins Spécialisés pour les Maladies Rares et Défense des Patients | +0.2% | Amérique du Nord et Europe de l'Ouest | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Diagnostic Moléculaire Précoce et Confirmation des Variants
Le marché du traitement de la granulomatose septique chronique bénéficie de l'utilisation croissante des tests génétiques en amont du parcours diagnostique. Le séquençage à haut débit peut confirmer les variants sur les composants de la NADPH oxydase, bien que NCF1 reste difficile à évaluer en raison de l'homologie des pseudogènes. Une étude de 2025 a validé une approche de séquençage pour la déficience en NCF1 et a comblé une lacune diagnostique affectant les patients atteints de p47phox-CGD.[1] Une confirmation précoce permet de commencer la prophylaxie avant que des infections sévères répétées n'établissent le diagnostic. Elle soutient également la sélection du traitement dirigée par le génotype, car la confirmation moléculaire est de plus en plus importante pour l'inscription aux essais de thérapie génique. Cela crée une demande continue de tests génétiques à mesure que les programmes de développement progressent sur le marché du traitement de la granulomatose septique chronique.
Expansion de la Transplantation Curative de Cellules Souches Hématopoïétiques
La transplantation de cellules souches hématopoïétiques reste l'option curative établie pour les patients atteints de CGD sévère. Son expansion dépend des capacités spécialisées, des protocoles de conditionnement, de la disponibilité des donneurs et du suivi post-transplantation. Un rapport PIDTC de 2025 sur la transplantation de sang de cordon ombilical a enregistré un échec de greffe chez 9 des 39 patients et un taux de survie globale à 3 ans de 73,7%.[2] Ce résultat montre que les procédures avec donneurs alternatifs comportent un risque clinique significatif même dans les programmes nord-américains expérimentés. Une étude espagnole a rapporté des taux d'échec de greffe plus faibles avec des donneurs apparentés qu'avec des donneurs non apparentés, renforçant l'importance de l'expérience du centre et de la sélection du donneur. Ces contraintes soutiennent la recherche d'alternatives indépendantes du donneur dans le marché du traitement de la granulomatose septique chronique.
Progression des Thérapies Géniques et d'Édition Génique
Le marché du traitement de la granulomatose septique chronique est entré dans une période où les approches in vivo et ex vivo sont testées simultanément. Ensoma a administré la première dose au premier patient de son étude de Phase 1/2 EN-374 en décembre 2025, après avoir reçu les désignations de médicament orphelin et de maladie pédiatrique rare de la FDA en février 2025. EN-374 est conçu pour délivrer un vecteur CYBB sans manipulation cellulaire ex vivo. Le PM359 de Prime Medicine est une thérapie d'édition primaire ex vivo autologue pour la p47phox-CGD, et les premiers résultats chez l'humain ont rapporté une restauration de l'activité de la NADPH oxydase dans le mois suivant le traitement chez 2 patients traités. La discussion de la FDA sur un programme de désignation de technologie de plateforme pourrait soutenir des technologies d'édition génique réutilisables pour les maladies rares.[3] Le résultat façonnera la sélection des plateformes, les partenariats et les investissements sur le marché du traitement de la granulomatose septique chronique.
Demande Antimicrobienne et Immunomodulatrice à Vie
La gestion des infections reste la base de revenus stable du marché du traitement de la granulomatose septique chronique tant que les thérapies curatives restent à l'état expérimental. La prophylaxie combine généralement le triméthoprime-sulfaméthoxazole, l'itraconazole et l'interféron gamma. Une revue clinique de 2025 a rapporté que des schémas optimisés peuvent réduire l'incidence des infections sévères à moins d'un épisode tous les 4 ans. L'interféron gamma a réduit les infections graves et était utilisé par près de 99% des centres spécialisés nord-américains, bien que la pratique en Europe ait été plus variable. Cet usage établi soutient la demande pendant que les patients attendent une transplantation ou l'éligibilité à des thérapies expérimentales. Une thérapie curative réussie pourrait réduire le besoin de prophylaxie à vie, créant des intérêts de revenus opposés au sein du marché du traitement de la granulomatose septique chronique.
Analyse de l'Impact des Freins*
| Frein | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût Élevé et Complexité du Remboursement pour les Thérapies Curatives | -0.5% | Mondial, plus aigu au Moyen-Orient et en Afrique, en Amérique du Sud et dans certaines parties de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Bassins de Patients Limités et Contraintes d'Inscription aux Essais | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Fabrication Spécifique au Génotype et Charge du Suivi à Long Terme | -0.2% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Accès Inégal aux Tests DHR, aux Centres de Transplantation et au Conseil Génétique | -0.2% | Moyen-Orient et Afrique, Amérique du Sud et reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé et Complexité du Remboursement pour les Thérapies Curatives
Le remboursement reste une limite majeure à la portée commerciale des thérapies curatives dans le marché du traitement de la granulomatose septique chronique. En France, l'intervalle médian entre l'autorisation de mise sur le marché européenne et le remboursement national a atteint 505 jours en avril 2025. La même analyse a rapporté un remboursement pour 53% des indications de médicaments orphelins récemment approuvées. Le Système National de Santé espagnol a financé 103 médicaments orphelins fin 2025, soit 66% des traitements orphelins autorisés par l'UE. Le Règlement européen sur l'ETS a commencé à appliquer des évaluations cliniques conjointes aux médicaments de thérapie avancée en janvier 2025, tandis que les médicaments orphelins sont entrés dans ce cadre en 2028. La faiblesse des registres de patients, les exigences de suivi à long terme, la complexité de la fabrication et l'accès inégal aux infrastructures de diagnostic et de transplantation rendent difficiles la génération de preuves solides et l'accès en temps opportun dans le marché du traitement de la granulomatose septique chronique.
Bassins de Patients Limités et Contraintes d'Inscription aux Essais
La CGD touche environ 1 naissance sur 100 000 à 200 000, ce qui limite le nombre de patients disponibles pour la recherche clinique. Les petites populations d'étude compliquent la sélection des critères d'évaluation, la confiance statistique et l'évaluation à long terme pour les thérapies spécifiques au génotype. La séance d'écoute CGD de la FDA en 2025 a examiné les seuils de neutrophiles DHR-positifs et les scores d'activité de la maladie PIDTC comme mesures possibles pour les études futures. Ces exigences peuvent prolonger les calendriers de développement et préserver le rôle de la gestion établie des infections. Les différences d'accès aux tests DHR, au conseil génétique, aux cliniques spécialisées et aux centres de transplantation limitent également la capacité des patients à participer à des études ou à recevoir des traitements avancés dans le marché du traitement de la granulomatose septique chronique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
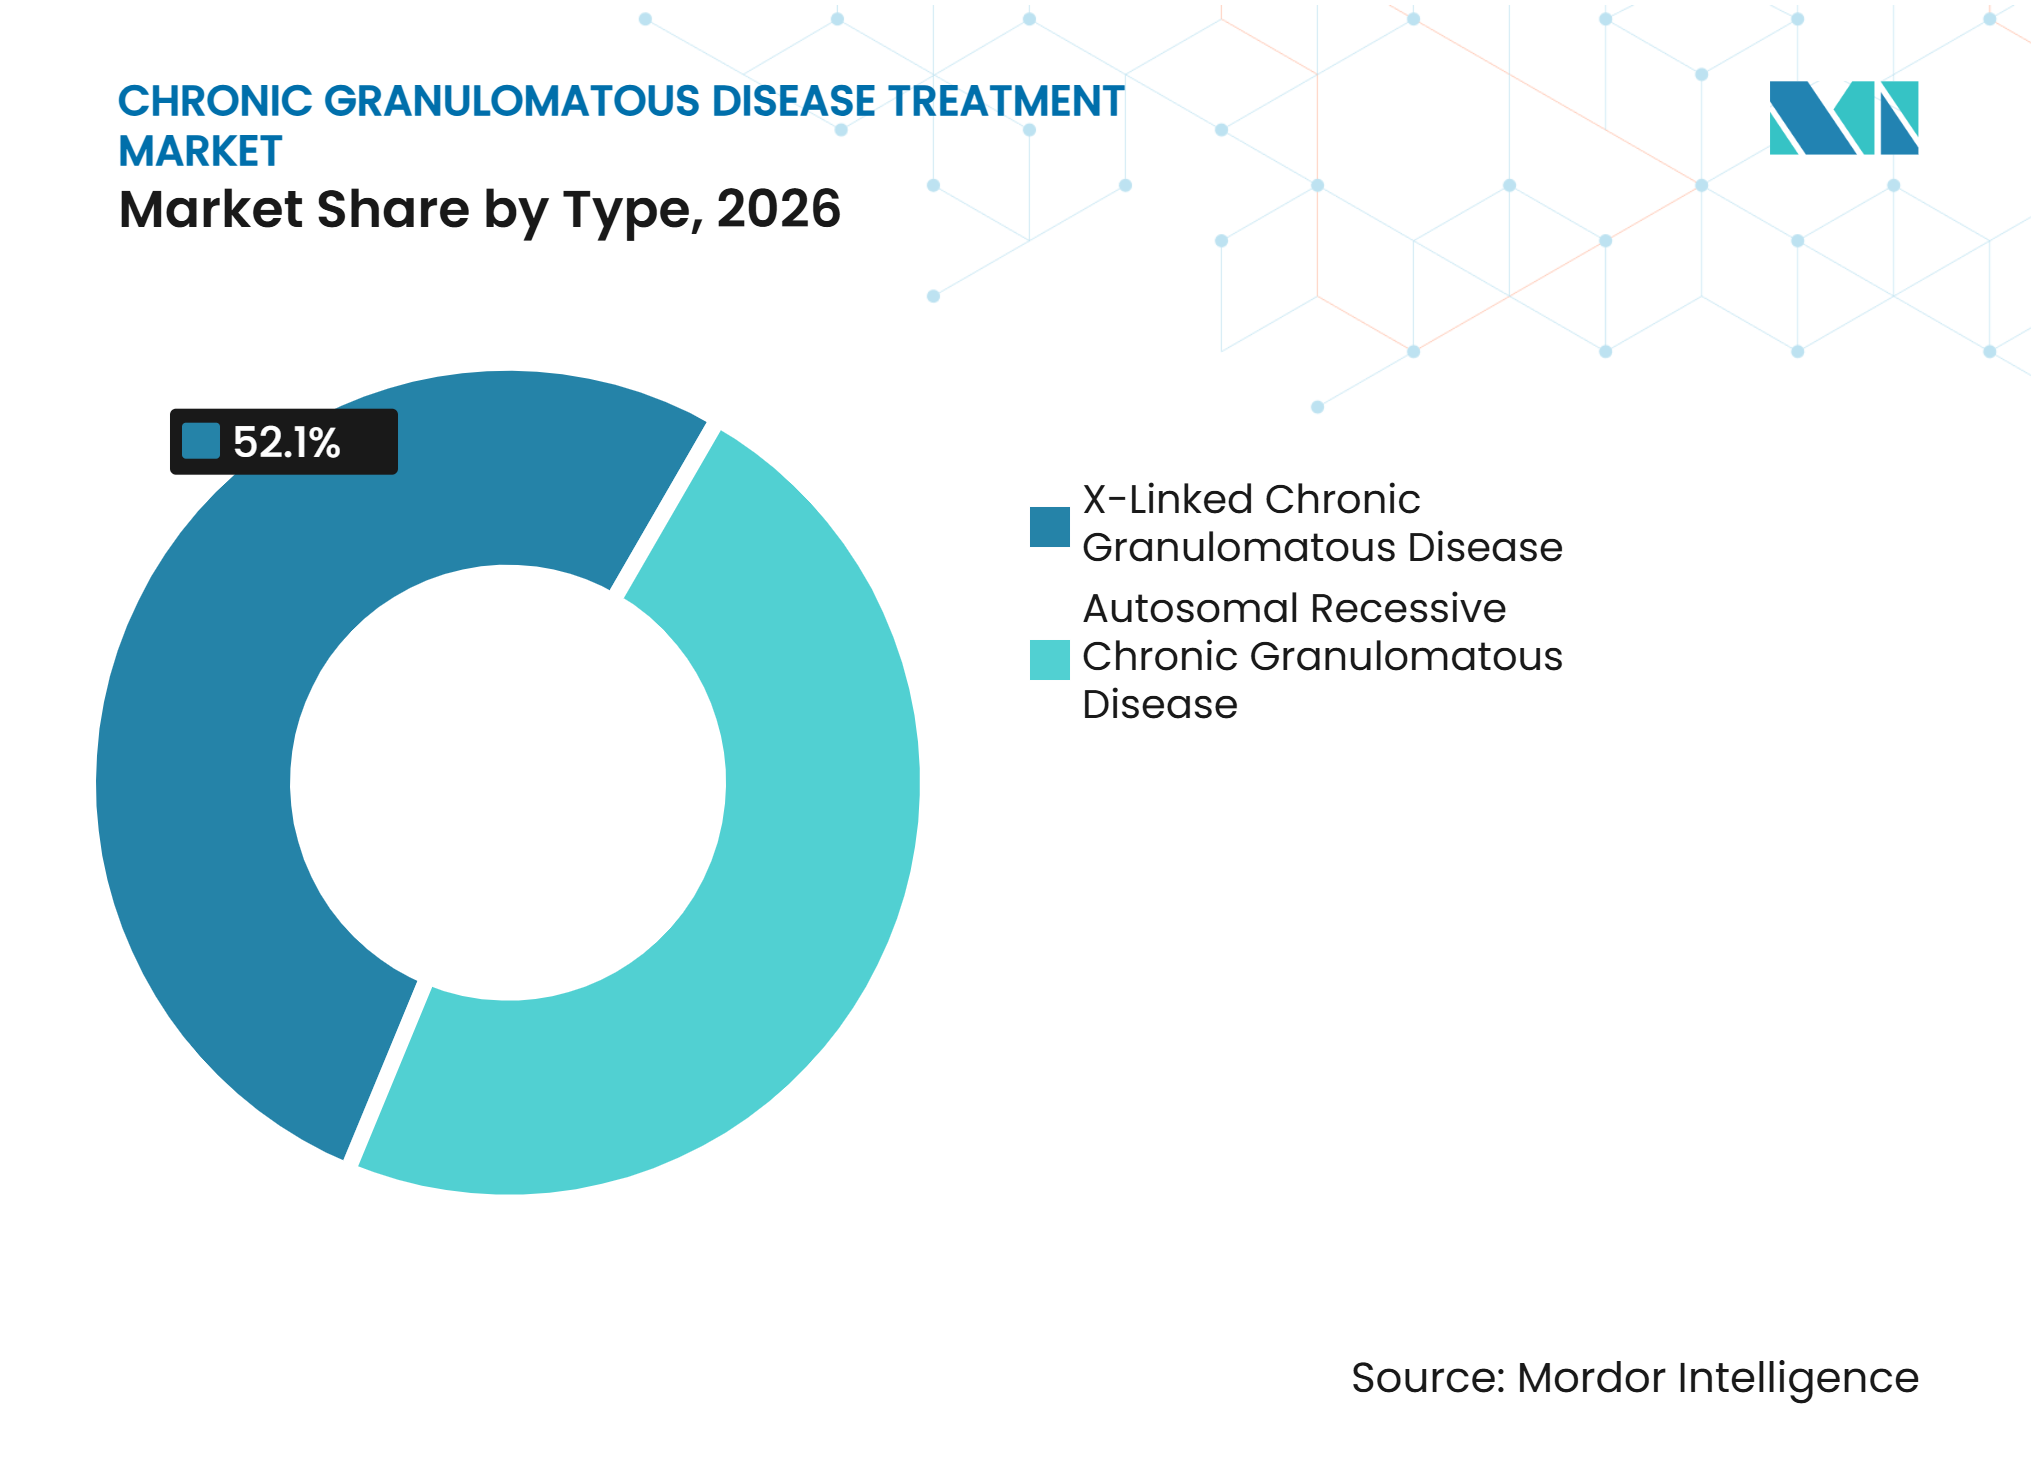
La Dominance Liée à l'X Concentre les Investissements dans le Pipeline sur un Seul GénotypeLa CGD liée à l'X détenait 52,12% de la part du marché du traitement de la granulomatose septique chronique en 2026 et devrait croître à un CAGR de 6,06% jusqu'en 2032. Ce sous-type représente 65% à 70% des cas dans le monde et résulte de mutations CYBB affectant la sous-unité gp91phox de la NADPH oxydase. Cette prévalence donne à la maladie liée à l'X un rôle central dans la planification du développement clinique. L'EN-374 d'Ensoma et l'OTL-102 d'Orchard Therapeutics se concentrent tous deux sur la X-CGD déficiente en CYBB. Le secteur du traitement de la granulomatose septique chronique devrait donc voir les premiers programmes curatifs se concentrer sur ce groupe de patients.
Un rapport libanais de 2025 a identifié un cluster à effet fondateur NCF2, avec 82% des cas séquencés localement partageant des délétions NCF2 identiques. La cartographie régionale des génotypes peut soutenir un diagnostic ciblé et une planification du traitement. Une étude d'insertion d'ADNc CYBA et CYBB de 2025 pourrait élargir les options futures au-delà d'une seule mutation, bien que l'application plus large reste préclinique.


Par Traitement :
La Gestion des Infections Reste Stable Tandis que la Thérapie Génique Gagne en Importance StratégiqueLa gestion des infections représentait 38,22% des revenus de traitement en 2026 et reste la plus grande catégorie de traitement. La prophylaxie quotidienne avec le triméthoprime-sulfaméthoxazole, l'itraconazole et l'interféron gamma réduit les infections graves pour les patients sous schémas stables. La documentation de la FDA a noté que les complications inflammatoires affectent 88% des patients au fil du temps. La prévention des infections reste donc cliniquement nécessaire tant que les options curatives restent limitées.
La thérapie génique devrait croître à un CAGR de 6,73% jusqu'en 2032, mais son rôle commercial dépend de la durabilité clinique, de la fabrication et du remboursement. La planification de la greffe de moelle osseuse est déterminée par la source du donneur et l'intensité du conditionnement. Les autres traitements, notamment les transfusions de granulocytes et les biologiques anti-inflammatoires, restent concentrés dans les milieux spécialisés.
Par Utilisateur Final :
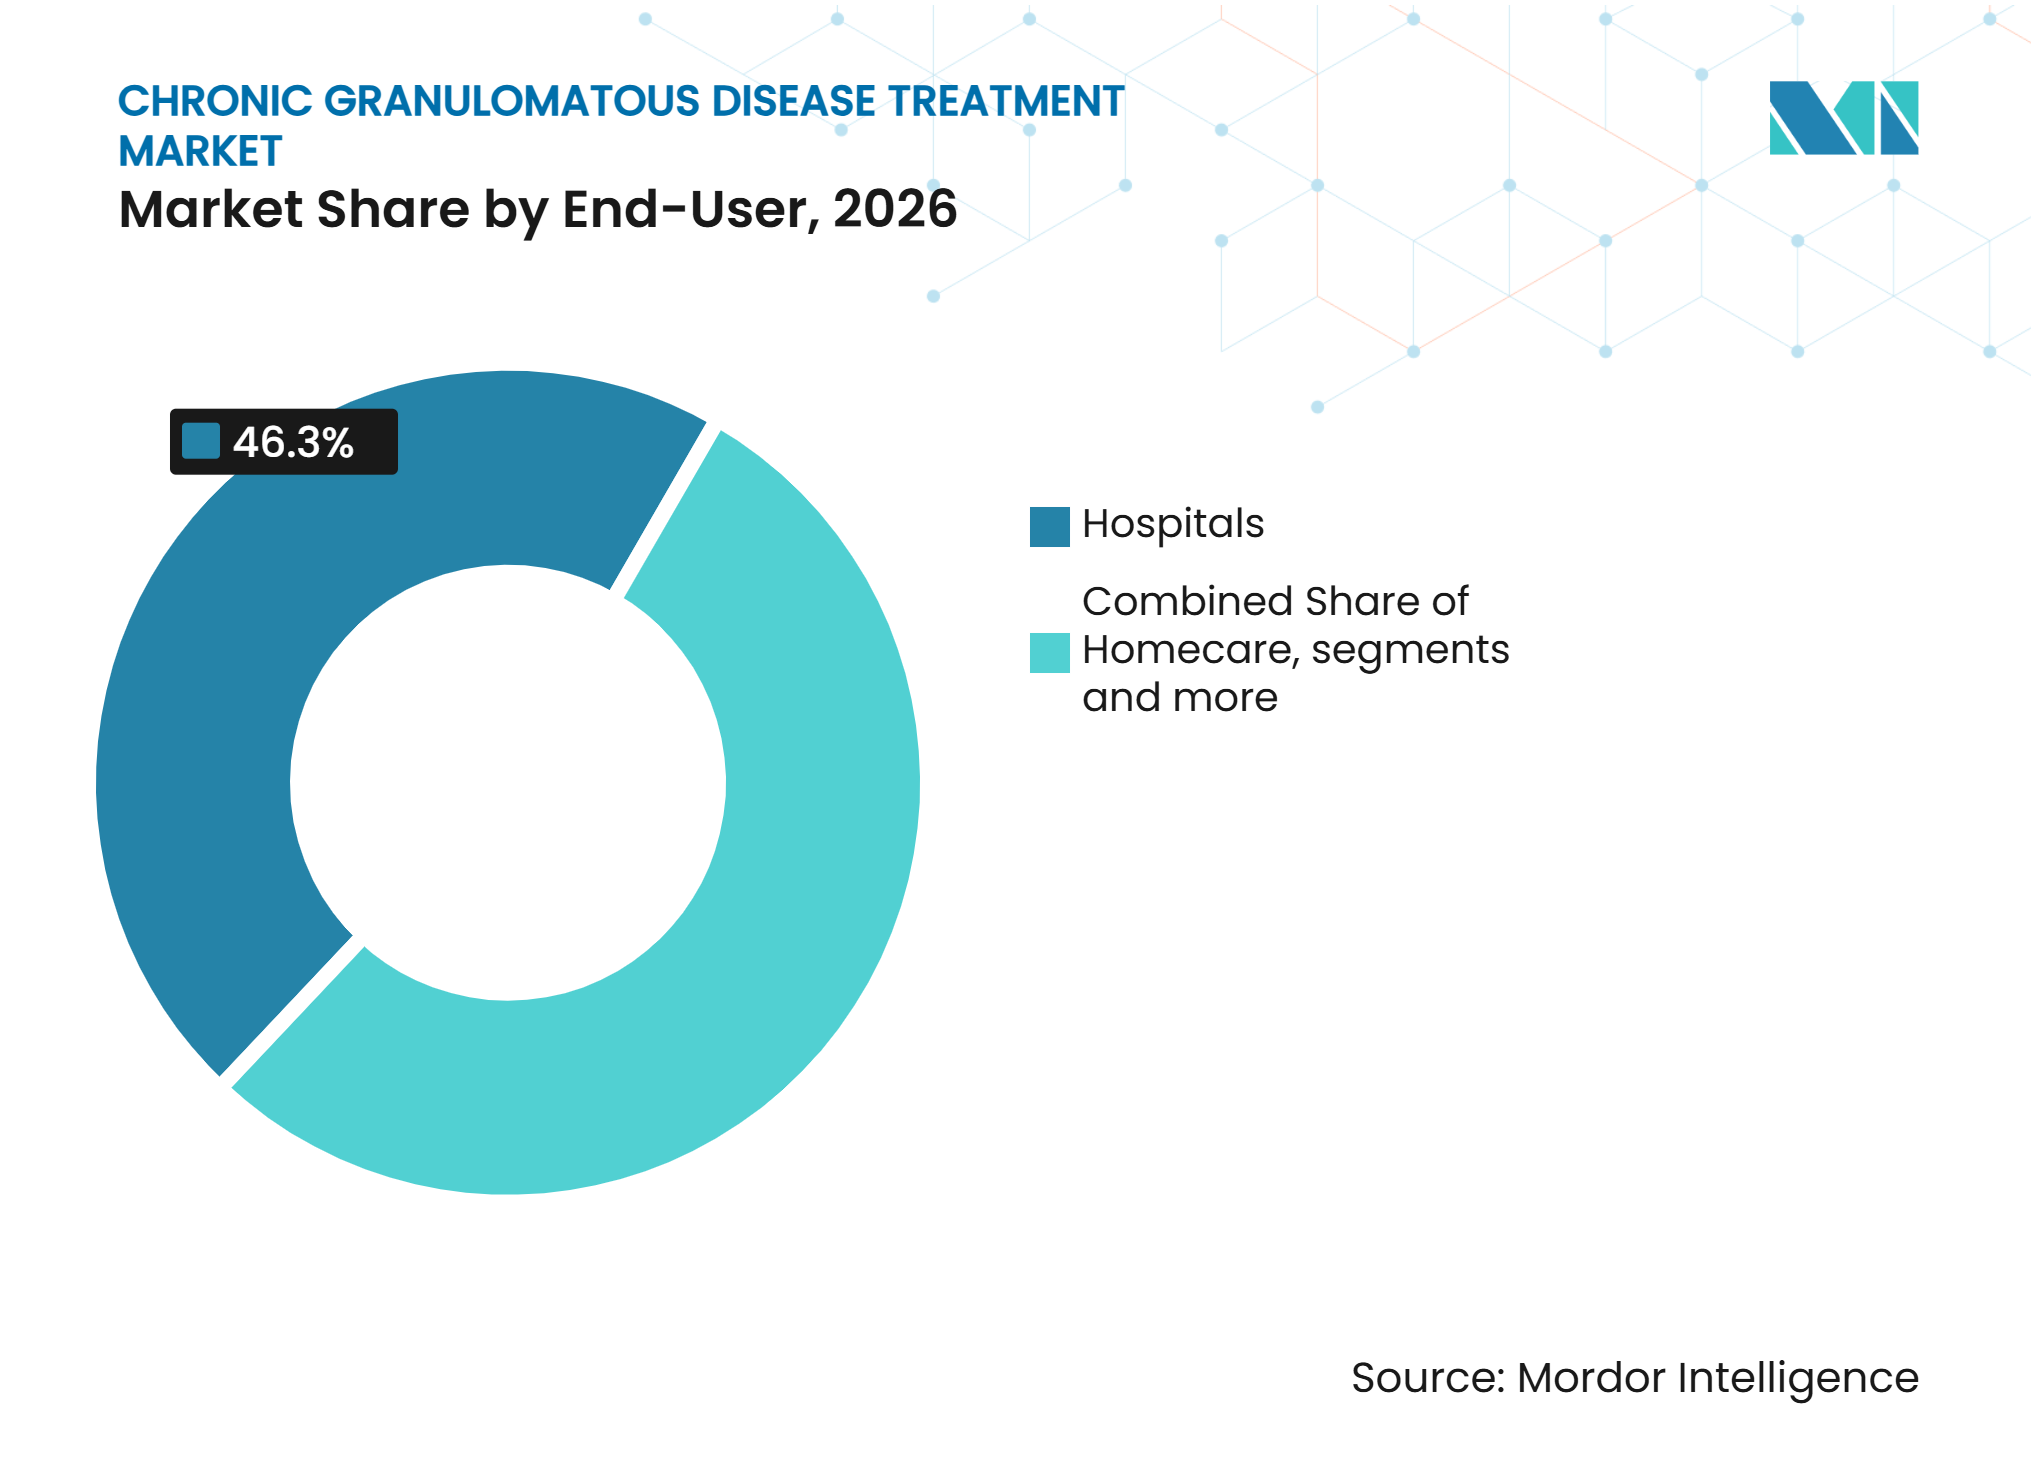
Les Cliniques Spécialisées Progressent à Mesure que les Essais de Thérapie Génique Élargissent leur Rôle OpérationnelLes hôpitaux représentaient 46,34% des revenus de traitement en 2026 car ils gèrent les infections sévères, les transplantations et le suivi en hospitalisation. Les cliniques spécialisées devraient croître à un CAGR de 5,23% jusqu'en 2032. Leur croissance reflète le transfert des soins à long terme stables des hôpitaux généraux vers des centres d'immunologie dédiés. Ce rôle croissant soutient un parcours de soins plus organisé dans le marché du traitement de la granulomatose septique chronique.
Les cliniques spécialisées peuvent conserver un rôle après la fin des essais individuels, car la capacité du site reste utile pour les études ultérieures et le suivi à long terme. Les soins à domicile gagnent en pertinence pour les patients stables utilisant des schémas d'interféron gamma établis avec un soutien à la perfusion remboursé. Le marché du traitement de la granulomatose septique chronique dépend donc de réseaux connectés plutôt que d'un seul cadre d'utilisateur final.


Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 48,46% des revenus en 2026, soutenue par des centres de transplantation, des cliniques d'immunologie et des sites actifs d'essais de thérapie génique. Les États-Unis accueillent des études de Phase 1/2 pour EN-374 et PM359, tandis que la séance d'écoute CGD de la FDA en 2025 a documenté la charge du traitement et les critères d'évaluation potentiels des études. Le Canada a contribué aux progrès cliniques lorsque le BC Children's Hospital a traité un patient avec une thérapie génique par édition primaire en 2025, tandis que près de 99% des centres spécialisés nord-américains utilisaient l'interféron gamma. Ces capacités font de la région une zone de lancement initiale importante pour une thérapie curative approuvée dans le marché du traitement de la granulomatose septique chronique.
Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe dispose d'une expertise établie en transplantation et de programmes académiques de thérapie génique, bien que le remboursement puisse prendre plus de temps qu'aux États-Unis. Le Great Ormond Street Hospital et l'UCL ont rapporté le premier patient dans leurs travaux de thérapie génique pour la p47phox-CGD en août 2025. Les données du centre de référence français publiées en 2025 ont rapporté une utilisation adjuvante de l'interféron gamma dans 54% des épisodes d'infection à moisissures chez les patients atteints de CGD. Le Moyen-Orient, l'Afrique et l'Amérique du Sud ont un accès plus limité au diagnostic et aux soins spécialisés, et une étude brésilienne de 2025 a indiqué un probable sous-diagnostic en Amérique latine, avec moins de 500 patients dans le registre régional LASID. Un meilleur dépistage pourrait convertir les besoins cliniques non satisfaits en demande dans le marché du traitement de la granulomatose septique chronique.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,37% jusqu'en 2032, le rythme régional le plus rapide dans le marché du traitement de la granulomatose septique chronique. Les réformes d'accès aux maladies rares et l'expansion des registres en Chine améliorent les parcours pour les patients qui recevaient historiquement un diagnostic plus tardivement. La capacité académique de l'Inde à Pune, Mumbai et New Delhi génère des données probantes sur les cas de CGD et une base pour les futures activités d'essais. Une meilleure sensibilisation et un accès accru aux tests génétiques pourraient révéler des patients qui n'ont pas encore accédé aux soins spécialisés.
Paysage Concurrentiel
Concentration du Marché
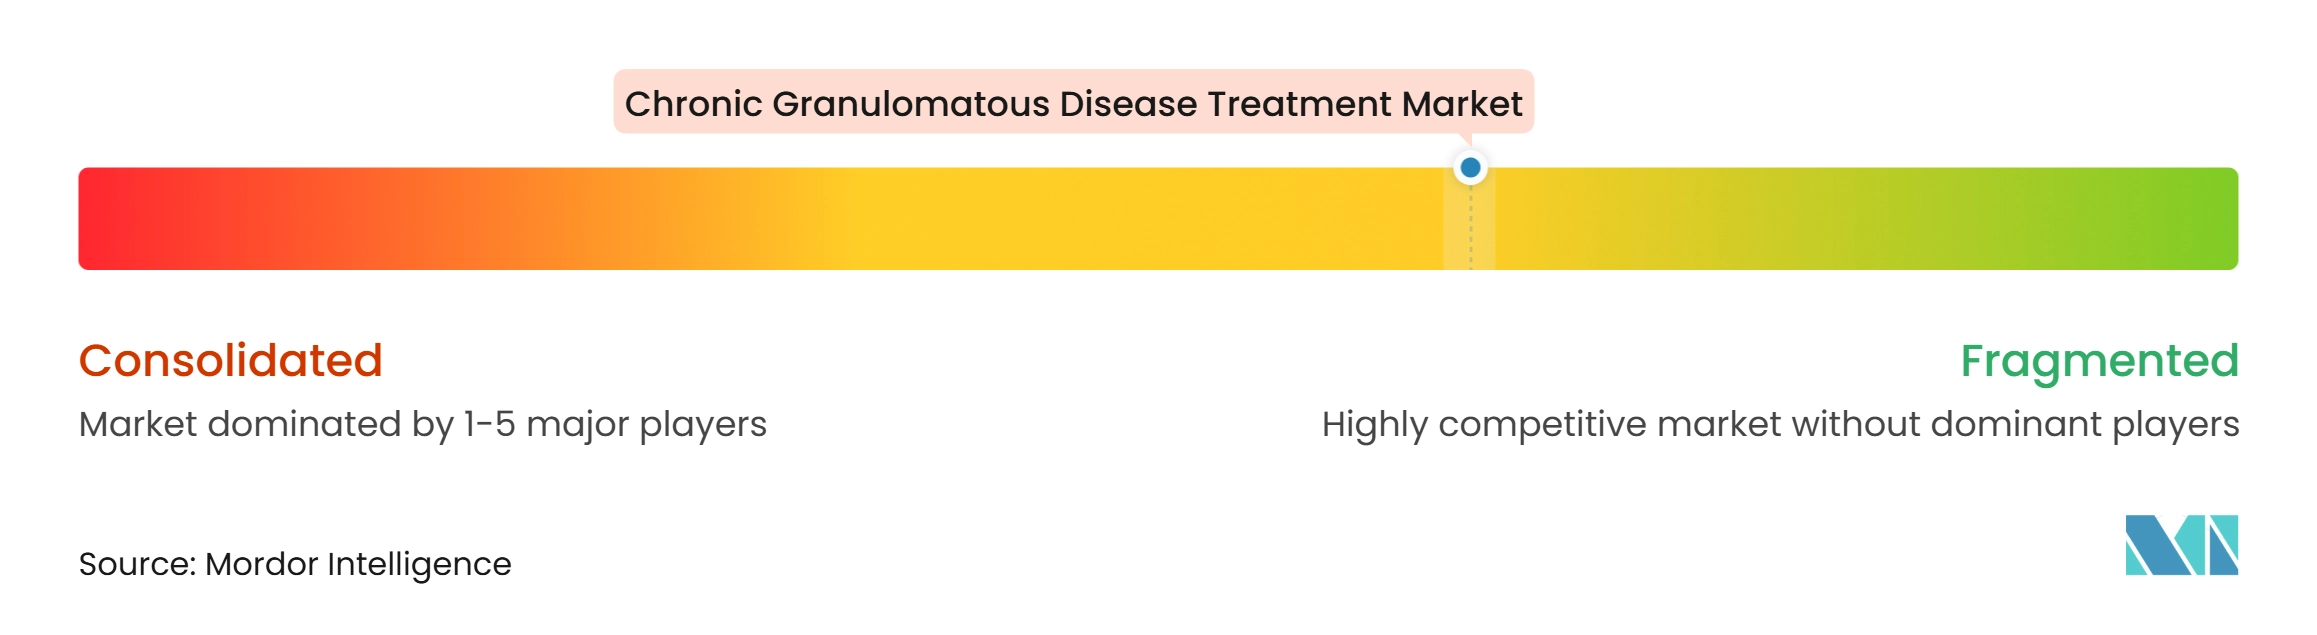
Le marché du traitement de la granulomatose septique chronique est modérément fragmenté car aucun produit commercial unique ne domine la catégorie curative. Les produits de prophylaxie établis soutiennent la gestion des infections tandis que des développeurs de biotechnologie ciblés font progresser les thérapies curatives. Orchard Therapeutics détient une position ex vivo dans la X-CGD via OTL-102, soutenue par des données cliniques antérieures et un portefeuille plus large de thérapies géniques sur cellules souches hématopoïétiques. Prime Medicine poursuit l'édition primaire ex vivo pour la CGD déficiente en p47phox, plaçant des approches technologiques distinctes en développement clinique.
La stratégie dans le marché du traitement de la granulomatose septique chronique se divise entre les développeurs de plateformes et les entreprises poursuivant un seul génotype bien défini. Les entreprises axées sur les plateformes recherchent une technologie avec une application potentielle dans les maladies rares, tandis que les développeurs axés sur les indications se concentrent sur des contextes pathologiques avec une biologie et des voies d'approbation plus claires. Les grandes entreprises telles que Novartis, Pfizer, Sanofi, Takeda et Astellas ont des capacités dans les maladies rares mais n'ont pas établi de positions primaires en CGD.
Les opportunités ouvertes comprennent des alternatives à l'interféron gamma à moindre coût et des panels de séquençage validés couvrant la bibliothèque de gènes CGD. Les fournisseurs capables de répondre à l'accès post-approbation en Asie-Pacifique et au Moyen-Orient pourraient jouer un rôle important car l'accès au diagnostic et l'infrastructure de soins restent inégaux. Le marché du traitement de la granulomatose septique chronique pourrait également voir des partenariats combinant les tests génétiques, l'orientation vers les essais et les soins spécialisés à long terme. L'acquisition de Bluebird Bio en 2025 par Carlyle et SK Capital a montré que les thérapies géniques approuvées peuvent encore faire face à des conditions de commercialisation difficiles, renforçant la nécessité de la génération de preuves, de la planification du remboursement et de la préparation des centres de traitement.
Leaders du Secteur du Traitement de la Granulomatose Septique Chronique
-
Horizon Therapeutics plc
-
Clinigen Group plc
-
Orchard Therapeutics plc
-
Généthon
-
Rocket Pharmaceuticals, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement de la Granulomatose Septique Chronique Entreprises couvertes dans ce rapport
- Astellas Pharma
- Avrobio
- Bluebird Bio
- Clinigen Group
- Ensoma, Inc.
- Roche
- Genethon
- Gilead Sciences
- Horizon Therapeutics
- Lonza Group
- MaxCyte, Inc.
- Mustang Bio, Inc.
- Novartis
- Orchard Therapeutics plc
- Pfizer
- Prime Medicine, Inc.
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Takeda Pharmaceuticals
Développements industriels récents dans Marché du Traitement de la Granulomatose Septique Chronique
- Juin 2026 : La FDA américaine a accordé la désignation RMAT au PM359 de Prime Medicine pour la CGD déficiente en p47phox, sur la base des données de Phase 1/2 des deux premiers patients jamais traités par thérapie génique par édition primaire. Si approuvé, PM359 serait la première thérapie génique approuvée pour tout génotype de CGD. PM359 détient également les désignations Fast Track, Médicament Orphelin et Maladie Pédiatrique Rare.
- Septembre 2025 : bluebird bio, acquis par Carlyle et SK Capital en juin 2025 pour environ 29 millions USD plus des droits à valeur contingente, a été rebaptisé Genetix Biotherapeutics. L'entreprise conserve 3 thérapies géniques approuvées par la FDA pour la drépanocytose, la bêta-thalassémie et l'adrénoleucodystrophie, avec pour mandat d'accroître la commercialisation sous la nouvelle propriété de capital-investissement.
- Août 2025 : La FDA a tenu une Séance d'Écoute des Patients sur la CGD, générant une documentation formelle des besoins cliniques non satisfaits, de la charge du traitement et des considérations relatives aux critères d'évaluation pour les futurs essais de thérapie génique. Les principaux résultats comprenaient le soutien au seuil de neutrophiles DHR-positifs et aux scores d'activité de la maladie PIDTC comme critères d'évaluation, ainsi que la documentation d'environ 18% d'échec de greffe dans les HSCT nord-américaines pour la CGD.
Portée du Rapport sur le Marché Mondial du Traitement de la Granulomatose Septique Chronique
Selon la portée du rapport, le marché du traitement de la granulomatose septique chronique se concentre sur les thérapies pour la granulomatose septique chronique (CGD), un trouble immunitaire héréditaire rare dans lequel les phagocytes ne parviennent pas à tuer certaines bactéries et certains champignons. Le marché comprend la prophylaxie antibiotique et antifongique, la thérapie à l'interféron gamma, la transplantation de cellules souches hématopoïétiques et les thérapies géniques émergentes, portées par les avancées dans la gestion des maladies rares, la recherche génétique et les soins spécialisés en immunologie.
Le marché du traitement de la granulomatose septique chronique est segmenté par type, traitement, utilisateur final et géographie. Par type, le marché est segmenté en granulomatose septique chronique liée à l'X et granulomatose septique chronique autosomique récessive. Par traitement, le marché est segmenté en gestion des infections, transplantation de cellules souches, greffe de moelle osseuse, thérapie génique et autres traitements. Par utilisateur final, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Granulomatose Septique Chronique Liée à l'X |
| Granulomatose Septique Chronique Autosomique Récessive |
| Gestion des Infections |
| Transplantation de Cellules Souches |
| Greffe de Moelle Osseuse |
| Thérapie Génique |
| Autres Traitements |
| Hôpitaux |
| Soins à Domicile |
| Cliniques Spécialisées |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type | Granulomatose Septique Chronique Liée à l'X | |
| Granulomatose Septique Chronique Autosomique Récessive | ||
| Par Traitement | Gestion des Infections | |
| Transplantation de Cellules Souches | ||
| Greffe de Moelle Osseuse | ||
| Thérapie Génique | ||
| Autres Traitements | ||
| Par Utilisateur Final | Hôpitaux | |
| Soins à Domicile | ||
| Cliniques Spécialisées | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du traitement de la granulomatose septique chronique ?
Le marché est estimé à 1,25 milliard USD en 2026 et devrait atteindre 1,30 milliard USD d'ici 2027 et 1,62 milliard USD d'ici 2032 à un CAGR de 4,50%.
Quel type de CGD détient la plus grande position en termes de revenus ?
La CGD liée à l'X détenait une part de 52,12% en 2026 et devrait croître à un CAGR de 6,06% jusqu'en 2032.
Pourquoi les tests génétiques deviennent-ils plus importants pour la CGD ?
Une gestion efficace des infections aide à prévenir les infections bactériennes et fongiques récurrentes, réduit les taux d'hospitalisation et reste la pierre angulaire du contrôle à long terme de la maladie pour les patients atteints de CGD.
Quelle région connaît la croissance la plus rapide pour le traitement de la CGD ?
L'Asie-Pacifique devrait croître à un CAGR de 8,37% jusqu'en 2032, soutenue par un accès plus large au diagnostic et le développement des soins pour les maladies rares.