
Tamaño y Participación del Mercado de Tratamiento de la Enfermedad Granulomatosa Crónica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de la Enfermedad Granulomatosa Crónica por Mordor Intelligence
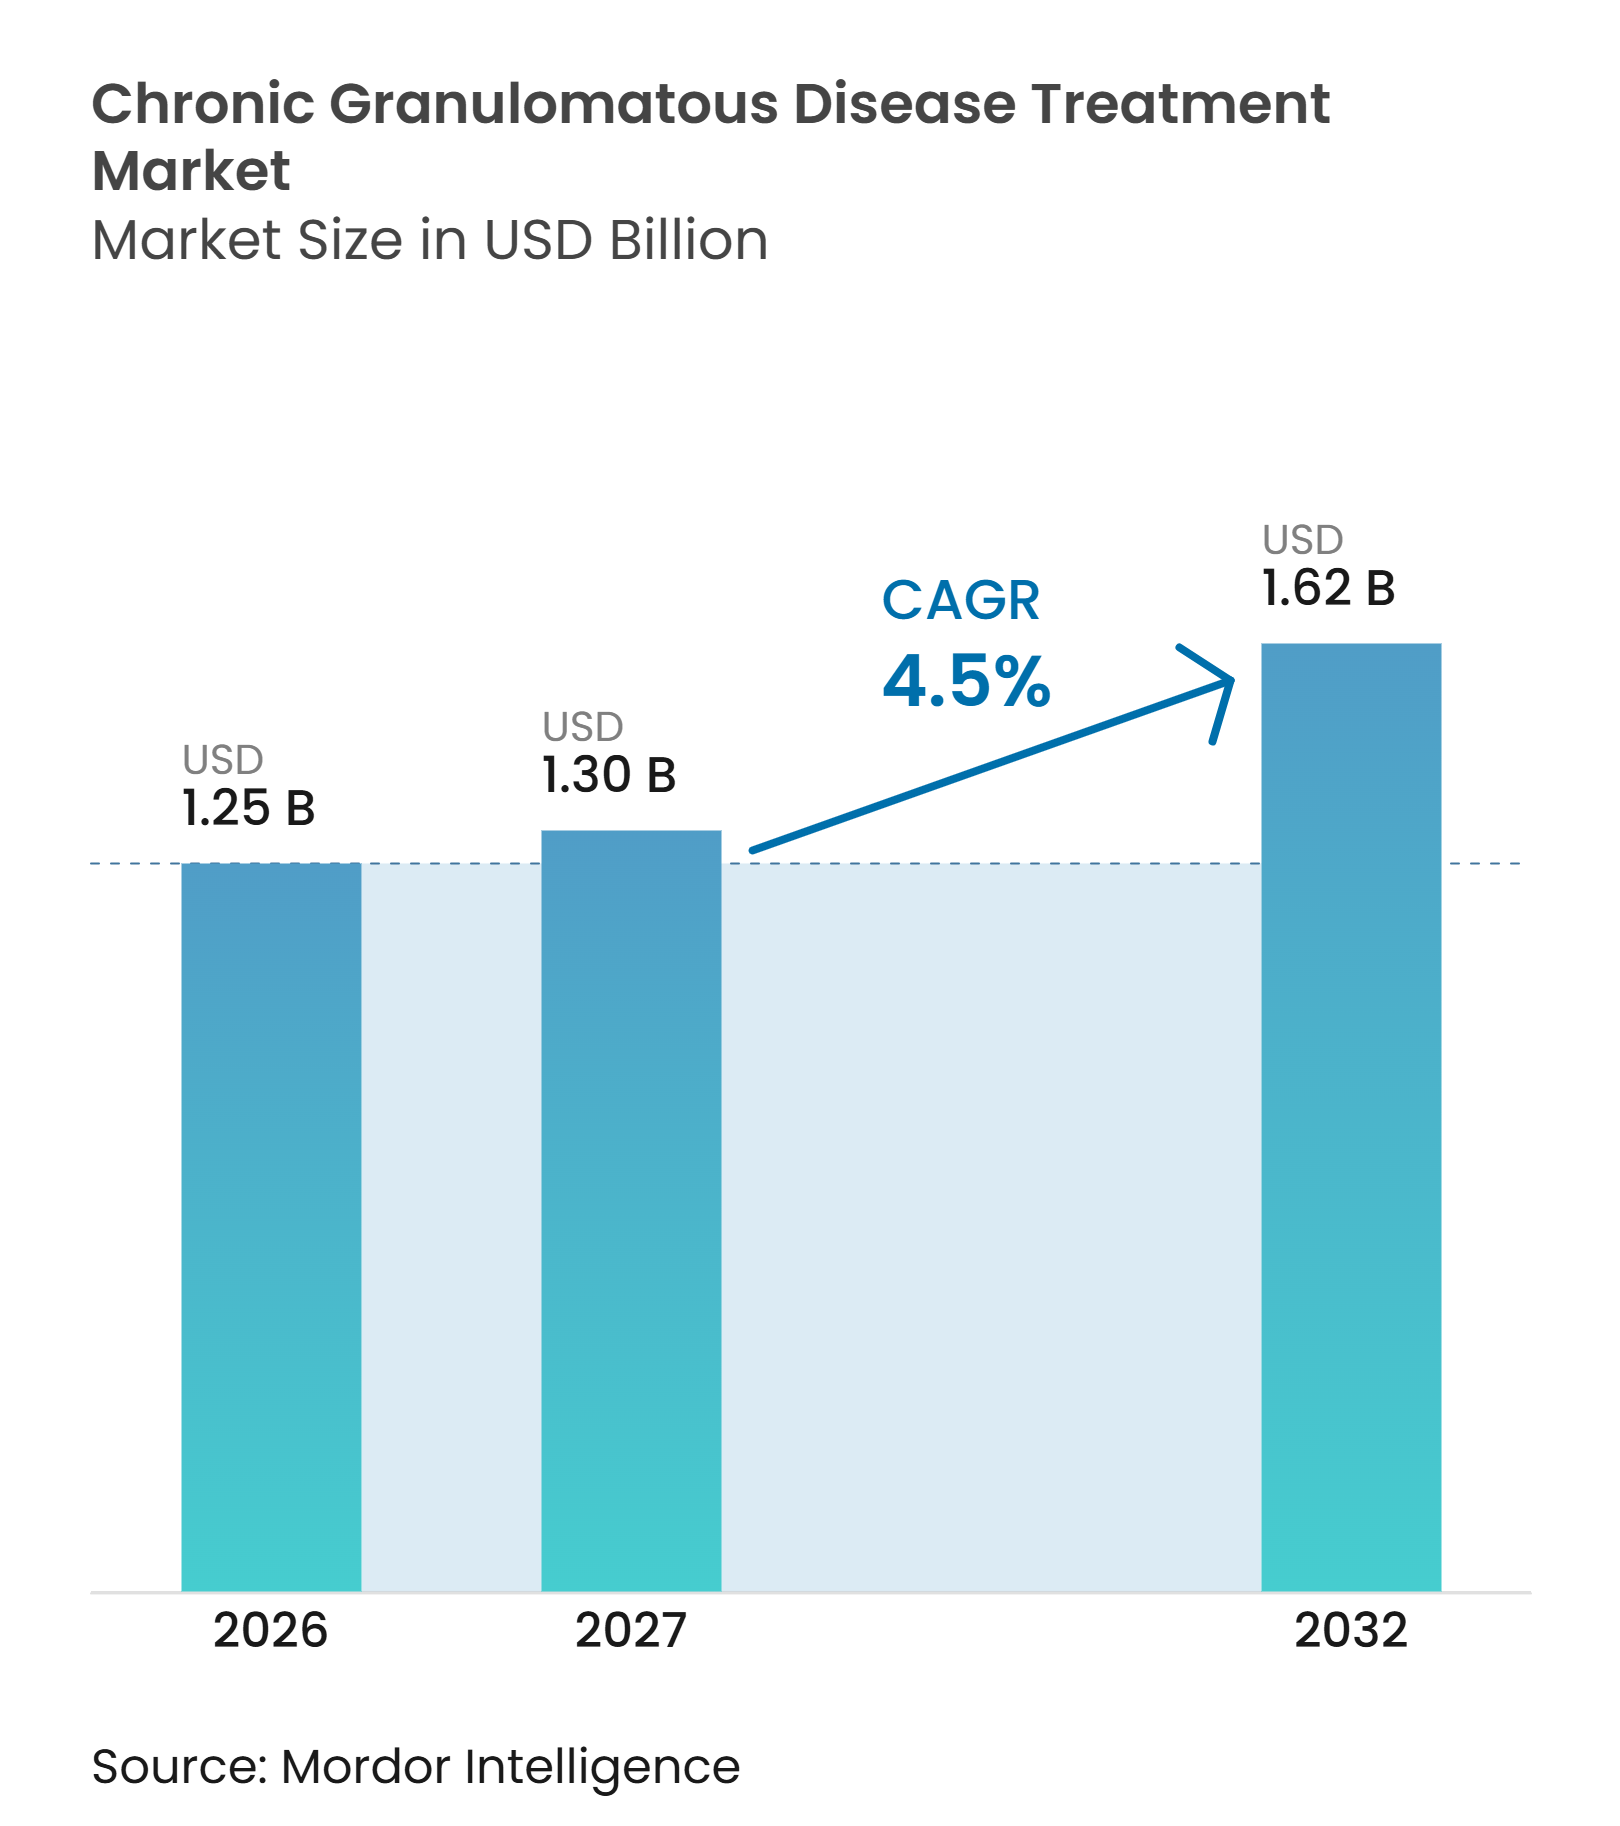
Se espera que el tamaño del Mercado de Tratamiento de la Enfermedad Granulomatosa Crónica aumente de 1,25 mil millones de USD en 2026 a 1,30 mil millones de USD en 2027 y alcance 1,62 mil millones de USD para 2032, creciendo a una CAGR del 4,5% durante 2027-2032.
El crecimiento refleja una confirmación genética más temprana, una atención especializada más amplia y una inversión continua en programas de trasplante y edición génica. El mercado de tratamiento de la enfermedad granulomatosa crónica sigue anclado en la prevención de infecciones porque los pacientes requieren un manejo continuo antes de que una opción curativa esté disponible. Los programas curativos podrían cambiar la selección del tratamiento, pero deben establecer un beneficio duradero y una vía de reembolso viable. Las empresas están, por tanto, equilibrando la demanda a corto plazo de profilaxis establecida frente a las oportunidades a largo plazo en terapias específicas por genotipo. Esta estructura crea espacio para proveedores de diagnóstico, centros especializados y desarrolladores de biotecnología enfocados en el mercado de tratamiento de la enfermedad granulomatosa crónica.
Conclusiones Clave del Informe
- Por tipo, la enfermedad granulomatosa crónica ligada al cromosoma X representó el 52,12% de la participación del mercado de tratamiento de la enfermedad granulomatosa crónica en 2026 y se prevé que crezca a una CAGR del 6,06% hasta 2032.
- Por tratamiento, el manejo de infecciones representó una participación del 38,22% en 2026, mientras que se prevé que la terapia génica crezca a una CAGR del 6,73% hasta 2032.
- Por usuario final, los hospitales representaron el 46,34% de los ingresos en 2026, mientras que se anticipa que las clínicas especializadas se expandan a una CAGR del 5,23% hasta 2032.
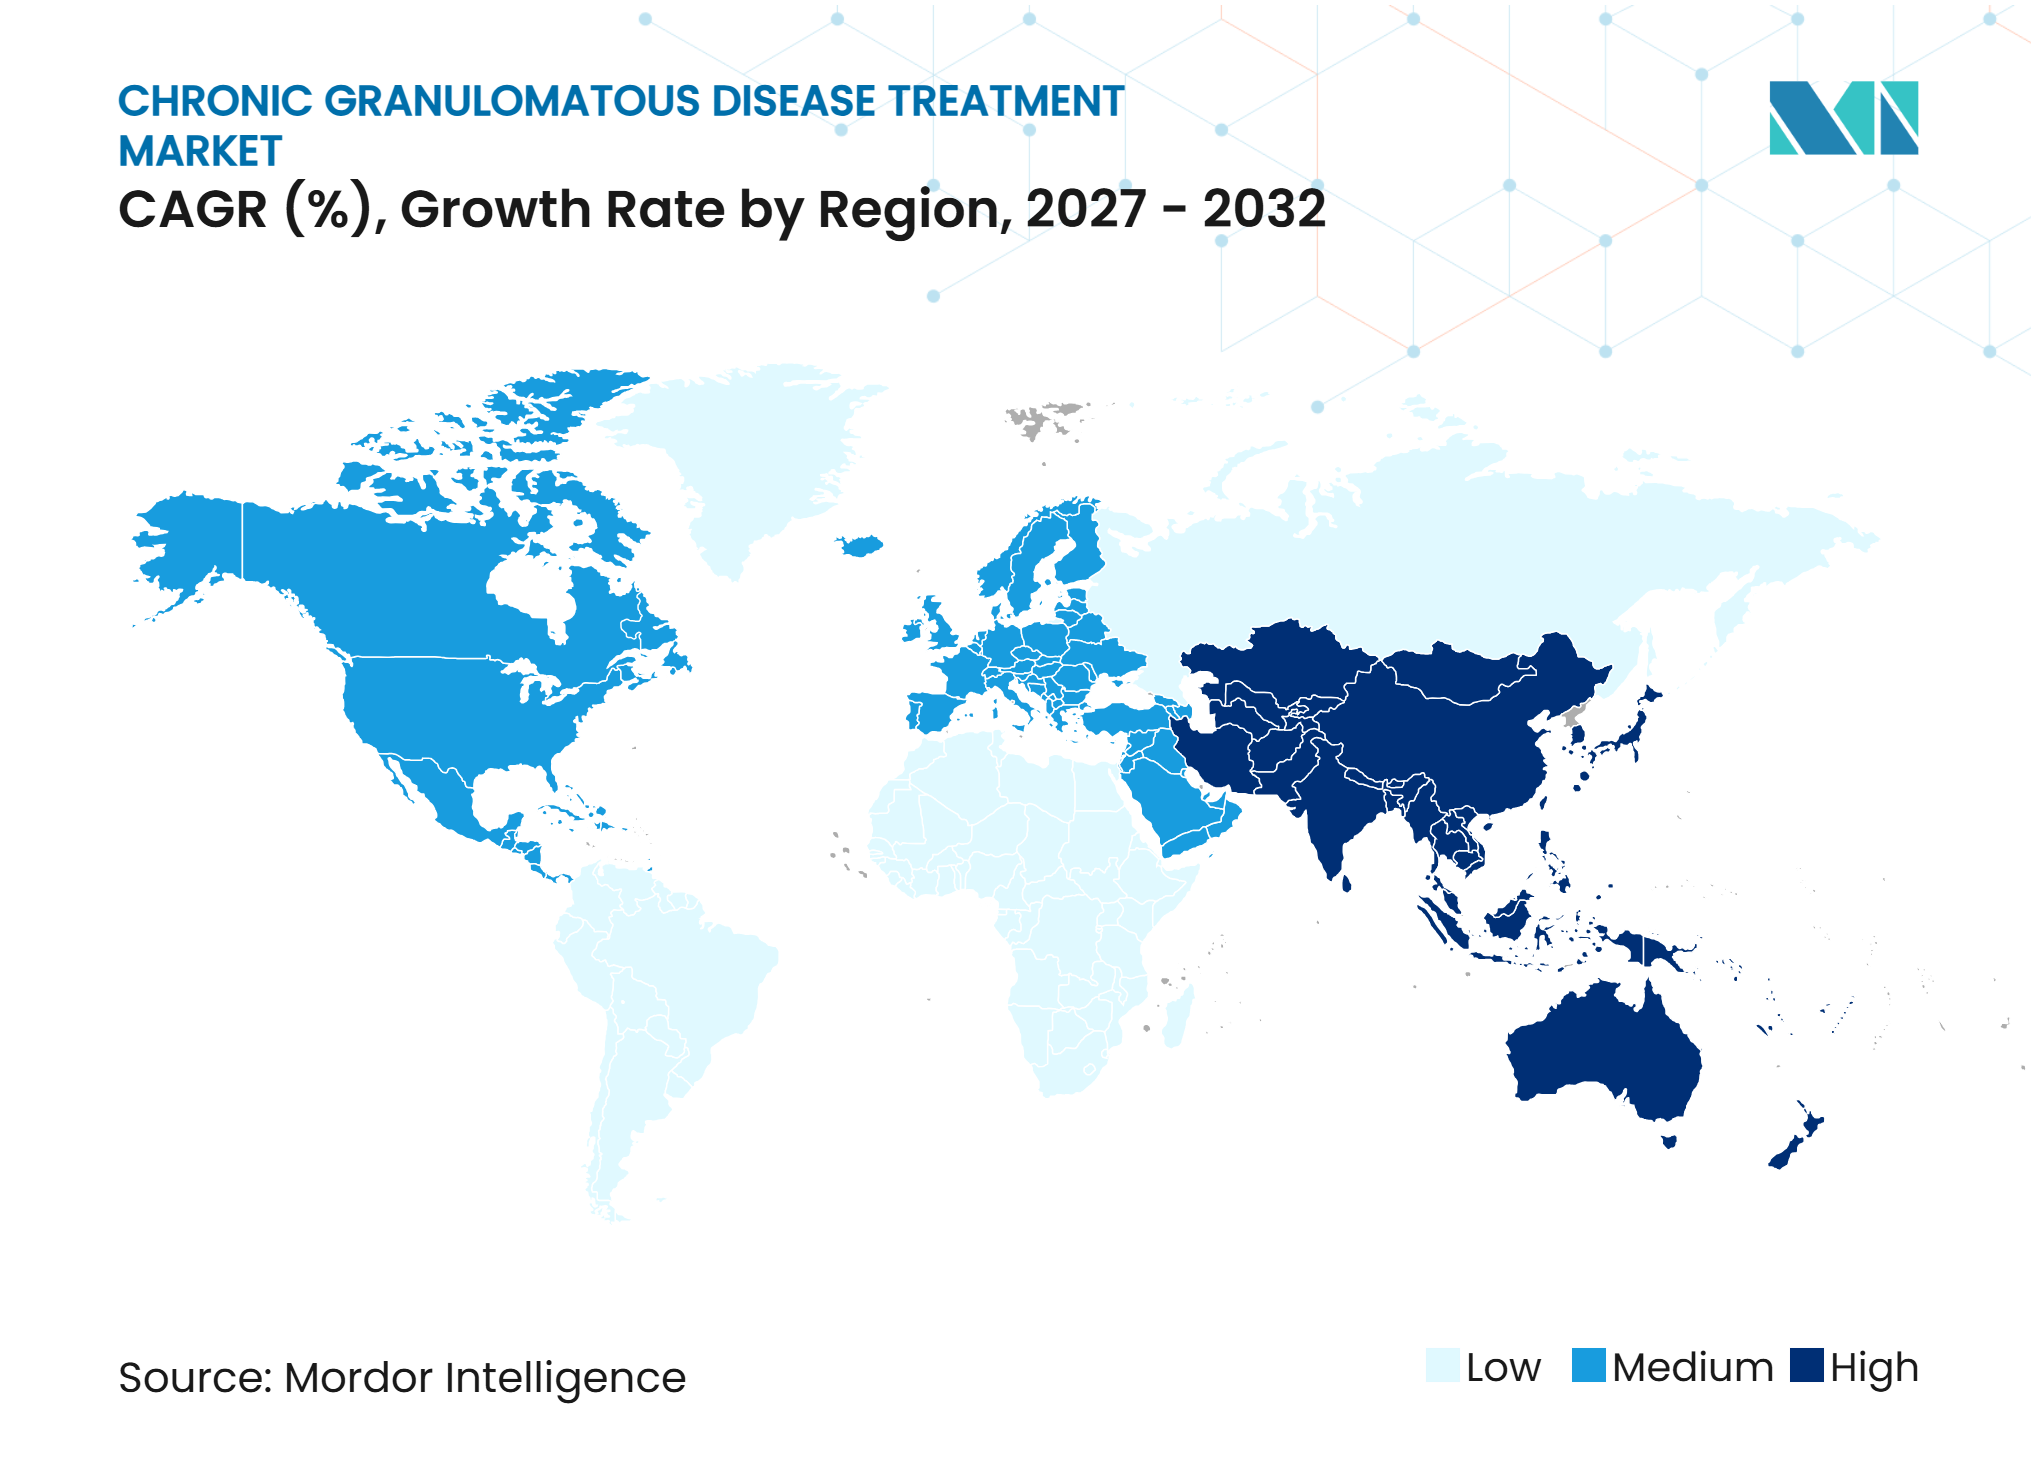
- Por geografía, América del Norte representó una participación del 48,46% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,37% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Diagnóstico Molecular Temprano y Confirmación de Variantes | +0.7% | Global, con ganancias tempranas en América del Norte, Alemania, Japón | Corto plazo (≤ 2 años) |
| Expansión del Trasplante Curativo de Células Madre Hematopoyéticas | +0.6% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Progresión de las Terapias Génicas y de Edición Génica | +1.0% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda Antimicrobiana e Inmunomoduladora de por Vida | +0.4% | Global | Corto plazo (≤ 2 años) |
| Selección de Tratamiento Dirigida por Genotipo | +0.3% | América del Norte y UE, con ganancias de adoptantes tempranos en Australia y Japón | Mediano plazo (2-4 años) |
| Redes Especializadas de Atención a Enfermedades Raras y Defensa del Paciente | +0.2% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Diagnóstico Molecular Temprano y Confirmación de Variantes
El mercado de tratamiento de la enfermedad granulomatosa crónica se está beneficiando del uso creciente de pruebas genéticas en una etapa temprana de la vía diagnóstica. La secuenciación de alto rendimiento puede confirmar variantes en los componentes de la NADPH oxidasa, aunque el NCF1 sigue siendo difícil de evaluar debido a la homología de pseudogenes. Un estudio de 2025 validó un enfoque de secuenciación para la deficiencia de NCF1 y abordó una brecha diagnóstica que afecta a los pacientes con CGD por deficiencia de p47phox.[1] La confirmación temprana permite iniciar la profilaxis antes de que infecciones graves repetidas establezcan el diagnóstico. También apoya la selección de tratamiento dirigida por genotipo, ya que la confirmación molecular es cada vez más importante para la inscripción en ensayos de terapia génica. Esto crea una demanda continua de pruebas genéticas a medida que los programas de desarrollo avanzan en el mercado de tratamiento de la enfermedad granulomatosa crónica.
Expansión del Trasplante Curativo de Células Madre Hematopoyéticas
El trasplante de células madre hematopoyéticas sigue siendo la opción curativa establecida para pacientes con CGD grave. Su expansión depende de la capacidad especializada, los protocolos de acondicionamiento, la disponibilidad de donantes y el seguimiento postrasplante. Un informe PIDTC de 2025 sobre el trasplante de sangre de cordón umbilical registró fallo del injerto en 9 de 39 pacientes y una tasa de supervivencia global a 3 años del 73,7%.[2] El hallazgo muestra que los procedimientos con donantes alternativos conservan un riesgo clínico significativo incluso en programas experimentados de América del Norte. Un estudio español reportó tasas de fallo del injerto más bajas con donantes hermanos que con donantes no relacionados, reforzando la importancia de la experiencia del centro y la selección del donante. Estas limitaciones respaldan la búsqueda de alternativas independientes del donante en el mercado de tratamiento de la enfermedad granulomatosa crónica.
Progresión de las Terapias Génicas y de Edición Génica
El mercado de tratamiento de la enfermedad granulomatosa crónica ha entrado en un período en el que los enfoques in vivo y ex vivo se están probando simultáneamente. Ensoma dosificó al primer paciente en su estudio EN-374 de Fase 1/2 en diciembre de 2025, tras recibir las designaciones de medicamento huérfano y enfermedad pediátrica rara de la FDA en febrero de 2025. EN-374 está diseñado para administrar una carga útil de CYBB sin manipulación celular ex vivo. El PM359 de Prime Medicine es una terapia de edición primaria ex vivo autóloga para la CGD por deficiencia de p47phox, y los primeros resultados en humanos reportaron actividad restaurada de la NADPH oxidasa en el plazo de 1 mes en 2 pacientes tratados. La discusión de la FDA sobre un programa de designación de tecnología de plataforma podría respaldar tecnologías de edición génica reutilizables para enfermedades raras.[3] El resultado dará forma a la selección de plataformas, las asociaciones y la inversión en todo el mercado de tratamiento de la enfermedad granulomatosa crónica.
Demanda Antimicrobiana e Inmunomoduladora de por Vida
El manejo de infecciones sigue siendo la base de ingresos estable del mercado de tratamiento de la enfermedad granulomatosa crónica mientras las terapias curativas permanecen en fase de investigación. La profilaxis combina habitualmente trimetoprim-sulfametoxazol, itraconazol e interferón gamma. Una revisión clínica de 2025 reportó que los regímenes optimizados pueden reducir la incidencia de infecciones graves a menos de 1 episodio cada 4 años. El interferón gamma ha reducido las infecciones graves y fue utilizado por cerca del 99% de los centros especializados de América del Norte, aunque la práctica en Europa ha sido más variable. Este uso establecido sostiene la demanda mientras los pacientes esperan el trasplante o la elegibilidad para terapias experimentales. Una terapia curativa exitosa podría reducir la necesidad de profilaxis de por vida, creando intereses de ingresos contrapuestos dentro del mercado de tratamiento de la enfermedad granulomatosa crónica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo y Complejidad de Reembolso para Terapias Curativas | -0.5% | Global, más agudo en Oriente Medio y África, América del Sur y partes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Grupos de Pacientes Limitados y Restricciones en la Inscripción a Ensayos | -0.3% | Global | Mediano plazo (2-4 años) |
| Fabricación Específica por Genotipo y Carga de Seguimiento a Largo Plazo | -0.2% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Acceso Desigual a Pruebas DHR, Centros de Trasplante y Asesoramiento Genético | -0.2% | Oriente Medio y África, América del Sur y el resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Complejidad de Reembolso para Terapias Curativas
El reembolso sigue siendo un límite importante para el alcance comercial de las terapias curativas en el mercado de tratamiento de la enfermedad granulomatosa crónica. En Francia, el intervalo medio entre la autorización de comercialización europea y el reembolso nacional alcanzó los 505 días en abril de 2025. El mismo análisis reportó el reembolso del 53% de las indicaciones de medicamentos huérfanos recientemente aprobadas. El Sistema Nacional de Salud de España financió 103 medicamentos huérfanos a finales de 2025, equivalente al 66% de los tratamientos huérfanos autorizados por la UE. El Reglamento de Evaluación de Tecnologías Sanitarias de la UE comenzó a aplicar evaluaciones clínicas conjuntas a los medicamentos de terapia avanzada en enero de 2025, mientras que los medicamentos huérfanos entraron en este marco en 2028. Los registros de pacientes escasos, los requisitos de seguimiento a largo plazo, la complejidad de fabricación y el acceso desigual a la infraestructura de diagnóstico y trasplante dificultan la generación de evidencia sólida y el acceso oportuno en el mercado de tratamiento de la enfermedad granulomatosa crónica.
Grupos de Pacientes Limitados y Restricciones en la Inscripción a Ensayos
La CGD afecta a un estimado de 1 de cada 100.000 a 200.000 nacidos vivos, lo que limita el número de pacientes disponibles para la investigación clínica. Las poblaciones de estudio pequeñas complican la selección de criterios de valoración, la confianza estadística y la evaluación a largo plazo para las terapias específicas por genotipo. La sesión de escucha de la FDA sobre CGD de 2025 consideró los umbrales de neutrófilos DHR positivos y las puntuaciones de actividad de la enfermedad PIDTC como posibles medidas para estudios futuros. Estos requisitos pueden extender los calendarios de desarrollo y preservar el papel del manejo de infecciones establecido. Las diferencias en el acceso a las pruebas DHR, el asesoramiento genético, las clínicas especializadas y los centros de trasplante también limitan la capacidad de los pacientes para inscribirse en estudios o recibir tratamiento avanzado en el mercado de tratamiento de la enfermedad granulomatosa crónica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
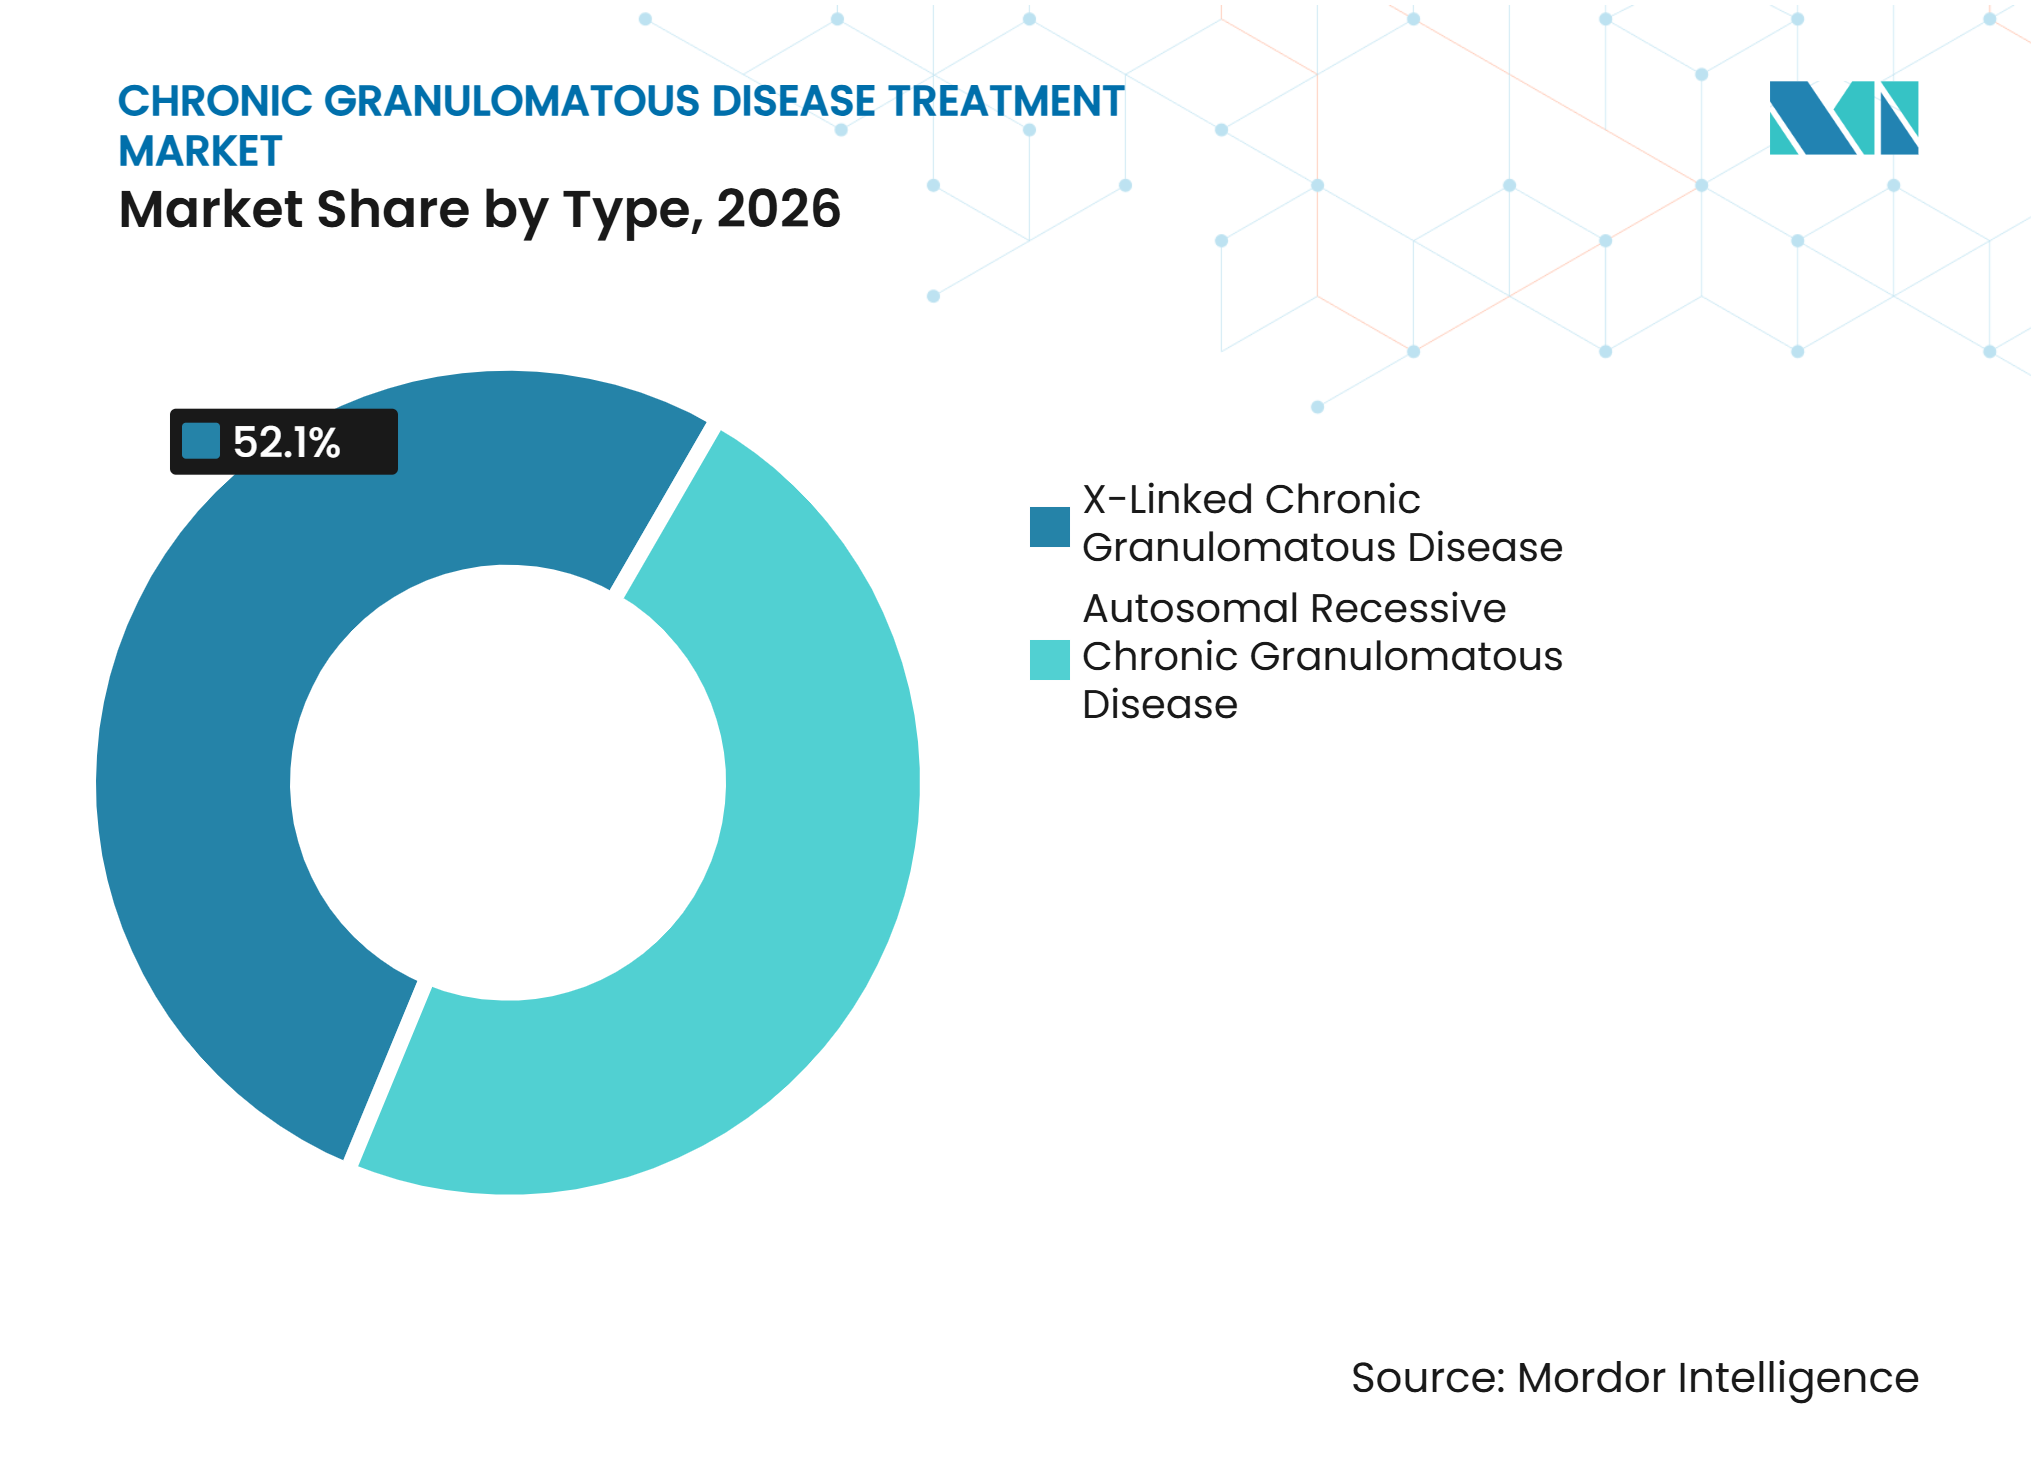
El Predominio Ligado al Cromosoma X Concentra la Inversión en el Desarrollo en un Solo GenotipoLa CGD ligada al cromosoma X representó el 52,12% de la participación del mercado de tratamiento de la enfermedad granulomatosa crónica en 2026 y se prevé que crezca a una CAGR del 6,06% hasta 2032. El subtipo representa entre el 65% y el 70% de los casos a nivel mundial y resulta de mutaciones en CYBB que afectan a la subunidad gp91phox de la NADPH oxidasa. Esta prevalencia otorga a la enfermedad ligada al cromosoma X un papel central en la planificación del desarrollo clínico. El EN-374 de Ensoma y el OTL-102 de Orchard Therapeutics se centran ambos en la X-CGD con deficiencia de CYBB. Por tanto, es probable que la industria del tratamiento de la enfermedad granulomatosa crónica vea que los primeros programas curativos se centren en este grupo de pacientes.
Un informe libanés de 2025 identificó un grupo de efecto fundador de NCF2, con el 82% de los casos secuenciados localmente compartiendo deleciones idénticas de NCF2. El mapeo genotípico regional puede apoyar el diagnóstico focalizado y la planificación del tratamiento. Un estudio de inserción de ADNc de CYBA y CYBB de 2025 podría ampliar las opciones futuras más allá de una sola mutación, aunque la aplicación más amplia sigue siendo preclínica.


Por Tratamiento:
El Manejo de Infecciones se Mantiene Estable Mientras la Terapia Génica Gana Peso EstratégicoEl manejo de infecciones representó el 38,22% de los ingresos por tratamiento en 2026 y sigue siendo la categoría de tratamiento más grande. La profilaxis diaria con trimetoprim-sulfametoxazol, itraconazol e interferón gamma reduce las infecciones graves en pacientes con regímenes estables. La documentación de la FDA señaló que las complicaciones inflamatorias afectan al 88% de los pacientes con el tiempo. La prevención de infecciones, por tanto, sigue siendo clínicamente necesaria mientras las opciones curativas son limitadas.
Se prevé que la terapia génica crezca a una CAGR del 6,73% hasta 2032, pero su papel comercial depende de la durabilidad clínica, la fabricación y el reembolso. La planificación del trasplante de médula ósea está determinada por la fuente del donante y la intensidad del acondicionamiento. Otros tratamientos, incluidas las transfusiones de granulocitos y los biológicos antiinflamatorios, siguen concentrados en entornos especializados.
Por Usuario Final:
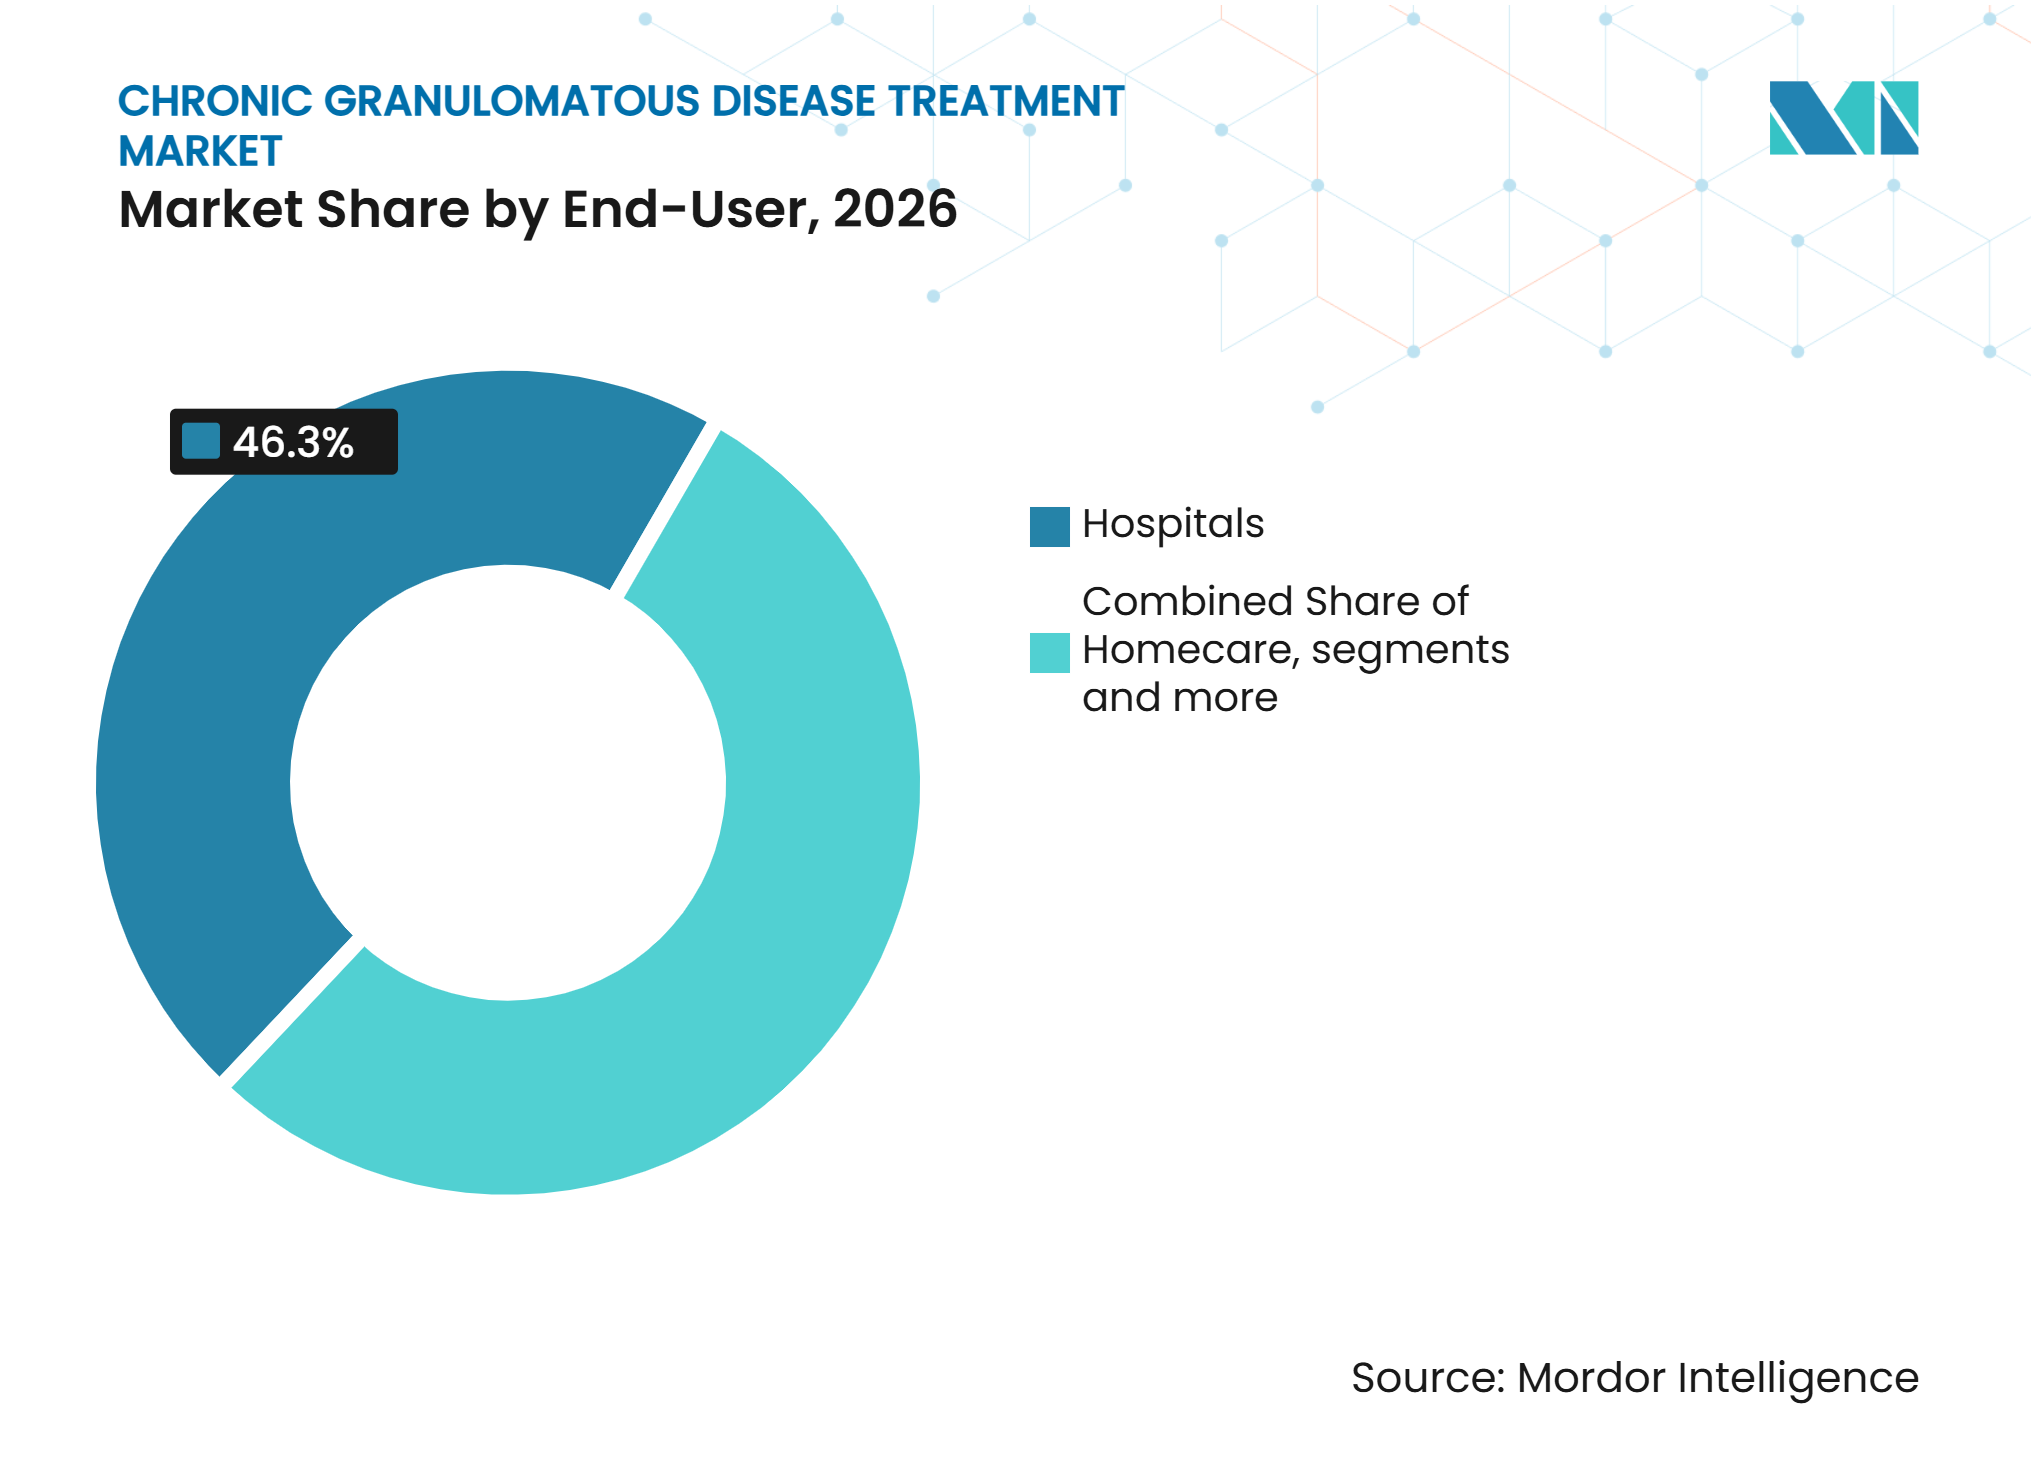
Las Clínicas Especializadas Ganan Terreno a Medida que los Ensayos de Terapia Génica Amplían su Papel OperativoLos hospitales representaron el 46,34% de los ingresos por tratamiento en 2026 porque gestionan infecciones graves, trasplantes y seguimiento hospitalario. Se anticipa que las clínicas especializadas crezcan a una CAGR del 5,23% hasta 2032. Su crecimiento refleja el traslado de la atención estable a largo plazo de los hospitales generales a los centros de inmunología dedicados. Este papel en expansión apoya una vía de atención más organizada en el mercado de tratamiento de la enfermedad granulomatosa crónica.
Las clínicas especializadas pueden mantener un papel después de que finalicen los ensayos individuales porque la capacidad del sitio sigue siendo útil para estudios posteriores y el seguimiento a largo plazo. La atención domiciliaria está ganando relevancia para los pacientes estables que utilizan regímenes establecidos de interferón gamma con apoyo de infusión reembolsado. El mercado de tratamiento de la enfermedad granulomatosa crónica depende, por tanto, de redes conectadas en lugar de un único entorno de usuario final.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 48,46% de los ingresos en 2026, respaldada por centros de trasplante, clínicas de inmunología y sitios activos de ensayos de terapia génica. Estados Unidos alberga estudios de Fase 1/2 para EN-374 y PM359, mientras que la sesión de escucha de la FDA sobre CGD de 2025 documentó la carga del tratamiento y los posibles criterios de valoración de los estudios. Canadá contribuyó al progreso clínico cuando el Hospital Infantil de Columbia Británica trató a un paciente con terapia génica de edición primaria en 2025, mientras que cerca del 99% de los centros especializados de América del Norte utilizaron interferón gamma. Estas capacidades hacen de la región un área de lanzamiento inicial importante para la terapia curativa aprobada en el mercado de tratamiento de la enfermedad granulomatosa crónica.
Europa, Oriente Medio, África y América del Sur
Europa cuenta con experiencia establecida en trasplantes y programas académicos de terapia génica, aunque el reembolso puede tardar más que en Estados Unidos. El Hospital Great Ormond Street y el UCL reportaron el primer paciente en su trabajo de terapia génica para la CGD por deficiencia de p47phox en agosto de 2025. Los datos del centro de referencia francés publicados en 2025 reportaron el uso adyuvante de interferón gamma en el 54% de los episodios de infección por mohos en pacientes con CGD. Oriente Medio, África y América del Sur tienen un acceso más débil al diagnóstico y la atención especializada, y un estudio brasileño de 2025 indicó un probable infradiagnóstico en América Latina, con menos de 500 pacientes en el registro regional LASID. Una mejor detección podría convertir las necesidades clínicas no satisfechas en demanda dentro del mercado de tratamiento de la enfermedad granulomatosa crónica.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,37% hasta 2032, el ritmo regional más rápido en el mercado de tratamiento de la enfermedad granulomatosa crónica. Las reformas de acceso a enfermedades raras de China y la expansión del registro están mejorando las vías para los pacientes que históricamente recibieron un diagnóstico más tarde. La capacidad académica de India en Pune, Bombay y Nueva Delhi está generando evidencia de casos de CGD y una base para la actividad futura de ensayos. Una mayor concienciación y acceso a las pruebas genéticas podría revelar pacientes que aún no han ingresado a la atención especializada.
Panorama Competitivo
Concentración del Mercado
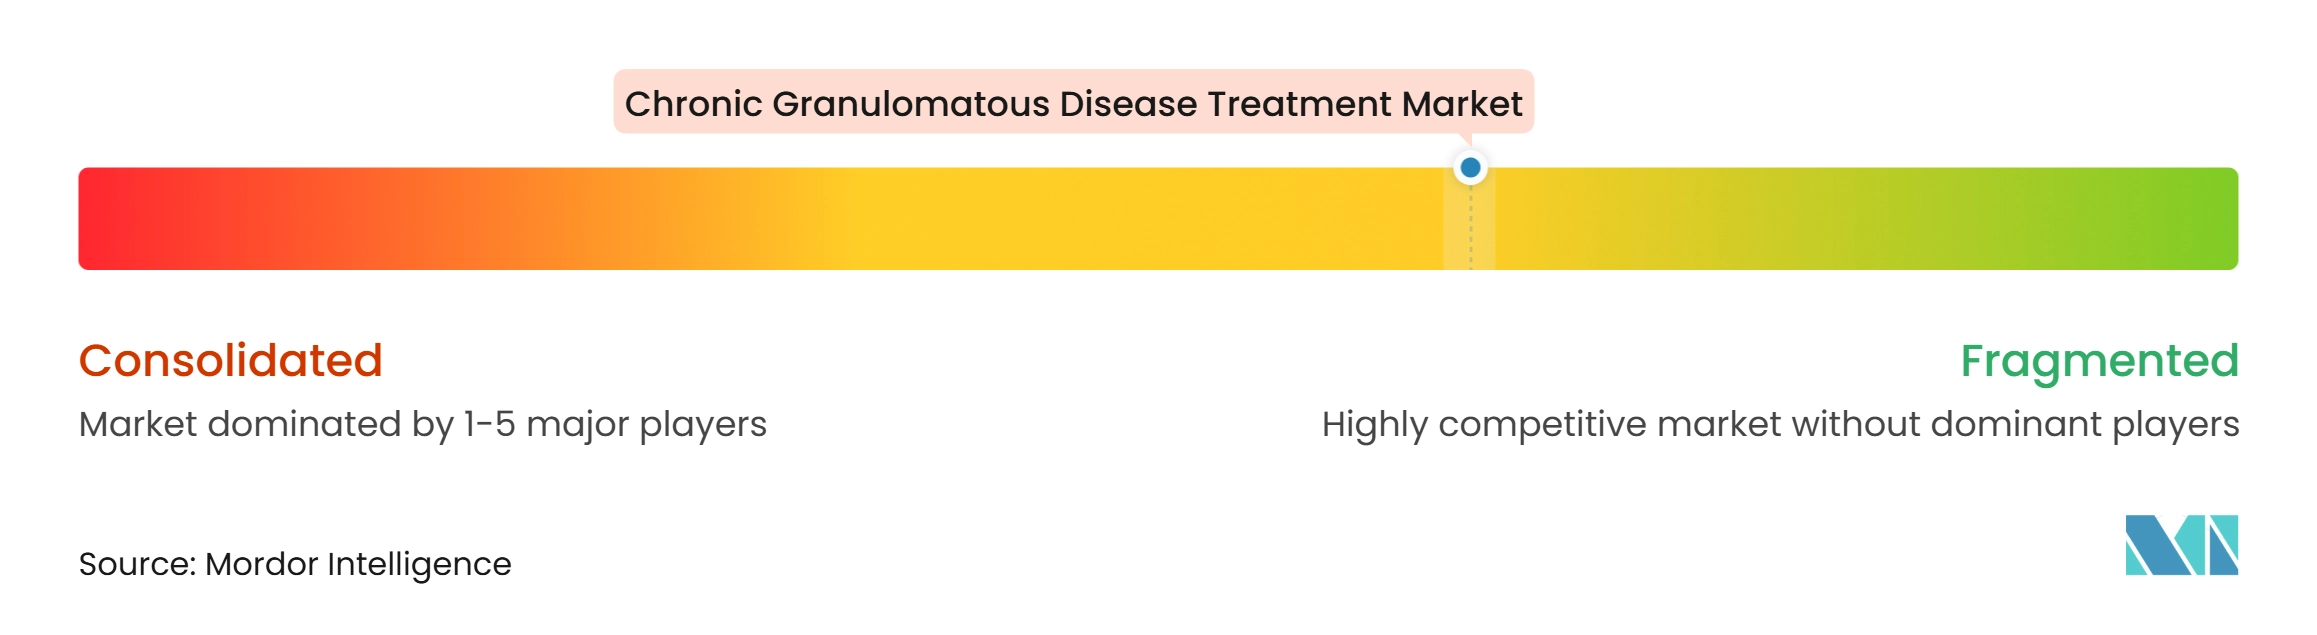
El mercado de tratamiento de la enfermedad granulomatosa crónica está moderadamente fragmentado porque ningún producto comercial único domina la categoría curativa. Los productos de profilaxis establecidos respaldan el manejo de infecciones mientras los desarrolladores de biotecnología enfocados avanzan en terapias curativas. Orchard Therapeutics tiene una posición ex vivo en la X-CGD a través de OTL-102, respaldada por datos clínicos anteriores y una cartera más amplia de terapia génica de células madre hematopoyéticas. Prime Medicine está desarrollando la edición primaria ex vivo para la CGD con deficiencia de p47phox, situando enfoques tecnológicos distintos en el desarrollo clínico.
La estrategia en el mercado de tratamiento de la enfermedad granulomatosa crónica se divide entre desarrolladores de plataformas y empresas que persiguen un único genotipo bien definido. Las empresas centradas en plataformas buscan tecnología con potencial de aplicación en enfermedades raras, mientras que los desarrolladores centrados en indicaciones se concentran en entornos de enfermedad con biología y vías de aprobación más claras. Empresas más grandes como Novartis, Pfizer, Sanofi, Takeda y Astellas tienen capacidades en enfermedades raras, pero no han establecido posiciones primarias en CGD.
Las oportunidades abiertas incluyen alternativas de interferón gamma de menor costo y paneles de secuenciación validados que cubran la biblioteca de genes de CGD. Los proveedores que puedan abordar el acceso posterior a la aprobación en entornos de Asia-Pacífico y Oriente Medio pueden tener un papel importante porque el acceso al diagnóstico y la infraestructura de atención siguen siendo desiguales. El mercado de tratamiento de la enfermedad granulomatosa crónica también podría ver asociaciones que combinen pruebas genéticas, derivación a ensayos y atención especializada a largo plazo. La adquisición de Bluebird Bio en 2025 por parte de Carlyle y SK Capital mostró que las terapias génicas aprobadas aún pueden enfrentar condiciones difíciles de entrega comercial, reforzando la necesidad de generación de evidencia, planificación del reembolso y preparación de los centros de tratamiento.
Líderes de la Industria del Tratamiento de la Enfermedad Granulomatosa Crónica
-
Horizon Therapeutics plc
-
Clinigen Group plc
-
Orchard Therapeutics plc
-
Généthon
-
Rocket Pharmaceuticals, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de la Enfermedad Granulomatosa Crónica Empresas cubiertas en este informe
- Astellas Pharma
- Avrobio
- Bluebird Bio
- Clinigen Group
- Ensoma, Inc.
- Roche
- Genethon
- Gilead Sciences
- Horizon Therapeutics
- Lonza Group
- MaxCyte, Inc.
- Mustang Bio, Inc.
- Novartis
- Orchard Therapeutics plc
- Pfizer
- Prime Medicine, Inc.
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Takeda Pharmaceuticals
Desarrollos recientes de la industria en Mercado de Tratamiento de la Enfermedad Granulomatosa Crónica
- Junio de 2026: La FDA de los EE. UU. otorgó la designación RMAT al PM359 de Prime Medicine para la CGD con deficiencia de p47phox, basándose en datos de Fase 1/2 de los dos primeros pacientes tratados con terapia génica de edición primaria. De ser aprobado, PM359 sería la primera terapia génica aprobada para cualquier genotipo de CGD. PM359 también cuenta con las designaciones de Vía Rápida, Medicamento Huérfano y Enfermedad Pediátrica Rara.
- Septiembre de 2025: bluebird bio, adquirida por Carlyle y SK Capital en junio de 2025 por aproximadamente 29 millones de USD más derechos de valor contingente, cambió su nombre a Genetix Biotherapeutics. La empresa conserva 3 terapias génicas aprobadas por la FDA para la enfermedad de células falciformes, la beta-talasemia y la adrenoleucodistrofia, con el mandato de escalar la entrega comercial bajo la nueva propiedad de capital privado.
- Agosto de 2025: La FDA celebró una Sesión de Escucha de Pacientes sobre CGD, generando documentación formal de las necesidades clínicas no satisfechas, la carga del tratamiento y las consideraciones sobre criterios de valoración para futuros ensayos de terapia génica. Los resultados clave incluyeron el respaldo a los umbrales de neutrófilos DHR positivos y las puntuaciones de actividad de la enfermedad PIDTC como criterios de valoración, y la documentación de aproximadamente el 18% de fallo del injerto en el trasplante de células madre hematopoyéticas de América del Norte para CGD.
Alcance del Informe Global del Mercado de Tratamiento de la Enfermedad Granulomatosa Crónica
Según el alcance del informe, el mercado de tratamiento de la enfermedad granulomatosa crónica se centra en las terapias para la enfermedad granulomatosa crónica (CGD), un trastorno inmunitario hereditario raro en el que los fagocitos no logran eliminar ciertas bacterias y hongos. El mercado incluye la profilaxis antibiótica y antifúngica, la terapia con interferón gamma, el trasplante de células madre hematopoyéticas y las terapias génicas emergentes, impulsado por los avances en el manejo de enfermedades raras, la investigación genética y la atención especializada en inmunología.
El mercado de tratamiento de la enfermedad granulomatosa crónica está segmentado por tipo, tratamiento, usuario final y geografía. Por tipo, el mercado está segmentado en enfermedad granulomatosa crónica ligada al cromosoma X y enfermedad granulomatosa crónica autosómica recesiva. Por tratamiento, el mercado está segmentado en manejo de infecciones, trasplante de células madre, trasplante de médula ósea, terapia génica y otros tratamientos. Por usuario final, el mercado está segmentado en hospitales, atención domiciliaria, clínicas especializadas y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Enfermedad Granulomatosa Crónica Ligada al Cromosoma X |
| Enfermedad Granulomatosa Crónica Autosómica Recesiva |
| Manejo de Infecciones |
| Trasplante de Células Madre |
| Trasplante de Médula Ósea |
| Terapia Génica |
| Otros Tratamientos |
| Hospitales |
| Atención Domiciliaria |
| Clínicas Especializadas |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo | Enfermedad Granulomatosa Crónica Ligada al Cromosoma X | |
| Enfermedad Granulomatosa Crónica Autosómica Recesiva | ||
| Por Tratamiento | Manejo de Infecciones | |
| Trasplante de Células Madre | ||
| Trasplante de Médula Ósea | ||
| Terapia Génica | ||
| Otros Tratamientos | ||
| Por Usuario Final | Hospitales | |
| Atención Domiciliaria | ||
| Clínicas Especializadas | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tratamiento de la enfermedad granulomatosa crónica?
El mercado se estima en 1,25 mil millones de USD en 2026 y se proyecta que alcance 1,30 mil millones de USD para 2027 y 1,62 mil millones de USD para 2032 a una CAGR del 4,50%.
¿Qué tipo de CGD tiene la mayor posición en ingresos?
La CGD ligada al cromosoma X representó una participación del 52,12% en 2026 y se proyecta que crezca a una CAGR del 6,06% hasta 2032.
¿Por qué las pruebas genéticas son cada vez más importantes para la CGD?
El manejo eficaz de las infecciones ayuda a prevenir infecciones bacterianas y fúngicas recurrentes, reduce las tasas de hospitalización y sigue siendo la piedra angular del control de la enfermedad a largo plazo para los pacientes con CGD.
¿Qué región está creciendo más rápido en el tratamiento de la CGD?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,37% hasta 2032, respaldada por un mayor acceso al diagnóstico y el desarrollo de la atención a enfermedades raras.