
Marktgröße und Marktanteil für die Behandlung chronisch granulomatöser Erkrankungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.30 Milliarden US-Dollar |
| Marktgröße (2032) | 1.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.50 % |
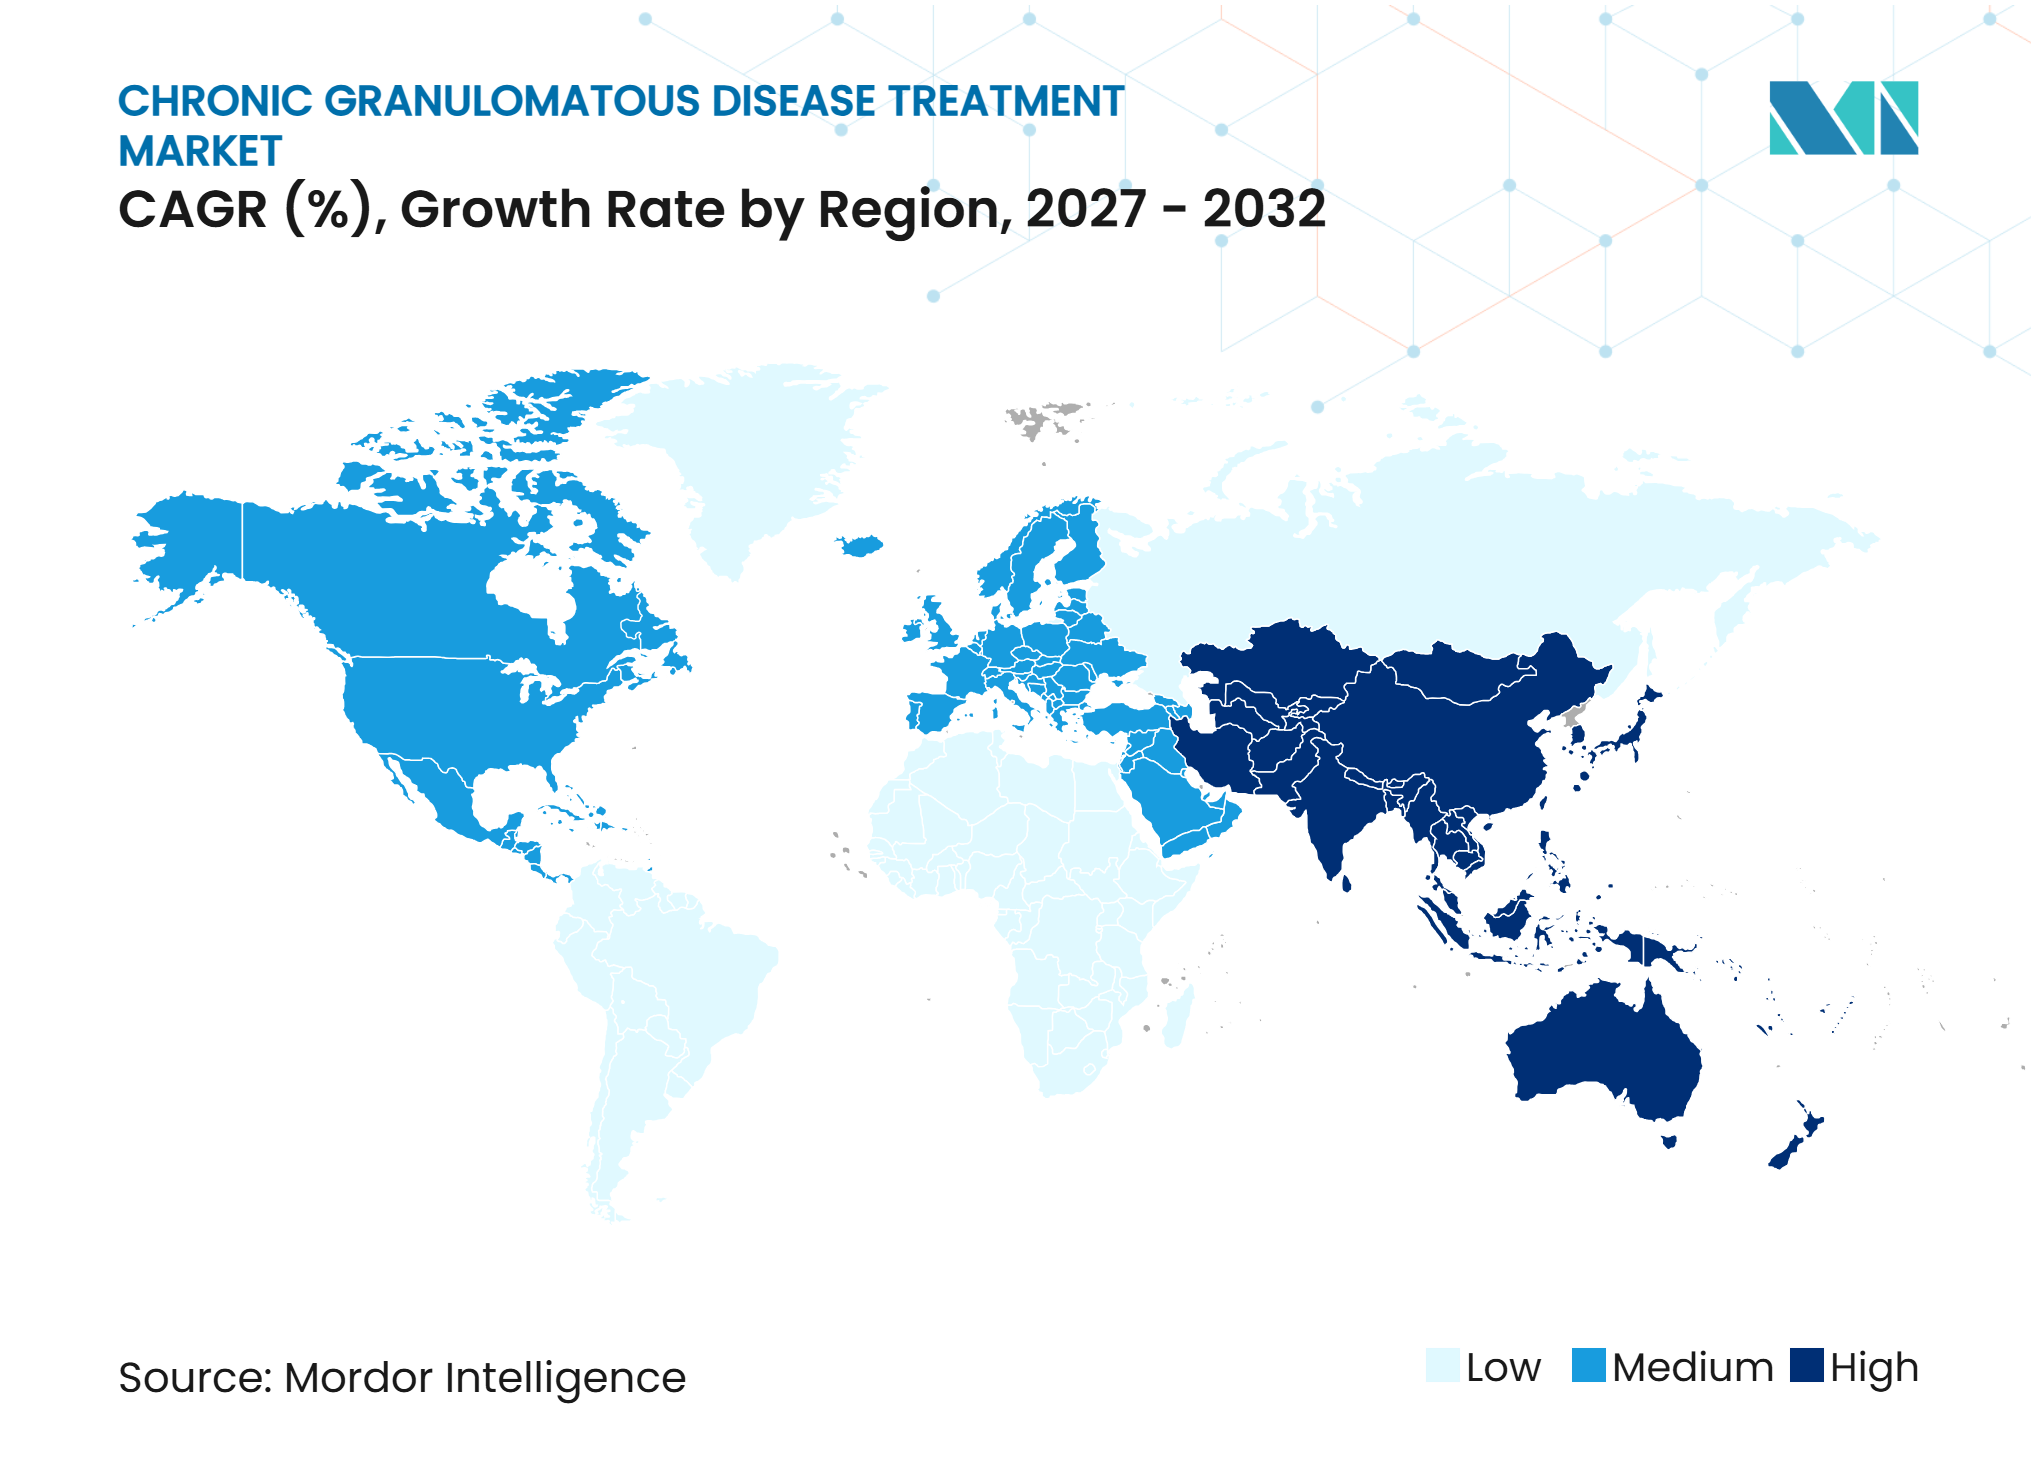
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung chronisch granulomatöser Erkrankungen von Mordor Intelligence
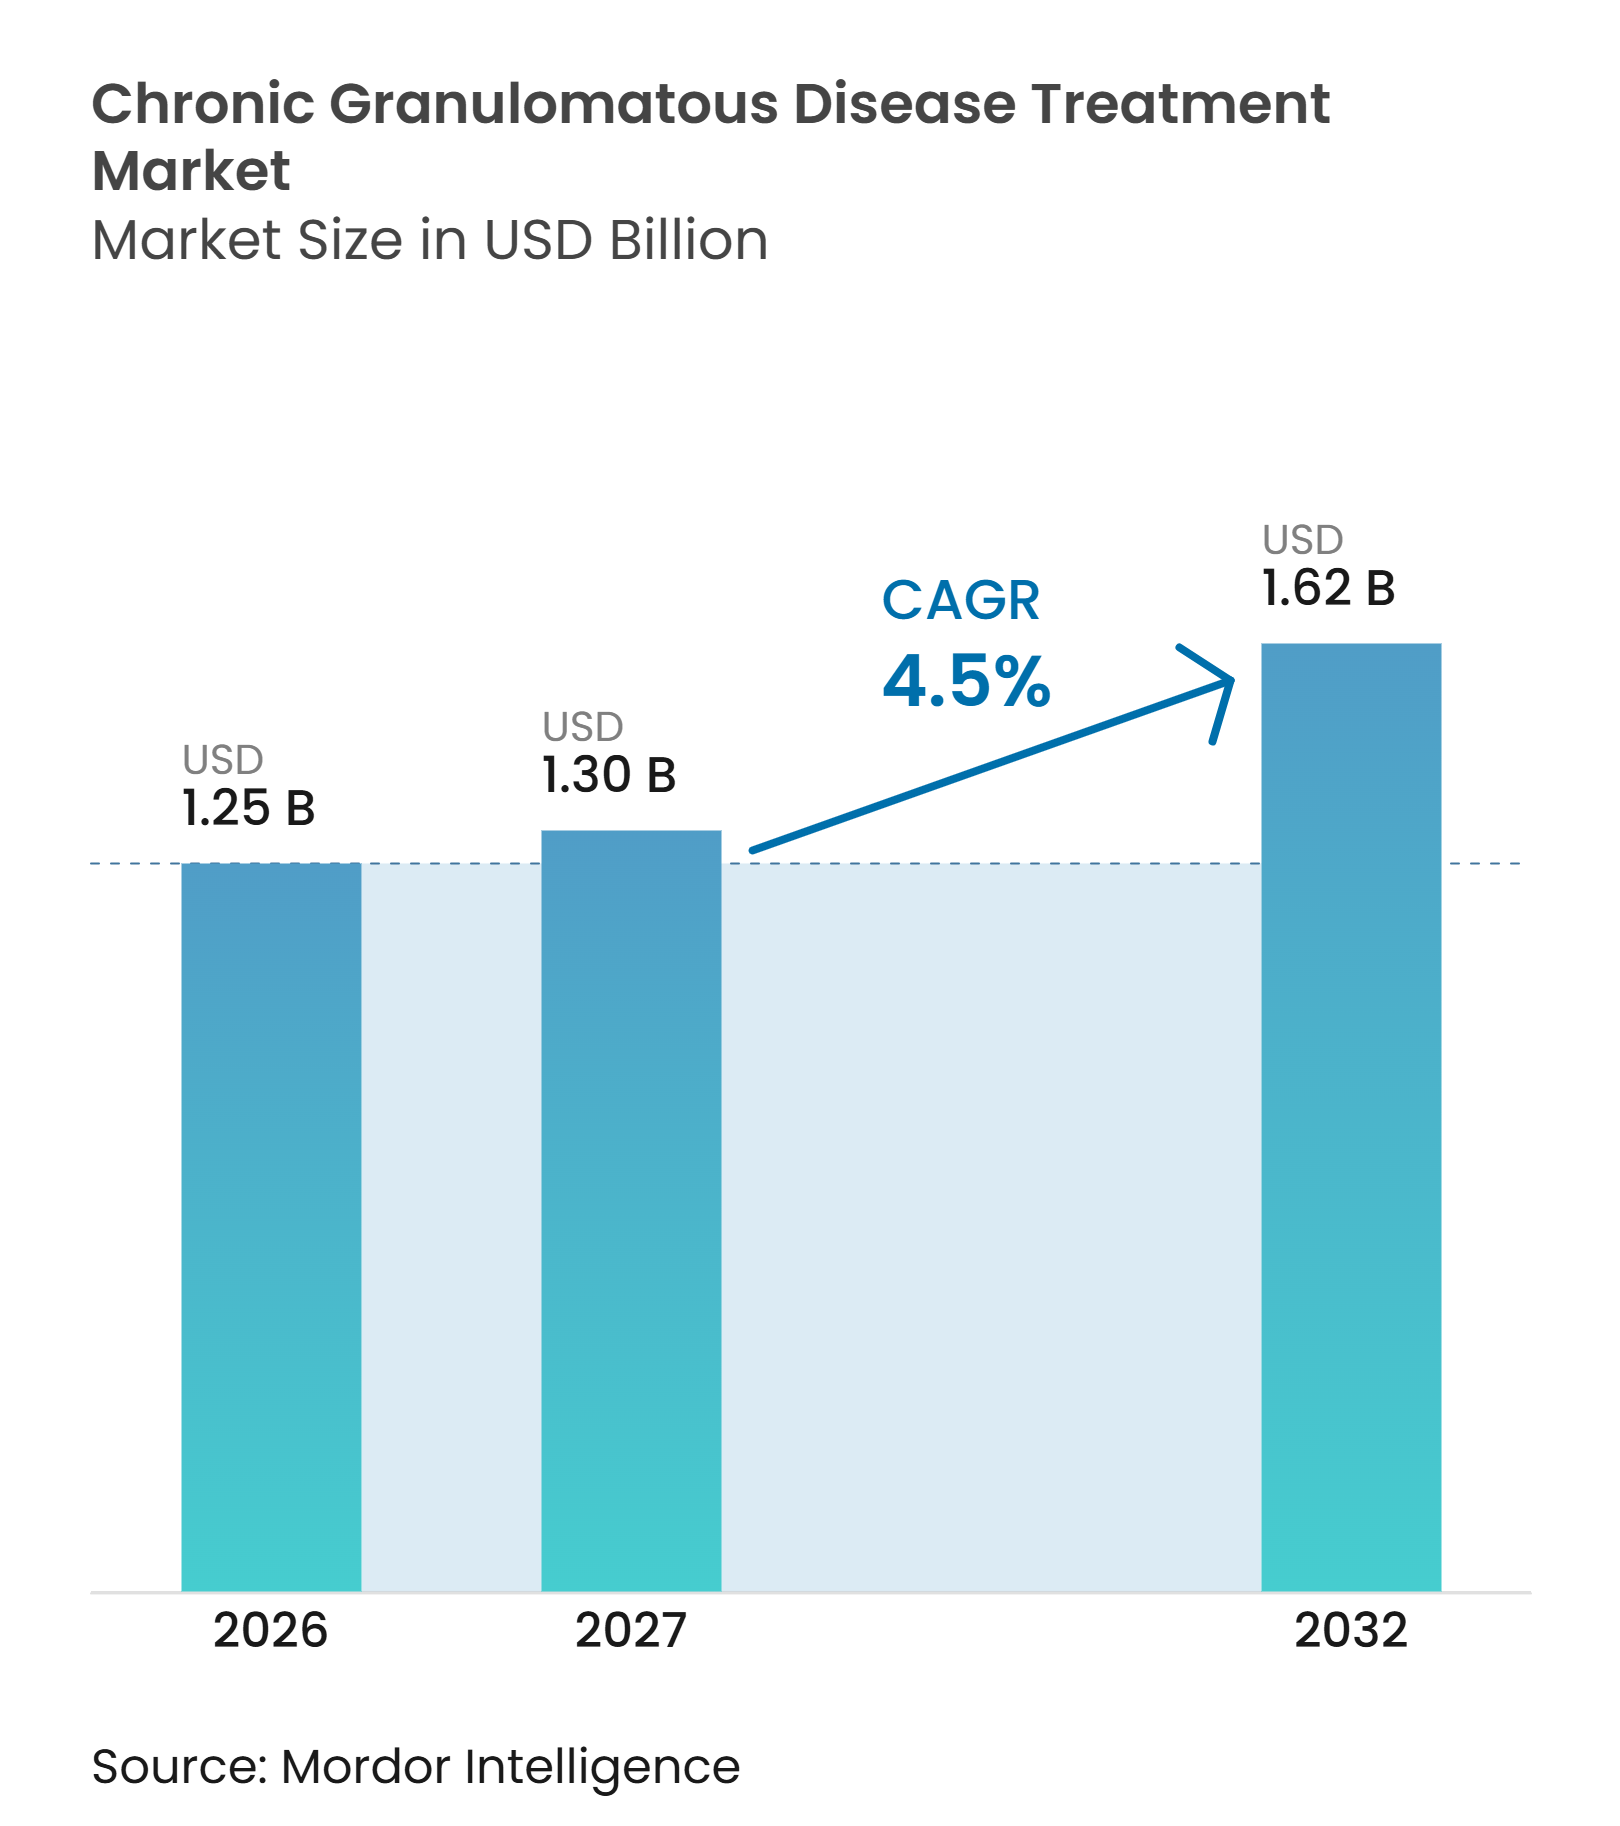
Die Marktgröße für die Behandlung chronisch granulomatöser Erkrankungen wird voraussichtlich von 1,25 Milliarden USD im Jahr 2026 auf 1,30 Milliarden USD im Jahr 2027 steigen und bis 2032 1,62 Milliarden USD erreichen, mit einem CAGR von 4,5 % über den Zeitraum 2027–2032.
Das Wachstum spiegelt eine frühere genetische Bestätigung, eine breitere Fachversorgung und anhaltende Investitionen in Transplantations- und Genbearbeitungsprogramme wider. Der Markt für die Behandlung chronisch granulomatöser Erkrankungen bleibt in der Infektionsprävention verankert, da Patienten eine kontinuierliche Behandlung benötigen, bevor eine kurative Option verfügbar wird. Kurative Programme könnten die Behandlungsauswahl verändern, müssen jedoch einen dauerhaften Nutzen und einen praktikablen Erstattungsweg nachweisen. Unternehmen balancieren daher die kurzfristige Nachfrage nach etablierter Prophylaxe gegen längerfristige Chancen in genotypspezifischen Therapien ab. Diese Struktur schafft Raum für Diagnostikanbieter, Fachzentren und fokussierte Biotechnologieentwickler im Markt für die Behandlung chronisch granulomatöser Erkrankungen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt die X-chromosomale chronisch granulomatöse Erkrankung im Jahr 2026 einen Marktanteil von 52,12 % am Markt für die Behandlung chronisch granulomatöser Erkrankungen und wird voraussichtlich bis 2032 mit einem CAGR von 6,06 % wachsen.
- Nach Behandlung hielt das Infektionsmanagement im Jahr 2026 einen Anteil von 38,22 %, während die Gentherapie bis 2032 voraussichtlich mit einem CAGR von 6,73 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 46,34 % des Umsatzes auf Krankenhäuser, während Fachkliniken voraussichtlich mit einem CAGR von 5,23 % bis 2032 wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 48,46 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,37 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Frühere molekulare Diagnose und Variantenbestätigung | +0.7% | Global, mit frühen Gewinnen in Nordamerika, Deutschland, Japan | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der kurativen hämatopoetischen Stammzelltransplantation | +0.6% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fortschritt der Gen- und Genbearbeitungstherapien | +1.0% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Lebenslange antimikrobielle und immunmodulatorische Nachfrage | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Genotypgesteuerte Behandlungsauswahl | +0.3% | Nordamerika und EU, mit Early-Adopter-Gewinnen in Australien und Japan | Mittelfristig (2–4 Jahre) |
| Spezialisierte Versorgungsnetzwerke für seltene Erkrankungen und Patientenvertretung | +0.2% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Frühere molekulare Diagnose und Variantenbestätigung
Der Markt für die Behandlung chronisch granulomatöser Erkrankungen profitiert vom zunehmenden Einsatz genetischer Tests zu einem frühen Zeitpunkt im Diagnosepfad. Hochdurchsatz-Sequenzierung kann Varianten über NADPH-Oxidase-Komponenten hinweg bestätigen, obwohl NCF1 aufgrund der Pseudogen-Homologie schwierig zu beurteilen bleibt. Eine Studie aus dem Jahr 2025 validierte einen Sequenzierungsansatz für NCF1-Defizienz und schloss eine diagnostische Lücke bei p47phox-CGD-Patienten.[1] Eine frühere Bestätigung ermöglicht den Beginn der Prophylaxe, bevor wiederholte schwere Infektionen die Diagnose begründen. Sie unterstützt auch die genotypgesteuerte Behandlungsauswahl, da die molekulare Bestätigung für die Aufnahme in Gentherapiestudien zunehmend wichtig wird. Dies schafft eine anhaltende Nachfrage nach genetischen Tests, während Entwicklungsprogramme den Markt für die Behandlung chronisch granulomatöser Erkrankungen durchlaufen.
Ausweitung der kurativen hämatopoetischen Stammzelltransplantation
Die hämatopoetische Stammzelltransplantation bleibt die etablierte kurative Option für Patienten mit schwerer CGD. Ihre Ausweitung hängt von der Fachkompetenz der Zentren, den Konditionierungsprotokollen, der Spenderverfügbarkeit und der Überwachung nach der Transplantation ab. Ein PIDTC-Bericht aus dem Jahr 2025 zur Nabelschnurbluttransplantation verzeichnete Transplantatversagen bei 9 von 39 Patienten und eine 3-Jahres-Gesamtüberlebensrate von 73,7 %.[2] Der Befund zeigt, dass Verfahren mit alternativen Spendern selbst in erfahrenen nordamerikanischen Programmen ein erhebliches klinisches Risiko aufweisen. Eine spanische Studie berichtete über niedrigere Transplantatversagensraten bei Geschwisterspendern als bei nicht verwandten Spendern, was die Bedeutung der Zentrumserfahrung und der Spenderauswahl unterstreicht. Diese Einschränkungen unterstützen die Suche nach spenderunabhängigen Alternativen im Markt für die Behandlung chronisch granulomatöser Erkrankungen.
Fortschritt der Gen- und Genbearbeitungstherapien
Der Markt für die Behandlung chronisch granulomatöser Erkrankungen hat eine Phase betreten, in der In-vivo- und Ex-vivo-Ansätze gleichzeitig erprobt werden. Ensoma dosierte im Dezember 2025 den ersten Patienten in seiner Phase-1/2-Studie EN-374, nachdem die FDA im Februar 2025 die Designierungen als Orphan Drug und seltene pädiatrische Erkrankung erteilt hatte. EN-374 ist darauf ausgelegt, eine CYBB-Nutzlast ohne Ex-vivo-Zellmanipulation zu liefern. Prime Medicines PM359 ist eine autologe Ex-vivo-Prime-Editing-Therapie für p47phox-CGD, und erste Ergebnisse am Menschen berichteten von einer wiederhergestellten NADPH-Oxidase-Aktivität innerhalb von 1 Monat bei 2 behandelten Patienten. Die FDA-Diskussion über ein Plattformtechnologie-Designierungsprogramm könnte wiederverwendbare Genbearbeitungstechnologien für seltene Erkrankungen unterstützen.[3] Das Ergebnis wird die Plattformauswahl, Partnerschaften und Investitionen im gesamten Markt für die Behandlung chronisch granulomatöser Erkrankungen prägen.
Lebenslange antimikrobielle und immunmodulatorische Nachfrage
Das Infektionsmanagement bleibt die stabile Umsatzbasis des Marktes für die Behandlung chronisch granulomatöser Erkrankungen, solange kurative Therapien noch in der Erprobungsphase sind. Die Prophylaxe kombiniert üblicherweise Trimethoprim-Sulfamethoxazol, Itraconazol und Interferon-gamma. Ein klinischer Überblick aus dem Jahr 2025 berichtete, dass optimierte Therapieschemata die Inzidenz schwerer Infektionen auf unter 1 Episode alle 4 Jahre senken können. Interferon-gamma hat schwere Infektionen reduziert und wurde von nahezu 99 % der nordamerikanischen Fachzentren eingesetzt, obwohl die Praxis in Europa variabler war. Dieser etablierte Einsatz hält die Nachfrage aufrecht, während Patienten auf eine Transplantation oder die Eignung für experimentelle Therapien warten. Eine erfolgreiche kurative Therapie könnte den Bedarf an lebenslanger Prophylaxe verringern und damit gegensätzliche Umsatzinteressen innerhalb des Marktes für die Behandlung chronisch granulomatöser Erkrankungen schaffen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Erstattungskomplexität für kurative Therapien | -0.5% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika, Südamerika und Teilen von Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Begrenzte Patientenpools und Einschränkungen bei der Studienaufnahme | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Genotypspezifische Herstellung und Belastung durch Langzeit-Follow-up | -0.2% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ungleicher Zugang zu DHR-Tests, Transplantationszentren und genetischer Beratung | -0.2% | Naher Osten und Afrika, Südamerika und übriges Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Erstattungskomplexität für kurative Therapien
Die Erstattung bleibt eine wesentliche Einschränkung für die kommerzielle Reichweite kurativer Therapien im Markt für die Behandlung chronisch granulomatöser Erkrankungen. In Frankreich betrug das mittlere Intervall zwischen der europäischen Marktzulassung und der nationalen Erstattung im April 2025 505 Tage. Dieselbe Analyse berichtete von einer Erstattung für 53 % der kürzlich zugelassenen Orphan-Drug-Indikationen. Das spanische Nationale Gesundheitssystem finanzierte bis Ende 2025 103 Orphan Drugs, was 66 % der EU-zugelassenen Orphan-Behandlungen entspricht. Die EU-HTA-Verordnung begann im Januar 2025 mit der Anwendung gemeinsamer klinischer Bewertungen auf Arzneimittel für neuartige Therapien, während Orphan-Arzneimittel 2028 in diesen Rahmen aufgenommen wurden. Dünne Patientenregister, Anforderungen an das Langzeit-Follow-up, Herstellungskomplexität und ungleicher Zugang zu Diagnose- und Transplantationsinfrastruktur erschweren eine robuste Evidenzlage und einen zeitnahen Zugang im Markt für die Behandlung chronisch granulomatöser Erkrankungen.
Begrenzte Patientenpools und Einschränkungen bei der Studienaufnahme
CGD betrifft schätzungsweise 1 von 100.000 bis 200.000 Lebendgeburten, was die Anzahl der für die klinische Forschung verfügbaren Patienten begrenzt. Kleine Studienpopulationen erschweren die Endpunktauswahl, die statistische Aussagekraft und die Langzeitbewertung für genotypspezifische Therapien. Die CGD-Anhörungssitzung der FDA im Jahr 2025 erwog DHR-positive Neutrophilenschwellenwerte und PIDTC-Krankheitsaktivitätswerte als mögliche Maßnahmen für zukünftige Studien. Diese Anforderungen können Entwicklungszeitpläne verlängern und die Rolle des etablierten Infektionsmanagements erhalten. Unterschiede im Zugang zu DHR-Tests, genetischer Beratung, Fachkliniken und Transplantationszentren schränken auch die Möglichkeit der Patienten ein, an Studien teilzunehmen oder eine fortgeschrittene Behandlung im Markt für die Behandlung chronisch granulomatöser Erkrankungen zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
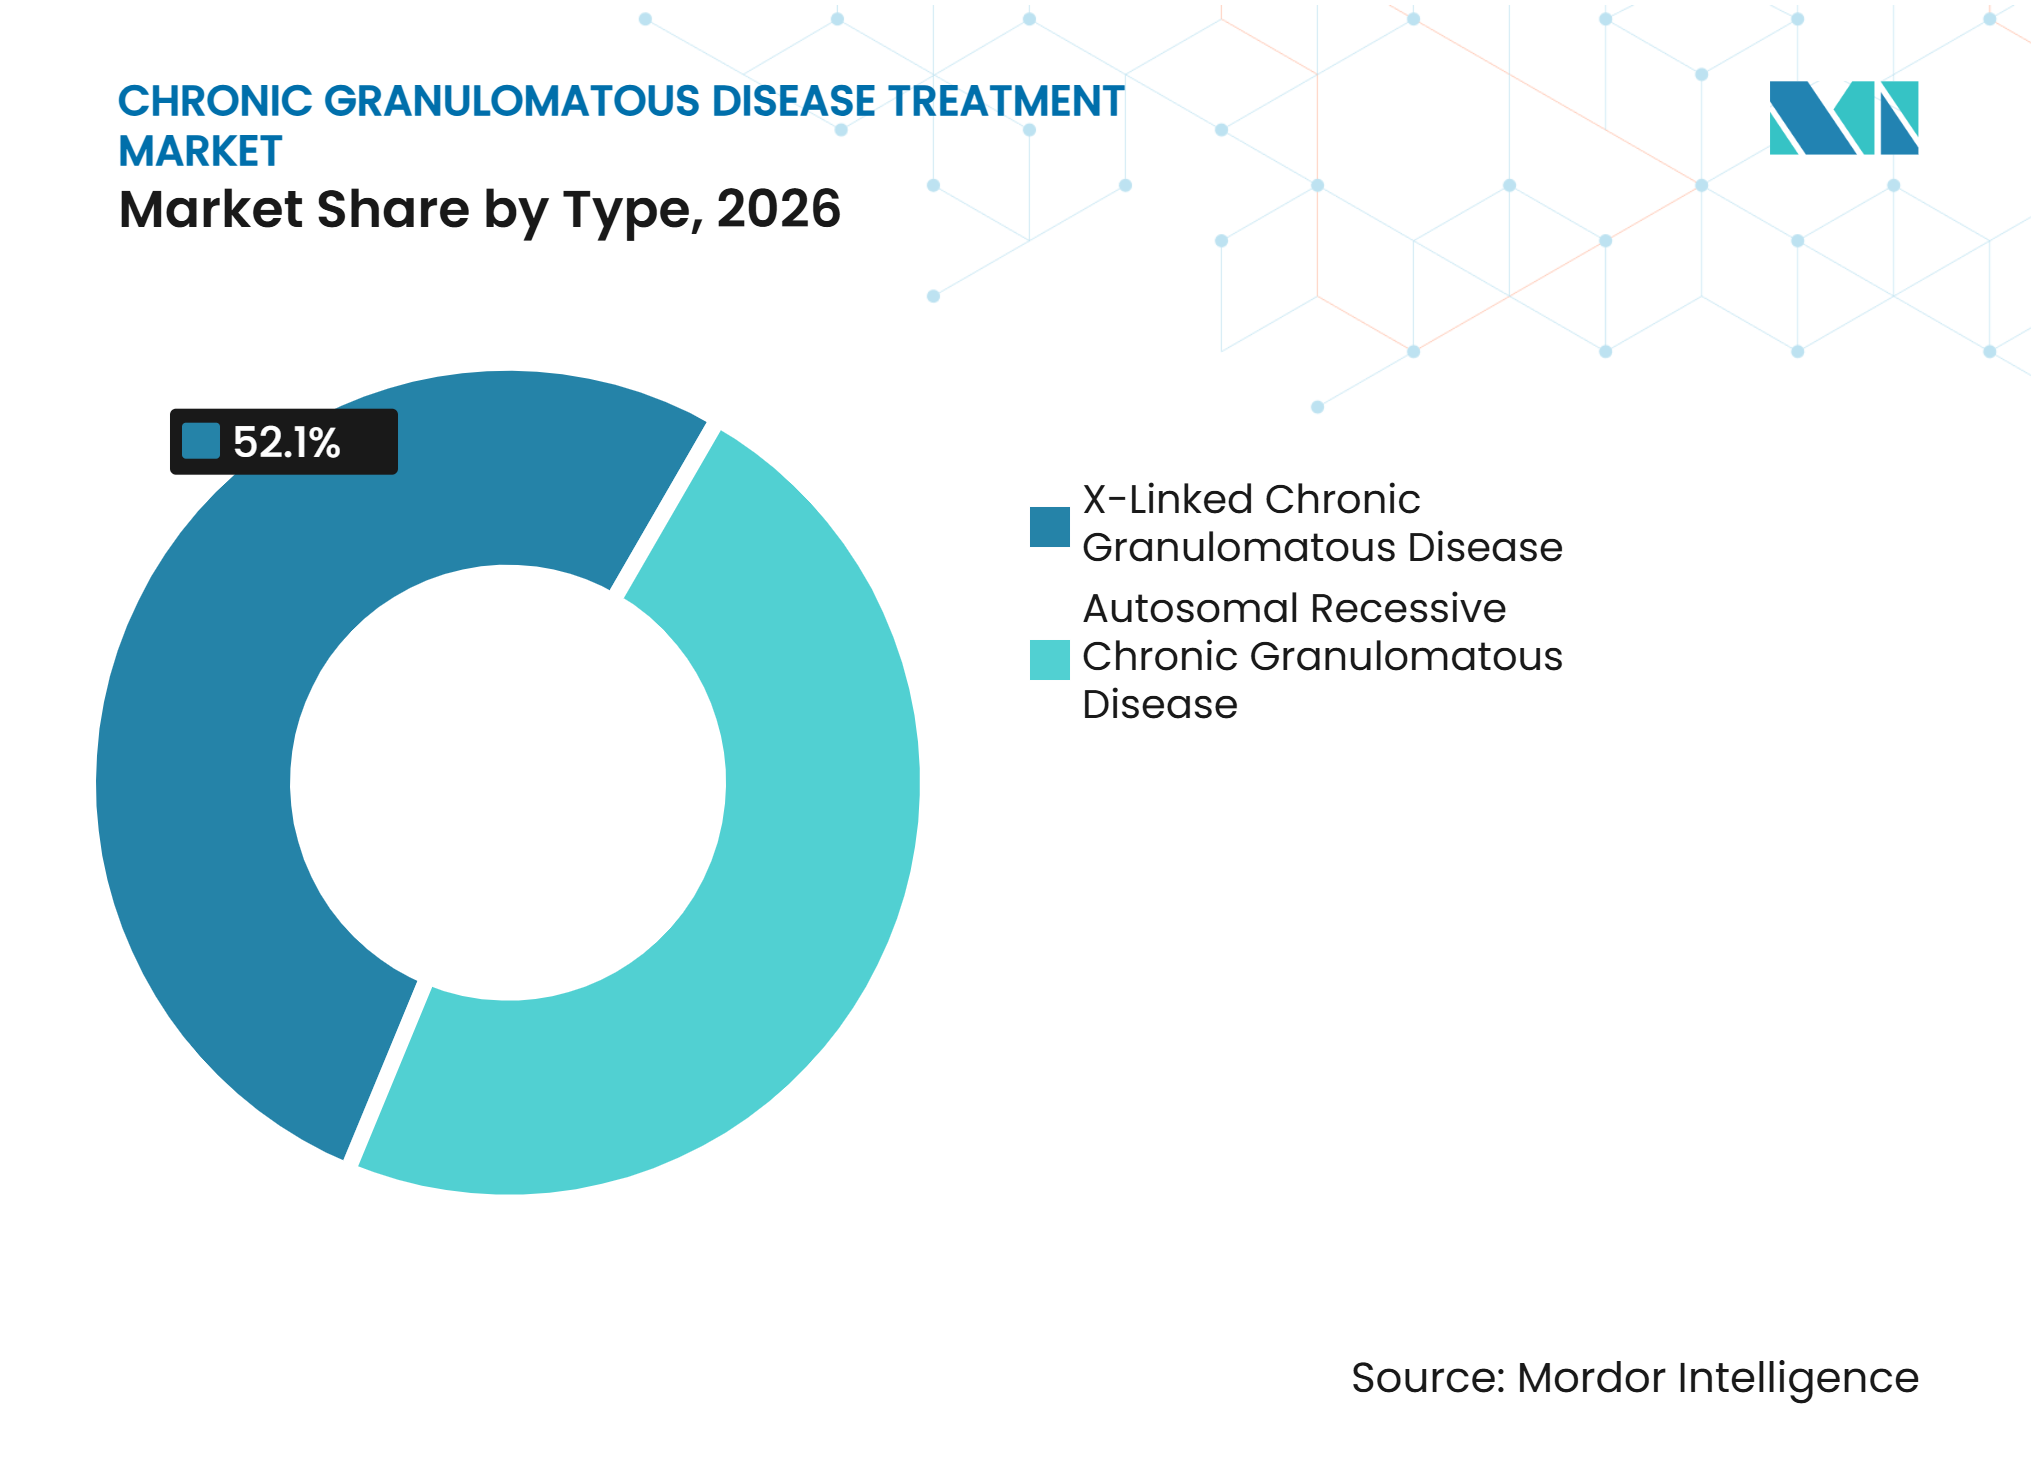
X-chromosomale Dominanz konzentriert Pipeline-Investitionen auf einen einzigen GenotypX-chromosomale CGD hielt im Jahr 2026 einen Marktanteil von 52,12 % am Markt für die Behandlung chronisch granulomatöser Erkrankungen und wird bis 2032 voraussichtlich mit einem CAGR von 6,06 % wachsen. Der Subtyp repräsentiert 65 % bis 70 % der Fälle weltweit und resultiert aus CYBB-Mutationen, die die gp91phox-NADPH-Oxidase-Untereinheit betreffen. Diese Prävalenz verleiht der X-chromosomalen Erkrankung eine zentrale Rolle in der klinischen Entwicklungsplanung. Ensomas EN-374 und Orchard Therapeutics' OTL-102 konzentrieren sich beide auf CYBB-defiziente X-CGD. Es ist daher wahrscheinlich, dass frühe kurative Programme in der Branche für die Behandlung chronisch granulomatöser Erkrankungen auf diese Patientengruppe ausgerichtet sein werden.
Ein libanesischer Bericht aus dem Jahr 2025 identifizierte einen NCF2-Gründereffekt-Cluster, bei dem 82 % der lokal sequenzierten Fälle identische NCF2-Deletionen aufwiesen. Regionale Genotypkartierung kann eine gezielte Diagnose und Behandlungsplanung unterstützen. Eine CYBA- und CYBB-cDNA-Insertionsstudie aus dem Jahr 2025 könnte zukünftige Optionen über eine einzelne Mutation hinaus erweitern, obwohl eine breitere Anwendung präklinisch bleibt.


Nach Behandlung:
Infektionsmanagement bleibt stabil, während Gentherapie strategisches Gewicht gewinntDas Infektionsmanagement machte im Jahr 2026 38,22 % des Behandlungsumsatzes aus und bleibt die größte Behandlungskategorie. Die tägliche Prophylaxe mit Trimethoprim-Sulfamethoxazol, Itraconazol und Interferon-gamma reduziert schwere Infektionen bei Patienten mit stabilen Therapieschemata. Die FDA-Dokumentation stellte fest, dass entzündliche Komplikationen 88 % der Patienten im Laufe der Zeit betreffen. Die Infektionsprävention bleibt daher klinisch notwendig, solange kurative Optionen begrenzt sind.
Die Gentherapie wird bis 2032 voraussichtlich mit einem CAGR von 6,73 % wachsen, ihre kommerzielle Rolle hängt jedoch von der klinischen Dauerhaftigkeit, der Herstellung und der Erstattung ab. Die Planung der Knochenmarktransplantation wird durch die Spenderquelle und die Konditionierungsintensität geprägt. Andere Behandlungen, einschließlich Granulozytentransfusionen und entzündungshemmender Biologika, bleiben auf Facheinrichtungen konzentriert.
Nach Endnutzer:
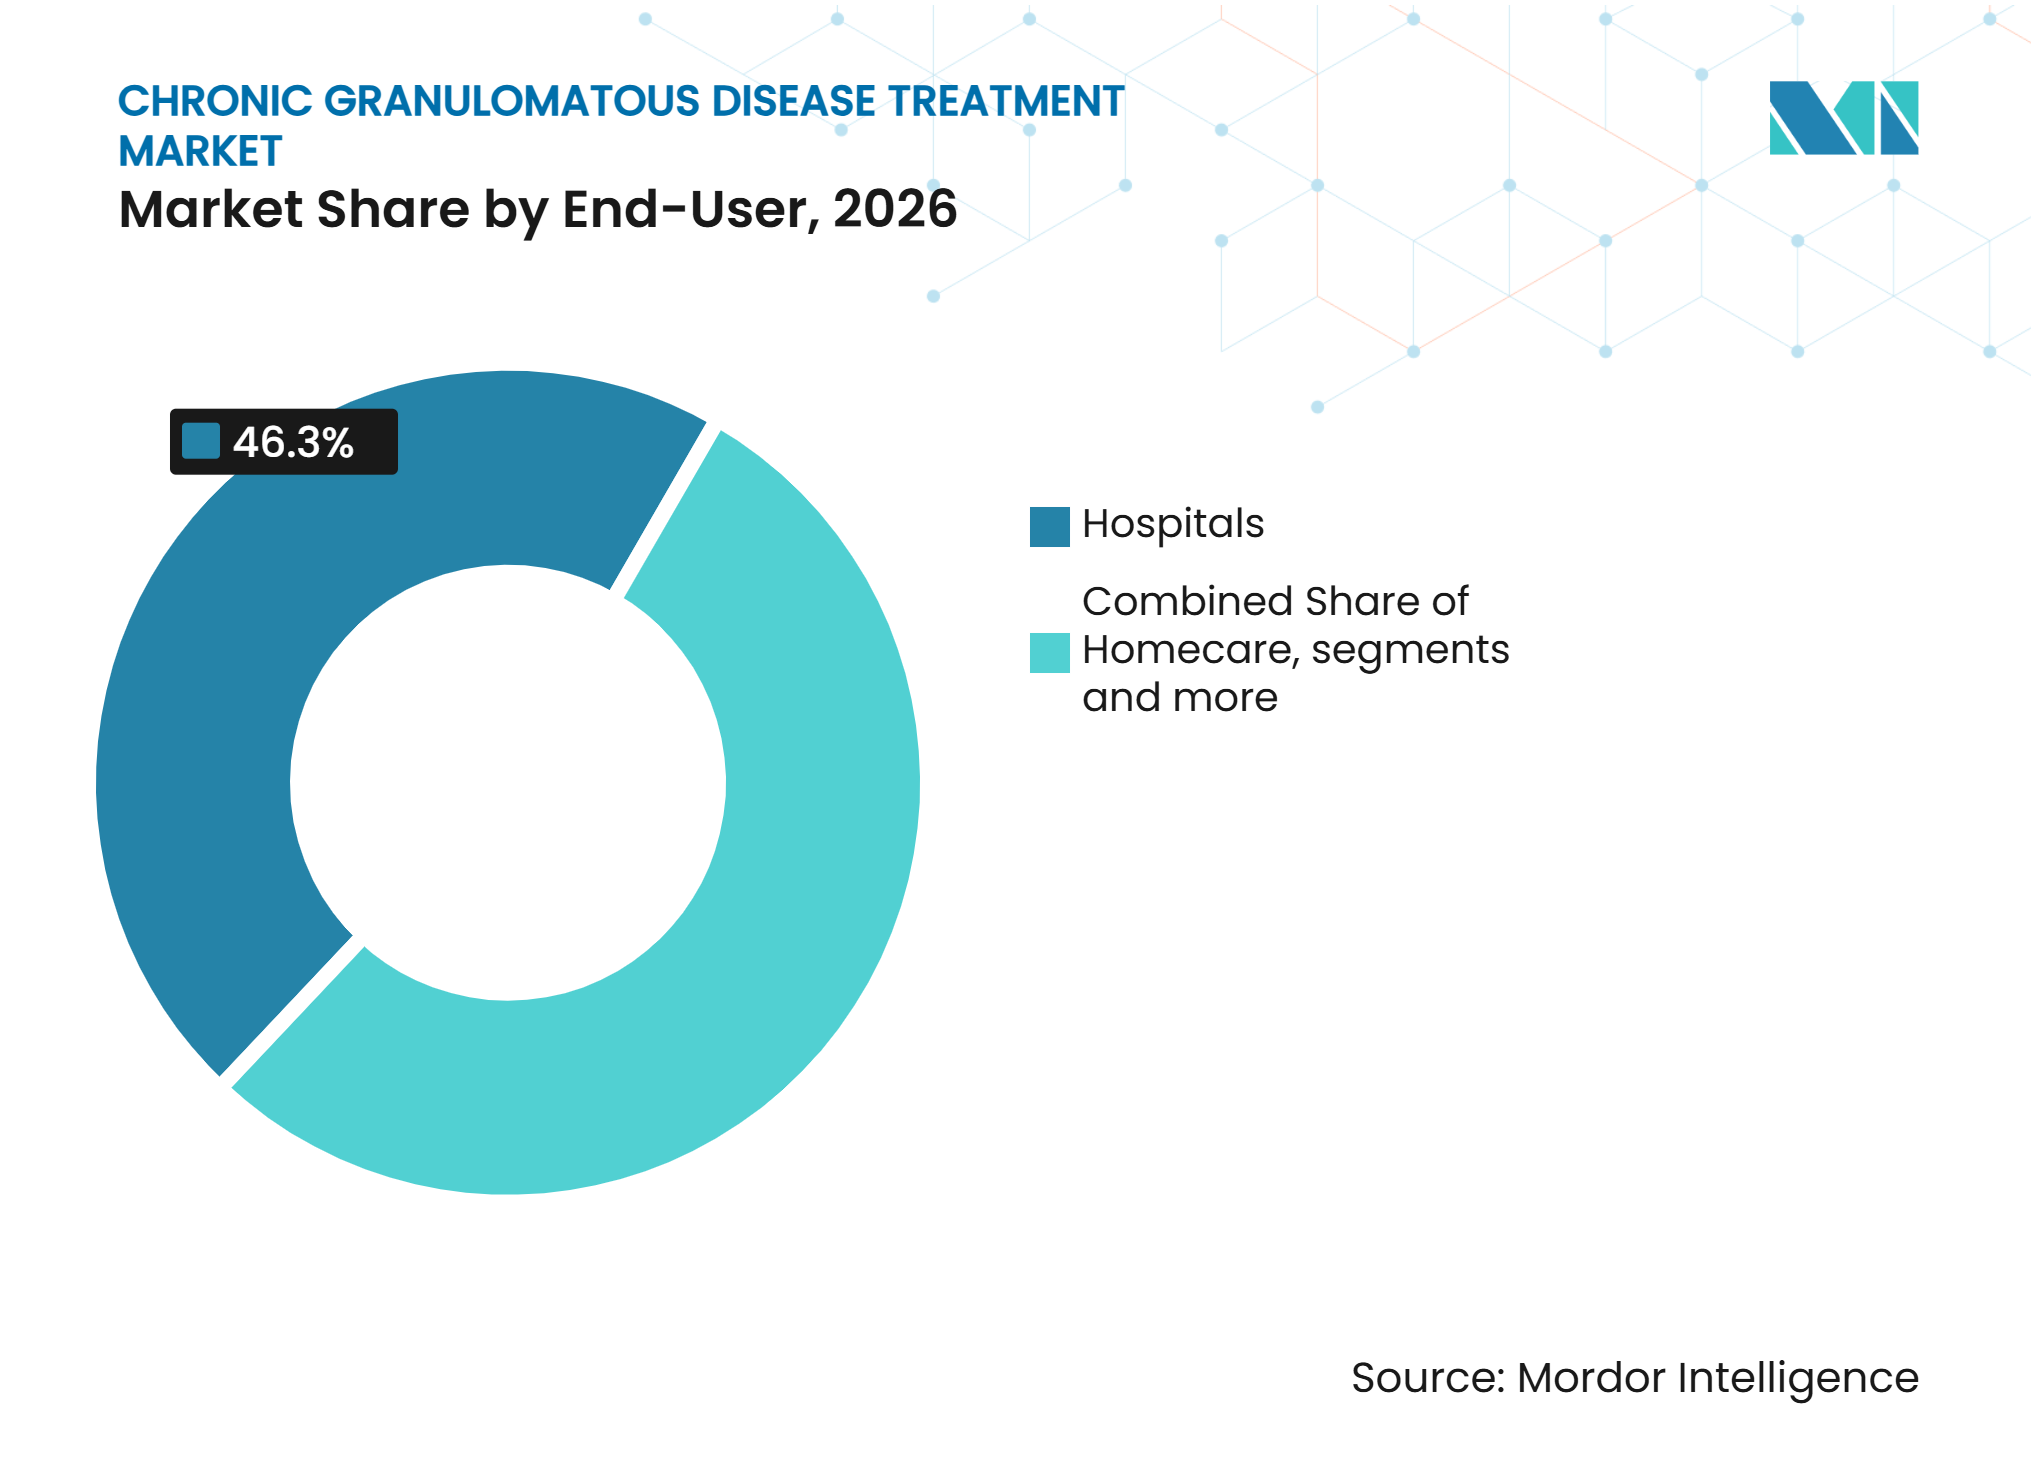
Fachkliniken gewinnen an Bedeutung, da Gentherapiestudien ihre operative Rolle ausweitenKrankenhäuser machten im Jahr 2026 46,34 % des Behandlungsumsatzes aus, da sie schwere Infektionen, Transplantationen und die stationäre Überwachung verwalten. Fachkliniken werden bis 2032 voraussichtlich mit einem CAGR von 5,23 % wachsen. Ihr Wachstum spiegelt die Verlagerung der stabilen Langzeitversorgung von Allgemeinkrankenhäusern zu spezialisierten Immunologiezentren wider. Diese wachsende Rolle unterstützt einen besser organisierten Versorgungspfad im Markt für die Behandlung chronisch granulomatöser Erkrankungen.
Fachkliniken können nach dem Ende einzelner Studien eine Rolle behalten, da die Standortkapazität für spätere Studien und die Langzeitüberwachung nützlich bleibt. Die Heimversorgung gewinnt für stabile Patienten an Relevanz, die etablierte Interferon-gamma-Therapieschemata mit erstatteter Infusionsunterstützung nutzen. Der Markt für die Behandlung chronisch granulomatöser Erkrankungen ist daher auf vernetzte Netzwerke angewiesen und nicht auf eine einzige Endnutzerumgebung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 48,46 % des Umsatzes, unterstützt durch Transplantationszentren, Immunologiekliniken und aktive Gentherapie-Studienstandorte. Die Vereinigten Staaten beherbergen Phase-1/2-Studien für EN-374 und PM359, während die CGD-Anhörungssitzung der FDA im Jahr 2025 die Behandlungsbelastung und potenzielle Studienendpunkte dokumentierte. Kanada leistete einen Beitrag zum klinischen Fortschritt, als das BC Children's Hospital im Jahr 2025 einen Patienten mit Prime-Editing-Gentherapie behandelte, während nahezu 99 % der nordamerikanischen Fachzentren Interferon-gamma einsetzten. Diese Fähigkeiten machen die Region zu einem wichtigen ersten Einführungsgebiet für zugelassene kurative Therapien im Markt für die Behandlung chronisch granulomatöser Erkrankungen.
Europa, Naher Osten, Afrika und Südamerika
Europa verfügt über etablierte Transplantationskompetenz und akademische Gentherapieprogramme, obwohl die Erstattung länger dauern kann als in den Vereinigten Staaten. Das Great Ormond Street Hospital und das UCL berichteten im August 2025 über den ersten Patienten in ihrer p47phox-CGD-Gentherapiearbeit. Französische Referenzzentrumsdaten, die 2025 veröffentlicht wurden, berichteten über den adjunktiven Einsatz von Interferon-gamma bei 54 % der Schimmelpilzinfektionsepisoden bei CGD-Patienten. Der Nahe Osten, Afrika und Südamerika haben einen schwächeren Zugang zu Diagnose und Fachversorgung, und eine brasilianische Studie aus dem Jahr 2025 deutete auf eine wahrscheinliche Unterdiagnose in Lateinamerika hin, mit weniger als 500 Patienten im regionalen LASID-Register. Besseres Screening könnte ungedeckten klinischen Bedarf in Nachfrage im Markt für die Behandlung chronisch granulomatöser Erkrankungen umwandeln.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,37 % wachsen, dem schnellsten regionalen Tempo im Markt für die Behandlung chronisch granulomatöser Erkrankungen. Chinas Reformen zum Zugang zu seltenen Erkrankungen und die Registerausweitung verbessern die Wege für Patienten, die historisch gesehen später eine Diagnose erhielten. Indiens akademische Kapazität in Pune, Mumbai und Neu-Delhi generiert CGD-Fallevidenz und eine Basis für zukünftige Studienaktivitäten. Ein größeres Bewusstsein und der Zugang zu genetischen Tests könnten Patienten aufdecken, die noch keine Fachversorgung erhalten haben.
Wettbewerbslandschaft
Marktkonzentration
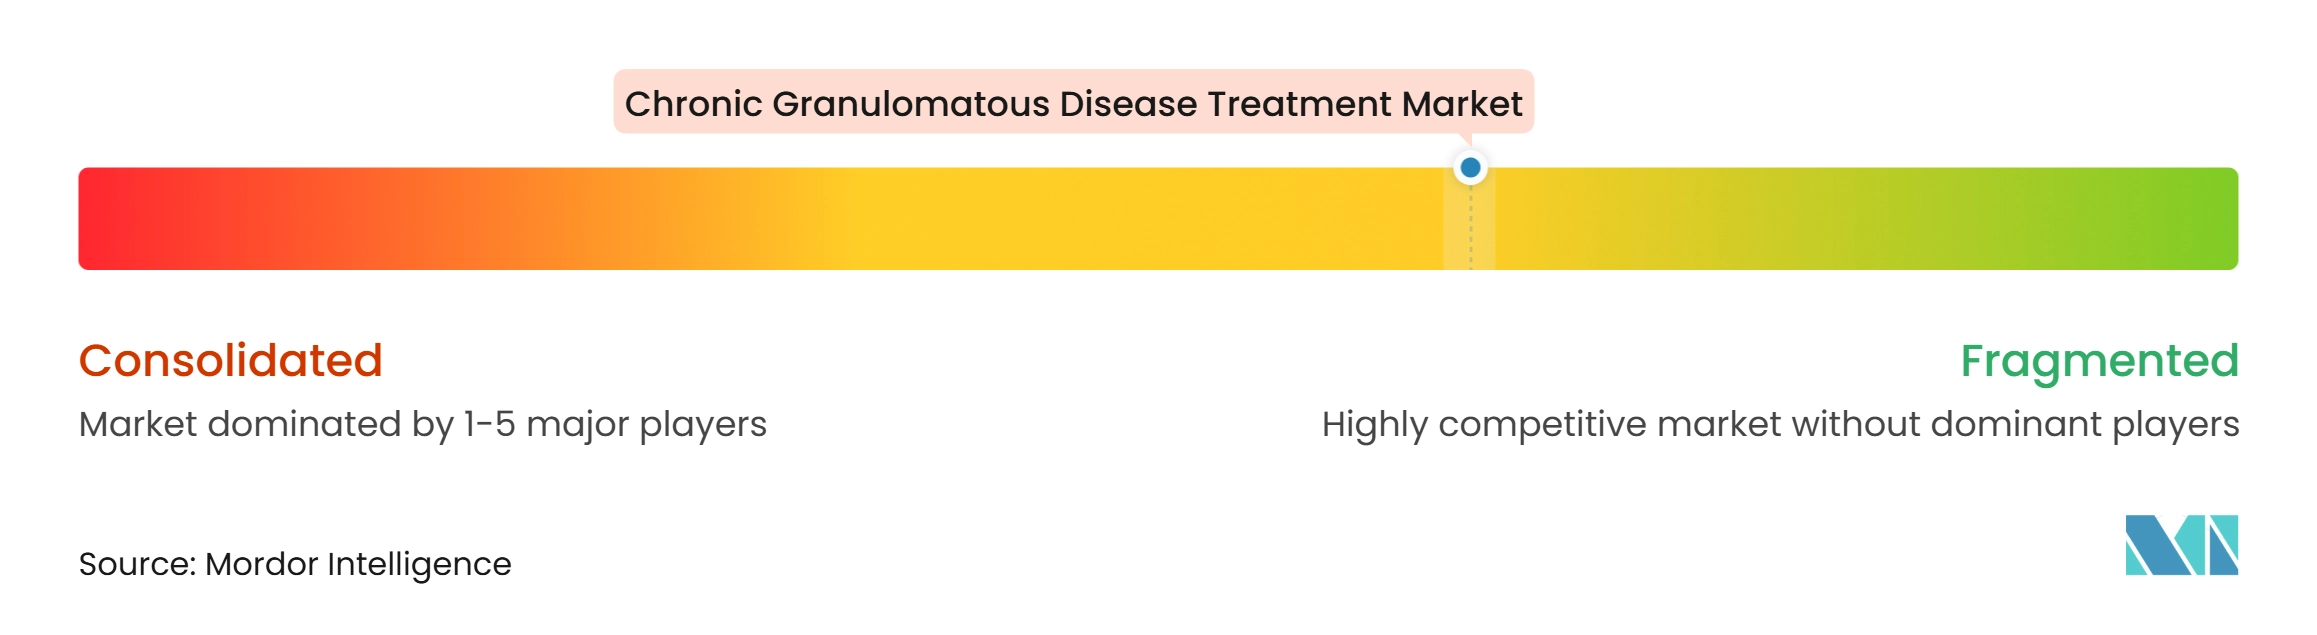
Der Markt für die Behandlung chronisch granulomatöser Erkrankungen ist mäßig fragmentiert, da kein einzelnes kommerzielles Produkt die kurative Kategorie dominiert. Etablierte Prophylaxeprodukte unterstützen das Infektionsmanagement, während fokussierte Biotechnologieentwickler kurative Therapien vorantreiben. Orchard Therapeutics hat durch OTL-102 eine Ex-vivo-Position in X-CGD, unterstützt durch frühere klinische Daten und ein breiteres hämatopoetisches Stammzell-Gentherapie-Portfolio. Prime Medicine verfolgt Ex-vivo-Prime-Editing für p47phox-defiziente CGD und bringt damit unterschiedliche Technologieansätze in die klinische Entwicklung.
Die Strategie im Markt für die Behandlung chronisch granulomatöser Erkrankungen teilt sich zwischen Plattformentwicklern und Unternehmen auf, die einen einzigen, klar definierten Genotyp verfolgen. Plattformfokussierte Unternehmen suchen nach Technologien mit potenziellem Anwendungsbereich für seltene Erkrankungen, während indikationsfokussierte Entwickler sich auf Krankheitsbilder mit klarerer Biologie und Zulassungswegen konzentrieren. Größere Unternehmen wie Novartis, Pfizer, Sanofi, Takeda und Astellas verfügen über Kapazitäten für seltene Erkrankungen, haben jedoch keine primären CGD-Positionen etabliert.
Offene Chancen umfassen kostengünstigere Interferon-gamma-Alternativen und validierte Sequenzierungspanels, die die CGD-Genbibliothek abdecken. Anbieter, die den Zugang nach der Zulassung in Asien-Pazifik und im Nahen Osten verbessern können, könnten eine wichtige Rolle spielen, da der diagnostische Zugang und die Versorgungsinfrastruktur ungleichmäßig bleiben. Der Markt für die Behandlung chronisch granulomatöser Erkrankungen könnte auch Partnerschaften sehen, die genetische Tests, Studienüberweisung und langfristige Fachversorgung kombinieren. Die Übernahme von Bluebird Bio im Jahr 2025 durch Carlyle und SK Capital zeigte, dass zugelassene Gentherapien weiterhin schwierige kommerzielle Lieferbedingungen haben können, was die Notwendigkeit von Evidenzgenerierung, Erstattungsplanung und Behandlungszentrumsvorbereitung unterstreicht.
Marktführer in der Branche für die Behandlung chronisch granulomatöser Erkrankungen
-
Horizon Therapeutics plc
-
Clinigen Group plc
-
Orchard Therapeutics plc
-
Généthon
-
Rocket Pharmaceuticals, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung chronisch granulomatöser Erkrankungen Unternehmen in diesem Bericht
- Astellas Pharma
- Avrobio
- Bluebird Bio
- Clinigen Group
- Ensoma, Inc.
- Roche
- Genethon
- Gilead Sciences
- Horizon Therapeutics
- Lonza Group
- MaxCyte, Inc.
- Mustang Bio, Inc.
- Novartis
- Orchard Therapeutics plc
- Pfizer
- Prime Medicine, Inc.
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Takeda Pharmaceuticals
Neueste Industrielle Entwicklungen in Markt für die Behandlung chronisch granulomatöser Erkrankungen
- Juni 2026: Die US-amerikanische FDA erteilte Prime Medicines PM359 für p47phox-defiziente CGD die RMAT-Designierung, basierend auf Phase-1/2-Daten der ersten beiden jemals mit Prime-Editing-Gentherapie behandelten Patienten. Bei Zulassung wäre PM359 die erste für einen CGD-Genotyp zugelassene Gentherapie. PM359 hält auch Fast-Track-, Orphan-Drug- und Rare-Pediatric-Disease-Designierungen.
- September 2025: bluebird bio, im Juni 2025 von Carlyle und SK Capital für ca. 29 Millionen USD zuzüglich bedingter Wertrechte übernommen, wurde in Genetix Biotherapeutics umbenannt. Das Unternehmen behält 3 von der FDA zugelassene Gentherapien für Sichelzellkrankheit, Beta-Thalassämie und Adrenoleukodystrophie, mit dem Auftrag, die kommerzielle Lieferung unter neuer Private-Equity-Eigentümerschaft zu skalieren.
- August 2025: Die FDA hielt eine Patientenanhörungssitzung zu CGD ab und erstellte eine formelle Dokumentation des ungedeckten klinischen Bedarfs, der Behandlungsbelastung und der Endpunktüberlegungen für zukünftige Gentherapiestudien. Zu den wichtigsten Ergebnissen gehörten die Unterstützung für DHR-positive Neutrophilenschwellenwerte und PIDTC-Krankheitsaktivitätswerte als Endpunkte sowie die Dokumentation von ca. 18 % Transplantatversagen bei nordamerikanischer HSCT für CGD.
Umfang des globalen Marktberichts zur Behandlung chronisch granulomatöser Erkrankungen
Gemäß dem Berichtsumfang konzentriert sich der Markt für die Behandlung chronisch granulomatöser Erkrankungen auf Therapien für die chronisch granulomatöse Erkrankung (CGD), eine seltene vererbte Immunstörung, bei der Phagozyten bestimmte Bakterien und Pilze nicht abtöten können. Der Markt umfasst Antibiotika- und Antimykotika-Prophylaxe, Interferon-gamma-Therapie, hämatopoetische Stammzelltransplantation und aufkommende Gentherapien, angetrieben durch Fortschritte im Management seltener Erkrankungen, genetische Forschung und spezialisierte Immunologieversorgung.
Der Markt für die Behandlung chronisch granulomatöser Erkrankungen ist nach Typ, Behandlung, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in X-chromosomale chronisch granulomatöse Erkrankung und autosomal-rezessive chronisch granulomatöse Erkrankung segmentiert. Nach Behandlung ist der Markt in Infektionsmanagement, Stammzelltransplantation, Knochenmarktransplantation, Gentherapie und andere Behandlungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Heimversorgung, Fachkliniken und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| X-chromosomale chronisch granulomatöse Erkrankung |
| Autosomal-rezessive chronisch granulomatöse Erkrankung |
| Infektionsmanagement |
| Stammzelltransplantation |
| Knochenmarktransplantation |
| Gentherapie |
| Andere Behandlungen |
| Krankenhäuser |
| Heimversorgung |
| Fachkliniken |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | X-chromosomale chronisch granulomatöse Erkrankung | |
| Autosomal-rezessive chronisch granulomatöse Erkrankung | ||
| Nach Behandlung | Infektionsmanagement | |
| Stammzelltransplantation | ||
| Knochenmarktransplantation | ||
| Gentherapie | ||
| Andere Behandlungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Heimversorgung | ||
| Fachkliniken | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Behandlung chronisch granulomatöser Erkrankungen?
Der Markt wird für 2026 auf 1,25 Milliarden USD geschätzt und wird voraussichtlich bis 2027 1,30 Milliarden USD und bis 2032 1,62 Milliarden USD bei einem CAGR von 4,50 % erreichen.
Welcher CGD-Typ hat die größte Umsatzposition?
X-chromosomale CGD hielt im Jahr 2026 einen Anteil von 52,12 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,06 % wachsen.
Warum wird genetisches Testen für CGD immer wichtiger?
Effektives Infektionsmanagement hilft, wiederkehrende bakterielle und pilzliche Infektionen zu verhindern, reduziert Krankenhauseinweisungsraten und bleibt der Eckpfeiler der langfristigen Krankheitskontrolle für Patienten mit CGD.
Welche Region wächst am schnellsten bei der CGD-Behandlung?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,37 % wachsen, unterstützt durch einen breiteren diagnostischen Zugang und die Entwicklung der Versorgung für seltene Erkrankungen.