
Tamanho e Participação do Mercado de Terapêuticas para Doença de Cordoma
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
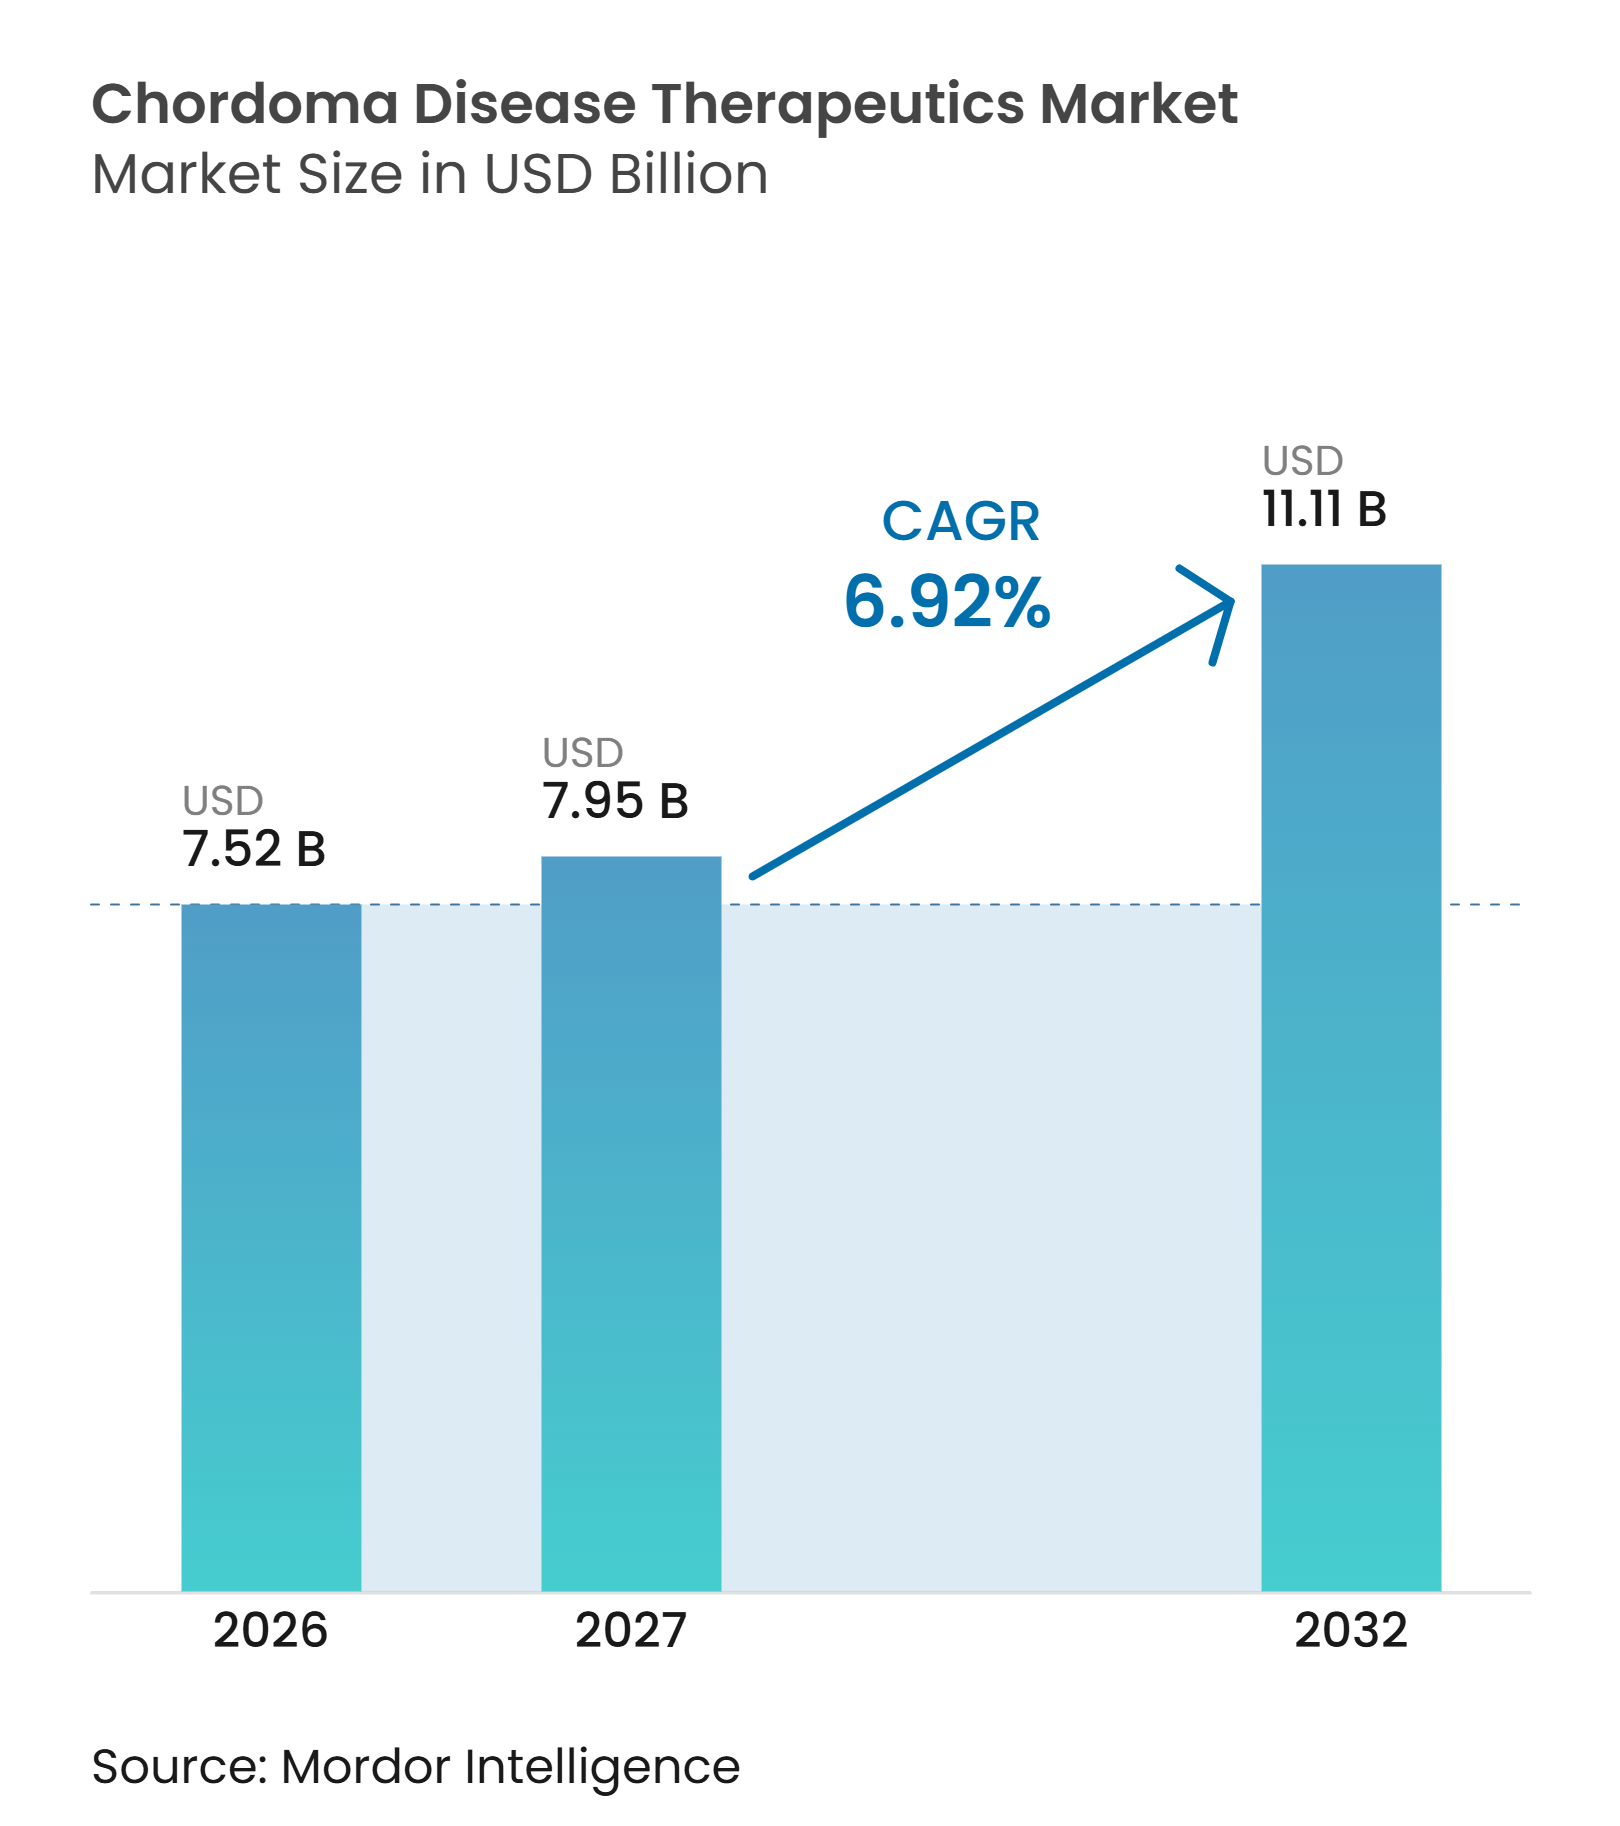
| Tamanho do Mercado (2027) | 7.95 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.92 % |
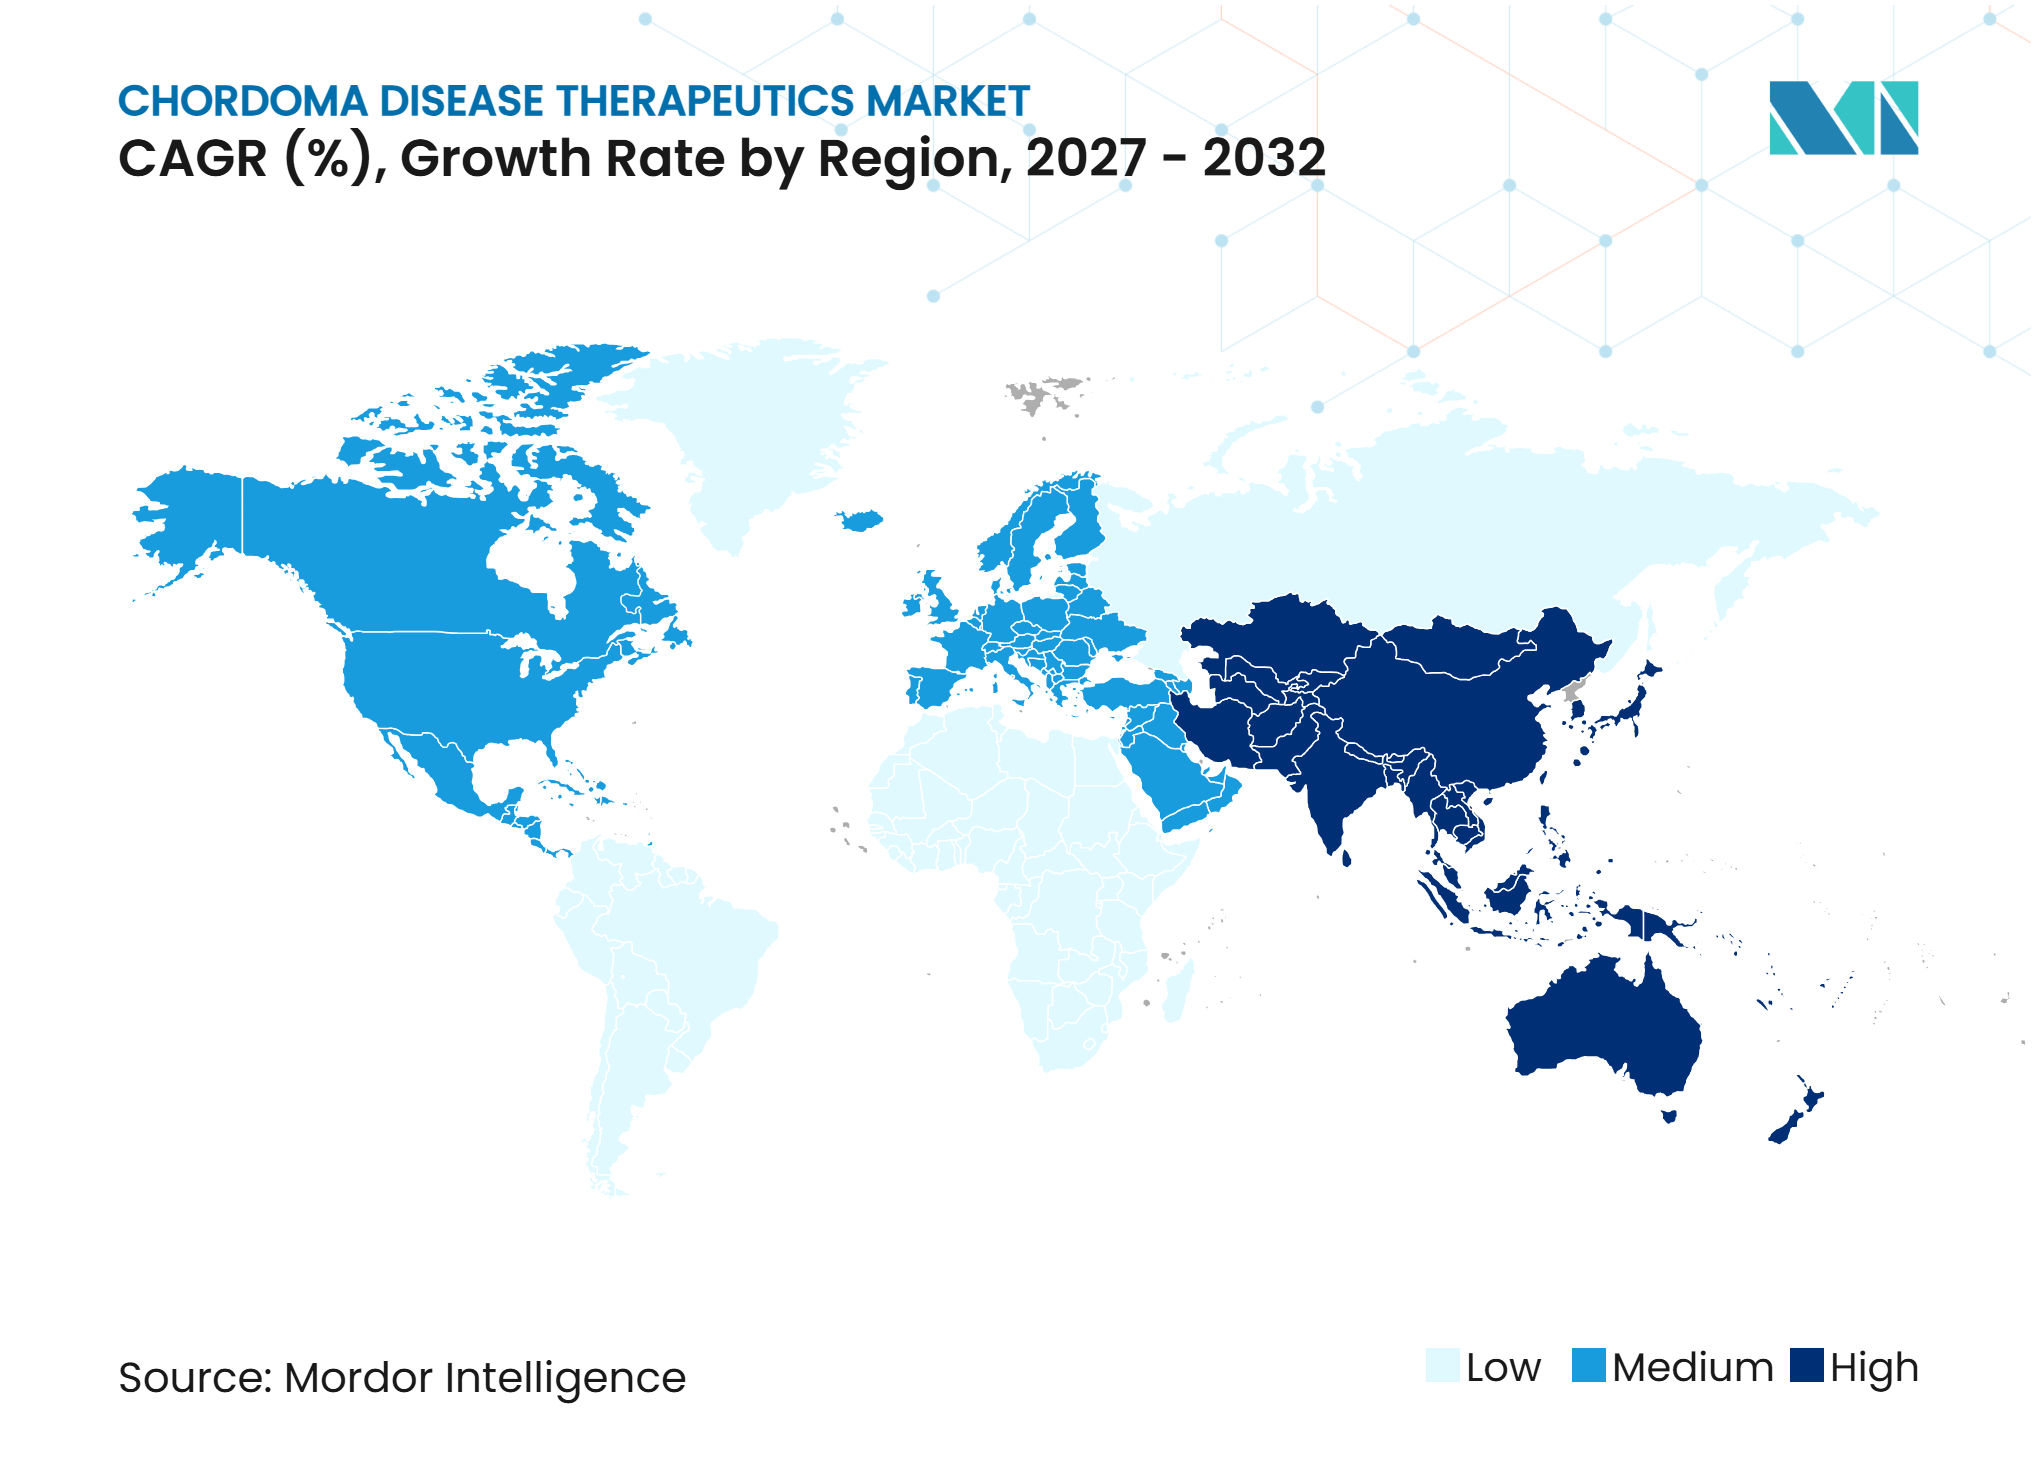
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas para Doença de Cordoma pela Mordor Intelligence
O tamanho do Mercado de Terapêuticas para Doença de Cordoma deve crescer de 7,52 bilhões de USD em 2026 para 7,95 bilhões de USD em 2027 e tem previsão de atingir 11,11 bilhões de USD até 2032 a um CAGR de 6,92% no período 2027-2032.
O mercado de terapêuticas para doença de cordoma continua sendo moldado por uma neoplasia rara que surge de remanescentes notocordais e ocorre na base do crânio, na coluna vertebral e no sacro. A oncologia de precisão está deslocando o tratamento sistêmico do receituário empírico em direção a escolhas terapêuticas baseadas em achados genômicos e de receptores. As vias de medicamentos órfãos oferecem aos desenvolvedores um caminho mais claro para a exclusividade e o engajamento regulatório em condições raras. A ausência de um medicamento aprovado especificamente para o cordoma continua tornando o reembolso, o desenho de ensaios clínicos e o acesso a especialistas questões centrais para o mercado de terapêuticas para doença de cordoma. A pesquisa apoiada por fundações, o financiamento público e os programas focados de biotecnologia estão ampliando o conjunto de candidatos a medicamentos em estudo.
Principais Conclusões do Relatório
- Por tipo de terapia, a terapia direcionada deteve 40,16% da participação do mercado de terapêuticas para doença de cordoma em 2026, enquanto a imunoterapia tem previsão de expansão a um CAGR de 7,06% até 2032.
- Por classe de medicamento, os antimetabólitos comandaram 38,33% da participação do mercado de terapêuticas para doença de cordoma em 2026, enquanto as antraciclinas devem crescer a um CAGR de 8,15% até 2032.
- Por via de administração, as formulações orais lideraram com 39,26% de participação na receita em 2026, enquanto a administração intravenosa deve registrar um CAGR de 8,63% até 2032.
- Por usuário final, os hospitais responderam por 43,63% da receita em 2026, enquanto as clínicas especializadas em oncologia têm previsão de avançar a um CAGR de 7,73% até 2032.
- Por geografia, a América do Norte deteve 47,25% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 9,31% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Oncologia de Precisão e Perfil Molecular | +1.5% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Incentivos a Medicamentos Órfãos e Vias Regulatórias Aceleradas | +1.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Centros Especializados em Cordoma e Cuidados Multidisciplinares | +0.9% | América do Norte e Europa, com extensão ao Japão e à Coreia do Sul | Médio prazo (2-4 anos) |
| Financiamento de Ensaios Clínicos e Pesquisa em Cânceres Raros | +1.0% | Global, concentrado nos Estados Unidos, China e União Europeia | Médio prazo (2-4 anos) |
| Desafio de Drogabilidade do TBXT Braquiúria e Inovação Orientada por Prêmios | +0.8% | Global | Longo prazo (≥ 4 anos) |
| Registros de Pacientes e Redes Internacionais de Ensaios Clínicos | +0.7% | Global, com ganhos iniciais nos Estados Unidos e na União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Oncologia de Precisão e do Perfil Molecular
O perfil molecular está mudando a seleção de tratamento no mercado de terapêuticas para doença de cordoma, de um padrão empírico de inibidores de tirosina quinase (ITQ) para um cuidado estratificado por biomarcadores. O sequenciamento de nova geração pode identificar perda de CDKN2A, superexpressão de EGFR, mutação de PIK3CA e deleção de PTEN que podem orientar a seleção de classe de medicamento. Uma metanálise de 2025 cobrindo 12 estudos e 365 pacientes relatou sobrevida global mediana de 39,3 meses com imatinibe e 25,0 meses com outros ITQs.[1] As diretrizes do Grupo de Consenso Global sobre Cordoma de junho de 2025 incluíram o perfil molecular nas vias de cuidados especializados após revisão por mais de 150 especialistas. Essa abordagem cria populações definidas por biomarcadores identificáveis para o desenvolvimento clínico e futuras estratégias de diagnóstico complementar.
Incentivos a Medicamentos Órfãos e Vias Regulatórias Aceleradas
A designação de medicamento órfão muda o cenário de desenvolvimento para terapias utilizadas no cordoma. Nos Estados Unidos, a designação está disponível para condições que afetam menos de 200.000 pessoas e pode proporcionar 7 anos de exclusividade de mercado após a aprovação. A via europeia se aplica a condições que afetam no máximo 5 em cada 10.000 pessoas e oferece um arcabouço relacionado para o desenvolvimento de doenças raras. Esses programas oferecem aos desenvolvedores incentivos regulatórios definidos em uma população de pacientes com apenas 300-500 novos casos anuais nos Estados Unidos. A Chordoma Foundation planejou pelo menos 6 ensaios de Fase 2 ao longo de 3 anos e relatou dados agrupados de 328 pacientes em estudos de Fase 2.[2]O conjunto de dados históricos pode apoiar a seleção de desfechos e fornecer aos reguladores mais contexto ao avaliar estudos de pequeno porte no mercado de terapêuticas para doença de cordoma.
Crescimento de Centros Especializados em Cordoma e Cuidados Multidisciplinares
Os centros especializados concentram as decisões de tratamento e a expertise clínica no mercado de terapêuticas para doença de cordoma. O Northwell Health relatou que seu programa de cordoma tratou 60 pacientes anualmente, com 2 em cada 3 pacientes viajando de outros estados ou países.[3] Esse padrão de encaminhamento direciona muitos pacientes para um grupo limitado de prescritores e centros de ensaios clínicos de alto volume. O tratamento em centros acadêmicos foi associado a melhor sobrevida global em uma análise do Banco de Dados Nacional do Câncer. O acesso ao formulário especializado e as parcerias em ensaios clínicos para pacientes nomeados podem, portanto, ter um efeito desproporcional na adoção de novos agentes. Espera-se que as diretrizes de tratamento de 2025 reduzam a variação nos protocolos de terapia sistêmica nos centros especializados participantes.
Aumento do Financiamento de Ensaios Clínicos e Pesquisa em Cânceres Raros
O financiamento filantrópico, público e de capital de risco está apoiando uma base de pesquisa mais ampla para o cordoma. A Chordoma Foundation financiou 9 projetos de pesquisa totalizando mais de 2 milhões de USD em 2024, abrangendo conjugados anticorpo-fármaco, radiofármacos e terapias celulares. O CF Labs também recebeu uma doação de 500.000 USD da Chan Zuckerberg Initiative para descoberta de medicamentos habilitada por inteligência artificial em 2024. O MD Anderson Cancer Center também recebeu uma doação multimilionária do NIH para estudar a terapia celular direcionada à braquiúria. Essa combinação reduz a dependência exclusiva do financiamento comercial e apoia a continuidade da atividade de Fase 2 no mercado de terapêuticas para doença de cordoma.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| População Ultrarara e Restrições de Recrutamento para Ensaios Clínicos | -1.1% | Global | Curto prazo (≤ 2 anos) |
| Alto Custo de Tratamento e Fricção no Reembolso | -0.9% | Global, mais agudo no Oriente Médio e África, América do Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Heterogeneidade Anatômica e Pseudoprogressão na Interpretação de Desfechos | -0.6% | Global | Médio prazo (2-4 anos) |
| Biomarcadores Validados Limitados e Desfechos Substitutos | -0.5% | Global, mais agudo na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
População Ultrarara e Restrições de Recrutamento para Ensaios Clínicos
A raridade do cordoma impõe um limite estrutural ao recrutamento e à validação no mercado de terapêuticas para doença de cordoma. A doença tem uma incidência de 0,8 novos casos por milhão de pessoas anualmente, e os estudos de Fase 2 de braço único frequentemente recrutam apenas 10-33 pacientes ao longo de vários anos. O ensaio clínico citado com palbociclibe recrutou 28 pacientes. Uma revisão sistemática de 2025 constatou que os ensaios clínicos de cordoma nos Estados Unidos recrutaram predominantemente participantes brancos e não hispânicos, em parte porque os principais centros estão localizados em ambientes acadêmicos urbanos. Coortes pequenas tornam os desfechos de sobrevida difíceis de avaliar e podem atrasar as submissões regulatórias. Os registros internacionais e as redes coordenadas de ensaios clínicos continuam sendo importantes porque a incidência da doença está dispersa entre os países.
Alto Custo de Tratamento e Fricção no Reembolso
O status de uso off-label cria fricção no reembolso para o tratamento sistêmico no mercado de terapêuticas para doença de cordoma. As decisões dos pagadores são frequentemente tomadas caso a caso porque não há medicamento aprovado especificamente para o cordoma. A cirurgia inicial, a radioterapia e a vigilância contínua podem criar requisitos financeiros substanciais para pacientes e sistemas de saúde. Os inibidores de checkpoint têm menor probabilidade de receber reembolso em mercados sensíveis ao preço quando as indicações rotuladas orientam as decisões de formulário. A Diretiva Europeia de Cuidados de Saúde Transfronteiriços pode permitir o acesso a centros especializados, mas a autorização prévia e a cobertura incompleta continuam sendo barreiras práticas. Essas barreiras podem limitar o uso de agentes avançados em clínicas especializadas e centros de câncer em ambientes de menor renda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Terapia:
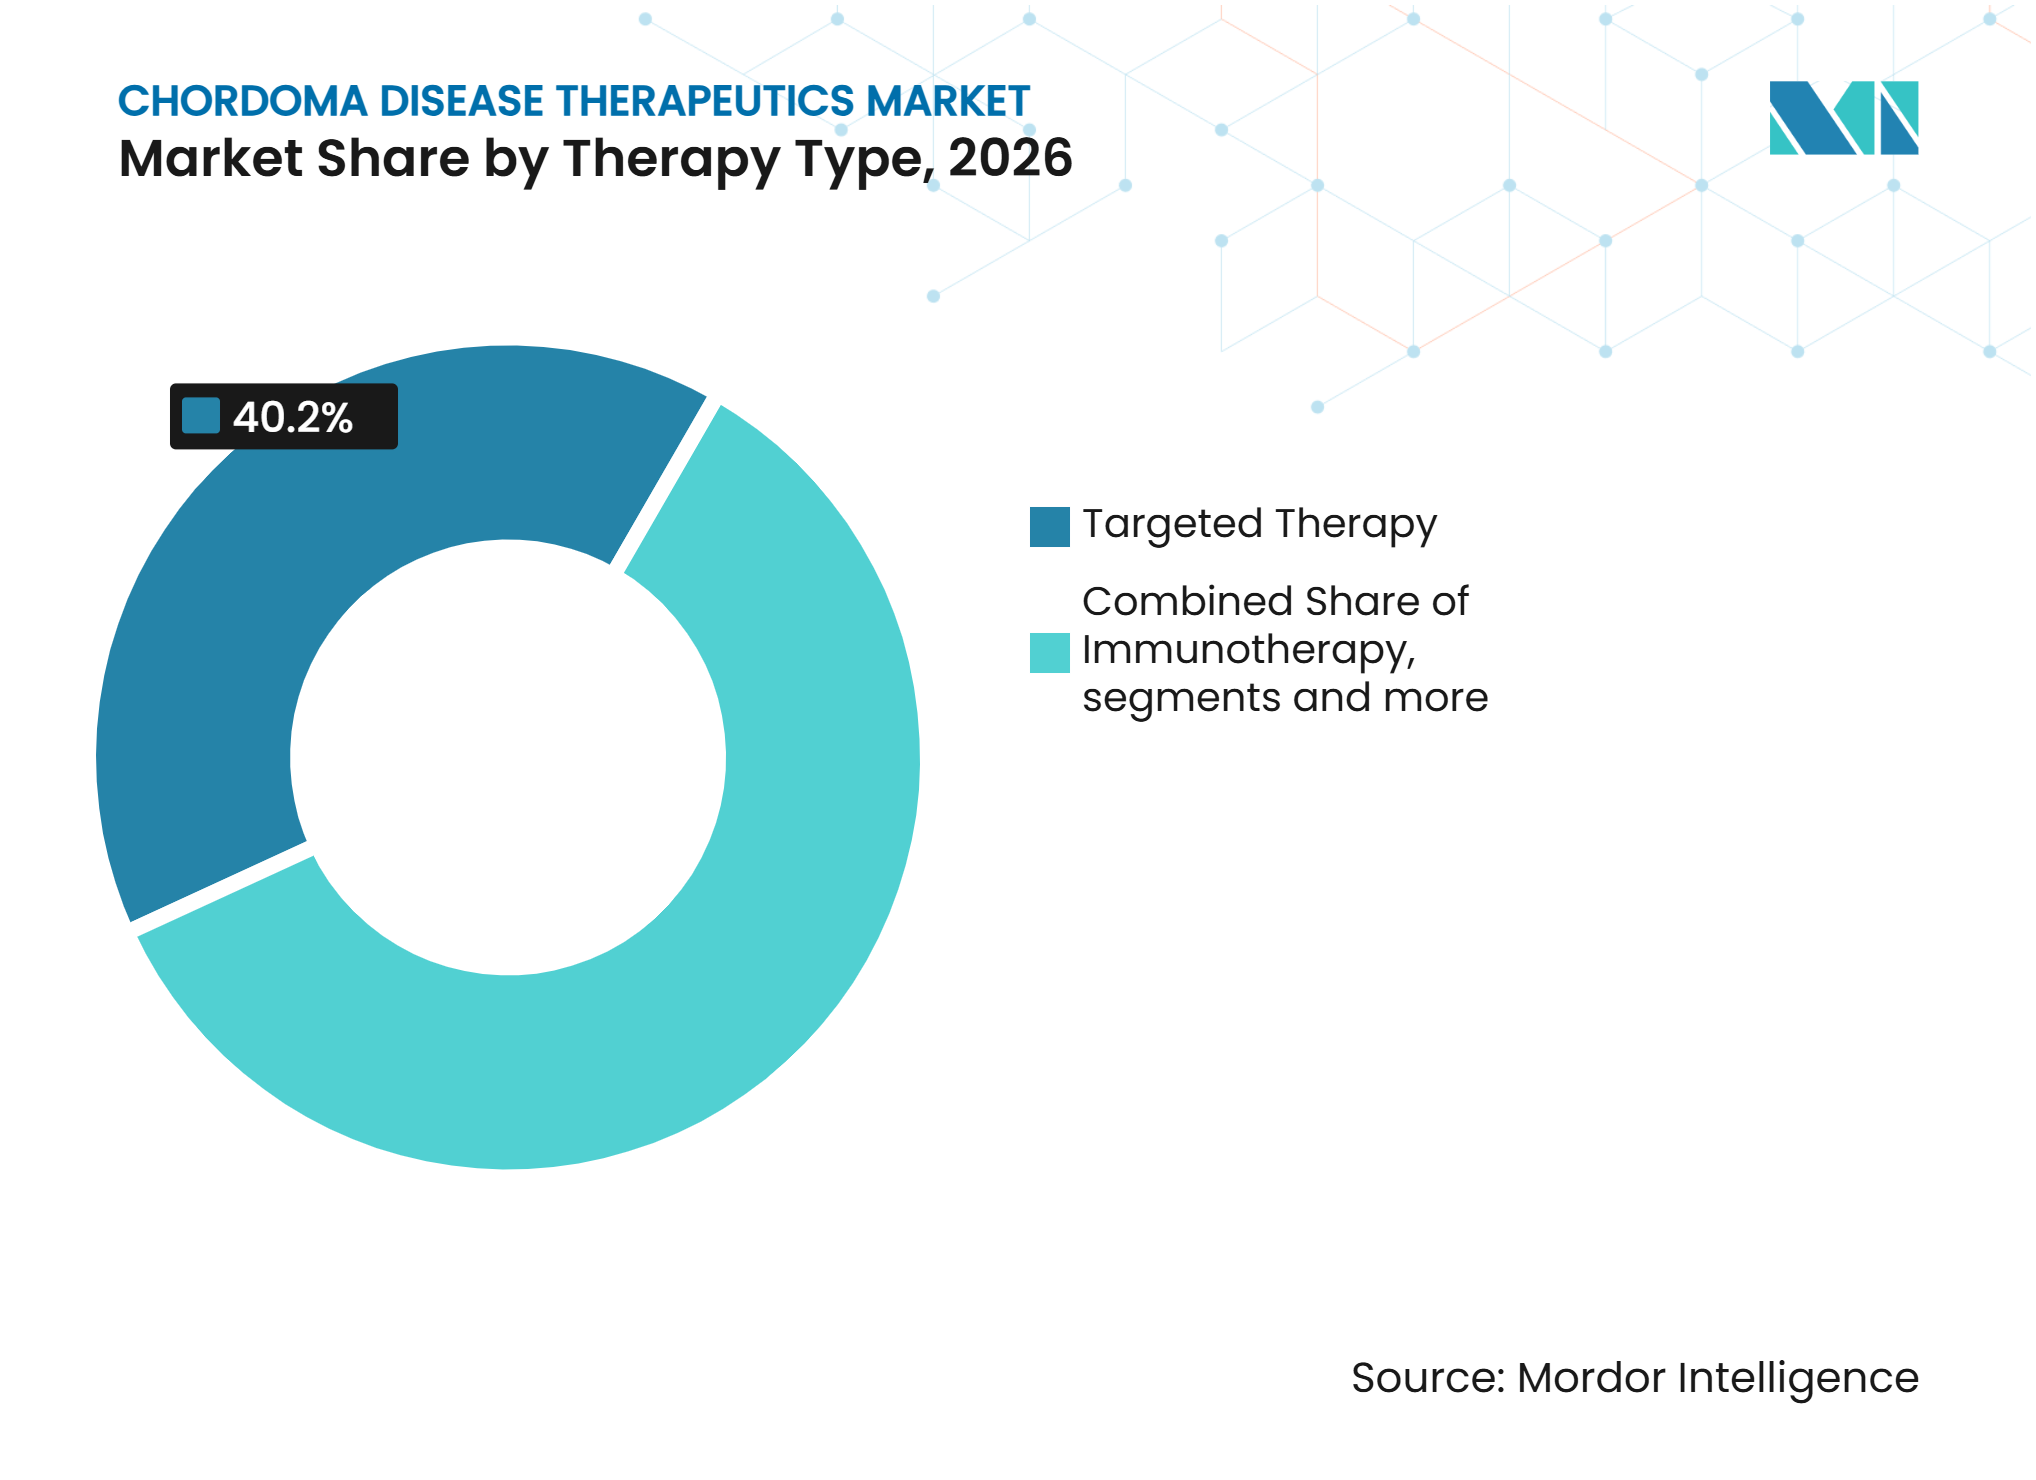
A Imunoterapia Está se Expandindo Além do Uso de ITQsA terapia direcionada deteve 40,16% da receita em 2026, tornando-se a maior categoria terapêutica no mercado de terapêuticas para doença de cordoma. Os ITQs têm servido como a opção sistêmica de primeira linha de facto porque abordam alvos moleculares estabelecidos. Um estudo multicêntrico europeu de junho de 2026 constatou que as terapias direcionadas disponíveis tinham atividade modesta para muitos pacientes. Esse achado sustenta a demanda contínua por opções de tratamento fora dos esquemas estabelecidos de ITQs. A quimioterapia e outras abordagens mantêm um papel na doença localizada e no planejamento de tratamento multidisciplinar.
A imunoterapia tem previsão de crescer a um CAGR de 7,06% até 2032, a maior taxa entre os tipos de terapia. Abordagens combinadas estão sendo estudadas para pacientes cuja doença progrediu após o tratamento sistêmico estabelecido. O perfil molecular pode ajudar a distinguir pacientes com maior probabilidade de se beneficiar de protocolos combinados. O setor de terapêuticas para cordoma está, portanto, colocando maior ênfase nas combinações de imunoterapia para pacientes com doença refratária.



Por Classe de Medicamento:
Antimetabólitos Lideram Enquanto Antraciclinas Ganham RelevânciaOs antimetabólitos responderam por 38,33% da receita em 2026, conferindo a essa classe a maior posição no mercado de terapêuticas para doença de cordoma. O pemetrexede é o principal contribuinte porque os clínicos adaptaram seu uso a partir da oncologia torácica. Os inibidores de VEGFR e EGFR também contribuem para o uso do tratamento sistêmico. O erlotinibe relatou uma taxa de resposta objetiva de 38,8% na doença com superexpressão de EGFR nas evidências estratificadas por biomarcadores citadas. O apatinibe prolongou a sobrevida livre de progressão no cuidado real chinês antes que os estudos de combinação ampliassem sua relevância clínica.
As antraciclinas devem crescer a um CAGR de 8,15% até 2032, a taxa mais rápida entre as classes de medicamentos. Seu uso está associado ao cordoma pouco diferenciado, onde a sensibilidade aos ITQs pode ser limitada. Em um ensaio de Fase II de 2025, o palbociclibe produziu uma taxa de controle da doença de 39% em 28 pacientes selecionados pela via CDK4/6. A análise de biomarcadores identificou alterações de PIK3CA, PTEN, MTAP e MET nesse ensaio. O setor de terapêuticas para cordoma também está avaliando se a seleção molecular pode melhorar o desempenho das classes citotóxicas estabelecidas.
Por Via de Administração:
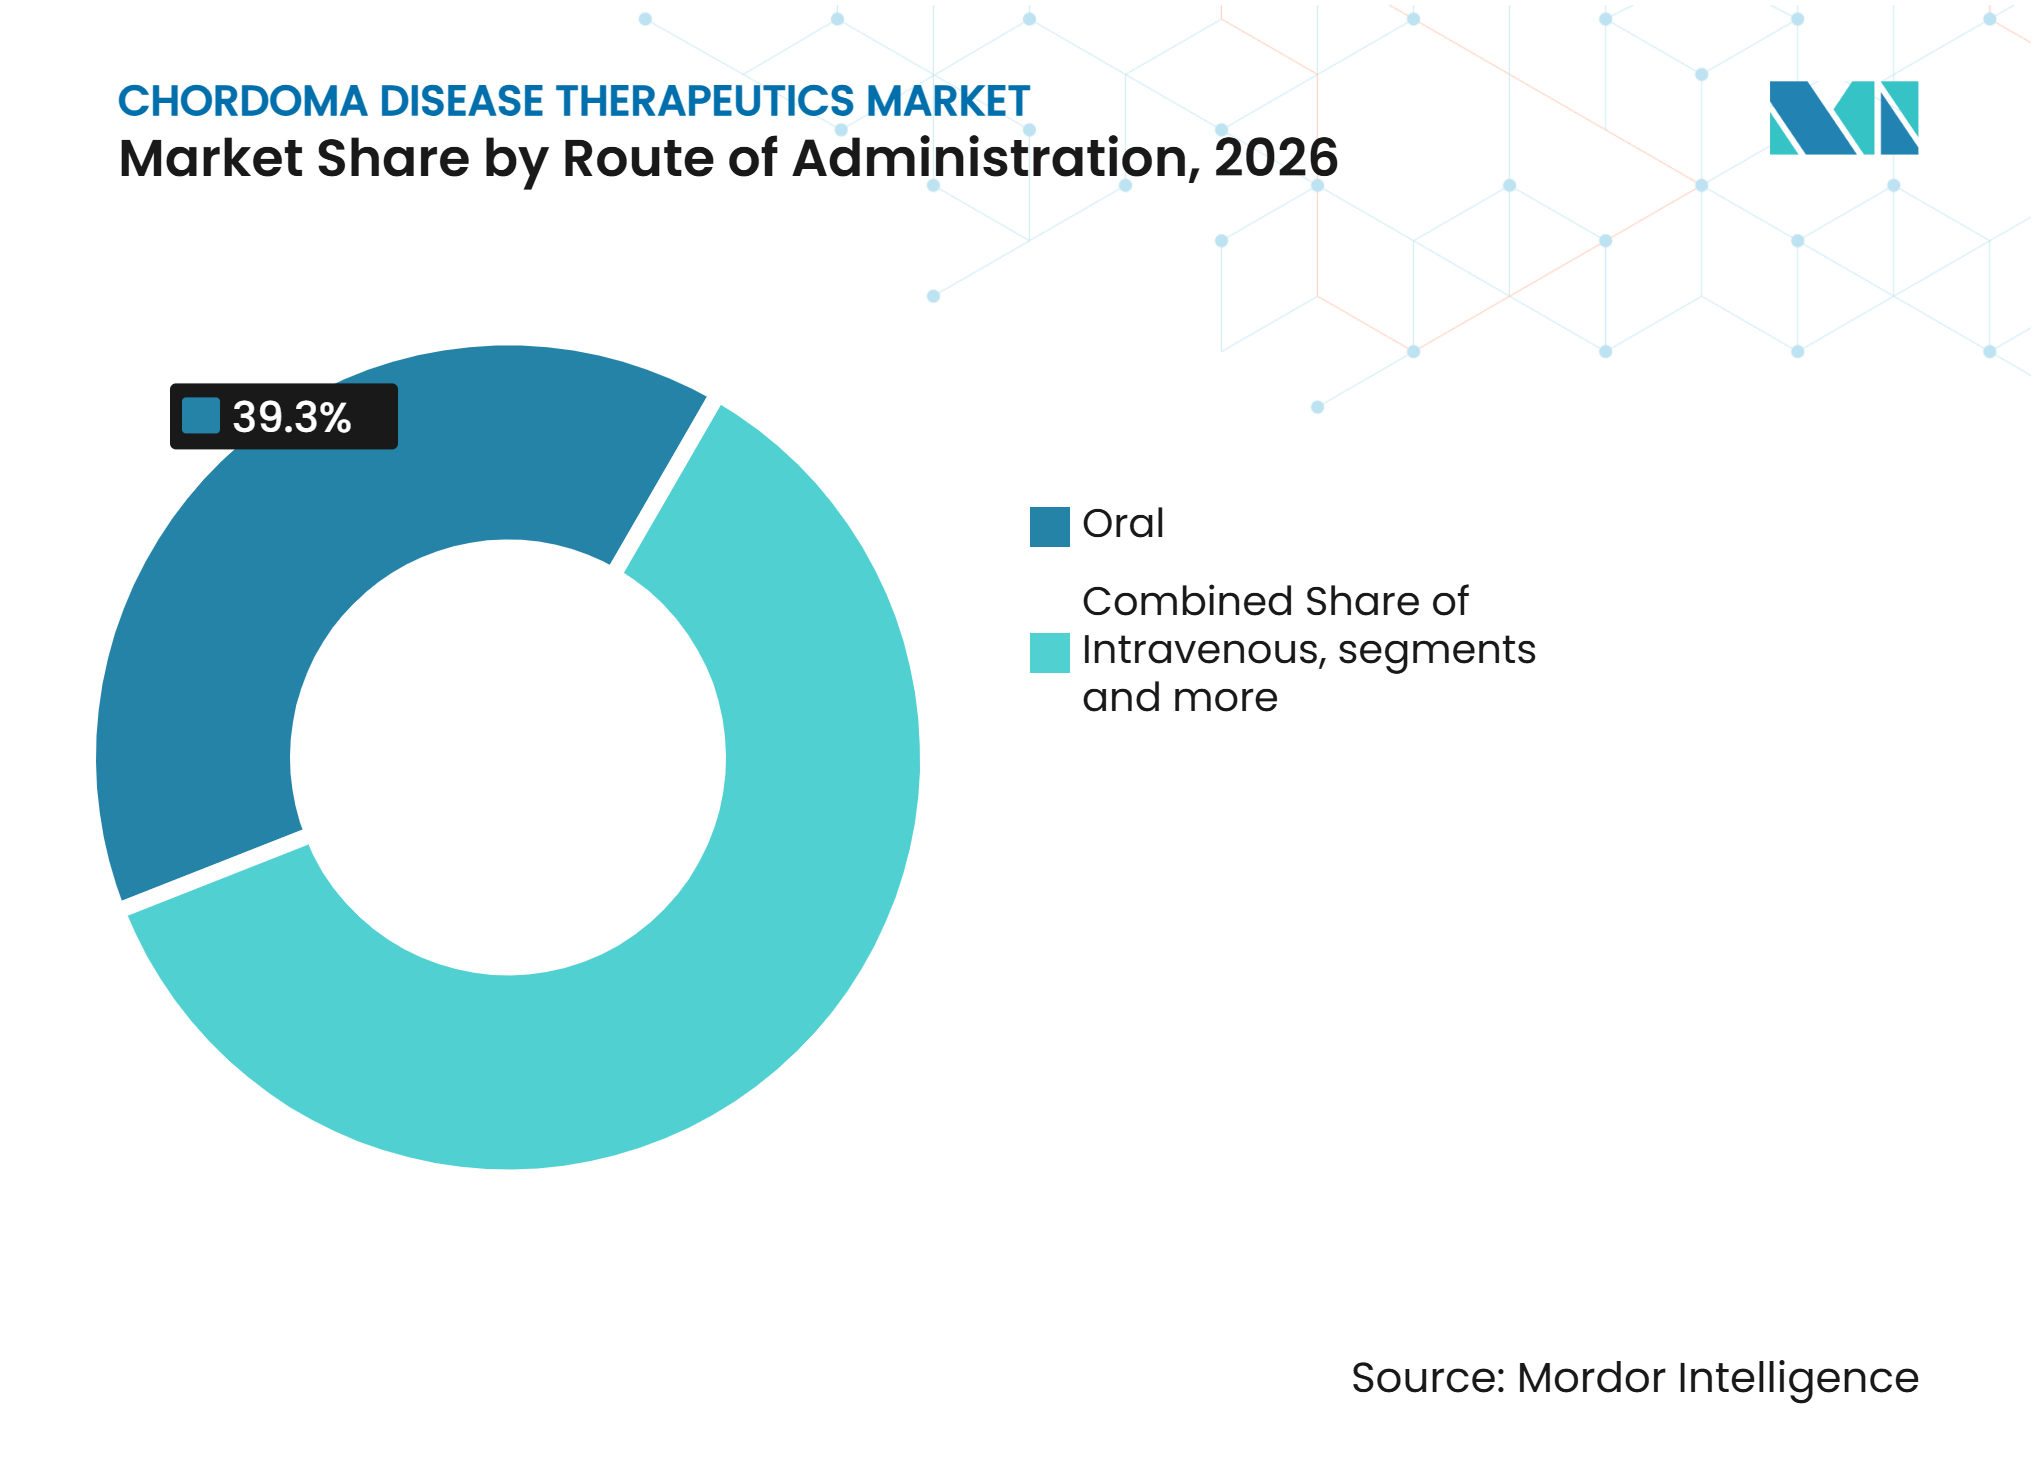
O Tratamento Oral Permanece Estabelecido Enquanto os Esquemas IV CrescemAs formulações orais detiveram 39,26% da receita em 2026, refletindo o uso estabelecido dos ITQs no mercado de terapêuticas para doença de cordoma. O imatinibe é administrado a 400-800 mg por dia, enquanto o erlotinibe é administrado a 150 mg por dia. O apatinibe também é administrado por via oral nas abordagens de tratamento citadas. Os esquemas orais apoiam o cuidado ambulatorial e reduzem a necessidade de consultas frequentes de infusão. Isso é relevante porque muitos pacientes viajam longas distâncias até os centros especializados. As decisões iniciais de tratamento podem ocorrer em um centro acadêmico central, enquanto a terapia de manutenção pode ser gerenciada mais próxima ao domicílio.
A administração intravenosa tem previsão de crescer a um CAGR de 8,6% até 2032. O pembrolizumabe é administrado a 200 mg por via intravenosa a cada 3 semanas. As unidades de oncologia hospitalar estão mais bem posicionadas para fornecer preparação estéril e monitoramento de infusão. Isso reforça a importância dos centros de alto volume à medida que os tratamentos biológicos ganham uso clínico. O mercado de terapêuticas para doença de cordoma pode, consequentemente, caminhar para uma combinação mais equilibrada de manutenção oral e cuidado de infusão hospitalar.

Por Usuário Final:
Hospitais Lideram o Cuidado Atual Enquanto Clínicas Especializadas CrescemOs hospitais responderam por 43,63% da receita de 2026, tornando-os o principal ambiente de usuário final no mercado de terapêuticas para doença de cordoma. Seu papel reflete a necessidade de coordenar cirurgia, radioterapia, terapia sistêmica, patologia e diagnóstico por imagem entre as especialidades. Os institutos acadêmicos e de pesquisa também abrigam grande parte do pipeline atual de ensaios de Fase 2. Essas instituições combinam cuidado clínico com acesso a protocolos emergentes.
As clínicas especializadas em oncologia têm previsão de crescer a um CAGR de 7,73% até 2032. Programas ambulatoriais dedicados a sarcomas podem fornecer diagnósticos moleculares e navegação em ensaios clínicos para pacientes estáveis em uso de ITQs orais. Elas podem gerenciar o cuidado sem uma internação hospitalar completa de rotina a cada visita. Essa estrutura apoia a migração do cuidado selecionado de cânceres raros para ambientes ambulatoriais. O mercado de terapêuticas para doença de cordoma, portanto, depende dos hospitais para tratamentos complexos e das clínicas para acompanhamento especializado contínuo.
Análise Geográfica
América do Norte
A América do Norte deteve 47,25% da receita de 2026 no mercado de terapêuticas para doença de cordoma. A região possui um grupo concentrado de programas especializados, incluindo o Memorial Sloan Kettering Cancer Center, o MD Anderson Cancer Center, o Northwell Health e o Massachusetts General Hospital. Menos de 5 instituições dos Estados Unidos lidam com uma parcela desproporcional dos casos, e centros individuais de alto volume tratam 40-60 pacientes anualmente. As regras de medicamentos órfãos dos Estados Unidos proporcionam 7 anos de exclusividade de mercado após a aprovação para produtos elegíveis de doenças raras. O México permanece limitado por menos centros especializados e exposição significativa ao desembolso direto para produtos oncológicos importados.
Europa
A Europa é o segundo maior ambiente regional para o mercado de terapêuticas para doença de cordoma. Alemanha, Reino Unido, França, Itália e Espanha concentram a principal expertise europeia. As diretrizes britânicas de sarcoma ósseo de 2024 estabeleceram que pacientes com cordoma requerem avaliação em centro especializado. Os sistemas de encaminhamento, portanto, direcionam os pacientes para um grupo limitado de centros de sarcoma de alto volume. A Diretiva de Cuidados de Saúde Transfronteiriços permite que pacientes de estados-membros menores busquem cuidados especializados elegíveis em outros países da União Europeia. A autorização prévia e a cobertura de custos incompleta ainda podem restringir o uso dessa via.
Ásia-Pacífico, América do Sul, Oriente Médio e África
A Ásia-Pacífico tem projeção de registrar um CAGR de 9,31% até 2032, a maior taxa regional no mercado de terapêuticas para doença de cordoma. A China está emergindo como contribuinte para a pesquisa clínica em cordoma. O estudo Canon examina o DNA tumoral circulante e biomarcadores radiômicos durante a radioterapia neoadjuvante na China, Singapura, Hong Kong e Taiwan. A América do Sul, o Oriente Médio e a África permanecem como ambientes menores porque o reembolso para biológicos off-label é limitado. O investimento em oncologia terciária nos países do Conselho de Cooperação do Golfo está criando demanda de encaminhamento para protocolos de tratamento avançados.
Cenário Competitivo
Concentração do Mercado
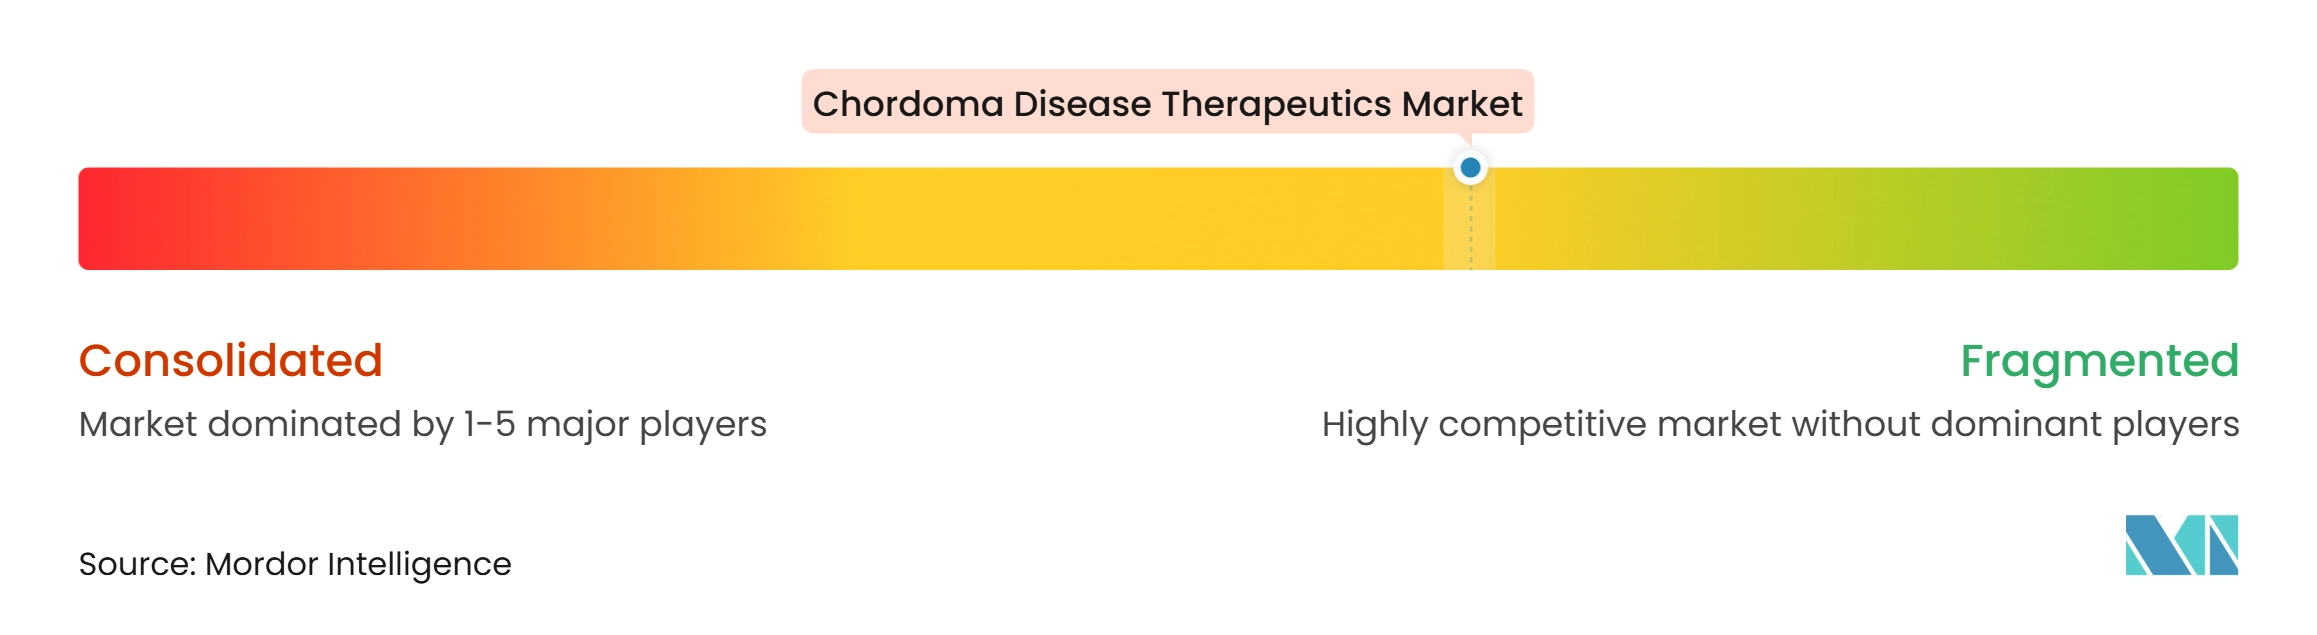
O mercado de terapêuticas para doença de cordoma é moderadamente fragmentado porque os tratamentos são extraídos de amplos portfólios de oncologia e nenhuma empresa possui uma indicação rotulada para cordoma. Novartis, Merck & Co., Pfizer, AstraZeneca e Roche geram receita por meio de ativos oncológicos off-label. Erasca e outras empresas especializadas de biotecnologia estão perseguindo mecanismos mais estreitamente ligados à biologia do cordoma. A posição competitiva depende de evidências clínicas, relacionamentos com especialistas e posicionamento em ensaios clínicos, em vez de promoção convencional. Imatinibe, pembrolizumabe, palbociclibe, sunitinibe, agentes de EGFR e ativos de PD-L1 ilustram a ampla gama de produtos reaproveitados utilizados no cuidado. O mercado de terapêuticas para doença de cordoma permanece dependente de evidências geradas em coortes pequenas.
As grandes empresas estão aprofundando as evidências em cânceres raros por meio de programas investigacionais e estratégias de combinação. Bristol Myers Squibb e Roche possuem ativos inibidores de checkpoint que podem se tornar relevantes em futuros estudos de combinação de Fase 2. A Erasca avançou o ERAS-601 para um ensaio de Fase 1b/2 no Memorial Sloan Kettering Cancer Center após os achados de Fase 1 mostrarem redução tumoral em quase todos os pacientes de cordoma recrutados. Uma revisão sistemática de 2026 identificou os loops autócrinos de EGFR e PDGFR como eixos terapêuticos estabelecidos e a sinalização imune como um alvo futuro de combinação. Esses achados oferecem às empresas com ativos complementares uma base para decisões de licenciamento ou codesenvolvimento.
A Chordoma Foundation lançou o Desafio TBXT em janeiro de 2025 com 500.000 USD em prêmios para ligantes potentes de braquiúria. Os compostos submetidos podem receber avaliação pré-clínica por meio do CF Labs. Essa iniciativa é projetada para atrair abordagens de descoberta computacional e habilitadas por inteligência artificial para um fator de transcrição historicamente difícil. Pode criar um caminho para novos entrantes competirem com as franquias existentes de inibidores de quinase. A atividade competitiva está, portanto, migrando do uso off-label amplo para programas moleculares mais focados na doença.
Líderes do Setor de Terapêuticas para Doença de Cordoma
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
-
F. Hoffmann-La Roche Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas para Doença de Cordoma Empresas cobertas neste relatório
- Adaptimmune Therapeutics plc
- Amgen
- AstraZeneca
- Bayer
- Blueprint Medicines Corporation
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Chimeric Therapeutics Limited
- Eli Lilly and Company
- Erasca, Inc.
- Roche
- Incyte
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Release Therapeutics
- Sanofi
- Sichuan Baili Pharmaceutical Co., Ltd.
- Takeda Pharmaceuticals
Desenvolvimentos industriais recentes em Mercado de Terapêuticas para Doença de Cordoma
- Maio de 2026: A combinação de camrelizumabe mais apatinibe da Hengrui Medicine demonstrou uma taxa de resposta objetiva de 24,2% (RECIST 1.1) e uma taxa de controle da doença de 90,9% com uma sobrevida livre de progressão mediana de 28,4 meses em um ensaio prospectivo de Fase II com 33 pacientes com cordoma refratário, publicado no Journal of Clinical Oncology. Este foi o primeiro ensaio prospectivo mundial de PD-1 combinado com terapia antiangiogênica em cordoma refratário, estabelecendo um referencial de eficácia clínica que supera amplamente as taxas de resposta objetiva de monoterapias anteriores (~3,7% para apatinibe em agente único).
- Abril de 2026: Minaris e Chimeric Therapeutics anunciaram 100% de sucesso na fabricação e liberação de lotes para o programa CAR-T CDH17 (CHM-2101), relatando reduções de lesões individuais de 17%–40% em 2 de 4 pacientes no Nível de Dose 3 do ensaio de Fase 1/2. A plataforma CDH17, inventada na Universidade da Pensilvânia, está sendo avaliada em tumores gastrointestinais e neuroendócrinos, com o sucesso de fabricação apoiando uma expansão mais ampla para tumores sólidos.
- Janeiro de 2025: A Chordoma Foundation lançou o Desafio TBXT global, oferecendo um prêmio inaugural de 500.000 USD para pesquisadores que identificassem ligantes potentes da proteína TBXT/braquiúria, com avaliação pré-clínica gratuita por meio do CF Labs para até 96 compostos submetidos. O desafio tem como alvo um fator de transcrição historicamente classificado como não drogável e é projetado para atrair abordagens de descoberta de medicamentos orientadas por inteligência artificial e computacionais para a principal vulnerabilidade molecular do cordoma.
Escopo do Relatório Global do Mercado de Terapêuticas para Doença de Cordoma
De acordo com o escopo do relatório, o mercado de terapêuticas para doença de cordoma representa o segmento global focado em tratamentos para o cordoma, um tumor ósseo maligno raro que surge de remanescentes da notocorda, ocorrendo tipicamente na base do crânio e na coluna vertebral.
O mercado de terapêuticas para doença de cordoma é segmentado por tipo de terapia, classe de medicamento, via de administração, usuário final e geografia. Por tipo de terapia, o mercado é segmentado em terapia direcionada, imunoterapia, quimioterapia e outros tipos de terapia. Por classe de medicamento, o mercado é segmentado em antimetabólitos, antraciclinas, inibidores de VEGFR, inibidores de EGFR e outras classes de medicamentos. Por via de administração, o mercado é segmentado em oral, intravenosa e outras vias. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas em oncologia e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Terapia Direcionada |
| Imunoterapia |
| Quimioterapia |
| Outros Tipos de Terapia |
| Antimetabólitos |
| Antraciclinas |
| Inibidores de VEGFR |
| Inibidores de EGFR |
| Outras Classes de Medicamentos |
| Oral |
| Intravenosa |
| Outras Vias de Administração |
| Hospitais |
| Clínicas Especializadas em Oncologia |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Terapia | Terapia Direcionada | |
| Imunoterapia | ||
| Quimioterapia | ||
| Outros Tipos de Terapia | ||
| Por Classe de Medicamento | Antimetabólitos | |
| Antraciclinas | ||
| Inibidores de VEGFR | ||
| Inibidores de EGFR | ||
| Outras Classes de Medicamentos | ||
| Por Via de Administração | Oral | |
| Intravenosa | ||
| Outras Vias de Administração | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas em Oncologia | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda pelo mercado de terapêuticas para doença de cordoma?
O perfil molecular, os incentivos a medicamentos órfãos, os centros de tratamento especializados e o aumento do financiamento para pesquisa em cânceres raros estão expandindo a atividade de desenvolvimento. O valor de mercado deve crescer de 7,52 bilhões de USD em 2026 para 7,95 bilhões de USD em 2027 e atingir 11,11 bilhões de USD até 2032, a um CAGR de 6,92%.
Qual tipo de tratamento está crescendo mais rapidamente para o cordoma?
A imunoterapia tem previsão de crescer a um CAGR de 7,06% até 2032, refletindo o aumento da avaliação de combinações de imunoterapia para doença refratária.
Por que as terapias direcionadas ainda são amplamente utilizadas para o cordoma?
A terapia direcionada deteve 40,16% da receita em 2026 porque os ITQs continuam sendo uma opção sistêmica comum, embora os resultados variem de acordo com o perfil de biomarcadores.
Qual região tem previsão de crescer mais rapidamente?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 9,31% até 2032, apoiada por uma atividade de pesquisa clínica mais forte na China e pela coordenação regional de ensaios clínicos.