
Tamaño y Participación del Mercado de Terapéuticos para la Enfermedad de Cordoma
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.95 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéuticos para la Enfermedad de Cordoma por Mordor Intelligence
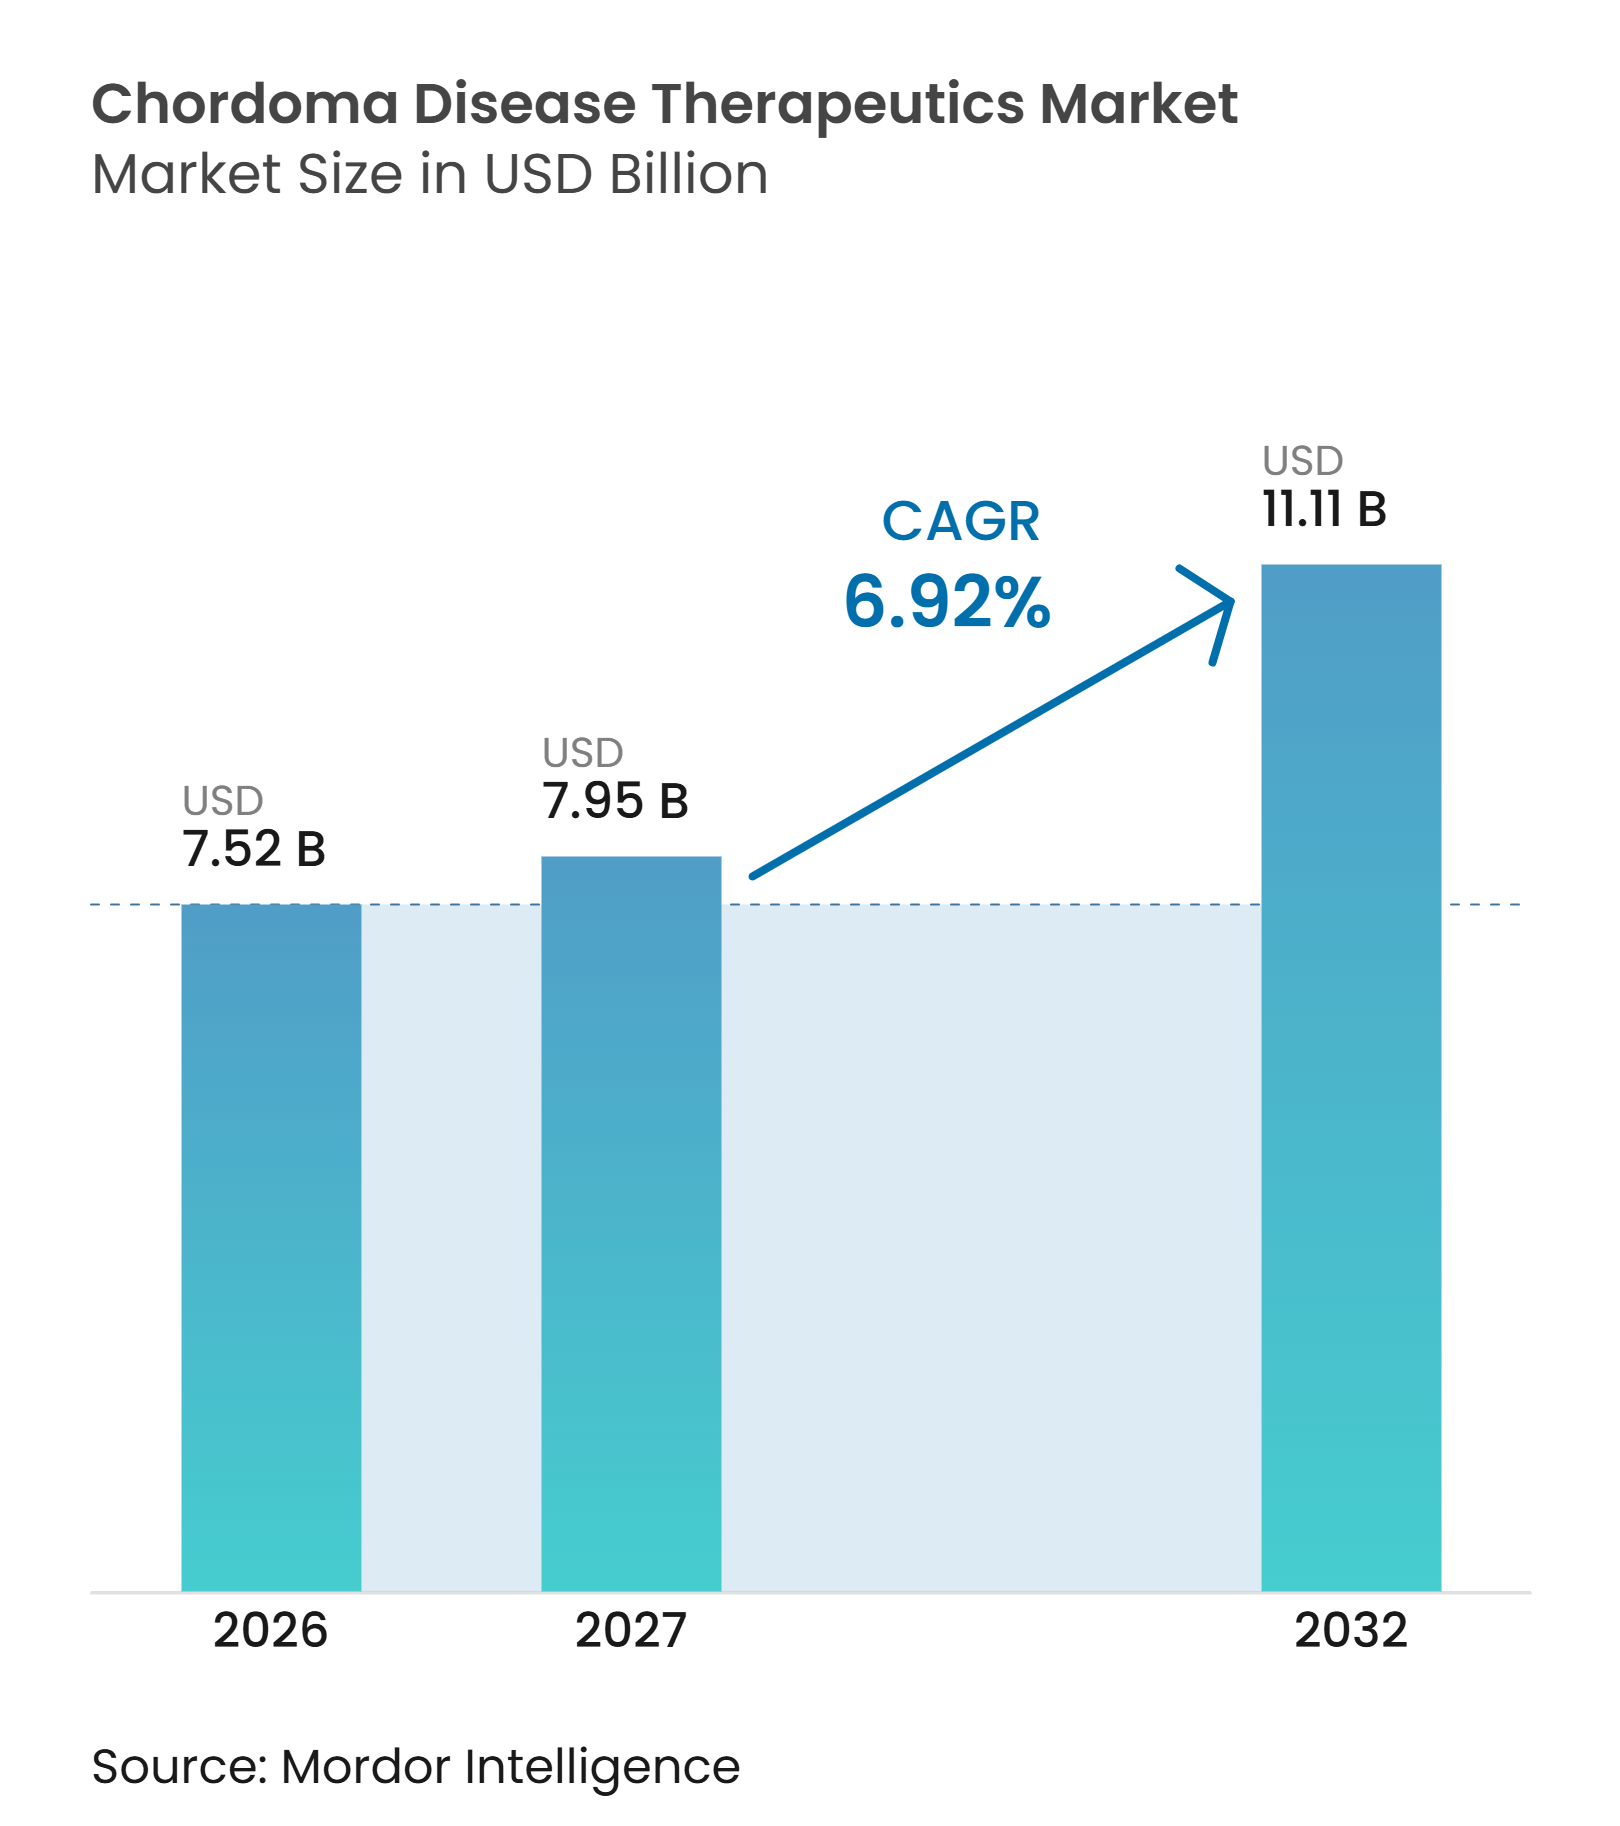
Se espera que el tamaño del Mercado de Terapéuticos para la Enfermedad de Cordoma crezca de 7,52 mil millones de USD en 2026 a 7,95 mil millones de USD en 2027 y se prevé que alcance los 11,11 mil millones de USD para 2032 a una CAGR del 6,92% durante 2027-2032.
El mercado de terapéuticos para la enfermedad de cordoma sigue siendo moldeado por una neoplasia maligna rara que surge de remanentes notocordales y ocurre en la base del cráneo, la columna vertebral y el sacro. La oncología de precisión está desplazando el tratamiento sistémico desde la prescripción empírica hacia decisiones de tratamiento basadas en hallazgos genómicos y de receptores. Las vías de medicamentos huérfanos ofrecen a los desarrolladores una ruta más clara hacia la exclusividad y el compromiso regulatorio para enfermedades raras. La ausencia de un fármaco aprobado específicamente para el cordoma continúa haciendo que el reembolso, el diseño de ensayos y el acceso a especialistas sean cuestiones centrales para el mercado de terapéuticos para la enfermedad de cordoma. La investigación respaldada por fundaciones, la financiación pública y los programas de biotecnología especializados están ampliando el conjunto de candidatos a fármacos en estudio.
Conclusiones Clave del Informe
- Por tipo de terapia, la terapia dirigida representó el 40,16% de la participación del mercado de terapéuticos para la enfermedad de cordoma en 2026, mientras que se prevé que la inmunoterapia se expanda a una CAGR del 7,06% hasta 2032.
- Por clase de fármaco, los antimetabolitos representaron el 38,33% de la participación del mercado de terapéuticos para la enfermedad de cordoma en 2026, mientras que se espera que las antraciclinas crezcan a una CAGR del 8,15% hasta 2032.
- Por vía de administración, las formulaciones orales lideraron con una participación de ingresos del 39,26% en 2026, mientras que se anticipa que la administración intravenosa registre una CAGR del 8,63% hasta 2032.
- Por usuario final, los hospitales representaron el 43,63% de los ingresos en 2026, mientras que se prevé que las clínicas especializadas en oncología avancen a una CAGR del 7,73% hasta 2032.
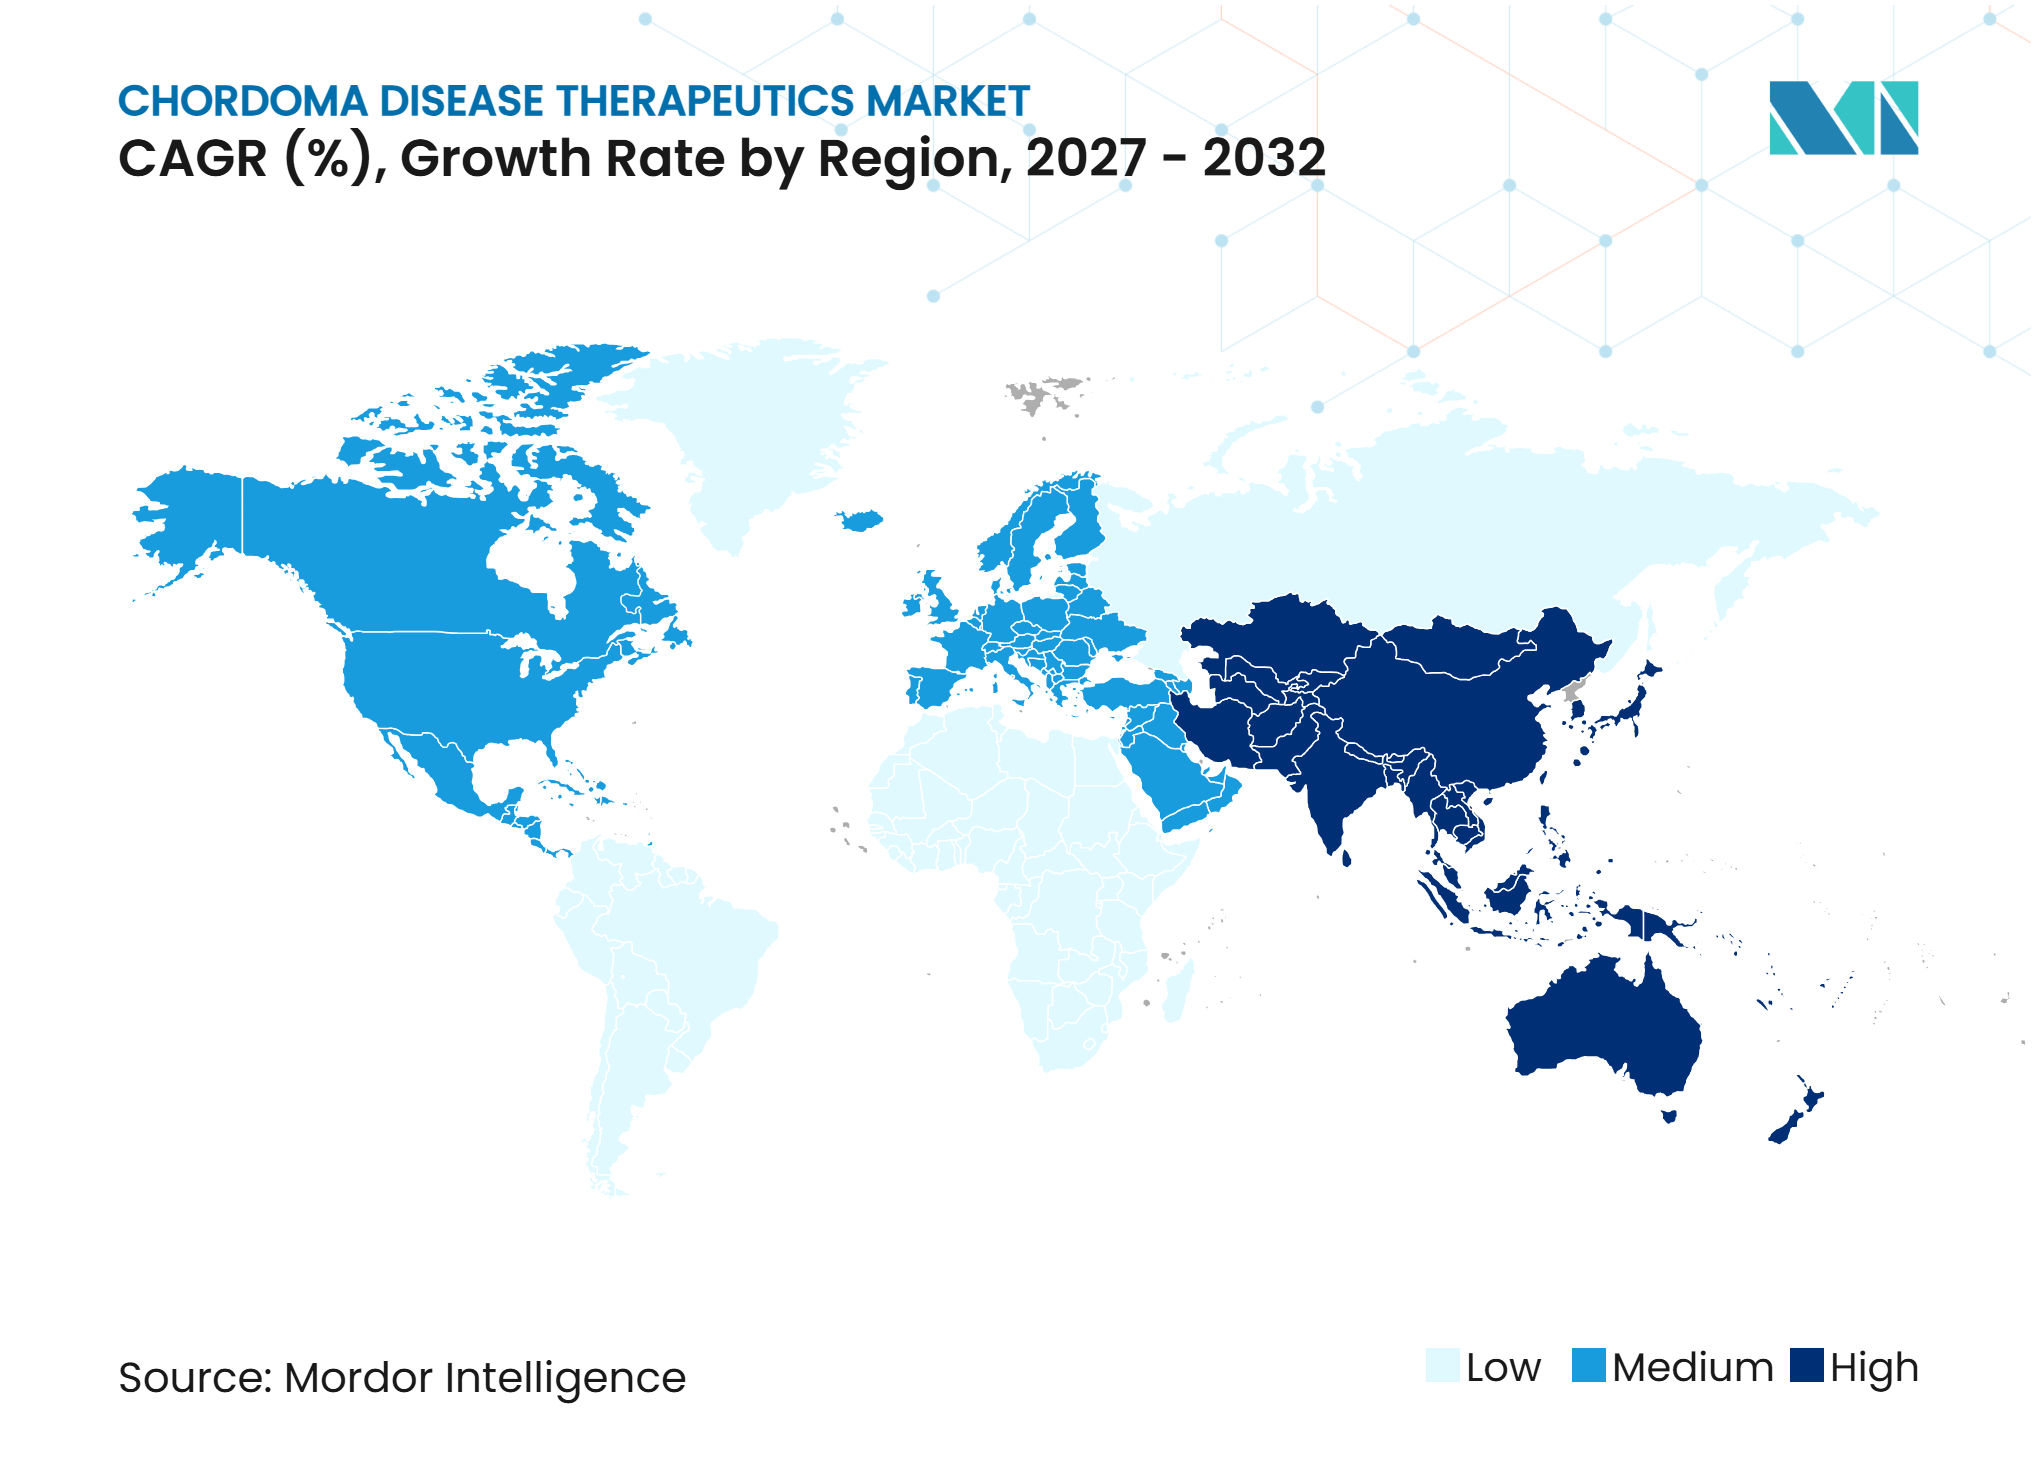
- Por geografía, América del Norte representó el 47,25% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,31% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Oncología de Precisión y Elaboración de Perfiles Moleculares | +1.5% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Incentivos para Medicamentos Huérfanos y Vías Regulatorias Aceleradas | +1.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Centros Especializados en Cordoma y Atención Multidisciplinaria | +0.9% | América del Norte y Europa, con extensión a Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Financiación de Ensayos Clínicos e Investigación sobre Cánceres Raros | +1.0% | Global, concentrado en Estados Unidos, China y la Unión Europea | Mediano plazo (2-4 años) |
| Desafío de Drogabilidad de TBXT Braquiuria e Innovación Impulsada por Premios | +0.8% | Global | Largo plazo (≥ 4 años) |
| Registros de Pacientes y Redes Internacionales de Ensayos | +0.7% | Global, con ganancias tempranas en Estados Unidos y la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Oncología de Precisión y la Elaboración de Perfiles Moleculares
La elaboración de perfiles moleculares está cambiando la selección de tratamientos en el mercado de terapéuticos para la enfermedad de cordoma, pasando de un enfoque empírico predeterminado con inhibidores de tirosina quinasa hacia una atención estratificada por biomarcadores. La secuenciación de nueva generación puede identificar la pérdida de CDKN2A, la sobreexpresión de EGFR, la mutación de PIK3CA y la deleción de PTEN que pueden orientar la selección de la clase de fármaco. Un metaanálisis de 2025 que abarcó 12 estudios y 365 pacientes reportó una supervivencia global mediana de 39,3 meses con imatinib y 25,0 meses con otros inhibidores de tirosina quinasa.[1] Las directrices del Grupo de Consenso Global sobre Cordoma de junio de 2025 incluyeron la elaboración de perfiles dentro de las vías de atención especializada tras la revisión por más de 150 expertos. Este enfoque crea poblaciones definidas por biomarcadores identificables para el desarrollo clínico y las futuras estrategias de diagnóstico complementario.
Incentivos para Medicamentos Huérfanos y Vías Regulatorias Aceleradas
La designación de medicamento huérfano cambia el caso de desarrollo para las terapias utilizadas en el cordoma. En Estados Unidos, la designación está disponible para condiciones que afectan a menos de 200.000 personas y puede proporcionar 7 años de exclusividad de mercado tras la aprobación. La vía europea se aplica a condiciones que afectan a no más de 5 de cada 10.000 personas y proporciona un marco relacionado para el desarrollo de enfermedades raras. Estos programas ofrecen a los desarrolladores incentivos regulatorios definidos en una población de pacientes con solo 300-500 nuevos casos anuales en Estados Unidos. La Fundacin Cordoma planificó al menos 6 ensayos de Fase 2 durante 3 años y reportó datos agrupados de 328 pacientes en estudios de Fase 2.[2] El conjunto de datos históricos puede respaldar la selección de criterios de valoración y proporcionar a los reguladores más contexto al evaluar estudios pequeños en el mercado de terapéuticos para la enfermedad de cordoma.
Crecimiento de Centros Especializados en Cordoma y Atención Multidisciplinaria
Los centros especializados concentran las decisiones de tratamiento y la experiencia clínica en el mercado de terapéuticos para la enfermedad de cordoma. Northwell Health informó que su programa de cordoma trató a 60 pacientes anualmente, con 2 de cada 3 pacientes viajando desde otros estados o países.[3] Este patrón de derivación dirige a muchos pacientes hacia un grupo limitado de prescriptores de alto volumen y sitios de ensayos. El tratamiento en centros académicos se asoció con una mejor supervivencia global en un análisis de la Base de Datos Nacional del Cáncer. El acceso al formulario de especialistas y las asociaciones de ensayos para pacientes nominados pueden, por tanto, tener un efecto desproporcionado en la adopción de nuevos agentes. Se espera que las directrices de tratamiento de 2025 reduzcan la variación en los protocolos de terapia sistémica en los centros especializados participantes.
Aumento de la Financiación de Ensayos Clínicos e Investigación sobre Cánceres Raros
La financiación filantrópica, pública y de capital de riesgo está apoyando una base de investigación más amplia para el cordoma. La Fundación Cordoma financió 9 proyectos de investigación por un total de más de 2 millones de USD en 2024, abarcando conjugados anticuerpo-fármaco, radiofármacos y terapias celulares. CF Labs también recibió una subvención de 500.000 USD de la Iniciativa Chan Zuckerberg para el descubrimiento de fármacos habilitado por inteligencia artificial durante 2024. El Centro Oncológico MD Anderson también recibió una subvención multimillonaria de los Institutos Nacionales de Salud para estudiar la terapia celular dirigida a la braquiuria. Esta combinación reduce la dependencia exclusiva de la financiación comercial y apoya la actividad continua de Fase 2 en el mercado de terapéuticos para la enfermedad de cordoma.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Población Ultrarrara y Limitaciones en el Reclutamiento para Ensayos | -1.1% | Global | Corto plazo (≤ 2 años) |
| Alto Costo de Tratamiento y Fricción en el Reembolso | -0.9% | Global, más agudo en Oriente Medio y África, América del Sur y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Heterogeneidad Anatómica y Pseudoprogresión en la Interpretación de Criterios de Valoración | -0.6% | Global | Mediano plazo (2-4 años) |
| Biomarcadores Validados Limitados y Criterios de Valoración Sustitutos | -0.5% | Global, más agudo en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Población Ultrarrara y Limitaciones en el Reclutamiento para Ensayos
La rareza del cordoma impone un límite estructural en la inscripción y validación en el mercado de terapéuticos para la enfermedad de cordoma. La enfermedad tiene una incidencia de 0,8 nuevos casos por millón de personas anualmente, y los estudios de Fase 2 de un solo brazo a menudo inscriben solo entre 10 y 33 pacientes durante varios años. El ensayo de palbociclib citado inscribió a 28 pacientes. Una revisión sistemática de 2025 encontró que los ensayos de cordoma en Estados Unidos inscribieron predominantemente a participantes blancos no hispanos, en parte porque los principales centros están ubicados en entornos académicos urbanos. Las cohortes pequeñas dificultan la evaluación de los criterios de valoración de supervivencia y pueden retrasar las presentaciones regulatorias. Los registros internacionales y las redes de ensayos coordinados siguen siendo importantes porque la incidencia de la enfermedad está dispersa entre países.
Alto Costo de Tratamiento y Fricción en el Reembolso
El estatus fuera de indicación crea fricción en el reembolso para el tratamiento sistémico en el mercado de terapéuticos para la enfermedad de cordoma. Las decisiones de los pagadores a menudo se toman caso por caso porque no existe ningún fármaco aprobado específicamente para el cordoma. La cirugía inicial, la radioterapia y la vigilancia continua pueden generar requisitos financieros sustanciales para los pacientes y los sistemas de salud. Es menos probable que los inhibidores de puntos de control inmunitario reciban reembolso en mercados sensibles al precio cuando las indicaciones aprobadas impulsan las decisiones del formulario. La Directiva Europea de Asistencia Sanitaria Transfronteriza puede facilitar el acceso a centros especializados, pero la autorización previa y la cobertura incompleta siguen siendo barreras prácticas. Estas barreras pueden limitar el uso de agentes avanzados en clínicas especializadas y centros oncológicos en entornos de ingresos más bajos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Terapia:
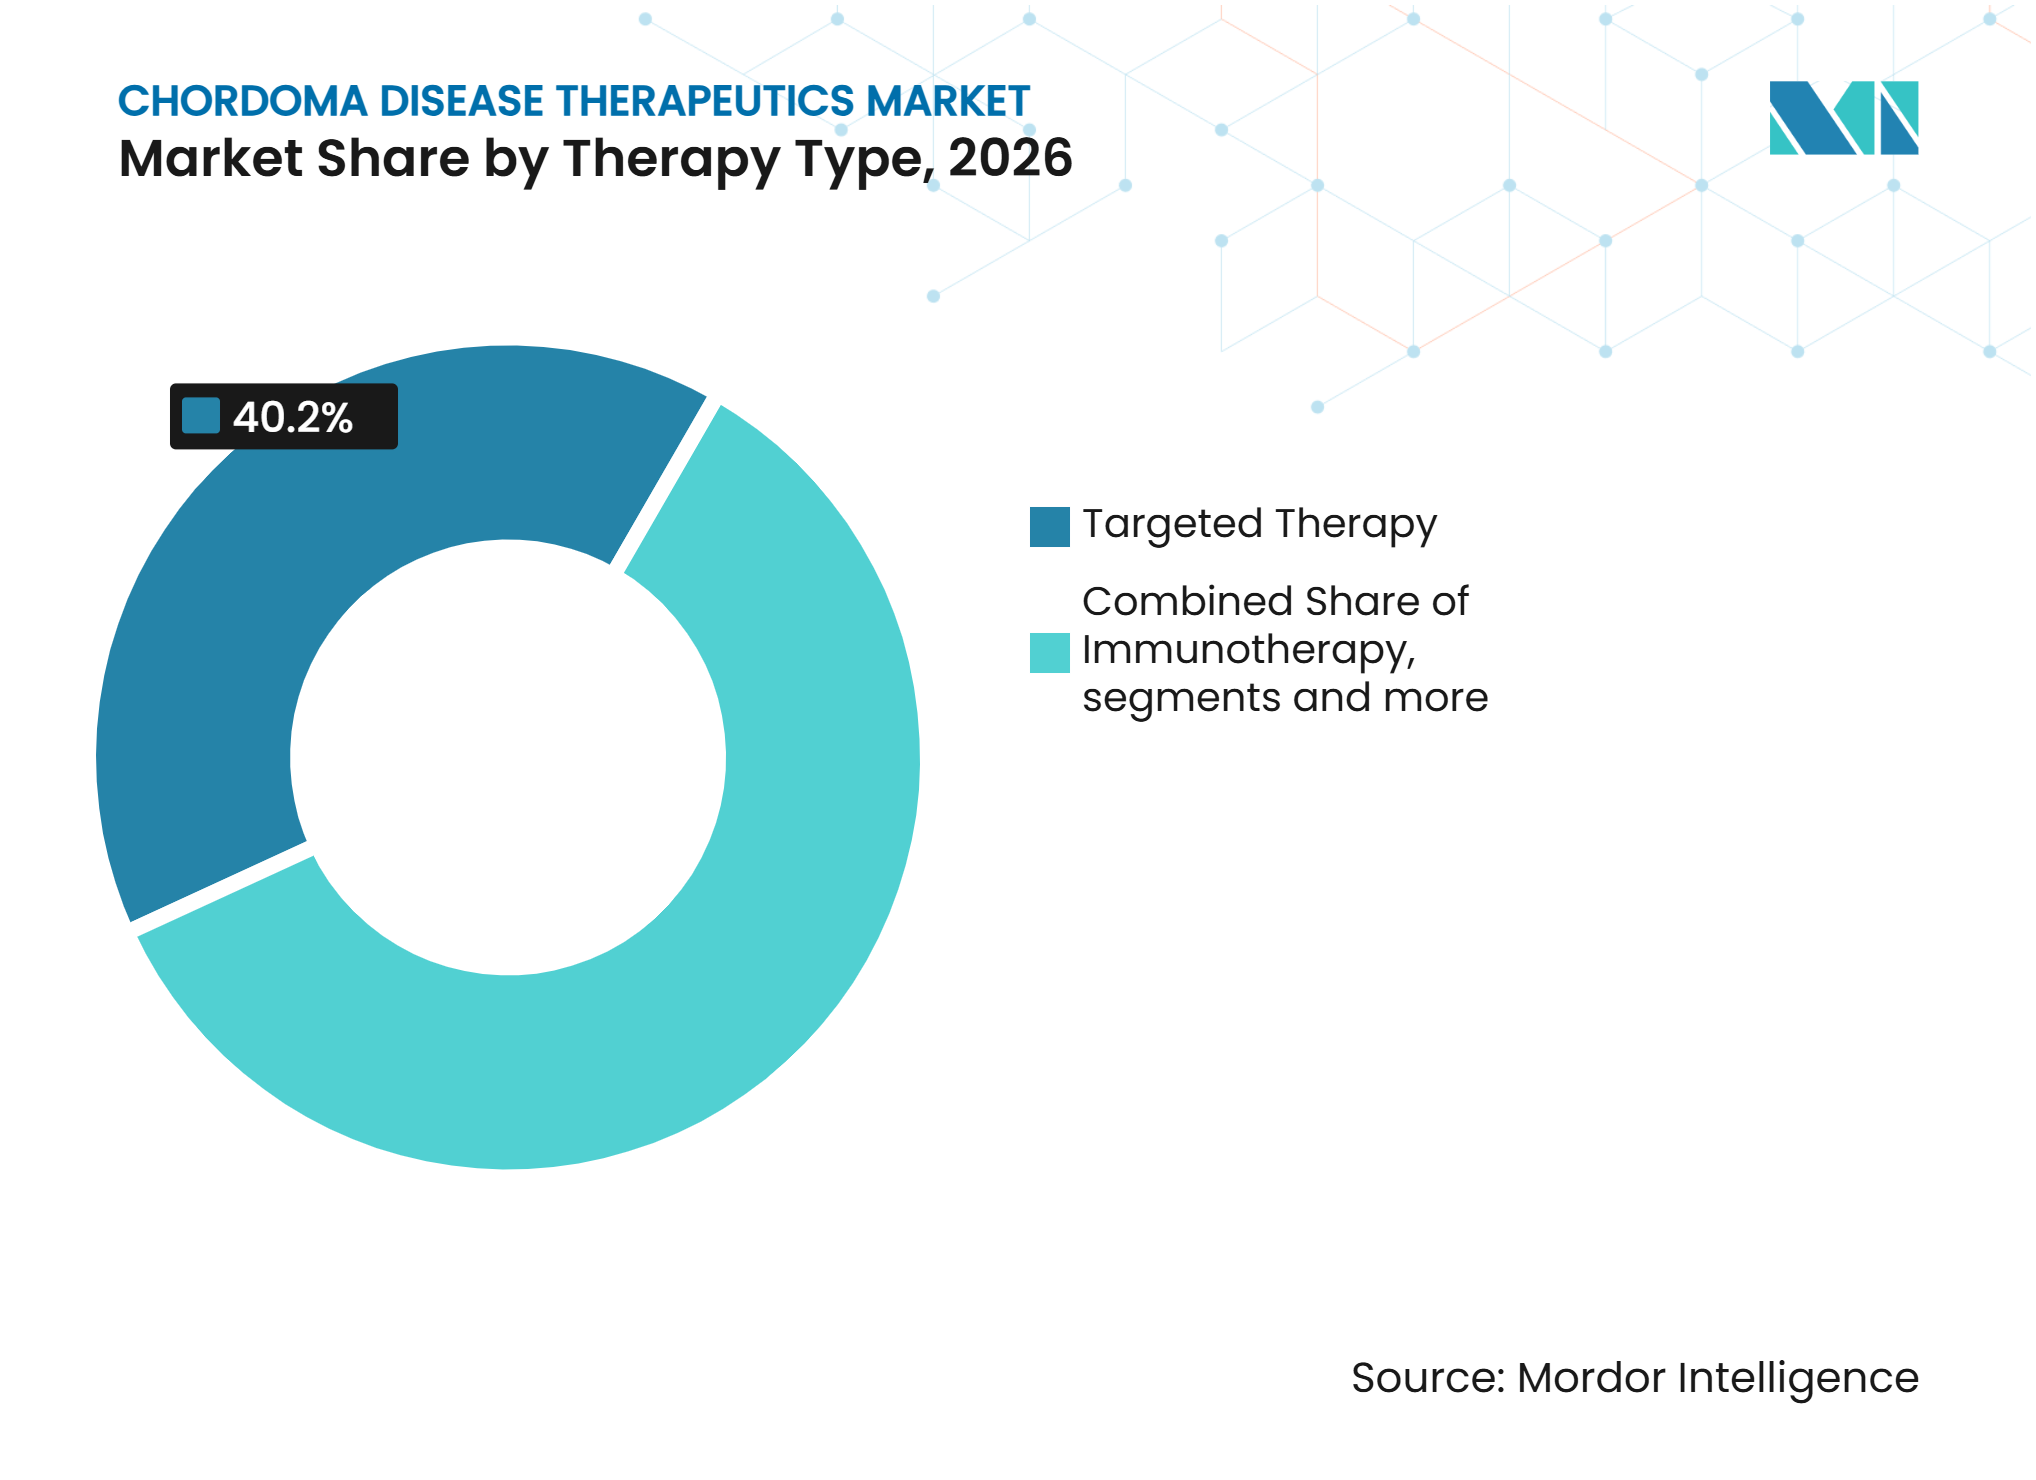
La Inmunoterapia se Expande Más Allá del Uso de Inhibidores de Tirosina QuinasaLa terapia dirigida representó el 40,16% de los ingresos en 2026, convirtiéndola en la categoría de terapia más grande en el mercado de terapéuticos para la enfermedad de cordoma. Los inhibidores de tirosina quinasa han servido como la opción sistémica de primera línea de facto porque abordan dianas moleculares establecidas. Un estudio multicéntrico europeo de junio de 2026 encontró que las terapias dirigidas disponibles tenían una actividad modesta para muchos pacientes. Este hallazgo respalda la demanda continua de opciones de tratamiento fuera de los regímenes establecidos de inhibidores de tirosina quinasa. La quimioterapia y otros enfoques conservan un papel en la enfermedad localizada y la planificación del tratamiento multidisciplinario.
Se prevé que la inmunoterapia crezca a una CAGR del 7,06% hasta 2032, la tasa más alta entre los tipos de terapia. Se están estudiando enfoques combinados para pacientes cuya enfermedad ha progresado tras el tratamiento sistémico establecido. La elaboración de perfiles moleculares puede ayudar a distinguir a los pacientes que tienen más probabilidades de beneficiarse de los protocolos de combinación. La industria de terapéuticos para el cordoma está, por tanto, poniendo mayor énfasis en las combinaciones de inmunoterapia para pacientes con enfermedad refractaria.



Por Clase de Fármaco:
Los Antimetabolitos Lideran Mientras las Antraciclinas Ganan RelevanciaLos antimetabolitos representaron el 38,33% de los ingresos en 2026, otorgando a esta clase la posición más grande en el mercado de terapéuticos para la enfermedad de cordoma. El pemetrexed es el principal contribuyente porque los médicos han adaptado su uso desde la oncología torácica. Los inhibidores de VEGFR y EGFR también contribuyen al uso del tratamiento sistémico. El erlotinib reportó una tasa de respuesta objetiva del 38,8% en la enfermedad con sobreexpresión de EGFR en la evidencia estratificada por biomarcadores citada. El apatinib extendió la supervivencia libre de progresión en la atención del mundo real en China antes de que los estudios de combinación ampliaran su relevancia clínica.
Se espera que las antraciclinas crezcan a una CAGR del 8,15% hasta 2032, la tasa más rápida entre las clases de fármacos. Su uso está vinculado al cordoma poco diferenciado, donde la sensibilidad a los inhibidores de tirosina quinasa puede ser limitada. En un ensayo de Fase II de 2025, el palbociclib produjo una tasa de control de la enfermedad del 39% en 28 pacientes seleccionados por la vía CDK4/6. El análisis de biomarcadores identificó alteraciones en PIK3CA, PTEN, MTAP y MET en ese ensayo. La industria de terapéuticos para el cordoma también está evaluando si la selección molecular puede mejorar el rendimiento de las clases citotóxicas establecidas.
Por Vía de Administración:
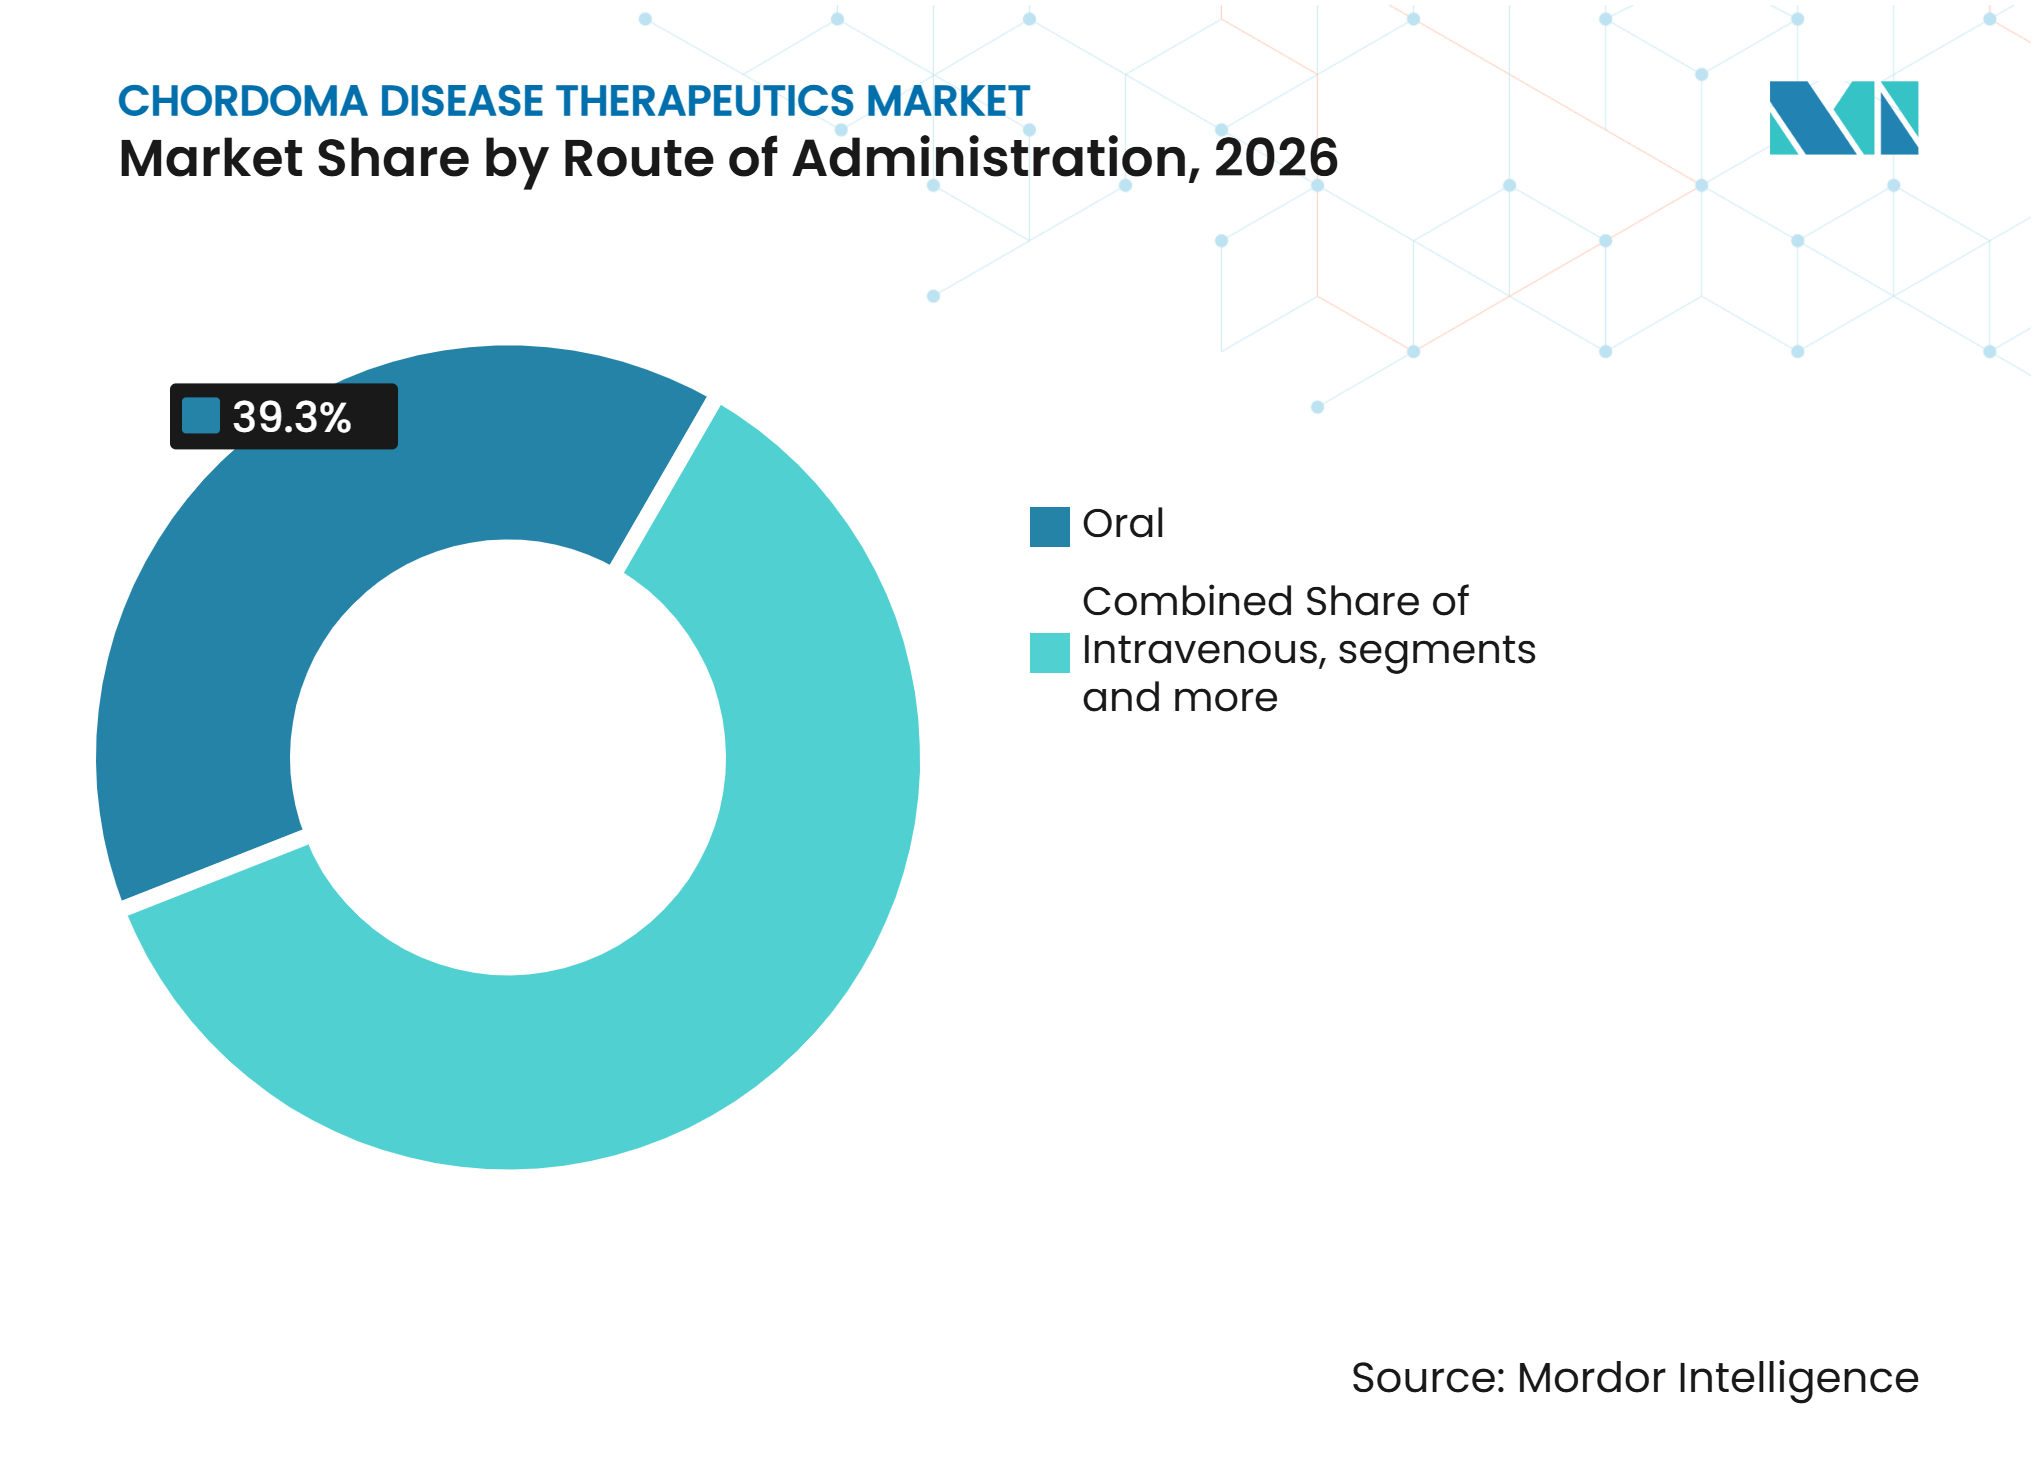
La Atención Oral Sigue Establecida Mientras los Regímenes Intravenosos CrecenLas formulaciones orales representaron el 39,26% de los ingresos en 2026, reflejando el uso establecido de los inhibidores de tirosina quinasa en el mercado de terapéuticos para la enfermedad de cordoma. El imatinib se administra a 400-800 mg por día, mientras que el erlotinib se administra a 150 mg por día. El apatinib también se administra por vía oral en los enfoques de tratamiento citados. Los regímenes orales favorecen la atención ambulatoria y reducen la necesidad de citas frecuentes de infusión. Esto es relevante porque muchos pacientes viajan largas distancias hasta los centros especializados. Las decisiones de tratamiento inicial pueden ocurrir en un centro académico central, mientras que la terapia de mantenimiento puede gestionarse más cerca del domicilio.
Se prevé que la administración intravenosa crezca a una CAGR del 8,6% hasta 2032. El pembrolizumab se administra a 200 mg por vía intravenosa cada 3 semanas. Las unidades de oncología hospitalaria están mejor posicionadas para proporcionar preparación estéril y monitoreo de infusiones. Esto refuerza la importancia de los centros de alto volumen a medida que los tratamientos biológicos ganan uso clínico. El mercado de terapéuticos para la enfermedad de cordoma puede, en consecuencia, avanzar hacia una combinación más equilibrada de mantenimiento oral y atención de infusión hospitalaria.

Por Usuario Final:
Los Hospitales Lideran la Atención Actual Mientras las Clínicas Especializadas CrecenLos hospitales representaron el 43,63% de los ingresos de 2026, convirtiéndolos en el entorno de usuario final líder en el mercado de terapéuticos para la enfermedad de cordoma. Su papel refleja la necesidad de coordinar la cirugía, la radioterapia, la terapia sistémica, la patología y el diagnóstico por imagen entre especialidades. Los institutos académicos y de investigación también albergan gran parte del actual proceso de ensayos de Fase 2. Estas instituciones combinan la atención clínica con el acceso a protocolos emergentes.
Se prevé que las clínicas especializadas en oncología crezcan a una CAGR del 7,73% hasta 2032. Los programas ambulatorios dedicados a sarcomas pueden proporcionar diagnósticos moleculares y orientación en ensayos para pacientes estables que toman inhibidores de tirosina quinasa orales. Pueden gestionar la atención sin una hospitalización completa rutinaria en cada visita. Esta estructura apoya la migración de la atención seleccionada de cánceres raros hacia entornos ambulatorios. El mercado de terapéuticos para la enfermedad de cordoma depende, por tanto, de los hospitales para el tratamiento complejo y de las clínicas para el seguimiento especializado continuo.
Análisis Geográfico
América del Norte
América del Norte representó el 47,25% de los ingresos de 2026 en el mercado de terapéuticos para la enfermedad de cordoma. La región cuenta con un grupo concentrado de programas especializados, incluidos el Centro Oncológico Memorial Sloan Kettering, el Centro Oncológico MD Anderson, Northwell Health y el Hospital General de Massachusetts. Menos de 5 instituciones estadounidenses manejan una proporción desproporcionada de casos, y los centros individuales de alto volumen tratan entre 40 y 60 pacientes anualmente. Las normas de medicamentos huérfanos de Estados Unidos proporcionan 7 años de exclusividad de mercado tras la aprobación para productos elegibles de enfermedades raras. México sigue limitado por menos centros especializados y una exposición significativa de gastos de bolsillo para productos oncológicos importados.
Europa
Europa es el segundo entorno regional más grande para el mercado de terapéuticos para la enfermedad de cordoma. Alemania, el Reino Unido, Francia, Italia y España concentran la principal experiencia europea. Las directrices de sarcoma óseo del Reino Unido de 2024 establecieron que los pacientes con cordoma requieren evaluación en centros especializados. Los sistemas de derivación, por tanto, dirigen a los pacientes hacia un grupo limitado de centros de sarcoma de alto volumen. La Directiva de Asistencia Sanitaria Transfronteriza permite a los pacientes de estados miembros más pequeños buscar atención especializada elegible en otros países de la Unión Europea. La autorización previa y la cobertura de costos incompleta aún pueden restringir el uso de esa vía.
Asia-Pacífico, América del Sur, Oriente Medio y África
Se proyecta que Asia-Pacífico registre una CAGR del 9,31% hasta 2032, la tasa regional más fuerte en el mercado de terapéuticos para la enfermedad de cordoma. China está emergiendo como un contribuyente a la investigación clínica sobre cordoma. El estudio Canon examina el ADN tumoral circulante y los biomarcadores radiómicos durante la radioterapia neoadyuvante en China, Singapur, Hong Kong y Taiwán. América del Sur, Oriente Medio y África siguen siendo entornos más pequeños porque el reembolso de biológicos fuera de indicación es limitado. La inversión en oncología terciaria en los países del Consejo de Cooperación del Golfo está creando demanda de derivación para protocolos de tratamiento avanzados.
Panorama Competitivo
Concentración del Mercado
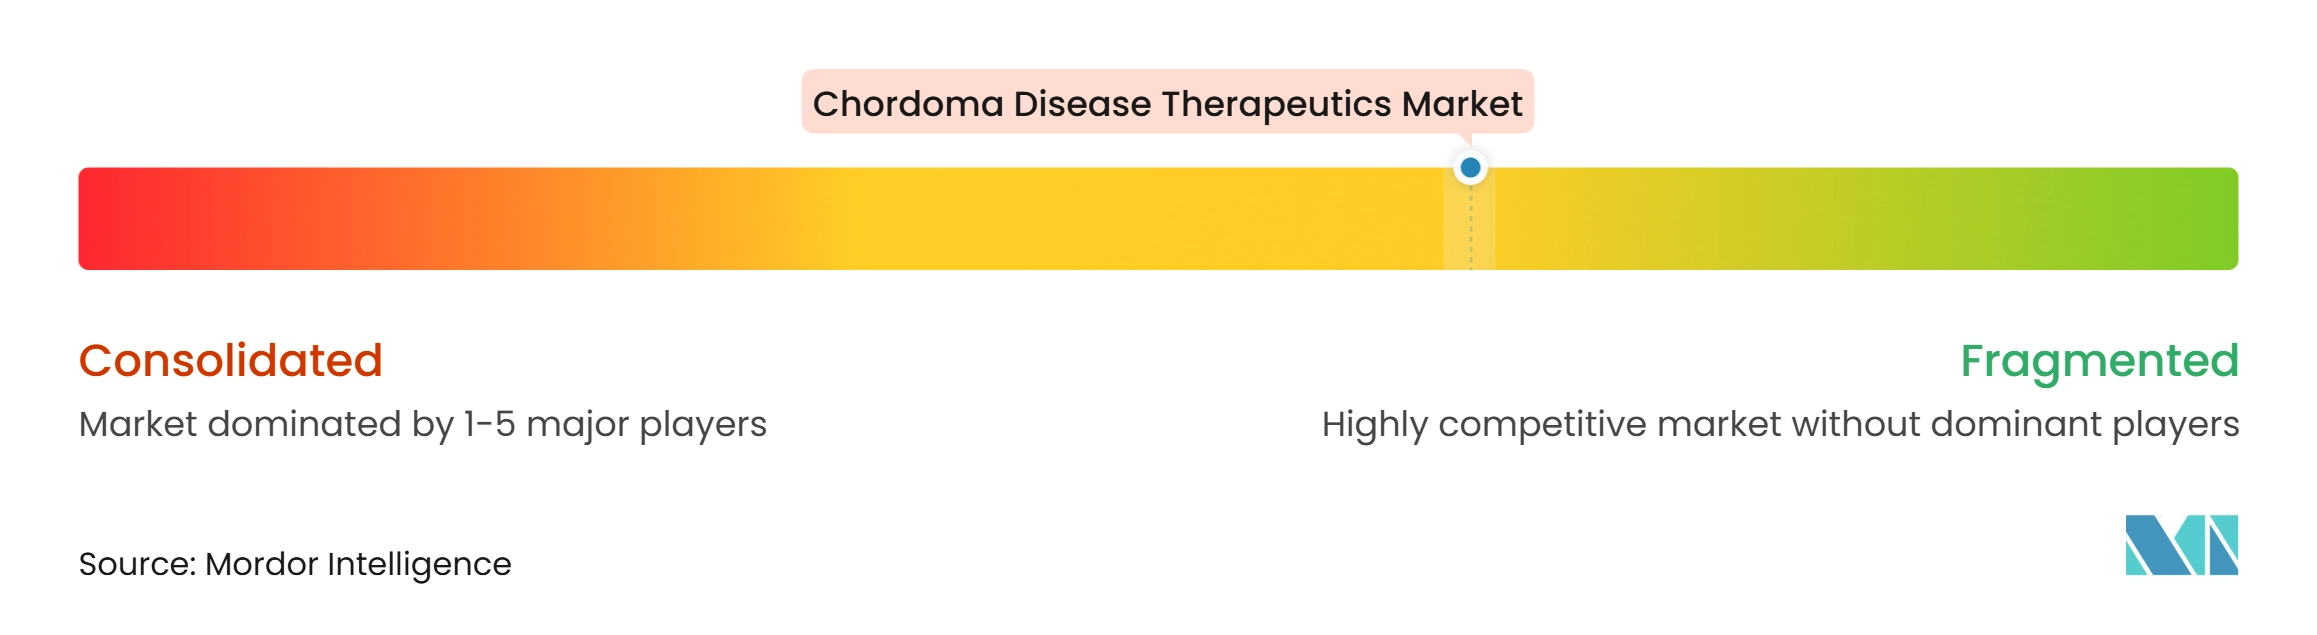
El mercado de terapéuticos para la enfermedad de cordoma está moderadamente fragmentado porque los tratamientos se extraen de amplias carteras de oncología y ninguna empresa tiene una indicación aprobada para el cordoma. Novartis, Merck & Co., Pfizer, AstraZeneca y Roche generan ingresos a través de activos oncológicos fuera de indicación. Erasca y otras empresas de biotecnología especializadas están persiguiendo mecanismos más estrechamente vinculados a la biología del cordoma. La posición competitiva depende de la evidencia clínica, las relaciones con especialistas y la participación en ensayos, en lugar de la promoción convencional. El imatinib, el pembrolizumab, el palbociclib, el sunitinib, los agentes contra EGFR y los activos contra PD-L1 ilustran la amplia gama de productos reutilizados utilizados en la atención. El mercado de terapéuticos para la enfermedad de cordoma sigue dependiendo de la evidencia generada en cohortes pequeñas.
Las grandes empresas están profundizando la evidencia en cánceres raros a través de programas de investigación y estrategias de combinación. Bristol Myers Squibb y Roche tienen activos inhibidores de puntos de control inmunitario que pueden volverse relevantes en futuros estudios de combinación de Fase 2. Erasca incorporó ERAS-601 en un ensayo de Fase 1b/2 en el Centro Oncológico Memorial Sloan Kettering después de que los hallazgos de Fase 1 mostraran reducción tumoral en casi todos los pacientes de cordoma inscritos. Una revisión sistemática de 2026 identificó los bucles autocrinos de EGFR y PDGFR como ejes terapéuticos establecidos y la señalización inmunitaria como un objetivo futuro de combinación. Estos hallazgos ofrecen a las empresas con activos complementarios una base para decisiones de licencia o codesarrollo.
La Fundación Cordoma lanzó el Desafío TBXT en enero de 2025 con 500.000 USD en premios para potentes ligandos de braquiuria. Los compuestos presentados pueden recibir evaluación preclínica a través de CF Labs. Esta iniciativa está diseñada para atraer enfoques de descubrimiento computacional e impulsados por inteligencia artificial hacia un factor de transcripción históricamente difícil. Puede crear un camino para que nuevos participantes compitan con las franquicias existentes de inhibidores de quinasas. La actividad competitiva está, por tanto, pasando del uso amplio fuera de indicación hacia programas moleculares más centrados en la enfermedad.
Líderes de la Industria de Terapéuticos para la Enfermedad de Cordoma
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
-
F. Hoffmann-La Roche Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapéuticos para la Enfermedad de Cordoma Empresas cubiertas en este informe
- Adaptimmune Therapeutics plc
- Amgen
- AstraZeneca
- Bayer
- Blueprint Medicines Corporation
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Chimeric Therapeutics Limited
- Eli Lilly and Company
- Erasca, Inc.
- Roche
- Incyte
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Release Therapeutics
- Sanofi
- Sichuan Baili Pharmaceutical Co., Ltd.
- Takeda Pharmaceuticals
Desarrollos recientes de la industria en Mercado de Terapéuticos para la Enfermedad de Cordoma
- Mayo de 2026: La combinación de camrelizumab más apatinib de Hengrui Medicine demostró una tasa de respuesta objetiva del 24,2% (RECIST 1.1) y una tasa de control de la enfermedad del 90,9% con una supervivencia libre de progresión mediana de 28,4 meses en un ensayo prospectivo de Fase II de 33 pacientes con cordoma refractario, publicado en el Journal of Clinical Oncology. Este fue el primer ensayo prospectivo mundial de PD-1 combinado con terapia antiangiogénica en cordoma refractario, estableciendo un punto de referencia de eficacia clínica que supera ampliamente las tasas de respuesta objetiva previas de la monoterapia (~3,7% para el apatinib como agente único).
- Abril de 2026: Minaris y Chimeric Therapeutics anunciaron un éxito del 100% en la fabricación y liberación de lotes para el programa CAR-T CDH17 (CHM-2101), reportando reducciones de lesiones individuales del 17% al 40% en 2 de 4 pacientes en el Nivel de Dosis 3 del ensayo de Fase 1/2. La plataforma CDH17, inventada en la Universidad de Pensilvania, se está evaluando en tumores gastrointestinales y neuroendocrinos, con el éxito de fabricación apoyando una expansión más amplia hacia tumores sólidos.
- Enero de 2025: La Fundación Cordoma lanzó el Desafío TBXT global, ofreciendo un premio inaugural de 500.000 USD para investigadores que identifiquen potentes ligandos de la proteína TBXT/braquiuria, con evaluación preclínica gratuita a través de CF Labs para hasta 96 compuestos presentados. El desafío apunta a un factor de transcripción históricamente clasificado como no drogable y está diseñado para atraer enfoques de descubrimiento de fármacos impulsados por inteligencia artificial y computacionales hacia la vulnerabilidad molecular clave del cordoma.
Alcance del Informe Global del Mercado de Terapéuticos para la Enfermedad de Cordoma
Según el alcance del informe, el mercado de terapéuticos para la enfermedad de cordoma representa el segmento global centrado en los tratamientos para el cordoma, un tumor óseo maligno raro que surge de los remanentes de la notocorda, que ocurre típicamente en la base del cráneo y la columna vertebral.
El mercado de terapéuticos para la enfermedad de cordoma está segmentado por tipo de terapia, clase de fármaco, vía de administración, usuario final y geografía. Por tipo de terapia, el mercado está segmentado en terapia dirigida, inmunoterapia, quimioterapia y otros tipos de terapia. Por clase de fármaco, el mercado está segmentado en antimetabolitos, antraciclinas, inhibidores de VEGFR, inhibidores de EGFR y otras clases de fármacos. Por vía de administración, el mercado está segmentado en oral, intravenosa y otras vías. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas en oncología y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Terapia Dirigida |
| Inmunoterapia |
| Quimioterapia |
| Otros Tipos de Terapia |
| Antimetabolitos |
| Antraciclinas |
| Inhibidores de VEGFR |
| Inhibidores de EGFR |
| Otras Clases de Fármacos |
| Oral |
| Intravenosa |
| Otras Vías de Administración |
| Hospitales |
| Clínicas Especializadas en Oncología |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Terapia | Terapia Dirigida | |
| Inmunoterapia | ||
| Quimioterapia | ||
| Otros Tipos de Terapia | ||
| Por Clase de Fármaco | Antimetabolitos | |
| Antraciclinas | ||
| Inhibidores de VEGFR | ||
| Inhibidores de EGFR | ||
| Otras Clases de Fármacos | ||
| Por Vía de Administración | Oral | |
| Intravenosa | ||
| Otras Vías de Administración | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas en Oncología | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda del mercado de terapéuticos para la enfermedad de cordoma?
La elaboración de perfiles moleculares, los incentivos para medicamentos huérfanos, los centros de tratamiento especializados y el aumento de la financiación para la investigación de cánceres raros están ampliando la actividad de desarrollo. Se espera que el valor del mercado crezca de 7,52 mil millones de USD en 2026 a 7,95 mil millones de USD en 2027, y que alcance los 11,11 mil millones de USD para 2032, a una CAGR del 6,92%.
¿Qué tipo de tratamiento está creciendo más rápido para el cordoma?
Se prevé que la inmunoterapia crezca a una CAGR del 7,06% hasta 2032, lo que refleja una mayor evaluación de las combinaciones de inmunoterapia para la enfermedad refractaria.
¿Por qué las terapias dirigidas siguen siendo ampliamente utilizadas para el cordoma?
La terapia dirigida representó el 40,16% de los ingresos en 2026 porque los inhibidores de tirosina quinasa siguen siendo una opción sistémica común, aunque los resultados varían según el perfil de biomarcadores.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,31% hasta 2032, respaldado por una mayor actividad de investigación clínica en China y la coordinación regional de ensayos.