
Marktgröße und Marktanteil – Chordoma-Krankheit Therapeutika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.95 Milliarden US-Dollar |
| Marktgröße (2032) | 11.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.92 % |
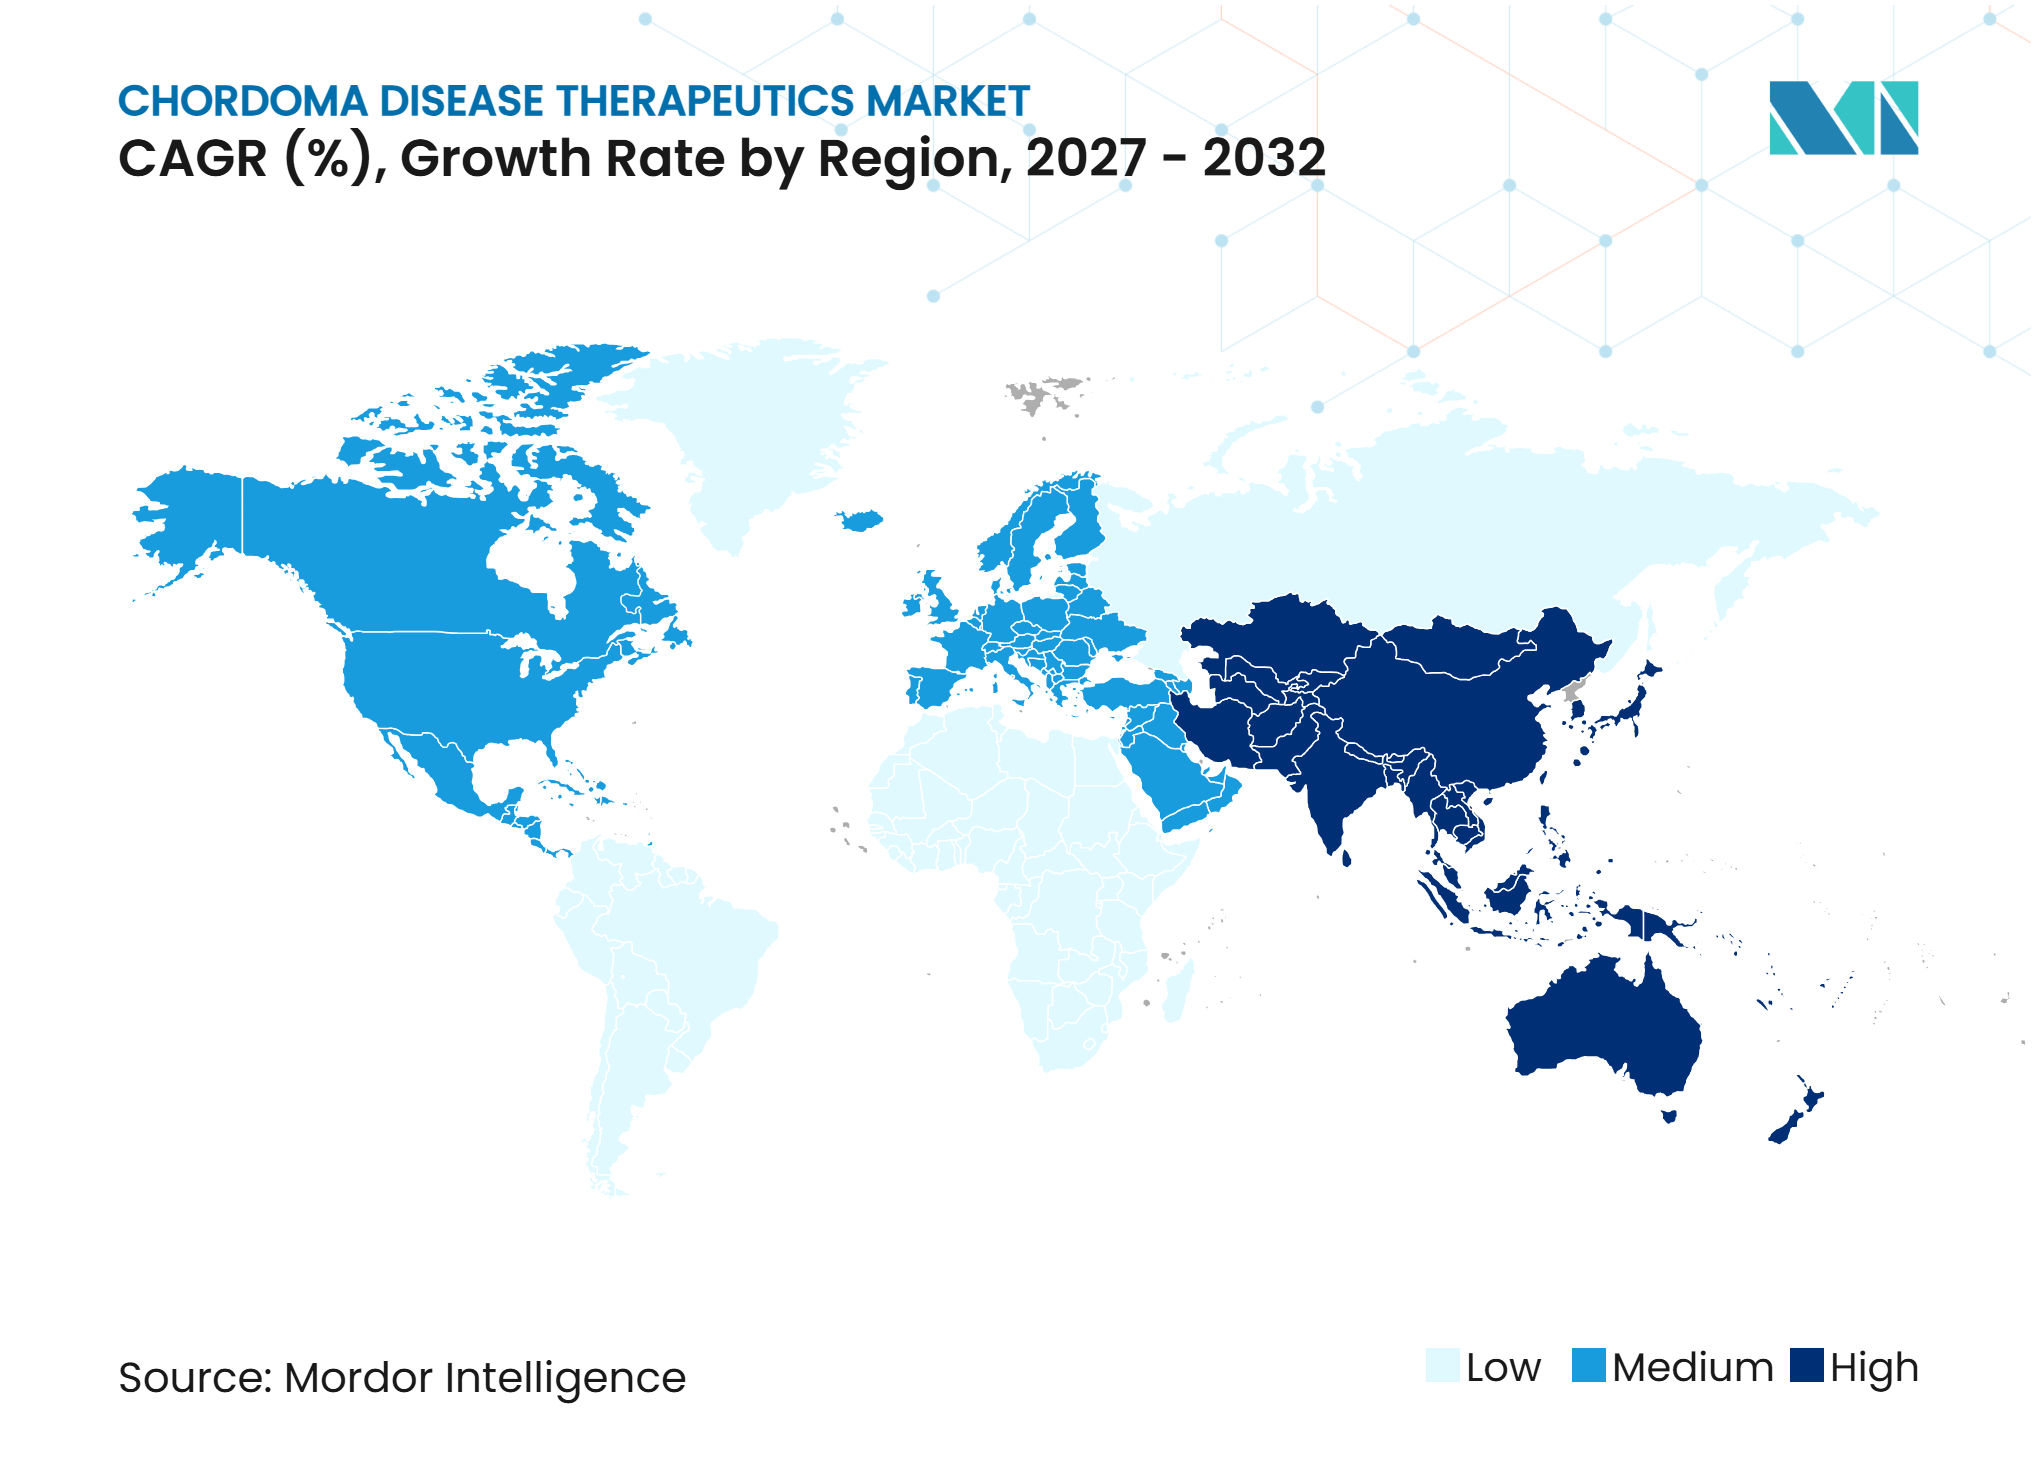
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Chordoma-Krankheit Therapeutika von Mordor Intelligence
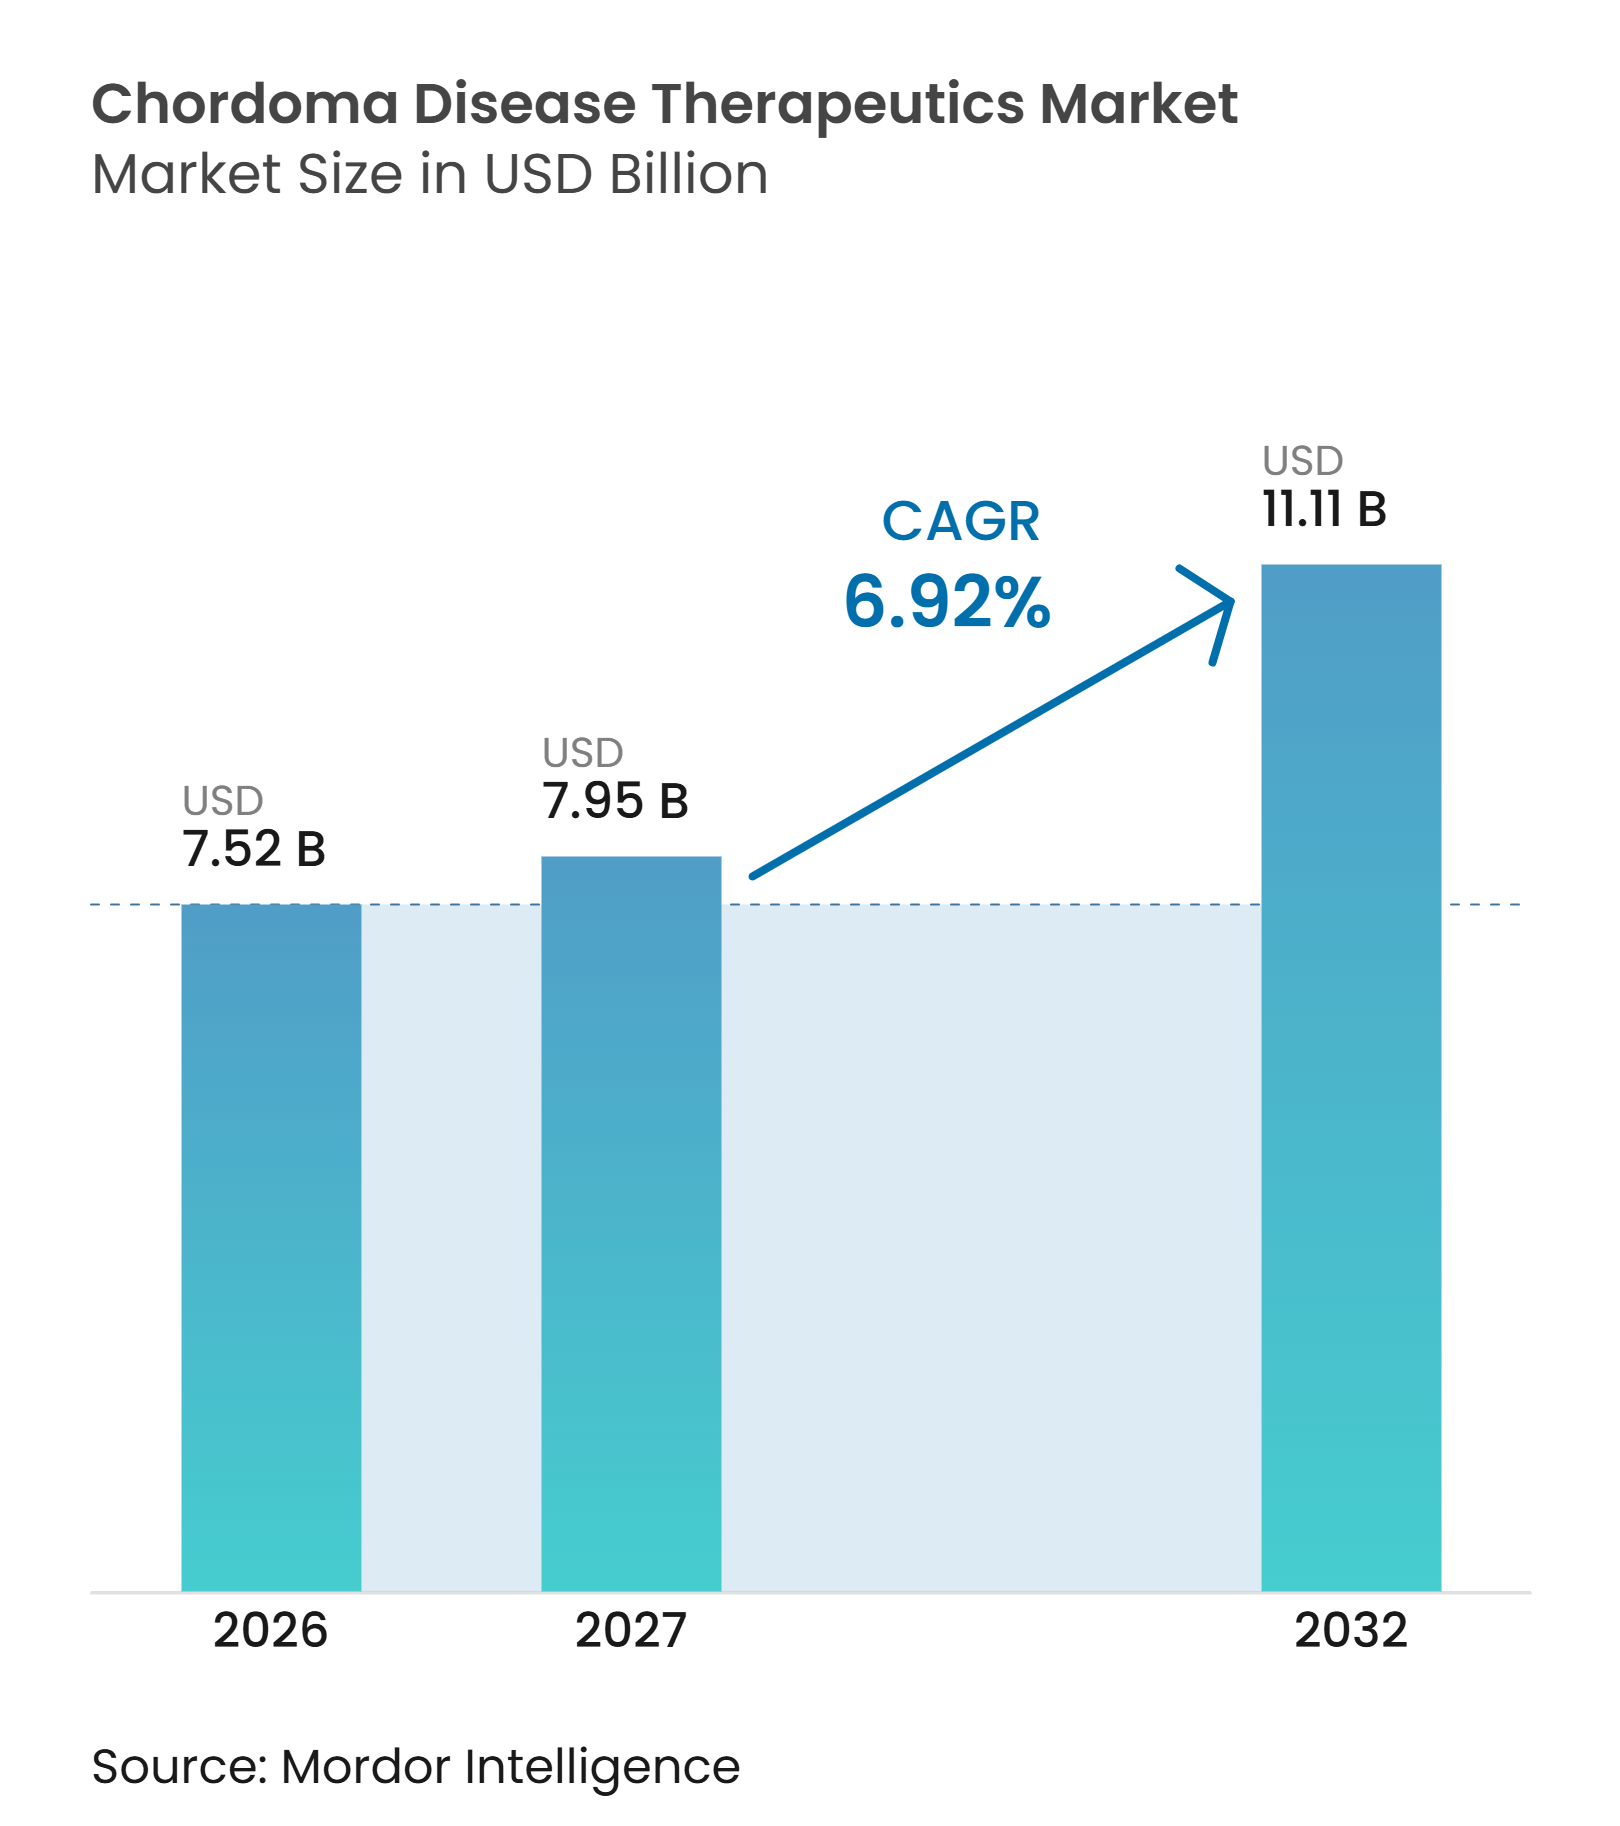
Die Marktgröße für Chordoma-Krankheit Therapeutika wird voraussichtlich von 7,52 Milliarden USD im Jahr 2026 auf 7,95 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 6,92 % über den Zeitraum 2027–2032 einen Wert von 11,11 Milliarden USD erreichen.
Der Markt für Chordoma-Krankheit Therapeutika wird weiterhin durch eine seltene bösartige Erkrankung geprägt, die aus Resten der Chorda dorsalis entsteht und an der Schädelbasis, der Wirbelsäule und dem Kreuzbein auftritt. Die Präzisionsonkologie verlagert die systemische Behandlung weg von der empirischen Verschreibung hin zu Behandlungsentscheidungen auf der Grundlage genomischer und Rezeptorbefunde. Wege für Arzneimittel gegen seltene Krankheiten bieten Entwicklern einen klareren Weg zu Exklusivität und regulatorischem Engagement bei seltenen Erkrankungen. Das Fehlen eines speziell für Chordoma zugelassenen Arzneimittels macht Erstattung, Studiendesign und Zugang zu Spezialisten weiterhin zu zentralen Themen für den Markt für Chordoma-Krankheit Therapeutika. Stiftungsgestützte Forschung, öffentliche Förderung und fokussierte Biotechnologieprogramme erweitern die Anzahl der untersuchten Arzneimittelkandidaten.
Wichtigste Erkenntnisse des Berichts
- Nach Therapieart hielt die zielgerichtete Therapie im Jahr 2026 einen Anteil von 40,16 % am Markt für Chordoma-Krankheit Therapeutika, während die Immuntherapie bis 2032 voraussichtlich mit einer CAGR von 7,06 % wachsen wird.
- Nach Wirkstoffklasse entfielen auf Antimetaboliten im Jahr 2026 38,33 % des Marktanteils für Chordoma-Krankheit Therapeutika, während Anthrazykline bis 2032 voraussichtlich mit einer CAGR von 8,15 % wachsen werden.
- Nach Verabreichungsweg führten orale Formulierungen im Jahr 2026 mit einem Umsatzanteil von 39,26 %, während die intravenöse Verabreichung bis 2032 voraussichtlich eine CAGR von 8,63 % verzeichnen wird.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 43,63 % des Umsatzes, während spezialisierte Onkologiekliniken bis 2032 voraussichtlich mit einer CAGR von 7,73 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 47,25 %, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 9,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionsonkologie und molekulares Profiling | +1.5% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anreize für Arzneimittel gegen seltene Krankheiten und beschleunigte regulatorische Zulassungswege | +1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Spezialisierte Chordoma-Zentren und multidisziplinäre Versorgung | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Finanzierung klinischer Studien und Forschung zu seltenen Krebserkrankungen | +1.0% | Global, konzentriert in den Vereinigten Staaten, China und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| TBXT Brachyury-Druggability-Herausforderung und preisgestützte Innovation | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Patientenregister und internationale Studiennetzwerke | +0.7% | Global, mit frühen Gewinnen in den Vereinigten Staaten und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Präzisionsonkologie und des molekularen Profilings
Das molekulare Profiling verändert die Behandlungsauswahl im Markt für Chordoma-Krankheit Therapeutika von einem empirischen TKI-Standard hin zu einer biomarkerstratifizierten Versorgung. Die Sequenzierung der nächsten Generation kann CDKN2A-Verlust, EGFR-Überexpression, PIK3CA-Mutation und PTEN-Deletion identifizieren, die die Auswahl der Wirkstoffklasse beeinflussen können. Eine Metaanalyse aus dem Jahr 2025, die 12 Studien und 365 Patienten umfasste, berichtete ein medianes Gesamtüberleben von 39,3 Monaten mit Imatinib und 25,0 Monaten mit anderen TKIs.[1] Die im Juni 2025 veröffentlichten Leitlinien der Global Chordoma Consensus Group platzierten das Profiling nach Überprüfung durch mehr als 150 Experten innerhalb spezialisierter Versorgungspfade. Dieser Ansatz schafft identifizierbare, biomarkerdefinierte Populationen für die klinische Entwicklung und zukünftige Begleitdiagnostikstrategien.
Anreize für Arzneimittel gegen seltene Krankheiten und beschleunigte regulatorische Zulassungswege
Die Ausweisung als Arzneimittel gegen seltene Krankheiten verändert den Entwicklungsfall für Therapien, die bei Chordoma eingesetzt werden. In den Vereinigten Staaten ist die Ausweisung für Erkrankungen verfügbar, von denen weniger als 200.000 Menschen betroffen sind, und kann nach der Zulassung 7 Jahre Marktexklusivität gewähren. Der europäische Weg gilt für Erkrankungen, von denen nicht mehr als 5 von 10.000 Menschen betroffen sind, und bietet einen entsprechenden Rahmen für die Entwicklung von Arzneimitteln gegen seltene Krankheiten. Diese Programme bieten Entwicklern definierte regulatorische Anreize in einer Patientenpopulation mit nur 300–500 Neuerkrankungen jährlich in den Vereinigten Staaten. Die Chordoma Foundation plante mindestens 6 Phase-2-Studien über 3 Jahre und berichtete über gepoolte Daten von 328 Patienten aus Phase-2-Studien.[2] Der historische Datensatz kann die Endpunktauswahl unterstützen und den Regulierungsbehörden mehr Kontext bei der Bewertung kleiner Studien im Markt für Chordoma-Krankheit Therapeutika geben.
Wachstum spezialisierter Chordoma-Zentren und multidisziplinärer Versorgung
Spezialisierte Zentren bündeln Behandlungsentscheidungen und klinisches Fachwissen im Markt für Chordoma-Krankheit Therapeutika. Northwell Health berichtete, dass sein Chordoma-Programm jährlich 60 Patienten behandelte, wobei 2 von 3 Patienten aus anderen Bundesstaaten oder Ländern anreisten.[3] Dieses Überweisungsmuster lenkt viele Patienten zu einer begrenzten Gruppe von Hochvolumen-Verschreibern und Studienzentren. Die Behandlung in akademischen Zentren war in einer Analyse der National Cancer Database mit einem besseren Gesamtüberleben verbunden. Der Zugang zu spezialisierten Formularen und Partnerschaften für benannte Patienten in Studien können daher einen überproportionalen Einfluss auf die Einführung neuer Wirkstoffe haben. Die Behandlungsleitlinien von 2025 sollen die Variation in den systemischen Therapieprotokollen in den teilnehmenden Spezialzentren reduzieren.
Zunehmende Finanzierung klinischer Studien und Forschung zu seltenen Krebserkrankungen
Philanthropische, öffentliche und Risikokapitalfinanzierungen unterstützen eine breitere Forschungsbasis für Chordoma. Die Chordoma Foundation finanzierte im Jahr 2024 9 Forschungsprojekte mit einem Gesamtvolumen von mehr als 2 Millionen USD, die Antikörper-Wirkstoff-Konjugate, Radiopharmazeutika und Zelltherapien abdeckten. CF Labs erhielt im Jahr 2024 außerdem einen Zuschuss von 500.000 USD von der Chan Zuckerberg Initiative für KI-gestützte Arzneimittelentdeckung. Das MD Anderson Cancer Center erhielt ebenfalls einen mehrere Millionen Dollar umfassenden NIH-Zuschuss zur Erforschung der auf Brachyury gerichteten Zelltherapie. Diese Mischung verringert die alleinige Abhängigkeit von kommerzieller Finanzierung und unterstützt die fortlaufende Phase-2-Aktivität im Markt für Chordoma-Krankheit Therapeutika.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extrem seltene Population und Einschränkungen bei der Studienrekrutierung | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Behandlungskosten und Erstattungshürden | -0.9% | Global, am akutesten im Nahen Osten und Afrika, Südamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Anatomische Heterogenität und Pseudo-Progression bei der Endpunktinterpretation | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte validierte Biomarker und Surrogatendpunkte | -0.5% | Global, am akutesten im Asien-Pazifik-Raum und im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem seltene Population und Einschränkungen bei der Studienrekrutierung
Die Seltenheit von Chordoma setzt dem Markt für Chordoma-Krankheit Therapeutika eine strukturelle Grenze bei der Einschreibung und Validierung. Die Erkrankung hat eine Inzidenz von 0,8 Neuerkrankungen pro Million Menschen jährlich, und einarmige Phase-2-Studien schreiben oft nur 10–33 Patienten über mehrere Jahre ein. Die zitierte Palbociclib-Studie schloss 28 Patienten ein. Eine systematische Übersichtsarbeit aus dem Jahr 2025 ergab, dass US-amerikanische Chordoma-Studien überwiegend weiße, nicht-hispanische Teilnehmer einschlossen, was zum Teil daran liegt, dass sich die wichtigsten Zentren in städtischen akademischen Umgebungen befinden. Kleine Kohorten erschweren die Bewertung von Überlebensendpunkten und können regulatorische Einreichungen verzögern. Internationale Register und koordinierte Studiennetzwerke bleiben wichtig, da die Krankheitsinzidenz über Länder verteilt ist.
Hohe Behandlungskosten und Erstattungshürden
Der Off-Label-Status schafft Erstattungshürden für die systemische Behandlung im Markt für Chordoma-Krankheit Therapeutika. Kostenträgerentscheidungen werden oft von Fall zu Fall getroffen, da kein Arzneimittel speziell für Chordoma zugelassen ist. Erstoperation, Bestrahlung und laufende Überwachung können erhebliche finanzielle Anforderungen für Patienten und Gesundheitssysteme schaffen. Checkpoint-Inhibitoren erhalten in preissensiblen Märkten seltener eine Erstattung, wenn zugelassene Indikationen die Formularentscheidungen bestimmen. Die europäische Richtlinie zur grenzüberschreitenden Gesundheitsversorgung kann den Zugang zu Spezialzentren ermöglichen, aber Vorabgenehmigungen und unvollständige Kostenübernahme bleiben praktische Hindernisse. Diese Barrieren können die Nutzung fortschrittlicher Wirkstoffe in spezialisierten Kliniken und Krebszentren in einkommensschwächeren Umgebungen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapieart:
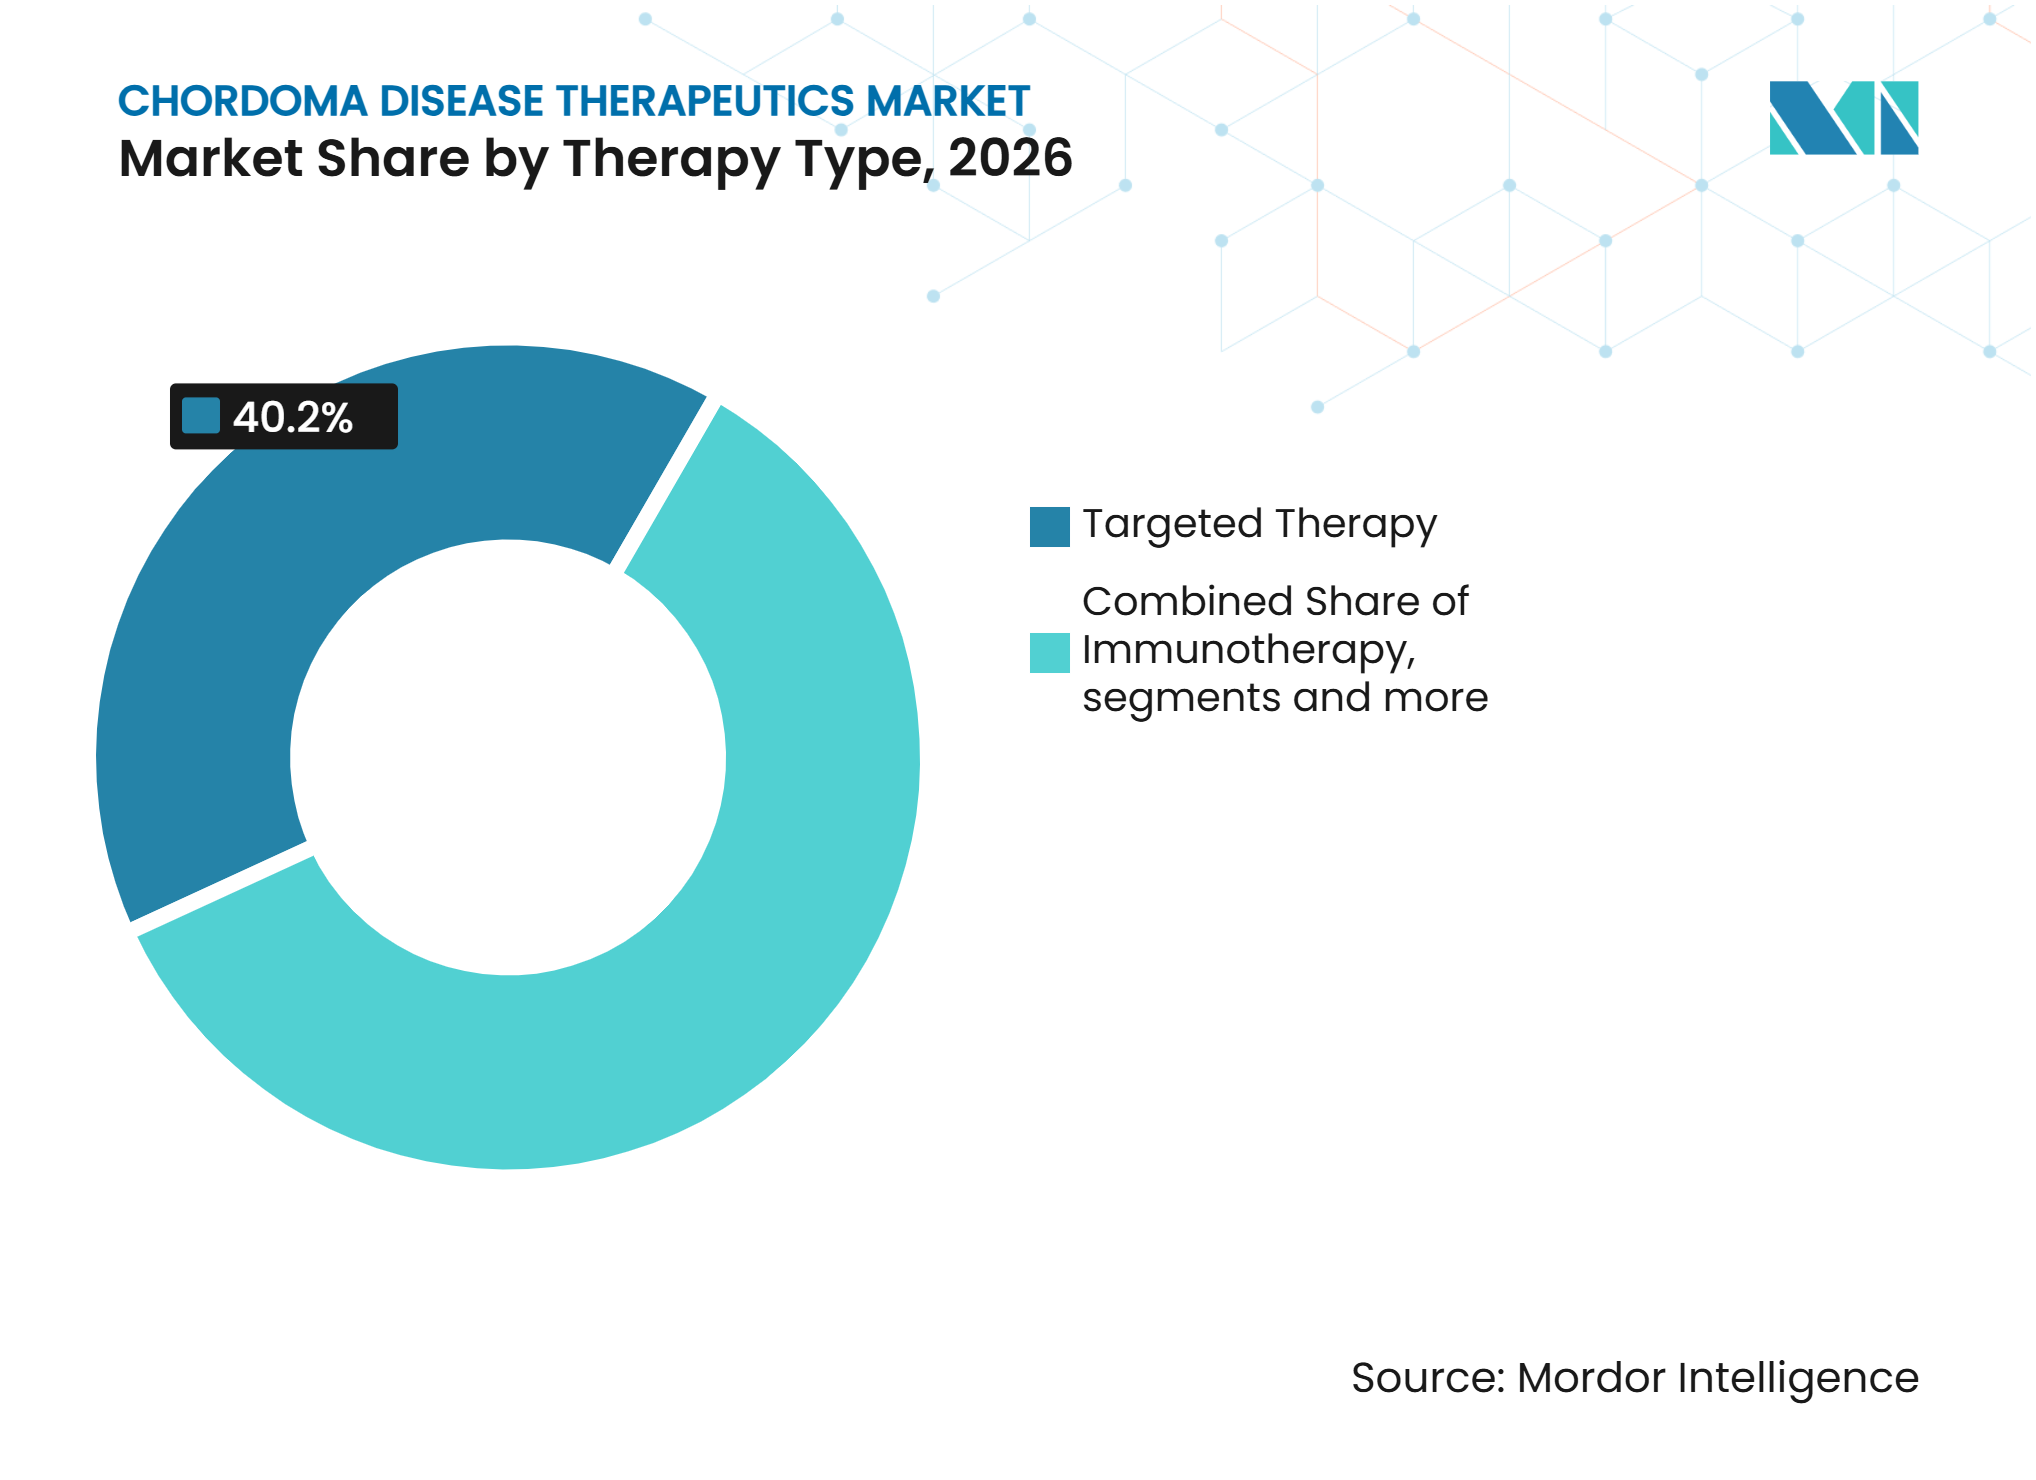
Immuntherapie weitet sich über den TKI-Einsatz hinaus ausDie zielgerichtete Therapie hielt im Jahr 2026 40,16 % des Umsatzes und war damit die größte Therapiekategorie im Markt für Chordoma-Krankheit Therapeutika. TKIs haben als de-facto-systemische Erstlinienoption gedient, da sie etablierte molekulare Ziele ansprechen. Eine europäische Multizenterstudie vom Juni 2026 stellte fest, dass verfügbare zielgerichtete Therapien für viele Patienten eine moderate Wirksamkeit aufwiesen. Dieser Befund unterstützt die anhaltende Nachfrage nach Behandlungsoptionen außerhalb etablierter TKI-Regime. Chemotherapie und andere Ansätze behalten eine Rolle bei der lokalisierten Erkrankung und der multidisziplinären Behandlungsplanung.
Die Immuntherapie wird bis 2032 voraussichtlich mit einer CAGR von 7,06 % wachsen, der höchsten Rate unter den Therapiearten. Kombinationsansätze werden für Patienten untersucht, deren Erkrankung nach einer etablierten systemischen Behandlung fortgeschritten ist. Das molekulare Profiling kann dabei helfen, Patienten zu unterscheiden, die wahrscheinlicher von Kombinationsprotokollen profitieren. Die Chordoma-Therapeutika-Branche legt daher größeren Wert auf Immuntherapiekombinationen für Patienten mit refraktärer Erkrankung.



Nach Wirkstoffklasse:
Antimetaboliten führen, während Anthrazykline an Relevanz gewinnenAntimetaboliten machten im Jahr 2026 38,33 % des Umsatzes aus und hatten damit die größte Position im Markt für Chordoma-Krankheit Therapeutika. Pemetrexed ist der primäre Beitragsstoff, da Kliniker seinen Einsatz aus der thorakalen Onkologie adaptiert haben. VEGFR- und EGFR-Inhibitoren tragen ebenfalls zum systemischen Behandlungseinsatz bei. Erlotinib berichtete eine objektive Ansprechrate von 38,8 % bei EGFR-überexprimierender Erkrankung in den zitierten biomarkerstratifizierten Belegen. Apatinib verlängerte das progressionsfreie Überleben in der chinesischen realen Versorgung, bevor Kombinationsstudien seine klinische Relevanz erweiterten.
Anthrazykline werden bis 2032 voraussichtlich mit einer CAGR von 8,15 % wachsen, der schnellsten Rate unter den Wirkstoffklassen. Ihr Einsatz ist mit schlecht differenziertem Chordoma verbunden, bei dem die TKI-Sensitivität begrenzt sein kann. In einer Phase-II-Studie aus dem Jahr 2025 erzielte Palbociclib eine Krankheitskontrollrate von 39 % bei 28 Patienten, die für den CDK4/6-Signalweg ausgewählt wurden. Die Biomarkeranalyse identifizierte PIK3CA-, PTEN-, MTAP- und MET-Veränderungen in dieser Studie. Die Chordoma-Therapeutika-Branche bewertet außerdem, ob die molekulare Selektion die Leistung etablierter zytotoxischer Klassen verbessern kann.
Nach Verabreichungsweg:
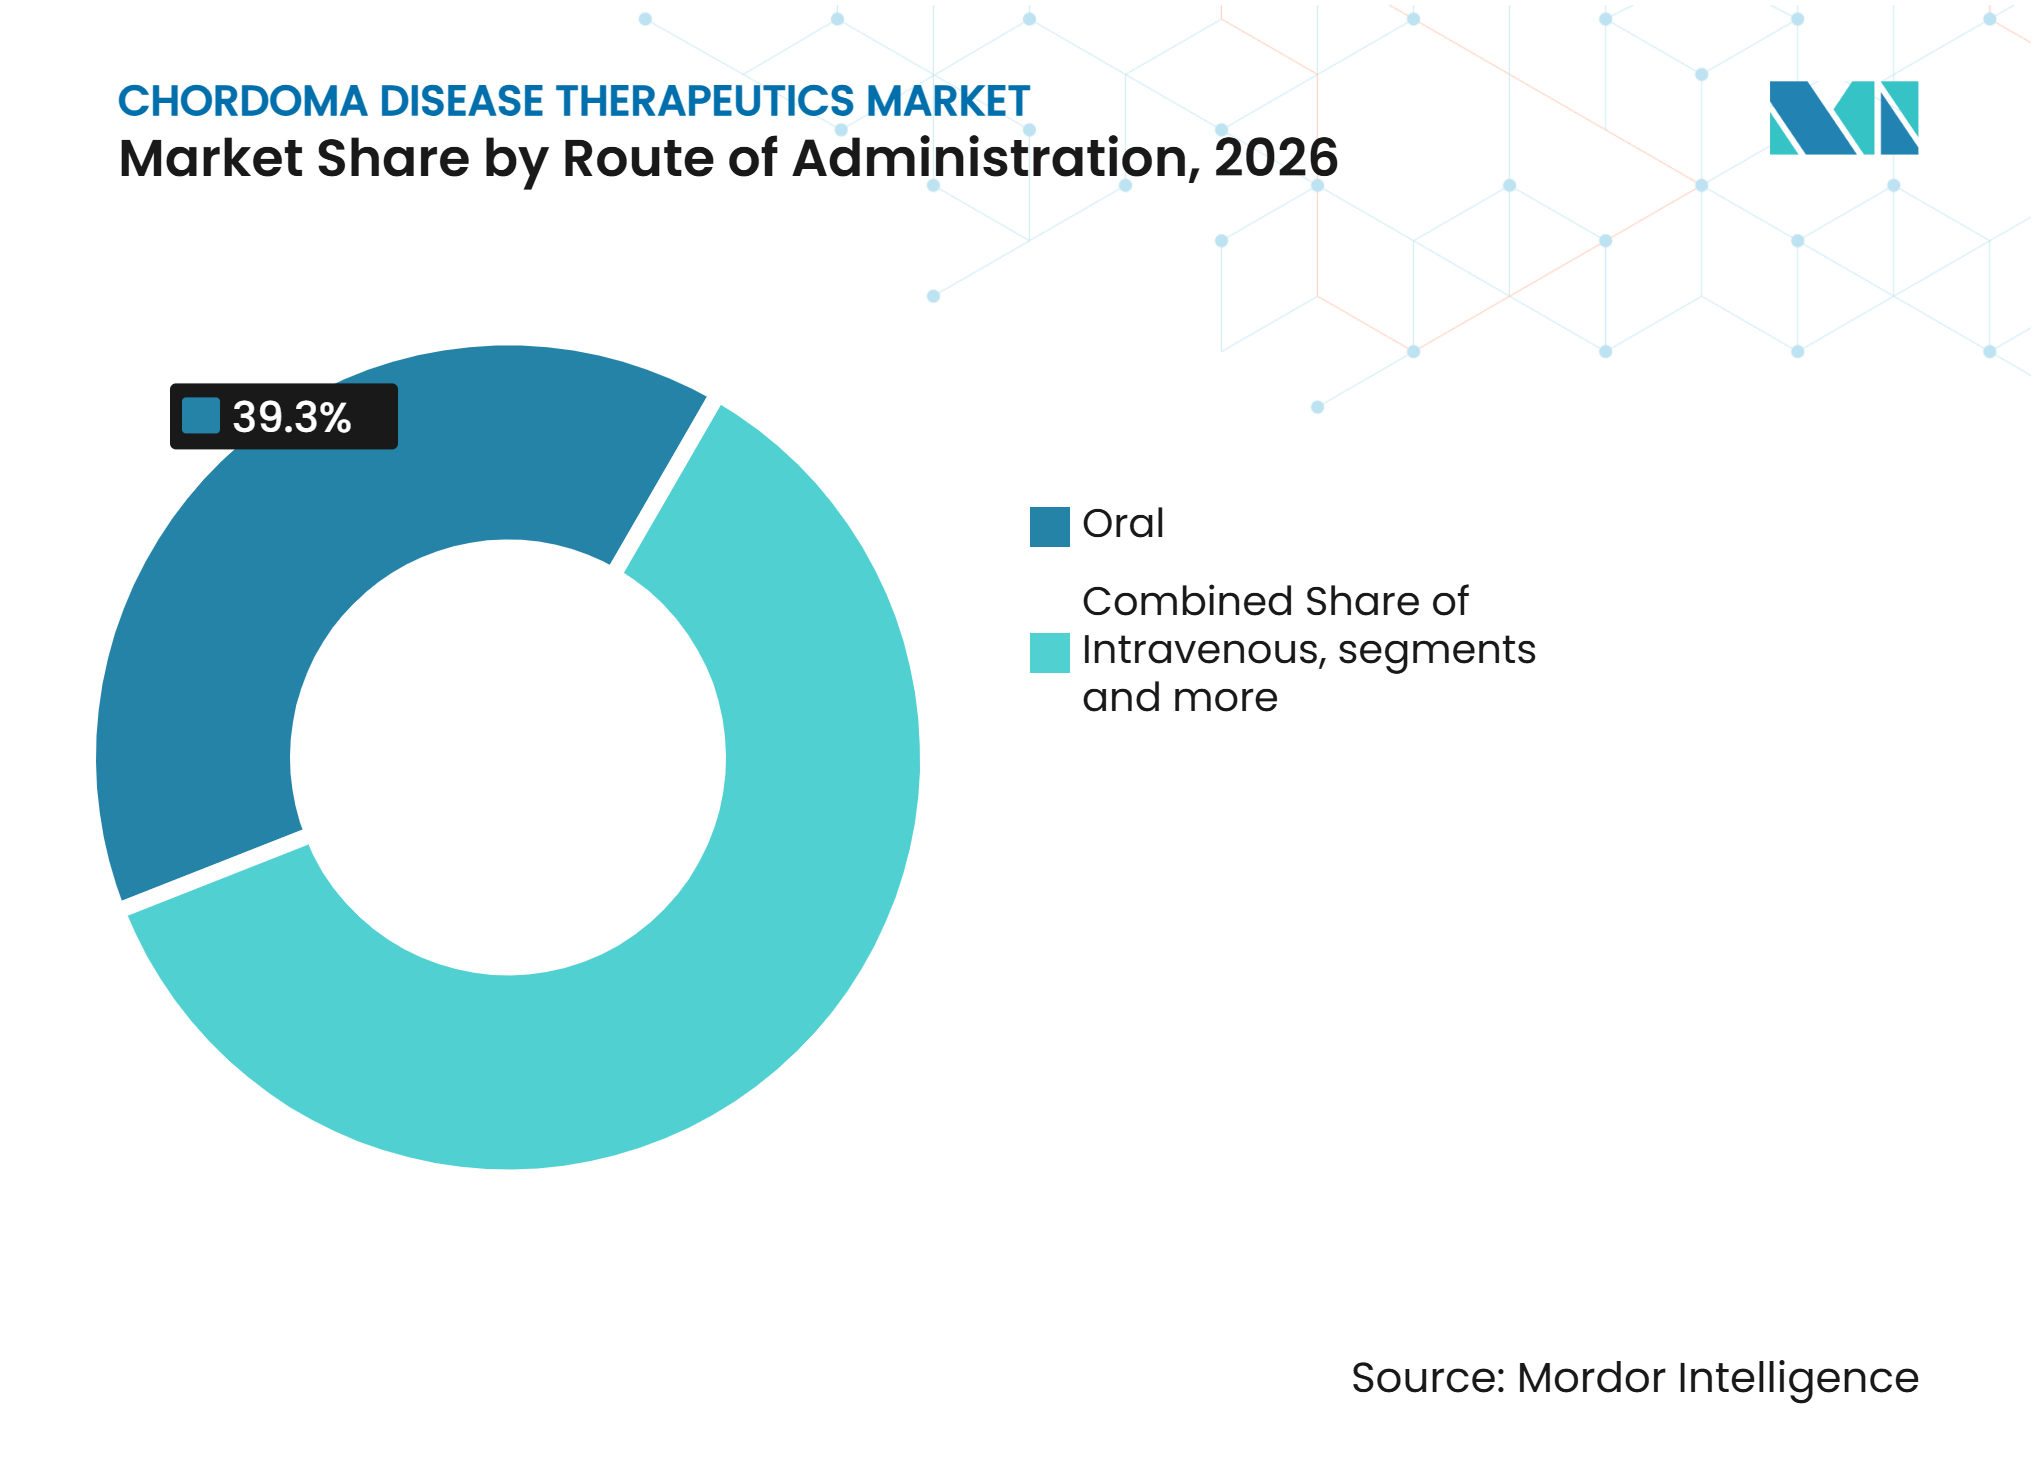
Orale Versorgung bleibt etabliert, während intravenöse Regime wachsenOrale Formulierungen hielten im Jahr 2026 39,26 % des Umsatzes, was den etablierten Einsatz von TKIs im Markt für Chordoma-Krankheit Therapeutika widerspiegelt. Imatinib wird mit 400–800 mg pro Tag verabreicht, während Erlotinib mit 150 mg pro Tag verabreicht wird. Apatinib wird in den zitierten Behandlungsansätzen ebenfalls oral verabreicht. Orale Regime unterstützen die ambulante Versorgung und reduzieren den Bedarf an häufigen Infusionsterminen. Dies ist relevant, da viele Patienten lange Strecken zu Spezialzentren zurücklegen. Erstbehandlungsentscheidungen können in einem zentralen akademischen Zentrum getroffen werden, während die Erhaltungstherapie näher am Wohnort verwaltet werden kann.
Die intravenöse Verabreichung wird bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen. Pembrolizumab wird mit 200 mg intravenös alle 3 Wochen verabreicht. Onkologische Krankenhauseinheiten sind am besten positioniert, um sterile Zubereitung und Infusionsüberwachung bereitzustellen. Dies unterstreicht die Bedeutung von Hochvolumenzentren, da biologische Behandlungen klinischen Einsatz gewinnen. Der Markt für Chordoma-Krankheit Therapeutika könnte sich infolgedessen zu einer ausgewogeneren Mischung aus oraler Erhaltungstherapie und krankenhausbasierter Infusionsversorgung entwickeln.

Nach Endnutzer:
Krankenhäuser führen die aktuelle Versorgung an, während spezialisierte Kliniken wachsenKrankenhäuser machten im Jahr 2026 43,63 % des Umsatzes aus und waren damit der führende Endnutzerbereich im Markt für Chordoma-Krankheit Therapeutika. Ihre Rolle spiegelt die Notwendigkeit wider, Operation, Bestrahlung, systemische Therapie, Pathologie und Bildgebung fachübergreifend zu koordinieren. Akademische und Forschungsinstitute beherbergen auch einen Großteil der aktuellen Phase-2-Studienpipeline. Diese Einrichtungen verbinden klinische Versorgung mit dem Zugang zu neuen Protokollen.
Spezialisierte Onkologiekliniken werden bis 2032 voraussichtlich mit einer CAGR von 7,73 % wachsen. Dedizierte ambulante Sarkom-Programme können molekulare Diagnostik und Studiennavigation für stabile Patienten anbieten, die orale TKIs einnehmen. Sie können die Versorgung ohne routinemäßige vollständige Krankenhausaufnahme bei jedem Besuch verwalten. Diese Struktur unterstützt die Migration ausgewählter seltener Krebsversorgung in ambulante Umgebungen. Der Markt für Chordoma-Krankheit Therapeutika ist daher auf Krankenhäuser für komplexe Behandlungen und auf Kliniken für die laufende spezialisierte Nachsorge angewiesen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 47,25 % des Umsatzes im Markt für Chordoma-Krankheit Therapeutika. Die Region verfügt über eine konzentrierte Gruppe von Spezialprogrammen, darunter das Memorial Sloan Kettering Cancer Center, das MD Anderson Cancer Center, Northwell Health und das Massachusetts General Hospital. Weniger als 5 US-amerikanische Einrichtungen behandeln einen überproportionalen Anteil der Fälle, und einzelne Hochvolumenzentren behandeln jährlich 40–60 Patienten. Die US-amerikanischen Regeln für Arzneimittel gegen seltene Krankheiten gewähren nach der Zulassung 7 Jahre Marktexklusivität für berechtigte Produkte gegen seltene Krankheiten. Mexiko bleibt durch weniger Spezialzentren und erhebliche Eigenkosten für importierte Onkologieprodukte eingeschränkt.
Europa
Europa ist der zweitgrößte regionale Markt für Chordoma-Krankheit Therapeutika. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien beherbergen die Hauptkonzentration europäischer Expertise. Die britischen Leitlinien für Knochensarkome aus dem Jahr 2024 stellten fest, dass Patienten mit Chordoma eine Beurteilung in einem Spezialzentrum benötigen. Überweisungssysteme lenken Patienten daher zu einer begrenzten Gruppe von Hochvolumen-Sarkomzentren. Die Richtlinie zur grenzüberschreitenden Gesundheitsversorgung ermöglicht es Patienten aus kleineren Mitgliedstaaten, berechtigte Spezialversorgung in anderen Ländern der Europäischen Union zu suchen. Vorabgenehmigungen und unvollständige Kostenübernahme können die Nutzung dieses Weges weiterhin einschränken.
Asien-Pazifik, Südamerika, der Nahe Osten und Afrika
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich eine CAGR von 9,31 % verzeichnen, die stärkste regionale Rate im Markt für Chordoma-Krankheit Therapeutika. China entwickelt sich zu einem Beitragsstoff zur klinischen Chordoma-Forschung. Die Canon-Studie untersucht zirkulierende Tumor-DNA und radiomische Biomarker während der neoadjuvanten Bestrahlung in China, Singapur, Hongkong und Taiwan. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte, da die Erstattung für Off-Label-Biologika begrenzt ist. Tertiäre Onkologieinvestitionen in den Ländern des Golfkooperationsrats schaffen Überweisungsnachfrage nach fortschrittlichen Behandlungsprotokollen.
Wettbewerbslandschaft
Marktkonzentration
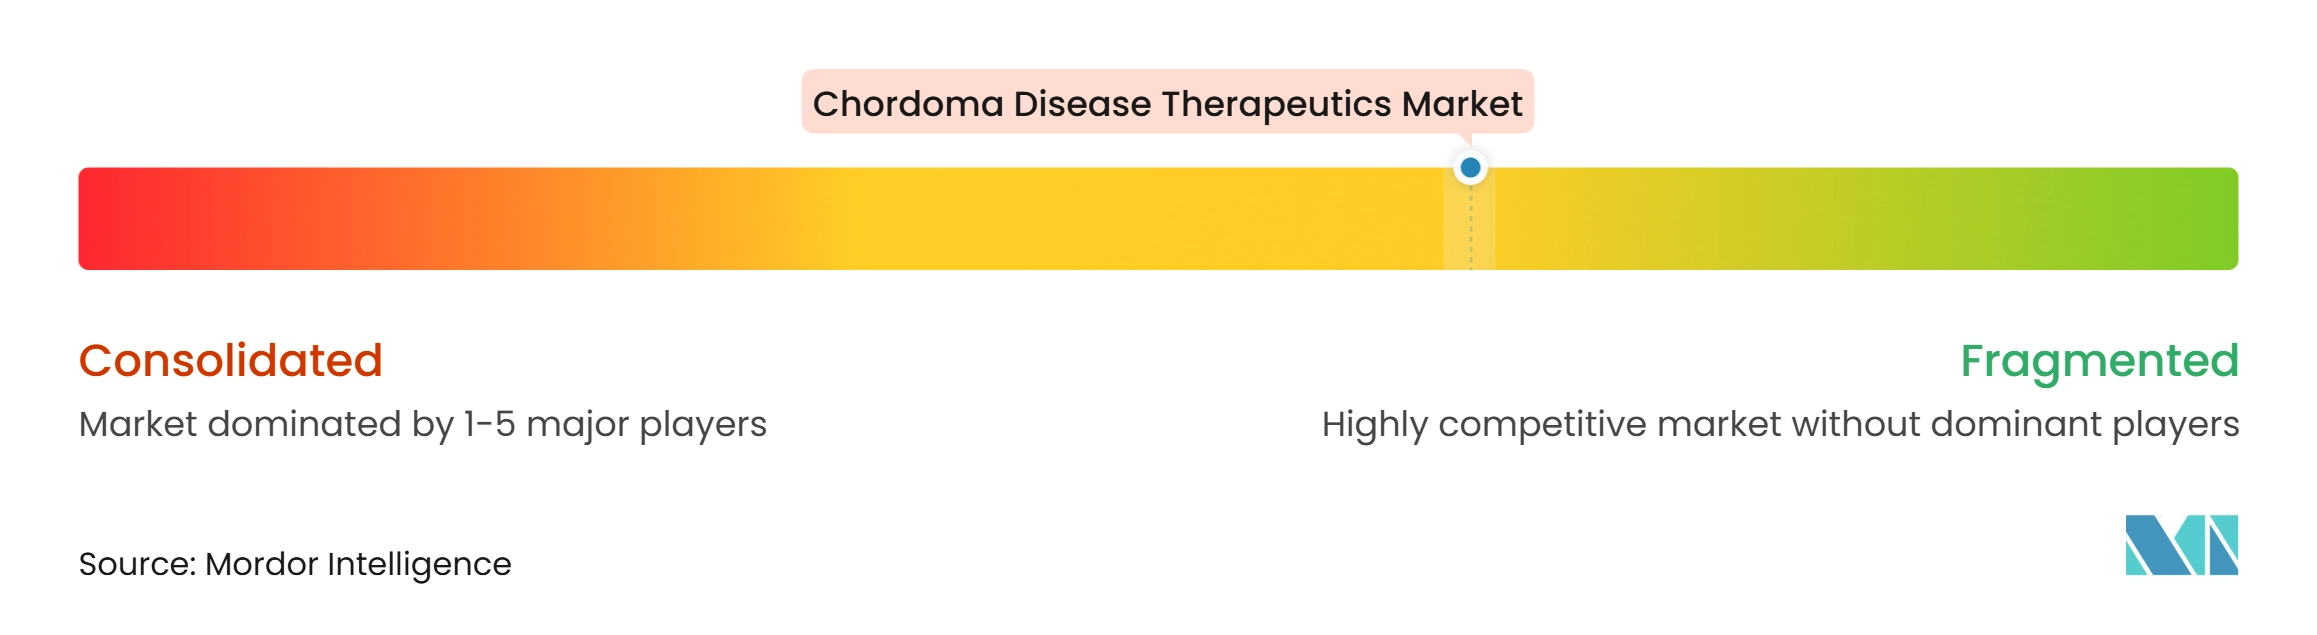
Der Markt für Chordoma-Krankheit Therapeutika ist mäßig fragmentiert, da Behandlungen aus breiten Onkologieportfolios stammen und kein Unternehmen eine zugelassene Chordoma-Indikation hat. Novartis, Merck & Co., Pfizer, AstraZeneca und Roche erzielen Umsätze durch Off-Label-Onkologieprodukte. Erasca und andere spezialisierte Biotechnologieunternehmen verfolgen Mechanismen, die enger mit der Chordoma-Biologie verbunden sind. Die Wettbewerbsposition hängt von klinischen Belegen, Spezialistenbeziehungen und Studienplatzierungen ab, nicht von konventioneller Werbung. Imatinib, Pembrolizumab, Palbociclib, Sunitinib, EGFR-Wirkstoffe und PD-L1-Produkte veranschaulichen die breite Palette der in der Versorgung eingesetzten repurposierten Produkte. Der Markt für Chordoma-Krankheit Therapeutika bleibt auf Belege angewiesen, die in kleinen Kohorten generiert werden.
Große Unternehmen vertiefen die Belege für seltene Krebserkrankungen durch Untersuchungsprogramme und Kombinationsstrategien. Bristol Myers Squibb und Roche verfügen über Checkpoint-Inhibitor-Produkte, die in zukünftigen Phase-2-Kombinationsstudien relevant werden könnten. Erasca brachte ERAS-601 nach Phase-1-Ergebnissen, die bei nahezu allen eingeschriebenen Chordoma-Patienten eine Tumorschrumpfung zeigten, in eine Phase-1b/2-Studie am Memorial Sloan Kettering Cancer Center. Eine systematische Übersichtsarbeit aus dem Jahr 2026 identifizierte EGFR- und PDGFR-autokrine Schleifen als etablierte therapeutische Achsen und Immunsignalisierung als zukünftiges Kombinationsziel. Diese Erkenntnisse geben Unternehmen mit komplementären Produkten eine Grundlage für Lizenzierungs- oder Co-Entwicklungsentscheidungen.
Die Chordoma Foundation startete die TBXT-Herausforderung im Januar 2025 mit Preisen in Höhe von 500.000 USD für potente Brachyury-Binder. Eingereichte Verbindungen können eine präklinische Bewertung durch CF Labs erhalten. Diese Initiative soll computergestützte und KI-gestützte Entdeckungsansätze für einen historisch schwierigen Transkriptionsfaktor gewinnen. Sie könnte einen Weg für neue Marktteilnehmer schaffen, mit bestehenden Kinaseinhibitor-Franchises zu konkurrieren. Die Wettbewerbsaktivität verlagert sich daher von einem breiten Off-Label-Einsatz hin zu stärker krankheitsfokussierten molekularen Programmen.
Branchenführer – Chordoma-Krankheit Therapeutika
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
-
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Chordoma-Krankheit Therapeutika Unternehmen in diesem Bericht
- Adaptimmune Therapeutics plc
- Amgen
- AstraZeneca
- Bayer
- Blueprint Medicines Corporation
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Chimeric Therapeutics Limited
- Eli Lilly and Company
- Erasca, Inc.
- Roche
- Incyte
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Release Therapeutics
- Sanofi
- Sichuan Baili Pharmaceutical Co., Ltd.
- Takeda Pharmaceuticals
Neueste Industrielle Entwicklungen in Markt für Chordoma-Krankheit Therapeutika
- Mai 2026: Die Kombination aus Camrelizumab und Apatinib von Hengrui Medicine zeigte eine ORR von 24,2 % (RECIST 1.1) und eine Krankheitskontrollrate von 90,9 % mit einem medianen progressionsfreien Überleben von 28,4 Monaten in einer prospektiven Phase-II-Studie mit 33 refraktären Chordoma-Patienten, die im Journal of Clinical Oncology veröffentlicht wurde. Dies war die weltweit erste prospektive Studie zur Kombination von PD-1 mit antiangiogener Therapie bei refraktärem Chordoma und etablierte einen klinischen Wirksamkeitsmaßstab, der die bisherigen Monotherapie-ORRs (~3,7 % für Apatinib als Einzelwirkstoff) bei weitem übertrifft.
- April 2026: Minaris und Chimeric Therapeutics gaben eine 100%ige Erfolgsquote bei der Chargenherstellung und -freigabe für das CDH17 CAR-T-Programm (CHM-2101) bekannt und berichteten über individuelle Läsionsreduktionen von 17 %–40 % bei 2 von 4 Patienten auf Dosisstufe 3 der Phase-1/2-Studie. Die CDH17-Plattform, die an der University of Pennsylvania erfunden wurde, wird bei gastrointestinalen und neuroendokrinen Tumoren evaluiert, wobei der Herstellungserfolg eine breitere Expansion auf solide Tumoren unterstützt.
- Januar 2025: Die Chordoma Foundation startete die globale TBXT-Herausforderung und bot einen Anfangspreis von 500.000 USD für Forscher an, die potente Binder des TBXT/Brachyury-Proteins identifizieren, mit kostenloser präklinischer Bewertung durch CF Labs für bis zu 96 eingereichte Verbindungen. Die Herausforderung zielt auf einen Transkriptionsfaktor ab, der historisch als nicht druggable eingestuft wurde, und soll KI-gestützte und computergestützte Arzneimittelentdeckungsansätze für die wichtigste molekulare Schwachstelle von Chordoma gewinnen.
Globaler Berichtsumfang – Chordoma-Krankheit Therapeutika
Gemäß dem Berichtsumfang repräsentiert der Markt für Chordoma-Krankheit Therapeutika das globale Segment, das sich auf Behandlungen für Chordoma konzentriert, einen seltenen bösartigen Knochentumor, der aus Resten der Chorda dorsalis entsteht und typischerweise an der Schädelbasis und der Wirbelsäule auftritt.
Der Markt für Chordoma-Krankheit Therapeutika ist nach Therapieart, Wirkstoffklasse, Verabreichungsweg, Endnutzer und Geografie segmentiert. Nach Therapieart ist der Markt in zielgerichtete Therapie, Immuntherapie, Chemotherapie und andere Therapiearten segmentiert. Nach Wirkstoffklasse ist der Markt in Antimetaboliten, Anthrazykline, VEGFR-Inhibitoren, EGFR-Inhibitoren und andere Wirkstoffklassen segmentiert. Nach Verabreichungsweg ist der Markt in oral, intravenös und andere Wege segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, spezialisierte Onkologiekliniken und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Zielgerichtete Therapie |
| Immuntherapie |
| Chemotherapie |
| Andere Therapiearten |
| Antimetaboliten |
| Anthrazykline |
| VEGFR-Inhibitoren |
| EGFR-Inhibitoren |
| Andere Wirkstoffklassen |
| Oral |
| Intravenös |
| Andere Verabreichungswege |
| Krankenhäuser |
| Spezialisierte Onkologiekliniken |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Therapieart | Zielgerichtete Therapie | |
| Immuntherapie | ||
| Chemotherapie | ||
| Andere Therapiearten | ||
| Nach Wirkstoffklasse | Antimetaboliten | |
| Anthrazykline | ||
| VEGFR-Inhibitoren | ||
| EGFR-Inhibitoren | ||
| Andere Wirkstoffklassen | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Andere Verabreichungswege | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte Onkologiekliniken | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach dem Markt für Chordoma-Krankheit Therapeutika an?
Molekulares Profiling, Anreize für Arzneimittel gegen seltene Krankheiten, spezialisierte Behandlungszentren und eine verstärkte Forschungsfinanzierung für seltene Krebserkrankungen weiten die Entwicklungsaktivität aus. Der Marktwert wird voraussichtlich von 7,52 Milliarden USD im Jahr 2026 auf 7,95 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 6,92 % einen Wert von 11,11 Milliarden USD erreichen.
Welche Behandlungsart wächst bei Chordoma am schnellsten?
Die Immuntherapie wird bis 2032 voraussichtlich mit einer CAGR von 7,06 % wachsen, was die verstärkte Bewertung von Immuntherapiekombinationen bei refraktärer Erkrankung widerspiegelt.
Warum werden zielgerichtete Therapien bei Chordoma noch immer weit verbreitet eingesetzt?
Die zielgerichtete Therapie hielt im Jahr 2026 40,16 % des Umsatzes, da TKIs eine gängige systemische Option bleiben, obwohl die Ergebnisse je nach Biomarkerprofil variieren.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,31 % wachsen, unterstützt durch stärkere klinische Forschungsaktivitäten in China und regionale Studienkoordination.