
Taille et part du marché des thérapeutiques de la maladie chordome
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.95 Milliards de dollars |
| Taille du Marché (2032) | 11.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques de la maladie chordome par Mordor Intelligence
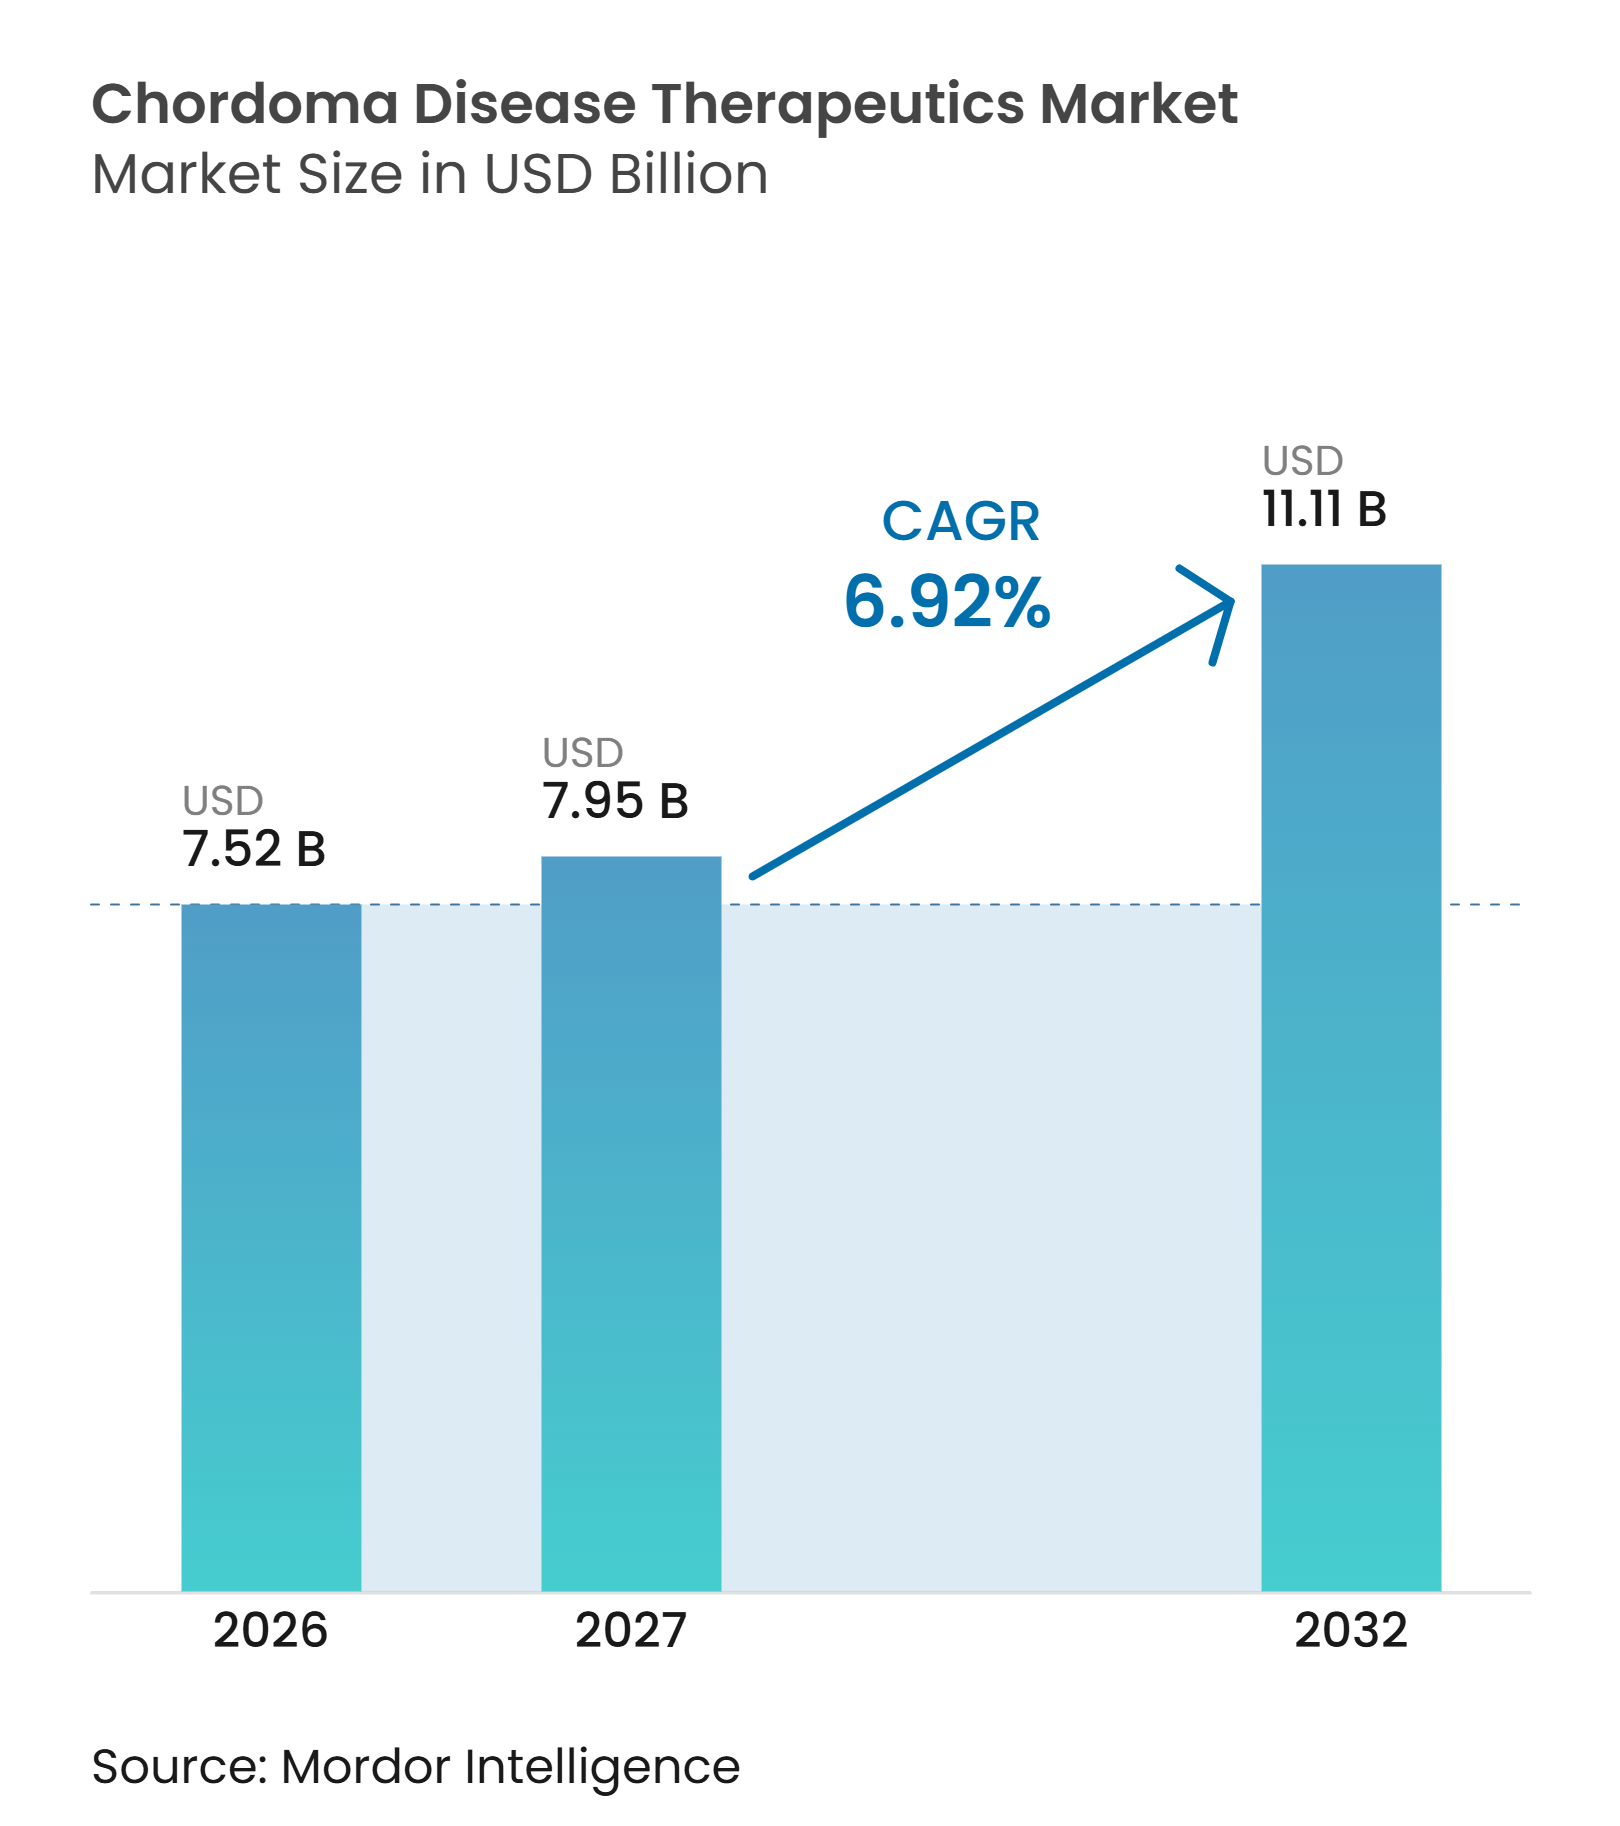
La taille du marché des thérapeutiques de la maladie chordome devrait passer de 7,52 milliards USD en 2026 à 7,95 milliards USD en 2027 et atteindre 11,11 milliards USD d'ici 2032, à un CAGR de 6,92 % sur la période 2027-2032.
Le marché des thérapeutiques de la maladie chordome reste façonné par une tumeur maligne rare qui se développe à partir de résidus notochordaux et survient à la base du crâne, dans la colonne vertébrale et le sacrum. L'oncologie de précision fait évoluer le traitement systémique d'une prescription empirique vers des choix thérapeutiques fondés sur des données génomiques et des résultats de récepteurs. Les voies des médicaments orphelins offrent aux développeurs une voie plus claire vers l'exclusivité et l'engagement réglementaire pour les maladies rares. L'absence d'un médicament approuvé spécifiquement pour le chordome continue de faire du remboursement, de la conception des essais et de l'accès aux spécialistes des enjeux centraux pour le marché des thérapeutiques de la maladie chordome. La recherche soutenue par des fondations, le financement public et les programmes de biotechnologie ciblés élargissent l'ensemble des candidats médicaments à l'étude.
Points clés du rapport
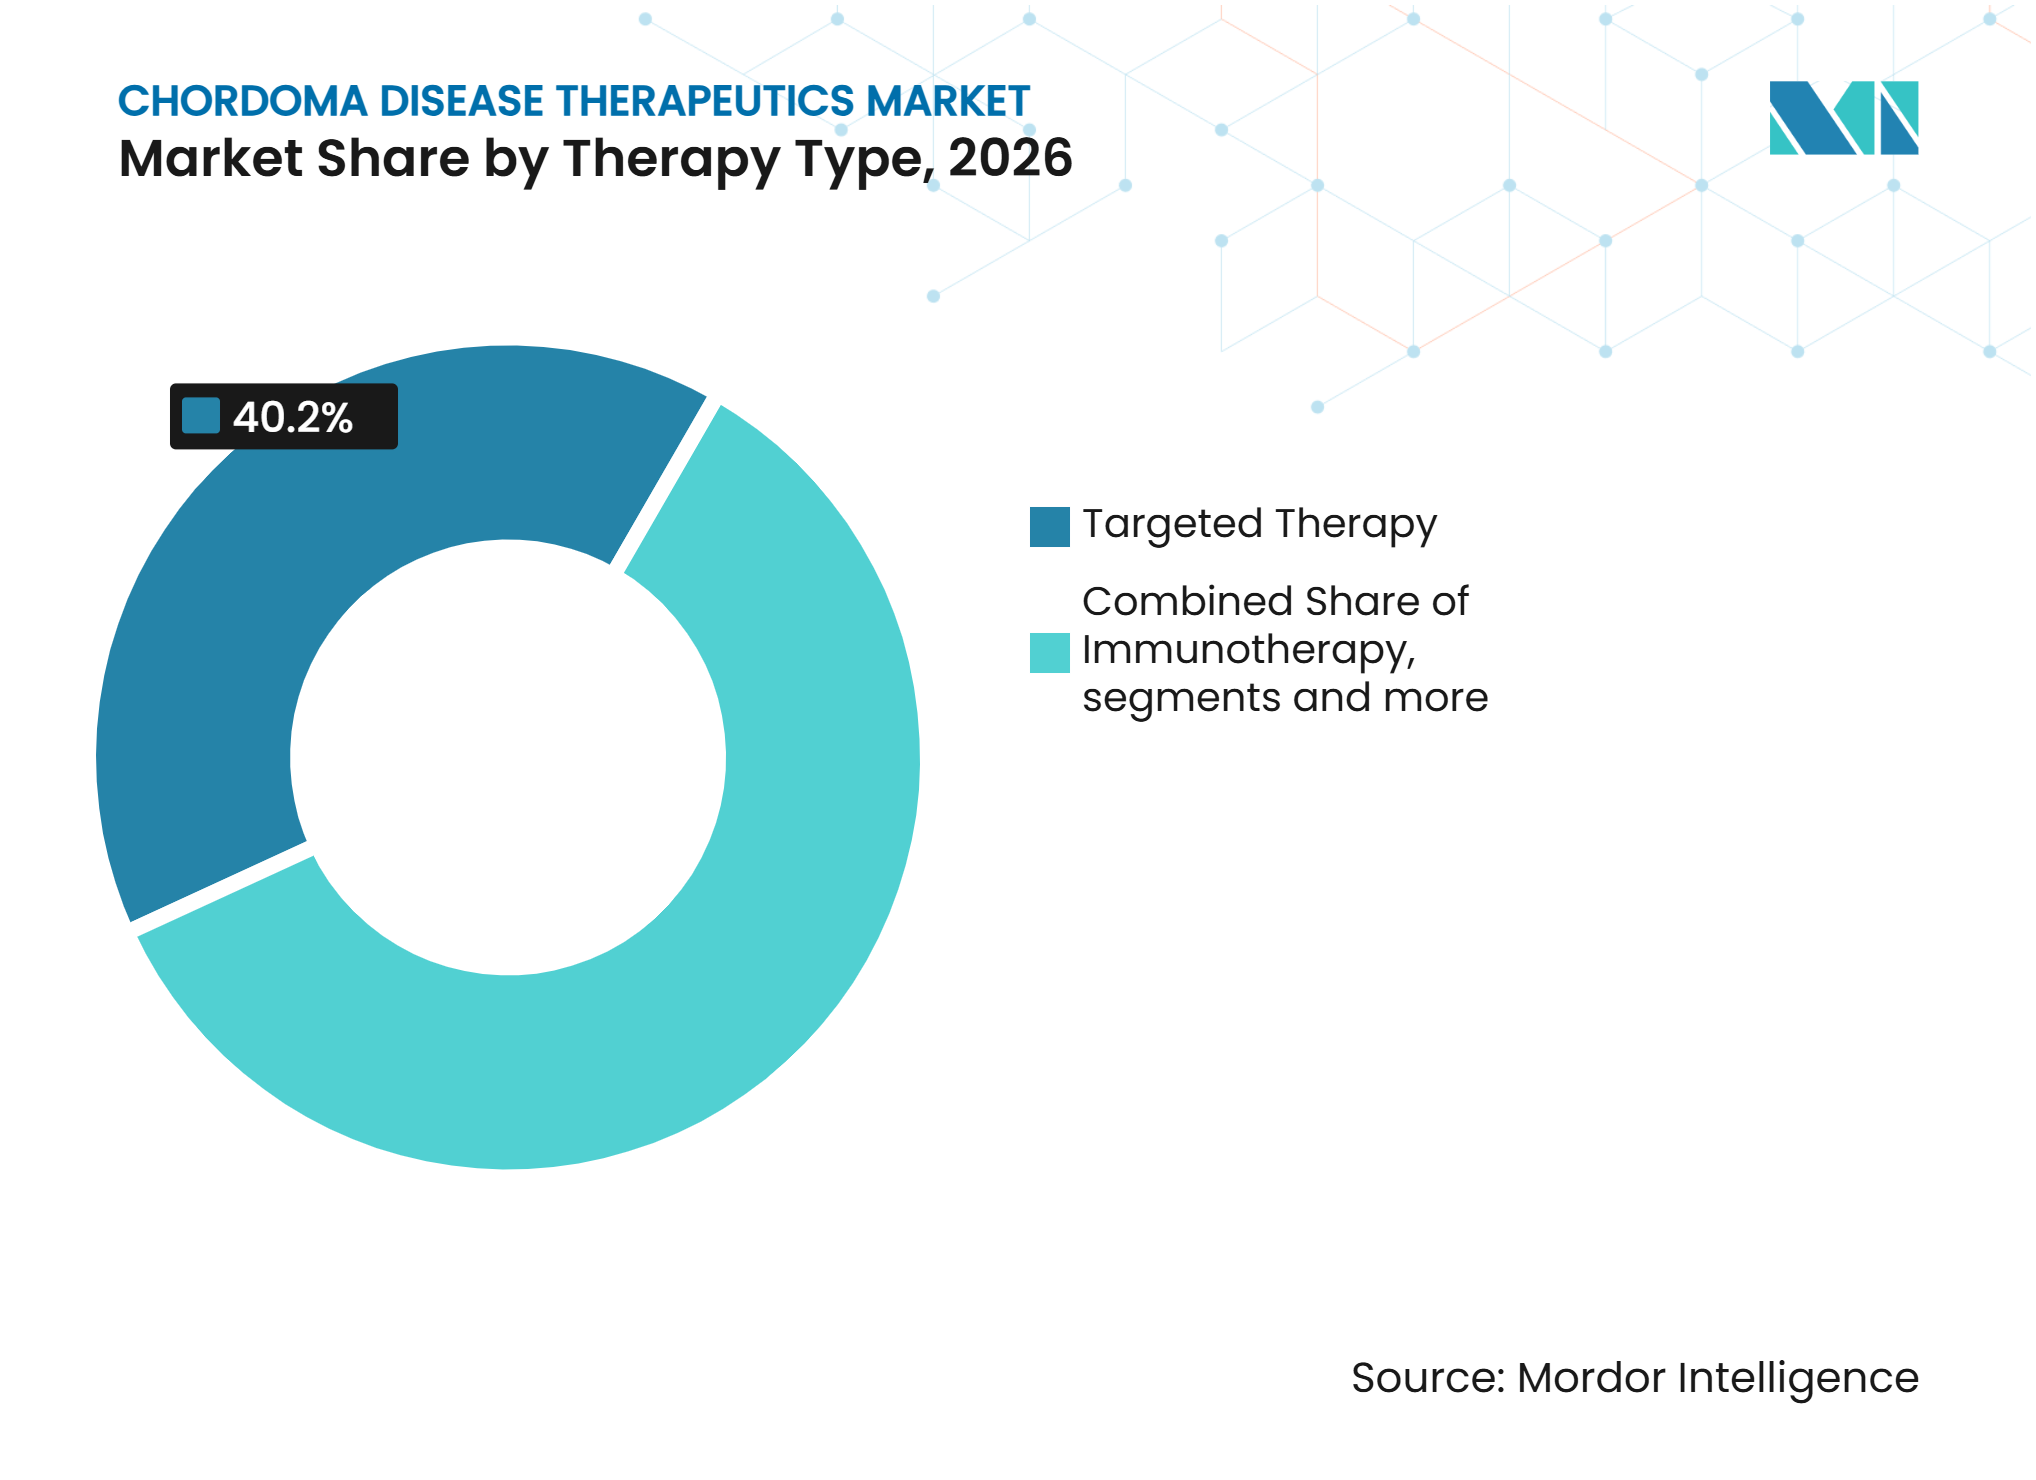
- Par type de thérapie, la thérapie ciblée détenait 40,16 % de la part du marché des thérapeutiques de la maladie chordome en 2026, tandis que l'immunothérapie devrait se développer à un CAGR de 7,06 % jusqu'en 2032.
- Par classe de médicaments, les antimétabolites représentaient 38,33 % de la part du marché des thérapeutiques de la maladie chordome en 2026, tandis que les anthracyclines devraient croître à un CAGR de 8,15 % jusqu'en 2032.
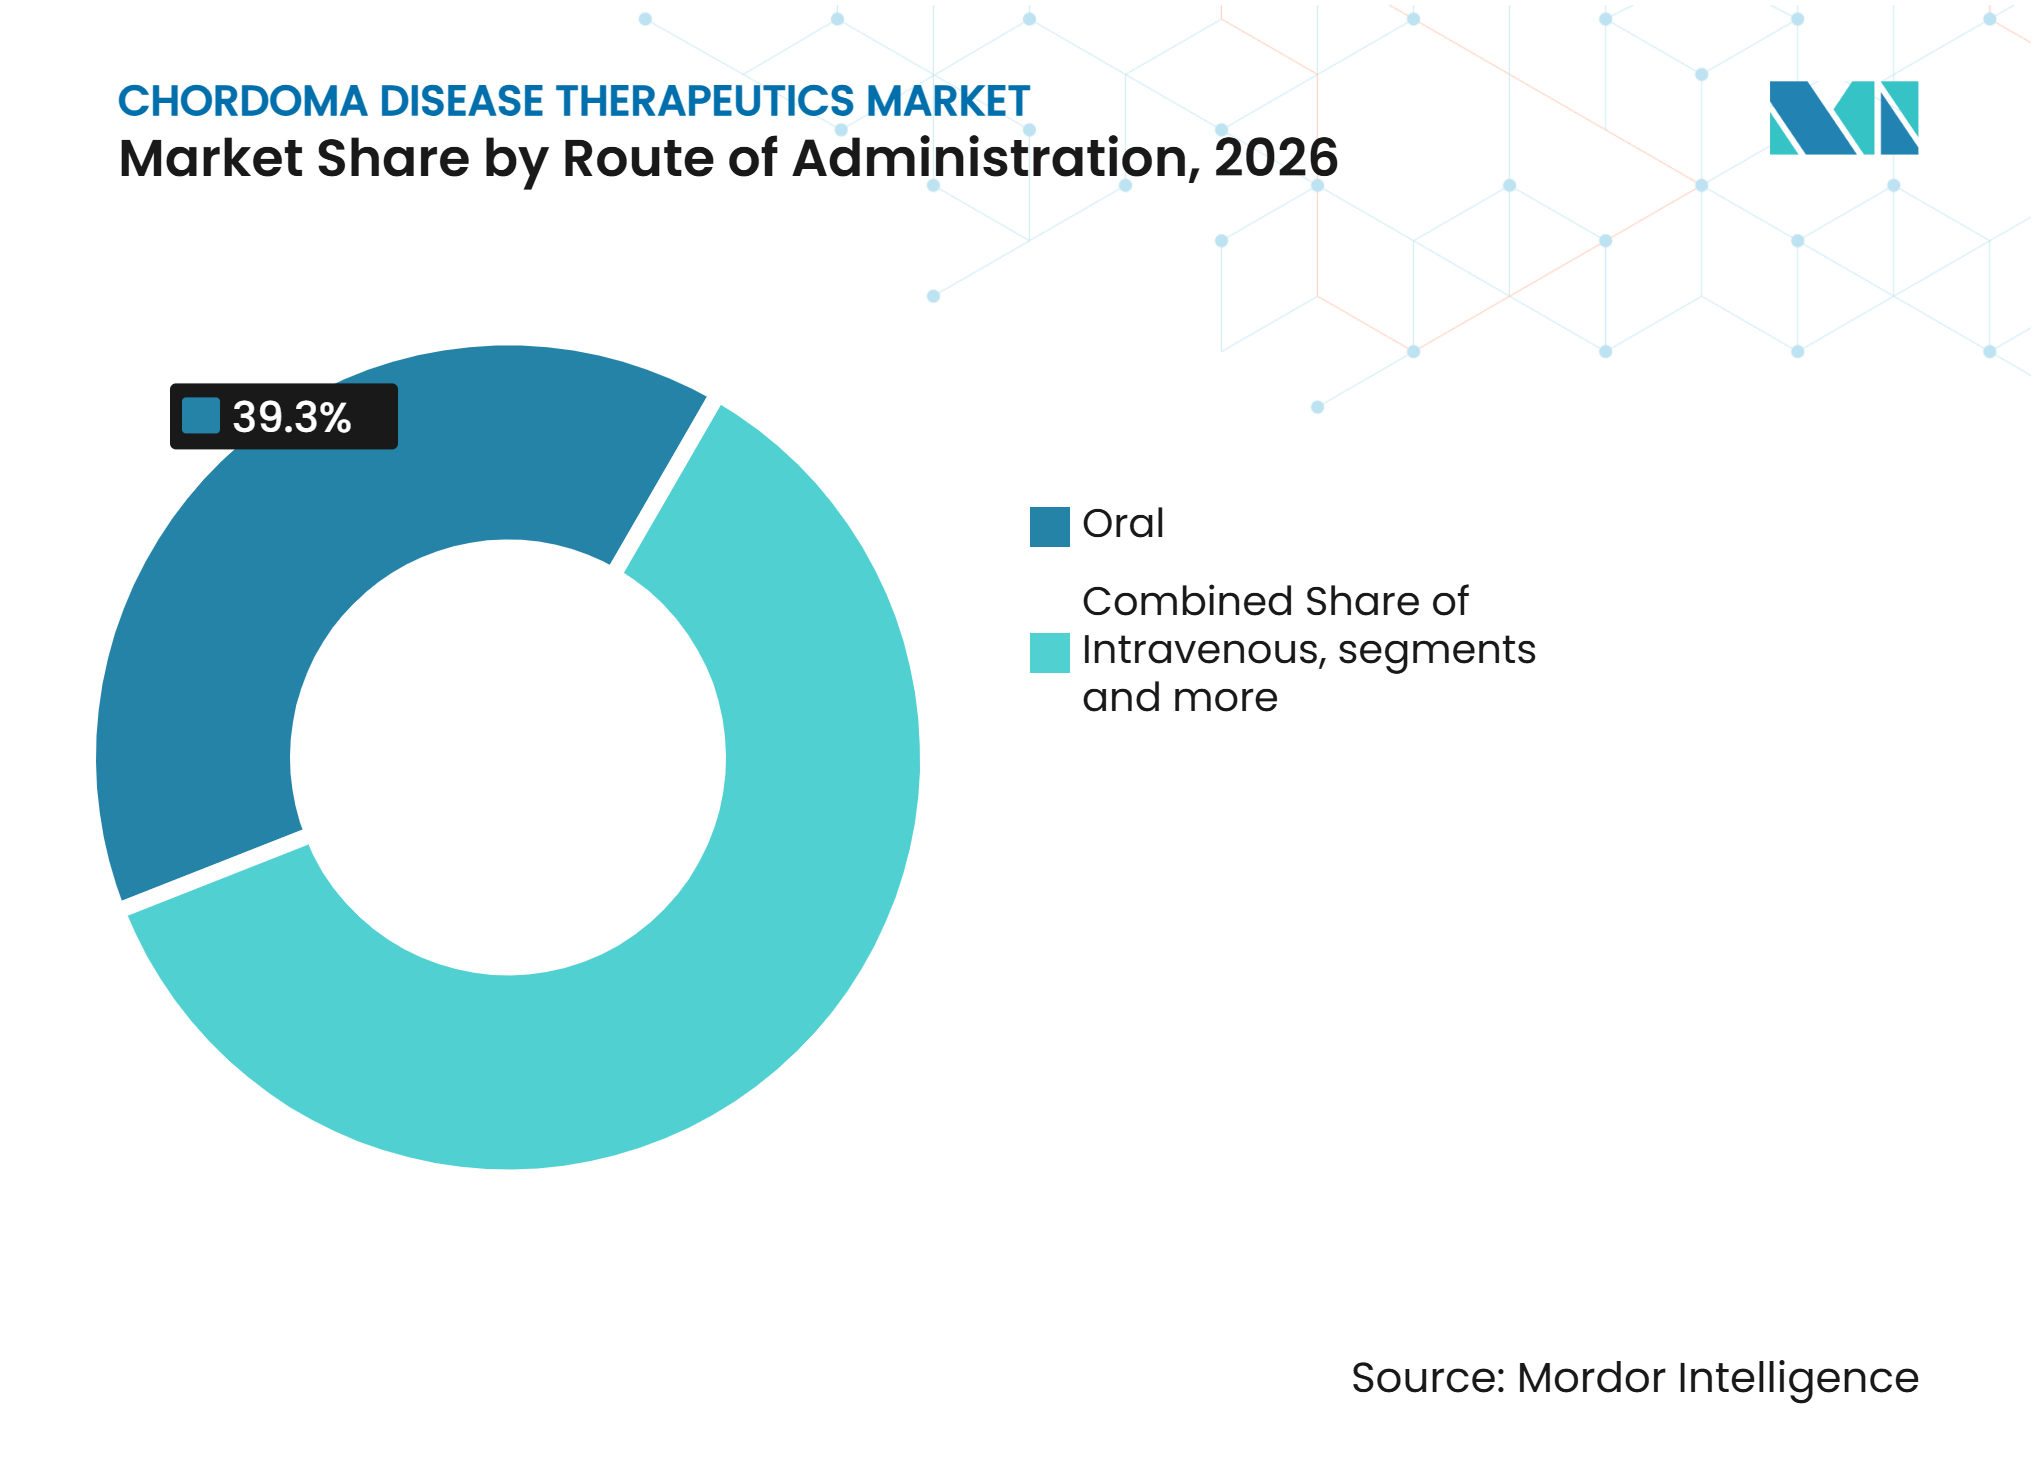
- Par voie d'administration, les formulations orales étaient en tête avec une part de revenus de 39,26 % en 2026, tandis que l'administration intraveineuse devrait enregistrer un CAGR de 8,63 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 43,63 % des revenus en 2026, tandis que les cliniques d'oncologie spécialisées devraient progresser à un CAGR de 7,73 % jusqu'en 2032.
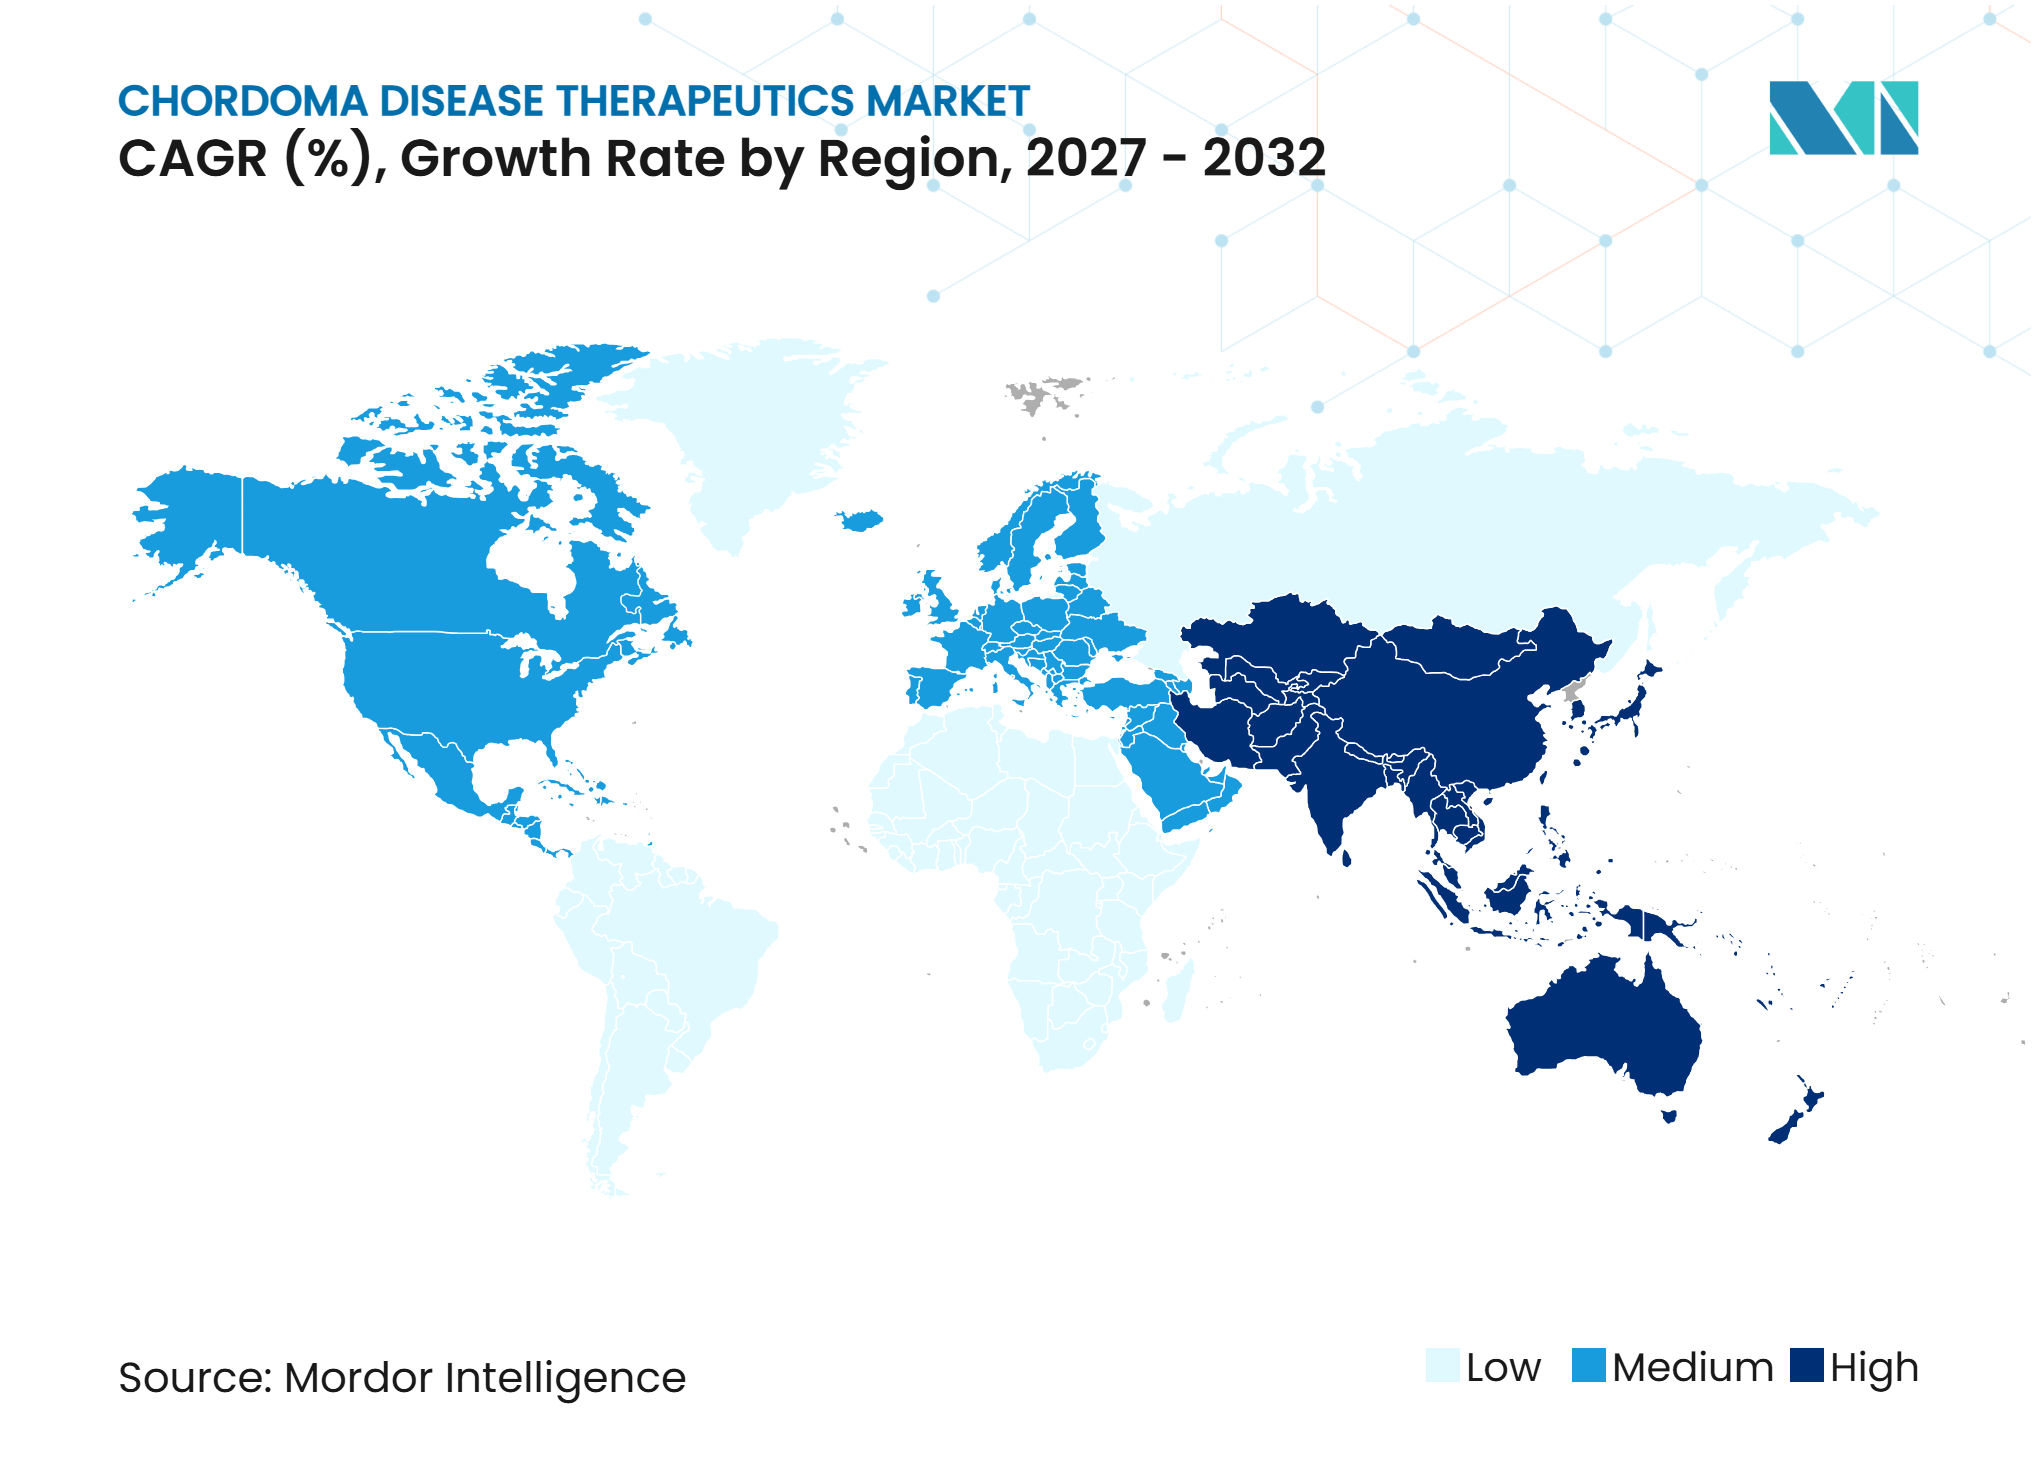
- Par géographie, l'Amérique du Nord détenait 47,25 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Oncologie de précision et profilage moléculaire | +1.5% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Incitations aux médicaments orphelins et voies réglementaires accélérées | +1.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Centres spécialisés en chordome et soins multidisciplinaires | +0.9% | Amérique du Nord et Europe, avec des retombées au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Financement des essais cliniques et de la recherche sur les cancers rares | +1.0% | Mondial, concentré aux États-Unis, en Chine et dans l'Union européenne | Moyen terme (2-4 ans) |
| Défi de la druggabilité de TBXT Brachyury et innovation par prix | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Registres de patients et réseaux internationaux d'essais | +0.7% | Mondial, avec des gains précoces aux États-Unis et dans l'Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'oncologie de précision et du profilage moléculaire
Le profilage moléculaire transforme la sélection des traitements dans le marché des thérapeutiques de la maladie chordome, passant d'un recours empirique aux inhibiteurs de tyrosine kinase vers des soins stratifiés par biomarqueurs. Le séquençage de nouvelle génération peut identifier la perte de CDKN2A, la surexpression d'EGFR, la mutation de PIK3CA et la délétion de PTEN, qui peuvent orienter le choix de la classe médicamenteuse. Une méta-analyse de 2025 portant sur 12 études et 365 patients a rapporté une survie globale médiane de 39,3 mois avec l'imatinib et de 25,0 mois avec d'autres inhibiteurs de tyrosine kinase.[1] Les lignes directrices du Groupe de consensus mondial sur le chordome de juin 2025 ont intégré le profilage dans les parcours de soins spécialisés après examen par plus de 150 experts. Cette approche crée des populations définies par biomarqueurs identifiables pour le développement clinique et les futures stratégies de diagnostic compagnon.
Incitations aux médicaments orphelins et voies réglementaires accélérées
La désignation de médicament orphelin modifie le cas de développement des thérapies utilisées dans le chordome. Aux États-Unis, la désignation est disponible pour les maladies touchant moins de 200 000 personnes et peut offrir 7 ans d'exclusivité commerciale après approbation. La voie européenne s'applique aux maladies touchant au plus 5 personnes sur 10 000 et prévoit un cadre connexe pour le développement des maladies rares. Ces programmes offrent aux développeurs des incitations réglementaires définies dans une population de patients avec seulement 300 à 500 nouveaux cas annuels aux États-Unis. La Fondation Chordome a planifié au moins 6 essais de Phase 2 sur 3 ans et a rapporté des données regroupées de 328 patients issus d'études de Phase 2.[2] L'ensemble de données historiques peut soutenir la sélection des critères d'évaluation et donner aux régulateurs plus de contexte lors de l'évaluation de petites études dans le marché des thérapeutiques de la maladie chordome.
Développement des centres spécialisés en chordome et des soins multidisciplinaires
Les centres spécialisés concentrent les décisions thérapeutiques et l'expertise clinique dans le marché des thérapeutiques de la maladie chordome. Northwell Health a rapporté que son programme de chordome traitait 60 patients par an, avec 2 patients sur 3 venant d'autres États ou pays.[3] Ce schéma d'orientation dirige de nombreux patients vers un groupe limité de prescripteurs et de sites d'essais à fort volume. Le traitement dans un centre académique était associé à une meilleure survie globale dans une analyse de la base de données nationale sur le cancer. L'accès aux formulaires spécialisés et les partenariats d'essais pour patients nommés peuvent donc avoir un effet disproportionné sur l'adoption de nouveaux agents. Les recommandations thérapeutiques de 2025 devraient réduire la variation des protocoles de thérapie systémique dans les centres spécialisés participants.
Augmentation du financement des essais cliniques et de la recherche sur les cancers rares
Les financements philanthropiques, publics et de capital-risque soutiennent une base de recherche plus large sur le chordome. La Fondation Chordome a financé 9 projets de recherche totalisant plus de 2 millions USD en 2024, couvrant les conjugués anticorps-médicament, les radiopharmaceutiques et les thérapies cellulaires. CF Labs a également reçu une subvention de 500 000 USD de la Chan Zuckerberg Initiative pour la découverte de médicaments assistée par intelligence artificielle en 2024. Le MD Anderson Cancer Center a également reçu une subvention plurimillionnaire des Instituts nationaux de la santé pour étudier la thérapie cellulaire dirigée contre la brachyury. Cette combinaison réduit la dépendance au seul financement commercial et soutient la poursuite de l'activité de Phase 2 dans le marché des thérapeutiques de la maladie chordome.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Population ultra-rare et contraintes de recrutement pour les essais | -1.1% | Mondial | Court terme (≤ 2 ans) |
| Coût élevé du traitement et friction liée au remboursement | -0.9% | Mondial, plus aigu au Moyen-Orient et en Afrique, en Amérique du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Hétérogénéité anatomique et pseudo-progression dans l'interprétation des critères d'évaluation | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Biomarqueurs validés et critères de substitution limités | -0.5% | Mondial, plus aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Population ultra-rare et contraintes de recrutement pour les essais
La rareté du chordome impose une limite structurelle à l'enrôlement et à la validation dans le marché des thérapeutiques de la maladie chordome. La maladie a une incidence de 0,8 nouveau cas par million de personnes par an, et les études de Phase 2 à bras unique n'enrôlent souvent que 10 à 33 patients sur plusieurs années. L'essai sur le palbociclib cité a enrôlé 28 patients. Une revue systématique de 2025 a révélé que les essais américains sur le chordome enrôlaient principalement des participants blancs non hispaniques, en partie parce que les principaux centres sont situés dans des milieux académiques urbains. Les petites cohortes rendent les critères de survie difficiles à évaluer et peuvent retarder les soumissions réglementaires. Les registres internationaux et les réseaux d'essais coordonnés restent importants car l'incidence de la maladie est dispersée entre les pays.
Coût élevé du traitement et friction liée au remboursement
Le statut hors indication crée une friction de remboursement pour le traitement systémique dans le marché des thérapeutiques de la maladie chordome. Les décisions des payeurs sont souvent prises au cas par cas car il n'existe pas de médicament spécifiquement approuvé pour le chordome. La chirurgie initiale, la radiothérapie et la surveillance continue peuvent créer des exigences financières substantielles pour les patients et les systèmes de santé. Les inhibiteurs de points de contrôle immunitaires sont moins susceptibles d'obtenir un remboursement sur les marchés sensibles aux prix lorsque les indications approuvées guident les décisions formulaires. La directive européenne sur les soins de santé transfrontaliers peut permettre l'accès aux centres spécialisés, mais l'autorisation préalable et la couverture incomplète restent des obstacles pratiques. Ces obstacles peuvent limiter l'utilisation d'agents avancés dans les cliniques spécialisées et les centres de cancérologie dans les contextes à faibles revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de thérapie :
l'immunothérapie s'étend au-delà de l'utilisation des inhibiteurs de tyrosine kinaseLa thérapie ciblée détenait 40,16 % des revenus en 2026, ce qui en fait la plus grande catégorie thérapeutique dans le marché des thérapeutiques de la maladie chordome. Les inhibiteurs de tyrosine kinase ont servi d'option systémique de première ligne de facto car ils ciblent des cibles moléculaires établies. Une étude multicentrique européenne de juin 2026 a révélé que les thérapies ciblées disponibles avaient une activité modeste pour de nombreux patients. Ce résultat soutient la demande continue d'options thérapeutiques en dehors des schémas établis d'inhibiteurs de tyrosine kinase. La chimiothérapie et d'autres approches conservent un rôle dans la maladie localisée et la planification du traitement multidisciplinaire.
L'immunothérapie devrait croître à un CAGR de 7,06 % jusqu'en 2032, le taux le plus élevé parmi les types de thérapies. Des approches combinées sont à l'étude pour les patients dont la maladie a progressé après un traitement systémique établi. Le profilage moléculaire peut aider à distinguer les patients plus susceptibles de bénéficier de protocoles combinés. Le secteur des thérapeutiques du chordome accorde donc une plus grande importance aux combinaisons d'immunothérapie pour les patients atteints d'une maladie réfractaire.



Par classe de médicaments :
les antimétabolites sont en tête tandis que les anthracyclines gagnent en pertinenceLes antimétabolites représentaient 38,33 % des revenus en 2026, ce qui donne à cette classe la position la plus importante dans le marché des thérapeutiques de la maladie chordome. Le pémétrexed est le principal contributeur car les cliniciens ont adapté son utilisation à partir de l'oncologie thoracique. Les inhibiteurs de VEGFR et d'EGFR contribuent également à l'utilisation du traitement systémique. L'erlotinib a rapporté un taux de réponse objective de 38,8 % dans les maladies surexprimant l'EGFR dans les données probantes stratifiées par biomarqueurs citées. L'apatinib a prolongé la survie sans progression dans les soins réels chinois avant que les études de combinaison n'élargissent sa pertinence clinique.
Les anthracyclines devraient croître à un CAGR de 8,15 % jusqu'en 2032, le taux le plus rapide parmi les classes de médicaments. Leur utilisation est liée au chordome peu différencié, où la sensibilité aux inhibiteurs de tyrosine kinase peut être limitée. Dans un essai de Phase II de 2025, le palbociclib a produit un taux de contrôle de la maladie de 39 % chez 28 patients sélectionnés pour la voie CDK4/6. L'analyse des biomarqueurs a identifié des altérations de PIK3CA, PTEN, MTAP et MET dans cet essai. Le secteur des thérapeutiques du chordome évalue également si la sélection moléculaire peut améliorer les performances des classes cytotoxiques établies.
Par voie d'administration :
les soins oraux restent établis tandis que les schémas intraveineux progressentLes formulations orales détenaient 39,26 % des revenus en 2026, reflétant l'utilisation établie des inhibiteurs de tyrosine kinase dans le marché des thérapeutiques de la maladie chordome. L'imatinib est administré à 400-800 mg par jour, tandis que l'erlotinib est administré à 150 mg par jour. L'apatinib est également administré par voie orale dans les approches thérapeutiques citées. Les schémas oraux favorisent les soins ambulatoires et réduisent le besoin de rendez-vous fréquents pour les perfusions. Cela est pertinent car de nombreux patients parcourent de longues distances pour se rendre dans des centres spécialisés. Les décisions de traitement initiales peuvent avoir lieu dans un centre académique central, tandis que le traitement d'entretien peut être géré plus près du domicile.
L'administration intraveineuse devrait croître à un CAGR de 8,6 % jusqu'en 2032. Le pembrolizumab est administré à 200 mg par voie intraveineuse toutes les 3 semaines. Les unités d'oncologie hospitalières sont les mieux placées pour assurer la préparation stérile et la surveillance des perfusions. Cela renforce l'importance des centres à fort volume à mesure que les traitements biologiques gagnent en utilisation clinique. Le marché des thérapeutiques de la maladie chordome pourrait par conséquent évoluer vers un équilibre plus équilibré entre l'entretien oral et les soins de perfusion en milieu hospitalier.

Par utilisateur final :
les hôpitaux dominent les soins actuels tandis que les cliniques spécialisées progressentLes hôpitaux représentaient 43,63 % des revenus de 2026, ce qui en fait le principal cadre d'utilisation finale dans le marché des thérapeutiques de la maladie chordome. Leur rôle reflète la nécessité de coordonner la chirurgie, la radiothérapie, la thérapie systémique, la pathologie et l'imagerie entre les spécialités. Les instituts académiques et de recherche accueillent également une grande partie du pipeline actuel d'essais de Phase 2. Ces institutions combinent les soins cliniques avec l'accès aux protocoles émergents.
Les cliniques d'oncologie spécialisées devraient croître à un CAGR de 7,73 % jusqu'en 2032. Les programmes de sarcome ambulatoires dédiés peuvent fournir des diagnostics moléculaires et une orientation vers les essais pour les patients stables prenant des inhibiteurs de tyrosine kinase oraux. Ils peuvent gérer les soins sans hospitalisation complète de routine pour chaque visite. Cette structure soutient la migration de certains soins pour cancers rares vers des contextes ambulatoires. Le marché des thérapeutiques de la maladie chordome s'appuie donc sur les hôpitaux pour les traitements complexes et sur les cliniques pour le suivi spécialisé continu.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 47,25 % des revenus de 2026 dans le marché des thérapeutiques de la maladie chordome. La région dispose d'un groupe concentré de programmes spécialisés, notamment le Memorial Sloan Kettering Cancer Center, le MD Anderson Cancer Center, Northwell Health et le Massachusetts General Hospital. Moins de 5 établissements américains traitent une part disproportionnée des cas, et les centres individuels à fort volume traitent 40 à 60 patients par an. Les règles américaines sur les médicaments orphelins accordent 7 ans d'exclusivité commerciale après approbation pour les produits éligibles aux maladies rares. Le Mexique reste contraint par un nombre moins important de centres spécialisés et une exposition significative aux frais à la charge des patients pour les produits oncologiques importés.
Europe
L'Europe est le deuxième cadre régional en importance pour le marché des thérapeutiques de la maladie chordome. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne concentrent l'essentiel de l'expertise européenne. Les lignes directrices britanniques de 2024 sur les sarcomes osseux ont indiqué que les patients atteints de chordome nécessitent une évaluation dans un centre spécialisé. Les systèmes d'orientation dirigent donc les patients vers un groupe limité de centres de sarcome à fort volume. La directive sur les soins de santé transfrontaliers permet aux patients des États membres plus petits de bénéficier de soins spécialisés éligibles dans d'autres pays de l'Union européenne. L'autorisation préalable et la couverture incomplète des coûts peuvent encore restreindre l'utilisation de cette voie.
Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique
L'Asie-Pacifique devrait enregistrer un CAGR de 9,31 % jusqu'en 2032, le taux régional le plus élevé dans le marché des thérapeutiques de la maladie chordome. La Chine émerge comme un contributeur à la recherche clinique sur le chordome. L'étude Canon examine l'ADN tumoral circulant et les biomarqueurs radiomiques pendant la radiothérapie néoadjuvante en Chine, à Singapour, à Hong Kong et à Taïwan. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus modestes car le remboursement des biologiques hors indication est limité. L'investissement dans l'oncologie tertiaire dans les pays du Conseil de coopération du Golfe crée une demande d'orientation vers des protocoles de traitement avancés.
Paysage concurrentiel
Concentration du Marché
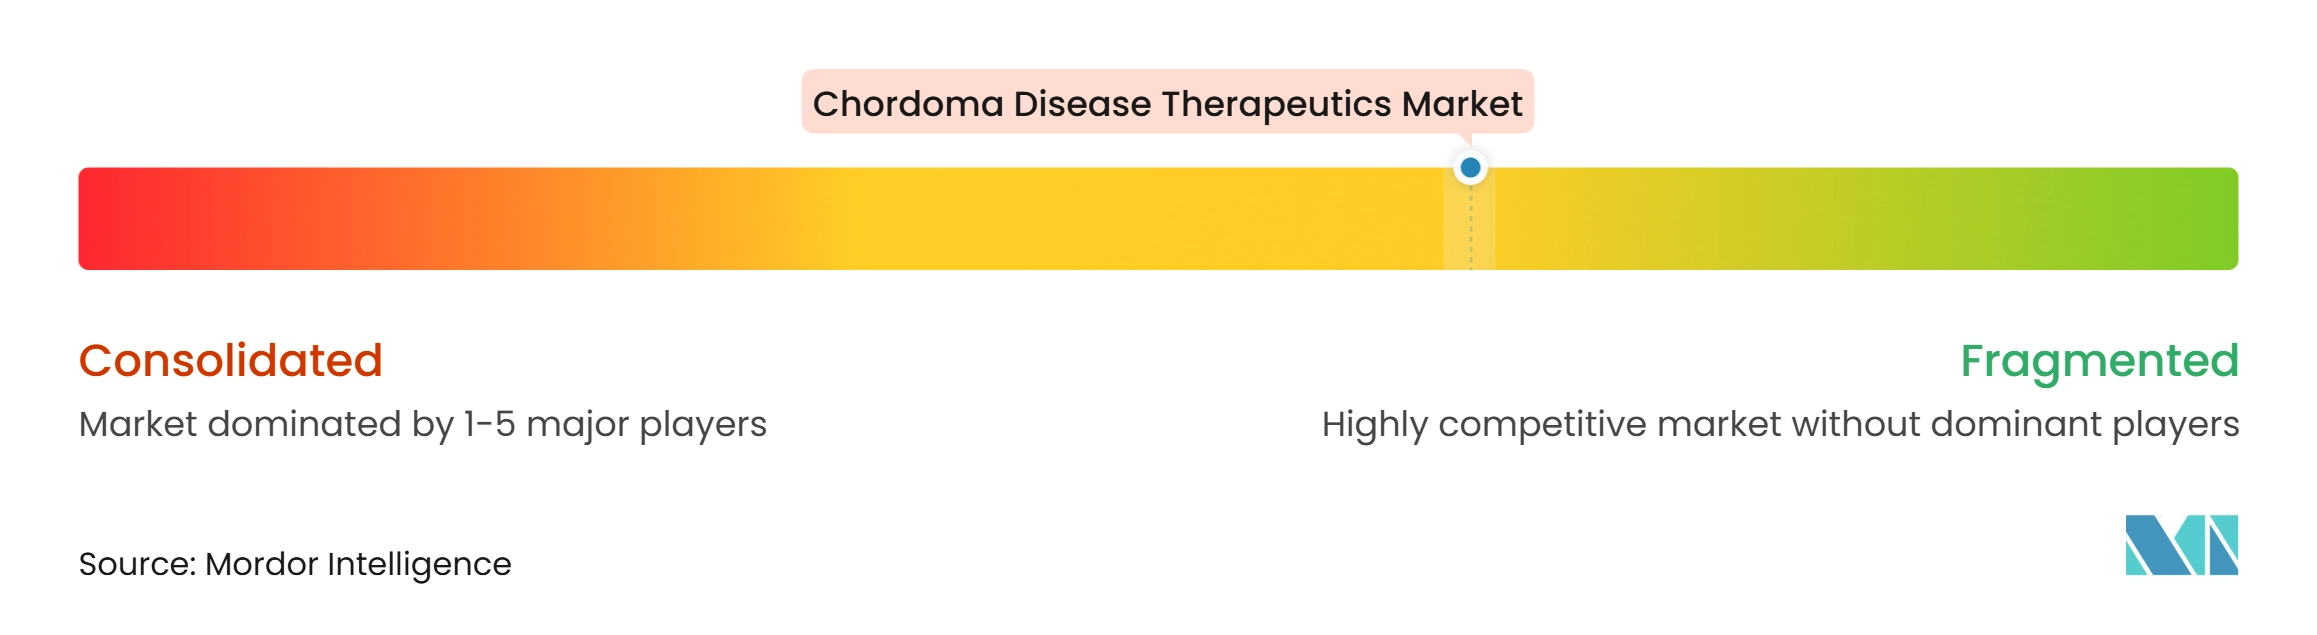
Le marché des thérapeutiques de la maladie chordome est modérément fragmenté car les traitements sont issus de larges portefeuilles oncologiques et aucune entreprise ne dispose d'une indication approuvée pour le chordome. Novartis, Merck & Co., Pfizer, AstraZeneca et Roche génèrent des revenus grâce à des actifs oncologiques hors indication. Erasca et d'autres sociétés de biotechnologie spécialisées poursuivent des mécanismes plus étroitement liés à la biologie du chordome. La position concurrentielle dépend des données cliniques, des relations avec les spécialistes et du placement dans les essais plutôt que de la promotion conventionnelle. L'imatinib, le pembrolizumab, le palbociclib, le sunitinib, les agents anti-EGFR et les actifs anti-PD-L1 illustrent la large gamme de produits repositionnés utilisés dans les soins. Le marché des thérapeutiques de la maladie chordome reste dépendant des données générées dans de petites cohortes.
Les grandes entreprises approfondissent les données sur les cancers rares grâce à des programmes d'investigation et à des stratégies de combinaison. Bristol Myers Squibb et Roche disposent d'actifs inhibiteurs de points de contrôle immunitaires qui pourraient devenir pertinents dans de futures études de combinaison de Phase 2. Erasca a engagé ERAS-601 dans un essai de Phase 1b/2 au Memorial Sloan Kettering Cancer Center après que les résultats de Phase 1 ont montré une réduction tumorale chez presque tous les patients atteints de chordome enrôlés. Une revue systématique de 2026 a identifié les boucles autocrines EGFR et PDGFR comme des axes thérapeutiques établis et la signalisation immunitaire comme une cible future de combinaison. Ces résultats donnent aux entreprises disposant d'actifs complémentaires une base pour des décisions de licence ou de co-développement.
La Fondation Chordome a lancé le Défi TBXT en janvier 2025 avec 500 000 USD de prix pour des liants puissants de la brachyury. Les composés soumis peuvent recevoir une évaluation préclinique via CF Labs. Cette initiative est conçue pour attirer des approches de découverte computationnelles et assistées par intelligence artificielle vers un facteur de transcription historiquement difficile à cibler. Elle pourrait créer une voie pour les nouveaux entrants afin de concurrencer les franchises d'inhibiteurs de kinases existantes. L'activité concurrentielle évolue donc d'une utilisation hors indication large vers des programmes moléculaires plus ciblés sur la maladie.
Leaders du secteur des thérapeutiques de la maladie chordome
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
-
F. Hoffmann-La Roche Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des thérapeutiques de la maladie chordome Entreprises couvertes dans ce rapport
- Adaptimmune Therapeutics plc
- Amgen
- AstraZeneca
- Bayer
- Blueprint Medicines Corporation
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Chimeric Therapeutics Limited
- Eli Lilly and Company
- Erasca, Inc.
- Roche
- Incyte
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Release Therapeutics
- Sanofi
- Sichuan Baili Pharmaceutical Co., Ltd.
- Takeda Pharmaceuticals
Développements industriels récents dans Marché des thérapeutiques de la maladie chordome
- Mai 2026 : La combinaison camrélizumab plus apatinib de Hengrui Medicine a démontré un taux de réponse objective de 24,2 % (RECIST 1.1) et un taux de contrôle de la maladie de 90,9 % avec une survie sans progression médiane de 28,4 mois dans un essai prospectif de Phase II portant sur 33 patients atteints de chordome réfractaire, publié dans le Journal of Clinical Oncology. Il s'agissait du premier essai prospectif mondial d'un anti-PD-1 combiné à une thérapie antiangiogénique dans le chordome réfractaire, établissant un référentiel d'efficacité clinique dépassant largement les taux de réponse objective des monothérapies antérieures (~3,7 % pour l'apatinib en monothérapie).
- Avril 2026 : Minaris et Chimeric Therapeutics ont annoncé un succès de fabrication et de libération de lots de 100 % pour le programme CAR-T anti-CDH17 (CHM-2101), rapportant des réductions de lésions individuelles de 17 % à 40 % chez 2 des 4 patients au niveau de dose 3 de l'essai de Phase 1/2. La plateforme CDH17, inventée à l'Université de Pennsylvanie, est évaluée dans les tumeurs gastro-intestinales et neuroendocrines, le succès de fabrication soutenant une expansion vers des tumeurs solides plus larges.
- Janvier 2025 : La Fondation Chordome a lancé le Défi TBXT mondial, offrant un prix inaugural de 500 000 USD aux chercheurs identifiant des liants puissants de la protéine TBXT/brachyury, avec une évaluation préclinique gratuite via CF Labs pour jusqu'à 96 composés soumis. Le défi cible un facteur de transcription historiquement classé comme non druggable et est conçu pour attirer des approches de découverte de médicaments assistées par intelligence artificielle et computationnelles vers la vulnérabilité moléculaire clé du chordome.
Portée du rapport mondial sur le marché des thérapeutiques de la maladie chordome
Selon la portée du rapport, le marché des thérapeutiques de la maladie chordome représente le segment mondial axé sur les traitements du chordome, une tumeur osseuse maligne rare issue des résidus de la notochorde, survenant généralement à la base du crâne et dans la colonne vertébrale.
Le marché des thérapeutiques de la maladie chordome est segmenté par type de thérapie, classe de médicaments, voie d'administration, utilisateur final et géographie. Par type de thérapie, le marché est segmenté en thérapie ciblée, immunothérapie, chimiothérapie et autres types de thérapies. Par classe de médicaments, le marché est segmenté en antimétabolites, anthracyclines, inhibiteurs de VEGFR, inhibiteurs d'EGFR et autres classes de médicaments. Par voie d'administration, le marché est segmenté en voie orale, intraveineuse et autres voies. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques d'oncologie spécialisées et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Thérapie ciblée |
| Immunothérapie |
| Chimiothérapie |
| Autres types de thérapies |
| Antimétabolites |
| Anthracyclines |
| Inhibiteurs de VEGFR |
| Inhibiteurs d'EGFR |
| Autres classes de médicaments |
| Orale |
| Intraveineuse |
| Autres voies d'administration |
| Hôpitaux |
| Cliniques d'oncologie spécialisées |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de thérapie | Thérapie ciblée | |
| Immunothérapie | ||
| Chimiothérapie | ||
| Autres types de thérapies | ||
| Par classe de médicaments | Antimétabolites | |
| Anthracyclines | ||
| Inhibiteurs de VEGFR | ||
| Inhibiteurs d'EGFR | ||
| Autres classes de médicaments | ||
| Par voie d'administration | Orale | |
| Intraveineuse | ||
| Autres voies d'administration | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques d'oncologie spécialisées | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande pour le marché des thérapeutiques de la maladie chordome ?
Le profilage moléculaire, les incitations aux médicaments orphelins, les centres de traitement spécialisés et l'augmentation du financement de la recherche sur les cancers rares élargissent l'activité de développement. La valeur du marché devrait passer de 7,52 milliards USD en 2026 à 7,95 milliards USD en 2027, et atteindre 11,11 milliards USD d'ici 2032, à un CAGR de 6,92 %.
Quel type de traitement connaît la croissance la plus rapide pour le chordome ?
L'immunothérapie devrait croître à un CAGR de 7,06 % jusqu'en 2032, reflétant une évaluation accrue des combinaisons d'immunothérapie pour les maladies réfractaires.
Pourquoi les thérapies ciblées sont-elles encore largement utilisées pour le chordome ?
La thérapie ciblée détenait 40,16 % des revenus en 2026 car les inhibiteurs de tyrosine kinase restent une option systémique courante, bien que les résultats varient selon le profil des biomarqueurs.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,31 % jusqu'en 2032, soutenue par une activité de recherche clinique plus forte en Chine et une coordination régionale des essais.