
脊索腫疾患治療薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
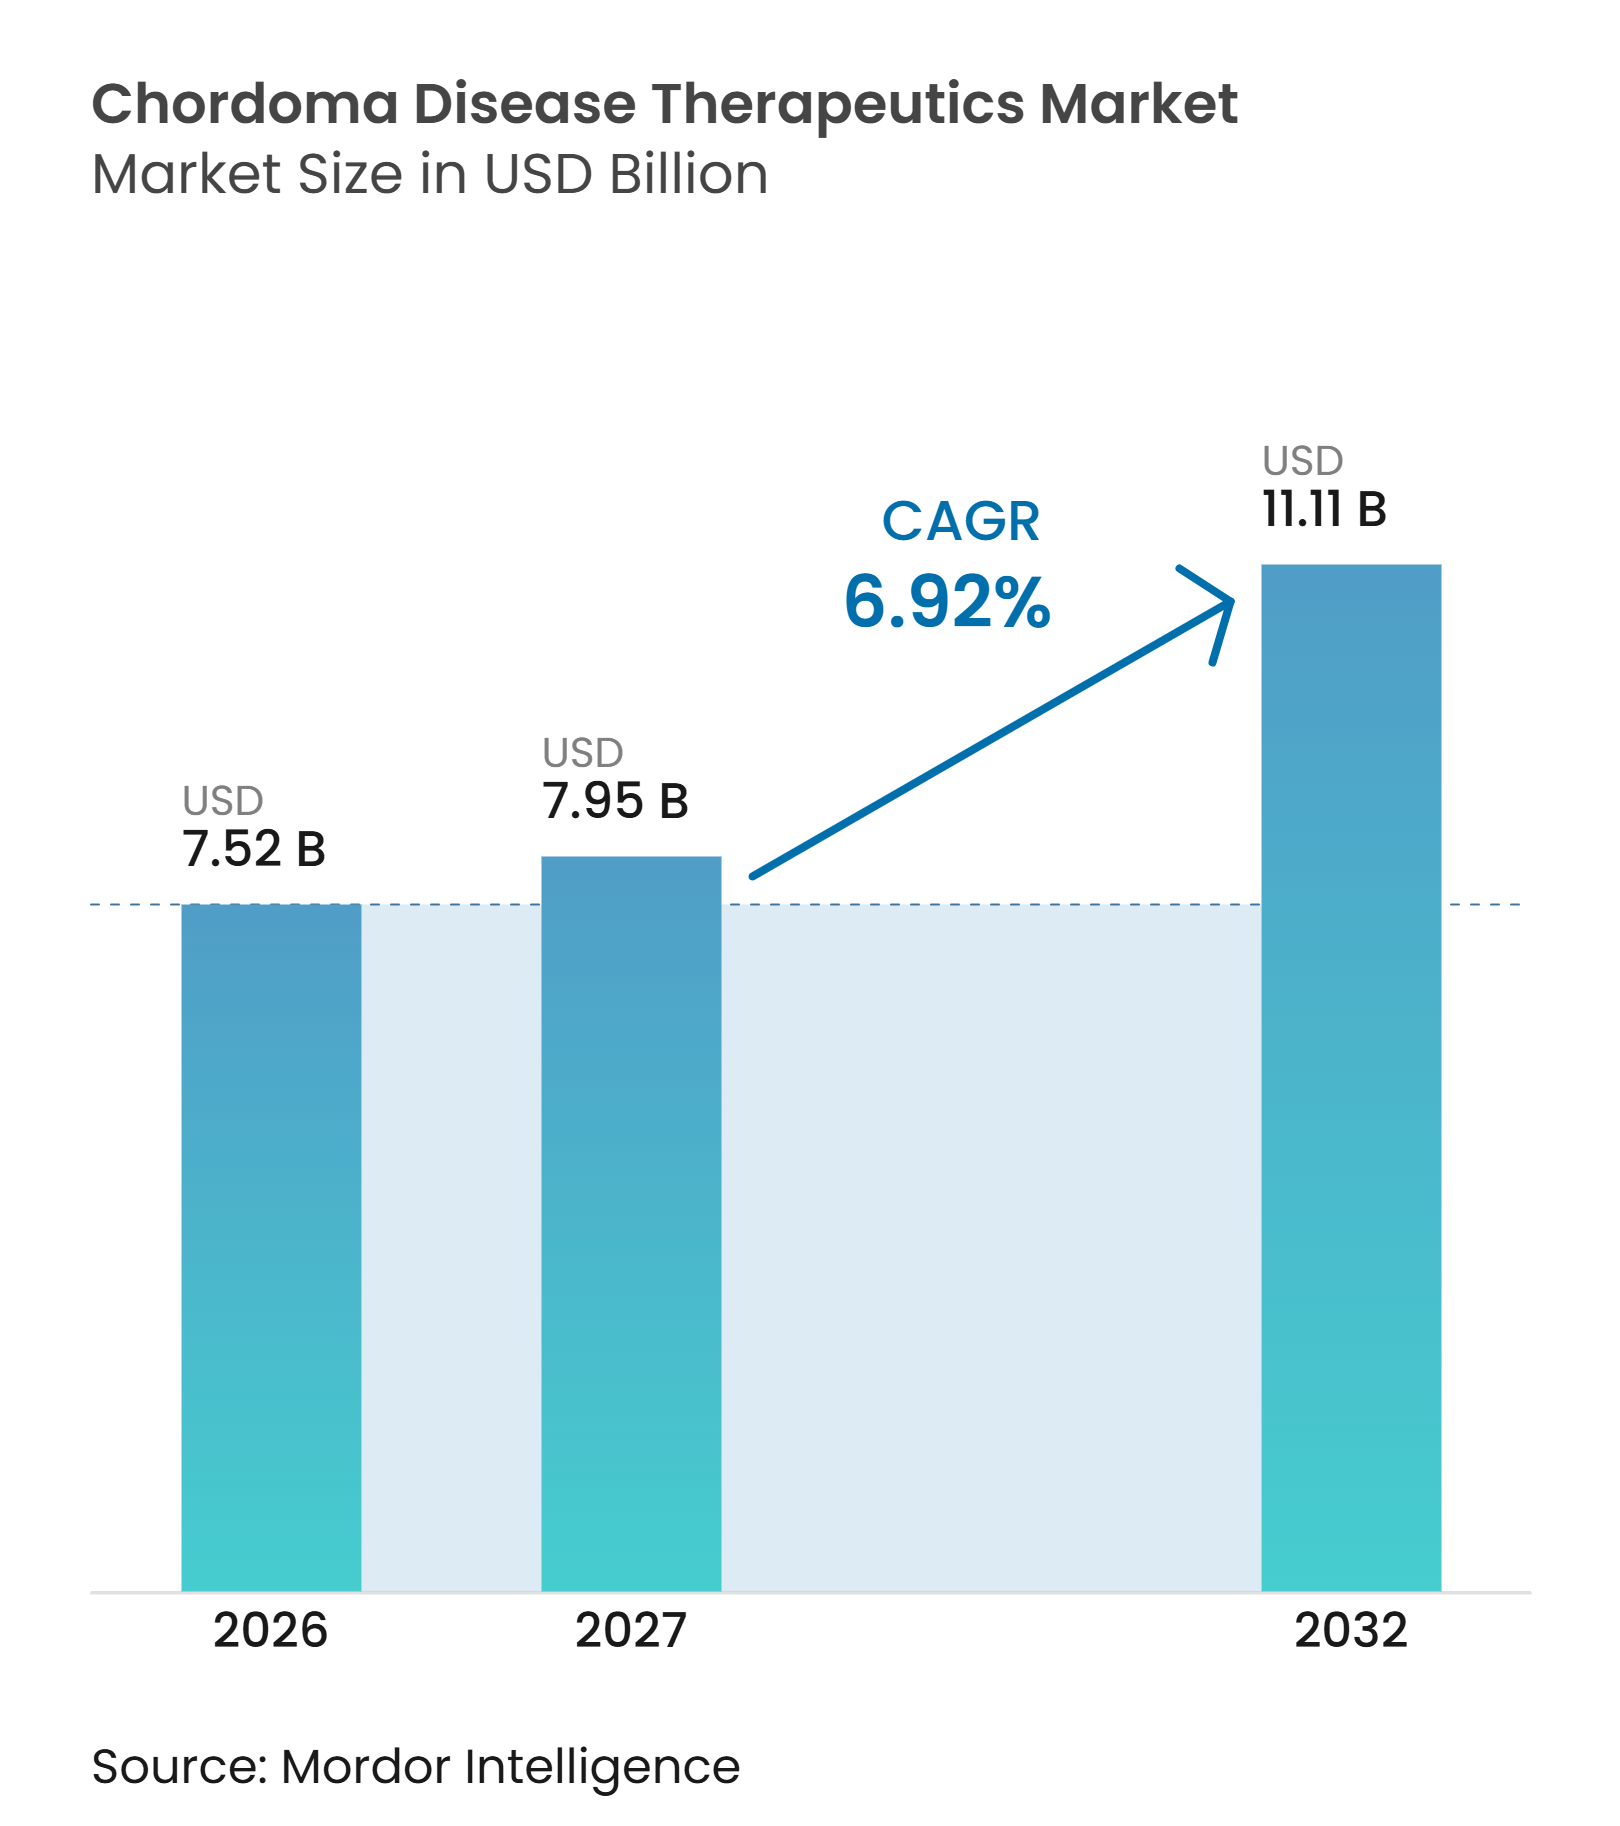
| 市場規模 (2027) | 7.95 十億米ドル |
| 市場規模 (2032) | 11.11 十億米ドル |
| 成長率 (2027 - 2032) | 6.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脊索腫疾患治療薬市場分析
脊索腫疾患治療薬市場規模は、2026年の7.52 ビリオン 米ドルから2027年には7.95 ビリオン 米ドルに成長し、2027年から2032年にかけて6.92%のCAGRで2032年までに11.11 ビリオン 米ドルに達すると予測されています。
脊索腫疾患治療薬市場は、脊索遺残から発生し、頭蓋底、脊椎、仙骨に生じる希少悪性腫瘍によって形成され続けています。精密腫瘍学は、全身治療を経験的処方から、ゲノムおよび受容体所見に基づく治療選択へとシフトさせています。希少疾病用医薬品経路は、希少疾患に対する独占権および規制関与への明確なルートを開発者に提供します。脊索腫に特化して承認された医薬品が存在しないことは、脊索腫疾患治療薬市場において、償還、試験設計、および専門家へのアクセスが引き続き中心的な課題となっています。財団支援の研究、公的資金、および集中的なバイオテクノロジープログラムが、研究対象となる医薬品候補の範囲を拡大しています。
主要レポートのポイント
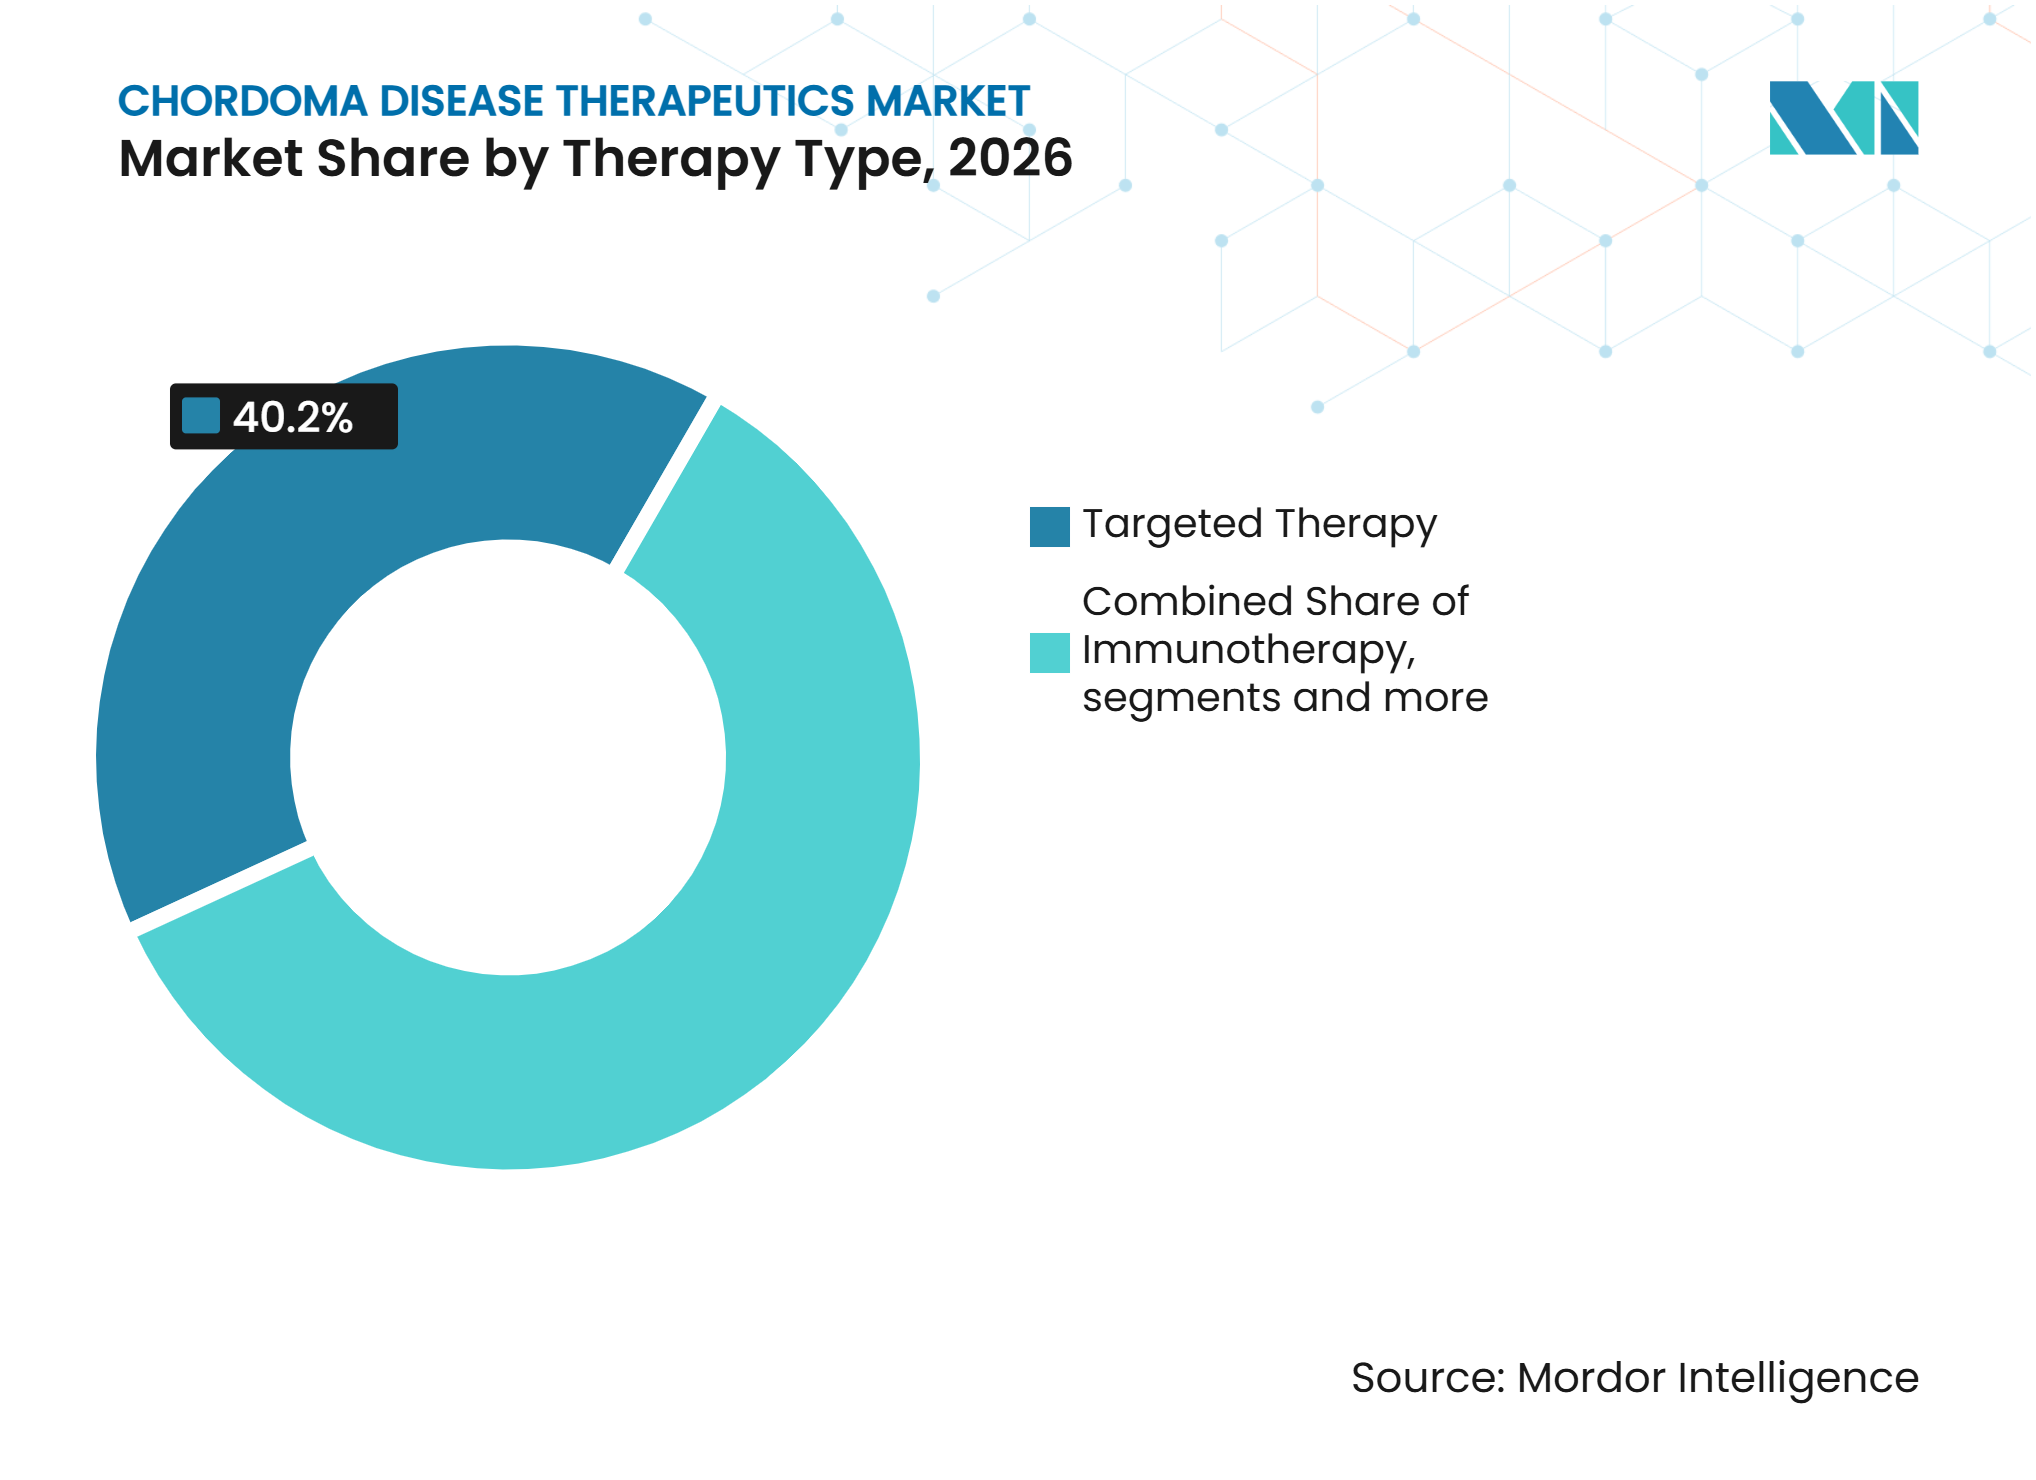
- 治療タイプ別では、分子標的療法が2026年の脊索腫疾患治療薬市場シェアの40.16%を占め、免疫療法は2032年にかけて7.06%のCAGRで拡大すると予測されています。
- 薬剤クラス別では、代謝拮抗薬が2026年の脊索腫疾患治療薬市場シェアの38.33%を占め、アントラサイクリンは2032年にかけて8.15%のCAGRで成長すると予測されています。
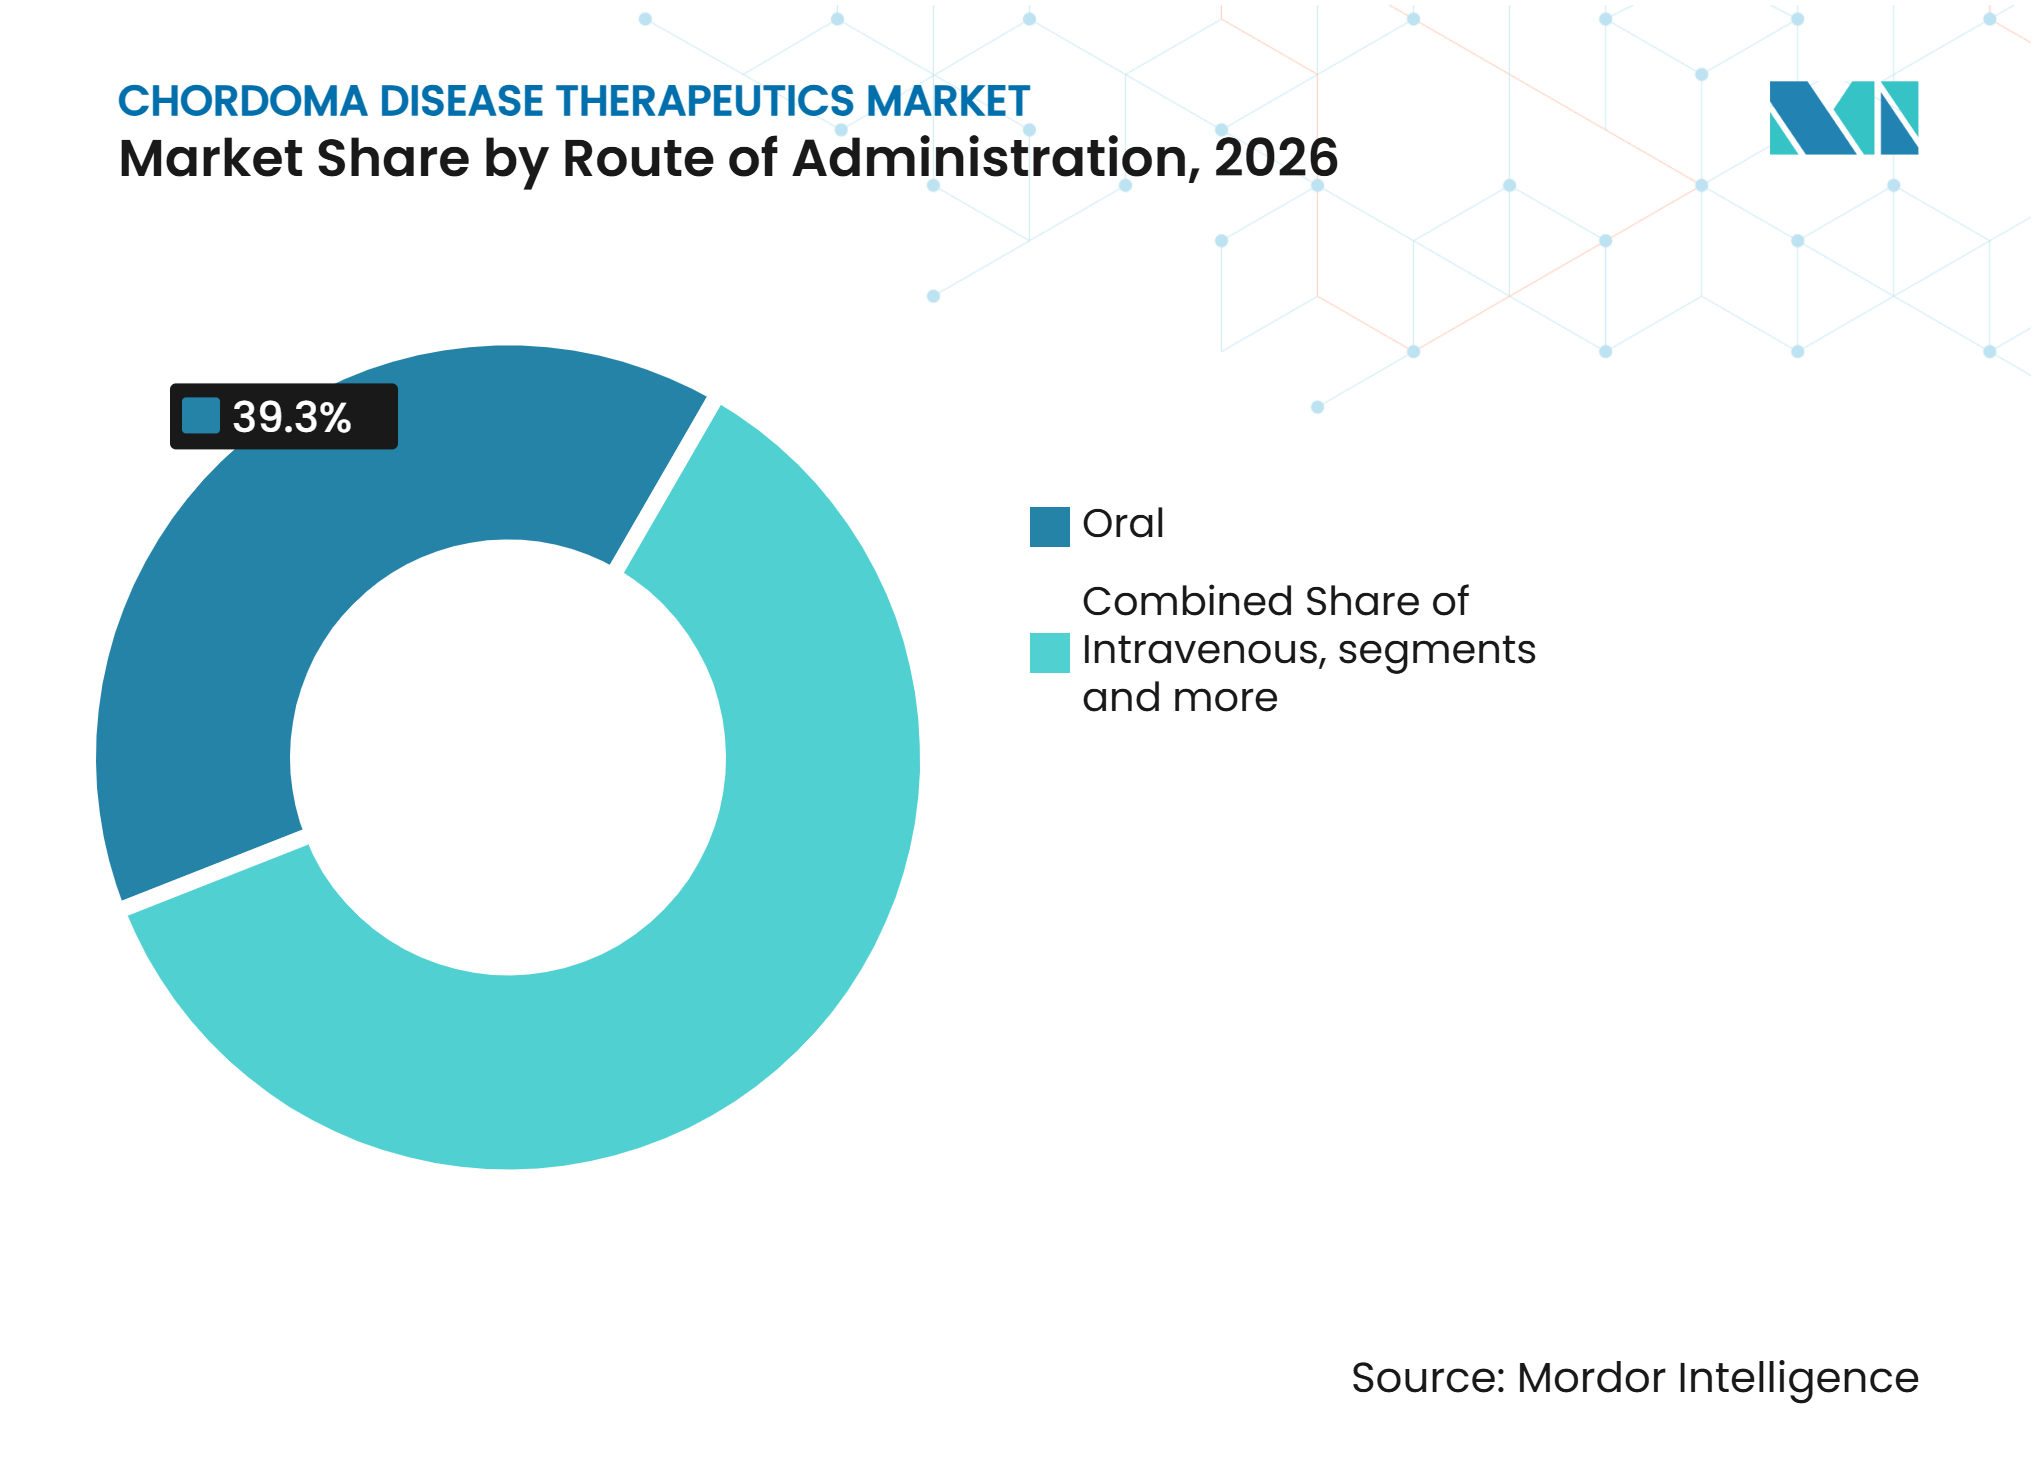
- 投与経路別では、経口製剤が2026年に39.26%の収益シェアをリードし、静脈内投与は2032年にかけて8.63%のCAGRを記録すると予測されています。
- エンドユーザー別では、病院が2026年の収益の43.63%を占め、専門腫瘍クリニックは2032年にかけて7.73%のCAGRで成長すると予測されています。
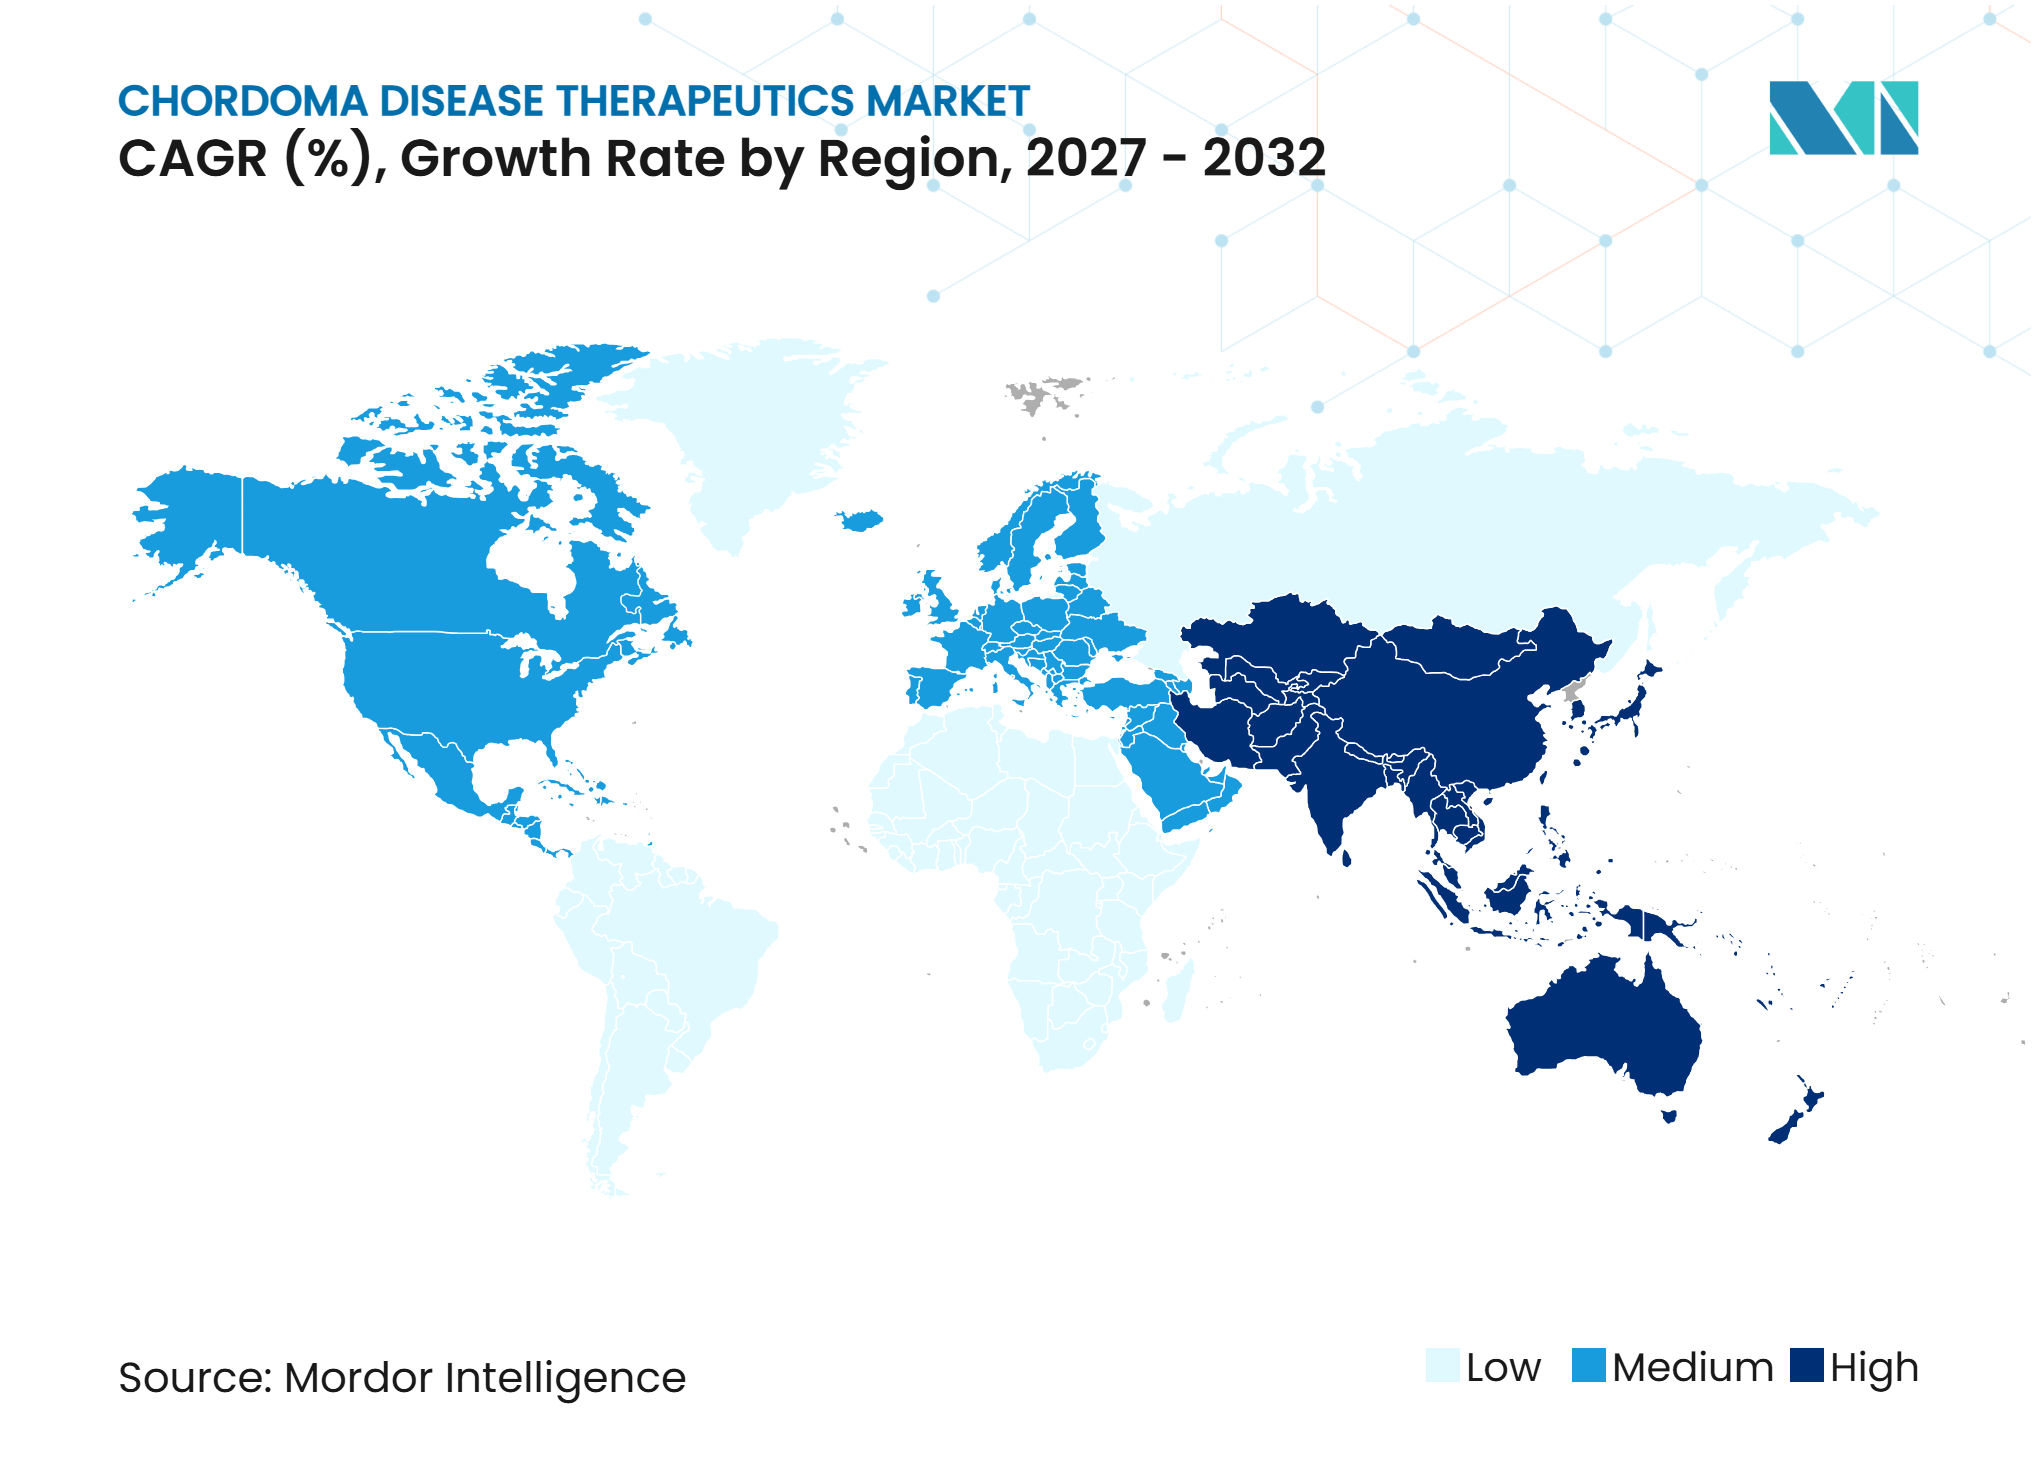
- 地域別では、北米が2026年の収益の47.25%を占め、アジア太平洋は2032年にかけて9.31%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 精密 腫瘍学および分子プロファイリング | +1.5% | 世界全体、 北米および欧州で最も強い | 中期 (2〜4年) |
| 希少疾病用医薬品 インセンティブおよび加速された規制経路 | +1.2% | 北米 および欧州 | 短期 (≤2年) |
| 専門的な 脊索腫センターおよび集学的ケア | +0.9% | 北米 および欧州、日本および韓国への波及あり | 中期 (2〜4年) |
| 臨床試験 および希少がん研究資金 | +1.0% | 世界全体、 米国、中国、欧州連合に集中 | 中期 (2〜4年) |
| TBXT ブラキュリー創薬可能性チャレンジと賞主導のイノベーション | +0.8% | 世界全体 | 長期 (≥4年) |
| 患者 レジストリおよび国際試験ネットワーク | +0.7% | 世界全体、 米国および欧州連合での早期利益あり | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
精密腫瘍学および分子プロファイリングの拡大
分子プロファイリングは、脊索腫疾患治療薬市場における治療選択を、経験的なチロシンキナーゼ阻害薬(TKI)デフォルトからバイオマーカー層別化ケアへと変えています。次世代シーケンシングにより、薬剤クラス選択に影響を与える可能性のあるCDKN2A欠失、EGFR過剰発現、PIK3CA変異、PTEN欠失を特定できます。12件の研究と365人の患者を対象とした2025年のメタ分析では、イマチニブで39.3ヶ月、その他のTKIで25.0ヶ月の中央全生存期間が報告されました。[1] 20256月の世界脊索腫コンセンサスグループのガイドラインは、150名以上の専門家によるレビューを経て、専門家ケア経路内にプロファイリングを位置づけました。このアプローチにより、臨床開発および将来のコンパニオン診断戦略のための識別可能なバイオマーカー定義集団が生まれます。
希少疾病用医薬品インセンティブおよび加速された規制経路
希少疾病用医薬品指定は、脊索腫に使用される治療薬の開発事例を変えます。米国では、20万人未満が罹患する疾患に対して指定が利用可能であり、承認後7年間の市場独占権が付与されます。欧州の経路は、1万人中5人以下が罹患する疾患に適用され、希少疾患開発のための関連フレームワークを提供します。これらのプログラムは、米国で年間わずか300〜500件の新規症例しかない患者集団において、開発者に明確な規制インセンティブを提供します。脊索腫財団は3年間で少なくとも6件のフェーズ2試験を計画し、フェーズ2試験全体で328人の患者からプールされたデータを報告しました。[2]この歴史的データセットは、エンドポイント選択を支援し、脊索腫疾患治療薬市場における小規模試験を評価する際に規制当局により多くの文脈を提供できます。
専門的な脊索腫センターおよび集学的ケアの成長
専門センターは、脊索腫疾患治療薬市場における治療上の意思決定と臨床的専門知識を集約しています。Northwell Healthは、その脊索腫プログラムが年間60人の患者を治療し、患者の3人に2人が他の州または国から来院していると報告しました。[3] この紹介パターンは、多くの患者を限られた高診療量の処方者および試験施設へと誘導します。全国がんデータベース分析では、学術センターでの治療が全生存期間の改善と関連していました。したがって、専門家フォーミュラリーアクセスおよび指名患者試験パートナーシップは、新薬の採用に不均衡な影響を与える可能性があります。2025年の治療ガイダンスは、参加専門センター間での全身療法プロトコルのばらつきを低減することが期待されています。
臨床試験および希少がん研究資金の増加
慈善的、公的、およびベンチャー資金が、脊索腫のより広範な研究基盤を支援しています。脊索腫財団は2024年に、抗体薬物複合体、放射性医薬品、および細胞療法をカバーする合計2 ミリオン 米ドル超の9件の研究プロジェクトに資金を提供しました。CF Labsはまた、2024年にAI対応創薬のためにチャン・ザッカーバーグ・イニシアチブから500,000 米ドルの助成金を受け取りました。MDアンダーソンがんセンターもまた、ブラキュリー指向細胞療法を研究するために米国国立衛生研究所(NIH)から数百万ドルの助成金を受け取りました。この組み合わせにより、商業的資金のみへの依存が軽減され、脊索腫疾患治療薬市場における継続的なフェーズ2活動が支援されます。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 超希少 集団と試験登録の制約 | -1.1% | 世界全体 | 短期 (≤2年) |
| 高い 治療費と償還の摩擦 | -0.9% | 世界全体、 中東・アフリカ、南米、東南アジアで最も深刻 | 中期 (2〜4年) |
| 解剖学的 不均一性とエンドポイント解釈における偽進行 | -0.6% | 世界全体 | 中期 (2〜4年) |
| 検証済み バイオマーカーおよび代替エンドポイントの限定的な利用可能性 | -0.5% | 世界全体、 アジア太平洋および中東・アフリカで最も深刻 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
超希少集団と試験登録の制約
脊索腫の希少性は、脊索腫疾患治療薬市場における登録と検証に構造的な制限を課しています。この疾患は年間100万人あたり0.8件の新規症例の発生率を持ち、単一アーム型フェーズ2試験では数年間にわたってわずか10〜33人の患者しか登録されないことが多いです。引用されたパルボシクリブ試験では28人の患者が登録されました。2025年の系統的レビューでは、主要センターが都市部の学術環境に位置していることもあり、米国の脊索腫試験は主に白人・非ヒスパニック系参加者を登録していることが判明しました。小規模コホートでは生存エンドポイントの評価が困難であり、規制申請が遅延する可能性があります。疾患発生率が各国に分散しているため、国際レジストリおよび協調試験ネットワークは引き続き重要です。
高い治療費と償還の摩擦
適応外使用のステータスは、脊索腫疾患治療薬市場における全身治療の償還に摩擦を生じさせます。脊索腫に特化して承認された医薬品が存在しないため、支払者の決定はしばしばケースバイケースで行われます。初期手術、放射線治療、および継続的な監視は、患者と医療システムに相当な財政的要件をもたらす可能性があります。チェックポイント阻害薬は、フォーミュラリーの決定が承認適応症によって行われる価格感応性の高い市場では、償還を受けにくい傾向があります。欧州越境医療指令は専門センターへのアクセスを可能にしますが、事前承認と不完全なカバレッジは実際的な障壁として残っています。これらの障壁は、低所得環境の専門クリニックおよびがんセンターにおける先進的な薬剤の使用を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
免疫療法がTKI使用を超えて拡大分子標的療法は2026年の収益の40.16%を占め、脊索腫疾患治療薬市場において最大の治療カテゴリーとなっています。TKIは確立された分子標的に対処するため、事実上の第一選択全身療法として機能してきました。2026年6月の欧州多施設研究では、利用可能な分子標的療法が多くの患者に対して控えめな活性を示すことが判明しました。この知見は、確立されたTKIレジメン以外の治療選択肢に対する継続的な需要を支持します。化学療法およびその他のアプローチは、局所疾患および集学的治療計画において引き続き役割を担っています。
免疫療法は2032年にかけて7.06%のCAGRで成長すると予測されており、治療タイプの中で最も高い成長率です。確立された全身治療後に疾患が進行した患者に対して、併用アプローチが研究されています。分子プロファイリングは、併用プロトコルからより多くの恩恵を受ける可能性が高い患者を区別するのに役立つ可能性があります。したがって、脊索腫治療薬産業は、難治性疾患を持つ患者に対する免疫療法併用により大きな重点を置いています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
薬剤クラス別:
代謝拮抗薬がリードし、アントラサイクリンが関連性を高める代謝拮抗薬は2026年の収益の38.33%を占め、脊索腫疾患治療薬市場においてこのクラスが最大のポジションを持っています。ペメトレキセドは、臨床医が胸部腫瘍学からその使用を適応させているため、主要な貢献者です。VEGFRおよびEGFR阻害薬も全身治療の使用に貢献しています。エルロチニブは、引用されたバイオマーカー層別化エビデンスにおいて、EGFR過剰発現疾患で38.8%の客観的奏効率を報告しました。アパチニブは、中国の実臨床において、併用研究がその臨床的関連性を拡大する前に無増悪生存期間を延長しました。
アントラサイクリンは2032年にかけて8.15%のCAGRで成長すると予測されており、薬剤クラスの中で最も速い成長率です。その使用は、TKI感受性が限られる可能性がある低分化型脊索腫と関連しています。2025年のフェーズII試験では、CDK4/6経路について選択された28人の患者において、パルボシクリブが39%の疾患制御率を示しました。バイオマーカー分析では、その試験においてPIK3CA、PTEN、MTAP、MET変異が同定されました。脊索腫治療薬産業はまた、分子選択が確立された細胞毒性クラスのパフォーマンスを改善できるかどうかを評価しています。
投与経路別:
経口ケアが確立された地位を維持しながら静脈内レジメンが成長経口製剤は2026年の収益の39.26%を占め、脊索腫疾患治療薬市場におけるTKIの確立された使用を反映しています。イマチニブは1日400〜800mgで投与され、エルロチニブは1日150mgで投与されます。アパチニブも引用された治療アプローチにおいて経口投与されます。経口レジメンは外来ケアを支援し、頻繁な点滴予約の必要性を軽減します。これは、多くの患者が専門センターまで長距離を移動するため、関連性があります。初期治療の決定は中央学術センターで行われる一方、維持療法は自宅近くで管理できます。
静脈内投与は2032年にかけて8.6%のCAGRで成長すると予測されています。ペムブロリズマブは3週間ごとに200mgを静脈内投与されます。病院の腫瘍科ユニットは、無菌調製と点滴モニタリングを提供するのに最適な立場にあります。これにより、生物学的製剤の治療が臨床的に使用されるにつれて、高診療量センターの重要性が強化されます。したがって、脊索腫疾患治療薬市場は、経口維持療法と病院ベースの点滴ケアのよりバランスのとれた組み合わせへと移行する可能性があります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が現在のケアをリードし、専門クリニックが成長病院は2026年の収益の43.63%を占め、脊索腫疾患治療薬市場において主要なエンドユーザー設定となっています。その役割は、手術、放射線治療、全身療法、病理学、および画像診断を専門科にわたって調整する必要性を反映しています。学術・研究機関もまた、現在のフェーズ2試験パイプラインの多くを担っています。これらの機関は、臨床ケアと新興プロトコルへのアクセスを組み合わせています。
専門腫瘍クリニックは2032年にかけて7.73%のCAGRで成長すると予測されています。専門的な外来肉腫プログラムは、経口TKIを服用している安定した患者に対して分子診断と試験ナビゲーションを提供できます。毎回の受診に通常の完全入院を必要とせずにケアを管理できます。この構造は、選択された希少がんケアの外来設定への移行を支援します。したがって、脊索腫疾患治療薬市場は、複雑な治療のために病院に、継続的な専門家フォローアップのためにクリニックに依存しています。
地域分析
北米
北米は脊索腫疾患治療薬市場において2026年の収益の47.25%を占めました。この地域には、メモリアル・スローン・ケタリングがんセンター、MDアンダーソンがんセンター、Northwell Health、マサチューセッツ総合病院を含む専門プログラムの集中したグループがあります。米国の5施設未満が症例の不均衡なシェアを担い、個々の高診療量センターは年間40〜60人の患者を治療しています。米国の希少疾病用医薬品規則は、適格な希少疾患製品に対して承認後7年間の市場独占権を提供します。メキシコは、専門センターが少なく、輸入腫瘍製品に対する自己負担が大きいため、依然として制約を受けています。
欧州
欧州は脊索腫疾患治療薬市場において2番目に大きな地域設定です。ドイツ、英国、フランス、イタリア、スペインが欧州の専門知識の主要な集積地を含んでいます。2024年の英国骨肉腫ガイドラインは、脊索腫患者には専門センターでの評価が必要であると述べました。したがって、紹介システムは患者を限られた高診療量の肉腫センターへと誘導します。越境医療指令により、小規模加盟国の患者は他の欧州連合諸国で適格な専門ケアを求めることができます。事前承認と不完全なコストカバレッジは、依然としてそのルートの使用を制限する可能性があります。
アジア太平洋、南米、中東、アフリカ
アジア太平洋は2032年にかけて9.31%のCAGRを記録すると予測されており、脊索腫疾患治療薬市場において最も強い地域成長率です。中国は脊索腫臨床研究の貢献者として台頭しています。Canon研究は、中国、シンガポール、香港、台湾にわたる術前放射線治療中の循環腫瘍DNAおよびラジオミクスバイオマーカーを調査しています。南米、中東、アフリカは、適応外生物学的製剤の償還が限られているため、より小規模な設定に留まっています。湾岸協力会議諸国における三次腫瘍投資は、先進的な治療プロトコルに対する紹介需要を生み出しています。
競合環境
市場集中度
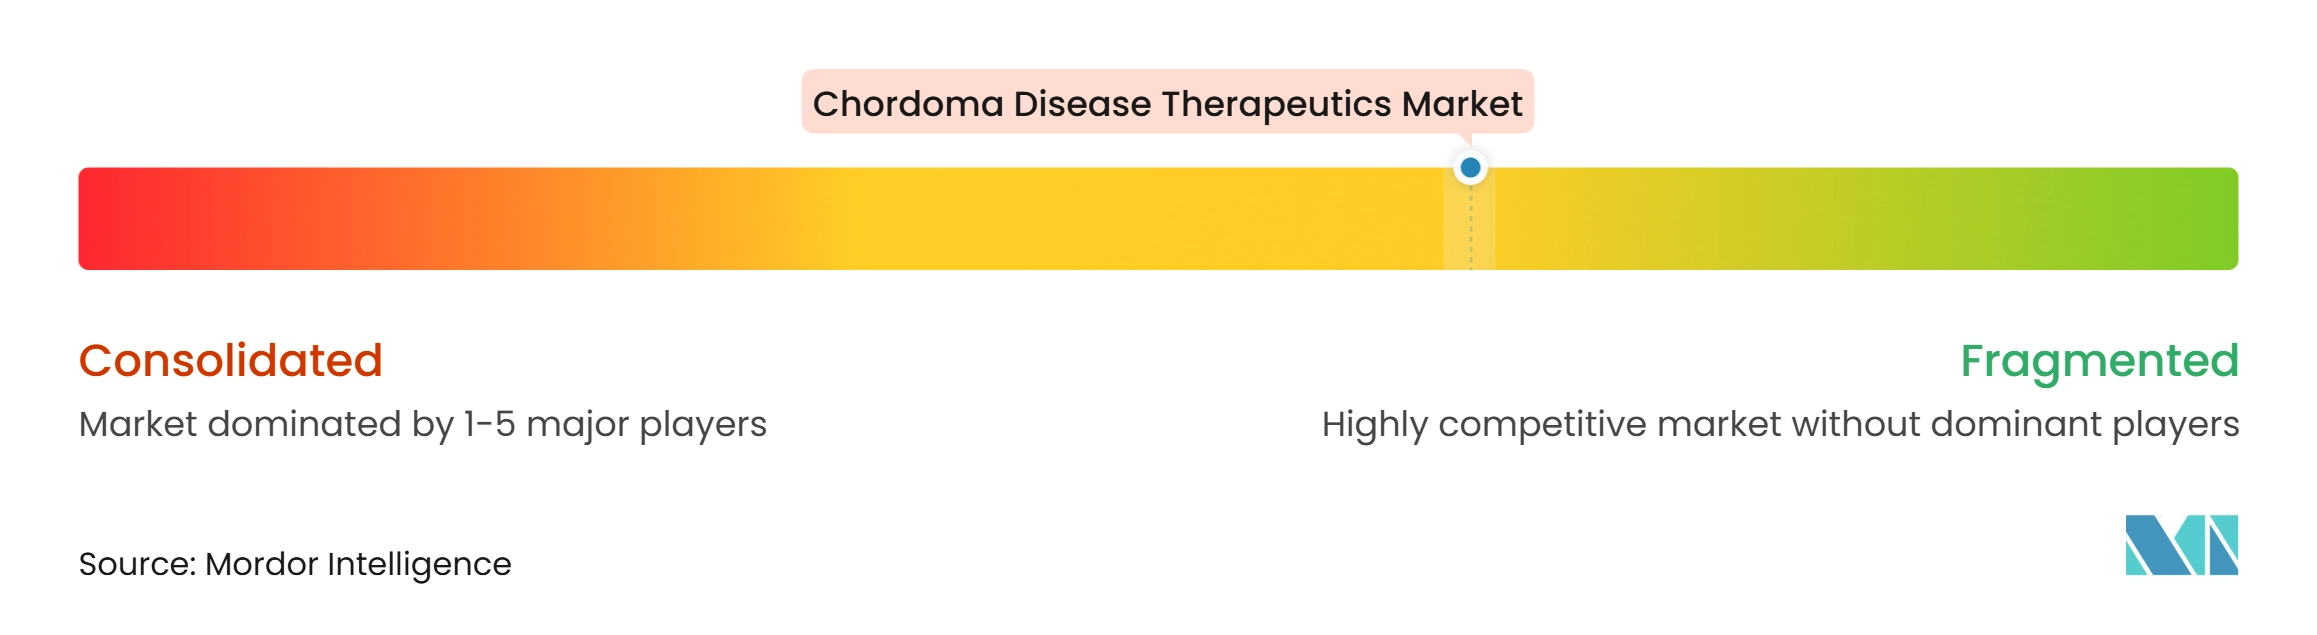
脊索腫疾患治療薬市場は、治療が広範な腫瘍ポートフォリオから引き出されており、脊索腫の適応症を持つ承認薬を持つ企業がないため、中程度に断片化されています。Novartis、Merck & Co.、Pfizer、AstraZeneca、Rocheは適応外腫瘍資産を通じて収益を生み出しています。Erascaおよびその他の専門バイオテクノロジー企業は、脊索腫生物学とより密接に関連したメカニズムを追求しています。競合ポジションは、従来のプロモーションではなく、臨床エビデンス、専門家との関係、および試験配置に依存しています。イマチニブ、ペムブロリズマブ、パルボシクリブ、スニチニブ、EGFR薬剤、およびPD-L1資産は、ケアで使用される転用製品の幅広い範囲を示しています。脊索腫疾患治療薬市場は、小規模コホートで生成されたエビデンスに依然として依存しています。
大企業は、治験プログラムと併用戦略を通じて希少がんのエビデンスを深めています。Bristol Myers SquibbとRocheは、将来のフェーズ2併用研究で関連性を持つ可能性のあるチェックポイント阻害薬資産を持っています。Erascaは、フェーズ1の知見が登録された脊索腫患者のほぼ全員で腫瘍縮小を示した後、メモリアル・スローン・ケタリングがんセンターでERAS-601をフェーズ1b/2試験に移行させました。2026年の系統的レビューでは、EGFRおよびPDGFRオートクリンループが確立された治療軸として、免疫シグナル伝達が将来の併用標的として特定されました。これらの知見は、補完的な資産を持つ企業にライセンスまたは共同開発の決定の根拠を提供します。
脊索腫財団は2025年1月に、強力なブラキュリー結合剤に対して500,000 米ドルの賞金を提供するTBXTチャレンジを開始しました。提出された化合物は、CF Labsを通じて前臨床評価を受けることができます。このイニシアチブは、歴史的に困難な転写因子に対して計算的およびAI対応の創薬アプローチを引き付けるように設計されています。これにより、新規参入者が既存のキナーゼ阻害薬フランチャイズと競争するための道が生まれる可能性があります。したがって、競合活動は広範な適応外使用から、より疾患に焦点を当てた分子プログラムへと移行しています。
脊索腫疾患治療薬産業のリーダー
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
-
F. Hoffmann-La Roche Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
脊索腫疾患治療薬市場 このレポートでカバーされる企業
- Adaptimmune Therapeutics plc
- Amgen
- AstraZeneca
- Bayer
- Blueprint Medicines Corporation
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Chimeric Therapeutics Limited
- Eli Lilly and Company
- Erasca, Inc.
- Roche
- Incyte
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Release Therapeutics
- Sanofi
- Sichuan Baili Pharmaceutical Co., Ltd.
- Takeda Pharmaceuticals
最近の産業開発事情 脊索腫疾患治療薬市場
- 2026年5月:恒瑞医薬のカムレリズマブとアパチニブの併用療法が、難治性脊索腫患者33人を対象とした前向きフェーズII試験において、ORR 24.2%(RECIST 1.1)、疾患制御率90.9%、中央無増悪生存期間28.4ヶ月を示し、Journal of Clinical Oncologyに掲載されました。これは難治性脊索腫におけるPD-1と抗血管新生療法の組み合わせの世界初の前向き試験であり、単剤アパチニブの単剤療法ORR(約3.7%)をはるかに超える臨床有効性のベンチマークを確立しました。
- 2026年4月:MinarisとChimeric Therapeuticsは、CDH17 CAR-T プログラム(CHM-2101)の100%バッチ製造およびリリース成功を発表し、フェーズ1/2試験の投与レベル3において4人の患者のうち2人で17%〜40%の個別病変縮小を報告しました。ペンシルバニア大学で発明されたCDH17プラットフォームは、消化器腫瘍および神経内分泌腫瘍で評価されており、製造の成功がより広範な固形腫瘍への拡大を支援しています。
- 2025年1月:脊索腫財団は、TBXT/ブラキュリータンパク質の強力な結合剤を特定した研究者に対して500,000 米ドルの初回賞金を提供するグローバルTBXTチャレンジを開始し、最大96件の提出化合物に対してCF Labsを通じた無料の前臨床評価を提供しました。このチャレンジは、歴史的に創薬不可能と分類されてきた転写因子を標的とし、脊索腫の主要な分子的脆弱性に対してAI駆動および計算的創薬アプローチを引き付けるように設計されています。
世界の脊索腫疾患治療薬市場レポートの範囲
レポートの範囲によると、脊索腫疾患治療薬市場は、通常頭蓋底および脊椎に発生する脊索の遺残から生じる希少悪性骨腫瘍である脊索腫の治療に焦点を当てたグローバルセグメントを表しています。
脊索腫疾患治療薬市場は、治療タイプ、薬剤クラス、投与経路、エンドユーザー、および地域によってセグメント化されています。治療タイプ別では、市場は分子標的療法、免疫療法、化学療法、およびその他の治療タイプにセグメント化されています。薬剤クラス別では、市場は代謝拮抗薬、アントラサイクリン、VEGFR阻害薬、EGFR阻害薬、およびその他の薬剤クラスにセグメント化されています。投与経路別では、市場は経口、静脈内、およびその他の経路にセグメント化されています。エンドユーザー別では、市場は病院、専門腫瘍クリニック、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 分子標的療法 |
| 免疫療法 |
| 化学療法 |
| その他の治療タイプ |
| 代謝拮抗薬 |
| アントラサイクリン |
| VEGFR阻害薬 |
| EGFR阻害薬 |
| その他の薬剤クラス |
| 経口 |
| 静脈内 |
| その他の投与経路 |
| 病院 |
| 専門腫瘍クリニック |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 分子標的療法 | |
| 免疫療法 | ||
| 化学療法 | ||
| その他の治療タイプ | ||
| 薬剤クラス別 | 代謝拮抗薬 | |
| アントラサイクリン | ||
| VEGFR阻害薬 | ||
| EGFR阻害薬 | ||
| その他の薬剤クラス | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| その他の投与経路 | ||
| エンドユーザー別 | 病院 | |
| 専門腫瘍クリニック | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
脊索腫疾患治療薬市場の需要を牽引しているものは何ですか?
分子プロファイリング、希少疾病用医薬品インセンティブ、専門治療センター、および希少がん研究資金の増加が開発活動を拡大しています。市場価値は2026年の7.52 ビリオン 米ドルから2027年には7.95 ビリオン 米ドルに成長し、6.92%のCAGRで2032年までに11.11 ビリオン 米ドルに達すると予測されています。
脊索腫において最も速く成長している治療タイプはどれですか?
免疫療法は2032年にかけて7.06%のCAGRで成長すると予測されており、難治性疾患に対する免疫療法の併用の評価増加を反映しています。
なぜ分子標的療法は脊索腫において依然として広く使用されているのですか?
分子標的療法は2026年の収益の40.16%を占めており、TKIが一般的な全身療法の選択肢として残っているためですが、アウトカムはバイオマーカープロファイルによって異なります。
どの地域が最も速く成長すると予測されていますか?
アジア太平洋は2032年にかけて9.31%のCAGRで成長すると予測されており、中国における臨床研究活動の強化と地域試験調整によって支援されています。