
Tamanho e Participação do Mercado de Confeitaria de Chocolate
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
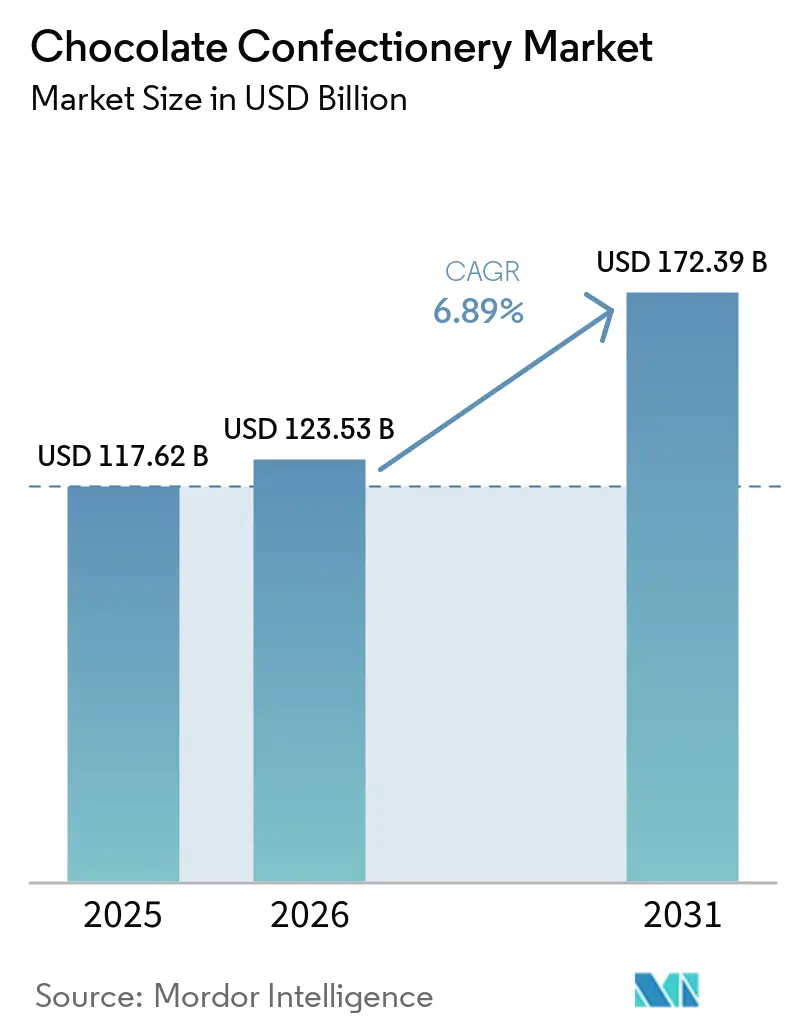
| Tamanho do Mercado (2026) | 123.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 172.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
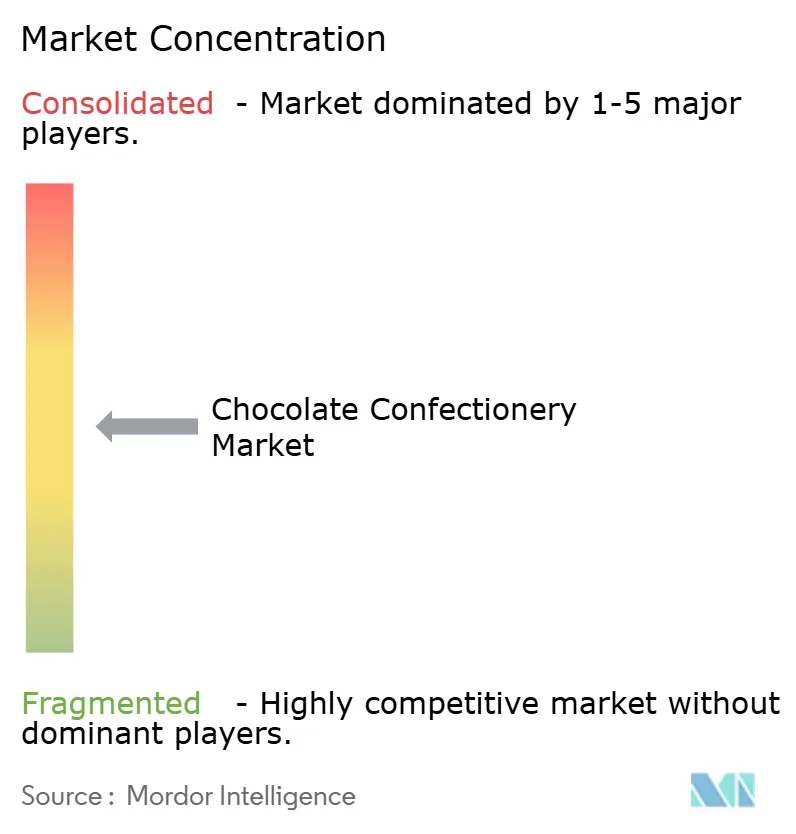
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Confeitaria de Chocolate por Mordor Intelligence
O tamanho do mercado de confeitaria de chocolate foi avaliado em 117,62 bilhões de USD em 2025 e estima-se que cresça de 123,53 bilhões de USD em 2026 para atingir 172,39 bilhões de USD até 2031, a um CAGR de 6,89% durante o período de previsão (2026-2031). Produtos premium, receitas com teor reduzido de açúcar e ofertas com alto teor de cacau estão sustentando o crescimento de valor em todo o mercado de confeitaria de chocolate. Os presentes continuam sendo uma fonte confiável de demanda, especialmente durante celebrações sazonais e ocasiões premium. Em mercados consolidados, a receita pode crescer mesmo quando as vendas unitárias diminuem, o que aumenta o valor de marcas fortes, qualidade de produto e distribuição direcionada. As pressões de oferta de cacau estão incentivando os fabricantes a diversificar o fornecimento, melhorar a rastreabilidade e avaliar alternativas ao cacau. O mercado de confeitaria de chocolate está se dividindo entre produtos premium que conquistam novos compradores e produtos convencionais que enfrentam sensibilidade a preços, preocupações com reformulação e mudanças nos hábitos alimentares.
Principais Conclusões do Relatório
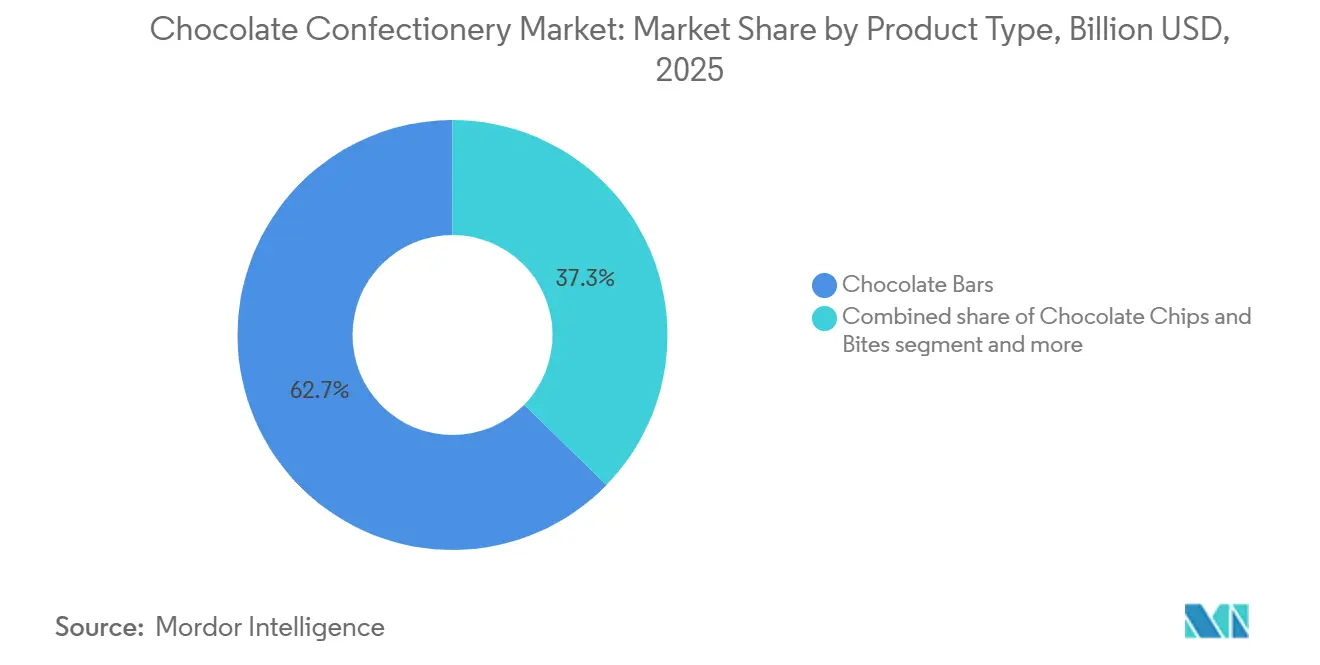
- Por tipo de produto, as barras de chocolate detinham 62,71% da participação do mercado de confeitaria de chocolate em 2025, enquanto as gotas e pedaços de chocolate têm previsão de crescer a um CAGR de 7,46% até 2031.
- Por tipo de chocolate, o chocolate ao leite representou 48,62% da participação do mercado de confeitaria de chocolate em 2025, enquanto o chocolate amargo tem previsão de expandir a um CAGR de 8,11% até 2031.
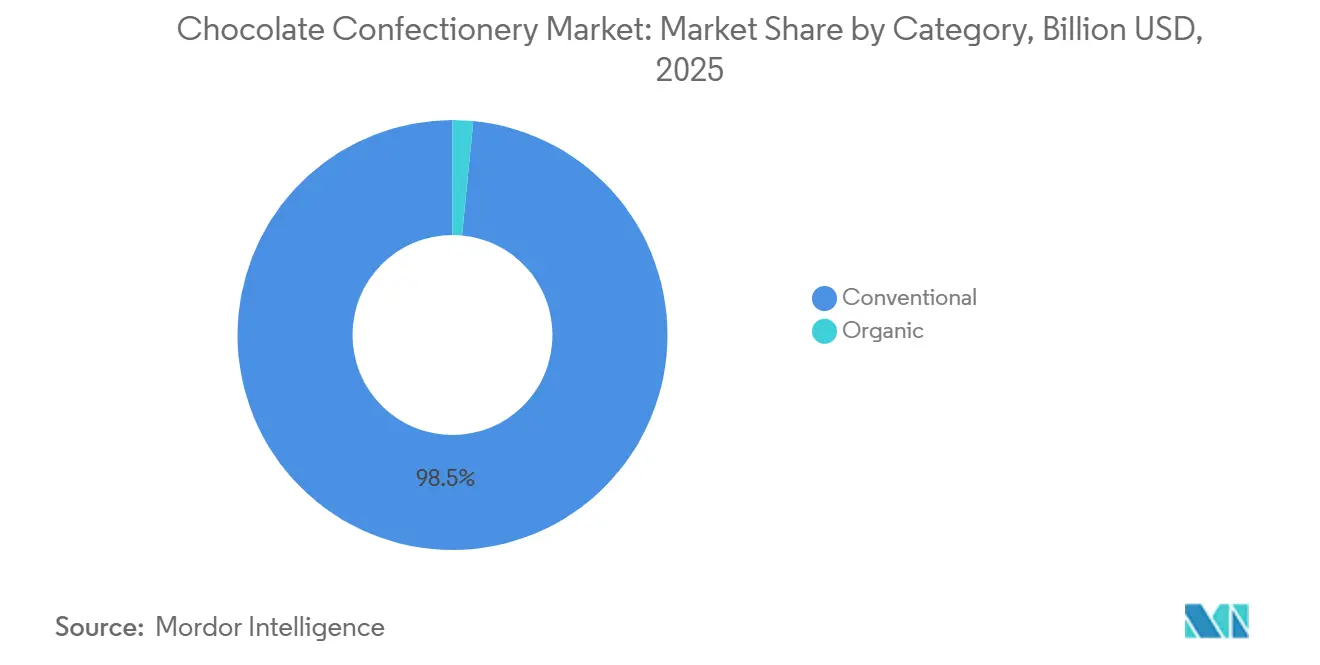
- Por categoria, os produtos convencionais representaram 98,47% do mercado em 2025, enquanto a confeitaria de chocolate orgânico tem previsão de crescer a um CAGR de 7,98% até 2031.
- Por canal de distribuição, o varejo detinha 88,13% do mercado em 2025, enquanto o serviço de alimentação tem previsão de crescer a um CAGR de 7,51% até 2031.
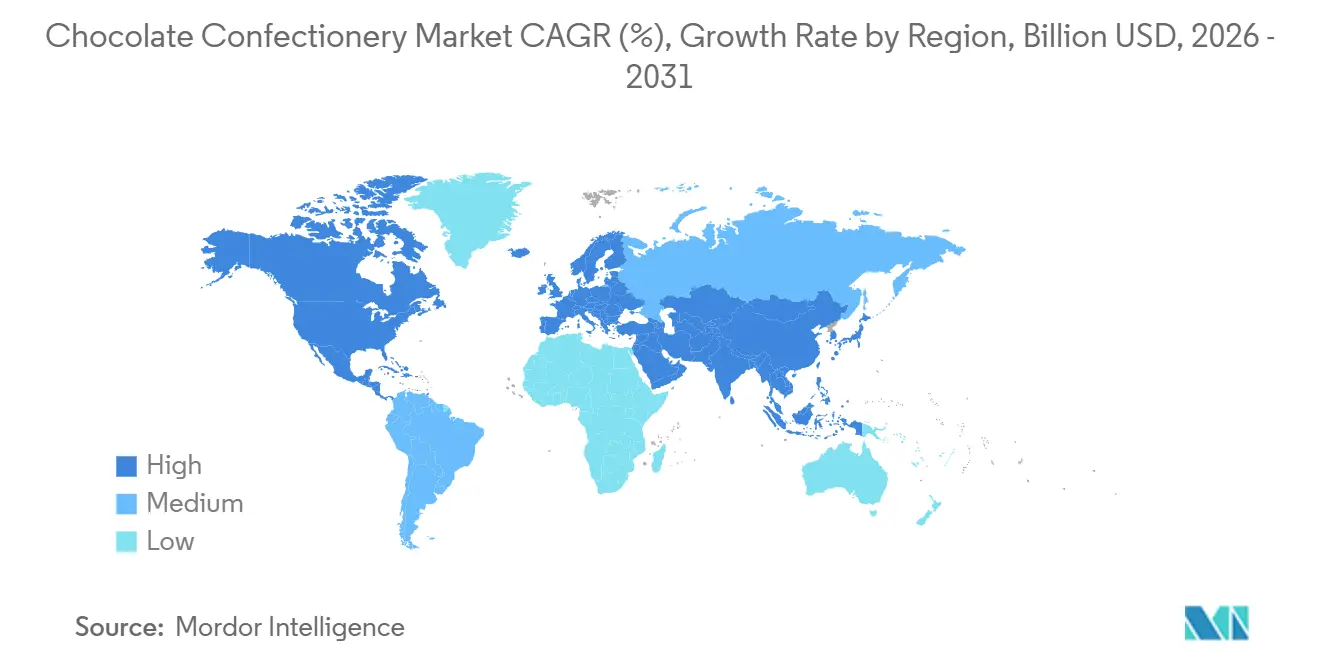
- Por geografia, a América do Norte detinha 33,90% do mercado em 2025, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 7,82% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por chocolates premium e artesanais | +1.8% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente preferência dos consumidores por produtos de chocolate amargo | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Demanda crescente por chocolates à base de plantas e veganos | +0.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de chocolates mais saudáveis e formulações com teor reduzido de açúcar | +0.6% | Global, maior adoção na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescimento das ocasiões de presente de chocolate e consumo sazonal | +0.9% | Global, impacto máximo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente inovação de produtos por meio de sabores e texturas | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por chocolates premium e artesanais
A premiumização passou de uma estratégia de posicionamento de nicho para o principal motor comercial em todo o mercado de confeitaria de chocolate. O chocolate superpremium é o único segmento de preço que cresce tanto em valor quanto em unidades, e alcança esse crescimento atraindo novos compradores para a categoria, em vez de simplesmente converter os já existentes — uma vantagem estrutural que os segmentos convencionais orientados ao volume não conseguem replicar apenas por meio de ajustes de preço. Os compradores superpremium realizam em média apenas 4 visitas ao varejo por ano, o que eleva a importância estratégica da execução na loja, da diferenciação da embalagem e da descoberta digital em cada um desses momentos. Na Alemanha, a maioria dos consumidores agora prefere quantidades menores de chocolate de maior qualidade, confirmando que uma filosofia de "menos, porém melhor" está remodelando os padrões de compra no maior mercado de chocolate da Europa. As marcas que se ancoram na narrativa de origem única, métodos de produção artesanal e transparência verificável de ingredientes estão sistematicamente ganhando margem que produtos posicionados como commodities não conseguem acessar.
Crescente preferência dos consumidores por produtos de chocolate amargo
O reposicionamento do chocolate amargo como produto alimentar funcional — e não apenas como indulgência — está expandindo seu mercado endereçável muito além dos grupos de entusiastas da saúde. Uma pesquisa publicada no European Journal of Microbiology and Immunology (2025) confirmou que os polifenóis e metilxantinas derivados do cacau modulam efetivamente as respostas inflamatórias e apoiam resultados vasculares e metabólicos, reforçando um conjunto de evidências clínicas que os fabricantes citam cada vez mais no posicionamento de produtos[1]Fonte: Ágnes Fazekas et al., "Come to the Dark Side, A Review on the Health-Beneficial and Disease-Alleviating Effects of Cocoa-Rich Dark Chocolate," European Journal of Microbiology and Immunology, akjournals.com.. Nutricionistas registrados da Cleveland Clinic recomendaram publicamente um teor mínimo de 70% de cacau para obter benefícios à saúde, observando que a teobromina — um composto natural do cacau agora associado a efeitos antienvelhecimento em pesquisas preliminares — está abrindo uma nova narrativa de produto para grupos de consumidores mais velhos, anteriormente pouco atendidos pelo marketing de chocolate. Os produtos de chocolate amargo registraram crescimento de 9,1% ano a ano em 2025 globalmente, superando significativamente o crescimento total da categoria. O lançamento pela Lindt em 2025 do EXCELLENCE Fusion — uma barra de chocolate em duas camadas, amargo e ao leite — foi estrategicamente concebido para reduzir a barreira de sabor à adoção do chocolate amargo sem diluir o posicionamento premium da marca, ilustrando como os líderes de mercado estão criando pontos de entrada acessíveis ao segmento de alto teor de cacau.
Demanda crescente por chocolates à base de plantas e veganos
A base de demanda estrutural por chocolate à base de plantas e vegano é mais duradoura do que os ciclos de tendências de consumo sugerem. Os Institutos Nacionais de Saúde estimam que aproximadamente 68% da população global tem alguma forma de intolerância à lactose, criando uma demanda fisiológica por confeitaria sem laticínios que persiste independentemente de tendências de estilo de vida ou atitudes culturais em relação ao veganismo[2]Fonte: Instituto Nacional de Diabetes e Doenças Digestivas e Renais, "Intolerância à Lactose," Institutos Nacionais de Saúde, niddk.nih.gov.. A pesquisa Taste Tomorrow da Puratos (2026) constatou que 61% dos consumidores escolhem chocolate à base de plantas principalmente por suas credenciais ambientais, com o interesse de busca por "marcas de chocolate vegano" crescendo 38% e "chocolate à base de plantas" crescendo 60% ano a ano. O Regulamento de Desmatamento da UE, em vigor desde dezembro de 2024, acelerou inadvertidamente os investimentos em formulações sem cacau, pois marcas incapazes de rastrear o cacau até origens verificadas em áreas não desmatadas estão migrando para alternativas derivadas de plantas. A parceria comercial de longo prazo da Barry Callebaut com a Planet A Foods, anunciada em 2025, para distribuir globalmente a alternativa sem cacau ChoViva, sinaliza que a infraestrutura de fornecimento de ingredientes para chocolate sem cacau está passando de experimental para escala comercial — um limiar crítico que precede a adoção pelo mercado convencional.
Crescimento das ocasiões de presente de chocolate e consumo sazonal
O papel do chocolate nos presentes gera um patamar de demanda significativamente isolado dos ciclos econômicos. O relatório State of Treating 2025 da Associação Nacional de Confeiteiros (NCA) registrou vendas combinadas de confeitaria sazonal nos EUA de aproximadamente 25,7 bilhões de USD no Dia dos Namorados (5,5 bilhões de USD), Páscoa (5,3 bilhões de USD), Halloween (7,4 bilhões de USD) e Festas de Inverno (7,5 bilhões de USD) em 2024, com aproximadamente 9 em cada 10 consumidores norte-americanos comprando confeitaria durante os períodos de festas. O que é menos discutido é que a ocasião de presente é agora o principal contexto comercial no qual a inovação baseada em textura se propaga mais rapidamente. A tendência do chocolate de Dubai — creme de pistache e kataifi tostado em uma casca premium — migrou de boutiques artesanais nos Emirados Árabes Unidos para as prateleiras do varejo global em menos de 18 meses, impulsionada pela descoberta nas redes sociais nos momentos de compra de presentes. A associação da indústria de confeitaria do México, ASCHOCO, projeta um aumento de receita de 8,3% para o mercado doméstico em 2026, com o Dia dos Namorados respondendo sozinho por 10% das vendas anuais do setor — um padrão que espelha e amplifica a dinâmica global de presentes com a intensidade sazonal latino-americana, apontando para a América do Sul como um mercado de crescimento de ocasiões de presente subestimado.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos preços do cacau aumentando os custos de produção de chocolate | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Mudanças climáticas ameaçando a estabilidade do fornecimento global de cacau | -0.3% | Principalmente África Ocidental, com repercussão no mercado global de importação | Longo prazo (≥ 4 anos) |
| Crescentes preocupações dos consumidores com a saúde em relação ao consumo de açúcar | -0.2% | Mercados desenvolvidos: América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente escrutínio regulatório sobre açúcar e rotulagem | -0.1% | Estados Unidos e Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos preços do cacau aumentando os custos de produção de chocolate
Após atingir recordes históricos em 2024, os futuros de cacau caíram para aproximadamente 3.000 USD por tonelada métrica no início de 2026 — cerca de 70% abaixo do pico de abril de 2024, segundo a CNBC —, mas o repasse dos preços ao consumidor mostrou-se muito mais persistente do que o declínio do preço à vista implica. Os resultados do primeiro semestre do exercício 2024/25 da Barry Callebaut relataram que os preços do cacau haviam subido 95% ano a ano e que a perturbação do mercado contribuiu para uma queda de 4,7% no volume total de vendas de seu negócio Global de Cacau. Os preços do chocolate nos EUA permaneceram 14% mais altos ano a ano no início de 2026 em comparação com o mesmo período de 2025, enquanto os preços do chocolate na Alemanha subiram 18,9% em 2025 — dinâmicas impulsionadas por ciclos de hedge em que os fabricantes firmaram contratos nas taxas de pico e continuam repassando os custos para a cadeia. O problema estrutural é que, mesmo com a normalização dos preços à vista, o setor absorveu uma erosão significativa de margem, e o padrão climático El Niño confirmado para 2026 e 2027 introduz um novo risco de queda na oferta. Os fabricantes estão respondendo por meio de reformulação, redução do teor de cacau, redimensionamento dos formatos de porção e investimento em alternativas ao cacau — estratégias que, se usadas em excesso, arriscam a reação negativa dos consumidores já experimentada pela Hershey em 2026.
Mudanças climáticas ameaçando a estabilidade do fornecimento global de cacau
A ameaça climática ao fornecimento de cacau é estrutural e de longo ciclo, o que a torna fundamentalmente diferente em natureza da volatilidade cíclica de preços. A análise de 2025 da Climate Central constatou que as mudanças climáticas causadas pelo ser humano adicionaram aproximadamente 40 dias por ano com temperaturas máximas diárias acima de 32°C nas regiões produtoras de cacau tanto da Costa do Marfim quanto de Gana na última década — níveis de calor que reduzem diretamente a qualidade e o rendimento da colheita[3]Fonte: Climate Central, "Climate and Cocoa 2025," Climate Central, climatecentral.org.. A Costa do Marfim e Gana juntas respondem por mais da metade da produção global de cacau; 28 das 44 áreas produtoras de cacau analisadas registraram pelo menos 6 semanas adicionais de calor limitante ao cacau anualmente devido às mudanças climáticas. A Reuters relatou em julho de 2025 que a África Ocidental está a caminho de uma queda de 10% na produção na safra 2025/26, revertendo previsões anteriores de recuperação de 5%, com a produção da Costa do Marfim encaminhando-se para 1,6 milhão de toneladas métricas, abaixo de mais de 2 milhões de toneladas métricas cinco anos antes, e a produção de Gana pairando próxima a 500.000 toneladas métricas. O envelhecimento dos estoques de árvores (aproximadamente 70% das plantações da Costa do Marfim superam a idade produtiva) e a mineração ilegal de ouro que destrói os campos de cacau agravam a perda de rendimento impulsionada pelo clima de maneiras que os sinais de preço não conseguem resolver rapidamente. O Regulamento de Desmatamento da UE acrescenta uma dimensão de conformidade: os fabricantes incapazes de verificar que o cacau é originário de terras não desmatadas enfrentam restrições de importação, incentivando uma mudança para cadeias de fornecimento certificadas e rastreáveis e orgânicas como resposta dual de negócios e regulatória.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Barras Dominam o Volume, Formatos em Pedaços Remodelam as OcasiõesAs Barras de Chocolate representam 62,71% do mercado de confeitaria de chocolate em 2025, uma dominância que reflete a versatilidade universal do formato em contextos de compra por impulso, presente e consumo doméstico. No entanto, essa participação está sob pressão estrutural à medida que as ocasiões de consumo se fragmentam: os consumidores mais jovens preferem cada vez mais formatos menores e com porções controladas, alinhados com hábitos alimentares conscientes e lanches em movimento. As Gotas e Pedaços de Chocolate são o tipo de produto de crescimento mais rápido, com CAGR de 7,46% (2026–2031), impulsionados por seu apelo cruzado em aplicações de panificação, mix de trilha e lanches em porções, e pelo movimento mais amplo em direção à consciência calórica por porção. As Caixas de Chocolates mantêm forte relevância sazonal, especialmente nos mercados de presentes europeus e asiáticos, onde a apresentação da ocasião importa tanto quanto a qualidade do produto.
As Trufas e Copinhos atendem a ocasiões de presente premium e de gastronomia refinada, enquanto os Chocolates Sazonais se beneficiam desproporcionalmente do calendário de presentes. A adoção viral do perfil do "chocolate de Dubai" — creme de pistache e kataifi tostado — criou um referencial de inovação de textura reconhecido globalmente que está remodelando ativamente as expectativas dos consumidores sobre o que uma experiência premium de barra de chocolate deve oferecer, e produtores convencionais, da Lindt à marca Galaxy da Mars, já adaptaram seus pipelines de desenvolvimento de novos produtos em resposta.


Por Tipo de Chocolate:
Ao Leite Lidera o Volume, Chocolate Amargo Impulsiona o Valor PremiumO Chocolate ao Leite comandou 48,62% do mercado de confeitaria de chocolate em 2025 por tipo de chocolate, ancorado por seu apelo demográfico mais amplo — da confeitaria infantil ao lanche adulto convencional — e pela maior penetração de portfólio entre os líderes globais de marcas. Sua posição duradoura reflete os atributos emocionais centrais do chocolate: cremosidade, doçura e familiaridade. O Chocolate Amargo é o tipo de crescimento mais rápido, com CAGR de 8,11% (2026–2031), à medida que pesquisas revisadas por pares e comunicação de saúde convencional reforçam continuamente a credibilidade clínica dos produtos com alto teor de cacau.
Um estudo de 2025 publicado no European Journal of Microbiology and Immunology constatou que compostos derivados do cacau podem modular respostas inflamatórias e aliviar condições como doenças cardiovasculares e distúrbios metabólicos — evidências que estão sendo aproveitadas no posicionamento de produtos em canais de varejo voltados para a saúde. O Chocolate Branco mantém relevância de nicho em panificação, aplicações de confeitaria e presentes premium, mas enfrenta pressão competitiva de variantes de chocolate ao leite com sabores e da inovação em chocolate ruby. Os marcos regulatórios desempenham um papel cada vez mais relevante neste segmento: os padrões da FDA 21 CFR Parte 163 definem limites mínimos de teor de cacau para a rotulagem de "chocolate amargo" nos EUA, enquanto a FSSAI da Índia aplica padrões paralelos de teor de cacau — definições que moldam como os fabricantes posicionam produtos com alto teor de cacau nos principais mercados.
Por Categoria:
Escala Convencional versus Impulso OrgânicoA confeitaria de chocolate convencional representou 98,47% do mercado em 2025, refletindo a dominância duradoura de escala, acessibilidade de preço de prateleira e amplitude de distribuição nos principais formatos de varejo. É improvável que essa participação se eroda dramaticamente em termos de volume absoluto, mas a direção da criação de valor incremental está mudando decisivamente. A confeitaria de chocolate orgânico é a categoria de crescimento mais rápido, com CAGR de 7,98% (2026–2031), posicionada de forma única na interseção de consciência de saúde, responsabilidade ambiental e expectativas dos consumidores por rótulos limpos. Os pais millennials e da Geração Z representam o grupo de conversão orgânica mais confiável: seu escrutínio de rótulo limpo para alimentos infantis se estende ativamente à confeitaria, tornando a certificação orgânica um fator de decisão de compra além do nicho tradicional de varejo de alimentos saudáveis.
A categoria de confeitaria de chocolate orgânico da Europa Ocidental cresceu para um grande mercado, com crescimento projetado para continuar mesmo em um ambiente de volume amplamente estável — evidência de que o orgânico está se desacoplando da dinâmica mais ampla da categoria. O Regulamento de Desmatamento da UE está adicionando um impulso estrutural: as marcas que buscam rastreabilidade verificada do cacau gravitam cada vez mais em direção a cadeias de fornecimento certificadas e orgânicas, uma vez que a certificação orgânica exige inerentemente uma documentação de origem mais rigorosa e se alinha melhor com os requisitos de rastreabilidade do EUDR.
Por Canal de Distribuição:
Amplitude do Varejo versus Profundidade do Serviço de AlimentaçãoO varejo detinha 88,13% do mercado de confeitaria de chocolate em 2025, com supermercados e hipermercados servindo como o principal ponto de descoberta, compra por impulso e ativação sazonal da categoria. O ambiente de varejo físico permanece insubstituível para exposições sazonais em grande formato, promoções entre categorias e estratégias de adjacência de marcas premium que impulsionam o teste de novas variantes. Dentro do Varejo, as Lojas de Varejo Online representam o subcanal de crescimento mais rápido: o Mapa de Alimentos Festivos da Grande Índia da GoKwik confirmou que o chocolate foi a categoria de alimentos festivos mais pedida online durante outubro de 2024, superando todas as outras categorias de alimentos rastreadas combinadas — um resultado que ilustra a crescente participação dos canais digitais nas compras de ocasiões de presente em mercados emergentes.
O Serviço de Alimentação é o canal de distribuição de crescimento mais rápido no geral, com CAGR de 7,51% (2026–2031), capturando a demanda de ocasiões premium em cafés, hotéis, restaurantes de gastronomia refinada e operações de catering, onde o poder de precificação controlado é estruturalmente mais defensável do que nas prateleiras abertas do varejo. As Lojas Especializadas mantêm importância estratégica para marcas artesanais e premium, fornecendo ambientes de marca controlados que apoiam a narrativa e o posicionamento de maior margem, independentemente das pressões promocionais do varejo em massa.
Análise Geográfica
Mercado de Confeitaria de Chocolate da América do Norte
A América do Norte detinha 33,9% do mercado global em 2025. Os Estados Unidos geraram 28,1 bilhões de USD em vendas de chocolate em 2024, e o setor de confeitaria está projetado para atingir 38 bilhões de USD até 2029, de acordo com a Associação Nacional de Confeiteiros. De acordo com a mesma fonte, o Dia dos Namorados, a Páscoa, o Halloween e os feriados de inverno geraram 25,7 bilhões de USD em vendas de confeitaria nos Estados Unidos durante 2024. O Canadá oferece uma demanda estável por produtos premium, enquanto o México acrescenta uma base de consumo de crescimento mais acelerado, com receita projetada para aumentar 8,3% em 2026, apoiada pela importância do Dia dos Namorados, de acordo com a Asociación Nacional de Fabricantes de Chocolates, Dulces y Similares, A.C. Os rótulos frontais de embalagem propostos nos Estados Unidos estão incentivando os fabricantes a revisar os níveis de açúcar e as mensagens dos produtos em todo o mercado de confeitaria de chocolate.
Mercado de Confeitaria de Chocolate da Europa
A Europa permanece como referência de qualidade, apesar do crescimento mais lento do que a Ásia-Pacífico. A receita de chocolate da Alemanha aumentou 7,5% em 2025, enquanto a produção de confeitaria caiu para 3,9 milhões de toneladas, demonstrando crescimento de valor apesar do menor volume, de acordo com a Associação da Indústria de Confeitaria Alemã. As restrições de publicidade de HFSS no Reino Unido, que entram em vigor em janeiro de 2026, limitam a promoção televisiva e online dos produtos afetados. Os fabricantes europeus estão alinhando suas aquisições com o Regulamento de Desmatamento da UE, que apoia uma transição para cadeias de fornecimento de cacau rastreáveis e certificadas.
Mercado de Confeitaria de Chocolate da APAC, América do Sul e MEA
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,82% até 2031. O valor de varejo de confeitaria do Japão atingiu 4 trilhões de JPY em 2025, com o chocolate em 710,5 bilhões de JPY, alta de 12,6% em relação ao ano anterior, de acordo com a Associação de Confeitaria de Todo o Japão. A urbanização, o aumento da renda familiar e ocasiões de presentes mais expressivas estão ampliando o consumo em toda a região. A Mondelēz lançou a CÔTE D'OR na Índia em julho de 2026, visando compradores urbanos premium por meio de canais de comércio rápido. A América do Sul é impulsionada pelo Brasil e pela crescente demanda por presentes premium na Argentina, Colômbia, Peru e Chile, enquanto o Oriente Médio e a África combinam presentes premium nos Emirados Árabes Unidos, Arábia Saudita e África do Sul com oportunidades de crescimento de volume na Nigéria, Egito, Marrocos e Turquia em todo o mercado de confeitaria de chocolate.

Cenário Competitivo
O mercado de confeitaria de chocolate inclui um grupo de líderes globais de marcas e um amplo conjunto de produtores regionais. Mars, Mondelēz, Ferrero, Nestlé e Hershey lideram os segmentos de marcas convencionais. Lindt, Barry Callebaut, Meiji, Lotte, Yildiz, CEMOI, Arcor, Alfred Ritter e Fazer competem por meio de escala regional, expertise em ingredientes ou posicionamento premium. Os produtores artesanais têm volume agregado limitado, mas influenciam sabores, padrões de qualidade, precificação premium e a agenda de inovação das empresas maiores.
As aquisições em 2025 expandiram o alcance competitivo das principais empresas de alimentos. A Mars concluiu sua aquisição de 35,9 bilhões de USD da Kellanova em dezembro de 2025, criando uma plataforma de lanches mais ampla além da confeitaria. A Ferrero concluiu sua aquisição de 3,1 bilhões de USD da WK Kellogg em setembro de 2025 e obteve capacidade de fabricação e distribuição em toda a América do Norte. A Ferrero também inaugurou sua primeira instalação de processamento de chocolate na América do Norte em Bloomington, Illinois, após investir mais de 200 milhões de USD no local, demonstrando que a distribuição e os lanches adjacentes agora importam tanto quanto a propriedade de marcas de chocolate.
A resiliência do fornecimento e as alternativas estão se tornando prioridades competitivas diretas. A Mondelēz diversificou seu fornecimento e explorou alternativas à base de células, enquanto a Lindt investiu na Food Brewer, uma empresa que trabalha com células de cacau. A Barry Callebaut firmou uma parceria de longo prazo com a Planet A Foods para distribuir a ChoViva globalmente. Mars, Mondelēz, Nestlé, Hershey e Lindt formaram a TogetherCocoa em fevereiro de 2026 para apoiar os domicílios de agricultores de cacau na Costa do Marfim e em Gana. Produtos funcionais, alternativas sem cacau, produtos sem alérgenos e formatos orgânicos certificados permanecem áreas onde empresas especializadas podem competir. Essas posições mostram que a resiliência do fornecimento, a capacidade de formulação e o posicionamento premium credível são cada vez mais importantes ao lado das marcas estabelecidas.
Líderes do Setor de Confeitaria de Chocolate
Mars, Incorporated
Mondelēz International, Inc.
Ferrero International S.A.
Nestlé S.A.
The Hershey Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Confeitaria de Chocolate
- Mars, Incorporated
- Mondelēz International, Inc.
- Ferrero International S.A.
- Nestlé S.A.
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- LOTTE Corporation
- Yildiz Holding A.Ş.
- CEMOI Group
- Ezaki Glico Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- Orion Corporation
- Alfred Ritter GmbH & Co. KG
- Fazer Group
- Valrhona S.A.S.
- Morinaga & Co., Ltd.
- Perfetti Van Melle S.p.A.

Recent Industry Developments in Mercado de Confeitaria de Chocolate
- Agosto de 2026: A Mondelēz International lançou sua marca premium de chocolate belga, CÔTE D'OR, na Índia, oferecendo variantes de chocolate amargo e com nozes inteiras a INR 499 e INR 599 por embalagem. O lançamento visou o segmento de presentes premium do país por meio de plataformas de comércio rápido e apoiou a estratégia de premiumização da Mondelēz na Ásia-Pacífico.
- Julho de 2026: The Hershey Company lançou o REESE'S PIECES com Biscoito de Chocolate em todo o território dos EUA, sua primeira nova inovação em REESE'S PIECES em mais de uma década, para apoiar sua estratégia "One Hershey" e expandir as ocasiões de lanche.
- Junho de 2026: A Hershey fez parceria com o Grupo Bimbo para lançar lanches com a marca conjunta Marinela e Bimbo com chocolate Hershey's em lojas de conveniência nos EUA, visando consumidores hispânicos e expandindo para o corredor de lanches de produtos de panificação.


Escopo do Relatório Global do Mercado de Confeitaria de Chocolate
A confeitaria de chocolate é qualquer alimento pronto para consumo no qual o chocolate, os sólidos de cacau ou a manteiga de cacau servem como ingrediente primário ou caracterizante. O mercado de confeitaria de chocolate é segmentado por tipo de produto, tipo de chocolate, categoria, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em barras de chocolate, caixas de chocolates, gotas e pedaços, trufas e copinhos, chocolates sazonais e outros. Por tipo de chocolate, o mercado é segmentado em chocolate ao leite, amargo e branco. Por categoria, o mercado é segmentado em convencional e orgânico. Por canal de distribuição, o mercado é segmentado em serviço de alimentação e varejo. O segmento de varejo é ainda subdividido em supermercados/hipermercados, lojas de conveniência e mercearias, lojas especializadas, lojas de varejo online e outros canais de distribuição. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
| Barras de Chocolate |
| Caixas de Chocolates |
| Gotas e Pedaços de Chocolate |
| Trufas e Copinhos |
| Chocolates Sazonais |
| Outros Tipos de Produto |
| Chocolate ao Leite |
| Chocolate Amargo |
| Chocolate Branco |
| Convencional |
| Orgânico |
| Serviço de Alimentação | |
| Varejo | Supermercados/Hipermercados |
| Lojas de Conveniência e Mercearias | |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Barras de Chocolate | |
| Caixas de Chocolates | ||
| Gotas e Pedaços de Chocolate | ||
| Trufas e Copinhos | ||
| Chocolates Sazonais | ||
| Outros Tipos de Produto | ||
| Tipo de Chocolate | Chocolate ao Leite | |
| Chocolate Amargo | ||
| Chocolate Branco | ||
| Categoria | Convencional | |
| Orgânico | ||
| Canal de Distribuição | Serviço de Alimentação | |
| Varejo | Supermercados/Hipermercados | |
| Lojas de Conveniência e Mercearias | ||
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Arábia Saudita | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para a confeitaria de chocolate até 2031?
O mercado de confeitaria de chocolate tem previsão de crescer a um CAGR de 6,89% de 2026 a 2031, atingindo 172,39 bilhões de USD até 2031.
Qual formato de produto de chocolate detém a maior participação?
As barras de chocolate detinham 62,71% das vendas em 2025 por atenderem a compras por impulso, presentes e consumo doméstico.
Por que o chocolate amargo está crescendo mais rápido do que outros tipos?
O chocolate amargo tem previsão de crescer a um CAGR de 8,11% até 2031, apoiado pelo posicionamento de alto teor de cacau e pelo interesse dos consumidores nos benefícios à saúde relacionados ao cacau.
O que está impulsionando a demanda por chocolate premium?
Os produtos premium atraem compradores que buscam qualidade, ingredientes diferenciados, rastreabilidade, relevância para presentes e porções menores.
Página atualizada pela última vez em:



