
Marktgröße und Marktanteile im Bereich Schokoladenkonfekt
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
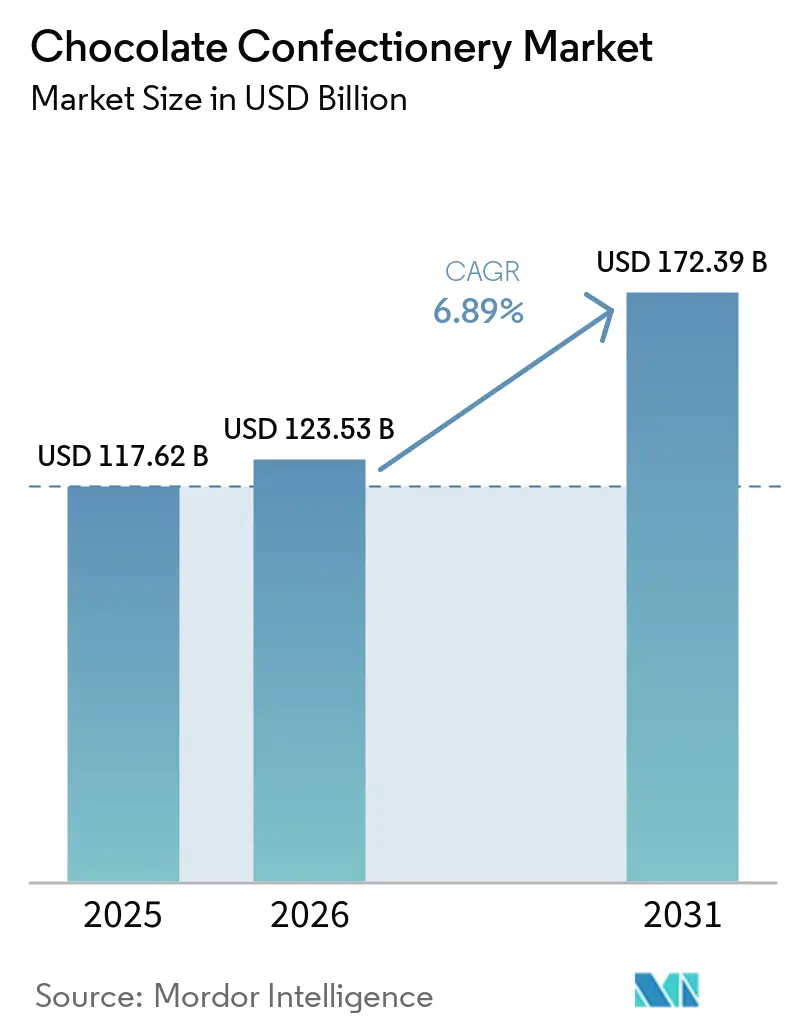
| Marktgröße (2026) | 123.53 Milliarden US-Dollar |
| Marktgröße (2031) | 172.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
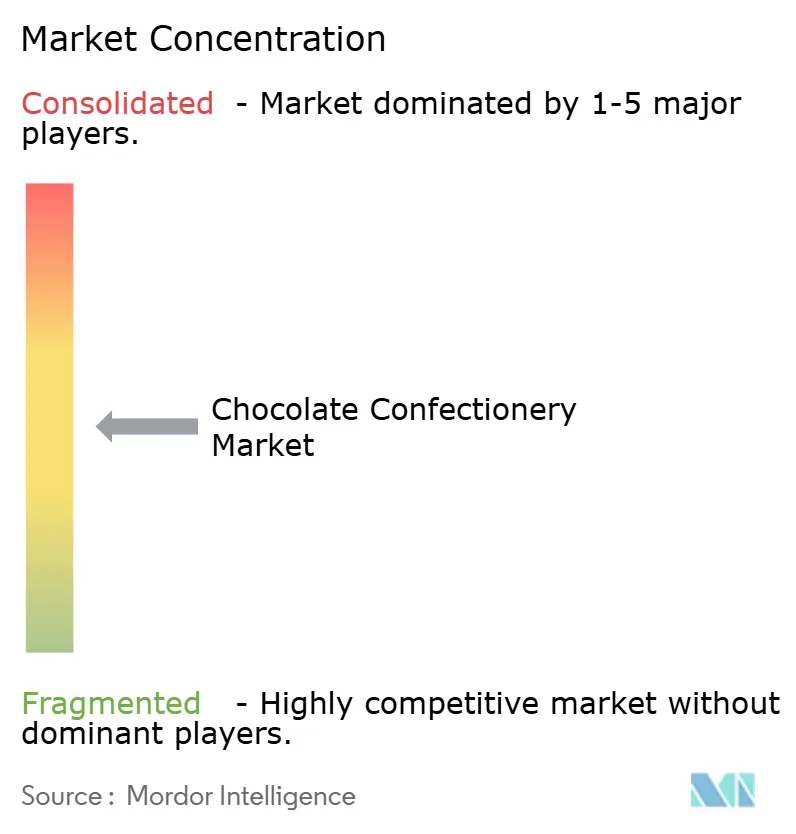
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schokoladenkonfekt von Mordor Intelligence
Die Marktgröße für Schokoladenkonfekt wurde im Jahr 2025 auf 117,62 Milliarden USD geschätzt und soll von 123,53 Milliarden USD im Jahr 2026 auf 172,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,89 % während des Prognosezeitraums (2026–2031). Premiumprodukte, zuckerreduzierte Rezepturen und Angebote mit hohem Kakaoanteil unterstützen das Wertwachstum im Markt für Schokoladenkonfekt. Das Verschenken von Schokolade bleibt eine verlässliche Nachfragequelle, insbesondere bei saisonalen Feiern und besonderen Anlässen. In etablierten Märkten kann der Umsatz steigen, selbst wenn die Stückverkäufe zurückgehen, was den Wert starker Marken, Produktqualität und gezielter Distribution erhöht. Der Druck auf die Kakaoversorgung veranlasst Hersteller dazu, die Beschaffung zu diversifizieren, die Rückverfolgbarkeit zu verbessern und Kakaoalternativen zu prüfen. Der Markt für Schokoladenkonfekt spaltet sich zwischen Premiumprodukten, die neue Käufer gewinnen, und Mainstream-Produkten, die mit Preissensibilität, Reformulierungsbedenken und veränderten Ernährungsgewohnheiten konfrontiert sind.
Wichtigste Erkenntnisse des Berichts
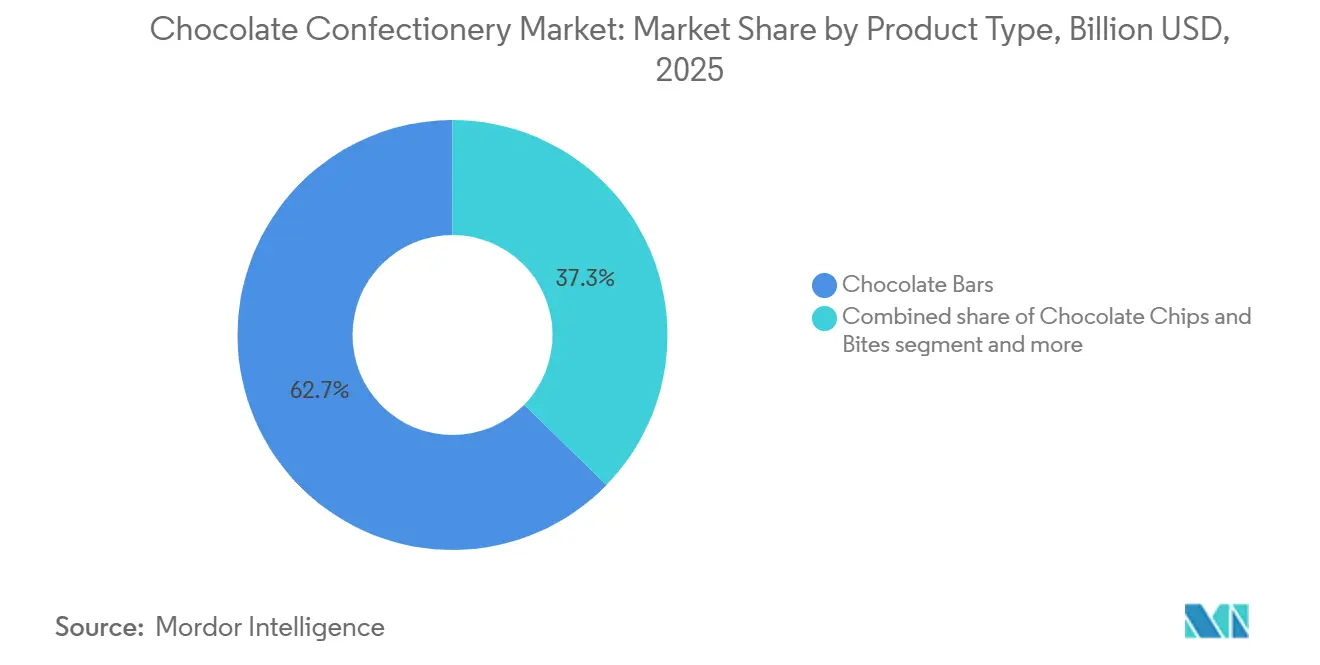
- Nach Produkttyp hielten Schokoladenriegel im Jahr 2025 einen Marktanteil von 62,71 % am Markt für Schokoladenkonfekt, während Schokoladenchips und -bissen bis 2031 eine CAGR von 7,46 % prognostiziert wird.
- Nach Schokoladentyp entfiel im Jahr 2025 ein Marktanteil von 48,62 % auf Milchschokolade, während für Zartbitterschokolade bis 2031 eine Expansion mit einer CAGR von 8,11 % prognostiziert wird.
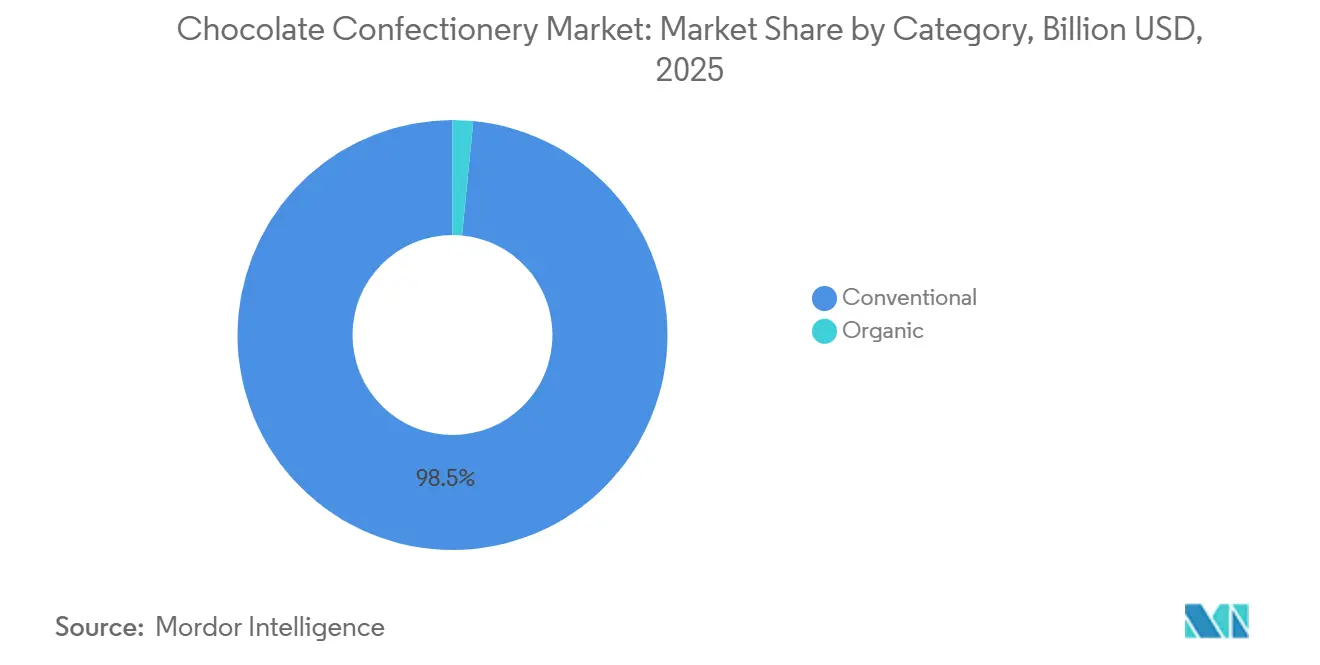
- Nach Kategorie entfielen im Jahr 2025 98,47 % des Marktes auf konventionelle Produkte, während für Bio-Schokoladenkonfekt bis 2031 eine CAGR von 7,98 % prognostiziert wird.
- Nach Vertriebskanal hielt der Einzelhandel im Jahr 2025 einen Marktanteil von 88,13 %, während für die Gastronomie bis 2031 eine CAGR von 7,51 % prognostiziert wird.
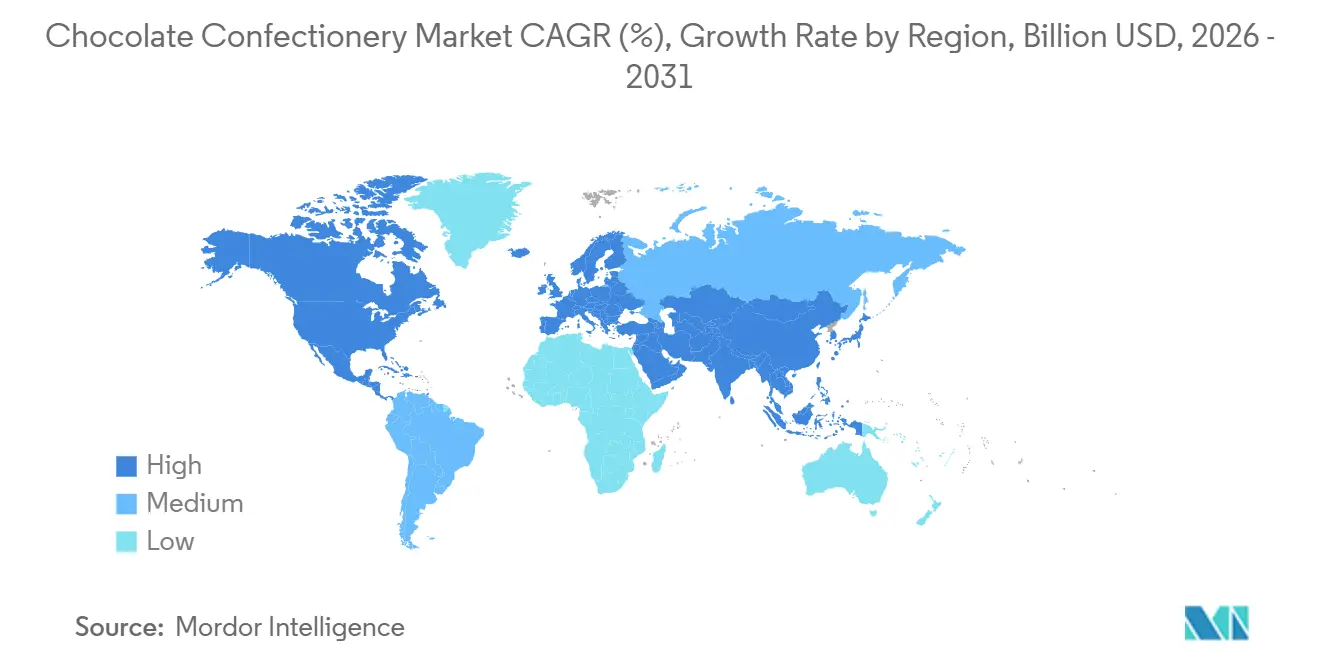
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 33,90 %, während für den Asien-Pazifik-Raum bis 2031 eine Expansion mit einer CAGR von 7,82 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Premium- und handwerklich hergestellten Schokoladen | +1.8% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Verbraucherpräferenz für Zartbitterschokoladeprodukte | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach pflanzenbasierten und veganen Schokoladen | +0.5% | Nordamerika, Europa und der Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung gesünderer Schokoladen und zuckerreduzierter Rezepturen | +0.6% | Global, stärkste Akzeptanz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Schokolade als Geschenk und bei saisonalen Konsumgelegenheiten | +0.9% | Global, Spitzenwirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Produktinnovation durch Aromen und Texturen | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Premium- und handwerklich hergestellten Schokoladen
Die Premiumisierung hat sich von einer Nischenpositionierungsstrategie zum dominanten kommerziellen Treiber im Markt für Schokoladenkonfekt entwickelt. Super-Premium-Schokolade ist das einzige Preissegment, das sowohl in Umsatz als auch in Stückzahlen wächst, und erzielt dieses Wachstum, indem es neue Käufer in die Kategorie zieht, anstatt lediglich bestehende zu konvertieren – ein struktureller Vorteil, den volumenorientierte Mainstream-Segmente durch Preisanpassungen allein nicht replizieren können. Super-Premium-Käufer tätigen im Durchschnitt nur 4 Einkaufsbesuche pro Jahr, was die strategische Bedeutung der Ladengestaltung, der Verpackungsunverwechselbarkeit und der digitalen Entdeckung bei jedem dieser Momente erhöht. In Deutschland bevorzugt eine Mehrheit der Verbraucher mittlerweile kleinere Mengen hochwertigerer Schokolade, was bestätigt, dass eine „weniger, aber besser”-Philosophie die Kaufgewohnheiten in Europas größtem Schokoladenmarkt neu gestaltet. Marken, die auf Single-Origin-Storytelling, handwerkliche Produktionsmethoden und nachweisbare Zutaten-Transparenz setzen, gewinnen systematisch Margen, auf die rohstoffpositionierte Produkte keinen Zugriff haben.
Steigende Verbraucherpräferenz für Zartbitterschokoladeprodukte
Die Neupositionierung von Zartbitterschokolade als funktionelles Lebensmittelprodukt – nicht nur als Genussmittel – erweitert ihren adressierbaren Markt weit über gesundheitsbewusste Verbrauchergruppen hinaus. Eine im European Journal of Microbiology and Immunology (2025) veröffentlichte Studie bestätigte, dass aus Kakao gewonnene Polyphenole und Methylxanthine Entzündungsreaktionen wirksam modulieren und vaskuläre sowie metabolische Ergebnisse unterstützen, was einen Bestand klinischer Belege stärkt, auf den Hersteller in der Produktpositionierung zunehmend verweisen[1]Quelle: Ágnes Fazekas et al., "Come to the Dark Side, A Review on the Health-Beneficial and Disease-Alleviating Effects of Cocoa-Rich Dark Chocolate," European Journal of Microbiology and Immunology, akjournals.com.. Registrierte Ernährungsberater der Cleveland Clinic empfahlen öffentlich einen Mindest-Kakaogehalt von 70 %, um gesundheitliche Vorteile zu erzielen, und wiesen darauf hin, dass Theobromin, eine natürlich vorkommende Kakaoverbindung, die in der Vorabforschung nun mit Anti-Aging-Effekten in Verbindung gebracht wird, eine neue Produkterzählung für ältere Verbrauchergruppen eröffnet, die bisher vom Schokoladenmarketing unterversorgt waren. Zartbitterschokoladeprodukte verzeichneten im Jahr 2025 weltweit ein Wachstum von 9,1 % gegenüber dem Vorjahr und übertrafen damit das Gesamtkategoriewachstum deutlich. Lindts Einführung von EXCELLENCE Fusion im Jahr 2025, einer zweilagigen Zartbitter-Milchschokoladentafel, ist strategisch darauf ausgelegt, die Geschmacksbarriere für die Akzeptanz von Zartbitterschokolade zu senken, ohne die Premiumpositionierung der Marke zu verwässern, und veranschaulicht, wie Marktführer zugängliche Einstiegspunkte in das Hochkakao-Segment gestalten.
Steigende Nachfrage nach pflanzenbasierten und veganen Schokoladen
Die strukturelle Nachfragebasis für pflanzenbasierte und vegane Schokolade ist dauerhafter als Verbrauchertrend-Zyklen vermuten lassen. Die National Institutes of Health schätzen, dass etwa 68 % der Weltbevölkerung eine Form von Laktoseintoleranz aufweisen, was eine physiologische Nachfrage nach milchfreiem Konfekt schafft, die unabhängig von Lifestyle-Trends oder kulturellen Einstellungen gegenüber Veganismus fortbesteht[2]Quelle: National Institute of Diabetes and Digestive and Kidney Diseases, "Lactose Intolerance," National Institutes of Health, niddk.nih.gov.. Die Taste Tomorrow-Forschung von Puratos (2026) ergab, dass 61 % der Verbraucher pflanzenbasierte Schokolade in erster Linie wegen ihrer Umweltvorteile wählen, wobei das Suchinteresse an „veganen Schokoladenmarken” um 38 % und an „pflanzenbasierter Schokolade” um 60 % im Jahresvergleich gestiegen ist. Die EU-Entwaldungsverordnung, die im Dezember 2024 in Kraft trat, hat unbeabsichtigt Investitionen in kakaofreie Rezepturen beschleunigt, da Marken, die Kakao nicht bis zu verifizierten nicht-entwaldeten Ursprüngen zurückverfolgen können, auf pflanzliche Alternativen ausweichen. Die langfristige kommerzielle Partnerschaft von Barry Callebaut mit Planet A Foods, die 2025 angekündigt wurde, um die kakaofreie Alternative ChoViva weltweit zu vertreiben, signalisiert, dass die Zulieferinfrastruktur für kakaofreie Schokolade von der experimentellen in die kommerzielle Phase übergeht – eine kritische Schwelle, die der Akzeptanz im Massenmarkt vorausgeht.
Wachsende Nachfrage nach Schokolade als Geschenk und bei saisonalen Konsumgelegenheiten
Die Rolle von Schokolade beim Verschenken schafft eine Nachfragebasis, die gegenüber Konjunkturzyklen merklich abgeschirmt ist. Der Bericht „State of Treating 2025” der National Confectioners Association (NCA) verzeichnete kombinierte saisonale Konfektumsätze in den USA von rund 25,7 Milliarden USD an Valentinstag (5,5 Milliarden USD), Ostern (5,3 Milliarden USD), Halloween (7,4 Milliarden USD) und Winterfeiertagen (7,5 Milliarden USD) im Jahr 2024, wobei rund 9 von 10 US-Verbrauchern während der Feiertage Konfekt kauften. Weniger diskutiert wird, dass der Schenkungsanlass mittlerweile der primäre kommerzielle Kontext ist, in dem texturgetriebene Innovationen am schnellsten verbreitet werden. Der Dubai-Schokoladentrend – Pistaziencreme und geröstetes Kataifi in einer Premiumhülle – wanderte in weniger als 18 Monaten von Handwerksboutiquen in den Vereinigten Arabischen Emiraten in die globalen Einzelhandelsregale, angetrieben durch Entdeckungen in sozialen Medien bei Schenkungsanlässen. Mexikos Konfektbranchenverband ASCHOCO prognostiziert für 2026 einen Umsatzanstieg von 8,3 % auf dem heimischen Markt, wobei allein der Valentinstag 10 % des jährlichen Branchenumsatzes ausmacht – ein Muster, das die globale Schenkungsdynamik mit lateinamerikanischer saisonaler Intensität widerspiegelt und verstärkt und auf Südamerika als unterschätzten Wachstumsmarkt für Schenkungsanlässe hinweist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kakaopreise erhöhen die Produktionskosten für Schokolade | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Klimawandel bedroht die Stabilität der globalen Kakaoversorgung | -0.3% | Primär Westafrika, mit Auswirkungen auf den globalen Importmarkt | Langfristig (≥ 4 Jahre) |
| Wachsende Gesundheitsbedenken der Verbraucher hinsichtlich des Zuckerkonsums | -0.2% | Entwickelte Märkte: Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende regulatorische Kontrolle von Zucker und Kennzeichnung | -0.1% | Vereinigte Staaten und Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kakaopreise erhöhen die Produktionskosten für Schokolade
Nachdem die Kakao-Futures im Jahr 2024 Rekordhöhen erreicht hatten, fielen sie laut CNBC bis Anfang 2026 auf rund 3.000 USD pro Tonne – etwa 70 % unter dem Höchststand vom April 2024 –, doch die Weitergabe der Preise an die Verbraucher hat sich als weit hartnäckiger erwiesen, als der Rückgang des Spotpreises vermuten lässt. Die H1-Ergebnisse FY2024/25 von Barry Callebaut berichteten, dass die Kakaopreise im Jahresvergleich um 95 % gestiegen waren und dass die Marktstörungen zu einem Rückgang des Gesamtabsatzvolumens im globalen Kakaogeschäft um 4,7 % beitrugen. Die US-amerikanischen Schokoladenpreise lagen Anfang 2026 im Jahresvergleich noch 14 % höher als im gleichen Zeitraum 2025, während die deutschen Schokoladenpreise im Jahr 2025 um 18,9 % stiegen – Dynamiken, die durch Absicherungszyklen angetrieben werden, bei denen Hersteller Verträge zu Spitzenpreisen abgeschlossen haben und die Kosten weiterhin an nachgelagerte Marktteilnehmer weitergeben. Das strukturelle Problem besteht darin, dass die Branche trotz der Normalisierung der Spotpreise erhebliche Margenerosion absorbiert hat und das bestätigte El-Niño-Wettermuster für 2026 und 2027 ein erneutes Abwärtsrisiko für das Angebot einführt. Die Hersteller reagieren durch Reformulierung, Reduzierung des Kakaogehalts, Verkleinerung der Portionsformate und Investitionen in Kakaoalternativen – Strategien, die bei übermäßigem Einsatz das Risiko eines Vertrauensverlusts bei den Verbrauchern bergen, wie es Hershey im Jahr 2026 bereits erlebt hat.
Klimawandel bedroht die Stabilität der globalen Kakaoversorgung
Die klimatische Bedrohung der Kakaoversorgung ist struktureller und langzyklischer Natur, was sie grundlegend von zyklischer Preisvolatilität unterscheidet. Die Analyse von Climate Central aus dem Jahr 2025 ergab, dass der vom Menschen verursachte Klimawandel in den Kakaoanbauregionen der Elfenbeinküste und Ghanas im vergangenen Jahrzehnt rund 40 zusätzliche Tage pro Jahr mit täglichen Höchsttemperaturen über 32 °C hinzugefügt hat – Hitzewerte, die Erntequalität und -ertrag direkt mindern[3]Quelle: Climate Central, "Climate and Cocoa 2025," Climate Central, climatecentral.org.. Die Elfenbeinküste und Ghana zusammen machen mehr als die Hälfte der globalen Kakaoproduktion aus; 28 der 44 analysierten Kakaoanbaugebiete verzeichneten aufgrund des Klimawandels mindestens 6 zusätzliche Wochen pro Jahr mit kakaolimitierender Hitze. Reuters berichtete im Juli 2025, dass Westafrika auf einen Produktionsrückgang von 10 % in der Saison 2025/26 zusteuert, was frühere Prognosen einer Erholung um 5 % umkehrt; die Produktion der Elfenbeinküste steuert auf 1,6 Millionen Tonnen zu, gegenüber über 2 Millionen Tonnen vor fünf Jahren, und Ghanas Produktion bewegt sich bei rund 500.000 Tonnen. Alternde Baumbestände (rund 70 % der Plantagen der Elfenbeinküste überschreiten das produktive Alter) und illegaler Goldabbau, der Kakaofelder zerstört, verstärken den klimabedingten Ertragsverlust auf eine Weise, die Preissignale nicht schnell beheben können. Die EU-Entwaldungsverordnung fügt eine Compliance-Dimension hinzu: Hersteller, die nicht nachweisen können, dass Kakao aus nicht entwaldeten Gebieten stammt, sehen sich mit Einfuhrbeschränkungen konfrontiert, was einen Wechsel zu zertifiziert rückverfolgbaren und biologischen Lieferketten als doppelte geschäftliche und regulatorische Reaktion begünstigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Riegel dominieren das Volumen, mundgerechte Formate gestalten Konsumgelegenheiten neuSchokoladenriegel machen im Jahr 2025 62,71 % des Marktes für Schokoladenkonfekt aus, eine Dominanz, die die universelle Vielseitigkeit des Formats über Impulskauf-, Geschenk- und Haushaltskonsumkontexte hinweg widerspiegelt. Dieser Anteil steht jedoch unter strukturellem Druck, da Konsumgelegenheiten fragmentieren: Jüngere Bevölkerungsgruppen bevorzugen zunehmend kleinere, portionskontrollierte Formate, die mit bewusstem Essverhalten und dem Snacken unterwegs vereinbar sind. Schokoladenchips und -bissen sind der am schnellsten wachsende Produkttyp mit einer CAGR von 7,46 % (2026–2031), angetrieben durch ihre Crossover-Attraktivität beim Backen, in Trail-Mix- und Portionssnack-Anwendungen sowie durch die breitere Bewegung hin zu einem Bewusstsein für Kalorien pro Portion. Pralinenschachteln behalten eine starke saisonale Relevanz, insbesondere in europäischen und asiatischen Schenkungsmärkten, wo die Präsentation des Anlasses ebenso wichtig ist wie die Produktqualität.
Trüffel und Becher bedienen Premium-Schenkungsanlässe und gehobene Gastronomie, während Saisonschokoladen überproportional vom Schenkungskalender profitieren. Die virale Verbreitung des „Dubai-Schokoladen”-Profils – Pistaziencreme und geröstetes Kataifi – hat einen weltweit anerkannten Texturinnovationsmaßstab geschaffen, der die Verbrauchererwartungen an ein Premium-Schokoladenriegel-Erlebnis aktiv neu gestaltet, und Mainstream-Hersteller von Lindt bis zur Galaxy-Marke von Mars haben ihre Produktentwicklungs-Pipelines bereits entsprechend angepasst.


Nach Schokoladentyp:
Milchschokolade führt beim Volumen, Zartbitterschokolade treibt den PremiumwertMilchschokolade hatte im Jahr 2025 mit 48,62 % den größten Anteil am Markt für Schokoladenkonfekt nach Schokoladentyp, verankert durch ihre breiteste demografische Attraktivität – von Kinderkonfekt bis hin zum Mainstream-Snacken für Erwachsene – und die tiefste Portfoliodurchdringung bei den globalen Markenführern. Ihre anhaltende Position spiegelt die zentralen emotionalen Eigenschaften von Schokolade wider: Cremigkeit, Süße und Vertrautheit. Zartbitterschokolade ist der am schnellsten wachsende Typ mit einer CAGR von 8,11 % (2026–2031), da von Fachleuten begutachtete Forschung und die allgemeine Gesundheitskommunikation die klinische Glaubwürdigkeit von Produkten mit hohem Kakaogehalt kontinuierlich stärken.
Eine 2025 im European Journal of Microbiology and Immunology veröffentlichte Studie ergab, dass aus Kakao gewonnene Verbindungen Entzündungsreaktionen modulieren und Erkrankungen wie Herz-Kreislauf-Erkrankungen und Stoffwechselstörungen lindern können – Belege, die in gesundheitsorientierten Einzelhandelskanälen für die Produktpositionierung genutzt werden. Weiße Schokolade behält eine Nischenrelevanz in Backwaren, Konfektanwendungen und Premium-Geschenken, steht jedoch unter Wettbewerbsdruck durch aromatisierte Milchschokoladenvarianten und Innovationen mit Rubinschokolade. Compliance-Rahmenbedingungen spielen in diesem Segment eine zunehmend relevante Rolle: Die FDA-Standards gemäß 21 CFR Teil 163 definieren Mindest-Kakaogehaltsschwellen für die Kennzeichnung als „Zartbitterschokolade” in den USA, während Indiens FSSAI parallele Kakaogehaltsnormen durchsetzt – Definitionen, die beeinflussen, wie Hersteller Produkte mit hohem Kakaogehalt in wichtigen Märkten positionieren.
Nach Kategorie:
Konventionelle Skalierung vs. Bio-DynamikKonventionelles Schokoladenkonfekt machte im Jahr 2025 98,47 % des Marktes aus, was die anhaltende Dominanz von Skalierung, Regalpreiszugänglichkeit und Vertriebsbreite in den wichtigsten Einzelhandelsformaten widerspiegelt. Dieser Anteil wird in absoluten Volumenbegriffen kaum dramatisch erodieren, aber die Richtung der inkrementellen Wertschöpfung verschiebt sich entschieden. Bio-Schokoladenkonfekt ist die am schnellsten wachsende Kategorie mit einer CAGR von 7,98 % (2026–2031), einzigartig positioniert an der Schnittstelle von Gesundheitsbewusstsein, ökologischer Verantwortung und Clean-Label-Verbrauchererwartungen. Millennials und Gen-Z-Eltern stellen die zuverlässigste Bio-Konversionskohort dar: Ihre Clean-Label-Prüfung bei Kinderprodukten erstreckt sich aktiv auf Konfekt und macht die Bio-Zertifizierung zu einem Kaufentscheidungsfaktor jenseits der traditionellen Gesundheitslebensmittel-Einzelhandelsnische.
Die Bio-Schokoladenkonfektkategorie in Westeuropa ist zu einem großen Markt herangewachsen, mit prognostiziertem weiterem Wachstum selbst in einem insgesamt flachen Volumenumfeld – ein Beleg dafür, dass Bio sich von der breiteren Kategoriedynamik entkoppelt. Die EU-Entwaldungsverordnung übt zusätzlichen strukturellen Sog aus: Marken, die eine verifizierte Kakao-Rückverfolgbarkeit anstreben, tendieren zunehmend zu zertifiziert-biologischen Lieferketten, da die Bio-Zertifizierung von Natur aus eine rigorosere Ursprungsdokumentation erfordert und besser mit den Rückverfolgbarkeitsanforderungen der EU-Entwaldungsverordnung übereinstimmt.
Nach Vertriebskanal:
Einzelhandelsbreite vs. GastronomietiefeDer Einzelhandel hielt im Jahr 2025 88,13 % des Marktes für Schokoladenkonfekt, wobei Supermärkte und Verbrauchermärkte als primärer Ort der Entdeckung, des Impulskaufs und der saisonalen Kategorieaktivierung dienen. Das physische Einzelhandelsumfeld bleibt unersetzlich für großformatige Saisondisplays, kategorieübergreifende Promotionen und Premium-Marken-Adjacency-Strategien, die die Erprobung neuer Varianten fördern. Innerhalb des Einzelhandels sind Online-Einzelhandelsgeschäfte der am schnellsten wachsende Teilkanal: Indiens GoKwik Great Indian Festive Food Map bestätigte, dass Schokolade im Oktober 2024 die meistbestellte festliche Lebensmittelkategorie online war und alle anderen erfassten Lebensmittelkategorien zusammen übertraf – ein Ergebnis, das den wachsenden Anteil digitaler Kanäle an Schenkungsanlasskäufen in Schwellenmärkten veranschaulicht.
Die Gastronomie ist der insgesamt am schnellsten wachsende Vertriebskanal mit einer CAGR von 7,51 % (2026–2031) und bedient die Premium-Gelegenheitsnachfrage in Cafés, Hotels, gehobenen Restaurants und Cateringbetrieben, wo die kontrollierte Preissetzungsmacht strukturell besser verteidigbar ist als in offenen Einzelhandelsregalen. Fachgeschäfte behalten eine strategische Bedeutung für handwerkliche und Premium-Marken und bieten kontrollierte Markenumgebungen, die Storytelling und eine margenstarke Positionierung unabhängig von den Promotionsdruck des Masseneinzelhandels unterstützen.
Geografische Analyse
Nordamerika Schokoladenkonfekt-Markt
Nordamerika hielt 2025 einen Anteil von 33,9 % am globalen Markt. Die Vereinigten Staaten erzielten 2024 einen Schokoladenumsatz von 28,1 Milliarden USD, und der Süßwarensektor soll laut der National Confectioners Association bis 2029 einen Umsatz von 38 Milliarden USD erreichen. Laut derselben Quelle generierten Valentinstag, Ostern, Halloween und die Winterfeiertage im Jahr 2024 einen Umsatz von 25,7 Milliarden USD im US-amerikanischen Süßwarenmarkt. Kanada bietet eine stabile Nachfrage nach Premiumprodukten, während Mexiko eine schneller wachsende Konsumbasis hinzufügt, bei der laut der Asociación Nacional de Fabricantes de Chocolates, Dulces y Similares, A.C. für 2026 ein Umsatzwachstum von 8,3 % prognostiziert wurde, gestützt durch die Bedeutung des Valentinstags. Geplante US-amerikanische Nährwertkennzeichnungen auf der Vorderseite der Verpackung veranlassen Hersteller, Zuckergehalte und Produktbotschaften im Schokoladenkonfekt-Markt zu überprüfen.
Europa Schokoladenkonfekt-Markt
Europa bleibt trotz eines langsameren Wachstums als im asiatisch-pazifischen Raum ein Qualitätsreferenzpunkt. Der Schokoladenumsatz in Deutschland stieg 2025 um 7,5 %, während die Süßwarenproduktion auf 3,9 Millionen Tonnen zurückging, was laut dem Verband der Deutschen Süßwarenindustrie ein Wertewachstum trotz geringerer Mengen belegt. Die im Januar 2026 in Kraft tretenden britischen HFSS-Werbebeschränkungen begrenzen die Fernseh- und Online-Werbung für betroffene Produkte. Europäische Hersteller richten ihre Beschaffung an der EU-Entwaldungsverordnung aus, die einen Wandel hin zu rückverfolgbaren und zertifizierten Kakaolieferketten unterstützt.
APAC, Südamerika und MEA Schokoladenkonfekt-Markt
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 7,82 % prognostiziert. Der Einzelhandelswert der japanischen Süßwarenbranche erreichte 2025 laut der All Japan Confectionery Association 4 Billionen JPY, wobei Schokolade mit 710,5 Milliarden JPY einen Anstieg von 12,6 % im Jahresvergleich verzeichnete. Urbanisierung, steigende Haushaltseinkommen und häufigere Schenkungsanlässe weiten den Konsum in der gesamten Region aus. Mondelēz führte CÔTE D'OR im Juli 2026 in Indien ein und richtet sich dabei über Quick-Commerce-Kanäle an urbane Premiumkäufer. Südamerika wird durch Brasilien und eine wachsende Nachfrage nach Premium-Geschenken in Argentinien, Kolumbien, Peru und Chile gestützt, während der Nahe Osten und Afrika im Schokoladenkonfekt-Markt Premium-Schenkungsanlässe in den Vereinigten Arabischen Emiraten, Saudi-Arabien und Südafrika mit Volumenwachstumschancen in Nigeria, Ägypten, Marokko und der Türkei verbinden.

Wettbewerbslandschaft
Der Markt für Schokoladenkonfekt umfasst eine Gruppe globaler Markenführer und eine breite Gruppe regionaler Hersteller. Mars, Mondelēz, Ferrero, Nestlé und Hershey führen die Mainstream-Markensegmente an. Lindt, Barry Callebaut, Meiji, Lotte, Yildiz, CEMOI, Arcor, Alfred Ritter und Fazer konkurrieren durch regionale Skalierung, Zutaten-Expertise oder Premiumpositionierung. Handwerkliche Hersteller haben ein begrenztes Gesamtvolumen, beeinflussen jedoch Aromen, Qualitätsstandards, Premiumpreisgestaltung und die Innovationsagenda größerer Unternehmen.
Akquisitionen im Jahr 2025 erweiterten die Wettbewerbsreichweite großer Lebensmittelunternehmen. Mars schloss im Dezember 2025 die Übernahme von Kellanova für 35,9 Milliarden USD ab und schuf damit eine breitere Snacking-Plattform jenseits des Konfekts. Ferrero schloss im September 2025 die Übernahme von WK Kellogg für 3,1 Milliarden USD ab und gewann damit Produktions- und Vertriebskapazitäten in Nordamerika. Ferrero beauftragte außerdem seine erste nordamerikanische Schokoladenverarbeitungsanlage in Bloomington, Illinois, nach einer Investition von mehr als 200 Millionen USD in den Standort, was zeigt, dass Distribution und angrenzende Snacks neben dem Besitz von Schokoladenmarken zunehmend an Bedeutung gewinnen.
Versorgungsresilienz und Alternativen werden zu direkten Wettbewerbsprioritäten. Mondelēz hat seine Versorgung diversifiziert und zellbasierte Alternativen erkundet, während Lindt in Food Brewer investierte, ein Unternehmen, das mit Kakaozellen arbeitet. Barry Callebaut ging eine langfristige Partnerschaft mit Planet A Foods ein, um ChoViva weltweit zu vertreiben. Mars, Mondelēz, Nestlé, Hershey und Lindt gründeten im Februar 2026 TogetherCocoa, um Kakaobauernhaushalte in der Elfenbeinküste und Ghana zu unterstützen. Funktionale Produkte, kakaofreie Alternativen, allergenfreie Produkte und zertifiziert-biologische Formate bleiben Bereiche, in denen Spezialunternehmen konkurrieren können. Diese Positionen zeigen, dass Versorgungsresilienz, Formulierungskompetenz und eine glaubwürdige Premiumpositionierung neben etablierten Marken zunehmend wichtig werden.
Branchenführer im Bereich Schokoladenkonfekt
Mars, Incorporated
Mondelēz International, Inc.
Ferrero International S.A.
Nestlé S.A.
The Hershey Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schokoladenkonfekt-Markt
- Mars, Incorporated
- Mondelēz International, Inc.
- Ferrero International S.A.
- Nestlé S.A.
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- LOTTE Corporation
- Yildiz Holding A.Ş.
- CEMOI Group
- Ezaki Glico Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- Orion Corporation
- Alfred Ritter GmbH & Co. KG
- Fazer Group
- Valrhona S.A.S.
- Morinaga & Co., Ltd.
- Perfetti Van Melle S.p.A.

Recent Industry Developments in Schokoladenkonfekt-Markt
- August 2026: Mondelēz International führte seine Premium-Belgische-Schokoladen-Marke CÔTE D'OR in Indien ein und bot Zartbitter- und Ganznus-Varianten zu 499 INR und 599 INR pro Packung an. Die Einführung zielte auf das Premium-Schenkungssegment des Landes über Quick-Commerce-Plattformen ab und unterstützte Mondelēz' Premiumisierungsstrategie im Asien-Pazifik-Raum.
- Juli 2026: The Hershey Company führte REESE'S PIECES with Chocolate Cookie landesweit in den USA ein – die erste neue REESE'S PIECES-Innovation seit über einem Jahrzehnt –, um seine „One Hershey”-Strategie zu unterstützen und Snacking-Gelegenheiten auszuweiten.
- Juni 2026: Hershey kooperierte mit Grupo Bimbo, um Marinela- und Bimbo-Co-Branded-Snacks mit Hershey's Schokolade in US-amerikanischen Convenience-Stores einzuführen, mit dem Ziel, hispanische Verbraucher anzusprechen und in den Backwaren-Snack-Gang zu expandieren.


Berichtsumfang des globalen Marktes für Schokoladenkonfekt
Schokoladenkonfekt ist jedes verzehrfertige Lebensmittel, bei dem Schokolade, Kakaofeststoffe oder Kakaobutter als primäre oder charakterisierende Zutat dienen. Der Markt für Schokoladenkonfekt ist nach Produkttyp, Schokoladentyp, Kategorie, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Schokoladenriegel, Pralinenschachteln, Chips und Bissen, Trüffel und Becher, Saisonschokoladen und Sonstiges segmentiert. Nach Schokoladentyp ist der Markt in Milch-, Zartbitter- und weiße Schokolade segmentiert. Nach Kategorie ist der Markt in konventionell und bio segmentiert. Nach Vertriebskanal ist der Markt in Gastronomie und Einzelhandel segmentiert. Das Einzelhandelssegment ist weiter in Supermärkte/Verbrauchermärkte, Convenience- und Lebensmittelgeschäfte, Fachgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Die Marktprognosen werden in Wert (USD) angegeben.
| Schokoladenriegel |
| Pralinenschachteln |
| Schokoladenchips und -bissen |
| Trüffel und Becher |
| Saisonschokoladen |
| Sonstige Produkttypen |
| Milchschokolade |
| Zartbitterschokolade |
| Weiße Schokolade |
| Konventionell |
| Bio |
| Gastronomie | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience- und Lebensmittelgeschäfte | |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Schokoladenriegel | |
| Pralinenschachteln | ||
| Schokoladenchips und -bissen | ||
| Trüffel und Becher | ||
| Saisonschokoladen | ||
| Sonstige Produkttypen | ||
| Schokoladentyp | Milchschokolade | |
| Zartbitterschokolade | ||
| Weiße Schokolade | ||
| Kategorie | Konventionell | |
| Bio | ||
| Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience- und Lebensmittelgeschäfte | ||
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Schokoladenkonfekt bis 2031?
Für den Markt für Schokoladenkonfekt wird eine CAGR von 6,89 % von 2026 bis 2031 prognostiziert, mit einem Erreichen von 172,39 Milliarden USD bis 2031.
Welches Schokoladenproduktformat hat den größten Marktanteil?
Schokoladenriegel hielten im Jahr 2025 62,71 % des Umsatzes, da sie Impulskäufe, Schenkungsanlässe und den Haushaltskonsum bedienen.
Warum wächst Zartbitterschokolade schneller als andere Typen?
Für Zartbitterschokolade wird bis 2031 eine CAGR von 8,11 % prognostiziert, unterstützt durch die Hochkakao-Positionierung und das Verbraucherinteresse an kakaobezogenen Gesundheitsvorteilen.
Was treibt die Nachfrage nach Premium-Schokolade an?
Premiumprodukte ziehen Käufer an, die Qualität, unverwechselbare Zutaten, Rückverfolgbarkeit, Schenkungsrelevanz und kleinere Portionen suchen.
Seite zuletzt aktualisiert am:



