
チョコレート菓子市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 123.53 十億米ドル |
| 市場規模 (2031) | 172.39 十億米ドル |
| Growth Rate (2026 - 2031) | 6.89 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
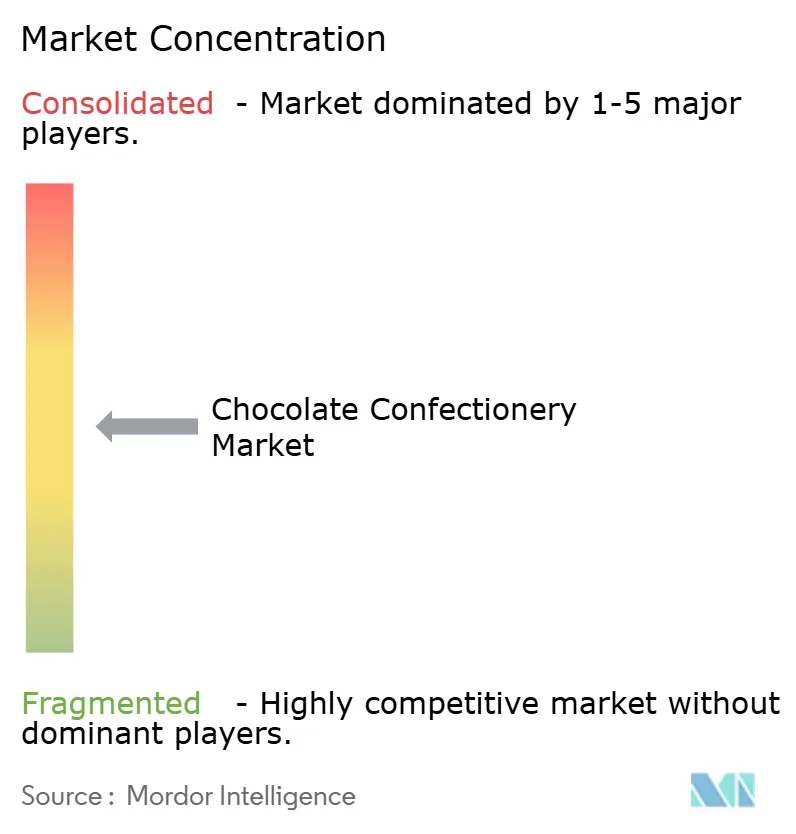
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチョコレート菓子市場分析
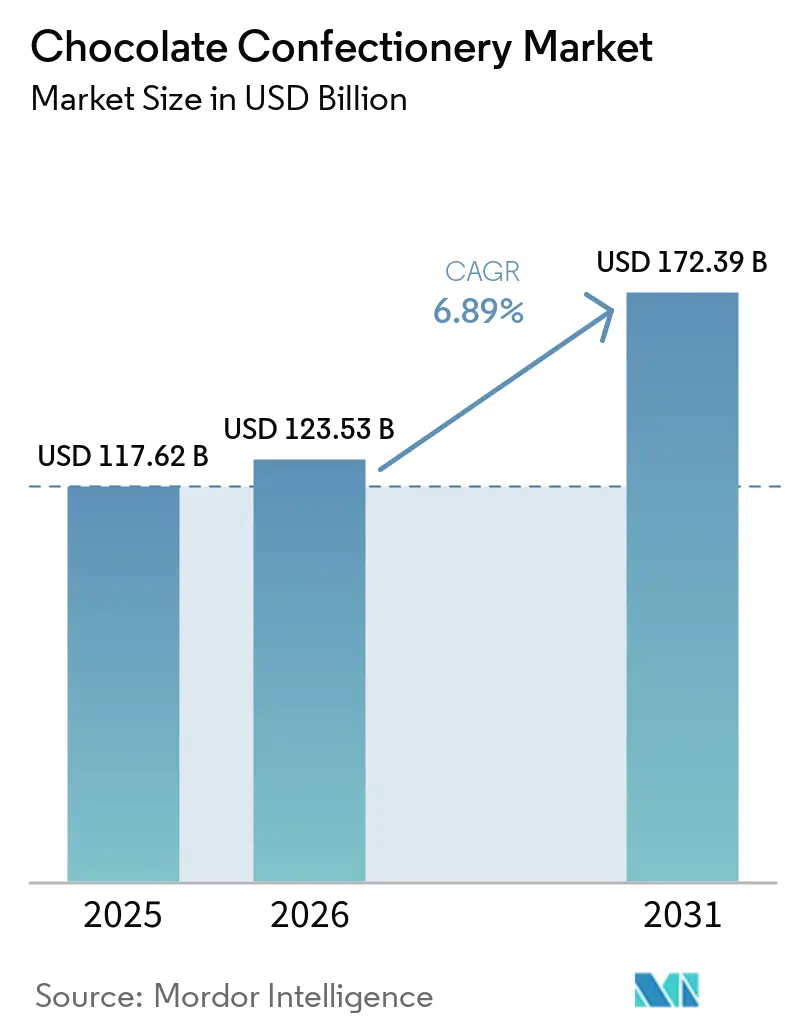
チョコレート菓子市場の規模は2025年に1,175.62億米ドルと評価され、2026年の1,235.3 ビリオン 米ドルから2031年には1,723.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.89%です。プレミアム製品、低糖レシピ、高カカオ製品がチョコレート菓子市場全体の価値成長を支えています。ギフティングは特に季節的なお祝いやプレミアムな機会において、安定した需要源であり続けています。成熟市場では、販売数量が減少しても収益が増加する場合があり、強力なブランド、製品品質、的を絞った流通の戦略的重要性が高まっています。カカオの供給圧力により、メーカーは調達先の多様化、トレーサビリティの向上、カカオ代替品の評価を進めています。チョコレート菓子市場は、新規購買層を獲得するプレミアム製品と、価格感応度・処方変更への懸念・食習慣の変化に直面するメインストリーム製品との間で二極化が進んでいます。
主要レポートのポイント
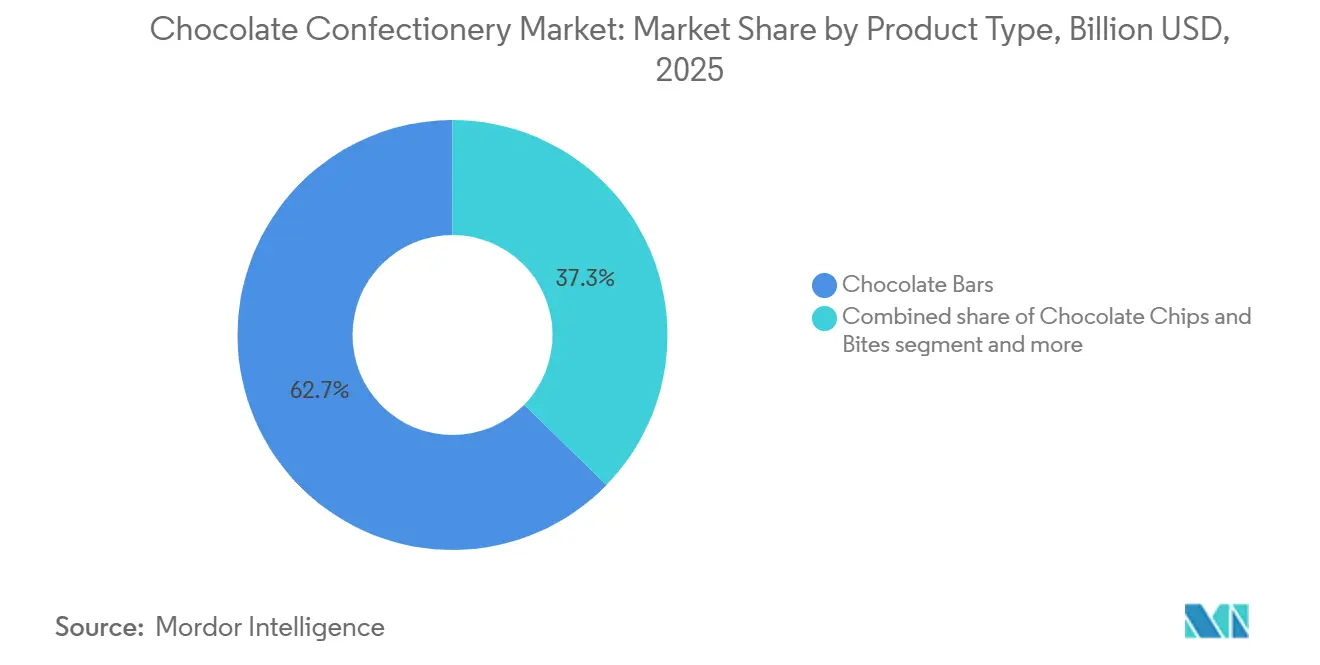
- 製品タイプ別では、チョコレートバーが2025年のチョコレート菓子市場シェアの62.71%を占め、チョコレートチップ・ひとくちサイズは2031年にかけてCAGR 7.46%で成長すると予測されています。
- チョコレートタイプ別では、ミルクチョコレートが2025年のチョコレート菓子市場シェアの48.62%を占め、ダークチョコレートは2031年にかけてCAGR 8.11%で拡大すると予測されています。
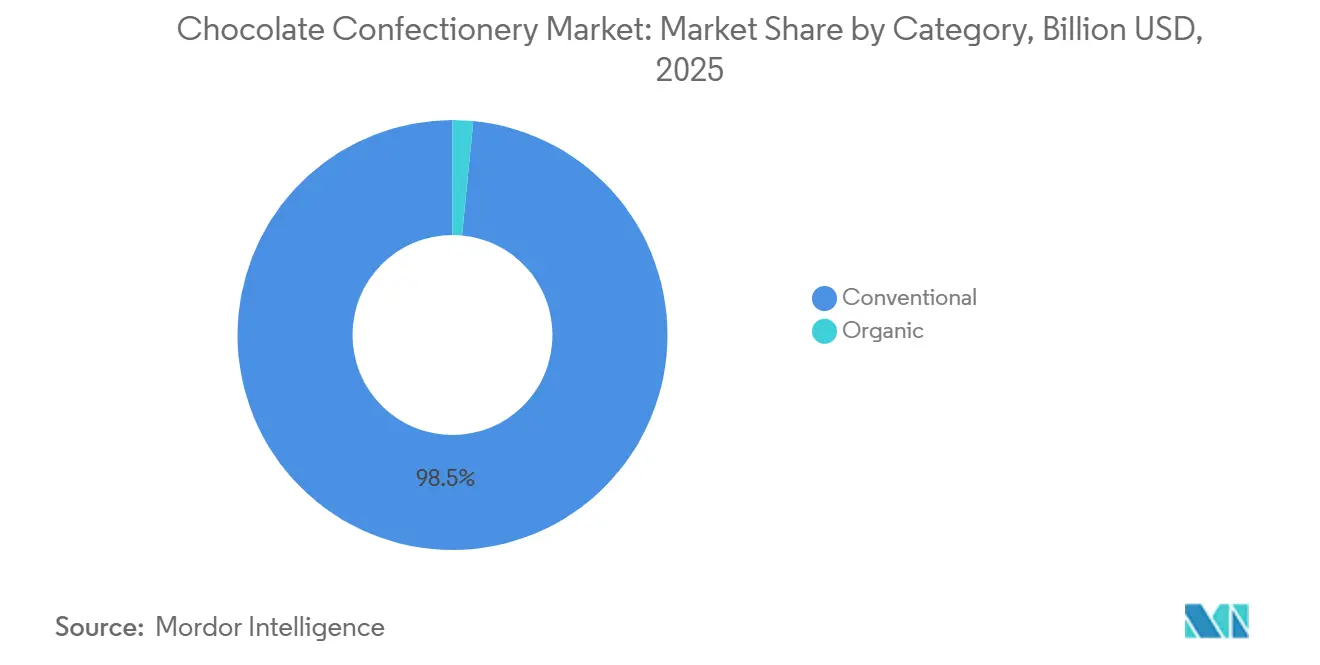
- カテゴリー別では、コンベンショナル製品が2025年の市場の98.47%を占め、オーガニックチョコレート菓子は2031年にかけてCAGR 7.98%で成長すると予測されています。
- 流通チャネル別では、小売が2025年の市場の88.13%を占め、フードサービスは2031年にかけてCAGR 7.51%で成長すると予測されています。
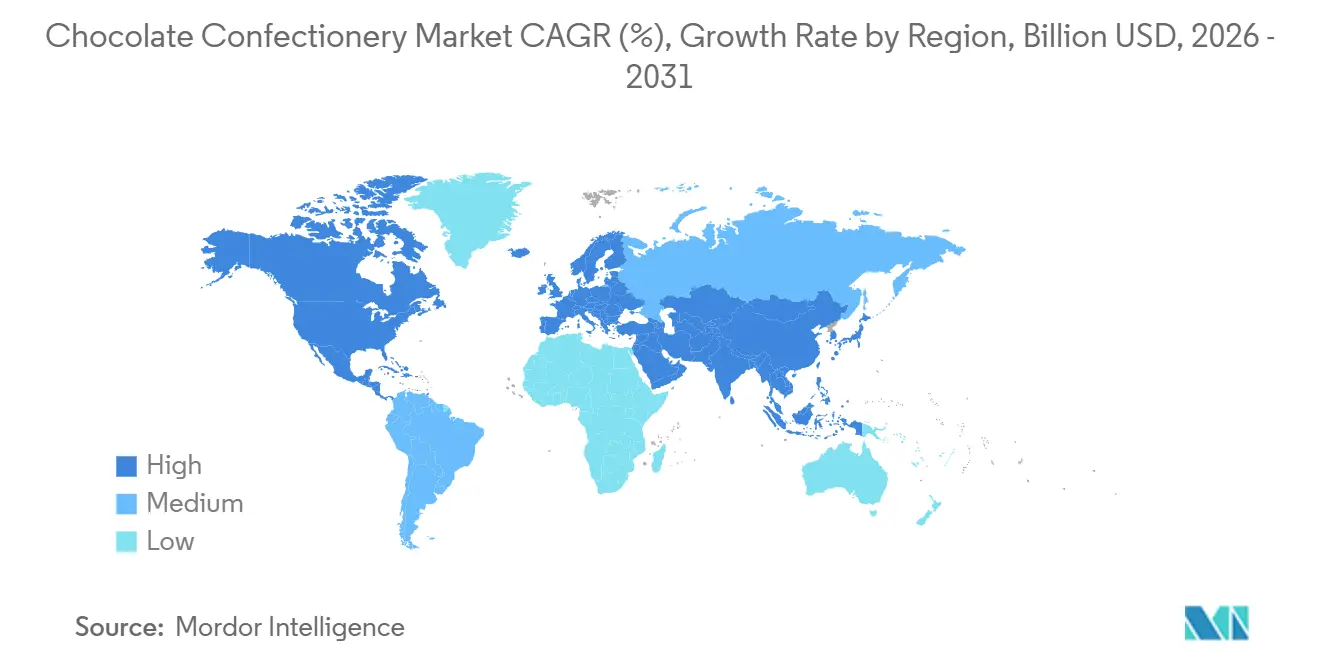
- 地域別では、北米が2025年の市場の33.90%を占め、アジア太平洋は2031年にかけてCAGR 7.82%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レミアム・職人製チョコレートへの需要拡大 | +1.8% | グローバル、特に北米と欧州に集中 | 中期(2〜4年) |
| ダークチョコレート製品に対する消費者嗜好の高まり | +1.2% | グローバル | 長期(4年以上) |
| 植物性・ヴィーガンチョコレートへの需要増加 | +0.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| より健康的なチョコレートおよび低糖処方の拡大 | +0.6% | グローバル、特に北米と欧州での普及が最も強い | 長期(4年以上) |
| チョコレートのギフティングおよび季節的消費機会の拡大 | +0.9% | グローバル、北米と欧州でピーク影響 | 短期(2年以内) |
| フレーバーとテクスチャーによる製品イノベーションの増加 | +0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアム・職人製チョコレートへの需要拡大
プレミアム化は、ニッチなポジショニング戦略からチョコレート菓子市場全体における支配的な商業ドライバーへと移行しました。スーパープレミアムチョコレートは、金額・数量ともに成長している唯一の価格帯であり、既存購買者を転換するだけでなく、カテゴリーに新規購買者を引き込むことでこの成長を実現ています。これは、価格調整だけでは再現できない構造的優位性です。スーパープレミアム購買者の年間小売来店回数は平均わずか4回であり、それぞれの機会における店頭実行、パッケージの差別化、デジタルでの発見の戦略的重要性が高まっています。ドイツでは、消費者の過半数が少量でも高品質なチョコレートを好むようになっており、「少なくても良いものを」という哲学が欧州最大のチョコレート市場における購買パターンを再形成していることが確認されています。シングルオリジンのストーリーテリング、クラフト製法、検証可能な原材料の透明性を軸とするブランドは、コモディティポジションの製品では到達できないマージンを体系的に獲得しています。
ダークチョコレート製品に対する消費者嗜好の高まり
ダークチョコレートが単なる嗜好品ではなく機能性食品として再ポジショニングされたことで、健康志向の消費者層をはるかに超えたアドレサブル市場が拡大しています。2025年に欧州微生物学・免疫学ジャーナルに掲載された研究では、カカオ由来のポリフェノールおよびチルキサンチンが炎症反応を効果的に調節し、血管・代謝アウトカムをサポートすることが確認されており、メーカーが製品ポジショニングにおいて引用する臨床的エビデンスの蓄積を強化しています[1]出典:Ágnes Fazekas et al.,「Come to the Dark Side, A Review on the Health-Beneficial and Disease-Alleviating Effects of Cocoa-Rich Dark Chocolate」, 欧州微生物学・免疫学ジャーナル, akjournals.com.。クリーブランドクリニックの登録栄養士は、健康上のメリットを得るためにカカオ含有量70%以上を公式に推奨しており、予備的研究で抗老化効果との関連が示されているカカオ由来の天然化合物テオブロミンが、これまでチョコレートマーケティングで十分に対応されていなかった高齢消費者層に向けた新たな製品ナラティブを開いていると指摘しています。ダークチョコレート製品は2025年に界全体で前年比9.1%の成長を記録し、カテゴリー全体の成長率を大幅に上回りました。Lindtが2025年に発売したEXCELLENCE Fusionは、ダークチョコレートとミルクチョコレートの二層構造タブレットであり、ブランドのプレミアムポジショニングを損なうことなくダークチョコレート採用への味覚的障壁を下げることを戦略的に設計されており、市場リーダーが高カカオセグメントへのアクセスしやすい入口をどのように設計しているかを示しています。
植物性・ヴィーガンチョコレートへの需要増加
植物性・ヴィーガンチョコレートの構造的需要基盤は、消費者トレンドのサイクルが示唆するよりも持続的です。米国立衛生研究所は、世界人口の約68%が何らかの形の乳糖不耐症を持つと推定しており、ヴィーガニズムに対するライフスタイルのトレンドや文化的態度に関わらず、乳製品不使用の菓子に対する生理的需要が持続していることを示しています[2]出典:米国立糖尿病・消化器・腎臓病研究所,「乳糖不耐症」, 米国立衛生研究所, niddk.nih.gov.。PuratosのTaste Tomorrow調査(2026年)では、消費者の61%が主に環境への配慮から植物性チョコレートを選択しており、「ヴィーガンチョコレートブランド」の検索関心が前年比38%、「植物性チョコレート」が60%上昇していることが明らかになりました。2024年12月に発効したEU森林破壊規制は、カカオを非森林破壊地域に追跡できないブランドが植物由来の代替品に転換するなど、カカオフリー処方への投資を意図せず加速させました。Barry Callebautが2025年に発表したPlanet A Foodsとの長期商業パートナーシップは、カカオフリー代替品ChoVivaをグローバルに流通させるものであり、カカオフリーチョコレートの原材料供給インフラが実験段階から商業規模へと移行しつつあることを示しています。これはメインストリーム市場への普及に先行する重要な閾値です。
チョコレートのギフティングおよび季節的消費機会の拡大
ギフティングにおけるチョコレートの役割は、経済サイクルから意のある形で切り離された需要の底を生み出しています。全米菓子協会(NCA)の2025年版「State of Treating」レポートでは、2024年のバレンタインデー(55億 ミリオン 米ドル)、イースター(53億 ミリオン 米ドル)、ハロウィン(74億 ミリオン 米ドル)、冬のホリデーシーズン(75億 ミリオン 米ドル)を合わせた米国の季節限定菓子販売額が合計約257億 ミリオン 米ドルに達し、米国消費者の約9割がホリデー期間中に菓子を購入していることが記録されました。あまり議論されていない点として、ギフティングの機会が現在、テクスチャー主導のイノベーションが最も速く普及する主要な商業的文脈となっていることが挙げられます。ドバイチョコレートのトレンド(ピスタチオクリームとトーストしたカタイフィをプレミアムシェルに包んだもの)は、ソーシャルメディアによるギフト購入時の発見に後押しされ、UAEのアルチザンブティックから18ヶ月以内にグローバルな小売棚へと広まりました。メキシコの菓子業界団体ASCHUCOは、2026年の国内市場の収益が8.3%増加すると予測しており、バレンタインデーだけで年間界売上の10%を占めるとしています。このパターンはラテンアメリカの季節的な強度でグローバルなギフティングダイナミクスを反映・増幅しており、南米が過小評価されているギフティング機会の成長市場であることを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カカオ価格の高騰によるチョコレート製造コストの増加 | -0.4% | グローバル | 短期(2年以内) |
| 気候変動によるグローバルカカオ供給安定性への脅威 | -0.3% | 主に西アフリカ、グローバル輸入市場への波及あり | 長期(4年以上) |
| 砂糖消費に関する消費者の健康懸念の高まり | -0.2% | 先進市場:北米と欧州 | 長期(4年以上) |
| 砂糖およびラベリングに関する規制強化 | -0.1% | 米国および英国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カカオ価格の高騰によるチョコレート製造コストの増加
CNBCによると、2024年に過去最高値を記録した後、カカオ先物は2026年初頭までに1メートルトン当たり約3,000 米ドルまで下落し、2024年4月のピーク比で約70%低下しましたが、消費者への価格転嫁はスポット価格の下落が示唆するよりもはるかに粘着的であることが証明されています。Barry CallebautのH1 FY2024/25決算では、カカオ価格が前年比95%上昇し、市場混乱がグローバルカカオ事業の総販売量を4.7%減少させたと報告されました。米国のチョコレート価格は2026年初頭においても2025年同期比で14%高い水準を維持し、ドイツのチョコレート価格は2025年に18.9%上昇しました。これらのダイナミクスは、メーカーがピーク時のレートで契約を締結し、コストを川下に転嫁し続けているヘッジサイクルによって引き起こされています。構造的な問題として、スポット価格が正常化しても業界は大幅なマージン侵食を吸収しており、2026年・2027年に確認されているエルニーニョ気象パターンが供給面での新たな下振れリスクをもたらしています。メーカーは処方変更、カカオ含有量の削減、部分サイズの縮小、カカオ代替品への投資で対応していますが、これらの戦略を過度に使用すると、2026年にHersheyが経験したような消費者の信頼喪失を招くリスクがあります。
気候変動によるグローバルカカオ供給安定性への脅威
カカオ供に対する気候の脅威は構造的かつ長期サイクルであり、これが周期的な価格変動とは本質的に異なる性質を持つ理由です。Climate Centralの2025年分析では、人為的な気候変動により、過去10年間でコートジボワールとガーナ両国のカカオ栽培地域において、日最高気温が90°F(32°C)を超える日数が年間約40日増加したことが明らかになりました。この熱水準は収穫の品質と収量を直接低下させます[3]出典:Climate Central,「気候とカカオ 2025」, Climate Central, climatecentral.org.。コートジボワールとガーナは世界のカカオ生産量の半分以上を占めており、分析対象となった44のカカオ生産地域のうち28地域で、気候変動によりカカオ生産を制限する熱波が年間少なくとも6週間追加されました。ロイターは2025年7月、西アフリカが2025/26年シーズンに生産量10%減少の軌道にあると報じており、5%回復という以前の予測を覆しました。コートジボワールの生産量は5年前の200万ートルトン超から160万メートルトンに向かって推移し、ガーナの生産量は50万メートルトン近辺で推移しています。老朽化した樹木(コートジボワールのプランテーションの約70%が生産適齢を超えている)と、カカオ畑を破壊する違法金採掘が、価格シグナルだけでは迅速に解決できない形で気候起因の収量損失を複合的に悪化させています。EU森林破壊規制はコンプライアンス上の側面を加えており、カカオが非森林破壊地域に由来することを証明できないメーカーは輸入制限に直面するため、認証済みトレーサブルおよびオーガニックサプライチェーンへの移行が事業上・規制上の双方の対応として促進されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
バーが数量を支配、ひとくちサイズフォーマットが消費機会を再形成チョコレートバーは2025年のチョコレート菓子市場の62.71%を占めており、衝動買い、ギフティング、家庭内消費のあらゆる文脈においてフォーマットの汎用性が高いことを反映しています。しかし、消費機会の細分化に伴い、そのシェアは構造的な圧力にさらされています。若層は、マインドフルな食習慣や外出先でのスナッキングに合った、より小さなポーションコントロールされたフォーマットをますます好むようになっています。チョコレートチップ・ひとくちサイズは、CAGR 7.46%(2026年~2031年)で最も成長の速い製品タイプであり、製菓・トレイルミックス・ポーションスナッキング用途でのクロスオーバーアピールと、1食分あたりのカロリー意識の高まりによって牽引されています。ボックスチョコレートは、特に欧州とアジアのギフティング市場において強い季節的関連性を維持しており、機会のプレゼンテーションが製品品質と同様に重視されています。
トリュフとカップはプレミアムギフティングやファインダイニングの機会に対応し、季節限定チョコレートはギフティングカレンダーから不均衡な恩恵を受けています。「ドバイチョコレート」プロファイル(ピスタチオクリームとトーストしたカタイフィ)のバイラル普及は、プレミアムチョコレートバー体験に何が求められるかという消費者期待を積極的に再形成しているグローバルに認知されたテクスチャイノベーションのベンチマークを生み出しており、LindtからMarsのGalaxyブランドに至るメインストリームメーカーがすでにNPDパイプラインを対応させています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


チョコレートタイプ別:
ミルクが数量をリード、ダークチョコレートがプレミアム価値を牽引ミルクチョコレートは2025年のチョコレート菓子市場においてチョコレートタイプ別で48.62%を占め、子供向け菓子から主流の大人向けスナッキングまで最も幅広い人口統計的訴求力と、グローバルブランドリーダー間での最も深いポートフォリオ浸透度に支えられています。その持続的な地位は、チョコレートのコアとなる感情的属性(クリーミーさ、甘さ、親しみやすさ)を反映しています。ダークチョコレートは、CAGR 8.11%(2026年~2031年)で最も成長の速いタイプであり、査読済み研究とメインストリームの健康コミュニケーションが高カカオ含有製品の臨床的信頼性を継続的に強化しています。
欧州微生物学・免疫学ジャーナルに掲載された2025年の研究では、カカオ由来化合物が炎症反応を調節し、心血管疾患や代謝障害を含む症状を緩和できることが明らかになり、このエビデンスが健康志向の小売チャネルにおける製品ポジショニングに活用されています。ホワイトチョコレートは製菓・菓子用途やプレミアムギフティングにおいてニッチな関連性を維持していますが、フレーバー付きミルクチョコレートバリアントやルビーチョコレートのイノベーションからの競争圧力に直面しています。コンプライアンスの枠組みもこのセグメントでますます重要な役割を果たしています。米国のFDA 21 CFR第163条は米国における「ダークチョコレート」表示の最低カカオ含有基準を定義しており、インドのFSSAIは並行するカカオ含有量基準を施行しており、これらの定義が主要市場における高カカオ含有製品のポジショニング方法を形成しています。
カテゴリー別:
コンベンショナルの規模対オーガニックの勢いコンベンショナルチョコレート菓子は2025年の市場の98.47%を占めており、コア小売フォーマットにおける規模、棚価格のアクセシビリティ、流通の広さの持続的な優位性を反映しています。そのシェアが絶対的な数量ベースで劇的に侵食される可能性は低いですが、増分的な価値創造の方向性は決定的にシフトしています。オーガニックチョコレート菓子は、CAGR 7.98%(2026年~2031年)で最も成長の速いカテゴリーであり、健康意識、環境責任、クリーンラベルへの消費者期待の交差点に独自にポジショニングされています。ミレニアル世代とZ世代の親は最も信頼できるオーガニック転換コホートを代表しており、子供向け食品に対するクリーンラベルへの精査が菓子にも積極的に及んでいるため、オーガニック認証が従来の健康食品小売ニッチを超えた購買定要因となっています。
西欧のオーガニックチョコレート菓子カテゴリーは大規模な市場へと成長しており、広く横ばいの数量環境においても成長が継続すると予測されています。これはオーガニックがより広いカテゴリーダイナミクスから切り離されつつあることの証拠です。EU森林破壊規制は構造的な牽引力を加えており、カカオのトレーサビリティ検証を求めるブランドはオーガニック認証済みサプライチェーンに引き寄せられています。オーガニック認証は本質的により厳格な原産地文書化を要求し、EUDRのトレーサビリティ要件とより良く整合するためです。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャル別:
小売の広さ対フードサービスの深さ小売は2025年のチョコレート菓子市場の88.13%を占め、スーパーマーケットとハイパーマーケットが発見、衝動買い、季節的カテゴリー活性化の主要拠点として機能しています。物理的な小売環境は、大型の季節限定ディスプレイ、クロスカテゴリープロモーション、新バリアントのトライアルを促進するプレミアムブランド隣接戦略において依然として不可欠です。小売内では、オンライン小売ストアが最も成長の速いサブチャネルを代表しています。インドのGoKwikが発表したGreat Indian Festive Food Mapでは、2024年10月のオンラインフェスティブフード注文において、チョコレートが追跡された他のすべての食品カテゴリーの合計を上回り、最も注文された祭事食品カテゴリーであることが確認されており、新興市場においてギフティング機会の購入においてデジタルチャネルのシェアが拡大していることを示しています。
フードサービスは全体として最も成長の速い流通チャネルであり、CAGR 7.51%(2026年~2031年)で、カフェ、ホテル、ファインダイニングレストラン、ケータリング事業においてプレミアムな機会需要を取り込んでいます。これらの場所では、オープンな小売棚よりも構造的に防御しやすい価格決定力があります。スペシャルティストアは、職人製品やプレミアムブランドにとって戦略的重要性を維持しており、マス小売のプロモーション圧力から独立してストーリーテリングと高マージンポジショニングをサポートするコントロールされたブランド環境を提供しています。
地域分析
北米チョコレート菓子市場
北米は2025年の世界市場において33.9%のシェアを占めた。米国のチョコレート販売額は2024年に280.1 ビリオン 米ドルに達し、全米菓子協会によると、菓子セクター全体は2029年までに380 ビリオン 米ドルに達すると予測されている。同協会によれば、バレンタインデー、イースター、ハロウィン、冬季休暇シーズンにおける米国の菓子販売額は2024に257 ビリオン 米ドルに上った。カナダはプレミアム製品に対する安定した需要を提供しており、メキシコはより急速に拡大する消費基盤を加えており、Asociación Nacional de Fabricantes de Chocolates, Dulces y Similares, A.C.によると、バレンタインデーの重要性に支えられ、2026年には収益が8.3%増加すると予測されていた。米国で提案されているフロントオブパック表示は、チョコレート菓子市場全体において、メーカーが糖分レベルおよび製品メッセージを見直すことを促している。
欧州チョコレート菓子市場
欧州はアジア太平洋地域と比較して成長が緩やかであるものの、品質の基準点であり続けている。ドイツ菓子工業協会によると、ドイツのチョコレート収益は2025年に7.5%増加した一方、菓子生産量は390 ミリオン トンに減少し、数量が低下しても価値が成長していることが示された。2026年1月に施行された英国のHFSS広告規制は、対象製品のテレビおよびオンラインでのプロモーションを制限している。欧州のメーカーはEU森林破壊規制に沿った調達体制を整備しており、これによりトレーサブルかつ認証済のカカオサプライチェーンへの移行が促進されている。
アジア太平洋、南米、中東・アフリカのチョコレート菓子市場
アジア太平洋地域は2031年までに7.82%のCAGRで成長すると予測されている。全日本菓子協会によると、日本の菓子小売額は2025年に4兆円に達し、チョコレートは前年比12.6%増の7,105 ビリオン 円となった。都市化、世帯収入の上昇、ギフト需要の高まりが地域全体での消費拡大を促している。Mondelēzは2026年7月にインドでCÔTE D'ORを発売し、クイックコマースチャネルを通じて都市部のプレミアム購買層をターゲットとした。南米はブラジルが牽引しており、アルゼンチン、コロンビア、ペルー、チリでもプレミアムギフト需要が拡大している。一方、中東・アフリカでは、アラブ首長国連邦、サウジアラビア、南アフリカにおけるプレミアムギフト需要と、ナイジェリア、エジプト、モロッコ、トルコにおける数量成長機会が、チョコレート菓子市場全体を支えている。

競合環境
チョコレート菓子市場には、グローバルブランドリーダーのグループと幅広い地域メーカーが含まれています。Mars、Mondelēz、Ferrero、NestléHersheyがメインストリームのブランドセグメントをリードしています。Lindt、Barry Callebaut、Meiji、Lotte、Yildiz、CEMOI、Arcor、Alfred Ritter、Fazerは、地域規模、原材料の専門知識、またはプレミアムポジショニングを通じて競争しています。職人製メーカーは総合的な数量は限られていますが、フレーバー、品質基準、プレミアム価格設定、および大企業のイノベーションアジェンダに影響を与えています。
2025年の買収により、主要食品企業の競争的リーチが拡大しました。Marsは2025年12月にKellanovaの359億 ミリオン 米ドルの買収を完了し、菓子を超えた幅広いスナッキングプラットフォームを構築しました。Ferreroは2025年9月にWK Kelloggの31億 ミリオン 米ドルの買収を完了し、北米全体の製造・流通能力を獲得しました。Ferreroはまた、イリノイ州ブルーミントンに2億 ミリオン 米ドル以上を投資した後、北米初のチョコレート加工施設を稼働させており、流通と隣接スナックがチョコレートブランドの所有権と並んで重要であることを示しています。
サプライチェーンの強靭性と代替品が直接的な競争上の優先項となっています。Mondelēzは供給を多様化し、細胞ベースの代替品を探求しており、Lindtはカカオ細胞を扱う企業Food Brewerに投資しました。Barry CallebautはPlanet A Foodsとの長期パートナーシップを締結し、ChoVivaをグローバルに流通させます。Mars、Mondelēz、Nestlé、Hershey、Lindtは2026年2月にTogetherCocoaを設立し、コートジボワールとガーナのカカオ農家世帯を支援します。機能性製品、カカオフリー代替品、アレルゲンフリー製品、認証済みオーガニックフォーマットは、専門企業が競争できる分野であり続けています。これらのポジションは、サプライチェーンの強靭性、処方能力、信頼できるプレミアムポジショニングが確立されたブランドと並んでますます重要になっていることを示しています。
チョコレート菓子業界リーダー
Mars, Incorporated
Mondelēz International, Inc.
Ferrero International S.A.
Nestlé S.A.
The Hershey Company
- *免責事項:主要選手の並び順不同
チョコレート菓子市場
- Mars, Incorporated
- Mondelēz International, Inc.
- Ferrero International S.A.
- Nestlé S.A.
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- LOTTE Corporation
- Yildiz Holding A.Ş.
- CEMOI Group
- Ezaki Glico Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- Orion Corporation
- Alfred Ritter GmbH & Co. KG
- Fazer Group
- Valrhona S.A.S.
- Morinaga & Co., Ltd.
- Perfetti Van Melle S.p.A.

Recent Industry Developments in チョコレート菓子市場
- 2026年8月:Mondelēz Internationalは、プレミアムベルギーチョコレートブランドCÔTE D'ORをインドで発売し、ダークチョコレートとホールナッツバリアントをそれぞれ499インドルピーおよび599インドルピーで提供しました。この発売はクイックコマースプラットフォームを通じて国内のプレミアムギフティングセグメントをターゲットとし、アジア太平洋におけるMondelēzのプレミアム化戦略を支援しています。
- 2026年7月:The Hershey Companyは、10年以上ぶりとなるREESE'S PIECESの新イノベーションとして、REESE'S PIECES with Chocolate Cookieを米国全土で発売し、「One Hershey」戦略を支援し、スナッキング機会を拡大しました。
- 2026年6月:HersheyはGrupo Bimboと提携し、米国のコンビニエンスストアでHersheyのチョコレートを使用したMarinolaおよびBimboの共同ブランドスナックを発売し、ヒスパニック系消費者をターゲットとして焼き菓子スナックアイルへの展開を拡大しました。


グローバルチョコレート菓子市場レポートの調査範囲
チョコレート菓子とは、チョコレート、カカオ固形分、またはカカオバターが主要または特徴的な原材料として使用されているすぐに食べられる食品です。チョコレート菓子市場は、製品タイプ、チョコレートタイプ、カテゴリー、流通チャネル、地域によって区分されています。製品タイプ別では、市場はチョコレートバー、ボックスチョコレート、チップ・ひとくちサイズ、トリュフ・カップ、季節限定チョコレート、その他に区分されています。チョコレートタイプ別では、市場はミルク、ダーク、ホワイトチョコレートに区分されています。カテゴリー別では、市場はコンベンショナルとオーガニックに区分されています。流通チャネル別では、市場はフードサービスと小売に区分されています。小売セグメントはさらに、スーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店、スペシャルティストア、オンライン小売ストア、その他の流通チャネルに細分化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに区分されています。市場予測は金額ベース(米ドル)で提供されます。
| チョコレートバー |
| ボックスチョコレート |
| チョコレートチップ・ひとくちサイズ |
| トリュフ・カップ |
| 季節限定チョコレート |
| その他の製品タイプ |
| ミルクチョコレート |
| ダークチョコレート |
| ホワイトチョコレート |
| コンベンショナル |
| オーガニック |
| フードサービス | |
| 小売 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| スペシャルティストア | |
| オンライン小売ストア | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ | チョコレートバー | |
| ボックスチョコレート | ||
| チョコレートチップ・ひとくちサイズ | ||
| トリュフ・カップ | ||
| 季節限定チョコレート | ||
| その他の製品タイプ | ||
| チョコレートタイプ | ミルクチョコレート | |
| ダークチョコレート | ||
| ホワイトチョコレート | ||
| カテゴリー | コンベンショナル | |
| オーガニック | ||
| 流通チャネル | フードサービス | |
| 小売 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| スペシャルティストア | ||
| オンライン小売ストア | ||
| その他の流通チャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのチョコレート菓子の予測成長率は?
チョコレート菓子市場は2026年から2031年にかけてCAGR 6.89%で成長し、2031年までに172.39 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つチョコレート製品フォーマットはどれですか?
チョコレートバーは2025年の販売の62.71%を占めており、衝動買い、ギフティング、家庭内消費に対応しているためです。
ダークチョコレートが他のタイプよりも速く成長している理由は何ですか?
ダークチョコレートは2031年にかけてCAGR 8.11%で成長すると予測されており、高カカオポジショニングとカカオ関連の健康効果に対する消費の関心に支えられています。
プレミアムチョコレートへの需要を牽引しているものは何ですか?
プレミアム製品は、品質、独自の原材料、トレーサビリティ、ギフティングの関連性、少量ポーションを求める購買者を引き付けています。
最終更新日:



