
Tamaño y Participación del Mercado de Confitería de Chocolate
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 123.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 172.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.89 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Confitería de Chocolate por Mordor Intelligence
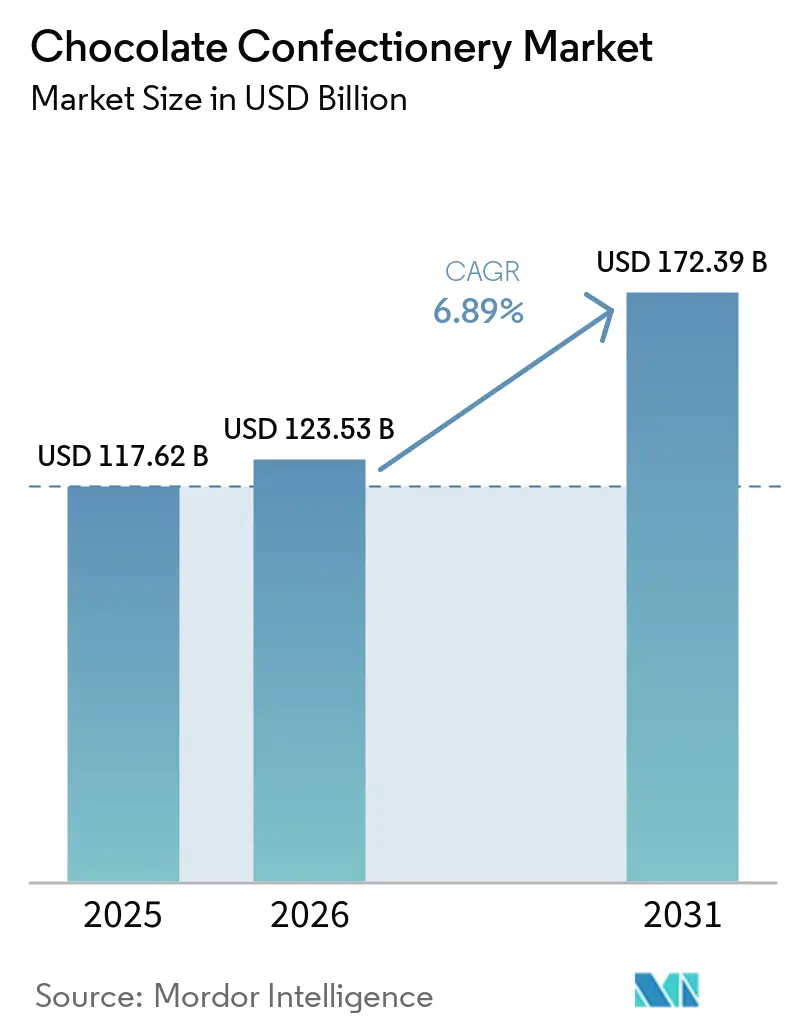
El tamaño del mercado de confitería de chocolate fue valorado en 117,62 mil millones de USD en 2025 y se estima que crecerá desde 123,53 mil millones de USD en 2026 hasta alcanzar 172,39 mil millones de USD en 2031, a una CAGR del 6,89% durante el período de pronóstico (2026-2031). Los productos premium, las recetas con azúcar reducida y las ofertas de alto contenido de cacao están apoyando el crecimiento del valor en el mercado de confitería de chocolate. Los obsequios siguen siendo una fuente confiable de demanda, particularmente durante las celebraciones de temporada y las ocasiones premium. En los mercados establecidos, los ingresos pueden aumentar incluso cuando las ventas unitarias disminuyen, lo que incrementa el valor de las marcas sólidas, la calidad del producto y la distribución dirigida. Las presiones en el suministro de cacao están alentando a los fabricantes a diversificar las fuentes, mejorar la trazabilidad y evaluar alternativas al cacao. El mercado de confitería de chocolate se está separando entre productos premium que atraen nuevos compradores y productos convencionales que enfrentan sensibilidad al precio, preocupaciones por la reformulación y cambios en los hábitos alimenticios.
Conclusiones Clave del Informe
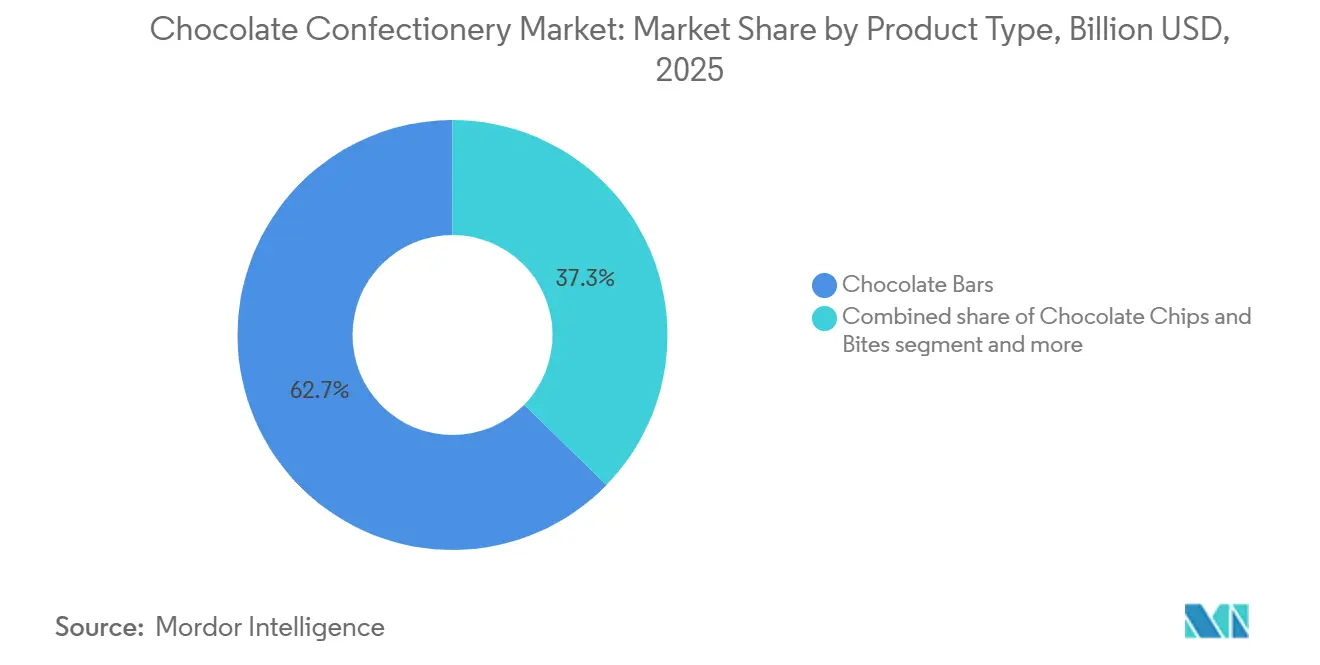
- Por tipo de producto, las barras de chocolate representaron el 62,71% de la participación del mercado de confitería de chocolate en 2025, mientras que los chips y bocados de chocolate tienen un pronóstico de crecimiento a una CAGR del 7,46% hasta 2031.
- Por tipo de chocolate, el chocolate con leche representó el 48,62% de la participación del mercado de confitería de chocolate en 2025, mientras que el chocolate oscuro tiene un pronóstico de expansión a una CAGR del 8,11% hasta 2031.
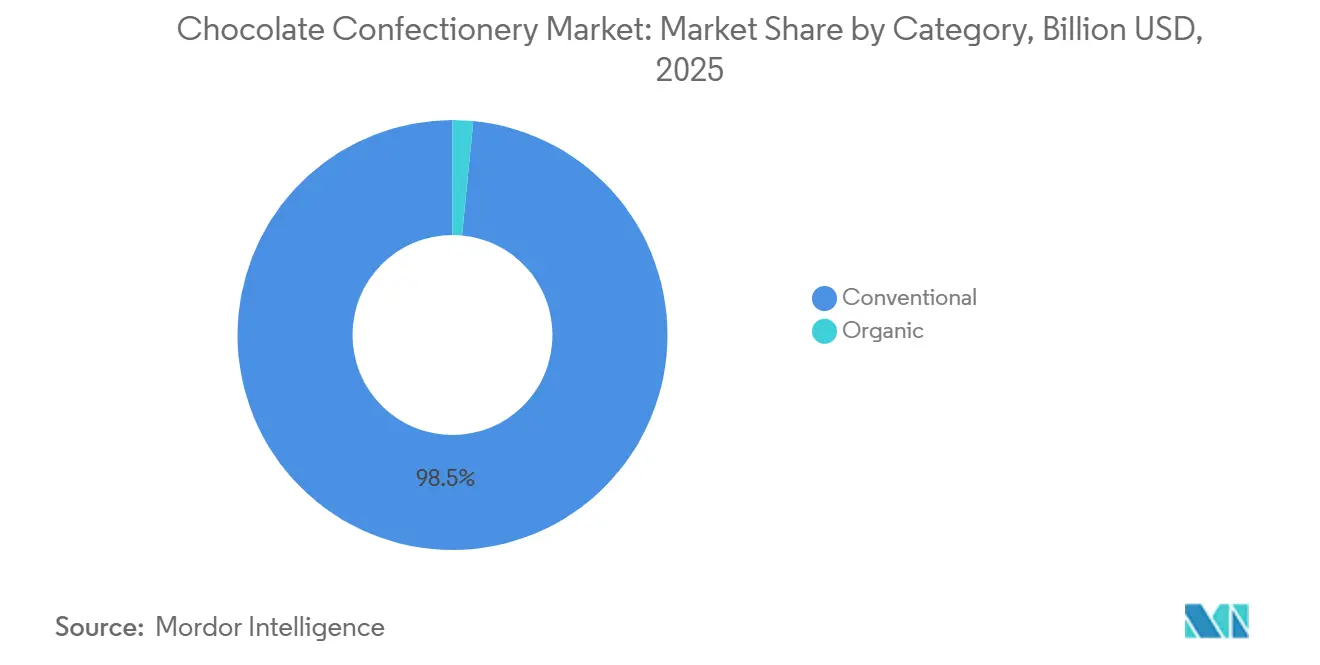
- Por categoría, los productos convencionales representaron el 98,47% del mercado en 2025, mientras que la confitería de chocolate orgánico tiene un pronóstico de crecimiento a una CAGR del 7,98% hasta 2031.
- Por canal de distribución, el comercio minorista representó el 88,13% del mercado en 2025, mientras que el servicio de alimentos tiene un pronóstico de crecimiento a una CAGR del 7,51% hasta 2031.
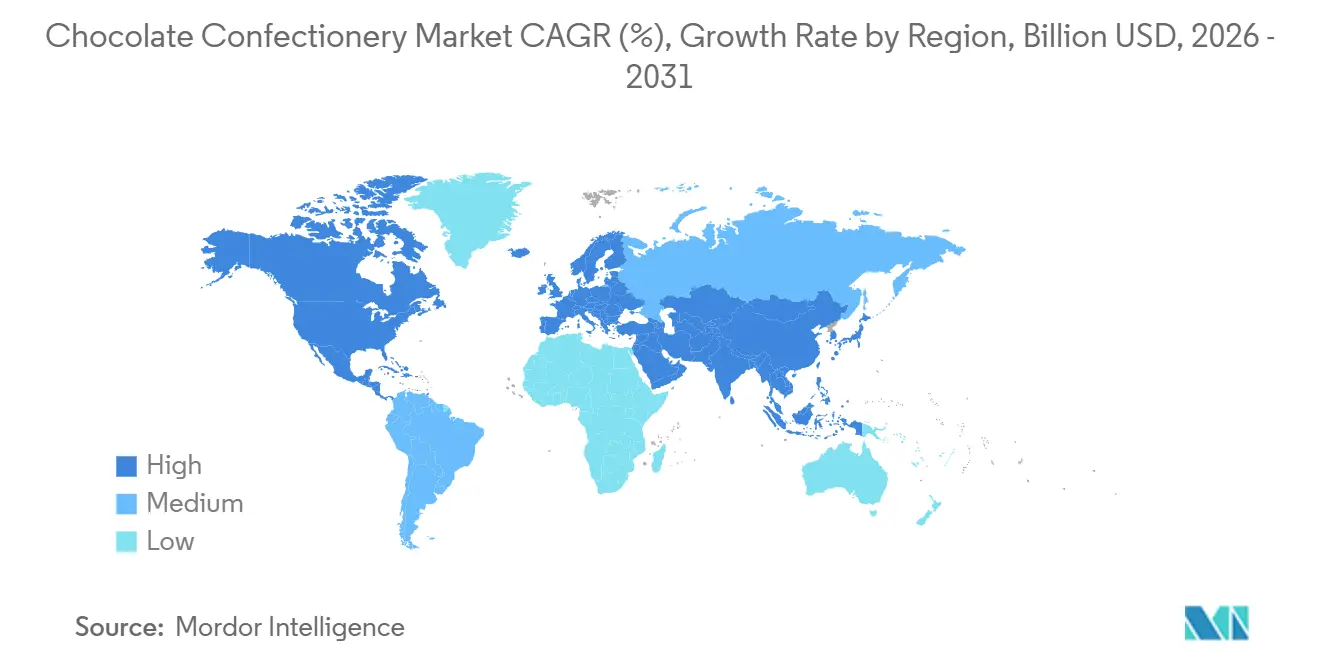
- Por geografía, América del Norte representó el 33,90% del mercado en 2025, mientras que Asia-Pacífico tiene un pronóstico de expansión a una CAGR del 7,82% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de chocolates premium y artesanales | +1.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente preferencia del consumidor por productos de chocolate oscuro | +1.2% | Global | Largo plazo (≥ 4 años) |
| Aumento de la demanda de chocolates de origen vegetal y veganos | +0.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de formulaciones de chocolate más saludables y con azúcar reducida | +0.6% | Global, mayor adopción en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecimiento de los obsequios de chocolate y las ocasiones de consumo de temporada | +0.9% | Global, impacto máximo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente innovación de productos a través de sabores y texturas | +0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de chocolates premium y artesanales
La premiumización ha pasado de ser una estrategia de posicionamiento de nicho a convertirse en el principal impulsor comercial del mercado de confitería de chocolate. El chocolate súper premium es el único segmento de precio que crece tanto en dólares como en unidades, y logra este crecimiento atrayendo nuevos compradores a la categoría en lugar de simplemente convertir a los existentes, una ventaja estructural que los segmentos convencionales orientados al volumen no pueden replicar únicamente mediante ajustes de precios. Los compradores de productos súper premium promedian solo 4 visitas al comercio minorista por año, lo que eleva la importancia estratégica de la ejecución en tienda, la distinción del empaque y el descubrimiento digital en cada uno de esos momentos. En Alemania, la mayoría de los consumidores ahora prefieren cantidades más pequeñas de chocolate de mayor calidad, lo que confirma que una filosofía de "menos pero mejor" está reformando los patrones de compra en el mayor mercado de chocolate de Europa. Las marcas que se anclan en la narrativa de origen único, los métodos de producción artesanal y la transparencia verificable de los ingredientes están ganando sistemáticamente márgenes a los que los productos posicionados como commodities no pueden acceder.
Creciente preferencia del consumidor por productos de chocolate oscuro
El reposicionamiento del chocolate oscuro como producto alimenticio funcional, y no meramente indulgente, está ampliando su mercado potencial mucho más allá de los grupos de entusiastas de la salud. Una investigación publicada en el European Journal of Microbiology and Immunology (2025) confirmó que los polifenoles y las metilxantinas derivados del cacao modulan eficazmente las respuestas inflamatorias y apoyan los resultados vasculares y metabólicos, reforzando un conjunto de evidencia clínica que los fabricantes citan cada vez más en el posicionamiento de sus productos[1]Fuente: Ágnes Fazekas et al., "Come to the Dark Side, A Review on the Health-Beneficial and Disease-Alleviating Effects of Cocoa-Rich Dark Chocolate," European Journal of Microbiology and Immunology, akjournals.com.. Los dietistas registrados de la Clínica Cleveland recomendaron públicamente un contenido mínimo de cacao del 70% para acceder a los beneficios para la salud, señalando además que la teobromina, un compuesto natural del cacao ahora vinculado a efectos antienvejecimiento en investigaciones preliminares, está abriendo una nueva narrativa de producto para los grupos de consumidores mayores que anteriormente estaban desatendidos por el marketing del chocolate. Los productos de chocolate oscuro registraron un crecimiento interanual del 9,1% en 2025 a nivel mundial, superando significativamente el crecimiento total de la categoría. El lanzamiento en 2025 de EXCELLENCE Fusion por parte de Lindt, una tableta de chocolate oscuro y con leche de doble capa, está diseñado estratégicamente para reducir la barrera de sabor hacia la adopción del chocolate oscuro sin diluir el posicionamiento premium de la marca, ilustrando cómo los líderes del mercado están diseñando accesos accesibles al segmento de alto contenido de cacao.
Aumento de la demanda de chocolates de origen vegetal y veganos
La base de demanda estructural de chocolate de origen vegetal y vegano es más duradera de lo que sugieren los ciclos de tendencias del consumidor. Los Institutos Nacionales de Salud estiman que aproximadamente el 68% de la población mundial tiene alguna forma de intolerancia a la lactosa, lo que crea una demanda fisiológica de confitería sin lácteos que persiste independientemente de las tendencias de estilo de vida o las actitudes culturales hacia el veganismo[2]Fuente: Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales, "Intolerancia a la Lactosa," Institutos Nacionales de Salud, niddk.nih.gov.. La investigación Taste Tomorrow de Puratos (2026) encontró que el 61% de los consumidores elige chocolate de origen vegetal principalmente por sus credenciales ambientales, con un aumento del 38% en el interés de búsqueda de "marcas de chocolate vegano" y del 60% en "chocolate de origen vegetal" interanual. El Reglamento de Deforestación de la UE, vigente desde diciembre de 2024, ha acelerado inadvertidamente la inversión en formulaciones sin cacao, ya que las marcas que no pueden rastrear el cacao hasta orígenes verificados no deforestados están pivotando hacia alternativas de origen vegetal. La asociación comercial a largo plazo de Barry Callebaut con Planet A Foods, anunciada en 2025, para distribuir globalmente la alternativa sin cacao ChoViva, señala que la infraestructura de suministro de ingredientes para el chocolate sin cacao está pasando de la escala experimental a la comercial, un umbral crítico que precede a la adopción masiva del mercado.
Crecimiento de los obsequios de chocolate y las ocasiones de consumo de temporada
El papel del chocolate en los obsequios genera un piso de demanda que está significativamente aislado de los ciclos económicos. El informe State of Treating 2025 de la Asociación Nacional de Confiteros (NCA) registró ventas combinadas de confitería de temporada en Estados Unidos de aproximadamente 25,7 mil millones de USD en el Día de San Valentín (5,5 mil millones de USD), Pascua (5,3 mil millones de USD), Halloween (7,4 mil millones de USD) y Fiestas de Invierno (7,5 mil millones de USD) en 2024, con aproximadamente 9 de cada 10 consumidores estadounidenses comprando confitería durante los períodos festivos. Lo que se discute menos es que la ocasión de obsequio es ahora el contexto comercial principal en el que la innovación basada en texturas viaja más rápido. La tendencia del chocolate de Dubái, crema de pistacho y kataifi tostado en una cobertura premium, migró de las boutiques artesanales de los Emiratos Árabes Unidos a los estantes minoristas globales en menos de 18 meses, impulsada por el descubrimiento en redes sociales en los momentos de compra de obsequios. La asociación de la industria confitería de México, ASCHOCO, proyecta un aumento de ingresos del 8,3% para el mercado doméstico en 2026, con el Día de San Valentín representando solo el 10% de las ventas anuales de la industria, un patrón que refleja y amplifica la dinámica global de obsequios con la intensidad estacional latinoamericana, señalando a América del Sur como un mercado de crecimiento de ocasiones de obsequio subestimado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos precios del cacao que incrementan los costos de producción de chocolate | -0.4% | Global | Corto plazo (≤ 2 años) |
| El cambio climático amenaza la estabilidad del suministro global de cacao | -0.3% | África Occidental principalmente, con repercusiones en el mercado global de importaciones | Largo plazo (≥ 4 años) |
| Crecientes preocupaciones de los consumidores sobre el consumo de azúcar | -0.2% | Mercados desarrollados: América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente escrutinio regulatorio del azúcar y el etiquetado | -0.1% | Estados Unidos y Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos precios del cacao que incrementan los costos de producción de chocolate
Tras alcanzar máximos históricos en 2024, los futuros del cacao cayeron a aproximadamente 3.000 USD por tonelada métrica a principios de 2026, aproximadamente un 70% por debajo del pico de abril de 2024, según CNBC, pero la traslación de precios al consumidor ha demostrado ser mucho más persistente de lo que implica la caída del precio al contado. Los resultados del primer semestre del ejercicio 2024/25 de Barry Callebaut informaron que los precios del cacao habían aumentado un 95% interanual y que la disrupción del mercado contribuyó a una caída del 4,7% en los volúmenes totales de ventas de su negocio Global de Cacao. Los precios del chocolate en Estados Unidos se mantuvieron un 14% más altos interanualmente a principios de 2026 en comparación con el mismo período de 2025, mientras que los precios del chocolate en Alemania aumentaron un 18,9% en 2025, dinámicas impulsadas por ciclos de cobertura en los que los fabricantes bloquearon contratos a tasas máximas y continúan trasladando los costos aguas abajo. El problema estructural es que, incluso con la normalización del precio al contado, la industria ha absorbido una erosión significativa de márgenes, y el patrón climático confirmado de El Niño para 2026 y 2027 introduce un nuevo riesgo de caída en el suministro. Los fabricantes están respondiendo mediante reformulación, reduciendo el contenido de cacao, redimensionando los formatos de porción e invirtiendo en alternativas al cacao, estrategias que, si se usan en exceso, corren el riesgo de generar la reacción negativa de confianza del consumidor ya experimentada por Hershey en 2026.
El cambio climático amenaza la estabilidad del suministro global de cacao
La amenaza climática para el suministro de cacao es estructural y de largo ciclo, lo que la hace fundamentalmente diferente en naturaleza a la volatilidad cíclica de precios. El análisis de Climate Central de 2025 encontró que el cambio climático causado por el ser humano añadió aproximadamente 40 días por año con temperaturas máximas diarias superiores a 90°F (32°C) en las regiones productoras de cacao tanto de Costa de Marfil como de Ghana durante la última década, niveles de calor que reducen directamente la calidad y el rendimiento de la cosecha[3]Fuente: Climate Central, "Clima y Cacao 2025," Climate Central, climatecentral.org.. Costa de Marfil y Ghana juntas representan más de la mitad de la producción mundial de cacao; 28 de las 44 áreas productoras de cacao analizadas experimentaron al menos 6 semanas adicionales de calor limitante para el cacao anualmente debido al cambio climático. Reuters informó en julio de 2025 que África Occidental está en camino de una caída del 10% en la producción en la temporada 2025/26, revirtiendo pronósticos anteriores de una recuperación del 5%, con la producción de Costa de Marfil encaminándose hacia 1,6 millones de toneladas métricas, por debajo de los más de 2 millones de toneladas métricas de cinco años antes, y la producción de Ghana rondando las 500.000 toneladas métricas. El envejecimiento de los árboles (aproximadamente el 70% de las plantaciones de Costa de Marfil supera la edad productiva) y la minería ilegal de oro que destruye los campos de cacao agravan la pérdida de rendimiento impulsada por el clima de maneras que las señales de precios no pueden resolver rápidamente. El Reglamento de Deforestación de la UE añade una dimensión de cumplimiento: los fabricantes que no pueden verificar que el cacao proviene de tierras no deforestadas enfrentan restricciones de importación, lo que incentiva un cambio hacia cadenas de suministro certificadas y trazables y orgánicas como respuesta dual empresarial y regulatoria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Barras Dominan el Volumen, los Formatos de Bocado Reforman las OcasionesLas Barras de Chocolate representan el 62,71% del mercado de confitería de chocolate en 2025, una dominancia que refleja la versatilidad universal del formato en contextos de compra por impulso, obsequios y consumo doméstico. Sin embargo, esa participación está bajo presión estructural a medida que las ocasiones de consumo se fragmentan: los grupos demográficos más jóvenes prefieren cada vez más formatos más pequeños y controlados en porciones que se alinean con hábitos alimenticios conscientes y el consumo en movimiento. Los Chips y Bocados de Chocolate son el tipo de producto de más rápido crecimiento con una CAGR del 7,46% (2026–2031), impulsados por su atractivo transversal en aplicaciones de repostería, mezclas de frutos secos y aperitivos por porción, y por el movimiento más amplio hacia la conciencia calórica por ración. Los Chocolates en Caja mantienen una fuerte relevancia estacional, particularmente en los mercados de obsequios europeos y asiáticos donde la presentación de la ocasión importa tanto como la calidad del producto.
Las Trufas y Copas sirven para ocasiones de obsequio premium y gastronomía de alta gama, mientras que los Chocolates de Temporada se benefician desproporcionadamente del calendario de obsequios. La adopción viral del perfil del "chocolate de Dubái", crema de pistacho y kataifi tostado, ha creado un referente de innovación de texturas reconocido globalmente que está reformando activamente las expectativas de los consumidores sobre lo que debe ofrecer la experiencia de una barra de chocolate premium, y los productores convencionales, desde Lindt hasta la marca Galaxy de Mars, ya han adaptado sus canales de desarrollo de nuevos productos en respuesta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Chocolate:
La Leche Lidera el Volumen, el Chocolate Oscuro Impulsa el Valor PremiumEl Chocolate con Leche representó el 48,62% del mercado de confitería de chocolate en 2025 por tipo de chocolate, anclado por su mayor atractivo demográfico, desde la confitería infantil hasta el consumo adulto convencional, y la mayor penetración de cartera entre los líderes de marcas globales. Su posición duradera refleja los atributos emocionales centrales del chocolate: cremosidad, dulzura y familiaridad. El Chocolate Oscuro es el tipo de más rápido crecimiento con una CAGR del 8,11% (2026–2031), ya que la investigación revisada por pares y la comunicación de salud convencional refuerzan continuamente la credibilidad clínica de los productos con alto contenido de cacao.
Un estudio de 2025 publicado en el European Journal of Microbiology and Immunology encontró que los compuestos derivados del cacao pueden modular las respuestas inflamatorias y aliviar condiciones que incluyen enfermedades cardiovasculares y trastornos metabólicos, evidencia que se está aprovechando en el posicionamiento de productos en canales minoristas orientados a la salud. El Chocolate Blanco mantiene relevancia de nicho en aplicaciones de repostería, confitería y obsequios premium, pero enfrenta presión competitiva de las variantes de chocolate con leche con sabores y la innovación del chocolate rubí. Los marcos de cumplimiento desempeñan un papel cada vez más relevante en este segmento: los estándares de la FDA 21 CFR Parte 163 definen umbrales mínimos de contenido de cacao para el etiquetado de "chocolate oscuro" en Estados Unidos, mientras que la FSSAI de India aplica estándares paralelos de contenido de cacao, definiciones que determinan cómo los fabricantes posicionan los productos con alto contenido de cacao en mercados clave.
Por Categoría:
Escala Convencional frente a Impulso OrgánicoLa confitería de chocolate convencional representó el 98,47% del mercado en 2025, lo que refleja la dominancia duradera de la escala, la accesibilidad al precio en estantería y la amplitud de distribución en los formatos minoristas principales. Es poco probable que esa participación se erosione drásticamente en términos de volumen absoluto, pero la dirección de la creación de valor incremental está cambiando de manera decisiva. La confitería de chocolate orgánico es la categoría de más rápido crecimiento con una CAGR del 7,98% (2026–2031), posicionada de manera única en la intersección de la conciencia sobre la salud, la responsabilidad ambiental y las expectativas del consumidor de etiqueta limpia. Los padres millennials y de la Generación Z representan el grupo de conversión orgánica más confiable: su escrutinio de etiqueta limpia para los alimentos infantiles se extiende activamente a la confitería, convirtiendo la certificación orgánica en un factor de decisión de compra más allá del nicho minorista de alimentos saludables tradicional.
La categoría de confitería de chocolate orgánico de Europa Occidental ha crecido hasta convertirse en un gran mercado, con un crecimiento proyectado para continuar incluso en un entorno de volumen generalmente plano, evidencia de que lo orgánico se está desacoplando de la dinámica más amplia de la categoría. El Reglamento de Deforestación de la UE está añadiendo un impulso estructural: las marcas que buscan trazabilidad verificada del cacao gravitan cada vez más hacia cadenas de suministro certificadas orgánicas, ya que la certificación orgánica exige inherentemente una documentación de origen más rigurosa y se alinea mejor con los requisitos de trazabilidad del EUDR.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
Amplitud Minorista frente a Profundidad en Servicio de AlimentosEl comercio minorista representó el 88,13% del mercado de confitería de chocolate en 2025, con los supermercados e hipermercados como principal punto de descubrimiento, compra por impulso y activación estacional de la categoría. El entorno minorista físico sigue siendo insustituible para las exhibiciones estacionales de gran formato, las promociones entre categorías y las estrategias de adyacencia de marcas premium que impulsan la prueba de nuevas variantes. Dentro del comercio minorista, las Tiendas Minoristas en Línea representan el subcanal de más rápido crecimiento: el Mapa de Alimentos Festivos de la Gran India de GoKwik de India confirmó que el chocolate fue la categoría de alimentos festivos más pedida en línea durante octubre de 2024, superando a todas las demás categorías de alimentos rastreadas combinadas, un resultado que ilustra la creciente participación de los canales digitales en las compras de ocasiones de obsequio en los mercados emergentes.
El servicio de alimentos es el canal de distribución de más rápido crecimiento en general con una CAGR del 7,51% (2026–2031), capturando la demanda de ocasiones premium en cafeterías, hoteles, restaurantes de alta gama y operaciones de catering donde el poder de fijación de precios controlado es estructuralmente más defendible que en los estantes minoristas abiertos. Las Tiendas Especializadas mantienen importancia estratégica para las marcas artesanales y premium, proporcionando entornos de marca controlados que apoyan la narrativa y el posicionamiento de mayor margen independientemente de las presiones promocionales del comercio minorista masivo.
Análisis Geográfico
Mercado de Confitería de Chocolate en América del Norte
América del Norte concentró el 33,9% del mercado mundial en 2025. Estados Unidos generó 28,1 mil millones de USD en ventas de chocolate en 2024, y se proyecta que el sector de confitería alcance los 38 mil millones de USD para 2029, según la Asociación Nacional de Confiteros. Según la misma fuente, el Día de San Valentín, la Pascua, Halloween y las festividades de invierno generaron 25,7 mil millones de USD en ventas de confitería en Estados Unidos durante 2024. Canadá ofrece una demanda estable de productos premium, mientras que México suma una base de consumo de crecimiento más acelerado que se proyectaba aumentaría sus ingresos un 8,3% en 2026, impulsada por la importancia del Día de San Valentín, según la Asociación Nacional de Fabricantes de Chocolates, Dulces y Similares, A.C. Las propuestas de etiquetado frontal de envases en Estados Unidos están impulsando a los fabricantes a revisar los niveles de azúcar y los mensajes de producto en todo el mercado de confitería de chocolate.
Mercado de Confitería de Chocolate en Europa
Europa sigue siendo un referente de calidad a pesar de un crecimiento más lento que el de Asia-Pacífico. Los ingresos por chocolate en Alemania aumentaron un 7,5% en 2025, mientras que la producción de confitería cayó a 3,9 millones de toneladas, lo que demuestra un crecimiento en valor a pesar de un menor volumen, según la Asociación de la Industria Alemana de Confitería. Las restricciones publicitarias del Reino Unido sobre productos HFSS, que entraron en vigor en enero de 2026, limitan la promoción televisiva y en línea de los productos afectados. Los fabricantes europeos están alineando sus adquisiciones con el Reglamento de la UE sobre Deforestación, que favorece un cambio hacia cadenas de suministro de cacao trazables y certificadas.
Mercado de Confitería de Chocolate en Asia-Pacífico, América del Sur y Oriente Medio y África
Se prevé que Asia-Pacífico crezca a una CAGR del 7,82% hasta 2031. El valor minorista de confitería en Japón alcanzó los 4 billones de JPY en 2025, con el chocolate en 710,5 mil millones de JPY, un aumento del 12,6% interanual, según la Asociación de Confitería de Todo Japón. La urbanización, el aumento de los ingresos de los hogares y la mayor relevancia de las ocasiones de regalo están ampliando el consumo en toda la región. Mondelēz lanzó CÔTE D'OR en India en julio de 2026, dirigiéndose a compradores urbanos del segmento premium a través de canales de comercio rápido. América del Sur está respaldada por Brasil y la creciente demanda de regalos premium en Argentina, Colombia, Perú y Chile, mientras que Oriente Medio y África combinan los regalos premium en los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica con oportunidades de crecimiento en volumen en Nigeria, Egipto, Marruecos y Turquía en el mercado de confitería de chocolate.

Panorama Competitivo
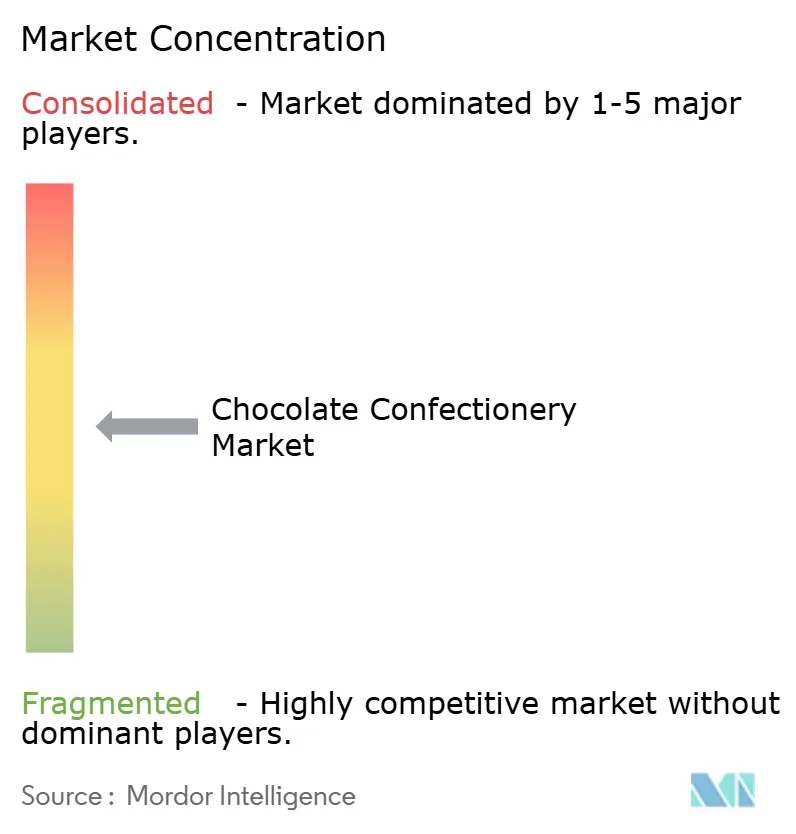
El mercado de confitería de chocolate incluye un grupo de líderes de marcas globales y un amplio conjunto de productores regionales. Mars, Mondelēz, Ferrero, Nestlé y Hershey lideran los segmentos de marcas convencionales. Lindt, Barry Callebaut, Meiji, Lotte, Yildiz, CEMOI, Arcor, Alfred Ritter y Fazer compiten a través de escala regional, experiencia en ingredientes o posicionamiento premium. Los productores artesanales tienen un volumen agregado limitado, pero influyen en los sabores, los estándares de calidad, los precios premium y la agenda de innovación de las empresas más grandes.
Las adquisiciones en 2025 ampliaron el alcance competitivo de las principales empresas de alimentos. Mars completó su adquisición de Kellanova por 35,9 mil millones de USD en diciembre de 2025, creando una plataforma de aperitivos más amplia más allá de la confitería. Ferrero completó su adquisición de WK Kellogg por 3,1 mil millones de USD en septiembre de 2025 y obtuvo capacidad de fabricación y distribución en toda América del Norte. Ferrero también puso en marcha su primera instalación de procesamiento de chocolate en América del Norte en Bloomington, Illinois, tras invertir más de 200 millones de USD en el sitio, lo que demuestra que la distribución y los aperitivos adyacentes ahora importan junto con la propiedad de marcas de chocolate.
La resiliencia del suministro y las alternativas se están convirtiendo en prioridades competitivas directas. Mondelēz ha diversificado su suministro y explorado alternativas basadas en células, mientras que Lindt invirtió en Food Brewer, una empresa que trabaja con células de cacao. Barry Callebaut estableció una asociación a largo plazo con Planet A Foods para distribuir ChoViva globalmente. Mars, Mondelēz, Nestlé, Hershey y Lindt formaron TogetherCocoa en febrero de 2026 para apoyar a los hogares de agricultores de cacao en Costa de Marfil y Ghana. Los productos funcionales, las alternativas sin cacao, los productos sin alérgenos y los formatos orgánicos certificados siguen siendo áreas donde las empresas especializadas pueden competir. Estas posiciones muestran que la resiliencia del suministro, la capacidad de formulación y el posicionamiento premium creíble son cada vez más importantes junto con las marcas establecidas.
Líderes de la Industria de Confitería de Chocolate
Mars, Incorporated
Mondelēz International, Inc.
Ferrero International S.A.
Nestlé S.A.
The Hershey Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Confitería de Chocolate
- Mars, Incorporated
- Mondelēz International, Inc.
- Ferrero International S.A.
- Nestlé S.A.
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- LOTTE Corporation
- Yildiz Holding A.Ş.
- CEMOI Group
- Ezaki Glico Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- Orion Corporation
- Alfred Ritter GmbH & Co. KG
- Fazer Group
- Valrhona S.A.S.
- Morinaga & Co., Ltd.
- Perfetti Van Melle S.p.A.

Recent Industry Developments in Mercado de Confitería de Chocolate
- Agosto de 2026: Mondelēz International lanzó su marca premium de chocolate belga, CÔTE D'OR, en India, ofreciendo variantes de chocolate oscuro y nuez entera a 499 y 599 INR por paquete. El lanzamiento se dirigió al segmento de obsequios premium del país a través de plataformas de comercio rápido y apoyó la estrategia de premiumización de Mondelēz en Asia-Pacífico.
- Julio de 2026: The Hershey Company lanzó REESE'S PIECES con Galleta de Chocolate a nivel nacional en Estados Unidos, su primera innovación de REESE'S PIECES en más de una década, para apoyar su estrategia "One Hershey" y ampliar las ocasiones de consumo de aperitivos.
- Junio de 2026: Hershey se asoció con Grupo Bimbo para lanzar aperitivos de marca compartida Marinela y Bimbo con chocolate Hershey's en tiendas de conveniencia de Estados Unidos, dirigiéndose a los consumidores hispanos y expandiéndose al pasillo de aperitivos de productos horneados.


Alcance del Informe Global del Mercado de Confitería de Chocolate
La confitería de chocolate es cualquier alimento listo para consumir en el que el chocolate, los sólidos de cacao o la manteca de cacao sirven como ingrediente principal o característico. El mercado de confitería de chocolate está segmentado por tipo de producto, tipo de chocolate, categoría, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en barras de chocolate, chocolates en caja, chips y bocados, trufas y copas, chocolates de temporada y otros. Por tipo de chocolate, el mercado está segmentado en chocolate con leche, oscuro y blanco. Por categoría, el mercado está segmentado en convencional y orgánico. Por canal de distribución, el mercado está segmentado en servicio de alimentos y venta minorista. El segmento minorista está además subsegmentado en supermercados/hipermercados, tiendas de conveniencia y abarrotes, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Barras de Chocolate |
| Chocolates en Caja |
| Chips y Bocados de Chocolate |
| Trufas y Copas |
| Chocolates de Temporada |
| Otros Tipos de Producto |
| Chocolate con Leche |
| Chocolate Oscuro |
| Chocolate Blanco |
| Convencional |
| Orgánico |
| Servicio de Alimentos | |
| Venta Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia y Abarrotes | |
| Tiendas Especializadas | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Barras de Chocolate | |
| Chocolates en Caja | ||
| Chips y Bocados de Chocolate | ||
| Trufas y Copas | ||
| Chocolates de Temporada | ||
| Otros Tipos de Producto | ||
| Tipo de Chocolate | Chocolate con Leche | |
| Chocolate Oscuro | ||
| Chocolate Blanco | ||
| Categoría | Convencional | |
| Orgánico | ||
| Canal de Distribución | Servicio de Alimentos | |
| Venta Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia y Abarrotes | ||
| Tiendas Especializadas | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para la confitería de chocolate hasta 2031?
Se prevé que el mercado de confitería de chocolate crezca a una CAGR del 6,89% de 2026 a 2031, alcanzando 172,39 mil millones de USD en 2031.
¿Qué formato de producto de chocolate tiene la mayor participación?
Las barras de chocolate representaron el 62,71% de las ventas en 2025 porque sirven para compras por impulso, obsequios y consumo doméstico.
¿Por qué el chocolate oscuro crece más rápido que otros tipos?
Se prevé que el chocolate oscuro crezca a una CAGR del 8,11% hasta 2031, respaldado por el posicionamiento de alto contenido de cacao y el interés del consumidor en los beneficios para la salud relacionados con el cacao.
¿Qué está impulsando la demanda de chocolate premium?
Los productos premium atraen a compradores que buscan calidad, ingredientes distintivos, trazabilidad, relevancia para obsequios y porciones más pequeñas.
Última actualización de la página el:



