
Taille et part du marché de la confiserie chocolatée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 123.53 Milliards de dollars |
| Taille du Marché (2031) | 172.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.89 % |
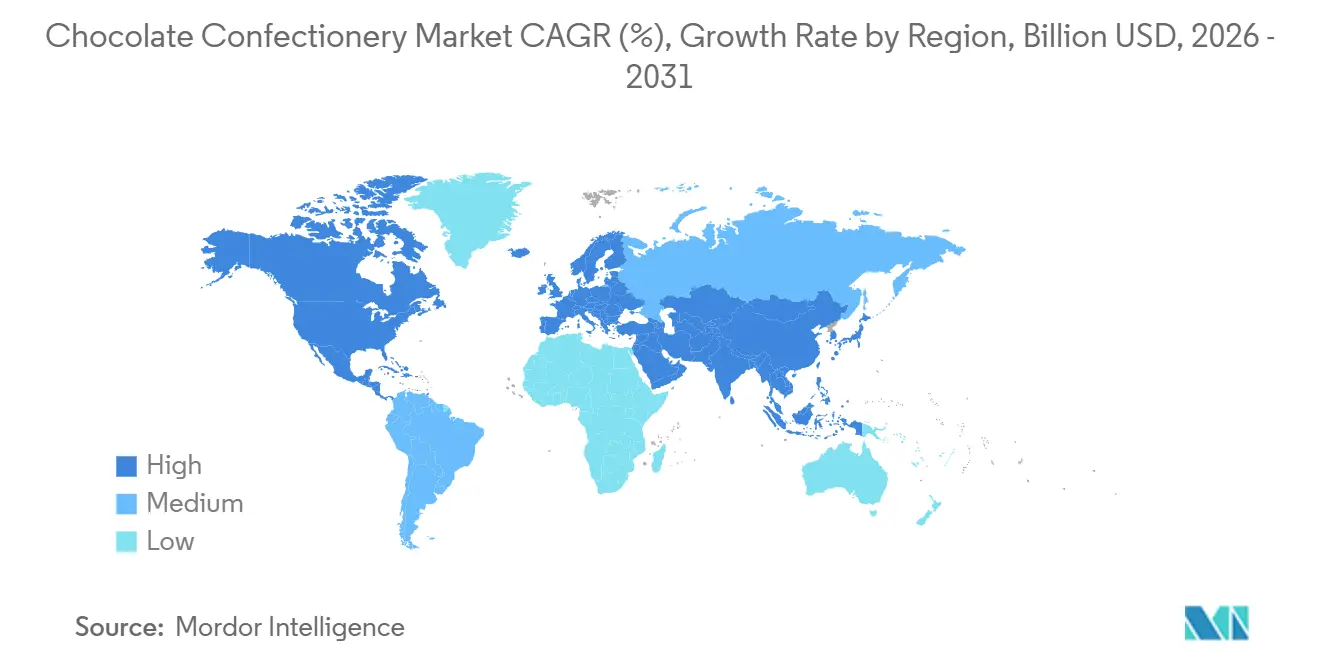
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
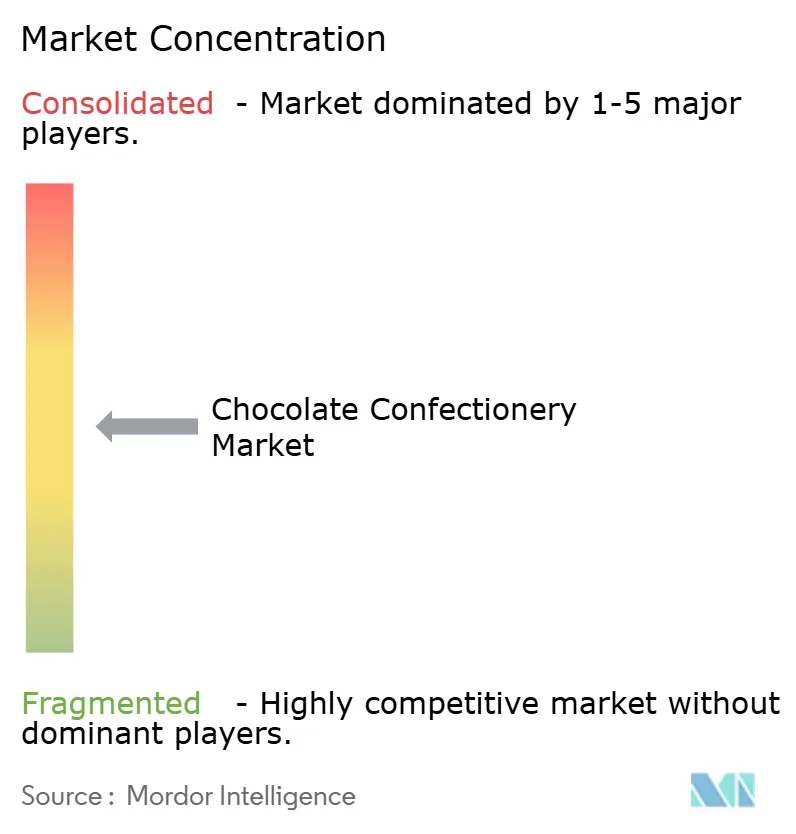
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la confiserie chocolatée par Mordor Intelligence
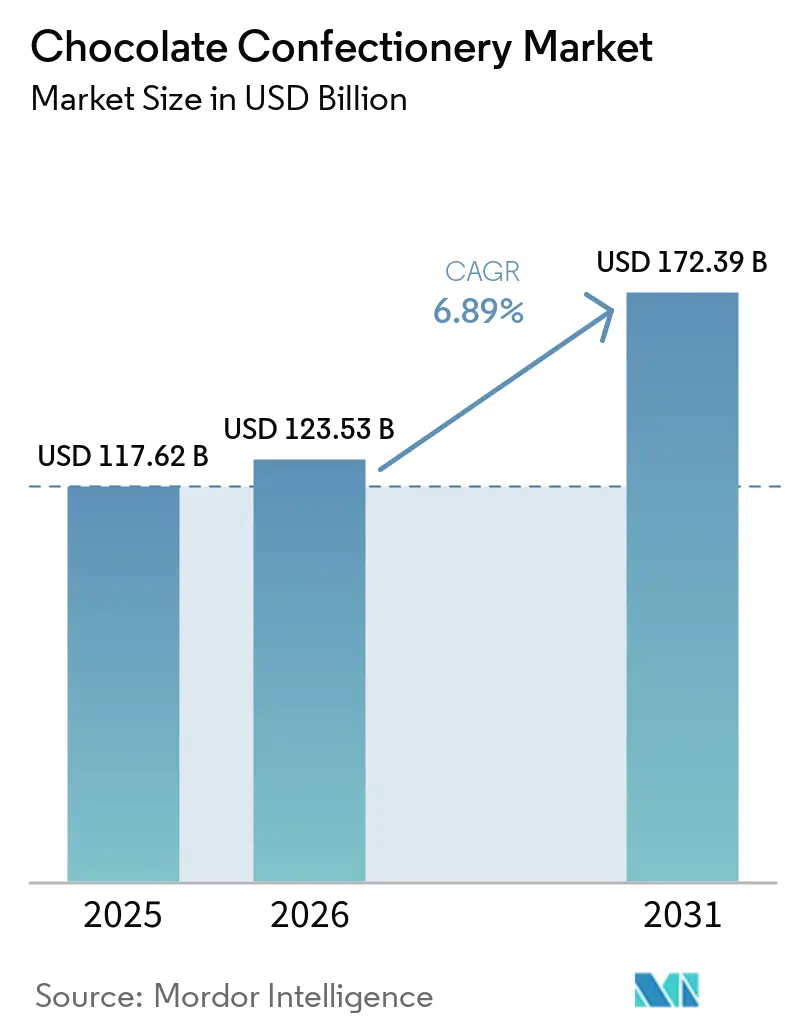
La taille du marché de la confiserie chocolatée était évaluée à 117,62 milliards USD en 2025 et devrait croître de 123,53 milliards USD en 2026 pour atteindre 172,39 milliards USD d'ici 2031, à un CAGR de 6,89 % durant la période de prévision (2026-2031). Les produits premium, les recettes à teneur réduite en sucre et les offres à haute teneur en cacao soutiennent la croissance en valeur sur le marché de la confiserie chocolatée. Les achats cadeaux restent une source de demande fiable, notamment lors des célébrations saisonnières et des occasions premium. Sur les marchés établis, le chiffre d'affaires peut augmenter même lorsque les ventes en volume diminuent, ce qui accroît la valeur des marques fortes, de la qualité des produits et d'une distribution ciblée. Les tensions sur l'approvisionnement en cacao incitent les fabricants à diversifier leurs sources d'approvisionnement, à améliorer la traçabilité et à évaluer des alternatives au cacao. Le marché de la confiserie chocolatée se scinde entre des produits premium qui attirent de nouveaux acheteurs et des produits grand public confrontés à la sensibilité aux prix, aux préoccupations liées à la reformulation et à l'évolution des habitudes alimentaires.
Principaux enseignements du rapport
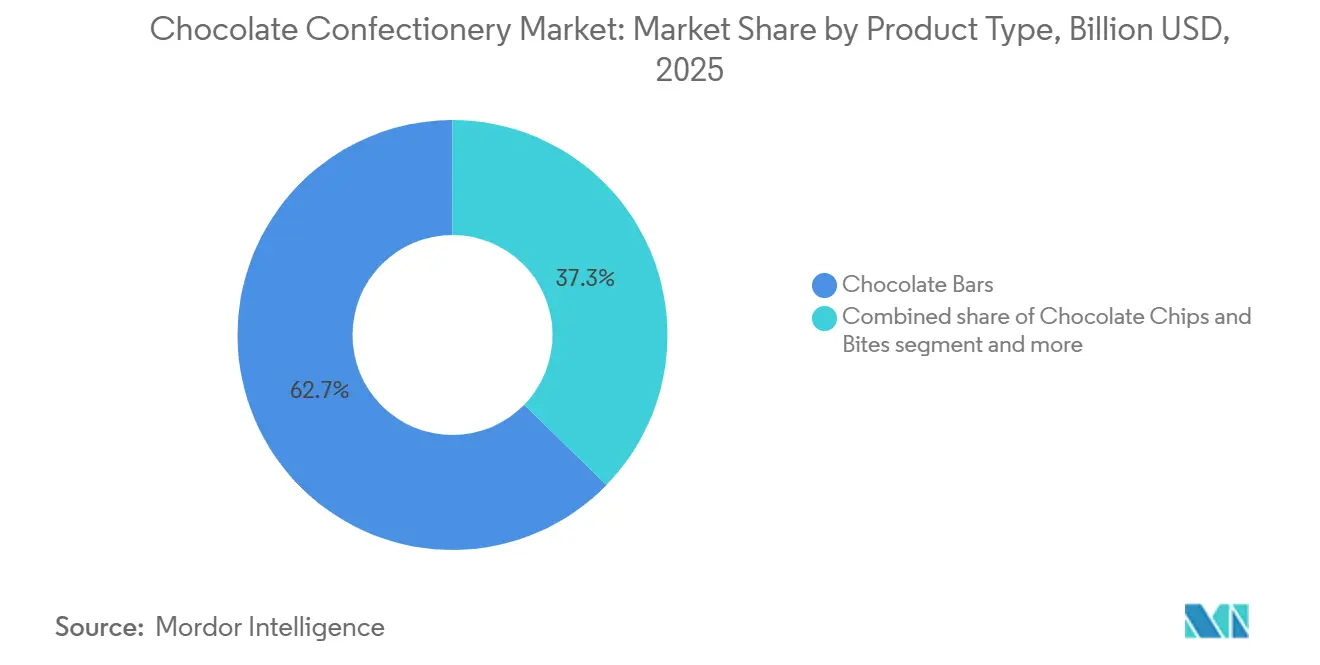
- Par type de produit, les barres chocolatées détenaient 62,71 % de la part du marché de la confiserie chocolatée en 2025, tandis que les pépites et bouchées de chocolat devraient croître à un CAGR de 7,46 % jusqu'en 2031.
- Par type de chocolat, le chocolat au lait représentait 48,62 % de la part du marché de la confiserie chocolatée en 2025, tandis que le chocolat noir devrait se développer à un CAGR de 8,11 % jusqu'en 2031.
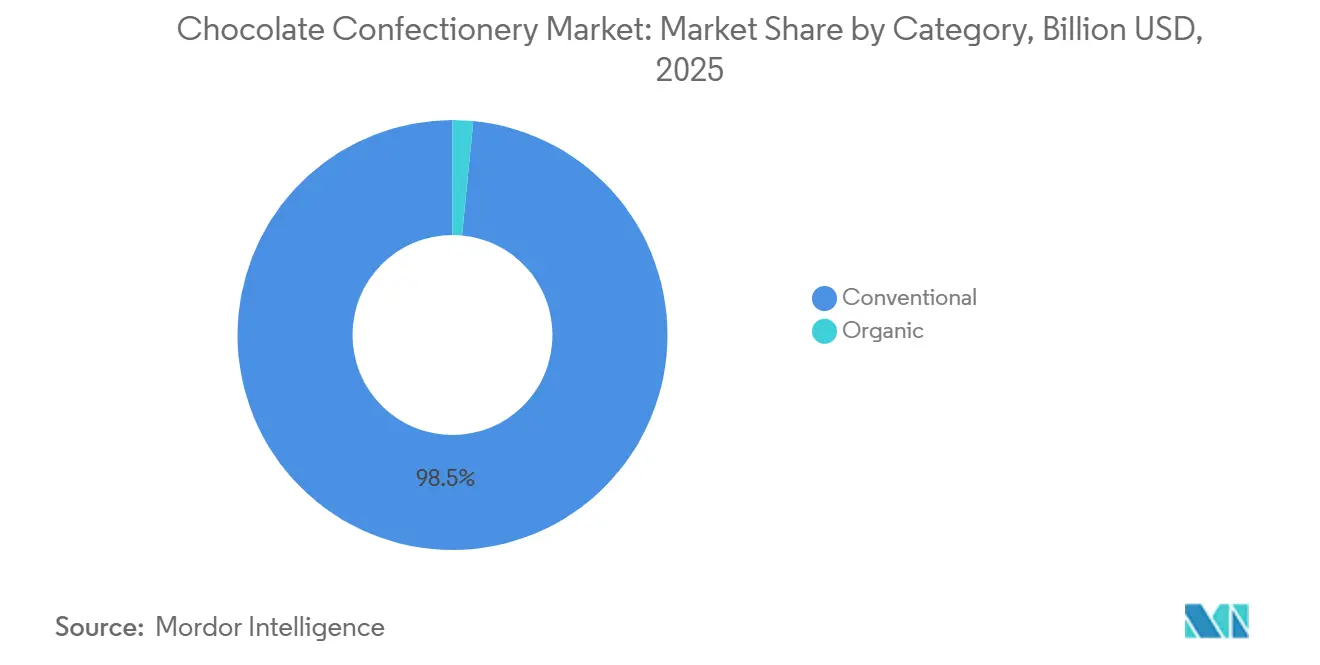
- Par catégorie, les produits conventionnels représentaient 98,47 % du marché en 2025, tandis que la confiserie chocolatée biologique devrait croître à un CAGR de 7,98 % jusqu'en 2031.
- Par canal de distribution, le commerce de détail détenait 88,13 % du marché en 2025, tandis que la restauration hors domicile devrait croître à un CAGR de 7,51 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 33,90 % du marché en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,82 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de chocolats premium et artisanaux | +1.8% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Préférence croissante des consommateurs pour les produits à base de chocolat noir | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Demande croissante de chocolats à base végétale et végans | +0.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Développement de formulations de chocolat plus saines et à teneur réduite en sucre | +0.6% | Mondial, adoption la plus forte en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Essor des occasions de consommation de chocolat en cadeau et de consommation saisonnière | +0.9% | Mondial, impact de pointe en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Innovation produit croissante à travers les saveurs et les textures | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de chocolats premium et artisanaux
La premiumisation est passée d'une stratégie de positionnement de niche au principal moteur commercial sur le marché de la confiserie chocolatée. Le chocolat super-premium est le seul segment de prix qui progresse à la fois en valeur et en volume, et il y parvient en attirant de nouveaux acheteurs dans la catégorie plutôt qu'en convertissant simplement les acheteurs existants, un avantage structurel que les segments grand public axés sur le volume ne peuvent reproduire par de simples ajustements de prix. Les acheteurs de produits super-premium effectuent en moyenne seulement 4 visites en magasin par an, ce qui accroît l'importance stratégique de l'exécution en rayon, de la distinctivité de l'emballage et de la découverte numérique à chacun de ces moments. En Allemagne, une majorité de consommateurs préfèrent désormais de plus petites quantités de chocolat de meilleure qualité, confirmant qu'une philosophie du « moins mais mieux » remodèle les comportements d'achat sur le plus grand marché chocolatier d'Europe. Les marques qui s'appuient sur la narration d'origine unique, les méthodes de production artisanale et la transparence vérifiable des ingrédients gagnent systématiquement des marges auxquelles les produits positionnés sur les matières premières ne peuvent accéder.
Préférence croissante des consommateurs pour les produits à base de chocolat noir
Le repositionnement du chocolat noir en tant qu'aliment fonctionnel, et non plus simplement gourmand, élargit son marché adressable bien au-delà des cohortes d'amateurs de santé. Une étude publiée dans l'European Journal of Microbiology and Immunology (2025) a confirmé que les polyphénols et les méthylxanthines dérivés du cacao modulent efficacement les réponses inflammatoires et soutiennent les résultats vasculaires et métaboliques, renforçant un ensemble de preuves cliniques que les fabricants citent de plus en plus dans le positionnement de leurs produits[1]Source : Ágnes Fazekas et al., « Come to the Dark Side, A Review on the Health-Beneficial and Disease-Alleviating Effects of Cocoa-Rich Dark Chocolate », European Journal of Microbiology and Immunology, akjournals.com.. Des diététiciennes agréées de la Cleveland Clinic ont publiquement recommandé une teneur minimale en cacao de 70 % pour bénéficier des avantages pour la santé, tout en notant que la théobromine, un composé naturel du cacao désormais associé à des effets anti-âge dans des recherches préliminaires, ouvre un nouveau récit produit pour les cohortes de consommateurs plus âgés, jusqu'alors peu ciblées par le marketing chocolatier. Les produits à base de chocolat noir ont enregistré une croissance de 9,1 % en glissement annuel en 2025 à l'échelle mondiale, dépassant largement la croissance totale de la catégorie. Le lancement par Lindt en 2025 d'EXCELLENCE Fusion, une tablette de chocolat à double couche noir et au lait, est stratégiquement conçu pour abaisser la barrière gustative à l'adoption du chocolat noir sans diluer le positionnement premium de la marque, illustrant la manière dont les leaders du marché créent des points d'entrée accessibles vers le segment à haute teneur en cacao.
Demande croissante de chocolats à base végétale et végans
La base de demande structurelle pour le chocolat à base végétale et végan est plus durable que ne le suggèrent les cycles de tendances de consommation. Les National Institutes of Health estiment qu'environ 68 % de la population mondiale présente une forme d'intolérance au lactose, créant une demande physiologique pour les confiseries sans produits laitiers qui persiste indépendamment des tendances de style de vie ou des attitudes culturelles envers le véganisme[2]Source : National Institute of Diabetes and Digestive and Kidney Diseases, « Lactose Intolerance », National Institutes of Health, niddk.nih.gov.. La recherche Taste Tomorrow de Puratos (2026) a révélé que 61 % des consommateurs choisissent le chocolat à base végétale principalement pour ses atouts environnementaux, avec un intérêt de recherche pour « marques de chocolat végan » en hausse de 38 % et « chocolat à base végétale » en hausse de 60 % en glissement annuel. Le règlement européen sur la déforestation, entré en vigueur en décembre 2024, a involontairement accéléré les investissements dans les formulations sans cacao, les marques incapables de tracer le cacao jusqu'à des origines non déforestées vérifiées se tournant vers des alternatives d'origine végétale. Le partenariat commercial à long terme de Barry Callebaut avec Planet A Foods, annoncé en 2025, pour distribuer l'alternative sans cacao ChoViva à l'échelle mondiale, signale que l'infrastructure d'approvisionnement en ingrédients pour le chocolat sans cacao passe du stade expérimental à l'échelle commerciale, un seuil critique qui précède l'adoption par le marché grand public.
Essor des occasions de consommation de chocolat en cadeau et de consommation saisonnière
Le rôle du chocolat dans les cadeaux génère un plancher de demande significativement protégé des cycles économiques. Le rapport 2025 State of Treating de la National Confectioners Association (NCA) a enregistré des ventes combinées de confiseries saisonnières aux États-Unis d'environ 25,7 milliards USD lors de la Saint-Valentin (5,5 milliards USD), de Pâques (5,3 milliards USD), d'Halloween (7,4 milliards USD) et des fêtes de fin d'année (7,5 milliards USD) en 2024, avec environ 9 consommateurs américains sur 10 achetant des confiseries pendant les périodes de fêtes. Ce qui est moins souvent évoqué, c'est que l'occasion cadeau est désormais le principal contexte commercial dans lequel l'innovation axée sur la texture se propage le plus rapidement. La tendance du chocolat de Dubaï, crème de pistache et kataifi grillé dans une coque premium, a migré des boutiques artisanales des Émirats arabes unis vers les rayons de la grande distribution mondiale en moins de 18 mois, portée par la découverte sur les réseaux sociaux lors des moments d'achat de cadeaux. L'association mexicaine de l'industrie de la confiserie ASCHOCO prévoit une augmentation de 8,3 % du chiffre d'affaires pour le marché intérieur en 2026, la Saint-Valentin représentant à elle seule 10 % des ventes annuelles du secteur, un schéma qui reflète et amplifie la dynamique mondiale des cadeaux avec l'intensité saisonnière latino-américaine, faisant de l'Amérique du Sud un marché de croissance sous-estimé pour les occasions cadeaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La hausse des prix du cacao augmente les coûts de production du chocolat | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Le changement climatique menace la stabilité de l'approvisionnement mondial en cacao | -0.3% | Afrique de l'Ouest principalement, avec des répercussions sur le marché mondial des importations | Long terme (≥ 4 ans) |
| Préoccupations croissantes des consommateurs concernant la consommation de sucre | -0.2% | Marchés développés : Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Renforcement du contrôle réglementaire sur le sucre et l'étiquetage | -0.1% | États-Unis et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des prix du cacao augmente les coûts de production du chocolat
Après avoir atteint des niveaux records en 2024, les contrats à terme sur le cacao sont retombés à environ 3 000 USD par tonne métrique début 2026, soit environ 70 % en dessous du pic d'avril 2024, selon CNBC, mais la répercussion des prix sur les consommateurs s'est avérée bien plus persistante que la baisse des prix au comptant ne le laisse entendre. Les rsultats du premier semestre de l'exercice 2024/25 de Barry Callebaut ont indiqué que les prix du cacao avaient augmenté de 95 % en glissement annuel et que les perturbations du marché avaient contribué à une baisse de 4,7 % du volume total des ventes dans son activité Cacao mondial. Les prix du chocolat aux États-Unis sont restés 14 % plus élevés en glissement annuel début 2026 par rapport à la même période en 2025, tandis que les prix du chocolat en Allemagne ont augmenté de 18,9 % en 2025, des dynamiques liées aux cycles de couverture où les fabricants ont verrouillé des contrats aux taux de pointe et continuent de répercuter les coûts en aval. Le problème structurel est que même avec une normalisation des prix au comptant, le secteur a absorbé une érosion significative des marges, et le schéma météorologique El Niño confirmé pour 2026 et 2027 introduit un nouveau risque baissier sur l'approvisionnement. Les fabricants réagissent par la reformulation, en réduisant la teneur en cacao, en redimensionnant les formats de portions et en investissant dans des alternatives au cacao, des stratégies qui, si elles sont trop utilisées, risquent de provoquer le retour de bâton de la confiance des consommateurs déjà vécu par Hershey en 2026.
Le changement climatique menace la stabilité de l'approvisionnement mondial en cacao
La menace climatique pesant sur l'approvisionnement en cacao est structurelle et de long cycle, ce qui la rend fondamentalement différente par nature de la volatilité cyclique des prix. L'analyse 2025 de Climate Central a révélé que le changement climatique d'origine humaine a ajouté environ 40 jours par an avec des températures maximales quotidiennes supérieures à 32 °C dans les régions productrices de cacao de Côte d'Ivoire et du Ghana au cours de la dernière décennie, des niveaux de chaleur qui réduisent directement la qualité et le rendement des récoltes[3]Source : Climate Central, « Climate and Cocoa 2025 », Climate Central, climatecentral.org.. La Côte d'Ivoire et le Ghana représentent ensemble plus de la moitié de la production mondiale de cacao ; 28 des 44 zones productrices de cacao analysées ont connu au moins 6 semaines supplémentaires de chaleur limitant la production de cacao par an en raison du changement climatique. Reuters a rapporté en juillet 2025 que l'Afrique de l'Ouest est en passe d'enregistrer une baisse de production de 10 % lors de la campagne 2025/26, inversant les prévisions antérieures d'une reprise de 5 %, avec la production de Côte d'Ivoire s'orientant vers 1,6 million de tonnes métriques, contre plus de 2 millions de tonnes métriques il y a cinq ans, et la production du Ghana avoisinant 500 000 tonnes métriques. Le vieillissement des stocks d'arbres (environ 70 % des plantations de Côte d'Ivoire dépassent l'âge productif) et l'exploitation aurifère illégale qui détruit les champs de cacao aggravent les pertes de rendement liées au climat d'une manière que les signaux de prix ne peuvent résoudre rapidement. Le règlement européen sur la déforestation ajoute une dimension de conformité : les fabricants incapables de vérifier que le cacao provient de terres non déforestées font face à des restrictions d'importation, ce qui incite à un passage vers des chaînes d'approvisionnement certifiées traçables et biologiques comme réponse à la fois commerciale et réglementaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les barres dominent le volume, les formats bouchées redéfinissent les occasionsLes barres chocolatées représentent 62,71 % du marché de la confiserie chocolatée en 2025, une domination qui reflète la polyvalence universelle du format dans les contextes d'achat impulsif, de cadeau et de consommation à domicile. Cependant, cette part est soumise à une pression structurelle à mesure que les occasions de consommation se fragmentent : les jeunes générations préfèrent de plus en plus des formats plus petits et à portions contrôlées, en adéquation avec des habitudes alimentaires responsables et une consommation nomade. Les pépites et bouchées de chocolat constituent le type de produit à la croissance la plus rapide avec un CAGR de 7,46 % (2026-2031), portées par leur attrait polyvalent dans les applications de pâtisserie, de mélanges de randonnée et de grignotage en portions, ainsi que par le mouvement plus large vers la conscience calorique par portion. Les chocolats en boîte conservent une forte pertinence saisonnière, notamment sur les marchés européens et asiatiques des cadeaux où la présentation de l'occasion compte autant que la qualité du produit.
Les truffes et coupes servent les occasions de cadeaux premium et de gastronomie, tandis que les chocolats saisonniers bénéficient de manière disproportionnée du calendrier des cadeaux. L'adoption virale du profil du « chocolat de Dubaï », crème de pistache et kataifi grillé, a créé un référentiel d'innovation texturale mondialement reconnu qui remodèle activement les attentes des consommateurs quant à ce que devrait offrir l'expérience d'une barre chocolatée premium, et les producteurs grand public, de Lindt à la marque Galaxy de Mars, ont déjà adapté leurs pipelines de développement de nouveaux produits en réponse.


Par type de chocolat :
le lait domine le volume, le chocolat noir tire la valeur premiumLe chocolat au lait représentait 48,62 % du marché de la confiserie chocolatée en 2025 par type de chocolat, ancré par son attrait démographique le plus large, des confiseries pour enfants au grignotage adulte grand public, et la pénétration de portefeuille la plus profonde parmi les leaders mondiaux des marques. Sa position durable reflète les attributs émotionnels fondamentaux du chocolat : onctuosité, douceur et familiarité. Le chocolat noir est le type à la croissance la plus rapide avec un CAGR de 8,11 % (2026-2031), les recherches évaluées par les pairs et la communication grand public sur la santé renforçant continuellement la crédibilité clinique des produits à haute teneur en cacao.
Une étude de 2025 publiée dans l'European Journal of Microbiology and Immunology a révélé que les composés dérivés du cacao peuvent moduler les réponses inflammatoires et atténuer des affections telles que les maladies cardiovasculaires et les troubles métaboliques, des preuves qui sont exploitées dans le positionnement des produits dans les circuits de distribution axés sur la santé. Le chocolat blanc conserve une pertinence de niche dans les applications de boulangerie, de confiserie et de cadeaux premium, mais fait face à la pression concurrentielle des variantes de chocolat au lait aromatisées et de l'innovation autour du chocolat rubis. Les cadres de conformité jouent un rôle de plus en plus pertinent dans ce segment : les normes FDA 21 CFR Part 163 définissent les seuils minimaux de teneur en cacao pour l'étiquetage « chocolat noir » aux États-Unis, tandis que la FSSAI indienne applique des normes parallèles de teneur en cacao, des définitions qui façonnent la manière dont les fabricants positionnent les produits à haute teneur en cacao sur les marchés clés.
Par catégorie :
l'échelle du conventionnel face à la dynamique du biologiqueLa confiserie chocolatée conventionnelle représentait 98,47 % du marché en 2025, reflétant la domination durable de l'échelle, de l'accessibilité des prix en rayon et de l'étendue de la distribution dans les formats de commerce de détail de base. Cette part est peu susceptible de s'éroder de manière spectaculaire en termes de volume absolu, mais la direction de la création de valeur incrémentale se déplace de manière décisive. La confiserie chocolatée biologique est la catégorie à la croissance la plus rapide avec un CAGR de 7,98 % (2026-2031), positionnée de manière unique à l'intersection de la conscience sanitaire, de la responsabilité environnementale et des attentes des consommateurs en matière d'étiquetage propre. Les parents millennials et de la génération Z représentent la cohorte de conversion biologique la plus fiable : leur exigence d'étiquetage propre pour les aliments pour enfants s'étend activement aux confiseries, faisant de la certification biologique un facteur de décision d'achat au-delà de la niche traditionnelle du commerce de détail d'aliments naturels.
La catégorie de confiserie chocolatée biologique en Europe occidentale a atteint un marché important, avec une croissance projetée pour se poursuivre même dans un environnement de volume globalement stable, preuve que le biologique se découple des dynamiques plus larges de la catégorie. Le règlement européen sur la déforestation exerce une attraction structurelle supplémentaire : les marques cherchant une traçabilité vérifiée du cacao se tournent de plus en plus vers des chaînes d'approvisionnement certifiées biologiques, puisque la certification biologique exige intrinsèquement une documentation d'origine plus rigoureuse et s'aligne mieux avec les exigences de traçabilité du règlement sur la déforestation.
Par canal de distribution :
l'étendue du commerce de détail face à la profondeur de la restauration hors domicileLe commerce de détail détenait 88,13 % du marché de la confiserie chocolatée en 2025, les supermarchés et hypermarchés servant de principal point de découverte, d'achat impulsif et d'activation saisonnière de la catégorie. L'environnement de vente au détail physique reste irremplaçable pour les présentoirs saisonniers grand format, les promotions inter-catégories et les stratégies d'adjacence de marques premium qui favorisent l'essai de nouvelles variantes. Au sein du commerce de détail, les boutiques de vente en ligne représentent le sous-canal à la croissance la plus rapide : la carte alimentaire festive GoKwik Great Indian Festive Food Map de l'Inde a confirmé que le chocolat était la catégorie alimentaire festive la plus commandée en ligne en octobre 2024, dépassant toutes les autres catégories alimentaires suivies combinées, un résultat qui illustre la part croissante des canaux numériques dans les achats liés aux occasions cadeaux sur les marchés émergents.
La restauration hors domicile est le canal de distribution à la croissance globale la plus rapide avec un CAGR de 7,51 % (2026-2031), captant la demande des occasions premium dans les cafés, hôtels, restaurants gastronomiques et opérations de restauration collective où le pouvoir de fixation des prix est structurellement plus défendable que sur les rayons de la grande distribution. Les magasins spécialisés conservent une importance stratégique pour les marques artisanales et premium, offrant des environnements de marque contrôlés qui soutiennent la narration et un positionnement à marges plus élevées, indépendamment des pressions promotionnelles de la grande distribution.
Analyse géographique
Marché du Chocolat de Confiserie en Amérique du Nord
L'Amérique du Nord détenait 33,9 % du marché mondial en 2025. Les États-Unis ont généré 28,1 milliards USD de ventes de chocolat en 2024, et le secteur de la confiserie devrait atteindre 38 milliards USD d'ici 2029, selon la National Confectioners Association. Selon la même source, la Saint-Valentin, Pâques, Halloween et les fêtes de fin d'année ont généré 25,7 milliards USD de ventes de confiseries aux États-Unis en 2024. Le Canada offre une demande stable pour les produits premium, tandis que le Mexique représente une base de consommation à croissance plus rapide, dont les revenus devraient augmenter de 8,3 % en 2026, portés par l'importance de la Saint-Valentin, selon l'Asociación Nacional de Fabricantes de Chocolates, Dulces y Similares, A.C. Les projets d'étiquetage frontal américains incitent les fabricants à revoir les teneurs en sucre et les messages produits sur l'ensemble du marché du chocolat de confiserie.
Marché du Chocolat de Confiserie en Europe
L'Europe reste une référence en matière de qualité malgré une croissance plus lente que celle de l'Asie-Pacifique. Le chiffre d'affaires du chocolat en Allemagne a augmenté de 7,5 % en 2025, tandis que la production de confiseries a chuté à 3,9 millions de tonnes, témoignant d'une croissance en valeur malgré une baisse des volumes, selon l'Association de l'industrie allemande de la confiserie. Les restrictions britanniques sur la publicité pour les produits HFSS entrant en vigueur en janvier 2026 limitent la promotion télévisée et en ligne des produits concernés. Les fabricants européens alignent leurs achats sur le Règlement européen sur la déforestation, qui favorise une transition vers des chaînes d'approvisionnement en cacao traçables et certifiées.
Marché du Chocolat de Confiserie en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 7,82 % jusqu'en 2031. La valeur de détail de la confiserie au Japon a atteint 4 billions JPY en 2025, dont 710,5 milliards JPY pour le chocolat, soit une hausse de 12,6 % en glissement annuel, selon l'Association japonaise de la confiserie. L'urbanisation, la hausse des revenus des ménages et le renforcement des occasions de cadeaux élargissent la consommation dans toute la région. Mondelēz a lancé CÔTE D'OR en Inde en juillet 2026, ciblant les acheteurs urbains premium via les canaux de commerce rapide. L'Amérique du Sud est portée par le Brésil et la demande croissante de cadeaux premium en Argentine, en Colombie, au Pérou et au Chili, tandis que le Moyen-Orient et l'Afrique combinent les cadeaux premium aux Émirats arabes unis, en Arabie saoudite et en Afrique du Sud avec des opportunités de croissance en volume au Nigeria, en Égypte, au Maroc et en Turquie sur le marché du chocolat de confiserie.

Paysage concurrentiel
Le marché de la confiserie chocolatée comprend un groupe de leaders mondiaux de marques et un large ensemble de producteurs régionaux. Mars, Mondelēz, Ferrero, Nestlé et Hershey dominent les segments de marques grand public. Lindt, Barry Callebaut, Meiji, Lotte, Yildiz, CEMOI, Arcor, Alfred Ritter et Fazer se font concurrence grâce à leur envergure régionale, leur expertise en ingrédients ou leur positionnement premium. Les producteurs artisanaux ont un volume agrégé limité mais influencent les saveurs, les normes de qualité, les prix premium et le programme d'innovation des grandes entreprises.
Les acquisitions en 2025 ont élargi la portée concurrentielle des grandes entreprises alimentaires. Mars a finalisé son acquisition de Kellanova pour 35,9 milliards USD en décembre 2025, créant une plateforme de snacking plus large au-delà de la confiserie. Ferrero a finalisé son acquisition de WK Kellogg pour 3,1 milliards USD en septembre 2025 et a acquis des capacités de fabrication et de distribution en Amérique du Nord. Ferrero a également mis en service sa première installation de transformation du chocolat en Amérique du Nord à Bloomington, dans l'Illinois, après avoir investi plus de 200 millions USD sur le site, montrant que la distribution et les snacks adjacents comptent désormais autant que la propriété de marques chocolatières.
La résilience de l'approvisionnement et les alternatives deviennent des priorités concurrentielles directes. Mondelēz a diversifié son approvisionnement et exploré des alternatives à base cellulaire, tandis que Lindt a investi dans Food Brewer, une entreprise travaillant avec des cellules de cacao. Barry Callebaut a conclu un partenariat à long terme avec Planet A Foods pour distribuer ChoViva à l'échelle mondiale. Mars, Mondelēz, Nestlé, Hershey et Lindt ont fondé TogetherCocoa en février 2026 pour soutenir les ménages de producteurs de cacao en Côte d'Ivoire et au Ghana. Les produits fonctionnels, les alternatives sans cacao, les produits sans allergènes et les formats biologiques certifiés restent des domaines où les entreprises spécialisées peuvent se démarquer. Ces positions montrent que la résilience de l'approvisionnement, la capacité de formulation et un positionnement premium crédible sont de plus en plus importants aux côtés des marques établies.
Leaders du secteur de la confiserie chocolatée
Mars, Incorporated
Mondelēz International, Inc.
Ferrero International S.A.
Nestlé S.A.
The Hershey Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chocolat de Confiserie
- Mars, Incorporated
- Mondelēz International, Inc.
- Ferrero International S.A.
- Nestlé S.A.
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- LOTTE Corporation
- Yildiz Holding A.Ş.
- CEMOI Group
- Ezaki Glico Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- Orion Corporation
- Alfred Ritter GmbH & Co. KG
- Fazer Group
- Valrhona S.A.S.
- Morinaga & Co., Ltd.
- Perfetti Van Melle S.p.A.

Recent Industry Developments in Marché du Chocolat de Confiserie
- Août 2026 : Mondelēz International a lancé sa marque de chocolat belge premium CÔTE D'OR en Inde, proposant des variantes de chocolat noir et aux noisettes entières à 499 INR et 599 INR par paquet. Le lancement ciblait le segment des cadeaux premium du pays via les plateformes de commerce rapide et soutenait la stratégie de premiumisation de Mondelēz en Asie-Pacifique.
- Juillet 2026 : The Hershey Company a lancé REESE'S PIECES with Chocolate Cookie à l'échelle nationale aux États-Unis, sa première nouvelle innovation REESE'S PIECES en plus d'une décennie, pour soutenir sa stratégie « One Hershey » et élargir les occasions de grignotage.
- Juin 2026 : Hershey s'est associé à Grupo Bimbo pour lancer des snacks co-brandés Marinela et Bimbo intégrant le chocolat Hershey's dans les épiceries de proximité américaines, ciblant les consommateurs hispaniques et s'étendant au rayon des snacks de boulangerie.


Périmètre du rapport mondial sur le marché de la confiserie chocolatée
La confiserie chocolatée désigne tout produit alimentaire prêt à consommer dans lequel le chocolat, les solides de cacao ou le beurre de cacao constituent un ingrédient principal ou caractérisant. Le marché de la confiserie chocolatée est segmenté par type de produit, type de chocolat, catégorie, canal de distribution et géographie. Par type de produit, le marché est segmenté en barres chocolatées, chocolats en boîte, pépites et bouchées, truffes et coupes, chocolats saisonniers et autres. Par type de chocolat, le marché est segmenté en chocolat au lait, noir et blanc. Par catégorie, le marché est segmenté en conventionnel et biologique. Par canal de distribution, le marché est segmenté en restauration hors domicile et commerce de détail. Le segment du commerce de détail est lui-même sous-segmenté en supermarchés/hypermarchés, épiceries et commerces de proximité, magasins spécialisés, boutiques de vente en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions de marché sont fournies en termes de valeur (USD).
| Barres chocolatées |
| Chocolats en boîte |
| Pépites et bouchées de chocolat |
| Truffes et coupes |
| Chocolats saisonniers |
| Autres types de produits |
| Chocolat au lait |
| Chocolat noir |
| Chocolat blanc |
| Conventionnel |
| Biologique |
| Restauration hors domicile | |
| Commerce de détail | Supermarchés/Hypermarchés |
| Épiceries et commerces de proximité | |
| Magasins spécialisés | |
| Boutiques de vente en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Barres chocolatées | |
| Chocolats en boîte | ||
| Pépites et bouchées de chocolat | ||
| Truffes et coupes | ||
| Chocolats saisonniers | ||
| Autres types de produits | ||
| Type de chocolat | Chocolat au lait | |
| Chocolat noir | ||
| Chocolat blanc | ||
| Catégorie | Conventionnel | |
| Biologique | ||
| Canal de distribution | Restauration hors domicile | |
| Commerce de détail | Supermarchés/Hypermarchés | |
| Épiceries et commerces de proximité | ||
| Magasins spécialisés | ||
| Boutiques de vente en ligne | ||
| Autres canaux de distribution | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la confiserie chocolatée jusqu'en 2031 ?
Le marché de la confiserie chocolatée devrait croître à un CAGR de 6,89 % de 2026 à 2031, pour atteindre 172,39 milliards USD d'ici 2031.
Quel format de produit chocolaté détient la plus grande part ?
Les barres chocolatées détenaient 62,71 % des ventes en 2025, car elles servent les achats impulsifs, les cadeaux et la consommation à domicile.
Pourquoi le chocolat noir croît-il plus vite que les autres types ?
Le chocolat noir devrait croître à un CAGR de 8,11 % jusqu'en 2031, soutenu par le positionnement à haute teneur en cacao et l'intérêt des consommateurs pour les bénéfices santé liés au cacao.
Qu'est-ce qui stimule la demande de chocolat premium ?
Les produits premium attirent les acheteurs en quête de qualité, d'ingrédients distinctifs, de traçabilité, de pertinence pour les cadeaux et de portions plus petites.
Dernière mise à jour de la page le:



