
Tamanho e Participação do Mercado de Tubos e Conexões de Policloreto de Vinila Clorado (CPVC)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tubos e Conexões de Policloreto de Vinila Clorado (CPVC) por Mordor Intelligence
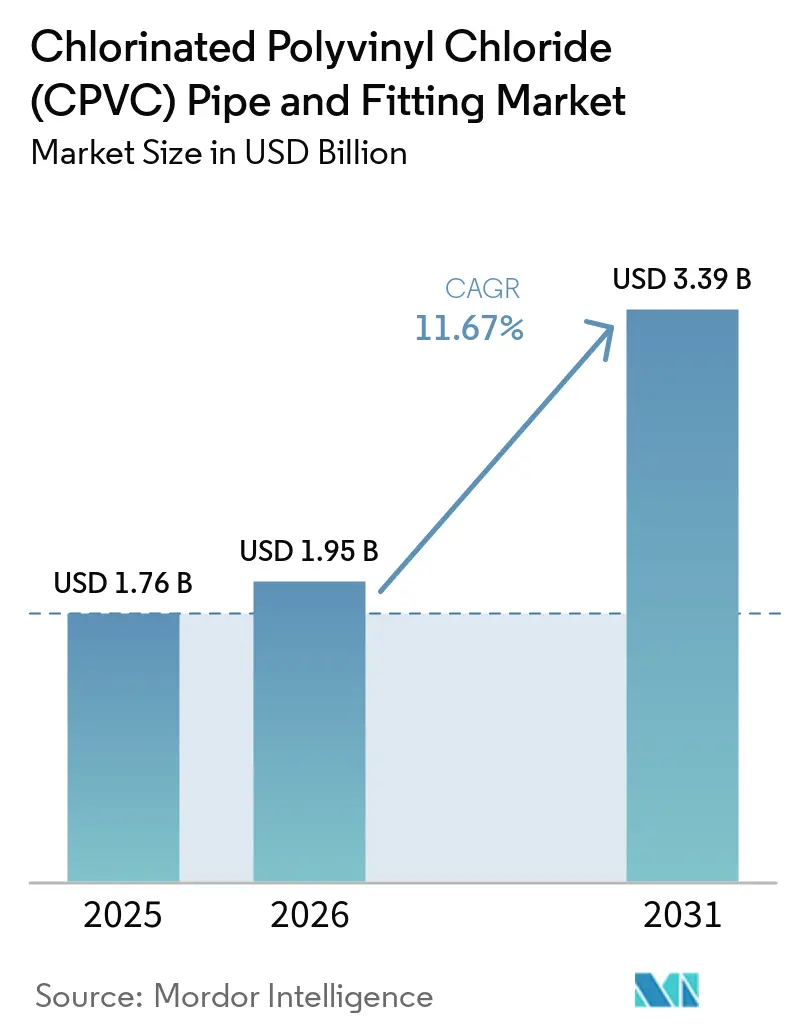
O tamanho do mercado de tubos e conexões de policloreto de vinila clorado (CPVC) foi avaliado em 1,76 bilhões de USD em 2025 e estima-se que cresça de 1,95 bilhões de USD em 2026 para 3,39 bilhões de USD até 2031, a um CAGR de 11,67% durante o período de previsão (2026-2031). O mercado de tubos e conexões de policloreto de vinila clorado (CPVC) serve como substituto para ferro galvanizado, cobre e policloreto de vinila (PVC) padrão em aplicações que exigem resistência à temperatura e a produtos químicos, bem como conformidade com os padrões de água potável. A demanda varia ao longo da cadeia de valor, pois os proprietários de resinas com tecnologias de cloração proprietárias operam sob condições de margem diferentes das dos fabricantes a jusante. A construção residencial e os programas de saneamento urbano constituem a base de demanda primária, enquanto os regulamentos de segurança contra incêndio e os requisitos de manuseio de produtos químicos sustentam aplicações adicionais. No entanto, o mercado de tubos e conexões CPVC enfrenta volatilidade nos custos de matérias-primas e concorrência de materiais alternativos de tubulação. Consequentemente, a segurança do fornecimento, a conformidade com certificações e a execução da distribuição permanecem componentes-chave das estratégias dos fabricantes.
Principais Conclusões do Relatório
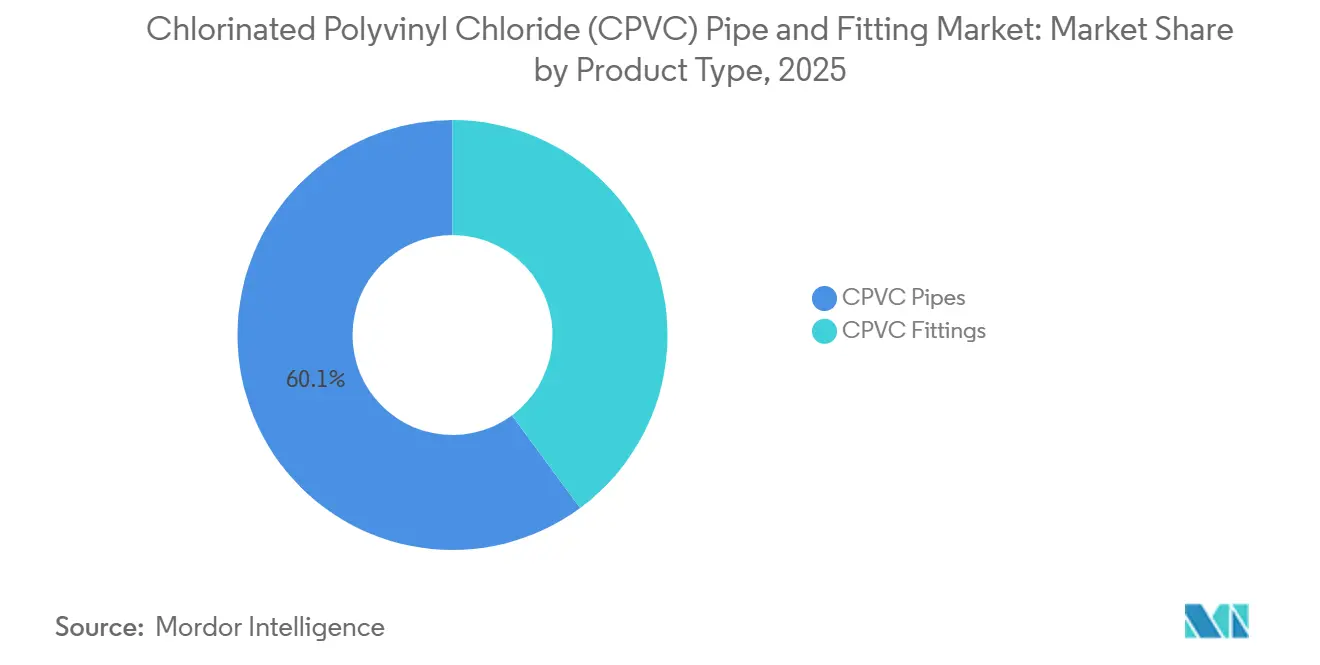
- Por tipo de produto, os tubos CPVC detinham 60,13% da participação do mercado de tubos e conexões de policloreto de vinila clorado (CPVC) em 2025, enquanto as conexões CPVC devem crescer a um CAGR de 12,13% até 2031.
- Por aplicação, a distribuição de água quente e fria representou 45,58% do tamanho do mercado de tubos e conexões de policloreto de vinila clorado (CPVC) em 2025, enquanto os sistemas de sprinklers contra incêndio devem avançar a um CAGR de 12,76% até 2031.
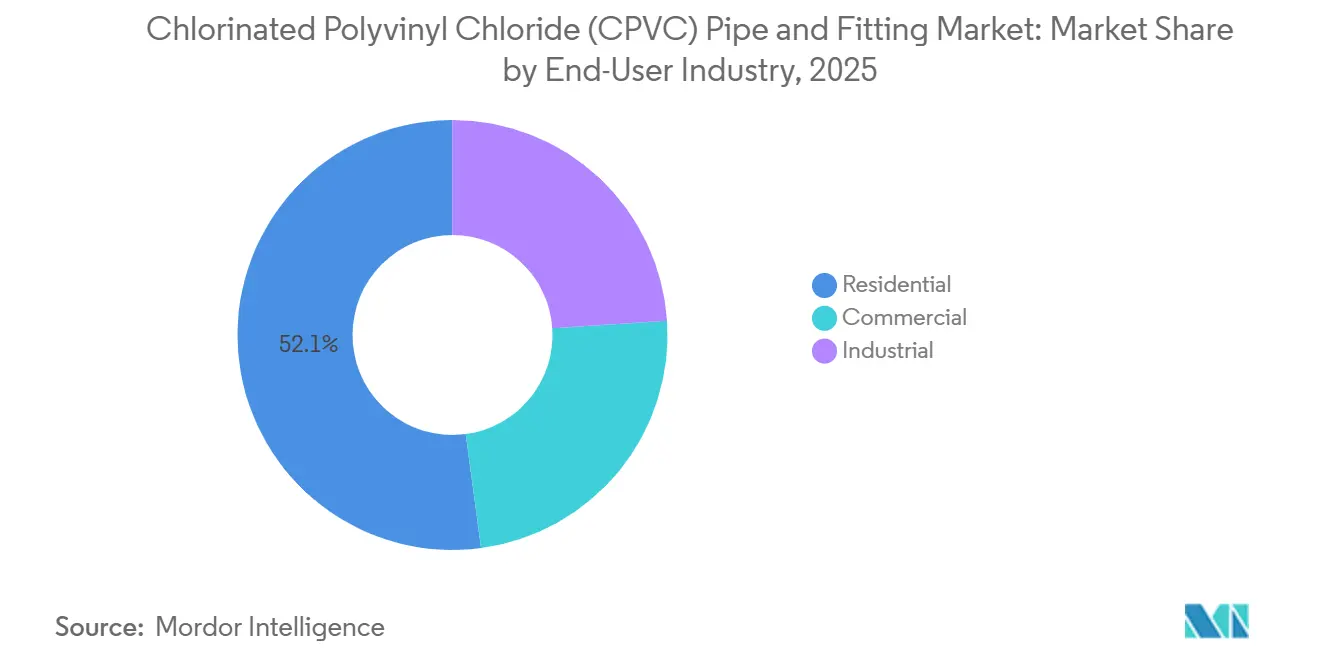
- Por setor de usuário final, o segmento residencial detinha 52,11% da participação do mercado de tubos e conexões de policloreto de vinila clorado (CPVC) em 2025, enquanto o segmento industrial deve expandir a um CAGR de 13,17% até 2031.
- Por geografia, a Ásia-Pacífico representou 31,57% da demanda total em 2025 e deve crescer a um CAGR de 12,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Tubos e Conexões de Policloreto de Vinila Clorado (CPVC)
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Tubulações Metálicas Suscetíveis à Corrosão | +3.2% | Global, concentrado no Sul da Ásia, Sudeste Asiático e América Latina | Médio prazo (2-4 anos) |
| Investimento em Água Urbana, Habitação e Saneamento | +2.8% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Adoção de Sprinklers Poliméricos Impulsionada por Normas de Segurança contra Incêndio | +2.0% | América do Norte e Europa, com adoção inicial na Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Manuseio Industrial de Produtos Químicos e Fluidos de Alta Temperatura | +1.5% | América do Norte, Europa e cinturões industriais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Produtividade do Instalador e Vantagem de Custo ao Longo do Ciclo de Vida | +0.9% | Global, mais forte em mercados maduros com pressão sobre os custos de mão de obra qualificada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Tubulações Metálicas Suscetíveis à Corrosão
As tubulações de ferro galvanizado e cobre podem corroer, incrustrar e liberar contaminantes quando expostas à água municipal clorada. Esses problemas podem aumentar os custos à medida que os edifícios envelhecem além de 15 a 20 anos, enquanto os requisitos de manutenção tornam-se menos previsíveis para os proprietários. O mercado de tubos e conexões de policloreto de vinila clorado (CPVC) é sustentado quando as concessionárias municipais substituem redes de distribuição envelhecidas para atender aos mandatos de saúde pública. O CPVC é utilizado em reformas de água quente e fria porque é compatível com conexões Schedule 40, pesa menos por metro linear e é mais fácil de transportar em obras de renovação com espaço restrito do que o aço ou o cobre. A união por cimento solvente também permite a instalação em edifícios ocupados sem licenças para trabalho a quente, ao contrário da brasagem cobre-prata. Os gastos com construção nos EUA permaneceram em uma taxa anual ajustada sazonalmente de 2,16 trilhões de USD em meados de 2024, sustentando a demanda por substituição em todo o parque edificado do país[1]Departamento do Censo dos EUA, "Gastos com Construção, Valor Colocado em Uso," Departamento do Censo dos EUA, census.gov.
Investimento em Água Urbana, Habitação e Saneamento
Os programas governamentais de segurança hídrica podem expandir a demanda no mercado de tubos e conexões de policloreto de vinila clorado (CPVC) além da construção privada, particularmente em regiões onde as conexões rurais exigem redes de distribuição locais. O Gabinete da União da Índia aprovou a Jal Jeevan Mission 2.0 em março de 2026, com um desembolso total de INR 8,69 lakh crore (103 bilhões de USD) até dezembro de 2028. O programa tem como meta conexões funcionais de água encanada para 19,36 crore de domicílios rurais e foca na prestação verificada de serviços. A alocação para o exercício fiscal de 2027 de INR 67.670 crore (806 milhões de USD) é superior ao valor liberado no exercício fiscal de 2026, sustentando as aquisições após os gastos insuficientes anteriores. A atividade habitacional na Índia, no Vietnã e na Indonésia gera demanda do setor privado paralelamente às aquisições públicas, criando uma base de instalação para distribuidores, empreiteiros e fabricantes locais. Essa combinação de demanda reduz a dependência regional de um único ciclo de construção.
Adoção de Sprinklers Poliméricos Impulsionada por Normas de Segurança contra Incêndio
O mercado de tubos e conexões de policloreto de vinila clorado (CPVC) é sustentado pelo uso do CPVC em sistemas de sprinklers contra incêndio do tipo tubo molhado. A NFPA 13 é a norma de instalação vigente, e sua edição de 2025 inclui disposições atualizadas e orientações técnicas para sistemas de sprinklers. O CPVC é homologado para sistemas de tubo molhado, enquanto seu uso na construção residencial é sustentado pelos requisitos de sprinklers nas jurisdições aplicáveis e pela familiaridade dos empreiteiros com os sistemas de materiais aprovados. O material não requer licenças para trabalho a quente, o que pode simplificar as reformas em edifícios ocupados, onde os procedimentos de segurança, a perturbação dos inquilinos e os prazos dos projetos afetam as decisões de instalação. A Viking Group Inc. aumentou os preços dos tubos e conexões CPVC BlazeMaster em 7% a partir de fevereiro de 2026 e em adicionais 6% a partir de junho de 2026. Os empreiteiros avaliam esses aumentos de preços em relação ao tempo de instalação, aos requisitos de licenciamento e aos custos de mão de obra.
Manuseio Industrial de Produtos Químicos e Fluidos de Alta Temperatura
O CPVC pode suportar temperaturas de fluidos de até 93°C e resiste a ácidos, álcalis e salmoura nas condições de serviço relevantes. Essas propriedades sustentam seu uso em instalações de processamento químico, salas limpas farmacêuticas, estações de tratamento de água e linhas de fabricação de semicondutores que exigem desempenho consistente do material sob condições operacionais definidas. O mercado de tubos e conexões de policloreto de vinila clorado (CPVC) é sustentado quando os usuários finais substituem linhas metálicas utilizadas para distribuição de produtos químicos, sistemas de drenagem-resíduo-ventilação e transferência de reagentes. Uma planta que qualifica o CPVC para uma aplicação de fluido corrosivo pode estender seu uso a linhas adjacentes à medida que sua lista de materiais aprovados evolui e as equipes de manutenção reduzem o número de famílias de materiais que gerenciam. A ISO 15877 fornece uma estrutura para sistemas de tubulação plástica utilizados em instalações de água quente e fria, ajudando os compradores a avaliar aplicações que exigem conformidade documentada. Conexões de precisão e instalação confiável permanecem importantes porque essas aplicações permitem tolerância limitada para erros dimensionais ou de união.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas e Energia | -2.1% | Global, mais aguda nos mercados de fabricantes dependentes de exportação na Índia, China e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Concorrência de PEX, Cobre, Aço e Outros Termoplásticos | -1.6% | América do Norte e Europa para PEX, Ásia-Pacífico para Copolímero Aleatório de Polipropileno (PP-R) e segmentos premium globais para cobre | Médio prazo (2-4 anos) |
| Risco de Certificação, Compatibilidade e Produtos Falsificados | -1.0% | Sul da Ásia, Sudeste Asiático, Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas e Energia
Os custos do composto CPVC dependem de cloro, dicloreto de etileno e insumos energéticos, que são afetados pelos movimentos dos preços do petróleo bruto e por perturbações geopolíticas no Oriente Médio. A Sekisui Chemical Co., Ltd. implementou um aumento mínimo de preço de 0,50 USD/kg para as classes de resina e composto CPVC em 1º de abril de 2026, citando pressões nos custos de matérias-primas e frete. A empresa declarou que pode implementar revisões de preços adicionais caso as condições globais se deteriorem[2]Sekisui Chemical Co., Ltd., "Revisão de Preços para Resinas e Compostos CPVC," Sekisui Chemical, sekisuichemical.com. Os fabricantes indianos também enfrentam desafios de planejamento quando os preços da resina PVC flutuam e os níveis de estoque dos distribuidores mudam, pois podem tomar decisões de aquisição antes de ajustar os preços dos produtos acabados. Os produtores maiores estão buscando integração a montante, enquanto os fabricantes menores permanecem mais expostos às variações dos preços das matérias-primas.
Concorrência do Polietileno Reticulado (PEX), Cobre, Aço e Outros Termoplásticos
O PEX é utilizado em aplicações de água quente residencial e aquecimento radiante na América do Norte e na Europa porque as bobinas flexíveis reduzem o tempo de mão de obra na instalação. No entanto, seu impacto competitivo é específico por aplicação, pois o PEX não oferece a mesma resistência química ou o mesmo posicionamento em sistemas de sprinklers de tubo molhado que o CPVC. O PP-R também compete com o CPVC em mercados sensíveis a preços na Ásia-Pacífico e no Oriente Médio, onde os incorporadores priorizam custos iniciais mais baixos ao considerar o desempenho a longo prazo e as limitações de aplicação. O cobre continua sendo utilizado em projetos residenciais premium na América do Norte, Austrália e Norte da Europa. O mercado de tubos e conexões de policloreto de vinila clorado (CPVC) atende a aplicações de proteção contra incêndio e fluidos corrosivos. Em projetos híbridos, os instaladores podem usar CPVC Schedule 80 para os ramais principais e polietileno reticulado (PEX) para as ramificações, reduzindo o uso de CPVC sem eliminar seu papel no sistema.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Sistemas de Tubos Lideram, mas as Conexões Definem a Agenda de Margens
Os tubos CPVC devem representar 60,13% do mercado de tubos e conexões de policloreto de vinila clorado (CPVC) em 2025, pois servem como a espinha dorsal de alto volume de sistemas de encanamento, ramais principais de supressão de incêndio e sistemas de processo industrial. A união por cimento solvente sustenta seu uso generalizado ao reduzir a necessidade de ferramentas especializadas e permitir que os empreiteiros utilizem práticas de instalação familiares para projetos de construção de rotina. Esse método de união também reduz os requisitos de mão de obra de instalação em comparação com sistemas de cobre ou aço. Consequentemente, a demanda por tubos permanece estreitamente ligada a novos projetos de construção, substituição de sistemas e projetos de infraestrutura hídrica pública. Os proprietários de edifícios também favorecem o material por suas propriedades de leveza, que simplificam o manuseio durante a instalação.
As conexões CPVC devem crescer a um CAGR de 12,13% até 2031, superando o crescimento dos tubos à medida que os instaladores adotam cada vez mais kits de sistema completos para projetos complexos. Tês, cotovelos e válvulas de grau de especificação podem reduzir os requisitos de mão de obra em campo e minimizar o risco de falhas nas juntas. A qualidade das conexões influencia diretamente a confiabilidade do sistema, pois as tolerâncias dimensionais são particularmente críticas em componentes formados com precisão e em sistemas onde juntas repetidas devem funcionar de forma confiável por longos períodos de operação. A ASTM F439 e a NSF/ANSI 61 continuam sendo normas importantes para conexões de água potável. As licitações do setor público favorecem conjuntos suportados por registros completos de certificação, proporcionando aos fabricantes estabelecidos uma vantagem quando os compradores avaliam a qualidade e a conformidade dos produtos.


Por Aplicação: Encanamento de Água Quente Ancora a Demanda, Segurança contra Incêndio Acelera
A distribuição de água quente e fria deve representar 45,58% do mercado de tubos e conexões de policloreto de vinila clorado (CPVC) em 2025. O segmento se beneficia da resistência à temperatura do CPVC e de sua adequação para aplicações de água potável, permitindo que uma única família de materiais suporte tanto o fornecimento de água fria quanto a distribuição de água quente em redes de encanamento conectadas. Permanece a principal aplicação em encanamentos residenciais e em muitos edifícios comerciais. Os sistemas de conexões padronizados permitem que os empreiteiros instalem o CPVC em redes de água inteiras, enquanto os projetos de substituição em propriedades ocupadas criam oportunidades adicionais para substituir sistemas de tubulação metálica mais antigos.
Os sistemas de sprinklers contra incêndio devem crescer a um CAGR de 12,76% até 2031, tornando-os o segmento de aplicação de crescimento mais rápido. A NFPA 13, a NFPA 13D e a NFPA 13R sustentam o uso de sistemas aprovados nas ocupações aplicáveis. O tratamento de águas residuais e o processamento químico também impulsionam a demanda para aplicações de drenagem ácida e manuseio de reagentes, particularmente onde os sistemas metálicos apresentam preocupações com corrosão e substituição. Os sistemas de HVAC e de água gelada também podem usar CPVC isolado em circuitos secundários.
Por Setor de Usuário Final: A Escala Residencial Sustenta o Mercado, o Crescimento Industrial Lidera o Potencial de Alta
O segmento residencial deve representar 52,11% do mercado de tubos e conexões de policloreto de vinila clorado (CPVC) em 2025. O segmento reflete o uso do CPVC em habitações premium na Índia e sua presença estabelecida em edifícios residenciais na América do Norte e na Austrália. A demanda residencial está ligada a novos projetos de construção, atividade de renovação, instalações de encanamento de água quente e expansão da infraestrutura hídrica local. Como resultado, os volumes dependem tanto da atividade habitacional quanto dos programas de conexão liderados por concessionárias. A ampla base instalada do segmento fornece aos fabricantes demanda constante por tubos, conexões e componentes de reposição. Os programas públicos que ampliam o acesso à água encanada podem aumentar ainda mais os volumes de instalação residencial.
As aplicações industriais devem expandir a um CAGR de 13,17% até 2031, a maior taxa de crescimento entre as categorias de usuários finais. Plantas químicas, fabricantes farmacêuticos e operadores de tratamento de água utilizam sistemas CPVC certificados para linhas de fluidos quimicamente agressivos e não críticos. A construção comercial, incluindo hotéis, hospitais, centros de dados e propriedades de uso misto, representa um nível adicional de demanda caracterizado por especificações mais rigorosas e maior necessidade de fornecimento coordenado de sistemas. Uma vez que uma instalação aprova o CPVC para uma linha de processo, os engenheiros podem estender essa aprovação a linhas adjacentes para simplificar a manutenção e as aquisições. Esse processo interno de especificação pode sustentar a demanda de longo prazo no setor de tubos e conexões de policloreto de vinila clorado (CPVC). Ao mesmo tempo, os requisitos de conformidade permanecem essenciais em aplicações onde a falha do sistema poderia interromper as operações.
Análise Geográfica
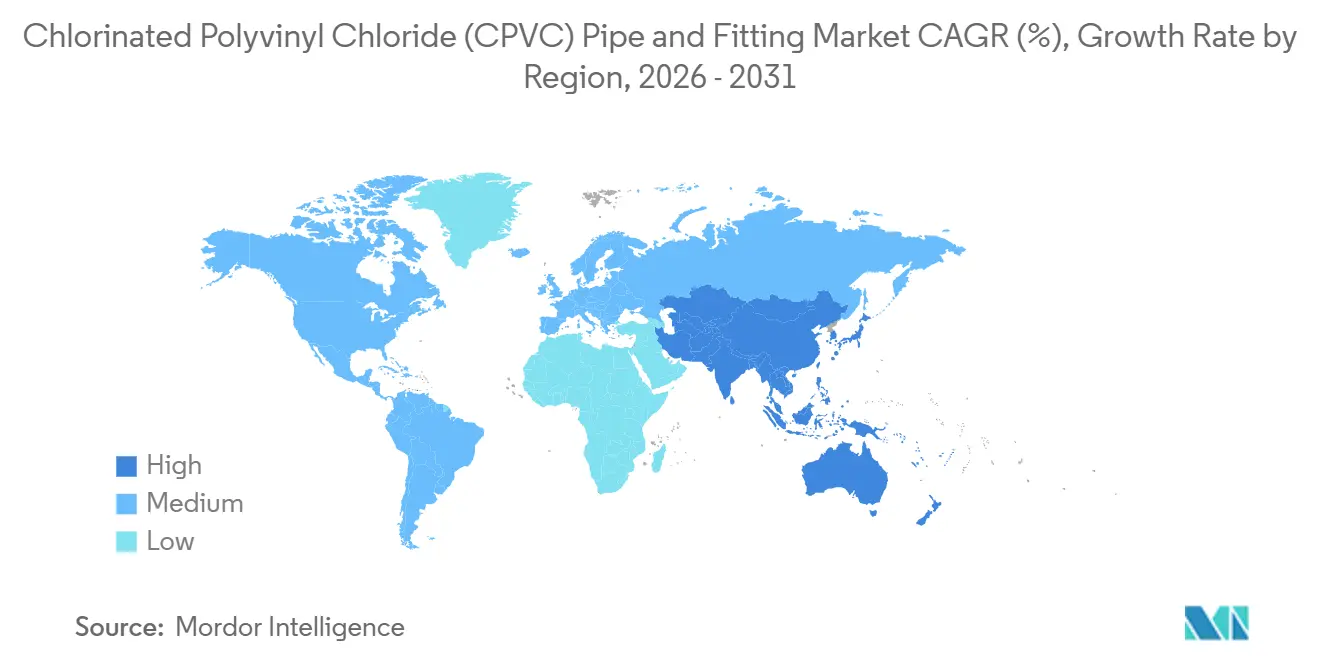
A Ásia-Pacífico representou 31,57% do mercado de tubos e conexões de policloreto de vinila clorado (CPVC) em 2025 e deve registrar um CAGR de 12,95% até 2031. Na Índia, habitações premium, desenvolvimento de infraestrutura hídrica e a substituição de sistemas de ferro galvanizado sustentam a demanda nos canais de instalação público e privado. A Jal Jeevan Mission 2.0 inclui um compromisso de infraestrutura de INR 8,69 lakh crore (103 bilhões de USD) até dezembro de 2028. Na China, as aplicações industriais incluem linhas de processo que manuseiam ácidos e álcalis. No Japão, a demanda é sustentada pela atividade de renovação, reformas de resiliência sísmica e substituição de infraestrutura envelhecida.
A América do Norte é o segundo maior mercado regional para tubos e conexões de policloreto de vinila clorado (CPVC). Nos Estados Unidos, a adoção de normas de sprinklers contra incêndio e os requisitos de conformidade com a NSF/ANSI 61 para água potável influenciam a seleção de materiais em projetos residenciais e comerciais regulamentados. Esses requisitos criam um mercado baseado em certificação para fabricantes homologados. As especificações híbridas podem usar CPVC Schedule 80 para os ramais principais e polietileno reticulado (PEX) para as ramificações, mantendo o uso de CPVC onde o PEX também é especificado no mesmo projeto. O Canadá segue práticas normativas semelhantes, enquanto o México contribui com demanda de aplicações industriais e habitacionais populares.
Europa, América do Sul, Oriente Médio e África constituem a base de demanda regional restante. Na Europa, a atividade de renovação na França, Alemanha e países nórdicos sustenta a substituição de sistemas de encanamento envelhecidos em edifícios, enquanto as tubulações leves reduzem as perturbações durante as reformas. Na América do Sul, a demanda está concentrada no Brasil e na Argentina à medida que a construção industrial e residencial se recupera. No Oriente Médio e na África, a demanda é sustentada pelo desenvolvimento urbano na Arábia Saudita, pelos investimentos em infraestrutura hídrica na África do Sul e pelos requisitos de sprinklers contra incêndio nos países do Golfo. Essas regiões ampliam a base de demanda para o mercado de tubos e conexões de policloreto de vinila clorado (CPVC) além da Ásia-Pacífico e da América do Norte, exigindo que os fornecedores se adaptem aos requisitos de certificação locais, às práticas dos instaladores e às condições de distribuição.

Cenário Competitivo
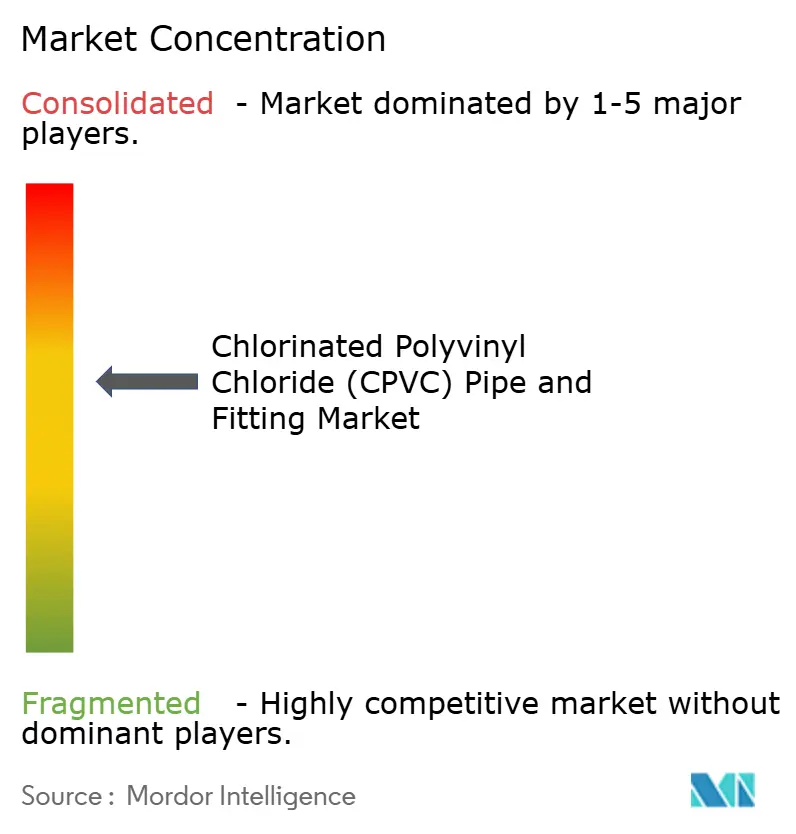
O mercado de tubos e conexões de policloreto de vinila clorado (CPVC) é moderadamente consolidado no nível de resinas e fragmentado entre os fabricantes de tubos e conexões a jusante. No nível a montante, a Lubrizol e a Sekisui Chemical possuem capacidades proprietárias de processo de cloração. Os fabricantes a jusante competem com base na cobertura de distribuição, confiança na marca, certificações, relacionamentos com instaladores e capacidade de fornecer componentes completos de sistema por meio de redes de distribuidores locais. Essa estrutura confere aos fornecedores de resinas maior influência sobre o desempenho e os preços dos materiais, enquanto os fabricantes devem gerenciar a disponibilidade de matérias-primas, o controle de qualidade e o serviço de canal por meio de redes de distribuição regionais.
A revisão mínima planejada de preços de resinas e compostos da Sekisui Chemical de 0,50 USD/kg em abril de 2026 ilustra como as mudanças de custos a montante podem afetar a economia dos fabricantes. A Astral adquiriu uma participação de 80% na Nexelon Chem para estabelecer uma planta de resinas cativa de 40.000 toneladas, com o objetivo de reduzir sua exposição aos custos de resinas no mercado spot. Essa estratégia de integração a montante pode fortalecer o controle de fornecimento para um grande fabricante indiano. Enquanto isso, a Formosa Plastics, a NIBCO, a IPEX, a China Lesso e a GF Industry and Infrastructure Flow Solutions competem por meio de portfólios de produtos, alcance geográfico, certificações e suporte técnico para projetos orientados por especificações. Suas estratégias enfatizam extensões técnicas de produtos e demanda orientada por especificações, enquanto os fabricantes menores requerem sistemas de qualidade comparáveis para competir em trabalhos de projetos formais.
As conexões industriais de pequeno diâmetro para aplicações farmacêuticas e de semicondutores oferecem oportunidades, pois essas aplicações exigem fabricação de precisão e embalagens compatíveis com salas limpas. Os sistemas de supressão de incêndio para projetos residenciais de grande altura em mercados emergentes apresentam outra oportunidade, pois a concorrência local está se desenvolvendo e a conscientização sobre normas pode afetar o ritmo de adoção de especificações. A Prince Pipes and Fittings, a Supreme Industries e a Finolex Industries reportaram crescimento de CPVC de 12% a 15% nos últimos exercícios fiscais, indicando que as redes de distribuição podem sustentar o crescimento sem a propriedade de resinas. Os requisitos do Bureau of Indian Standards (BIS) da Índia sob a IS 15778 e a IS 16392 podem servir como critérios de pré-qualificação para as aquisições da Jal Jeevan Mission, apoiando fornecedores de marcas com capacidades de teste e gestão de qualidade.
Líderes do Setor de Tubos e Conexões de Policloreto de Vinila Clorado (CPVC)
Lubrizol
SEKISUI CHEMICAL CO., LTD.
KANEKA CORPORATION
ASTRAL PIPES
Aliaxis Holdings SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Charlotte Pipe and Foundry concluiu uma expansão de 25 milhões de USD em sua instalação de fabricação em Wildwood, Flórida. A expansão adicionou 54.700 pés quadrados de espaço de produção e armazenagem, sustentando a demanda por tubos e conexões CPVC em aplicações residenciais e de irrigação no mercado do Sudeste dos EUA.
- Março de 2026: O Gabinete da União da Índia aprovou a Jal Jeevan Mission 2.0, com um desembolso total de INR 8,69 lakh crore (103 bilhões de USD). O programa se estende até dezembro de 2028 e tem como meta conexões funcionais de água encanada para todos os 19,36 crore de domicílios rurais na Índia, sustentando a demanda por tubos e conexões CPVC em aplicações de distribuição de água.


Escopo do Relatório Global do Mercado de Tubos e Conexões de Policloreto de Vinila Clorado (CPVC)
O Policloreto de Vinila Clorado (CPVC) é um material termoplástico utilizado na fabricação de tubos e conexões. É produzido pela cloração da resina de Policloreto de Vinila (PVC) padrão, o que aumenta seu teor de cloro. Esse processo sustenta seu uso em sistemas de tubulação projetados para aplicações com fluidos de temperatura mais elevada e corrosivos.
O mercado de tubos e conexões de policloreto de vinila clorado (CPVC) é segmentado por tipo de produto, aplicação, setor de usuário final e geografia. Por tipo de produto, o mercado é segmentado em tubos CPVC e conexões CPVC. Por aplicação, o mercado é segmentado em distribuição de água quente e fria, tratamento de águas residuais, processamento químico, sistemas de sprinklers contra incêndio, sistemas de HVAC e água gelada e outros. Por setor de usuário final, o mercado é segmentado em residencial, comercial e industrial. O relatório também abrange o tamanho do mercado e as previsões para tubos e conexões de policloreto de vinila clorado (CPVC) em 15 países nas principais regiões. Os tamanhos e as previsões de mercado são fornecidos em termos de valor (USD).
| Tubos CPVC |
| Conexões CPVC |
| Distribuição de Água Quente e Fria |
| Tratamento de Águas Residuais |
| Processamento Químico |
| Sistemas de Sprinklers contra Incêndio |
| Sistemas de HVAC e Água Gelada |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Tubos CPVC | |
| Conexões CPVC | ||
| Por Aplicação | Distribuição de Água Quente e Fria | |
| Tratamento de Águas Residuais | ||
| Processamento Químico | ||
| Sistemas de Sprinklers contra Incêndio | ||
| Sistemas de HVAC e Água Gelada | ||
| Outros | ||
| Por Setor de Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Tubos e Conexões de Policloreto de Vinila Clorado (CPVC)?
O tamanho do mercado de tubos e conexões de policloreto de vinila clorado (CPVC) foi avaliado em 1,76 bilhões de USD em 2025 e estima-se que cresça de 1,95 bilhões de USD em 2026 para 3,39 bilhões de USD até 2031, a um CAGR de 11,67% durante o período de previsão (2026-2031).
Qual categoria de produto lidera os tubos e conexões CPVC?
Os tubos CPVC lideraram com uma participação de 60,13% em 2025, enquanto as conexões devem expandir a um CAGR de 12,13% até 2031. Os tubos fornecem a rede de alto volume, enquanto as conexões são importantes para uma instalação de sistema completa e em conformidade.
Qual aplicação está crescendo mais rapidamente para os sistemas CPVC?
Os sistemas de sprinklers contra incêndio devem crescer a um CAGR de 12,76% até 2031, sustentados pela aprovação de sistemas de tubo molhado. A aplicação se beneficia de abordagens de instalação que evitam a necessidade de licenças para trabalho a quente em edifícios adequados.
Qual categoria de usuário final está expandindo mais rapidamente?
Os usuários finais industriais devem expandir a um CAGR de 13,17% até 2031, à medida que instalações químicas, farmacêuticas e de tratamento de água adotam sistemas certificados. A resistência química e o desempenho em temperatura sustentam o uso em linhas de fluidos não críticos relevantes.
Página atualizada pela última vez em:



