
Taille et part du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.95 Milliards de dollars |
| Taille du Marché (2031) | 3.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
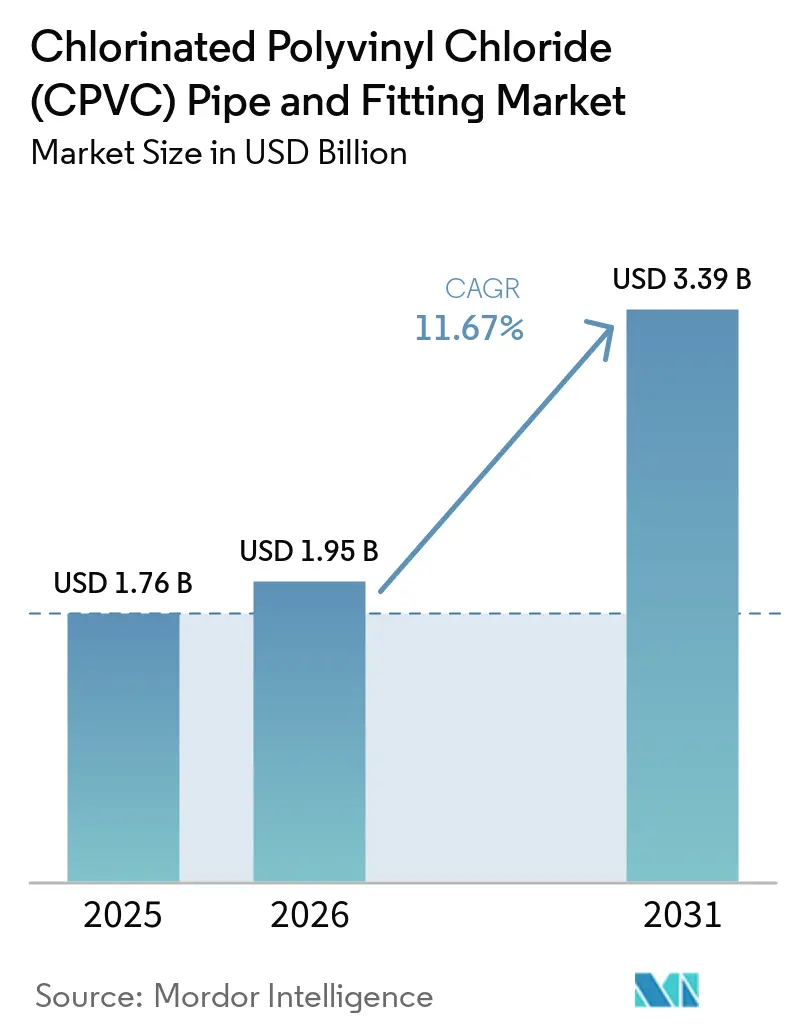
Analyse du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) par Mordor Intelligence
La taille du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) était évaluée à 1,76 milliard USD en 2025 et devrait croître de 1,95 milliard USD en 2026 à 3,39 milliards USD d'ici 2031, à un CAGR de 11,67 % pendant la période de prévision (2026-2031). Le marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) sert de remplacement au fer galvanisé, au cuivre et au chlorure de polyvinyle (PVC) standard dans les applications nécessitant une résistance à la température et aux produits chimiques ainsi qu'une conformité aux normes d'eau potable. La demande varie tout au long de la chaîne de valeur, les propriétaires de résines dotés de technologies de chloration exclusives opérant dans des conditions de marge différentes de celles des fabricants en aval. La construction résidentielle et les programmes d'assainissement urbain constituent la base de demande primaire, tandis que les réglementations en matière de sécurité incendie et les exigences de manipulation des produits chimiques soutiennent des applications supplémentaires. Cependant, le marché des tuyaux et raccords CPVC est confronté à la volatilité des coûts des matières premières et à la concurrence des matériaux de tuyauterie alternatifs. Par conséquent, la sécurité de l'approvisionnement, la conformité aux certifications et l'exécution de la distribution restent des composantes clés des stratégies des fabricants.
Principaux enseignements du rapport
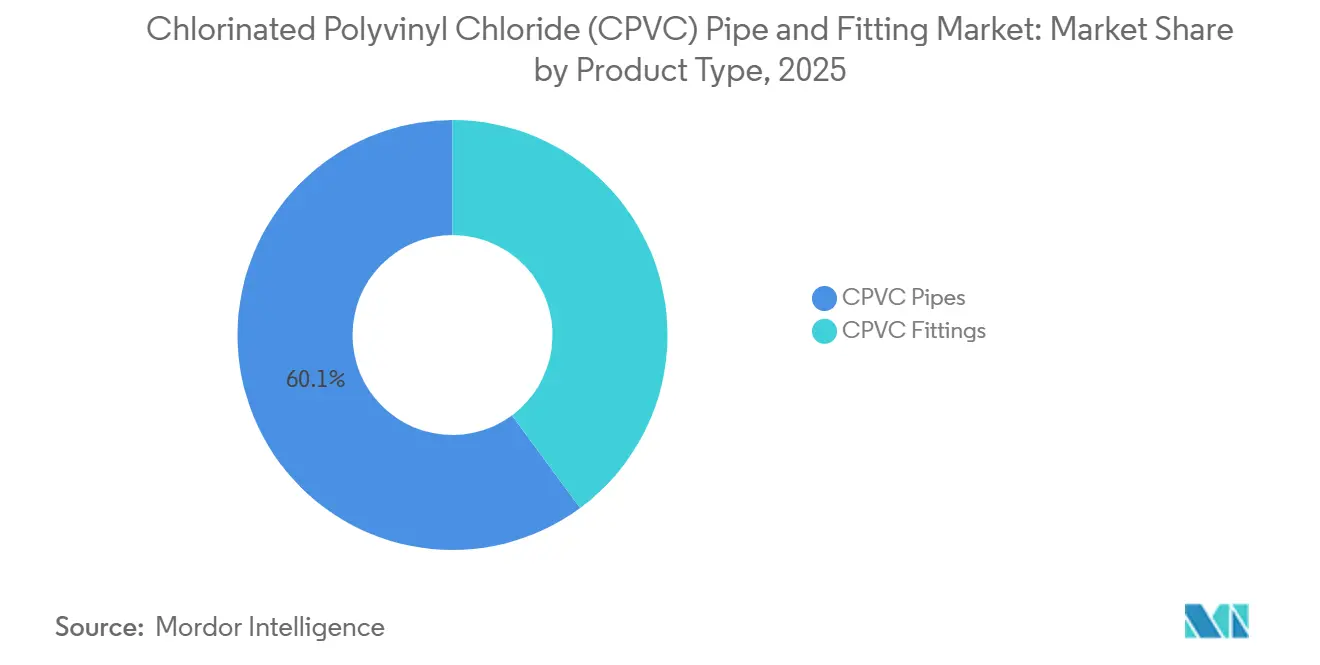
- Par type de produit, les tuyaux CPVC détenaient 60,13 % de la part du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) en 2025, tandis que les raccords CPVC devraient croître à un CAGR de 12,13 % jusqu'en 2031.
- Par application, la distribution d'eau chaude et froide représentait 45,58 % de la taille du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) en 2025, tandis que les systèmes de sprinklers incendie devraient progresser à un CAGR de 12,76 % jusqu'en 2031.
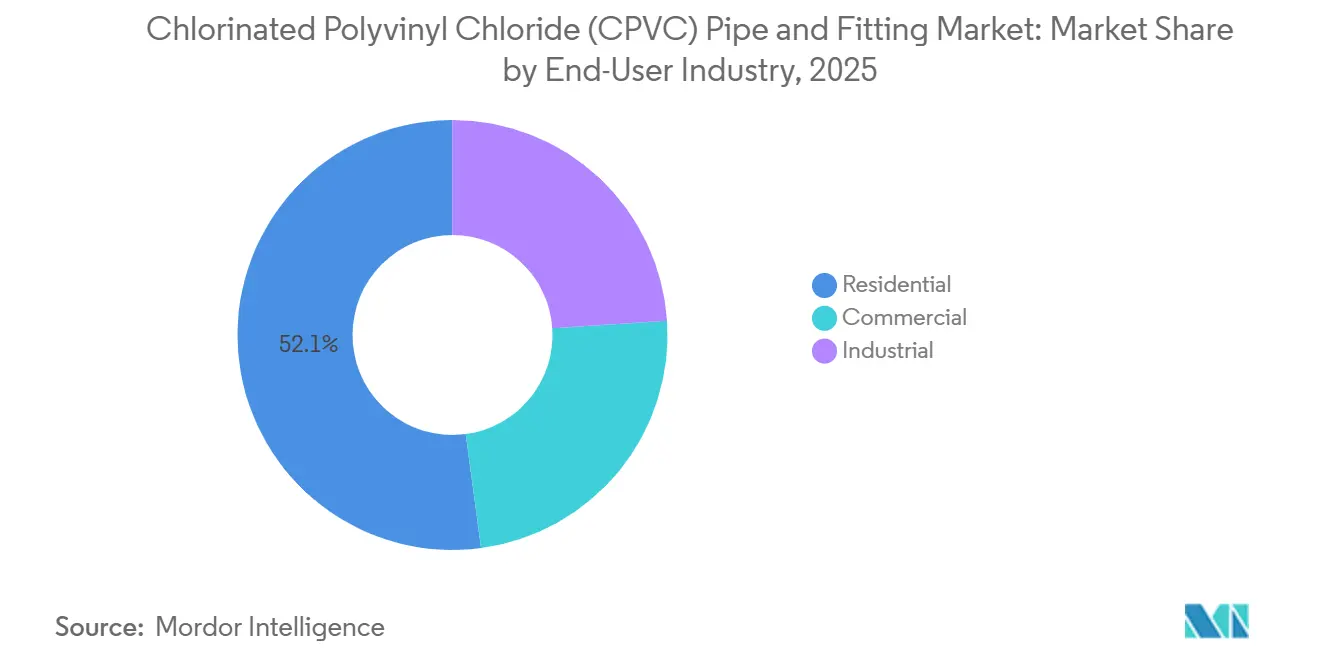
- Par secteur d'utilisation final, le résidentiel détenait 52,11 % de la part du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) en 2025, tandis que l'industriel devrait se développer à un CAGR de 13,17 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 31,57 % de la demande totale en 2025 et devrait croître à un CAGR de 12,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC)
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des tuyauteries métalliques sujettes à la corrosion | +3.2% | Mondial, concentré en Asie du Sud, en Asie du Sud-Est et en Amérique latine | Moyen terme (2-4 ans) |
| Investissement dans l'eau urbaine, le logement et l'assainissement | +2.8% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Adoption de sprinklers polymères portée par les codes de sécurité incendie | +2.0% | Amérique du Nord et Europe, avec une adoption précoce en Asie-Pacifique, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Manipulation industrielle de produits chimiques et de fluides à haute température | +1.5% | Amérique du Nord, Europe et zones industrielles d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Productivité des installateurs et avantage en termes de coût du cycle de vie | +0.9% | Mondial, plus fort dans les marchés matures soumis à une pression sur les coûts de main-d'œuvre qualifiée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Remplacement des tuyauteries métalliques sujettes à la corrosion
Les tuyauteries en fer galvanisé et en cuivre peuvent se corroder, s'entartrer et libérer des contaminants lorsqu'elles sont exposées à l'eau municipale chlorée. Ces problèmes peuvent augmenter les coûts à mesure que les bâtiments vieillissent au-delà de 15 à 20 ans, tandis que les exigences de maintenance deviennent moins prévisibles pour les propriétaires de bâtiments. Le marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) est soutenu lorsque les services municipaux remplacent les réseaux de distribution vieillissants pour répondre aux mandats de santé publique. Le CPVC est utilisé dans les rénovations d'eau chaude et froide car il est compatible avec les raccords Schedule 40, pèse moins par mètre linéaire et est plus facile à transporter sur des chantiers de rénovation contraints que l'acier ou le cuivre. Le collage au ciment-solvant permet également l'installation dans des bâtiments occupés sans permis de travaux à chaud, contrairement au brasage cuivre-argent. Les dépenses de construction aux États-Unis sont restées à un taux annuel corrigé des variations saisonnières de 2,16 milliards USD à la mi-2024, soutenant la demande de remplacement dans le parc immobilier du pays[1]Bureau du recensement des États-Unis, « Dépenses de construction, valeur mise en place », Bureau du recensement des États-Unis, census.gov.
Investissement dans l'eau urbaine, le logement et l'assainissement
Les programmes gouvernementaux de sécurité de l'eau peuvent élargir la demande sur le marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) au-delà de la construction privée, en particulier dans les régions où les raccordements ruraux nécessitent des réseaux de distribution locaux. Le Cabinet de l'Union indienne a approuvé Jal Jeevan Mission 2.0 en mars 2026, avec une enveloppe totale de INR 8,69 lakh crore (103 milliards USD) jusqu'en décembre 2028. Le programme cible des raccordements fonctionnels à l'eau courante pour 19,36 crore de ménages ruraux et se concentre sur la vérification de la prestation de services. L'allocation pour l'exercice 2027 de INR 67 670 crore (806 millions USD) est supérieure au montant décaissé au cours de l'exercice 2026, soutenant les achats après une sous-dépense antérieure. L'activité de construction de logements en Inde, au Vietnam et en Indonésie génère une demande du secteur privé parallèlement aux marchés publics, créant une base d'installation pour les distributeurs, les entrepreneurs et les fabricants locaux. Cette combinaison de demandes réduit la dépendance régionale à un seul cycle de construction.
Adoption de sprinklers polymères portée par les codes de sécurité incendie
Le marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) est soutenu par l'utilisation du CPVC dans les systèmes de sprinklers incendie à eau sous pression. La National Fire Protection Association (NFPA) 13 est la norme d'installation de référence, et son édition 2025 comprend des dispositions mises à jour et des orientations techniques pour les systèmes de sprinklers. Le CPVC est homologué pour les systèmes à eau sous pression, tandis que son utilisation dans la construction résidentielle est soutenue par les exigences en matière de sprinklers dans les juridictions applicables et par la familiarité des entrepreneurs avec les systèmes de matériaux approuvés. Le matériau ne nécessite pas de permis de travaux à chaud, ce qui peut simplifier les rénovations dans les bâtiments occupés où les procédures de sécurité, les perturbations pour les locataires et les délais de projet influencent les décisions d'installation. Viking Group Inc. a augmenté les prix des tuyaux et raccords CPVC BlazeMaster de 7 % à compter de février 2026 et d'un supplément de 6 % à compter de juin 2026. Les entrepreneurs évaluent ces hausses de prix par rapport au temps d'installation, aux exigences en matière de permis et aux coûts de main-d'œuvre.
Manipulation industrielle de produits chimiques et de fluides à haute température
Le CPVC peut gérer des températures de fluide allant jusqu'à 93 °C et résiste aux acides, aux alcalis et à la saumure dans les conditions de service pertinentes. Ces propriétés soutiennent son utilisation dans les installations de traitement chimique, les salles blanches pharmaceutiques, les stations de traitement de l'eau et les lignes de fabrication de semi-conducteurs qui nécessitent des performances matérielles constantes dans des conditions d'exploitation définies. Le marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) est soutenu lorsque les utilisateurs finaux remplacent les conduites métalliques utilisées pour la distribution de produits chimiques, les systèmes de drainage-déchets-ventilation et le transfert de réactifs. Une installation qui qualifie le CPVC pour une application de fluide corrosif peut étendre son utilisation aux conduites adjacentes à mesure que sa liste de matériaux approuvés évolue et que les équipes de maintenance réduisent le nombre de familles de matériaux qu'elles gèrent. La norme ISO 15877 fournit un cadre pour les systèmes de tuyauterie en plastique utilisés dans les installations d'eau chaude et froide, aidant les acheteurs à évaluer les applications nécessitant une conformité documentée. Les raccords de précision et une installation fiable restent importants car ces applications tolèrent peu les erreurs dimensionnelles ou de jonction.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et de l'énergie | -2.1% | Mondial, plus aigu dans les marchés de fabricants dépendants des exportations en Inde, en Chine et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Concurrence du PEX, du cuivre, de l'acier et d'autres thermoplastiques | -1.6% | Amérique du Nord et Europe pour le PEX, Asie-Pacifique pour le copolymère aléatoire de polypropylène (PP-R), et segments premium mondiaux pour le cuivre | Moyen terme (2-4 ans) |
| Risque lié à la certification, à la compatibilité et aux produits contrefaits | -1.0% | Asie du Sud, Asie du Sud-Est, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et de l'énergie
Les coûts des composés CPVC dépendent du chlore, du dichlorure d'éthylène et des intrants énergétiques, qui sont affectés par les mouvements des prix du pétrole brut et les perturbations géopolitiques au Moyen-Orient. Sekisui Chemical Co., Ltd. a mis en œuvre une augmentation de prix minimale de 0,50 USD/kg pour les grades de résine et de composé CPVC le 1er avril 2026, invoquant des pressions sur les coûts des matières premières et du fret. La société a déclaré qu'elle pourrait mettre en œuvre de nouvelles révisions de prix si les conditions mondiales se détériorent[2]Sekisui Chemical Co., Ltd., « Révision des prix des résines et composés CPVC », Sekisui Chemical, sekisuichemical.com. Les fabricants indiens font également face à des défis de planification lorsque les prix de la résine PVC fluctuent et que les niveaux de stocks des distributeurs changent, car ils peuvent prendre des décisions d'approvisionnement avant d'ajuster les prix des produits finis. Les grands producteurs poursuivent une intégration en amont, tandis que les petits fabricants restent plus exposés aux mouvements des prix des matières premières.
Concurrence du polyéthylène réticulé (PEX), du cuivre, de l'acier et d'autres thermoplastiques
Le PEX est utilisé dans les applications résidentielles d'eau chaude et de chauffage radiant en Amérique du Nord et en Europe, car les bobines flexibles réduisent le temps de main-d'œuvre à l'installation. Cependant, son impact concurrentiel est spécifique à l'application car le PEX n'offre pas la même résistance chimique ni le même positionnement dans les systèmes de sprinklers à eau sous pression que le CPVC. Le PP-R est également en concurrence avec le CPVC sur les marchés sensibles aux prix d'Asie-Pacifique et du Moyen-Orient, où les promoteurs privilégient des coûts initiaux plus faibles tout en tenant compte des performances à long terme et des limites d'application. Le cuivre reste utilisé dans les projets résidentiels haut de gamme en Amérique du Nord, en Australie et en Europe du Nord. Le marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) dessert les applications de protection incendie et de fluides corrosifs. Dans les projets hybrides, les installateurs peuvent utiliser du CPVC Schedule 80 pour les colonnes montantes principales et du polyéthylène réticulé (PEX) pour les conduites de dérivation, réduisant l'utilisation du CPVC sans éliminer son rôle dans le système.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les systèmes de tuyaux sont en tête, mais les raccords définissent l'agenda des marges
Les tuyaux CPVC devraient représenter 60,13 % du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) en 2025, car ils constituent l'épine dorsale à fort volume de la plomberie, des conduites principales de suppression d'incendie et des systèmes de traitement industriel. Le collage au ciment-solvant soutient leur utilisation généralisée en réduisant le besoin d'outils spécialisés et en permettant aux entrepreneurs d'utiliser des pratiques d'installation familières pour les projets de construction courants. Cette méthode de jonction réduit également les besoins en main-d'œuvre d'installation par rapport aux systèmes en cuivre ou en acier. Par conséquent, la demande de tuyaux reste étroitement liée à la nouvelle construction, au remplacement des systèmes et aux projets d'infrastructure d'eau publique. Les propriétaires de bâtiments apprécient également le matériau pour ses propriétés légères, qui simplifient la manutention lors de l'installation.
Les raccords CPVC devraient croître à un CAGR de 12,13 % jusqu'en 2031, dépassant la croissance des tuyaux à mesure que les installateurs adoptent de plus en plus des kits de système complets pour les projets complexes. Les tés, coudes et vannes de qualité spécification peuvent réduire les besoins en main-d'œuvre sur le terrain et minimiser le risque de défaillances des joints. La qualité des raccords influence directement la fiabilité du système, car les tolérances dimensionnelles sont particulièrement critiques dans les composants formés avec précision et dans les systèmes où des joints répétés doivent fonctionner de manière fiable sur de longues périodes d'exploitation. Les normes ASTM F439 et NSF/ANSI 61 restent des références importantes pour les raccords d'eau potable. Les appels d'offres du secteur public favorisent les assemblages soutenus par des dossiers de certification complets, offrant aux fabricants établis un avantage lorsque les acheteurs évaluent la qualité et la conformité des produits.


Par application : la plomberie eau chaude ancre la demande, la sécurité incendie accélère
La distribution d'eau chaude et froide devrait représenter 45,58 % du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) en 2025. Le segment bénéficie de la résistance à la température du CPVC et de son adéquation aux applications d'eau potable, permettant à une seule famille de matériaux de prendre en charge à la fois l'alimentation en eau froide et la distribution d'eau chaude dans des réseaux de plomberie connectés. Il reste l'application principale dans la plomberie résidentielle et de nombreux bâtiments commerciaux. Les systèmes de raccords standardisés permettent aux entrepreneurs de déployer le CPVC dans l'ensemble des réseaux d'eau, tandis que les projets de remplacement dans les propriétés occupées créent des opportunités supplémentaires pour remplacer les anciennes tuyauteries métalliques.
Les systèmes de sprinklers incendie devraient croître à un CAGR de 12,76 % jusqu'en 2031, ce qui en fait le segment d'application à la croissance la plus rapide. Les normes NFPA 13, NFPA 13D et NFPA 13R soutiennent l'utilisation de systèmes approuvés dans les occupations applicables. Le traitement des eaux usées et le traitement chimique stimulent également la demande pour les applications de drainage acide et de manipulation de réactifs, en particulier là où les systèmes métalliques présentent des problèmes de corrosion et de remplacement. Les systèmes CVC et d'eau glacée peuvent également utiliser du CPVC isolé dans des boucles secondaires.
Par secteur d'utilisation final : l'échelle résidentielle sous-tend le marché, la croissance industrielle mène la hausse
Le segment résidentiel devrait représenter 52,11 % du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) en 2025. Le segment reflète l'utilisation du CPVC dans le logement haut de gamme en Inde et sa présence établie dans les bâtiments résidentiels en Amérique du Nord et en Australie. La demande résidentielle est liée à la nouvelle construction, à l'activité de rénovation, aux installations de plomberie eau chaude et à l'expansion de l'infrastructure d'eau locale. Par conséquent, les volumes dépendent à la fois de l'activité de construction de logements et des programmes de raccordement pilotés par les services publics. La large base installée du segment offre aux fabricants une demande régulière de tuyaux, de raccords et de composants de remplacement. Les programmes publics qui élargissent l'accès à l'eau courante peuvent encore augmenter les volumes d'installation résidentielle.
Les applications industrielles devraient se développer à un CAGR de 13,17 % jusqu'en 2031, le taux de croissance le plus élevé parmi les catégories d'utilisateurs finaux. Les usines chimiques, les fabricants pharmaceutiques et les opérateurs de traitement de l'eau utilisent des systèmes CPVC certifiés pour les conduites de fluides chimiquement agressifs et non critiques. La construction commerciale, notamment les hôtels, les hôpitaux, les centres de données et les propriétés à usage mixte, représente un niveau de demande supplémentaire caractérisé par des spécifications plus strictes et un besoin accru d'approvisionnement coordonné en systèmes. Une fois qu'une installation approuve le CPVC pour une ligne de traitement, les ingénieurs peuvent étendre cette approbation aux lignes adjacentes pour simplifier la maintenance et les achats. Ce processus de spécification interne peut soutenir une demande à plus long terme dans le secteur des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC). Dans le même temps, les exigences de conformité restent essentielles dans les applications où une défaillance du système pourrait perturber les opérations.
Analyse géographique
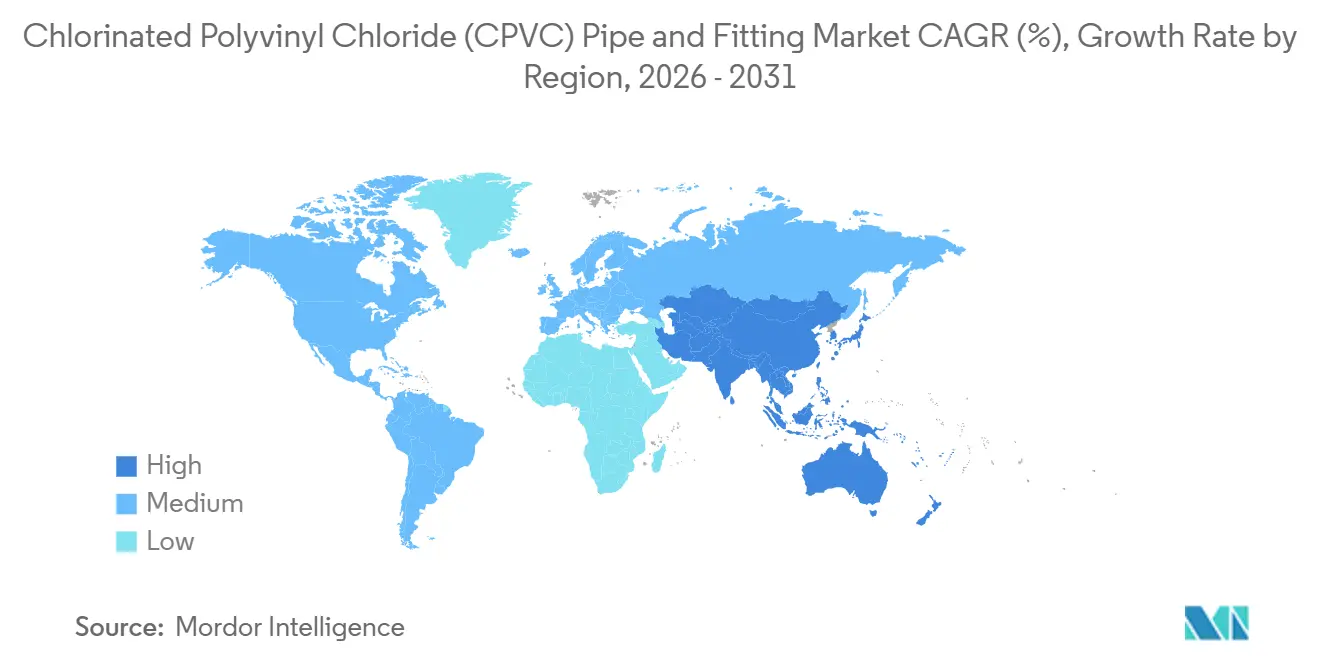
L'Asie-Pacifique représentait 31,57 % du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) en 2025 et devrait enregistrer un CAGR de 12,95 % jusqu'en 2031. En Inde, le logement haut de gamme, le développement de l'infrastructure hydraulique et le remplacement des systèmes en fer galvanisé soutiennent la demande dans les canaux d'installation publics et privés. Jal Jeevan Mission 2.0 comprend un engagement d'infrastructure de INR 8,69 lakh crore (103 milliards USD) jusqu'en décembre 2028. En Chine, les applications industrielles comprennent les conduites de traitement manipulant des acides et des alcalis. Au Japon, la demande est soutenue par l'activité de rénovation, les mises à niveau de résilience sismique et le remplacement des infrastructures vieillissantes.
L'Amérique du Nord est le deuxième marché régional pour les tuyaux et raccords en chlorure de polyvinyle chloré (CPVC). Aux États-Unis, l'adoption des codes de sprinklers incendie et les exigences de conformité NSF/ANSI 61 pour l'eau potable influencent la sélection des matériaux dans les projets résidentiels et commerciaux réglementés. Ces exigences créent un marché basé sur la certification pour les fabricants homologués. Les spécifications hybrides peuvent utiliser du CPVC Schedule 80 pour les colonnes montantes principales et du polyéthylène réticulé (PEX) pour les conduites de dérivation, maintenant l'utilisation du CPVC là où le PEX est également spécifié dans le même projet. Le Canada suit des pratiques de code similaires, tandis que le Mexique contribue à la demande des applications industrielles et de logements abordables.
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique constituent la base de demande régionale restante. En Europe, l'activité de rénovation en France, en Allemagne et dans les pays nordiques soutient le remplacement des systèmes de plomberie vieillissants des bâtiments, tandis que les tuyauteries légères réduisent les perturbations lors des rénovations de bâtiments. En Amérique du Sud, la demande est concentrée au Brésil et en Argentine à mesure que la construction industrielle et résidentielle se redresse. Au Moyen-Orient et en Afrique, la demande est soutenue par le développement urbain en Arabie saoudite, les investissements dans l'infrastructure hydraulique en Afrique du Sud et les exigences en matière de sprinklers incendie dans les pays du Golfe. Ces régions élargissent la base de demande du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) au-delà de l'Asie-Pacifique et de l'Amérique du Nord, obligeant les fournisseurs à s'adapter aux exigences de certification locales, aux pratiques des installateurs et aux conditions de distribution.

Paysage concurrentiel
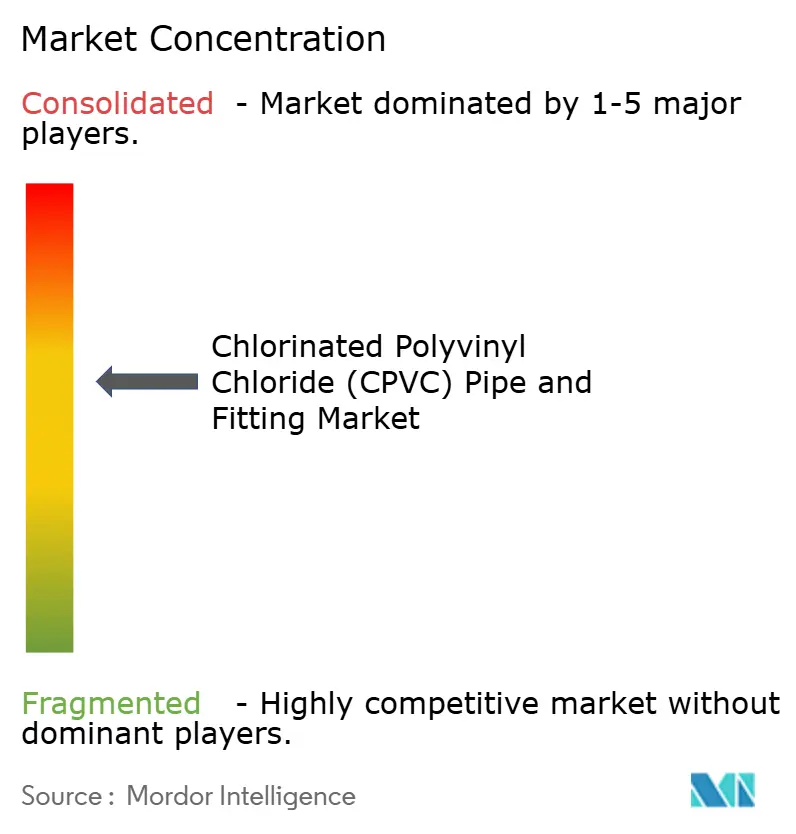
Le marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) est modérément consolidé au niveau de la résine et fragmenté parmi les fabricants de tuyaux et raccords en aval. Au niveau amont, Lubrizol et Sekisui Chemical possèdent des capacités de procédé de chloration exclusives. Les fabricants en aval se font concurrence sur la base de la couverture de distribution, de la confiance dans la marque, des certifications, des relations avec les installateurs et de leur capacité à fournir des composants de système complets via des réseaux de distributeurs locaux. Cette structure confère aux fournisseurs de résines une plus grande influence sur les performances et les prix des matériaux, tandis que les fabricants doivent gérer la disponibilité des matières premières, le contrôle de la qualité et le service aux canaux via des réseaux de distribution régionaux.
La révision de prix minimale planifiée de Sekisui Chemical pour la résine et le composé de 0,50 USD/kg en avril 2026 illustre comment les changements de coûts en amont peuvent affecter l'économie des fabricants. Astral a acquis une participation de 80 % dans Nexelon Chem pour établir une usine de résine captive de 40 000 tonnes, visant à réduire son exposition aux coûts de résine au comptant. Cette stratégie d'intégration en amont peut renforcer le contrôle de l'approvisionnement pour un grand fabricant indien. Pendant ce temps, Formosa Plastics, NIBCO, IPEX, China Lesso et GF Industry and Infrastructure Flow Solutions se font concurrence via des portefeuilles de produits, une portée géographique, des certifications et un support technique pour les projets pilotés par les spécifications. Leurs stratégies mettent l'accent sur les extensions de produits techniques et la demande pilotée par les spécifications, tandis que les petits fabricants ont besoin de systèmes de qualité comparables pour concourir aux travaux de projets formels.
Les raccords industriels de petit diamètre pour les applications pharmaceutiques et de semi-conducteurs offrent des opportunités, car ces applications nécessitent une fabrication de précision et un emballage compatible avec les salles blanches. Les systèmes de suppression d'incendie pour les projets résidentiels de grande hauteur dans les marchés émergents représentent une autre opportunité, car la concurrence locale se développe et la sensibilisation aux codes peut affecter le rythme d'adoption des spécifications. Prince Pipes and Fittings, Supreme Industries et Finolex Industries ont signalé une croissance du CPVC de 12 % à 15 % au cours des derniers exercices financiers, indiquant que les réseaux de distribution peuvent soutenir la croissance sans propriété de résine. Les exigences du Bureau of Indian Standards (BIS) en vertu des normes IS 15778 et IS 16392 peuvent servir de critères de préqualification pour les achats de Jal Jeevan Mission, soutenant les fournisseurs de marque dotés de capacités de test et de gestion de la qualité.
Leaders du secteur des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC)
Lubrizol
SEKISUI CHEMICAL CO., LTD.
KANEKA CORPORATION
ASTRAL PIPES
Aliaxis Holdings SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Charlotte Pipe and Foundry a achevé une expansion de 25 millions USD de son installation de fabrication à Wildwood, en Floride. L'expansion a ajouté 54 700 pieds carrés d'espace de production et d'entreposage, soutenant la demande de tuyaux et raccords CPVC dans les applications résidentielles et d'irrigation sur le marché du Sud-Est des États-Unis.
- Mars 2026 : Le Cabinet de l'Union indienne a approuvé Jal Jeevan Mission 2.0, avec une enveloppe totale de INR 8,69 lakh crore (103 milliards USD). Le programme s'étend jusqu'en décembre 2028 et cible des raccordements fonctionnels à l'eau courante pour l'ensemble des 19,36 crore de ménages ruraux en Inde, soutenant la demande de tuyaux et raccords CPVC dans les applications de distribution d'eau.


Périmètre du rapport mondial sur le marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC)
Le chlorure de polyvinyle chloré (CPVC) est un matériau thermoplastique utilisé dans la fabrication de tuyaux et de raccords. Il est produit par chloration de la résine de chlorure de polyvinyle (PVC) standard, ce qui augmente sa teneur en chlore. Ce procédé soutient son utilisation dans les systèmes de tuyauterie conçus pour des applications à températures plus élevées et à fluides corrosifs.
Le marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) est segmenté par type de produit, application, secteur d'utilisation final et géographie. Par type de produit, le marché est segmenté en tuyaux CPVC et raccords CPVC. Par application, le marché est segmenté en distribution d'eau chaude et froide, traitement des eaux usées, traitement chimique, systèmes de sprinklers incendie, systèmes CVC et d'eau glacée, et autres. Par secteur d'utilisation final, le marché est segmenté en résidentiel, commercial et industriel. Le rapport couvre également la taille du marché et les prévisions pour les tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Tuyaux CPVC |
| Raccords CPVC |
| Distribution d'eau chaude et froide |
| Traitement des eaux usées |
| Traitement chimique |
| Systèmes de sprinklers incendie |
| Systèmes CVC et d'eau glacée |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tuyaux CPVC | |
| Raccords CPVC | ||
| Par application | Distribution d'eau chaude et froide | |
| Traitement des eaux usées | ||
| Traitement chimique | ||
| Systèmes de sprinklers incendie | ||
| Systèmes CVC et d'eau glacée | ||
| Autres | ||
| Par secteur d'utilisation final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) ?
La taille du marché des tuyaux et raccords en chlorure de polyvinyle chloré (CPVC) était évaluée à 1,76 milliard USD en 2025 et devrait croître de 1,95 milliard USD en 2026 à 3,39 milliards USD d'ici 2031, à un CAGR de 11,67 % pendant la période de prévision (2026-2031).
Quelle catégorie de produits est en tête pour les tuyaux et raccords CPVC ?
Les tuyaux CPVC étaient en tête avec une part de 60,13 % en 2025, tandis que les raccords devraient se développer à un CAGR de 12,13 % jusqu'en 2031. Les tuyaux alimentent le réseau à fort volume, tandis que les raccords sont importants pour une installation de système complète et conforme.
Quelle application connaît la croissance la plus rapide pour les systèmes CPVC ?
Les systèmes de sprinklers incendie devraient croître à un CAGR de 12,76 % jusqu'en 2031, soutenus par l'approbation des systèmes à eau sous pression. L'application bénéficie d'approches d'installation qui évitent la nécessité de permis de travaux à chaud dans les bâtiments appropriés.
Quelle catégorie d'utilisateurs finaux se développe le plus rapidement ?
Les utilisateurs finaux industriels devraient se développer à un CAGR de 13,17 % jusqu'en 2031, car les installations chimiques, pharmaceutiques et de traitement de l'eau adoptent des systèmes certifiés. La résistance chimique et les performances en température soutiennent l'utilisation dans les conduites de fluides non critiques pertinentes.
Dernière mise à jour de la page le:



