
Tamaño y Participación del Mercado de Tuberías y Accesorios de Policloruro de Vinilo Clorado (CPVC)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
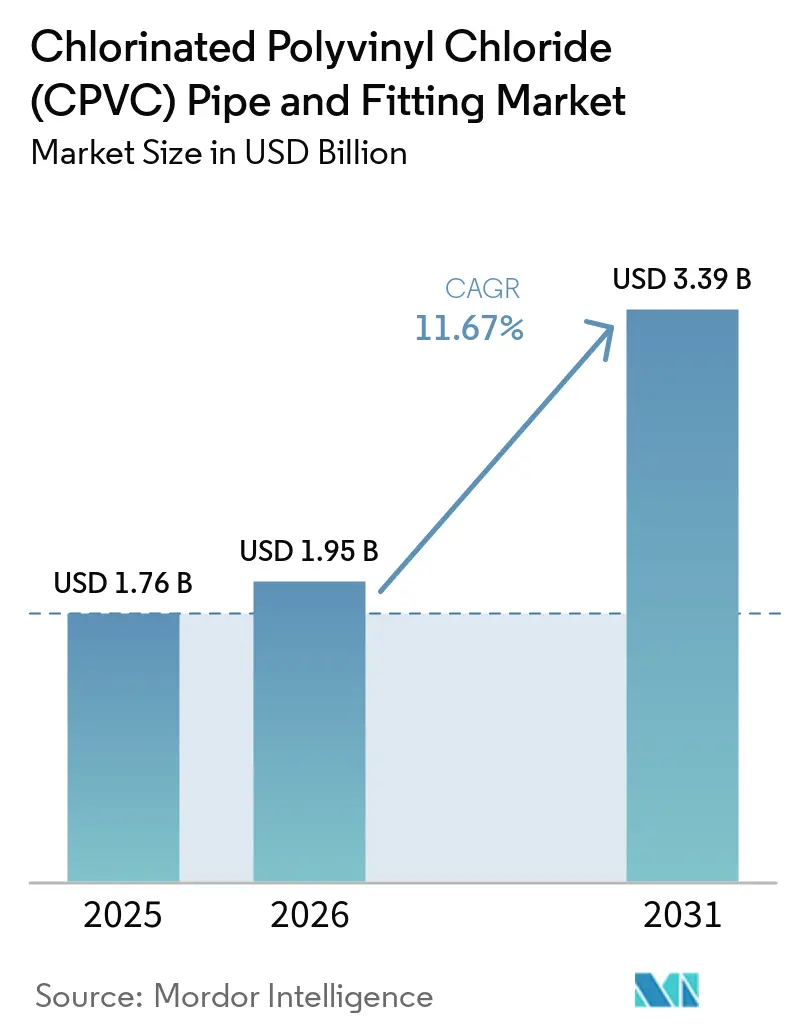
| Tamaño del Mercado (2026) | 1.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tuberías y Accesorios de Policloruro de Vinilo Clorado (CPVC) por Mordor Intelligence
El tamaño del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) fue valorado en 1,76 mil millones de USD en 2025 y se estima que crecerá desde 1,95 mil millones de USD en 2026 hasta 3,39 mil millones de USD en 2031, a una CAGR del 11,67% durante el período de pronóstico (2026-2031). El mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) sirve como reemplazo del hierro galvanizado, el cobre y el policloruro de vinilo (PVC) estándar en aplicaciones que requieren resistencia a la temperatura y a los productos químicos, así como cumplimiento con las normas de agua potable. La demanda varía a lo largo de la cadena de valor, ya que los propietarios de resinas con tecnologías de cloración patentadas operan bajo condiciones de margen diferentes a las de los fabricantes intermedios. La construcción residencial y los programas de saneamiento urbano constituyen la base de demanda primaria, mientras que las regulaciones de seguridad contra incendios y los requisitos de manejo de productos químicos respaldan aplicaciones adicionales. Sin embargo, el mercado de tuberías y accesorios de CPVC enfrenta volatilidad en los costos de materias primas y competencia de materiales de tuberías alternativos. En consecuencia, la seguridad del suministro, el cumplimiento de certificaciones y la ejecución de la distribución siguen siendo componentes clave de las estrategias de los fabricantes.
Conclusiones Clave del Informe
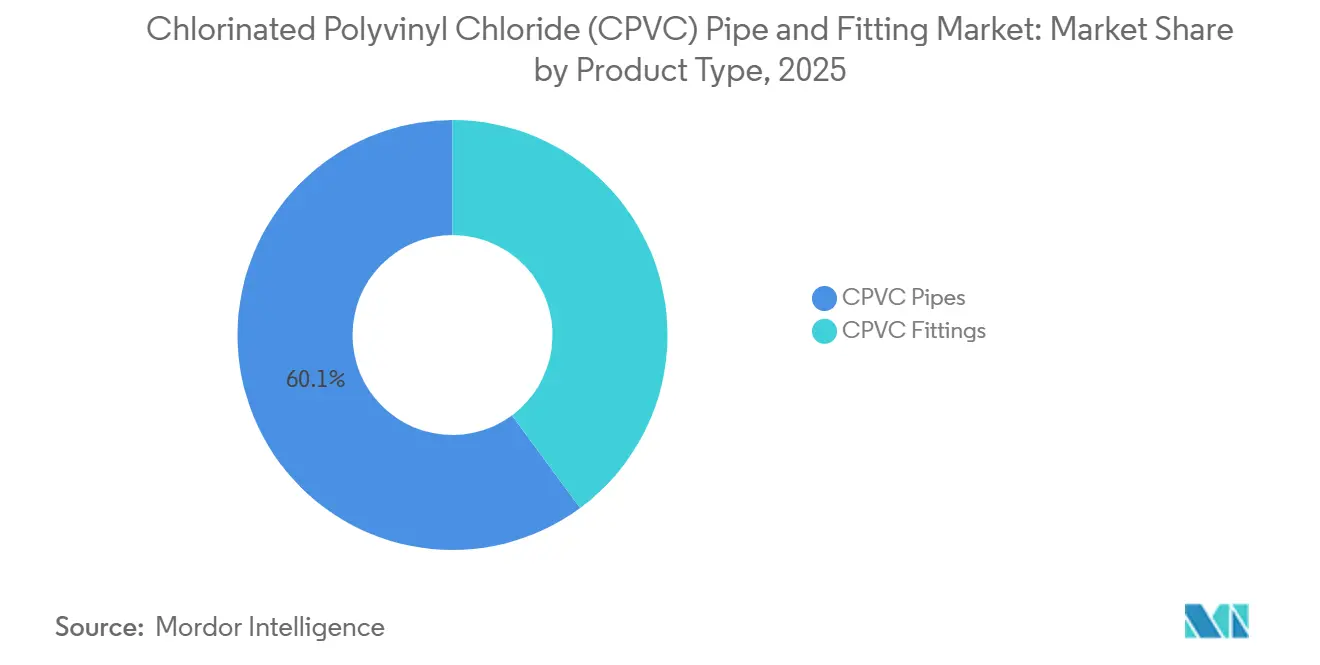
- Por tipo de producto, las tuberías CPVC representaron el 60,13% de la participación del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) en 2025, mientras que se proyecta que los accesorios CPVC crezcan a una CAGR del 12,13% hasta 2031.
- Por aplicación, la distribución de agua caliente y fría representó el 45,58% del tamaño del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) en 2025, mientras que se prevé que los sistemas de rociadores contra incendios avancen a una CAGR del 12,76% hasta 2031.
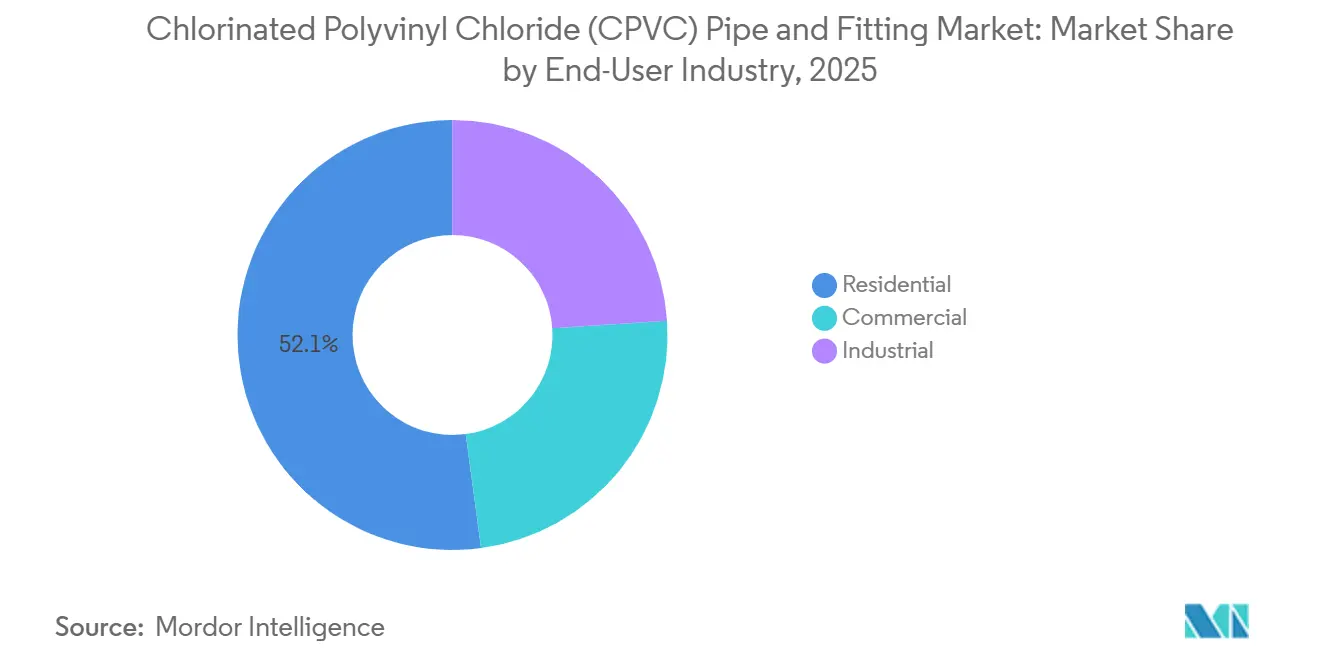
- Por industria de usuario final, el sector residencial representó el 52,11% de la participación del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) en 2025, mientras que se proyecta que el sector industrial se expanda a una CAGR del 13,17% hasta 2031.
- Por geografía, Asia-Pacífico representó el 31,57% de la demanda total en 2025 y se proyecta que crezca a una CAGR del 12,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tuberías y Accesorios de Policloruro de Vinilo Clorado (CPVC)
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de Tuberías Metálicas Propensas a la Corrosión | +3.2% | Global, concentrado en el sur de Asia, el sudeste asiático y América Latina | Mediano plazo (2-4 años) |
| Inversión en Agua Urbana, Vivienda y Saneamiento | +2.8% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Adopción de Rociadores Poliméricos Impulsada por Códigos de Seguridad contra Incendios | +2.0% | América del Norte y Europa, con adopción temprana en Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Manejo Industrial de Productos Químicos y Fluidos a Alta Temperatura | +1.5% | América del Norte, Europa y los cinturones industriales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Productividad del Instalador y Ventaja en el Costo del Ciclo de Vida | +0.9% | Global, más fuerte en mercados maduros con presión sobre los costos de mano de obra calificada | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Tuberías Metálicas Propensas a la Corrosión
Las tuberías de hierro galvanizado y cobre pueden corroerse, incrustarse y lixiviar contaminantes cuando se exponen al agua municipal clorada. Estos problemas pueden aumentar los costos a medida que los edificios superan los 15 a 20 años de antigüedad, mientras que los requisitos de mantenimiento se vuelven menos predecibles para los propietarios de edificios. El mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) se ve respaldado cuando las empresas de servicios municipales reemplazan las redes de distribución envejecidas para cumplir con los mandatos de salud pública. El CPVC se utiliza en actualizaciones de agua caliente y fría porque es compatible con accesorios Schedule 40, pesa menos por metro lineal y es más fácil de transportar a través de sitios de renovación con espacio limitado que el acero o el cobre. La unión con cemento solvente también permite la instalación en edificios ocupados sin permisos de trabajo en caliente, a diferencia de la soldadura de cobre con plata. El gasto en construcción de EE. UU. se mantuvo en una tasa anual ajustada estacionalmente de 2,16 billones de USD a mediados de 2024, respaldando la demanda de reemplazo en todo el parque de edificios del país[1]Oficina del Censo de EE. UU., "Gasto en Construcción, Valor Puesto en Obra," Oficina del Censo de EE. UU., census.gov.
Inversión en Agua Urbana, Vivienda y Saneamiento
Los programas gubernamentales de seguridad hídrica pueden expandir la demanda en el mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) más allá de la construcción privada, particularmente en regiones donde las conexiones rurales requieren redes de distribución locales. El Gabinete de la Unión de India aprobó la Misión Jal Jeevan 2.0 en marzo de 2026, con un desembolso total de INR 8,69 lakh crore (103 mil millones de USD) hasta diciembre de 2028. El programa tiene como objetivo conexiones funcionales de agua de grifo para 19,36 crore de hogares rurales y se centra en la prestación verificada del servicio. La asignación del año fiscal 27 de INR 67.670 crore (806 millones de USD) es superior a la cantidad liberada en el año fiscal 26, lo que respalda la adquisición tras el gasto insuficiente anterior. La actividad de vivienda en India, Vietnam e Indonesia genera demanda del sector privado junto con la adquisición pública, creando una base de instalación para distribuidores, contratistas y fabricantes locales. Esta combinación de demanda reduce la dependencia regional de un único ciclo de construcción.
Adopción de Rociadores Poliméricos Impulsada por Códigos de Seguridad contra Incendios
El mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) está respaldado por el uso del CPVC en sistemas de rociadores contra incendios de tubería húmeda. La Asociación Nacional de Protección contra Incendios (NFPA) 13 es la norma de instalación vigente, y su edición de 2025 incluye disposiciones actualizadas y orientación técnica para sistemas de rociadores. El CPVC está homologado para sistemas de tubería húmeda, mientras que su uso en construcción residencial está respaldado por los requisitos de rociadores en las jurisdicciones aplicables y la familiaridad de los contratistas con los sistemas de materiales aprobados. El material no requiere permisos de trabajo en caliente, lo que puede simplificar las actualizaciones en edificios ocupados donde los procedimientos de seguridad, la perturbación de los inquilinos y los plazos del proyecto afectan las decisiones de instalación. Viking Group Inc. aumentó los precios de las tuberías y accesorios CPVC BlazeMaster en un 7% a partir de febrero de 2026 y en un 6% adicional a partir de junio de 2026. Los contratistas evalúan estos aumentos de precios frente al tiempo de instalación, los requisitos de permisos y los costos de mano de obra.
Manejo Industrial de Productos Químicos y Fluidos a Alta Temperatura
El CPVC puede manejar temperaturas de fluidos de hasta 93 °C y resiste ácidos, álcalis y salmuera en las condiciones de servicio pertinentes. Estas propiedades respaldan su uso en instalaciones de procesamiento químico, salas blancas farmacéuticas, plantas de tratamiento de agua y líneas de fabricación de semiconductores que requieren un rendimiento constante del material bajo condiciones operativas definidas. El mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) se ve respaldado cuando los usuarios finales reemplazan las líneas metálicas utilizadas para la distribución de productos químicos, los sistemas de drenaje-residuos-ventilación y la transferencia de reactivos. Una planta que califica el CPVC para una aplicación de fluido corrosivo puede extender su uso a líneas adyacentes a medida que su lista de materiales aprobados evoluciona y los equipos de mantenimiento reducen el número de familias de materiales que gestionan. La norma ISO 15877 proporciona un marco para los sistemas de tuberías de plástico utilizados en instalaciones de agua caliente y fría, ayudando a los compradores a evaluar aplicaciones que requieren cumplimiento documentado. Los accesorios de precisión y la instalación confiable siguen siendo importantes porque estas aplicaciones permiten una tolerancia limitada para errores dimensionales o de unión.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de Materias Primas y Energía | -2.1% | Global, más aguda en los mercados de fabricantes dependientes de exportaciones en India, China y el sudeste asiático | Corto plazo (≤ 2 años) |
| Competencia del Polietileno Reticulado (PEX), Cobre, Acero y Otros Termoplásticos | -1.6% | América del Norte y Europa para el PEX, Asia-Pacífico para el Copolímero Aleatorio de Polipropileno (PP-R) y los segmentos premium globales para el cobre | Mediano plazo (2-4 años) |
| Riesgo de Certificación, Compatibilidad y Productos Falsificados | -1.0% | Sur de Asia, sudeste asiático, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de Materias Primas y Energía
Los costos del compuesto de CPVC dependen del cloro, el dicloruro de etileno y los insumos energéticos, que se ven afectados por los movimientos de los precios del petróleo crudo y las perturbaciones geopolíticas en Oriente Medio. Sekisui Chemical Co., Ltd. implementó un aumento mínimo de precio de 0,50 USD/kg para las resinas y compuestos de CPVC el 1 de abril de 2026, citando presiones en los costos de materias primas y fletes. La empresa declaró que podría implementar revisiones de precios adicionales si las condiciones globales se deterioran[2]Sekisui Chemical Co., Ltd., "Revisión de Precios para Resinas y Compuestos de CPVC," Sekisui Chemical, sekisuichemical.com. Los fabricantes indios también enfrentan desafíos de planificación cuando los precios de la resina de PVC fluctúan y los niveles de inventario de los distribuidores cambian, ya que pueden tomar decisiones de adquisición antes de ajustar los precios de los productos terminados. Los productores más grandes están buscando integración hacia atrás, mientras que los fabricantes más pequeños siguen siendo más vulnerables a los movimientos de precios de las materias primas.
Competencia del Polietileno Reticulado (PEX), Cobre, Acero y Otros Termoplásticos
El PEX se utiliza en aplicaciones de agua caliente residencial y calefacción radiante en América del Norte y Europa porque los rollos flexibles reducen el tiempo de mano de obra de instalación. Sin embargo, su impacto competitivo es específico de la aplicación porque el PEX no ofrece la misma resistencia química ni el mismo posicionamiento en sistemas de rociadores de tubería húmeda que el CPVC. El PP-R también compite con el CPVC en los mercados de Asia-Pacífico y Oriente Medio sensibles al precio, donde los promotores priorizan los costos iniciales más bajos mientras consideran el rendimiento a largo plazo y las limitaciones de la aplicación. El cobre sigue utilizándose en proyectos residenciales premium en América del Norte, Australia y el norte de Europa. El mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) atiende aplicaciones de protección contra incendios y fluidos corrosivos. En proyectos híbridos, los instaladores pueden usar CPVC Schedule 80 para los montantes principales y polietileno reticulado (PEX) para las líneas de derivación, reduciendo el uso de CPVC sin eliminar su función en el sistema.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sistemas de Tuberías Lideran, pero los Accesorios Marcan la Agenda de Márgenes
Se proyecta que las tuberías CPVC representen el 60,13% del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) en 2025, ya que sirven como la columna vertebral de alto volumen de la plomería, los colectores principales de supresión de incendios y los sistemas de procesos industriales. La unión con cemento solvente respalda su uso generalizado al reducir la necesidad de herramientas especializadas y permitir a los contratistas utilizar prácticas de instalación familiares para proyectos de construcción rutinarios. Este método de unión también reduce los requisitos de mano de obra de instalación en comparación con los sistemas de cobre o acero. En consecuencia, la demanda de tuberías sigue estrechamente vinculada a la nueva construcción, el reemplazo de sistemas y los proyectos de infraestructura hídrica pública. Los propietarios de edificios también favorecen el material por sus propiedades de bajo peso, que simplifican el manejo durante la instalación.
Se proyecta que los accesorios CPVC crezcan a una CAGR del 12,13% hasta 2031, superando el crecimiento de las tuberías a medida que los instaladores adoptan cada vez más kits de sistema completos para proyectos complejos. Las tees, codos y válvulas de grado de especificación pueden reducir los requisitos de mano de obra en campo y minimizar el riesgo de fallos en las uniones. La calidad de los accesorios influye directamente en la confiabilidad del sistema, ya que las tolerancias dimensionales son particularmente críticas en los componentes formados con precisión y en los sistemas donde las uniones repetidas deben funcionar de manera confiable durante períodos operativos prolongados. Las normas ASTM F439 y NSF/ANSI 61 siguen siendo estándares importantes para los accesorios de agua potable. Las licitaciones del sector público favorecen los conjuntos respaldados por registros de certificación completos, lo que proporciona a los fabricantes establecidos una ventaja cuando los compradores evalúan la calidad y el cumplimiento del producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Plomería de Agua Caliente Ancla la Demanda, la Seguridad contra Incendios Acelera el Crecimiento
Se proyecta que la distribución de agua caliente y fría represente el 45,58% del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) en 2025. El segmento se beneficia de la resistencia a la temperatura del CPVC y su idoneidad para aplicaciones de agua potable, lo que permite que una sola familia de materiales soporte tanto el suministro de agua fría como la distribución de agua caliente en redes de plomería conectadas. Sigue siendo la aplicación principal en la plomería residencial y en muchos edificios comerciales. Los sistemas de accesorios estandarizados permiten a los contratistas implementar CPVC en redes de agua completas, mientras que los proyectos de reemplazo en propiedades ocupadas crean oportunidades adicionales para reemplazar sistemas de tuberías metálicas más antiguas.
Se proyecta que los sistemas de rociadores contra incendios crezcan a una CAGR del 12,76% hasta 2031, convirtiéndolos en el segmento de aplicación de más rápido crecimiento. Las normas NFPA 13, NFPA 13D y NFPA 13R respaldan el uso de sistemas aprobados en las ocupaciones aplicables. El tratamiento de aguas residuales y el procesamiento químico también impulsan la demanda para aplicaciones de drenaje ácido y manejo de reactivos, particularmente donde los sistemas metálicos presentan problemas de corrosión y reemplazo. Los sistemas de climatización y agua helada también pueden usar CPVC aislado en circuitos secundarios.
Por Industria de Usuario Final: La Escala Residencial Sustenta el Mercado, el Crecimiento Industrial Lidera el Potencial Alcista
Se proyecta que el segmento residencial represente el 52,11% del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) en 2025. El segmento refleja el uso del CPVC en viviendas premium en India y su presencia establecida en edificios residenciales en América del Norte y Australia. La demanda residencial está vinculada a la nueva construcción, la actividad de renovación, las instalaciones de plomería de agua caliente y la expansión de la infraestructura hídrica local. Como resultado, los volúmenes dependen tanto de la actividad de vivienda como de los programas de conexión liderados por las empresas de servicios públicos. La amplia base instalada del segmento proporciona a los fabricantes una demanda constante de tuberías, accesorios y componentes de reemplazo. Los programas públicos que amplían el acceso al agua entubada pueden aumentar aún más los volúmenes de instalación residencial.
Se espera que las aplicaciones industriales se expandan a una CAGR del 13,17% hasta 2031, la tasa de crecimiento más alta entre las categorías de usuarios finales. Las plantas químicas, los fabricantes farmacéuticos y los operadores de tratamiento de agua utilizan sistemas CPVC certificados para líneas de fluidos químicamente agresivos y no críticos. La construcción comercial, incluidos hoteles, hospitales, centros de datos y propiedades de uso mixto, representa un nivel de demanda adicional caracterizado por especificaciones más estrictas y una mayor necesidad de suministro coordinado del sistema. Una vez que una instalación aprueba el CPVC para una línea de proceso, los ingenieros pueden extender esa aprobación a líneas adyacentes para simplificar el mantenimiento y la adquisición. Este proceso de especificación interno puede respaldar la demanda a largo plazo en la industria de tuberías y accesorios de policloruro de vinilo clorado (CPVC). Al mismo tiempo, los requisitos de cumplimiento siguen siendo esenciales en aplicaciones donde el fallo del sistema podría interrumpir las operaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
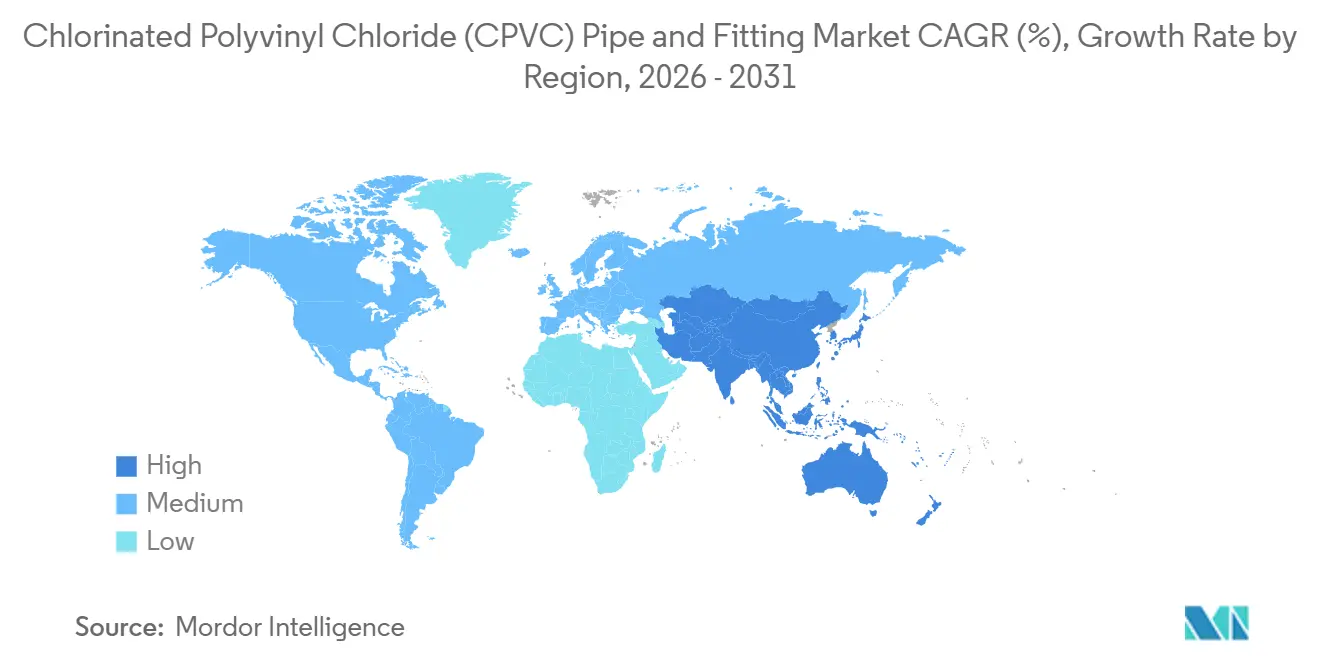
Asia-Pacífico representó el 31,57% del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) en 2025 y se proyecta que registre una CAGR del 12,95% hasta 2031. En India, la vivienda premium, el desarrollo de infraestructura hídrica y el reemplazo de sistemas de hierro galvanizado respaldan la demanda en los canales de instalación públicos y privados. La Misión Jal Jeevan 2.0 incluye un compromiso de infraestructura de INR 8,69 lakh crore (103 mil millones de USD) hasta diciembre de 2028. En China, las aplicaciones industriales incluyen líneas de proceso que manejan ácidos y álcalis. En Japón, la demanda está respaldada por la actividad de renovación, las actualizaciones de resiliencia sísmica y el reemplazo de infraestructura envejecida.
América del Norte es el segundo mercado regional más grande para tuberías y accesorios de policloruro de vinilo clorado (CPVC). En los Estados Unidos, la adopción de códigos de rociadores contra incendios y los requisitos de cumplimiento de NSF/ANSI 61 para agua potable influyen en la selección de materiales en proyectos residenciales y comerciales regulados. Estos requisitos crean un mercado basado en certificaciones para los fabricantes homologados. Las especificaciones híbridas pueden usar CPVC Schedule 80 para los montantes principales y polietileno reticulado (PEX) para las líneas de derivación, manteniendo el uso de CPVC donde el PEX también está especificado dentro del mismo proyecto. Canadá sigue prácticas de código similares, mientras que México contribuye con demanda de aplicaciones industriales y de vivienda asequible.
Europa, América del Sur, Oriente Medio y África constituyen la base de demanda regional restante. En Europa, la actividad de renovación en Francia, Alemania y los países nórdicos respalda el reemplazo de los sistemas de plomería de edificios envejecidos, mientras que las tuberías ligeras reducen la perturbación durante las actualizaciones de edificios. En América del Sur, la demanda se concentra en Brasil y Argentina a medida que la construcción industrial y residencial se recupera. En Oriente Medio y África, la demanda está respaldada por el desarrollo urbano en Arabia Saudita, las inversiones en infraestructura hídrica en Sudáfrica y los requisitos de rociadores contra incendios en los países del Golfo. Estas regiones amplían la base de demanda del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) más allá de Asia-Pacífico y América del Norte, lo que requiere que los proveedores se adapten a los requisitos de certificación locales, las prácticas de los instaladores y las condiciones de distribución.

Panorama Competitivo
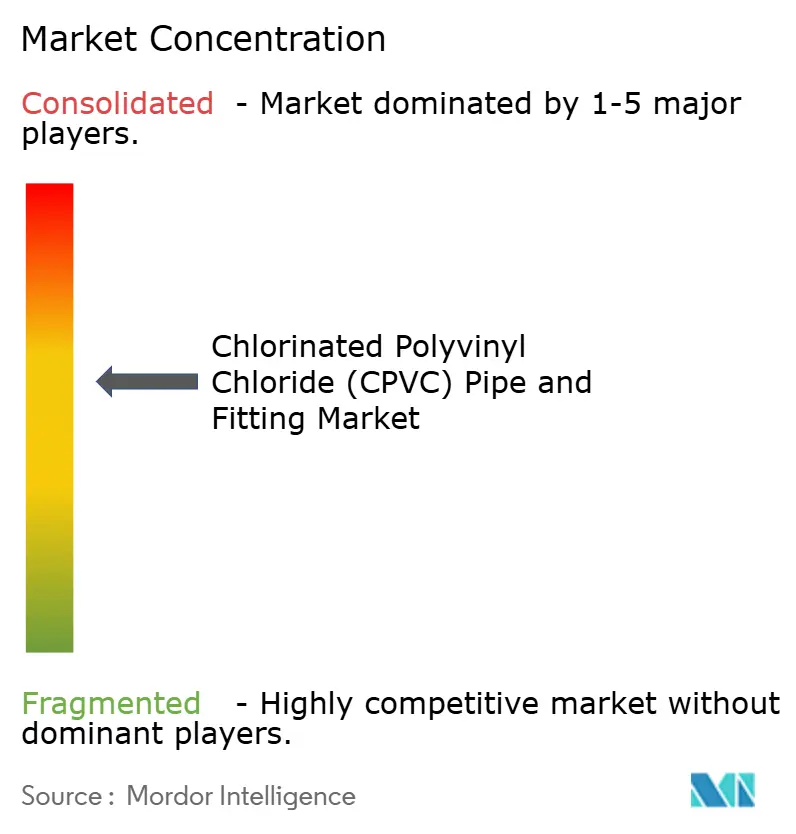
El mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) está moderadamente consolidado a nivel de resina y fragmentado entre los fabricantes intermedios de tuberías y accesorios. A nivel upstream, Lubrizol y Sekisui Chemical poseen capacidades de proceso de cloración patentadas. Los fabricantes downstream compiten en función de la cobertura de distribución, la confianza en la marca, las certificaciones, las relaciones con los instaladores y su capacidad para suministrar componentes completos del sistema a través de redes de distribuidores locales. Esta estructura otorga a los proveedores de resinas mayor influencia sobre el rendimiento y los precios del material, mientras que los fabricantes deben gestionar la disponibilidad de materias primas, el control de calidad y el servicio al canal a través de redes de distribución regionales.
La revisión mínima planificada de precios de resinas y compuestos de Sekisui Chemical de 0,50 USD/kg en abril de 2026 ilustra cómo los cambios de costos upstream pueden afectar la economía de los fabricantes. Astral adquirió una participación del 80% en Nexelon Chem para establecer una planta de resina cautiva de 40.000 toneladas, con el objetivo de reducir su exposición a los costos de resina en el mercado spot. Esta estrategia de integración hacia atrás puede fortalecer el control del suministro para un importante fabricante indio. Mientras tanto, Formosa Plastics, NIBCO, IPEX, China Lesso y GF Industry and Infrastructure Flow Solutions compiten a través de carteras de productos, alcance geográfico, certificaciones y soporte técnico para proyectos impulsados por especificaciones. Sus estrategias enfatizan las extensiones técnicas de productos y la demanda impulsada por especificaciones, mientras que los fabricantes más pequeños requieren sistemas de calidad comparables para competir en trabajos de proyectos formales.
Los accesorios industriales de pequeño diámetro para aplicaciones farmacéuticas y de semiconductores ofrecen oportunidades, ya que estas aplicaciones requieren fabricación de precisión y embalaje compatible con salas blancas. Los sistemas de supresión de incendios para proyectos residenciales de gran altura en mercados emergentes presentan otra oportunidad, ya que la competencia local se está desarrollando y la conciencia sobre los códigos puede afectar el ritmo de adopción de especificaciones. Prince Pipes and Fittings, Supreme Industries y Finolex Industries reportaron un crecimiento de CPVC del 12% al 15% en los últimos años fiscales, lo que indica que las redes de distribución pueden respaldar el crecimiento sin la propiedad de resinas. Los requisitos de la Oficina de Normas Indias (BIS) bajo IS 15778 e IS 16392 pueden servir como criterios de precalificación para la adquisición de la Misión Jal Jeevan, respaldando a los proveedores de marca con capacidades de prueba y gestión de calidad.
Líderes de la Industria de Tuberías y Accesorios de Policloruro de Vinilo Clorado (CPVC)
Lubrizol
SEKISUI CHEMICAL CO., LTD.
KANEKA CORPORATION
ASTRAL PIPES
Aliaxis Holdings SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Charlotte Pipe and Foundry completó una expansión de 25 millones de USD de su instalación de fabricación en Wildwood, Florida. La expansión añadió 54.700 pies cuadrados de espacio de producción y almacenamiento, respaldando la demanda de tuberías y accesorios CPVC en aplicaciones residenciales y de irrigación en el mercado del sureste de EE. UU.
- Marzo de 2026: El Gabinete de la Unión de India aprobó la Misión Jal Jeevan 2.0, con un desembolso total de INR 8,69 lakh crore (103 mil millones de USD). El programa se extiende hasta diciembre de 2028 y tiene como objetivo conexiones funcionales de agua de grifo para los 19,36 crore de hogares rurales de India, respaldando la demanda de tuberías y accesorios CPVC en aplicaciones de distribución de agua.


Alcance del Informe Global del Mercado de Tuberías y Accesorios de Policloruro de Vinilo Clorado (CPVC)
El Policloruro de Vinilo Clorado (CPVC) es un material termoplástico utilizado en la fabricación de tuberías y accesorios. Se produce mediante la cloración de resina estándar de Policloruro de Vinilo (PVC), lo que aumenta su contenido de cloro. Este proceso respalda su uso en sistemas de tuberías diseñados para aplicaciones de fluidos a mayor temperatura y fluidos corrosivos.
El mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) está segmentado por tipo de producto, aplicación, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en tuberías CPVC y accesorios CPVC. Por aplicación, el mercado está segmentado en distribución de agua caliente y fría, tratamiento de aguas residuales, procesamiento químico, sistemas de rociadores contra incendios, sistemas de climatización y agua helada, y otros. Por industria de usuario final, el mercado está segmentado en residencial, comercial e industrial. El informe también cubre el tamaño del mercado y los pronósticos para tuberías y accesorios de policloruro de vinilo clorado (CPVC) en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Tuberías CPVC |
| Accesorios CPVC |
| Distribución de Agua Caliente y Fría |
| Tratamiento de Aguas Residuales |
| Procesamiento Químico |
| Sistemas de Rociadores contra Incendios |
| Sistemas de Climatización y Agua Helada |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Tuberías CPVC | |
| Accesorios CPVC | ||
| Por Aplicación | Distribución de Agua Caliente y Fría | |
| Tratamiento de Aguas Residuales | ||
| Procesamiento Químico | ||
| Sistemas de Rociadores contra Incendios | ||
| Sistemas de Climatización y Agua Helada | ||
| Otros | ||
| Por Industria de Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Tuberías y Accesorios de Policloruro de Vinilo Clorado (CPVC)?
El tamaño del mercado de tuberías y accesorios de policloruro de vinilo clorado (CPVC) fue valorado en 1,76 mil millones de USD en 2025 y se estima que crecerá desde 1,95 mil millones de USD en 2026 hasta 3,39 mil millones de USD en 2031, a una CAGR del 11,67% durante el período de pronóstico (2026-2031).
¿Qué categoría de producto lidera las tuberías y accesorios CPVC?
Las tuberías CPVC lideraron con una participación del 60,13% en 2025, mientras que se prevé que los accesorios se expandan a una CAGR del 12,13% hasta 2031. Las tuberías suministran la red de alto volumen, mientras que los accesorios son importantes para una instalación completa y conforme del sistema.
¿Qué aplicación está creciendo más rápido para los sistemas CPVC?
Se proyecta que los sistemas de rociadores contra incendios crezcan a una CAGR del 12,76% hasta 2031, respaldados por la aprobación de sistemas de tubería húmeda. La aplicación se beneficia de enfoques de instalación que evitan la necesidad de permisos de trabajo en caliente en edificios adecuados.
¿Qué categoría de usuario final se está expandiendo más rápido?
Se proyecta que los usuarios finales industriales se expandan a una CAGR del 13,17% hasta 2031, a medida que las instalaciones químicas, farmacéuticas y de tratamiento de agua adoptan sistemas certificados. La resistencia química y el rendimiento a la temperatura respaldan el uso en líneas de fluidos no críticos relevantes.
Última actualización de la página el:



