
塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.95 十億米ドル |
| 市場規模 (2031) | 3.39 十億米ドル |
| 成長率 (2026 - 2031) | 11.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場分析
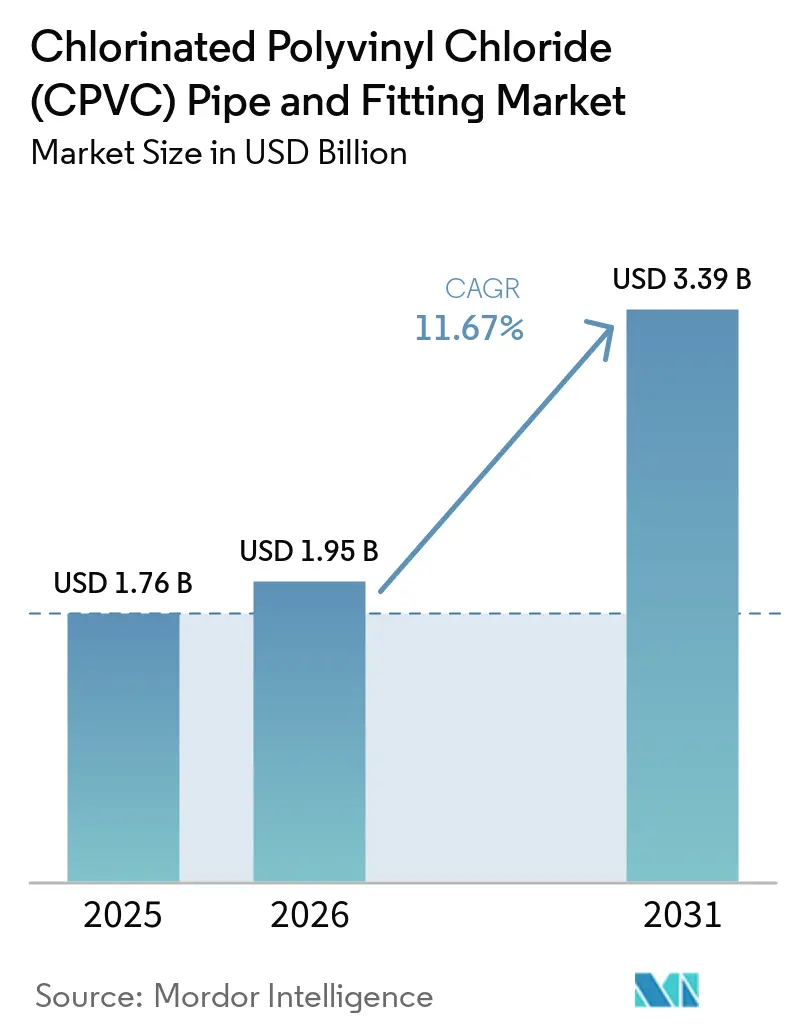
塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場規模は2025年に1.76 ビリオン 米ドルと評価され、2026年の1.95 ビリオン 米ドルから2031年には3.39 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 11.67%で成長すると推定されています。塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場は、温度・耐薬品性が求められ、飲料水基準への適合が必要な用途において、亜鉛メッキ鉄、銅、および標準的なポリ塩化ビニル(PVC)の代替材料として機能しています。独自の塩素化技術を持つ樹脂メーカーは、川下の製造業者とは異なるマージン条件のもとで事業を展開しているため、需要はバリューチェーン全体で異なります。住宅建設および都市衛生プログラムが主要な需要基盤を構成し、防火規制および化学物質取り扱い要件が追加的な用途を支えています。しかし、CPVCパイプおよびフィッティング市場は原材料コストの変動と代替配管材料との競争に直面しています。その結果、供給の安定性、認証コンプライアンス、および流通の実行力がメーカーの戦略における重要な要素となっています。
レポートの主要ポイント
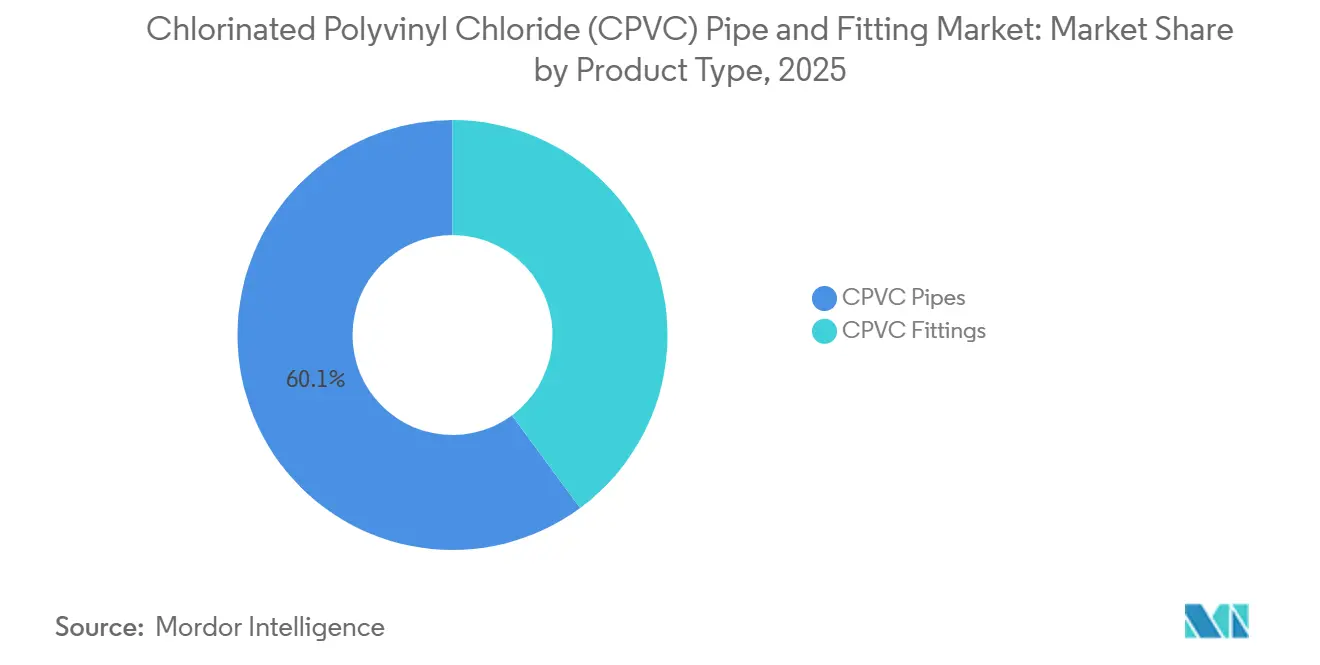
- 製品タイプ別では、CPVCパイが2025年の塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場シェアの60.13%を占め、CPVCフィッティングは2031年までにCAGR 12.13%で成長すると予測されています。
- 用途別では、温冷水配管が2025年の塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場規模の45.58%を占め、消火スプリンクラーシステムは2031年までにCAGR 12.76%で拡大すると予測されています。
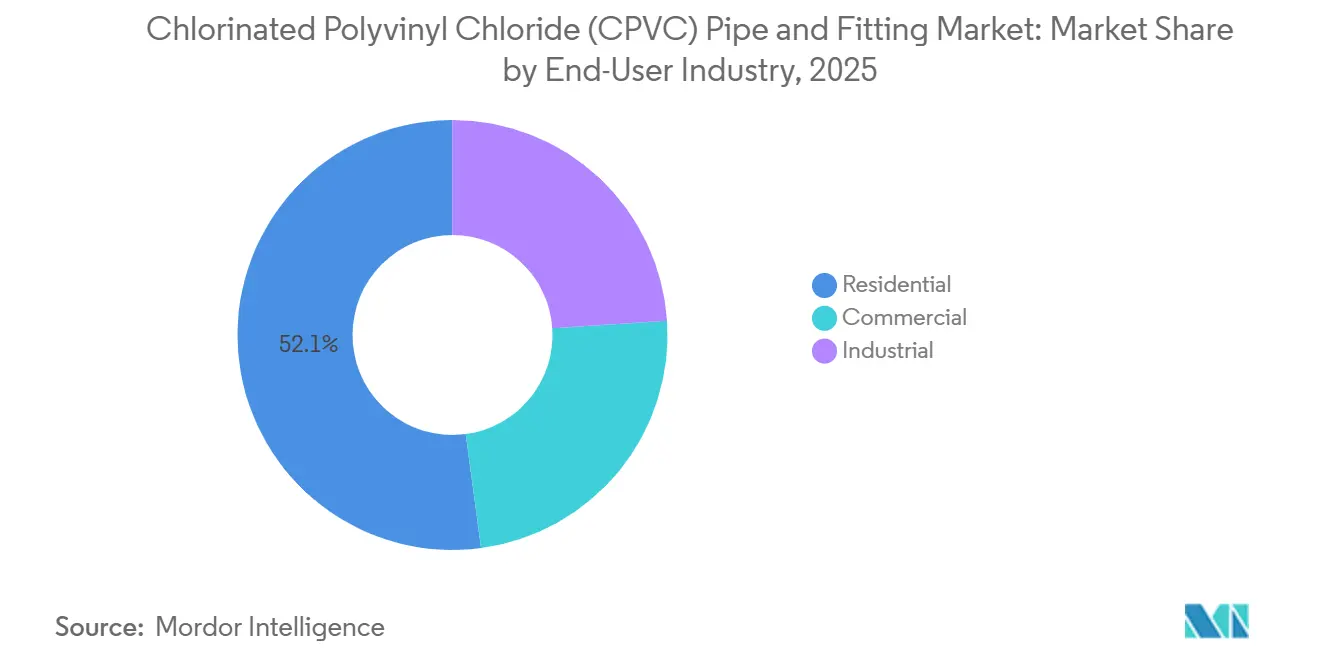
- エンドユーザー産業別では、住宅が2025年の塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場シェアの52.11%を占め、産業用途は2031年までにCAGR 13.17%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の総需要の31.57%を占め、2031年までにCAGR 12.95%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腐食しやすい金属配管の代替 | +3.2% | 世界規模、特に南アジア、東南アジア、ラテンアメリカに集中 | 中期(2〜4年) |
| 都市水道・住宅・衛生投資 | +2.8% | アジア太平洋、中東およびアフリカ、南米 | 長期(4年以上) |
| 防火規制に基づくポリマー製スプリンクラーの採用 | +2.0% | 北米および欧州、アジア太平洋・中東・アフリカでの早期採用 | 中期(2〜4年) |
| 産業用化学薬品および高温流体の取り扱い | +1.5% | 北米、欧州、アジア太平洋の産業集積地帯 | 長期(4年以上) |
| 施工業者の生産性とライフサイクルコストの優位性 | +0.9% | 世界規模、熟練労働コスト圧力が高い成熟市場で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
腐食しやすい金属配管の代替
亜鉛メッキ鉄および銅の配管は、塩素処理された市水に曝露されると腐食、スケール付着、および汚染物質の溶出が生じる可能性があります。これらの問題は、建物が築15〜20年を超えるとコストを増加させ、建物オーナーにとってメンテナンス要件の予測が困難になります。塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場は、公衆衛生上の義務を満たすために老朽化した配水網を更新する際に支えられています。CPVCは温冷水アップグレードに使用されており、スケジュール40フィッティングとの互換性があり、直線メートルあたりの重量が軽く、鉄や銅よりも制約のある改修現場での搬送が容易です。溶剤セメント接合は、銅・銀ろう付けとは異なり、火気作業許可なしに居住中の建物での施工を可能にします。米国の建設支出は2024年半ばに季節調整済み年率2.16 トリリオン 米ドルを維持しており、国内の建物ストック全体での代替需要を支えています[1]米国国勢調査局、「建設支出、着工金額」、米国国勢調査局、census.gov。
都市水道・住宅・衛生投資
政府の水安全保障プログラムは、特に農村部の接続に地域配水網が必要な地域において、民間建設を超えた塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場の需要を拡大させる可能性があります。インドの閣議は2026年3月にジャル・ジーヴァン・ミッション2.0を承認し、2028年12月までの総支出額はINR 8.69 ラーク クロール(1,030 ビリオン 米ドル)に上ります。このプログラムは1億9,360万農村世帯への機能的な蛇口給水接続を目標とし、検証済みのサービス提供に重点を置いています。FY27の配分額はINR 67,670 クロール(806 ミリオン 米ドル)であり、FY26に拠出された金額を上回り、以前の支出不足に続く調達を支援しています。インド、ベトナム、インドネシアでの住宅活動は、公共調達と並行して民間セクターの需要を生み出し、流通業者、請負業者、および地域製造業者のための設置基盤を形成しています。この需要の組み合わせにより、単一の建設サイクルへの地域依存が軽減されます。
防火規制に基づくポリマー製スプリンクラーの採用
塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場は、湿式消火スプリンクラーシステムにおけるCPVCの使用によって支えられています。全米防火協会(NFPA)13が設置基準を規定しており、その2025年版にはスプリンクラーシステムに関する更新された規定と技術的ガイダンスが含まれています。CPVCは湿式システムに適合しており、住宅建設における使用は、該当する管轄区域のスプリンクラー要件および承認された材料システムに精通した施工業者によって支えられています。この材料は火気作業許可を必要としないため、安全手順、入居者への影響、およびプロジェクトのスケジュールが施工判断に影響する居住中の建物でのアップグレードを簡素化できます。Viking Group Inc.は2026年2月に発効するBlazeMaster CPVCパイプおよびフィッティングの価格を7%引き上げ、さらに2026年6月に発効する追加6%の値上げを実施しました。施工業者はこれらの価格上昇を、施工時間、許可要件、および人件費と照らし合わせて評価しています。
産業用化学薬品および高温流体の取り扱い
CPVCは最高93℃の流体温度に対応し、関連するサービス条件下で酸、アルカリ、および塩水に耐性を持ちます。これらの特性は、定義された運転条件下で一貫した材料性能を必要とする化学処理施設、製薬クリーンルーム、水処理プラント、および半導体製造ラインでの使用を支えています。塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場は、エンドユーザーが化学薬品配管、排水・廃棄物・通気システム、および試薬移送に使用される金属ラインを交換する際に支えられています。腐食性流体の一用途でCPVCを承認したプラントは、承認材料リストが進化し、メンテナンスチームが管理する材料ファミリーの数を削減するにつれて、隣接するラインへの使用を拡大する可能性があります。ISO 15877は温冷水設備に使用されるプラスチック配管システムの枠組みを提供し、文書化されたコンプライアンスを必要とする用途の評価を購入者が行う際に役立ちます。これらの用途では寸法や接合の誤差に対する許容度が限られているため、精密なフィッティングと信頼性の高い施工が引き続き重要です。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料およびエネルギー価格の変動 | -2.1% | 世界規模、インド、中国、東南アジアの輸出依存型製造業者市場で最も深刻 | 短期(2年以内) |
| 架橋ポリエチレン(PEX)、銅、鉄鋼、その他の熱可塑性プラスチックとの競合 | -1.6% | 北米および欧州ではPEX、アジア太平洋ではポリプロピレンランダムコポリマー(PP-R)、世界のプレミアムセグメントでは銅 | 中期(2〜4年) |
| 認証、互換性、および模倣品リスク | -1.0% | 南アジア、東南アジア、中東、アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料およびエネルギー価格の変動
CPVCコンパウンドのコストは、塩素、二塩化エチレン、およびエネルギー投入物に依存しており、これらは原油価格の動向や中東における地政学的混乱の影響を受けます。SEKISUI CHEMICAL CO., LTD.は2026年4月1日付でCPVC樹脂およびコンパウンドグレードに対して最低0.50米ドル/kgの価格引き上げを実施し、原材料および輸送コストの圧力を理由として挙げました。同社は、世界情勢が悪化した場合にはさらなる価格改定を実施する可能性があると述べています[2]SEKISUI CHEMICAL CO., LTD.、「CPVC樹脂およびコンパウンドの価格改定」、Sekisui Chemical、sekisuichemical.com。インドの製造業者は、PVC樹脂価格が変動し、ディーラーの在庫水準が変化する際に計画上の課題に直面しており、完成品価格を調整する前に調達判断を行う場合があります。大手メーカーは川上統合を進めており、中小製造業者は原料価格の変動に対してより大きなリスクにさらされています。
架橋ポリエチレン(PEX)、銅、鉄鋼、その他の熱可塑性プラスチックとの競合
PEXは北米および欧州において、フレキシブルコイルが施工労働時間を削減するため、住宅用温水および放射暖房用途に使用されています。ただし、PEXはCPVCと同等の耐薬品性や湿式スプリンクラーシステムへの適用性を持たないため、その競合影響は用途固有のものです。PP-Rも、開発業者が長期的な性能と用途上の制限を考慮しながら初期コストを優先する価格感応度の高いアジア太平洋および中東市場においてCPVCと競合しています。銅は北米、オーストラリア、および北欧のプレミアム住宅プロジェクトで引き続き使用されています。塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場は防火および腐食性流体用途に対応しています。ハイブリッドプロジェクトでは、施工業者がメインライザーにスケジュール80 CPVCを、分岐ラインに架橋ポリエチレン(PEX)を使用する場合があり、システム内でのCPVCの役割を排除することなくその使用量を削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:パイプシステムが主導し、フィッティングがマージンの方向性を決定
CPVCパイプは2025年の塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場の60.13%を占めると予測されており、配管、消火設備のメインライン、および産業プロセスシステムの大量需要の基盤として機能しています。溶剤セメント接合は、専用工具の必要性を低減し、施工業者が通常の建設プロジェクトで慣れ親しんだ施工方法を使用できるため、広範な普及を支えています。この接合方法はまた、銅や鉄鋼システムと比較して施工労働要件を低減します。その結果、パイプ需要は新規建設、システム更新、および公共水道インフラプロジェクトと密接に連動しています。建物オーナーも、施工時の取り扱いを簡素化する軽量特性からこの材料を好んでいます。
CPVCフィッティングは2031年までにCAGR 12.13%で成長すると予測されており、施工業者が複雑なプロジェクトに完全なシステムキットをますます採用するにつれて、パイプの成長を上回っています。仕様グレードのティー、エルボー、およびバルブは、現場での労働要件を削減し、継手不良のリスクを最小化できます。フィッティングの品質はシステムの信性に直接影響し、寸法公差は精密成形部品や、繰り返し行われる継手が長期間にわたって確実に機能しなければならないシステムにおいて特に重要です。ASTM F439およびNSF/ANSI 61は飲料水用フィッティングの重要な規格であり続けています。公共部門の入札は完全な認証記録に裏付けられた製品を優先するため、購入者が製品品質とコンプライアンスを評価する際に確立されたメーカーが優位に立ちます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:温水配管が需要を支え、防火安全が加速
温冷水配管は2025年の塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場の45.58%を占めると予測されています。このセグメントは、CPVCの耐熱性と飲料水用途への適合性から恩恵を受けており、単一の材料ファミリーで接続された配管ネットワーク全体の冷水供給と温水配管の両方を支えることができます。住宅配管および多くの商業ビルにおける主要な用途であり続けています。標準化されたフィッティングシステムにより、施工業者は水道ネットワーク全体にCPVCを展開でき、居住中の物件での更新プロジェクトは古い金属配管システムを交換する追加の機会を生み出しています。
消火スプリンクラーシステムは2031年までにCAGR 12.76%で成長すると予測されており、最も成長の速い用途セグメントとなっています。NFPA 13、NFPA 13D、およびNFPA 13Rは、該当する用途での承認システムの使用を支援しています。廃水処理および化学処理も、特に金属システムが腐食と交換の懸念を呈する場合に、酸排水および試薬取り扱い用途の需要を牽引しています。HVACおよび冷水システムも二次ループに断熱CPVCを使用できます。
エンドユーザー産業別:住宅規模が市場を支え、産業用途が成長を牽引
住宅セグメントは2025年の塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場の52.11%を占めると予測されています。このセグメントは、インドのプレミアム住宅におけるCPVCの使用と、北米およびオーストラリアの住宅建物における確立された存在感を反映しています。住宅需要は新規建設、改修活動、温水配管設備、および地域水道インフラの拡張と連動しています。その結果、需要量は住宅活動と公益事業主導の接続プログラムの両方に依存しています。このセグメントの広範な設置基盤は、メーカーにパイプ、フィッティング、および交換部品の安定した需要を提供しています。配管水へのアクセスを拡大する公共プログラムは、住宅設置量をさらに増加させる可能性があります。
産業用途は2031年までにCAGR 13.17%で拡大すると予測されており、エンドユーザーカテゴリーの中で最も高い成長率となっています。化学プラント、製薬メーカー、および水処理事業者は、化学的に攻撃性のある非重要流体ラインに認証済みCPVCシステムを使用しています。ホテル、院、データセンター、複合用途物件を含む商業建設は、より厳格な仕様と協調的なシステム供給の必要性が高い追加の需要層を形成しています。施設が一つのプロセスラインでCPVCを承認すると、エンジニアはメンテナンスと調達を簡素化するために隣接するラインへの承認を拡大する場合があります。この内部仕様プロセスは、塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング産業における長期的な需要を支える可能性があります。同時に、システム障害が業務を中断させる可能性のある用途ではコンプライアンス要件が引き続き不可欠です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
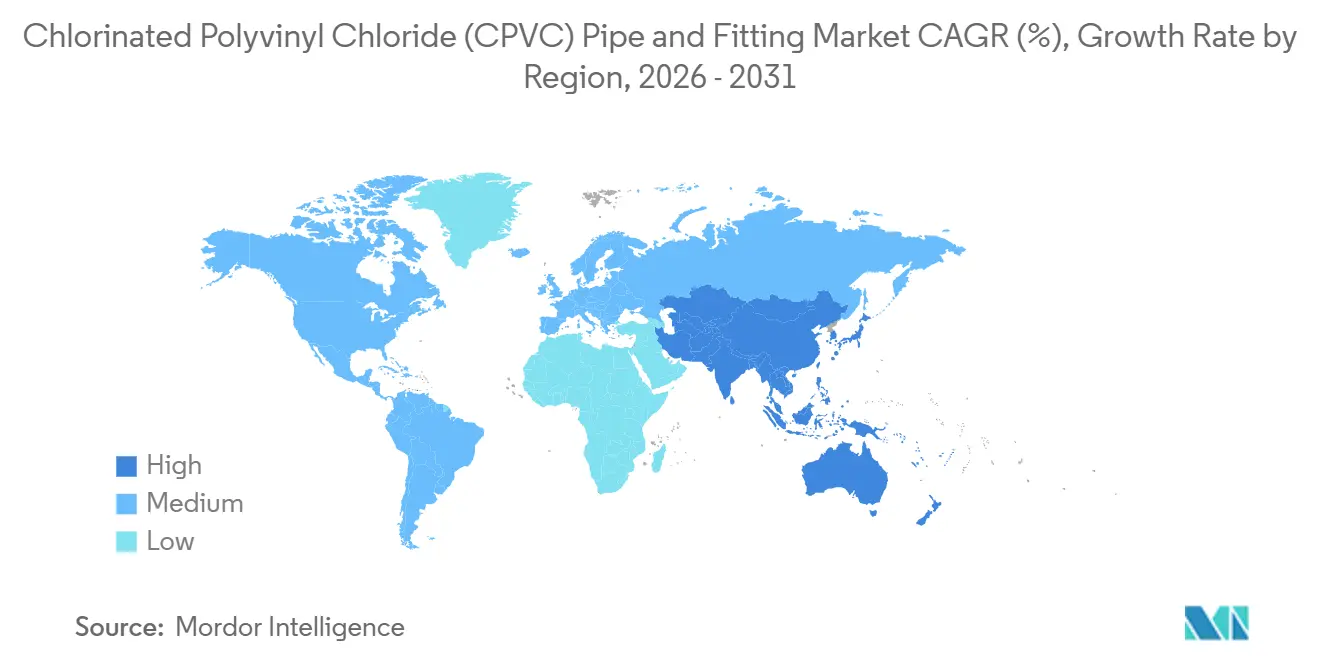
アジア太平洋は2025年の塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場の31.57%を占め、2031年までにCAGR 12.95%で成長すると予測されています。インドでは、プレミアム住宅、水道インフラ整備、および亜鉛メッキ鉄システムの代替が公共・民間の設置チャネル全体の需要を支えています。ジャル・ジーヴァン・ミッション2.0は2028年12月までにINR 8.69 ラーク クロール(1,030 ビリオン 米ドル)のインフラコミットメントを含んでいます。中国では、産業用途に酸やアルカリを取り扱うプロセスラインが含まれています。日本では、改修活動、耐震性向上、および老朽化インフラの更新によって需要が支えられています。
北米は塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティングの第2位の地域市場です。米国では、消火スプリンクラー規制の採用と飲料水に関するNSF/ANSI 61コンプライアンス要件が、規制対象の住宅および商業プロジェクトにおける材料選択に影響を与えています。これらの要件は、認定メーカーのための認証ベースの市場を形成しています。ハイブリッド仕様では、メインライザーにスケジュール80 CPVCを、分岐ラインに架橋ポリエチレン(PEX)を使用する場合があり、同一プロジェクト内でPEXも指定されている場合でもCPVCの使用を維持しています。カナダも同様の規制慣行に従っており、メキシコは産業用および低価格住宅用途からの需要をもたらしています。
欧州、南米、中東、およびアフリカが残りの地域需要基盤を構成しています。欧州では、フランス、ドイツ、および北欧諸国での改修活動が老朽化した建物配管システムの更新を支えており、軽量配管が建物アップグレード中の混乱を軽減しています。南米では、産業用および住宅建設の回復に伴い、ブラジルおよびアルゼンチンに需要が集中しています。中東およびアフリカでは、サウジアラビアの都市開発、南アフリカの水道インフラ投資、および湾岸諸国の消火スプリンクラー要件によって需要が支えられています。これらの地域は、塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場の需要基盤をアジア太平洋および北米を超えて拡大させており、サプライヤーは地域の認証要件、施工業者の慣行、および流通条件に適応することが求められています。

競合状況
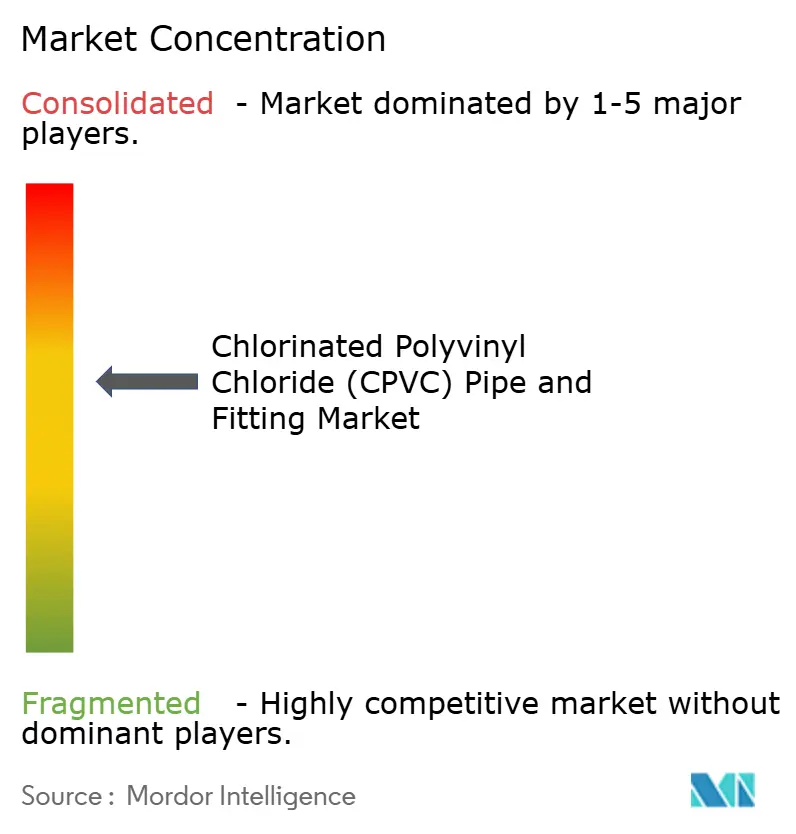
塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場は、樹脂レベルでは中程度に集約されており、川下のパイプおよびフィッティング製造業者の間では分散しています。川上レベルでは、LubrizolとSekisui Chemicalが独自の塩素化プロセス技術を保有しています。川下メーカーは、流通カバレッジ、ブランド信頼性、認証、施工業者との関係、および地域ディーラーネットワークを通じた完全なシステム部品の供給能力に基づいて競合しています。この構造により、樹脂サプライヤーは材料性能と価格設定に対してより大きな影響力を持ち、製造業者は地域流通ネットワークを通じた原材料の入手可能性、品質管理、およびチャネルサービスを管理しなければなりません。
Sekisui Chemicalが2026年4月に計画している樹脂およびコンパウンドの最低価格改定(0.50米ドル/kg)は、川上のコスト変化が製造業者の経済性にどのように影響するかを示しています。Astralは、スポット樹脂コストへのエクスポージャーを削減するため、Nexelon Chemの80%株式を取得し、4万トンの自樹脂プラントを設立しました。この川上統合戦略は、インドの主要製造業者の供給管理を強化できます。一方、Formosa Plastics、NIBCO、IPEX、China Lesso、およびGF Industry and Infrastructure Flow Solutionsは、製品ポートフォリオ、地理的リーチ、認証、および仕様主導プロジェクトへの技術サポートを通じて競合しています。これらの戦略は技術的な製品拡張と仕様主導の需要を重視しており、中小メーカーは正式なプロジェクト受注で競争するために同等の品質システムを必要としています。
製薬および半導体用途向けの小径産業用フィッティングは機会を提供しており、これらの用途は精密製造とクリーンルーム対応パッケージングを必要とします。新興市場の高層住宅プロジェクト向け消火抑制システムは別の機会を提供しており、地域競争が発展中であり、規制認識が仕様採用のペースに影響する可能性があります。Prince Pipes and Fittings、Supreme Industries、およびFinolex Industriesは直近の会計年度においてCPVC成長率12%〜15%を報告しており、流通ネットワークが樹脂所有なしに成長を支えられることを示しています。IS 15778およびIS 16392に基づくインドのインド標準局(BIS)要件は、ジャル・ジーヴァン・ミッション調達の事前資格基準として機能し、試験および品質管理能力を持つブランドサプライヤーを支援しています。
塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング産業のリーダー企業
Lubrizol
SEKISUI CHEMICAL CO., LTD.
KANEKA CORPORATION
ASTRAL PIPES
Aliaxis Holdings SA
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Charlotte Pipe and Foundryは、フロリダ州ワイルドウッドの製造施設を2,500万米ドルかけて拡張しました。この拡張により54,700平方フィートの生産・倉庫スペースが追加され、米国南東部市場における住宅および灌漑用途向けCPVCパイプおよびフィッティングの需要に対応しています。
- 2026年3月:インドの閣議はジャル・ジーヴァン・ミッション2.0を承認し、総支出額はINR 8.69 ラーク クロール(1,030 ビリオン 米ドル)に上ります。このプログラムは2028年12月まで実施され、インドの全1億9,360万農村世帯への機能的な蛇口給水接続を目標とし、水道配管用途におけるCPVCパイプおよびフィッティングの需要を支えています。


世界の塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場レポートの調査範囲
塩素化ポリ塩化ビニル(CPVC)は、パイプおよびフィッティング製造に使用される熱可塑性材料です。標準的なポリ塩化ビニル(PVC)樹脂を塩素化することで製造され、塩素含有量が増加します。このプロセスにより、より高温および腐食性流体用途向けに設計された配管システムでの使用が可能となります。
塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場は、製品タイプ、用途、エンドユーザー産業、および地域別にセグメント化されています。製品タイプ別では、市場はCPVCパイプとCPVCフィッティングにセグメント化されています。用途別では、市場は温冷水配管、廃水処理、化学処理、消火スプリンクラーシステム、HVACおよび冷水システム、その他にセグメント化されています。エンドユーザー産業別では、市場は住宅、商業、産業にセグメント化されています。レポートはまた、主要地域の15カ国における塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティングの市場規模と予測を網羅しています。市場規模と予測は金額(米ドル)ベースで提供されています。
| CPVCパイプ |
| CPVCフィッティング |
| 温冷水配管 |
| 廃水処理 |
| 化学処理 |
| 消火スプリンクラーシステム |
| HVACおよび冷水システム |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東およびアフリカ |
| 製品タイプ別 | CPVCパイプ | |
| CPVCフィッティング | ||
| 用途別 | 温冷水配管 | |
| 廃水処理 | ||
| 化学処理 | ||
| 消火スプリンクラーシステム | ||
| HVACおよび冷水システム | ||
| その他 | ||
| エンドユーザー産業別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||


レポートで回答される主要な質問
塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場の現在の市場規模は?
塩素化ポリ塩化ビニル(CPVC)パイプおよびフィッティング市場規模は2025年に1.76 ビリオン 米ドルと評価され、2026年の1.95 ビリオン 米ドルから2031年には3.39 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 11.67%で成長すると推定されています。
CPVCパイプおよびフィッティングをリードする製品カテゴリーは何ですか?
CPVCパイプは2025年に60.13%のシェアを占め、フィッティングは2031年までにCAGR 12.13%で拡大すると予測されています。パイプは大量需要のネットワークを供給し、フィッティングは完全かつコンプライアンスに適合したシステム設置に重要です。
CPVCシステムで最も成長が速い用途は何ですか?
消火スプリンクラーシステムは2031年までにCAGR 12.76%で成長すると予測されており、湿式システムの承認によって支えられています。この用途は、適切な建物での火気作業許可を必要としない施工方法から恩恵を受けています。
最も急速に拡大しているエンドユーザーカテゴリーは何ですか?
産業用エンドユーザーは、化学、製薬、および水処理施設が認証済みシステムを採用するにつれて、2031年までにCAGR 13.17%で拡大すると予測されています。耐薬品性と耐熱性が、関連する非重要流体ラインでの使用を支えています。
最終更新日:



