
Marktgröße und Marktanteil für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.95 Milliarden US-Dollar |
| Marktgröße (2031) | 3.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke von Mordor Intelligence
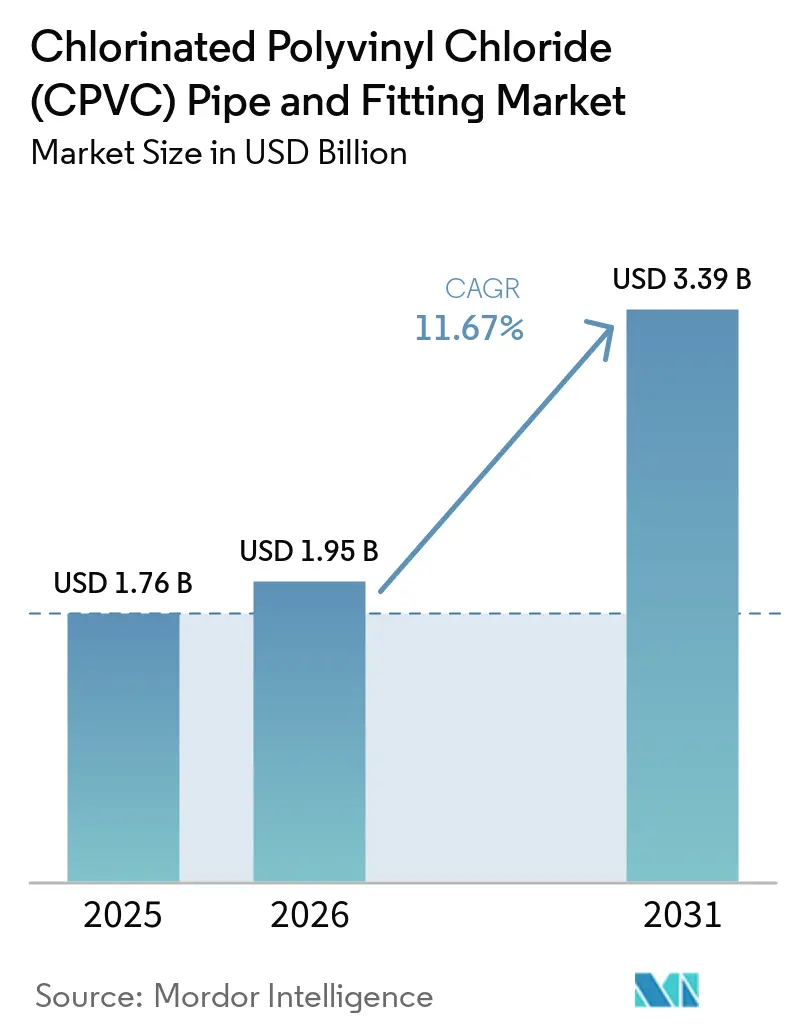
Die Marktgröße für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke wurde im Jahr 2025 auf 1,76 Milliarden USD geschätzt und soll von 1,95 Milliarden USD im Jahr 2026 auf 3,39 Milliarden USD bis 2031 wachsen, mit einer CAGR von 11,67 % während des Prognosezeitraums (2026–2031). Der Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke dient als Ersatz für verzinktes Eisen, Kupfer und Standard-Polyvinylchlorid (PVC) in Anwendungen, die Temperatur- und Chemikalienbeständigkeit sowie die Einhaltung von Trinkwasserstandards erfordern. Die Nachfrage variiert entlang der Wertschöpfungskette, da Harzinhaber mit proprietären Chlorierungstechnologien unter anderen Margenkonditionen operieren als nachgelagerte Verarbeiter. Wohnungsbau und städtische Sanitärprogramme bilden die primäre Nachfragebasis, während Brandschutzvorschriften und Anforderungen an die Handhabung von Chemikalien zusätzliche Anwendungen unterstützen. Der Markt für CPVC-Rohre und -Formstücke ist jedoch mit Volatilität bei den Rohstoffkosten und Wettbewerb durch alternative Rohrmaterialien konfrontiert. Daher bleiben Versorgungssicherheit, Zertifizierungskonformität und Vertriebsausführung wichtige Bestandteile der Strategien der Hersteller.
Wichtigste Erkenntnisse des Berichts
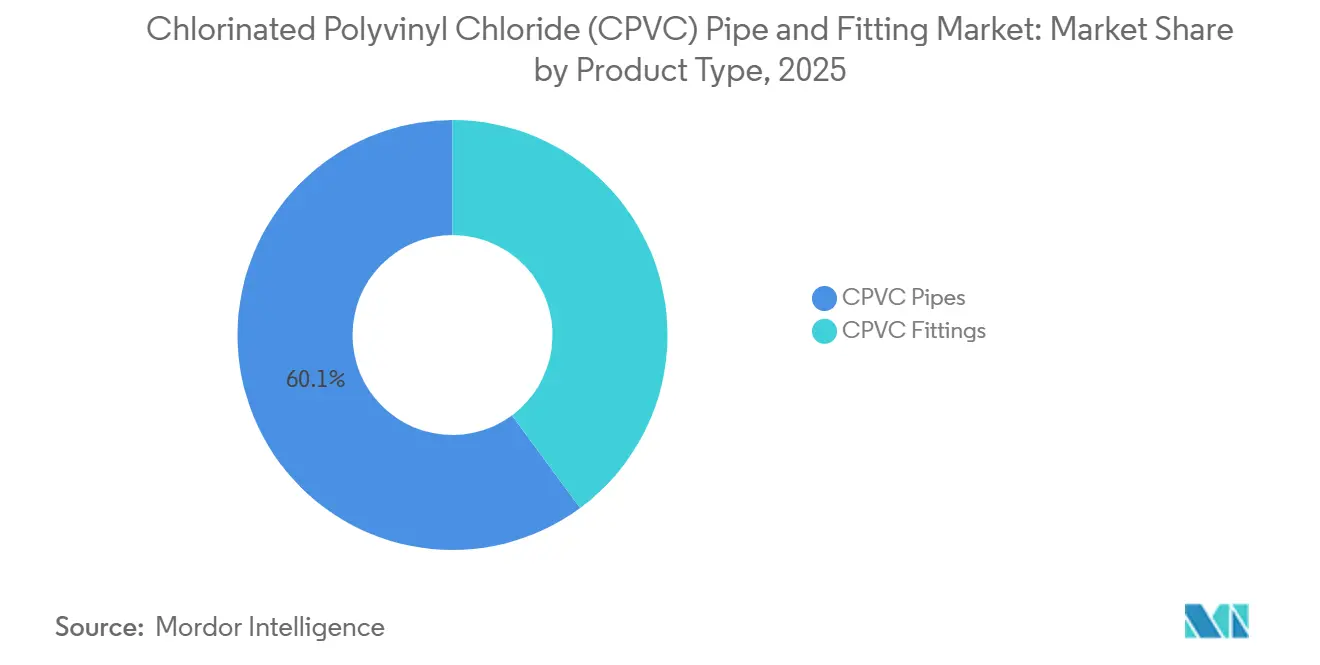
- Nach Produkttyp hielten CPVC-Rohre im Jahr 2025 einen Marktanteil von 60,13 % am Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke, während CPVC-Formstücke bis 2031 voraussichtlich mit einer CAGR von 12,13 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 45,58 % der Marktgröße für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke auf die Warm- und Kaltwasserverteilung, während Feuerlöschanlagen bis 2031 voraussichtlich mit einer CAGR von 12,76 % wachsen werden.
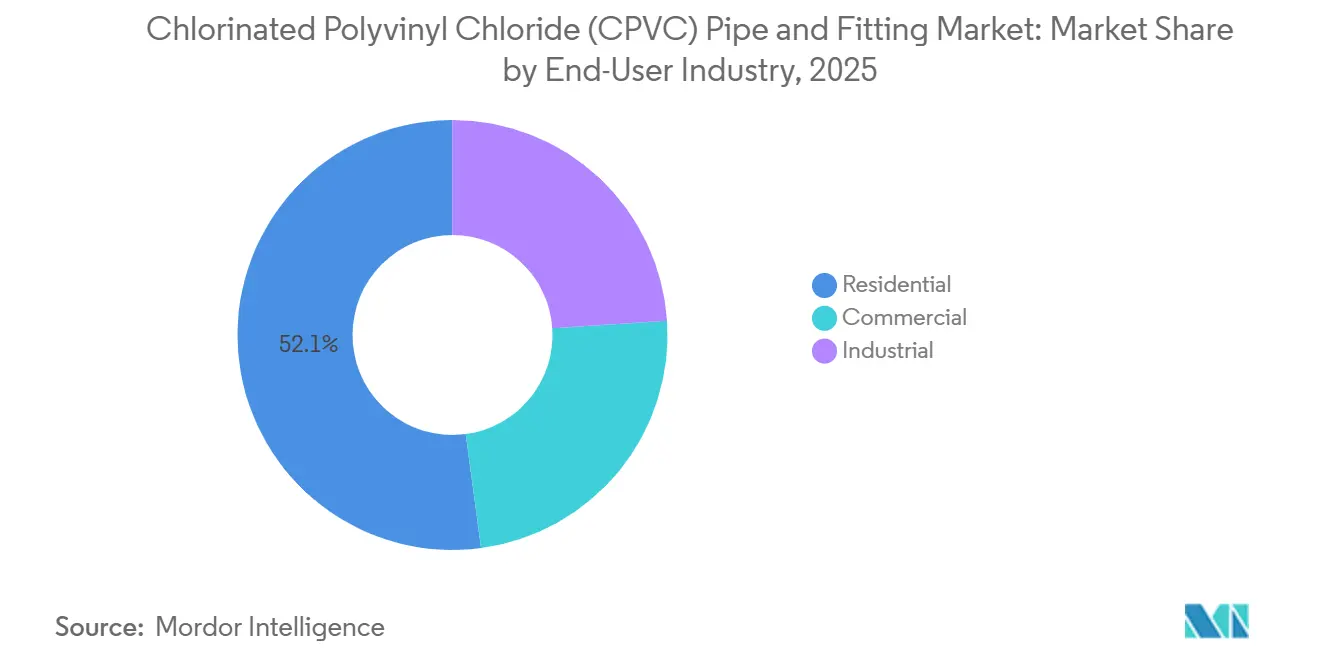
- Nach Endverbraucherbranche hielt der Wohnbereich im Jahr 2025 einen Marktanteil von 52,11 % am Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke, während die Industrie bis 2031 voraussichtlich mit einer CAGR von 13,17 % expandieren wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 31,57 % der Gesamtnachfrage auf Asien-Pazifik, das bis 2031 voraussichtlich mit einer CAGR von 12,95 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz korrosionsanfälliger Metallrohrleitungen | +3.2% | Global, konzentriert in Südasien, Südostasien und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Investitionen in städtische Wasserversorgung, Wohnungsbau und Sanitärversorgung | +2.8% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Durch Brandschutzvorschriften getriebene Einführung von Polymer-Sprinkleranlagen | +2.0% | Nordamerika und Europa, mit früher Einführung in Asien-Pazifik, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Handhabung industrieller Chemikalien und Hochtemperaturfluide | +1.5% | Nordamerika, Europa und die industriellen Ballungsräume im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Produktivitätsvorteile für Installateure und Lebenszykluskosten-Vorteile | +0.9% | Global, am stärksten in reifen Märkten mit hohem Kostendruck bei qualifizierten Arbeitskräften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz korrosionsanfälliger Metallrohrleitungen
Verzinkte Eisen- und Kupferrohrleitungen können korrodieren, verkalken und Schadstoffe freisetzen, wenn sie chloriertem Leitungswasser ausgesetzt sind. Diese Probleme können die Kosten erhöhen, wenn Gebäude älter als 15 bis 20 Jahre werden, während die Wartungsanforderungen für Gebäudeeigentümer weniger planbar werden. Der Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke wird unterstützt, wenn kommunale Versorgungsunternehmen alternde Verteilungsnetze ersetzen, um gesundheitliche Anforderungen zu erfüllen. CPVC wird bei der Modernisierung von Warm- und Kaltwassersystemen eingesetzt, da es mit Schedule-40-Formstücken kompatibel ist, pro laufendem Meter weniger wiegt und bei beengten Renovierungsbaustellen einfacher zu transportieren ist als Stahl oder Kupfer. Die Lösungsmittelklebung ermöglicht zudem die Installation in bewohnten Gebäuden ohne Heißarbeitserlaubnis, im Gegensatz zum Kupfer-Silber-Löten. Die US-amerikanischen Bauausgaben lagen Mitte 2024 bei einer saisonbereinigten Jahresrate von 2,16 Billionen USD und unterstützten damit die Ersatznachfrage im gesamten Gebäudebestand des Landes[1]U.S. Census Bureau, „Bauausgaben, eingesetzter Wert”, U.S. Census Bureau, census.gov.
Investitionen in städtische Wasserversorgung, Wohnungsbau und Sanitärversorgung
Staatliche Wasserversorgungsprogramme können die Nachfrage im Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke über den privaten Bau hinaus ausweiten, insbesondere in Regionen, in denen ländliche Anschlüsse lokale Verteilungsnetze erfordern. Das indische Unionskabinett genehmigte im März 2026 die Jal Jeevan Mission 2.0 mit einem Gesamtvolumen von INR 8,69 Lakh Crore (103 Milliarden USD) bis Dezember 2028. Das Programm zielt auf funktionsfähige Trinkwasseranschlüsse für 19,36 Crore ländliche Haushalte ab und konzentriert sich auf eine verifizierte Dienstleistungserbringung. Die Mittelzuweisung für das Haushaltsjahr 2027 in Höhe von INR 67.670 Crore (806 Millionen USD) ist höher als der im Haushaltsjahr 2026 freigegebene Betrag und unterstützt die Beschaffung nach früherer Unterausgabe. Wohnbautätigkeit in Indien, Vietnam und Indonesien erzeugt privatwirtschaftliche Nachfrage neben der öffentlichen Beschaffung und schafft eine Installationsbasis für Händler, Auftragnehmer und lokale Verarbeiter. Dieser Nachfragemix verringert die regionale Abhängigkeit von einem einzelnen Baukonjunkturzyklus.
Durch Brandschutzvorschriften getriebene Einführung von Polymer-Sprinkleranlagen
Der Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke wird durch den Einsatz von CPVC in Nass-Feuerlöschanlagen unterstützt. NFPA 13 ist der maßgebliche Installationsstandard, und seine Ausgabe 2025 enthält aktualisierte Bestimmungen und technische Leitlinien für Sprinkleranlagen. CPVC ist für Nassanlagen zugelassen, während sein Einsatz im Wohnungsbau durch Sprinkleranforderungen in den jeweiligen Zuständigkeitsbereichen und die Vertrautheit der Auftragnehmer mit zugelassenen Materialsystemen unterstützt wird. Das Material erfordert keine Heißarbeitserlaubnis, was Modernisierungen in bewohnten Gebäuden vereinfachen kann, wo Sicherheitsverfahren, Mieterbeeinträchtigungen und Projektzeitpläne die Installationsentscheidungen beeinflussen. Viking Group Inc. erhöhte die Preise für BlazeMaster CPVC-Rohre und -Formstücke ab Februar 2026 um 7 % und ab Juni 2026 um weitere 6 %. Auftragnehmer wägen diese Preiserhöhungen gegen Installationszeit, Genehmigungsanforderungen und Arbeitskosten ab.
Handhabung industrieller Chemikalien und Hochtemperaturfluide
CPVC kann Flüssigkeitstemperaturen von bis zu 93 °C standhalten und widersteht unter den relevanten Betriebsbedingungen Säuren, Laugen und Sole. Diese Eigenschaften unterstützen seinen Einsatz in chemischen Verarbeitungsanlagen, pharmazeutischen Reinräumen, Wasseraufbereitungsanlagen und Halbleiterfabrikationslinien, die eine gleichbleibende Materialleistung unter definierten Betriebsbedingungen erfordern. Der Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke wird unterstützt, wenn Endverbraucher Metallrohrleitungen für die chemische Verteilung, Abwasser-Entlüftungssysteme und den Reagenzientransfer ersetzen. Eine Anlage, die CPVC für eine korrosive Flüssigkeitsanwendung qualifiziert, kann dessen Einsatz auf benachbarte Leitungen ausweiten, wenn sich ihre Liste zugelassener Materialien weiterentwickelt und Wartungsteams die Anzahl der verwalteten Materialfamilien reduzieren. ISO 15877 bietet einen Rahmen für Kunststoffrohrsysteme in Warm- und Kaltwasserinstallationen und hilft Käufern bei der Bewertung von Anwendungen, die eine dokumentierte Konformität erfordern. Präzisionsformstücke und eine zuverlässige Installation bleiben wichtig, da diese Anwendungen nur eine begrenzte Toleranz für Maß- oder Verbindungsfehler zulassen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Rohstoff- und Energiepreisen | -2.1% | Global, am stärksten ausgeprägt in exportabhängigen Verarbeitermärkten in Indien, China und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch vernetztes Polyethylen (PEX), Kupfer, Stahl und andere Thermoplaste | -1.6% | Nordamerika und Europa für PEX, Asien-Pazifik für Polypropylen-Random-Copolymer (PP-R) und die globalen Premiumsegmente für Kupfer | Mittelfristig (2–4 Jahre) |
| Zertifizierungs-, Kompatibilitäts- und Produktfälschungsrisiken | -1.0% | Südasien, Südostasien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rohstoff- und Energiepreisen
Die Kosten für CPVC-Verbindungen hängen von Chlor, Ethylendichlorid und Energieeinsatzstoffen ab, die durch Rohölpreisbewegungen und geopolitische Störungen im Nahen Osten beeinflusst werden. Sekisui Chemical Co., Ltd. setzte am 1. April 2026 eine Mindestpreiserhöhung von 0,50 USD/kg für CPVC-Harz- und Verbundgüten um und verwies dabei auf den Druck durch Rohstoff- und Frachtkosten. Das Unternehmen erklärte, dass es weitere Preisanpassungen vornehmen könnte, wenn sich die globalen Bedingungen verschlechtern[2]Sekisui Chemical Co., Ltd., „Preisanpassung für CPVC-Harze und -Verbindungen”, Sekisui Chemical, sekisuichemical.com. Indische Verarbeiter stehen zudem vor Planungsherausforderungen, wenn PVC-Harzpreise schwanken und sich die Lagerbestände der Händler verändern, da sie Beschaffungsentscheidungen treffen können, bevor sie die Preise für Fertigprodukte anpassen. Größere Hersteller verfolgen eine vorgelagerte Integration, während kleinere Verarbeiter stärker den Preisbewegungen bei Einsatzstoffen ausgesetzt bleiben.
Wettbewerb durch vernetztes Polyethylen (PEX), Kupfer, Stahl und andere Thermoplaste
PEX wird in Nordamerika und Europa in Warmwasser- und Flächenheizungsanwendungen eingesetzt, da flexible Spulen die Installationsarbeitszeit reduzieren. Sein Wettbewerbseinfluss ist jedoch anwendungsspezifisch, da PEX nicht die gleiche Chemikalienbeständigkeit oder Positionierung in Nass-Feuerlöschanlagen wie CPVC bietet. PP-R konkurriert ebenfalls mit CPVC in preissensiblen Märkten im Asien-Pazifik-Raum und im Nahen Osten, wo Bauträger niedrigere Anfangskosten priorisieren und dabei langfristige Leistung und Anwendungsbeschränkungen berücksichtigen. Kupfer wird weiterhin in Premium-Wohnprojekten in Nordamerika, Australien und Nordeuropa eingesetzt. Der Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke bedient Brandschutz- und korrosive Flüssigkeitsanwendungen. In hybriden Projekten können Installateure Schedule-80-CPVC für Hauptsteigleitungen und vernetztes Polyethylen (PEX) für Abzweigleitungen verwenden, wodurch der CPVC-Einsatz reduziert wird, ohne seine Rolle im System zu eliminieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Rohrsysteme führen, aber Formstücke bestimmen die Margenagenda
CPVC-Rohre werden voraussichtlich im Jahr 2025 einen Anteil von 60,13 % am Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke ausmachen, da sie das volumenstarke Rückgrat von Sanitäranlagen, Feuerlösch-Hauptleitungen und industriellen Prozesssystemen bilden. Die Lösungsmittelklebung unterstützt ihre weit verbreitete Verwendung, indem sie den Bedarf an Spezialwerkzeug reduziert und Auftragnehmern ermöglicht, vertraute Installationspraktiken für routinemäßige Bauprojekte anzuwenden. Diese Verbindungsmethode senkt auch den Installationsarbeitsaufwand im Vergleich zu Kupfer- oder Stahlsystemen. Folglich bleibt die Rohrnachfrage eng mit Neubau, Systemersatz und öffentlichen Wasserinfrastrukturprojekten verknüpft. Gebäudeeigentümer bevorzugen das Material auch wegen seiner leichten Eigenschaften, die die Handhabung während der Installation vereinfachen.
CPVC-Formstücke werden voraussichtlich bis 2031 mit einer CAGR von 12,13 % wachsen und damit das Rohrleitungswachstum übertreffen, da Installateure zunehmend vollständige Systemkits für komplexe Projekte einsetzen. Spezifikationsgerechte T-Stücke, Bögen und Ventile können den Feldarbeitsaufwand reduzieren und das Risiko von Verbindungsausfällen minimieren. Die Qualität der Formstücke beeinflusst direkt die Systemzuverlässigkeit, da Maßtoleranzen besonders kritisch bei präzisionsgeformten Komponenten und in Systemen sind, in denen wiederholte Verbindungen über längere Betriebszeiträume zuverlässig funktionieren müssen. ASTM F439 und NSF/ANSI 61 bleiben wichtige Standards für Trinkwasserformstücke. Öffentliche Ausschreibungen bevorzugen Baugruppen, die durch vollständige Zertifizierungsunterlagen unterstützt werden, was etablierten Herstellern einen Vorteil verschafft, wenn Käufer Produktqualität und Konformität bewerten.


Nach Anwendung: Warmwasserinstallation verankert die Nachfrage, Brandschutz beschleunigt das Wachstum
Die Warm- und Kaltwasserverteilung wird voraussichtlich im Jahr 2025 einen Anteil von 45,58 % am Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke ausmachen. Das Segment profitiert von der Temperaturbeständigkeit und Eignung von CPVC für Trinkwasseranwendungen, wodurch eine einzige Materialfamilie sowohl die Kaltwasserversorgung als auch die Warmwasserverteilung in verbundenen Sanitärnetzen unterstützen kann. Es bleibt die primäre Anwendung in der Wohnraumsanitärinstallation und in vielen Gewerbegebäuden. Standardisierte Formstücksysteme ermöglichen es Auftragnehmern, CPVC in gesamten Wassernetzen einzusetzen, während Ersatzprojekte in bewohnten Immobilien zusätzliche Möglichkeiten bieten, ältere Metallrohrsysteme zu ersetzen.
Feuerlöschanlagen werden voraussichtlich bis 2031 mit einer CAGR von 12,76 % wachsen und sind damit das am schnellsten wachsende Anwendungssegment. NFPA 13, NFPA 13D und NFPA 13R unterstützen den Einsatz zugelassener Systeme in den jeweiligen Nutzungsarten. Abwasserbehandlung und chemische Verarbeitung treiben ebenfalls die Nachfrage für Säureableitungs- und Reagenzienhandhabungsanwendungen an, insbesondere dort, wo Metallsysteme Korrosions- und Ersatzprobleme aufweisen. HLK- und Kaltwassersysteme können ebenfalls isoliertes CPVC in Sekundärkreisläufen verwenden.
Nach Endverbraucherbranche: Wohngebäudevolumen stützt den Markt, industrielles Wachstum führt das Aufwärtspotenzial an
Das Wohngebäudesegment wird voraussichtlich im Jahr 2025 einen Anteil von 52,11 % am Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke ausmachen. Das Segment spiegelt den Einsatz von CPVC im Premiumwohnungsbau in Indien und seine etablierte Präsenz in Wohngebäuden in Nordamerika und Australien wider. Die Wohngebäudenachfrage ist mit Neubau, Renovierungsaktivitäten, Warmwasserinstallationen und der lokalen Wasserinfrastrukturerweiterung verknüpft. Infolgedessen hängen die Volumina sowohl von der Wohnbautätigkeit als auch von versorgungsgeführten Anschlussprogrammen ab. Die breite installierte Basis des Segments bietet Herstellern eine stetige Nachfrage nach Rohren, Formstücken und Ersatzkomponenten. Öffentliche Programme, die den Zugang zu Leitungswasser erweitern, können die Installationsvolumina im Wohnbereich weiter erhöhen.
Industrielle Anwendungen werden voraussichtlich bis 2031 mit einer CAGR von 13,17 % expandieren, der höchsten Wachstumsrate unter den Endverbraucherkategorien. Chemische Anlagen, Pharmahersteller und Wasseraufbereitungsbetreiber verwenden zertifizierte CPVC-Systeme für chemisch aggressive, nicht kritische Flüssigkeitsleitungen. Gewerblicher Bau, einschließlich Hotels, Krankenhäuser, Rechenzentren und gemischt genutzte Immobilien, stellt eine zusätzliche Nachfrageebene dar, die durch strengere Spezifikationen und einen größeren Bedarf an koordinierter Systemversorgung gekennzeichnet ist. Sobald eine Anlage CPVC für eine Prozesslinie genehmigt, können Ingenieure diese Genehmigung auf benachbarte Leitungen ausweiten, um Wartung und Beschaffung zu vereinfachen. Dieser interne Spezifikationsprozess kann die langfristige Nachfrage in der Branche für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke unterstützen. Gleichzeitig bleiben Konformitätsanforderungen in Anwendungen wesentlich, in denen ein Systemausfall den Betrieb stören könnte.
Geografische Analyse
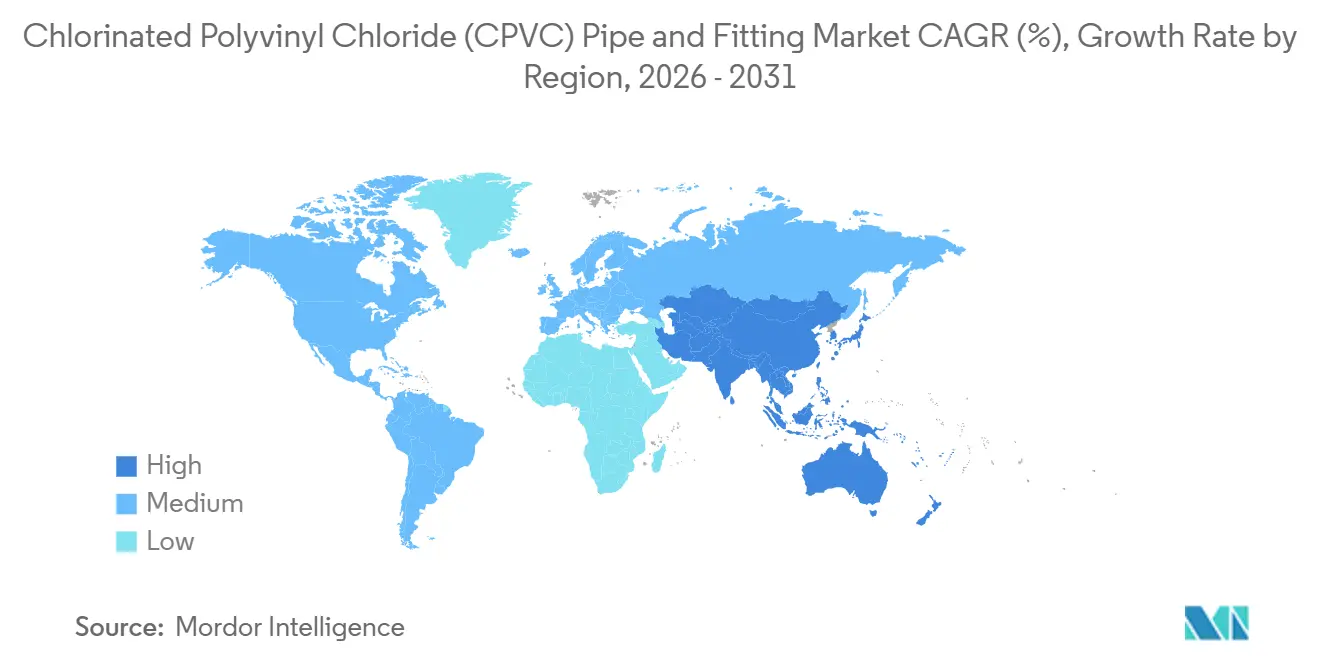
Asien-Pazifik entfiel im Jahr 2025 auf 31,57 % des Marktes für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke und wird bis 2031 voraussichtlich eine CAGR von 12,95 % verzeichnen. In Indien unterstützen Premiumwohnungsbau, Wasserinfrastrukturentwicklung und der Ersatz verzinkter Eisensysteme die Nachfrage über öffentliche und private Installationskanäle. Die Jal Jeevan Mission 2.0 umfasst eine Infrastrukturverpflichtung von INR 8,69 Lakh Crore (103 Milliarden USD) bis Dezember 2028. In China umfassen industrielle Anwendungen Prozessleitungen für Säuren und Laugen. In Japan wird die Nachfrage durch Renovierungsaktivitäten, Erdbebensicherheitsmodernisierungen und den Ersatz alternder Infrastruktur unterstützt.
Nordamerika ist der zweitgrößte regionale Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke. In den Vereinigten Staaten beeinflussen die Einführung von Brandschutzvorschriften für Sprinkleranlagen und die NSF/ANSI-61-Konformitätsanforderungen für Trinkwasser die Materialauswahl in regulierten Wohn- und Gewerbeprojekten. Diese Anforderungen schaffen einen zertifizierungsbasierten Markt für zugelassene Hersteller. Hybridspezifikationen können Schedule-80-CPVC für Hauptsteigleitungen und vernetztes Polyethylen (PEX) für Abzweigleitungen verwenden, wobei der CPVC-Einsatz dort erhalten bleibt, wo PEX ebenfalls im selben Projekt spezifiziert ist. Kanada folgt ähnlichen Vorschriftenpraktiken, während Mexiko Nachfrage aus industriellen und erschwinglichen Wohnungsbauprojekten beisteuert.
Europa, Südamerika, der Nahe Osten und Afrika bilden die verbleibende regionale Nachfragebasis. In Europa unterstützt die Renovierungsaktivität in Frankreich, Deutschland und den nordischen Ländern den Ersatz alternder Gebäudesanitärsysteme, während leichte Rohrleitungen die Beeinträchtigungen bei Gebäudemodernisierungen reduzieren. In Südamerika konzentriert sich die Nachfrage auf Brasilien und Argentinien, da sich der industrielle und Wohnungsbau erholt. Im Nahen Osten und in Afrika wird die Nachfrage durch die Stadtentwicklung in Saudi-Arabien, Wasserinfrastrukturinvestitionen in Südafrika und Brandschutzanforderungen in den Golfstaaten unterstützt. Diese Regionen erweitern die Nachfragebasis für den Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke über Asien-Pazifik und Nordamerika hinaus und erfordern von Lieferanten eine Anpassung an lokale Zertifizierungsanforderungen, Installationspraktiken und Vertriebsbedingungen.

Wettbewerbslandschaft
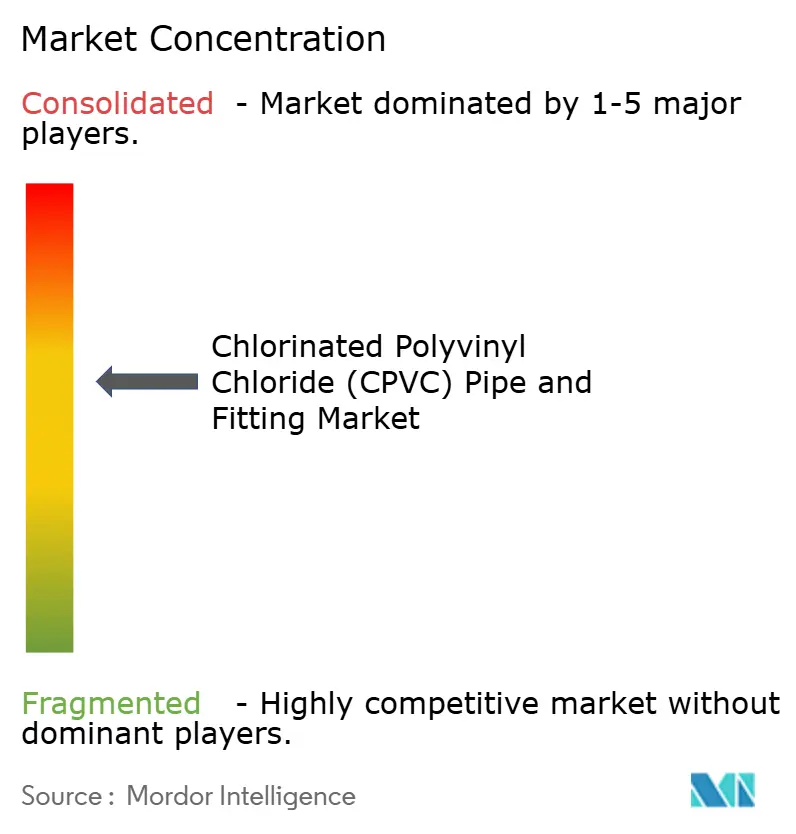
Der Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke ist auf der Harzebene mäßig konsolidiert und unter den nachgelagerten Rohr- und Formstückverarbeitern fragmentiert. Auf der vorgelagerten Ebene verfügen Lubrizol und Sekisui Chemical über proprietäre Chlorierungsprozesskapazitäten. Nachgelagerte Hersteller konkurrieren auf der Grundlage von Vertriebsabdeckung, Markenvertrauen, Zertifizierungen, Installateurbeziehungen und ihrer Fähigkeit, vollständige Systemkomponenten über lokale Händlernetzwerke zu liefern. Diese Struktur gibt Harzlieferanten einen größeren Einfluss auf Materialleistung und Preisgestaltung, während Verarbeiter Rohstoffverfügbarkeit, Qualitätskontrolle und Kanalservice über regionale Vertriebsnetzwerke verwalten müssen.
Die geplante Mindestpreisrevision von Sekisui Chemical für Harz und Verbindungen um 0,50 USD/kg im April 2026 veranschaulicht, wie vorgelagerte Kostenänderungen die Wirtschaftlichkeit der Verarbeiter beeinflussen können. Astral erwarb einen 80-prozentigen Anteil an Nexelon Chem, um eine 40.000-Tonnen-Eigenversorgungsanlage für Harz aufzubauen, mit dem Ziel, seine Abhängigkeit von Spot-Harzkosten zu reduzieren. Diese Rückwärtsintegrationsstrategie kann die Versorgungskontrolle für einen großen indischen Verarbeiter stärken. Unterdessen konkurrieren Formosa Plastics, NIBCO, IPEX, China Lesso und GF Industry and Infrastructure Flow Solutions durch Produktportfolios, geografische Reichweite, Zertifizierungen und technischen Support für spezifikationsgetriebene Projekte. Ihre Strategien betonen technische Produkterweiterungen und spezifikationsgetriebene Nachfrage, während kleinere Hersteller vergleichbare Qualitätssysteme benötigen, um bei formellen Projektausschreibungen zu konkurrieren.
Kleinkalibrige Industrieformstücke für pharmazeutische und Halbleiteranwendungen bieten Chancen, da diese Anwendungen Präzisionsfertigung und reinraumkompatible Verpackung erfordern. Feuerlöschanlagen für Hochhaus-Wohnprojekte in aufstrebenden Märkten stellen eine weitere Chance dar, da der lokale Wettbewerb sich entwickelt und das Bewusstsein für Vorschriften das Tempo der Spezifikationseinführung beeinflussen kann. Prince Pipes and Fittings, Supreme Industries und Finolex Industries meldeten in den letzten Geschäftsjahren ein CPVC-Wachstum von 12 % bis 15 %, was darauf hindeutet, dass Vertriebsnetzwerke Wachstum ohne Harzeigentum unterstützen können. Die Anforderungen des Bureau of Indian Standards (BIS) gemäß IS 15778 und IS 16392 können als Vorqualifikationskriterien für die Beschaffung im Rahmen der Jal Jeevan Mission dienen und Markenlieferanten mit Test- und Qualitätsmanagementsystemen unterstützen.
Branchenführer im Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke
Lubrizol
SEKISUI CHEMICAL CO., LTD.
KANEKA CORPORATION
ASTRAL PIPES
Aliaxis Holdings SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Charlotte Pipe and Foundry schloss eine Erweiterung seiner Fertigungsanlage in Wildwood, Florida, im Wert von 25 Millionen USD ab. Die Erweiterung fügte 54.700 Quadratfuß Produktions- und Lagerfläche hinzu und unterstützt die Nachfrage nach CPVC-Rohren und -Formstücken für Wohn- und Bewässerungsanwendungen im US-amerikanischen Südosten.
- März 2026: Das Unionskabinett Indiens genehmigte die Jal Jeevan Mission 2.0 mit einem Gesamtvolumen von INR 8,69 Lakh Crore (103 Milliarden USD). Das Programm läuft bis Dezember 2028 und zielt auf funktionsfähige Trinkwasseranschlüsse für alle 19,36 Crore ländlichen Haushalte in Indien ab und unterstützt die Nachfrage nach CPVC-Rohren und -Formstücken in Wasserverteilungsanwendungen.


Globaler Berichtsumfang für den Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke
Chloriertes Polyvinylchlorid (CPVC) ist ein thermoplastisches Material, das bei der Herstellung von Rohren und Formstücken verwendet wird. Es wird durch Chlorierung von Standard-Polyvinylchlorid (PVC)-Harz hergestellt, wodurch dessen Chlorgehalt erhöht wird. Dieser Prozess unterstützt seinen Einsatz in Rohrleitungssystemen, die für Hochtemperatur- und korrosive Flüssigkeitsanwendungen ausgelegt sind.
Der Markt für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke ist nach Produkttyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in CPVC-Rohre und CPVC-Formstücke segmentiert. Nach Anwendung ist der Markt in Warm- und Kaltwasserverteilung, Abwasserbehandlung, chemische Verarbeitung, Feuerlöschanlagen, HLK- und Kaltwassersysteme sowie sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Wohngebäude, Gewerbe und Industrie segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| CPVC-Rohre |
| CPVC-Formstücke |
| Warm- und Kaltwasserverteilung |
| Abwasserbehandlung |
| Chemische Verarbeitung |
| Feuerlöschanlagen |
| HLK- und Kaltwassersysteme |
| Sonstige |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | CPVC-Rohre | |
| CPVC-Formstücke | ||
| Nach Anwendung | Warm- und Kaltwasserverteilung | |
| Abwasserbehandlung | ||
| Chemische Verarbeitung | ||
| Feuerlöschanlagen | ||
| HLK- und Kaltwassersysteme | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke?
Die Marktgröße für chloriertes Polyvinylchlorid (CPVC) Rohre und Formstücke wurde im Jahr 2025 auf 1,76 Milliarden USD geschätzt und soll von 1,95 Milliarden USD im Jahr 2026 auf 3,39 Milliarden USD bis 2031 wachsen, mit einer CAGR von 11,67 % während des Prognosezeitraums (2026–2031).
Welche Produktkategorie führt bei CPVC-Rohren und -Formstücken?
CPVC-Rohre führten im Jahr 2025 mit einem Anteil von 60,13 %, während Formstücke bis 2031 voraussichtlich mit einer CAGR von 12,13 % expandieren werden. Rohre versorgen das volumenstarke Netz, während Formstücke für eine vollständige und konforme Systeminstallation wichtig sind.
Welche Anwendung wächst bei CPVC-Systemen am schnellsten?
Feuerlöschanlagen werden voraussichtlich bis 2031 mit einer CAGR von 12,76 % wachsen, unterstützt durch die Zulassung von Nassanlagen. Die Anwendung profitiert von Installationsansätzen, die in geeigneten Gebäuden keine Heißarbeitserlaubnis erfordern.
Welche Endverbraucherkategorie expandiert am schnellsten?
Industrielle Endverbraucher werden voraussichtlich bis 2031 mit einer CAGR von 13,17 % expandieren, da chemische, pharmazeutische und Wasseraufbereitungsanlagen zertifizierte Systeme einsetzen. Chemikalienbeständigkeit und Temperaturleistung unterstützen den Einsatz in relevanten nicht kritischen Flüssigkeitsleitungen.
Seite zuletzt aktualisiert am:



