
Tamanho e Participação do Mercado de Cloreto de Polivinila Clorado (CPVC)
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
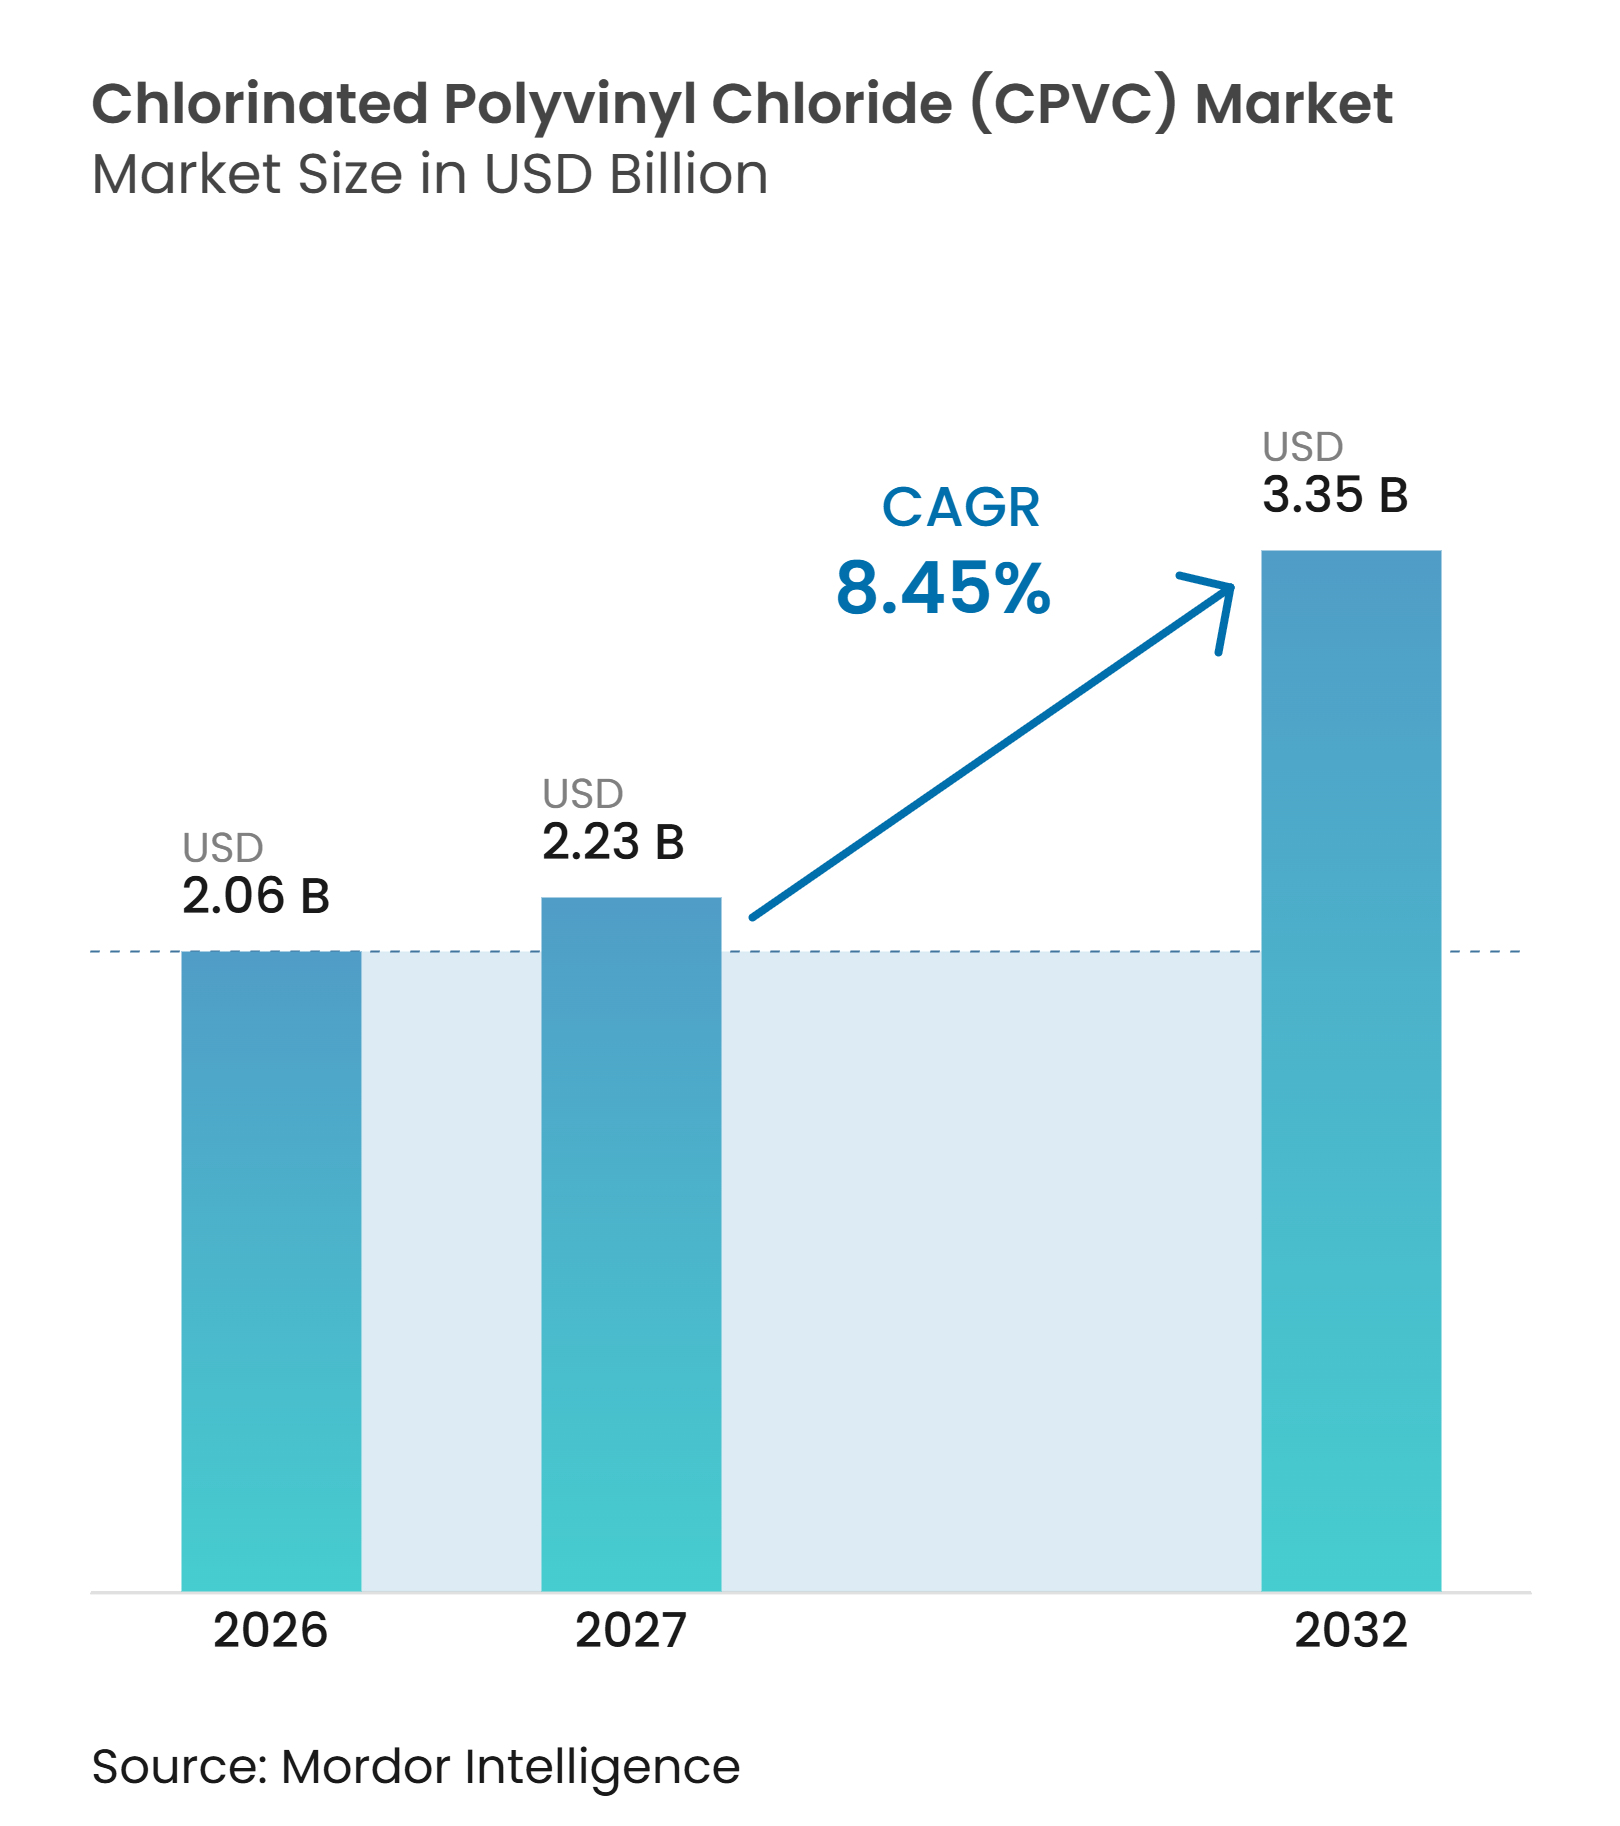
| Tamanho do Mercado (2027) | 2.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.45 % |
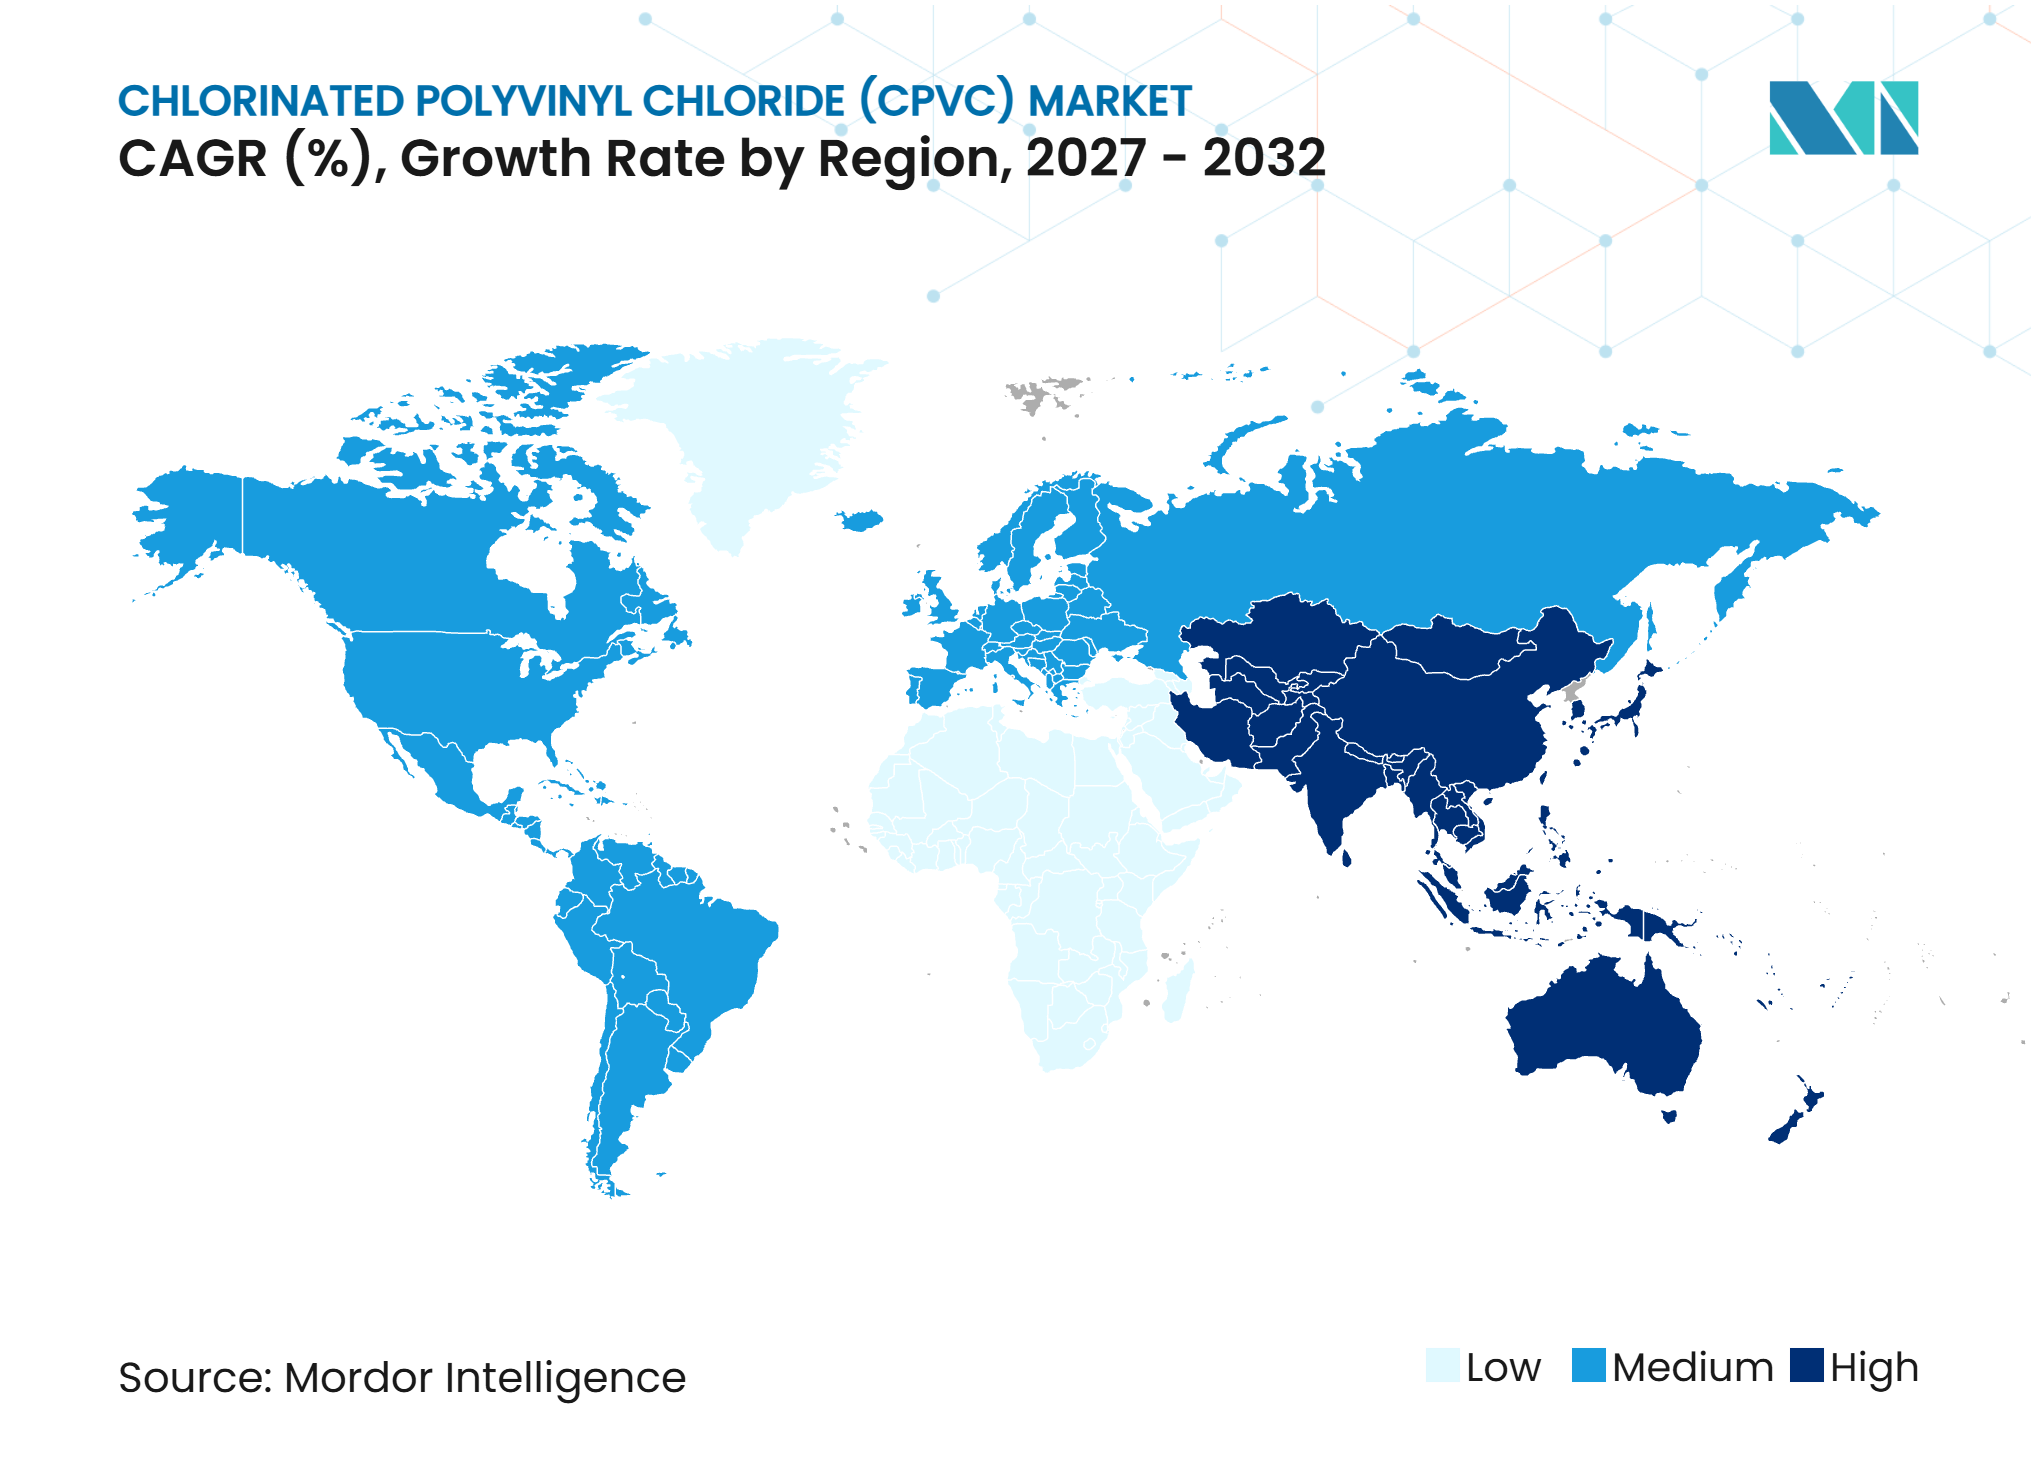
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cloreto de Polivinila Clorado (CPVC) por Mordor Intelligence
O tamanho do Mercado de Cloreto de Polivinila Clorado (CPVC) foi avaliado em 2,06 bilhões de USD em 2026 e estima-se que cresça de 2,23 bilhões de USD em 2027 para 3,35 bilhões de USD até 2032, a um CAGR de 8,45% durante o período de previsão (2027-2032). O mercado de cloreto de polivinila clorado (CPVC) é sustentado pela substituição de sistemas de ferro galvanizado e de cloreto de polivinila (PVC) padrão em encanamentos, edifícios comerciais e instalações industriais. O CPVC pode ser utilizado em aplicações de água quente a temperaturas de até 93°C, enquanto o PVC padrão é geralmente limitado a 60°C em serviço contínuo. A Índia permanece como o maior centro de demanda em nível de país e está se tornando uma base de produção cada vez mais integrada à medida que a capacidade de resina se expande. A produção local pode reduzir a dependência de importações, melhorar a segurança do fornecimento para processadores e criar espaço para exportações durante o período de previsão. O mercado de CPVC também se beneficia onde códigos, certificações e aprovações de sistemas tornam o desempenho do material um requisito de aquisição, e não uma escolha discricionária.
Principais Conclusões do Relatório
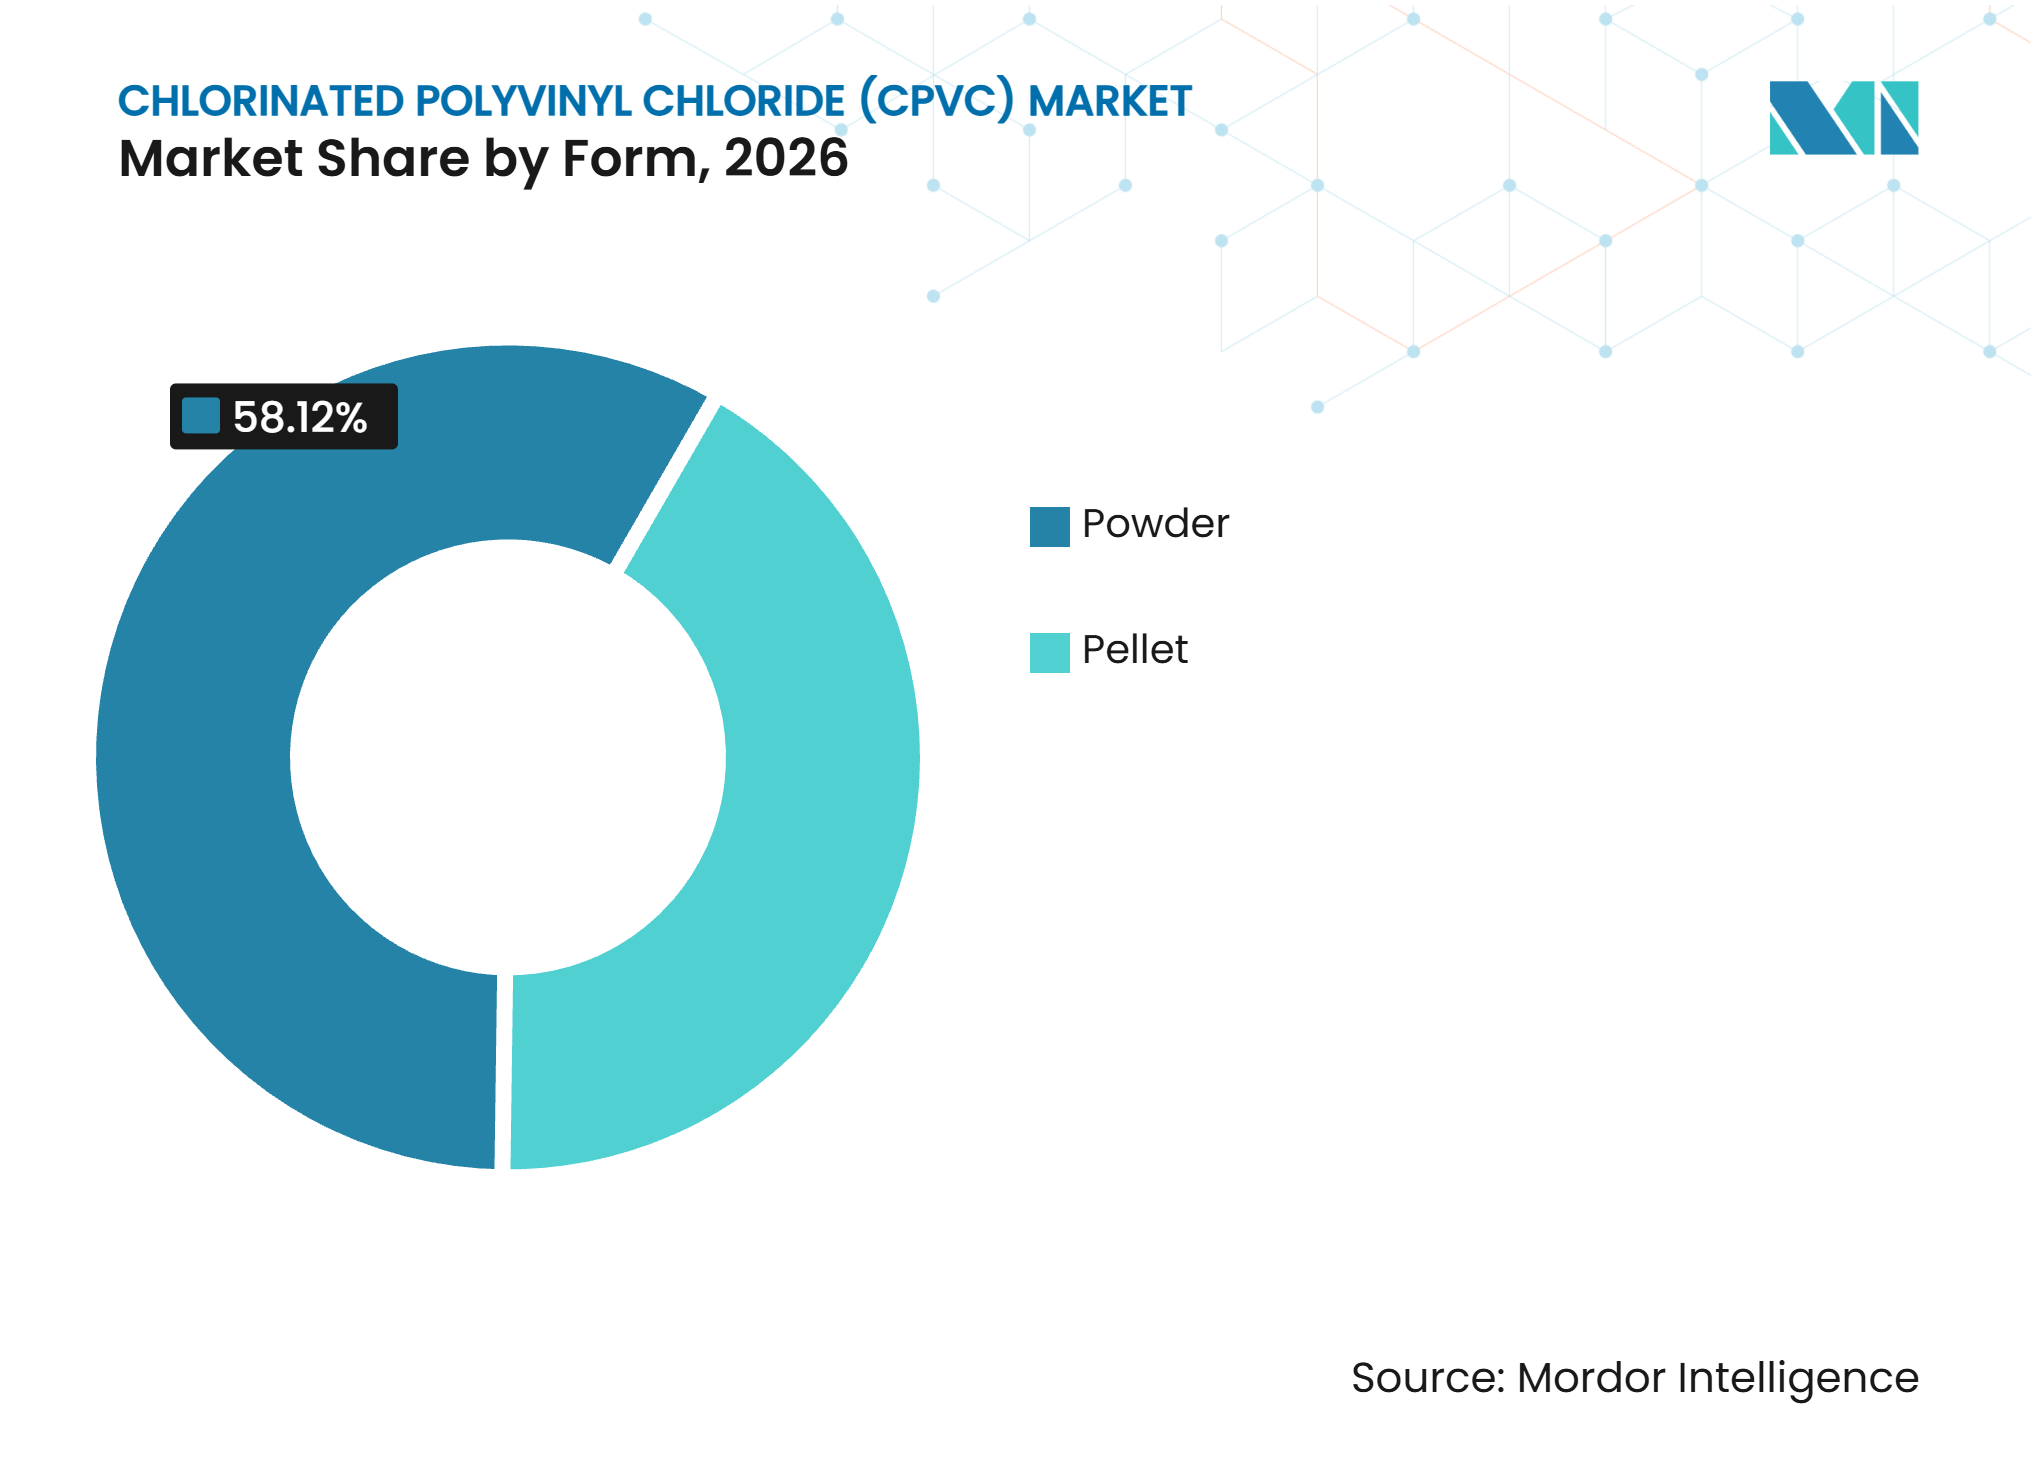
- Por forma, o Pó deteve 58,12% da participação do mercado de cloreto de polivinila clorado (CPVC) em 2026, enquanto o Pó deve crescer a um CAGR de 9,27% até 2032.
- Por grau, o Grau de Extrusão deteve 70,61% da participação do mercado de cloreto de polivinila clorado (CPVC) em 2026, enquanto o Grau de Injeção deve crescer a um CAGR de 9,56% até 2032.
- Por aplicação, Tubos e Conexões responderam por 56,27% do tamanho do mercado de cloreto de polivinila clorado (CPVC) em 2026, enquanto os Sistemas de Sprinklers contra Incêndio devem crescer a um CAGR de 10,03% até 2032.
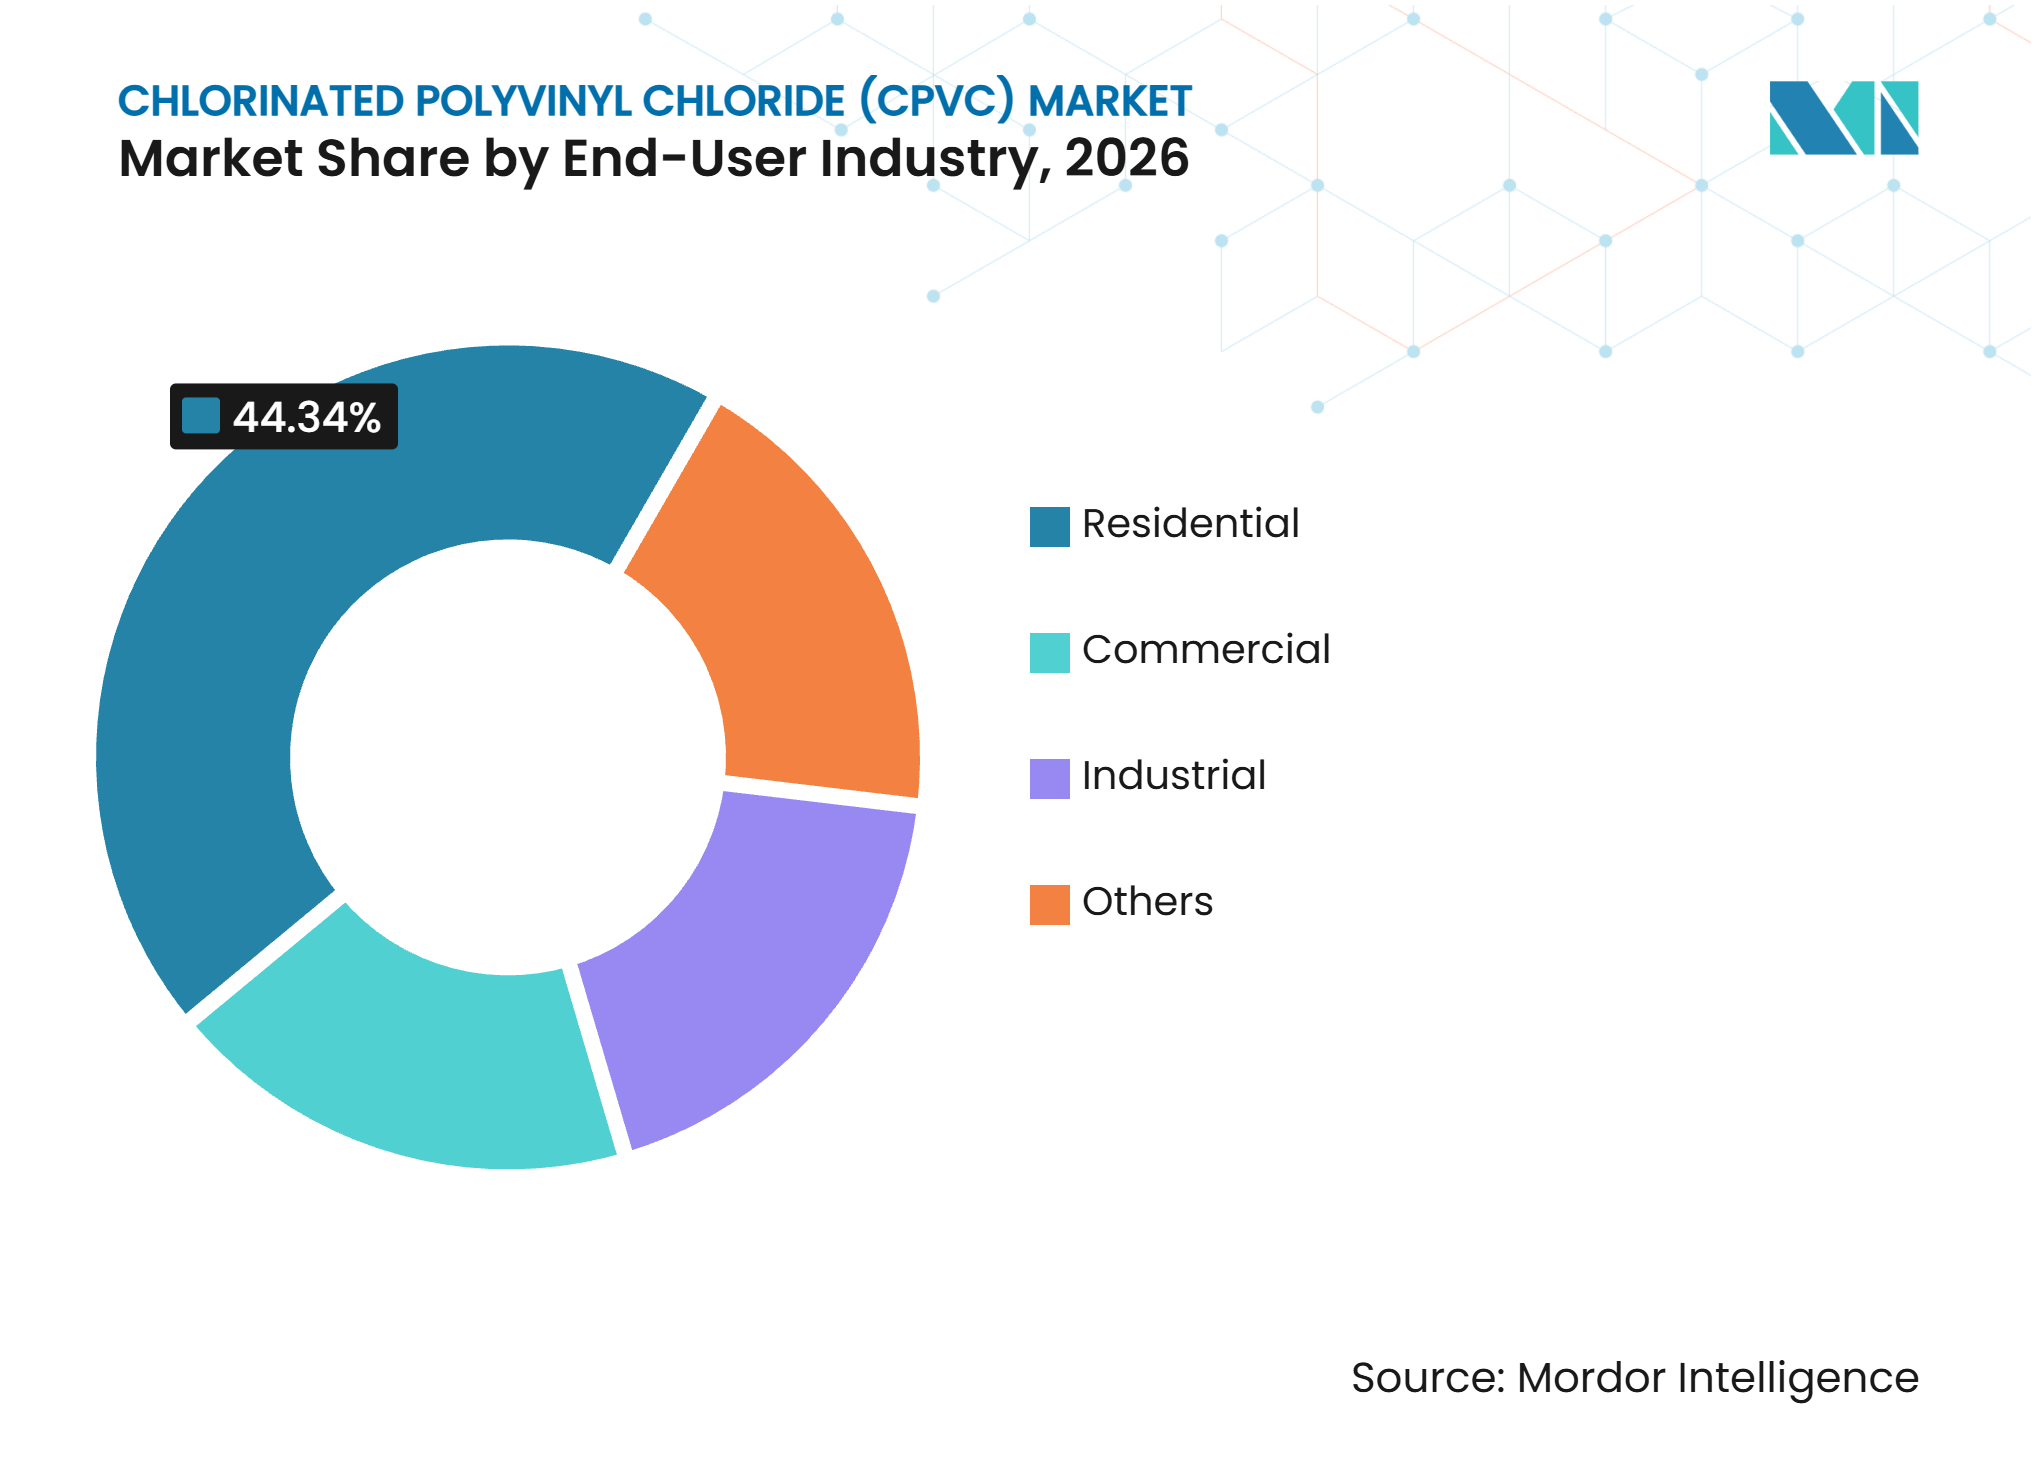
- Por setor de usuário final, o Residencial deteve 44,34% da participação do mercado de cloreto de polivinila clorado (CPVC) em 2026, enquanto o Industrial deve crescer a um CAGR de 10,49% até 2032.
- Por geografia, a Ásia-Pacífico deteve 36,73% da participação do mercado de cloreto de polivinila clorado (CPVC) em 2026 e deve crescer a um CAGR de 10,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Tubulações Metálicas Suscetíveis à Corrosão | +2.5% | Global, maior intensidade no Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Demanda por Encanamentos de Água Quente Residenciais e Comerciais | +2.1% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão de Códigos de Segurança contra Incêndio e Retrofits de Sprinklers | +1.3% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Aplicações Industriais de Manuseio de Produtos Químicos e Tratamento de Água | +0.9% | Global | Longo prazo (≥ 4 anos) |
| Localização do Fornecimento de Resina na Índia e em Outros Mercados Emergentes | +0.7% | Núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Tubulações Metálicas Suscetíveis à Corrosão
As tubulações de ferro galvanizado instaladas no Sul e Sudeste Asiático durante as décadas de 1990 e 2000 estão se aproximando do fim de sua vida útil de 20 a 25 anos. Esse ciclo de substituição sustenta o mercado de CPVC mesmo quando a atividade de novas construções desacelera. O CPVC é adequado para linhas de água quente porque pode suportar temperaturas de serviço de até 93°C, permitindo que os instaladores utilizem um único material em sistemas de distribuição de água quente e fria. Essa capacidade o diferencia do PVC padrão, que é limitado a 60°C para serviço contínuo. Águas subterrâneas salobras e temperaturas acima de 45°C podem encurtar a vida útil das tubulações metálicas na infraestrutura do Oriente Médio, fortalecendo o argumento em favor de alternativas resistentes à corrosão. A Emenda 5 da norma IS 15778 do Bureau of Indian Standards (BIS) entrou em vigor em setembro de 2025 e elevou os requisitos técnicos para tubos de água potável de CPVC, incluindo teor de cloro, desempenho hidráulico e controles de lixiviação de metais pesados.
Demanda por Encanamentos de Água Quente Residenciais e Comerciais
Os sistemas de água quente residenciais e comerciais criam demanda sustentada por encanamentos de CPVC na Índia e em outros mercados de construção em desenvolvimento. Projetos de múltiplos andares podem especificar CPVC para linhas de água potável fria e circuitos de água quente, evitando o uso de materiais separados para cada função. Hotéis, hospitais e campi corporativos utilizam mais tubulações de recirculação de água quente por metro quadrado do que projetos residenciais padrão. Esses sistemas frequentemente operam acima da temperatura de serviço contínuo do PVC, tornando o CPVC um requisito técnico. A atividade de habitação pública em cidades de Nível 2 e Nível 3 também amplia a base instalada de sistemas de encanamento em conformidade. O mercado de CPVC se beneficia quando sistemas de tubos certificados são selecionados durante o projeto, em vez de substituídos na fase de construção.
Expansão de Códigos de Segurança contra Incêndio e Retrofits de Sprinklers
As regulamentações de segurança contra incêndio estão expandindo o mercado endereçável para sistemas de sprinklers de CPVC em edifícios residenciais e comerciais de baixo risco. A edição 2025 da NFPA 13 inclui classificações de ocupação atualizadas, disposições de suporte sísmico e orientações sobre o posicionamento de sprinklers. A UL 1821, revisada em novembro de 2025, estabelece requisitos para tubos e conexões de sprinklers termoplásticos utilizados em serviços de proteção contra incêndio[1]. O CPVC BlazeMaster recebeu uma listagem atualizada para instalação em porões expostos em aplicações NFPA 13D com vigas sólidas de 16 polegadas. Essa listagem pode reduzir as restrições de retrofit onde tubos de aço eram anteriormente exigidos. O CPVC também pode reduzir os requisitos de mão de obra porque seu menor peso e a união por cimento solvente evitam o trabalho de rosqueamento ou ranhura associado aos sistemas de aço.
Aplicações Industriais de Manuseio de Produtos Químicos e Tratamento de Água
Instalações industriais utilizam CPVC para ácidos concentrados, álcalis e água de processo clorada a temperaturas de até 93°C. O PVC padrão pode amolecer sob essas condições, enquanto o aço inoxidável pode exigir inibidores ou ligas de maior custo. Sistemas municipais e industriais de tratamento de água utilizam CPVC em linhas de dosagem de cloro, circuitos de alimentação de hipoclorito de sódio e cabeçotes de pré-tratamento de osmose reversa. Sua resistência a desinfetantes oxidantes e temperaturas elevadas é importante nessas aplicações. Essa combinação é difícil de ser igualada pelo polipropileno e pelo polietileno em toda a faixa de temperatura e resistência química. O segmento industrial do mercado de CPVC é sustentado pelo trabalho de especificação em projetos, suporte técnico em campo e pela necessidade de sistemas confiáveis de manuseio de fluidos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de Preço do CPVC em Relação ao PVC e Materiais Concorrentes | -1.0% | Global, mais pronunciado em mercados emergentes sensíveis ao preço | Médio prazo (2-4 anos) |
| Volatilidade nos Custos de Cloro, Resina de PVC e Energia | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Requisitos de Qualificação de Instaladores e Compatibilidade de Cimento Solvente | -0.4% | Global, maior em mercados com baixas taxas de certificação de encanadores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Preço do CPVC em Relação ao PVC e Materiais Concorrentes
O CPVC requer pós-cloração da resina de PVC com gás cloro, o que adiciona custo em relação ao PVC de commodities. O prêmio varia conforme o grau do composto e as condições regionais de fornecimento, e é estimado entre 30% e 60%. Grandes incorporadoras habitacionais na Índia podem comparar o CPVC com o PVC simples e o polietileno reticulado para instalações de encanamento não críticas. Na América do Norte, os sistemas de encaixe por pressão de polietileno reticulado (PEX) competem em projetos onde a velocidade de instalação tem prioridade sobre a capacidade de temperatura superior do CPVC. O CPVC ainda pode oferecer um custo de ciclo de vida mais baixo quando sua vida útil de 50 anos é ponderada em relação a alternativas de menor durabilidade. O mercado de CPVC, portanto, depende de demonstrar tanto o valor operacional quanto o desempenho do material.
Volatilidade nos Custos de Cloro, Resina de PVC e Energia
Os produtores de compostos de CPVC gerenciam a exposição ao custo de insumos em resina de PVC, gás cloro e energia utilizada na produção. Uma mudança no custo de qualquer insumo pode comprimir as margens se os preços dos tubos não puderem se ajustar rapidamente. Produtores sem integração retroativa no cloro estão mais expostos a mudanças simultâneas na disponibilidade de resina e cloro. Essa pressão é particularmente relevante para processadores menores de tubos indianos que adquirem compostos ou matérias-primas de fornecedores externos. Os requisitos de conformidade europeus sob o regulamento de Registro, Avaliação, Autorização e Restrição de Produtos Químicos (REACH) impõem custos adicionais e obrigações de manuseio para o cloro e determinadas químicas estabilizadoras. No setor de CPVC, fornecedores maiores que controlam mais da cadeia de resina, composição e distribuição estão melhor posicionados para gerenciar essas pressões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
A Forma em Pó Suporta Flexibilidade de ProcessamentoO Pó deteve 58,12% da participação do mercado de cloreto de polivinila clorado (CPVC) em 2026 e deve se expandir a um CAGR de 9,27% até 2032. O segmento lidera porque os fabricantes de compostos utilizam o pó para misturar a resina com estabilizadores térmicos, modificadores de impacto e lubrificantes. O tamanho fino das partículas favorece a dispersão uniforme de aditivos e permite faixas de teor de cloro personalizadas para graus especializados. O pó também permite que os processadores ajustem as receitas de compostos para diferentes requisitos de tubos, conexões e usos industriais. Essa flexibilidade nos processos de fabricação a jusante sustenta o tamanho do mercado de CPVC em pó.
O CPVC em forma de pellet atende a fabricantes que necessitam de matéria-prima pré-composta com características de fluxo de fusão definidas. É particularmente útil em conexões moldadas por injeção, onde a repetibilidade dimensional tem precedência sobre a flexibilidade de formulação. Os processadores indianos estão migrando para o pó produzido localmente onde há capacidade doméstica disponível, reduzindo a exposição logística em relação ao material importado. A composição local pode melhorar a continuidade do fornecimento para fabricantes de tubos e conexões. A certificação permanece importante porque os fabricantes de tubos precisam de qualidade de material consistente para aplicações de água potável e sistemas prediais. Os materiais de fonte certificada podem, portanto, manter uma vantagem onde os requisitos de conformidade estão incorporados nas especificações de projetos.



Por Grau:
O Grau de Extrusão Mantém Escala Enquanto o Grau de Injeção Ganha TerrenoO grau de extrusão deteve 70,61% da participação do mercado de CPVC em 2026. O grau é amplamente utilizado porque tubos e tubagens são produzidos por extrusão e respondem pela maior parte da produção de produtos finais de CPVC. O teor de cloro controlado e a resistência à fusão ajudam os fabricantes a manter a uniformidade da parede em diâmetros de tubos de 15 mm a 200 mm. A norma BIS IS 15778 especifica um teor mínimo de cloro de 66,5% para aplicações relevantes de tubos de CPVC na Índia. O tamanho do mercado de CPVC para o grau de extrusão permanece vinculado à demanda por tubos de encanamento e manuseio de fluidos.
O grau de injeção deve se expandir a um CAGR de 9,56% até 2032, mais rapidamente do que o grau de extrusão. Conexões para sprinklers de incêndio, alojamentos de válvulas industriais e blocos de manifold requerem formas moldadas complexas que não podem ser produzidas por extrusão. A Georg Fischer lançou Válvulas Borboleta 565 em tamanhos de 2 a 12 polegadas para seu sistema Uponor ChlorFIT Corzan CPVC em setembro de 2025. Produtos com geometria mais complexa aumentam a demanda por compostos de moldagem por injeção confiáveis. À medida que os retrofits de segurança contra incêndio se expandem, uma proporção maior de conexões em relação a tubos pode sustentar o crescimento mais rápido do grau de injeção.
Por Aplicação:
Tubos e Conexões Lideram Enquanto os Sistemas de Sprinklers contra Incêndio AceleramTubos e conexões responderam por 56,27% do tamanho do mercado de CPVC em 2026. O segmento é ancorado pela distribuição residencial e comercial de água quente e fria, onde o CPVC cobre as linhas de tubos e as juntas de cimento solvente dentro de um único sistema. Isso simplifica a seleção de materiais para instaladores e proprietários de edifícios. Os sistemas industriais de manuseio de fluidos também utilizam tubos e conexões para dosagem de cloro, pré-tratamento de osmose reversa e neutralização de águas residuais. Essas aplicações são comumente selecionadas com base no desempenho de engenharia, e não no estoque padrão do distribuidor.
Os sistemas de sprinklers contra incêndio devem crescer a um CAGR de 10,03% até 2032. O segmento se beneficia de códigos de incêndio, componentes listados e aprovações de sistemas que orientam a escolha do produto. O catálogo BlazeMaster CPVC da Viking de julho de 2025 confirmou listagens para aplicações em porões expostos, incluindo configurações de vigas sólidas de 16 polegadas conforme a Associação Nacional de Proteção contra Incêndio (NFPA) 13D. O revestimento de cabos de energia e outros usos, incluindo drenos de resíduos químicos de laboratório e linhas de fluidos para semicondutores, adicionam demanda incremental. A norma ASTM F2618 fornece o caminho de especificação para conexões de CPVC utilizadas em drenagem de resíduos químicos, suportando aplicações especializadas.
Por Setor de Usuário Final:
O Residencial Mantém a Demanda Enquanto o Industrial Expande Mais RapidamenteO Residencial deteve 44,34% da participação do mercado de CPVC em 2026. Programas habitacionais na Índia, construção multifamiliar no Sudeste Asiático e atividade em cidades do Golfo sustentam a demanda por encanamentos. A capacidade do CPVC de atender aos requisitos de água quente e cumprir os padrões de água potável sustenta seu uso nesses projetos. Os desenvolvimentos urbanos e periurbanos indianos também utilizam CPVC, onde a conformidade com a norma IS 15778 do Bureau of Indian Standards (BIS) é um critério de aquisição. A grande base instalada significa que a construção residencial e a demanda por substituição permanecem centrais para o mercado de CPVC.
O Industrial deve crescer a um CAGR de 10,49% até 2032. Plantas químicas, instalações de tratamento de água e circuitos de resfriamento de usinas de energia requerem materiais que possam suportar fluidos agressivos e altas temperaturas de operação. Os sistemas de grau Corzan são utilizados onde ácido clorídrico, hipoclorito de sódio e condições de vapor de processo degradariam alternativas de polipropileno ou polietileno. Os edifícios comerciais situam-se entre o residencial e o industrial em escala, com demanda de hotéis, hospitais e centros de dados. Seus sistemas de recirculação de água quente e supressão de incêndio também se beneficiam do menor peso do CPVC em comparação com tubos de aço.

Análise Geográfica
Ásia-Pacífico: Escala de Demanda e Desenvolvimento do Fornecimento Local
A Ásia-Pacífico deteve 36,73% da participação do mercado de cloreto de polivinila clorado (CPVC) em 2026 e deve crescer a um CAGR de 10,18% até 2032. A Índia é o principal impulsionador em nível de país, pois projetos de múltiplos andares especificam cada vez mais CPVC para encanamentos de água quente. A Emenda 5 da norma BIS IS 15778 elevou os requisitos de teor de cloro, desempenho hidráulico e lixiviação de metais pesados a partir de setembro de 2025. Esses fatores de conformidade favorecem produtores com compostos certificados e sistemas testados. A planta de Vilayat da Lubrizol e da Grasim traz capacidade de produção local de resina para a região. O plano do exercício fiscal de 2026 da Sekisui Chemical identifica novas vendas de produtos de CPVC e expansão geográfica na Ásia como prioridades. Espera-se que o Vietnã e a Indonésia registrem aumento da demanda à medida que a atividade de construção de arranha-céus e os padrões de infraestrutura hídrica se desenvolvam.
América do Norte: Proteção contra Incêndio e Atualizações de Sistemas Comerciais
A América do Norte é sustentada por canais de demanda separados para encanamentos e proteção contra incêndio. Nos Estados Unidos, as especificações FlowGuard Gold suportam encanamentos residenciais e comerciais leves, enquanto os produtos BlazeMaster atendem à proteção contra incêndio. A UL 1821 fornece um padrão de produto fundamental para tubos e conexões de sprinklers termoplásticos. As mudanças na NFPA 13 e NFPA 13D em 2025 ampliaram a flexibilidade de projeto para determinadas instalações de sprinklers, suportando aplicações de retrofit e novas construções. A NIBCO lançou a Válvula de Esfera de União Verdadeira Chemtrol Modelo D em março de 2025 com uma classificação de CPVC de 250 psi. O Canadá segue a norma CSA B137.6 para distribuição de água quente e fria em CPVC, enquanto o México também registra demanda de linhas de processo industrial nos corredores de manufatura do norte.
Europa, América do Sul e Oriente Médio e África: Usos Especializados Adicionam Amplitude Regional
A Europa está focada no manuseio industrial de fluidos e na proteção contra incêndio em edifícios comerciais e históricos. A DIN EN ISO 15493:2025-10 atualiza o quadro europeu para sistemas de tubulação industrial de PVC-C e substitui a edição de 2003[2]. A norma suporta uma classificação de materiais mais clara e requisitos de produção para sistemas industriais. A América do Sul está registrando aumento da demanda por produtos químicos industriais e atualizações de infraestrutura hídrica municipal, enquanto a atividade de substituição está começando em cidades secundárias. O Oriente Médio e a África atraem demanda de dosagem química em dessalinização e construção de arranha-céus em cidades do Conselho de Cooperação do Golfo. O CPVC é adequado para linhas de dosagem de hipoclorito e ácido que operam a temperaturas elevadas. O investimento em tratamento de água da África do Sul e o uso de sistemas de tubos em conformidade com a NSF/ANSI 61 também fornecem demanda fora do Golfo.
Cenário Competitivo
Concentração do Mercado
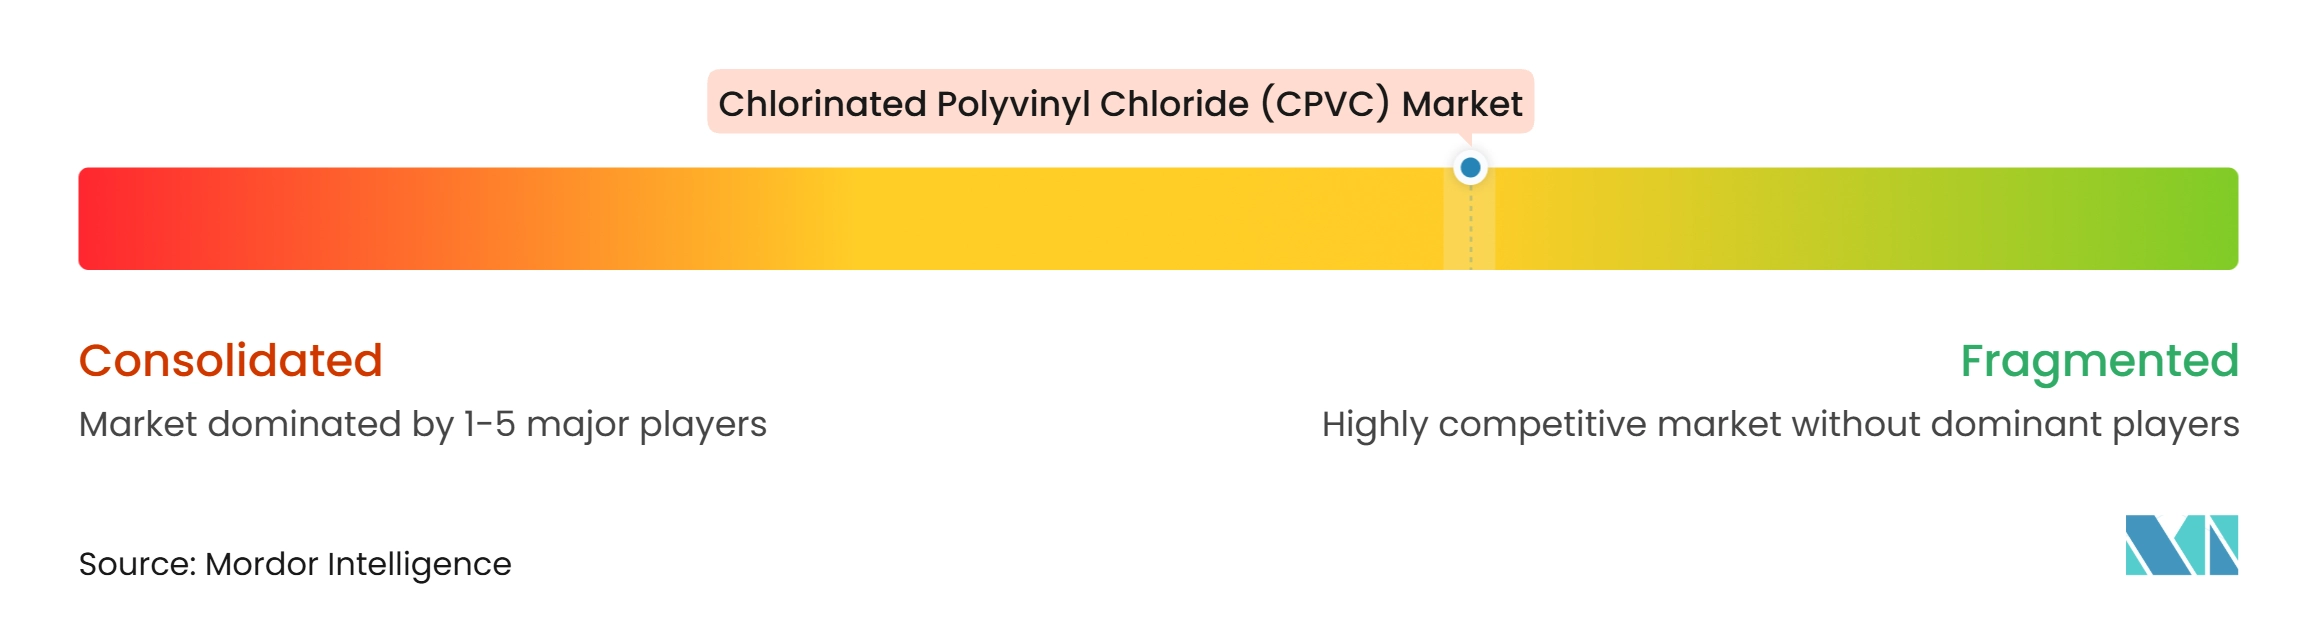
O mercado de cloreto de polivinila clorado (CPVC) é moderadamente fragmentado. A produção de resina e compostos está concentrada entre Lubrizol, Kaneka, Sekisui Chemical e Epigral. Ao mesmo tempo, a fabricação de tubos, conexões e sistemas é realizada por processadores licenciados e fabricantes independentes no Sul da Ásia, América do Norte e Europa. A Lubrizol opera por meio de linhas de marca distintas: FlowGuard Gold para encanamentos residenciais, BlazeMaster para proteção contra incêndio e Corzan para aplicações industriais. Essa estrutura de marca integra tecnologia de compostos, licenciamento e aprovações de sistemas, tornando difícil para produtores menores replicá-la, pois as especificações de incêndio e encanamento frequentemente dependem de históricos de certificação estabelecidos.
Fornecedores verticalmente integrados estão melhor posicionados para gerenciar resina, composição, extrusão de tubos e distribuição durante períodos de volatilidade no custo de insumos. Ashirvad by Aliaxis e Astral Limited detêm essa vantagem na Índia por meio de suas capacidades de fabricação e redes de distribuidores. A Georg Fischer expandiu sua oferta Uponor ChlorFIT com o lançamento da Válvula Borboleta 565 em setembro de 2025, ampliando a capacidade do sistema CPVC em aplicações comerciais que tradicionalmente utilizavam cobre ou aço carbono. A instalação planejada da Epigral com capacidade de 150.000 toneladas por ano deve aumentar o fornecimento local de resina e melhorar os custos de entrega competitivos.
Os fornecedores de sprinklers de incêndio enfrentam altas barreiras de entrada, pois a aprovação do produto requer testes de materiais e validação em nível de sistema sob os requisitos da UL e da FM Approvals (FM). Essas barreiras sustentam a posição de mercado de fornecedores listados estabelecidos como Viking, Spears e IPEX na América do Norte.
Líderes do Setor de Cloreto de Polivinila Clorado (CPVC)
-
Wavin B.V.
-
Spears Manufacturing Company
-
Viking Group Inc.
-
KANEKA CORPORATION
-
NIBCO INC.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cloreto de Polivinila Clorado (CPVC) Empresas cobertas neste relatório
- Aliaxis
- Ashirvad
- Astral Limited
- Epigral Limited
- Finolex Industries Limited
- Georg Fischer AG
- KANEKA CORPORATION
- Lubrizol
- NIBCO INC.
- Prince Pipes and Fittings Ltd.
- Sekisui Chemical Co., Ltd.
- Spears Manufacturing Company
- Supreme Industries Limited
- Viking Group Inc.
- Wavin B.V.
Desenvolvimentos industriais recentes em Mercado de Cloreto de Polivinila Clorado (CPVC)
- Junho de 2026: Lubrizol e Grasim inauguraram uma planta de resina de cloreto de polivinila clorado (CPVC) em Vilayat, Gujarat. A Fase 1 tem capacidade de 50.000 toneladas por ano, com capacidade total planejada de 100.000 toneladas. O investimento combinado de 150 milhões de USD, juntamente com o site de composição expandido da Lubrizol em Dahej, estabelece uma base de fabricação integrada de CPVC na Índia, reduzindo a dependência de importações de resina japonesa e americana.
- Março de 2026: A Sekisui Chemical anunciou uma revisão de preços para resinas e compostos de cloreto de polivinila clorado (CPVC), citando aumentos nos custos de matérias-primas e logística. Isso afeta clientes na Ásia e na América do Norte que utilizam compostos à base de resina Sekisui.
Escopo do Relatório Global do Mercado de Cloreto de Polivinila Clorado (CPVC)
O Cloreto de Polivinila Clorado (CPVC) é um termoplástico rígido produzido pela adição de cloro à resina de cloreto de polivinila (PVC) padrão por meio de uma reação de cloração por radicais livres. Esse processo aumenta o teor de cloro do material de aproximadamente 56-57% no PVC padrão para 63-69% no CPVC, resultando em propriedades térmicas, químicas e mecânicas aprimoradas em comparação com o PVC padrão.
O mercado de cloreto de polivinila clorado (CPVC) é segmentado por forma, grau, aplicação, setor de usuário final e geografia. Por forma, o mercado é segmentado em pellets e pó. Por grau, o mercado é segmentado em grau de extrusão e grau de injeção. Por aplicação, o mercado é segmentado em tubos e conexões, sistemas de sprinklers contra incêndio, manuseio industrial de fluidos, revestimento de cabos de energia e outros. Por setor de usuário final, o mercado é segmentado em residencial, comercial, industrial e outros. O relatório também abrange tamanhos de mercado e previsões para o cloreto de polivinila clorado (CPVC) em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Pellet |
| Pó |
| Grau de Extrusão |
| Grau de Injeção |
| Tubos e Conexões |
| Sistemas de Sprinklers contra Incêndio |
| Manuseio Industrial de Fluidos |
| Revestimento de Cabos de Energia |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Forma | Pellet | |
| Pó | ||
| Por Grau | Grau de Extrusão | |
| Grau de Injeção | ||
| Por Aplicação | Tubos e Conexões | |
| Sistemas de Sprinklers contra Incêndio | ||
| Manuseio Industrial de Fluidos | ||
| Revestimento de Cabos de Energia | ||
| Outros | ||
| Por Setor de Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Cloreto de Polivinila Clorado (CPVC)?
O tamanho do Mercado de Cloreto de Polivinila Clorado (CPVC) foi avaliado em 2,06 bilhões de USD em 2026 e estima-se que cresça de 2,23 bilhões de USD em 2027 para 3,35 bilhões de USD até 2032, a um CAGR de 8,45% durante o período de previsão (2027-2032).
Por que o CPVC em pó é amplamente utilizado?
O pó deteve uma participação de 58,12% em 2026 porque oferece aos fabricantes de compostos flexibilidade para misturar estabilizadores, modificadores, lubrificantes e graus de material personalizados.
Qual região lidera a demanda por CPVC?
A Ásia-Pacífico deteve uma participação de 36,73% em 2026 e deve crescer a um CAGR de 10,18% até 2032. A Índia sustenta tanto o crescimento da demanda quanto a localização do fornecimento de resina.
Qual é o principal desafio para os fornecedores de CPVC?
O CPVC tem um prêmio de preço em relação ao PVC e enfrenta exposição à resina de PVC, cloro, energia, qualificação de instaladores e requisitos de compatibilidade de cimento solvente.