
Marktgröße und Marktanteil für chloriertes Polyvinylchlorid (CPVC)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.23 Milliarden US-Dollar |
| Marktgröße (2032) | 3.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chloriertes Polyvinylchlorid (CPVC) von Mordor Intelligence
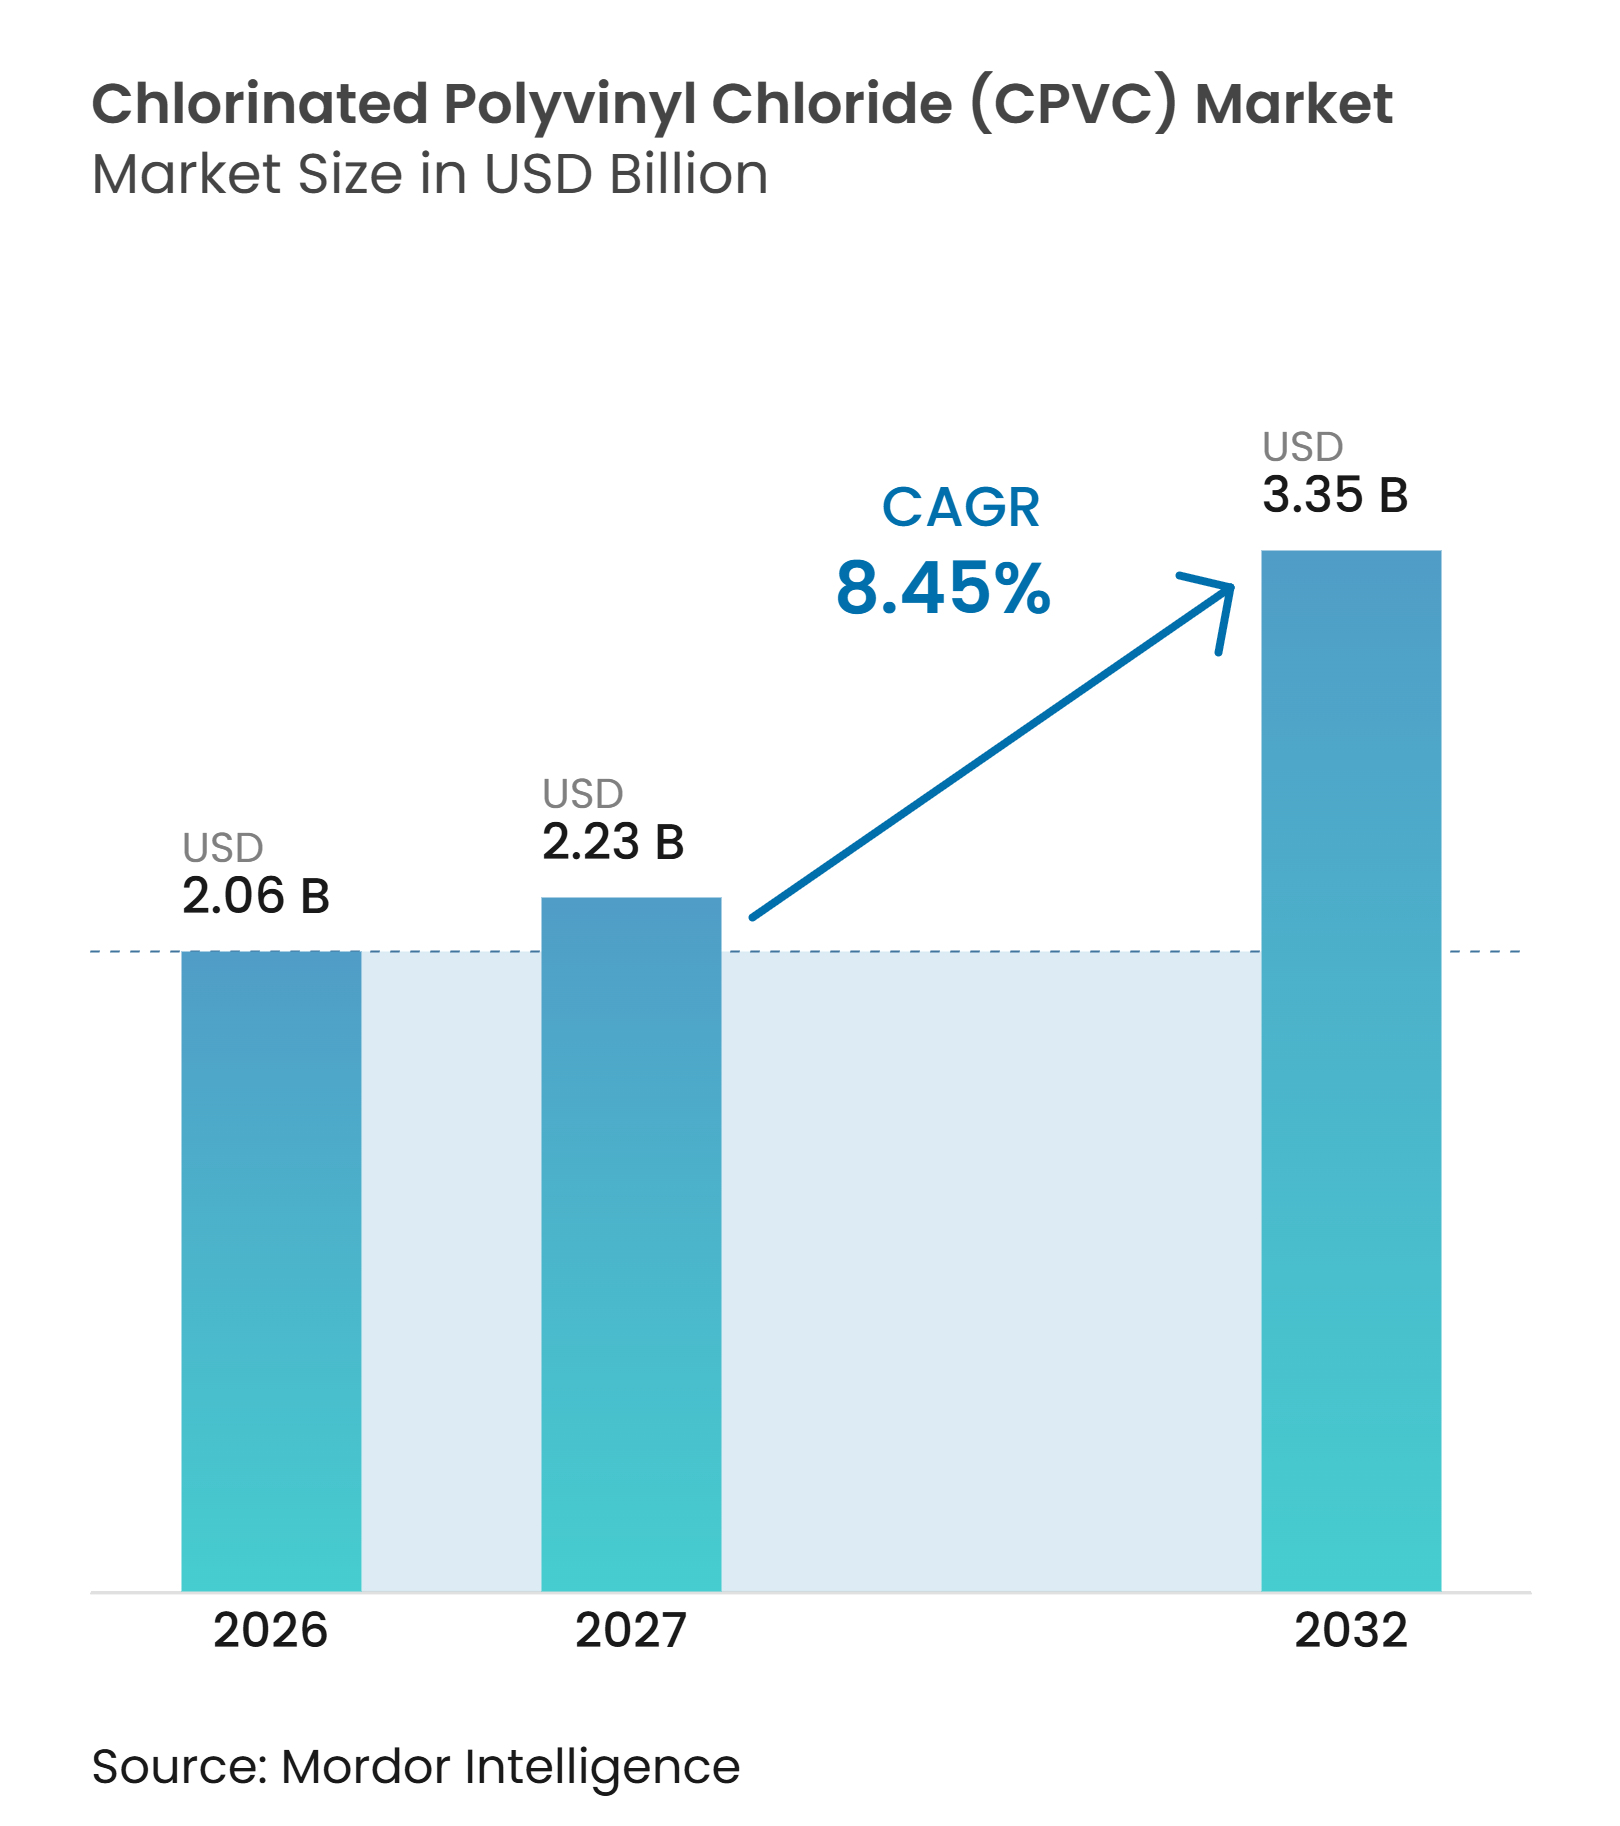
Die Marktgröße für chloriertes Polyvinylchlorid (CPVC) wurde im Jahr 2026 auf 2,06 Milliarden USD geschätzt und wird voraussichtlich von 2,23 Milliarden USD im Jahr 2027 auf 3,35 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,45 % während des Prognosezeitraums (2027–2032). Der Markt für chloriertes Polyvinylchlorid (CPVC) wird durch den Ersatz von verzinkten Eisenrohren und Standard-Polyvinylchlorid (PVC)-Systemen in der Sanitärinstallation, in Gewerbegebäuden und in Industrieanlagen gestützt. CPVC eignet sich für Warmwasseranwendungen bei Temperaturen bis zu 93 °C, während Standard-PVC im Dauerbetrieb im Allgemeinen auf 60 °C begrenzt ist. Indien bleibt das größte Nachfragezentrum auf Länderebene und entwickelt sich zunehmend zu einer integrierten Produktionsbasis, da die Harzkapazitäten ausgebaut werden. Die lokale Produktion kann die Importabhängigkeit verringern, die Versorgungssicherheit für Verarbeiter verbessern und während des Prognosezeitraums Exportmöglichkeiten schaffen. Der CPVC-Markt profitiert auch dort, wo Vorschriften, Zertifizierungen und Systemzulassungen die Materialleistung zu einer Beschaffungsanforderung statt zu einer freiwilligen Entscheidung machen.
Wichtigste Erkenntnisse des Berichts
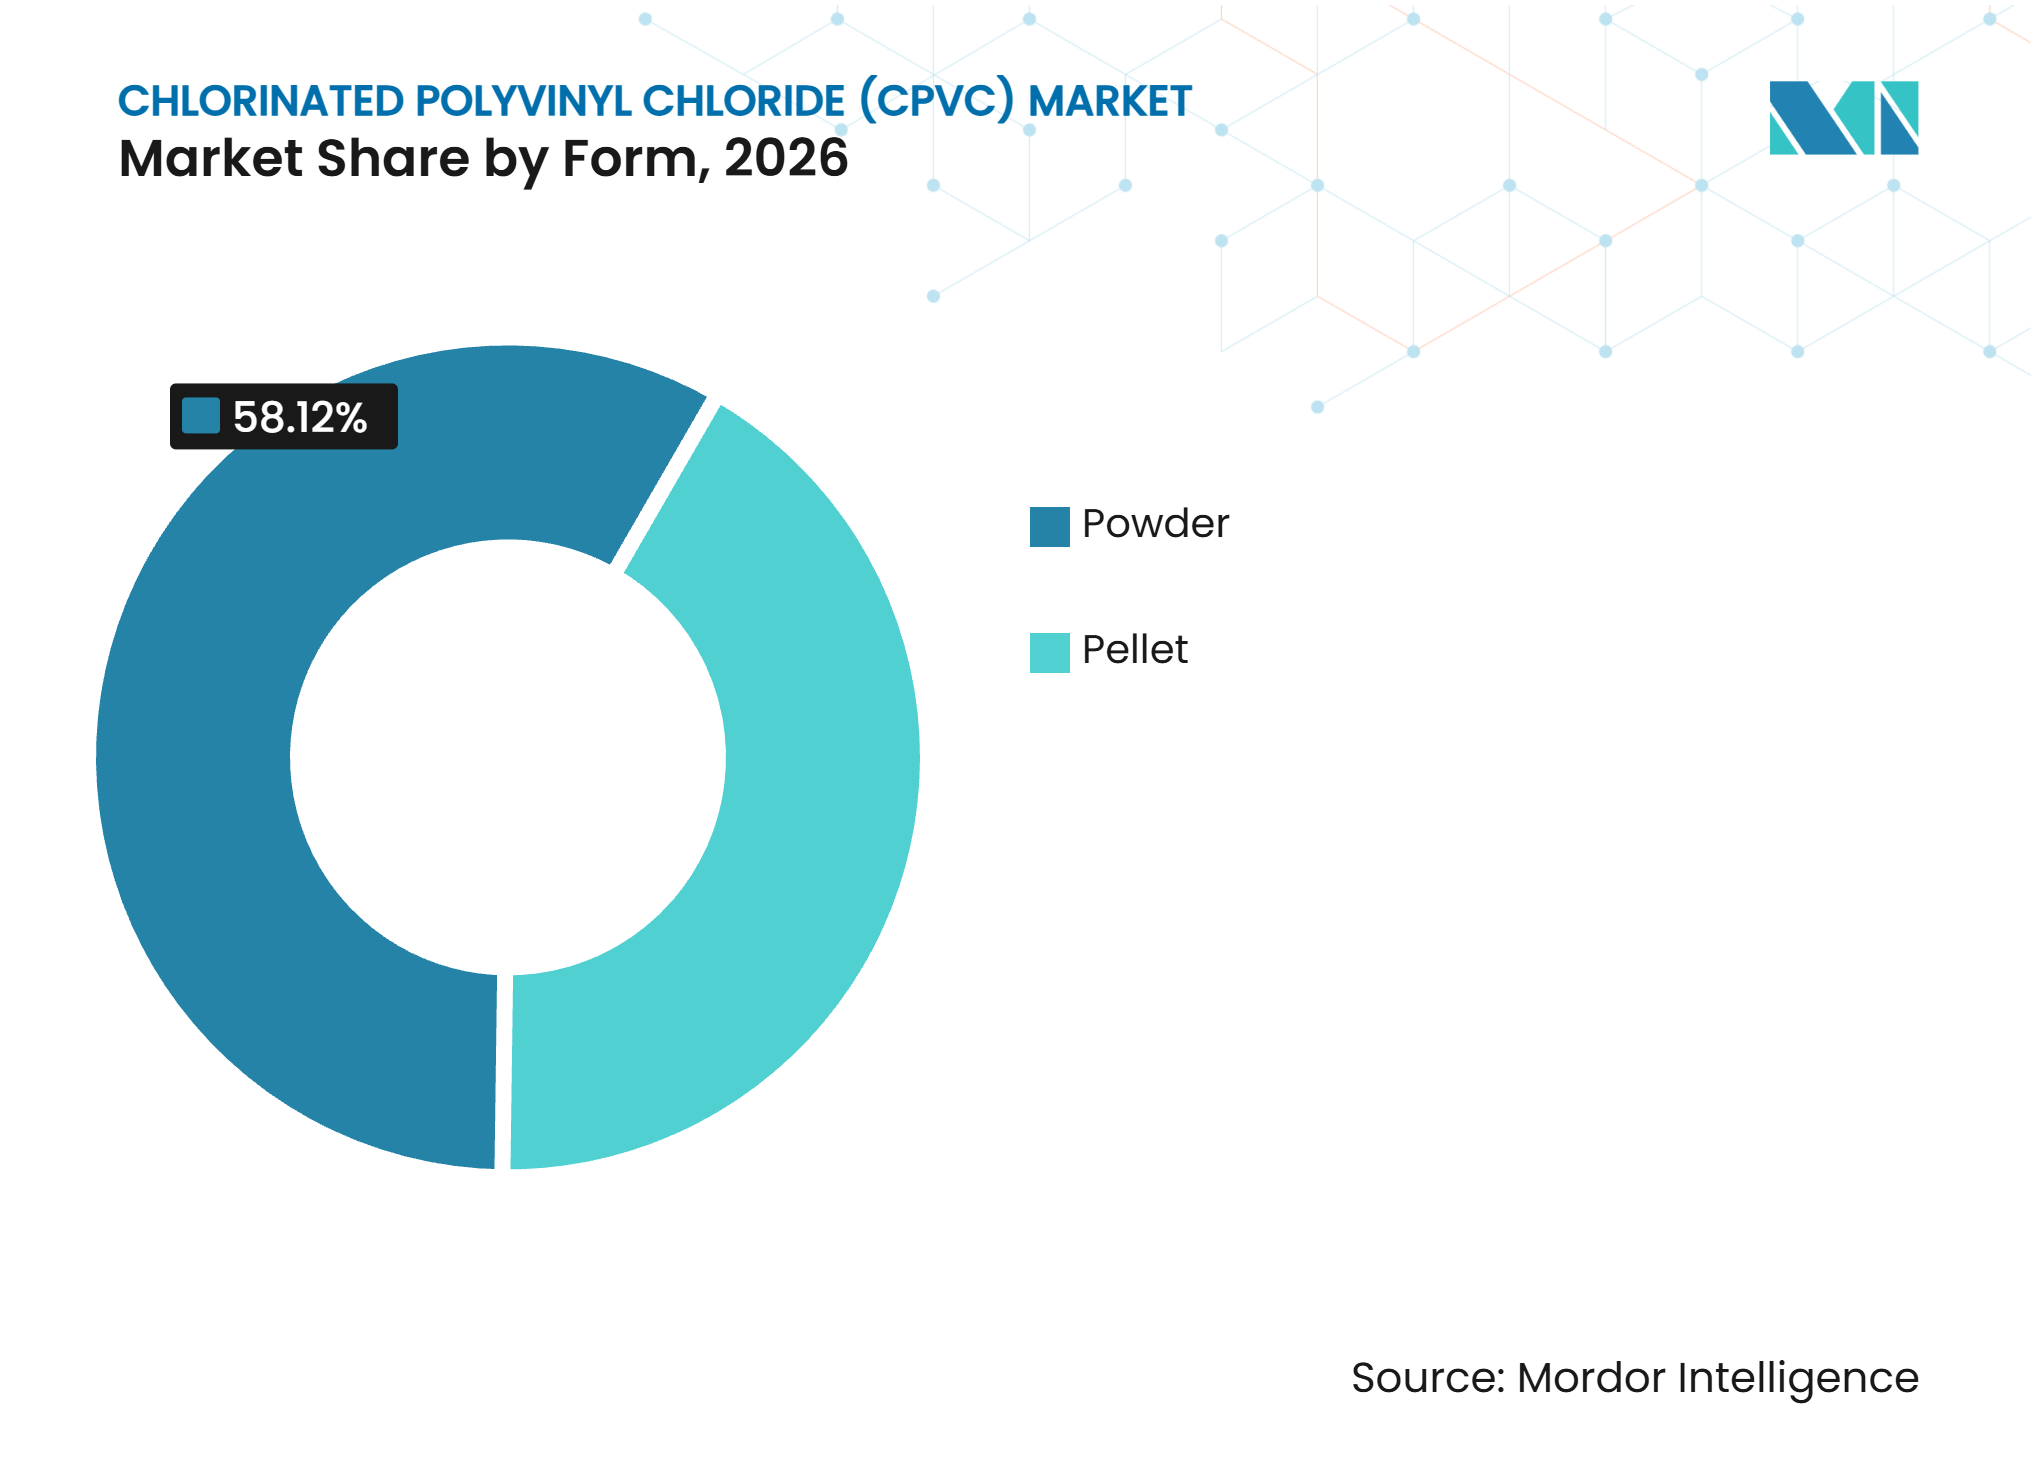
- Nach Form hielt Pulver im Jahr 2026 einen Marktanteil von 58,12 % am Markt für chloriertes Polyvinylchlorid (CPVC), während Pulver bis 2032 voraussichtlich mit einer CAGR von 9,27 % wachsen wird.
- Nach Qualität hielt Extrusionsqualität im Jahr 2026 einen Marktanteil von 70,61 % am Markt für chloriertes Polyvinylchlorid (CPVC), während Spritzgussqualität bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen wird.
- Nach Anwendung entfielen auf Rohre und Formstücke im Jahr 2026 56,27 % der Marktgröße für chloriertes Polyvinylchlorid (CPVC), während Brandsprinkleranlagen bis 2032 voraussichtlich mit einer CAGR von 10,03 % wachsen werden.
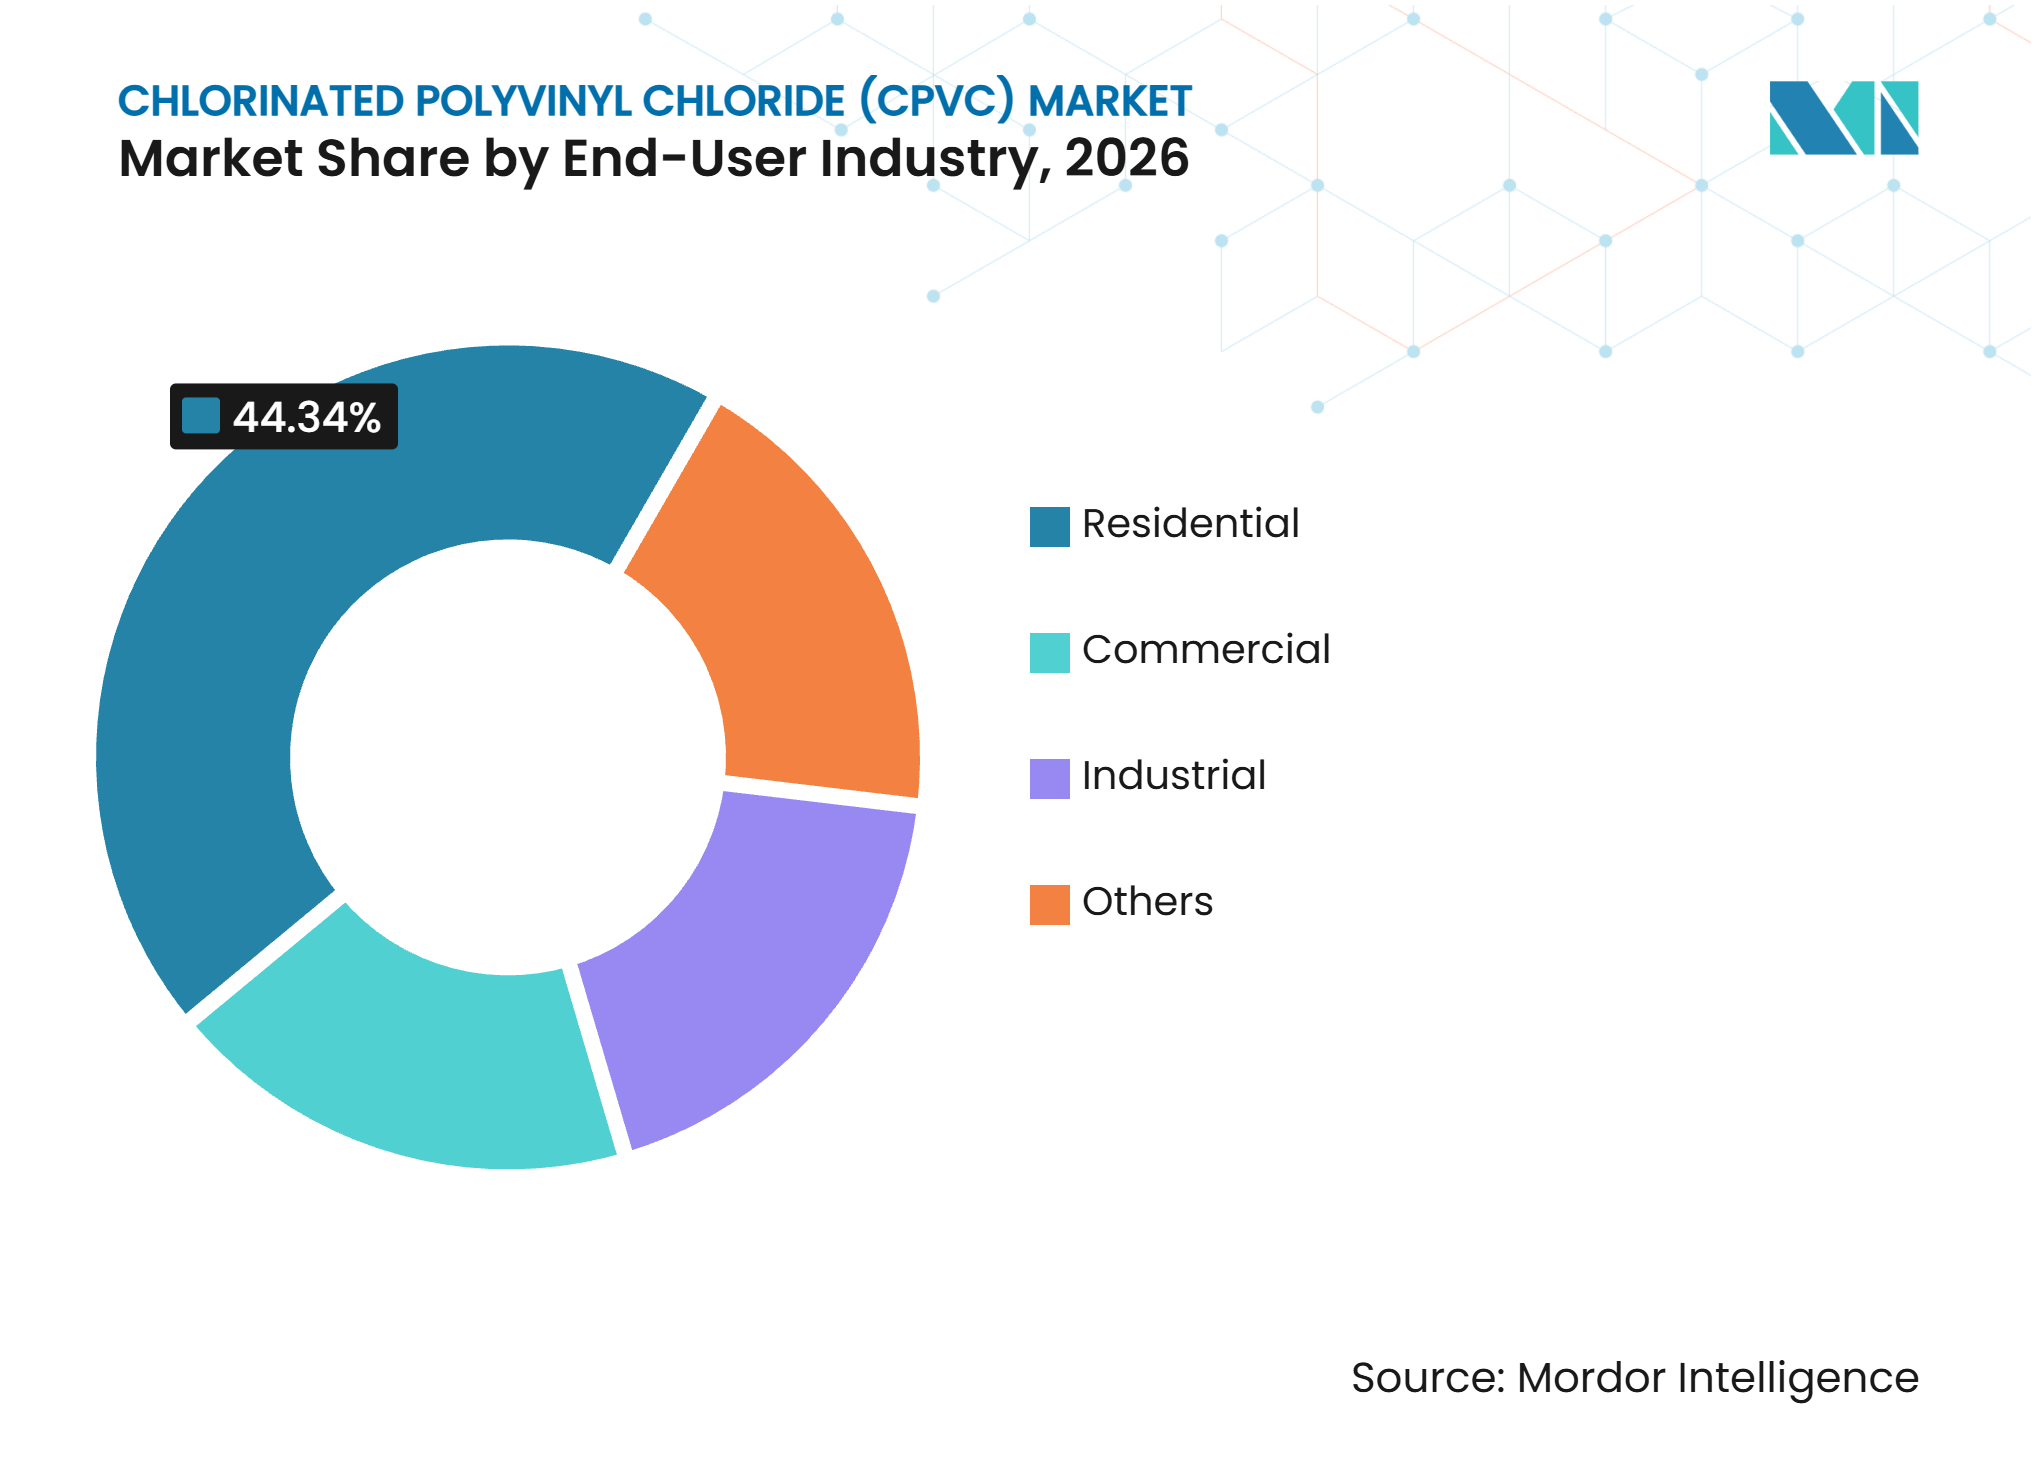
- Nach Endverbraucherbranche hielt der Wohnbereich im Jahr 2026 einen Marktanteil von 44,34 % am Markt für chloriertes Polyvinylchlorid (CPVC), während die Industrie bis 2032 voraussichtlich mit einer CAGR von 10,49 % wachsen wird.
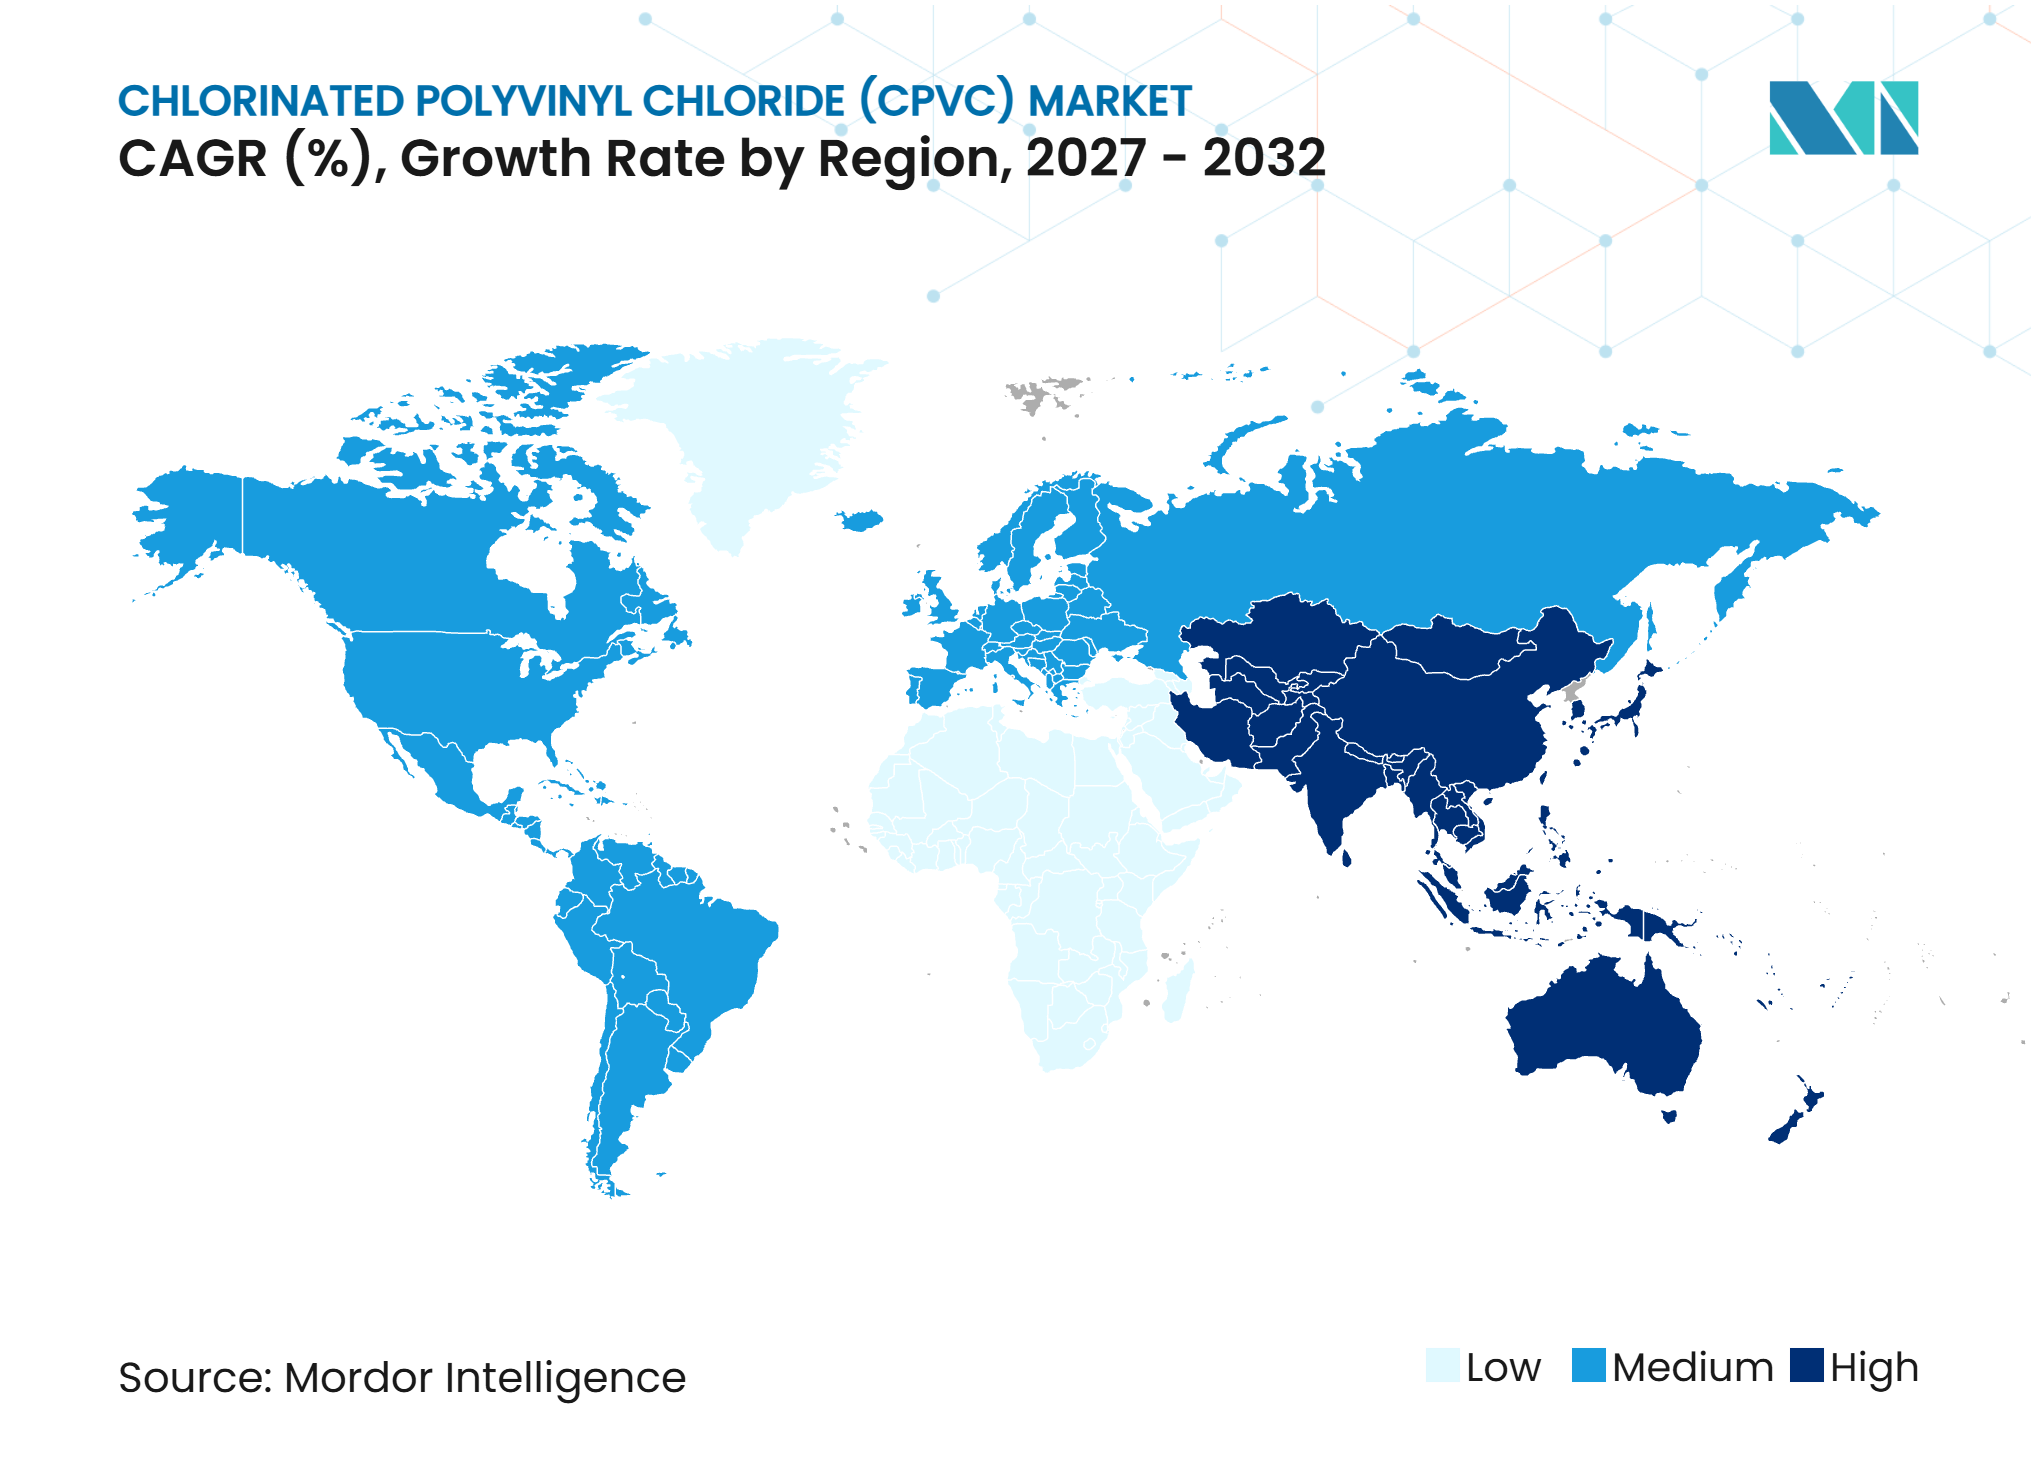
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 36,73 % am Markt für chloriertes Polyvinylchlorid (CPVC) und wird bis 2032 voraussichtlich mit einer CAGR von 10,18 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz korrosionsanfälliger Metallrohrleitungen | +2.5% | Global, höchste Intensität in Südasien und Südostasien | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Warmwasserinstallationen im Wohn- und Gewerbebereich | +2.1% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Brandschutzvorschriften und Nachrüstung von Sprinkleranlagen | +1.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Industrielle Anwendungen in der Chemikalienhandhabung und Wasseraufbereitung | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Lokalisierung der Harzversorgung in Indien und anderen Schwellenmärkten | +0.7% | Asien-Pazifik als Kernmarkt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz korrosionsanfälliger Metallrohrleitungen
In Süd- und Südostasien in den 1990er und 2000er Jahren verlegte verzinkte Eisenrohre nähern sich dem Ende ihrer 20- bis 25-jährigen Nutzungsdauer. Dieser Ersatzzyklus stützt den CPVC-Markt auch dann, wenn die Neubautätigkeit nachlässt. CPVC eignet sich für Warmwasserleitungen, da es Betriebstemperaturen bis zu 93 °C standhält und Installateuren ermöglicht, ein einziges Material für Warm- und Kaltwasserverteilsysteme zu verwenden. Diese Eigenschaft unterscheidet es von Standard-PVC, das im Dauerbetrieb auf 60 °C begrenzt ist. Brackiges Grundwasser und Temperaturen über 45 °C können die Nutzungsdauer von Metallrohrleitungen in der Infrastruktur des Nahen Ostens verkürzen und damit das Argument für korrosionsbeständige Alternativen stärken. Die Änderung 5 der indischen Norm IS 15778 des Bureau of Indian Standards (BIS) trat im September 2025 in Kraft und erhöhte die technischen Anforderungen an CPVC-Trinkwasserrohre, einschließlich Chlorgehalt, hydraulische Leistung und Kontrollen der Schwermetallauslaugung.
Nachfrage nach Warmwasserinstallationen im Wohn- und Gewerbebereich
Warmwassersysteme im Wohn- und Gewerbebereich erzeugen eine anhaltende Nachfrage nach CPVC-Sanitärinstallationen in Indien und anderen wachsenden Baumärkten. Mehrgeschossige Projekte können CPVC sowohl für Kaltwasser-Trinkwasserleitungen als auch für Warmwasserkreisläufe vorschreiben und so den Einsatz verschiedener Materialien für jede Funktion vermeiden. Hotels, Krankenhäuser und Unternehmensgeländen verwenden pro Quadratmeter mehr Warmwasser-Zirkulationsrohrleitungen als Standard-Wohnprojekte. Diese Systeme arbeiten häufig oberhalb der Dauerbetriebstemperatur von PVC, was CPVC zu einer technischen Anforderung macht. Sozialer Wohnungsbau in Städten der zweiten und dritten Kategorie verbreitert zudem die installierte Basis für normkonforme Sanitärsysteme. Der CPVC-Markt profitiert, wenn zertifizierte Rohrsysteme bereits in der Planungsphase ausgewählt werden, anstatt erst in der Bauphase substituiert zu werden.
Ausweitung von Brandschutzvorschriften und Nachrüstung von Sprinkleranlagen
Brandschutzvorschriften erweitern den adressierbaren Markt für CPVC-Sprinkleranlagen in Wohn- und leicht gefährdeten Gewerbegebäuden. Die Ausgabe 2025 der NFPA 13 enthält aktualisierte Belegungsklassifizierungen, Vorschriften zur seismischen Aussteifung und Hinweise zur Sprinklerplatzierung. UL 1821, überarbeitet im November 2025, legt Anforderungen an thermoplastische Sprinklerrohre und Formstücke für den Brandschutz fest[1]. BlazeMaster CPVC erhielt eine aktualisierte Zulassung für die freiliegende Kellerinstallation in NFPA-13D-Anwendungen mit 16-Zoll-Vollbalken. Diese Zulassung kann Nachrüstbeschränkungen dort reduzieren, wo zuvor Stahlrohre erforderlich waren. CPVC kann auch den Arbeitsaufwand reduzieren, da sein geringeres Gewicht und die Lösungsmittelklebverbindung das Gewindeschneiden oder Rollrillen, das mit Stahlsystemen verbunden ist, überflüssig machen.
Industrielle Anwendungen in der Chemikalienhandhabung und Wasseraufbereitung
Industrieanlagen verwenden CPVC für konzentrierte Säuren, Laugen und chloriertes Prozesswasser bei Temperaturen bis zu 93 °C. Standard-PVC kann unter diesen Bedingungen erweichen, während Edelstahl möglicherweise Inhibitoren oder teurere Legierungsqualitäten erfordert. Kommunale und industrielle Wasseraufbereitungsanlagen verwenden CPVC in Chlordosierleitungen, Natriumhypochlorit-Zulaufkreisläufen und Vorbehandlungssammlern für die Umkehrosmose. Seine Beständigkeit gegenüber oxidierenden Desinfektionsmitteln und erhöhten Temperaturen ist in diesen Anwendungen wichtig. Diese Kombination ist für Polypropylen und Polyethylen über den gesamten Temperatur- und Chemikalienbeständigkeitsbereich schwer zu erreichen. Das Industriesegment des CPVC-Marktes wird durch Projektspezifikationsarbeit, technischen Außendienst und den Bedarf an zuverlässigen Flüssigkeitshandhabungssystemen gestützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisaufschlag von CPVC gegenüber PVC und konkurrierenden Materialien | -1.0% | Global, am ausgeprägtesten in preissensiblen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Volatilität bei Chlor-, PVC-Harz- und Energiekosten | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Qualifikation von Installateuren und die Kompatibilität von Lösungsmittelklebstoffen | -0.4% | Global, am höchsten in Märkten mit niedrigen Zertifizierungsraten für Installateure | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisaufschlag von CPVC gegenüber PVC und konkurrierenden Materialien
CPVC erfordert eine Nachclorierung von PVC-Harz mit Chlorgas, was im Vergleich zu handelsüblichem PVC zusätzliche Kosten verursacht. Der Aufschlag variiert je nach Verbundqualität und regionalen Versorgungsbedingungen und wird auf 30 % bis 60 % geschätzt. Große Wohnungsbauträger in Indien können CPVC mit einfachem PVC und vernetztem Polyethylen für unkritische Sanitärleitungen vergleichen. In Nordamerika konkurrieren vernetztes Polyethylen (PEX) mit Pressfittings in Projekten, bei denen die Installationsgeschwindigkeit Vorrang vor der oberen Temperaturleistung von CPVC hat. CPVC kann dennoch niedrigere Lebenszykluskosten bieten, wenn seine 50-jährige Nutzungsdauer gegenüber kurzlebigeren Alternativen abgewogen wird. Der CPVC-Markt ist daher darauf angewiesen, sowohl den Betriebswert als auch die Materialleistung nachzuweisen.
Volatilität bei Chlor-, PVC-Harz- und Energiekosten
CPVC-Verbundstoffhersteller steuern die Einstandskostenexposition gegenüber PVC-Harz, Chlorgas und der in der Produktion eingesetzten Energie. Eine Änderung der Kosten eines einzelnen Einsatzstoffs kann die Margen komprimieren, wenn die Rohrpreise sich nicht schnell anpassen können. Hersteller ohne Rückwärtsintegration in die Chlorproduktion sind stärker gleichzeitigen Änderungen bei der Verfügbarkeit von Harz und Chlor ausgesetzt. Dieser Druck ist besonders relevant für kleinere indische Rohrverarbeiter, die Verbundstoff oder Einsatzstoffe von externen Lieferanten beziehen. Europäische Compliance-Anforderungen im Rahmen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) verursachen zusätzliche Kosten und Handhabungspflichten für Chlor und ausgewählte Stabilisatorchemien. In der CPVC-Branche sind größere Lieferanten, die mehr der Harz-, Compoundierungs- und Vertriebskette kontrollieren, besser positioniert, um diesen Druck zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Pulverform unterstützt VerarbeitungsflexibilitätPulver hielt im Jahr 2026 einen Marktanteil von 58,12 % am Markt für chloriertes Polyvinylchlorid (CPVC) und wird bis 2032 voraussichtlich mit einer CAGR von 9,27 % wachsen. Das Segment führt, weil Verbundstoffhersteller Pulver verwenden, um Harz mit Wärmestabilisatoren, Schlagzähmodifikatoren und Gleitmitteln zu mischen. Die feine Partikelgröße unterstützt eine gleichmäßige Additivdispersion und ermöglicht maßgeschneiderte Chlorgehaltsbereiche für Spezialqualitäten. Pulver ermöglicht es Verarbeitern auch, Verbundrezepturen für verschiedene Rohr-, Formstück- und Industrieanforderungen anzupassen. Diese Flexibilität über nachgelagerte Fertigungsprozesse hinweg stützt die Größe des CPVC-Pulvermarktes.
CPVC in Pelletform dient Herstellern, die vorcompoundierten Einsatzstoff mit definierten Schmelzflusseigenschaften benötigen. Es ist besonders nützlich bei spritzgegossenen Formstücken, bei denen die Maßhaltigkeit Vorrang vor der Formulierungsflexibilität hat. Indische Verarbeiter verlagern sich auf lokal produziertes Pulver, wo inländische Kapazitäten verfügbar sind, und reduzieren so die Logistikexposition gegenüber importiertem Material. Lokales Compoundieren kann die Versorgungskontinuität für Rohr- und Formstückhersteller verbessern. Zertifizierung bleibt wichtig, da Rohrhersteller eine gleichbleibende Materialqualität für Trinkwasser- und Gebäudesystemanwendungen benötigen. Zertifizierte Ausgangsmaterialien können daher dort einen Vorteil behalten, wo Compliance-Anforderungen in Projektspezifikationen einbezogen sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Qualität:
Extrusionsqualität behält Skalenvorteile, während Spritzgussqualität an Boden gewinntExtrusionsqualität hielt im Jahr 2026 einen Marktanteil von 70,61 % am CPVC-Markt. Die Qualität wird weit verbreitet eingesetzt, da Rohre und Schläuche durch Extrusion hergestellt werden und den größten Teil der CPVC-Endproduktproduktion ausmachen. Kontrollierter Chlorgehalt und Schmelzfestigkeit helfen Herstellern, die Wandgleichmäßigkeit über Rohrdurchmesser von 15 mm bis 200 mm aufrechtzuerhalten. BIS IS 15778 schreibt einen Mindestchlorgehalt von 66,5 % für relevante CPVC-Rohranwendungen in Indien vor. Die CPVC-Marktgröße für Extrusionsqualität bleibt an die Nachfrage nach Sanitär- und Flüssigkeitshandhabungsrohren gebunden.
Spritzgussqualität wird bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen, schneller als Extrusionsqualität. Brandsprinkler-Formstücke, industrielle Ventilgehäuse und Verteilerblöcke erfordern komplexe Formteile, die nicht durch Extrusion hergestellt werden können. Georg Fischer brachte im September 2025 565-Schmetterlingsventile in Größen von 2 bis 12 Zoll für sein Uponor ChlorFIT Corzan CPVC-System auf den Markt. Produkte mit komplexerer Geometrie erhöhen die Nachfrage nach zuverlässigen Spritzgussverbindungen. Da Brandschutz-Nachrüstungen zunehmen, kann ein höheres Verhältnis von Formstücken zu Rohren das schnellere Wachstum der Spritzgussqualität unterstützen.
Nach Anwendung:
Rohre und Formstücke führen, während Brandsprinkleranlagen sich beschleunigenRohre und Formstücke entfielen im Jahr 2026 auf 56,27 % der CPVC-Marktgröße. Das Segment wird durch die Warm- und Kaltwasserverteilung im Wohn- und Gewerbebereich verankert, wo CPVC Rohrleitungen und Lösungsmittelklebverbindungen innerhalb eines einzigen Systems abdeckt. Dies vereinfacht die Materialauswahl für Installateure und Gebäudeeigentümer. Industrielle Flüssigkeitshandhabungssysteme verwenden ebenfalls Rohre und Formstücke für die Chlordosierung, Umkehrosmose-Vorbehandlung und Abwasserneutralisierung. Diese Anwendungen werden häufig auf Basis technischer Leistung und nicht auf Basis des Standard-Händlerbestands ausgewählt.
Brandsprinkleranlagen werden bis 2032 voraussichtlich mit einer CAGR von 10,03 % wachsen. Das Segment profitiert von Brandschutzvorschriften, gelisteten Komponenten und Systemzulassungen, die die Produktauswahl leiten. Vikings BlazeMaster-CPVC-Katalog vom Juli 2025 bestätigte Zulassungen für freiliegende Kelleranwendungen, einschließlich 16-Zoll-Vollbalken-Konfigurationen gemäß der National Fire Protection Association (NFPA) 13D. Stromkabelummantelungen und andere Verwendungen, einschließlich chemischer Abwasserableitungen in Labors und Flüssigkeitsleitungen in der Halbleiterindustrie, fügen inkrementelle Nachfrage hinzu. ASTM F2618 bietet den Spezifikationsweg für CPVC-Formstücke, die in der chemischen Abwasserentsorgung verwendet werden, und unterstützt spezialisierte Anwendungen.
Nach Endverbraucherbranche:
Wohnbereich hält Nachfrage aufrecht, während Industrie schneller expandiertDer Wohnbereich hielt im Jahr 2026 einen Marktanteil von 44,34 % am CPVC-Markt. Wohnungsbauprogramme in Indien, Mehrfamilienbau in Südostasien und Aktivitäten in Golfstädten halten die Nachfrage nach Sanitärinstallationen aufrecht. CPVCs Fähigkeit, Warmwasseranforderungen zu erfüllen und Trinkwasserstandards einzuhalten, unterstützt seine Verwendung in diesen Projekten. Indische städtische und stadtnahe Entwicklungen verwenden ebenfalls CPVC, wo die Einhaltung der BIS IS 15778 des Bureau of Indian Standards ein Beschaffungskriterium ist. Die große installierte Basis bedeutet, dass Wohnungsbau und Ersatznachfrage weiterhin zentral für den CPVC-Markt bleiben.
Die Industrie wird bis 2032 voraussichtlich mit einer CAGR von 10,49 % wachsen. Chemiewerke, Wasseraufbereitungsanlagen und Kühlkreisläufe von Kraftwerken erfordern Materialien, die aggressiven Flüssigkeiten und hohen Betriebstemperaturen standhalten können. Corzan-Qualitätssysteme werden dort eingesetzt, wo Salzsäure, Natriumhypochlorit und Prozessdampfbedingungen Polypropylen- oder Polyethylenalternativen degradieren würden. Gewerbegebäude liegen zwischen Wohn- und Industriebereich in der Größenordnung, mit Nachfrage aus Hotels, Krankenhäusern und Rechenzentren. Ihre Warmwasser-Zirkulationssysteme und Brandunterdrückungssysteme profitieren ebenfalls von CPVCs geringerem Gewicht im Vergleich zu Stahlrohren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Nachfragevolumen und Entwicklung der lokalen Versorgung
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 36,73 % am Markt für chloriertes Polyvinylchlorid (CPVC) und wird bis 2032 voraussichtlich mit einer CAGR von 10,18 % wachsen. Indien ist der primäre Treiber auf Länderebene, da mehrgeschossige Projekte zunehmend CPVC für Warmwasserinstallationen vorschreiben. BIS IS 15778 Änderung 5 erhöhte ab September 2025 die Anforderungen an Chlorgehalt, hydraulische Leistung und Schwermetallauslaugung. Diese Compliance-Faktoren begünstigen Hersteller mit zertifizierten Verbindungen und getesteten Systemen. Lubrizol und Grasims Werk in Vilayat bringen lokale Harzproduktionskapazitäten in die Region. Sekisui Chemicals FY2026-Plan identifiziert neue CPVC-Produktverkäufe und geografische Expansion in Asien als Prioritäten. Vietnam und Indonesien werden voraussichtlich eine steigende Nachfrage verzeichnen, da die Hochhausbautätigkeit und die Wasserinfrastrukturstandards sich weiterentwickeln.
Nordamerika: Brandschutz und Aufrüstung gewerblicher Systeme
Nordamerika wird durch separate Nachfragekanäle für Sanitärinstallationen und Brandschutz gestützt. In den Vereinigten Staaten unterstützen FlowGuard-Gold-Spezifikationen die Sanitärinstallation im Wohn- und leichten Gewerbebereich, während BlazeMaster-Produkte dem Brandschutz dienen. UL 1821 bietet einen wichtigen Produktstandard für thermoplastische Sprinklerrohre und Formstücke. Änderungen an NFPA 13 und NFPA 13D im Jahr 2025 erweiterten die Gestaltungsflexibilität für bestimmte Sprinklerinstallationen und unterstützen Nachrüst- und Neubauanwendungen. NIBCO brachte im März 2025 das Chemtrol-Modell D True Union Kugelventil mit einer CPVC-Bewertung von 250 psi auf den Markt. Kanada folgt CSA B137.6 für die CPVC-Warm- und Kaltwasserverteilung, während Mexiko auch Nachfrage aus industriellen Prozessleitungen in nördlichen Fertigungskorridoren verzeichnet.
Europa, Südamerika und Naher Osten und Afrika: Spezialisierte Anwendungen erweitern die regionale Breite
Europa konzentriert sich auf industrielle Flüssigkeitshandhabung und Brandschutz in Gewerbe- und Bestandsgebäuden. DIN EN ISO 15493:2025-10 aktualisiert den europäischen Rahmen für PVC-C-Industrierohrleitungssysteme und ersetzt die Ausgabe von 2003[2]. Die Norm unterstützt eine klarere Materialklassifizierung und Produktionsanforderungen für Industriesysteme. Südamerika verzeichnet eine steigende Nachfrage nach industriellen Chemikalien und Aufrüstungen der kommunalen Wasserinfrastruktur, während Ersatzaktivitäten in Sekundärstädten beginnen. Der Nahe Osten und Afrika ziehen Nachfrage aus der chemischen Dosierung in Entsalzungsanlagen und dem Hochhausbau in Städten des Golfkooperationsrats. CPVC eignet sich für Hypochlorit- und Säuredosierleitungen, die bei erhöhten Temperaturen betrieben werden. Südafrikas Investitionen in die Wasseraufbereitung und die Verwendung von NSF/ANSI-61-konformen Rohrsystemen bieten ebenfalls Nachfrage außerhalb des Golfs.
Wettbewerbslandschaft
Marktkonzentration
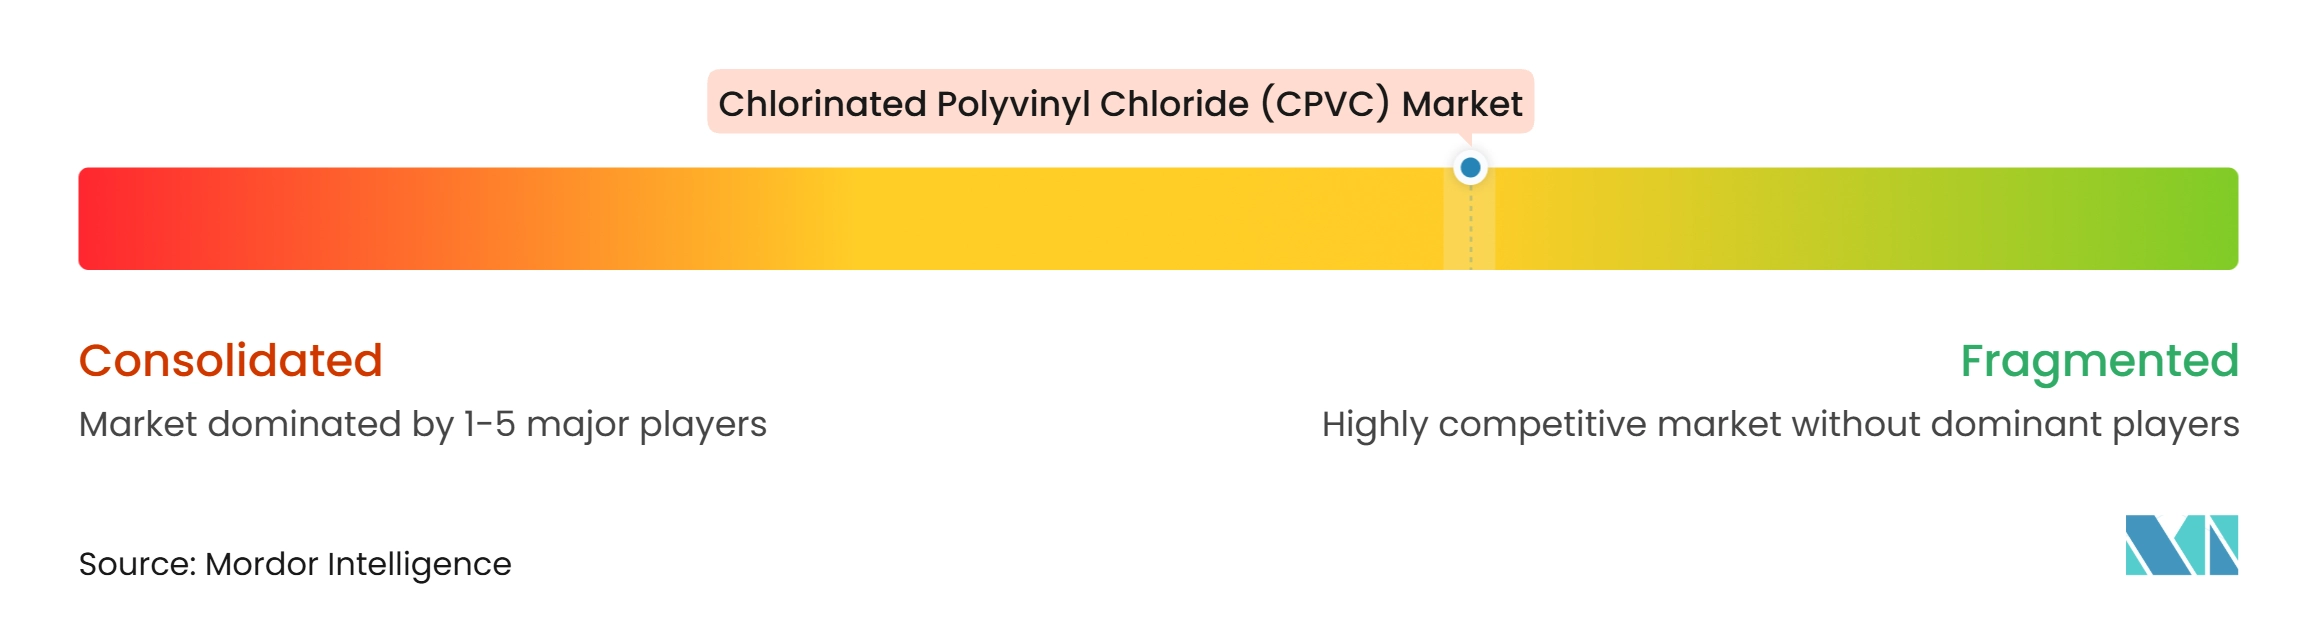
Der Markt für chloriertes Polyvinylchlorid (CPVC) ist mäßig fragmentiert. Die Harz- und Verbundstoffproduktion ist auf Lubrizol, Kaneka, Sekisui Chemical und Epigral konzentriert. Gleichzeitig wird die Herstellung von Rohren, Formstücken und Systemen von lizenzierten Verarbeitern und unabhängigen Herstellern in Südasien, Nordamerika und Europa übernommen. Lubrizol operiert über verschiedene Markenlinien: FlowGuard Gold für Wohnungssanitär, BlazeMaster für Brandschutz und Corzan für industrielle Anwendungen. Diese Markenstruktur integriert Verbundstofftechnologie, Lizenzierung und Systemzulassungen und macht es für kleinere Hersteller schwierig, sie zu replizieren, da Brandschutz- und Sanitärspezifikationen häufig von etablierten Zertifizierungshistorien abhängen.
Vertikal integrierte Lieferanten sind besser positioniert, um Harz, Compoundierung, Rohrextrusion und Vertrieb in Zeiten der Einstandskostenvolatilität zu steuern. Ashirvad by Aliaxis und Astral Limited haben diesen Vorteil in Indien durch ihre Fertigungskapazitäten und Händlernetzwerke. Georg Fischer erweiterte sein Uponor-ChlorFIT-Angebot mit der Einführung des 565-Schmetterlingsventils im September 2025 und erweiterte damit die CPVC-Systemfähigkeit in gewerblichen Anwendungen, die traditionell Kupfer oder Kohlenstoffstahl verwendet haben. Epigral's geplante Anlage mit einer Kapazität von 150.000 Tonnen pro Jahr wird voraussichtlich die lokale Harzversorgung erhöhen und wettbewerbsfähige Einstandskosten verbessern.
Brandsprinklerlieferanten sehen sich hohen Markteintrittsbarrieren gegenüber, da die Produktzulassung Materialtests und Systemvalidierung gemäß den Anforderungen von UL und FM Approvals (FM) erfordert. Diese Barrieren stützen die Marktposition etablierter gelisteter Lieferanten wie Viking, Spears und IPEX in Nordamerika.
Marktführer in der Branche für chloriertes Polyvinylchlorid (CPVC)
-
Wavin B.V.
-
Spears Manufacturing Company
-
Viking Group Inc.
-
KANEKA CORPORATION
-
NIBCO INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chloriertes Polyvinylchlorid (CPVC) Unternehmen in diesem Bericht
- Aliaxis
- Ashirvad
- Astral Limited
- Epigral Limited
- Finolex Industries Limited
- Georg Fischer AG
- KANEKA CORPORATION
- Lubrizol
- NIBCO INC.
- Prince Pipes and Fittings Ltd.
- Sekisui Chemical Co., Ltd.
- Spears Manufacturing Company
- Supreme Industries Limited
- Viking Group Inc.
- Wavin B.V.
Neueste Industrielle Entwicklungen in Markt für chloriertes Polyvinylchlorid (CPVC)
- Juni 2026: Lubrizol und Grasim eröffneten eine Harzanlage für chloriertes Polyvinylchlorid (CPVC) in Vilayat, Gujarat. Phase 1 hat eine Kapazität von 50.000 Tonnen pro Jahr, mit einer geplanten Gesamtkapazität von 100.000 Tonnen. Die kombinierte Investition von 150 Millionen USD, zusammen mit Lubrizols erweitertem Compoundierungsstandort in Dahej, schafft einen integrierten CPVC-Fertigungsstandort in Indien und verringert die Abhängigkeit von japanischen und amerikanischen Harzimporten.
- März 2026: Sekisui Chemical kündigte eine Preisanpassung für Harze und Verbindungen aus chloriertem Polyvinylchlorid (CPVC) an und verwies auf Erhöhungen bei Rohstoff- und Logistikkosten. Dies betrifft Kunden in Asien und Nordamerika, die Verbindungen auf Basis von Sekisui-Harz verwenden.
Umfang des globalen Berichts über den Markt für chloriertes Polyvinylchlorid (CPVC)
Chloriertes Polyvinylchlorid (CPVC) ist ein starrer Thermoplast, der durch Zugabe von Chlor zu Standard-Polyvinylchlorid (PVC)-Harz durch eine radikalische Chlorierungsreaktion hergestellt wird. Dieser Prozess erhöht den Chlorgehalt des Materials von etwa 56–57 % in Standard-PVC auf 63–69 % in CPVC, was zu verbesserten thermischen, chemischen und mechanischen Eigenschaften im Vergleich zu Standard-PVC führt.
Der Markt für chloriertes Polyvinylchlorid (CPVC) ist nach Form, Qualität, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Form ist der Markt in Pellets und Pulver segmentiert. Nach Qualität ist der Markt in Extrusionsqualität und Spritzgussqualität segmentiert. Nach Anwendung ist der Markt in Rohre und Formstücke, Brandsprinkleranlagen, industrielle Flüssigkeitshandhabung, Stromkabelummantelungen und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Wohnbereich, Gewerbe, Industrie und sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für chloriertes Polyvinylchlorid (CPVC) in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Pellet |
| Pulver |
| Extrusionsqualität |
| Spritzgussqualität |
| Rohre und Formstücke |
| Brandsprinkleranlagen |
| Industrielle Flüssigkeitshandhabung |
| Stromkabelummantelung |
| Sonstige |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Form | Pellet | |
| Pulver | ||
| Nach Qualität | Extrusionsqualität | |
| Spritzgussqualität | ||
| Nach Anwendung | Rohre und Formstücke | |
| Brandsprinkleranlagen | ||
| Industrielle Flüssigkeitshandhabung | ||
| Stromkabelummantelung | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für chloriertes Polyvinylchlorid (CPVC)?
Die Marktgröße für chloriertes Polyvinylchlorid (CPVC) wurde im Jahr 2026 auf 2,06 Milliarden USD geschätzt und wird voraussichtlich von 2,23 Milliarden USD im Jahr 2027 auf 3,35 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,45 % während des Prognosezeitraums (2027–2032).
Warum wird CPVC in Pulverform weit verbreitet eingesetzt?
Pulver hielt im Jahr 2026 einen Anteil von 58,12 %, da es Verbundstoffherstellern die Flexibilität gibt, Stabilisatoren, Modifikatoren, Gleitmittel und maßgeschneiderte Materialqualitäten zu mischen.
Welche Region führt die CPVC-Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 36,73 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,18 % wachsen. Indien unterstützt sowohl das Nachfragewachstum als auch die Lokalisierung der Harzversorgung.
Was ist die größte Herausforderung für CPVC-Lieferanten?
CPVC hat einen Preisaufschlag gegenüber PVC und ist einer Exposition gegenüber PVC-Harz, Chlor, Energie, Installateurqualifikation und Anforderungen an die Kompatibilität von Lösungsmittelklebstoffen ausgesetzt.