
塩素化ポリ塩化ビニル(CPVC)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.23 十億米ドル |
| 市場規模 (2032) | 3.35 十億米ドル |
| 成長率 (2027 - 2032) | 8.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる塩素化ポリ塩化ビニル(CPVC)市場分析
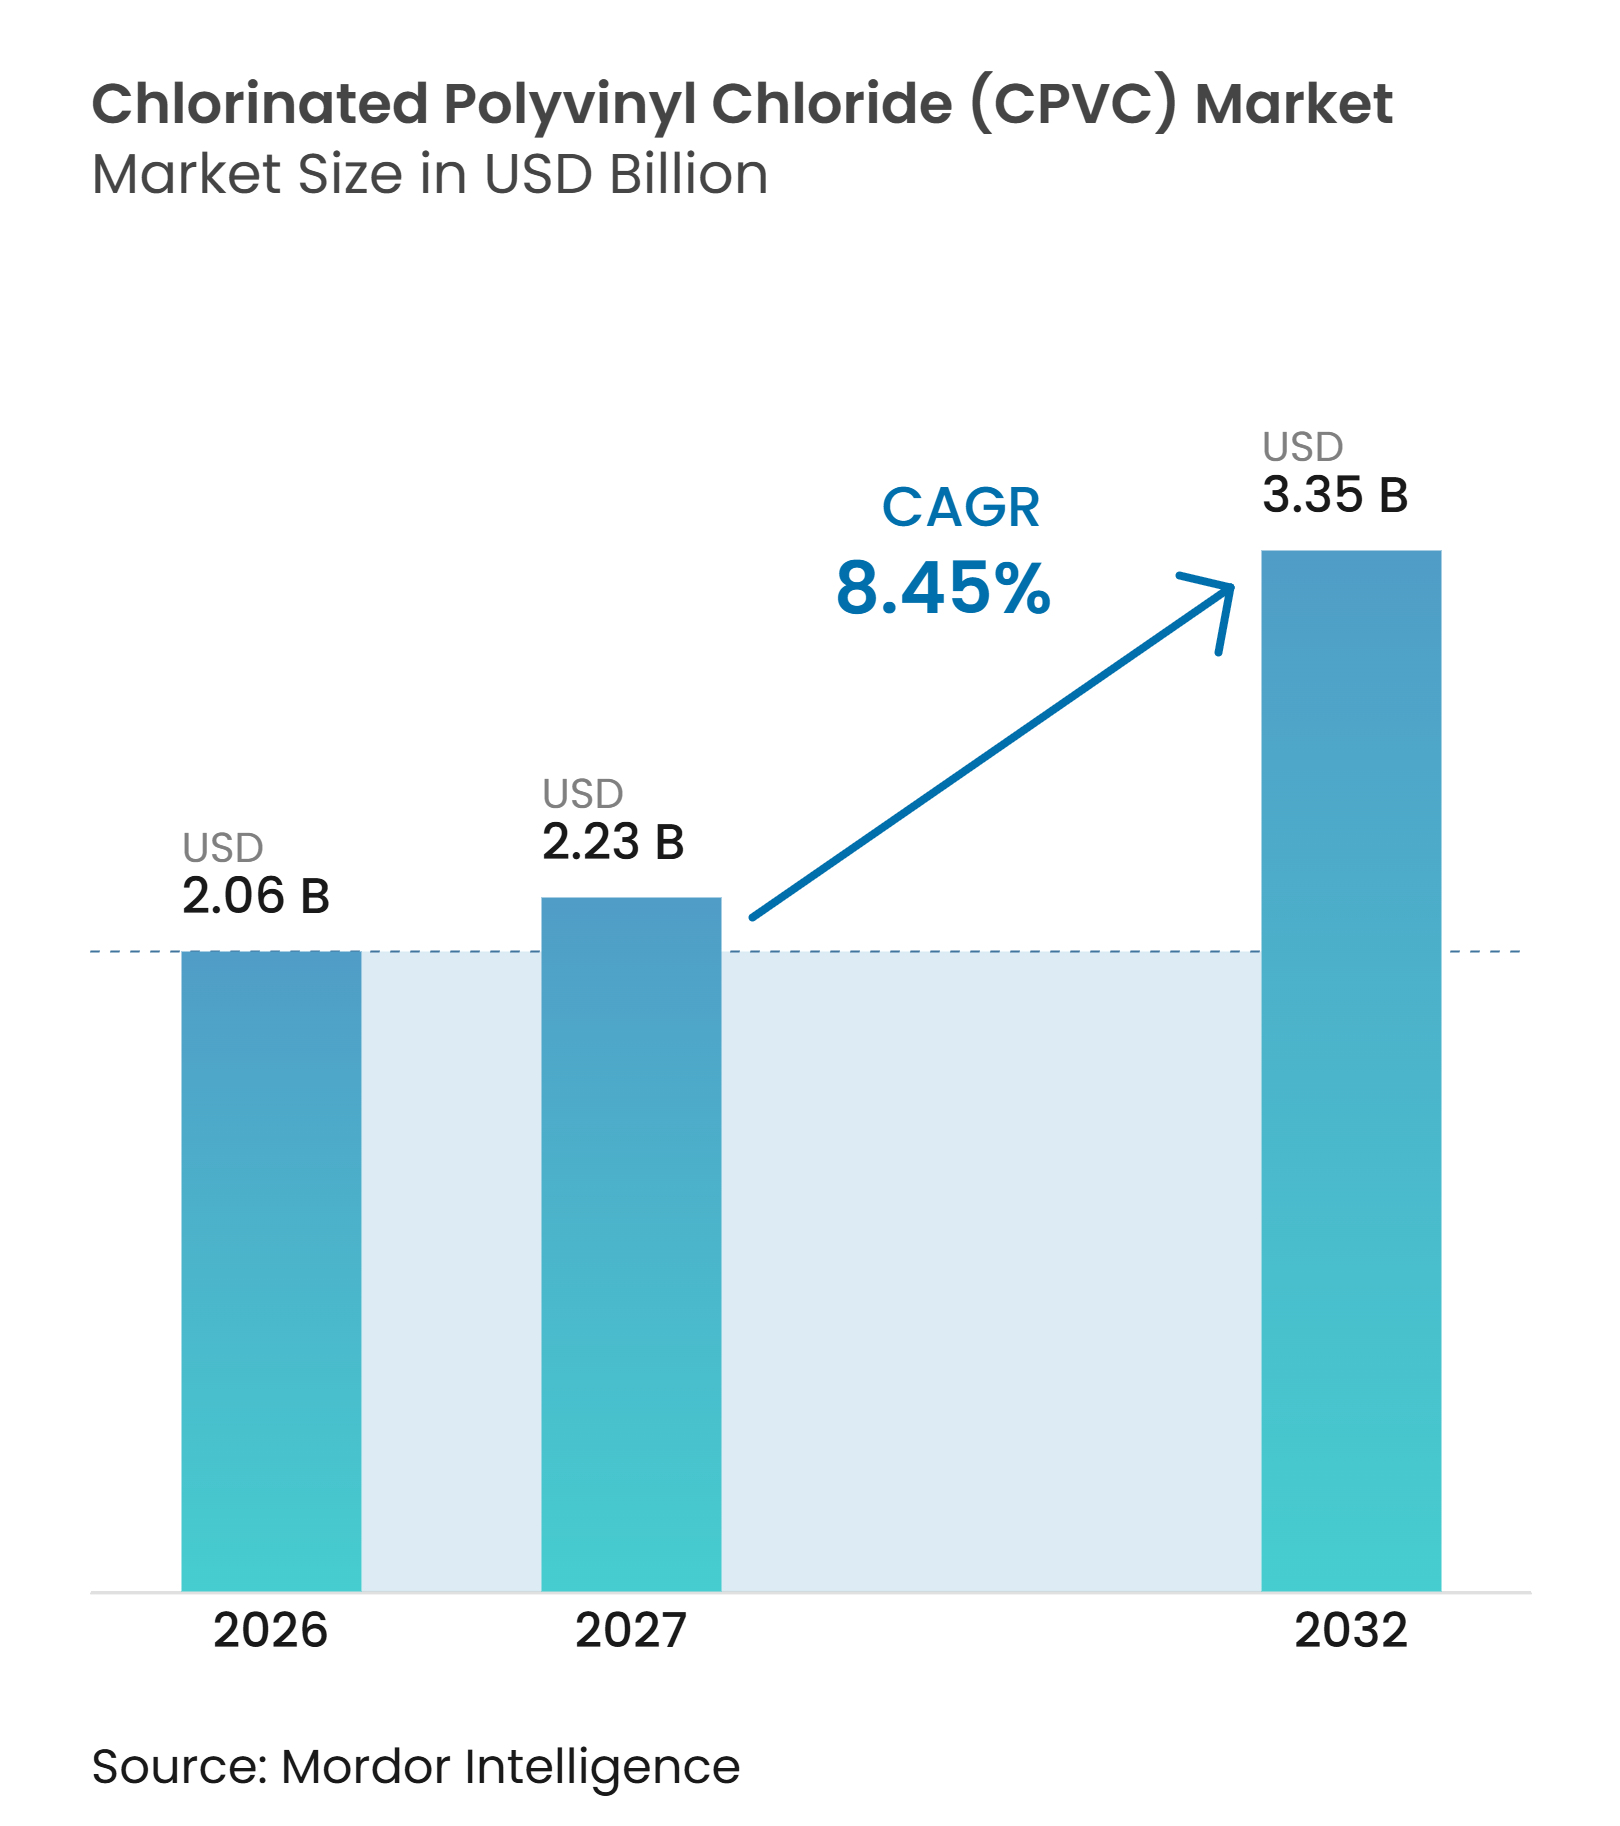
塩素化ポリ塩化ビニル(CPVC)市場規模は2026年に2.06 ビリオン 米ドルと評価され、2027年の2.23 ビリオン 米ドルから2032年には3.35 ビリオン 米ドルに成長すると推定されており、予測期間(2027年~2032年)中のCAGRは8.45%です。塩素化ポリ塩化ビニル(CPVC)市場は、配管、商業ビル、および産業施設における亜鉛メッキ鉄管および標準ポリ塩化ビニル(PVC)システムの代替によって支えられています。CPVCは最高93℃の温度での温水用途に対応できる一方、標準PVCは連続使用において一般的に60℃に制限されています。インドは最大の単一国需要センターであり続けており、樹脂生産能力の拡大に伴い、ますます統合された生産拠点となっています。国内生産は輸入依存度を低減し、加工業者の供給安全性を向上させ、予測期間中の輸出機会を創出する可能性があります。CPVC市場はまた、規格、認証、およびシステム承認が材料性能を裁量的な選択ではなく調達要件とする場面においても恩恵を受けています。
レポートの主要ポイント
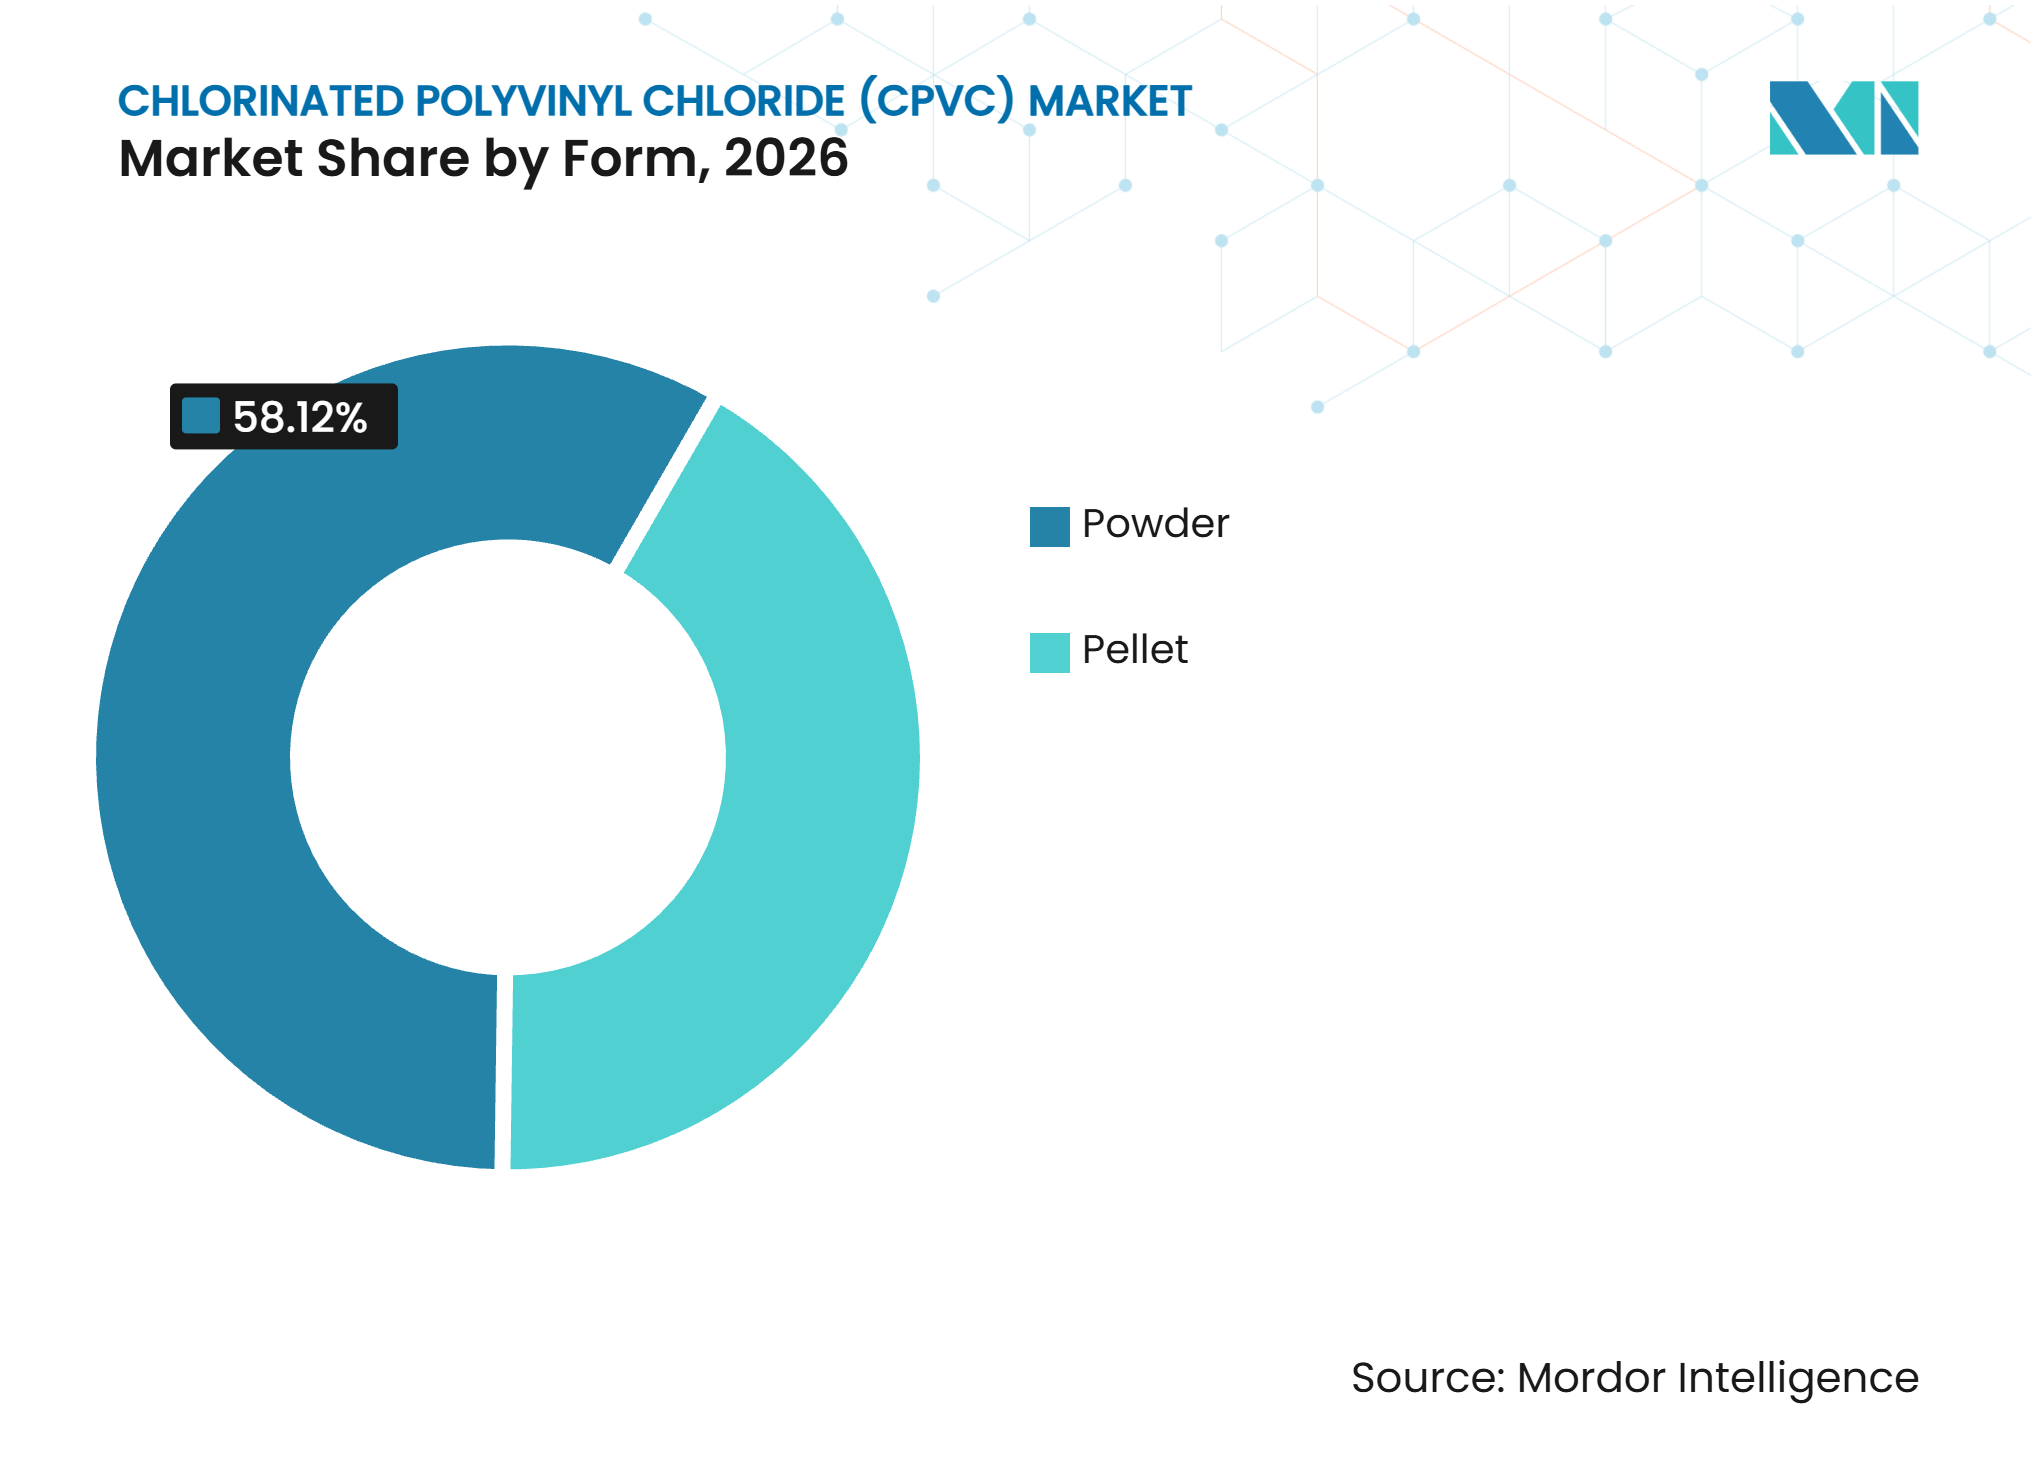
- 形態別では、パウダーが2026年の塩素化ポリ塩化ビニル(CPVC)市場シェアの58.12%を占め、パウダーは2032年まで9.27%のCAGRで成長する見込みです。
- グレード別では、押出グレードが2026年の塩素化ポリ塩化ビニル(CPVC)市場シェアの70.61%を占め、射出グレードは2032年まで9.56%のCAGRで成長する見込みです。
- 用途別では、パイプおよび継手が2026年の塩素化ポリ塩化ビニル(CPVC)市場規模の56.27%を占め、火災スプリンクラーシステムは2032年まで10.03%のCAGRで成長する見込みです。
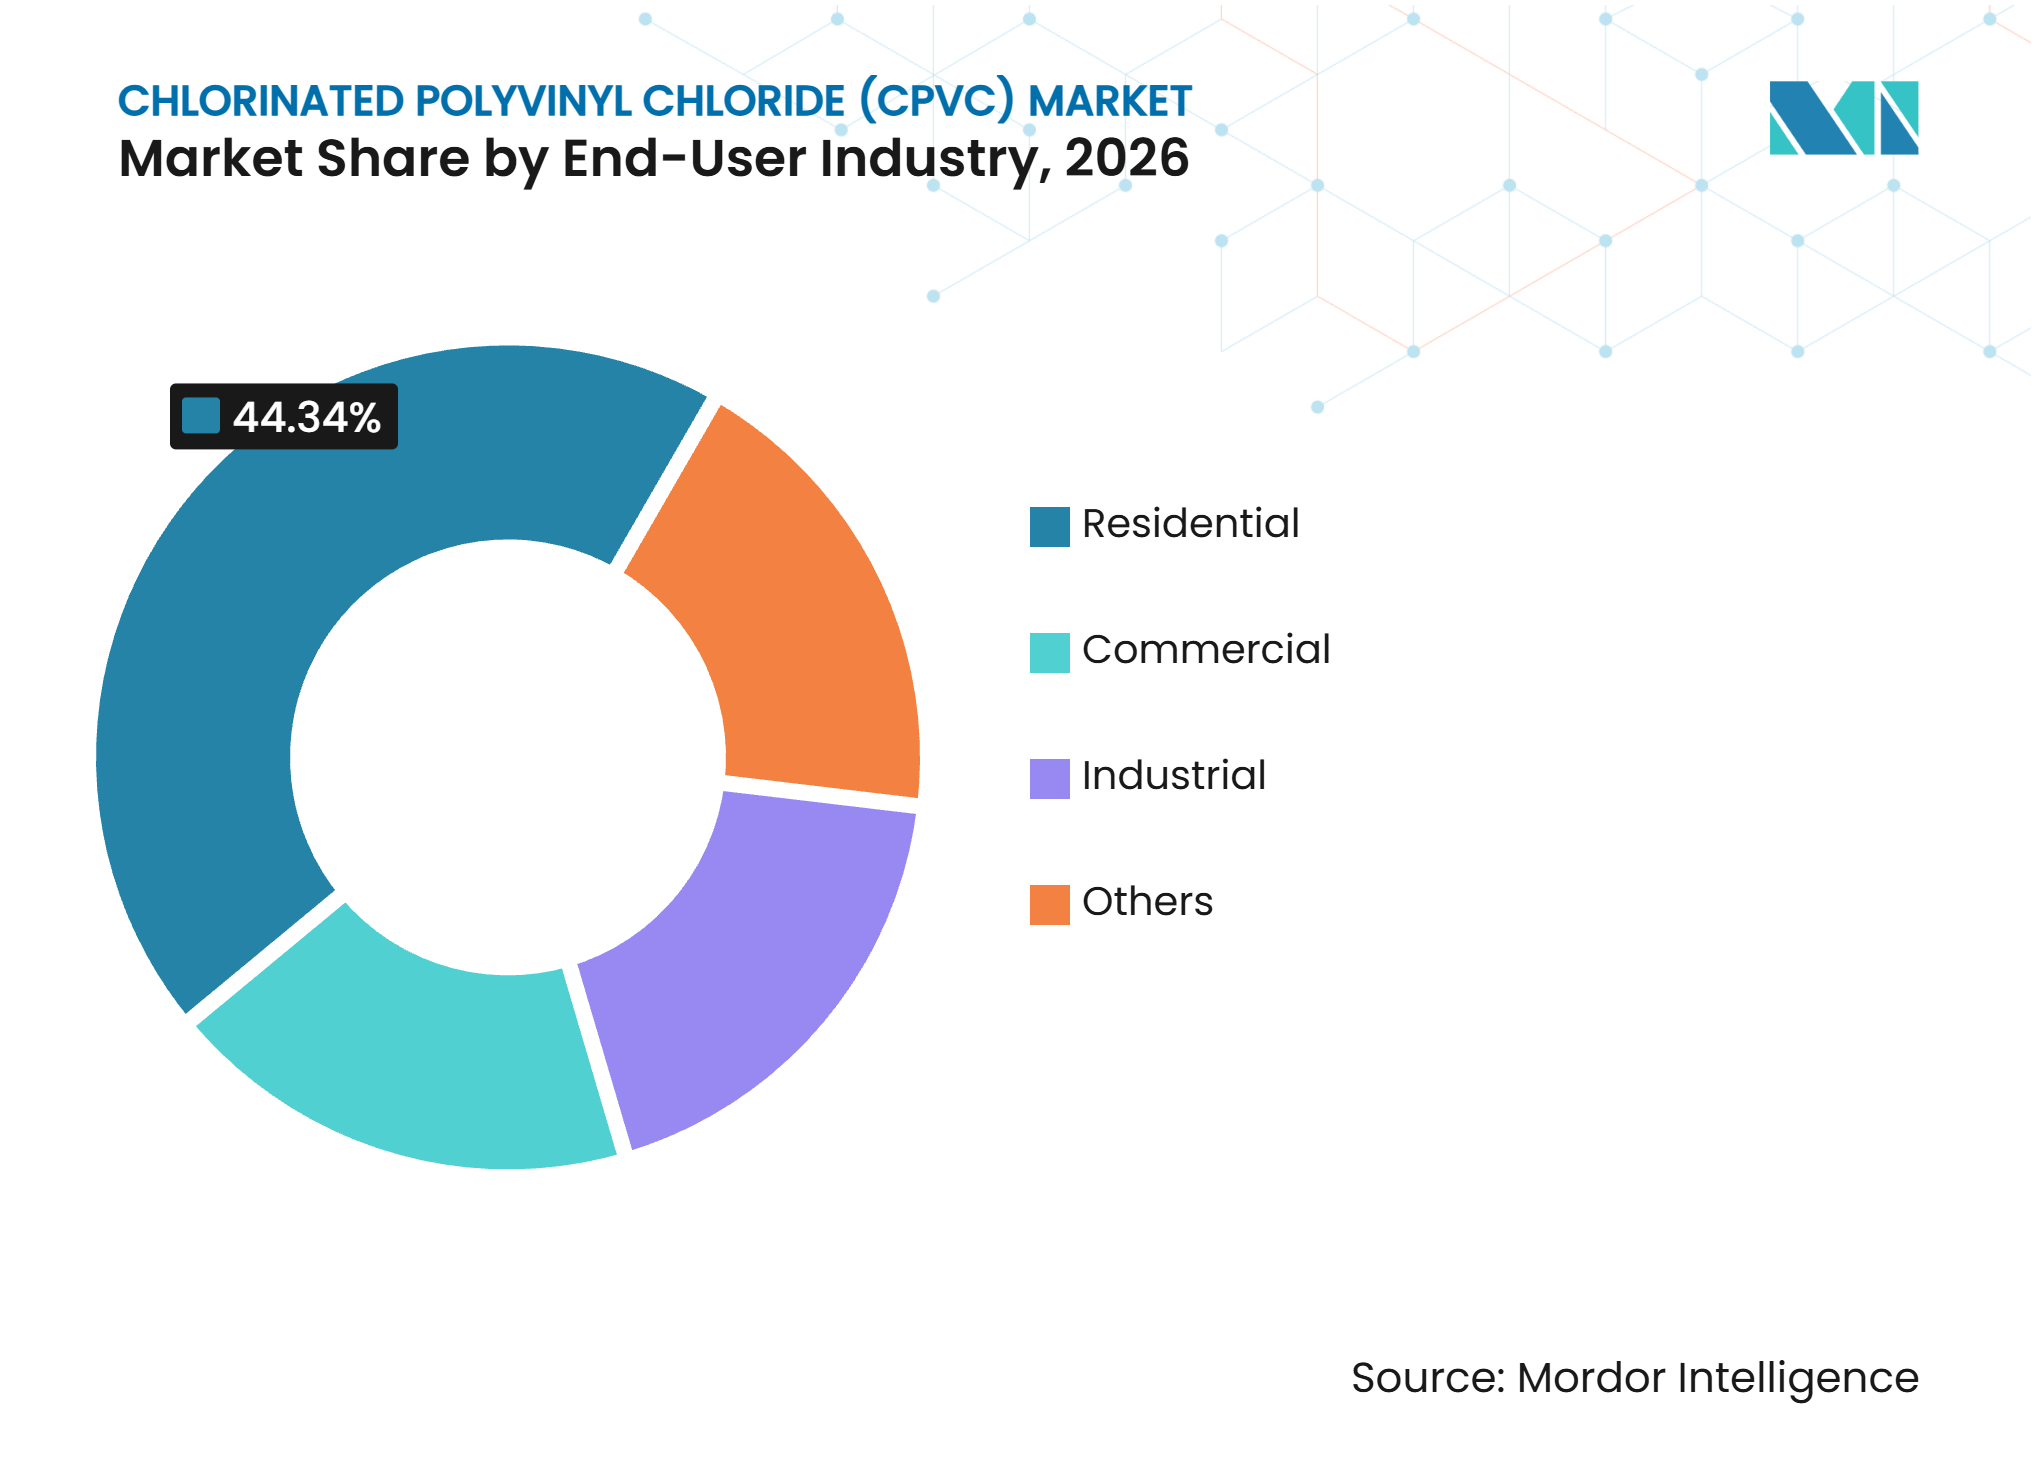
- エンドユーザー産業別では、住宅が2026年の塩素化ポリ塩化ビニル(CPVC)市場シェアの44.34%を占め、産業は2032年まで10.49%のCAGRで成長する見込みです。
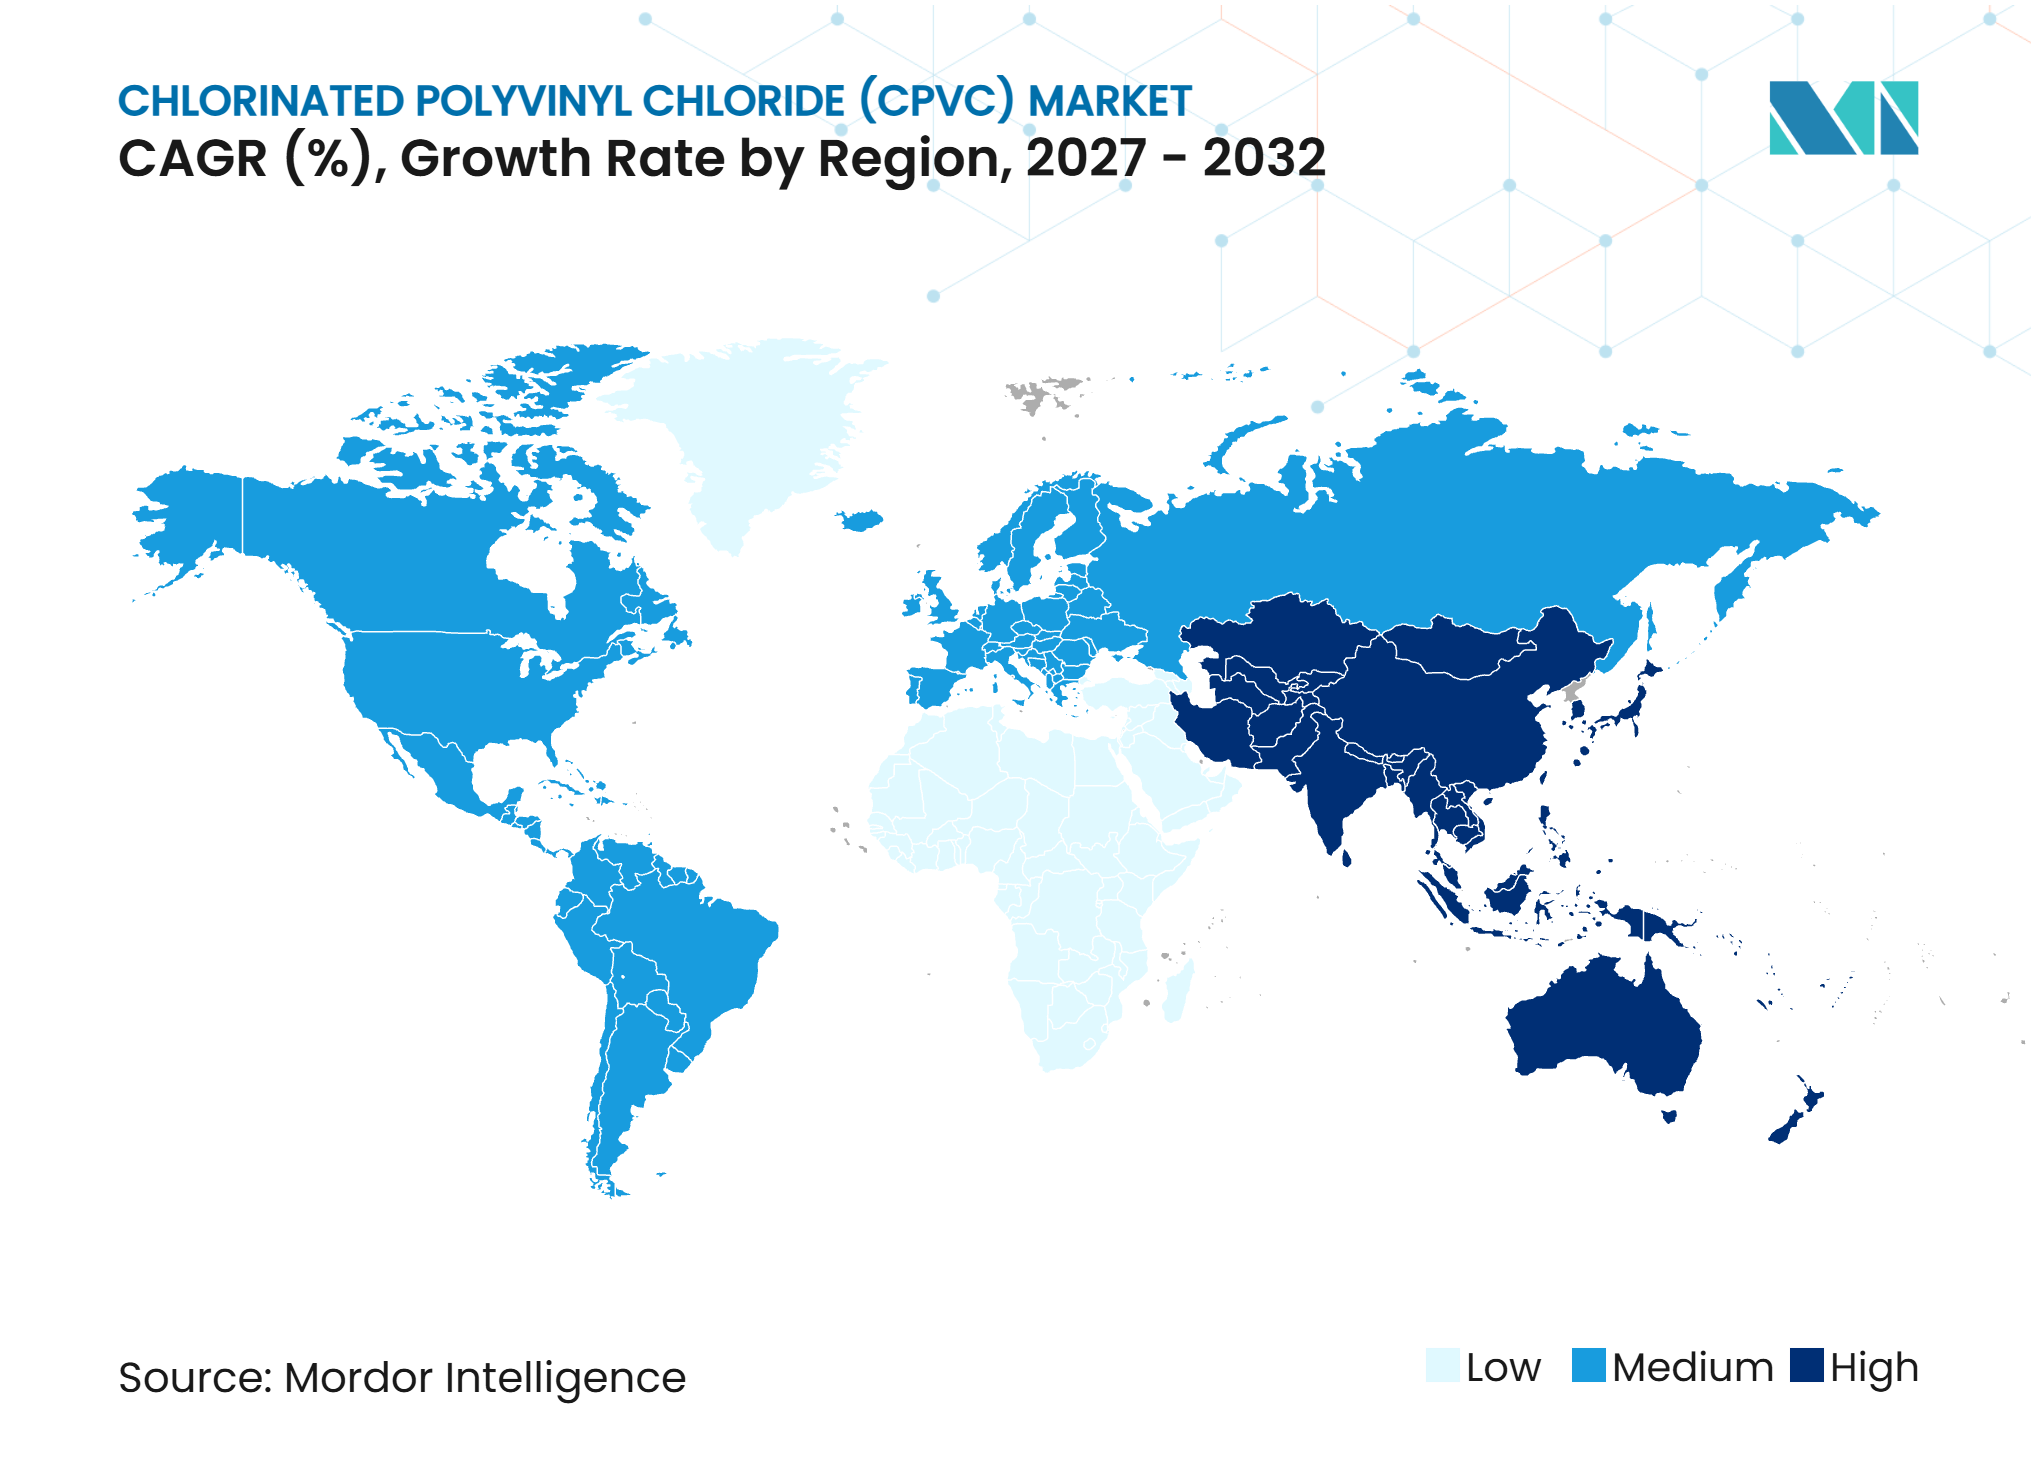
- 地域別では、アジア太平洋が2026年の塩素化ポリ塩化ビニル(CPVC)市場シェアの36.73%を占め、2032年まで10.18%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腐食しやすい金属配管の代替 | +2.5% | 世界全体、南アジアおよび東南アジアで最も高い強度 | 長期(4年以上) |
| 住宅および商業用温水配管需要 | +2.1% | アジア太平洋中心、中東・アフリカへの波及あり | 中期(2〜4年) |
| 火災安全規制の拡大とスプリンクラーの改修 | +1.3% | 北米および欧州 | 中期(2〜4年) |
| 産業用化学品取り扱いおよび水処理 用途 | +0.9% | 世界全体 | 長期(4年以上) |
| インドおよびその他の新興市場における樹脂供給の現地化 | +0.7% | アジア太平洋中心 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
腐食しやすい金属配管の代替
1990年代および2000年代に南アジアおよび東南アジアで設置された亜鉛メッキ鉄管は、20〜25年の耐用年数の終わりに近づいています。この代替サイクルは、新規建設活動が鈍化した場合でもCPVC市場を支えます。CPVCは最高93℃の使用温度に対応できるため、温水および冷水配水システム全体で単一の材料を使用することができ、温水ラインに適しています。この特性は、連続使用において60℃に制限される標準PVCとの差別化要因となっています。中東のインフラでは、汽水地下水と45℃を超える温度が金属配管の耐用年数を短縮する可能性があり、耐腐食性代替材料の採用を後押ししています。インドのインド標準局(BIS)IS 15778 改正第5版は2025年9月に施行され、塩素含有量、水圧性能、重金属溶出規制を含むCPVC飲料水用パイプの技術要件を引き上げました。
住宅および商業用温水配管需要
住宅および商業用温水システムは、インドおよびその他の発展途上建設市場においてCPVC配管への持続的な需要を生み出しています。高層プロジェクトでは、冷水飲料水ラインと温水ループの両方にCPVCを指定し、各機能に別々の材料を使用することを回避できます。ホテル、病院、および企業キャンパスは、標準的な住宅プロジェクトよりも1平方フィートあたりの温水循環配管の使用量が多くなります。これらのシステムはPVCの連続使用温度を超えて稼働することが多く、CPVCを技術的な要件としています。第2・第3層都市における公共住宅活動も、適合配管システムの設置基盤を広げています。CPVC市場は、認定パイプシステムが建設段階での代替ではなく設計段階で選択される場合に恩恵を受けます。
火災安全規制の拡大とスプリンクラーの改修
火災安全規制は、住宅および軽度危険商業ビルにおけるCPVCスプリンクラーシステムの対象市場を拡大しています。NFPA 13の2025年版には、更新された占有分類、耐震ブレース規定、およびスプリンクラー配置ガイダンスが含まれています。2025年11月に改訂されたUL 1821は、防火サービスに使用される熱可塑性スプリンクラーパイプおよび継手の要件を定めています[1]。BlazeMaster CPVCは、16インチ無垢根太を使用したNFPA 13Dアプリケーションの露出地下室設置に関する更新されたリスティングを取得しました。このリスティングにより、以前は鋼管が必要とされていた改修工事の制約が軽減される可能性があります。CPVCはまた、その軽量性とソルベントセメント接合により、鋼管システムに関連するねじ切りやロールグルーブ加工が不要となるため、労働要件を削減できます。
産業用化学品取り扱いおよび水処理用途
産業施設では、最高93℃の温度での濃縮酸、アルカリ、および塩素化プロセス水にCPVCを使用しています。標準PVCはこれらの条件下で軟化する可能性があり、ステンレス鋼は抑制剤または高コストの合金グレードを必要とする場合があります。地方自治体および産業用水処理システムでは、塩素注入ライン、次亜塩素酸ナトリウム供給ループ、および逆浸透前処理ヘッダーにCPVCを使用しています。酸化性消毒剤および高温に対する耐性は、これらの用途において重要です。この組み合わせは、全温度および耐薬品性範囲においてポリプロピレンおよびポリエチレンが対応することが困難です。CPVC市場の産業セグメントは、プロジェクト仕様作業、現場技術サポート、および信頼性の高い流体取り扱いシステムの必要性によって支えられています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PVCおよび競合材料に対するCPVCの価格プレミアム | -1.0% | 世界全体、価格に敏感な新興市場で最も顕著 | 中期(2〜4年) |
| 塩素、PVC樹脂、およびエネルギーコストの変動 | -0.8% | 世界全体 | 短期(2年以内) |
| 施工業者の資格要件とソルベントセメントの適合性要件 | -0.4% | 世界全体、配管工認定率が低い市場で最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PVCおよび競合材料に対するCPVCの価格プレミアム
CPVCは塩素ガスによるPVC樹脂の後塩素化を必要とし、汎用PVCに比べてコストが増加します。プレミアムはコンパウンドグレードおよび地域の供給状況によって異なり、30%〜60%と推定されています。インドの大手住宅開発業者は、重要でない配管工事においてCPVCと普通PVCおよび架橋ポリエチレンを比較検討することがあります。北米では、架橋ポリエチレン(PEX)プレスフィットシステムが、CPVCの高温対応能力よりも施工速度を優先するプロジェクトで競合しています。CPVCは50年の耐用年数を短命な代替品と比較した場合、より低いライフサイクルコストを提供できます。したがってCPVC市場は、運用価値と材料性能の両方を実証することに依存しています。
塩素、PVC樹脂、およびエネルギーコストの変動
CPVCコンパウンドメーカーは、PVC樹脂、塩素ガス、および生産に使用されるエネルギーにわたる投入コストのエクスポージャーを管理しています。いずれかの投入コストの変化は、パイプ価格が迅速に調整できない場合にマージンを圧迫する可能性があります。塩素への後方統合を持たないメーカーは、樹脂と塩素の供給可能性の同時変化にさらされやすくなっています。この圧力は、外部サプライヤーからコンパウンドまたは原料を調達するインドの中小パイプ加工業者にとって特に重要です。化学品の登録・評価・認可・制限(REACH)規制に基づく欧州のコンプライアンス要件は、塩素および選択された安定剤化学品に対して追加コストと取り扱い義務を課しています。CPVC産業では、樹脂、コンパウンド、および流通チェーンをより多く管理する大手サプライヤーが、これらの圧力を管理するうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
パウダー形態が加工の柔軟性を支援パウダーは2026年の塩素化ポリ塩化ビニル(CPVC)市場シェアの58.12%を占め、2032年まで9.27%のCAGRで拡大する見込みです。コンパウンドメーカーがパウダーを使用して樹脂に熱安定剤、耐衝撃性改良剤、および滑剤を配合するため、このセグメントが主導しています。微細な粒子サイズは均一な添加剤分散を支援し、特殊グレード向けにカスタマイズされた塩素含有量範囲を可能にします。パウダーはまた、加工業者が異なるパイプ、継手、および産業用途の要件に合わせてコンパウンドレシピを調整することを可能にします。下流の製造プロセス全体にわたるこの柔軟性が、CPVCパウダー市場の規模を支えています。
ペレット形態のCPVCは、定義されたメルトフロー特性を持つ事前コンパウンド原料を必要とするメーカーに対応しています。これは、寸法の再現性が配合の柔軟性よりも優先される射出成形継手において特に有用です。インドの加工業者は、国内生産能力が利用可能な場合、国内生産のパウダーへの移行を進めており、輸入材料に比べて物流リスクを低減しています。現地コンパウンドはパイプおよび継手メーカーの供給継続性を向上させることができます。パイプメーカーは飲料水および建築システム用途に一貫した材料品質を必要とするため、認証は引き続き重要です。したがって、認証済み原材料は、コンプライアンス要件がプロジェクト仕様に組み込まれている場合に優位性を維持できます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
グレード別:
押出グレードが規模を維持しながら射出グレードが台頭押出グレードは2026年のCPVC市場シェアの70.61%を占めました。パイプおよびチューブは押出によって製造され、CPVCエンドプロダクト生産量の大部分を占めるため、このグレードが広く使用されています。制御された塩素含有量と溶融強度は、メーカーが15mmから200mmのパイプ径にわたって均一な肉厚を維持するのに役立ちます。BIS IS 15778は、インドにおける関連するCPVCパイプ用途に対して最低塩素含有量66.5%を規定しています。押出グレードのCPVC市場規模は、配管および流体取り扱いパイプへの需要と連動しています。
射出グレードは2032年まで9.56%のCAGRで拡大する見込みであり、押出グレードよりも速い成長が予測されています。火災スプリンクラー継手、産業用バルブハウジング、およびマニホールドブロックは、押出では製造できない複雑な成形形状を必要とします。Georg Fischerは2025年9月に、のUponor ChlorFIT Corzan CPVCシステム向けに2インチから12インチのサイズの565バタフライバルブを発売し、従来は銅または炭素鋼が使用されていた商業用途でのCPVCシステム能力を拡張しました。より複雑な形状を持つ製品は、信頼性の高い射出成形コンパウンドへの需要を高めます。火災安全改修が拡大するにつれて、継手とパイプの比率が高まることで射出グレードのより速い成長を支えることができます。
用途別:
パイプおよび継手が主導しながら火災スプリンクラーシステムが加速パイプおよび継手は2026年のCPVC市場規模の56.27%を占めました。このセグメントは住宅および商業用温水・冷水配水を基盤としており、CPVCは単一システム内でパイプ配管とソルベントセメント接合の両方をカバーしています。これにより、施工業者とビルオーナーの材料選定が簡素化されます。産業用流体取り扱いシステムも、塩素注入、逆浸透前処理、および廃水中和にパイプおよび継手を使用しています。これらの用途は一般的に、標準的な流通在庫ではなくエンジニアリング性能に基づいて選定されます。
火災スプリンクラーシステムは2032年まで10.03%のCAGRで成長する見込みです。このセグメントは、製品選択を導く火災規制、リスト掲載コンポーネント、およびシステム承認から恩恵を受けています。Vikingの2025年7月のBlazeMaster CPVCカタログは、全米防火協会(NFPA)13Dに基づく16インチ無垢根太構成を含む露出地下室用途のリスティングを確認しました。電力ケーブルケーシングおよびその他の用途(実験室化学廃液ドレインや半導体流体ラインを含む)が段階的な需要を追加しています。ASTM F2618は化学廃液排水に使用されるCPVC継手の仕様経路を提供し、特殊用途を支援しています。
エンドユーザー産業別:
住宅が需要を維持しながら産業がより速く拡大住宅は2026年のCPVC市場シェアの44.34%を占めました。インドの住宅プログラム、東南アジアの集合住宅建設、および湾岸都市の活動が配管への需要を持続させています。CPVCの温水要件への対応能力と飲料水基準への適合が、これらのプロジェクトでの使用を支えています。インドの都市部および都市周辺部の開発でもCPVCが使用されており、インド標準局(BIS)IS 15778への適合が調達基準となっています。大規模な設置基盤は、住宅建設と代替需要がCPVC市場の中心であり続けることを意味しています。
産業は2032年まで10.49%のCAGRで成長する見込みです。化学プラント、水処理施設、および発電所冷却回路は、攻撃的な流体と高い運転温度に耐えられる材料を必要としています。Corzanグレードシステムは、塩酸、次亜塩素酸ナトリウム、およびプロセス蒸気条件がポリプロピレンまたはポリエチレン代替品を劣化させる場所で使用されています。商業ビルは規模において住宅と産業の中間に位置し、ホテル、病院、およびデータセンターからの需要があります。これらの温水循環および消火システムも、鋼管と比較したCPVCの軽量性から恩恵を受けています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:需要規模と現地供給の発展
アジア太平洋は2026年の塩素化ポリ塩化ビニル(CPVC)市場シェアの36.73%を占め、2032年まで10.18%のCAGRで成長する見込みです。インドは主要な国レベルの成長要因であり、高層プロジェクトが温水配管にCPVCを指定するケースが増加しています。BIS IS 15778 改正第5版は2025年9月から塩素含有量、水圧性能、および重金属溶出の要件を引き上げました。これらのコンプライアンス要因は、認証済みコンパウンドとテスト済みシステムを持つメーカーに有利に働きます。LubrizolとGrasimのVilayat工場は、地域に現地樹脂生産能力をもたらしています。Sekisui Chemicalの2026年度計画は、アジアにおける新しいCPVC製品販売と地理的拡大を優先事項として特定しています。ベトナムとインドネシアは、高層建設活動と水インフラ基準の発展に伴い、需要の増加が見込まれています。
北米:防火および商業システムのアップグレード
北米は、独立した配管および防火需要チャネルによって支えられています。米国では、FlowGuard Gold仕様が住宅および軽商業配管を支援し、BlazeMaster製品が防火に対応しています。UL 1821は熱可塑性スプリンクラーパイプおよび継手の主要製品規格を提供しています。2025年のNFPA 13およびNFPA 13Dの変更により、特定のスプリンクラー設置の設計柔軟性が拡大し、改修および新築用途を支援しています。NIBCOは2025年3月に250 psi CPVC定格のChemtrolモデルD トゥルーユニオンボールバルブを発売しました。カナダはCPVC温水・冷水配水にCSA B137.6に従い、メキシコも北部製造回廊の産業プロセスラインからの需要があります。
欧州、南米、および中東・アフリカ:特殊用途が地域の幅を拡大
欧州は商業および歴史的建造物における産業用流体取り扱いと防火に注力しています。DIN EN ISO 15493:2025-10は、PVC-C産業用配管システムの欧州フレームワークを更新し、2003年版を置き換えています[2]。この規格は、産業システムの材料分類と生産要件の明確化を支援しています。南米では産業用化学品および地方自治体の水インフラアップグレードへの需要が増加しており、二次都市での代替活動も始まっています。中東・アフリカは、海水淡水化の化学品注入および湾岸協力会議都市の高層建設からの需要を引き込んでいます。CPVCは高温で稼働する次亜塩素酸塩および酸注入ラインに適しています。南アフリカの水処理投資とNSF/ANSI 61適合パイプシステムの使用も、湾岸以外での需要を提供しています。
競合環境
市場集中度
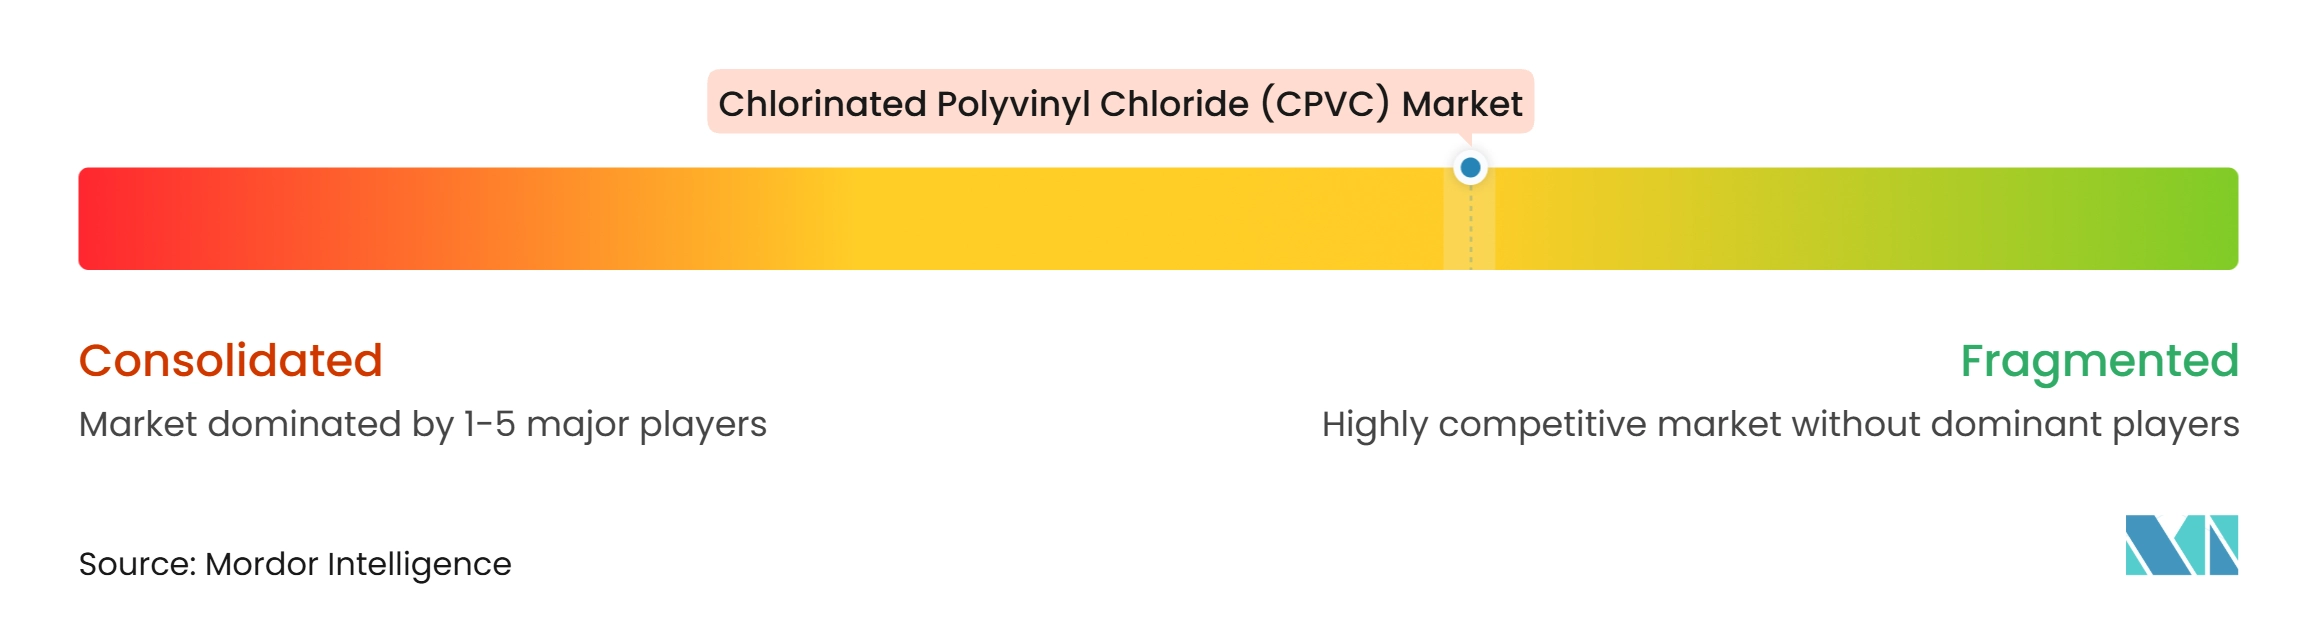
塩素化ポリ塩化ビニル(CPVC)市場は中程度に分散しています。樹脂およびコンパウンド生産はLubrizol、Kaneka、Sekisui Chemical、およびEpigralに集中しています。一方、パイプ、継手、およびシステム製造は、南アジア、北米、および欧州全体のライセンス加工業者および独立メーカーが担っています。Lubrizolは、住宅配管向けFlowGuard Gold、防火向けBlazeMaster、産業用途向けCorzanという独自のブランドラインで事業を展開しています。このブランド構造はコンパウンド技術、ライセンス、およびシステム承認を統合しており、防火および配管仕様が確立された認証履歴に依存することが多いため、小規模メーカーが模倣することは困難です。
垂直統合されたサプライヤーは、投入コストの変動期において樹脂、コンパウンド、パイプ押出、および流通を管理するうえで有利な立場にあります。AliaxisのAshirvadおよびAstral Limitedは、製造能力とディーラーネットワークを通じてインドでこの優位性を持っています。Georg Fischerは2025年9月に565バタフライバルブを発売してUponor ChlorFITの提供を拡大し、従来は銅または炭素鋼が使用されていた商業用途でのCPVCシステム能力を拡張しました。Epigralの計画中の年産15万トン施設は、現地樹脂供給を増加させ、競争力のある着地コストを改善することが期待されています。
防火スプリンクラーサプライヤーは参入障壁が高く、製品承認にはULおよびFM Approvals(FM)要件に基づく材料試験とシステムレベルの検証が必要です。これらの障壁は、北米におけるViking、Spears、IPEXなどの確立されたリスト掲載サプライヤーの市場ポジションを支えています。
塩素化ポリ塩化ビニル(CPVC)産業リーダー
-
Wavin B.V.
-
Spears Manufacturing Company
-
Viking Group Inc.
-
KANEKA CORPORATION
-
NIBCO INC.
- 注:主要企業の掲載順は順位を示すものではありません。
塩素化ポリ塩化ビニル(CPVC)市場 このレポートでカバーされる企業
- Aliaxis
- Ashirvad
- Astral Limited
- Epigral Limited
- Finolex Industries Limited
- Georg Fischer AG
- KANEKA CORPORATION
- Lubrizol
- NIBCO INC.
- Prince Pipes and Fittings Ltd.
- Sekisui Chemical Co., Ltd.
- Spears Manufacturing Company
- Supreme Industries Limited
- Viking Group Inc.
- Wavin B.V.
最近の産業開発事情 塩素化ポリ塩化ビニル(CPVC)市場
- 2026年6月:LubrizolとGrasimは、グジャラート州Vilayatに塩素化ポリ塩化ビニル(CPVC)樹脂プラントを開設しました。フェーズ1の生産能力は年産5万トンで、計画総生産能力は10万トンです。1.5億米ドルの合計投資額と、Lubrizolの拡張されたDahejコンパウンド工場により、インドに統合されたCPVC製造拠点が確立され、日本および米国からの樹脂輸入への依存度が低減されます。
- 2026年3月:Sekisui Chemicalは、原材料および物流コストの増加を理由に、塩素化ポリ塩化ビニル(CPVC)樹脂およびコンパウンドの価格改定を発表しました。これはアジアおよび北米でSekisui樹脂ベースのコンパウンドを使用する顧客に影響します。
世界の塩素化ポリ塩化ビニル(CPVC)市場レポートの範囲
塩素化ポリ塩化ビニル(CPVC)は、フリーラジカル塩素化反応によって標準ポリ塩化ビニル(PVC)樹脂に塩素を付加することで製造される硬質熱可塑性プラスチックです。このプロセスにより、材料の塩素含有量は標準PVCの約56〜57%からCPVCの63〜69%に増加し、標準PVCと比較して熱的、化学的、および機械的特性が向上します。
塩素化ポリ塩化ビニル(CPVC)市場は、形態、グレード、用途、エンドユーザー産業、および地域別にセグメント化されています。形態別では、市場はペレットとパウダーにセグメント化されています。グレード別では、市場は押出グレードと射出グレードにセグメント化されています。用途別では、市場はパイプおよび継手、火災スプリンクラーシステム、産業用流体取り扱い、電力ケーブルケーシング、およびその他にセグメント化されています。エンドユーザー産業別では、市場は住宅、商業、産業、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国における塩素化ポリ塩化ビニル(CPVC)の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ペレット |
| パウダー |
| 押出グレード |
| 射出グレード |
| パイプおよび継手 |
| 火災スプリンクラーシステム |
| 産業用流体取り扱い |
| 電力ケーブルケーシング |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 形態別 | ペレット | |
| パウダー | ||
| グレード別 | 押出グレード | |
| 射出グレード | ||
| 用途別 | パイプおよび継手 | |
| 火災スプリンクラーシステム | ||
| 産業用流体取り扱い | ||
| 電力ケーブルケーシング | ||
| その他 | ||
| エンドユーザー産業別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
塩素化ポリ塩化ビニル(CPVC)市場の現在の市場規模は?
塩素化ポリ塩化ビニル(CPVC)市場規模は2026年に2.06 ビリオン 米ドルと評価され、2027年の2.23 ビリオン 米ドルから2032年には3.35 ビリオン 米ドルに成長すると推定されており、予測期間(2027年〜2032年)中のCAGRは8.45%です。
なぜパウダーCPVCが広く使用されているのか?
パウダーは2026年に58.12%のシェアを占めました。これはコンパウンドメーカーに安定剤、改良剤、滑剤、およびカスタマイズされた材料グレードを配合する柔軟性を提供するためです。
どの地域がCPVC需要をリードしているか?
アジア太平洋は2026年に36.73%のシェアを占め、2032年まで10.18%のCAGRで成長する見込みです。インドは需要成長と樹脂供給の現地化の両方を支えています。
CPVCサプライヤーにとっての主な課題は何か?
CPVCはPVCに対して価格プレミアムがあり、PVC樹脂、塩素、エネルギー、施工業者の資格要件、およびソルベントセメントの適合性要件へのエクスポージャーがあります。