
Taille et part du marché du chlorure de polyvinyle chloré (CPVC)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
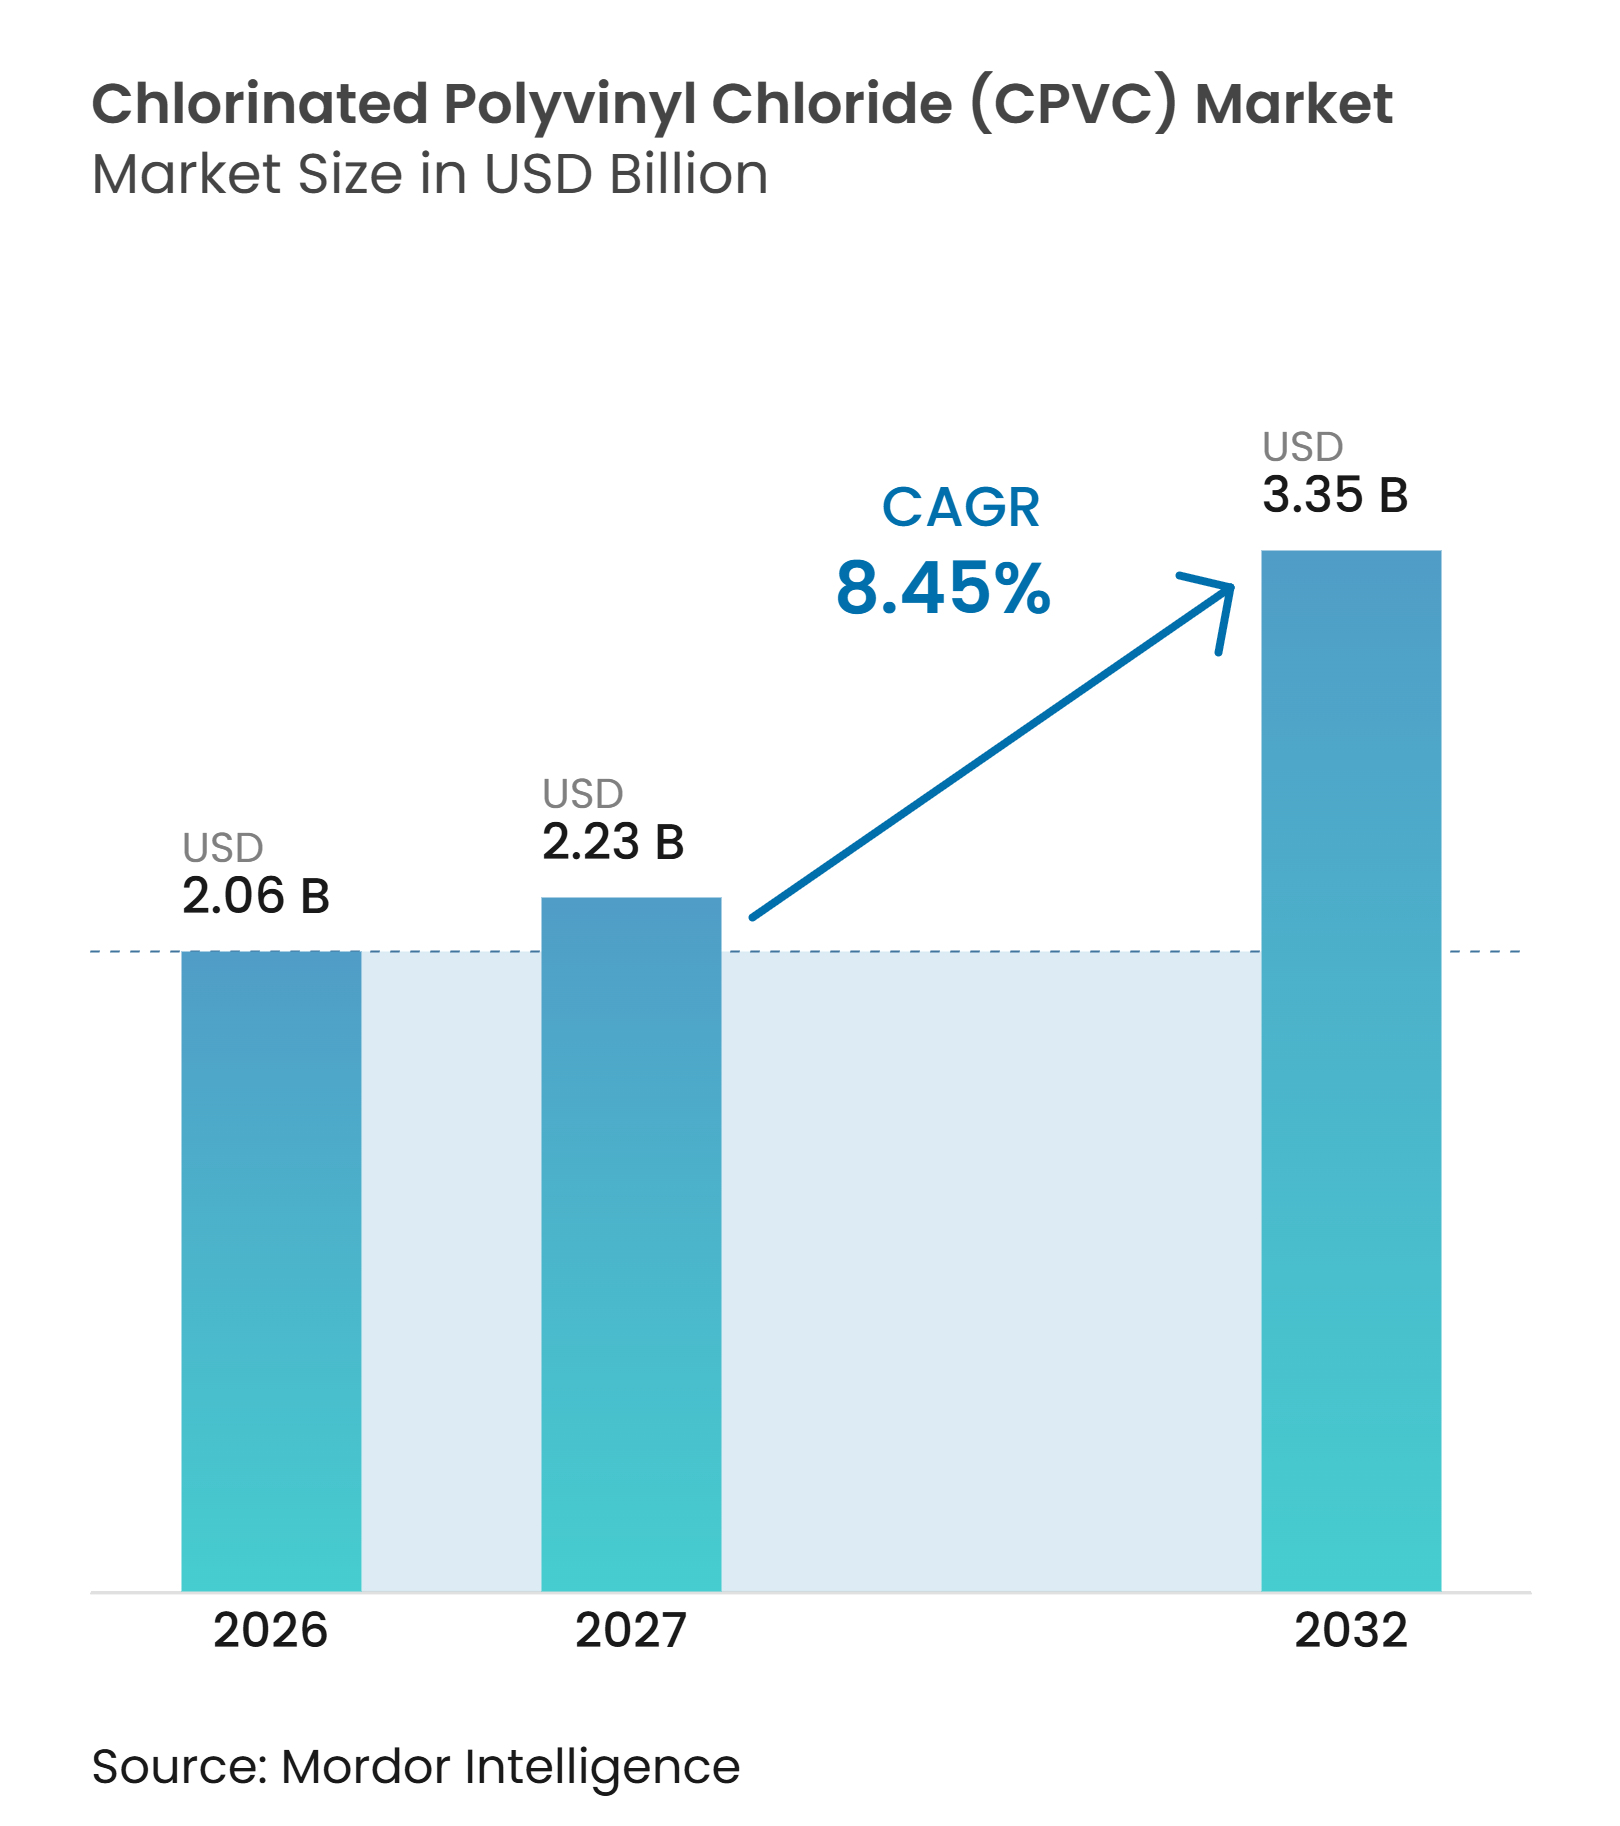
| Taille du Marché (2027) | 2.23 Milliards de dollars |
| Taille du Marché (2032) | 3.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.45 % |
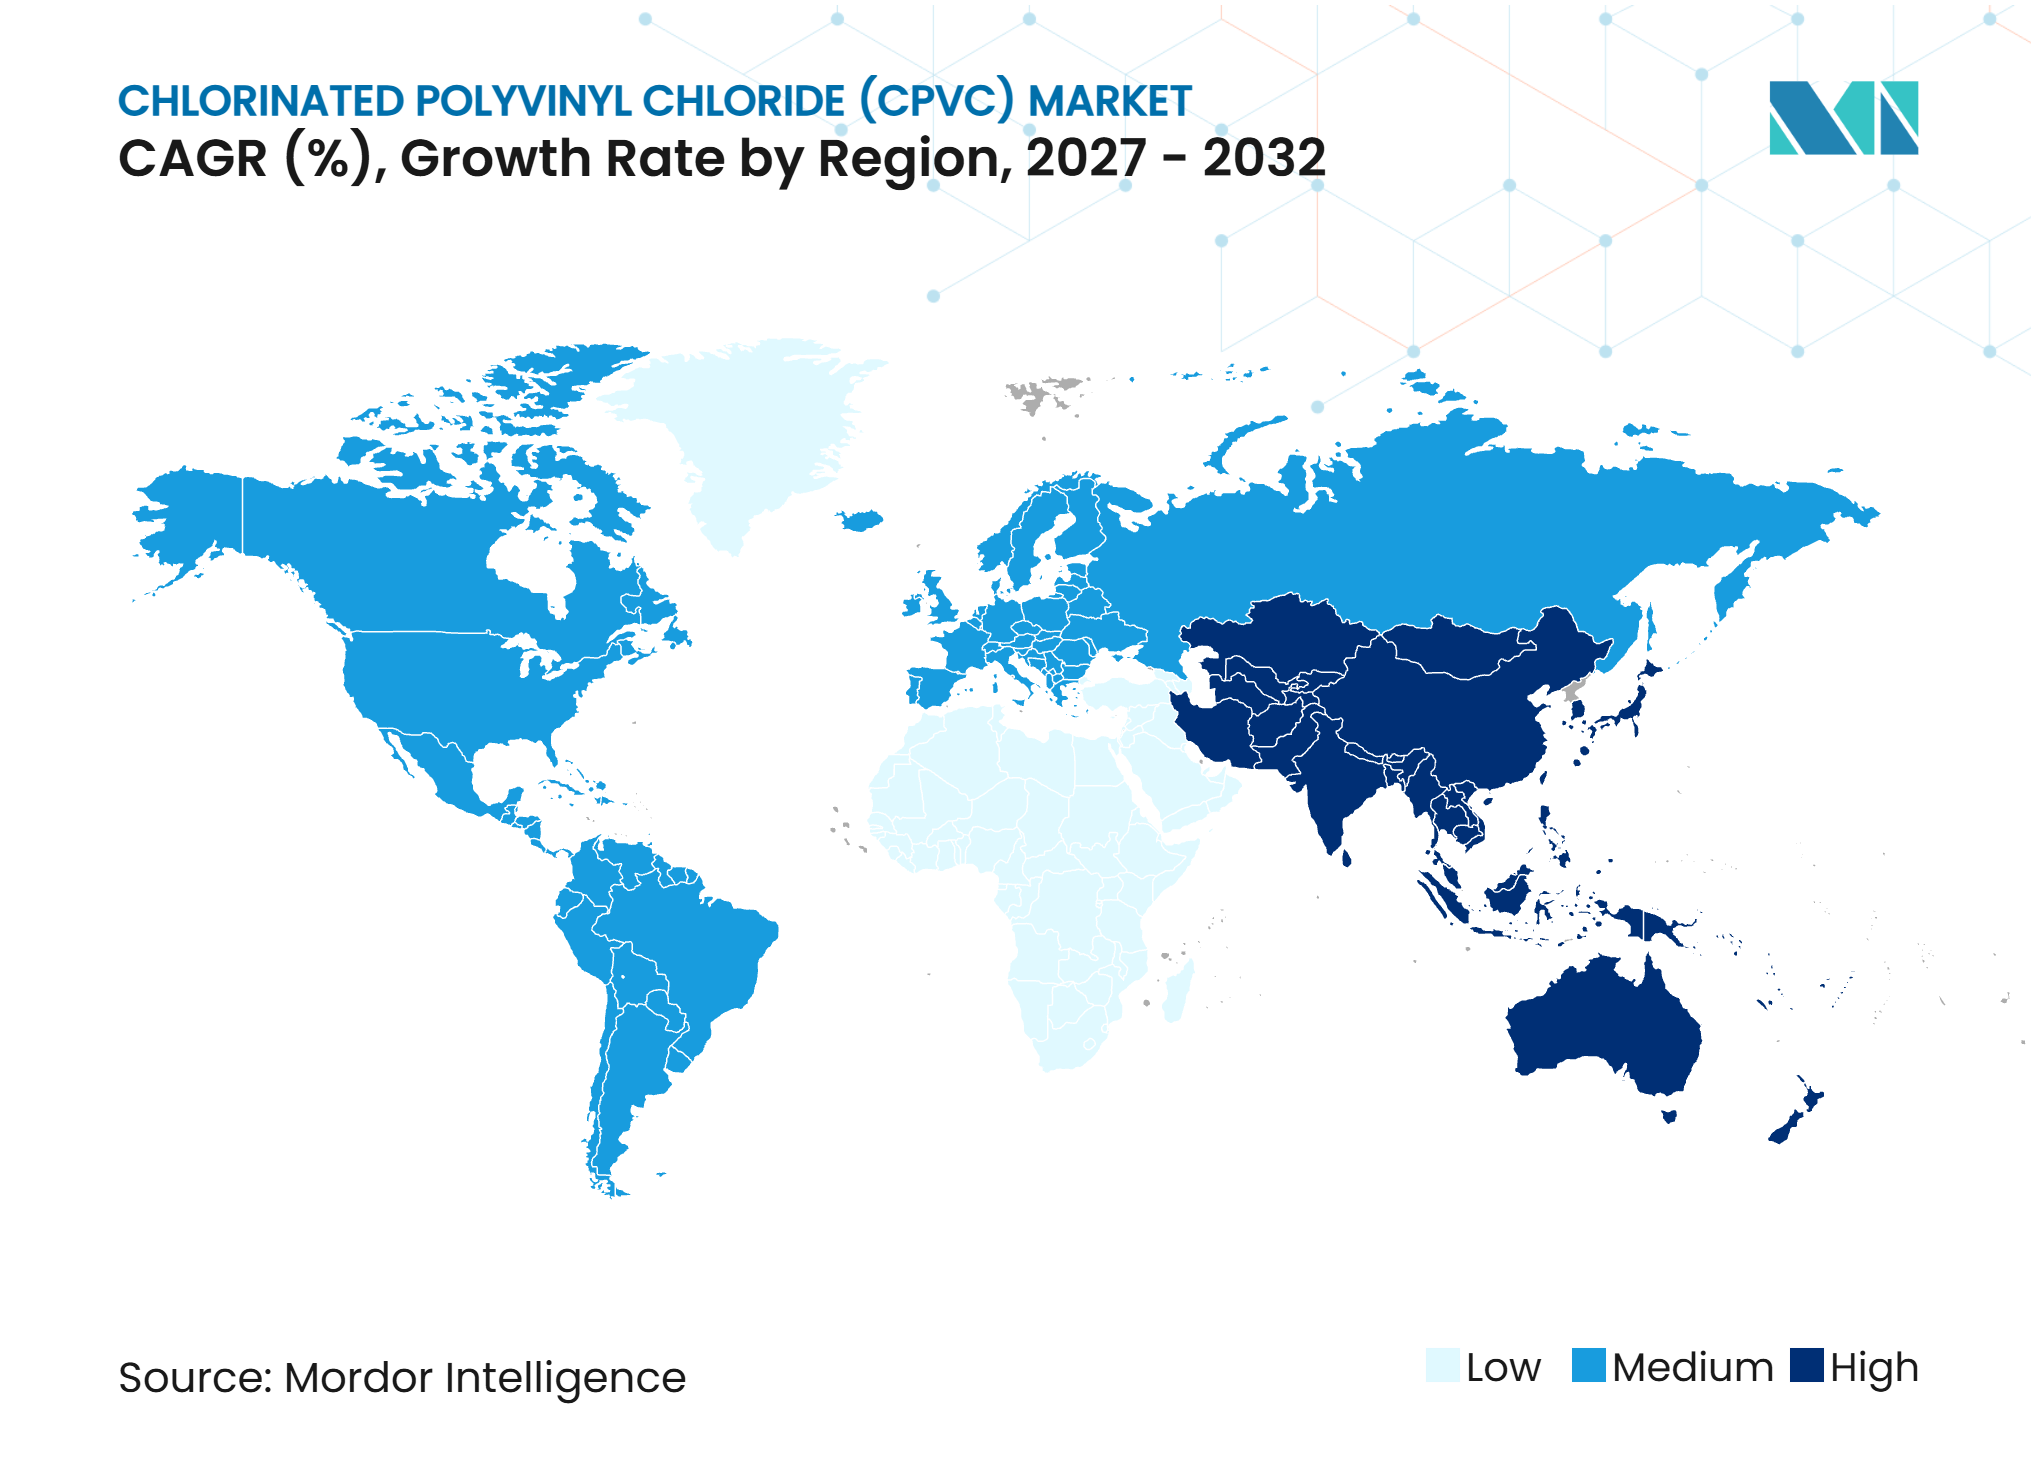
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chlorure de polyvinyle chloré (CPVC) par Mordor Intelligence
La taille du marché du chlorure de polyvinyle chloré (CPVC) était évaluée à 2,06 milliards USD en 2026 et devrait croître de 2,23 milliards USD en 2027 à 3,35 milliards USD d'ici 2032, à un CAGR de 8,45 % durant la période de prévision (2027-2032). Le marché du chlorure de polyvinyle chloré (CPVC) est soutenu par le remplacement des systèmes en fer galvanisé et en chlorure de polyvinyle (PVC) standard dans la plomberie, les bâtiments commerciaux et les installations industrielles. Le CPVC peut être utilisé pour les applications eau chaude à des températures allant jusqu'à 93 °C, tandis que le PVC standard est généralement limité à 60 °C en service continu. L'Inde reste le plus grand centre de demande au niveau national et devient une base de production de plus en plus intégrée à mesure que la capacité de résine se développe. La production locale peut réduire la dépendance aux importations, améliorer la sécurité d'approvisionnement pour les transformateurs et créer des possibilités d'exportation durant la période de prévision. Le marché du CPVC bénéficie également des situations où les codes, certifications et approbations de systèmes font de la performance des matériaux une exigence d'approvisionnement plutôt qu'un choix discrétionnaire.
Principaux enseignements du rapport
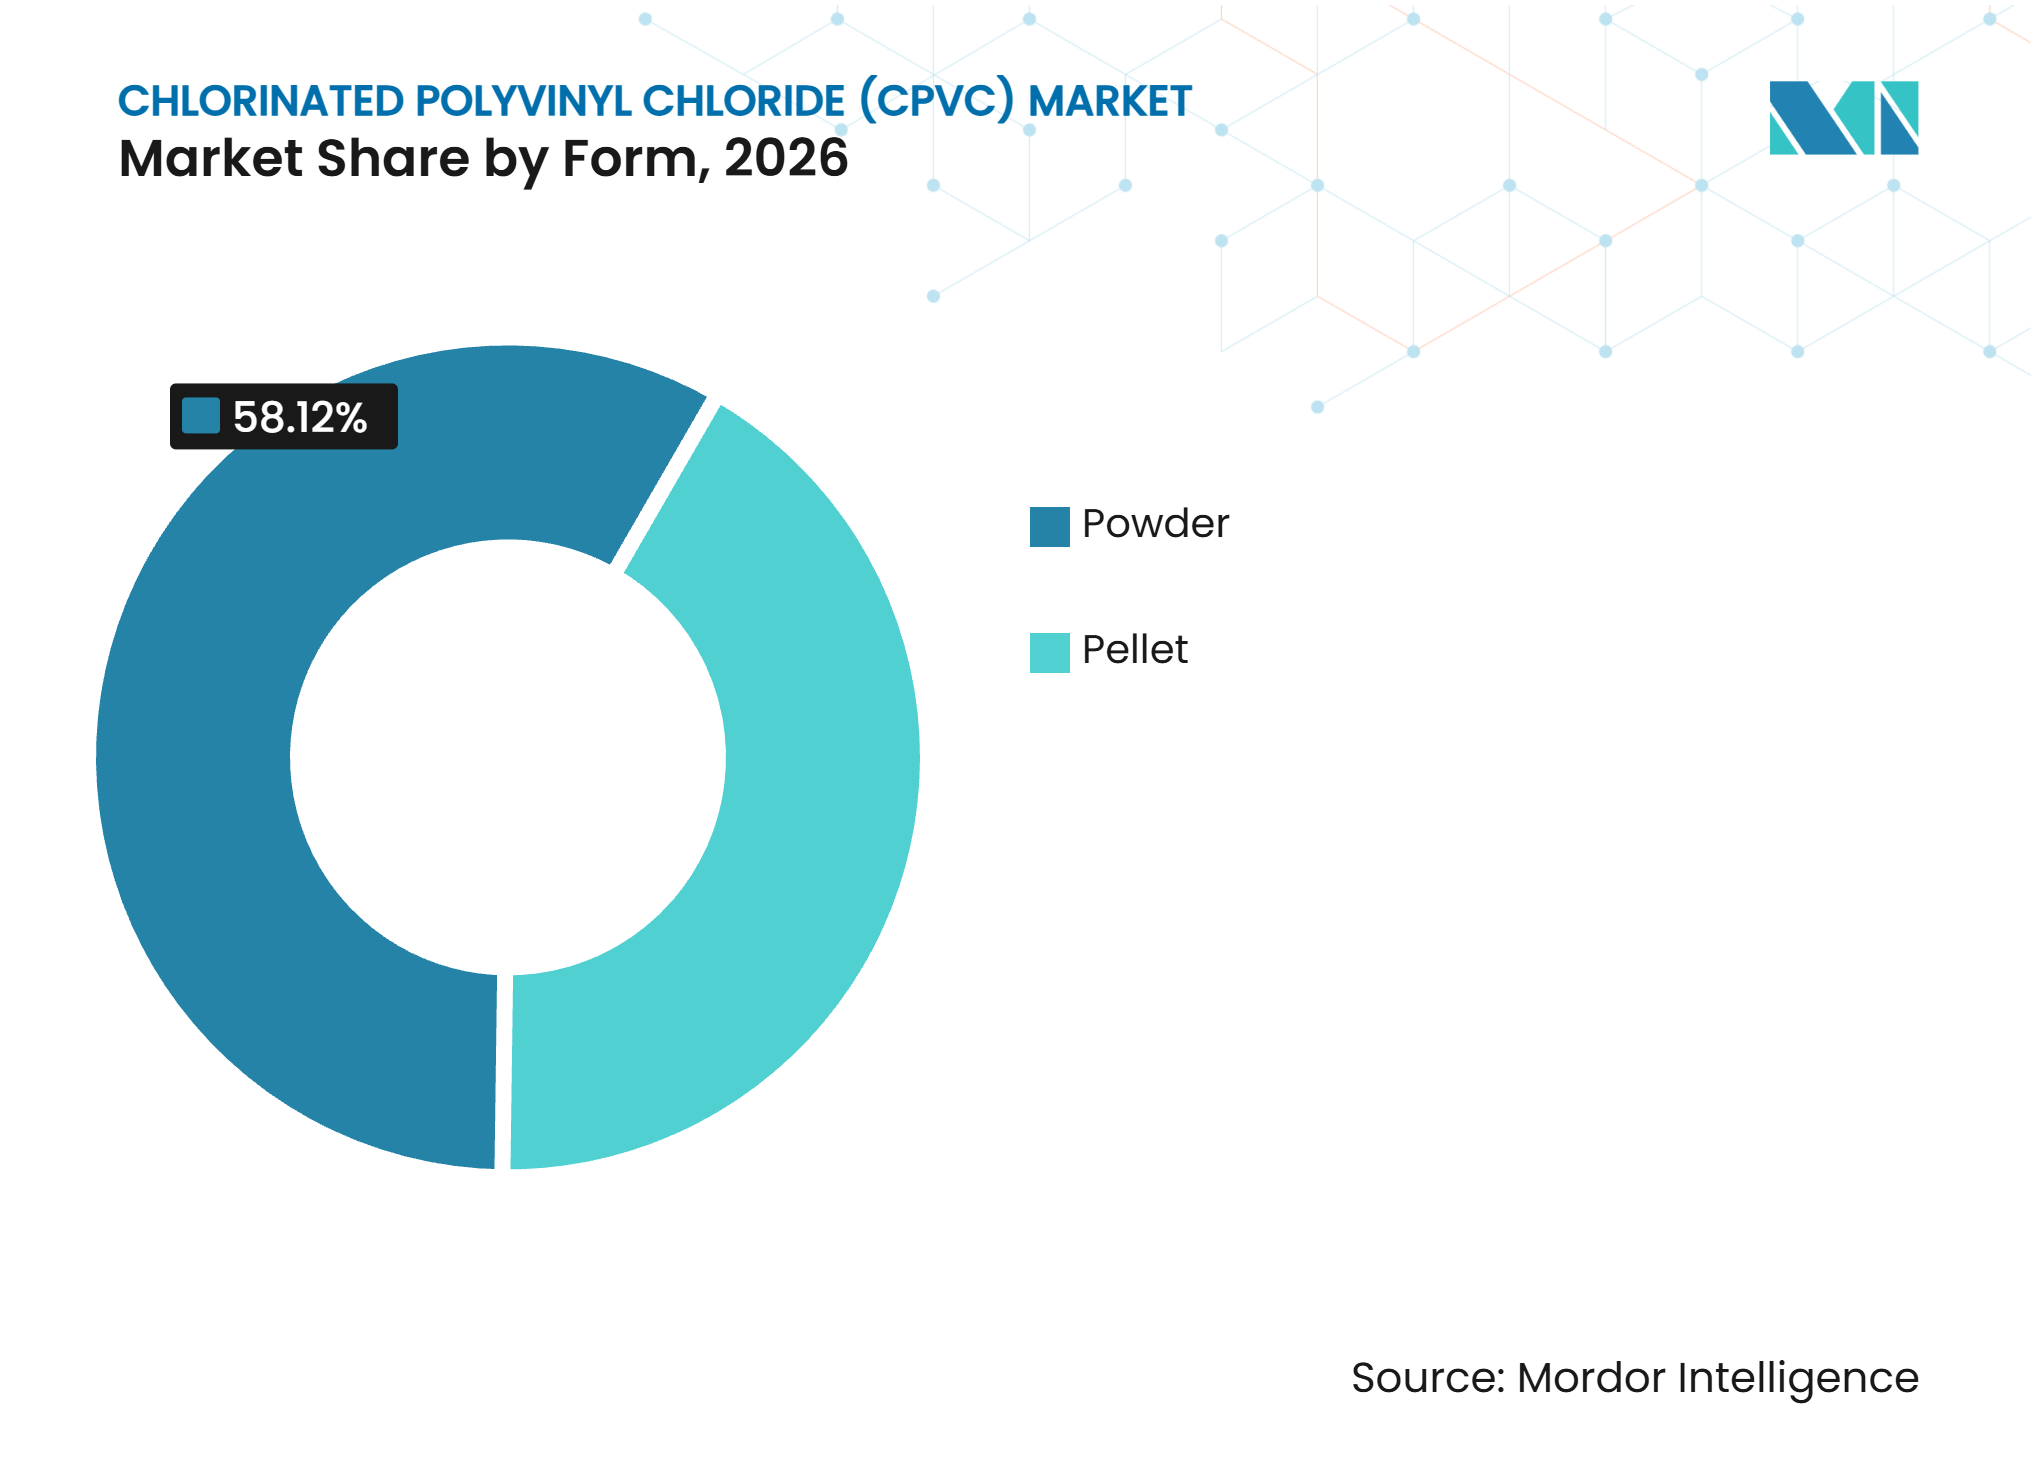
- Par forme, la poudre détenait 58,12 % de la part du marché du chlorure de polyvinyle chloré (CPVC) en 2026, tandis que la poudre devrait croître à un CAGR de 9,27 % jusqu'en 2032.
- Par grade, le grade extrusion détenait 70,61 % de la part du marché du chlorure de polyvinyle chloré (CPVC) en 2026, tandis que le grade injection devrait croître à un CAGR de 9,56 % jusqu'en 2032.
- Par application, les tuyaux et raccords représentaient 56,27 % de la taille du marché du chlorure de polyvinyle chloré (CPVC) en 2026, tandis que les systèmes de sprinklers incendie devraient croître à un CAGR de 10,03 % jusqu'en 2032.
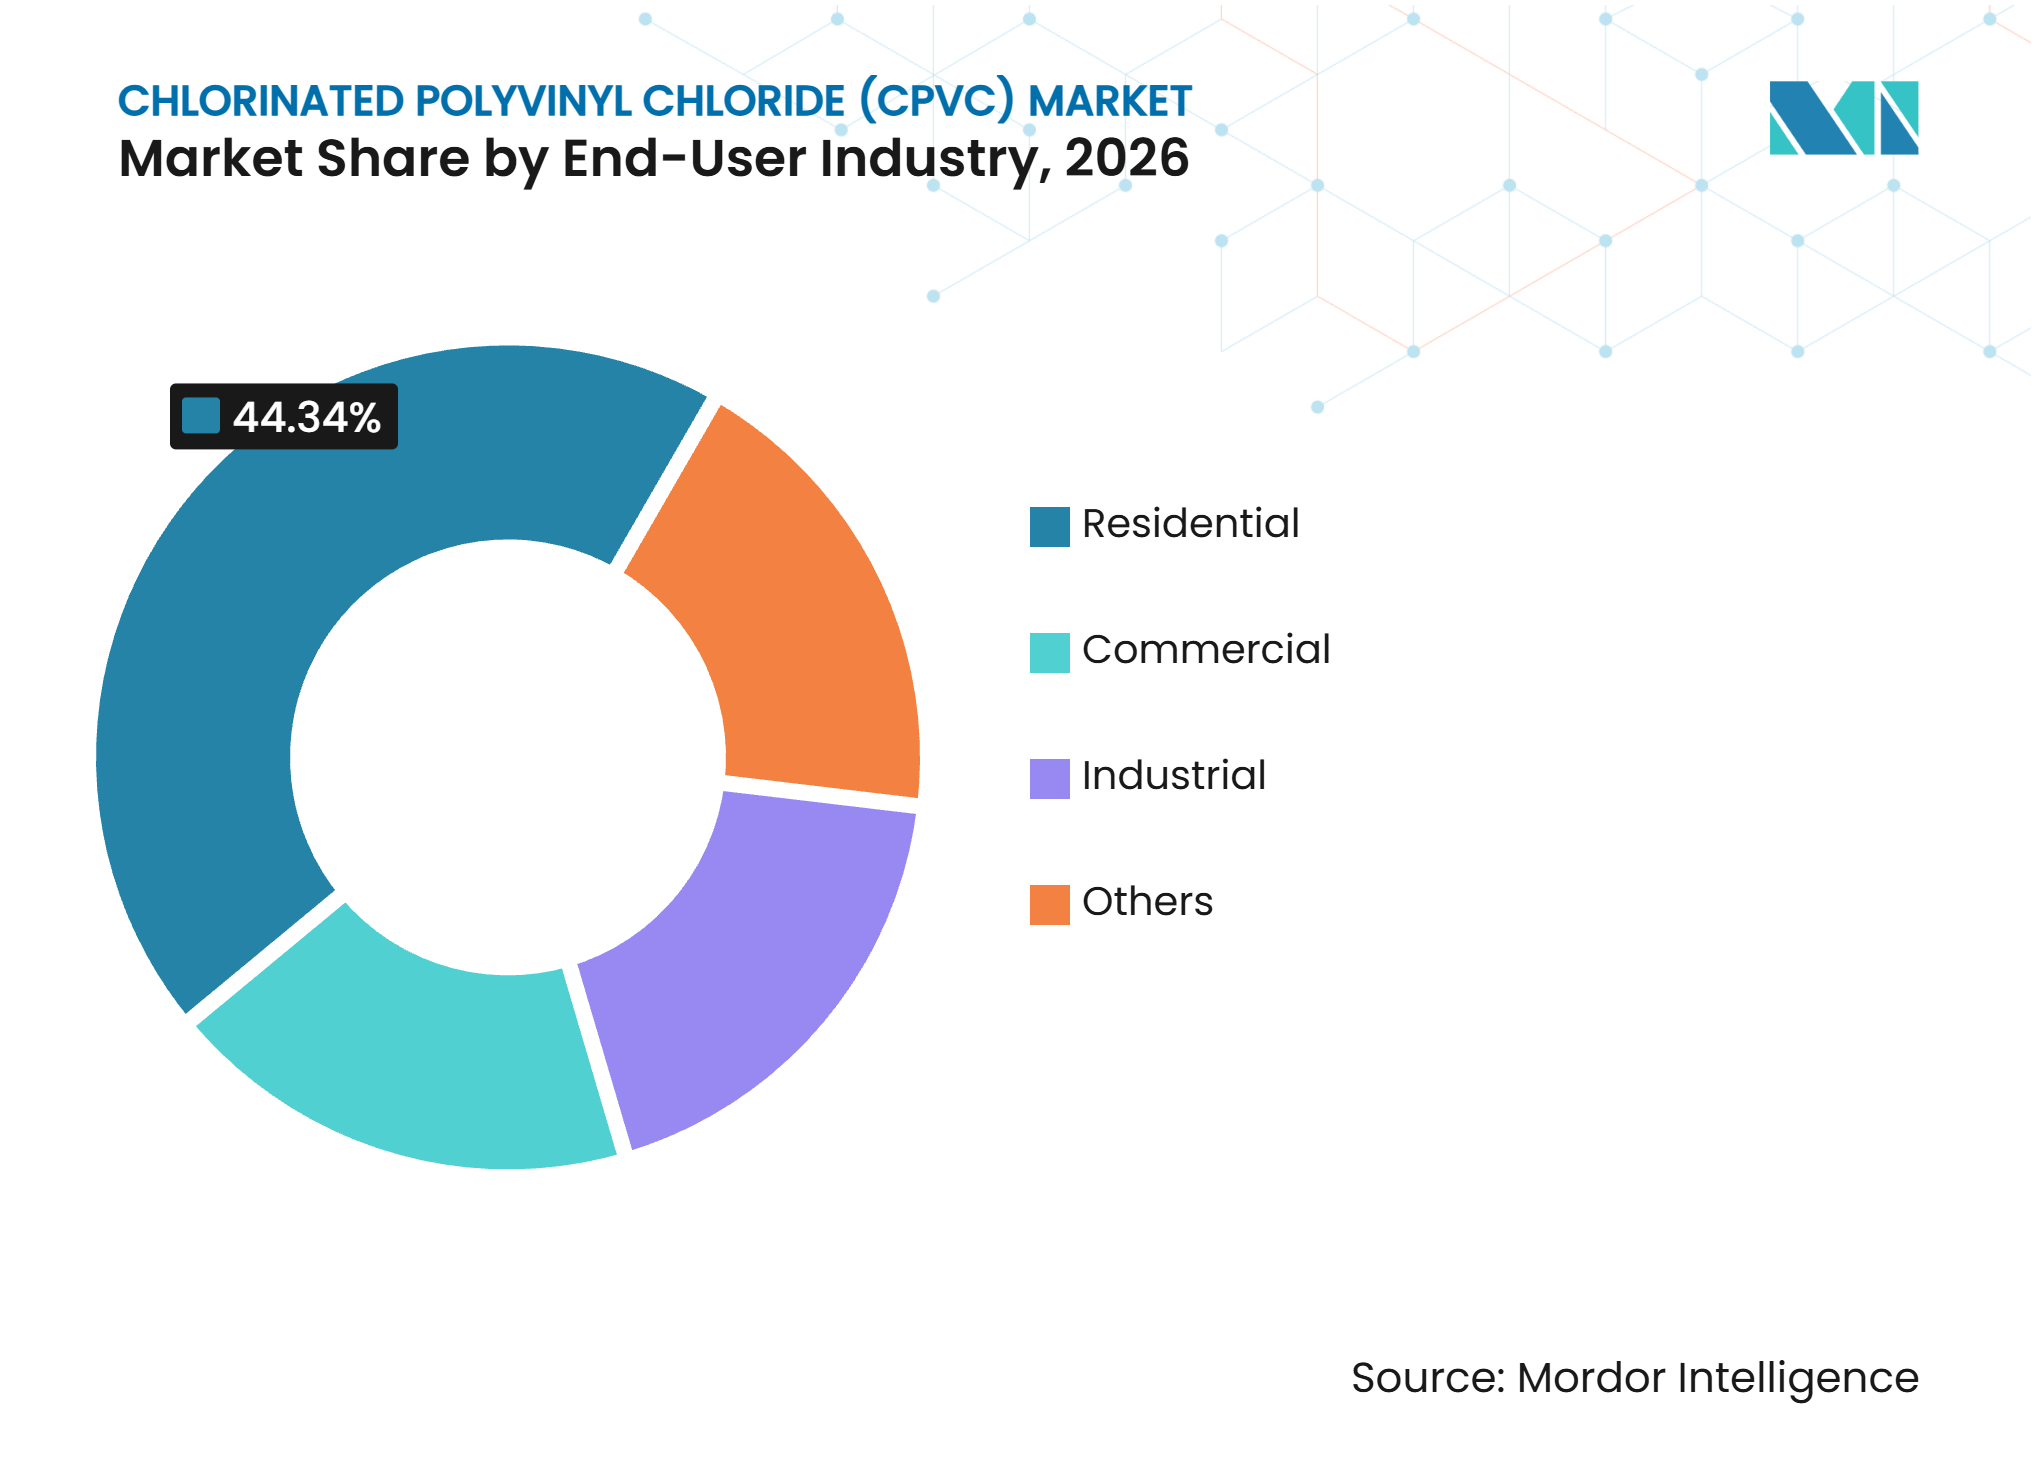
- Par secteur d'utilisation finale, le résidentiel détenait 44,34 % de la part du marché du chlorure de polyvinyle chloré (CPVC) en 2026, tandis que l'industriel devrait croître à un CAGR de 10,49 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 36,73 % de la part du marché du chlorure de polyvinyle chloré (CPVC) en 2026 et devrait croître à un CAGR de 10,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des canalisations métalliques sujettes à la corrosion | +2.5% | Mondial, intensité la plus élevée en Asie du Sud et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Demande en plomberie eau chaude résidentielle et commerciale | +2.1% | Cœur APAC, avec débordement vers le MEA | Moyen terme (2-4 ans) |
| Expansion des codes de sécurité incendie et retrofits de sprinklers | +1.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Applications industrielles de manutention de produits chimiques et de traitement de l'eau | +0.9% | Mondial | Long terme (≥ 4 ans) |
| Localisation de l'approvisionnement en résine en Inde et dans d'autres marchés émergents | +0.7% | Cœur APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remplacement des canalisations métalliques sujettes à la corrosion
Les canalisations en fer galvanisé installées en Asie du Sud et du Sud-Est durant les années 1990 et 2000 approchent de la fin de leur durée de vie de 20 à 25 ans. Ce cycle de remplacement soutient le marché du CPVC même lorsque l'activité de nouvelle construction ralentit. Le CPVC convient aux conduites d'eau chaude car il peut supporter des températures de service allant jusqu'à 93 °C, permettant aux installateurs d'utiliser un seul matériau pour les systèmes de distribution d'eau chaude et froide. Cette capacité le différencie du PVC standard, qui est limité à 60 °C en service continu. Les eaux souterraines saumâtres et les températures supérieures à 45 °C peuvent réduire la durée de vie des canalisations métalliques dans les infrastructures du Moyen-Orient, renforçant l'argument en faveur d'alternatives résistantes à la corrosion. L'amendement 5 de la norme IS 15778 du Bureau of Indian Standards (BIS) est entré en vigueur en septembre 2025 et a relevé les exigences techniques pour les tuyaux en CPVC destinés à l'eau potable, notamment en matière de teneur en chlore, de performance hydraulique et de contrôles de lixiviation des métaux lourds.
Demande en plomberie eau chaude résidentielle et commerciale
Les systèmes d'eau chaude résidentiels et commerciaux créent une demande soutenue pour la plomberie en CPVC en Inde et dans d'autres marchés de construction en développement. Les projets de grande hauteur peuvent spécifier le CPVC pour les conduites d'eau potable froide et les boucles d'eau chaude, évitant ainsi l'utilisation de matériaux distincts pour chaque fonction. Les hôtels, hôpitaux et campus d'entreprises utilisent davantage de canalisations de recirculation d'eau chaude par mètre carré que les projets résidentiels standard. Ces systèmes fonctionnent souvent au-dessus de la température de service continu du PVC, faisant du CPVC une exigence technique. L'activité de logements sociaux dans les villes de rang 2 et 3 élargit également la base installée pour les systèmes de plomberie conformes. Le marché du CPVC bénéficie lorsque des systèmes de tuyaux certifiés sont sélectionnés lors de la conception plutôt que substitués au stade de la construction.
Expansion des codes de sécurité incendie et retrofits de sprinklers
Les réglementations en matière de sécurité incendie élargissent le marché adressable pour les systèmes de sprinklers en CPVC dans les bâtiments résidentiels et commerciaux à faible risque. L'édition 2025 de la NFPA 13 comprend des classifications d'occupation mises à jour, des dispositions de contreventement sismique et des recommandations de positionnement des sprinklers. La norme UL 1821, révisée en novembre 2025, établit les exigences pour les tuyaux et raccords de sprinklers thermoplastiques utilisés dans les services de protection incendie[1]. Le CPVC BlazeMaster a reçu une inscription mise à jour pour l'installation en sous-sol exposé dans les applications NFPA 13D avec des solives pleines de 16 pouces. Cette inscription peut réduire les contraintes de retrofit là où des tuyaux en acier étaient auparavant requis. Le CPVC peut également réduire les besoins en main-d'œuvre car son poids plus faible et son assemblage par ciment solvant évitent le filetage ou le rainurage associés aux systèmes en acier.
Applications industrielles de manutention de produits chimiques et de traitement de l'eau
Les sites industriels utilisent le CPVC pour les acides concentrés, les alcalis et les eaux de process chlorées à des températures allant jusqu'à 93 °C. Le PVC standard peut se ramollir dans ces conditions, tandis que l'acier inoxydable peut nécessiter des inhibiteurs ou des nuances d'alliage plus coûteuses. Les systèmes municipaux et industriels de traitement de l'eau utilisent le CPVC dans les conduites de dosage de chlore, les boucles d'alimentation en hypochlorite de sodium et les collecteurs de prétraitement par osmose inverse. Sa résistance aux désinfectants oxydants et aux températures élevées est importante dans ces applications. Cette combinaison est difficile à égaler pour le polypropylène et le polyéthylène sur l'ensemble de la plage de température et de résistance chimique. Le segment industriel du marché du CPVC est soutenu par les travaux de spécification de projets, le support technique sur le terrain et la nécessité de systèmes de manutention de fluides fiables.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de prix du CPVC par rapport au PVC et aux matériaux concurrents | -1.0% | Mondial, plus prononcé dans les marchés émergents sensibles aux prix | Moyen terme (2-4 ans) |
| Volatilité des coûts du chlore, de la résine PVC et de l'énergie | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Exigences de qualification des installateurs et de compatibilité du ciment solvant | -0.4% | Mondial, plus élevé dans les marchés à faibles taux de certification des plombiers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de prix du CPVC par rapport au PVC et aux matériaux concurrents
Le CPVC nécessite une post-chloration de la résine PVC avec du gaz chlore, ce qui ajoute un coût par rapport au PVC de base. La prime varie selon le grade de composé et les conditions d'approvisionnement régionales, et est estimée entre 30 % et 60 %. Les grands promoteurs immobiliers en Inde peuvent comparer le CPVC avec le PVC ordinaire et le polyéthylène réticulé pour les installations de plomberie non critiques. En Amérique du Nord, les systèmes à emboîtement par pression en polyéthylène réticulé (PEX) sont en concurrence dans les projets où la vitesse d'installation prime sur la capacité de température supérieure du CPVC. Le CPVC peut néanmoins offrir un coût de cycle de vie inférieur lorsque sa durée de vie de 50 ans est comparée à des alternatives moins durables. Le marché du CPVC dépend donc de la démonstration à la fois de la valeur opérationnelle et de la performance des matériaux.
Volatilité des coûts du chlore, de la résine PVC et de l'énergie
Les producteurs de composés CPVC gèrent l'exposition aux coûts des intrants à travers la résine PVC, le gaz chlore et l'énergie utilisée en production. Une variation du coût d'un seul intrant peut comprimer les marges si les prix des tuyaux ne peuvent pas s'ajuster rapidement. Les producteurs sans intégration en amont dans le chlore sont plus exposés aux changements simultanés de disponibilité de la résine et du chlore. Cette pression est particulièrement pertinente pour les petits transformateurs de tuyaux indiens qui s'approvisionnent en composés ou en matières premières auprès de fournisseurs extérieurs. Les exigences de conformité européennes au titre du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) imposent des coûts supplémentaires et des obligations de manutention pour le chlore et certaines chimies de stabilisants. Dans le secteur du CPVC, les fournisseurs de plus grande taille qui contrôlent davantage la chaîne de résine, de compoundage et de distribution sont mieux positionnés pour gérer ces pressions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
la forme poudre soutient la flexibilité de traitementLa poudre détenait 58,12 % de la part du marché du chlorure de polyvinyle chloré (CPVC) en 2026 et devrait se développer à un CAGR de 9,27 % jusqu'en 2032. Le segment est en tête car les fabricants de composés utilisent la poudre pour mélanger la résine avec des stabilisants thermiques, des modificateurs d'impact et des lubrifiants. La fine granulométrie favorise une dispersion uniforme des additifs et permet des plages de teneur en chlore adaptées pour des grades spécialisés. La poudre permet également aux transformateurs d'ajuster les formulations de composés pour différentes exigences de tuyaux, raccords et utilisations industrielles. Cette flexibilité dans les processus de fabrication en aval soutient la taille du marché du CPVC en poudre.
Le CPVC en granulés sert aux fabricants qui ont besoin d'une matière première pré-composée avec des caractéristiques d'écoulement à l'état fondu définies. Il est particulièrement utile dans les raccords moulés par injection où la répétabilité dimensionnelle prime sur la flexibilité de formulation. Les transformateurs indiens se tournent vers la poudre produite localement là où la capacité nationale est disponible, réduisant l'exposition logistique par rapport aux matériaux importés. Le compoundage local peut améliorer la continuité d'approvisionnement pour les fabricants de tuyaux et raccords. La certification reste importante car les fabricants de tuyaux ont besoin d'une qualité de matériau constante pour les applications d'eau potable et de systèmes de bâtiment. Les matériaux sources certifiés peuvent donc conserver un avantage là où les exigences de conformité sont intégrées dans les spécifications de projet.



Par grade :
le grade extrusion conserve son échelle tandis que le grade injection gagne du terrainLe grade extrusion détenait 70,61 % de la part du marché du CPVC en 2026. Ce grade est largement utilisé car les tuyaux et tubes sont produits par extrusion et représentent la majeure partie de la production de produits finis en CPVC. Une teneur en chlore contrôlée et une résistance à l'état fondu adéquate aident les fabricants à maintenir l'uniformité des parois pour des diamètres de tuyaux allant de 15 mm à 200 mm. La norme BIS IS 15778 spécifie une teneur minimale en chlore de 66,5 % pour les applications de tuyaux en CPVC concernées en Inde. La taille du marché du CPVC pour le grade extrusion reste liée à la demande de tuyaux de plomberie et de manutention de fluides.
Le grade injection devrait se développer à un CAGR de 9,56 % jusqu'en 2032, plus rapidement que le grade extrusion. Les raccords de sprinklers incendie, les corps de vannes industrielles et les blocs collecteurs nécessitent des formes moulées complexes qui ne peuvent pas être produites par extrusion. Georg Fischer a lancé des vannes papillon 565 en tailles de 2 à 12 pouces pour son système Uponor ChlorFIT Corzan CPVC en septembre 2025. Les produits à géométrie plus complexe augmentent la demande de composés de moulage par injection fiables. À mesure que les retrofits de sécurité incendie se développent, un ratio raccords/tuyaux plus élevé peut soutenir la croissance plus rapide du grade injection.
Par application :
les tuyaux et raccords en tête tandis que les systèmes de sprinklers incendie s'accélèrentLes tuyaux et raccords représentaient 56,27 % de la taille du marché du CPVC en 2026. Le segment est ancré par la distribution d'eau chaude et froide résidentielle et commerciale, où le CPVC couvre les conduites et les joints par ciment solvant au sein d'un seul système. Cela simplifie la sélection des matériaux pour les installateurs et les propriétaires de bâtiments. Les systèmes industriels de manutention de fluides utilisent également des tuyaux et raccords pour le dosage de chlore, le prétraitement par osmose inverse et la neutralisation des eaux usées. Ces applications sont généralement sélectionnées sur la base de la performance technique plutôt que sur les stocks standard des distributeurs.
Les systèmes de sprinklers incendie devraient croître à un CAGR de 10,03 % jusqu'en 2032. Le segment bénéficie des codes incendie, des composants homologués et des approbations de systèmes qui orientent le choix des produits. Le catalogue BlazeMaster CPVC de Viking de juillet 2025 a confirmé les inscriptions pour les applications en sous-sol exposé, y compris les configurations à solives pleines de 16 pouces conformément à la norme NFPA 13D de la National Fire Protection Association (NFPA). Le gainage de câbles électriques et d'autres utilisations, notamment les drains de déchets chimiques de laboratoire et les conduites de fluides pour semi-conducteurs, ajoutent une demande incrémentale. La norme ASTM F2618 fournit la voie de spécification pour les raccords en CPVC utilisés dans les drains de déchets chimiques, soutenant les applications spécialisées.
Par secteur d'utilisation finale :
le résidentiel maintient la demande tandis que l'industriel se développe plus rapidementLe résidentiel détenait 44,34 % de la part du marché du CPVC en 2026. Les programmes de logement en Inde, la construction de logements collectifs en Asie du Sud-Est et l'activité dans les villes du Golfe soutiennent la demande en plomberie. La capacité du CPVC à répondre aux exigences d'eau chaude et à se conformer aux normes d'eau potable soutient son utilisation dans ces projets. Les développements urbains et périurbains indiens utilisent également le CPVC, où la conformité à la norme BIS IS 15778 du Bureau of Indian Standards (BIS) est un critère d'approvisionnement. La grande base installée signifie que la construction résidentielle et la demande de remplacement restent au cœur du marché du CPVC.
L'industriel devrait croître à un CAGR de 10,49 % jusqu'en 2032. Les usines chimiques, les installations de traitement de l'eau et les circuits de refroidissement des centrales électriques nécessitent des matériaux capables de résister aux fluides agressifs et aux températures de fonctionnement élevées. Les systèmes de grade Corzan sont utilisés là où l'acide chlorhydrique, l'hypochlorite de sodium et les conditions de vapeur de process dégraderaient les alternatives en polypropylène ou polyéthylène. Les bâtiments commerciaux se situent entre le résidentiel et l'industriel en termes d'échelle, avec une demande provenant des hôtels, hôpitaux et centres de données. Leurs systèmes de recirculation d'eau chaude et de suppression d'incendie bénéficient également du poids plus faible du CPVC par rapport aux tuyaux en acier.

Analyse géographique
Asie-Pacifique : échelle de la demande et développement de l'approvisionnement local
L'Asie-Pacifique détenait 36,73 % de la part du marché du chlorure de polyvinyle chloré (CPVC) en 2026 et devrait croître à un CAGR de 10,18 % jusqu'en 2032. L'Inde est le principal moteur au niveau national, car les projets de grande hauteur spécifient de plus en plus le CPVC pour la plomberie eau chaude. L'amendement 5 de la norme BIS IS 15778 a relevé les exigences en matière de teneur en chlore, de performance hydraulique et de lixiviation des métaux lourds à partir de septembre 2025. Ces facteurs de conformité favorisent les producteurs disposant de composés certifiés et de systèmes testés. L'usine de Lubrizol et Grasim à Vilayat apporte une capacité de production de résine locale dans la région. Le plan FY2026 de Sekisui Chemical identifie les ventes de nouveaux produits CPVC et l'expansion géographique en Asie comme des priorités. Le Vietnam et l'Indonésie devraient connaître une demande accrue à mesure que l'activité de construction de gratte-ciels et les normes d'infrastructure hydraulique se développent.
Amérique du Nord : protection incendie et modernisation des systèmes commerciaux
L'Amérique du Nord est soutenue par des canaux de demande distincts pour la plomberie et la protection incendie. Aux États-Unis, les spécifications FlowGuard Gold soutiennent la plomberie résidentielle et commerciale légère, tandis que les produits BlazeMaster servent la protection incendie. La norme UL 1821 fournit une norme de produit clé pour les tuyaux et raccords de sprinklers thermoplastiques. Les modifications de la NFPA 13 et de la NFPA 13D en 2025 ont élargi la flexibilité de conception pour certaines installations de sprinklers, soutenant les applications de retrofit et de nouvelle construction. NIBCO a lancé la vanne à boisseau sphérique Chemtrol modèle D True Union en mars 2025 avec une pression nominale CPVC de 250 psi. Le Canada suit la norme CSA B137.6 pour la distribution d'eau chaude et froide en CPVC, tandis que le Mexique connaît également une demande provenant des conduites de process industriel dans les corridors manufacturiers du nord.
Europe, Amérique du Sud et MEA : des utilisations spécialisées ajoutent une portée régionale
L'Europe est axée sur la manutention industrielle de fluides et la protection incendie dans les bâtiments commerciaux et patrimoniaux. La norme DIN EN ISO 15493:2025-10 met à jour le cadre européen pour les systèmes de canalisations industrielles en PVC-C et remplace l'édition de 2003[2]. La norme soutient une classification des matériaux et des exigences de production plus claires pour les systèmes industriels. L'Amérique du Sud connaît une demande accrue pour les produits chimiques industriels et les modernisations d'infrastructures hydrauliques municipales, tandis que l'activité de remplacement commence dans les villes secondaires. Le Moyen-Orient et l'Afrique tirent leur demande du dosage chimique pour le dessalement et de la construction de gratte-ciels dans les villes du Conseil de coopération du Golfe. Le CPVC convient aux conduites de dosage d'hypochlorite et d'acide fonctionnant à des températures élevées. L'investissement de l'Afrique du Sud dans le traitement de l'eau et l'utilisation de systèmes de tuyaux conformes à la norme NSF/ANSI 61 fournissent également une demande en dehors du Golfe.
Paysage concurrentiel
Concentration du Marché
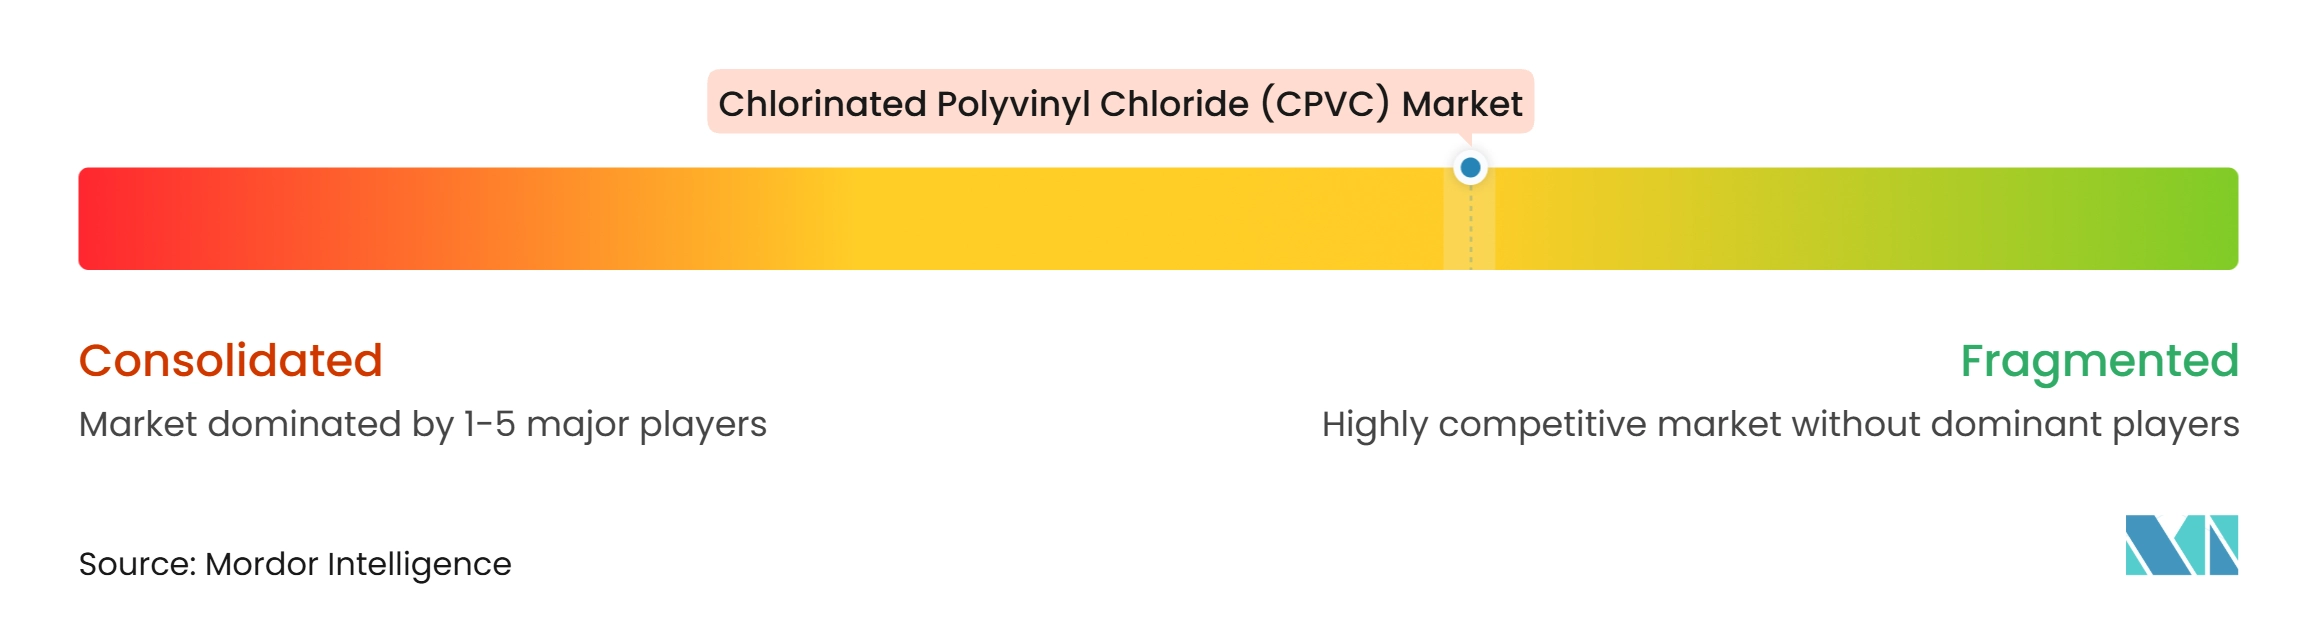
Le marché du chlorure de polyvinyle chloré (CPVC) est modérément fragmenté. La production de résine et de composés est concentrée chez Lubrizol, Kaneka, Sekisui Chemical et Epigral. Dans le même temps, la fabrication de tuyaux, raccords et systèmes est assurée par des transformateurs sous licence et des fabricants indépendants en Asie du Sud, en Amérique du Nord et en Europe. Lubrizol opère à travers des gammes de marques distinctes : FlowGuard Gold pour la plomberie résidentielle, BlazeMaster pour la protection incendie et Corzan pour les applications industrielles. Cette structure de marques intègre la technologie des composés, les licences et les approbations de systèmes, ce qui la rend difficile à reproduire pour les petits producteurs, car les spécifications incendie et plomberie dépendent souvent d'historiques de certification établis.
Les fournisseurs intégrés verticalement sont mieux positionnés pour gérer la résine, le compoundage, l'extrusion de tuyaux et la distribution durant les périodes de volatilité des coûts des intrants. Ashirvad by Aliaxis et Astral Limited détiennent cet avantage en Inde grâce à leurs capacités de fabrication et leurs réseaux de distributeurs. Georg Fischer a élargi son offre Uponor ChlorFIT avec le lancement de la vanne papillon 565 en septembre 2025, étendant les capacités du système CPVC dans les applications commerciales qui utilisaient traditionnellement le cuivre ou l'acier au carbone. L'installation prévue d'Epigral d'une capacité de 150 000 tonnes par an devrait augmenter l'approvisionnement local en résine et améliorer les coûts de revient compétitifs.
Les fournisseurs de sprinklers incendie font face à des barrières à l'entrée élevées, car l'approbation des produits nécessite des tests de matériaux et une validation au niveau du système selon les exigences de UL et FM Approvals (FM). Ces barrières soutiennent la position sur le marché des fournisseurs homologués établis tels que Viking, Spears et IPEX en Amérique du Nord.
Leaders du secteur du chlorure de polyvinyle chloré (CPVC)
-
Wavin B.V.
-
Spears Manufacturing Company
-
Viking Group Inc.
-
KANEKA CORPORATION
-
NIBCO INC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du chlorure de polyvinyle chloré (CPVC) Entreprises couvertes dans ce rapport
- Aliaxis
- Ashirvad
- Astral Limited
- Epigral Limited
- Finolex Industries Limited
- Georg Fischer AG
- KANEKA CORPORATION
- Lubrizol
- NIBCO INC.
- Prince Pipes and Fittings Ltd.
- Sekisui Chemical Co., Ltd.
- Spears Manufacturing Company
- Supreme Industries Limited
- Viking Group Inc.
- Wavin B.V.
Développements industriels récents dans Marché du chlorure de polyvinyle chloré (CPVC)
- Juin 2026 : Lubrizol et Grasim ont inauguré une usine de résine de chlorure de polyvinyle chloré (CPVC) à Vilayat, Gujarat. La phase 1 a une capacité de 50 000 tonnes par an, avec une capacité totale prévue de 100 000 tonnes. L'investissement combiné de 150 millions USD, ainsi que le site de compoundage élargi de Lubrizol à Dahej, établissent une empreinte de fabrication intégrée de CPVC en Inde, réduisant la dépendance aux importations de résine japonaises et américaines.
- Mars 2026 : Sekisui Chemical a annoncé une révision des prix des résines et composés de chlorure de polyvinyle chloré (CPVC), citant des augmentations des coûts des matières premières et de la logistique. Cela affecte les clients en Asie et en Amérique du Nord qui utilisent des composés à base de résine Sekisui.
Portée du rapport mondial sur le marché du chlorure de polyvinyle chloré (CPVC)
Le chlorure de polyvinyle chloré (CPVC) est un thermoplastique rigide produit en ajoutant du chlore à la résine de chlorure de polyvinyle (PVC) standard par une réaction de chloration radicalaire. Ce processus augmente la teneur en chlore du matériau d'environ 56-57 % dans le PVC standard à 63-69 % dans le CPVC, ce qui entraîne des propriétés thermiques, chimiques et mécaniques améliorées par rapport au PVC standard.
Le marché du chlorure de polyvinyle chloré (CPVC) est segmenté par forme, grade, application, secteur d'utilisation finale et géographie. Par forme, le marché est segmenté en granulés et poudre. Par grade, le marché est segmenté en grade extrusion et grade injection. Par application, le marché est segmenté en tuyaux et raccords, systèmes de sprinklers incendie, manutention industrielle de fluides, gainage de câbles électriques et autres. Par secteur d'utilisation finale, le marché est segmenté en résidentiel, commercial, industriel et autres. Le rapport couvre également les tailles de marché et les prévisions pour le chlorure de polyvinyle chloré (CPVC) dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Granulé |
| Poudre |
| Grade extrusion |
| Grade injection |
| Tuyaux et raccords |
| Systèmes de sprinklers incendie |
| Manutention industrielle de fluides |
| Gainage de câbles électriques |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Granulé | |
| Poudre | ||
| Par grade | Grade extrusion | |
| Grade injection | ||
| Par application | Tuyaux et raccords | |
| Systèmes de sprinklers incendie | ||
| Manutention industrielle de fluides | ||
| Gainage de câbles électriques | ||
| Autres | ||
| Par secteur d'utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du chlorure de polyvinyle chloré (CPVC) ?
La taille du marché du chlorure de polyvinyle chloré (CPVC) était évaluée à 2,06 milliards USD en 2026 et devrait croître de 2,23 milliards USD en 2027 à 3,35 milliards USD d'ici 2032, à un CAGR de 8,45 % durant la période de prévision (2027-2032).
Pourquoi le CPVC en poudre est-il largement utilisé ?
La poudre détenait une part de 58,12 % en 2026 car elle offre aux fabricants de composés la flexibilité de mélanger des stabilisants, des modificateurs, des lubrifiants et des grades de matériaux adaptés.
Quelle région est en tête de la demande en CPVC ?
L'Asie-Pacifique détenait une part de 36,73 % en 2026 et devrait croître à un CAGR de 10,18 % jusqu'en 2032. L'Inde soutient à la fois la croissance de la demande et la localisation de l'approvisionnement en résine.
Quel est le principal défi pour les fournisseurs de CPVC ?
Le CPVC présente une prime de prix par rapport au PVC et est exposé aux exigences de résine PVC, de chlore, d'énergie, de qualification des installateurs et de compatibilité du ciment solvant.