
Tamaño y Participación del Mercado de Cloruro de Polivinilo Clorado (CPVC)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cloruro de Polivinilo Clorado (CPVC) por Mordor Intelligence
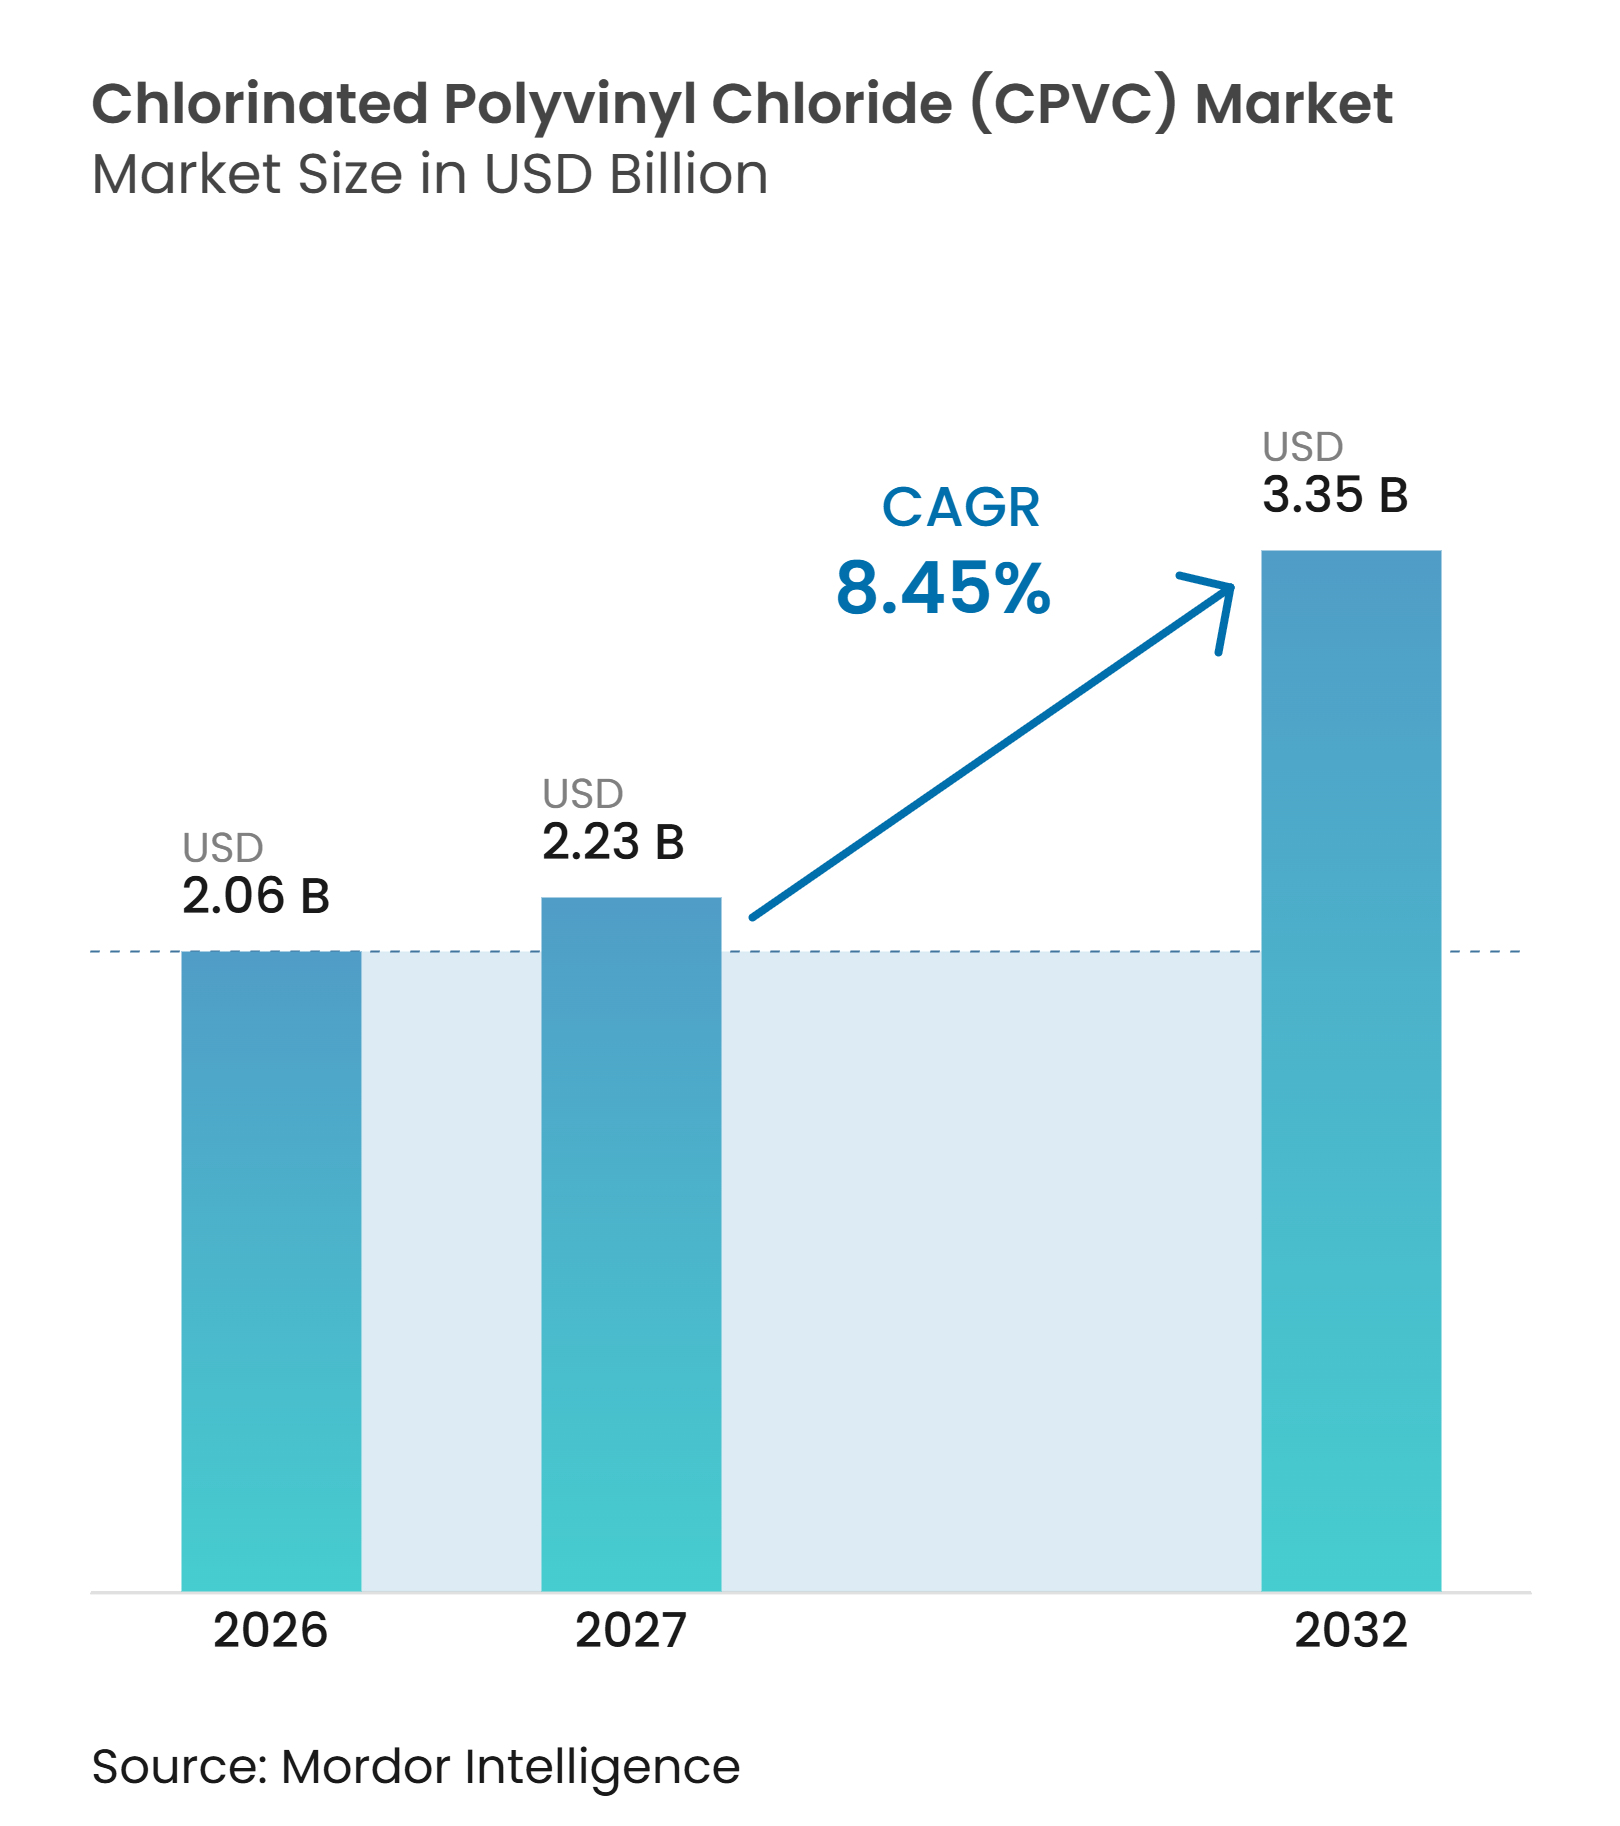
El tamaño del Mercado de Cloruro de Polivinilo Clorado (CPVC) fue valorado en 2,06 mil millones de USD en 2026 y se estima que crecerá desde 2,23 mil millones de USD en 2027 hasta 3,35 mil millones de USD para 2032, a una CAGR del 8,45% durante el período de pronóstico (2027-2032). El mercado de cloruro de polivinilo clorado (CPVC) está respaldado por la sustitución de sistemas de hierro galvanizado y cloruro de polivinilo (PVC) estándar en fontanería, edificios comerciales e instalaciones industriales. El CPVC puede utilizarse en aplicaciones de agua caliente a temperaturas de hasta 93 °C, mientras que el PVC estándar generalmente está limitado a 60 °C en servicio continuo. India sigue siendo el mayor centro de demanda a nivel de país individual y se está convirtiendo en una base de producción cada vez más integrada a medida que se expande la capacidad de resina. La producción local puede reducir la dependencia de las importaciones, mejorar la seguridad del suministro para los procesadores y crear margen para las exportaciones durante el período de pronóstico. El mercado de CPVC también se beneficia donde los códigos, certificaciones y aprobaciones de sistemas hacen del rendimiento del material un requisito de adquisición en lugar de una elección discrecional.
Conclusiones Clave del Informe
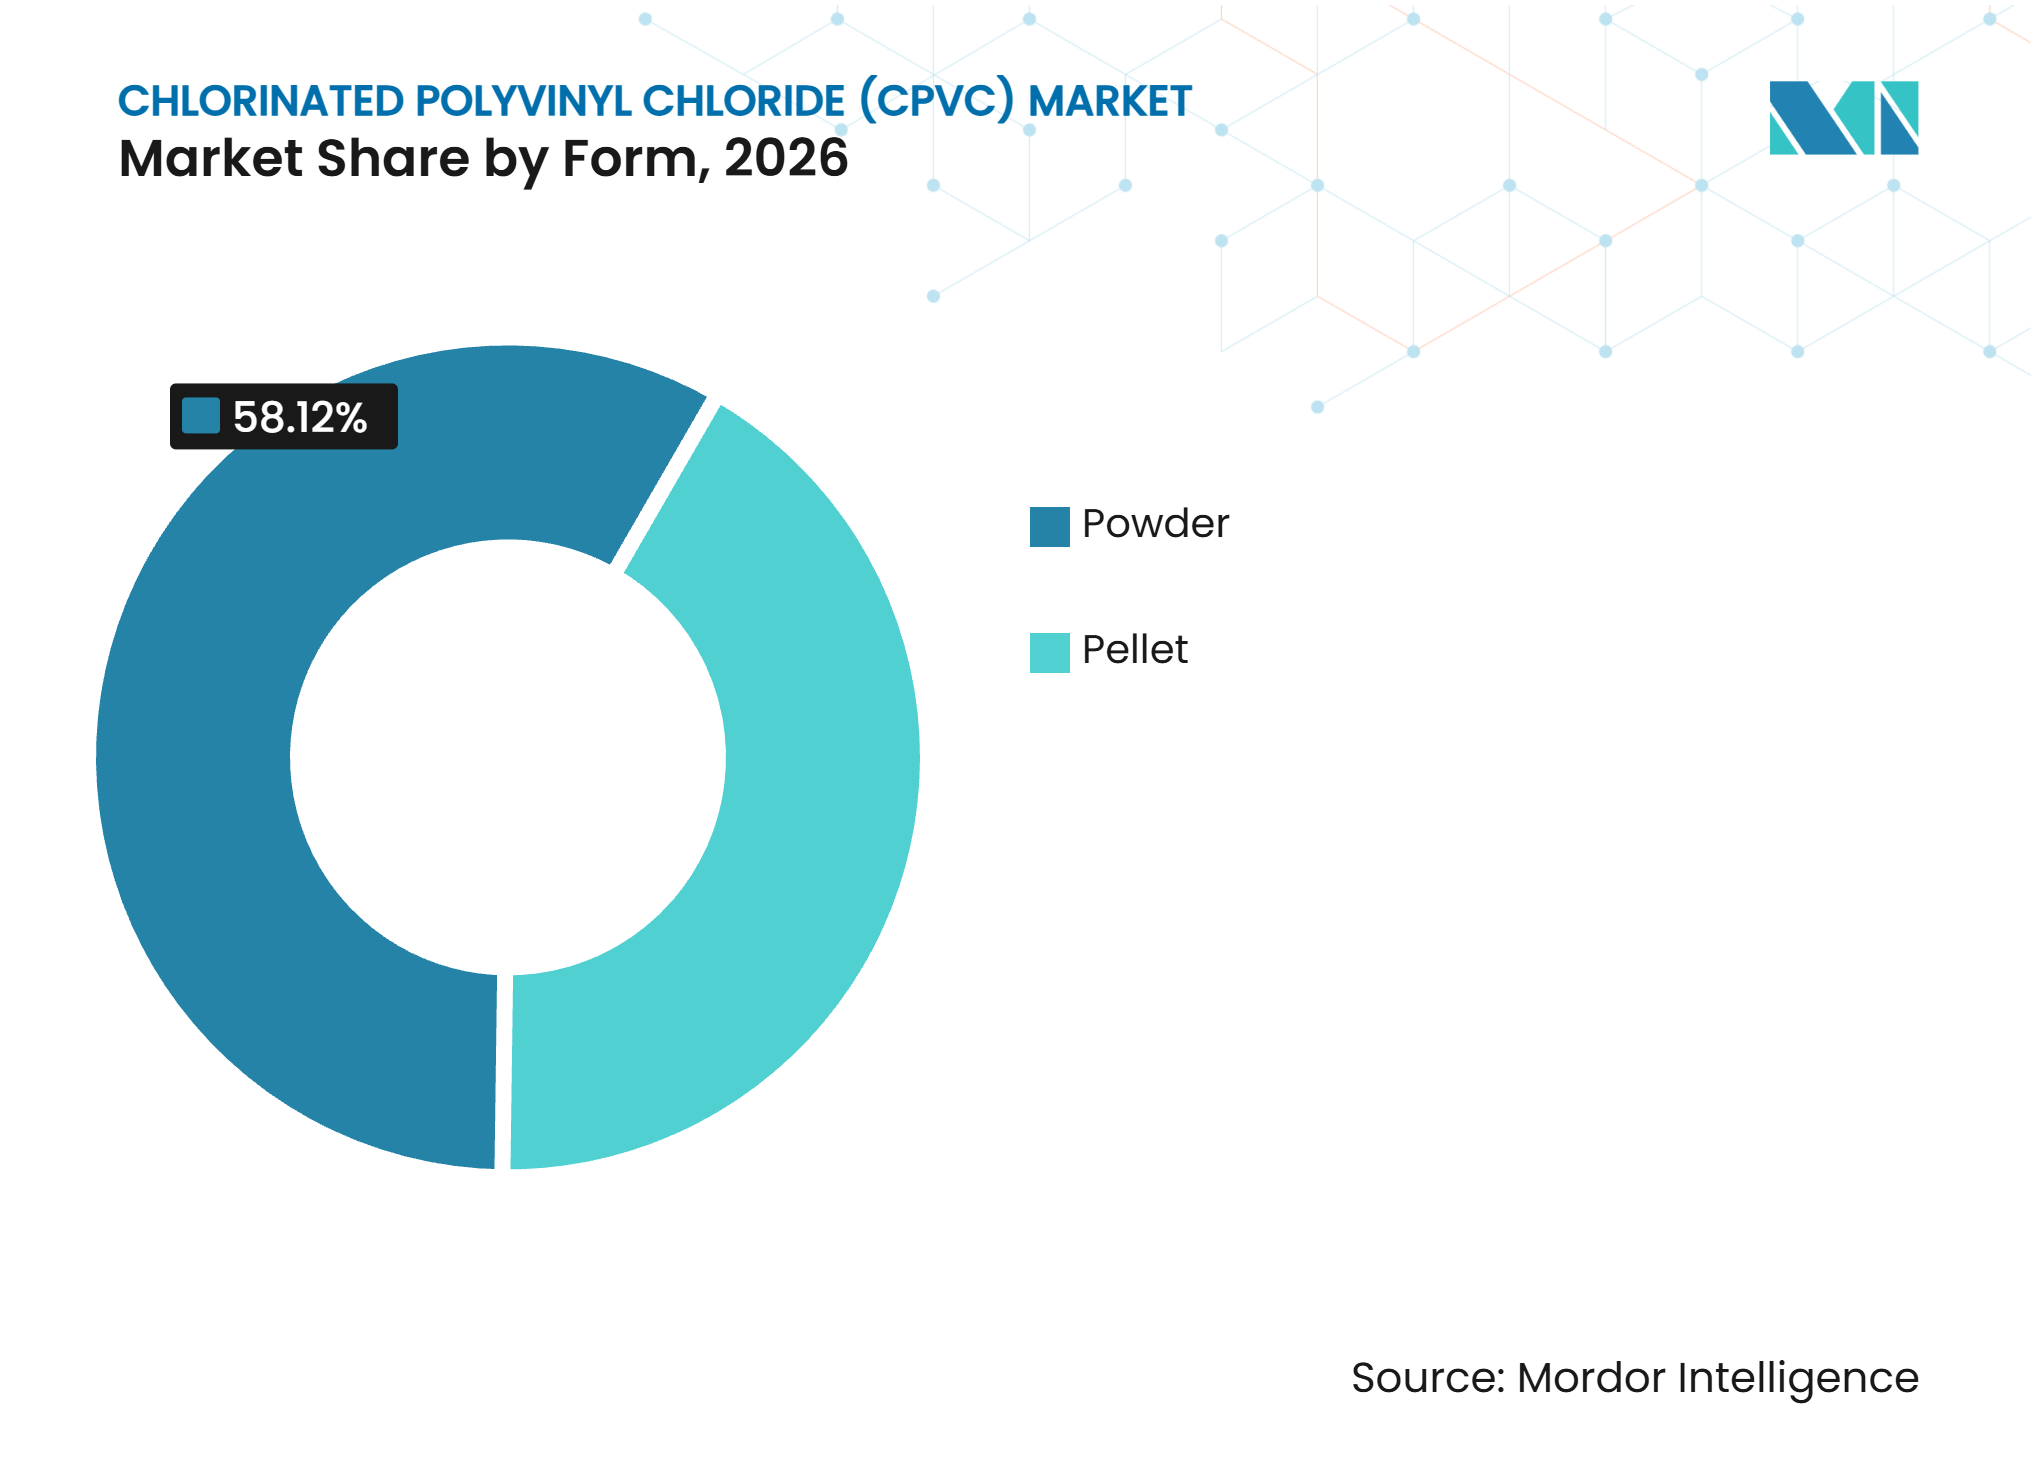
- Por forma, el Polvo representó el 58,12% de la participación del mercado de cloruro de polivinilo clorado (CPVC) en 2026, mientras que se proyecta que el Polvo crezca a una CAGR del 9,27% hasta 2032.
- Por grado, el Grado de Extrusión representó el 70,61% de la participación del mercado de cloruro de polivinilo clorado (CPVC) en 2026, mientras que se proyecta que el Grado de Inyección crezca a una CAGR del 9,56% hasta 2032.
- Por aplicación, las Tuberías y Accesorios representaron el 56,27% del tamaño del mercado de cloruro de polivinilo clorado (CPVC) en 2026, mientras que se proyecta que los Sistemas de Rociadores Contra Incendios crezcan a una CAGR del 10,03% hasta 2032.
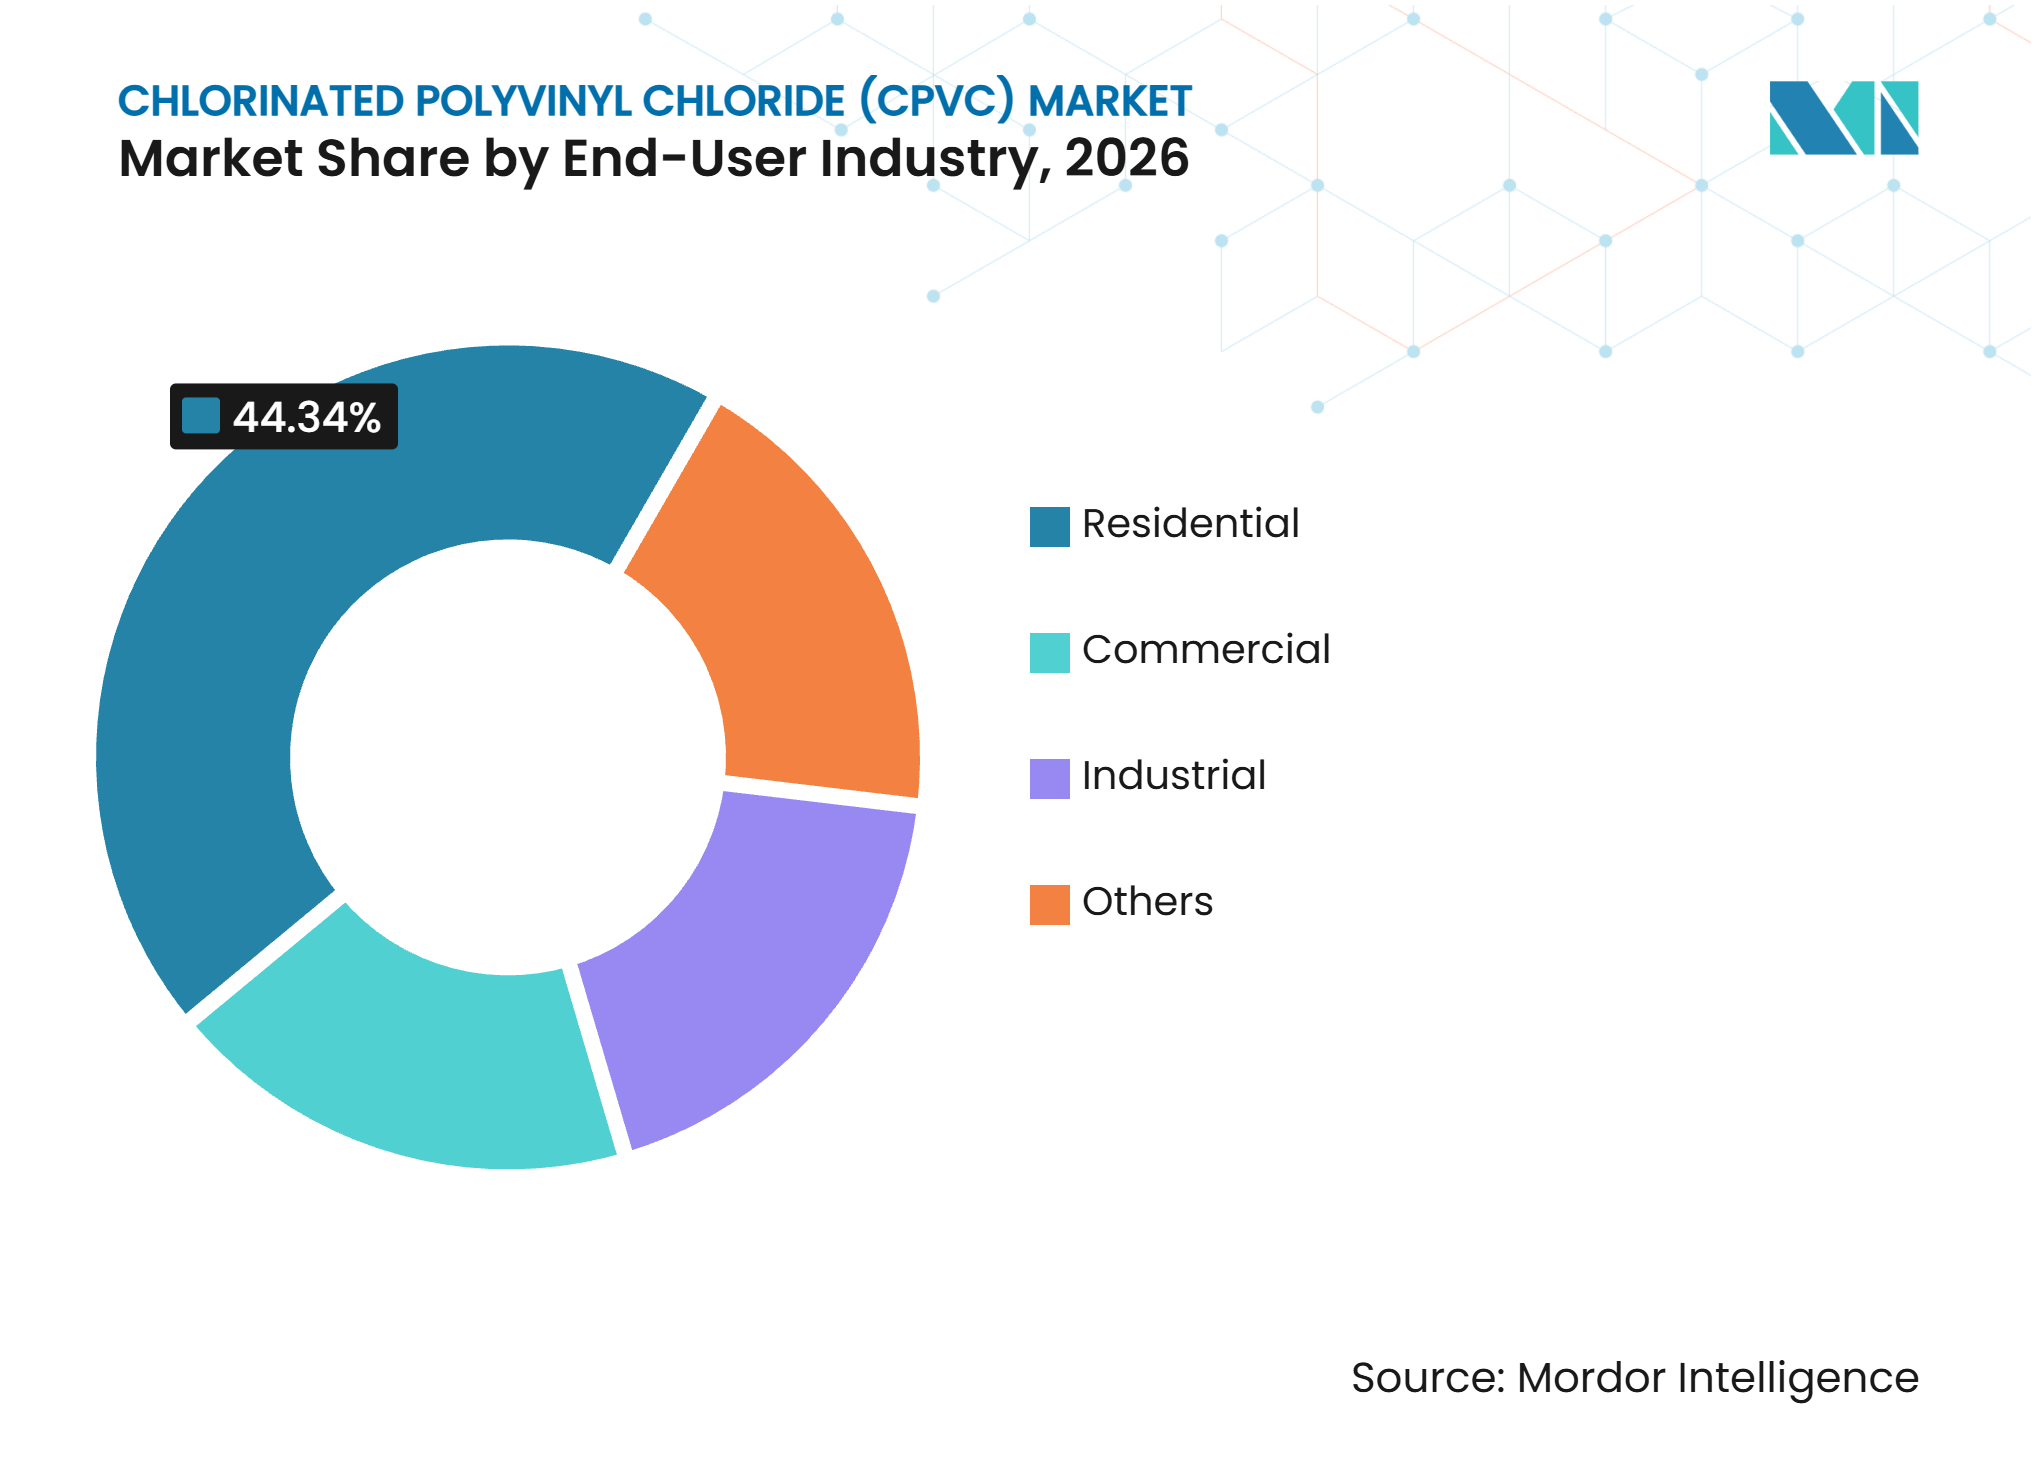
- Por industria de usuario final, el sector Residencial representó el 44,34% de la participación del mercado de cloruro de polivinilo clorado (CPVC) en 2026, mientras que se proyecta que el sector Industrial crezca a una CAGR del 10,49% hasta 2032.
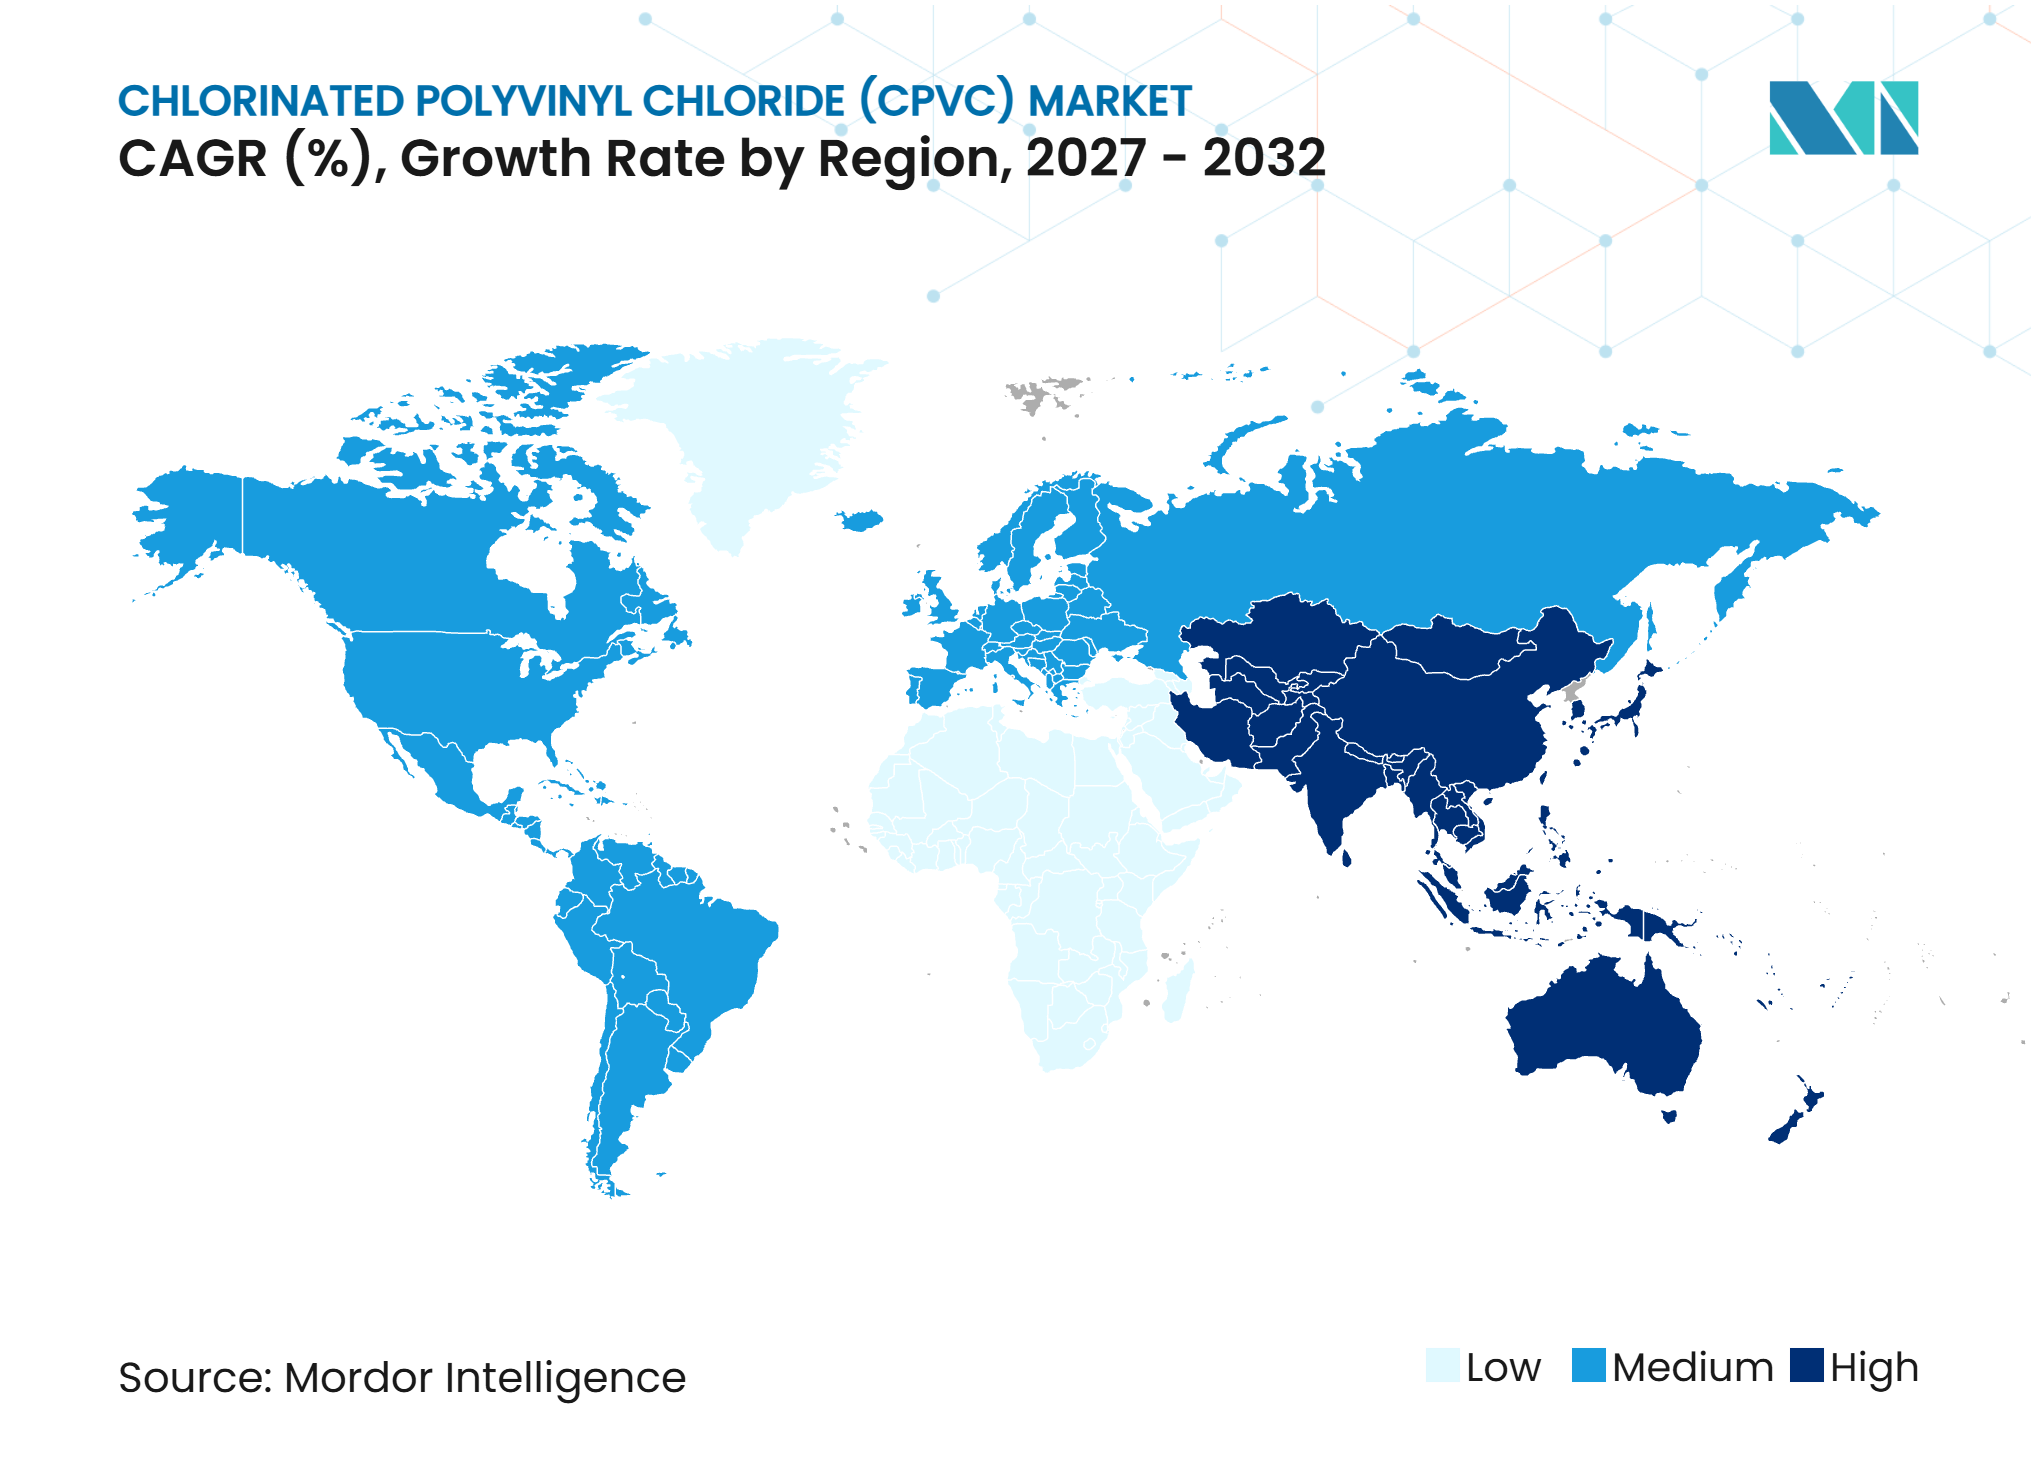
- Por geografía, Asia-Pacífico representó el 36,73% de la participación del mercado de cloruro de polivinilo clorado (CPVC) en 2026 y se proyecta que crezca a una CAGR del 10,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de Tuberías Metálicas Propensas a la Corrosión | +2.5% | Global, mayor intensidad en Asia del Sur y Asia Sudoriental | Largo plazo (≥ 4 años) |
| Demanda de Fontanería de Agua Caliente Residencial y Comercial | +2.1% | Asia-Pacífico como núcleo, con extensión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de Códigos de Seguridad Contra Incendios y Retrofits de Rociadores | +1.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Aplicaciones Industriales de Manejo de Productos Químicos y Tratamiento de Agua | +0.9% | Global | Largo plazo (≥ 4 años) |
| Localización del Suministro de Resina en India y Otros Mercados Emergentes | +0.7% | Asia-Pacífico como núcleo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Tuberías Metálicas Propensas a la Corrosión
Las tuberías de hierro galvanizado instaladas en Asia del Sur y Sudoriental durante las décadas de 1990 y 2000 se están acercando al final de su vida útil de 20 a 25 años. Este ciclo de sustitución respalda el mercado de CPVC incluso cuando la actividad de nueva construcción se desacelera. El CPVC es adecuado para líneas de agua caliente porque puede manejar temperaturas de servicio de hasta 93 °C, lo que permite a los instaladores utilizar un único material en los sistemas de distribución de agua caliente y fría. Esta capacidad lo diferencia del PVC estándar, que está limitado a 60 °C para servicio continuo. Las aguas subterráneas salobres y las temperaturas superiores a 45 °C pueden acortar la vida útil de las tuberías metálicas en la infraestructura de Oriente Medio, lo que refuerza el argumento a favor de alternativas resistentes a la corrosión. La Enmienda 5 de la norma IS 15778 de la Oficina de Normas de India (BIS) entró en vigor en septiembre de 2025 y elevó los requisitos técnicos para las tuberías de CPVC de agua potable, incluidos el contenido de cloro, el rendimiento hidráulico y los controles de lixiviación de metales pesados.
Demanda de Fontanería de Agua Caliente Residencial y Comercial
Los sistemas de agua caliente residenciales y comerciales generan una demanda sostenida de fontanería de CPVC en India y otros mercados de construcción en desarrollo. Los proyectos de varios pisos pueden especificar CPVC para líneas de agua potable fría y circuitos de agua caliente, evitando el uso de materiales separados para cada función. Los hoteles, hospitales y campus corporativos utilizan más tuberías de recirculación de agua caliente por metro cuadrado que los proyectos residenciales estándar. Estos sistemas suelen operar por encima de la temperatura de servicio continuo del PVC, lo que convierte al CPVC en un requisito técnico. La actividad de vivienda pública en ciudades de segundo y tercer nivel también amplía la base instalada de sistemas de fontanería conformes. El mercado de CPVC se beneficia cuando los sistemas de tuberías certificados se seleccionan durante el diseño en lugar de sustituirse en la etapa de construcción.
Expansión de Códigos de Seguridad Contra Incendios y Retrofits de Rociadores
Las regulaciones de seguridad contra incendios están ampliando el mercado potencial para los sistemas de rociadores de CPVC en edificios residenciales y comerciales de riesgo leve. La edición 2025 de la NFPA 13 incluye clasificaciones de ocupación actualizadas, disposiciones de refuerzo sísmico y orientación sobre la colocación de rociadores. La norma UL 1821, revisada en noviembre de 2025, establece los requisitos para tuberías y accesorios de rociadores termoplásticos utilizados en servicios de protección contra incendios[1]. BlazeMaster CPVC recibió una certificación actualizada para instalación en sótanos expuestos en aplicaciones NFPA 13D con vigas sólidas de 16 pulgadas. Esta certificación puede reducir las restricciones de retrofit donde anteriormente se requería tubería de acero. El CPVC también puede reducir los requisitos de mano de obra porque su menor peso y la unión con cemento solvente evitan el roscado o el trabajo de ranura por rodillo asociado con los sistemas de acero.
Aplicaciones Industriales de Manejo de Productos Químicos y Tratamiento de Agua
Los sitios industriales utilizan CPVC para ácidos concentrados, álcalis y agua de proceso clorada a temperaturas de hasta 93 °C. El PVC estándar puede ablandarse bajo estas condiciones, mientras que el acero inoxidable puede requerir inhibidores o grados de aleación de mayor costo. Los sistemas municipales e industriales de tratamiento de agua utilizan CPVC en líneas de dosificación de cloro, circuitos de alimentación de hipoclorito de sodio y colectores de pretratamiento de ósmosis inversa. Su resistencia a los desinfectantes oxidantes y a las temperaturas elevadas es importante en estas aplicaciones. Esta combinación es difícil de igualar para el polipropileno y el polietileno en todo el rango de temperatura y resistencia química. El segmento industrial del mercado de CPVC está respaldado por el trabajo de especificación de proyectos, el soporte técnico en campo y la necesidad de sistemas de manejo de fluidos confiables.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Precio del CPVC Frente al PVC y Materiales Competidores | -1.0% | Global, más pronunciada en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Volatilidad del Cloro, la Resina de PVC y los Costos de Energía | -0.8% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Calificación de Instaladores y Compatibilidad del Cemento Solvente | -0.4% | Global, mayor en mercados con bajas tasas de certificación de fontaneros | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Precio del CPVC Frente al PVC y Materiales Competidores
El CPVC requiere la post-cloración de la resina de PVC con gas cloro, lo que añade costos en relación con el PVC de uso general. La prima varía según el grado del compuesto y las condiciones de suministro regionales, y se estima entre el 30% y el 60%. Los grandes promotores de viviendas en India pueden comparar el CPVC con el PVC simple y el polietileno reticulado para instalaciones de fontanería no críticas. En América del Norte, los sistemas de ajuste a presión de polietileno reticulado (PEX) compiten en proyectos donde la velocidad de instalación tiene prioridad sobre la capacidad de temperatura superior del CPVC. El CPVC puede ofrecer un menor costo durante el ciclo de vida cuando su vida útil de 50 años se pondera frente a alternativas de menor duración. El mercado de CPVC depende, por tanto, de demostrar tanto el valor operativo como el rendimiento del material.
Volatilidad del Cloro, la Resina de PVC y los Costos de Energía
Los productores de compuestos de CPVC gestionan la exposición al costo de los insumos en resina de PVC, gas cloro y energía utilizada en la producción. Un cambio en el costo de cualquier insumo puede comprimir los márgenes si los precios de las tuberías no pueden ajustarse rápidamente. Los productores sin integración hacia atrás en el cloro están más expuestos a cambios simultáneos en la disponibilidad de resina y cloro. Esta presión es particularmente relevante para los procesadores de tuberías indios más pequeños que obtienen compuestos o materias primas de proveedores externos. Los requisitos de cumplimiento europeos bajo el Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) imponen costos adicionales y obligaciones de manejo para el cloro y determinadas químicas estabilizadoras. En la industria del CPVC, los proveedores más grandes que controlan más de la cadena de resina, compuestos y distribución están mejor posicionados para gestionar estas presiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
La Forma en Polvo Respalda la Flexibilidad de ProcesamientoEl Polvo representó el 58,12% de la participación del mercado de cloruro de polivinilo clorado (CPVC) en 2026 y se prevé que se expanda a una CAGR del 9,27% hasta 2032. El segmento lidera porque los fabricantes de compuestos utilizan el polvo para mezclar la resina con estabilizadores térmicos, modificadores de impacto y lubricantes. El tamaño fino de las partículas favorece una dispersión uniforme de los aditivos y permite rangos de contenido de cloro adaptados para grados especializados. El polvo también permite a los procesadores ajustar las fórmulas de los compuestos para diferentes requisitos de tuberías, accesorios y usos industriales. Esta flexibilidad en los procesos de fabricación posteriores respalda el tamaño del mercado de CPVC en polvo.
El CPVC en forma de pellet sirve a los fabricantes que necesitan materia prima precompuesta con características de flujo de fusión definidas. Es particularmente útil en accesorios moldeados por inyección donde la repetibilidad dimensional tiene prioridad sobre la flexibilidad de formulación. Los procesadores indios están migrando hacia polvo producido localmente donde la capacidad doméstica está disponible, reduciendo la exposición logística en relación con el material importado. La composición local puede mejorar la continuidad del suministro para los fabricantes de tuberías y accesorios. La certificación sigue siendo importante porque los fabricantes de tuberías necesitan una calidad de material consistente para aplicaciones de agua potable y sistemas de construcción. Los materiales de fuente certificados pueden, por tanto, mantener una ventaja donde los requisitos de cumplimiento están incorporados en las especificaciones del proyecto.



Por Grado:
El Grado de Extrusión Mantiene su Escala Mientras el Grado de Inyección Gana TerrenoEl grado de extrusión representó el 70,61% de la participación del mercado de CPVC en 2026. El grado se utiliza ampliamente porque las tuberías y los tubos se producen por extrusión y representan la mayor parte de la producción de productos finales de CPVC. El contenido de cloro controlado y la resistencia en estado fundido ayudan a los fabricantes a mantener la uniformidad de la pared en diámetros de tubería de 15 mm a 200 mm. La norma BIS IS 15778 especifica un contenido mínimo de cloro del 66,5% para las aplicaciones relevantes de tuberías de CPVC en India. El tamaño del mercado de CPVC para el grado de extrusión sigue vinculado a la demanda de tuberías de fontanería y manejo de fluidos.
Se proyecta que el grado de inyección se expanda a una CAGR del 9,56% hasta 2032, más rápido que el grado de extrusión. Los accesorios para rociadores contra incendios, las carcasas de válvulas industriales y los bloques de colectores requieren formas moldeadas complejas que no pueden producirse mediante extrusión. Georg Fischer lanzó las Válvulas de Mariposa 565 en tamaños de 2 a 12 pulgadas para su sistema Uponor ChlorFIT Corzan CPVC en septiembre de 2025. Los productos con geometría más compleja aumentan la demanda de compuestos de moldeo por inyección confiables. A medida que se expanden los retrofits de seguridad contra incendios, una mayor proporción de accesorios por tubería puede respaldar el crecimiento más rápido del grado de inyección.
Por Aplicación:
Las Tuberías y Accesorios Lideran Mientras los Sistemas de Rociadores Contra Incendios se AceleranLas tuberías y accesorios representaron el 56,27% del tamaño del mercado de CPVC en 2026. El segmento está anclado por la distribución de agua caliente y fría residencial y comercial, donde el CPVC cubre los tramos de tubería y las uniones con cemento solvente dentro de un único sistema. Esto simplifica la selección de materiales para instaladores y propietarios de edificios. Los sistemas industriales de manejo de fluidos también utilizan tuberías y accesorios para la dosificación de cloro, el pretratamiento de ósmosis inversa y la neutralización de aguas residuales. Estas aplicaciones se seleccionan comúnmente en función del rendimiento de ingeniería en lugar del inventario estándar del distribuidor.
Se proyecta que los sistemas de rociadores contra incendios crezcan a una CAGR del 10,03% hasta 2032. El segmento se beneficia de los códigos de incendio, los componentes certificados y las aprobaciones de sistemas que orientan la elección del producto. El catálogo BlazeMaster CPVC de Viking de julio de 2025 confirmó las certificaciones para aplicaciones en sótanos expuestos, incluidas configuraciones de vigas sólidas de 16 pulgadas según la Asociación Nacional de Protección Contra Incendios (NFPA) 13D. Las carcasas de cables de energía y otros usos, incluidos los desagües de residuos químicos de laboratorio y las líneas de fluidos para semiconductores, añaden demanda incremental. La norma ASTM F2618 proporciona la vía de especificación para los accesorios de CPVC utilizados en el drenaje de residuos químicos, respaldando aplicaciones especializadas.
Por Industria de Usuario Final:
El Sector Residencial Mantiene la Demanda Mientras el Industrial se Expande Más RápidoEl sector Residencial representó el 44,34% de la participación del mercado de CPVC en 2026. Los programas de vivienda en India, la construcción multifamiliar en Asia Sudoriental y la actividad en las ciudades del Golfo sostienen la demanda de fontanería. La capacidad del CPVC para cumplir con los requisitos de agua caliente y cumplir con las normas de agua potable respalda su uso en estos proyectos. Los desarrollos urbanos y periurbanos indios también utilizan CPVC, donde el cumplimiento de la norma IS 15778 de la Oficina de Normas de India (BIS) es un criterio de adquisición. La gran base instalada significa que la construcción residencial y la demanda de sustitución siguen siendo centrales para el mercado de CPVC.
Se proyecta que el sector Industrial crezca a una CAGR del 10,49% hasta 2032. Las plantas químicas, las instalaciones de tratamiento de agua y los circuitos de enfriamiento de plantas de energía requieren materiales que puedan soportar fluidos agresivos y altas temperaturas de operación. Los sistemas de grado Corzan se utilizan donde el ácido clorhídrico, el hipoclorito de sodio y las condiciones de vapor de proceso degradarían las alternativas de polipropileno o polietileno. Los edificios comerciales se sitúan entre el residencial y el industrial en escala, con demanda de hoteles, hospitales y centros de datos. Sus sistemas de recirculación de agua caliente y supresión de incendios también se benefician del menor peso del CPVC en comparación con la tubería de acero.

Análisis Geográfico
Asia-Pacífico: Escala de Demanda y Desarrollo del Suministro Local
Asia-Pacífico representó el 36,73% de la participación del mercado de cloruro de polivinilo clorado (CPVC) en 2026 y se prevé que crezca a una CAGR del 10,18% hasta 2032. India es el principal impulsor a nivel de país, ya que los proyectos de varios pisos especifican cada vez más CPVC para la fontanería de agua caliente. La Enmienda 5 de la norma BIS IS 15778 elevó los requisitos de contenido de cloro, rendimiento hidráulico y lixiviación de metales pesados a partir de septiembre de 2025. Estos factores de cumplimiento favorecen a los productores con compuestos certificados y sistemas probados. La planta de Lubrizol y Grasim en Vilayat aporta capacidad de producción local de resina a la región. El plan del ejercicio fiscal 2026 de Sekisui Chemical identifica las ventas de nuevos productos de CPVC y la expansión geográfica en Asia como prioridades. Se espera que Vietnam e Indonesia vean un aumento de la demanda a medida que se desarrollen la actividad de construcción en altura y los estándares de infraestructura hídrica.
América del Norte: Protección Contra Incendios y Actualizaciones de Sistemas Comerciales
América del Norte está respaldada por canales de demanda separados de fontanería y protección contra incendios. En los Estados Unidos, las especificaciones de FlowGuard Gold respaldan la fontanería residencial y comercial ligera, mientras que los productos BlazeMaster sirven a la protección contra incendios. La norma UL 1821 proporciona un estándar de producto clave para tuberías y accesorios de rociadores termoplásticos. Los cambios en la NFPA 13 y la NFPA 13D en 2025 ampliaron la flexibilidad de diseño para ciertas instalaciones de rociadores, respaldando aplicaciones de retrofit y nueva construcción. NIBCO lanzó la Válvula de Bola de Unión Verdadera Chemtrol Modelo D en marzo de 2025 con una clasificación de CPVC de 250 psi. Canadá sigue la norma CSA B137.6 para la distribución de agua caliente y fría con CPVC, mientras que México también registra demanda de líneas de proceso industrial en los corredores de manufactura del norte.
Europa, América del Sur y Oriente Medio y África: Los Usos Especializados Añaden Amplitud Regional
Europa se centra en el manejo industrial de fluidos y la protección contra incendios en edificios comerciales y patrimoniales. La norma DIN EN ISO 15493:2025-10 actualiza el marco europeo para los sistemas de tuberías industriales de PVC-C y reemplaza la edición de 2003[2]. La norma respalda una clasificación de materiales más clara y los requisitos de producción para los sistemas industriales. América del Sur está experimentando un aumento de la demanda de productos químicos industriales y actualizaciones de infraestructura de agua municipal, mientras que la actividad de sustitución está comenzando en ciudades secundarias. Oriente Medio y África generan demanda a partir de la dosificación química en desalinización y la construcción en altura en las ciudades del Consejo de Cooperación del Golfo. El CPVC es adecuado para líneas de dosificación de hipoclorito y ácido que operan a temperaturas elevadas. La inversión en tratamiento de agua de Sudáfrica y el uso de sistemas de tuberías conformes con NSF/ANSI 61 también proporcionan demanda fuera del Golfo.
Panorama Competitivo
Concentración del Mercado
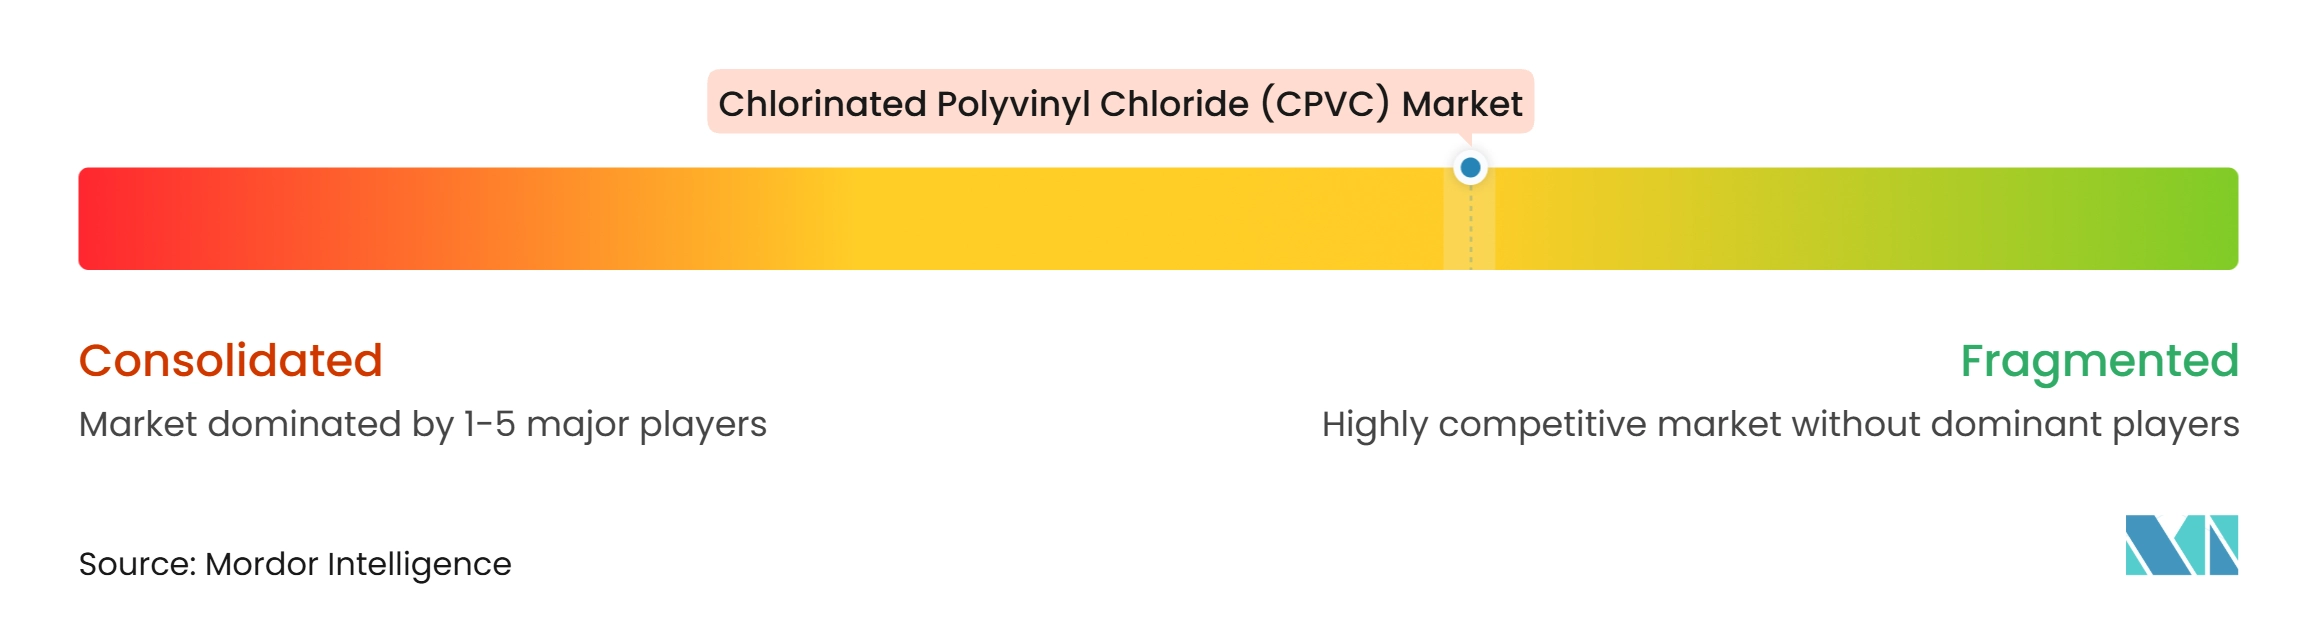
El mercado de cloruro de polivinilo clorado (CPVC) está moderadamente fragmentado. La producción de resina y compuestos está concentrada entre Lubrizol, Kaneka, Sekisui Chemical y Epigral. Al mismo tiempo, la fabricación de tuberías, accesorios y sistemas es manejada por procesadores con licencia y fabricantes independientes en Asia del Sur, América del Norte y Europa. Lubrizol opera a través de líneas de marca distintas: FlowGuard Gold para fontanería residencial, BlazeMaster para protección contra incendios y Corzan para aplicaciones industriales. Esta estructura de marca integra tecnología de compuestos, licencias y aprobaciones de sistemas, lo que dificulta su replicación por parte de productores más pequeños, ya que las especificaciones de incendio y fontanería a menudo dependen de historiales de certificación establecidos.
Los proveedores verticalmente integrados están mejor posicionados para gestionar la resina, la composición, la extrusión de tuberías y la distribución durante períodos de volatilidad en los costos de insumos. Ashirvad by Aliaxis y Astral Limited tienen esta ventaja en India a través de sus capacidades de fabricación y redes de distribuidores. Georg Fischer amplió su oferta Uponor ChlorFIT con el lanzamiento de la Válvula de Mariposa 565 en septiembre de 2025, extendiendo la capacidad del sistema CPVC en aplicaciones comerciales que tradicionalmente han utilizado cobre o acero al carbono. La instalación planificada de 150.000 toneladas por año de Epigral se espera que aumente el suministro local de resina y mejore los costos de entrega competitivos.
Los proveedores de rociadores contra incendios enfrentan altas barreras de entrada, ya que la aprobación del producto requiere pruebas de materiales y validación a nivel de sistema bajo los requisitos de UL y FM Approvals (FM). Estas barreras respaldan la posición de mercado de los proveedores certificados establecidos como Viking, Spears e IPEX en América del Norte.
Líderes de la Industria de Cloruro de Polivinilo Clorado (CPVC)
-
Wavin B.V.
-
Spears Manufacturing Company
-
Viking Group Inc.
-
KANEKA CORPORATION
-
NIBCO INC.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cloruro de Polivinilo Clorado (CPVC) Empresas cubiertas en este informe
- Aliaxis
- Ashirvad
- Astral Limited
- Epigral Limited
- Finolex Industries Limited
- Georg Fischer AG
- KANEKA CORPORATION
- Lubrizol
- NIBCO INC.
- Prince Pipes and Fittings Ltd.
- Sekisui Chemical Co., Ltd.
- Spears Manufacturing Company
- Supreme Industries Limited
- Viking Group Inc.
- Wavin B.V.
Desarrollos recientes de la industria en Mercado de Cloruro de Polivinilo Clorado (CPVC)
- Junio de 2026: Lubrizol y Grasim inauguraron una planta de resina de cloruro de polivinilo clorado (CPVC) en Vilayat, Gujarat. La Fase 1 tiene una capacidad de 50.000 toneladas por año, con una capacidad total planificada de 100.000 toneladas. La inversión combinada de 150 millones de USD, junto con el sitio de composición ampliado de Lubrizol en Dahej, establece una huella de fabricación integrada de CPVC en India, reduciendo la dependencia de las importaciones de resina japonesa y estadounidense.
- Marzo de 2026: Sekisui Chemical anunció una revisión de precios para las resinas y compuestos de cloruro de polivinilo clorado (CPVC), citando aumentos en los costos de materias primas y logística. Esto afecta a los clientes en Asia y América del Norte que utilizan compuestos basados en resina de Sekisui.
Alcance del Informe Global del Mercado de Cloruro de Polivinilo Clorado (CPVC)
El Cloruro de Polivinilo Clorado (CPVC) es un termoplástico rígido producido mediante la adición de cloro a la resina de cloruro de polivinilo (PVC) estándar a través de una reacción de cloración por radicales libres. Este proceso aumenta el contenido de cloro del material de aproximadamente el 56-57% en el PVC estándar al 63-69% en el CPVC, lo que resulta en propiedades térmicas, químicas y mecánicas mejoradas en comparación con el PVC estándar.
El mercado de cloruro de polivinilo clorado (CPVC) está segmentado por forma, grado, aplicación, industria de usuario final y geografía. Por forma, el mercado está segmentado en pellets y polvo. Por grado, el mercado está segmentado en grado de extrusión y grado de inyección. Por aplicación, el mercado está segmentado en tuberías y accesorios, sistemas de rociadores contra incendios, manejo industrial de fluidos, carcasas de cables de energía y otros. Por industria de usuario final, el mercado está segmentado en residencial, comercial, industrial y otros. El informe también cubre los tamaños de mercado y los pronósticos para el cloruro de polivinilo clorado (CPVC) en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Pellet |
| Polvo |
| Grado de Extrusión |
| Grado de Inyección |
| Tuberías y Accesorios |
| Sistemas de Rociadores Contra Incendios |
| Manejo Industrial de Fluidos |
| Carcasas de Cables de Energía |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Forma | Pellet | |
| Polvo | ||
| Por Grado | Grado de Extrusión | |
| Grado de Inyección | ||
| Por Aplicación | Tuberías y Accesorios | |
| Sistemas de Rociadores Contra Incendios | ||
| Manejo Industrial de Fluidos | ||
| Carcasas de Cables de Energía | ||
| Otros | ||
| Por Industria de Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Cloruro de Polivinilo Clorado (CPVC)?
El tamaño del Mercado de Cloruro de Polivinilo Clorado (CPVC) fue valorado en 2,06 mil millones de USD en 2026 y se estima que crecerá desde 2,23 mil millones de USD en 2027 hasta 3,35 mil millones de USD para 2032, a una CAGR del 8,45% durante el período de pronóstico (2027-2032).
¿Por qué el CPVC en polvo es ampliamente utilizado?
El polvo representó una participación del 58,12% en 2026 porque otorga a los fabricantes de compuestos flexibilidad para mezclar estabilizadores, modificadores, lubricantes y grados de material personalizados.
¿Qué región lidera la demanda de CPVC?
Asia-Pacífico representó una participación del 36,73% en 2026 y se proyecta que crezca a una CAGR del 10,18% hasta 2032. India respalda tanto el crecimiento de la demanda como la localización del suministro de resina.
¿Cuál es el principal desafío para los proveedores de CPVC?
El CPVC tiene una prima de precio sobre el PVC y está expuesto a requisitos de resina de PVC, cloro, energía, calificación de instaladores y compatibilidad del cemento solvente.