
Tamanho e Participação do Mercado de Gestão de Resíduos Sólidos da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
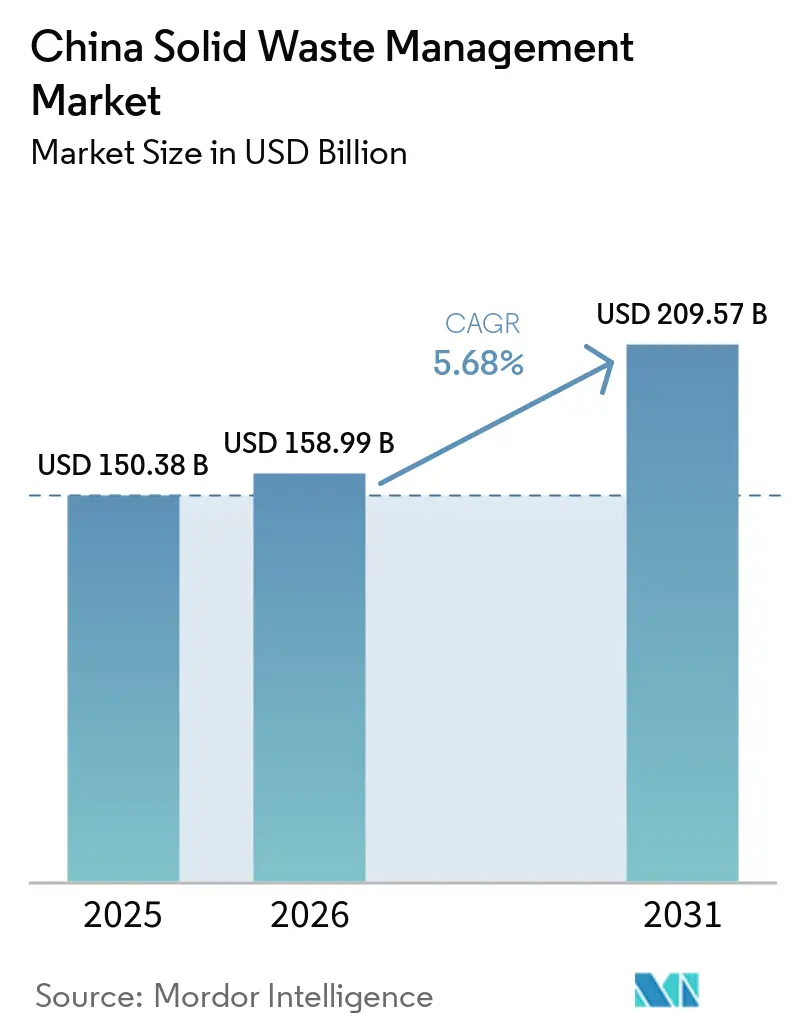
| Tamanho do mercado no ano base (2025) | 150.38 Bilhões de dólares |
| Tamanho do Mercado (2026) | 158.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 209.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.68 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Sólidos da China por Mordor Intelligence
Espera-se que o tamanho do Mercado de Gestão de Resíduos Sólidos da China cresça de 150,38 bilhões de USD em 2025 para 158,99 bilhões de USD em 2026 e tem previsão de atingir 209,57 bilhões de USD até 2031 a um CAGR de 5,68% no período de 2026 a 2031.
O mercado é impulsionado pela rápida urbanização, pela cobertura mais ampla de classificação obrigatória de resíduos nas cidades de nível de prefeitura e por uma base industrial mais complexa que está aumentando tanto o volume quanto o perfil de risco dos fluxos de resíduos. A agenda de economia circular sob a política nacional recente deslocou o capital para reciclagem, tratamento de resíduos perigosos e supervisão digital, reduzindo progressivamente o papel do aterro sanitário básico no sistema formal. A orientação política também se tornou mais explícita, com as opiniões do Conselho de Estado de fevereiro de 2024 estabelecendo uma meta de CNY 5 trilhões (USD 701,4 bilhões) em produção anual para o setor de reciclagem de recursos até 2025, enquanto o plano de ação de janeiro de 2026 estendeu as metas de utilização de recursos até 2030. Os gastos com infraestrutura ambiental urbana atingiram CNY 521,0 bilhões (USD 7 bilhões) em 2024, sublinhando a profundidade do apoio estatal a projetos de tratamento, coleta e remediação de curto prazo. Em contrapartida, operadores maiores com balanços patrimoniais mais sólidos e portfólios de serviços mais amplos estão mais bem posicionados para absorver os custos de conformidade e atualização tecnológica do que os concorrentes menores.
Principais Conclusões do Relatório
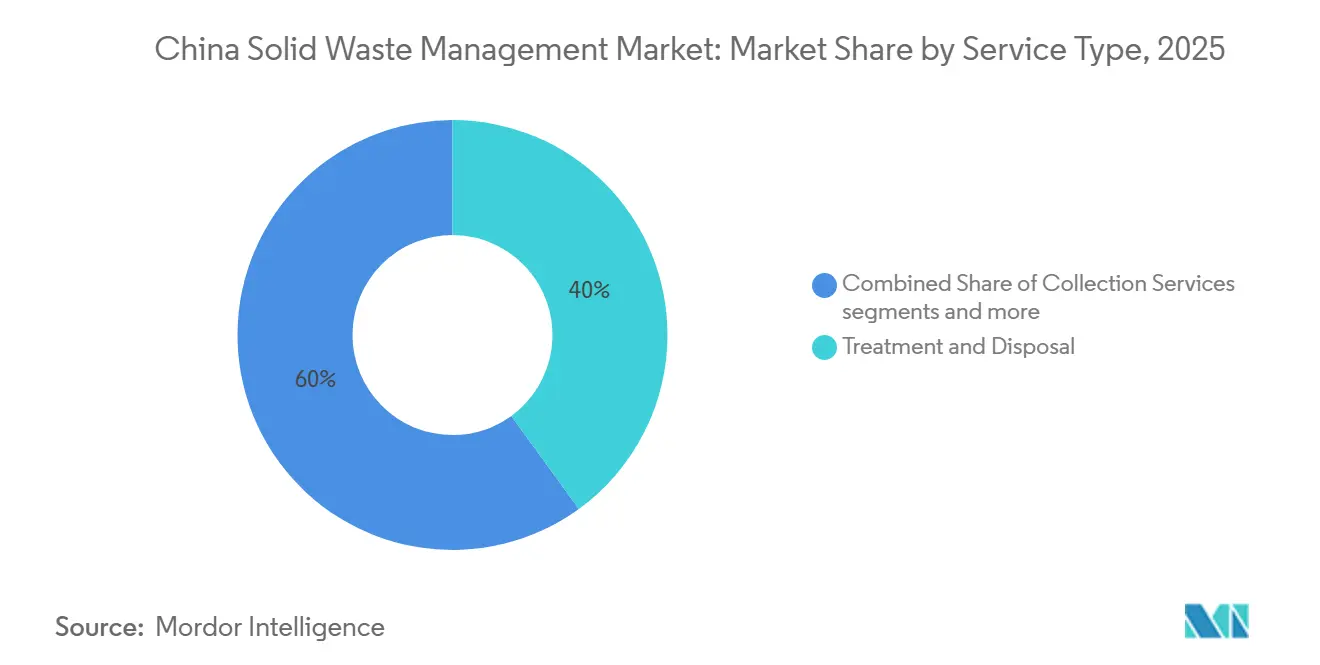
- Por tipo de serviço, Tratamento e Disposição representou 40% da participação do mercado de gestão de resíduos sólidos da China em 2025, enquanto Resíduos para Energia tem previsão de crescer a um CAGR de 12,1% até 2031.
- Por tipo de resíduo, Resíduos Sólidos Urbanos representou 47% da participação do mercado de gestão de resíduos sólidos da China em 2025, enquanto Resíduos Médicos tem projeção de expansão a um CAGR de 10,8% até 2031.
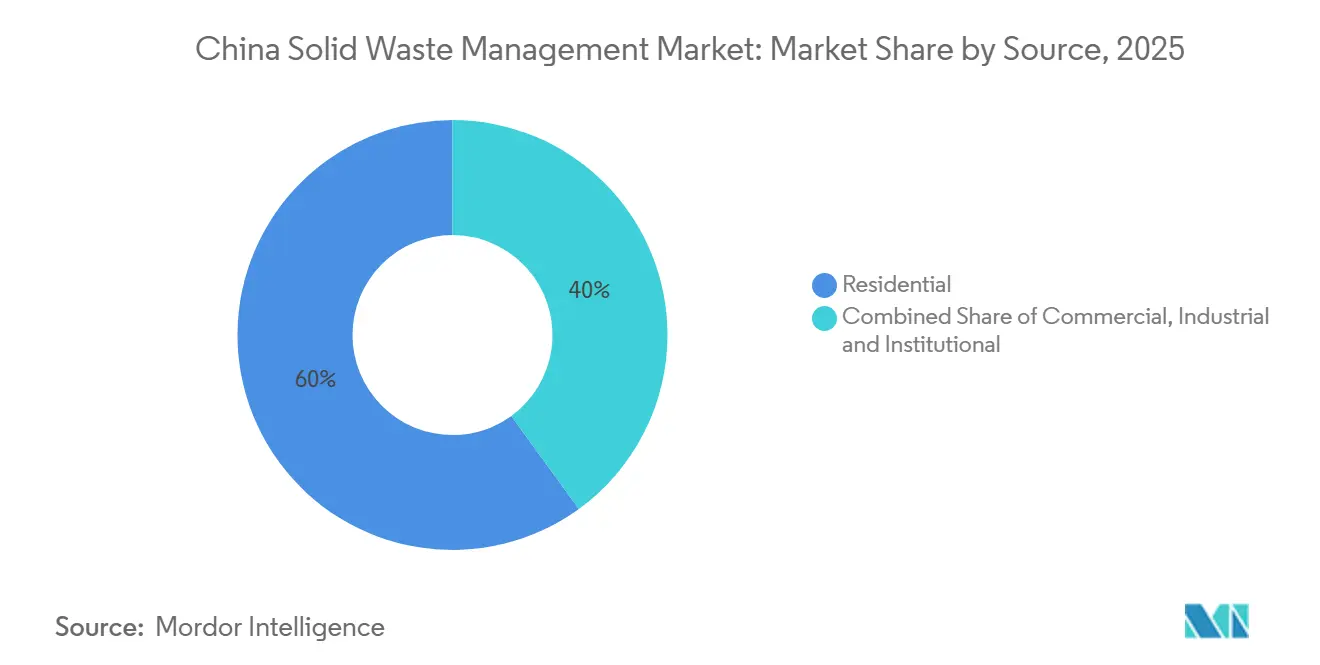
- Por fonte, Residencial deteve 60% da receita em 2025, enquanto Industrial tem previsão de crescer a um CAGR de 7,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Gestão de Resíduos Sólidos da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Programa Piloto "Cidade Sem Resíduos" Acelerando a Infraestrutura Integrada de Gestão de Resíduos | +1.5% | Nacional, concentrado em 113 cidades de nível de prefeitura e 8 regiões especiais. | Curto prazo (≤ 2 anos) |
| Rápida Urbanização e Expansão de Megacidades Impulsionando a Geração de Resíduos Sólidos Urbanos | +1.2% | Centro e Sul da China, com transbordamento para cidades de segundo e terceiro nível do Oeste | Médio prazo (2-4 anos) |
| Forte Apoio Governamental à Expansão da Capacidade de Resíduos para Energia e Recuperação Energética | +0.9% | Nacional, concentrado nas províncias costeiras do Leste e do Sul | Curto prazo (≤ 2 anos) |
| Políticas Obrigatórias de Classificação de Resíduos Expandindo a Segregação na Fonte nas Principais Cidades | +0.7% | Nacional, incluindo cidades de nível de prefeitura e jurisdições de nível de condado | Curto prazo (≤ 2 anos) |
| Crescimento da Fabricação de Veículos Elétricos e Eletrônicos Aumentando a Demanda por Tratamento de Resíduos Industriais e Perigosos | +0.5% | Polos de fabricação costeiros do Leste e províncias do Centro | Médio prazo (2-4 anos) |
| Estratégia Nacional de Economia Circular Impulsionando a Reciclagem de Plásticos, Metais e Resíduos de Construção | +0.4% | Nacional, com prioridade em corredores industriais e aglomerações urbanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programa Piloto "Cidade Sem Resíduos" Acelerando a Infraestrutura Integrada de Gestão de Resíduos
O programa Cidade Sem Resíduos apoia sistemas de tratamento integrado no mercado de gestão de resíduos sólidos da China. O 14º Plano Quinquenal designou 113 cidades de nível de prefeitura e 8 regiões especiais como locais de construção, apoiando mais de 3.700 projetos de demonstração com investimento acumulado superior a CNY 1 trilhão (USD 140 bilhões). Esses projetos abrangem triagem comunitária, recuperação de subprodutos industriais e instalações regionais de reciclagem. O quadro conecta a redução de resíduos com a recuperação de recursos e a redução de emissões. Os governos locais devem garantir financiamento para acelerar a implementação nos municípios costeiros financeiramente mais fortes. O programa amplia o papel dos operadores de concessão além da disposição. As instalações integradas podem combinar coleta, triagem, reciclagem, recuperação de energia e tratamento de subprodutos industriais. Esse modelo aumenta o valor recuperado de cada fluxo de resíduos quando a qualidade da coleta permanece suficiente. Espera-se que o quadro de economia circular de junho de 2026 estenda essa orientação política até 2030, apoiando um pipeline mais longo de infraestrutura e contratos de serviços no mercado de gestão de resíduos sólidos da China.
Rápida Urbanização e Expansão de Megacidades Impulsionando a Geração de Resíduos Sólidos Urbanos
O crescimento urbano está aumentando a demanda por serviços de coleta e processamento no mercado de gestão de resíduos sólidos da China. Os resíduos de cozinha continuam a representar cerca de 57,8% dos resíduos domésticos urbanos e rurais, exigindo digestão anaeróbica, compostagem, gestão de lixiviado e tratamento de fluxos de resíduos residuais. Isso destaca a necessidade de operadores capazes de gerenciar múltiplas rotas de tratamento. A expansão para cidades de terceiro e quarto nível está ampliando a base de serviços endereçável à medida que a geração de resíduos per capita continua a convergir com a das principais áreas metropolitanas. Novas instalações requerem redes logísticas confiáveis e volumes de resíduos suficientes para operar ativos de tratamento avançado de forma eficiente. Operadores diversificados podem integrar o processamento de resíduos úmidos, a triagem de resíduos recicláveis e a incineração de resíduos residuais, enquanto instalações de tecnologia única enfrentam matérias-primas cada vez mais variáveis à medida que a separação na fonte e a reciclagem melhoram. A urbanização continua a criar novas oportunidades de concessão, ao mesmo tempo que altera os requisitos operacionais das instalações de gestão de resíduos existentes.
Forte Apoio Governamental à Expansão da Capacidade de Resíduos para Energia e Recuperação Energética
Os resíduos para energia continuam sendo uma rota de tratamento não aterro fundamental no mercado de gestão de resíduos sólidos da China. Até o final de 2025, a China contava com 1.137 instalações de incineração de resíduos com capacidade de processamento de 1,18 milhão de toneladas por dia. Tarifas de alimentação, elegibilidade para créditos de carbono e apoio à construção ajudaram a construir essa capacidade. A política agora favorece maior eficiência térmica e receitas mais orientadas ao mercado. Os operadores estão atualizando caldeiras, implementando cogeração de calor e energia e utilizando cinzas volantes. O Leste e o Sul da China têm uma maior concentração de plantas avançadas. No entanto, 38% das plantas de resíduos para energia funcionam principalmente como instalações de disposição, em vez de geradoras de energia. Esses locais precisam de ganhos de eficiência à medida que os subsídios diminuem. A meta nacional de 2030 de uma taxa de utilização de reciclagem de resíduos urbanos de 76% também mudará o teor calorífico que chega às incineradoras. Essas condições favorecem os operadores que melhoram o desempenho das plantas e utilizam múltiplas fontes de receita.
Políticas Obrigatórias de Classificação de Resíduos Expandindo a Segregação na Fonte nas Principais Cidades
A classificação obrigatória tornou-se uma condição operacional central no mercado de gestão de resíduos sólidos da China. Até o final de 2025, espera-se que cubra praticamente todas as comunidades residenciais em 297 cidades de nível de prefeitura e acima. O sistema impulsiona a demanda por coleta separada, transporte especializado e capacidade de recuperação de materiais. Os resíduos urbanos triados na fonte oferecem 44,7% maior potencial de recuperação de energia do que os resíduos mistos e 57,6% maior potencial de geraço de energia. Portanto, a qualidade da triagem permanece importante para a economia da reciclagem e da recuperação de energia. Shaanxi introduziu um novo quadro de classificação de resíduos sólidos urbanos em julho de 2025, estendendo a implementação da triagem de resíduos além dos principais centros urbanos para condados adicionais e cidades menores, como parte da estratégia mais ampla de economia circular e gestão ambiental da província. A cobertura em nível de condado expande a demanda por equipamentos, sistemas de coleta e engajamento público. No entanto, a conformidade varia acentuadamente entre áreas urbanas e rurais, com cidades menores e áreas rurais frequentemente apresentando fiscalização mais fraca e menor participação. As medidas de desempenho ambiental dão aos governos locais um incentivo mais forte para melhorar os resultados da classificação, apoiando gastos contínuos em infraestrutura de triagem e programas comunitários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Disparidades Regionais na Infraestrutura de Coleta e Tratamento de Resíduos entre Províncias Costeiras e do Interior | -0.8% | Oeste e Centro da China, áreas rurais e províncias de menor densidade | Longo prazo (≥ 4 anos) |
| Altos Níveis de Contaminação em Resíduos Urbanos Mistos Reduzindo a Eficiência da Reciclagem | -0.5% | Nacional, especialmente cidades menores, áreas rurais e cidades de terceiro nível | Médio prazo (2-4 anos) |
| Aumento dos Custos de Conformidade Ambiental para Aterros Sanitários e Instalações de Incineração | -0.3% | Nacional, com maior pressão nas províncias do Leste e do Sul | Médio prazo (2-4 anos) |
| Capacidade de Processamento Limitada para Fluxos de Resíduos Emergentes, como Painéis Solares e Baterias de Lítio | -0.2% | Nacional, concentrado em províncias de fabricação e zonas de energia renovável. | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disparidades Regionais na Infraestrutura de Coleta e Tratamento de Resíduos entre Províncias Costeiras e do Interior
A infraestrutura permanece desigual no mercado de gestão de resíduos sólidos da China. O plano de ação de janeiro de 2026 prevê coordenação interprovincial para transferir resíduos de áreas com déficit de capacidade para instalações de processamento próximas.[1]Comissão Nacional de Desenvolvimento e Reforma et al., "China Intensifica a Gestão de Resíduos Sólidos na Transição Verde," Teoria Qiushi, en.qstheory.cn Muitas províncias costeiras do Leste operam próximas à capacidade de incineração, enquanto as regiões do interior e do Oeste têm menor cobertura de coleta e menor capacidade de tratamento seguro. O investimento tem se concentrado em centros urbanos densos com redes logísticas estabelecidas, desacelerando o desenvolvimento de infraestrutura em mercados de menor densidade. Quinze regiões de nível provincial haviam encerrado o aterramento de resíduos domésticos brutos, principalmente nas áreas desenvolvidas do Leste e costeiras. As fronteiras administrativas podem restringir as transferências de resíduos entre regiões, e a oposição local pode retardar a construção de instalações que recebem material de áreas vizinhas. Fechar essa lacuna requer financiamento, coordenação e aprovação local. Essas restrições tornam a expansão para o Oeste mais complexa do que as operações costeiras maduras e sustentam um padrão de duas velocidades no mercado de gestão de resíduos sólidos da China.
Altos Níveis de Contaminação em Resíduos Urbanos Mistos Reduzem a Eficiência da Reciclagem
A contaminação permanece um limite prático para a eficiência da reciclagem. A cobertura de classificação é ampla, mas a conformidade nas áreas urbanas e rurais é inconsistente.[2] X. Chen et al., "Uma Revisão dos Impactos Diferenciais das Políticas Obrigatórias de Triagem de Resíduos da China em Áreas Urbanas e Rurais," Frontiers in Sustainability, frontiersin.org. As frações recicláveis contaminadas reduzem o valor do material recuperado. As instalações de recuperação de materiais podem então enviar insumos de menor valor para a incineração. Isso enfraquece o argumento financeiro para a reciclagem autônoma. Também concentra mais valor no tratamento térmico a jusante. As plantas de processamento formal para painéis solares, pás de turbinas eólicas e baterias de veículos elétricos podem exceder o fornecimento atual de resíduos. A concorrência de canais informais e a fraca coleta formal reduzem a utilização das plantas. A meta de utilização de reciclagem de 2030 depende de um comportamento de coleta mais forte e de mais instalações. Programas de educação, fiscalização e melhores pontos de coleta continuarão sendo necessários. Melhorias na conformidade aumentariam a qualidade e a previsibilidade do fornecimento de materiais. Até lá, a contaminação restringirá o valor total dos investimentos em reciclagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Resíduos para Energia Redefine a Economia da Infraestrutura de Tratamento
Tratamento e Disposição representou 40% do mercado de gestão de resíduos sólidos da China em 2025. Sua posição refletiu a dependência contínua do tratamento de resíduos urbanos mistos em cidades onde a separação na fonte ainda estava em desenvolvimento. Resíduos para Energia tem previsão de crescer a um CAGR de 12,1% até 2031. O serviço se beneficia de vendas de energia, fornecimento de vapor, créditos de carbono e utilização de cinzas volantes. As 1.137 plantas de incineração da China tinham capacidade de 1,18 milhão de toneladas por dia no final de 2025. O setor de gestão de resíduos sólidos da China está migrando da capacidade básica de disposição para uma recuperação de energia e recursos mais eficiente.
Serviços de Coleta, Transporte e Logística continuam sendo necessários para todos os tipos de serviços a jusante. O roteamento inteligente, o monitoramento de peso e a coleta separada podem reduzir a pressão operacional e melhorar a rastreabilidade da matéria-prima. Reciclagem e Recuperação de Materiais ganham apoio das metas nacionais de materiais reciclados para 2030. A política prevê mais de 300 milhões de toneladas de aço reciclado, 25 milhões de toneladas de metais não ferrosos reciclados e 19,5 milhões de toneladas de plásticos reciclados. Outros serviços incluem reciclagem química, digestão de resíduos alimentares e coprocessamento de resíduos industriais. Essas atividades podem se expandir à medida que os padrões técnicos e os modelos comerciais se desenvolvem sob o quadro de economia circular.


Por Tipo de Resíduo: Fluxos Médicos e Industriais Sustentam a Demanda por Tratamento Especializado
Resíduos Sólidos Urbanos representou 47% do mercado de gestão de resíduos sólidos da China em 2025. O segmento reflete o amplo alcance dos sistemas de coleta e tratamento doméstico. A remoção de resíduos domésticos urbanos atingiu 250 milhões de toneladas em 2024. Os resíduos de cozinha representaram 57,8% dos resíduos domésticos, sustentando a demanda por digestão, compostagem e gestão de lixiviado.[3]Chunhui Li et al., "Situação Atual e Tendência de Desenvolvimento da Geração, Utilização e Disposição de Resíduos Sólidos na China," Engenharia de Saneamento Ambiental, srhj.org.cn. Resíduos Médicos tem previsão de crescer a um CAGR de 10,8% até 2031. A expansão da saúde em cidades de menor nível e padrões mais elevados de biossegurança sustentam esse crescimento.
Resíduos Industriais e Perigosos requerem tratamento mais especializado do que os resíduos urbanos gerais. A montagem de veículos elétricos, a fabricação de semicondutores e a produção de baterias estão adicionando fluxos de materiais complexos. Resíduos de Construção e Demolição oferecem uma oportunidade de recuperação em áreas de reurbanização. O plano de janeiro de 2026 exige que materiais recicláveis sejam extraídos de entulhos de construção para reutilização como insumos de construção. Resíduos Agrícolas podem apoiar a produção de biogás e fertilizantes orgânicos em províncias com alta densidade pecuária. A China tinha 31,4 milhões de novos veículos de energia registrados no final de 2024, criando um crescente estoque de futuros resíduos de baterias de lítio.
Por Fonte: O Crescimento dos Resíduos Industriais Desafia a Base Residencial
Residencial representou 60% do mercado de gestão de resíduos sólidos da China em 2025. Acordos de serviços municipais de longo prazo e estruturas de taxas de serviço sustentam um fluxo de caixa estável para os operadores de saneamento urbano. Esses modelos frequentemente limitam as margens porque os serviços são prestados sob termos de concessão orientados a custos. Industrial tem previsão de crescer a um CAGR de 7,3% até 2031. A produção de veículos elétricos, baterias e semicondutores gera fluxos de materiais com maior complexidade de tratamento. O setor de gestão de resíduos sólidos da China, portanto, tem uma necessidade crescente de operadores especializados em resíduos perigosos e recuperação.
O Ministério da Indústria e Tecnologia da Informação reconheceu 156 empresas de reciclagem de baterias de energia por meio de cinco lotes aprovados. Fontes Comerciais e Institucionais também se beneficiam do crescimento em parques logísticos, instalações de cadeia de frio, centros de dados e estabelecimentos de varejo. Essas instalações criam contratos localizados de coleta e segregação em cidades de segundo e terceiro nível. A GEM operava mais de 140 locais de reciclagem e trabalhava com mais de 750 fabricantes e operadores de veículos e baterias. Processou 10.800 toneladas de baterias de energia aposentadas no primeiro trimestre de 2025, alta de 37% em relação ao ano anterior. A capacidade de recuperação formal se tornará mais importante à medida que as primeiras frotas de veículos de nova energia chegarem ao fim de sua vida útil.
Análise Geográfica
As províncias costeiras do Leste e do Sul são as partes mais maduras do mercado de gestão de resíduos sólidos da China. Quinze regiões de nível provincial haviam alcançado zero aterramento de resíduos domésticos brutos até o final de 2025. Guangdong, Shandong, Jiangsu, Zhejiang e o cluster Pequim-Tianjin-Hebei estabeleceram redes de coleta e tratamento. Esses mercados estão migrando de construções de incineração em campo aberto para eficiência, utilização de cinzas volantes e cogeração de calor e energia. O Delta do Rio das Pérolas e o Delta do Rio Yangtze também têm matéria-prima densa para reciclagem química e recuperação de baterias. A política de economia circular coloca maior ênfase nas redes de reciclagem nos principais corredores industriais.
O Oeste e o Centro da China formam a principal fronteira de crescimento. As 10 províncias do Oeste têm déficits de tratamento de Resíduos para Energia em relação à sua base populacional. O plano de ação nacional apoia a coordenação e a construção acelerada em mercados do interior carentes de serviços. Chongqing atualizou a infraestrutura de triagem distrital e padronizou os centros comunitários de recuperação de recursos sob o programa Cidade Sem Resíduos. Hunan, Sichuan e Anhui também estão vendo mais resíduos industriais e perigosos à medida que a fabricação se expande para o interior. Essas províncias oferecem novas concessões, mas exigem maior tolerância a riscos de infraestrutura e logística.
O Norte da China avançou além do aterramento de resíduos domésticos brutos e está se concentrando mais no tratamento de cinzas volantes. Pesquisas identificam a utilização de cinzas volantes como uma área apoiada por financiamento central e provincial. O Nordeste da China tem um perfil distinto, com infraestrutura legada e emissões elevadas de metano provenientes da disposição de resíduos em comparação com os comparadores costeiros. O Leste oferece oportunidades operacionais mais estáveis e orientadas à eficiência. O Oeste oferece crescimento mais rápido a partir de uma base instalada menor. Essa combinação de regiões maduras e em desenvolvimento sustenta a expansão prevista do mercado de gestão de resíduos sólidos da China até 2031.
Cenário Competitivo
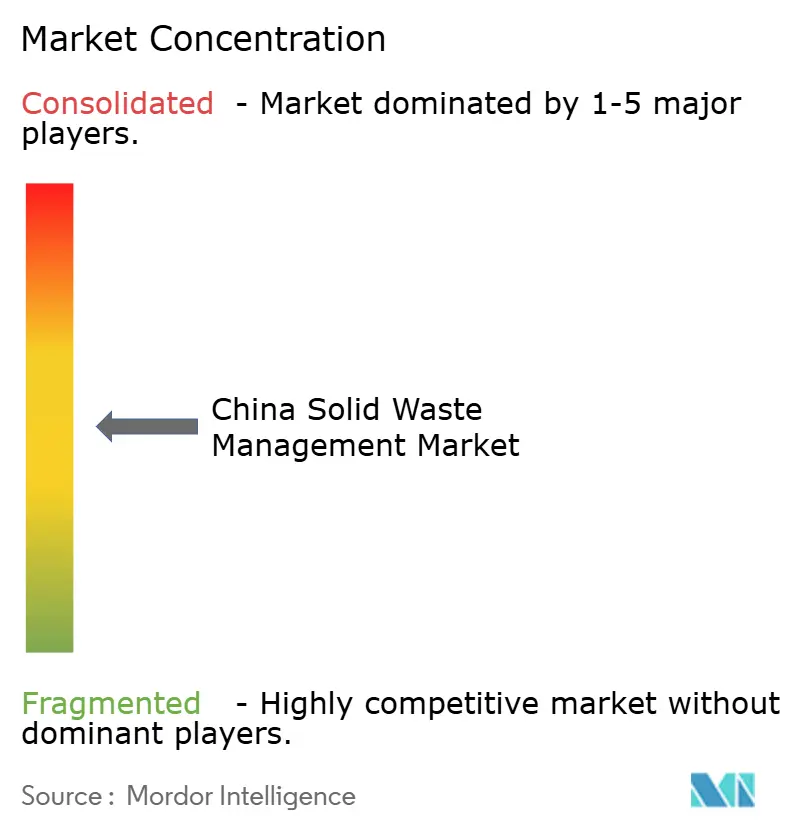
O mercado de gestão de resíduos sólidos da China é moderadamente consolidado em nível nacional e mais fragmentado nas cidades de segundo e terceiro nível. Empresas estatais e grandes empresas listadas detêm muitas concessões em incineração, resíduos perigosos e saneamento urbano. Sua escala atende às necessidades de capital de projetos BOT com duração de 25 a 30 anos. Operadores menores competem com mais frequência por logística de coleta local e contratos de serviços. A estrutura resultante dá às empresas nacionais uma vantagem em grandes instalações, ao mesmo tempo que preserva oportunidades locais em serviços especializados. A concentração de mercado é moldada mais pela propriedade de concessões e pela capacidade de financiamento do que por um único modelo operacional nacional.
A China Everbright Environment entrou em 2026 com uma capacidade projetada de processamento de resíduos domésticos superior a 160.000 toneladas por dia em 24 províncias chinesas e 18 mercados internacionais. Seus resultados de 2025 incluíram produção comercial de biometano e tecnologia de reciclagem de baterias listada em um catálogo nacional. A Dynagreen reportou 7,66 milhões de toneladas de entrada de resíduos no primeiro semestre de 2026. Sua eletricidade injetada na rede aumentou 6,6%, enquanto o fornecimento de vapor aumentou 28,9%. Esses resultados mostram por que os coprodutos de energia e calor estão se tornando mais importantes para a economia operacional. Grandes operadores podem usar sua base de ativos para desenvolver essas fontes de receita adicionais.
A tecnologia está se tornando um diferenciador mais forte ao lado da escala de concessão. A Canvest divulgou um sistema de reconhecimento de imagem por inteligência artificial para operações de guindaste de resíduos e escória em seu relatório ESG de 2025. Também reportou digitalização de processo completo para controle de incineração e gestão de gases de combustão. A conformidade com os padrões de emissões eleva a barreira de entrada para novos operadores de incineração. Isso pode favorecer empresas maiores que podem financiar atualizações em múltiplas instalações. Empresas especializadas continuam a buscar triagem industrial, trituração, reciclagem de baterias e processamento de plásticos de baixo valor.
Líderes do Setor de Gestão de Resíduos Sólidos da China
China Everbright Environment Group Ltd.
Beijing Enterprises Environment Group Limited
Shanghai Chengtou Holding Co., Ltd.
Dynagreen Environmental Protection Group Co., Ltd.
Zhejiang Weiming Environment Protection Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A NDRC divulgou o 15º Plano Quinquenal de Desenvolvimento da Economia Circular, estabelecendo uma meta de CNY 8 trilhões (USD 1,12 trilhão) em produção do setor de economia circular até 2030, uma melhoria de 16% na produtividade de recursos em relação às linhas de base de 2025, 4,5 bilhões de toneladas de utilização anual de resíduos sólidos a granel e 510 milhões de toneladas de reciclagem anual de principais recursos secundários.
- Junho de 2026: A Dynagreen Environmental Protection Group foi premiada com o Projeto de Serviço de Operação e Manutenção de Geração de Energia por Incineração de Resíduos Domésticos e Aterro de Cinzas Volantes do Condado de Tiantai, na Província de Zhejiang, a CNY 90 por tonelada (USD 12,62 por tonelada), com um contrato de operações de 5 anos com início em março de 2027.
- Março de 2026: O Ministério da Indústria e Tecnologia da Informação da China e 5 departamentos adicionais emitiram Diretrizes para Promover a Utilização Abrangente de Módulos Fotovoltaicos, estabelecendo padrões de classificação, reciclagem e reutilização para painéis solares descomissionados.
- Janeiro de 2026: O Conselho de Estado publicou o Plano de Ação para o Tratamento Abrangente de Resíduos Sólidos, elaborado conjuntamente pela NDRC e 24 departamentos governamentais, com metas para 2030 para utilização de resíduos sólidos a granel e reciclagem de recursos renováveis.


Escopo do Relatório do Mercado de Gestão de Resíduos Sólidos da China
O Mercado de Gestão de Resíduos Sólidos da China é Segmentado por Tipo de Serviço (Serviços de Coleta, Transporte & Logística, Reciclagem & Recuperação de Materiais, Tratamento & Disposição, Resíduos para Energia, Outros), por Tipo de Resíduo (Resíduos Sólidos Urbanos, Resíduos Industriais, Resíduos Perigosos, Resíduos Agrícolas e Mais), por Fonte (Residencial, Comercial, Industrial e Institucional). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Coleta |
| Transporte e Logística |
| Reciclagem e Recuperação de Materiais |
| Tratamento e Disposição |
| Resíduos para Energia |
| Outros |
| Resíduos Sólidos Urbanos |
| Resíduos Industriais |
| Resíduos Perigosos |
| Resíduos de Construção e Demolição |
| Resíduos Agrícolas |
| Resíduos Médicos |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Serviço | Serviços de Coleta |
| Transporte e Logística | |
| Reciclagem e Recuperação de Materiais | |
| Tratamento e Disposição | |
| Resíduos para Energia | |
| Outros | |
| Por Tipo de Resíduo | Resíduos Sólidos Urbanos |
| Resíduos Industriais | |
| Resíduos Perigosos | |
| Resíduos de Construção e Demolição | |
| Resíduos Agrícolas | |
| Resíduos Médicos | |
| Outros | |
| Por Fonte | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de gestão de resíduos sólidos da China até 2031?
O setor tem previsão de atingir 209,6 bilhões de USD até 2031, crescendo a um CAGR de 5,7% de 2026 a 2031. A previsão reflete investimentos em tratamento, reciclagem e recuperação de recursos liderados por políticas, juntamente com a geração contínua de resíduos urbanos e uma necessidade crescente de processamento formal compatível em fluxos de resíduos municipais, industriais e emergentes.
Qual tipo de serviço está crescendo mais rapidamente na China?
Resíduos para Energia é o tipo de serviço de crescimento mais rápido, com um CAGR projetado de 12,1% até 2031. É apoiado por oportunidades de eletricidade, calor, créditos de carbono e utilização de cinzas volantes.
Qual fluxo de resíduos tem a maior participação de receita?
Resíduos Sólidos Urbanos deteve 47% da receita em 2025. Sua escala reflete a rede nacional de coleta doméstica e a necessidade contínua de tratamento nas áreas urbanas.
Por que os resíduos de fonte industrial estão crescendo mais rapidamente?
A fabricação de veículos elétricos, baterias e semicondutores está aumentando a demanda por tratamento especializado de resíduos industriais e perigosos. Esses fluxos necessitam de coleta formal, processamento compatível e capacidade de recuperação.
Quais regiões oferecem a maior oportunidade de nova infraestrutura?
As províncias do Oeste e do Centro oferecem potencial em campo aberto, mas os operadores enfrentam maior risco de coleta, logística, financiamento e infraestrutura do que nas províncias costeiras maduras.
O que está limitando o desempenho da reciclagem?
A contaminação de resíduos mistos, a participação desigual entre áreas urbanas e rurais e os canais de coleta informais reduzem a qualidade e o fornecimento de materiais recuperáveis. Uma melhor triagem e coleta formal são necessárias para melhorar a utilização das plantas.
Página atualizada pela última vez em:



