
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
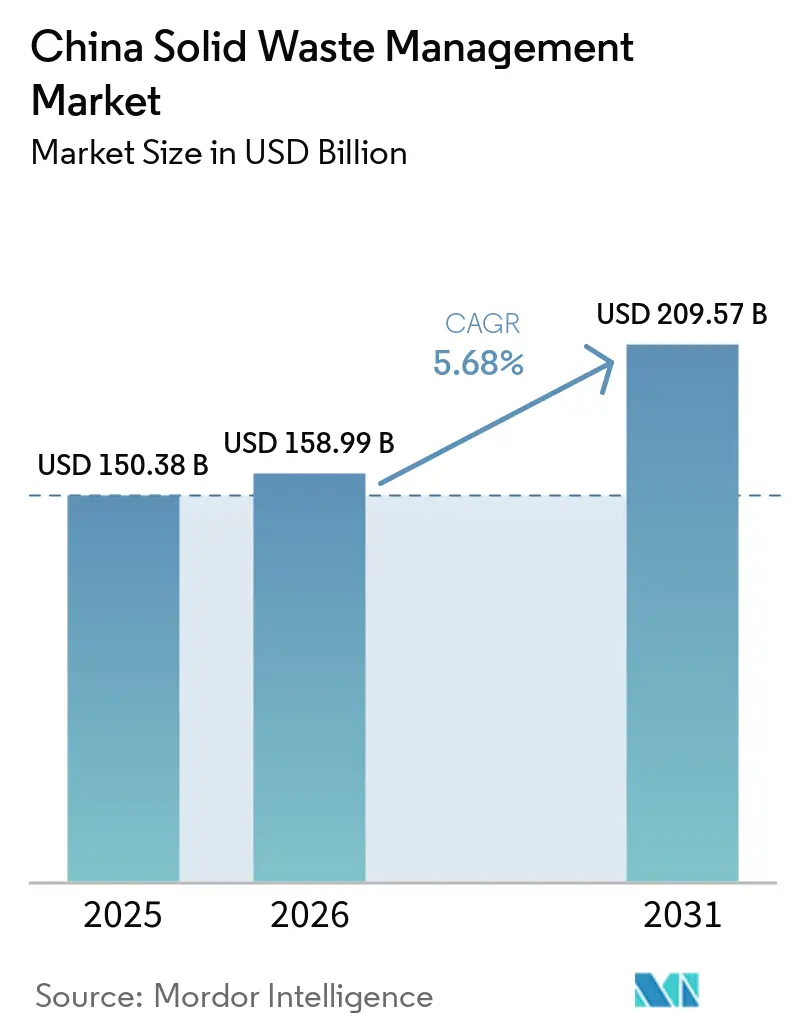
| Tamaño del mercado en el año base (2025) | 150.38 Mil millones de dólares |
| Tamaño del Mercado (2026) | 158.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 209.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.68 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Sólidos de China por Mordor Intelligence
Se espera que el tamaño del Mercado de Gestión de Residuos Sólidos de China crezca de 150,38 mil millones de USD en 2025 a 158,99 mil millones de USD en 2026 y se prevé que alcance 209,57 mil millones de USD en 2031 a una CAGR del 5,68% durante 2026-2031.
El mercado está respaldado por la rápida urbanización, una cobertura más amplia de clasificación obligatoria de residuos en las ciudades a nivel de prefectura y una base industrial más compleja que está aumentando tanto el volumen como el perfil de riesgo de los flujos de residuos. La agenda de economía circular bajo la política nacional reciente ha desviado capital hacia el reciclaje, el tratamiento de residuos peligrosos y la supervisión digital, reduciendo progresivamente el papel de la disposición básica en vertederos dentro del sistema formal. La dirección política también se ha vuelto más explícita, con las opiniones del Consejo de Estado de febrero de 2024 que establecen un objetivo de 5 billones de CNY (701,4 mil millones de USD) en producción anual para la industria de reciclaje de recursos en 2025, mientras que el plan de acción de enero de 2026 extendió los objetivos de utilización de recursos hasta 2030. El gasto en infraestructura ambiental urbana alcanzó 521,0 mil millones de CNY (7 mil millones de USD) en 2024, lo que subraya la profundidad del apoyo estatal a los proyectos de tratamiento, recolección y remediación a corto plazo. En contraste, los operadores más grandes con balances más sólidos y carteras de servicios más amplias están mejor posicionados para absorber los costos de cumplimiento y actualización tecnológica que sus rivales más pequeños.
Conclusiones Clave del Informe
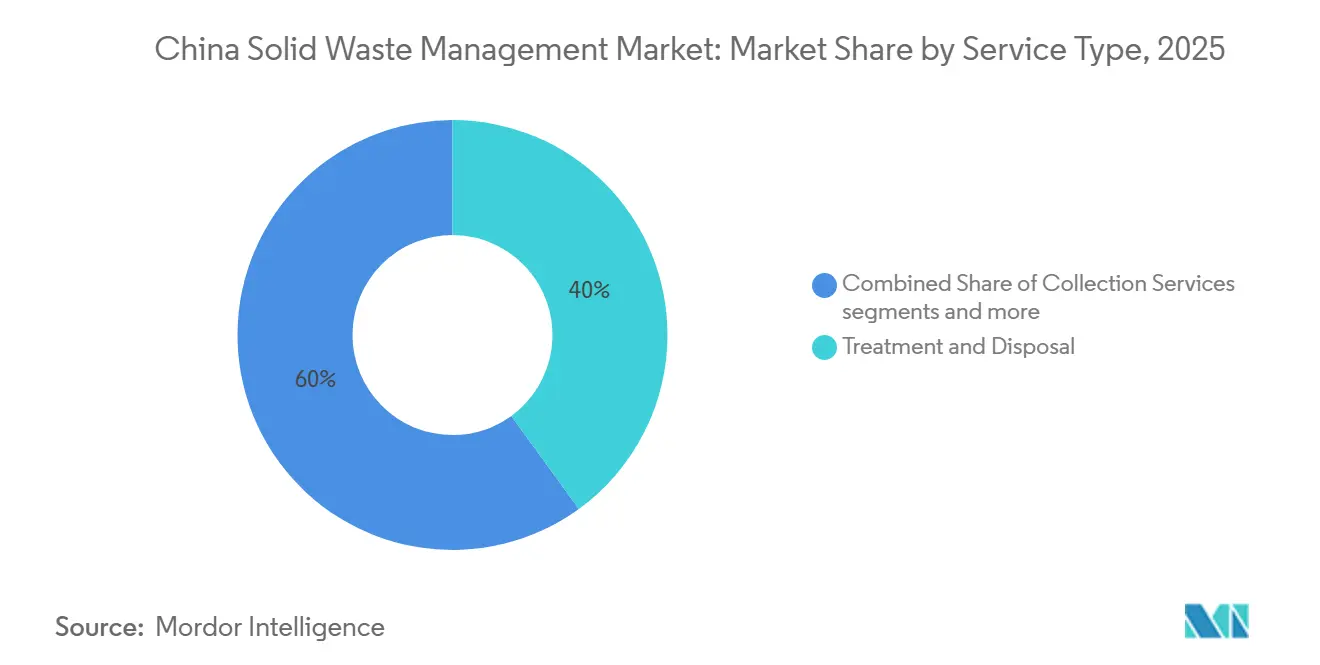
- Por tipo de servicio, Tratamiento y Disposición representó el 40% de la participación del mercado de gestión de residuos sólidos de China en 2025, mientras que se prevé que Residuos a Energía crezca a una CAGR del 12,1% hasta 2031.
- Por tipo de residuo, los Residuos Sólidos Municipales representaron el 47% de la participación del mercado de gestión de residuos sólidos de China en 2025, mientras que se proyecta que los Residuos Médicos se expandan a una CAGR del 10,8% hasta 2031.
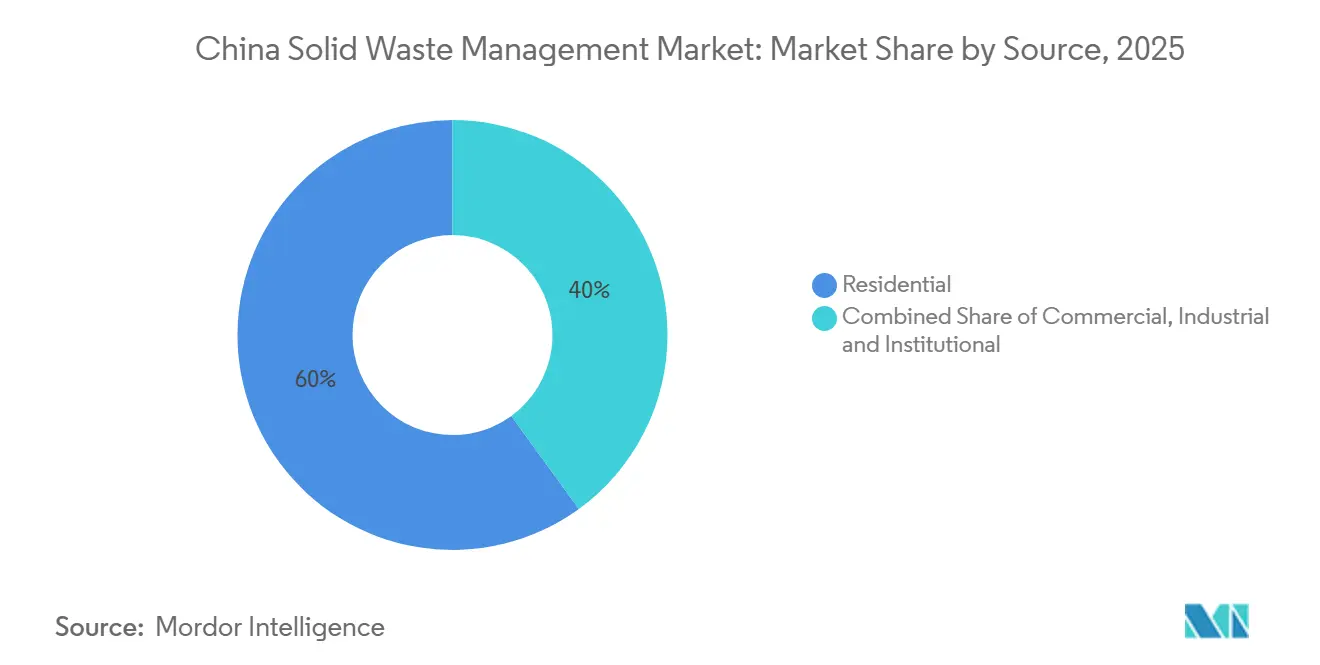
- Por fuente, el sector Residencial mantuvo el 60% de los ingresos en 2025, mientras que se prevé que el sector Industrial crezca a una CAGR del 7,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Residuos Sólidos de China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programa Piloto de "Ciudad Cero Residuos" que Acelera la Infraestructura Integrada de Gestión de Residuos | +1.5% | Nacional, concentrado en 113 ciudades a nivel de prefectura y 8 regiones especiales. | Corto plazo (≤ 2 años) |
| Rápida Urbanización y Expansión de Megaciudades que Impulsan la Generación de Residuos Sólidos Municipales | +1.2% | China Central y del Sur, con expansión hacia ciudades de segundo y tercer nivel del Oeste | Mediano plazo (2-4 años) |
| Fuerte Apoyo Gubernamental para la Expansión de la Capacidad de Residuos a Energía y la Recuperación Energética | +0.9% | Nacional, concentrado en las provincias costeras del Este y del Sur | Corto plazo (≤ 2 años) |
| Políticas Obligatorias de Clasificación de Residuos que Amplían la Segregación en Origen en las Principales Ciudades | +0.7% | Nacional, incluidas las ciudades a nivel de prefectura y las jurisdicciones a nivel de condado | Corto plazo (≤ 2 años) |
| Crecimiento de la Fabricación de Vehículos Eléctricos y Electrónica que Aumenta la Demanda de Tratamiento de Residuos Industriales y Peligrosos | +0.5% | Centros de fabricación costeros del Este y provincias del Centro | Mediano plazo (2-4 años) |
| Estrategia Nacional de Economía Circular que Impulsa el Reciclaje de Plásticos, Metales y Residuos de Construcción | +0.4% | Nacional, con prioridad en corredores industriales y aglomeraciones urbanas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programa Piloto de "Ciudad Cero Residuos" que Acelera la Infraestructura Integrada de Gestión de Residuos
El programa Ciudad Cero Residuos apoya sistemas de tratamiento integrados en el mercado de gestión de residuos sólidos de China. El 14.º Plan Quinquenal designó 113 ciudades a nivel de prefectura y 8 regiones especiales como sitios de construcción, respaldando más de 3.700 proyectos de demostración con una inversión acumulada que supera 1 billón de CNY (140 mil millones de USD). Estos proyectos abarcan la clasificación comunitaria, la recuperación de subproductos industriales y las instalaciones de reciclaje regionales. El marco conecta la reducción de residuos con la recuperación de recursos y la reducción de emisiones. Los gobiernos locales deben asegurar financiamiento para acelerar la implementación en los municipios costeros con mayor solidez financiera. El programa amplía el papel de los operadores de concesión más allá de la disposición. Las instalaciones integradas pueden combinar recolección, clasificación, reciclaje, recuperación energética y tratamiento de subproductos industriales. Este modelo aumenta el valor recuperado de cada flujo de residuos cuando la calidad de la recolección se mantiene suficiente. Se espera que el marco de economía circular de junio de 2026 extienda esta dirección política hasta 2030, respaldando un mayor flujo de infraestructura y contratos de servicios en el mercado de gestión de residuos sólidos de China.
Rápida Urbanización y Expansión de Megaciudades que Impulsan la Generación de Residuos Sólidos Municipales
El crecimiento urbano está aumentando la demanda de servicios de recolección y procesamiento en el mercado de gestión de residuos sólidos de China. Los residuos de cocina continúan representando aproximadamente el 57,8% de los residuos domésticos urbanos y rurales, lo que requiere digestión anaeróbica, compostaje, gestión de lixiviados y tratamiento de flujos de residuos residuales. Esto pone de relieve la necesidad de operadores capaces de gestionar múltiples rutas de tratamiento. La expansión hacia ciudades de tercer y cuarto nivel está ampliando la base de servicios disponibles a medida que la generación de residuos per cápita continúa convergiendo con la de las principales áreas metropolitanas. Las nuevas instalaciones requieren redes logísticas confiables y volúmenes de residuos suficientes para operar activos de tratamiento avanzado de manera eficiente. Los operadores diversificados pueden integrar el procesamiento de residuos húmedos, la clasificación de residuos reciclables y la incineración de residuos residuales, mientras que las instalaciones de tecnología única enfrentan materias primas cada vez más variables a medida que mejoran la separación en origen y el reciclaje. La urbanización continúa creando nuevas oportunidades de concesión al tiempo que cambia los requisitos operativos de las instalaciones de gestión de residuos existentes.
Fuerte Apoyo Gubernamental para la Expansión de la Capacidad de Residuos a Energía y la Recuperación Energética
Los residuos a energía siguen siendo una ruta de tratamiento no basada en vertederos clave en el mercado chino de gestión de residuos sólidos. A finales de 2025, China contaba con 1.137 instalaciones de incineración de residuos con una capacidad de procesamiento de 1,18 millones de toneladas por día. Las tarifas de alimentación a la red, la elegibilidad para créditos de carbono y el apoyo a la construcción han contribuido a desarrollar esta capacidad. La política ahora favorece una mayor eficiencia térmica y unos ingresos más orientados al mercado. Los operadores están modernizando calderas, implementando cogeneración de calor y electricidad y aprovechando las cenizas volantes. Las provincias del Este y del Sur de China tienen una mayor concentración de plantas avanzadas. Sin embargo, el 38% de las plantas de residuos a energía funcionan principalmente como instalaciones de disposición en lugar de generadores de energía. Estos sitios necesitan mejoras de eficiencia a medida que disminuyen los subsidios. El objetivo nacional de 2030 de una tasa de utilización del reciclaje de residuos urbanos del 76% también cambiará el contenido calorífico que llega a los incineradores. Estas condiciones favorecen a los operadores que mejoran el rendimiento de las plantas y utilizan múltiples fuentes de ingresos.
Políticas Obligatorias de Clasificación de Residuos que Amplían la Segregación en Origen en las Principales Ciudades
La clasificación obligatoria se ha convertido en una condición operativa fundamental en el mercado de gestión de residuos sólidos de China. Se espera que para finales de 2025 cubra prácticamente todas las comunidades residenciales en 297 ciudades a nivel de prefectura y superiores. El sistema impulsa la demanda de recolección separada, transporte especializado y capacidad de recuperación de materiales. Los residuos municipales clasificados en origen ofrecen un potencial de recuperación energética un 44,7% mayor que los residuos mezclados y un potencial de generación eléctrica un 57,6% mayor. Por lo tanto, la calidad de la clasificación sigue siendo importante para la economía del reciclaje y la recuperación energética. Shaanxi introdujo un nuevo marco de clasificación de residuos sólidos municipales en julio de 2025, extendiendo la implementación de la clasificación de residuos más allá de los principales centros urbanos hacia condados adicionales y ciudades más pequeñas como parte de la estrategia más amplia de economía circular y gestión ambiental de la provincia. La cobertura a nivel de condado amplía la demanda de equipos, sistemas de recolección y participación ciudadana. Sin embargo, el cumplimiento varía considerablemente entre las zonas urbanas y rurales, con ciudades más pequeñas y zonas rurales que a menudo muestran una aplicación más débil y una menor participación. Las medidas de desempeño ambiental otorgan a los gobiernos locales un mayor incentivo para mejorar los resultados de la clasificación, respaldando el gasto continuo en infraestructura de clasificación y programas comunitarios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disparidades Regionales en la Infraestructura de Recolección y Tratamiento de Residuos entre Provincias Costeras e Interiores | -0.8% | China Occidental y Central, zonas rurales y provincias de menor densidad | Largo plazo (≥ 4 años) |
| Altos Niveles de Contaminación en los Residuos Municipales Mezclados que Reducen la Eficiencia del Reciclaje | -0.5% | Nacional, especialmente en ciudades más pequeñas, zonas rurales y ciudades de tercer nivel | Mediano plazo (2-4 años) |
| Aumento de los Costos de Cumplimiento Ambiental para Vertederos e Instalaciones de Incineración | -0.3% | Nacional, con mayor presión en las provincias del Este y del Sur | Mediano plazo (2-4 años) |
| Capacidad de Procesamiento Limitada para Flujos de Residuos Emergentes como Paneles Solares y Baterías de Litio | -0.2% | Nacional, concentrado en provincias manufactureras y zonas de energía renovable. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disparidades Regionales en la Infraestructura de Recolección y Tratamiento de Residuos entre Provincias Costeras e Interiores
La infraestructura sigue siendo desigual en el mercado de gestión de residuos sólidos de China. El plan de acción de enero de 2026 exige coordinación interprovincial para trasladar residuos desde zonas con déficit de capacidad hacia instalaciones de procesamiento cercanas.[1]Comisión Nacional de Desarrollo y Reforma et al., "China intensificará la gestión de residuos sólidos en su impulso hacia la transición verde," Teoría Qiushi, en.qstheory.cn Muchas provincias costeras del Este operan cerca de su capacidad de incineración, mientras que las regiones interiores y occidentales tienen menor cobertura de recolección y menor capacidad de tratamiento seguro. La inversión se ha concentrado en centros urbanos densos con redes logísticas establecidas, lo que ralentiza el desarrollo de infraestructura en mercados de menor densidad. Quince regiones a nivel provincial habían eliminado el vertido de residuos domésticos sin tratar, principalmente en las zonas desarrolladas del Este y la costa. Las fronteras administrativas pueden restringir las transferencias de residuos entre regiones, y la oposición local puede ralentizar la construcción de instalaciones que reciben material de áreas vecinas. Cerrar esta brecha requiere financiamiento, coordinación y aprobación local. Estas limitaciones hacen que la expansión hacia el Oeste sea más compleja que las operaciones costeras maduras y mantienen un patrón de dos velocidades en el mercado de gestión de residuos sólidos de China.
Los Altos Niveles de Contaminación en los Residuos Municipales Mezclados Reducen la Eficiencia del Reciclaje
La contaminación sigue siendo un límite práctico para la eficiencia del reciclaje. La cobertura de clasificación es amplia, pero el cumplimiento en las zonas urbanas y rurales es inconsistente.[2] X. Chen et al., "Una revisión de los impactos diferenciales de las políticas obligatorias de clasificación de residuos de China en las zonas urbanas y rurales," Frontiers in Sustainability, frontiersin.org. Las fracciones reciclables contaminadas reducen el valor del material recuperado. Las instalaciones de recuperación de materiales pueden entonces enviar insumos de menor valor a la incineración. Esto debilita el argumento financiero a favor del reciclaje independiente. También concentra más valor en el tratamiento térmico aguas abajo. Las plantas de procesamiento formal para paneles solares, palas de turbinas eólicas y baterías de vehículos eléctricos pueden superar el suministro actual de residuos. La competencia de los canales informales y la débil recolección formal reducen la utilización de las plantas. El objetivo de utilización del reciclaje para 2030 depende de un comportamiento de recolección más sólido y de más instalaciones. Los programas de educación, la aplicación de normas y mejores puntos de recolección seguirán siendo necesarios. Las mejoras en el cumplimiento aumentarían la calidad y la previsibilidad del suministro de materiales. Hasta entonces, la contaminación limitará el valor total de las inversiones en reciclaje.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Residuos a Energía Redefinen la Economía de la Infraestructura de Tratamiento
Tratamiento y Disposición representó el 40% del mercado de gestión de residuos slidos de China en 2025. Su posición reflejó la continua dependencia del tratamiento de residuos municipales mezclados en ciudades donde la separación en origen aún se estaba desarrollando. Se prevé que Residuos a Energía crezca a una CAGR del 12,1% hasta 2031. El servicio se beneficia de la venta de energía, el suministro de vapor, los créditos de carbono y la utilización de cenizas volantes. Las 1.137 plantas de incineración de China tenían una capacidad de 1,18 millones de toneladas por día a finales de 2025. La industria de gestión de residuos sólidos de China está transitando desde la capacidad básica de disposición hacia una recuperación de energía y recursos más eficiente.
Los Servicios de Recolección, Transporte y Logística siguen siendo necesarios para cada tipo de servicio aguas abajo. El enrutamiento inteligente, el monitoreo de peso y la recolección separada pueden reducir la presión operativa y mejorar la trazabilidad de las materias primas. El Reciclaje y la Recuperación de Materiales reciben apoyo de los objetivos nacionales de materiales reciclados para 2030. La política exige más de 300 millones de toneladas de acero reciclado, 25 millones de toneladas de metales no ferrosos reciclados y 19,5 millones de toneladas de plásticos reciclados. Otros servicios incluyen el reciclaje químico, la digestión de residuos alimentarios y el coprocesamiento de residuos industriales. Estas actividades pueden expandirse a medida que se desarrollen estándares técnicos y modelos comerciales bajo el marco de economía circular.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Residuo: Los Flujos Médicos e Industriales Respaldan la Demanda de Tratamiento Especializado
Los Residuos Sólidos Municipales representaron el 47% del mercado de gestión de residuos sólidos de China en 2025. El segmento refleja el amplio alcance de los sistemas de recolección y tratamiento doméstico. La eliminación de residuos domésticos urbanos alcanzó 250 millones de toneladas en 2024. Los residuos de cocina representaron el 57,8% de los residuos domésticos, lo que respalda la demanda de digestión, compostaje y gestión de lixiviados.[3]Chunhui Li et al., "Situación actual y tendencia de desarrollo de la generación, utilización y disposición de residuos sólidos en China," Ingeniería de Saneamiento Ambiental, srhj.org.cn. Se prevé que los Residuos Médicos crezcan a una CAGR del 10,8% hasta 2031. La expansión sanitaria en ciudades de menor nivel y los estándares más elevados de bioseguridad respaldan ese crecimiento.
Los Residuos Industriales y Peligrosos requieren un tratamiento más especializado que los residuos municipales generales. El ensamblaje de vehículos eléctricos, la fabricación de semiconductores y la producción de baterías están añadiendo flujos de materiales complejos. Los Residuos de Construcción y Demolición ofrecen una oportunidad de recuperación en las zonas de reurbanización. El plan de enero de 2026 exige que los materiales reciclables sean extraídos de los escombros de construcción para su reutilización como insumos de construcción. Los Residuos Agrícolas pueden respaldar la producción de biogás y fertilizantes orgánicos en las provincias con alta densidad ganadera. China tenía 31,4 millones de vehículos de nueva energía registrados a finales de 2024, lo que crea un creciente volumen de futuros residuos de baterías de litio.
Por Fuente: El Crecimiento de los Residuos Industriales Desafía la Base Residencial
El sector Residencial representó el 60% del mercado de gestión de residuos sólidos de China en 2025. Los acuerdos de servicio municipal a largo plazo y las estructuras de tarifas de servicio respaldan un flujo de caja estable para los operadores de saneamiento urbano. Estos modelos a menudo limitan los márgenes porque los servicios se prestan bajo términos de concesión orientados al costo. Se prevé que el sector Industrial crezca a una CAGR del 7,3% hasta 2031. La producción de vehículos eléctricos, baterías y semiconductores genera flujos de materiales con mayor complejidad de tratamiento. La industria de gestión de residuos sólidos de China tiene, por lo tanto, una necesidad creciente de operadores especializados en residuos peligrosos y recuperación.
El Ministerio de Industria y Tecnología de la Información reconoció 156 empresas de reciclaje de baterías de potencia a través de cinco lotes aprobados. Las fuentes Comerciales e Institucionales también se benefician del crecimiento en parques logísticos, instalaciones de cadena de frío, centros de datos y establecimientos minoristas. Estas instalaciones crean contratos localizados de recolección y segregación en ciudades de segundo y tercer nivel. GEM operó más de 140 sitios de reciclaje y trabajó con más de 750 fabricantes y operadores de vehículos y baterías. Procesó 10.800 toneladas de baterías de potencia retiradas en el primer trimestre de 2025, un aumento del 37% interanual. La capacidad de recuperación formal será cada vez más importante a medida que las primeras flotas de vehículos de nueva energía lleguen al final de su vida útil.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Las provincias costeras del Este y del Sur son las partes más maduras del mercado de gestión de residuos sólidos de China. Quince regiones a nivel provincial habían logrado cero vertido de residuos domésticos sin tratar para finales de 2025. Guangdong, Shandong, Jiangsu, Zhejiang y el clúster Beijing-Tianjin-Hebei han establecido redes de recolección y tratamiento. Estos mercados están transitando desde la construcción de nuevas plantas de incineración hacia la eficiencia, la utilización de cenizas volantes y la cogeneración de calor y electricidad. El Delta del Río Perla y el Delta del Río Yangtsé también cuentan con una densa materia prima para el reciclaje químico y la recuperación de baterías. La política de economía circular pone mayor énfasis en las redes de reciclaje en los principales corredores industriales.
China Occidental y Central constituyen la principal frontera de crecimiento. Las 10 provincias occidentales tienen déficits de tratamiento de Residuos a Energía en relación con su base poblacional. El plan de acción nacional apoya la coordinación y la construcción acelerada en los mercados interiores desatendidos. Chongqing ha actualizado la infraestructura de clasificación distrital y estandarizado los centros comunitarios de recuperación de recursos bajo el programa Ciudad Cero Residuos. Hunan, Sichuan y Anhui también están viendo más residuos industriales y peligrosos a medida que la manufactura se expande hacia el interior. Estas provincias ofrecen nuevas concesiones, pero requieren una mayor tolerancia al riesgo de infraestructura y logística.
El Norte de China ha superado el vertido de residuos domésticos sin tratar y se está enfocando más en el tratamiento de cenizas volantes. La investigación identifica la utilización de cenizas volantes como un área respaldada por financiamiento central y provincial. El Noreste de China tiene un perfil distinto, con infraestructura heredada y mayores emisiones de metano por disposición de residuos en comparación con los referentes costeros. El Este ofrece oportunidades operativas más estables orientadas a la eficiencia. El Oeste ofrece un crecimiento más rápido desde una base instalada menor. Esta combinación de regiones maduras y en desarrollo sustenta la expansión prevista del mercado de gestión de residuos sólidos de China hasta 2031.
Panorama Competitivo
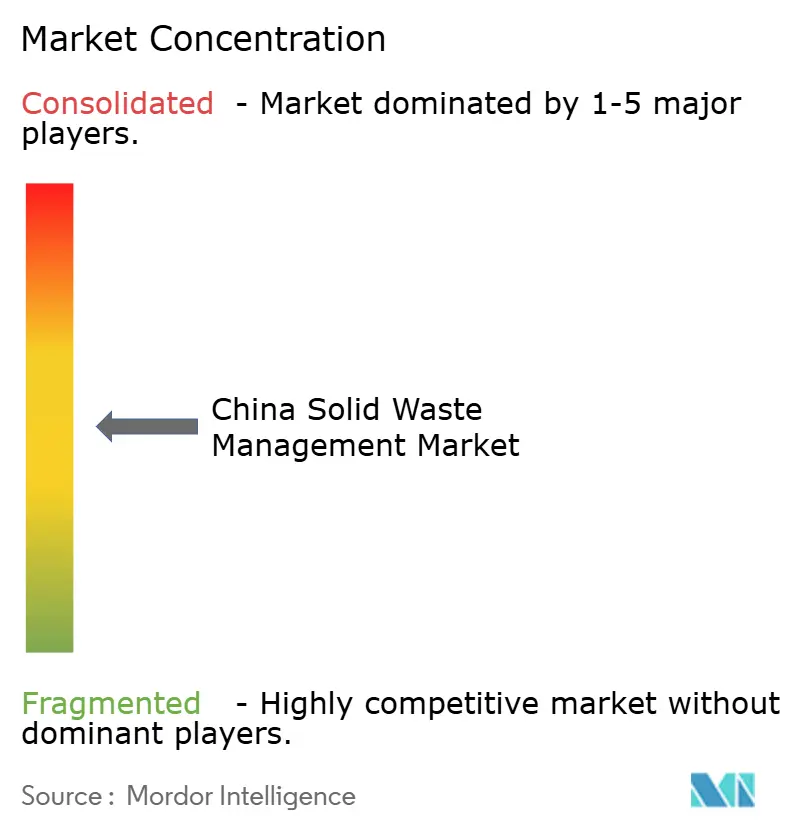
El mercado de gestión de residuos sólidos de China está moderadamente consolidado a nivel nacional y más fragmentado en las ciudades de segundo y tercer nivel. Las empresas estatales y las grandes empresas cotizadas poseen muchas concesiones en incineración, residuos peligrosos y saneamiento urbano. Su escala satisface las necesidades de capital de los proyectos de construcción, operación y transferencia con una duración de 25 a 30 años. Los operadores más pequeños compiten con mayor frecuencia por la logística de recolección local y los contratos de servicio. La estructura resultante otorga a las empresas nacionales una ventaja en grandes instalaciones, al tiempo que preserva oportunidades locales en servicios especializados. La concentración del mercado está determinada más por la titularidad de concesiones y la capacidad de financiamiento que por un único modelo operativo nacional.
China Everbright Environment inició 2026 con una capacidad de procesamiento de residuos domésticos diseñada que supera las 160.000 toneladas por día en 24 provincias chinas y 18 mercados internacionales. Sus resultados de 2025 incluyeron la producción comercial de biometano y tecnología de reciclaje de baterías incluida en un catálogo nacional. Dynagreen reportó 7,66 millones de toneladas de residuos procesados en el primer semestre de 2026. Su electricidad vertida a la red aumentó un 6,6%, mientras que el suministro de vapor creció un 28,9%. Estos resultados muestran por qué los coproductos de energía y calor son cada vez más importantes para la economía operativa. Los grandes operadores pueden utilizar su base de activos para desarrollar estas fuentes de ingresos adicionales.
La tecnología se está convirtiendo en un diferenciador más fuerte junto con la escala de las concesiones. Canvest reveló un sistema de reconocimiento de imágenes mediante inteligencia artificial para las operaciones de grúas de residuos y escorias en su informe de sostenibilidad empresarial de 2025. También reportó la digitalización integral del proceso de control de incineración y gestión de gases de combustión. El cumplimiento de las normas de emisiones eleva la barrera de entrada para los nuevos operadores de incineración. Esto puede favorecer a las empresas más grandes que pueden financiar actualizaciones en múltiples instalaciones. Las empresas especializadas continúan desarrollando la clasificación industrial, el triturado, el reciclaje de baterías y el procesamiento de plásticos de bajo valor.
Líderes de la Industria de Gestión de Residuos Sólidos de China
China Everbright Environment Group Ltd.
Beijing Enterprises Environment Group Limited
Shanghai Chengtou Holding Co., Ltd.
Dynagreen Environmental Protection Group Co., Ltd.
Zhejiang Weiming Environment Protection Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: La Comisión Nacional de Desarrollo y Reforma publicó el 15.º Plan Quinquenal de Desarrollo de la Economía Circular, estableciendo un objetivo de 8 billones de CNY (1,12 billones de USD) en producción de la industria de economía circular para 2030, una mejora del 16% en la productividad de los recursos frente a los niveles de referencia de 2025, 4.500 millones de toneladas de utilización anual de residuos sólidos a granel y 510 millones de toneladas de reciclaje anual de recursos secundarios principales.
- Junio de 2026: Dynagreen Environmental Protection Group fue adjudicataria del Proyecto de Servicio de Operación y Mantenimiento de Generación de Energía por Incineración de Residuos Domésticos y Vertedero de Cenizas Volantes del Condado de Tiantai en la Provincia de Zhejiang a 90 CNY por tonelada (12,62 USD por tonelada), con un contrato de operaciones de 5 años que comienza en marzo de 2027.
- Marzo de 2026: El Ministerio de Industria y Tecnología de la Información de China y 5 departamentos adicionales emitieron Directrices para Promover el Uso Integral de Módulos Fotovoltaicos, estableciendo estándares de clasificación, reciclaje y reutilización para paneles solares desmantelados.
- Enero de 2026: El Consejo de Estado publicó el Plan de Acción para el Tratamiento Integral de Residuos Sólidos, elaborado conjuntamente por la Comisión Nacional de Desarrollo y Reforma y 24 departamentos gubernamentales, con objetivos para 2030 en materia de utilización de residuos sólidos a granel y reciclaje de recursos renovables.


Alcance del Informe del Mercado de Gestión de Residuos Sólidos de China
El Mercado de Gestión de Residuos Sólidos de China está Segmentado por Tipo de Servicio (Servicios de Recolección, Transporte y Logística, Reciclaje y Recuperación de Materiales, Tratamiento y Disposición, Residuos a Energía, Otros), por Tipo de Residuo (Residuos Sólidos Municipales, Residuos Industriales, Residuos Peligrosos, Residuos Agrícolas y Más), por Fuente (Residencial, Comercial, Industrial e Institucional). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Tratamiento y Disposición |
| Residuos a Energía |
| Otros |
| Residuos Sólidos Municipales |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Servicio | Servicios de Recolección |
| Transporte y Logística | |
| Reciclaje y Recuperación de Materiales | |
| Tratamiento y Disposición | |
| Residuos a Energía | |
| Otros | |
| Por Tipo de Residuo | Residuos Sólidos Municipales |
| Residuos Industriales | |
| Residuos Peligrosos | |
| Residuos de Construcción y Demolición | |
| Residuos Agrícolas | |
| Residuos Médicos | |
| Otros | |
| Por Fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de gestión de residuos sólidos de China para 2031?
Se prevé que el sector alcance 209,6 mil millones de USD en 2031, creciendo a una CAGR del 5,7% de 2026 a 2031. El pronóstico refleja la inversión en tratamiento, reciclaje y recuperación de recursos impulsada por políticas, junto con la continua generación de residuos urbanos y una necesidad creciente de procesamiento formal y conforme en flujos de residuos municipales, industriales y emergentes.
¿Qué tipo de servicio crece más rápido en China?
Residuos a Energía es el tipo de servicio de más rápido crecimiento, con una CAGR proyectada del 12,1% hasta 2031. Está respaldado por oportunidades de electricidad, calor, créditos de carbono y utilización de cenizas volantes.
¿Qué flujo de residuos tiene la mayor participación en los ingresos?
Los Residuos Sólidos Municipales mantuvieron el 47% de los ingresos en 2025. Su escala refleja la red nacional de recolección doméstica y la continua necesidad de tratamiento en las zonas urbanas.
¿Por qué los residuos de fuente industrial crecen más rápido?
La fabricación de vehículos eléctricos, baterías y semiconductores está aumentando la demanda de tratamiento especializado de residuos industriales y peligrosos. Estos flujos requieren recolección formal, procesamiento conforme y capacidad de recuperación.
¿Qué regiones ofrecen la mayor oportunidad de nueva infraestructura?
Las provincias del Oeste y del Centro ofrecen potencial para nuevas construcciones, pero los operadores enfrentan mayores riesgos de recolección, logística, financiamiento e infraestructura que en las maduras provincias costeras.
¿Qué está limitando el desempeño del reciclaje?
La contaminación de residuos mezclados, la participación desigual entre zonas urbanas y rurales, y los canales de recolección informales reducen la calidad y el suministro de materiales recuperables. Se necesitan una mejor clasificación y una recolección formal para mejorar la utilización de las plantas.
Última actualización de la página el:



