
Taille et part du marché de la gestion des déchets solides en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
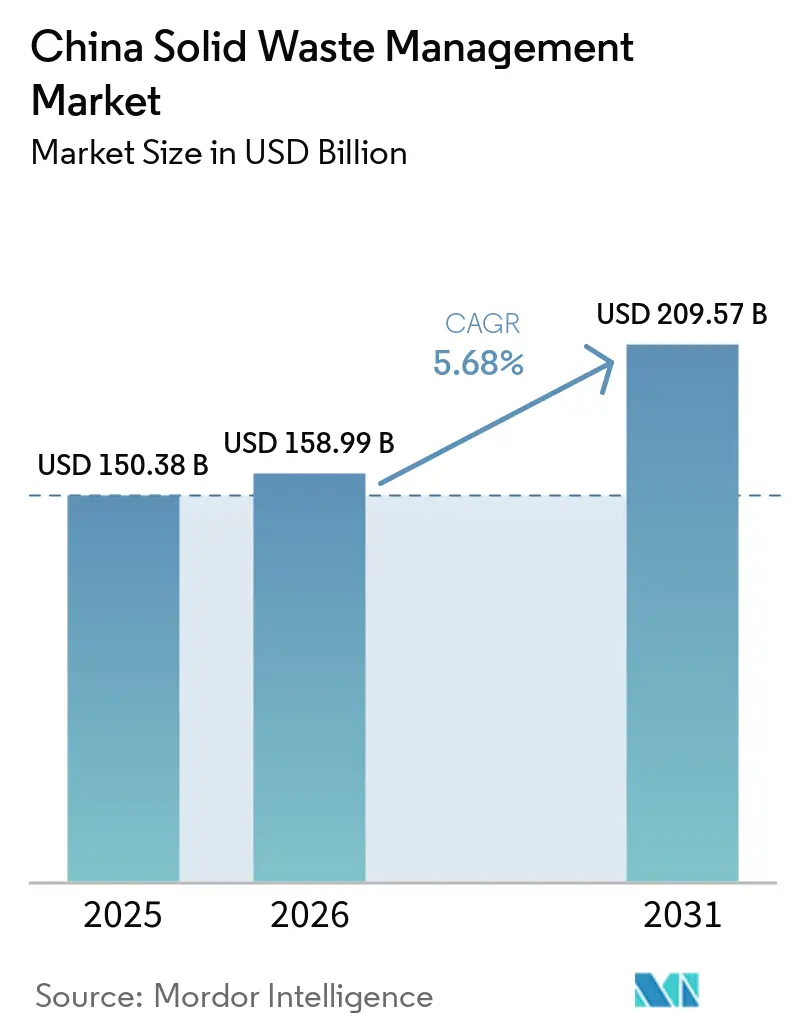
| Taille du marché de l'année de base (2025) | 150.38 Milliards de dollars |
| Taille du Marché (2026) | 158.99 Milliards de dollars |
| Taille du Marché (2031) | 209.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.68 % |
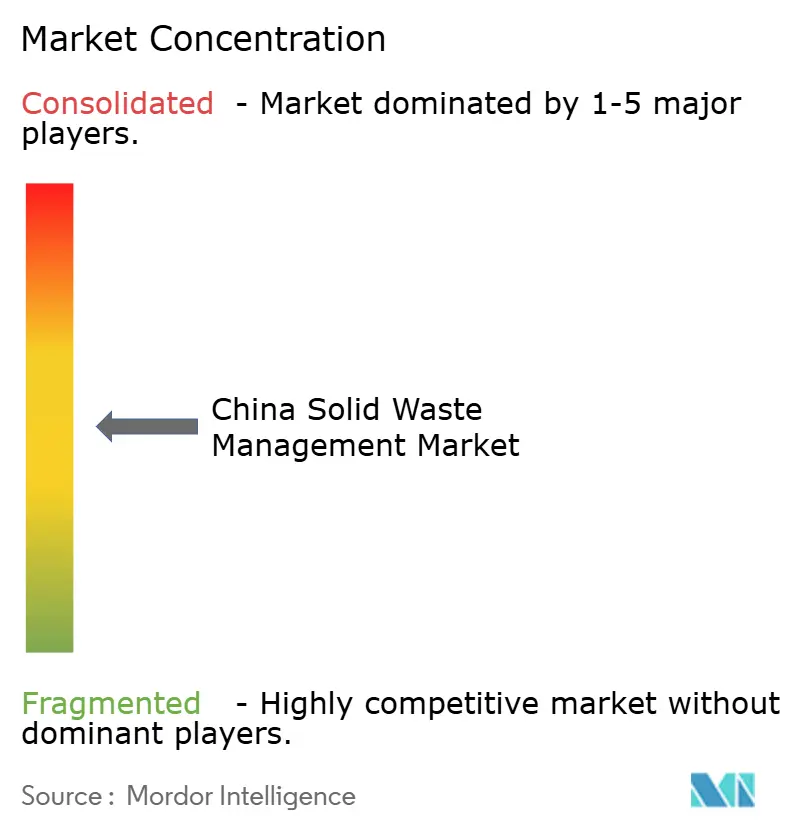
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides en Chine par Mordor Intelligence
La taille du marché de la gestion des déchets solides en Chine devrait passer de 150,38 milliards USD en 2025 à 158,99 milliards USD en 2026 et atteindre 209,57 milliards USD d'ici 2031, à un CAGR de 5,68 % sur la période 2026-2031.
Le marché est soutenu par une urbanisation rapide, une couverture plus large des politiques obligatoires de classification des déchets dans les villes de niveau préfectoral, et une base industrielle plus complexe qui accroît à la fois le volume et le profil de risque des flux de déchets. Le programme d'économie circulaire inscrit dans la politique nationale récente a orienté les capitaux vers le recyclage, le traitement des déchets dangereux et la supervision numérique, réduisant progressivement le rôle de la mise en décharge basique dans le système formel. L'orientation politique est également devenue plus explicite, les avis du Conseil d'État de février 2024 fixant un objectif de 5 trillions CNY (701,4 milliards USD) de production annuelle pour le secteur du recyclage des ressources d'ici 2025, tandis que le plan d'action de janvier 2026 a prolongé les objectifs d'utilisation des ressources jusqu'en 2030. Les dépenses en infrastructures environnementales urbaines ont atteint 521,0 milliards CNY (7 milliards USD) en 2024, soulignant l'ampleur du soutien de l'État aux projets de traitement, de collecte et de remédiation à court terme. En revanche, les opérateurs de plus grande taille disposant de bilans plus solides et de portefeuilles de services plus larges sont mieux positionnés pour absorber les coûts de mise en conformité et de mise à niveau technologique que leurs concurrents plus petits.
Points clés du rapport
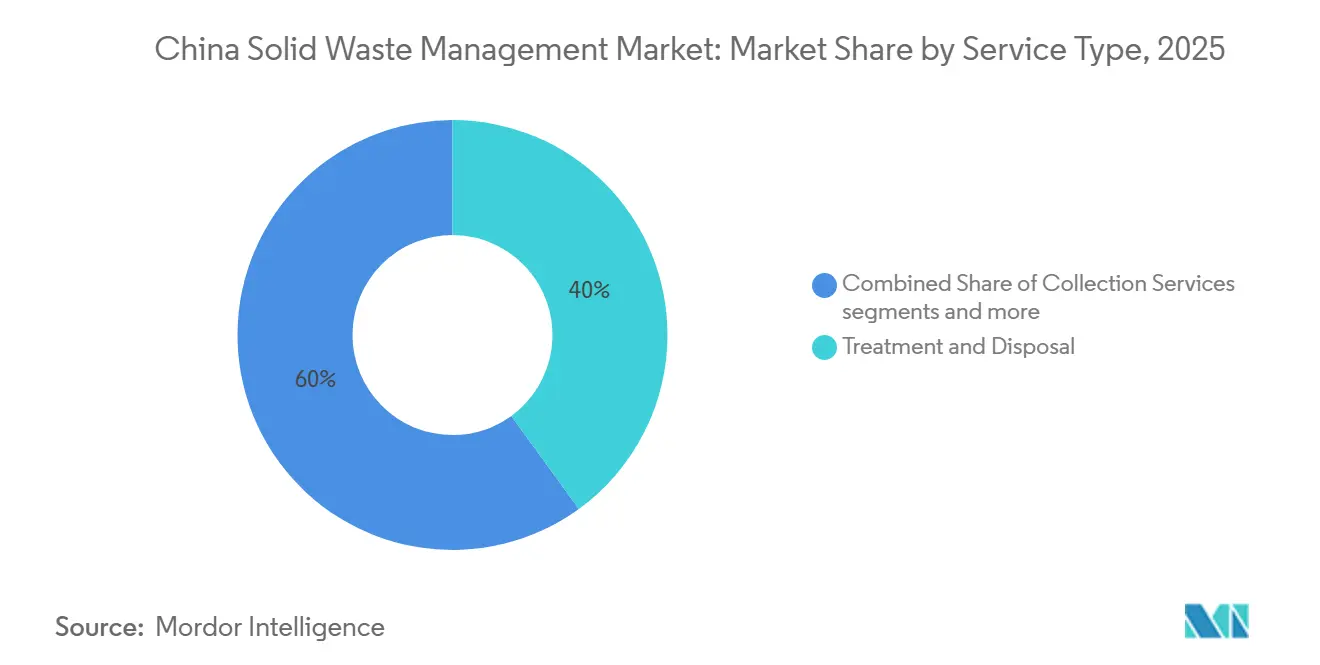
- Par type de service, le traitement et l'élimination représentaient 40 % de la part du marché de la gestion des déchets solides en Chine en 2025, tandis que la valorisation énergétique des déchets devrait croître à un CAGR de 12,1 % jusqu'en 2031.
- Par type de déchet, les déchets solides municipaux représentaient 47 % de la part du marché de la gestion des déchets solides en Chine en 2025, tandis que les déchets médicaux devraient progresser à un CAGR de 10,8 % jusqu'en 2031.
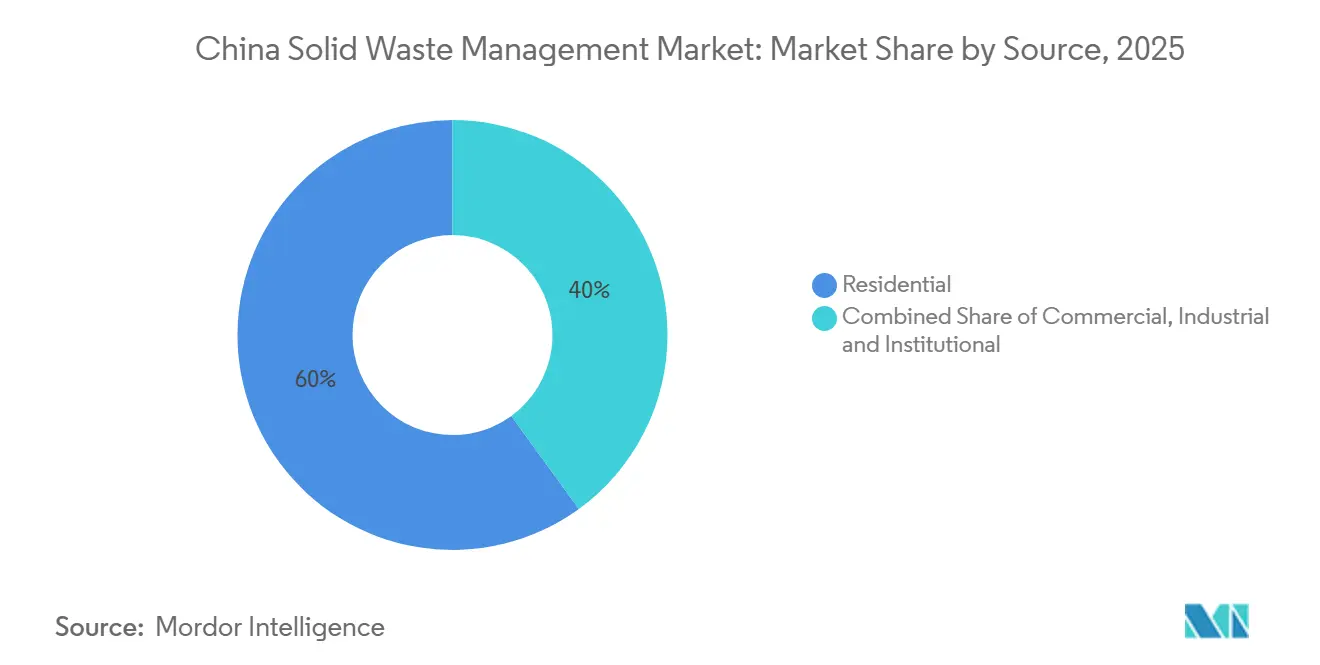
- Par source, le secteur résidentiel détenait 60 % des revenus en 2025, tandis que le secteur industriel devrait croître à un CAGR de 7,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des déchets solides en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le programme pilote « Ville zéro déchet » accélère le développement des infrastructures intégrées de gestion des déchets | +1.5% | National, concentré dans 113 villes de niveau préfectoral et 8 régions spéciales. | Court terme (≤ 2 ans) |
| L'urbanisation rapide et l'expansion des mégapoles stimulent la production de déchets solides municipaux | +1.2% | Centre et sud de la Chine, avec des répercussions sur les villes de deuxième et troisième rang de l'Ouest | Moyen terme (2-4 ans) |
| Fort soutien gouvernemental à l'expansion des capacités de valorisation énergétique des déchets et à la récupération d'énergie | +0.9% | National, concentré dans les provinces côtières de l'Est et du Sud | Court terme (≤ 2 ans) |
| Les politiques obligatoires de classification des déchets étendent le tri à la source dans les grandes villes | +0.7% | National, y compris les villes de niveau préfectoral et les juridictions de niveau comté | Court terme (≤ 2 ans) |
| La croissance de la fabrication de véhicules électriques et d'électronique accroît la demande de traitement des déchets industriels et dangereux | +0.5% | Pôles manufacturiers côtiers de l'Est et provinces du Centre | Moyen terme (2-4 ans) |
| La stratégie nationale d'économie circulaire stimule le recyclage des plastiques, des métaux et des déchets de construction | +0.4% | National, avec priorité dans les corridors industriels et les agglomérations urbaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le programme pilote « Ville zéro déchet » accélère le développement des infrastructures intégrées de gestion des déchets
Le programme Ville zéro déchet soutient des systèmes de traitement intégrés dans le marché de la gestion des déchets solides en Chine. Le 14e Plan quinquennal a désigné 113 villes de niveau préfectoral et 8 régions spéciales comme sites de construction, soutenant plus de 3 700 projets de démonstration avec un investissement cumulé dépassant 1 trillion CNY (140 milliards USD). Ces projets couvrent le tri communautaire, la valorisation des sous-produits industriels et les installations de recyclage régionales. Le cadre relie la réduction des déchets à la récupération des ressources et à la réduction des émissions. Les gouvernements locaux doivent sécuriser des financements pour accélérer la mise en œuvre dans les municipalités côtières financièrement plus solides. Le programme élargit le rôle des opérateurs de concession au-delà de l'élimination. Les installations intégrées peuvent combiner collecte, tri, recyclage, récupération d'énergie et traitement des sous-produits industriels. Ce modèle augmente la valeur récupérée de chaque flux de déchets lorsque la qualité de la collecte reste suffisante. Le cadre d'économie circulaire de juin 2026 devrait prolonger cette orientation politique jusqu'en 2030, soutenant un pipeline plus long d'infrastructures et de contrats de services dans le marché de la gestion des déchets solides en Chine.
L'urbanisation rapide et l'expansion des mégapoles stimulent la production de déchets solides municipaux
La croissance urbaine accroît la demande de services de collecte et de traitement dans le marché de la gestion des déchets solides en Chine. Les déchets de cuisine continuent de représenter environ 57,8 % des déchets ménagers urbains et ruraux, nécessitant une digestion anaérobie, un compostage, une gestion des lixiviats et un traitement des flux de déchets résiduels. Cela souligne la nécessité d'opérateurs capables de gérer plusieurs filières de traitement. L'expansion vers les villes de troisième et quatrième rang élargit la base de services adressable, à mesure que la production de déchets par habitant continue de converger avec celle des grandes zones métropolitaines. Les nouvelles installations nécessitent des réseaux logistiques fiables et des volumes de déchets suffisants pour exploiter efficacement les actifs de traitement avancés. Les opérateurs diversifiés peuvent intégrer le traitement des déchets humides, le tri des déchets recyclables et l'incinération des déchets résiduels, tandis que les installations à technologie unique font face à des intrants de plus en plus variables à mesure que la séparation à la source et le recyclage s'améliorent. L'urbanisation continue de créer de nouvelles opportunités de concession tout en modifiant les exigences opérationnelles des installations de gestion des déchets existantes.
Fort soutien gouvernemental à l'expansion des capacités de valorisation énergétique des déchets et à la récupération d'énergie
La valorisation énergétique des déchets demeure une filière de traitement non-enfouissement clé dans le marché chinois de la gestion des déchets solides. À la fin de 2025, la Chine comptait 1 137 installations d'incinération de déchets avec une capacité de traitement de 1,18 million de tonnes par jour. Les tarifs de rachat, l'éligibilité aux crédits carbone et le soutien à la construction ont contribué à développer cette capacité. La politique favorise désormais une efficacité thermique plus élevée et des revenus davantage orientés vers le marché. Les opérateurs modernisent les chaudières, mettent en œuvre la cogénération chaleur-électricité et valorisent les cendres volantes. Les provinces de l'Est et du Sud de la Chine concentrent davantage d'installations avancées. Cependant, 38 % des installations de valorisation énergétique des déchets fonctionnent principalement comme des installations d'élimination plutôt que comme des producteurs d'énergie. Ces sites ont besoin de gains d'efficacité à mesure que les subventions diminuent. L'objectif national de 2030 d'un taux d'utilisation du recyclage des déchets urbains de 76 % modifiera également le pouvoir calorifique des déchets acheminés vers les incinérateurs. Ces conditions favorisent les opérateurs qui améliorent les performances des installations et utilisent plusieurs sources de revenus.
Les politiques obligatoires de classification des déchets étendent le tri à la source dans les grandes villes
La classification obligatoire est devenue une condition d'exploitation fondamentale dans le marché de la gestion des déchets solides en Chine. D'ici la fin de 2025, elle devrait couvrir pratiquement toutes les communautés résidentielles dans 297 villes de niveau préfectoral et au-dessus. Le système stimule la demande de collecte séparée, de transport spécialisé et de capacités de récupération de matériaux. Les déchets municipaux triés à la source offrent un potentiel de récupération d'énergie supérieur de 44,7 % à celui des déchets mélangés et un potentiel de production d'électricité supérieur de 57,6 %. Par conséquent, la qualité du tri reste importante pour l'économie du recyclage et de la récupération d'énergie. Le Shaanxi a introduit un nouveau cadre de classification des déchets solides municipaux en juillet 2025, étendant la mise en œuvre du tri des déchets au-delà des grands centres urbains vers des comtés supplémentaires et des villes plus petites, dans le cadre de la stratégie plus large de la province en matière d'économie circulaire et de gestion environnementale. La couverture au niveau des comtés élargit la demande d'équipements, de systèmes de collecte et de sensibilisation du public. Cependant, la conformité varie fortement entre les zones urbaines et rurales, les petites villes et les zones rurales affichant souvent une application plus faible et une participation plus faible. Les mesures de performance environnementale donnent aux gouvernements locaux une incitation plus forte à améliorer les résultats de la classification, soutenant les dépenses continues en infrastructures de tri et en programmes communautaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disparités régionales dans les infrastructures de collecte et de traitement des déchets entre les provinces côtières et intérieures | -0.8% | Chine occidentale et centrale, zones rurales et provinces à faible densité | Long terme (≥ 4 ans) |
| Niveaux élevés de contamination dans les déchets municipaux mélangés réduisant l'efficacité du recyclage | -0.5% | National, notamment dans les petites villes, les zones rurales et les villes de troisième rang | Moyen terme (2-4 ans) |
| Hausse des coûts de conformité environnementale pour les décharges et les installations d'incinération | -0.3% | National, avec une pression plus forte dans les provinces de l'Est et du Sud | Moyen terme (2-4 ans) |
| Capacité de traitement limitée pour les flux de déchets émergents tels que les panneaux solaires et les batteries au lithium | -0.2% | National, concentré dans les provinces manufacturières et les zones d'énergie renouvelable. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disparités régionales dans les infrastructures de collecte et de traitement des déchets entre les provinces côtières et intérieures
Les infrastructures restent inégales dans le marché de la gestion des déchets solides en Chine. Le plan d'action de janvier 2026 appelle à une coordination interprovinciale pour transférer les déchets des zones déficitaires en capacité vers les installations de traitement voisines.[1]Commission nationale du développement et de la réforme et al., « La Chine intensifie la gestion des déchets solides dans le cadre de sa transition verte », Théorie Qiushi, en.qstheory.cn De nombreuses provinces côtières de l'Est fonctionnent près de leur capacité d'incinération, tandis que les régions intérieures et occidentales ont une couverture de collecte plus faible et une capacité de traitement sécurisé moindre. Les investissements se sont concentrés sur les centres urbains denses disposant de réseaux logistiques établis, ralentissant le développement des infrastructures dans les marchés à plus faible densité. Quinze régions de niveau provincial avaient mis fin à la mise en décharge des déchets ménagers bruts, principalement dans les zones développées de l'Est et du littoral. Les frontières administratives peuvent restreindre les transferts de déchets interrégionaux, et l'opposition locale peut ralentir la construction d'installations recevant des matériaux des zones voisines. Combler cet écart nécessite des financements, une coordination et des approbations locales. Ces contraintes rendent l'expansion vers l'Ouest plus complexe que les opérations côtières matures et maintiennent un schéma à deux vitesses dans le marché de la gestion des déchets solides en Chine.
Des niveaux élevés de contamination dans les déchets municipaux mélangés réduisent l'efficacité du recyclage
La contamination reste une limite pratique à l'efficacité du recyclage. La couverture de la classification est large, mais la conformité dans les zones urbaines et rurales est incohérente.[2] X. Chen et al., « Une revue des impacts différentiels des politiques chinoises obligatoires de tri des déchets sur les zones urbaines et rurales », Frontiers in Sustainability, frontiersin.org. Les fractions recyclables contaminées réduisent la valeur des matériaux récupérés. Les installations de récupération de matériaux peuvent alors envoyer des intrants de moindre valeur vers l'incinération. Cela affaiblit l'argument financier en faveur du recyclage autonome. Cela concentre également davantage de valeur dans le traitement thermique en aval. Les installations de traitement formelles pour les panneaux solaires, les pales d'éoliennes et les batteries de véhicules électriques peuvent dépasser l'approvisionnement actuel en déchets. La concurrence des circuits informels et la faiblesse de la collecte formelle réduisent le taux d'utilisation des installations. L'objectif de taux d'utilisation du recyclage de 2030 dépend d'un comportement de collecte plus rigoureux et de davantage d'installations. Les programmes d'éducation, l'application des règles et de meilleurs points de collecte resteront nécessaires. Les améliorations de la conformité augmenteraient la qualité et la prévisibilité de l'approvisionnement en matériaux. En attendant, la contamination continuera de freiner la pleine valeur des investissements dans le recyclage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la valorisation énergétique des déchets redéfinit l'économie des infrastructures de traitement
Le traitement et l'élimination représentaient 40 % du marché de la gestion des déchets solides en Chine en 2025. Sa position reflétait la dépendance continue au traitement des déchets municipaux mélangés dans les villes où la séparation à la source était encore en développement. La valorisation énergétique des déchets devrait croître à un CAGR de 12,1 % jusqu'en 2031. Le service bénéficie des ventes d'énergie, de la fourniture de vapeur, des crédits carbone et de la valorisation des cendres volantes. Les 1 137 installations d'incinération de la Chine avaient une capacité de 1,18 million de tonnes par jour à la fin de 2025. Le secteur de la gestion des déchets solides en Chine évolue d'une capacité d'élimination basique vers une récupération d'énergie et de ressources plus efficace.
Les services de collecte, le transport et la logistique restent nécessaires pour chaque type de service en aval. L'acheminement intelligent, la surveillance du poids et la collecte séparée peuvent réduire la pression opérationnelle et améliorer la traçabilité des intrants. Le recyclage et la récupération de matériaux bénéficient du soutien des objectifs nationaux en matière de matériaux recyclés pour 2030. La politique prévoit plus de 300 millions de tonnes d'acier recyclé, 25 millions de tonnes de métaux non ferreux recyclés et 19,5 millions de tonnes de plastiques recyclés. Les autres services comprennent le recyclage chimique, la digestion des déchets alimentaires et le co-traitement des résidus industriels. Ces activités peuvent se développer à mesure que les normes techniques et les modèles commerciaux évoluent dans le cadre de l'économie circulaire.


Par type de déchet : les flux médicaux et industriels soutiennent la demande de traitement spécialisé
Les déchets solides municipaux représentaient 47 % du marché de la gestion des déchets solides en Chine en 2025. Le segment reflète la large portée des systèmes de collecte et de traitement des ménages. L'évacuation des déchets ménagers urbains a atteint 250 millions de tonnes en 2024. Les déchets de cuisine représentaient 57,8 % des déchets ménagers, soutenant la demande de digestion, de compostage et de gestion des lixiviats.[3]Chunhui Li et al., « Situation actuelle et tendances de développement de la production, de l'utilisation et de l'élimination des déchets solides en Chine », Environmental Sanitation Engineering, srhj.org.cn. Les déchets médicaux devraient croître à un CAGR de 10,8 % jusqu'en 2031. L'expansion des soins de santé dans les villes de rang inférieur et des normes de biosécurité plus élevées soutiennent cette croissance.
Les déchets industriels et dangereux nécessitent un traitement plus spécialisé que les déchets municipaux généraux. L'assemblage de véhicules électriques, la fabrication de semi-conducteurs et la production de batteries ajoutent des flux de matériaux complexes. Les déchets de construction et de démolition offrent une opportunité de valorisation dans les zones de réaménagement. Le plan de janvier 2026 exige que les matériaux recyclables soient extraits des débris de construction pour être réutilisés comme intrants de construction. Les déchets agricoles peuvent soutenir la production de biogaz et d'engrais organiques dans les provinces à forte densité d'élevage. La Chine comptait 31,4 millions de nouveaux véhicules à énergie nouvelle immatriculés à la fin de 2024, créant un stock croissant de futurs déchets de batteries au lithium.
Par source : la croissance des déchets industriels met à l'épreuve la base résidentielle
Le secteur résidentiel représentait 60 % du marché de la gestion des déchets solides en Chine en 2025. Les accords de service municipal à long terme et les structures de redevances de service soutiennent des flux de trésorerie stables pour les opérateurs d'assainissement urbain. Ces modèles limitent souvent les marges car les services sont fournis dans le cadre de concessions orientées vers les coûts. Le secteur industriel devrait croître à un CAGR de 7,3 % jusqu'en 2031. La production de véhicules électriques, de batteries et de semi-conducteurs génère des flux de matériaux avec une complexité de traitement plus élevée. Le secteur de la gestion des déchets solides en Chine a donc un besoin croissant d'opérateurs spécialisés dans les déchets dangereux et la valorisation.
Le ministère de l'Industrie et des Technologies de l'information a reconnu 156 entreprises de recyclage de batteries de puissance à travers cinq lots approuvés. Les sources commerciales et institutionnelles bénéficient également de la croissance des parcs logistiques, des installations de chaîne du froid, des centres de données et des sites de vente au détail. Ces installations créent des contrats de collecte et de tri localisés dans les villes de deuxième et troisième rang. GEM exploitait plus de 140 sites de recyclage et travaillait avec plus de 750 fabricants et opérateurs de véhicules et de batteries. Elle a traité 10 800 tonnes de batteries de puissance usagées au premier trimestre 2025, en hausse de 37 % en glissement annuel. La capacité de valorisation formelle deviendra plus importante à mesure que les premières flottes de véhicules à nouvelle énergie arriveront en fin de vie.
Analyse géographique
Les provinces côtières de l'Est et du Sud constituent les parties les plus matures du marché de la gestion des déchets solides en Chine. Quinze régions de niveau provincial avaient atteint zéro mise en décharge des déchets ménagers bruts à la fin de 2025. Le Guangdong, le Shandong, le Jiangsu, le Zhejiang et le cluster Pékin-Tianjin-Hebei ont établi des réseaux de collecte et de traitement. Ces marchés passent de la construction d'incinérateurs en zone vierge à l'efficacité, à la valorisation des cendres volantes et à la cogénération chaleur-électricité. Le delta de la rivière des Perles et le delta du fleuve Yangtze disposent également d'une densité d'intrants pour le recyclage chimique et la valorisation des batteries. La politique d'économie circulaire met davantage l'accent sur les réseaux de recyclage dans les principaux corridors industriels.
La Chine occidentale et centrale constituent la principale frontière de croissance. Les 10 provinces occidentales présentent des déficits de traitement par valorisation énergétique des déchets par rapport à leur base de population. Le plan d'action national soutient la coordination et la construction accélérée dans les marchés intérieurs mal desservis. Chongqing a mis à jour les infrastructures de tri de district et standardisé les centres de récupération de ressources communautaires dans le cadre du programme Ville zéro déchet. Le Hunan, le Sichuan et l'Anhui voient également davantage de déchets industriels et dangereux à mesure que la fabrication s'étend vers l'intérieur. Ces provinces offrent de nouvelles concessions mais nécessitent une plus grande tolérance aux risques d'infrastructure et de logistique.
La Chine du Nord a dépassé la mise en décharge des déchets ménagers bruts et se concentre davantage sur le traitement des cendres volantes. La recherche identifie la valorisation des cendres volantes comme un domaine soutenu par des financements centraux et provinciaux. La Chine du Nord-Est présente un profil distinct, avec des infrastructures héritées et des émissions de méthane liées à l'élimination des déchets plus élevées que les comparateurs côtiers. L'Est offre des opportunités d'exploitation plus stables, axées sur l'efficacité. L'Ouest offre une croissance plus rapide à partir d'une base installée plus faible. Ce mélange de régions matures et en développement sous-tend l'expansion prévue du marché de la gestion des déchets solides en Chine jusqu'en 2031.
Paysage concurrentiel
Le marché de la gestion des déchets solides en Chine est modérément consolidé au niveau national et plus fragmenté dans les villes de deuxième et troisième rang. Les entreprises d'État et les grandes sociétés cotées détiennent de nombreuses concessions dans l'incinération, les déchets dangereux et l'assainissement urbain. Leur envergure répond aux besoins en capital des projets BOT d'une durée de 25 à 30 ans. Les opérateurs plus petits se disputent plus souvent les contrats de logistique de collecte locale et de services. La structure qui en résulte donne aux entreprises nationales un avantage dans les grandes installations tout en préservant les opportunités locales dans les services spécialisés. La concentration du marché est davantage déterminée par la propriété des concessions et la capacité de financement que par un modèle d'exploitation national unique.
China Everbright Environment a entamé 2026 avec une capacité de traitement des déchets ménagers conçue dépassant 160 000 tonnes par jour dans 24 provinces chinoises et 18 marchés internationaux. Ses résultats 2025 comprenaient la production commerciale de biométhane et une technologie de recyclage de batteries inscrite dans un catalogue national. Dynagreen a déclaré 7,66 millions de tonnes d'intrants de déchets au premier semestre 2026. Son électricité injectée sur le réseau a augmenté de 6,6 %, tandis que la fourniture de vapeur a augmenté de 28,9 %. Ces résultats montrent pourquoi les coproduits énergétiques et thermiques deviennent de plus en plus importants pour l'économie d'exploitation. Les grands opérateurs peuvent utiliser leur base d'actifs pour développer ces sources de revenus supplémentaires.
La technologie devient un facteur de différenciation plus fort aux côtés de l'envergure des concessions. Canvest a divulgué un système de reconnaissance d'images par intelligence artificielle pour les opérations de grues à déchets et à scories dans son rapport ESG 2025. Elle a également signalé une numérisation complète du processus pour le contrôle de l'incinération et la gestion des gaz de combustion. La conformité aux normes d'émissions élève la barrière à l'entrée pour les nouveaux opérateurs d'incinération. Cela peut favoriser les grandes entreprises capables de financer des mises à niveau dans plusieurs installations. Les entreprises spécialisées continuent de poursuivre le tri industriel, le déchiquetage, le recyclage des batteries et le traitement des plastiques de faible valeur.
Leaders du secteur de la gestion des déchets solides en Chine
China Everbright Environment Group Ltd.
Beijing Enterprises Environment Group Limited
Shanghai Chengtou Holding Co., Ltd.
Dynagreen Environmental Protection Group Co., Ltd.
Zhejiang Weiming Environment Protection Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : La Commission nationale du développement et de la réforme a publié le 15e Plan quinquennal de développement de l'économie circulaire, fixant un objectif de 8 trillions CNY (1,12 trillion USD) de production du secteur de l'économie circulaire d'ici 2030, une amélioration de 16 % de la productivité des ressources par rapport aux niveaux de référence de 2025, 4,5 milliards de tonnes d'utilisation annuelle de déchets solides en vrac, et 510 millions de tonnes de recyclage annuel des principales ressources secondaires.
- Juin 2026 : Dynagreen Environmental Protection Group s'est vu attribuer le projet de service d'exploitation et de maintenance de la centrale d'incinération des déchets ménagers et de la décharge de cendres volantes du comté de Tiantai dans la province du Zhejiang à 90 CNY par tonne (12,62 USD par tonne), avec un contrat d'exploitation de 5 ans débutant en mars 2027.
- Mars 2026 : Le ministère de l'Industrie et des Technologies de l'information de Chine et 5 départements supplémentaires ont publié des lignes directrices sur la promotion de l'utilisation globale des modules photovoltaïques, établissant des normes de classification, de recyclage et de réutilisation pour les panneaux solaires déclassés.
- Janvier 2026 : Le Conseil d'État a publié le Plan d'action pour le traitement global des déchets solides, élaboré conjointement par la Commission nationale du développement et de la réforme et 24 départements gouvernementaux, avec des objectifs pour 2030 concernant l'utilisation des déchets solides en vrac et le recyclage des ressources renouvelables.


Périmètre du rapport sur le marché de la gestion des déchets solides en Chine
Le marché de la gestion des déchets solides en Chine est segmenté par type de service (services de collecte, transport & logistique, recyclage & récupération de matériaux, traitement & élimination, valorisation énergétique des déchets, autres), par type de déchet (déchets solides municipaux, déchets industriels, déchets dangereux, déchets agricoles et autres), par source (résidentielle, commerciale, industrielle et institutionnelle). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de collecte |
| Transport et logistique |
| Recyclage et récupération de matériaux |
| Traitement et élimination |
| Valorisation énergétique des déchets |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Par type de service | Services de collecte |
| Transport et logistique | |
| Recyclage et récupération de matériaux | |
| Traitement et élimination | |
| Valorisation énergétique des déchets | |
| Autres | |
| Par type de déchet | Déchets solides municipaux |
| Déchets industriels | |
| Déchets dangereux | |
| Déchets de construction et de démolition | |
| Déchets agricoles | |
| Déchets médicaux | |
| Autres | |
| Par source | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur de la gestion des déchets solides en Chine d'ici 2031 ?
Le secteur devrait atteindre 209,6 milliards USD d'ici 2031, avec un CAGR de 5,7 % de 2026 à 2031. Les prévisions reflètent les investissements dans le traitement, le recyclage et la récupération des ressources portés par les politiques, ainsi que la production continue de déchets urbains et un besoin croissant de traitement formel conforme pour les flux de déchets municipaux, industriels et émergents.
Quel type de service connaît la croissance la plus rapide en Chine ?
La valorisation énergétique des déchets est le type de service à la croissance la plus rapide, avec un CAGR projeté de 12,1 % jusqu'en 2031. Elle est soutenue par des opportunités de vente d'électricité, de chaleur, de crédits carbone et de valorisation des cendres volantes.
Quel flux de déchets détient la part de revenus la plus élevée ?
Les déchets solides municipaux détenaient 47 % des revenus en 2025. Leur importance reflète le réseau national de collecte des ménages et le besoin continu de traitement dans les zones urbaines.
Pourquoi les déchets d'origine industrielle croissent-ils plus rapidement ?
La fabrication de véhicules électriques, de batteries et de semi-conducteurs accroît la demande de traitement spécialisé des déchets industriels et dangereux. Ces flux nécessitent une collecte formelle, un traitement conforme et une capacité de valorisation.
Quelles régions offrent les meilleures opportunités de nouvelles infrastructures ?
Les provinces occidentales et centrales offrent un potentiel en zone vierge, mais les opérateurs font face à des risques plus importants en matière de collecte, de logistique, de financement et d'infrastructure que dans les provinces côtières matures.
Qu'est-ce qui limite les performances du recyclage ?
La contamination des déchets mélangés, la participation inégale entre zones urbaines et rurales, et les circuits de collecte informels réduisent la qualité et l'approvisionnement en matériaux valorisables. Un meilleur tri et une collecte formelle sont nécessaires pour améliorer le taux d'utilisation des installations.
Dernière mise à jour de la page le:



