
中国固形廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 150.38 十億米ドル |
| 市場規模 (2026) | 158.99 十億米ドル |
| 市場規模 (2031) | 209.57 十億米ドル |
| 成長率 (2026 - 2031) | 5.68 % |
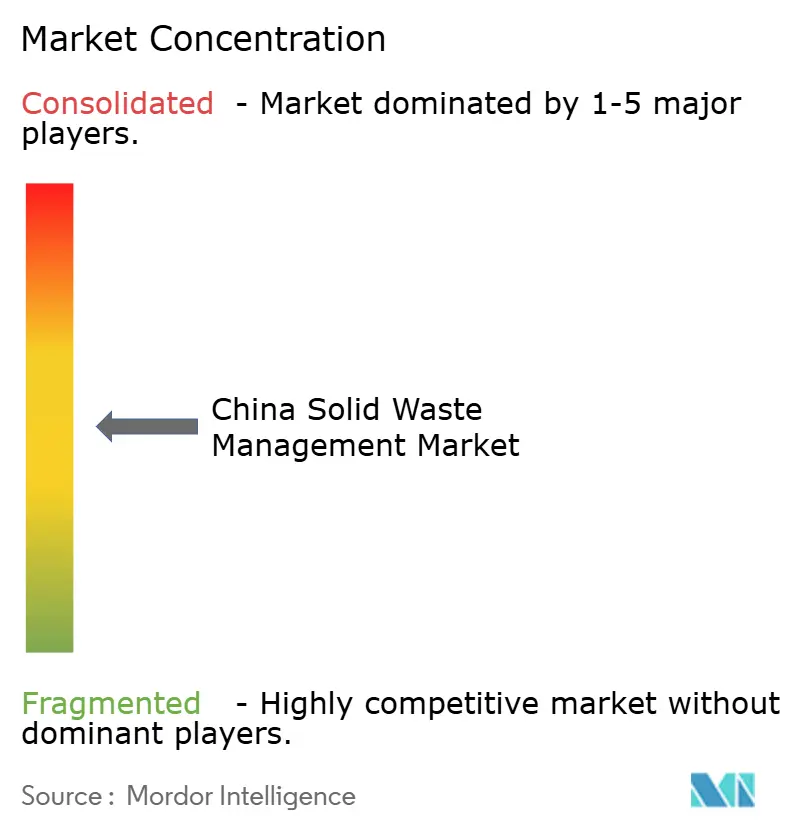
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国固形廃棄物管理市場分析
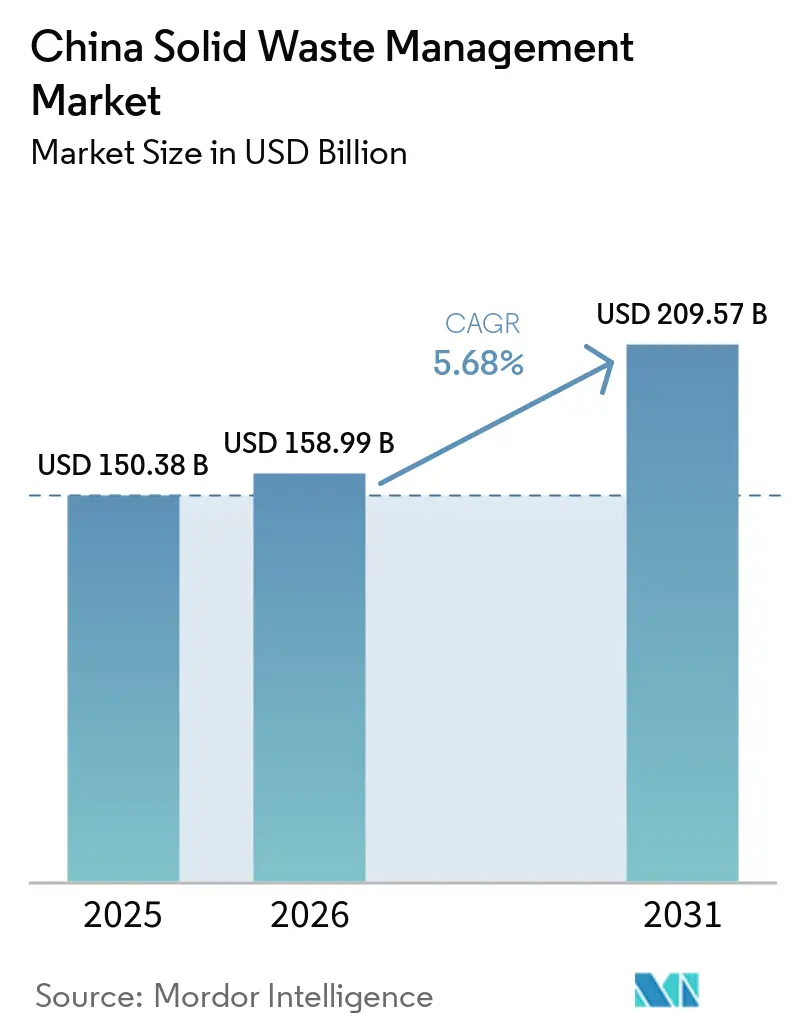
中国固形廃棄物管理市場規模は、2025年の1,503.8億米ドルから2026年には1,589.9億米ドルに成長し、2026年から2031年にかけてCAGR 5.68%で2031年までに2,095.7億米ドルに達すると予測されています。
市場は、急速な都市化、地級市全体における廃棄物分類義務化の適用拡大、および廃棄物流の量とリスクプロファイルの双方を増大させているより複雑な産業基盤によって支えられています。近年の国家政策における循環経済アジェンダは、リサイクル、有害廃棄物処理、デジタル監視に向けた資本配分をシフトさせ、正式なシステムにおける基本的な埋立処分の役割を着実に縮小させています。政策の方向性もより明確になっており、2024年2月の国務院意見は2025年までに資源リサイクル産業の年間産出額を5兆人民元(7,014億米ドル)とする目標を設定し、2026年1月の行動計画は資源利用目標を2030年まで延長しました。都市環境インフラへの支出は2024年に5,210億人民元(700億米ドル)に達し、近期の処理・収集・修復プロジェクトに対する国家支援の深さを示しています。一方、財務基盤が強固でより幅広いサービスポートフォリオを持つ大手事業者は、規制遵守および技術アップグレードコストを吸収する上で、中小競合他社よりも有利な立場にあります。
主要レポートのポイント
- サービスタイプ別では、処理・処分が2025年の中国固形廃棄物管理市場シェアの40%を占め、廃棄物エネルギー化は2031年にかけてCAGR 12.1%で成長すると予測されています。
- 廃棄物タイプ別では、都市固形廃棄物が2025年の中国固形廃棄物管理市場シェアの47%を占め、医療廃棄物は2031年にかけてCAGR 10.8%で拡大すると予測されています。
- 発生源別では、住宅が2025年の収益の60%を占め、産業は2031年にかけてCAGR 7.3%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国固形廃棄物管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 「ゼロ廃棄物都市」パイロットプログラムによる統合廃棄物管理インフラの加速 | +1.5% | 全国、113の地級市および8つの特別地域に集中 | 短期(2年以内) |
| 急速な都市化とメガシティ拡大による都市固形廃棄物発生の増加 | +1.2% | 中国中部・南部、西部の第2・第3層都市への波及 | 中期(2〜4年) |
| 廃棄物エネルギー化設備拡張とエネルギー回収に対する強力な政府支援 | +0.9% | 全国、東部・南部沿岸省に集中 | 短期(2年以内) |
| 主要都市全体での発生源分別を拡大する廃棄物分類義務化政策 | +0.7% | 全国、地級市および県レベルの管轄区域を含む | 短期(2年以内) |
| 電気自動車・電子機器製造の成長による産業廃棄物・有害廃棄物処理需要の増加 | +0.5% | 東部沿岸製造ハブおよび中部省 | 中期(2〜4年) |
| プラスチック・金属・建設廃棄物のリサイクルを促進する国家循環経済戦略 | +0.4% | 全国、産業回廊および都市集積地を優先 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
「ゼロ廃棄物都市」パイロットプログラムによる統合廃棄物管理インフラの加速
ゼロ廃棄物都市プログラムは、中国固形廃棄物管理市場全体にわたる統合処理システムを支援しています。第14次五カ年計画では113の地級市と8つの特別地域を建設地として指定し、累計投資額が1兆人民元(1,400億米ドル)を超える3,700件以上のデモンストレーションプロジェクトを支援しています。これらのプロジェクは、コミュニティ分別、産業副産物回収、地域リサイクル施設をカバーしています。このフレームワークは廃棄物削減と資源回収および排出削減を結びつけています。地方政府は、財政基盤の強い沿岸自治体での実施加速に向けた資金調達を確保する必要があります。このプログラムは、コンセッション事業者の役割を処分の枠を超えて拡大します。統合施設は、収集・分別・リサイクル・エネルギー回収・産業副産物処理を組み合わせることができます。このモデルは、収集品質が十分に維持される場合、各廃棄物流から回収される価値を高めます。2026年6月の循環経済フレームワークは、この政策方向を2030年まで延長し、中国固形廃棄物管理市場全体にわたるインフラおよびサービス契約のより長期的なパイプラインを支援すると期待されています。
急速な都市化とメガシティ拡大による都市固形廃棄物発生の増加
都市成長は、中国固形廃棄物管理市場における収集・処理サービスへの需要を高めています。生ごみは引き続き都市・農村の家庭廃棄物の約57.8%を占めており、嫌気性消化、堆肥化、出液管理、残余廃棄物流の処理が必要です。これは、複数の処理ルートを管理できる事業者の必要性を示しています。第3・第4層都市への拡大は、一人当たりの廃棄物発生量が主要都市圏のそれに収束し続けるにつれて、対応可能なサービス基盤を広げています。新規施設は、先進的な処理資産を効率的に稼働させるために、信頼性の高い物流ネットワークと十分な廃棄物量を必要とします。多角化した事業者は、湿性廃棄物処理・リサイクル可能廃棄物分別・残余廃棄物焼却を統合できる一方、単一技術施設は発生源分別とリサイクルの改善に伴い、ますます変動する原料に直面しています。都市化は新たなコンセッション機会を生み出し続けると同時に、既存の廃棄物管理施設の運営要件も変化させています。
廃棄物エネルギー化設備拡張とエネルギー回収に対する強力な政府支援
廃棄物エネルギー化は、中国固形廃棄物管理市場における主要な非埋立処理ルートであり続けています。2025年末時点で、中国は1日あたり118万トンの処理能力を持つ1,137の廃棄物焼却施設を有していました。固定買取価制度、カーボンクレジット適格性、建設支援がこの能力構築を後押ししてきました。政策は現在、より高い熱効率とより市場ベースの収益を優先しています。事業者はボイラーのアップグレード、コジェネレーションの導入、フライアッシュの活用を進めています。東部・南部中国には先進的なプラントが多く集中しています。しかし、廃棄物エネルギー化プラントの38%は、エネルギー発電施設というよりも主に処分施設として機能しています。これらのサイトは補助金が減少する中で効率改善が必要です。2030年の都市廃棄物リサイクル利用率76%という国家目標も、焼却炉に到達する廃棄物の発熱量を変化させます。これらの条件は、プラントのパフォーマンスを改善し複数の収益源を活用する事業者に有利に働きます。
主要都市全体での発生源分別を拡大する廃棄物分類義務化政策
義務的分類は、中国固形廃棄物管理市場における中核的な運営条件となっています。2025年末までに、297の地級市以上のほぼすべての住宅コミュニティをカバーすることが見込まれています。このシステムは、別々の収集、専門輸送、資源回収能力への需要を促進します。発生源分別された都市廃棄物は、混合廃棄物と比較してエネルギー回収ポテンシャルが44.7%高く、発電ポテンシャルが57.6%高くなっています。したがって、分別品質はリサイクルとエネルギー回収の経済性にとって引き続き重要です。陝西省は2025年7月に新たな都市固形廃棄物分類フレームワークを導入し、廃棄物分別の実施を主要都市中心部を超えて追加の郡や小規模都市に拡大しました。これは省の広範な循環経済・環境管理戦略の一環です。郡レベルのカバレッジは、機器・収集システム・住民参加への需要を拡大します。しかし、都市部と農村部の間でコンプライアンスは大きく異なり、小規模都市や農村部では執行力と参加率が低い傾向があります。環境パフォーマンス指標は地方政府に分類結果を改善する強いインセンティブを与え、分別インフラとコミュニティプログラムへの継続的な支出を支援しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 沿岸省と内陸省の間における廃棄物収集・処理インフラの地域格差 | -0.8% | 西部・中部中国、農村地域、低密度省 | 長期(4年以上) |
| 混合都市廃棄物における高い汚染レベルによるリサイクル効率の低下 | -0.5% | 全国、特に小規模都市、農村地域、第3層都市 | 中期(2〜4年) |
| 埋立地・焼却施設に対する環境コンプライアンスコストの上昇 | -0.3% | 全国、東部・南部省でより高い圧力 | 中期(2〜4年) |
| 太陽光パネルやリチウム電池などの新興廃棄物流に対する処理能力の不足 | -0.2% | 全国、製造省および再生可能エネルギーゾーンに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
沿岸省と内陸省の間における廃棄物収集・処理インフラの地域格差
インフラは中国固形廃棄物管理市場全体で依然として不均一です。2026年1月の行動計画は、処理能力不足地域から近隣の処理施設へ廃棄物を移送するための省間調整を求めています。[1]国家発展改革委員会ほか、「中国、グリーントランジション推進に向け固形廃棄物管理を強化へ」、求是理論、en.qstheory.cn 多くの東部沿岸省は焼却能力の限界近くで稼働しており、内陸・西部地域は収集カバレッジが低く、安全な処理能力も不足しています。投資は確立された物流ネットワークを持つ高密度都市中心部に集中しており、低密度市場でのインフラ開発が遅れています。15の省レベル地域が生の家庭廃棄物の埋立を終了しており、その大部分は発展した東部・沿岸地域です。行政区域の境界が広域廃棄物移送を制限する場合があり、近隣地域からの廃棄物を受け入れる施設の建設に対して地域の反対が生じることもあります。このギャップを埋めるには資金調達、調整、地域の承認が必要です。これの制約により、西部への拡大は成熟した沿岸事業よりも複雑であり、中国固形廃棄物管理市場における二速パターンが持続しています。
混合都市廃棄物における高い汚染レベルによるリサイクル効率の低下
汚染はリサイクル効率に対する実際的な制限として残っています。分類カバレッジは広いものの、都市・農村部でのコンプライアンスは一貫していません。[2] X. Chen ほか、「中国の廃棄物分類義務化政策が都市部と農村部に与える差異的影響に関するレビュー」、Frontiers in Sustainability、frontiersin.org. 汚染されたリサイクル可能物の分画は回収材料の価値を低下させます。資源回収施設は低価値の投入物を焼却に回す場合があります。これにより、独立したリサイクルの財務的根拠が弱まります。また、下流の熱処理により多くの価値が集中することになります。太陽光パネル、風力タービンブレード、電気自動車用電池の正式処理プラントは、現在の廃棄物供給量を超える能力を持つ場合があります。非公式チャネルとの競合と脆弱な正式収集はプラント稼働率を低下させます。2030年のリサイクル利用目標は、より強固な収集行動とより多くの施設に依存しています。教育プログラム、執行、より良い収集拠点が引き続き必要です。コンプライアンスの改善は材料供給の品質と予測可能性を高めるでしょう。それまでの間、汚染はリサイクル投資の完全な価値を制約し続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:廃棄物エネルギー化が処理インフラ経済学を再定義
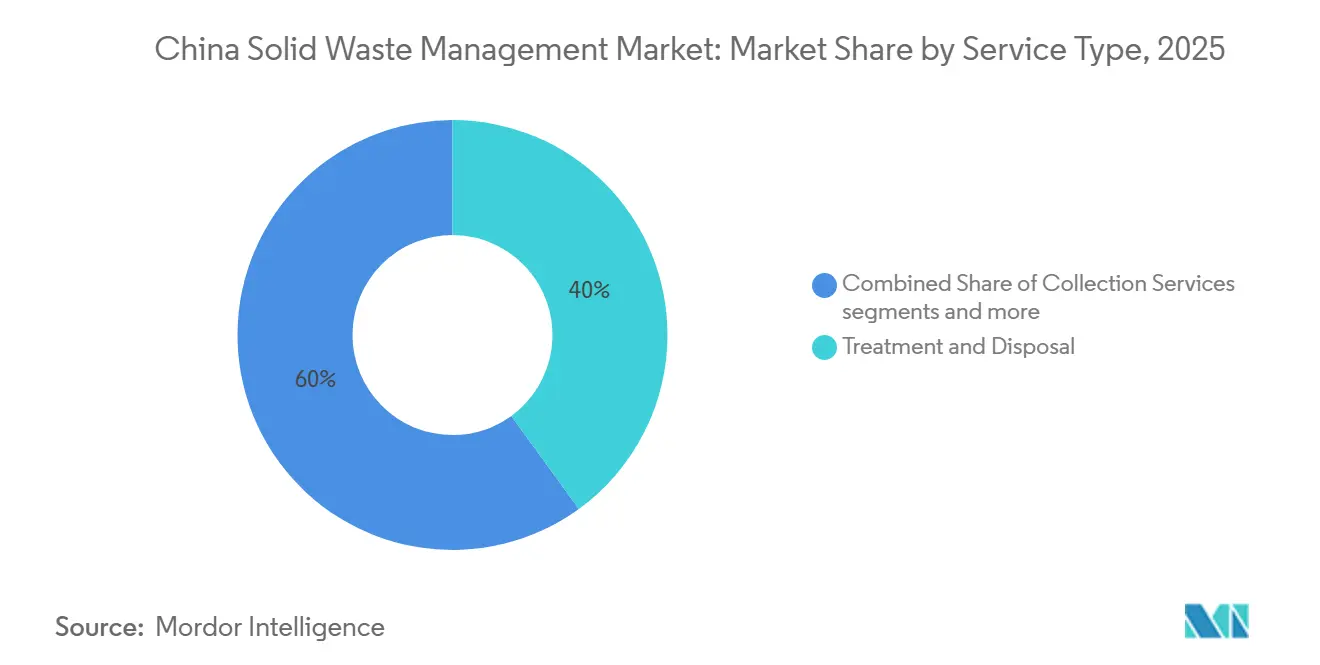
処理・処分は2025年の中国固形廃棄物管理市場の40%を占めました。その地位は、発生源分別がまだ発展途上にある都市での混合都市廃棄物処理への継続的な依存を反映しています。廃棄物エネルギー化は2031年にかけてCAGR 12.1%で成長すると予測されています。このサービスはエネルギー販売、蒸気供給、カーボンクレジット、フライアッシュ活用から恩恵を受けます。中国の1,137の焼却プラントは2025年末時点で1日あたり118万トンの処理能力を有していました。中国固形廃棄物管理産業は、基本的な処分能力からより効率的なエネルギー・資源回収へとシフトしています。
収集サービス、輸送・物流はすべての下流サービスタイプに不可欠です。スマートルーティング、重量モニタリング、別々の収集は運営上の負担を軽減し、原料のトレーサビリティを向上させることができます。リサイクル・資源回収は2030年に向けた国家リサイクル材料目標から支援を受けています。この政策は3億トン以上のリサイクル鉄鋼、2,500万トンのリサイクル非鉄金属、1,950万トンのリサイクルプラスチックを求めています。その他のサービスには、ケミカルリサイクル、食品廃棄物消化、産業残渣の共処理が含まれます。これらの活動は、循環経済フレームワークの下で技術標準と商業モデルが発展するにつれて拡大できます。


廃棄物タイプ別:医療廃棄物・産業廃棄物流が専門処理需要を支援
都市固形廃棄物は2025年の中国固形廃棄物管理市場の47%を占めました。このセグメントは家庭収集・処理システムの広範なリーチを反映しています。都市の家庭廃棄物の清掃量は2024年に2億5,000万トンに達しました。生ごみは家庭廃棄物の57.8%を占め、消化・堆肥化・浸出液管理への需要を支えています。[3]Chunhui Li ほか、「中国における固形廃棄物の発生・利用・処分の現状と発展動向」、環境衛生工学、srhj.org.cn. 医療廃棄物は2031年にかけてCAGR 10.8%で成長すると予測されています。下位層都市における医療拡大と高い生物安全基準がその成長を支えています。
産業廃棄物・有害廃棄物は一般的な都市廃棄物よりも専門的な処理を必要とします。電気自動車組立、半導体製造、電池生産は複雑な材料流を追加しています。建設・解体廃棄物は再開発地域での回収機会を提供します。2026年1月の計画は、建設廃棄物からリサイクル可能材料を抽出して建築資材として再利用することを求めています。農業廃棄物は、家畜密度の高い省でバイオガスおよび有機肥料生産を支援できます。中国は2024年末時点で3,140万台の登録新エネルギー車を有しており、将来のリチウム電池廃棄物の増大するプールを形成しています。
発生源別:産業廃棄物の成長が住宅基盤に挑戦
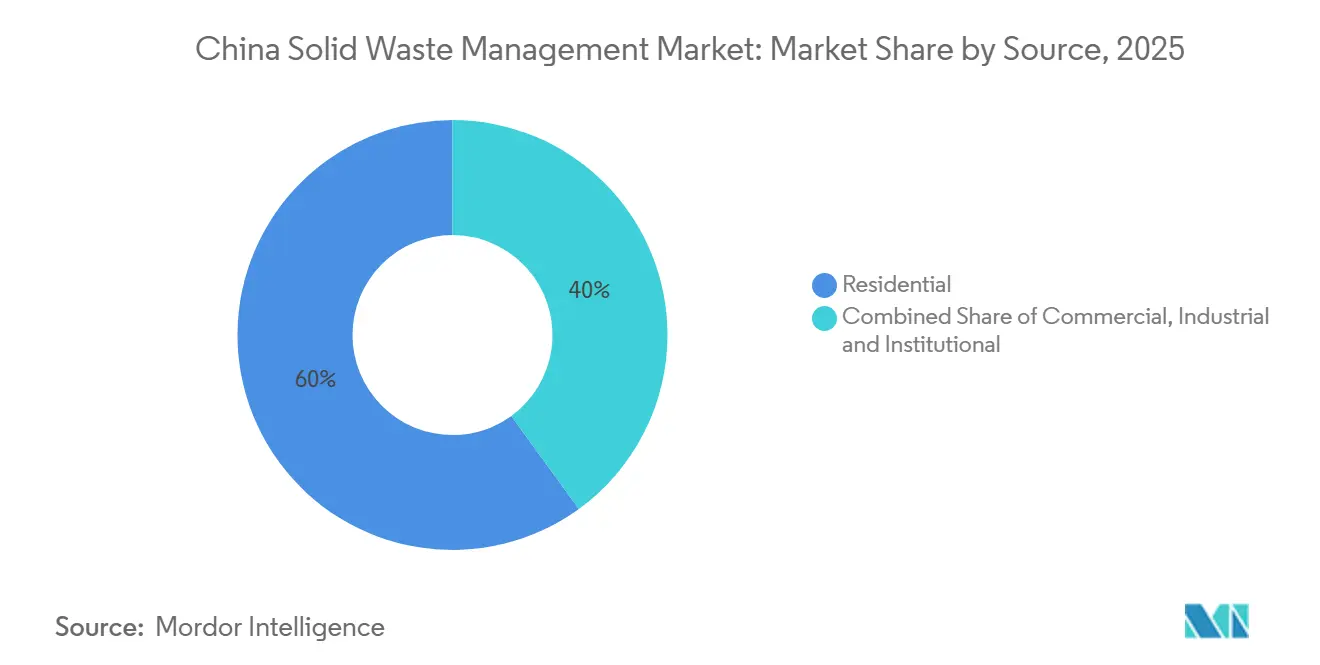
住宅は2025年の中国固形廃棄物管理市場の60%を占めました。長期的な都市サービス契約とサービス料金構造は、都市衛生事業者に安定したキャッシュフローを支援します。これらのモデルは、コスト志向のコンセッション条件の下でサービスが提供されるため、マージンを制限することが多いです。産業は2031年にかけてCAGR 7.3%で成長すると予測されています。電気自動車・電池・半導体製造は、より高い処理複雑性を持つ材料流を生み出しています。したがって、中国固形廃棄物管理産業は、専門的な有害廃棄物・回収事業者への需要が高まっています。
工業情報化部は5つの承認済みバッチを通じて156社の電力電池リサイクル企業を認定しました。商業・機関発生源も、物流パーク、コールドチェーン施設、データセンター、小売サイトの成長から恩恵を受けています。これらの施設は第2・第3層都市において局所的な収集・分別契約を生み出しています。GEMは140以上のリサイクルサイトを運営し、750以上の車両・電池メーカーおよび事業者と協力しています。2025年第1四半期に廃棄電力電池を10,800トン処理し、前年同期比37%増となりました。早期の新エネルギー車フリートが耐用年数に達するにつれて、正式な回収能力はより重要になります。
地理的分析
東部・南部沿岸省は中国固形廃棄物管理市場の最も成熟した部分です。15の省レベル地域が2025年末までに生の家庭廃棄物のゼロ埋立を達成しました。広東省、山東省、江蘇省、浙江省、および北京・天津・河北クラスターは収集・処理ネットワークを確立しています。これらの市場は、グリーンフィールドの焼却建設から効率化、フライアッシュ活用、コジェネレーションへと移行しています。珠江デルタと長江デルタもケミカルリサイクルと電池回収のための高密度な原料を有しています。循環経済政策は主要産業回廊におけるリサイクルネットワークをさらに重視しています。
西部・中部中国が主要な成長フロンティアを形成しています。西部10省は人口基盤に対して廃棄物エネルギー化処理の不足があります。国家行動計画は、サービスが不十分な内陸市場での調整と建設加速を支援しています。重慶はゼロ廃棄物都市プログラムの下で地区分別インフラを更新し、コミュニティ資源回収センターを標準化しました。湖南省、四川省、安徽省も製造業の内陸移転に伴い産業廃棄物・有害廃棄物が増加しています。これらの省は新たなコンセッションを提供しますが、インフラ・物流リスクに対するより高い許容度が必要です。
北部中国は生の家庭廃棄物の埋立を超えて、フライアッシュ処理にさらに注力しています。研究は、中央・省レベルの資金調達によって支援される分野としてフライアッシュの活用を特定しています。東北中国は独自のプロファイルを持ち、レガシーインフラと沿岸比較対象と比較して廃棄物処分メタン排出量が高くなっています。東部はより安定した効率主導の運営機会を提供します。西部はより低い既存基盤からより速い成長を提供します。この成熟地域と発展途上地域の組み合わせが、2031年にかけての中国固形廃棄物管理市場の予測拡大を支えています。
競合環境
中国固形廃棄物管理市場は全国的には中程度に集約されており、第2・第3層都市ではより分散しています。国有企業と大手上場企業は焼却、有害廃棄物、都市衛生における多くのコンセッションを保有しています。そのスケールは25〜30年続くBOTプロジェクトの資本ニーズを満たします。中小事業者は地域の収集物流とサービス契約でより頻繁に競合します。この結果として生じる構造は、大規模施設において全国企業に優位性を与えながら、専門サービスにおける地域機会を維持します。市場集中度は、単一の全国的な運営モデルよりも、コンセッション所有権と資金調達能力によってより大きく形成されています。
China Everbright Environmentは、中国24省および18の国際市場にわたる1日あたり16万トンを超える設計家庭廃棄物処理能力を持って2026年に入りました。2025年の実績には、国家カタログに掲載された商業バイオメタン生産と電池リサイクル技術が含まれます。Dynagreen は2026年上半期に766万トンの廃棄物投入量を報告しました。系統連系電力は6.6%増加し、蒸気供給は28.9%増加しました。これらの結果は、エネルギーと熱の副産物が運営経済においてなぜより重要になっているかを示しています。大手事業者はその資産基盤を活用してこれらの追加収益源を開発できます。
技術はコンセッション規模と並んでより強力な差別化要因となっています。Canvestは2025年のESGレポートで廃棄物・スラグクレーン操作のためのAI画像認識システムを示しました。また、焼却制御と排煙管理の全プロセスデジタル化も報告しました。排出基準への準拠は新規焼却事業者の参入障壁を高めます。これは複数施設にわたるアップグレードに資金を投じることができる大手企業に有利に働く可能性があります。専門企業は産業分別、破砕、電池リサイクル、低価値プラスチックの処理を引き続き追求しています。
中国固形廃棄物管理産業リーダー
China Everbright Environment Group Ltd.
Beijing Enterprises Environment Group Limited
Shanghai Chengtou Holding Co., Ltd.
Dynagreen Environmental Protection Group Co., Ltd.
Zhejiang Weiming Environment Protection Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:国家発展改革委員会は第15次五カ年循環経済発展計画を発表し、2030年までに循環経済産業産出額8兆人民元(1.12兆米ドル)、2025年基準比16%の資源生産性向上、大宗固形廃棄物年間利用量45億トン、主要二次資源年間リサイクル量5億1,000万トンを目標として設定しました。
- 2026年6月:Dynagreen Environmental Protection Groupは、浙江省天台県の家庭廃棄物焼却発電およびフライアッシュ埋立運営・保守サービスプロジェクトを1トンあたり90人民元(12.62米ドル)で受注し、2027年3月開始の5年間の運営契約を締結しました。
- 2026年3月:中国工業情報化部および5つの追加部門が、廃棄された太陽光パネルの分類・リサイクル・再利用基準を定めた太陽光発電モジュールの総合利用促進に関するガイドラインを発表しました。
- 2026年1月:国務院は、国家発展改革委員会と24の政府部門が共同で起草した固形廃棄物総合処理行動計画を発表し、大宗固形廃棄物利用と再生可能資源リサイクルに関する2030年目標を設定しました。


中国固形廃棄物管理市場レポートの範囲
中国固形廃棄物管理市場は、サービスタイプ別(収集サービス、輸送・物流、リサイクル・資源回収、処理・処分、廃棄物エネルギー化、その他)、廃棄物タイプ別(都市固形廃棄物、産業廃棄物、有害廃棄物、農業廃棄物、その他)、発生源別(住宅、商業、産業、機関)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 収集サービス |
| 輸送・物流 |
| リサイクル・資源回収 |
| 処理・処分 |
| 廃棄物エネルギー化 |
| その他 |
| 都市固形廃棄物 |
| 産業廃棄物 |
| 有害廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| 医療廃棄物 |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| サービスタイプ別 | 収集サービス |
| 輸送・物流 | |
| リサイクル・資源回収 | |
| 処理・処分 | |
| 廃棄物エネルギー化 | |
| その他 | |
| 廃棄物タイプ別 | 都市固形廃棄物 |
| 産業廃棄物 | |
| 有害廃棄物 | |
| 建設・解体廃棄物 | |
| 農業廃棄物 | |
| 医療廃棄物 | |
| その他 | |
| 発生源別 | 住宅 |
| 商業 | |
| 産業 | |
| 機関 |


レポートで回答される主要な質問
2031年における中国固形廃棄物管理セクターの予測値は?
同セクターは2026年から2031年にかけてCAGR 5.7%で成長し、2031年までに2,096億米ドルに達すると予測されています。この予測は、政策主導の処理・リサイクル・資源回収投資、継続的な都市廃棄物発生、および都市・産業・新興廃棄物流全体にわたる準拠した正式処理への拡大するニーズを反映しています。
中国で最も急成長しているサービスタイプは何ですか?
廃棄物エネルギー化が最も急成長しているサービスタイプであり、2031年にかけてCAGR 12.1%が見込まれています。電力・熱・カーボンクレジット・フライアッシュ活用の機会によって支えられています。
最も高い収益シェアを持つ廃棄物流は何ですか?
都市固形廃棄物が2025年の収益の47%を占めました。そのスケールは全国の家庭収集ネットワークと都市部における処理の継続的な必要性を反映しています。
産業発生源廃棄物がより速く成長している理由は何ですか?
電気自動車・電池・半導体製造が専門的な産業廃棄物・有害廃棄物処理への需要を高めています。これらの廃棄物流は正式な収集、準拠した処理、回収能力を必要とします。
最も強力な新規インフラ機会を提供する地域はどこですか?
西部・中部省はグリーンフィールドのポテンシャルを提供しますが、事業者は成熟した沿岸省よりも収集・物流・資金調達・インフラリスクが大きくなります。
リサイクルパフォーマンスを制限しているものは何ですか?
混合廃棄物の汚染、都市・農村部での参加の不均一さ、非公式収集チャネルが回収可能材料の品質と供給を低下させています。プラント稼働率を改善するためには、より良い分別と正式な収集が必要です。
最終更新日:



