
Marktgröße und Marktanteile der Feststoffabfallwirtschaft in China
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 150.38 Milliarden US-Dollar |
| Marktgröße (2026) | 158.99 Milliarden US-Dollar |
| Marktgröße (2031) | 209.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.68 % |
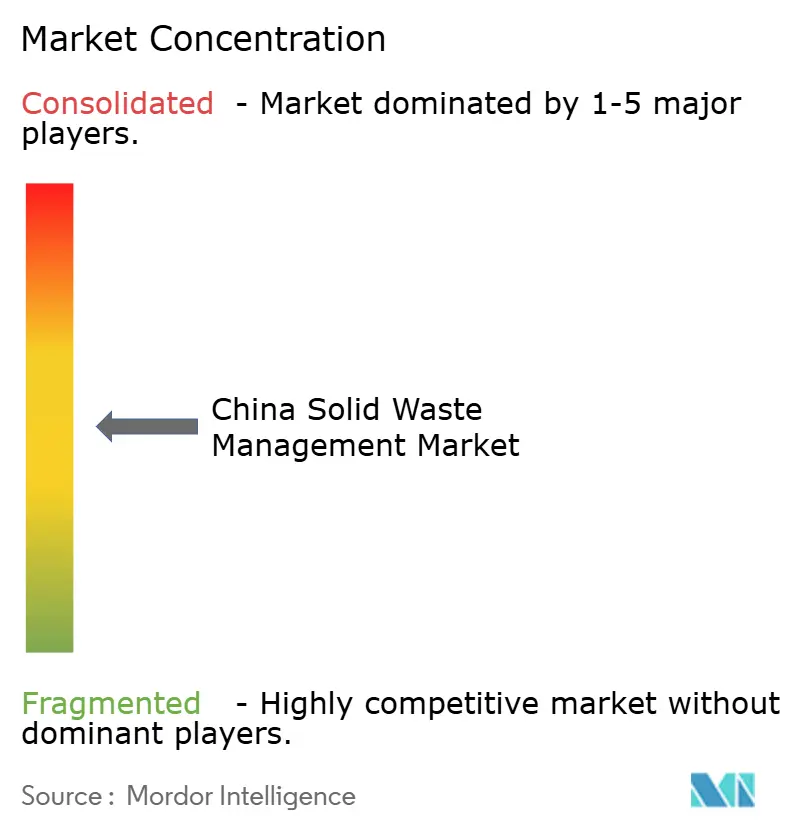
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Feststoffabfallwirtschaft in China von Mordor Intelligence
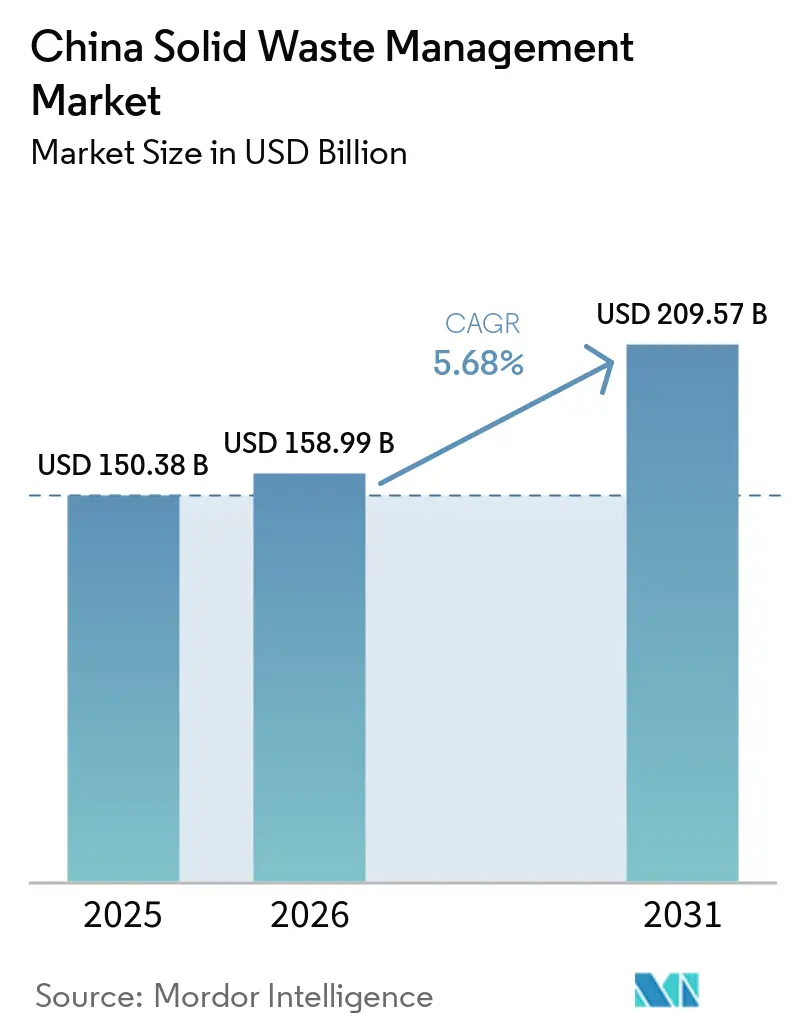
Die Marktgröße der Feststoffabfallwirtschaft in China soll von 150,38 Milliarden USD im Jahr 2025 auf 158,99 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 209,57 Milliarden USD bei einem CAGR von 5,68 % über den Zeitraum 2026–2031 erreichen.
Der Markt wird durch rasche Urbanisierung, eine breitere verpflichtende Abfallklassifizierungsabdeckung in Städten auf Präfekturebene sowie eine komplexere Industriebasis gestützt, die sowohl das Volumen als auch das Risikoprofil der Abfallströme erhöht. Die Kreislaufwirtschaftsagenda im Rahmen der jüngsten nationalen Politik hat Kapital in Richtung Recycling, Behandlung gefährlicher Abfälle und digitale Überwachung gelenkt und dabei die Rolle der einfachen Deponieentsorgung im formellen System stetig reduziert. Die politische Ausrichtung ist ebenfalls expliziter geworden: Die Stellungnahmen des Staatsrats vom Februar 2024 legen ein Ziel von 5 Billionen CNY (701,4 Milliarden USD) an jährlichem Output für die Ressourcenrecyclingbranche bis 2025 fest, während der Aktionsplan vom Januar 2026 die Ressourcennutzungsziele bis 2030 verlängerte. Die Ausgaben für städtische Umweltinfrastruktur erreichten 2024 521,0 Milliarden CNY (7 Milliarden USD), was die Tiefe der staatlichen Unterstützung für kurzfristige Behandlungs-, Sammel- und Sanierungsprojekte unterstreicht. Im Gegensatz dazu sind größere Betreiber mit stärkeren Bilanzen und breiteren Dienstleistungsportfolios besser positioniert, um Compliance- und Technologie-Upgrade-Kosten zu absorbieren als kleinere Wettbewerber.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfiel auf Behandlung und Entsorgung im Jahr 2025 ein Anteil von 40 % am Markt für Feststoffabfallwirtschaft in China, während Abfall-zu-Energie bis 2031 mit einem CAGR von 12,1 % wachsen soll.
- Nach Abfallart entfiel auf Kommunalen Feststoffabfall im Jahr 2025 ein Anteil von 47 % am Markt für Feststoffabfallwirtschaft in China, während Medizinischer Abfall bis 2031 mit einem CAGR von 10,8 % wachsen soll.
- Nach Quelle hielten Privathaushalte im Jahr 2025 einen Umsatzanteil von 60 %, während Industrie bis 2031 mit einem CAGR von 7,3 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Feststoffabfallwirtschaft in China
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Pilotprogramm „Null-Abfall-Stadt” beschleunigt integrierte Abfallwirtschaftsinfrastruktur | +1.5% | National, konzentriert in 113 Städten auf Präfekturebene und 8 Sonderregionen. | Kurzfristig (≤ 2 Jahre) |
| Rasche Urbanisierung und Megastadt-Expansion treiben die Erzeugung kommunaler Feststoffabfälle an | +1.2% | Zentral- und Südchina, mit Ausstrahlungseffekten auf westliche Städte der zweiten und dritten Ebene | Mittelfristig (2–4 Jahre) |
| Starke staatliche Unterstützung für den Ausbau der Abfall-zu-Energie-Kapazität und Energierückgewinnung | +0.9% | Landesweit, konzentriert in östlichen und südlichen Küstenprovinzen | Kurzfristig (≤ 2 Jahre) |
| Verpflichtende Abfallklassifizierungsrichtlinien erweitern die Quelltrennung in Großstädten | +0.7% | National, einschließlich Städte auf Präfekturebene und Verwaltungseinheiten auf Kreisebene | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Elektrofahrzeug- und Elektronikindustrie erhöht die Nachfrage nach Behandlung von Industrie- und Gefahrstoffabfällen | +0.5% | Östliche Küstenfertigungszentren und Zentralprovinzen | Mittelfristig (2–4 Jahre) |
| Nationale Kreislaufwirtschaftsstrategie fördert das Recycling von Kunststoffen, Metallen und Bauabfällen | +0.4% | National, mit Schwerpunkt in Industriekorridoren und städtischen Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pilotprogramm „Null-Abfall-Stadt” beschleunigt integrierte Abfallwirtschaftsinfrastruktur
Das Programm „Null-Abfall-Stadt” unterstützt integrierte Behandlungssysteme im Markt für Feststoffabfallwirtschaft in China. Der 14. Fünfjahresplan hat 113 Städte auf Präfekturebene und 8 Sonderregionen als Baustellen ausgewiesen und unterstützt über 3.700 Demonstrationsprojekte mit kumulierten Investitionen von mehr als 1 Billion CNY (140 Milliarden USD). Diese Projekte umfassen die Sortierung in Gemeinden, die Rückgewinnung industrieller Nebenprodukte und regionale Recyclinganlagen. Der Rahmen verbindet Abfallreduzierung mit Ressourcenrückgewinnung und geringeren Emissionen. Lokale Regierungen müssen Finanzierungen sichern, um die Umsetzung in finanziell stärkeren Küstenkommunen zu beschleunigen. Das Programm erweitert die Rolle der Konzessionsbetreiber über die Entsorgung hinaus. Integrierte Anlagen können Sammlung, Sortierung, Recycling, Energierückgewinnung und Behandlung industrieller Nebenprodukte kombinieren. Dieses Modell erhöht den aus jedem Abfallstrom gewonnenen Wert, wenn die Sammelqualität ausreichend bleibt. Es wird erwartet, dass der Kreislaufwirtschaftsrahmen vom Juni 2026 diese politische Ausrichtung bis 2030 verlängert und eine längere Pipeline von Infrastruktur- und Dienstleistungsverträgen im Markt für Feststoffabfallwirtschaft in China unterstützt.
Rasche Urbanisierung und Megastadt-Expansion treiben die Erzeugung kommunaler Feststoffabfälle an
Das Stadtwachstum erhöht die Nachfrage nach Sammel- und Verarbeitungsdienstleistungen im Markt für Feststoffabfallwirtschaft in China. Küchenabfälle machen weiterhin etwa 57,8 % des städtischen und ländlichen Hausmülls aus und erfordern anaerobe Vergärung, Kompostierung, Sickerwassermanagement und die Behandlung von Restabfallströmen. Dies unterstreicht den Bedarf an Betreibern, die mehrere Behandlungswege bewältigen können. Die Expansion in Städte der dritten und vierten Ebene erweitert die adressierbare Dienstleistungsbasis, da die Pro-Kopf-Abfallerzeugung weiterhin mit der in großen Ballungsräumen konvergiert. Neue Anlagen erfordern zuverlässige Logistiknetzwerke und ausreichende Abfallmengen, um fortschrittliche Behandlungsanlagen effizient zu betreiben. Diversifizierte Betreiber können die Nassabfallverarbeitung, die Sortierung von Recyclingabfällen und die Verbrennung von Restabfällen integrieren, während Einzeltechnologieanlagen zunehmend variablen Einsatzstoffen gegenüberstehen, da Quelltrennung und Recycling verbessert werden. Die Urbanisierung schafft weiterhin neue Konzessionsmöglichkeiten und verändert gleichzeitig die betrieblichen Anforderungen bestehender Abfallwirtschaftsanlagen.
Starke staatliche Unterstützung für den Ausbau der Abfall-zu-Energie-Kapazität und Energierückgewinnung
Abfall-zu-Energie bleibt ein wichtiger Nicht-Deponie-Behandlungsweg im chinesischen Markt für Feststoffabfallwirtschaft. Ende 2025 verfügte China über 1.137 Abfallverbrennungsanlagen mit einer Verarbeitungskapazität von 1,18 Millionen Tonnen pro Tag. Einspeisevergütungen, die Berechtigung für Kohlenstoffgutschriften und Bauunterstützung haben zum Aufbau dieser Kapazität beigetragen. Die Politik bevorzugt nun höhere thermische Effizienz und marktorientiertere Einnahmen. Betreiber rüsten Kessel auf, implementieren Kraft-Wärme-Kopplung und nutzen Flugasche. Ost- und Südchina weisen eine höhere Konzentration fortschrittlicher Anlagen auf. Allerdings fungieren 38 % der Abfall-zu-Energie-Anlagen hauptsächlich als Entsorgungsanlagen und nicht als Energieerzeuger. Diese Standorte benötigen Effizienzgewinne, da die Subventionen sinken. Das nationale Ziel für 2030 einer städtischen Abfallrecyclingnutzungsrate von 76 % wird auch den Heizwert des in Verbrennungsanlagen eingehenden Materials verändern. Diese Bedingungen begünstigen Betreiber, die die Anlagenleistung verbessern und mehrere Einnahmequellen nutzen.
Verpflichtende Abfallklassifizierungsrichtlinien erweitern die Quelltrennung in Großstädten
Die verpflichtende Klassifizierung ist zu einer zentralen Betriebsbedingung im Markt für Feststoffabfallwirtschaft in China geworden. Bis Ende 2025 soll sie praktisch alle Wohngemeinschaften in 297 Städten auf Präfekturebene und darüber abdecken. Das System treibt die Nachfrage nach getrennter Sammlung, spezialisiertem Transport und Materialrückgewinnungskapazität an. Quellengetrennter kommunaler Abfall bietet ein um 44,7 % höheres Energierückgewinnungspotenzial als gemischter Abfall und ein um 57,6 % höheres Stromerzeugungspotenzial. Daher bleibt die Sortierqualität für die Wirtschaftlichkeit von Recycling und Energierückgewinnung wichtig. Shaanxi führte im Juli 2025 einen neuen Rahmen zur Klassifizierung kommunaler Feststoffabfälle ein, der die Umsetzung der Abfalltrennung über die großen städtischen Zentren hinaus auf weitere Landkreise und kleinere Städte als Teil der umfassenderen Kreislaufwirtschafts- und Umweltmanagementstrategie der Provinz ausdehnt. Die Abdeckung auf Kreisebene erweitert die Nachfrage nach Ausrüstung, Sammelsystemen und Öffentlichkeitsarbeit. Die Einhaltung variiert jedoch stark zwischen städtischen und ländlichen Gebieten, wobei kleinere Städte und ländliche Gebiete oft eine schwächere Durchsetzung und geringere Beteiligung aufweisen. Umweltleistungsmaßnahmen geben lokalen Regierungen einen stärkeren Anreiz, die Klassifizierungsergebnisse zu verbessern, was die anhaltenden Ausgaben für Sortierinfrastruktur und Gemeinschaftsprogramme unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regionale Unterschiede in der Abfallsammel- und Behandlungsinfrastruktur zwischen Küsten- und Binnenprovinzen | -0.8% | West- und Zentralchina, ländliche Gebiete und Provinzen mit geringerer Bevölkerungsdichte | Langfristig (≥ 4 Jahre) |
| Hohe Kontaminationsgrade in gemischtem kommunalem Abfall verringern die Recyclingeffizienz | -0.5% | National, insbesondere kleinere Städte, ländliche Gebiete und Städte der dritten Ebene | Mittelfristig (2–4 Jahre) |
| Steigende Umwelt-Compliance-Kosten für Deponien und Verbrennungsanlagen | -0.3% | National, mit höherem Druck in östlichen und südlichen Provinzen | Mittelfristig (2–4 Jahre) |
| Begrenzte Verarbeitungskapazität für aufkommende Abfallströme wie Solarmodule und Lithiumbatterien | -0.2% | National, konzentriert in Fertigungsprovinzen und Zonen für erneuerbare Energien. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regionale Unterschiede in der Abfallsammel- und Behandlungsinfrastruktur zwischen Küsten- und Binnenprovinzen
Die Infrastruktur ist im Markt für Feststoffabfallwirtschaft in China nach wie vor ungleich verteilt. Der Aktionsplan vom Januar 2026 fordert eine interprovenzielle Koordination, um Abfälle aus Gebieten mit Kapazitätsdefiziten zu nahegelegenen Verarbeitungsanlagen zu transportieren.[1]Nationale Entwicklungs- und Reformkommission et al., „China verstärkt das Feststoffabfallmanagement im Rahmen des grünen Wandels”, Qiushi-Theorie, en.qstheory.cn Viele östliche Küstenprovinzen arbeiten nahe ihrer Verbrennungskapazität, während Binnen- und Westregionen eine geringere Sammelabdeckung und weniger sichere Behandlungskapazität aufweisen. Investitionen haben sich auf dichte städtische Zentren mit etablierten Logistiknetzwerken konzentriert, was die Infrastrukturentwicklung in Märkten mit geringerer Bevölkerungsdichte verlangsamt. Fünfzehn Provinzregionen hatten die Deponierung von unbehandeltem Hausmüll beendet, hauptsächlich in entwickelten östlichen und Küstengebieten. Verwaltungsgrenzen können grenzüberschreitende Abfalltransfers einschränken, und lokaler Widerstand kann den Bau von Anlagen verlangsamen, die Material aus benachbarten Gebieten empfangen. Die Schließung dieser Lücke erfordert Finanzierung, Koordination und lokale Genehmigung. Diese Einschränkungen machen die westliche Expansion komplexer als reife Küstenoperationen und erhalten ein Zwei-Geschwindigkeiten-Muster im Markt für Feststoffabfallwirtschaft in China aufrecht.
Hohe Kontaminationsgrade in gemischtem kommunalem Abfall verringern die Recyclingeffizienz
Kontamination bleibt eine praktische Grenze für die Recyclingeffizienz. Die Klassifizierungsabdeckung ist breit, aber die Einhaltung in städtischen und ländlichen Gebieten ist inkonsistent.[2] X. Chen et al., „Eine Überprüfung der unterschiedlichen Auswirkungen der chinesischen verpflichtenden Abfallsortierpolitik auf städtische und ländliche Gebiete”, Frontiers in Sustainability, frontiersin.org. Kontaminierte Recyclingfraktionen verringern den Wert des zurückgewonnenen Materials. Materialrückgewinnungsanlagen können dann Eingaben mit geringerem Wert zur Verbrennung schicken. Dies schwächt die wirtschaftliche Grundlage für eigenständiges Recycling. Es konzentriert auch mehr Wert in der nachgelagerten thermischen Behandlung. Formelle Verarbeitungsanlagen für Solarmodule, Windturbinenblätter und Elektrofahrzeugbatterien können das aktuelle Abfallangebot übersteigen. Wettbewerb durch informelle Kanäle und schwache formelle Sammlung verringern die Anlagenauslastung. Das Recyclingnutzungsziel für 2030 hängt von einem stärkeren Sammelverhalten und mehr Anlagen ab. Bildungsprogramme, Durchsetzung und bessere Sammelstellen werden weiterhin notwendig sein. Verbesserungen bei der Einhaltung würden die Qualität und Vorhersehbarkeit der Materialversorgung erhöhen. Bis dahin wird Kontamination den vollen Wert von Recyclinginvestitionen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Abfall-zu-Energie definiert die Wirtschaftlichkeit der Behandlungsinfrastruktur neu
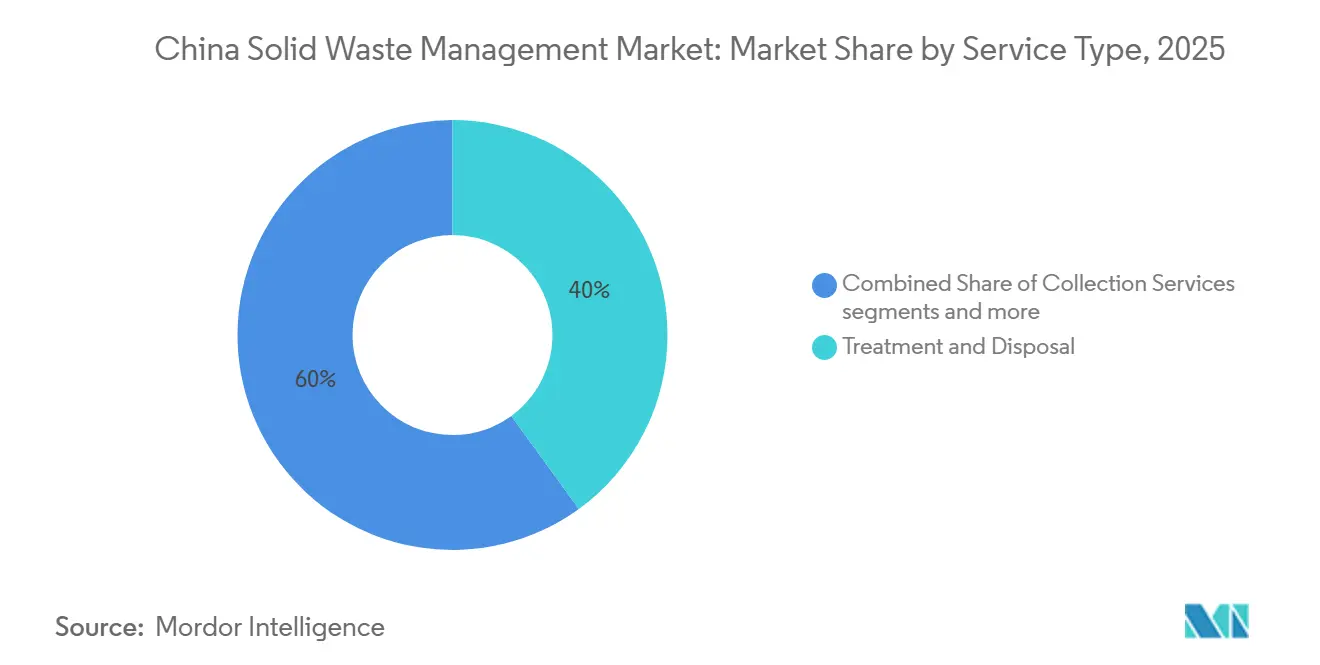
Behandlung und Entsorgung entfiel im Jahr 2025 auf 40 % des Marktes für Feststoffabfallwirtschaft in China. Seine Position spiegelte die anhaltende Abhängigkeit von der Behandlung gemischter kommunaler Abfälle in Städten wider, in denen die Quelltrennung noch in der Entwicklung war. Abfall-zu-Energie soll bis 2031 mit einem CAGR von 12,1 % wachsen. Die Dienstleistung profitiert von Energieverkäufen, Dampfversorgung, Kohlenstoffgutschriften und Flugaschenutzung. Chinas 1.137 Verbrennungsanlagen hatten Ende 2025 eine Kapazität von 1,18 Millionen Tonnen pro Tag. Die Feststoffabfallwirtschaftsbranche in China verlagert sich von grundlegender Entsorgungskapazität hin zu effizienterer Energie- und Ressourcenrückgewinnung.
Sammeldienstleistungen, Transport und Logistik bleiben für jeden nachgelagerten Dienstleistungstyp notwendig. Intelligente Routenplanung, Gewichtsüberwachung und getrennte Sammlung können den Betriebsdruck reduzieren und die Rückverfolgbarkeit von Einsatzstoffen verbessern. Recycling und Materialrückgewinnung erhalten Unterstützung durch nationale Recyclingmaterialziele für 2030. Die Politik fordert mehr als 300 Millionen Tonnen recycelten Stahl, 25 Millionen Tonnen recycelte Nichteisenmetalle und 19,5 Millionen Tonnen recycelte Kunststoffe. Weitere Dienstleistungen umfassen chemisches Recycling, Lebensmittelabfallvergärung und industrielle Rückstandsmitverarbeitung. Diese Aktivitäten können sich ausweiten, wenn technische Standards und Geschäftsmodelle im Rahmen der Kreislaufwirtschaft entwickelt werden.


Nach Abfallart: Medizinische und industrielle Ströme unterstützen die Nachfrage nach spezialisierter Behandlung
Kommunaler Feststoffabfall entfiel im Jahr 2025 auf 47 % des Marktes für Feststoffabfallwirtschaft in China. Das Segment spiegelt die breite Reichweite der Haushaltssammel- und Behandlungssysteme wider. Die städtische Hausmüllentsorgung erreichte 2024 250 Millionen Tonnen. Küchenabfälle machten 57,8 % des Hausmülls aus und unterstützten die Nachfrage nach Vergärung, Kompostierung und Sickerwassermanagement.[3]Chunhui Li et al., „Aktuelle Situation und Entwicklungstrend der Feststoffabfallerzeugung, -nutzung und -entsorgung in China”, Umweltsanitärtechnik, srhj.org.cn. Medizinischer Abfall soll bis 2031 mit einem CAGR von 10,8 % wachsen. Die Expansion des Gesundheitswesens in Städten niedrigerer Ebenen und höhere Biosicherheitsstandards unterstützen dieses Wachstum.
Industrie- und Gefahrstoffabfälle erfordern eine speziellere Behandlung als allgemeiner kommunaler Abfall. Die Montage von Elektrofahrzeugen, die Halbleiterfertigung und die Batterieproduktion fügen komplexe Materialströme hinzu. Bau- und Abbruchabfälle bieten eine Rückgewinnungsmöglichkeit in Sanierungsgebieten. Der Aktionsplan vom Januar 2026 verlangt, dass recycelbare Materialien aus Bauschutt zur Wiederverwendung als Baueingaben extrahiert werden. Landwirtschaftliche Abfälle können die Biogasproduktion und die Herstellung organischer Düngemittel in Provinzen mit hoher Viehdichte unterstützen. China hatte Ende 2024 31,4 Millionen registrierte neue Energiefahrzeuge, was einen wachsenden Pool zukünftiger Lithiumbatterieabfälle schafft.
Nach Quelle: Wachstum von Industrieabfällen stellt die Basis der Privathaushalte in Frage
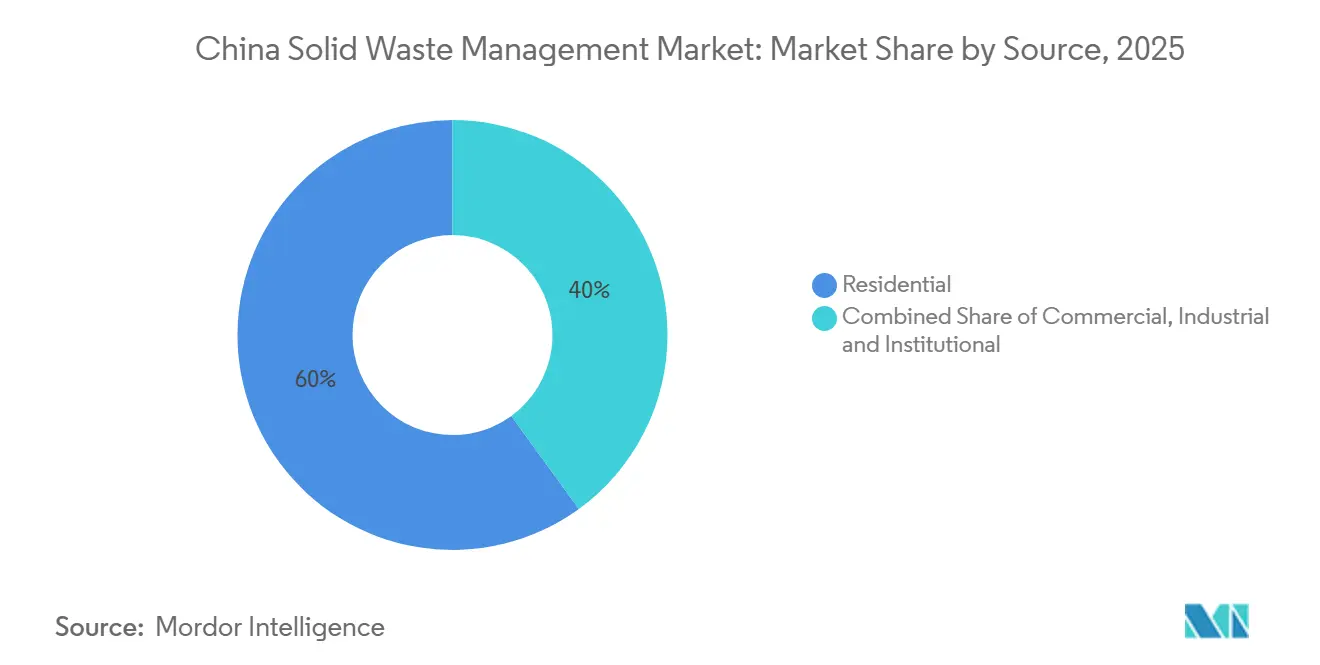
Privathaushalte entfielen im Jahr 2025 auf 60 % des Marktes für Feststoffabfallwirtschaft in China. Langfristige kommunale Dienstleistungsverträge und Gebührenstrukturen unterstützen einen stetigen Cashflow für städtische Sanitärbetreiber. Diese Modelle begrenzen oft die Margen, da Dienstleistungen zu kostenorientierten Konzessionsbedingungen erbracht werden. Industrie soll bis 2031 mit einem CAGR von 7,3 % wachsen. Die Produktion von Elektrofahrzeugen, Batterien und Halbleitern erzeugt Materialströme mit höherer Behandlungskomplexität. Die Feststoffabfallwirtschaftsbranche in China hat daher einen wachsenden Bedarf an spezialisierten Gefahrstoff- und Rückgewinnungsbetreibern.
Das Ministerium für Industrie und Informationstechnologie hat 156 Unternehmen für das Recycling von Antriebsbatterien in fünf genehmigten Chargen anerkannt. Gewerbliche und institutionelle Quellen profitieren ebenfalls vom Wachstum in Logistikparks, Kühlkettenanlagen, Rechenzentren und Einzelhandelsstandorten. Diese Einrichtungen schaffen lokalisierte Sammel- und Trennverträge in Städten der zweiten und dritten Ebene. GEM betrieb mehr als 140 Recyclingstandorte und arbeitete mit mehr als 750 Fahrzeug- und Batterieherstellern und -betreibern zusammen. Im ersten Quartal 2025 verarbeitete das Unternehmen 10.800 Tonnen ausgemusterte Antriebsbatterien, ein Anstieg von 37 % im Jahresvergleich. Die formelle Rückgewinnungskapazität wird wichtiger werden, wenn frühe Flotten von Fahrzeugen mit neuen Energieantrieben das Ende ihrer Lebensdauer erreichen.
Geografische Analyse
Die östlichen und südlichen Küstenprovinzen sind die reifsten Teile des Marktes für Feststoffabfallwirtschaft in China. Fünfzehn Provinzregionen hatten bis Ende 2025 die Nulldeponierung von unbehandeltem Hausmüll erreicht. Guangdong, Shandong, Jiangsu, Zhejiang und der Cluster Peking-Tianjin-Hebei haben Sammel- und Behandlungsnetzwerke aufgebaut. Diese Märkte entwickeln sich von Neubauten für Verbrennungsanlagen hin zu Effizienz, Flugaschenutzung und Kraft-Wärme-Kopplung. Das Perlflussdelta und das Jangtse-Flussdelta verfügen auch über dichte Einsatzstoffe für chemisches Recycling und Batterierückgewinnung. Die Kreislaufwirtschaftspolitik legt weiteren Schwerpunkt auf Recyclingnetzwerke in wichtigen Industriekorridoren.
West- und Zentralchina bilden die wichtigste Wachstumsgrenze. Die 10 westlichen Provinzen haben Defizite bei der Abfall-zu-Energie-Behandlung im Verhältnis zu ihrer Bevölkerungsbasis. Der nationale Aktionsplan unterstützt die Koordination und den beschleunigten Aufbau in unterversorgten Binnenmärkten. Chongqing hat die Sortierinfrastruktur in den Bezirken aktualisiert und kommunale Ressourcenrückgewinnungszentren im Rahmen des Programms „Null-Abfall-Stadt” standardisiert. Hunan, Sichuan und Anhui verzeichnen ebenfalls mehr Industrie- und Gefahrstoffabfälle, da die Fertigung ins Landesinnere expandiert. Diese Provinzen bieten neue Konzessionen, erfordern jedoch eine höhere Toleranz für Infrastruktur- und Logistikrisiken.
Nordchina hat die Rohdeponierung von Hausmüll überwunden und konzentriert sich stärker auf die Flugaschebehandlung. Forschungen identifizieren die Nutzung von Flugasche als einen Bereich, der durch zentrale und provinzielle Finanzierung unterstützt wird. Nordostchina hat ein besonderes Profil mit veralteter Infrastruktur und erhöhten Methanemissionen aus der Abfallentsorgung im Vergleich zu Küstenvergleichswerten. Der Osten bietet stabilere, effizienzorientierte Betriebsmöglichkeiten. Der Westen bietet schnelleres Wachstum von einer niedrigeren installierten Basis. Diese Mischung aus reifen und sich entwickelnden Regionen untermauert die prognostizierte Expansion des Marktes für Feststoffabfallwirtschaft in China bis 2031.
Wettbewerbslandschaft
Der Markt für Feststoffabfallwirtschaft in China ist national mäßig konsolidiert und in Städten der zweiten und dritten Ebene stärker fragmentiert. Staatseigene Unternehmen und große börsennotierte Gesellschaften halten viele Konzessionen in den Bereichen Verbrennung, Gefahrstoffentsorgung und städtische Hygiene. Ihre Größe deckt den Kapitalbedarf von BOT-Projekten mit einer Laufzeit von 25 bis 30 Jahren. Kleinere Betreiber konkurrieren häufiger um lokale Sammellogistik und Dienstleistungsverträge. Die daraus resultierende Struktur verschafft nationalen Unternehmen einen Vorteil bei großen Anlagen, während lokale Möglichkeiten in spezialisierten Dienstleistungen erhalten bleiben. Die Marktkonzentration wird mehr durch Konzessionsbesitz und Finanzierungskapazität als durch ein einziges landesweites Betriebsmodell geprägt.
China Everbright Environment trat 2026 mit einer ausgelegten Verarbeitungskapazität für Hausmüll von mehr als 160.000 Tonnen pro Tag in 24 chinesischen Provinzen und 18 internationalen Märkten an. Die Ergebnisse für 2025 umfassten die kommerzielle Biomethanproduktion und Batterierecyclingtechnologie, die in einem nationalen Katalog aufgeführt sind. Dynagreen meldete im ersten Halbjahr 2026 einen Abfalleingang von 7,66 Millionen Tonnen. Die ins Netz eingespeiste Elektrizität stieg um 6,6 %, während die Dampfversorgung um 28,9 % stieg. Diese Ergebnisse zeigen, warum Energie- und Wärme-Nebenprodukte für die Betriebswirtschaft immer wichtiger werden. Große Betreiber können ihre Anlagenbasis nutzen, um diese zusätzlichen Einnahmequellen zu erschließen.
Technologie wird neben der Konzessionsgröße zu einem stärkeren Differenzierungsmerkmal. Canvest legte in seinem ESG-Bericht 2025 ein KI-Bilderkennungssystem für Kran-Operationen bei Abfall und Schlacke offen. Es berichtete auch über eine vollständige Prozessdigitalisierung für die Verbrennungssteuerung und das Rauchgasmanagement. Die Einhaltung von Emissionsstandards erhöht die Markteintrittsbarriere für neue Verbrennungsbetreiber. Dies kann größere Unternehmen begünstigen, die Upgrades über mehrere Anlagen hinweg finanzieren können. Spezialisierte Unternehmen verfolgen weiterhin industrielle Sortierung, Schreddern, Batterierecycling und die Verarbeitung von Kunststoffen mit geringem Wert.
Marktführer der Feststoffabfallwirtschaft in China
China Everbright Environment Group Ltd.
Beijing Enterprises Environment Group Limited
Shanghai Chengtou Holding Co., Ltd.
Dynagreen Environmental Protection Group Co., Ltd.
Zhejiang Weiming Environment Protection Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Die Nationale Entwicklungs- und Reformkommission veröffentlichte den 15. Fünfjahresplan für die Entwicklung der Kreislaufwirtschaft mit einem Ziel von 8 Billionen CNY (1,12 Billionen USD) an Kreislaufwirtschaftsbranchenoutput bis 2030, einer Verbesserung der Ressourcenproduktivität um 16 % gegenüber den Basiswerten von 2025, einer jährlichen Nutzung von 4,5 Milliarden Tonnen Massenfeststoffabfall und einem jährlichen Recycling von 510 Millionen Tonnen wichtiger Sekundärressourcen.
- Juni 2026: Dynagreen Environmental Protection Group erhielt den Auftrag für das Projekt zur Betriebsführung und Wartung der Hausmüllverbrennungs-Stromerzeugung und Flugasche-Deponie im Landkreis Tiantai in der Provinz Zhejiang zu einem Preis von 90 CNY pro Tonne (12,62 USD pro Tonne) mit einem 5-jährigen Betriebsvertrag ab März 2027.
- März 2026: Das Ministerium für Industrie und Informationstechnologie Chinas und 5 weitere Abteilungen veröffentlichten Leitlinien zur Förderung der umfassenden Nutzung von Photovoltaikmodulen und legten Klassifizierungs-, Recycling- und Wiederverwendungsstandards für außer Betrieb genommene Solarmodule fest.
- Januar 2026: Der Staatsrat veröffentlichte den Aktionsplan zur umfassenden Behandlung von Feststoffabfällen, der gemeinsam von der Nationalen Entwicklungs- und Reformkommission und 24 Regierungsabteilungen ausgearbeitet wurde, mit Zielen für 2030 zur Nutzung von Massenfeststoffabfall und zum Recycling erneuerbarer Ressourcen.


Berichtsumfang des Marktes für Feststoffabfallwirtschaft in China
Der Markt für Feststoffabfallwirtschaft in China ist segmentiert nach Dienstleistungsart (Sammeldienstleistungen, Transport & Logistik, Recycling & Materialrückgewinnung, Behandlung & Entsorgung, Abfall-zu-Energie, Sonstiges), nach Abfallart (Kommunaler Feststoffabfall, Industrieabfall, Gefahrstoffe, Landwirtschaftlicher Abfall und weitere) sowie nach Quelle (Privathaushalte, Gewerbe, Industrie und institutionelle Einrichtungen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sammeldienstleistungen |
| Transport und Logistik |
| Recycling und Materialrückgewinnung |
| Behandlung und Entsorgung |
| Abfall-zu-Energie |
| Sonstiges |
| Kommunaler Feststoffabfall |
| Industrieabfall |
| Gefahrstoffe |
| Bau- und Abbruchabfall |
| Landwirtschaftlicher Abfall |
| Medizinischer Abfall |
| Sonstiges |
| Privathaushalte |
| Gewerbe |
| Industrie |
| Institutionelle Einrichtungen |
| Nach Dienstleistungsart | Sammeldienstleistungen |
| Transport und Logistik | |
| Recycling und Materialrückgewinnung | |
| Behandlung und Entsorgung | |
| Abfall-zu-Energie | |
| Sonstiges | |
| Nach Abfallart | Kommunaler Feststoffabfall |
| Industrieabfall | |
| Gefahrstoffe | |
| Bau- und Abbruchabfall | |
| Landwirtschaftlicher Abfall | |
| Medizinischer Abfall | |
| Sonstiges | |
| Nach Quelle | Privathaushalte |
| Gewerbe | |
| Industrie | |
| Institutionelle Einrichtungen |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor der Feststoffabfallwirtschaft in China bis 2031 erreichen?
Der Sektor soll bis 2031 einen Wert von 209,6 Milliarden USD erreichen und von 2026 bis 2031 mit einem CAGR von 5,7 % wachsen. Die Prognose spiegelt politisch getriebene Investitionen in Behandlung, Recycling und Ressourcenrückgewinnung wider, zusammen mit anhaltender städtischer Abfallerzeugung und einem wachsenden Bedarf an konformer formeller Verarbeitung in kommunalen, industriellen und aufkommenden Abfallströmen.
Welcher Dienstleistungstyp wächst in China am schnellsten?
Abfall-zu-Energie ist der am schnellsten wachsende Dienstleistungstyp mit einem prognostizierten CAGR von 12,1 % bis 2031. Er wird durch Möglichkeiten für Strom, Wärme, Kohlenstoffgutschriften und Flugaschenutzung unterstützt.
Welcher Abfallstrom hat den höchsten Umsatzanteil?
Kommunaler Feststoffabfall hielt 2025 einen Umsatzanteil von 47 %. Seine Größe spiegelt das nationale Haushaltssammlungsnetzwerk und den anhaltenden Behandlungsbedarf in städtischen Gebieten wider.
Warum wächst Abfall aus industriellen Quellen schneller?
Die Produktion von Elektrofahrzeugen, Batterien und Halbleitern erhöht die Nachfrage nach spezialisierter Industrie- und Gefahrstoffabfallbehandlung. Diese Ströme erfordern formelle Sammlung, konforme Verarbeitung und Rückgewinnungskapazität.
Welche Regionen bieten die stärksten Möglichkeiten für neue Infrastruktur?
West- und Zentralprovinzen bieten Potenzial für Neubauten, aber Betreiber stehen vor größeren Sammel-, Logistik-, Finanzierungs- und Infrastrukturrisiken als in reifen Küstenprovinzen.
Was schränkt die Recyclingperformance ein?
Kontamination durch gemischten Abfall, ungleichmäßige städtisch-ländliche Beteiligung und informelle Sammelkanäle verringern die Qualität und das Angebot an rückgewinnbaren Materialien. Bessere Sortierung und formelle Sammlung sind erforderlich, um die Anlagenauslastung zu verbessern.
Seite zuletzt aktualisiert am:



