
Dimensão e Quota do Mercado de Camarão da China
Análise do Mercado de Camarão da China por Mordor Intelligence
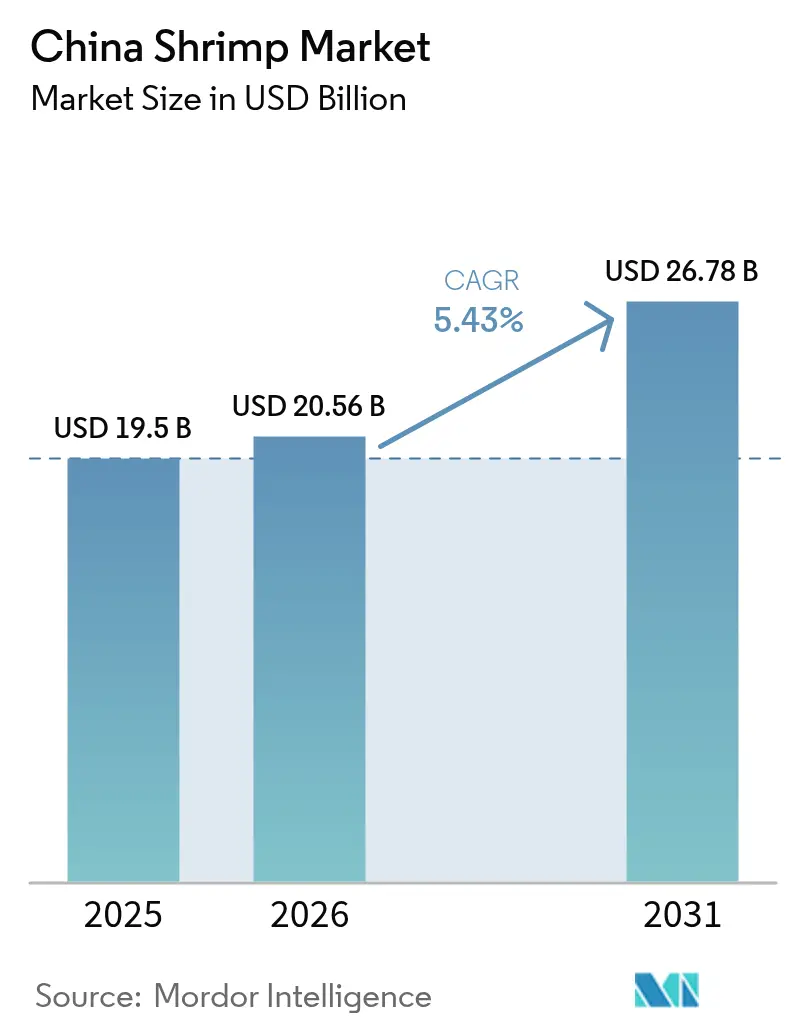
Espera-se que a dimensão do mercado de camarão da China cresça de USD 19,5 mil milhões em 2025 para USD 20,56 mil milhões em 2026, sendo previsto atingir USD 26,78 mil milhões até 2031 a uma CAGR de 5,43% no período 2026-2031. Este crescimento é atribuído ao aumento do gasto das famílias, aos avanços na infraestrutura de cadeia de frio e à adoção de sistemas de aquicultura de recirculação. Contudo, as importações a baixo custo provenientes do Equador estão a limitar o poder de fixação de preços. A produção doméstica é apoiada por inovações como a tecnologia avançada de estufas e os híbridos de energia solar-aquicultura, que estão a melhorar os rendimentos e a enfrentar os desafios impostos pelas restrições de uso do solo costeiro na expansão de viveiros. A preferência dos consumidores urbanos pelo camarão como uma proteína magra e orientada para a saúde continua a impulsionar a procura. Por outro lado, regulamentos de descarga mais rigorosos e surtos recorrentes de doenças estão a aumentar os custos de produção, levando os pequenos produtores a consolidar as suas operações ou a sair do mercado.
Principais Conclusões do Relatório
- Por fluxo comercial, o camarão equatoriano liderou com 65,74% da quota do mercado de camarão da China em volume de importação congelada durante 2025, enquanto se prevê que as remessas de origem indiana cresçam a uma CAGR de 7,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Camarão da China
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do rendimento disponível e preferência por proteína magra | +1.2% | Nacional, mais forte nas cidades de 1.º e 2.º nível | Médio prazo (2-4 anos) |
| Incentivos governamentais para sistemas de aquicultura de recirculação modernos | +0.9% | Guangdong, Fujian, Shandong, Hainan e Guangxi | Longo prazo (≥ 4 anos) |
| Pivô estratégico para matrizes reprodutoras Específicas Livres de Patógenos (SPF) resistentes a doenças | +0.8% | Principais centros de reprodução em todo o país | Médio prazo (2-4 anos) |
| Integração vertical do processamento e da logística de cadeia de frio | +0.7% | Guangdong, Shandong e Jiangsu | Longo prazo (≥ 4 anos) |
| Crescimento das plataformas de aquisição de frutos do mar B2B online | +0.6% | Regiões costeiras e do Delta do Rio Yangtze | Curto prazo (≤ 2 anos) |
| Sinergias com a infraestrutura de energia solar-aquicultura | +0.5% | Províncias com alta irradiância solar | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Rendimento Disponível e Preferência por Proteína Magra
O consumo das famílias atingiu 39% do PIB nacional em 2024 e prevê-se que aumente 3%-4% anualmente até 2035, criando uma ampla base de poder de compra para frutos do mar premium. O consumo per capita de carne duplicou entre meados da década de 1990 e 2024, e o camarão está a ganhar quota porque os millennials urbanos preferem proteína com baixo teor de gordura que se alinha com as tendências de condicionamento físico. A receita dos serviços de alimentação expandiu 8,4% em termos homólogos nos primeiros cinco meses de 2024, à medida que os restaurantes destacavam agressivamente o camarão nos menus de serviço rápido. Os dados do comércio eletrónico mostram que, mesmo em meio a uma deflação média de preços de 12% durante 2023, o camarão premium manteve margens estáveis, indicando que os compradores estão dispostos a pagar pela rastreabilidade e pela frescura percebida. O motor demográfico por detrás desta procura, os millennials e a Geração Z, possui maior rendimento disponível, é digitalmente experiente e valoriza as credenciais de sustentabilidade, conferindo uma vantagem clara aos fornecedores que adotam a rotulagem Ambiental, Social e de Governança (ESG). À medida que as famílias de classe média migram para o interior, o crescimento da cadeia de frio está a alargar o seu alcance, estimulando a procura para além das cidades costeiras.
Incentivos Governamentais para Sistemas de Aquicultura de Recirculação Modernos
Subsídios provinciais e empréstimos a baixo juro estão a acelerar a implantação de sistemas de aquicultura de recirculação (RAS) que reciclam a água e reduzem drasticamente a exposição a agentes patogénicos. Hubei realizou investimentos substanciais em 2024 para apoiar a construção de instalações de estufas, enquanto Shandong oferece reduções fiscais que cobrem 30% do investimento de capital para explorações que cumpram os padrões de biossegurança [1]Governo Provincial de Hubei, "Programa de Subsídio RAS 2024," Hubei.gov.cn. As unidades de sistema de aquicultura de recirculação (RAS) alcançam uma densidade de estocagem 3 a 5 vezes superior e reduzem o uso de água em 90%, satisfazendo regras rigorosas de descarga enquanto maximizam a produtividade do solo [2]Ministério da Agricultura e Assuntos Rurais, "Relatório de Tratamento de Cadeia de Frio 2023," Moa.gov.cn. Os sistemas também permitem ciclos ao longo de todo o ano, suavizando as oscilações sazonais de preços que anteriormente atingiam 60%. Os períodos de retorno do investimento de 4 a 6 anos estão a revelar-se atrativos para explorações de médio porte com acesso a crédito. Os fornecedores de membranas de filtração e conjuntos de sensores estão a beneficiar de uma vaga de encomendas de reequipamento. A longo prazo, a adoção de sistemas de aquicultura de recirculação (RAS) deverá aumentar a produção nacional sem expandir as pegadas costeiras, apoiando a competitividade de longo prazo do mercado de camarão da China.
Pivô Estratégico para Matrizes Reprodutoras Específicas Livres de Patógenos (SPF) Resistentes a Doenças
As perdas decorrentes da doença de necrose hepatopancreática aguda (AHPND) e da síndrome da mancha branca ultrapassaram USD 3 mil milhões desde 2010, impulsionando os produtores para matrizes reprodutoras específicas livres de patógenos (SPF) que reduzem a mortalidade para 10%-15%, em comparação com 40%-100% nos viveiros convencionais. Os centros de reprodução de Guangdong e Hainan geram atualmente um número significativo de pós-larvas anualmente, mas a procura ainda supera a oferta em 30% durante o pico de estocagem de março a maio. A investigação em edição genómica, incluindo as aplicações de Repetições Palindrómicas Curtas Agrupadas e Regularmente Interespaçadas (CRISPR), demonstrou ganhos de rendimento de 45% na tilápia e está no caminho certo para ensaios com camarão-branco-do-Pacífico estimados para 2027 [3]Nature Biotechnology, "Aplicações de Edição Genómica em Aquicultura," Nature.com. Os caminhos regulatórios permanecem incertos, mas a adoção antecipada promete uma vantagem de primeiro a agir. Taxas de sobrevivência mais elevadas reduzem o desperdício de ração e o uso de antibióticos, alinhando-se com os esforços governamentais para controlar a resistência antimicrobiana. O investimento de capital em hatcheries deverá acelerar à medida que os operadores integrados visam o controlo genético em circuito fechado e a captura de preços premium de compradores conscientes de doenças.
Integração Vertical do Processamento e da Logística de Cadeia de Frio
O congelamento por explosão na origem cobriu a maioria dos produtos aquáticos em 2023, ilustrando um esforço nacional para reduzir a deterioração e elevar o grau do produto. A capacidade total de armazenamento a frio aumentou significativamente, e a Yuhu Cold Chain opera agora armazéns habilitados por IoT em Guangzhou, Chengdu e Wuhan que garantem armazenamento estável a -18 °C da colheita até à prateleira de retalho. A integração de fábricas de rações, hatcheries, unidades de processamento e canais de comércio eletrónico permite aos produtores capturar 15%-25% da margem de retalho final, contornando os distribuidores que anteriormente retinham 30%-40%. A rastreabilidade por blockchain tranquiliza os consumidores e apoia o posicionamento premium. O planeamento de rotas otimizado por IA reduziu os custos de última milha em 12%-18%, possibilitando a entrega no mesmo dia num raio de 200 quilómetros dos centros de produção. À medida que a penetração do supermercado online se aproxima de 25% do retalho alimentar até 2027, os operadores integrados podem garantir o acesso ao mercado e defender-se contra os preços por grosso flutuantes.
Restrições de Mercado*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surtos recorrentes de doença de necrose hepatopancreática aguda | −0.8% | Nacional, mais elevado nos sistemas de viveiros | Curto prazo (≤ 2 anos) |
| Custos voláteis de ingredientes para rações (soja, farinha de peixe) | −0.7% | Nacional, todos os sistemas | Médio prazo (2-4 anos) |
| Regulamentos rigorosos de descarga costeira e ecológica | −0.6% | Guangdong, Fujian, Shandong, Hainan e Guangxi | Longo prazo (≥ 4 anos) |
| Intensificação da concorrência proveniente das importações equatorianas a baixo custo | −0.9% | Canais de retalho e de serviços de alimentação em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Surtos Recorrentes de Doença de Necrose Hepatopancreática Aguda
Os Surtos de Doença de Necrose Hepatopancreática Aguda (AHPND), causados por Vibrio parahaemolyticus portador dos genes de toxina pirAB, causam rotineiramente uma mortalidade em viveiro de 40%-100% em 20-30 dias após a estocagem a temperaturas da água acima de 28 °C. As práticas de biossegurança, a filtração da água, os probióticos e a quarentena continuam a ser a única defesa, pois não existem terapêuticas aprovadas. O vírus da síndrome da mancha branca agrava o peso em muitos locais costeiros. A transição para instalações de sistemas de aquicultura de recirculação (RAS) pode reduzir os vetores de infeção, mas exige USD 70.000-280.000 por hectare, uma barreira para os pequenos produtores que ainda respondem por cerca de 60% da produção. A adesão a seguros mantém-se abaixo de 15%, deixando a maioria dos produtores expostos a perdas catastróficas. Os surtos de doenças, por conseguinte, diminuem a confiança na estocagem, atrasam as colheitas e moderam a expansão a médio prazo do mercado de camarão da China.
Custos Voláteis de Ingredientes para Rações (Soja, Farinha de Peixe)
Os preços da farinha de peixe dispararam em meados de 2024 devido às reduções nas capturas de anchoveta peruana provocadas pelo El Niño, enquanto a farinha de soja também subiu em resultado de condições de seca severa na América do Sul. A ração representa 50%-60% dos custos operacionais totais, pelo que um aumento de preço de 10% reduz as margens das explorações em 5-6 pontos percentuais. As proteínas alternativas, como a farinha de insetos ou as algas, continuam a ser 20%-40% mais caras e enfrentam obstáculos regulatórios. Mesmo com a seleção genética e a alimentação de precisão tendo elevado os índices de conversão alimentar de 1,8:1 para 1,5:1 ao longo da última década, os ganhos adicionais requerem alimentadores automatizados que custam USD 14.000-42.000 por instalação. A compressão das margens reduz o reinvestimento em biossegurança e inovação, retardando os ganhos de produtividade necessários para compensar os preços estáveis na exploração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
Guangdong produz uma quota significativa do volume nacional de camarão em 2025, devido à sua linha costeira de 1.900 quilómetros, ao clima quente e à proximidade com as portas de exportação de Hong Kong e Macau. Shandong seguiu-se, aproveitando a tecnologia de estufas que permite a cultura de inverno e obtém prémios durante a escassez sazonal. Fujian, Hainan e Guangxi forneceram conjuntamente uma quota significativa da produção, apoiadas por litorais de alta salinidade e clusters de hatcheries estabelecidos. Os estatutos de proteção costeira limitam a expansão horizontal, canalizando o capital para projetos de RAS de alta intensidade de rendimento e híbridos de energia solar-aquicultura que maximizam a produção por hectare. Províncias do interior, como Hubei e Jiangsu, implantam agora RAS em escala, demonstrando a diversificação geográfica da oferta.
Os padrões de consumo espelham os níveis de rendimento urbano. O Delta do Rio Yangtze, incluindo Xangai, Jiangsu e Zhejiang, regista o consumo per capita mais elevado do país. As cidades do Delta do Rio das Pérolas, nomeadamente Guangzhou e Shenzhen, seguem de perto. As províncias do interior registam um consumo médio inferior, mas estão a recuperar progressivamente à medida que a penetração da cadeia de frio se aprofunda.
A aplicação regulatória varia. Guangdong e Fujian realizam auditorias trimestrais de descarga, impulsionando a rápida adoção de zonas húmidas de tratamento. Hainan especializa-se em matrizes reprodutoras SPF, fornecendo 40% da procura nacional e exportando pós-larvas para todo o Sudeste Asiático. Jiangsu e Zhejiang concentram-se no processamento e na logística, acolhendo centros de congelamento por explosão e comércio eletrónico. Esta especialização evidencia a maturidade crescente do mercado de camarão da China, onde cada província aproveita as suas vantagens comparativas para impulsionar o crescimento.
Panorama regulatório
A produção e o comércio de camarão na China operam sob estruturas de segurança alimentar, controle de importação e conformidade ambiental lideradas pela Administração Geral de Alfândegas da China (GACC) e pelo Ministério da Agricultura e Assuntos Rurais (MARA). Uma mudança fundamental na conformidade comercial é o Decreto 280 da GACC, que entra em vigor em junho de 2026 e atualiza o sistema de registro de instalações alimentares no exterior, incluindo registro obrigatório para instalações de armazenamento frigorificado no exterior que lidam com produtos aquáticos. Isso reforça a documentação e a preparação para auditorias em toda a cadeia de suprimentos de camarão importado.
No lado da produção doméstica, os sinais de política do MARA continuam a impulsionar a modernização e a biossegurança. Em julho de 2025, o MARA emitiu um comunicado nacional promovendo o desenvolvimento de alta qualidade da criação integrada de arroz e camarão, com ênfase em melhoramento genético resistente a doenças e no fortalecimento da capacidade local de fornecimento de sementes. Isso foi complementado por padrões técnicos provinciais, como o DB43/T 3233-2025 de Hunan, para a criação integrada de camarão-branco-do-pacífico e arroz (implementado em 2025). A regulamentação de insumos também está evoluindo, com o MARA aprovando a proteína unicelular FeedKind da Calysta para uso em rações de aquicultura em 2026. Isso apoia esforços para diversificar as fontes de proteína, alinhando-se aos objetivos de gestão de doenças e sustentabilidade.
Análise da cadeia de valor
A cadeia de valor do camarão na China abrange plantéis reprodutores e viveiros de larvas (pós-larvas), ração e insumos funcionais, engorda em viveiros, sistemas cobertos por estufa e RAS, seguidos de colheita, manuseio primário, processamento, armazenamento frigorificado, distribuição por atacado e varejo/foodservice e comércio eletrônico. A modernização está centrada na intensificação e no reforço da biossegurança, mas o manejo de doenças, as restrições de germoplasma, o tratamento de águas residuais e a cobertura desigual da cadeia de frio e do processamento avançado continuam sendo obstáculos. Essas lacunas podem limitar a consistência da qualidade e aumentar as perdas fora dos clusters costeiros mais bem conectados.
As dinâmicas de comércio e distribuição adicionam outra camada, já que as importações continuam importantes para atender à demanda por tamanho consistente e fornecimento, mesmo com a grande produção doméstica. Os ajustes de tarifas governamentais e os requisitos de conformidade nas fronteiras moldam os custos de desembarque e as escolhas de fornecedores, incluindo o aumento das tarifas de importação sobre camarões e pitus congelados (HS 03061790) para 5% em 2025, em relação a 2% em 2024. A estrutura do setor também está mudando para participantes mais formalizados e verticalmente integrados, que conectam a criação ao processamento e à distribuição, com empresas como a Zhanjiang Guolian Aquatic Products e o Guangdong HAID Group atuando no processamento, logística e coordenação da cadeia de suprimentos. A infraestrutura de cadeia de frio sustenta cada vez mais a classificação de produtos e o acesso aos canais.
Panorama Competitivo
O mercado de camarão da China é fragmentado, com os principais produtores a representarem coletivamente uma pequena parcela da produção total. A Guangdong HAID Group Co., Ltd. é paradigmática da integração vertical, controlando fábricas de rações, hatcheries SPF, explorações por contrato e unidades de processamento que abastecem as cadeias de retalho nacionais. O centro de comércio eletrónico da Zhanjiang Guolian Aquatic Products Co., Ltd. concede-lhe acesso direto a cadeias de restaurantes, capturando margens de distribuidor e encurtando os ciclos de pagamento.
Os novos participantes orientados para a tecnologia utilizam investigação em edição genómica e RAS em circuito fechado para abastecer camarão premium sem antibióticos, procurado por consumidores conscientes da saúde. A rastreabilidade por blockchain obtém prémios de preço de 15%-20% nos supermercados de 1.º nível. As plataformas de aquisição digital desintermediam os grossistas tradicionais, obrigando os operadores incumbentes a construir unidades de vendas diretas ou a ceder margem. Prevê-se consolidação à medida que regras ambientais mais rigorosas tornam inviáveis as explorações de pequena escala, oferecendo aos operadores bem capitalizados um caminho de aquisição para expandir o inventário de viveiros sem licenças de construção de raiz.
As oportunidades de espaço em branco incluem linhas SPF editadas genomicamente com disponibilidade comercial prevista para 2027 e a aquicultura em jaulas offshore apoiada por telemetria 5G que mitiga as restrições de solo. As empresas que assegurarem propriedade intelectual e aprovações regulatórias antecipadamente deterão uma vantagem tecnológica. A expansão da cadeia de frio para cidades do interior de 3.º nível oferece ganhos incrementais de quota de mercado, enquanto o comércio eletrónico transfronteiriço abre canais limitados mas lucrativos para produtos de valor acrescentado de alta qualidade.
Oportunidades de mercado e perspectivas futuras
O melhoramento genético habilitado por tecnologia e a biossegurança oferecem um caminho de comercialização, já que a pressão das doenças e o aperto da conformidade em relação a descargas empurram as fazendas para uma produção com maior controle. Uma oportunidade de curto prazo está em viveiros de larvas, genética e ferramentas digitais de melhoramento genético, apoiadas por iniciativas públicas e acadêmicas, como o lançamento em junho de 2026 do BlueOmniBreed 1.0 pelo Qingdao Institute of Blue Seed Industry e pela Ocean University of China, que inclui modelos específicos para camarão. Isso apoia um espaço em branco para serviços de genética, expansão da capacidade de pós-larvas SPF e adoção, no nível da fazenda, de ferramentas de decisão que encurtam os ciclos de seleção e melhoram a sobrevivência, particularmente para operadores integrados focados em um desempenho de estocagem mais consistente.
O processamento de valor agregado e as melhorias de qualidade orientadas à exportação também permanecem acionáveis. Evidências de impulso nas exportações aparecem em 2026, com dados da Alfândega da China mostrando que as exportações de camarão alcançaram 3.782 toneladas em abril de 2026, o maior volume mensal em 2026 até aquele ponto e acima dos níveis pré-Festival da Primavera. Paralelamente, a coordenação do setor em torno da sustentabilidade e da aquicultura inteligente está sendo institucionalizada por meio de plataformas como a Primeira Conferência Internacional Conjunta FAO-CFA sobre Aquicultura Sustentável, realizada em Fuzhou em março de 2026. Isso reforça a demanda por rastreabilidade, métodos de produção verde e fornecimento padronizado, que podem apoiar tanto os canais premium domésticos quanto os requisitos de conformidade para exportação.
Desenvolvimentos recentes do setor
- Julho de 2026: a Daixiaji abriu uma base de demonstração de integração industrial em Rudong, Jiangsu, em parceria com a Nantong Hongjie Aquatic Products, abrangendo criação verde padronizada e processamento primário. Isso amplia o controle da origem ao processamento e apoia uma qualidade mais consistente para produtos de camarão de marca.
- Junho de 2026: a Tongwei Agricultural Development revelou sua base de produção de microrração para camarão em Jiangsu e lançou a linha de ração para pós-larvas de camarão Tongwei Beyond. A instalação e o lançamento do produto ampliam a oferta especializada de nutrição em estágio inicial, reforçando a mudança para sistemas intensivos que dependem de insumos de ração de maior desempenho.
- Novembro de 2024: a Zhanjiang Guolian Aquatic Products anunciou um investimento de USD 1,52 milhão em um novo fundo de investimento do setor marinho. Isso fortalece a influência na cadeia de suprimentos, abrangendo criação, processamento e distribuição, e se alinha com a mudança do setor em direção a operações mais coordenadas e apoiadas por capital.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange o valor do camarão fornecido na China, vinculado à produção de criação e aos fluxos comerciais, precificado no primeiro ponto em que o camarão é vendido no mercado (os volumes são acompanhados em toneladas métricas para verificações de coerência).
Exclusões de escopo: não contamos ração, insumos de viveiro de larvas, equipamentos de fazenda, frutos do mar que não sejam camarão, ou serviços de refeições preparadas que utilizem camarão como ingrediente.
Visão geral da segmentação
- Por País
- Análise de Produção (Volume)
- Análise de Consumo (Volume e Valor)
- Análise de Importação (Volume e Valor)
- Análise de Exportação (Volume e Valor)
- Análise de Tendência de Preços
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos com pesquisa documental para mapear o fornecimento, o comércio e a precificação do camarão, de modo que o modelo possa ser reconstruído e verificado usando séries públicas. Pontos de partida comuns incluem estatísticas comerciais da Alfândega da China, conjuntos de dados de pesca e aquicultura da FAO, e publicações de agências governamentais chinesas que abrangem a produção pesqueira e o consumo de alimentos.
Também revisamos o contexto técnico e de mercado de periódicos de aquicultura revisados por pares, boletins de alfândega e portos, e publicações de associações comerciais ligadas ao processamento de frutos do mar e à manipulação em cadeia de frio. Para conectar os números à atividade operacional, usamos registros de empresas, apresentações a investidores e cobertura confiável da imprensa sobre tendências de importação e movimentos de preços do camarão. Em alguns pontos, assinaturas pagas para dados financeiros e notícias de empresas, dados de importação e exportação no nível de embarque, e bases de dados de patentes são usadas para verificar cruzadamente escala e cronogramas, especialmente onde o detalhe público é escasso. As fontes documentais listadas aqui são ilustrativas, e outros documentos públicos foram usados para validação e esclarecimento durante o trabalho.
Entrevistas primárias e pesquisas
O trabalho primário é usado para confirmar como o valor de mercado é contado na prática e para testar a robustez de suposições que as fontes documentais não resolvem claramente. Conversamos com criadores de camarão, processadores, importadores, distribuidores e compradores orientados a foodservice, e então validamos os spreads de preços, fatores de conversão e padrões de sazonalidade nas principais províncias produtoras e consumidoras.
Como o comércio pode mudar rapidamente, também coletamos feedback de respondentes que acompanham os fluxos de importação e o throughput da cadeia de frio, o que nos ajuda a ajustar o modelo quando os preços ou volumes se movem mais rapidamente do que as estatísticas anuais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 16% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói o valor do camarão na China a partir do conjunto de demanda e do equilíbrio de oferta, usando a produção doméstica mais o comércio líquido, e então aplicando séries de preços relevantes ao mercado sobre o volume utilizável. Quando necessário, fatores de conversão são aplicados para que diferenças de forma não inflacionem os totais, e o resultado é verificado em relação a sinais realistas de consumo e capacidade de distribuição.
Em seguida, usamos uma aproximação bottom-up seletiva para confirmar a ordem de magnitude, como verificações de preço vezes volume amostradas em canais-chave e uma consolidação de processadores e importadores maiores, quando existem divulgações públicas. As entradas que comumente movem o modelo incluem tendências de produção de criação de camarão, volumes de importação e valores médios de importação, movimentos de preços na fazenda e no atacado, anos de impacto de doenças, e sinais de expansão da cadeia de frio que alteram o alcance da distribuição.
Para a previsão, usamos análise de cenários apoiada por regressão leve sobre alguns direcionadores citados consistentemente pelos respondentes, incluindo ciclos de preços de importação, padrões de recuperação da produção após eventos de doenças e sensibilidade dos gastos domésticos com frutos do mar. Quando lacunas aparecem nas verificações bottom-up, documentamos a cobertura ausente e ajustamos usando faixas conservadoras acordadas por meio de entrevistas, antes de definir o número final.
Validação de dados e ciclo de atualização
Validamos os números por meio de triangulação entre sinais independentes, e depois executamos verificações de anomalias em razões de volume e valor, saltos súbitos de preços e mudanças no balanço comercial. Se um ponto de dado quebra a relação esperada, reverificamos a suposição subjacente e, quando necessário, recontatamos os respondentes para confirmar o que mudou no terreno.
Antes da aprovação final, o modelo completo e as principais suposições passam por uma revisão de analista em múltiplas etapas, para que a lógica de cálculo, as unidades e o momento cambial sejam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como oscilações bruscas nos preços de importação, surtos de doenças ou mudanças de política que afetam as operações de aquicultura. Pouco antes da entrega, realizamos uma passagem final para que a visão reflita os lançamentos mais recentes disponíveis e os sinais de mercado validados.
Dimensionamento do mercado chinês de camarão pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o camarão na China frequentemente diferem porque os estudos nem sempre contam o mesmo ponto de valor, e também podem usar momentos diferentes para preços e conversão de moeda. As diferenças também surgem de como o comércio é tratado, já que o camarão importado pode ser reprocessado e vendido por múltiplos canais.
Algumas estimativas tendem a um número de estilo varejo mais amplo ou usam um ano-base diferente, o que pode alterar os totais mesmo que as taxas de crescimento pareçam semelhantes. A Mordor Intelligence contabiliza o valor do mercado de camarão usando uma abordagem de equilíbrio de oferta mais preço vinculada a verificações de produção e comércio líquido, e evita a contagem dupla proveniente de passagens de reprocessamento que, de outra forma, poderiam inflacionar o valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 19,50 bilhões de USD (2025) | |
| Editor de Pesquisa do Setor A | 18,29 bilhões de USD (2024) | Usa um ano-base diferente e fornece clareza limitada sobre se os valores refletem a precificação na fazenda, no atacado ou no varejo, o que pode alterar o nível quando os preços se moveram em 2024. |
| Editor de Pesquisa do Setor B | 24,23 bilhões de USD (2030) | Relata um ano de previsão posterior e pode incorporar uma progressão de preços mais agressiva ou um caminho de recuperação de demanda, o que eleva o valor de 2030 mesmo que o crescimento do volume seja moderado. |
A tabela mostra que a seleção do ano e o ponto de preço aplicado explicam a maior parte da dispersão entre os valores publicados. Ao fundamentar os totais em verificações de consistência de produção, comércio e preço, mantemos a estimativa rastreável a etapas claras que podem ser repetidas quando novas estatísticas chegarem.


Questões-Chave Respondidas no Relatório
Qual é o valor atual do mercado de camarão da China?
O mercado está avaliado em USD 26,56 mil milhões em 2026 e está no caminho certo para atingir USD 26,78 mil milhões até 2031.
A que velocidade está a crescer o mercado de camarão da China?
O mercado está a expandir-se a uma CAGR de 5,43% até 2031, apoiado por melhorias tecnológicas e pelo aumento da procura dos consumidores.
Qual é a província que lidera a produção de camarão na China?
Guangdong encabeça a lista, contribuindo com cerca de 34,70% da produção nacional graças à sua longa linha costeira e ao clima quente.
Por que razão são importantes os sistemas de aquicultura de recirculação?
As unidades de Sistemas de Aquicultura de Recirculação (RAS) aumentam a densidade de estocagem até cinco vezes e reduzem o uso de água em 90%, ajudando as explorações a cumprir as rigorosas regras de descarga enquanto aumentam os rendimentos.
Página atualizada pela última vez em:



