
Tamanho e Participação do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
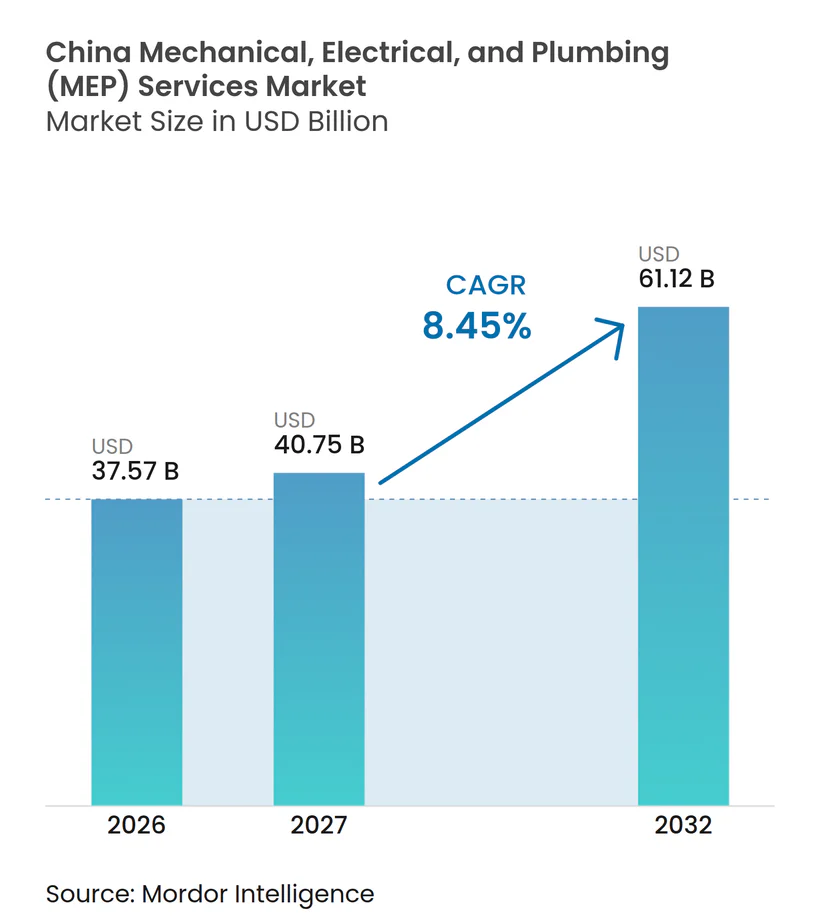
| Tamanho do mercado no ano base (2026) | 37.57 Bilhões de dólares |
| Tamanho do Mercado (2027) | 40.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 61.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.45 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da China por Mordor Intelligence
O tamanho do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos da China deve crescer de 37,57 bilhões de USD em 2026 para 40,75 bilhões de USD em 2027 e tem previsão de atingir 61,12 bilhões de USD até 2032, a um CAGR de 8,45% no período de 2027 a 2032.
O mercado de serviços MEP da China está ganhando suporte de data centers, instalações de semicondutores, renovação urbana e atualizações de edifícios relacionadas à energia. Essas atividades deslocam a demanda para resfriamento, distribuição elétrica, sistemas hídricos, controles e trabalhos de comissionamento com requisitos técnicos mais elevados, incluindo maior coordenação entre resfriamento, energia, gestão hídrica, controles, sistemas de segurança e monitoramento digital, o que torna as decisões de engenharia antecipadas mais importantes do que em projetos de construção convencionais e fortalece a demanda por habilidades especializadas de comissionamento em instalações complexas. Isso muda o mix de trabalho de pacotes comerciais separados e rotineiros para sistemas coordenados que precisam de projeto, instalação, testes e operação confiáveis. Também atribui maior peso a projetos onde a qualidade do serviço, o desempenho energético e a disciplina de comissionamento afetam a capacidade do cliente de operar com segurança. Um pipeline de construção residencial menor continua a limitar os volumes de instalação convencionais, especialmente para empreiteiros que dependem de novos projetos habitacionais. A atividade de retrofit oferece uma fonte de trabalho mais estável porque edifícios mais antigos precisam de melhorias em tubulações, HVAC, sistemas elétricos e controles prediais. O mercado de serviços MEP da China também favorece fornecedores que podem combinar projeto, instalação, testes e gestão contínua de desempenho.
Principais Conclusões do Relatório
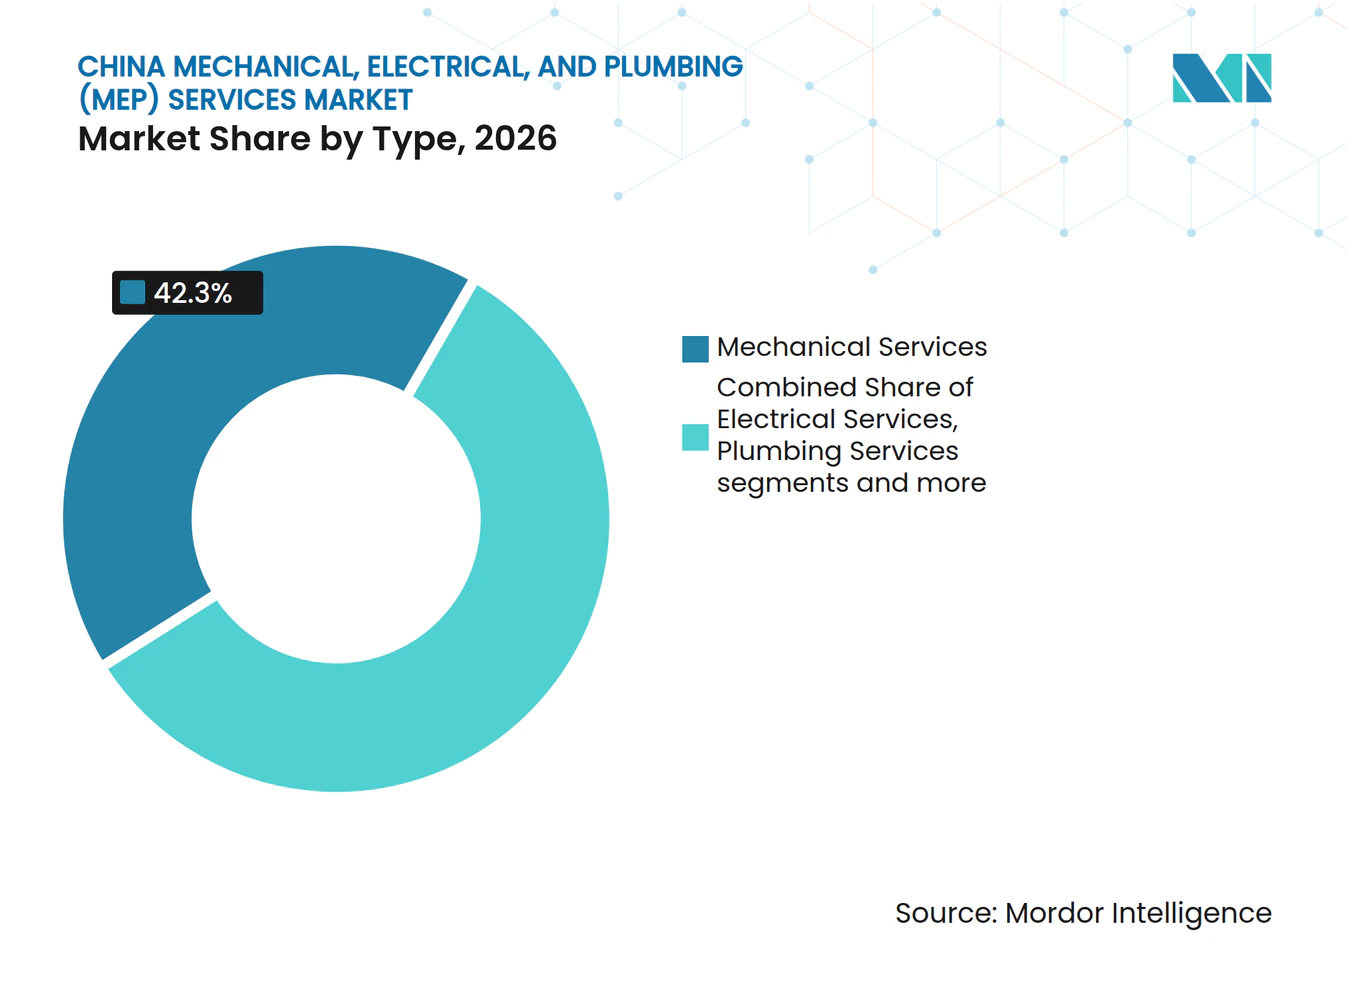
- Por tipo, os serviços mecânicos representaram 42,3% da participação do mercado de serviços mecânicos, elétricos e hidráulicos (MEP) da China em 2026, enquanto os serviços MEP integrados têm projeção de crescimento a um CAGR de 9,19% até 2032.
- Por tipo de serviço, manutenção, reparo e retrofit representaram 38,1% da participação do mercado de serviços mecânicos, elétricos e hidráulicos (MEP) da China em 2026, enquanto os serviços gerenciados/baseados em desempenho têm projeção de crescimento a um CAGR de 9,21% até 2032.
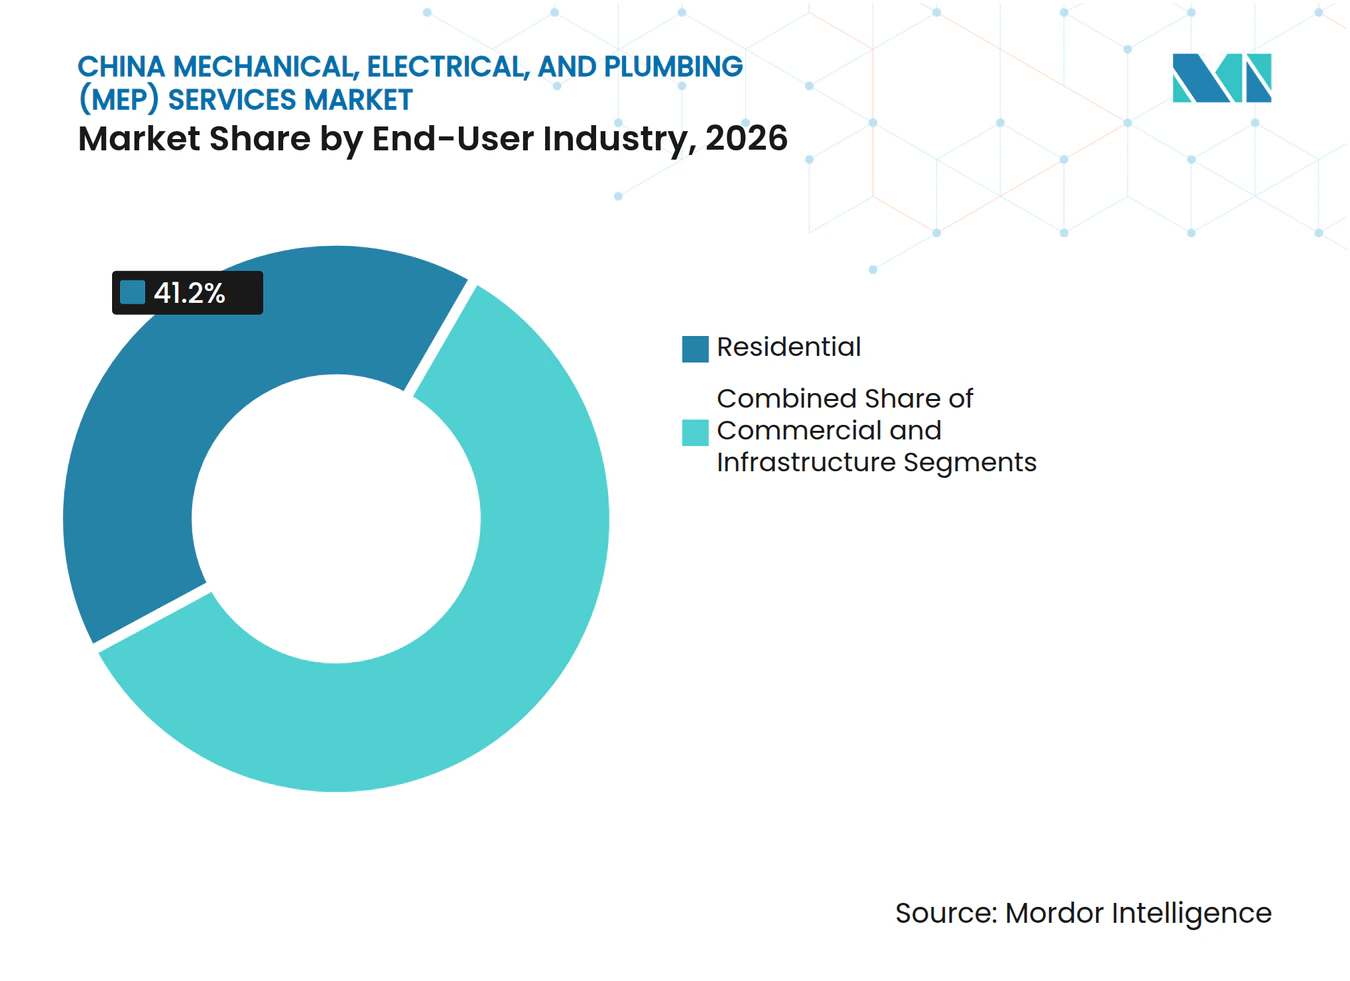
- Por setor de usuário final, o segmento residencial representou 41,2% do tamanho do mercado de serviços mecânicos, elétricos e hidráulicos (MEP) da China em 2026, enquanto os serviços MEP comerciais têm projeção de crescimento a um CAGR de 9,44% até 2032.
- Por principais cidades, Xangai representou 18,5% do tamanho do mercado de serviços mecânicos, elétricos e hidráulicos (MEP) da China em 2026, enquanto Shenzhen tem projeção de crescimento a um CAGR de 9,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da China
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A expansão de IA e data centers está impulsionando a demanda por sistemas elétricos de alta capacidade, resfriamento e sistemas de energia de reserva | +2.1% | Xangai, Pequim, Shenzhen, Chengdu; nós nacionais de hub sob o programa Leste-Dados-Computação-Oeste | Curto prazo (≤ 2 anos) |
| Programas de renovação urbana estão gerando oportunidades de retrofit de MEP em edifícios residenciais e comerciais envelhecidos | +1.6% | Todas as principais cidades; maior concentração em Pequim, Xangai e cidades com estoque de edifícios anteriores a 2000 | Médio prazo (2–4 anos) |
| O investimento em manufatura avançada está impulsionando requisitos especializados de MEP para instalações de semicondutores, eletrônicos e alta tecnologia | +1.4% | Corredores de semicondutores de Xangai, Shenzhen, Chengdu, Wuxi e Wuhan | Médio prazo (2–4 anos) |
| Iniciativas de eletrificação predial estão acelerando a substituição de sistemas de aquecimento convencionais por alternativas elétricas | +1.2% | Zonas de aquecimento do norte e centro da China; expansão nacional em edifícios comerciais | Médio prazo (2–4 anos) |
| A adoção de edifícios inteligentes está expandindo a demanda por controles automatizados, sensores e sistemas integrados de gestão predial | +1.1% | Shenzhen, Xangai, Pequim; expansão para Guangzhou, Chengdu | Longo prazo (≥ 4 anos) |
| Atualizações de utilidades municipais estão criando oportunidades hidráulicas em redes de água, drenagem, aquecimento e gás | +0.8% | Nacional; gastos concentrados em Pequim, Chengdu e corredores de renovação de Nível 2 | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de IA e Data Centers Impulsionando Sistemas Prediais de Maior Capacidade
Os data centers de IA requerem muito mais capacidade elétrica e de resfriamento do que propriedades comerciais padrão. O mercado de serviços MEP da China, portanto, se beneficia de trabalhos em distribuição de energia, energia de reserva, sistemas de água gelada, drenagem e controles. A Comissão Nacional de Desenvolvimento e Reforma estabeleceu metas de efetividade de uso de energia de 1,3 para novos grandes data centers e 1,25 para nós de hub nacionais[1]. Esses requisitos tornam o projeto de resfriamento e a integração de sistemas centrais para a entrega do projeto. A China Mobile comissionou seu data center subaquático de Lingang em Xangai em outubro de 2025 com 24 megawatts de capacidade e sistemas de resfriamento por água do mar[2]. O projeto demonstrou como projetos especializados de resfriamento podem expandir o escopo dos trabalhos mecânicos e elétricos.
Programas de Renovação Urbana e Retrofit Predial Apoiando Trabalho Recorrente
A renovação urbana criou um amplo pipeline de retrofit para o mercado de serviços MEP da China. A China renovou 27.100 comunidades residenciais mais antigas em 2025, abrangendo 4,99 milhões de domicílios[3]. O trabalho incluiu a construção ou reforma de 156.000 quilômetros de redes de tubulações subterrâneas. Os edifícios atualizados precisam de trabalho coordenado em segurança elétrica, HVAC, água, drenagem, linhas de gás, elevadores e monitoramento inteligente de utilidades. Uma diretiva do governo central de maio de 2025 convocou a continuação das ações de renovação urbana, incluindo melhorias nas redes de gás e na infraestrutura urbana. A T/CIAS-9-2025 também exige que os projetos de renovação cobertos tratem os sistemas elétrico, de HVAC, hidráulico e de inteligência predial como sistemas conectados.
Investimento em Manufatura Avançada Aumentando os Requisitos Especializados de MEP
Projetos de semicondutores e eletrônicos avançados precisam de sistemas prediais especializados que diferem das instalações comerciais padrão. As salas limpas requerem temperatura e umidade estáveis, água de alta pureza, exaustão de processos e distribuição elétrica confiável. Esses requisitos expandem o trabalho de projeto, instalação, testes e comissionamento disponível para empreiteiros qualificados. A Hua Hong anunciou a expansão da Fase III de sua fundição em Wuxi em setembro de 2026 com 4,1 bilhões de USD de investimento planejado. A instalação está planejada para 55.000 wafers de 12 polegadas de capacidade mensal e exigirá HVAC para sala limpa, água ultrapura e sistemas de energia de alta disponibilidade. O mercado de serviços MEP da China tem oportunidades em cidades onde o investimento em semicondutores está se expandindo além dos centros costeiros.
Eletrificação Predial Expandindo o Trabalho de Substituição de Sistemas de Aquecimento
A eletrificação predial está criando um ciclo de substituição para equipamentos de aquecimento e água quente. Seis órgãos do governo central emitiram o Plano de Ação para Promover o Desenvolvimento de Alta Qualidade da Indústria de Bombas de Calor em abril de 2025. O plano visava pelo menos uma melhoria de 20% na eficiência energética das bombas de calor. Também incentivou a substituição de sistemas de aquecimento a carvão em edifícios públicos e hospitais. Esses projetos requerem estreita coordenação entre empreiteiros mecânicos, elétricos e hidráulicos. O padrão de projeto de bomba de calor de fonte de esgoto de Pequim de 2025 também apoia configurações de aquecimento integradas que reúnem esses fluxos de trabalho.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A fraqueza prolongada do setor imobiliário está limitando a demanda de MEP da construção residencial convencional | -1.3% | Nacional; mais pronunciado em cidades de menor nível com grande exposição a incorporadoras | Longo prazo (≥ 4 anos) |
| A intensa concorrência entre empreiteiros está pressionando os preços e as margens de serviço | -0.8% | Nacional; efeito concentrado em cidades de Nível 1 onde a densidade de licitantes é maior | Curto prazo (≤ 2 anos) |
| O aumento dos custos de equipamentos e mão de obra qualificada está elevando os gastos gerais com projetos de MEP | -0.7% | Nacional; maior impacto em Shenzhen, Xangai e cidades costeiras de alto custo | Médio prazo (2–4 anos) |
| Códigos de construção complexos e requisitos de eficiência energética estão aumentando os encargos de engenharia e conformidade | -0.5% | Nacional: maior influência regulatória em Pequim, Xangai e Guangdong | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Fraqueza Prolongada do Setor Imobiliário Limitando os Volumes de Instalação Convencional
A construção residencial convencional permaneceu uma restrição estrutural para o mercado de serviços MEP da China. O investimento em desenvolvimento imobiliário caiu 17,2% em 2025. Os novos inícios residenciais diminuíram 19,8%, enquanto as vendas de novas residências por valor caíram 12,6%. Menos inícios reduzem o trabalho de instalação elétrica, hidráulica e de HVAC em estágio inicial para empreiteiros que atendem incorporadoras habitacionais. O trabalho de conclusão e as atualizações orientadas por normas ainda fornecem alguma atividade, mas não substituem os volumes perdidos de novos projetos. Essa pressão é mais forte onde os empreiteiros têm acesso limitado a trabalhos de retrofit e infraestrutura financiados pelo governo.
Intensa Concorrência entre Empreiteiros Pressionando Preços e Investimento em Capacidade
A concorrência é mais intensa nas categorias de projetos padrão, onde as adjudicações de contratos são principalmente orientadas por preço. Os novos contratos assinados por empresas de construção chinesas diminuíram 4,6% em relação ao ano anterior durante os três primeiros trimestres de 2025. As empresas estatais mantêm vantagem em muitos projetos de renovação e infraestrutura financiados com recursos públicos. Os empreiteiros privados estão mais expostos a trabalhos de menor margem e processos de licitação concorridos. Essa pressão pode atrasar o investimento em desenvolvimento de mão de obra, coordenação digital e capacidades especializadas de comissionamento. Empresas maiores podem defender margens onde demonstram maior desempenho em modelagem de informações de construção, testes e entrega integrada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Serviços Mecânicos Fornecem a Maior Base Enquanto os Serviços MEP Integrados Ganham Terreno
Os serviços mecânicos detinham 42,3% da participação do mercado de serviços MEP da China em 2026. O trabalho de HVAC permaneceu central para edifícios comerciais, instalações industriais e locais de computação de alta densidade. Os data centers requerem sistemas de resfriamento maiores à medida que as cargas de rack superam as especificações comuns de escritório. Os empreiteiros mecânicos também apoiam a substituição de bombas de calor, atualizações de ventilação e modernização do aquecimento urbano. Esses requisitos preservam uma ampla base endereçável para o mercado de serviços MEP da China. Os serviços elétricos atendem à distribuição de alta tensão, fontes de alimentação ininterrupta, sistemas de emergência e controles. Os serviços hidráulicos se beneficiam de atualizações de redes de água, drenagem, gás e municipais. Cada disciplina permanece necessária mesmo quando um projeto usa um contrato de serviço unificado.
Os serviços MEP integrados têm previsão de crescimento a um CAGR de 9,19% até 2032. Os clientes em projetos de semicondutores, saúde e data centers buscam cada vez mais um único fornecedor responsável pela coordenação. A entrega unificada reduz as transferências entre empreiteiros separados de mecânica, elétrica, hidráulica e controles. Também pode melhorar o controle de cronograma antes que os sistemas sejam comissionados. A Siemens AG introduziu sua plataforma Desigo CC Connected Buildings em setembro de 2025 para combinar controles de HVAC, iluminação, proteção contra incêndio e gestão de energia. A plataforma reflete uma tendência em direção a sistemas prediais que operam por meio de software e hardware conectados. O setor de serviços MEP da China, portanto, recompensa fornecedores que podem conectar a instalação física com controles e suporte ao ciclo de vida. Essa mudança não elimina as especialidades comerciais, mas muda a forma como os clientes estruturam seus trabalhos.



Por Tipo de Serviço: Manutenção, Reparo e Retrofit Lidera a Participação de Mercado, Enquanto Serviços Gerenciados e Baseados em Desempenho Crescem Mais Rapidamente
Manutenção, reparo e retrofit detinham 38,1% da participação do mercado de serviços MEP da China em 2026. Propriedades envelhecidas precisam de substituição de tubulações, aterramento elétrico, atualizações de ventilação e melhorias nos controles prediais. Os padrões de renovação exigem cada vez mais que esses sistemas sejam considerados em conjunto, em vez de serem reparados isoladamente. Isso eleva o valor e o escopo técnico de algumas atribuições de retrofit. O programa nacional de renovação de 2025 apoiou trabalhos em milhões de domicílios e grandes projetos de redes de tubulações. O mercado de serviços MEP da China, portanto, tem uma fonte de demanda menos dependente de novos inícios habitacionais. Projeto e engenharia permanecem importantes porque instalações de alta especificação precisam de layouts coordenados antes do início da construção. Instalação, testes e comissionamento permanecem essenciais onde a confiabilidade do sistema é crítica.
Os serviços gerenciados/baseados em desempenho têm projeção de crescimento a um CAGR de 9,21% até 2032. Os proprietários de edifícios querem cada vez mais contratos de serviço vinculados ao tempo de atividade, resultados energéticos e manutenção planejada. Isso muda o relacionamento de reparo reativo para supervisão contínua do sistema. A Johnson Controls International plc lançou o Metasys 16.0 em junho de 2026 com detecção preditiva de falhas, atualizações de segurança cibernética e ferramentas de recomissionamento. Seu foco em data centers, saúde, instalações farmacêuticas e manufatura avançada está alinhado com os setores que precisam de desempenho operacional confiável. Acordos formais de desempenho podem favorecer fornecedores com plataformas de monitoramento e equipes de serviço treinadas. O setor de serviços MEP da China pode, portanto, ver mais receita recorrente vinculada às operações. O trabalho informal de reparo continuará, mas oferece menos ferramentas para demonstrar resultados mensurados.
Por Setor de Usuário Final: Residencial Mantém a Maior Participação Enquanto a Demanda Comercial Expande Mais Rapidamente
O segmento residencial detinha uma participação de 41,2% no mercado de serviços MEP da China em 2026. Sua demanda está cada vez mais ligada à renovação em vez de instalação em novos empreendimentos habitacionais. Comunidades mais antigas precisam de substituição de tubulações, melhorias relacionadas a elevadores, atualizações de segurança elétrica e melhor ventilação. A política nacional de renovação urbana apoia esse trabalho em uma ampla gama de cidades. O mercado de serviços MEP da China também se beneficia dos requisitos de inteligência predial e monitoramento de utilidades em projetos de retrofit. Esses projetos compensam parcialmente a demanda mais fraca de primeira instalação por parte das incorporadoras. Os usuários de infraestrutura adicionam volume por meio de instalações de transporte, utilidades, aquecimento urbano e edifícios públicos. A contratação pública pode tornar essa parte da base de clientes mais resiliente durante a fraqueza do setor imobiliário.
Os usuários finais comerciais têm projeção de crescimento a um CAGR de 9,44% até 2032. Data centers, campi tecnológicos, instalações de ciências da vida e escritórios premium precisam de sistemas complexos de resfriamento, energia, água e controles. Esses clientes têm menos probabilidade de atrasar atualizações críticas porque a confiabilidade operacional afeta seus próprios serviços. Os padrões de construção também incentivam maior eficiência de HVAC, desempenho de iluminação e controles de uso de água. A instalação Lingang da China Mobile ilustrou os sistemas de resfriamento especializados que podem ser usados para projetos de computação de alta capacidade. Os clientes comerciais também criam demanda por testes, comissionamento, automação e serviços gerenciados contínuos. Isso oferece oportunidades para empresas com profundidade técnica além da instalação de construção padrão. O setor de serviços MEP da China pode aumentar a captura de valor quando apoia a vida operacional completa desses sistemas.

Análise Geográfica
Xangai detinha 18,5% da participação do mercado de serviços MEP da China em 2026 e permanece o maior mercado municipal. Sua posição se baseia em manufatura avançada, instalações de computação de IA e grandes projetos comerciais. A direção de resfriamento líquido da cidade para novos data centers aumenta a complexidade das instalações de resfriamento e sistemas hídricos. O data center subaquático Lingang da China Mobile entrou em operação em outubro de 2025 com resfriamento por água do mar e 24 megawatts de capacidade. Ele demonstrou o nível de coordenação especializada necessária para alguns projetos em Xangai. Pequim acrescenta construção institucional e trabalho de renovação apoiado pelo governo à demanda de computação de hub nacional. Os limites à expansão de computação na área central podem mover parte da nova atividade de data centers para locais circundantes, preservando a demanda local de retrofit. O mercado de serviços MEP da China permanece apoiado em ambas as cidades por edifícios que precisam de atualizações de sistemas.
Shenzhen tem projeção de crescimento a um CAGR de 9,71% até 2032, a taxa mais rápida entre as principais cidades avaliadas. O desenvolvimento de campi tecnológicos e a manufatura de eletrônicos apoiam a demanda por HVAC de nível de sala limpa e sistemas elétricos confiáveis. A infraestrutura transfronteiriça adiciona trabalho que requer projeto coordenado e controles técnicos. Guangzhou complementa essa demanda por meio de projetos de regeneração de vilas urbanas que entram em suas fases de instalação em 2026. O plano de renovação de equipamentos de infraestrutura de Guangdong inclui avaliações de elevadores e substituição de HVAC em grandes edifícios públicos e comerciais. Essa política apoia trabalho orientado por conformidade além do desenvolvimento imobiliário convencional. O mercado de serviços MEP da China no Delta do Rio das Pérolas se beneficia de uma combinação de investimento em tecnologia, redesenvolvimento e substituição de equipamentos prediais.
A categoria Chengdu e o Restante da China está se tornando uma fonte mais especializada de demanda. Chengdu posicionou os setores de IA e semicondutores como prioridades estratégicas sob seu 14º Plano Quinquenal. Esses projetos precisam de empreiteiros que possam gerenciar sistemas de sala limpa, utilidades de processo e energia confiável. As cidades ocidentais podem atrair data centers porque os custos de eletricidade são menores do que nas regiões orientais. Seu crescimento cria uma oportunidade para especialistas estabelecerem capacidade de entrega regional antes que a base de empreiteiros fique saturada. A renovação urbana nacional também distribui a demanda de retrofit por cidades menores por meio de programas de antigas comunidades e redes de tubulações. Essa ampla base geográfica reduz a dependência do mercado de serviços MEP da China de um pequeno número de centros de construção costeiros. O tamanho do mercado de serviços MEP da China para esses locais dispersos é apoiado por múltiplos pequenos programas de renovação em vez de uma única classe de projetos.
Cenário Competitivo
Concentração do Mercado
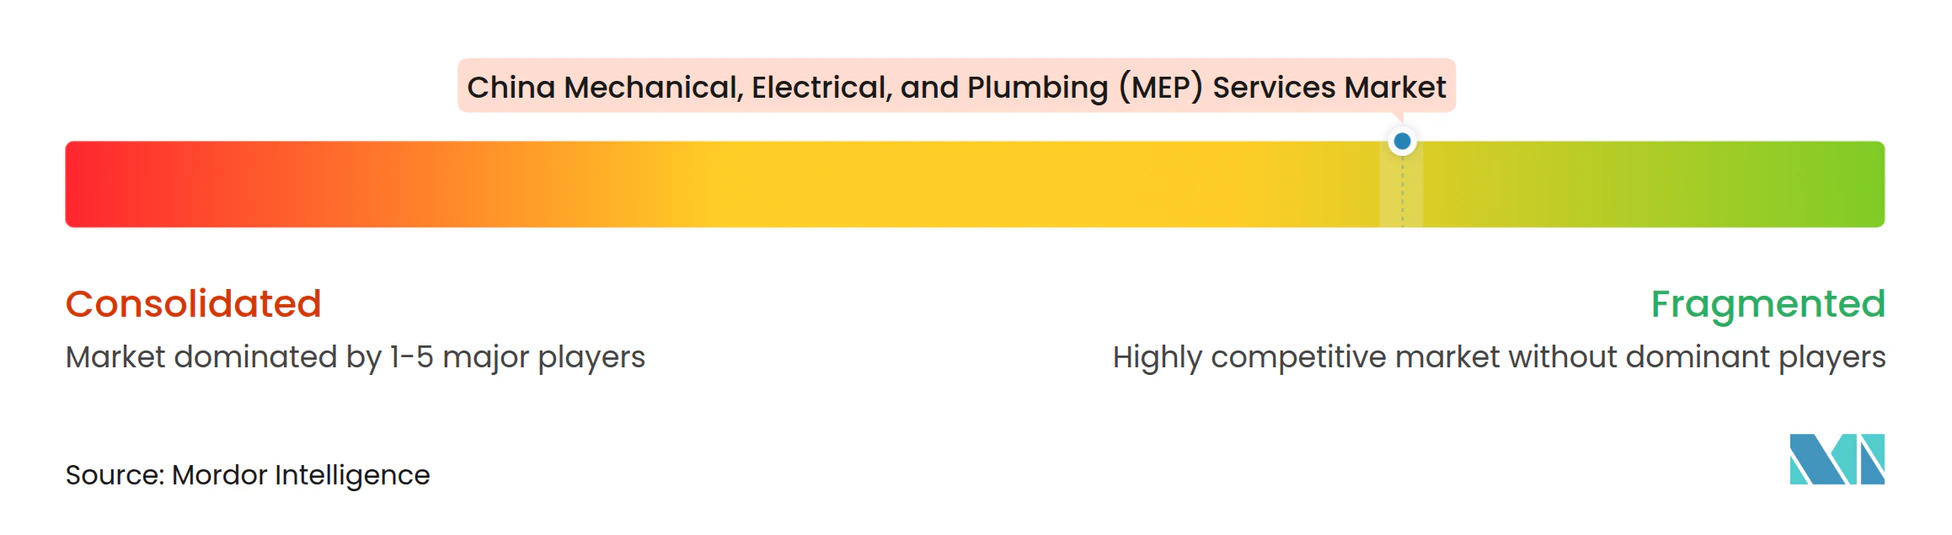
O mercado de serviços MEP da China é fragmentado por natureza e combina grandes grupos de engenharia estatais com muitos empreiteiros regionais. Os grupos estatais estão bem posicionados para grandes contratos públicos, de infraestrutura e de renovação urbana. Os especialistas regionais permanecem importantes para trabalhos locais de instalação, reparo e manutenção. Essa estrutura torna o acesso a projetos, a capacidade técnica e a experiência de entrega fatores competitivos importantes. A China State Construction Engineering Corporation reportou atividade estável de novos contratos assinados durante 2025, indicando capacidade contínua de garantir grandes trabalhos de construção. No entanto, os pacotes MEP padrão permanecem sujeitos a pressão de preços quando os licitantes oferecem serviços similares baseados em mão de obra. Empresas que podem integrar projeto, instalação, controles e comissionamento têm diferenciação mais clara.
Os fornecedores internacionais de tecnologia predial competem mais diretamente por atribuições de serviços gerenciados e de alta especificação. A Johnson Controls International plc lançou o Metasys 16.0 em junho de 2026 com detecção preditiva de falhas, fortalecimento de segurança cibernética e funções de recomissionamento acelerado. O produto ajuda os clientes a rastrear dados operacionais e desempenho mensurado do sistema após a conclusão da construção. A Siemens AG lançou a plataforma Desigo CC Connected Buildings em setembro de 2025 para HVAC, iluminação, proteção contra incêndio e gestão de energia conectados. Esses movimentos colocam software, controles e serviço ao longo do ciclo de vida ao lado da instalação mecânica e elétrica tradicional. O mercado de serviços MEP da China oferece um escopo mais amplo para essas abordagens em data centers, hospitais, instalações farmacêuticas e locais de manufatura avançada. Empreiteiros sem capacidades de controle comparáveis podem fazer parceria com fornecedores de tecnologia ou focar em pacotes orientados à execução.
Empresas de engenharia especializadas podem se diferenciar por meio de trabalhos complexos de coordenação e comissionamento. A AECOM apoiou a engenharia MEP no novo Porto de Huanggang, um projeto transfronteiriço com requisitos de Hong Kong e Shenzhen. A WSP Global Inc. utilizou métodos MEP Integrados Multidisciplinares no Lee Garden Eight na Grande Área da Baía. Esses exemplos mostram o valor dos métodos de coordenação onde segurança, cronograma, exposição de mão de obra e desempenho predial são importantes. Os empreiteiros domésticos mantêm vantagens de escala em muitos projetos financiados com recursos públicos, enquanto as empresas internacionais oferecem experiência em instalações complexas comparáveis. O mercado de serviços MEP da China pode favorecer a cooperação entre fornecedores locais de execução e especialistas técnicos internacionais. A contratação baseada em desempenho permanece uma abertura relevante onde data centers e fábricas de semicondutores precisam de comissionamento confiável e serviço contínuo.
Líderes do Setor de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da China
-
China State Construction Engineering Corporation Limited
-
China Railway Group Limited
-
China Railway Construction Corporation Limited
-
China Energy Engineering Corporation Limited
-
China National Chemical Engineering Group Corporation Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Hua Hong Grace Semiconductor anunciou a expansão da Fase III da fundição de Wuxi com um investimento total de 4,1 bilhões de USD e uma capacidade planejada de 55.000 wafers de 12 polegadas por mês, exigindo HVAC para sala limpa, circuitos de água ultrapura e sistemas de distribuição de energia de alta disponibilidade para MEP.
- Agosto de 2026: A Advanced Micro-Fabrication Equipment anunciou um investimento de 3,5 bilhões de CNY (aproximadamente 520 milhões de USD) na segunda fase de sua instalação em Lingang. O projeto expande as capacidades de manufatura, pesquisa e desenvolvimento e vendas para equipamentos de processamento de semicondutores, apoiando a demanda por utilidades industriais e sistemas MEP de fábrica.
- Junho de 2026: A Johnson Controls International plc lançou o Metasys 16.0 com detecção preditiva de falhas, fortalecimento de segurança cibernética e ferramentas de comissionamento acelerado, tendo data centers, saúde, instalações farmacêuticas e manufatura avançada como os principais ambientes de implantação do sistema.
Escopo do Relatório do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da China
| Serviços Mecânicos |
| Serviços Elétricos |
| Serviços Hidráulicos |
| Serviços MEP Integrados |
| Projeto e Engenharia |
| Instalação, Testes e Comissionamento |
| Manutenção, Reparo e Retrofit |
| Serviços Gerenciados / Baseados em Desempenho |
| Residencial |
| Comercial |
| Infraestrutura |
| Pequim |
| Xangai |
| Shenzhen |
| Guangzhou |
| Chengdu |
| Restante da China |
| Por Tipo | Serviços Mecânicos |
| Serviços Elétricos | |
| Serviços Hidráulicos | |
| Serviços MEP Integrados | |
| Por Tipo de Serviço | Projeto e Engenharia |
| Instalação, Testes e Comissionamento | |
| Manutenção, Reparo e Retrofit | |
| Serviços Gerenciados / Baseados em Desempenho | |
| Por Setor de Usuário Final | Residencial |
| Comercial | |
| Infraestrutura | |
| Por Principais Cidades | Pequim |
| Xangai | |
| Shenzhen | |
| Guangzhou | |
| Chengdu | |
| Restante da China |
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de serviços MEP da China?
O mercado de serviços MEP da China tem projeção de 40,75 bilhões de USD em 2027 e previsão de atingir 61,12 bilhões de USD até 2032, expandindo-se a um CAGR de 8,45%.
Qual tipo de serviço MEP detém a maior participação na China?
Manutenção, reparo e retrofit detinham 38,1% em 2026, apoiados pelo estoque de edifícios mais antigos e pela atividade de renovação urbana.
Qual segmento de MEP deve crescer mais rapidamente até 2031?
Os usuários finais comerciais têm projeção de crescimento a um CAGR de 9,44%, impulsionados por data centers, campi tecnológicos, instalações de ciências da vida e atualizações de escritórios.
Por que os data centers são importantes para a demanda de MEP na China?
Os data centers precisam de distribuição elétrica de alta capacidade, energia de reserva, resfriamento, sistemas de água gelada, drenagem e controles integrados.
Qual cidade chinesa lidera a demanda de MEP?
Xangai detinha 18,5% em 2026 por concentrar data centers, manufatura de semicondutores e grandes projetos comerciais.
Qual cidade tem previsão de crescimento mais rápido para serviços MEP?
Shenzhen tem previsão de crescimento a um CAGR de 9,71% até 2032, apoiada por campi tecnológicos, manufatura de eletrônicos e desenvolvimento de infraestrutura.