
中国機械・電気・配管(MEP)サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
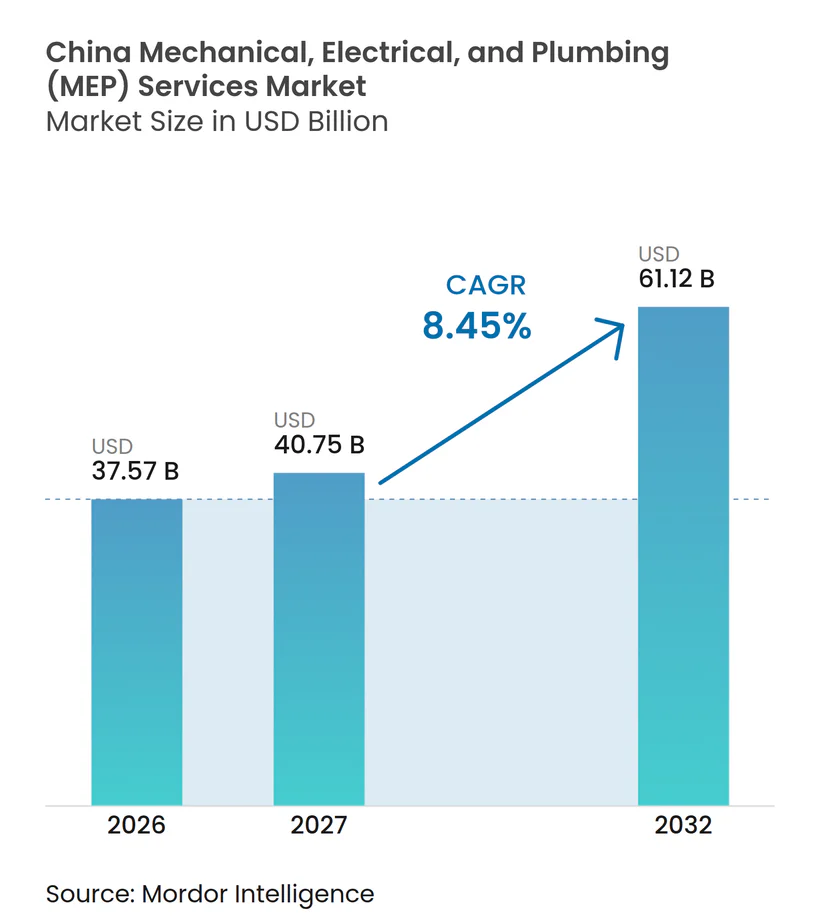
| 基準年の市場規模 (2026) | 37.57 十億米ドル |
| 市場規模 (2027) | 40.75 十億米ドル |
| 市場規模 (2032) | 61.12 十億米ドル |
| 成長率 (2027 - 2032) | 8.45 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国機械・電気・配管(MEP)サービス市場分析
中国機械・電気・配管(MEP)サービス市場規模は、2026年の37.57 ビリオン 米ドルから2027年には40.75 ビリオン 米ドルに成長し、2027年から2032年にかけて8.45%のCAGRで2032年までに61.12 ビリオン 米ドルに達すると予測されています。
中国のMEPサービス市場は、データセンター、半導体施設、都市再生、エネルギー関連の建物改修から支持を得ています。これらの活動は、冷却、電力配分、給排水システム、制御、試運転業務への需要をシフトさせており、技術的要件がより高くなっています。これには冷却、電力、水管理、制御、安全システム、デジタルモニタリング間のより高度な調整が含まれ、従来の建設プロジェクトよりも初期のエンジニアリング判断がより重要となり、複雑な施設全体での専門的な試運転スキルへの需要が高まっています。これにより、作業の組み合わせが、信頼性の高い設計、施工、テスト、運用を必要とする調整されたシステムへと、ルーティン的な個別工事パッケージから変化しています。また、サービス品質、エネルギー性能、試運転規律が顧客の安全な運用能力に影響するプロジェクトにより大きな重点が置かれています。住宅建設パイプラインの縮小は、特に新規住宅プロジェクトに依存する請負業者にとって、従来の施工量を制限し続けています。改修活動は、老朽化した建物が配管、HVAC、電気、ビル制御の改善を必要とするため、より安定した業務源を提供しています。中国のMEPサービス市場はまた、設計、施工、テスト、継続的なパフォーマンス管理を組み合わせることができるロバイダーを優遇しています。
レポートの主要なポイント
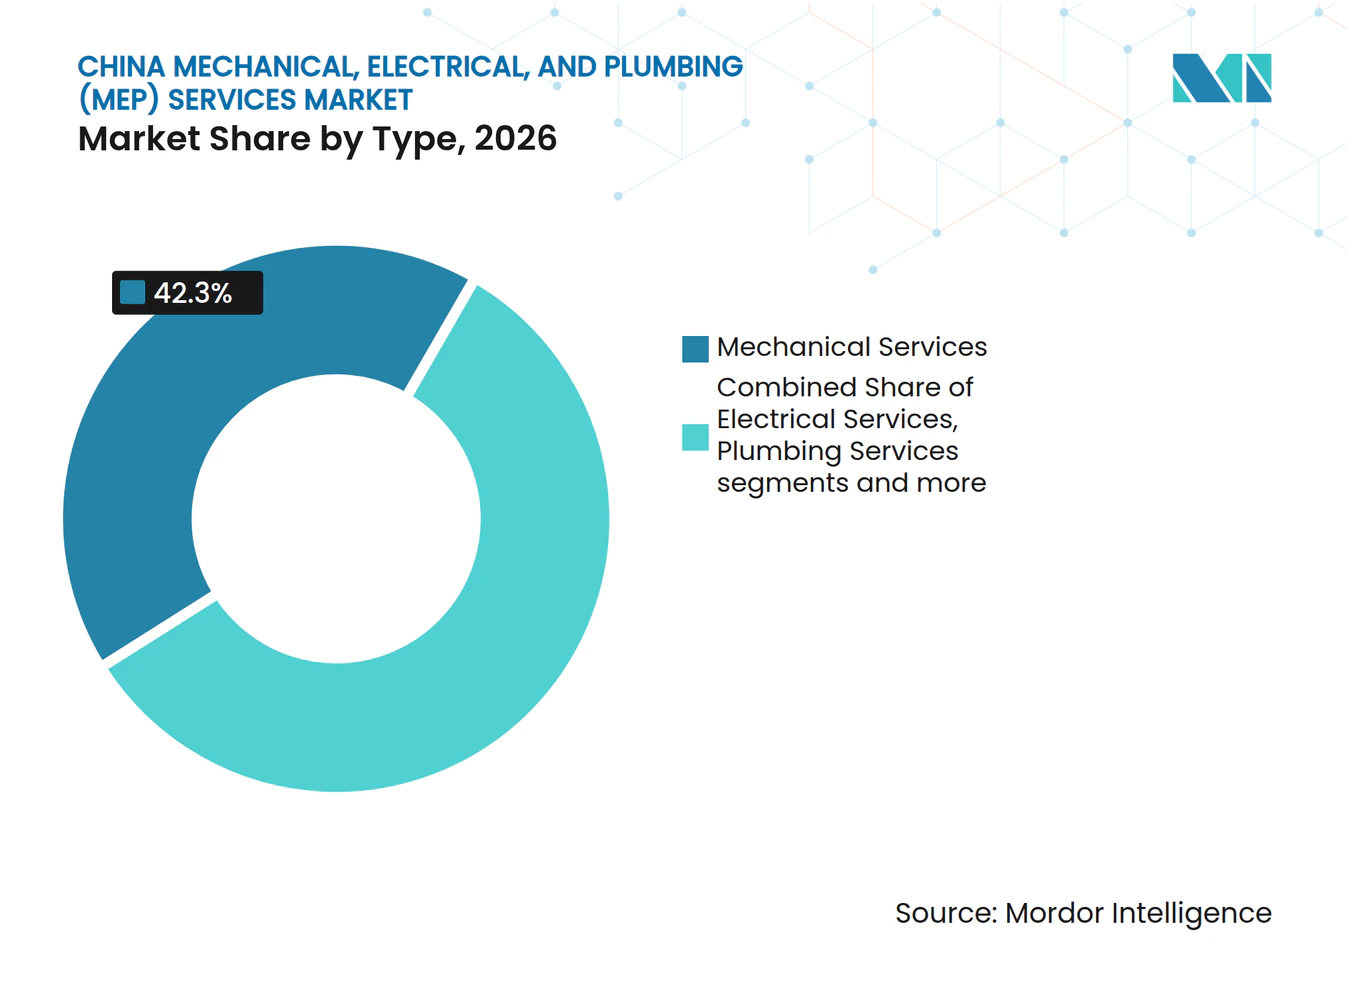
- タイプ別では、機械サービスが2026年の中国機械・電気・配管(MEP)サービス市場シェアの42.3%を占め、統合MEPサービスは2032年にかけて9.19%のCAGRで成長すると予測されています。
- サービスタイプ別では、保守・修理・改修が2026年の中国機械・電気・配管(MEP)サービス市場シェアの38.1%を占め、マネージド/パフォーマンスベースサービスは2032年にかけて9.21%のCAGRで成長すると予測されています。
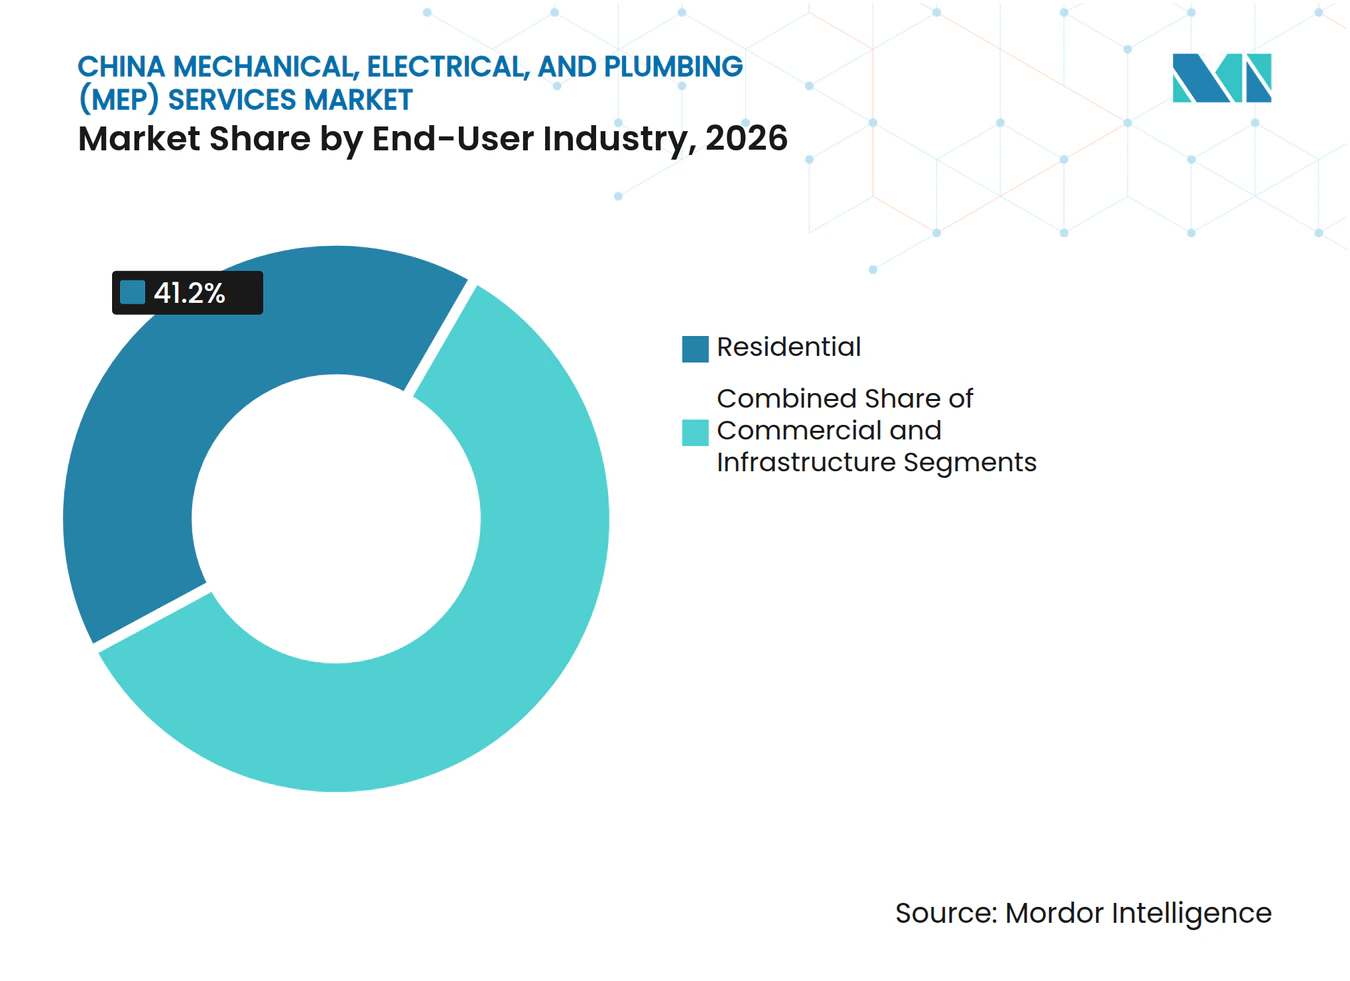
- エンドユーザー産業別では、住宅セグメントが2026年の中国機械・電気・配管(MEP)サービス市場規模の41.2%を占め、商業MEPサービスは2032年にかけて9.44%のCAGRで成長すると予測されています。
- 主要都市別では、上海が2026年の中国機械・電気・配管(MEP)サービス市場規模の18.5%を占め、深圳は2032年にかけて9.71%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
中国機械・電気・配管(MEP)サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| AIおよび データセンターの拡大が、大容量電気、冷却、バックアップ電源システムへの需要を促進している | +2.1% | 上海、 北京、深圳、成都;東数西算政策下の全国ハブノード | 短期 (2年以内) |
| 都市 再生プログラムが、老朽化した住宅・商業ビルにわたるMEP改修機会を生み出している | +1.6% | 全 主要都市;北京、上海、2000年以前の建物ストックを持つ都市で最も高い集中度 | 中期 (2〜4年) |
| 先進 製造業への投資が、半導体、電子機器、ハイテク施設向けの専門的なMEP要件を促進している | +1.4% | 上海、 深圳、成都、無錫、武漢の半導体コリドー | 中期 (2〜4年) |
| 建物 電化イニシアチブが、従来の暖房システムを電気代替品に置き換えることを加速している | +1.2% | 中国北部 および中部の暖房地帯;商業ビルへの全国的な波及 | 中期 (2〜4年) |
| スマートビルディング の普及が、自動制御、センサー、統合ビル管理システムへの需要を拡大している | +1.1% | 深圳、 上海、北京;広州、成都への波及 | 長期 (4年以上) |
| 自治体 のインフラ整備が、水道、排水、暖房、ガスネットワークにわたる配管機会を創出している | +0.8% | 全国; 北京、成都、第2層都市の再生コリドーに集中した支出 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
AIおよびデータセンターの拡大が大容量ビルシステムを促進
AIデータセンターは、標準的な商業施設よりもはるかに多くの電気および冷却容量を必要とします。したがって、中国のMEPサービス市場は、電力配分、バックアップ電源、冷水システム、排水、制御に関する業務から恩恵を受けています。国家発展改革委員会は、新規大型データセンターに対してPUE目標1.3、全国ハブノードに対して1.25を設定しました[1]。これらの要件により、冷却設計とシステム統合がプロジェクト遂行の中心となっています。中国移動は2025年10月に上海臨港水中データセンターを稼働させ、24メガワットの容量と海水冷却システムを備えています[2]。このプロジェクトは、専門的な冷却設計が機械・電気工事の範囲をどのように拡大できるかを示しました。
都市再生および建物改修プログラムが継続的な業務を支援
都市再生は、中国のMEPサービス市場に広範な改修パイプラインを生み出しています。中国は2025年に27,100の老朽化した住宅コミュニティを改修し、499万世帯をカバーしました[3]。この工事には、156,000キロメートルの地下管路ネットワークの建設または改修が含まれていました。改修された建物は、電気安全、HVAC、給水、排水、ガス管、エレベーター、スマートユーティリティモニタリングに関する調整された工事を必要とします。2025年5月の中央政府指令は、ガスネットワークや都市インフラの改善を含む都市再生活動の継続を求めました。T/CIAS-9-2025はまた、対象となる改修プロジェクトに対して、電気、HVAC、配管、ビルインテリジェンスを連携したシステムとして扱うことを要求しています。
先進製造業への投資が専門的なMEP要件を増大
半導体および先進電子機器プロジェクトは、標準的な商業施設とは異なる専門的なビルシステムを必要とします。クリーンルームは、安定した温度と湿度、高純度水、プロセス排気、信頼性の高い電力配分を必要とします。これらの要件は、資格を持つ請負業者が利用できる設計、施工、テスト、試運転業務を拡大します。華虹は2026年9月に無錫フェーズIIIファウンドリ拡張を発表し、41億米ドルの計画投資を行いました。この施設は月産55,000枚の12インチウェーハの計画容量を持ち、クリーンルームHVAC、超純水、高可用性電源システムを必要とします。中国のMEPサービス市場は、半導体投資が沿岸中心部を超えて拡大している都市に機会があります。
建物電化が暖房システム交換工事を拡大
建物電化は、暖房および給湯設備の交換サイクルを生み出しています。6つの中央政府機関が2025年4月にヒートポンプ産業の高品質発展促進行動計画を発表しました。この計画は、ヒートポンプのエネルギー効率を少なくとも20%改善することを目標としています。また、公共建物や病院における石炭暖房システムの交換を奨励しました。これらのプロジェクトは、機械、電気、配管請負業者間の緊密な調整を必要とします。北京の2025年下水熱源ヒートポンプ設計基準も、これらの作業ストリームを統合する統合暖房構成を支援しています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 長引く 不動産セクターの低迷が、従来の住宅建設からのMEP需要を制限している | -1.3% | 全国; 大手デベロッパーへの露出が大きい低層都市で最も顕著 | 長期 (4年以上) |
| 激しい 請負業者間の競争が、価格とサービスマージンに圧力をかけている | -0.8% | 全国; 入札者密度が最も高い第1層都市で集中的な影響 | 短期 (2年以内) |
| 設備および 熟練労働コストの上昇が、MEPプロジェクト全体の支出を増加させている | -0.7% | 全国; 深圳、上海、高コスト沿岸都市で最も強い影響 | 中期 (2〜4年) |
| 複雑な 建築基準とエネルギー効率要件が、エンジニアリングおよびコンプライアンスの負担を増大させている | -0.5% | 全国: 北京、上海、広東省で最も強い規制上の影響 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
長引く不動産セクターの低迷が従来の施工量を制限
従来の住宅建設は、中国のMEPサービス市場にとって構造的な制約であり続けています。不動産開発投資は2025年に17.2%減少しました。住宅新規着工は19.8%減少し、新築住宅の販売額は12.6%減少しました。着工件数の減少は、住宅デベロッパーにサービスを提供する請負業者にとって、初期段階の電気、配管、HVAC施工業務を減少させます。完工業務や基準に基づくアップグレードは依然として一部の活動を提供しますが、新規プロジェクトからの失われた量を補うことはできません。この圧力は、政府資金による改修およびインフラ工事へのアクセスが限られている請負業者において最も強くなっています。
激しい請負業者間の競争が価格と能力投資に圧力
競争は、契約受注が主に価格主導である標準的なプロジェクトカテゴリーで最も激しくなっています。中国建設企業が締結した新規契約は、2025年第1〜第3四半期に前年同期比4.6%減少しました。国有企業は、多くの公的資金による再生およびインフラプロジェクトで優位性を維持しています。民間請負業者は、低マージン業務や競争の激しい入札プロセスにより多くさらされています。その圧力は、人材育成、デジタル調整、専門的な試運転能力への投資を遅らせる可能性があります。大手企業は、より強力なビルディングインフォメーションモデリング、テスト、統合デリバリーパフォーマンスを実証できる場合にマージンを守ることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:機械サービスが最大の基盤を提供し、統合MEPサービスが台頭
機械サービスは2026年の中国MEPサービス市場シェアの42.3%を占めました。HVAC業務は商業ビル、産業施設、高密度コンピューティングサイトの中心であり続けました。データセンターは、ラック負荷が通常のオフィス仕様を超えるにつれて、より大型の冷却システムを必要とします。機械請負業者はまた、ヒートポンプ交換、換気アップグレード、地域暖房の近代化を支援しています。これらの要件は、中国のMEPサービス市場に広範なアドレス可能な基盤を維持しています。電気サービスは、高圧配電、無停電電源装置、非常用システム、制御に対応しています。配管サービスは、水道、排水、ガス、自治体ネットワークのアップグレードから恩恵を受けています。各専門分野は、プロジェクトが統一されたサービス契約を使用する場合でも必要であり続けます。
統合MEPサービスは2032年にかけて9.19%のCAGRで成長すると予測されています。半導体、医療、データセンタープロジェクトの顧客は、調整のために一つの責任あるプロバイダーをますます求めています。統合デリリーは、個別の機械、電気、配管、制御請負業者間の引き渡しを減らします。また、システムが試運転される前のスケジュール管理を改善することもできます。Siemensは2025年9月にDesigo CC コネクテッドビルディングプラットフォームを導入し、HVAC、照明、防火、エネルギー管理制御を統合しました。このプラットフォームは、接続されたソフトウェアとハードウェアを通じて動作するビルシステムへの移行を反映しています。したがって、中国のMEPサービスセクターは、物理的な施工と制御およびライフサイクルサポートを結びつけることができるプロバイダーを優遇しています。このシフトは専門的な工事を排除するものではありませんが、顧客が業務をパッケージ化する方法を変えています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:保守・修理・改修が市場シェアをリードし、マネージドおよびパフォーマンスベースサービスがより速く成長
保守・修理・改修は2026年の中国MEPサービス市場シェアの38.1%を占めました。老朽化した物件は、交換配管、電気接地、換気アップグレード、ビル制御の改善を必要とします。改修基準は、これらのシステムを個別に修理するのではなく、一緒に検討することをますます要求しています。これにより、一部の改修業務の価値と技術的範囲が高まります。2025年の全国改修プログラムは、数百万世帯と大規模な管路ネットワークプロジェクトにわたる業務を支援しました。したがって、中国のMEPサービス市場は、新規住宅着工に依存しない需要源を持っています。設計・エンジニアリングは、高仕様施設が建設前に調整されたレイアウトを必要とするため、引き続き重要です。施工、テスト、試運転は、システムの信頼性が重要な場所では不可欠であり続けます。
マネージド/パフォーマンスベースサービスは2032年にかけて9.21%のCAGRで成長すると予測されています。ビルオーナーは、稼働時間、エネルギー結果、計画的メンテナンスに連動したサービス契約をますます求めています。これにより、関係が事後的な修理から継続的なシステム監視へと変化します。Johnson Controls International plcは2026年6月にMetasys 16.0を発表し、予測的障害検知、サイバーセキュリティ更新、再試運転ツールを搭載しました。データセンター、医療、製薬施設、先進製造業への焦点は、信頼性の高い運用パフォーマンスを必要とするセクターと一致しています。正式なパフォーマンス契約は、モニタリングプラットフォームと訓練されたサービスチームを持つプロバイダーを優遇する可能性があります。したがって、中国のMEPサービスセクターは、運用に結びついたより多くの継続的収益を見込める可能性があります。非公式な修理業務は継続しますが、測定された結果を実証するためのツールが少なくなります。
エンドユーザー産業別:住宅が最大シェアを維持し、商業需要がより速く拡大
住宅は2026年の中国MEPサービス市場の41.2%のシェアを占めました。その需要は、新規住宅開発での施工よりも改修にますます結びついています。老朽化したコミュニティは、配管交換、エレベーター関連の改善、電気安全アップグレード、より良い換気を必要とします。全国的な都市再生政策は、幅広い都市にわたってこの業務を支援しています。中国のMEPサービス市場はまた、改修プロジェクトにおけるビルインテリジェンスとユーティリティモニタリング要件から恩恵を受けています。これらのプロジェクトは、デベロッパーからの弱い初回施工需要を部分的に相殺します。インフラユーザーは、交通施設、ユーティリティ、地域暖房、公共建物を通じて量を追加します。政府調達は、不動産セクターの低迷時にこの顧客基盤の一部をより回復力のあるものにすることができます。
商業エンドユーザーは2032年にかけて9.44%のCAGRで成長すると予測されています。データセンター、テクノロジーキャンパス、ライフサイエンス施設、プレミアムオフィスは、複雑な冷却、電力、水、制御システムを必要とします。これらの顧客は、運用の信頼性が自社のサービスに影響するため、重要なアップグレードを遅らせる可能性が低くなっています。建物基準もより強力なHVAC効率、照明性能、水使用制御を奨励しています。中国移動の臨港施設は、大容量コンピューティングプロジェクトに使用できる専門的な冷却システムを示しました。商業顧客はまた、テスト、試運転、自動化、継続的なマネージドサービスへの需要を生み出します。これにより、標準的な建設施工を超えた技術的深度を持つ企業に機会が提供されます。中国のMEPサービスセクターは、これらのシステムの完全な運用ライフをサポートする際に価値獲得を増加させることができます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
上海は2026年の中国MEPサービスシェアの18.5%を占め、最大の都市市場であり続けています。その地位は、先進製造業、AIコンピューティング施設、大規模商業プロジェクトに基づいています。新規データセンターに向けた同市の液体冷却の方向性は、冷却および給水システム施工の複雑さを増大させています。中国移動の臨港水中データセンターは2025年10月に海水冷却と24メガワットの容量で稼働を開始しました。これは、一部の上海プロジェクトに必要な専門的な調整のレベルを示しました。北京は、全国ハブコンピューティング需要に機関建設と政府支援の再生業務を加えています。中心部のコンピューティング拡張に対する制限は、一部の新規データセンター活動を周辺地域に移す可能性がありますが、地域の改修需要は維持されます。中国のMEPサービス市場は、システムアップグレードを必要とする建物によって両都市で引き続き支援されています。
深圳は2032年にかけて9.71%のCAGRで成長すると予測されており、評価された主都市の中で最も速い成長率です。テクノロジーキャンパスの開発と電子機器製造は、クリーンルームグレードのHVACと信頼性の高い電気システムへの需要を支援しています。越境インフラは、調整された設計と技術的制御を必要とする業務を追加します。広州は、2026年に施工フェーズに入る都市村再生プロジェクトを通じてこの需要を補完しています。広東省のインフラ設備更新計画には、大型公共・商業ビルのエレベーター評価とHVAC交換が含まれています。その政策は、従来の不動産開発を超えたコンプライアンス主導の業務を支援しています。珠江デルタの中国MEPサービス市場は、テクノロジー投資、再開発、建物設備交換の組み合わせから恩恵を受けています。
成都およびその他の中国カテゴリーは、より専門化された需要源となっています。成都は第14次五カ年計画の下でAIおよび半導体セクターを戦略的優先事項として位置づけています。これらのプロジェクトは、クリーンルームシステム、プロセスユーティリティ、信頼性の高い電力を管理できる請負業者を必要とします。西部都市は、電力コストが東部地域より低いため、データセンターを誘致することができます。それらの成長は、請負業者基盤が混雑する前に専門家が地域デリバリー能力を確立する機会を生み出します。全国的な都市再生もまた、老朽コミュニティおよび管路ネットワークプログラムを通じて、より小さな都市全体に改修需要を広げています。この広範な地理的基盤は、中国MEPサービス市場の少数の沿岸建設センターへの依存を低減します。これらの分散した場所の中国MEPサービス市場規模は、単一のプロジェクトクラスではなく、複数の小規模改修プログラムによって支援されています。
競争環境
市場集中度
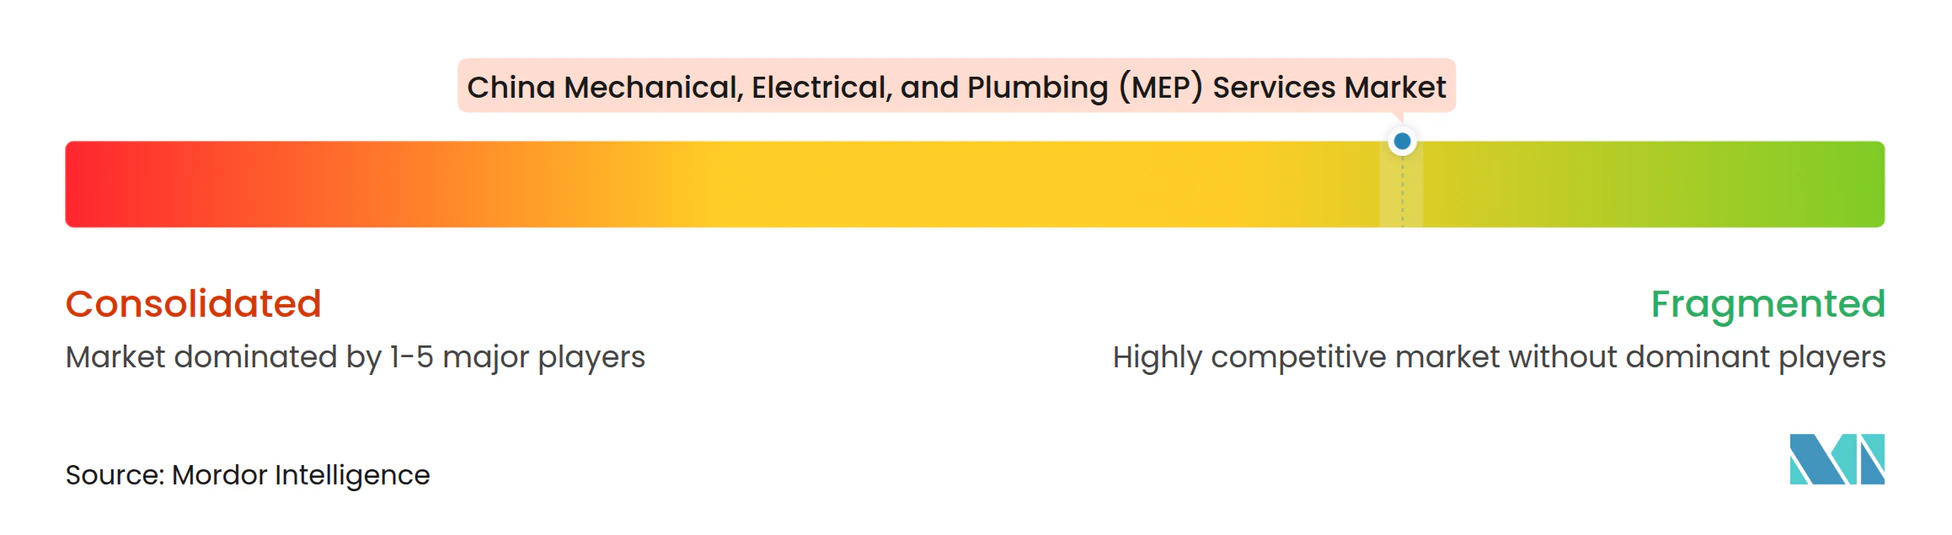
中国のMEPサービス市場は断片化した性質を持ち、大規模な国有エンジニアリンググループと多くの地域請負業者を組み合わせています。国有グループは、大規模な公共、インフラ、都市再生契約に有利な立場にあります。地域の専門家は、地域の施工、修理、保守業務において引き続き重要です。この構造により、プロジェクトへのアクセス、技術的能力、デリバリー経験が重要な競争要因となっています。China State Construction Engineering Corporation Limitedは2025年に安定した新規契約締結活動を報告し、大規模建設業務を確保する継続的な能力を示しました。しかし、標準的なMEPパッケージは、入札者が同様の労働主導サービスを提供する場合、価格圧力にさらされ続けています。設計、施工、制御、試運転を統合できる企業は、より明確な差別化を持っています。
国際的なビルテクノロジープロバイダーは、マネージドサービスおよび高仕様業務においてより直接的に競争しています。Johnson Controls International plcは2026年6月にMetasys 16.0を発表し、予測的障害検知、サイバーセキュリティ強化、迅速な再試運転機能を搭載しました。この製品は、建設完了後に顧客が運用データと測定されたシステムパフォーマンスを追跡するのに役立ちます。Siemensは2025年9月に接続されたHVAC、照明、防火、エネルギー管理のためのDesigo CC コネクテッドビルディングプラットフォームを発表しました。これらの動きは、ソフトウェア、制御、ライフサイクルサービスを従来の機械・電気施工と並べています。中国のMEPサービス市場は、データセンター、病院、製薬施設、先進製造サイトにおいてこれらのアプローチのより強力な範囲を提供してます。同等の制御能力を持たない請負業者は、テクノロジープロバイダーと提携するか、実行主導のパッケージに集中する可能性があります。
専門エンジニアリング企業は、複雑な調整と試運転業務を通じて差別化することができます。AECOMは、香港と深圳の要件を持つ越境プロジェクトである新黄崗港のMEPエンジニアリングを支援しました。WSP Global Inc.はグレーターベイエリアのリーガーデンエイトでマルチトレード統合MEP手法を使用しました。これらの例は、安全性、スケジュール、労働露出、建物性能が重要な場所での調整手法の価値を示しています。国内請負業者は多くの公的資金によるプロジェクトで規模の優位性を維持し、国際企業は同等の複雑な施設からの経験を提供しています。中国のMEPサービス市場は、地域の実行プロバイダーと国際的な技術専門家の間の協力を優遇する可能性があります。パフォーマンスベースの契約は、データセンターとファブが信頼性の高い試運転と継続的なサービスを必要とする場合に関連する機会であり続けます。
中国機械・電気・配管(MEP)サービス産業リーダー
-
China State Construction Engineering Corporation Limited
-
China Railway Group Limited
-
China Railway Construction Corporation Limited
-
China Energy Engineering Corporation Limited
-
China National Chemical Engineering Group Corporation Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Hua Hong Grace Semiconductorは、総投資額41億米ドル、計画月産能力55,000枚の12インチウェーハの無錫フェーズIIIファウンドリ拡張を発表し、クリーンルームHVAC、超純水回路、高可用性電力配分MEPシステムを必要とします。
- 2026年8月:Advanced Micro-Fabrication Equipmentは、臨港施設の第2フェーズに35億人民元(約5.2億米ドル)の投資を発表しました。このプロジェクトは、半導体処理装置の製造、研究開発、販売能力を拡大し、産業用ユーティリティおよび工場MEPシステムへの需要を支援します。
- 2026年6月:Johnson Controls International plcは、予測的障害検知、サイバーセキュリティ強化、加速された試運転ツールを搭載したMetasys 16.0を発表し、データセンター、医療、製薬、先進製造施設をシステムの主要な展開環境として位置づけました。
中国機械・電気・配管(MEP)サービス市場レポートの範囲
| 機械サービス |
| 電気サービス |
| 配管サービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 施工・テスト・試運転 |
| 保守・修理・改修 |
| マネージド/パフォーマンスベースサービス |
| 住宅 |
| 商業 |
| インフラ |
| 北京 |
| 上海 |
| 深圳 |
| 広州 |
| 成都 |
| その他の中国 |
| タイプ別 | 機械サービス |
| 電気サービス | |
| 配管サービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 施工・テスト・試運転 | |
| 保守・修理・改修 | |
| マネージド/パフォーマンスベースサービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 主要都市別 | 北京 |
| 上海 | |
| 深圳 | |
| 広州 | |
| 成都 | |
| その他の中国 |
レポートで回答される主要な質問
中国MEPサービス市場の規模はどのくらいですか?
中国MEPサービス市場は2027年に40.75 ビリオン 米ドルと予測されており、8.45%のCAGRで2032年までに61.12 ビリオン 米ドルに達すると予測されています。
中国で最大のシェアを持つMEPサービスタイプはどれですか?
保守・修理・改修は2026年に38.1%を占め、老朽化した建物ストックと都市再生活動によって支援されています。
2031年にかけて最も速く成長すると予想されるMEPセグメントはどれですか?
商業エンドユーザーは9.44%のCAGRで成長すると予測されており、データセンター、テクノロジーキャンパス、ライフサイエンス施設、オフィスアップグレードによって牽引されています。
データセンターが中国のMEP需要にとって重要な理由は何ですか?
データセンターは、大容量電力配分、バックアップ電源、冷却、冷水システム、排水、統合制御を必要とします。
MEP需要をリードしている中国の都市はどこですか?
上海は2026年に18.5%を占め、データセンター、半導体製造、大規模商業プロジェクトが集中しているためです。
MEPサービスで最も速く成長すると予測されている都市はどこですか?
深圳は2032年にかけて9.71%のCAGRで成長すると予測されおり、テクノロジーキャンパス、電子機器製造、インフラ開発によって支援されています。