
Taille et part du marché des services mécaniques, électriques et de plomberie (MEP) en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 37.57 Milliards de dollars |
| Taille du Marché (2027) | 40.75 Milliards de dollars |
| Taille du Marché (2032) | 61.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.45 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services mécaniques, électriques et de plomberie (MEP) en Chine par Mordor Intelligence
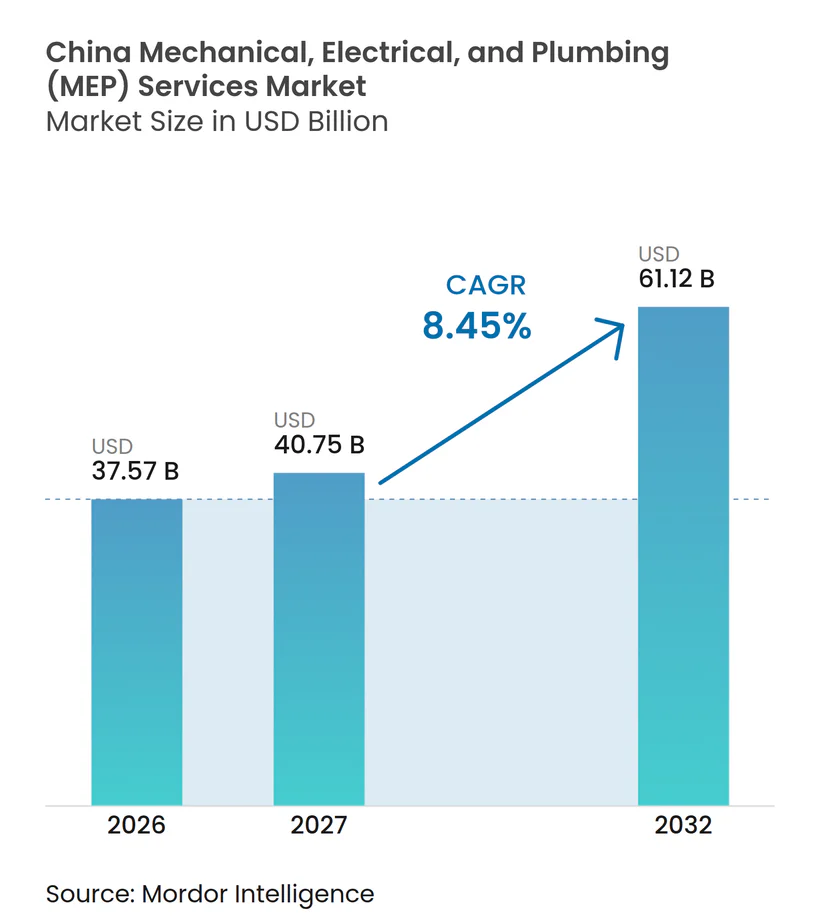
La taille du marché des services mécaniques, électriques et de plomberie (MEP) en Chine devrait passer de 37,57 milliards USD en 2026 à 40,75 milliards USD en 2027 et atteindre 61,12 milliards USD d'ici 2032, avec un CAGR de 8,45 % sur la période 2027-2032.
Le marché des services MEP en Chine bénéficie du soutien des centres de données, des installations de semi-conducteurs, du renouvellement urbain et des rénovations énergétiques des bâtiments. Ces activités font évoluer la demande vers les systèmes de refroidissement, la distribution électrique, les réseaux hydrauliques, les systèmes de contrôle et les travaux de mise en service avec des exigences techniques plus élevées, notamment une meilleure coordination entre le refroidissement, l'alimentation électrique, la gestion de l'eau, les systèmes de contrôle, les systèmes de sécurité et la surveillance numérique, ce qui rend les décisions d'ingénierie précoces plus importantes que sur les projets de construction conventionnels et renforce la demande de compétences spécialisées en mise en service pour les installations complexes. Cela fait évoluer le mix de travaux des lots de corps d'état séparés et routiniers vers des systèmes coordonnés nécessitant une conception, une installation, des tests et une exploitation fiables. Cela accorde également une plus grande importance aux projets où la qualité de service, la performance énergétique et la rigueur de mise en service influent sur la capacité du client à opérer en toute sécurité. Un pipeline de construction résidentielle plus réduit continue de limiter les volumes d'installation conventionnels, en particulier pour les entrepreneurs qui dépendent des nouveaux projets de logements. L'activité de rénovation offre une source de travail plus stable, car les bâtiments anciens ont besoin d'améliorations en matière de tuyauterie, de CVC, d'électricité et de gestion technique du bâtiment. Le marché des services MEP en Chine favorise également les prestataires capables de combiner conception, installation, tests et gestion continue des performances.
Points clés du rapport
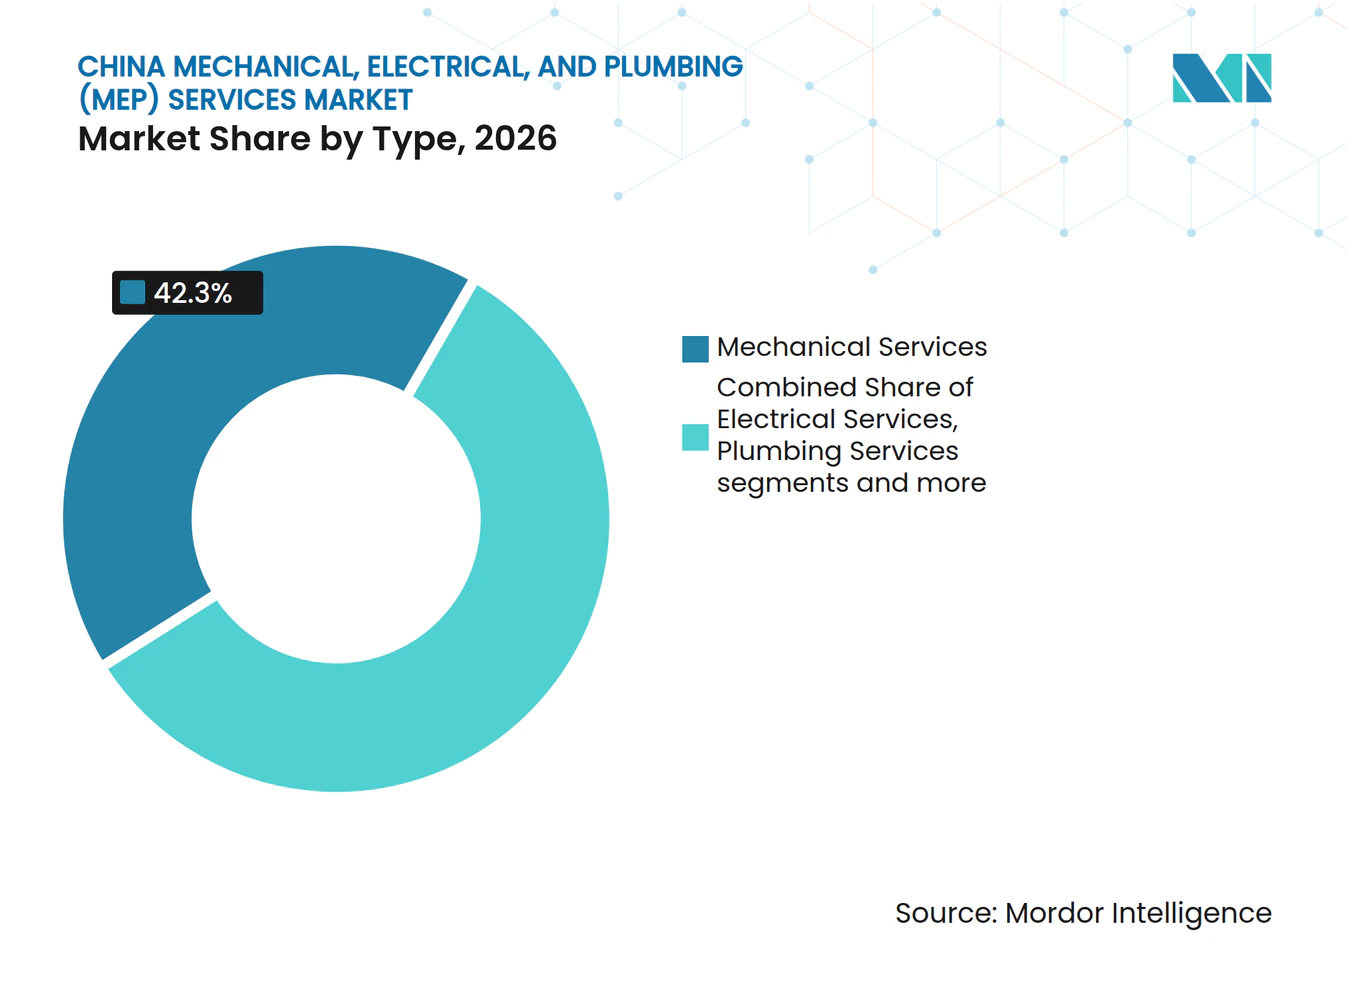
- Par type, les services mécaniques représentaient 42,3 % de la part du marché des services mécaniques, électriques et de plomberie (MEP) en Chine en 2026, tandis que les services MEP intégrés devraient croître à un CAGR de 9,19 % jusqu'en 2032.
- Par type de service, la maintenance, la réparation et la rénovation représentaient 38,1 % de la part du marché des services mécaniques, électriques et de plomberie (MEP) en Chine en 2026, tandis que les services gérés / basés sur la performance devraient croître à un CAGR de 9,21 % jusqu'en 2032.
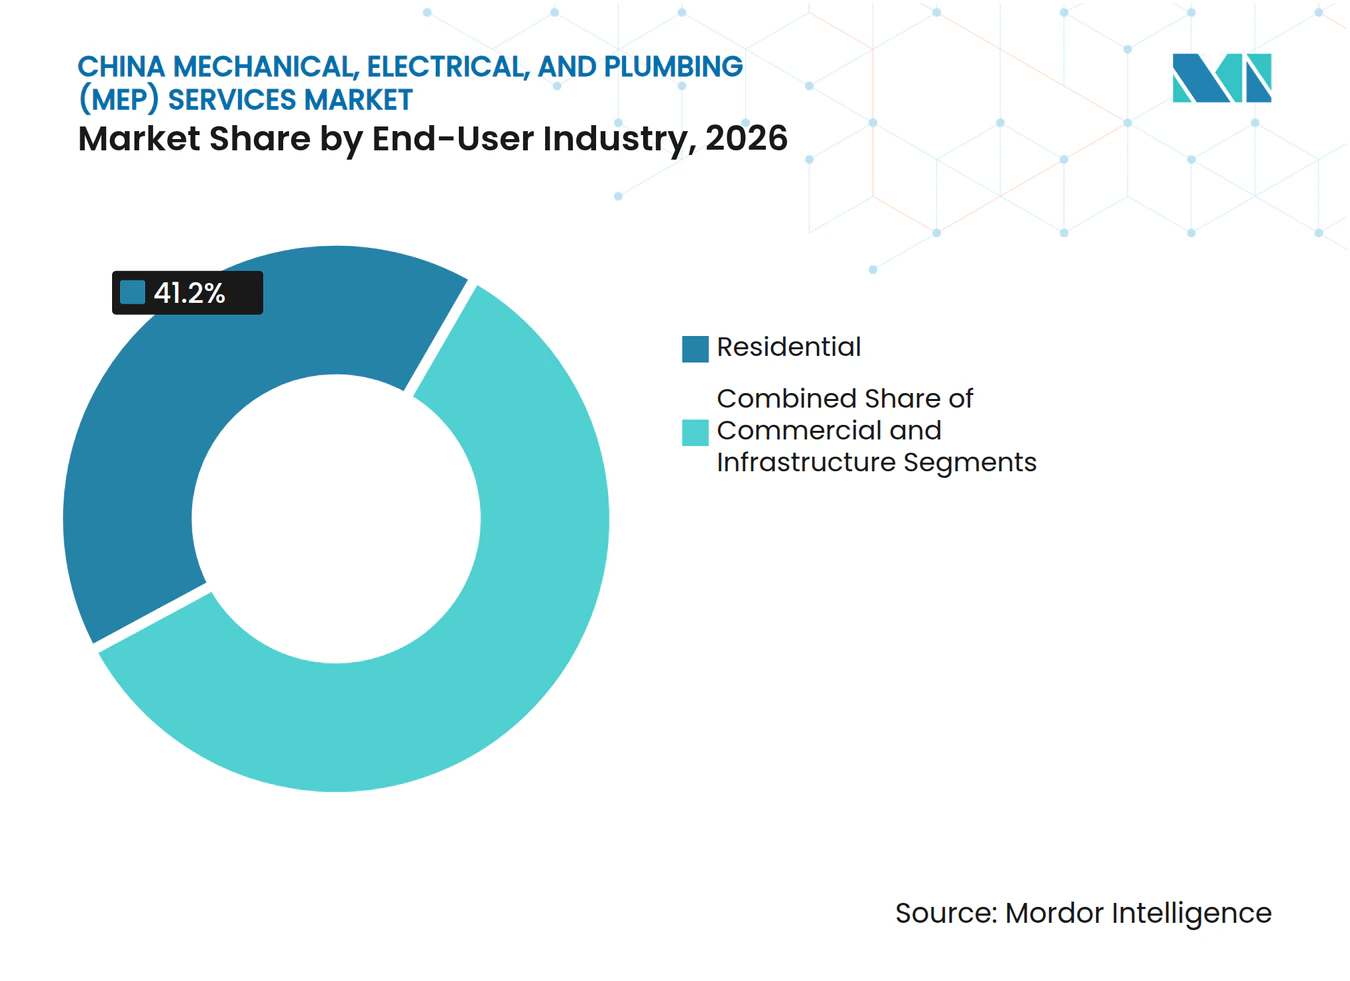
- Par secteur d'utilisation final, le segment résidentiel représentait 41,2 % de la taille du marché des services mécaniques, électriques et de plomberie (MEP) en Chine en 2026, tandis que les services MEP commerciaux devraient croître à un CAGR de 9,44 % jusqu'en 2032.
- Par principales villes, Shanghai représentait 18,5 % de la taille du marché des services mécaniques, électriques et de plomberie (MEP) en Chine en 2026, tandis que Shenzhen devrait croître à un CAGR de 9,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des services mécaniques, électriques et de plomberie (MEP) en Chine
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| L'expansion de l'IA et des centres de données stimule la demande de systèmes électriques haute capacité, de refroidissement et d'alimentation de secours | +2.1% | Shanghai, Pékin, Shenzhen, Chengdu ; nœuds nationaux dans le cadre du projet Est-Données-Ouest-Calcul | Court terme (≤ 2 ans) |
| Les programmes de renouvellement urbain génèrent des opportunités de rénovation MEP dans les bâtiments résidentiels et commerciaux vieillissants | +1.6% | Toutes les grandes villes ; concentration la plus élevée à Pékin, Shanghai et dans les villes avec un parc immobilier antérieur à 2000 | Moyen terme (2–4 ans) |
| L'investissement dans la fabrication avancée stimule des exigences MEP spécialisées pour les installations de semi-conducteurs, d'électronique et de haute technologie | +1.4% | Shanghai, Shenzhen, Chengdu, Wuxi et les corridors de semi-conducteurs de Wuhan | Moyen terme (2–4 ans) |
| Les initiatives d'électrification des bâtiments accélèrent le remplacement des systèmes de chauffage conventionnels par des alternatives électriques | +1.2% | Zones de chauffage du nord et du centre de la Chine ; diffusion nationale dans les bâtiments commerciaux | Moyen terme (2–4 ans) |
| L'adoption des bâtiments intelligents élargit la demande de systèmes de contrôle automatisés, de capteurs et de systèmes de gestion technique intégrés | +1.1% | Shenzhen, Shanghai, Pékin ; diffusion vers Guangzhou, Chengdu | Long terme (≥ 4 ans) |
| Les mises à niveau des réseaux municipaux créent des opportunités de plomberie dans les réseaux d'eau, d'assainissement, de chauffage et de gaz | +0.8% | National ; dépenses concentrées à Pékin, Chengdu et dans les corridors de renouvellement de niveau 2 | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de l'IA et des centres de données stimule des systèmes de bâtiments à plus haute capacité
Les centres de données IA nécessitent une capacité électrique et de refroidissement bien supérieure à celle des propriétés commerciales standard. Le marché des services MEP en Chine bénéficie donc des travaux sur la distribution électrique, l'alimentation de secours, les systèmes d'eau glacée, le drainage et les systèmes de contrôle. La Commission nationale du développement et de la réforme a fixé des objectifs d'efficacité d'utilisation de l'énergie de 1,3 pour les nouveaux grands centres de données et de 1,25 pour les nœuds nationaux[1]. Ces exigences placent la conception du refroidissement et l'intégration des systèmes au cœur de la réalisation des projets. China Mobile a mis en service son centre de données sous-marin de Shanghai Lingang en octobre 2025 avec une capacité de 24 mégawatts et des systèmes de refroidissement à l'eau de mer[2]. Le projet a démontré comment des conceptions de refroidissement spécialisées peuvent élargir la portée des travaux mécaniques et électriques.
Les programmes de renouvellement urbain et de rénovation des bâtiments soutiennent un travail récurrent
Le renouvellement urbain a créé un large pipeline de rénovation pour le marché des services MEP en Chine. La Chine a rénové 27 100 anciennes communautés résidentielles en 2025, couvrant 4,99 millions de ménages[3]. Les travaux comprenaient la construction ou la réfection de 156 000 kilomètres de réseaux de canalisations souterraines. Les bâtiments rénovés nécessitent des travaux coordonnés sur la sécurité électrique, le CVC, l'eau, le drainage, les réseaux de gaz, les ascenseurs et la surveillance intelligente des réseaux. Une directive du gouvernement central de mai 2025 a appelé à la poursuite des actions de renouvellement urbain, notamment l'amélioration des réseaux de gaz et des infrastructures urbaines. La norme T/CIAS-9-2025 exige également que les projets de rénovation concernés traitent l'électricité, le CVC, la plomberie et l'intelligence du bâtiment comme des systèmes interconnectés.
L'investissement dans la fabrication avancée accroît les exigences MEP spécialisées
Les projets de semi-conducteurs et d'électronique avancée nécessitent des systèmes de bâtiments spécialisés qui diffèrent des installations commerciales standard. Les salles blanches exigent une température et une humidité stables, de l'eau ultra-pure, des systèmes d'extraction des effluents de procédé et une distribution électrique fiable. Ces exigences élargissent les travaux de conception, d'installation, de tests et de mise en service disponibles pour les entrepreneurs qualifiés. Hua Hong a annoncé l'expansion de sa fonderie Wuxi Phase III en septembre 2026 avec un investissement prévu de 4,1 milliards USD. L'installation est prévue pour une capacité mensuelle de 55 000 plaquettes de 12 pouces et nécessitera un CVC de salle blanche, de l'eau ultra-pure et des systèmes d'alimentation à haute disponibilité. Le marché des services MEP en Chine offre des opportunités dans les villes où l'investissement dans les semi-conducteurs s'étend au-delà des centres côtiers.
L'électrification des bâtiments élargit les travaux de remplacement des systèmes de chauffage
L'électrification des bâtiments crée un cycle de remplacement pour les équipements de chauffage et de production d'eau chaude. Six organismes du gouvernement central ont publié le Plan d'action pour promouvoir le développement de haute qualité de l'industrie des pompes à chaleur en avril 2025. Le plan visait une amélioration d'au moins 20 % de l'efficacité énergétique des pompes à chaleur. Il encourageait également le remplacement des systèmes de chauffage au charbon dans les bâtiments publics et les hôpitaux. Ces projets nécessitent une coordination étroite entre les entrepreneurs en mécanique, en électricité et en plomberie. La norme de conception des pompes à chaleur sur source d'eaux usées de Pékin pour 2025 soutient également des configurations de chauffage intégrées qui rassemblent ces flux de travaux.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| La faiblesse prolongée du secteur immobilier limite la demande MEP issue de la construction résidentielle conventionnelle | -1.3% | National ; plus prononcé dans les villes de niveau inférieur avec une forte exposition aux promoteurs | Long terme (≥ 4 ans) |
| La concurrence intense entre entrepreneurs exerce une pression sur les prix et les marges de service | -0.8% | National ; effet concentré dans les villes de niveau 1 où la densité de soumissionnaires est la plus élevée | Court terme (≤ 2 ans) |
| La hausse des coûts des équipements et de la main-d'œuvre qualifiée augmente les dépenses globales des projets MEP | -0.7% | National ; impact le plus fort à Shenzhen, Shanghai et dans les villes côtières à coût élevé | Moyen terme (2–4 ans) |
| Les codes de construction complexes et les exigences d'efficacité énergétique alourdissent les charges d'ingénierie et de conformité | -0.5% | National : influence réglementaire la plus forte à Pékin, Shanghai et dans le Guangdong | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
La faiblesse prolongée du secteur immobilier limite les volumes d'installation conventionnels
La construction résidentielle conventionnelle est restée une contrainte structurelle pour le marché des services MEP en Chine. L'investissement dans le développement immobilier a chuté de 17,2 % en 2025. Les nouvelles mises en chantier résidentielles ont reculé de 19,8 %, tandis que les ventes de logements neufs en valeur ont diminué de 12,6 %. La baisse des mises en chantier réduit les travaux d'installation électrique, de plomberie et de CVC en phase initiale pour les entrepreneurs qui servent les promoteurs immobiliers. Les travaux d'achèvement et les mises à niveau imposées par les codes fournissent encore une certaine activité, mais ils ne compensent pas les volumes perdus sur les nouveaux projets. Cette pression est la plus forte là où les entrepreneurs ont un accès limité aux travaux de rénovation et d'infrastructure financés par l'État.
La concurrence intense entre entrepreneurs pèse sur les prix et l'investissement dans les capacités
La concurrence est la plus forte dans les catégories de projets standard où l'attribution des contrats est principalement guidée par les prix. Les nouveaux contrats signés par les entreprises de construction chinoises ont reculé de 4,6 % en glissement annuel au cours des trois premiers trimestres de 2025. Les entreprises d'État conservent un avantage dans de nombreux projets de renouvellement et d'infrastructure financés par des fonds publics. Les entrepreneurs privés sont davantage exposés aux travaux à faible marge et aux processus d'appel d'offres encombrés. Cette pression peut retarder l'investissement dans le développement de la main-d'œuvre, la coordination numérique et les capacités de mise en service spécialisées. Les grandes entreprises peuvent défendre leurs marges lorsqu'elles démontrent de meilleures performances en matière de modélisation des informations du bâtiment, de tests et de livraison intégrée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les services mécaniques constituent la plus grande base tandis que les services MEP intégrés gagnent du terrain
Les services mécaniques détenaient 42,3 % de la part du marché des services MEP en Chine en 2026. Les travaux de CVC sont restés au cœur des bâtiments commerciaux, des installations industrielles et des sites informatiques à haute densité. Les centres de données nécessitent des systèmes de refroidissement plus importants à mesure que les charges en rack dépassent les spécifications des bureaux ordinaires. Les entrepreneurs en mécanique soutiennent également le remplacement des pompes à chaleur, les mises à niveau de la ventilation et la modernisation du chauffage urbain. Ces exigences préservent une large base adressable pour le marché des services MEP en Chine. Les services électriques couvrent la distribution haute tension, les alimentations sans interruption, les systèmes de secours et les systèmes de contrôle. Les services de plomberie bénéficient des mises à niveau des réseaux d'eau, d'assainissement, de gaz et municipaux. Chaque corps d'état reste nécessaire même lorsqu'un projet utilise un contrat de service unifié.
Les services MEP intégrés devraient croître à un CAGR de 9,19 % jusqu'en 2032. Les clients des projets de semi-conducteurs, de soins de santé et de centres de données recherchent de plus en plus un prestataire unique et responsable pour la coordination. La livraison unifiée réduit les transferts entre les entrepreneurs séparés en mécanique, électricité, plomberie et systèmes de contrôle. Elle peut également améliorer le contrôle du calendrier avant la mise en service des systèmes. Siemens a lancé sa plateforme Desigo CC Connected Buildings en septembre 2025 pour combiner les contrôles de CVC, d'éclairage, de protection incendie et de gestion de l'énergie. La plateforme reflète une évolution vers des systèmes de bâtiments qui fonctionnent via des logiciels et du matériel connectés. Le secteur des services MEP en Chine récompense donc les prestataires capables de connecter l'installation physique aux systèmes de contrôle et au support du cycle de vie. Cette évolution n'élimine pas les corps d'état spécialisés, mais elle change la façon dont les clients structurent leurs travaux.



Par type de service : la maintenance, la réparation et la rénovation dominent la part de marché, tandis que les services gérés et basés sur la performance croissent plus rapidement
La maintenance, la réparation et la rénovation détenaient 38,1 % de la part du marché des services MEP en Chine en 2026. Les propriétés vieillissantes nécessitent le remplacement des canalisations, la mise à la terre électrique, les mises à niveau de la ventilation et les améliorations des systèmes de gestion technique du bâtiment. Les normes de rénovation exigent de plus en plus que ces systèmes soient considérés ensemble plutôt que réparés isolément. Cela augmente la valeur et la portée technique de certaines missions de rénovation. Le programme national de rénovation 2025 a soutenu des travaux dans des millions de ménages et de grands projets de réseaux de canalisations. Le marché des services MEP en Chine dispose donc d'une source de demande moins dépendante des nouvelles mises en chantier de logements. La conception et l'ingénierie restent importantes car les installations à haute spécification nécessitent des plans coordonnés avant le début de la construction. L'installation, les tests et la mise en service restent essentiels là où la fiabilité des systèmes est critique.
Les services gérés / basés sur la performance devraient croître à un CAGR de 9,21 % jusqu'en 2032. Les propriétaires de bâtiments souhaitent de plus en plus des contrats de service liés à la disponibilité, aux résultats énergétiques et à la maintenance planifiée. Cela fait évoluer la relation de la réparation réactive vers une surveillance continue des systèmes. Johnson Controls International plc a lancé Metasys 16.0 en juin 2026 avec détection prédictive des défauts, mises à jour de cybersécurité et outils de remise en service. Son accent sur les centres de données, les établissements de santé, les installations pharmaceutiques et la fabrication avancée correspond aux secteurs qui ont besoin de performances opérationnelles fiables. Les accords de performance formels peuvent favoriser les prestataires disposant de plateformes de surveillance et d'équipes de service formées. Le secteur des services MEP en Chine pourrait donc voir davantage de revenus récurrents liés aux opérations. Les travaux de réparation informels se poursuivront, mais ils offrent moins d'outils pour démontrer des résultats mesurés.
Par secteur d'utilisation final : le résidentiel conserve la plus grande part tandis que la demande commerciale se développe plus rapidement
Le résidentiel détenait une part de 41,2 % du marché des services MEP en Chine en 2026. Sa demande est de plus en plus liée à la rénovation plutôt qu'à l'installation dans de nouveaux ensembles de logements. Les communautés plus anciennes ont besoin de remplacement de canalisations, d'améliorations liées aux ascenseurs, de mises à niveau de la sécurité électrique et d'une meilleure ventilation. La politique nationale de renouvellement urbain soutient ces travaux dans un large éventail de villes. Le marché des services MEP en Chine bénéficie également des exigences en matière d'intelligence du bâtiment et de surveillance des réseaux dans les projets de rénovation. Ces projets compensent en partie la faiblesse de la demande de première installation des promoteurs. Les utilisateurs d'infrastructures ajoutent du volume via les installations de transport en commun, les réseaux, le chauffage urbain et les bâtiments publics. Les marchés publics peuvent rendre cette partie de la base de clients plus résiliente lors des périodes de faiblesse du secteur immobilier.
Les utilisateurs finaux commerciaux devraient croître à un CAGR de 9,44 % jusqu'en 2032. Les centres de données, les campus technologiques, les installations de sciences de la vie et les bureaux haut de gamme nécessitent des systèmes complexes de refroidissement, d'alimentation électrique, d'eau et de contrôle. Ces clients sont moins susceptibles de retarder les mises à niveau critiques car la fiabilité opérationnelle affecte leurs propres services. Les normes de construction encouragent également une meilleure efficacité du CVC, des performances d'éclairage et des contrôles de consommation d'eau. L'installation Lingang de China Mobile a illustré les systèmes de refroidissement spécialisés pouvant être utilisés pour les projets informatiques à haute capacité. Les clients commerciaux créent également une demande pour les tests, la mise en service, l'automatisation et les services gérés continus. Cela offre des opportunités aux entreprises ayant une expertise technique au-delà de l'installation de construction standard. Le secteur des services MEP en Chine peut augmenter la capture de valeur lorsqu'il soutient la durée de vie opérationnelle complète de ces systèmes.

Analyse géographique
Shanghai détenait 18,5 % de la part du marché des services MEP en Chine en 2026 et reste le plus grand marché urbain. Sa position repose sur la fabrication avancée, les installations informatiques IA et les grands projets commerciaux. L'orientation de la ville vers le refroidissement liquide pour les nouveaux centres de données accroît la complexité des installations de refroidissement et de systèmes hydrauliques. Le centre de données sous-marin de Shanghai Lingang de China Mobile est entré en service en octobre 2025 avec un refroidissement à l'eau de mer et une capacité de 24 mégawatts. Il a montré le niveau de coordination spécialisée requis pour certains projets à Shanghai. Pékin ajoute la construction institutionnelle et les travaux de renouvellement soutenus par l'État à la demande nationale en matière de centres informatiques. Les limites à l'expansion informatique dans le centre-ville peuvent déplacer une partie des nouvelles activités de centres de données vers les zones environnantes tout en préservant la demande locale de rénovation. Le marché des services MEP en Chine reste soutenu dans les deux villes par des bâtiments nécessitant des mises à niveau des systèmes.
Shenzhen devrait croître à un CAGR de 9,71 % jusqu'en 2032, le taux le plus rapide parmi les grandes villes évaluées. Le développement de campus technologiques et la fabrication d'électronique soutiennent la demande de CVC de qualité salle blanche et de systèmes électriques fiables. Les infrastructures transfrontalières ajoutent des travaux nécessitant une conception coordonnée et des contrôles techniques. Guangzhou complète cette demande grâce aux projets de régénération des villages urbains entrant dans leurs phases d'installation en 2026. Le plan de renouvellement des équipements d'infrastructure du Guangdong comprend des évaluations d'ascenseurs et le remplacement du CVC dans les grands bâtiments publics et commerciaux. Cette politique soutient les travaux de mise en conformité au-delà du développement immobilier conventionnel. Le marché des services MEP en Chine dans le delta de la rivière des Perles bénéficie d'un mélange d'investissements technologiques, de réaménagement et de remplacement d'équipements de bâtiments.
Chengdu et la catégorie Reste de la Chine deviennent une source de demande plus spécialisée. Chengdu a positionné les secteurs de l'IA et des semi-conducteurs comme des priorités stratégiques dans son 14e Plan quinquennal. Ces projets nécessitent des entrepreneurs capables de gérer les systèmes de salles blanches, les utilités de procédé et l'alimentation électrique fiable. Les villes de l'ouest peuvent attirer des centres de données car les coûts de l'électricité y sont inférieurs à ceux des régions de l'est. Leur croissance crée une opportunité pour les spécialistes d'établir une capacité de livraison régionale avant que la base d'entrepreneurs ne devienne saturée. Le renouvellement urbain national diffuse également la demande de rénovation dans les villes plus petites via les programmes de rénovation des anciennes communautés et des réseaux de canalisations. Cette large base géographique réduit la dépendance du marché des services MEP en Chine à un petit nombre de centres de construction côtiers. La taille du marché des services MEP en Chine pour ces emplacements dispersés est soutenue par de multiples petits programmes de rénovation plutôt que par une seule catégorie de projets.
Paysage concurrentiel
Concentration du Marché
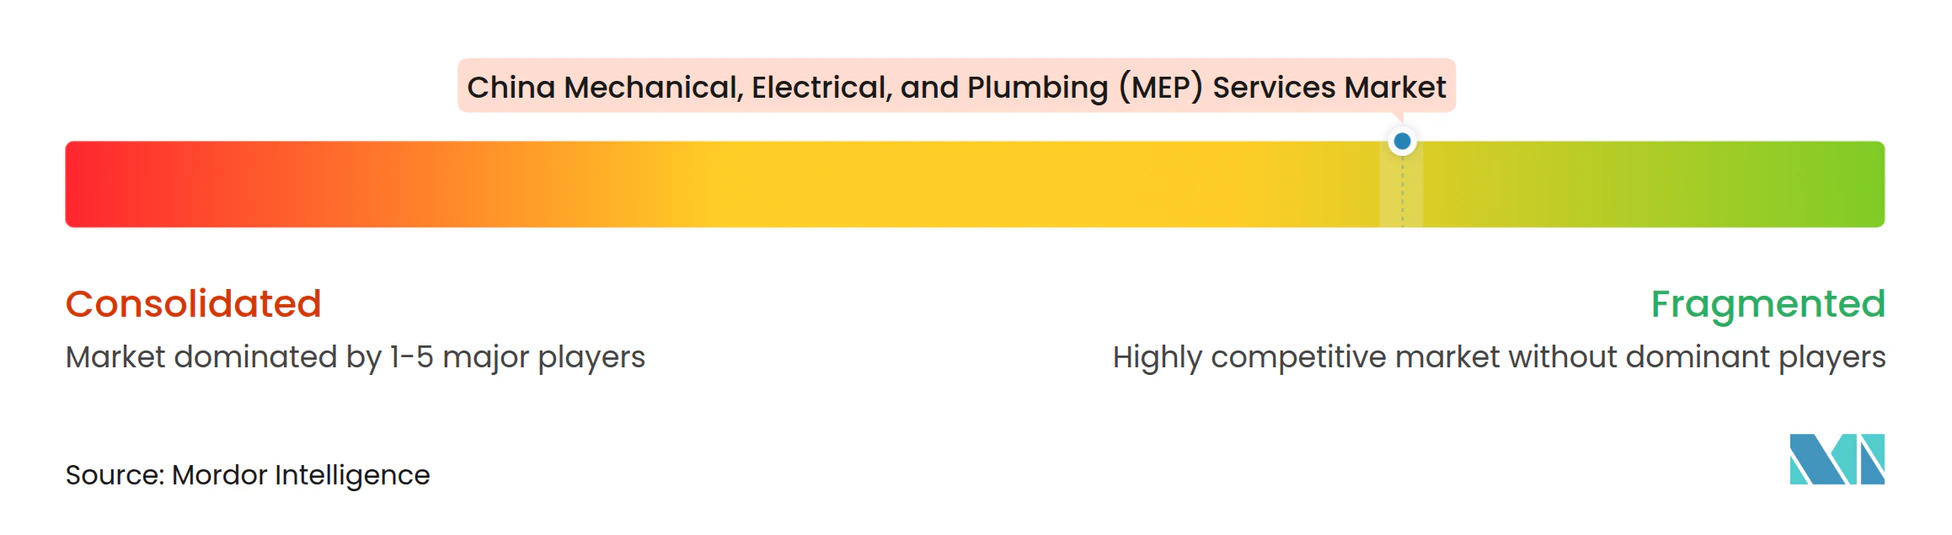
Le marché des services MEP en Chine est de nature fragmentée et combine de grands groupes d'ingénierie d'État avec de nombreux entrepreneurs régionaux. Les groupes d'État sont bien positionnés pour les grands contrats publics, d'infrastructure et de renouvellement urbain. Les spécialistes régionaux restent importants pour les travaux locaux d'installation, de réparation et de maintenance. Cette structure fait de l'accès aux projets, de la capacité technique et de l'expérience de livraison des facteurs concurrentiels importants. China State Construction Engineering Corporation a signalé une activité stable de nouveaux contrats signés en 2025, indiquant une capacité continue à sécuriser de grands travaux de construction. Cependant, les lots MEP standard restent soumis à une pression sur les prix lorsque les soumissionnaires proposent des services similaires à forte intensité de main-d'œuvre. Les entreprises capables d'intégrer la conception, l'installation, les systèmes de contrôle et la mise en service ont une différenciation plus claire.
Les fournisseurs internationaux de technologies du bâtiment sont en concurrence plus directe pour les missions de services gérés et à haute spécification. Johnson Controls International plc a lancé Metasys 16.0 en juin 2026 avec détection prédictive des défauts, renforcement de la cybersécurité et fonctions de remise en service rapide. Le produit aide les clients à suivre les données opérationnelles et les performances mesurées des systèmes après la fin de la construction. Siemens a lancé la plateforme Desigo CC Connected Buildings en septembre 2025 pour le CVC connecté, l'éclairage, la protection incendie et la gestion de l'énergie. Ces initiatives placent les logiciels, les systèmes de contrôle et le service sur le cycle de vie aux côtés de l'installation mécanique et électrique traditionnelle. Le marché des services MEP en Chine offre un champ d'application plus large pour ces approches dans les centres de données, les hôpitaux, les installations pharmaceutiques et les sites de fabrication avancée. Les entrepreneurs sans capacités de contrôle comparables peuvent s'associer à des fournisseurs de technologie ou se concentrer sur des lots axés sur l'exécution.
Les cabinets d'ingénierie spécialisés peuvent se différencier par des travaux complexes de coordination et de mise en service. AECOM a soutenu l'ingénierie MEP du nouveau port de Huanggang, un projet transfrontalier avec des exigences de Hong Kong et de Shenzhen. WSP Global Inc. a utilisé des méthodes MEP intégrées multi-corps d'état sur Lee Garden Eight dans la Grande Baie. Ces exemples montrent la valeur des méthodes de coordination là où la sécurité, le calendrier, l'exposition à la main-d'œuvre et les performances du bâtiment sont importants. Les entrepreneurs nationaux conservent des avantages d'échelle dans de nombreux projets financés par des fonds publics, tandis que les entreprises internationales offrent une expérience d'installations complexes comparables. Le marché des services MEP en Chine peut favoriser la coopération entre les prestataires d'exécution locaux et les spécialistes techniques internationaux. La contractualisation basée sur la performance reste une ouverture pertinente là où les centres de données et les usines de fabrication de semi-conducteurs ont besoin d'une mise en service fiable et d'un service continu.
Leaders du secteur des services mécaniques, électriques et de plomberie (MEP) en Chine
-
China State Construction Engineering Corporation Limited
-
China Railway Group Limited
-
China Railway Construction Corporation Limited
-
China Energy Engineering Corporation Limited
-
China National Chemical Engineering Group Corporation Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Hua Hong Grace Semiconductor a annoncé l'expansion de sa fonderie Wuxi Phase III avec un investissement total de 4,1 milliards USD et une capacité prévue de 55 000 plaquettes de 12 pouces par mois, nécessitant un CVC de salle blanche, des circuits d'eau ultra-pure et des systèmes MEP de distribution électrique à haute disponibilité.
- Août 2026 : Advanced Micro-Fabrication Equipment a annoncé un investissement de 3,5 milliards CNY (environ 520 millions USD) dans la deuxième phase de son installation de Lingang. Le projet étend les capacités de fabrication, de recherche et développement et de vente pour les équipements de traitement des semi-conducteurs, soutenant la demande en utilités industrielles et en systèmes MEP d'usine.
- Juin 2026 : Johnson Controls International plc a lancé Metasys 16.0 avec détection prédictive des défauts, renforcement de la cybersécurité et outils de mise en service accélérée, ciblant les centres de données, les établissements de santé, les installations pharmaceutiques et les sites de fabrication avancée comme environnements de déploiement principaux du système.
Périmètre du rapport sur le marché des services mécaniques, électriques et de plomberie (MEP) en Chine
| Services mécaniques |
| Services électriques |
| Services de plomberie |
| Services MEP intégrés |
| Conception et ingénierie |
| Installation, tests et mise en service |
| Maintenance, réparation et rénovation |
| Services gérés / basés sur la performance |
| Résidentiel |
| Commercial |
| Infrastructure |
| Pékin |
| Shanghai |
| Shenzhen |
| Guangzhou |
| Chengdu |
| Reste de la Chine |
| Par type | Services mécaniques |
| Services électriques | |
| Services de plomberie | |
| Services MEP intégrés | |
| Par type de service | Conception et ingénierie |
| Installation, tests et mise en service | |
| Maintenance, réparation et rénovation | |
| Services gérés / basés sur la performance | |
| Par secteur d'utilisation final | Résidentiel |
| Commercial | |
| Infrastructure | |
| Par principales villes | Pékin |
| Shanghai | |
| Shenzhen | |
| Guangzhou | |
| Chengdu | |
| Reste de la Chine |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des services MEP en Chine ?
Le marché des services MEP en Chine est estimé à 40,75 milliards USD en 2027 et devrait atteindre 61,12 milliards USD d'ici 2032, avec une expansion à un CAGR de 8,45 %.
Quel type de service MEP détient la plus grande part en Chine ?
La maintenance, la réparation et la rénovation détenaient 38,1 % en 2026, soutenues par le parc immobilier vieillissant et l'activité de renouvellement urbain.
Quel segment MEP devrait croître le plus rapidement jusqu'en 2031 ?
Les utilisateurs finaux commerciaux devraient croître à un CAGR de 9,44 %, portés par les centres de données, les campus technologiques, les installations de sciences de la vie et les rénovations de bureaux.
Pourquoi les centres de données sont-ils importants pour la demande MEP en Chine ?
Les centres de données nécessitent une distribution électrique haute capacité, une alimentation de secours, un refroidissement, des systèmes d'eau glacée, un drainage et des systèmes de contrôle intégrés.
Quelle ville chinoise est en tête de la demande MEP ?
Shanghai détenait 18,5 % en 2026 car elle concentre les centres de données, la fabrication de semi-conducteurs et les grands projets commerciaux.
Quelle ville devrait connaître la croissance la plus rapide pour les services MEP ?
Shenzhen devrait croître à un CAGR de 9,71 % jusqu'en 2032, soutenue par les campus technologiques, la fabrication d'électronique et le développement des infrastructures.