
Marktgröße und Marktanteile für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 37.57 Milliarden US-Dollar |
| Marktgröße (2027) | 40.75 Milliarden US-Dollar |
| Marktgröße (2032) | 61.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China von Mordor Intelligence
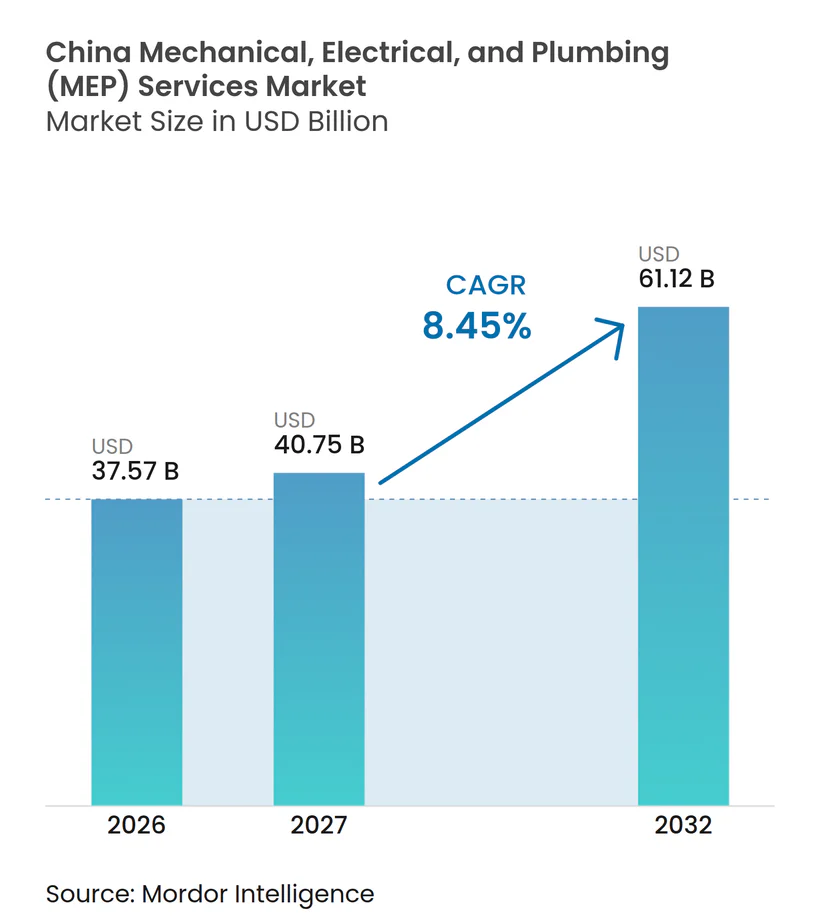
Die Marktgröße für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China soll von 37,57 Milliarden USD im Jahr 2026 auf 40,75 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 61,12 Milliarden USD erreichen, mit einem CAGR von 8,45 % über den Zeitraum 2027–2032.
Der Markt für MEP-Dienstleistungen in China erhält Unterstützung durch Rechenzentren, Halbleiteranlagen, Stadterneuerung und energiebezogene Gebäudemodernisierungen. Diese Aktivitäten verlagern die Nachfrage hin zu Kühlung, elektrischer Verteilung, Wassersystemen, Steuerungen und Inbetriebnahmearbeiten mit höheren technischen Anforderungen, einschließlich einer stärkeren Koordination zwischen Kühlung, Stromversorgung, Wassermanagement, Steuerungen, Sicherheitssystemen und digitalem Monitoring. Dies macht frühe Ingenieurentscheidungen wichtiger als bei konventionellen Bauprojekten und stärkt die Nachfrage nach spezialisierten Inbetriebnahmekompetenzen in komplexen Anlagen. Dies verändert den Arbeitsmix von routinemäßigen, separaten Gewerken hin zu koordinierten Systemen, die eine zuverlässige Planung, Installation, Prüfung und Betrieb erfordern. Es legt auch größeres Gewicht auf Projekte, bei denen Servicequalität, Energieleistung und Inbetriebnahmedisziplin die Fähigkeit des Kunden zum sicheren Betrieb beeinflussen. Eine kleinere Wohnbaupipeline schränkt weiterhin die konventionellen Installationsvolumina ein, insbesondere für Auftragnehmer, die auf neue Wohnbauprojekte angewiesen sind. Sanierungsaktivitäten bieten eine stabilere Arbeitsquelle, da ältere Gebäude Verbesserungen bei Rohrleitungen, HLK, Elektrik und Gebäudesteuerungen benötigen. Der Markt für MEP-Dienstleistungen in China begünstigt auch Anbieter, die Planung, Installation, Prüfung und laufendes Leistungsmanagement kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfielen mechanische Dienstleistungen im Jahr 2026 auf 42,3 % des Marktanteils für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China, während integrierte MEP-Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 9,19 % wachsen werden.
- Nach Dienstleistungsart entfielen Wartung, Reparatur und Sanierung im Jahr 2026 auf 38,1 % des Marktanteils für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China, während verwaltete bzw. leistungsbasierte Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen werden.
- Nach Endverbraucherbranche repräsentierte das Wohngebäudesegment im Jahr 2026 41,2 % der Marktgröße für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China, während gewerbliche MEP-Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 9,44 % wachsen werden.
- Nach Großstädten repräsentierte Shanghai im Jahr 2026 18,5 % der Marktgröße für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China, während Shenzhen bis 2032 voraussichtlich mit einem CAGR von 9,71 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Rechenzentrumsexpansion treiben die Nachfrage nach hochkapazitären elektrischen, Kühl- und Notstromsystemen | +2.1% | Shanghai, Peking, Shenzhen, Chengdu; nationale Knotenpunkte im Rahmen von Ost-Daten-West-Computing | Kurzfristig (≤ 2 Jahre) |
| Stadterneuerungsprogramme schaffen MEP-Sanierungsmöglichkeiten in alternden Wohn- und Gewerbegebäuden | +1.6% | Alle Großstädte; höchste Konzentration in Peking, Shanghai und Städten mit Gebäudebestand vor dem Jahr 2000 | Mittelfristig (2–4 Jahre) |
| Investitionen in die Hightech-Fertigung treiben spezialisierte MEP-Anforderungen für Halbleiter-, Elektronik- und Hightech-Anlagen | +1.4% | Shanghai, Shenzhen, Chengdu, Wuxi und Wuhan Halbleiterkorridore | Mittelfristig (2–4 Jahre) |
| Initiativen zur Gebäudeelektrifizierung beschleunigen den Austausch konventioneller Heizsysteme durch elektrische Alternativen | +1.2% | Nördliche und zentrale chinesische Heizzonen; nationale Ausbreitung in Gewerbegebäuden | Mittelfristig (2–4 Jahre) |
| Die Einführung intelligenter Gebäude erweitert die Nachfrage nach automatisierten Steuerungen, Sensoren und integrierten Gebäudemanagementsystemen | +1.1% | Shenzhen, Shanghai, Peking; Ausbreitung nach Guangzhou, Chengdu | Langfristig (≥ 4 Jahre) |
| Kommunale Versorgungsaufrüstungen schaffen Sanitärmöglichkeiten in den Bereichen Wasser, Entwässerung, Heizung und Gasnetze | +0.8% | National; konzentrierte Ausgaben in Peking, Chengdu und Erneuerungskorridoren der zweiten Ebene | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Rechenzentrumsexpansion treibt leistungsstärkere Gebäudesysteme
KI-Rechenzentren benötigen weit mehr elektrische und Kühlkapazität als standardmäßige Gewerbeimmobilien. Der Markt für MEP-Dienstleistungen in China profitiert daher von Arbeiten an Stromverteilung, Notstromversorgung, Kaltwassersystemen, Entwässerung und Steuerungen. Die Nationale Entwicklungs- und Reformkommission hat Ziele für die Stromnutzungseffizienz von 1,3 für neue große Rechenzentren und 1,25 für nationale Knotenpunkte festgelegt[1]. Diese Anforderungen machen Kühlungsdesign und Systemintegration zu zentralen Elementen der Projektabwicklung. China Mobile nahm im Oktober 2025 sein Unterwasser-Rechenzentrum Shanghai Lingang mit einer Kapazität von 24 Megawatt und Meerwasserkühlsystemen in Betrieb[2]. Das Projekt zeigte, wie spezialisierte Kühlungskonzepte den Umfang mechanischer und elektrischer Arbeiten erweitern können.
Stadterneuerung und Gebäudesanierungsprogramme unterstützen wiederkehrende Aufträge
Die Stadterneuerung hat eine breite Sanierungspipeline für den Markt für MEP-Dienstleistungen in China geschaffen. China renovierte im Jahr 2025 27.100 ältere Wohnanlagen und erfasste dabei 4,99 Millionen Haushalte[3]. Die Arbeiten umfassten den Bau oder die Überholung von 156.000 Kilometern unterirdischer Rohrnetze. Modernisierte Gebäude benötigen koordinierte Arbeiten an elektrischer Sicherheit, HLK, Wasser, Entwässerung, Gasleitungen, Aufzügen und intelligentem Versorgungsmonitoring. Eine zentrale Regierungsrichtlinie vom Mai 2025 forderte die Fortsetzung von Stadterneuerungsmaßnahmen, einschließlich Verbesserungen an Gasnetzen und städtischer Infrastruktur. T/CIAS-9-2025 schreibt außerdem vor, dass abgedeckte Sanierungsprojekte Elektrik, HLK, Sanitär und Gebäudeintelligenz als verbundene Systeme behandeln müssen.
Investitionen in die Hightech-Fertigung erhöhen spezialisierte MEP-Anforderungen
Halbleiter- und Hightech-Elektronikprojekte benötigen spezialisierte Gebäudesysteme, die sich von standardmäßigen gewerblichen Installationen unterscheiden. Reinräume erfordern stabile Temperatur und Luftfeuchtigkeit, hochreines Wasser, Prozessabluft und eine zuverlässige elektrische Verteilung. Diese Anforderungen erweitern die Planungs-, Installations-, Prüf- und Inbetriebnahmearbeiten, die qualifizierten Auftragnehmern zur Verfügung stehen. Hua Hong kündigte im September 2026 die Erweiterung der Gießerei Wuxi Phase III mit einem geplanten Investitionsvolumen von 4,1 Milliarden USD an. Die Anlage ist für eine monatliche Kapazität von 55.000 12-Zoll-Wafern geplant und wird Reinraum-HLK, ultrareines Wasser und hochverfügbare Stromsysteme erfordern. Der Markt für MEP-Dienstleistungen in China bietet Chancen in Städten, in denen Halbleiterinvestitionen über die Küstenzentren hinausgehen.
Gebäudeelektrifizierung erweitert den Austausch von Heizsystemen
Die Gebäudeelektrifizierung schafft einen Ersatzzyklus für Heizungs- und Warmwassergeräte. Sechs zentrale Regierungsstellen veröffentlichten im April 2025 den Aktionsplan zur Förderung der hochwertigen Entwicklung der Wärmepumpenbranche. Der Plan zielte auf eine Verbesserung der Energieeffizienz von Wärmepumpen um mindestens 20 %. Er förderte auch den Austausch kohlebefeuerter Heizsysteme in öffentlichen Gebäuden und Krankenhäusern. Diese Projekte erfordern eine enge Koordination zwischen Mechanik-, Elektrik- und Sanitärauftragnehmern. Pekings Designstandard für Abwasserwärmepumpen aus dem Jahr 2025 unterstützt ebenfalls integrierte Heizungskonfigurationen, die diese Arbeitsbereiche zusammenführen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Schwäche im Immobiliensektor begrenzt die MEP-Nachfrage aus dem konventionellen Wohnungsbau | -1.3% | National; am stärksten ausgeprägt in Städten niedrigerer Ebenen mit hohem Entwicklerengagement | Langfristig (≥ 4 Jahre) |
| Intensiver Wettbewerb unter Auftragnehmern übt Druck auf Preise und Servicemargen aus | -0.8% | National; konzentrierte Auswirkung in Städten der ersten Ebene, wo die Bieterdichte am höchsten ist | Kurzfristig (≤ 2 Jahre) |
| Steigende Ausrüstungs- und Fachkräftekosten erhöhen die Gesamtausgaben für MEP-Projekte | -0.7% | National; stärkste Auswirkung in Shenzhen, Shanghai und hochpreisigen Küstenstädten | Mittelfristig (2–4 Jahre) |
| Komplexe Bauvorschriften und Energieeffizienzanforderungen erhöhen den Ingenieur- und Compliance-Aufwand | -0.5% | National: stärkster regulatorischer Einfluss in Peking, Shanghai und Guangdong | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Schwäche im Immobiliensektor begrenzt konventionelle Installationsvolumina
Der konventionelle Wohnungsbau ist ein strukturelles Hemmnis für den Markt für MEP-Dienstleistungen in China geblieben. Die Investitionen in die Immobilienentwicklung sanken im Jahr 2025 um 17,2 %. Die Neubaustarts im Wohnbereich gingen um 19,8 % zurück, während die Neubauwohnungsverkäufe nach Wert um 12,6 % fielen. Geringere Neubaustarts reduzieren die frühen Installations-, Sanitär- und HLK-Arbeiten für Auftragnehmer, die Wohnungsbauträger bedienen. Fertigstellungsarbeiten und durch Vorschriften bedingte Modernisierungen bieten noch etwas Aktivität, ersetzen jedoch nicht die verlorenen Volumina aus neuen Projekten. Dieser Druck ist am stärksten dort, wo Auftragnehmer nur begrenzten Zugang zu staatlich finanzierten Sanierungs- und Infrastrukturarbeiten haben.
Intensiver Wettbewerb unter Auftragnehmern belastet Preise und Kapazitätsinvestitionen
Der Wettbewerb ist in standardmäßigen Projektkategorien am stärksten, wo Auftragsvergaben primär preisgetrieben sind. Die von chinesischen Bauunternehmen neu unterzeichneten Verträge gingen in den ersten drei Quartalen 2025 im Jahresvergleich um 4,6 % zurück. Staatseigene Unternehmen behalten einen Vorteil bei vielen öffentlich finanzierten Erneuerungs- und Infrastrukturprojekten. Private Auftragnehmer sind stärker margenschwachen Arbeiten und überfüllten Ausschreibungsverfahren ausgesetzt. Dieser Druck kann Investitionen in die Personalentwicklung, digitale Koordination und spezialisierte Inbetriebnahmekompetenzen verzögern. Größere Unternehmen können Margen verteidigen, wo sie stärkere Leistungen im Bereich Building Information Modeling, Prüfung und integrierte Abwicklung nachweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mechanische Dienstleistungen bilden die größte Basis, während integrierte MEP-Dienstleistungen an Bedeutung gewinnen
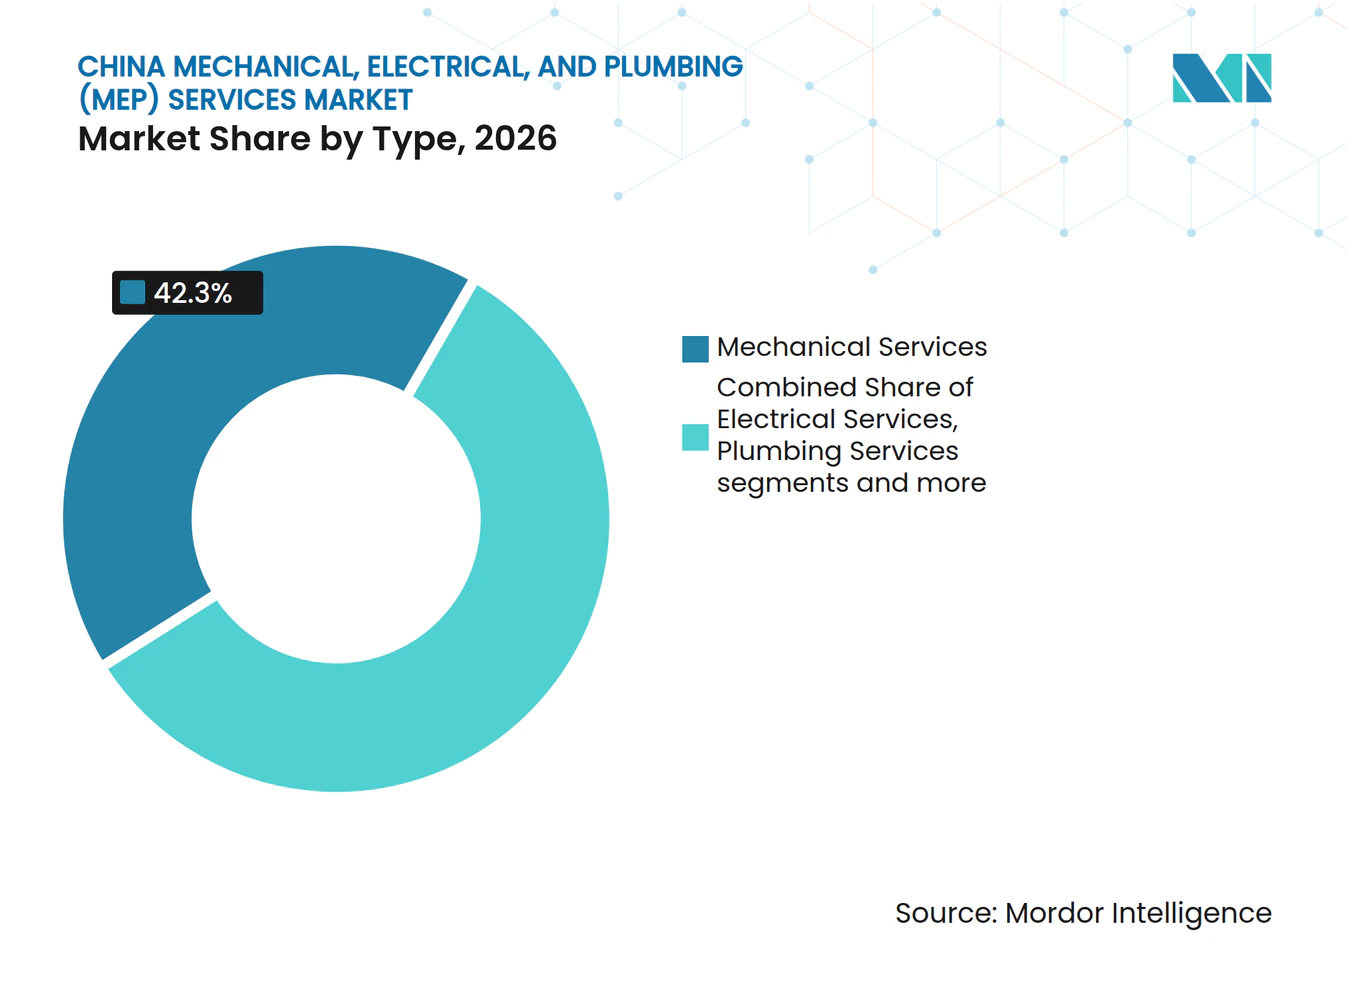
Mechanische Dienstleistungen hielten im Jahr 2026 einen Anteil von 42,3 % am Markt für MEP-Dienstleistungen in China. HLK-Arbeiten blieben zentral für Gewerbegebäude, Industrieanlagen und hochdichte Rechenzentren. Rechenzentren benötigen größere Kühlsysteme, da die Rack-Lasten über gewöhnliche Bürostandards hinausgehen. Mechanische Auftragnehmer unterstützen auch den Austausch von Wärmepumpen, Lüftungsmodernisierungen und die Modernisierung der Fernwärme. Diese Anforderungen erhalten eine breite adressierbare Basis für den Markt für MEP-Dienstleistungen in China. Elektrische Dienstleistungen bedienen Hochspannungsverteilung, unterbrechungsfreie Stromversorgungen, Notsysteme und Steuerungen. Sanitärdienstleistungen profitieren von Wasser-, Entwässerungs-, Gas- und kommunalen Netzaufrüstungen. Jede Disziplin bleibt notwendig, auch wenn ein Projekt einen einheitlichen Servicevertrag verwendet.
Integrierte MEP-Dienstleistungen sollen bis 2032 mit einem CAGR von 9,19 % wachsen. Kunden in Halbleiter-, Gesundheits- und Rechenzentrum-Projekten suchen zunehmend nach einem verantwortlichen Anbieter für die Koordination. Eine einheitliche Abwicklung reduziert Übergaben zwischen separaten Mechanik-, Elektrik-, Sanitär- und Steuerungsauftragnehmern. Sie kann auch die Terminplanung verbessern, bevor Systeme in Betrieb genommen werden. Siemens stellte im September 2025 seine Desigo CC Connected Buildings-Plattform vor, um HLK-, Beleuchtungs-, Brandschutz- und Energiemanagementsteuerungen zu kombinieren. Die Plattform spiegelt eine Bewegung hin zu Gebäudesystemen wider, die ber verbundene Software und Hardware betrieben werden. Der Sektor für MEP-Dienstleistungen in China belohnt daher Anbieter, die physische Installation mit Steuerungen und Lebenszyklusunterstützung verbinden können. Diese Verschiebung eliminiert keine Spezialgewerke, ändert aber, wie Kunden ihre Arbeiten bündeln.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistungsart: Wartung, Reparatur und Sanierung führt den Marktanteil an, während verwaltete und leistungsbasierte Dienstleistungen schneller wachsen
Wartung, Reparatur und Sanierung hielten im Jahr 2026 einen Anteil von 38,1 % am Markt für MEP-Dienstleistungen in China. Ältere Immobilien benötigen Rohrleitungsersatz, elektrische Erdung, Lüftungsmodernisierungen und Verbesserungen der Gebäudesteuerung. Renovierungsstandards erfordern zunehmend, dass diese Systeme gemeinsam betrachtet werden, anstatt isoliert repariert zu werden. Dies erhöht den Wert und den technischen Umfang einiger Sanierungsaufträge. Das nationale Renovierungsprogramm 2025 unterstützte Arbeiten in Millionen von Haushalten und großen Rohrnetzprojekten. Der Markt für MEP-Dienstleistungen in China verfügt daher über eine Nachfragequelle, die weniger von Neubaustarts im Wohnbereich abhängig ist. Planung und Ingenieurwesen bleiben wichtig, da hochspezifizierte Anlagen koordinierte Layouts vor Baubeginn benötigen. Installation, Prüfung und Inbetriebnahme bleiben wesentlich, wo Systemzuverlässigkeit kritisch ist.
Verwaltete bzw. leistungsbasierte Dienstleistungen sollen bis 2032 mit einem CAGR von 9,21 % wachsen. Gebäudeeigentümer wünschen zunehmend Serviceverträge, die an Betriebszeit, Energieergebnisse und geplante Wartung geknüpft sind. Dies verändert die Beziehung von reaktiver Reparatur hin zu kontinuierlicher Systemüberwachung. Johnson Controls International plc lancierte im Juni 2026 Metasys 16.0 mit prädiktiver Fehlererkennung, Cybersicherheitsupdates und Wiederinbetriebnahme-Tools. Der Fokus auf Rechenzentren, Gesundheitswesen, Pharmaunternehmen und Hightech-Fertigungsanlagen entspricht den Sektoren, die eine zuverlässige Betriebsleistung benötigen. Formelle Leistungsvereinbarungen können Anbieter mit Monitoring-Plattformen und geschulten Serviceteams bevorzugen. Der Sektor für MEP-Dienstleistungen in China könnte daher mehr wiederkehrende Einnahmen verzeichnen, die an den Betrieb gebunden sind. Informelle Reparaturarbeiten werden fortbestehen, bieten jedoch weniger Möglichkeiten zur Demonstration messbarer Ergebnisse.
Nach Endverbraucherbranche: Wohngebäude behalten den größten Anteil, während die gewerbliche Nachfrage schneller wächst
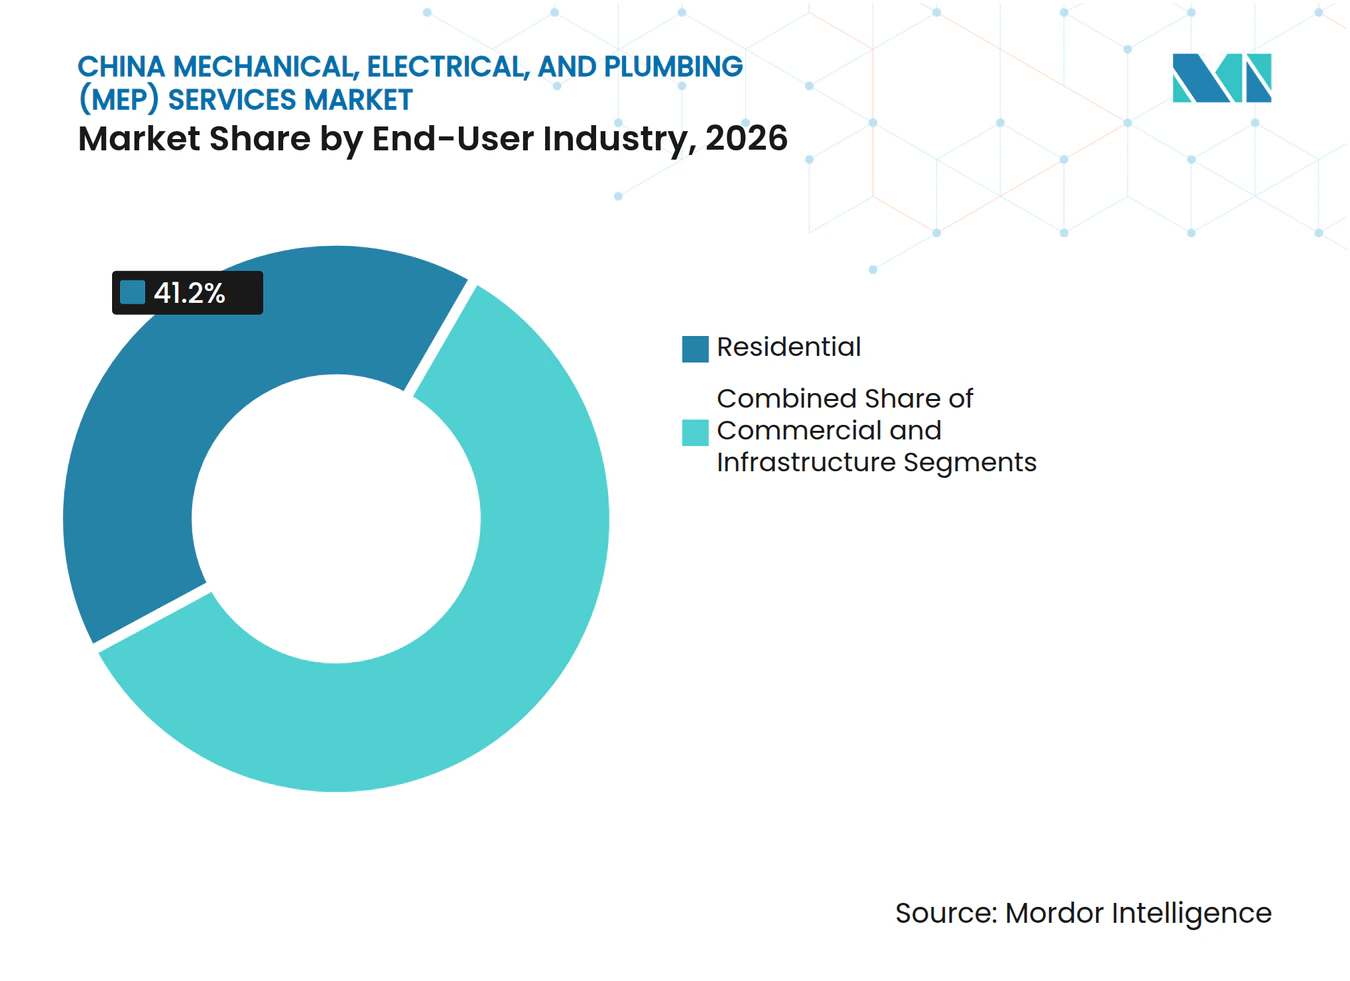
Wohngebäude hielten im Jahr 2026 einen Anteil von 41,2 % am Markt für MEP-Dienstleistungen in China. Die Nachfrage ist zunehmend mit Sanierung statt Installation in neuen Wohnbauprojekten verbunden. Ältere Wohnanlagen benötigen Rohrleitungsersatz, aufzugsbezogene Verbesserungen, elektrische Sicherheitsmodernisierungen und bessere Belüftung. Die nationale Stadterneuerungspolitik unterstützt diese Arbeiten in einer Vielzahl von Städten. Der Markt für MEP-Dienstleistungen in China profitiert auch von Anforderungen an Gebäudeintelligenz und Versorgungsmonitoring in Sanierungsprojekten. Diese Projekte gleichen die schwächere Erstinstallationsnachfrage von Bauträgern teilweise aus. Infrastrukturnutzer fügen Volumen durch Verkehrsanlagen, Versorgungsunternehmen, Fernwärme und öffentliche Gebäude hinzu. Öffentliche Beschaffung kann diesen Teil der Kundenbasis während der Schwäche im Immobiliensektor widerstandsfähiger machen.
Gewerbliche Endverbraucher sollen bis 2032 mit einem CAGR von 9,44 % wachsen. Rechenzentren, Technologiecampusse, Life-Science-Anlagen und Premium-Büros benötigen komplexe Kühlungs-, Strom-, Wasser- und Steuerungssysteme. Diese Kunden sind weniger geneigt, kritische Modernisierungen zu verzögern, da die Betriebszuverlässigkeit ihre eigenen Dienste beeinflusst. Gebäudestandards fördern auch stärkere HLK-Effizienz, Beleuchtungsleistung und Wasserverbrauchssteuerungen. China Mobiles Lingang-Anlage veranschaulichte die spezialisierten Kühlsysteme, die für hochkapazitive Rechenprojekte eingesetzt werden können. Gewerbliche Kunden schaffen auch Nachfrage nach Prüfung, Inbetriebnahme, Automatisierung und laufenden verwalteten Dienstleistungen. Dies bietet Chancen für Unternehmen mit technischer Tiefe jenseits der standardmäßigen Bauinstallation. Der Sektor für MEP-Dienstleistungen in China kann die Wertschöpfung steigern, wenn er den gesamten Betriebslebenszyklus dieser Systeme unterstützt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Shanghai hielt im Jahr 2026 einen Anteil von 18,5 % am Markt für MEP-Dienstleistungen in China und bleibt der größte Stadtmarkt. Seine Position beruht auf Hightech-Fertigung, KI-Rechenanlagen und großen Gewerbeprojekten. Die Ausrichtung der Stadt auf Flüssigkühlung für neue Rechenzentren erhöht die Komplexität von Kühlungs- und Wassersysteminstallationen. China Mobiles Unterwasser-Rechenzentrum Lingang nahm im Oktober 2025 mit Meerwasserkühlung und 24 Megawatt Kapazität den Betrieb auf. Es zeigte das Niveau der spezialisierten Koordination, das für einige Shanghaier Projekte erforderlich ist. Peking ergänzt die Nachfrage nach nationalen Knotenpunkt-Rechenanlagen durch institutionellen Bau und staatlich geförderte Erneuerungsarbeiten. Beschränkungen für die Erweiterung von Rechenanlagen im Stadtzentrum können einige neue Rechenzentrumsaktivitäten in umliegende Standorte verlagern, während die lokale Sanierungsnachfrage erhalten bleibt. Der Markt für MEP-Dienstleistungen in China wird in beiden Städten durch Gebäude unterstützt, die Systemmodernisierungen benötigen.
Shenzhen soll bis 2032 mit einem CAGR von 9,71 % wachsen, der schnellsten Rate unter den bewerteten Großstädten. Die Entwicklung von Technologiecampussen und die Elektronikmontage unterstützen die Nachfrage nach Reinraum-HLK und zuverlässigen Elektrosystemen. Grenzüberschreitende Infrastruktur fügt Arbeiten hinzu, die koordiniertes Design und technische Steuerungen erfordern. Guangzhou ergänzt diese Nachfrage durch Stadtdorf-Regenerationsprojekte, die 2026 in ihre Installationsphasen eintreten. Guangdongs Plan zur Erneuerung von Infrastrukturausrüstungen umfasst Aufzugsbewertungen und HLK-Austausch in großen öffentlichen und gewerblichen Gebäuden. Diese Politik unterstützt compliance-getriebene Arbeiten jenseits der konventionellen Immobilienentwicklung. Der Markt für MEP-Dienstleistungen in China im Perlflussdelta profitiert von einer Mischung aus Technologieinvestitionen, Neuentwicklung und Gebäudeausrüstungsersatz.
Chengdu und die Kategorie Übriges China werden zu einer spezialisierten Nachfragequelle. Chengdu hat KI- und Halbleitersektoren im Rahmen seines 14. Fünfjahresplans als strategische Prioritäten positioniert. Diese Projekte benötigen Auftragnehmer, die Reinraumsysteme, Prozessversorgungseinrichtungen und zuverlässige Stromversorgung verwalten können. Westliche Städte können Rechenzentren anziehen, da die Stromkosten niedriger sind als in östlichen Regionen. Ihr Wachstum schafft eine Möglichkeit für Spezialisten, regionale Lieferkapazitäten aufzubauen, bevor die Auftragnehmerbasis überfüllt wird. Die nationale Stadterneuerung verteilt auch Sanierungsnachfrage auf kleinere Städte durch Programme für alte Wohnanlagen und Rohrnetze. Diese breite geografische Basis verringert die Abhängigkeit des Marktes für MEP-Dienstleistungen in China von einer kleinen Anzahl von Küstenbaustandorten. Die Marktgröße für MEP-Dienstleistungen in China für diese verstreuten Standorte wird durch mehrere kleine Renovierungsprogramme statt einer einzigen Projektklasse unterstützt.
Wettbewerbslandschaft
Marktkonzentration
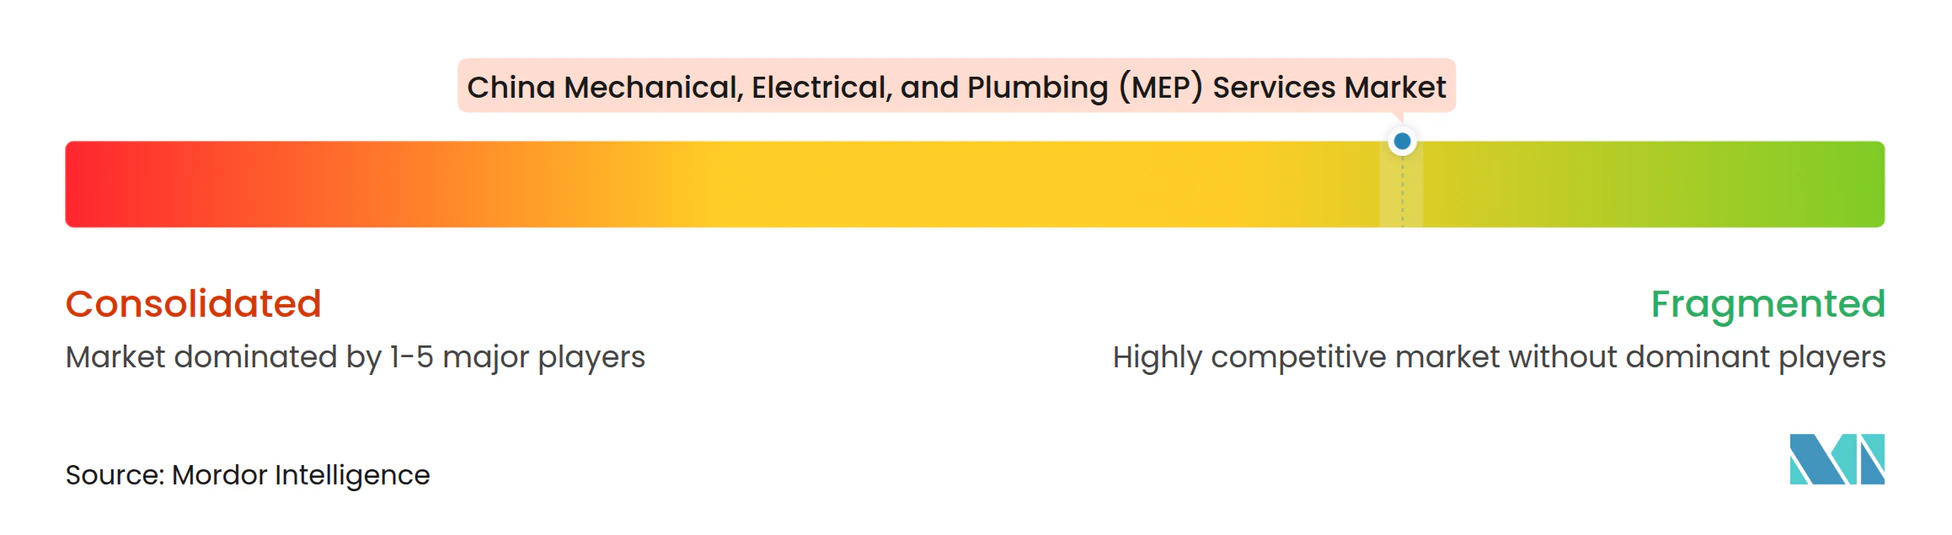
Der Markt für MEP-Dienstleistungen in China ist fragmentiert und kombiniert große staatseigene Ingenieurgruppen mit vielen regionalen Auftragnehmern. Staatseigene Gruppen sind gut positioniert für große öffentliche, Infrastruktur- und Stadterneuerungsverträge. Regionale Spezialisten bleiben wichtig für lokale Installations-, Reparatur- und Wartungsarbeiten. Diese Struktur macht Projektzugang, technische Kompetenz und Abwicklungserfahrung zu wichtigen Wettbewerbsfaktoren. China State Construction Engineering Corporation meldete im Jahr 2025 stabile neu unterzeichnete Vertragsaktivitäten, was auf eine anhaltende Fähigkeit zur Sicherung großer Bauaufträge hinweist. Standardmäßige MEP-Pakete unterliegen jedoch weiterhin Preisdruck, wenn Bieter ähnliche arbeitsintensive Dienstleistungen anbieten. Unternehmen, die Design, Installation, Steuerungen und Inbetriebnahme integrieren können, haben eine klarere Differenzierung.
Internationale Gebäudetechnologieanbieter konkurrieren direkter um verwaltete Dienstleistungen und hochspezifizierte Aufträge. Johnson Controls International plc lancierte im Juni 2026 Metasys 16.0 mit prädiktiver Fehlererkennung, Cybersicherheitshärtung und schnellen Wiederinbetriebnahmefunktionen. Das Produkt hilft Kunden, Betriebsdaten und gemessene Systemleistung nach Abschluss der Bauarbeiten zu verfolgen. Siemens lancierte im September 2025 die Desigo CC Connected Buildings-Plattform für verbundene HLK-, Beleuchtungs-, Brandschutz- und Energiemanagementsteuerungen. Diese Schritte stellen Software, Steuerungen und Lebenszyklusservice neben die traditionelle mechanische und elektrische Installation. Der Markt für MEP-Dienstleistungen in China bietet einen stärkeren Anwendungsbereich für diese Ansätze in Rechenzentren, Krankenhäusern, Pharmaunternehmen und Hightech-Fertigungsstandorten. Auftragnehmer ohne vergleichbare Steuerungskompetenzen können mit Technologieanbietern kooperieren oder sich auf ausführungsbasierte Pakete konzentrieren.
Spezialisierte Ingenieurunternehmen können sich durch komplexe Koordinations- und Inbetriebnahmearbeiten differenzieren. AECOM unterstützte MEP-Ingenieurleistungen am neuen Huanggang-Hafen, einem grenzüberschreitenden Projekt mit Anforderungen aus Hongkong und Shenzhen. WSP Global Inc. verwendete Multi-Gewerk-integrierte MEP-Methoden bei Lee Garden Eight in der Greater Bay Area. Diese Beispiele zeigen den Wert von Koordinationsmethoden, bei denen Sicherheit, Terminplanung, Arbeitsbelastung und Gebäudeleistung eine Rolle spielen. Inländische Auftragnehmer behalten Skalenvorteile bei vielen öffentlich finanzierten Projekten, während internationale Unternehmen Erfahrung aus vergleichbaren komplexen Anlagen einbringen. Der Markt für MEP-Dienstleistungen in China könnte eine Zusammenarbeit zwischen lokalen Ausführungsanbietern und internationalen technischen Spezialisten begünstigen. Leistungsbasierte Vertragsgestaltung bleibt eine relevante Möglichkeit, wo Rechenzentren und Halbleiteranlagen eine zuverlässige Inbetriebnahme und laufenden Service benötigen.
Branchenführer im Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China
-
China State Construction Engineering Corporation Limited
-
China Railway Group Limited
-
China Railway Construction Corporation Limited
-
China Energy Engineering Corporation Limited
-
China National Chemical Engineering Group Corporation Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Hua Hong Grace Semiconductor kündigte die Erweiterung der Gießerei Wuxi Phase III mit einem Gesamtinvestitionsvolumen von 4,1 Milliarden USD und einer geplanten Kapazität von 55.000 12-Zoll-Wafern pro Monat an, was Reinraum-HLK, ultrareines Wasserkreislaufsystem und hochverfügbare Stromverteilungs-MEP-Systeme erfordert.
- August 2026: Advanced Micro-Fabrication Equipment kündigte eine Investition von 3,5 Milliarden CNY (ca. 520 Millionen USD) in die zweite Phase seiner Lingang-Anlage an. Das Projekt erweitert die Fertigungs-, Forschungs- und Entwicklungs- sowie Vertriebskapazitäten für Halbleiterverarbeitungsanlagen und unterstützt die Nachfrage nach industriellen Versorgungseinrichtungen und Fabrik-MEP-Systemen.
- Juni 2026: Johnson Controls International plc lancierte Metasys 16.0 mit prädiktiver Fehlererkennung, Cybersicherheitshärtung und beschleunigten Inbetriebnahme-Tools, wobei Rechenzentren, Gesundheitswesen, Pharmaunternehmen und Hightech-Fertigungsanlagen als primäre Einsatzumgebungen des Systems anvisiert werden.
Berichtsumfang für den Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in China
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitärdienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Planung und Ingenieurwesen |
| Installation, Prüfung und Inbetriebnahme |
| Wartung, Reparatur und Sanierung |
| Verwaltete bzw. leistungsbasierte Dienstleistungen |
| Wohngebäude |
| Gewerbe |
| Infrastruktur |
| Peking |
| Shanghai |
| Shenzhen |
| Guangzhou |
| Chengdu |
| Übriges China |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitärdienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Planung und Ingenieurwesen |
| Installation, Prüfung und Inbetriebnahme | |
| Wartung, Reparatur und Sanierung | |
| Verwaltete bzw. leistungsbasierte Dienstleistungen | |
| Nach Endverbraucherbranche | Wohngebäude |
| Gewerbe | |
| Infrastruktur | |
| Nach Großstädten | Peking |
| Shanghai | |
| Shenzhen | |
| Guangzhou | |
| Chengdu | |
| Übriges China |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des MEP-Dienstleistungsmarkts in China?
Der Markt für MEP-Dienstleistungen in China wird für 2027 auf 40,75 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 61,12 Milliarden USD erreichen, mit einem CAGR von 8,45 %.
Welche MEP-Dienstleistungsart hält den größten Anteil in China?
Wartung, Reparatur und Sanierung hielten im Jahr 2026 einen Anteil von 38,1 %, unterstützt durch älteren Gebäudebestand und Stadterneuerungsaktivitäten.
Welches MEP-Segment soll bis 2031 am schnellsten wachsen?
Gewerbliche Endverbraucher sollen mit einem CAGR von 9,44 % wachsen, angetrieben durch Rechenzentren, Technologiecampusse, Life-Science-Anlagen und Büromodernisierungen.
Warum sind Rechenzentren wichtig für die MEP-Nachfrage in China?
Rechenzentren benötigen hochkapazitäre elektrische Verteilung, Notstromversorgung, Kühlung, Kaltwassersysteme, Entwässerung und integrierte Steuerungen.
Welche chinesische Stadt führt die MEP-Nachfrage an?
Shanghai hielt im Jahr 2026 einen Anteil von 18,5 %, da es Rechenzentren, Halbleiterfertigung und große Gewerbeprojekte konzentriert.
Welche Stadt soll für MEP-Dienstleistungen am schnellsten wachsen?
Shenzhen soll bis 2032 mit einem CAGR von 9,71 % wachsen, unterstützt durch Technologiecampusse, Elektronikmontage und Infrastrukturentwicklung.