
Tamaño y Participación del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de China
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
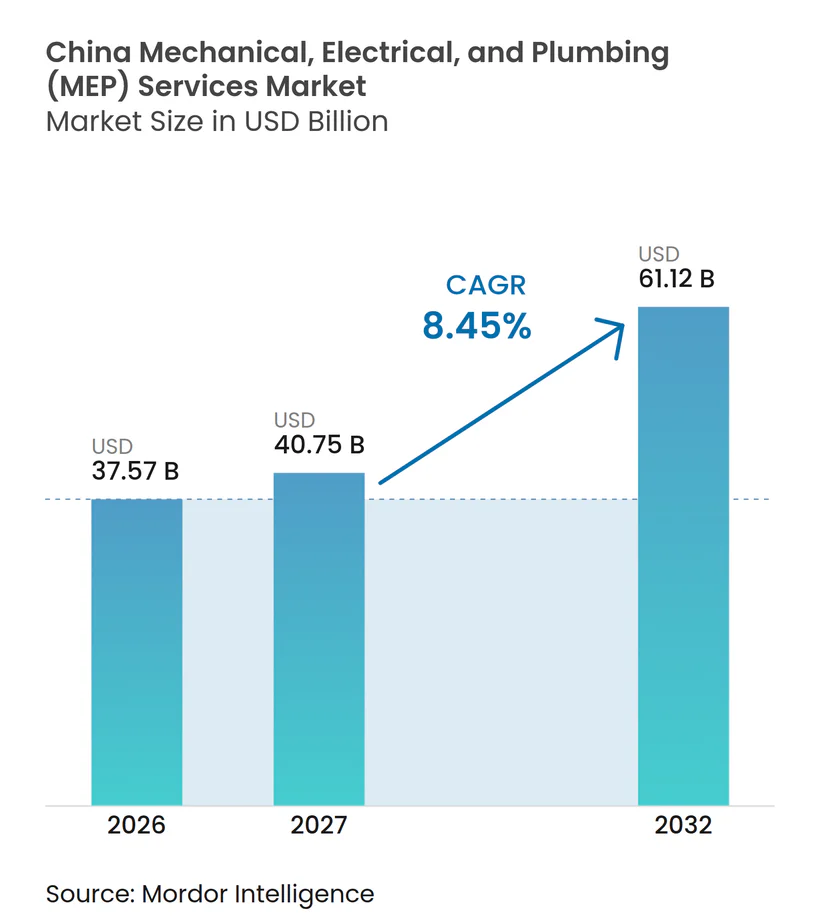
| Tamaño del mercado en el año base (2026) | 37.57 Mil millones de dólares |
| Tamaño del Mercado (2027) | 40.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 61.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.45 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de China por Mordor Intelligence
Se espera que el tamaño del Mercado de Servicios Mecánicos, Eléctricos y de Plomería de China crezca de 37,57 mil millones de USD en 2026 a 40,75 mil millones de USD en 2027 y se prevé que alcance los 61,12 mil millones de USD para 2032 a una CAGR del 8,45% durante 2027-2032.
El mercado de servicios MEP de China está recibiendo apoyo de centros de datos, instalaciones de semiconductores, renovación urbana y mejoras de edificios relacionadas con la energía. Estas actividades desplazan la demanda hacia sistemas de refrigeración, distribución eléctrica, sistemas de agua, controles y trabajos de puesta en marcha con mayores requisitos técnicos, incluida una mayor coordinación entre refrigeración, energía, gestión del agua, controles, sistemas de seguridad y monitoreo digital, lo que hace que las decisiones de ingeniería tempranas sean más importantes que en proyectos de construcción convencionales y fortalece la demanda de habilidades especializadas de puesta en marcha en instalaciones complejas. Esto cambia la combinación de trabajo de paquetes de oficios separados y rutinarios hacia sistemas coordinados que necesitan diseño, instalación, pruebas y operación confiables. También otorga mayor importancia a los proyectos donde la calidad del servicio, el rendimiento energético y la disciplina de puesta en marcha afectan la capacidad del cliente para operar de forma segura. Una cartera de construcción residencial más reducida continúa limitando los volúmenes de instalación convencional, especialmente para los contratistas que dependen de nuevos proyectos de vivienda. La actividad de modernización ofrece una fuente de trabajo más estable porque los edificios más antiguos necesitan mejoras en tuberías, HVAC, electricidad y sistemas de control de edificios. El mercado de servicios MEP de China también favorece a los proveedores que pueden combinar diseño, instalación, pruebas y gestión continua del rendimiento.
Conclusiones Clave del Informe
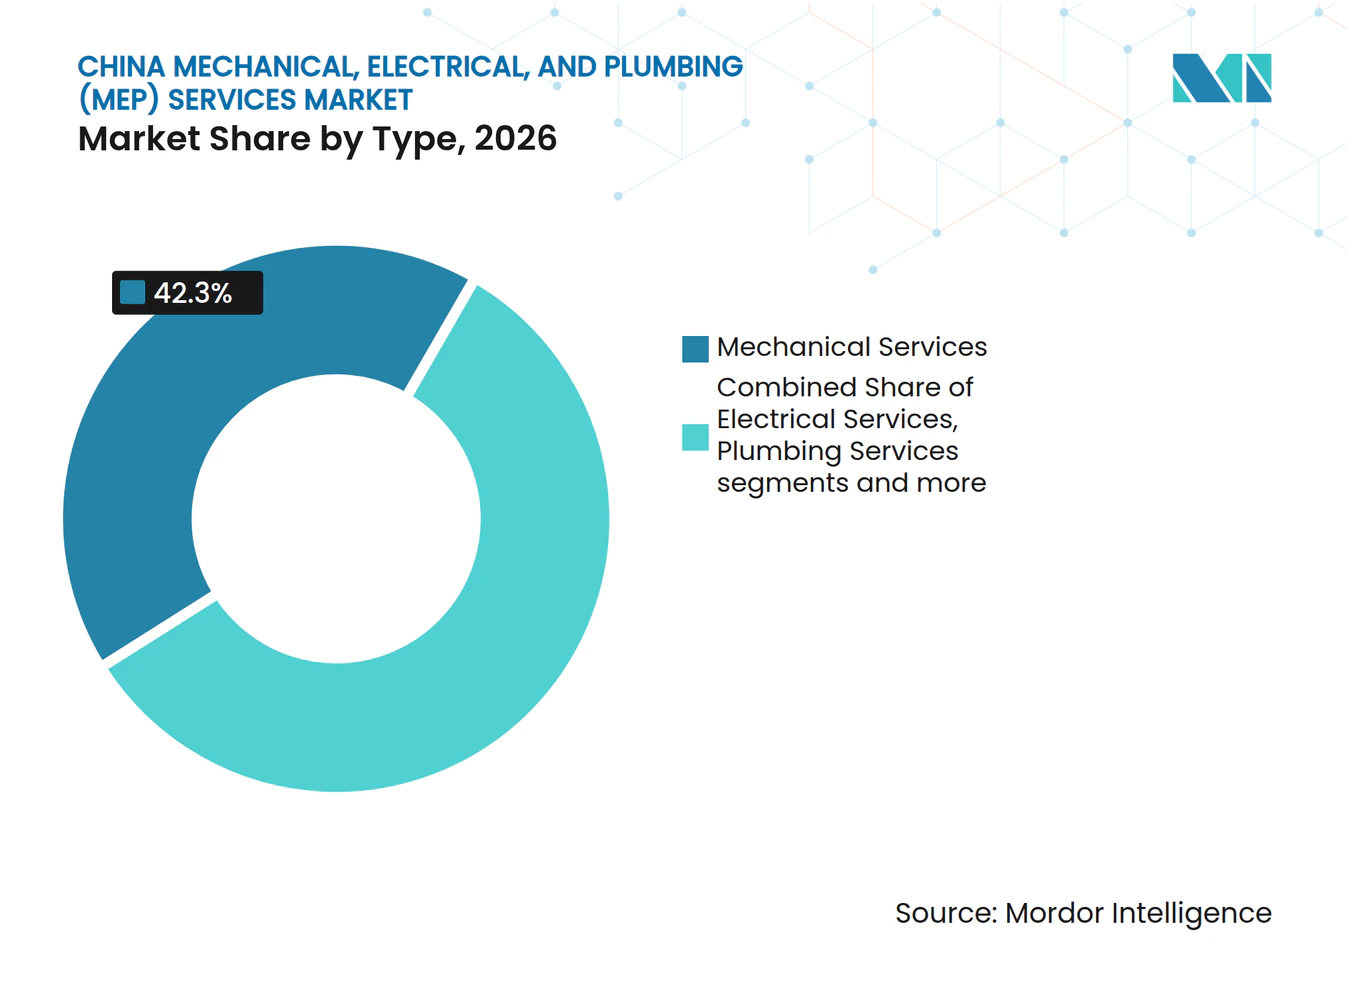
- Por tipo, los servicios mecánicos representaron el 42,3% de la participación del mercado de servicios mecánicos, eléctricos y de plomería (MEP) de China en 2026, mientras que se proyecta que los servicios MEP integrados crezcan a una CAGR del 9,19% hasta 2032.
- Por tipo de servicio, el mantenimiento, la reparación y la modernización representaron el 38,1% de la participación del mercado de servicios mecánicos, eléctricos y de plomería (MEP) de China en 2026, mientras que se proyecta que los servicios gestionados/basados en rendimiento crezcan a una CAGR del 9,21% hasta 2032.
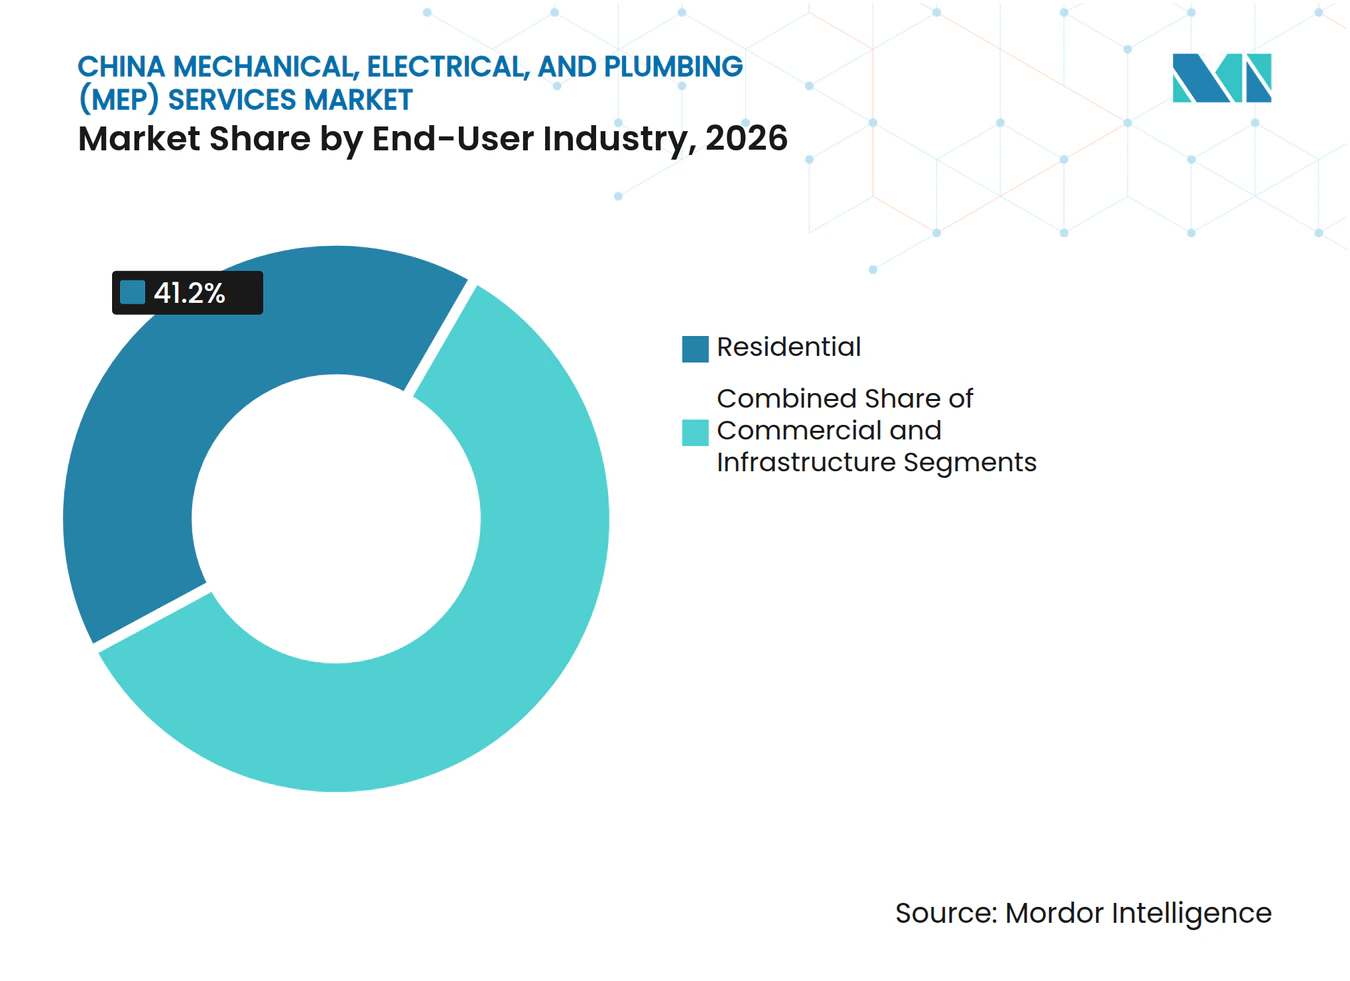
- Por industria de usuario final, el segmento residencial representó el 41,2% del tamaño del mercado de servicios mecánicos, eléctricos y de plomería (MEP) de China en 2026, mientras que se proyecta que los servicios MEP comerciales crezcan a una CAGR del 9,44% hasta 2032.
- Por principales ciudades, Shanghái representó el 18,5% del tamaño del mercado de servicios mecánicos, eléctricos y de plomería (MEP) de China en 2026, mientras que se proyecta que Shenzhen crezca a una CAGR del 9,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de China
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La expansión de la IA y los centros de datos está impulsando la demanda de sistemas eléctricos de alta capacidad, refrigeración y energía de respaldo | +2.1% | Shanghái, Pekín, Shenzhen, Chengdu; nodos nacionales de concentración bajo el programa Este-Datos-Computación-Oeste | Corto plazo (≤ 2 años) |
| Los programas de renovación urbana están generando oportunidades de modernización MEP en edificios residenciales y comerciales envejecidos | +1.6% | Todas las ciudades principales; la mayor concentración en Pekín, Shanghái y ciudades con edificios anteriores al año 2000 | Mediano plazo (2–4 años) |
| La inversión en fabricación avanzada está impulsando requisitos MEP especializados para instalaciones de semiconductores, electrónica y alta tecnología | +1.4% | Corredores de semiconductores de Shanghái, Shenzhen, Chengdu, Wuxi y Wuhan | Mediano plazo (2–4 años) |
| Las iniciativas de electrificación de edificios están acelerando la sustitución de sistemas de calefacción convencionales por alternativas eléctricas | +1.2% | Zonas de calefacción del norte y centro de China; expansión nacional en edificios comerciales | Mediano plazo (2–4 años) |
| La adopción de edificios inteligentes está ampliando la demanda de controles automatizados, sensores y sistemas integrados de gestión de edificios | +1.1% | Shenzhen, Shanghái, Pekín; expansión hacia Guangzhou y Chengdu | Largo plazo (≥ 4 años) |
| Las mejoras en los servicios públicos municipales están creando oportunidades de plomería en redes de agua, drenaje, calefacción y gas | +0.8% | Nacional; gasto concentrado en Pekín, Chengdu y corredores de renovación de nivel 2 | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la IA y los Centros de Datos Impulsa Sistemas de Edificios de Mayor Capacidad
Los centros de datos de IA requieren una capacidad eléctrica y de refrigeración mucho mayor que las propiedades comerciales estándar. El mercado de servicios MEP de China se beneficia, por tanto, de trabajos en distribución de energía, energía de respaldo, sistemas de agua helada, drenaje y controles. La Comisión Nacional de Desarrollo y Reforma estableció objetivos de efectividad en el uso de energía de 1,3 para nuevos centros de datos de gran escala y de 1,25 para los nodos nacionales de concentración[1]. Esos requisitos hacen que el diseño de refrigeración y la integración de sistemas sean fundamentales para la ejecución del proyecto. China Mobile puso en servicio su centro de datos submarino de Shanghái Lingang en octubre de 2025 con una capacidad de 24 megavatios y sistemas de refrigeración por agua de mar[2]. El proyecto demostró cómo los diseños de refrigeración especializados pueden ampliar el alcance de los trabajos mecánicos y eléctricos.
Los Programas de Renovación Urbana y Modernización de Edificios Apoyan el Trabajo Recurrente
La renovación urbana ha creado una amplia cartera de modernización para el mercado de servicios MEP de China. China renovó 27.100 comunidades residenciales antiguas en 2025, abarcando 4,99 millones de hogares[3]. El trabajo incluyó la construcción o renovación de 156.000 kilómetros de redes de tuberías subterráneas. Los edificios actualizados necesitan trabajos coordinados en seguridad eléctrica, HVAC, agua, drenaje, líneas de gas, ascensores y monitoreo inteligente de servicios públicos. Una directiva del gobierno central de mayo de 2025 instó a continuar las acciones de renovación urbana, incluidas mejoras en las redes de gas y la infraestructura urbana. La norma T/CIAS-9-2025 también exige que los proyectos de renovación cubiertos traten la electricidad, el HVAC, la plomería y la inteligencia del edificio como sistemas interconectados.
La Inversión en Fabricación Avanzada Aumenta los Requisitos MEP Especializados
Los proyectos de semiconductores y electrónica avanzada necesitan sistemas de construcción especializados que difieren de las instalaciones comerciales estándar. Las salas limpias requieren temperatura y humedad estables, agua de alta pureza, extracción de procesos y distribución eléctrica confiable. Estos requisitos amplían el trabajo de diseño, instalación, pruebas y puesta en marcha disponible para los contratistas calificados. Hua Hong anunció la expansión de su fundición Wuxi Fase III en septiembre de 2026 con una inversión planificada de 4,1 mil millones de USD. La instalación está planificada para una capacidad mensual de 55.000 obleas de 12 pulgadas y requerirá HVAC para sala limpia, agua ultrapura y sistemas de energía de alta disponibilidad. El mercado de servicios MEP de China tiene oportunidades en ciudades donde la inversión en semiconductores se está expandiendo más allá de los centros costeros.
La Electrificación de Edificios Amplía el Trabajo de Sustitución de Sistemas de Calefacción
La electrificación de edificios está creando un ciclo de sustitución para equipos de calefacción y agua caliente. Seis organismos del gobierno central emitieron el Plan de Acción para Promover el Desarrollo de Alta Calidad de la Industria de Bombas de Calor en abril de 2025. El plan fijó como objetivo una mejora de al menos el 20% en la eficiencia energética de las bombas de calor. También fomentó la sustitución de sistemas de calefacción a carbón en edificios públicos y hospitales. Estos proyectos requieren una estrecha coordinación entre los contratistas mecánicos, eléctricos y de plomería. El estándar de diseño de bombas de calor de fuente de aguas residuales de Pekín de 2025 también apoya configuraciones de calefacción integradas que unen estas líneas de trabajo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La prolongada debilidad del sector inmobiliario está limitando la demanda MEP de la construcción residencial convencional | -1.3% | Nacional; más pronunciada en ciudades de nivel inferior con gran exposición a promotores | Largo plazo (≥ 4 años) |
| La intensa competencia entre contratistas está ejerciendo presión sobre los precios y los márgenes de servicio | -0.8% | Nacional; efecto concentrado en ciudades de nivel 1 donde la densidad de licitantes es mayor | Corto plazo (≤ 2 años) |
| El aumento de los costos de equipos y mano de obra calificada está incrementando el gasto total en proyectos MEP | -0.7% | Nacional; mayor impacto en Shenzhen, Shanghái y ciudades costeras de alto costo | Mediano plazo (2–4 años) |
| Los complejos códigos de construcción y los requisitos de eficiencia energética están aumentando las cargas de ingeniería y cumplimiento normativo | -0.5% | Nacional: mayor influencia regulatoria en Pekín, Shanghái y Guangdong | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La Prolongada Debilidad del Sector Inmobiliario Limita los Volúmenes de Instalación Convencional
La construcción residencial convencional ha seguido siendo una restricción estructural para el mercado de servicios MEP de China. La inversión en desarrollo inmobiliario cayó un 17,2% en 2025. Los nuevos inicios de obras residenciales disminuyeron un 19,8%, mientras que las ventas de viviendas nuevas por valor cayeron un 12,6%. Un menor número de inicios reduce el trabajo de instalación eléctrica, plomería y HVAC en etapas tempranas para los contratistas que atienden a promotores de vivienda. Los trabajos de terminación y las mejoras impulsadas por normativas aún proporcionan cierta actividad, pero no reemplazan los volúmenes perdidos de nuevos proyectos. Esta presión es más intensa donde los contratistas tienen acceso limitado a trabajos de modernización y de infraestructura financiados por el gobierno.
La Intensa Competencia entre Contratistas Presiona los Precios y la Inversión en Capacidades
La competencia es más intensa en las categorías de proyectos estándar donde la adjudicación de contratos se basa principalmente en el precio. Los nuevos contratos firmados por empresas constructoras chinas disminuyeron un 4,6% interanual durante los primeros tres trimestres de 2025. Las empresas de propiedad estatal mantienen una ventaja en muchos proyectos de renovación e infraestructura financiados con fondos públicos. Los contratistas privados están más expuestos a trabajos de menor margen y a procesos de licitación saturados. Esa presión puede retrasar la inversión en desarrollo de la fuerza laboral, coordinación digital y capacidades especializadas de puesta en marcha. Las empresas más grandes pueden defender sus márgenes donde demuestran un mejor modelado de información de construcción, pruebas y rendimiento de entrega integrada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Servicios Mecánicos Proporcionan la Mayor Base Mientras los Servicios MEP Integrados Ganan Terreno
Los servicios mecánicos representaron el 42,3% de la participación del mercado de servicios MEP de China en 2026. Los trabajos de HVAC siguieron siendo fundamentales para los edificios comerciales, las instalaciones industriales y los sitios de computación de alta densidad. Los centros de datos requieren sistemas de refrigeración más grandes a medida que las cargas de los bastidores superan las especificaciones de oficinas ordinarias. Los contratistas mecánicos también apoyan la sustitución de bombas de calor, las mejoras de ventilación y la modernización de la calefacción urbana. Estos requisitos preservan una amplia base de mercado potencial para el mercado de servicios MEP de China. Los servicios eléctricos atienden la distribución de alta tensión, los sistemas de alimentación ininterrumpida, los sistemas de emergencia y los controles. Los servicios de plomería se benefician de las mejoras en redes de agua, drenaje, gas y redes municipales. Cada disciplina sigue siendo necesaria incluso cuando un proyecto utiliza un contrato de servicio unificado.
Se prevé que los servicios MEP integrados crezcan a una CAGR del 9,19% hasta 2032. Los clientes en proyectos de semiconductores, atención médica y centros de datos buscan cada vez más un único proveedor responsable de la coordinación. La entrega unificada reduce los traspasos entre contratistas separados de mecánica, electricidad, plomería y controles. También puede mejorar el control del cronograma antes de que los sistemas sean puestos en marcha. Siemens presentó su plataforma Desigo CC Connected Buildings en septiembre de 2025 para combinar controles de HVAC, iluminación, protección contra incendios y gestión de energía. La plataforma refleja un movimiento hacia sistemas de edificios que operan a través de software y hardware conectados. El sector de servicios MEP de China, por tanto, recompensa a los proveedores que pueden conectar la instalación física con los controles y el soporte del ciclo de vida. Este cambio no elimina los oficios especializados, pero cambia la forma en que los clientes estructuran sus trabajos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio: El Mantenimiento, la Reparación y la Modernización Lideran la Participación de Mercado, Mientras los Servicios Gestionados y Basados en Rendimiento Crecen Más Rápido
El mantenimiento, la reparación y la modernización representaron el 38,1% de la participación del mercado de servicios MEP de China en 2026. Las propiedades envejecidas necesitan tuberías de reemplazo, puesta a tierra eléctrica, mejoras de ventilación y mejoras en los sistemas de control de edificios. Los estándares de renovación requieren cada vez más que estos sistemas se consideren de forma conjunta en lugar de repararse de forma aislada. Esto eleva el valor y el alcance técnico de algunas asignaciones de modernización. El programa nacional de renovación de 2025 apoyó trabajos en millones de hogares y grandes proyectos de redes de tuberías. El mercado de servicios MEP de China tiene, por tanto, una fuente de demanda que depende menos de los nuevos inicios de vivienda. El diseño y la ingeniería siguen siendo importantes porque las instalaciones de alta especificación necesitan diseños coordinados antes de que comience la construcción. La instalación, las pruebas y la puesta en marcha siguen siendo esenciales donde la fiabilidad del sistema es crítica.
Se proyecta que los servicios gestionados/basados en rendimiento crezcan a una CAGR del 9,21% hasta 2032. Los propietarios de edificios quieren cada vez más contratos de servicio vinculados al tiempo de actividad, los resultados energéticos y el mantenimiento planificado. Esto cambia la relación de la reparación reactiva a la supervisión continua del sistema. Johnson Controls International plc lanzó Metasys 16.0 en junio de 2026 con detección predictiva de fallos, actualizaciones de ciberseguridad y herramientas de recomisionamiento. Su enfoque en centros de datos, instalaciones sanitarias, farmacéuticas y de fabricación avanzada se alinea con los sectores que necesitan un rendimiento operativo confiable. Los acuerdos formales de rendimiento pueden favorecer a los proveedores con plataformas de monitoreo y equipos de servicio capacitados. El sector de servicios MEP de China puede, por tanto, ver más ingresos recurrentes vinculados a las operaciones. El trabajo de reparación informal continuará, pero ofrece menos herramientas para demostrar resultados medidos.
Por Industria de Usuario Final: El Sector Residencial Mantiene la Mayor Participación Mientras la Demanda Comercial se Expande Más Rápido
El sector residencial tuvo una participación del 41,2% en el mercado de servicios MEP de China en 2026. Su demanda está cada vez más vinculada a la renovación en lugar de a la instalación en nuevas urbanizaciones. Las comunidades más antiguas necesitan sustitución de tuberías, mejoras relacionadas con ascensores, actualizaciones de seguridad eléctrica y mejor ventilación. La política nacional de renovación urbana apoya este trabajo en una amplia gama de ciudades. El mercado de servicios MEP de China también se beneficia de los requisitos de inteligencia de edificios y monitoreo de servicios públicos en proyectos de modernización. Estos proyectos compensan en parte la menor demanda de primera instalación por parte de los promotores. Los usuarios de infraestructura añaden volumen a través de instalaciones de tránsito, servicios públicos, calefacción urbana y edificios públicos. La contratación pública puede hacer que esta parte de la base de clientes sea más resiliente durante la debilidad del sector inmobiliario.
Se proyecta que los usuarios finales comerciales crezcan a una CAGR del 9,44% hasta 2032. Los centros de datos, los campus tecnológicos, las instalaciones de ciencias de la vida y las oficinas premium necesitan sistemas complejos de refrigeración, energía, agua y controles. Es menos probable que estos clientes retrasen las mejoras críticas porque la fiabilidad operativa afecta a sus propios servicios. Los estándares de construcción también fomentan una mayor eficiencia de HVAC, rendimiento de iluminación y controles del uso del agua. La instalación Lingang de China Mobile ilustró los sistemas de refrigeración especializados que se pueden utilizar para proyectos de computación de alta capacidad. Los clientes comerciales también crean demanda de pruebas, puesta en marcha, automatización y servicios gestionados continuos. Esto ofrece oportunidades para empresas con profundidad técnica más allá de la instalación de construcción estándar. El sector de servicios MEP de China puede aumentar la captura de valor cuando apoya la vida operativa completa de estos sistemas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Shanghái tuvo el 18,5% de la participación del mercado de servicios MEP de China en 2026 y sigue siendo el mayor mercado urbano. Su posición se basa en la fabricación avanzada, las instalaciones de computación de IA y los grandes proyectos comerciales. La orientación de la ciudad hacia la refrigeración líquida para nuevos centros de datos aumenta la complejidad de las instalaciones de refrigeración y sistemas de agua. El centro de datos submarino Lingang de China Mobile entró en servicio en octubre de 2025 con refrigeración por agua de mar y una capacidad de 24 megavatios. Mostró el nivel de coordinación especializada requerida para algunos proyectos de Shanghái. Pekín añade construcción institucional y trabajos de renovación respaldados por el gobierno a la demanda de computación en nodos nacionales. Los límites a la expansión de la computación en el área central pueden trasladar parte de la nueva actividad de centros de datos a ubicaciones circundantes, al tiempo que preserva la demanda local de modernización. El mercado de servicios MEP de China sigue siendo apoyado en ambas ciudades por edificios que necesitan mejoras en sus sistemas.
Se proyecta que Shenzhen crezca a una CAGR del 9,71% hasta 2032, la tasa más rápida entre las principales ciudades evaluadas. El desarrollo de campus tecnológicos y la fabricación de electrónica apoyan la demanda de HVAC de grado sala limpia y sistemas eléctricos confiables. La infraestructura transfronteriza añade trabajos que requieren diseño coordinado y controles técnicos. Guangzhou complementa esta demanda a través de proyectos de regeneración de aldeas urbanas que entran en sus fases de instalación en 2026. El plan de renovación de equipos de infraestructura de Guangdong incluye evaluaciones de ascensores y sustitución de HVAC en grandes edificios públicos y comerciales. Esa política apoya el trabajo impulsado por el cumplimiento normativo más allá del desarrollo inmobiliario convencional. El mercado de servicios MEP de China en el Delta del Río Perla se beneficia de una combinación de inversión tecnológica, reurbanización y sustitución de equipos de edificios.
La categoría de Chengdu y el Resto de China se está convirtiendo en una fuente de demanda más especializada. Chengdu ha posicionado los sectores de IA y semiconductores como prioridades estratégicas bajo su 14.º Plan Quinquenal. Estos proyectos necesitan contratistas que puedan gestionar sistemas de sala limpia, servicios de proceso y energía confiable. Las ciudades del oeste pueden atraer centros de datos porque los costos de electricidad son más bajos que en las regiones del este. Su crecimiento crea una oportunidad para que los especialistas establezcan capacidad de entrega regional antes de que la base de contratistas se sature. La renovación urbana nacional también distribuye la demanda de modernización en ciudades más pequeñas a través de programas de comunidades antiguas y redes de tuberías. Esta amplia base geográfica reduce la dependencia del mercado de servicios MEP de China de un pequeño número de centros de construcción costeros. El tamaño del mercado de servicios MEP de China para estas ubicaciones dispersas está respaldado por múltiples programas de renovación pequeños en lugar de una única clase de proyectos.
Panorama Competitivo
Concentración del Mercado
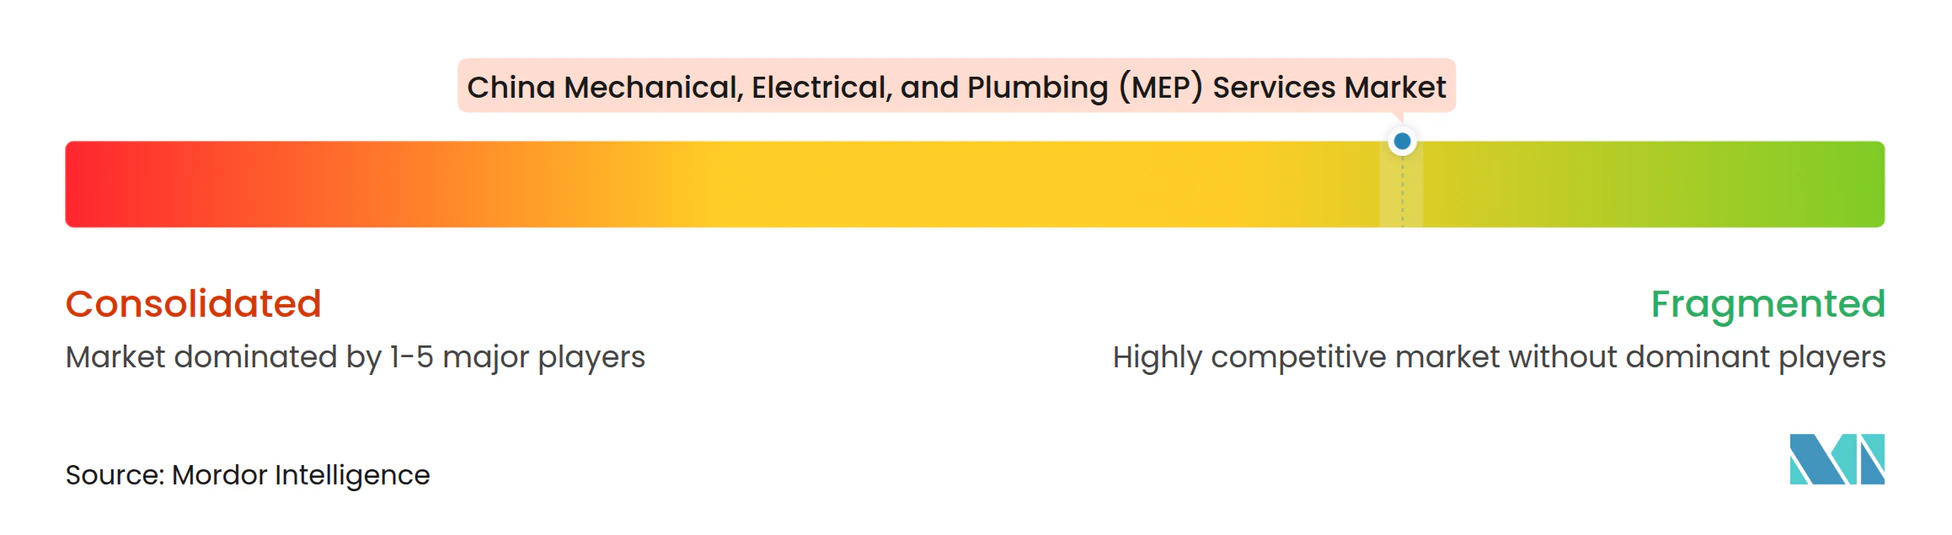
El mercado de servicios MEP de China es de naturaleza fragmentada y combina grandes grupos de ingeniería de propiedad estatal con muchos contratistas regionales. Los grupos de propiedad estatal están bien posicionados para grandes contratos públicos, de infraestructura y de renovación urbana. Los especialistas regionales siguen siendo importantes para la instalación, reparación y mantenimiento locales. Esta estructura hace que el acceso a proyectos, la capacidad técnica y la experiencia en entrega sean factores competitivos importantes. China State Construction Engineering Corporation reportó una actividad estable de nuevos contratos firmados durante 2025, lo que indica una capacidad continua para asegurar grandes trabajos de construcción. Sin embargo, los paquetes MEP estándar siguen sujetos a presión de precios cuando los licitantes ofrecen servicios similares basados en mano de obra. Las empresas que pueden integrar diseño, instalación, controles y puesta en marcha tienen una diferenciación más clara.
Los proveedores internacionales de tecnología para edificios compiten más directamente por asignaciones de servicios gestionados y de alta especificación. Johnson Controls International plc lanzó Metasys 16.0 en junio de 2026 con detección predictiva de fallos, refuerzo de ciberseguridad y funciones de recomisionamiento rápido. El producto ayuda a los clientes a rastrear datos operativos y el rendimiento medido del sistema después de que se completa la construcción. Siemens lanzó la plataforma Desigo CC Connected Buildings en septiembre de 2025 para HVAC, iluminación, protección contra incendios y gestión de energía conectados. Estos movimientos sitúan el software, los controles y el servicio del ciclo de vida junto a la instalación mecánica y eléctrica tradicional. El mercado de servicios MEP de China ofrece un mayor alcance para estos enfoques en centros de datos, hospitales, instalaciones farmacéuticas y sitios de fabricación avanzada. Los contratistas sin capacidades de control comparables pueden asociarse con proveedores de tecnología o centrarse en paquetes de ejecución.
Las empresas de ingeniería especializadas pueden diferenciarse a través de trabajos complejos de coordinación y puesta en marcha. AECOM apoyó la ingeniería MEP en el nuevo Puerto de Huanggang, un proyecto transfronterizo con requisitos de Hong Kong y Shenzhen. WSP Global Inc. utilizó métodos MEP integrados multidisciplinarios en Lee Garden Eight en el Área de la Gran Bahía. Estos ejemplos muestran el valor de los métodos de coordinación donde la seguridad, el cronograma, la exposición laboral y el rendimiento del edificio son importantes. Los contratistas nacionales mantienen ventajas de escala en muchos proyectos financiados con fondos públicos, mientras que las empresas internacionales ofrecen experiencia en instalaciones complejas comparables. El mercado de servicios MEP de China puede favorecer la cooperación entre proveedores de ejecución locales y especialistas técnicos internacionales. La contratación basada en rendimiento sigue siendo una apertura relevante donde los centros de datos y las fábricas de semiconductores necesitan una puesta en marcha confiable y un servicio continuo.
Líderes de la Industria de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de China
-
China State Construction Engineering Corporation Limited
-
China Railway Group Limited
-
China Railway Construction Corporation Limited
-
China Energy Engineering Corporation Limited
-
China National Chemical Engineering Group Corporation Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Hua Hong Grace Semiconductor anunció la expansión de la fundición Wuxi Fase III con una inversión total de 4,1 mil millones de USD y una capacidad planificada de 55.000 obleas de 12 pulgadas por mes, requiriendo HVAC para sala limpia, circuitos de agua ultrapura y sistemas MEP de distribución de energía de alta disponibilidad.
- Agosto de 2026: Advanced Micro-Fabrication Equipment anunció una inversión de 3.500 millones de CNY (aproximadamente 520 millones de USD) en la segunda fase de su instalación en Lingang. El proyecto amplía las capacidades de fabricación, investigación y desarrollo, y ventas de equipos de procesamiento de semiconductores, apoyando la demanda de servicios industriales y sistemas MEP de fábrica.
- Junio de 2026: Johnson Controls International plc lanzó Metasys 16.0 con detección predictiva de fallos, refuerzo de ciberseguridad y herramientas de puesta en marcha acelerada, dirigidas a centros de datos, instalaciones sanitarias, farmacéuticas y de fabricación avanzada como entornos de implementación primarios del sistema.
Alcance del Informe del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de China
| Servicios Mecánicos |
| Servicios Eléctricos |
| Servicios de Plomería |
| Servicios MEP Integrados |
| Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha |
| Mantenimiento, Reparación y Modernización |
| Servicios Gestionados / Basados en Rendimiento |
| Residencial |
| Comercial |
| Infraestructura |
| Pekín |
| Shanghái |
| Shenzhen |
| Guangzhou |
| Chengdu |
| Resto de China |
| Por Tipo | Servicios Mecánicos |
| Servicios Eléctricos | |
| Servicios de Plomería | |
| Servicios MEP Integrados | |
| Por Tipo de Servicio | Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha | |
| Mantenimiento, Reparación y Modernización | |
| Servicios Gestionados / Basados en Rendimiento | |
| Por Industria de Usuario Final | Residencial |
| Comercial | |
| Infraestructura | |
| Por Principales Ciudades | Pekín |
| Shanghái | |
| Shenzhen | |
| Guangzhou | |
| Chengdu | |
| Resto de China |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de servicios MEP de China?
Se proyecta que el mercado de servicios MEP de China alcance los 40,75 mil millones de USD en 2027 y se prevé que llegue a los 61,12 mil millones de USD para 2032, expandiéndose a una CAGR del 8,45%.
¿Qué tipo de servicio MEP tiene la mayor participación en China?
El mantenimiento, la reparación y la modernización representaron el 38,1% en 2026, respaldados por el parque de edificios envejecidos y la actividad de renovación urbana.
¿Qué segmento MEP se espera que crezca más rápido hasta 2031?
Se proyecta que los usuarios finales comerciales crezcan a una CAGR del 9,44%, impulsados por centros de datos, campus tecnológicos, instalaciones de ciencias de la vida y mejoras de oficinas.
¿Por qué son importantes los centros de datos para la demanda MEP en China?
Los centros de datos necesitan distribución eléctrica de alta capacidad, energía de respaldo, refrigeración, sistemas de agua helada, drenaje y controles integrados.
¿Qué ciudad china lidera la demanda MEP?
Shanghái tuvo el 18,5% en 2026 porque concentra centros de datos, fabricación de semiconductores y grandes proyectos comerciales.
¿Qué ciudad tiene el pronóstico de crecimiento más rápido para los servicios MEP?
Se prevé que Shenzhen crezca a una CAGR del 9,71% hasta 2032, respaldada por campus tecnológicos, fabricación de electrónica y desarrollo de infraestructura.